
栄養療法市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 59.29 十億米ドル |
| 市場規模 (2031) | 80.74 十億米ドル |
| 成長率 (2026 - 2031) | 6.40 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる栄養療法市場分析
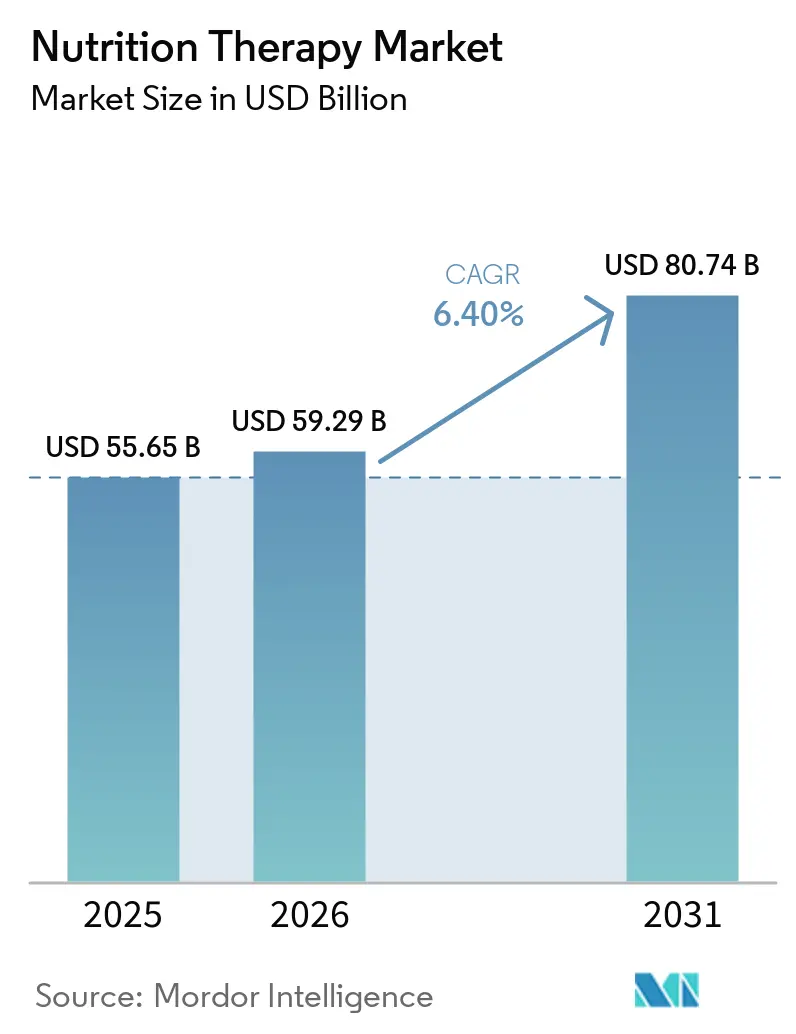
栄養療法市場規模は2025年に556.5億米ドルと評価され、2026年の590.29億米ドルから2031年には807.4億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.40%です。
栄養療法市場には、病院、在宅ケア、長期ケア、外来診療の場で使用される経口栄養補助食品、経管栄養用経腸栄養剤、経静脈栄養、および専門医療食品が含まれます。需要は、高齢化人口および慢性疾患を抱える人々における疾患関連栄養不良、ならびにケアプロトコルにおける栄養スクリーニングの広範な活用によって支えられています。入院患者における疾患関連栄養不良は、臨床的ニーズが集中治療の場を超えて広がっていることを示しています。ケアの提供も病院病棟から在宅・地域の場へとシフトしており、外来ケアを支援できる便利なすぐに使用できる形式やサービスが求められています。競争活動は、臨床エビデンス、疾患特異的製品、在宅ケアへのアクセス、ポートフォリオ拡大を中心に展開されていますが、償還のギャップ、製造コスト、製品分類の相違が複数の国でのアクセスを引き続き制限しています。
レポートの主要ポイント
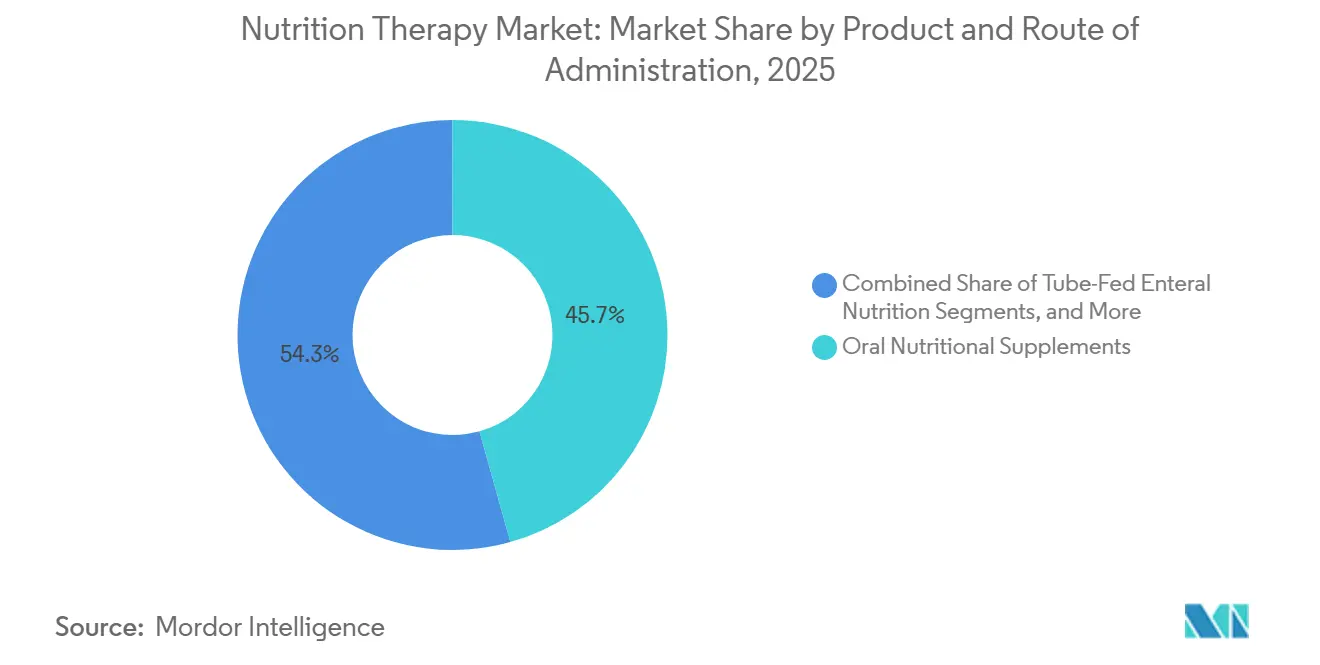
- 製品および投与経路別では、経口栄養補助食品が2025年の栄養療法市場シェアの45.66%を占め、2031年にかけてCAGR 8.56%で成長すると予測されています。
- 栄養タイプ別では、標準栄養が2025年の栄養療法市場規模の38.45%を占め、疾患特異的栄養は2031年にかけてCAGR 9.73%で拡大すると予測されています。
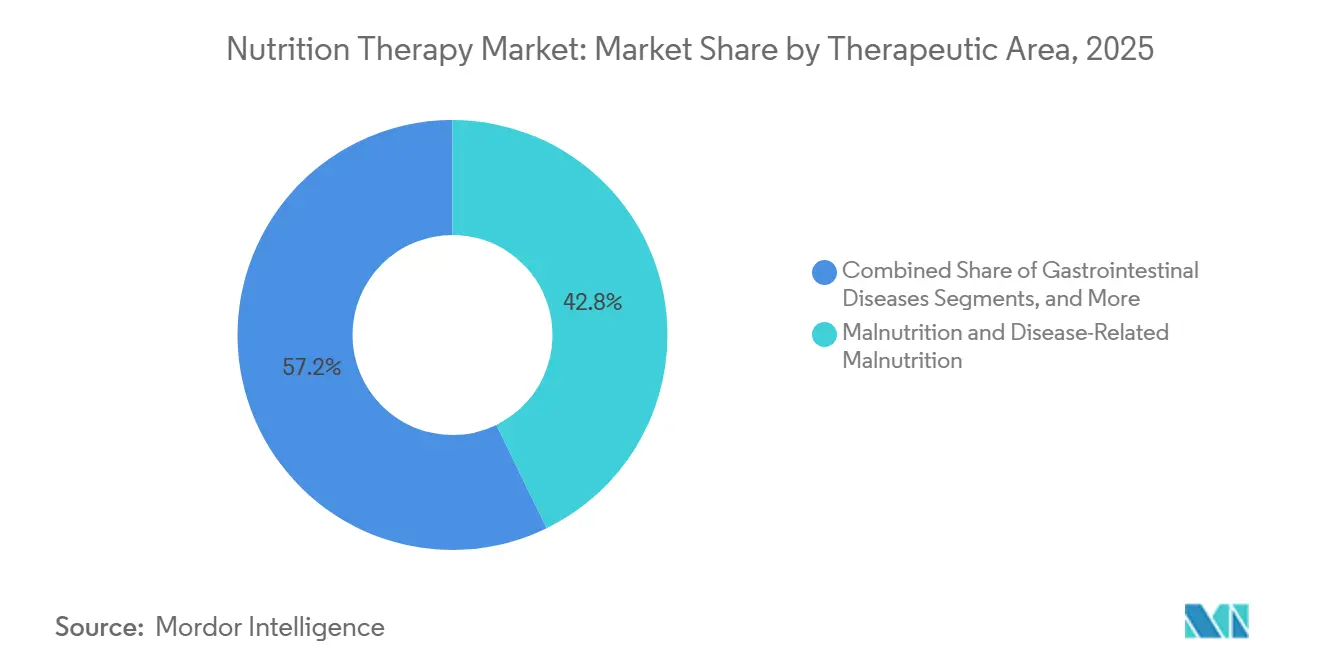
- 治療領域別では、栄養不良および疾患関連栄養不良が2025年の栄養療法市場シェアの42.78%を占め、消化器疾患は2031年にかけてCAGR 7.93%で成長すると予測されています。
- 年齢層別では、成人が2025年の需要の39.89%を占め、小児は2031年にかけてCAGR 8.88%で成長すると予測されています。
- エンドユーザー別では、病院および外来手術センターが2025年の需要の58.77%を占め、在宅ケアの場は2031年にかけてCAGR 9.45%で成長すると予測されています。
- 流通チャネル別では、病院薬局が2025年の需要の55.96%を占め、Eコマースは2031年にかけてCAGR 9.67%で拡大すると予測されています。
- 地域別では、北米が2025年の需要の41.78%を占め、アジア太平洋地域は2031年にかけてCAGR 8.59%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の栄養療法市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化に伴う栄養不良とサルコペニア管理 | +2.1% | グローバル、特に欧州、日本、中国に集中 | 長期(4年以上) |
| 慢性疾患および腫瘍学的栄養需要の増加 | +1.5% | グローバル、北米、欧州、アジア太平洋が中核地域 | 中期(2〜4年) |
| 病院から在宅栄養サポートへのシフト | +0.9% | 北米および欧州、オーストラリアと韓国での早期導入 | 中期(2〜4年) |
| エビデンスに基づく栄養ケアの主流化 | +0.6% | グローバル、欧州と北米がリード | 長期(4年以上) |
| GLP-1関連筋肉量減少と栄養サポート需要 | +0.7% | 北米が先行し、欧州とアジア太平洋が続く | 短期(2年以内) |
| 疾患、耐容性、マイクロバイオームデータによる栄養剤のパーソナライゼーション | +0.5% | 欧州と北米、一部のアジア太平洋研究センター | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高齢化に伴う栄養不良とサルコペニア管理
人口高齢化は、栄養療法市場における持続的な需要促進要因であり続けています。2025年のアジアサルコペニアワーキンググループのコンセンサスは、サルコペニアの診断基準を50歳から64歳の成人を含むよう拡大し、経口栄養補助食品および高タンパク医療食品の対象者を広げました。[1] 日本の2025年ガイダンスは、疾患関連栄養不良を抱える高齢者に対して1日あたり体重1kgにつき1.2〜1.5gのタンパク質摂取を推奨し、高タンパク経腸製品への需要を支えています。2025年のネットワークメタ分析では、レジスタンストレーニングと栄養補給の組み合わせが、いずれか単独の介入よりもサルコペニアの転帰を改善することが示されました。[2] このエビデンスは、入院前後の栄養ケアを支持し、在宅ケアおよび小売の場での調剤機会を拡大します。
慢性疾患および腫瘍学的栄養需要の増加
慢性疾患および腫瘍学的ケアは、栄養療法市場における系統的な栄養評価と治療の必要性を高めています。がん関連栄養不良は腫瘍患者の30%〜85%に影響を与えており、栄養サポートプロトコルはケパスウェイ全体で一貫して統合されていない状況が続いています。クローン病・大腸炎財団は2025年のホワイトペーパーで、完全経腸栄養がクローン病の寛解導入における第一選択肢であり、小児の寛解率は67%〜80%であると述べています。[3]
2025年のコホート研究では、インフリキシマブと部分経腸栄養の併用により、14週時点の臨床的奏効率が単剤療法の74.75%に対して87.01%に改善し、54週時点の内視鏡的寛解率が65.66%に対して84.42%に改善したことが報告されました。[4] Danoneの2026年における国際がん対策連合とのパートナーシップは、栄養の提唱が腫瘍学的ケアへのアクセス改善に向けた商業的取り組みの一部となりつつあることを示しています。ESPENの2025年ガイダンスも、入院前から退院後にかけての栄養リスク評価を組み込み、栄養ケアをより広範な臨床パスウェイに位置づけています。
GLP-1関連筋肉量減少と栄養サポート需要
肥満ケアにおけるGLP-1受容体作動薬の使用増加は、栄養療法に対する新たな需要チャネルを生み出しています。2025年の合同臨床勧告では、GLP-1試験における平均総体重減少の38%が除脂肪体重であり、筋肉が総体重減少の20%を占めることが報告されました。同勧告は、積極的な体重減少期間中に体重1kgあたり1日1.2〜1.6gのタンパク質摂取を推奨し、鉄、カルシウム、マグネシウム、亜鉛、ならびにビタミンA、D、B1、B12の欠乏リスクを指摘しました。食欲抑制により、これらの栄養目標を通常の食事で達成することが困難になる場合があります。管理栄養士によるカウンセリングへのアクセスが限られていることは、経口栄養補助食品および管理された摂取をサポートする外来サービスの機会を生み出しています。
病院から在宅栄養サポートへのシフト
在宅栄養サポートは、栄養療法市場における製品要件と提供モデルを再形成しています。全米在宅輸液協会は、2025年から2026年のデータに基づき、22万人のアメリカ人が在宅経腸栄養に依存し、3万2,000人が在宅経静脈栄養に依存していると報告しました。常温保存可能なすぐに使用できる経腸栄養剤、プレミックス経静脈栄養バッグ、および高タンパク経口補助食品は、病院で調製された代替品よりも在宅投与に適しています。医療栄養評議会の2026年における患者の在宅輸液へのアクセス保護法(H.R. 2172)への取り組みは、提供者の経済性と患者アクセスに関する政策的焦点を浮き彫りにしています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 経口および在宅経腸栄養に対する不均一な償還 | -0.6% | 北米および欧州、新興市場では構造的なカバレッジが限定的 | 長期(4年以上) |
| 高い臨床グレードの製造およびコンプライアンスコスト | -0.4% | グローバル、複数管轄の製造業者に最大の圧力 | 中期(2〜4年) |
| 食品、医療食品、医薬品規制にわたる断片的な製品分類 | -0.3% | 北米、欧州、アジア太平洋、それぞれ異なる分類フレームワーク | 長期(4年以上) |
| 栄養データと臨床ワークフロー間の相互運用性の限界 | -0.2% | グローバル、統合された電子健康記録のないシステムで最大の摩擦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
経口および在宅経腸栄養に対する不均一な償還
経口栄養補助食品および在宅経腸栄養に対する償還のギャップは、明確な臨床的ニーズにもかかわらず患者のアクセスを制限しています。全米在宅輸液協会によるCMSデータの分析では、メディケアの在宅経腸栄養キット供給業者が31%減少し、在宅経腸栄養を受ける受給者が2014年から2023年の間に27%減少したことが示されました。提供されたデータはまた、在宅経静脈栄養バッグの調製平均コストが2016年から2024年にかけて75.4%増加した一方、平均サービス償還額が2022年から2024年にかけて低下したことも示しています。これらのコストと償還の圧力は、小規模な専門プロバイダーの事業継続性に課題をもたらしています。臨床的に適応のある栄養製品へのアクセスの遅延は、入院が避けられなくなるまで治療を先送りにする可能性があります。
高い臨床グレードの製造およびコンプライアンスコスト
無菌製造と臨床的検証には多大な投資が必要であり、資本力のある大規模な栄養サプライヤーが有利な立場にあります。米国食品医薬品局は2026年9月、2つのアウトソーシング施設が永久閉鎖した後、新生児用スターター経静脈栄養の供給不足に対処するため緊急措置を講じました。この事態は、高コンプライアンス栄養製造における冗長性の限界を浮き彫りにしました。食品安全近代化法、欧州優良製造基準、および国別の医療食品承認要件への準拠はコストを増加させ、製品の上市を遅らせます。GCC諸国、日本、オーストラリアに製品を供給するサプライヤーも、市場投入までの期間を12〜24ヶ月延長する可能性のある国別登録要件に直面しています。食品、医療食品、医薬品の分類の相違は、地域をまたいだ追加的な規制上の不確実性を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品および投与経路別:経口栄養補助食品が需要をリードし、実食材を使用した経腸製品が台頭
経口栄養補助食品は2025年の栄養療法市場シェアの45.66%を占め、2026年から2031年にかけてCAGR 8.56%で成長すると予測されています。疾患関連栄養不良、腫瘍学、外科的回復、病院ケア、外来治療をサポートします。経管経腸栄養は集中治療、腫瘍学、神経学的ケアで引き続き重要であり、経静脈栄養は複雑な臨床的ニーズを持つ患者に対応します。2025年のレビューでは、高分子経腸栄養剤が小児クローン病症例の最大85%で寛解導入を達成したことが報告されました。
Baxterの2025年および2026年における終末熱滅菌多室経静脈栄養バッグに関する特許活動は、ベッドサイドでの調製の簡素化と投与エラーの低減に焦点を当てていました。Danoneは2025年7月にKate Farmsの過半数株式を取得し、Kate Farms、Nutricia、Real Food Blends、Functional Formulariesを北米の医療栄養プラットフォームに統合しました。このプラットフォームは35州でメディケア、メディケイド、WICの適用対象であり、米国内1,500以上の病院に展開されています。Fresenius KabiはNutriChefを2026年9月に欧州6カ国で発売し、21種類の植物由来成分と75%以上の実食材を含む製品を提供しています。


栄養タイプ別:疾患特異的栄養剤が臨床的価値を強化
標準栄養は2025年の需要の38.45%を占め、一般的なカロリーおよび多量栄養素要件に対する病院処方集での広範な使用によって支えられています。疾患特異的栄養は2026年から2031年にかけてCAGR 9.73%で成長すると予測されています。これらの栄養剤は、標的を絞ったアミノ酸、タンパク質、微量栄養素プロファイルを通じて、腎疾患、肝疾患、がん、吸収不良に対応します。エレメンタルおよびセミエレメンタル栄養剤は、完全タンパク質を耐容できない炎症性腸疾患および吸収不良の患者をサポートします。
2025年のECCOコンセンサスは、同等の有効性とより良好な嗜好性を理由に、炎症性腸疾患に対する経腸栄養の優先選択肢として高分子栄養剤を推奨しました。モジュール栄養はGLP-1ケアプロトコルにおけるタンパク質補充にますます使用されています。先天性代謝異常に対する医療食品は管理された製造と規制遵守を必要とし、支払者は償還のための治療転帰エビデンスをますます求めています。Danoneは2025年にパリ・サクレーにOneBiomeラボを開設し、微生物学と臨床栄養研究を統合しました。
治療領域別:栄養不良が需要量を牽引し、消化器疾患が成長を促進
栄養不良および疾患関連栄養不良は2025年の需要の42.78%を占め、病院、長期ケア、外科、外来の場にわたる最大の治療的応用分野となっています。ESPENの2025年老年医学ガイドラインは、栄養不良およびリスクのある高齢者の栄養ケアに関する82のエビデンスに基づく推奨事項を含んでいます。消化器疾患は2026年から2031年にかけてCAGR 7.93%で成長すると予測されており、クローン病における完全および部分経腸栄養のエビデンスによって支えられています。
腫瘍学は、栄養ケアが治療耐容性と回復に影響を与えるため、戦略的に重要であり続けています。Danoneの2026年における国際がん対策連合とのパートナーシップは、栄養ケアをがん治療パスウェイの認められた構成要素として確立することを目指しています。腎臓、神経、心血管、肝臓、呼吸器、糖尿病関連のケアには高度に特定された栄養剤が必要です。これらの専門セグメントは、幅広い臨床ポートフォリオ、強力な臨床エビデンス、および規制能力を持つ確立されたメーカーに有利です。
年齢層別:小児エビデンスの拡大に伴い小児が最も急な成長を記録
成人は2025年の需要の39.89%を占め、病院入院、長期ケア利用、外来腫瘍治療における大きなシェアを反映しています。小児は2026年から2031年にかけてCAGR 8.88%で成長すると予測されており、公的保険の適用範囲と小児炎症性腸疾患における栄養ケアのより強固なエビデンスによって支えられています。早期の疾患特異的介入は長期的な転帰を改善し、入院コストを削減できます。Kate Farmsは2025年3月に1歳から13歳の小児向けKids Nutritionを発売し、メディケア、メディケイド、WICの適用対象としました。
新生児および乳児は規模は小さいものの臨床的に重要なグループです。Fresenius Kabiは2026年6月に欧州でPedismofシリーズを導入し、早産新生児から青年を対象としました。すぐに使用できる三室バッグは、グルコース、バランスのとれたアミノ酸、オメガ3脂肪酸を含むSMOFlipidを組み合わせており、非標準的な小児調製に伴うリスクを低減します。高齢者は第2位のコホートであり続け、需要はサルコペニア管理と疾患関連栄養不良に関連しています。
エンドユーザー別:病院需要が最大を維持しながら在宅ケアが加速
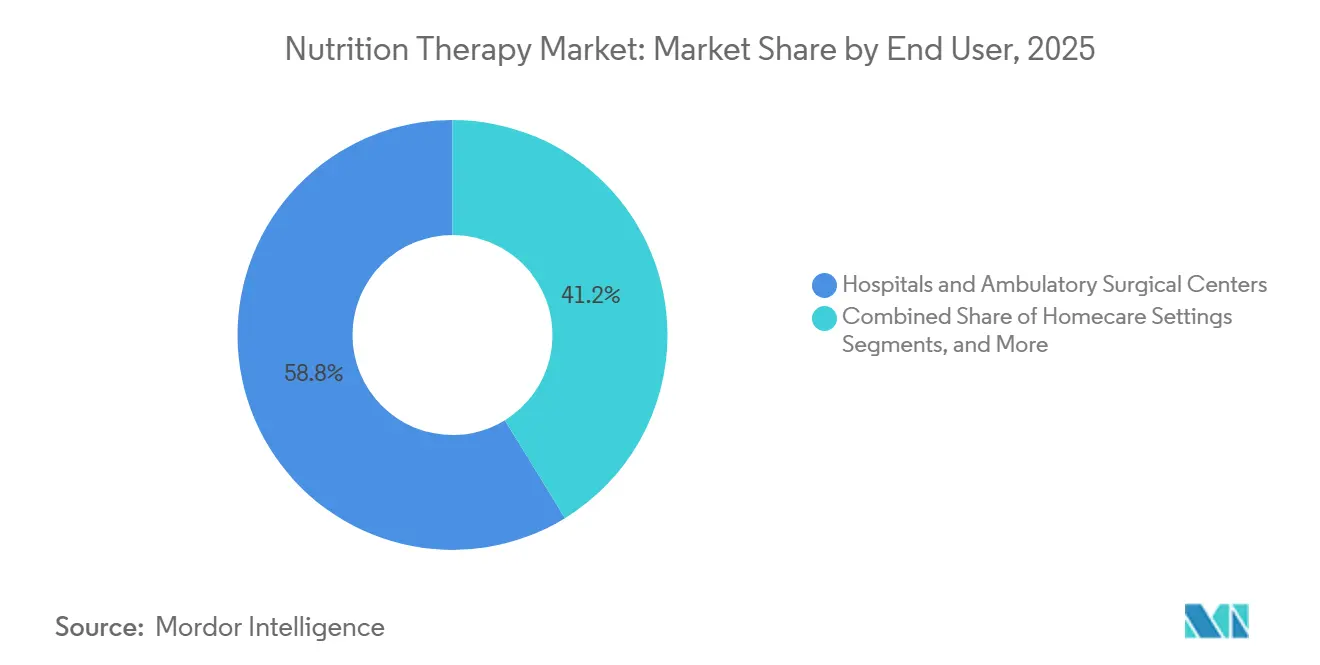
病院および外来手術センターは2025年の需要の58.77%を占め、病院の栄養士、臨床医、処方集委員会の中心的な役割を反映しています。病院は多くの場合、プロバイダーが栄養リスクを特定し治療を開始する場所です。在宅ケアの場は2026年から2031年にかけてCAGR 9.45%で成長すると予測されており、早期退院政策、在宅ケアに対する患者の選好、およびより広範なサポートカバレッジによって牽引されています。
介護施設および高齢者施設は、高齢化人口動態とフレイルの有病率により安定した利用者であり続けています。専門クリニックは、密接な臨床管理を必要とする腎疾患、がん、代謝疾患の患者に対応し、リハビリテーションセンターは急性期後の回復プロトコルに栄養をますます組み込んでいます。提供された調査で引用されたCMSの覚書は、2026年に病院栄養サービスへの投資を奨励し、臨床的に安定した患者の在宅ケアプロバイダーへの紹介を増加させる可能性があります。サプライヤーは、明確な投与ガイダンスと信頼性の高い流通を備えた両方のケア設定をサポートする形式を必要としています。
流通チャネル別:Eコマースが臨床調剤と並行してアクセスを拡大
病院薬局は2025年の流通の55.96%を占め、臨床調剤がトレーサビリティ、監督、患者モニタリングをサポートするためです。Eコマースは2026年から2031年にかけてCAGR 9.67%で成長すると予測されています。患者直送のストアフロントとオンライン薬局のフルフィルメントは、適用対象の医療栄養へのアクセスを拡大し、退院後に療法を継続する患者をサポートします。米国および欧州のフレームワークにおける医療監督要件は、制限のない直接消費者向けモデルを引き続き制限しています。
小売薬局は、外来経口補食品利用者および病院から在宅へ移行する患者にとって引き続き重要です。Kate Farmsは2026年8月に高タンパク栄養シェイクを6,800以上のWalmart店舗およびCVS店舗に拡大し、小売流通の7倍増を実現しました。この拡大により、保険適用の医療栄養と大規模小売アクセスが結びつきました。サプライヤーはアクセスとトレーサビリティ、医療監督、支払者要件のバランスを取る必要があり、栄養療法市場における統合フルフィルメントと患者サポートモデルの必要性を強化しています。
地域分析
北米は2025年の栄養療法市場シェアの41.78%を占め、確立された病院インフラと医療食品の監督によって支えられています。この地域は病院および在宅ベースの臨床栄養に対する強い需要を持っています。全米在宅輸液協会のデータによると、在宅経静脈栄養バッグの調製コストは2016年から2024年にかけて75.4%増加し、メディケアの在宅経腸栄養サプライヤーは2014年から2023年にかけて31%減少しました。これらの制約は、患者ニーズの高まりにもかかわらずプロバイダーの能力に影響を与えています。医療栄養評議会の2026年におけるH.R. 2172への支持と提供された調査で引用されたCMSの覚書は、アクセス改善に向けた政策的焦点の高まりを示しています。
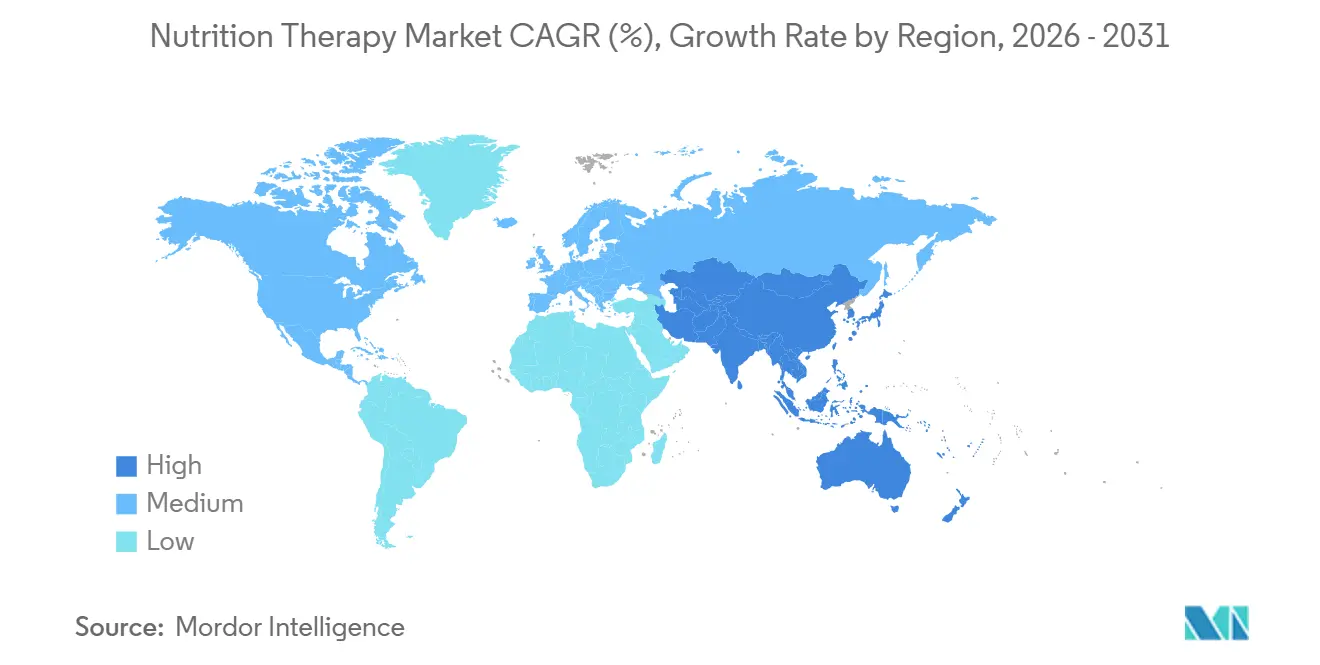
アジア太平洋地域は2026年から2031年にかけてCAGR 8.59%で成長すると予測されており、高齢化人口と中国、日本、韓国における臨床栄養の保険適用拡大によって牽引されています。Fresenius Kabiは2025年11月のプレゼンテーションで、中国における経静脈栄養の主要サプライヤーとしての地位を示しました。日本の2025年ガイドラインは、サルコペニアとフレイルに対する具体的な栄養管理基準を提供しています。2025年のAWGSコンセンサスはサルコペニアスクリーニングの年齢範囲を拡大し、韓国、オーストラリア、インドで対象患者集団を拡大する可能性があります。欧州では、ドイツ、フランス、英国で確立された栄養プロトコルがあり、疾患特異的栄養剤と在宅ケアモデルが主要な競争領域です。ESPENの2025年外科および老年医学ガイドラインは、より広範な患者集団にわたる栄養介入を支持しています。
GCCの健康戦略は、臨床栄養を非感染性疾患管理の中に位置づけることをますます重視しており、中東およびアフリカ全体での構造的な市場参入を支援しています。南米では、ブラジルが市場をリードしており、提供された調査によると、SUS公衆衛生システムが経腸栄養の適用範囲を拡大し続けています。アルゼンチンは主要な流通チャネルとして民間医療ネットワークにより大きく依存しています。これらの地域差は、サプライヤーが各医療システムに合わせた償還、登録、流通戦略を調整することを求めています。

競合環境
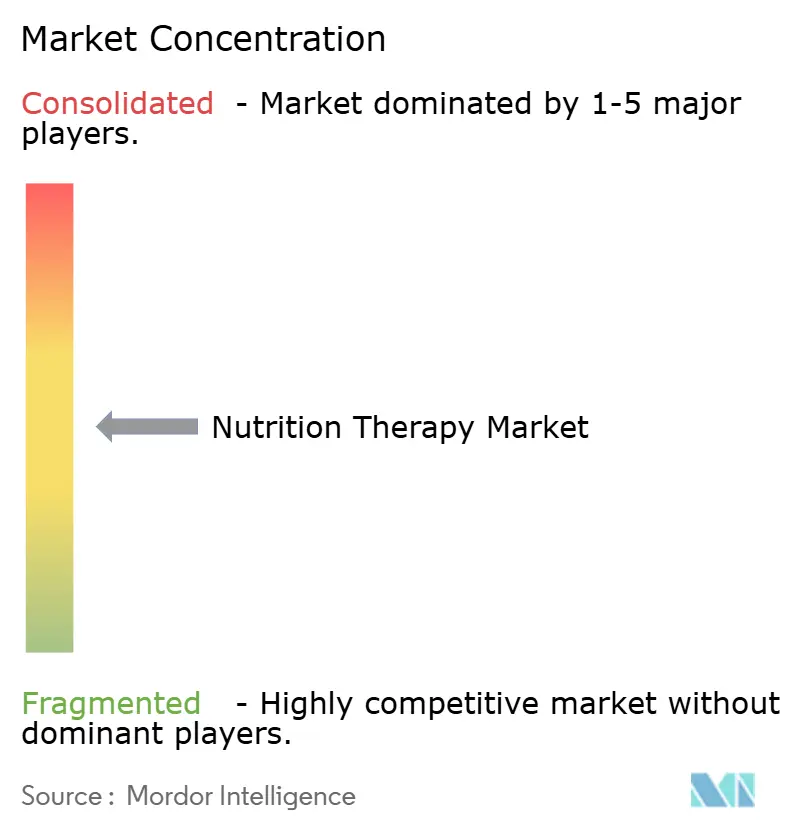
栄養療法市場は中程度に集中しており、Fresenius Kabi、Nestlé Health Science、Abbott、Danoneがグローバルな臨床栄養において主導的な地位を占めています。Fresenius Kabiは2025年第3四半期に7%のオーガニック売上成長を報告し、グローバルな経静脈栄養の主要ロバイダーおよび欧州・中国における第2位の経腸栄養サプライヤーとしての地位を確立しました。2026年の発売にはPedismof、Fresubin PLANT-BASED Tube Feed、NutriChefが含まれており、小規模サプライヤーが追随することが困難なポートフォリオ拡大ペースを生み出しています。
Danoneは2025年7月にKate Farmsの過半数株式を取得することで医療栄養における地位を拡大し、植物性、全食材、臨床栄養剤の能力を統合しました。Fresenius Kabiは2026年3月に欧州でFresubin PLANT-BASED Tube Feedを発売し、1.5 kcal/ml、100%大豆タンパク、500 mlのすぐに使用できる製品をハラール・コーシャ認証付きで提供しました。2026年9月のNutriChef発売では、欧州6カ国で実食材成分を含む植物由来の経腸栄養オプションが追加され、DanoneのOneBiomeラボは臨床およびマイクロバイオーム研究への注力を強化しました。
Kate Farms、Real Food Blends、Functional Formularies、Smartfish、AYMES、Nutrisens、Vegenatを含む専門ブランドは、腫瘍学や疾患関連栄養不良を含む特定の栄養療法ニーズに対応しています。Baxterの特許事例は、臨床ワークフローを改善するための微量栄養素を統合したすぐに使用できる多室経静脈栄養バッグに焦点を当てていました。ISO 22000、欧州規則609/2013、無菌製造要件、および国別登録基準は小規模参入者にとって大きな参入障壁を生み出しており、主要企業は幅広いポートフォリオ、臨床エビデンス能力、規制リソースから恩恵を受けています。
栄養療法産業のリーダー企業
-
Abbott Laboratories
-
Fresenius Kabi AG
-
Danone S.A.
-
Nestlé S.A.
-
Baxter International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:Fresenius Kabiは、21種類の植物由来成分と75%以上の実食材を含む植物由来経腸栄養剤NutriChefを欧州6カ国で発売しました。
- 2026年8月:Kate FarmsはGLP-1対応高タンパク栄養シェイクの流通を全国6,800以上のWalmart店舗およびCVS店舗に拡大し、7倍増を実現しました。
- 2026年6月:Fresenius Kabiは欧州でPedismof小児経静脈栄養シリーズを発売し、早産新生児から青年向けの年齢別すぐに使用できる三室バッグを提供しました。
- 2026年2月:Danoneは世界がんデーに国際がん対策連合とパートナーシップを締結し、世界のがん治療パスウェイにおける栄養ケアの普及を推進しました。


世界の栄養療法市場レポートの調査範囲
レポートの調査範囲として、栄養療法は正式には医療栄養療法(MNT)とも呼ばれ、特定の健康状態の治療または管理を支援するために、個別化された食事変更、栄養教育、および標的を絞った代謝管理を使用するエビデンスに基づく臨床治療計画です。
栄養療法市場は、製品および投与経路、栄養タイプ、治療領域、年齢層、エンドユーザー、流通チャネル、地域によってセグメント化されています。製品および投与経路別では、市場は経口栄養補助食品、経管経腸栄養、経静脈栄養、その他を含みます。栄養タイプ別では、市場は標準栄養、専門栄養、疾患特異的栄養、エレメンタルおよびセミエレメンタル栄養、モジュール栄養、先天性代謝異常のための医療食品にセグメント化されています。治療領域別では、市場は栄養不良および疾患関連栄養不良、腫瘍学、糖尿病、消化器疾患、神経疾患、腎疾患、呼吸器疾患、心血管疾患、肝疾患、その他に分類されています。年齢層別では、市場は新生児、乳児、小児、成人、高齢者にセグメント化されています。エンドユーザー別では、市場は病院および外来手術センター、在宅ケアの場、介護施設および高齢者施設、専門クリニック、リハビリテーションセンター、その他にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、Eコマース、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントについて金額(米ドル)での市場規模と予測を提供しています。
| 経口栄養補助食品 |
| 経管経腸栄養 |
| 経静脈栄養 |
| その他 |
| 標準栄養 |
| 専門栄養 |
| 疾患特異的栄養 |
| エレメンタルおよびセミエレメンタル栄養 |
| モジュール栄養 |
| 先天性代謝異常のための医療食品 |
| 栄養不良および疾患関連栄養不良 |
| 腫瘍学 |
| 糖尿病 |
| 消化器疾患 |
| 神経疾患 |
| 腎疾患 |
| 呼吸器疾患 |
| 心血管疾患 |
| 肝疾患 |
| その他 |
| 新生児 |
| 乳児 |
| 小児 |
| 成人 |
| 高齢者 |
| 病院および外来手術センター |
| 在宅ケアの場 |
| 介護施設および高齢者施設 |
| 専門クリニック |
| リハビリテーションセンター |
| その他 |
| 病院薬局 |
| 小売薬局 |
| Eコマース |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 製品および投与経路別 | 経口栄養補助食品 | |
| 経管経腸栄養 | ||
| 経静脈栄養 | ||
| その他 | ||
| 栄養タイプ別 | 標準栄養 | |
| 専門栄養 | ||
| 疾患特異的栄養 | ||
| エレメンタルおよびセミエレメンタル栄養 | ||
| モジュール栄養 | ||
| 先天性代謝異常のための医療食品 | ||
| 治療領域別 | 栄養不良および疾患関連栄養不良 | |
| 腫瘍学 | ||
| 糖尿病 | ||
| 消化器疾患 | ||
| 神経疾患 | ||
| 腎疾患 | ||
| 呼吸器疾患 | ||
| 心血管疾患 | ||
| 肝疾患 | ||
| その他 | ||
| 年齢層別 | 新生児 | |
| 乳児 | ||
| 小児 | ||
| 成人 | ||
| 高齢者 | ||
| エンドユーザー別 | 病院および外来手術センター | |
| 在宅ケアの場 | ||
| 介護施設および高齢者施設 | ||
| 専門クリニック | ||
| リハビリテーションセンター | ||
| その他 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| Eコマース | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
栄養療法市場の規模はどのくらいですか?
栄養療法市場は2026年に592.1億米ドルと評価されており、CAGRは6.40%で2031年までに807.4億米ドルに達すると予測されています。
栄養療法の需要をリードする製品カテゴリーはどれですか?
経口栄養補助食品が2025年に45.66%のシェアで需要をリードしており、2031年にかけてCAGR 8.56%で成長すると予測されています。
臨床栄養製品の需要を牽引しているものは何ですか?
高齢化、疾患関連栄養不良、慢性疾患、がんケア、GLP-1関連栄養ニーズ、在宅ケアの普及が需要を拡大しています。
最も急速に成長している治療領域はどこですか?
消化器疾患は、クローン病における経腸栄養のエビデンスに支えられ、2031年にかけてCAGR 7.93%で成長すると予測されています。
栄養療法において最も急速に成長している地域はどこですか?
アジア太平洋地域は、高齢人口と臨床栄養の適用範囲の拡大に牽引され、2026年から2031年にかけてCAGR 8.59%で成長すると予測されています。
在宅ケアは臨床栄養の提供をどのように変えていますか?
在宅ケアの場は2031年にかけてCAGR 9.45%で成長すると予測されており、すぐに使用できる製品、デジタルサポート、信頼性の高いフルフィルメントへの需要が高まっています。


 お客様のデータは安全であり、販売や共有は一切行われません。
