
Tamanho e Participação do Mercado de Imóveis para Armazéns na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
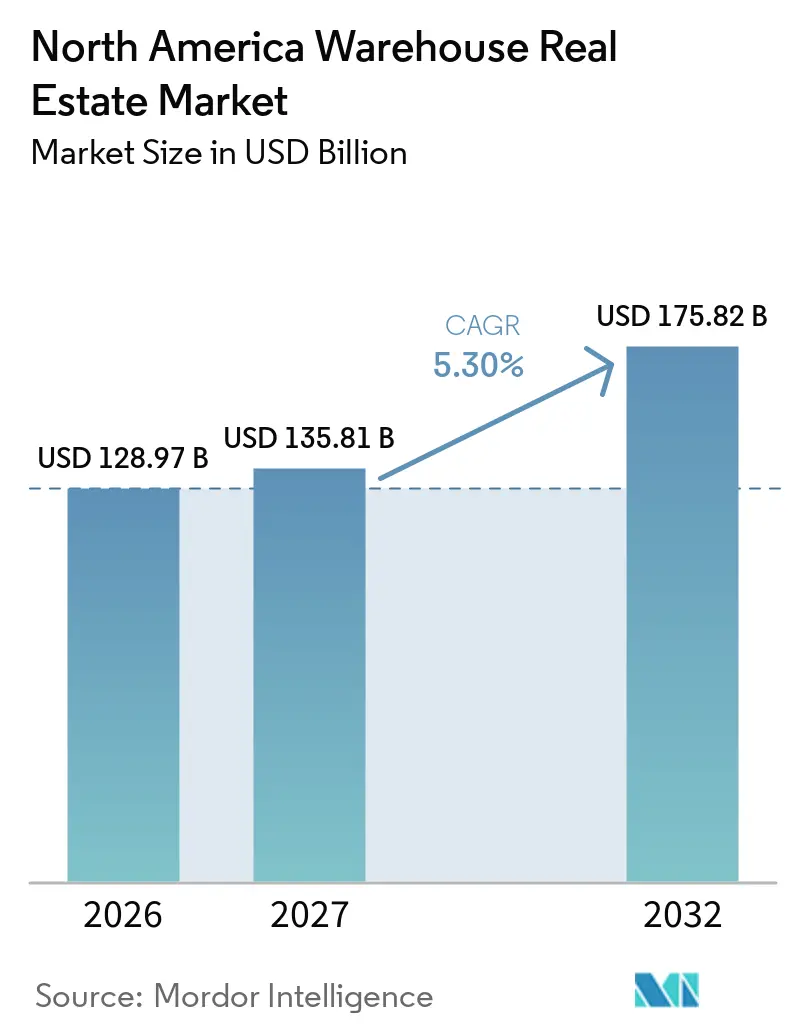
| Tamanho do mercado no ano base (2026) | 128.97 Bilhões de dólares |
| Tamanho do Mercado (2027) | 135.81 Bilhões de dólares |
| Tamanho do Mercado (2032) | 175.82 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.30 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Imóveis para Armazéns na América do Norte por Mordor Intelligence
O tamanho do Mercado de Imóveis para Armazéns na América do Norte está projetado para expandir de 128,97 bilhões de USD em 2026 e 135,81 bilhões de USD em 2027 para 175,82 bilhões de USD até 2032, registrando um CAGR de 5,30% entre 2027 e 2032.
A demanda está se tornando mais seletiva porque os ocupantes estão concentrando atividades em instalações mais modernas que podem suportar automação, sistemas de energia mais robustos e necessidades de distribuição mais complexas. A logística farmacêutica, a capacidade de cadeia de frio e as cadeias de suprimentos que atendem a centros de dados estão adicionando demanda além da distribuição convencional de varejo. Menos inícios de construção podem reduzir gradualmente a pressão de oferta criada durante o ciclo de construção anterior. Taxas de capitalização mais elevadas e vacância irregular ainda limitam o desenvolvimento especulativo em alguns mercados do Sun Belt e em localizações secundárias. O mercado de imóveis para armazéns na América do Norte, portanto, oferece suas melhores oportunidades em instalações especializadas, bem localizadas e modernas.
Principais Conclusões do Relatório
- Por tipo, os armazéns privados detinham 38,00% da participação do mercado de imóveis para armazéns na América do Norte em 2026, enquanto outros formatos de armazém têm previsão de crescimento a um CAGR de 7,40% até 2032.
- Por controle de temperatura, os armazéns gerais representaram 72,00% do tamanho do mercado de imóveis para armazéns na América do Norte em 2026, enquanto os armazéns refrigerados têm previsão de crescimento a um CAGR de 6,60% até 2032.
- Por classe, os armazéns Classe A detinham uma participação de 60,00% em 2026 e têm previsão de crescimento a um CAGR de 8,40% até 2032.
- Por tamanho de armazém, os armazéns de grande escala detinham 47,00% do tamanho do mercado de imóveis para armazéns na América do Norte em 2026, enquanto os armazéns de pequena escala têm previsão de crescimento a um CAGR de 7,60% até 2032.
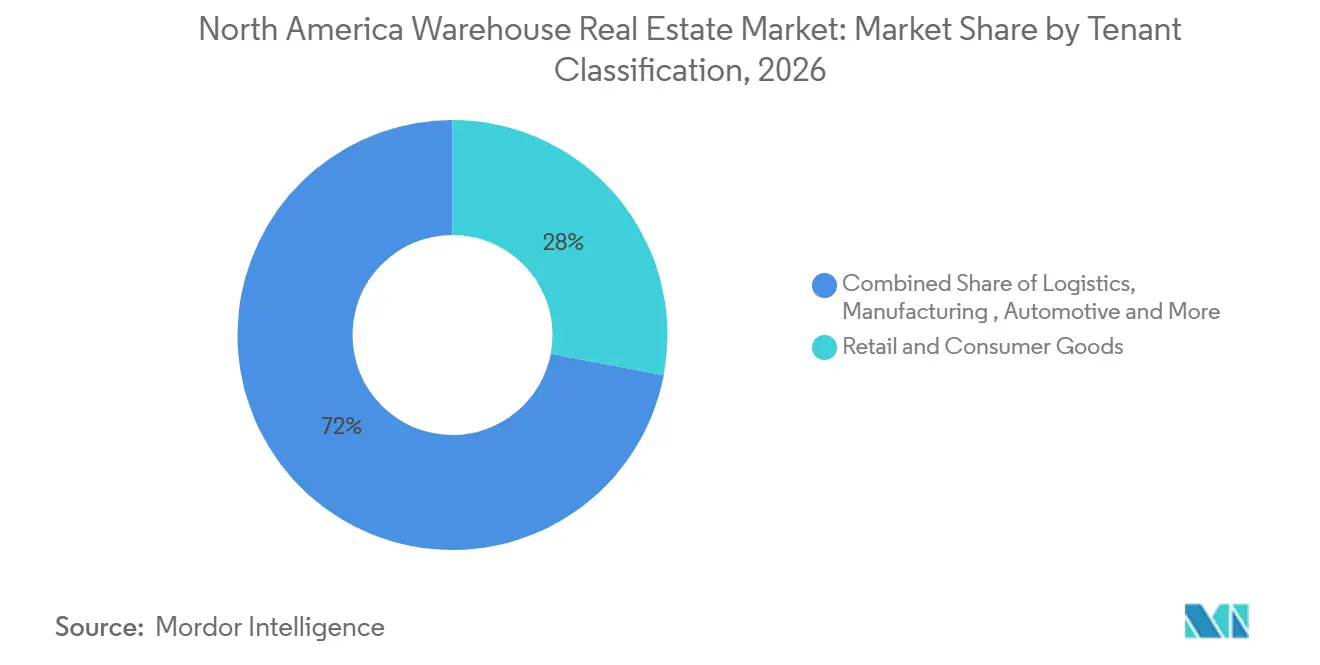
- Por classificação de inquilino, varejo e bens de consumo detinham uma participação de 28,00% em 2026, enquanto farmacêuticos e saúde têm previsão de crescimento a um CAGR de 7,30% até 2032.
- Por geografia, os Estados Unidos detinham 88,00% do tamanho do mercado de imóveis para armazéns na América do Norte em 2026, enquanto o México tem previsão de crescimento a um CAGR de 7,60% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Comércio Eletrônico, Varejo Omnicanal e Atendimento no Mesmo Dia | +1.5% | Mercados de entrada dos EUA e centros urbanos | Médio prazo (2 a 4 anos) |
| Nearshoring e Relocalização da Manufatura para o México | +0.9% | Corredores norte e central do México e mercados fronteiriços dos EUA | Curto prazo (≤ 2 anos) |
| Cadeias de Suprimentos de Centros de Dados, Semicondutores e Manufatura Avançada | +0.7% | Texas, Chicago, o Sudeste e o Norte de Fort Worth | Médio prazo (2 a 4 anos) |
| Expansão da Distribuição de Cadeia de Frio e Farmacêutica | +0.6% | Estados Unidos, Memphis, o Nordeste e o Noroeste do Pacífico | Longo prazo (≥ 4 anos) |
| Migração de Inquilinos para Espaços Classe A e Prontos para Automação | +0.6% | Estados Unidos, Toronto e Calgary | Curto prazo (≤ 2 anos) |
| Demanda por Preenchimento Urbano e Entrega de Última Milha | +0.5% | Grandes metrópoles dos EUA e a Grande Área de Toronto | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Comércio Eletrônico, Varejo Omnicanal e Atendimento no Mesmo Dia
O comércio eletrônico continua a moldar a demanda por locações porque o atendimento doméstico tornou-se mais importante para varejistas transfronteiriços após mudanças no tratamento de importações de minimis. A Prologis espera que a penetração do comércio eletrônico nos EUA atinja 30% até 2030, em comparação com 25% em 2026, e estima que cada ganho de 1 ponto percentual pode exigir de 50 milhões a 70 milhões de pés quadrados de espaço logístico adicional[1]. Essa necessidade apoia localizações de atendimento regional, bem como instalações próximas aos principais centros de consumo. O mercado de imóveis para armazéns na América do Norte também se beneficia quando os varejistas posicionam estoques em vários locais para reduzir os prazos de entrega e gerenciar devoluções. Grandes inquilinos estão preferindo edifícios mais novos com pé-direito livre, capacidade de carregamento e sistemas necessários para o atendimento de pedidos em alto volume. Esse padrão apoia tanto grandes centros regionais quanto instalações urbanas menores, em vez de um único formato de armazém.
Nearshoring e Relocalização da Manufatura para o México
Os fabricantes estão adicionando capacidade na América do Norte para encurtar as cadeias de suprimentos e atender aos requisitos de comércio regional. Os corredores norte e central do México são centrais para essa mudança porque conectam os locais de produção com os centros populacionais dos EUA e a infraestrutura de fronteira. O mercado de imóveis para armazéns na América do Norte se beneficia quando os fornecedores precisam de armazenamento próximo para componentes, produtos acabados e consolidação de frete transfronteiriço. A demanda é particularmente relevante em Monterrey, Tijuana e na área da Cidade do México, onde os corredores industriais atendem a inquilinos dos setores automotivo, eletrônico, de bens de consumo e logística. O efeito não se limita às fábricas, pois os transportadores e as empresas de logística terceirizada também precisam de instalações próximas aos clusters de manufatura. As condições apertadas no espaço Classe A mexicano podem tornar as propriedades modernas existentes mais valiosas, ao mesmo tempo que aumentam a demanda por desenvolvimento sob medida.
Cadeias de Suprimentos de Centros de Dados, Semicondutores e Manufatura Avançada
A construção de centros de dados e semicondutores requer suporte logístico antes que os equipamentos cheguem a um local concluído. Os armazéns são usados para preparar servidores, unidades de distribuição de energia, equipamentos de resfriamento e materiais de construção em condições seguras. A Prologis relata que as locações logísticas relacionadas à manufatura representaram 14% dos novos contratos nos EUA[2] nos últimos 3 anos, em comparação com menos de 10% antes da pandemia. Texas, Chicago e o Sudeste são importantes porque combinam terrenos industriais, acesso a transporte e investimento ativo em manufatura. O mercado de imóveis para armazéns na América do Norte se beneficia dessa demanda, pois os edifícios logísticos ficam próximos a centros de dados e clusters de fabricação. Instalações com energia confiável, segurança e projetos de carregamento flexíveis são mais adequadas para esse trabalho do que espaços de armazenamento padrão.
Expansão da Distribuição de Cadeia de Frio e Farmacêutica
A logística de cadeia de frio necessita de edifícios especializados que possam manter temperaturas controladas e proteger mercadorias sensíveis. A Global Cold Chain Alliance relatou que os 25 maiores operadores de armazéns refrigerados da América do Norte gerenciavam 5 bilhões de pés cúbicos de capacidade em 2025, um aumento de 629 milhões de pés cúbicos em relação ao ano anterior[3]. O crescimento da capacidade não elimina totalmente a pressão da demanda porque as cadeias de suprimentos de alimentos e saúde exigem instalações em locais específicos. A distribuição farmacêutica cria uma necessidade adicional de instalações validadas que possam suportar o manuseio controlado e a documentação. Essa especialização apoia o mercado de imóveis para armazéns na América do Norte porque os custos e os requisitos operacionais são mais elevados do que os do armazenamento a seco. Os planos de expansão da Lineage em 2025 mostram que os grandes operadores estão usando aquisições e projetos construídos especificamente para adicionar essa capacidade.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de Capitalização Elevadas e Custos de Financiamento para Desenvolvimento | -0.9% | Estados Unidos, com maior exposição em mercados secundários | Curto prazo (≤ 2 anos) |
| Desequilíbrios de Oferta no Sun Belt e em Mercados Secundários | -0.6% | Austin, Phoenix, Indianapolis, Greenville-Spartanburg e San Antonio | Curto prazo (≤ 2 anos) |
| Atrasos na Interconexão de Energia para Centros de Dados e Automação | -0.4% | Estados do Sun Belt, México e centros urbanos densos dos EUA | Longo prazo (≥ 4 anos) |
| Restrições de Pátio de Caminhões, Zoneamento e Oposição Comunitária | -0.4% | Nordeste, Califórnia, Região do Atlântico Médio e comunidades periurbanas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Capitalização Elevadas e Custos de Financiamento para Desenvolvimento
Taxas de capitalização mais elevadas reduzem o valor que os investidores estão dispostos a pagar por um determinado fluxo de renda. Elas também dificultam que os incorporadores obtenham retornos que justifiquem novos projetos especulativos. O Federal Reserve relatou padrões mais rígidos para imóveis comerciais e empréstimos para construção em sua pesquisa de concessão de crédito do segundo trimestre de 2025. Esse ambiente pode prolongar o período de locação de edifícios recentemente entregues e limitar as opções de financiamento para incorporadores menores. O mercado de imóveis para armazéns na América do Norte permanece ativo, mas o capital é mais seletivo e atribui maior peso à qualidade do inquilino, à duração do contrato de locação e às especificações do edifício. Menos inícios especulativos podem posteriormente apoiar uma melhor disciplina de oferta, embora esse ajuste leve tempo.
Desequilíbrios de Oferta no Sun Belt e em Mercados Secundários
Vários mercados do Sun Belt e secundários receberam substancial oferta de armazéns de grande formato durante o ciclo de expansão anterior. Onde novos edifícios foram entregues mais rapidamente do que a demanda dos inquilinos, os proprietários enfrentaram períodos de comercialização mais longos e maior concorrência por inquilinos. Esse efeito é mais visível em instalações de distribuição de maior porte, em vez de em todas as categorias de tamanho. O mercado de imóveis para armazéns na América do Norte, portanto, apresenta condições diferentes dentro da mesma cidade, pois edifícios de preenchimento menores podem permanecer com baixa vacância enquanto grandes instalações estão disponíveis. Os proprietários em mercados afetados podem precisar oferecer condições mais flexíveis ou aguardar mais tempo para atingir a ocupação estabilizada. Espera-se que a restrição seja temporária onde os inícios de construção continuem a declinar e a demanda local permaneça diversificada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
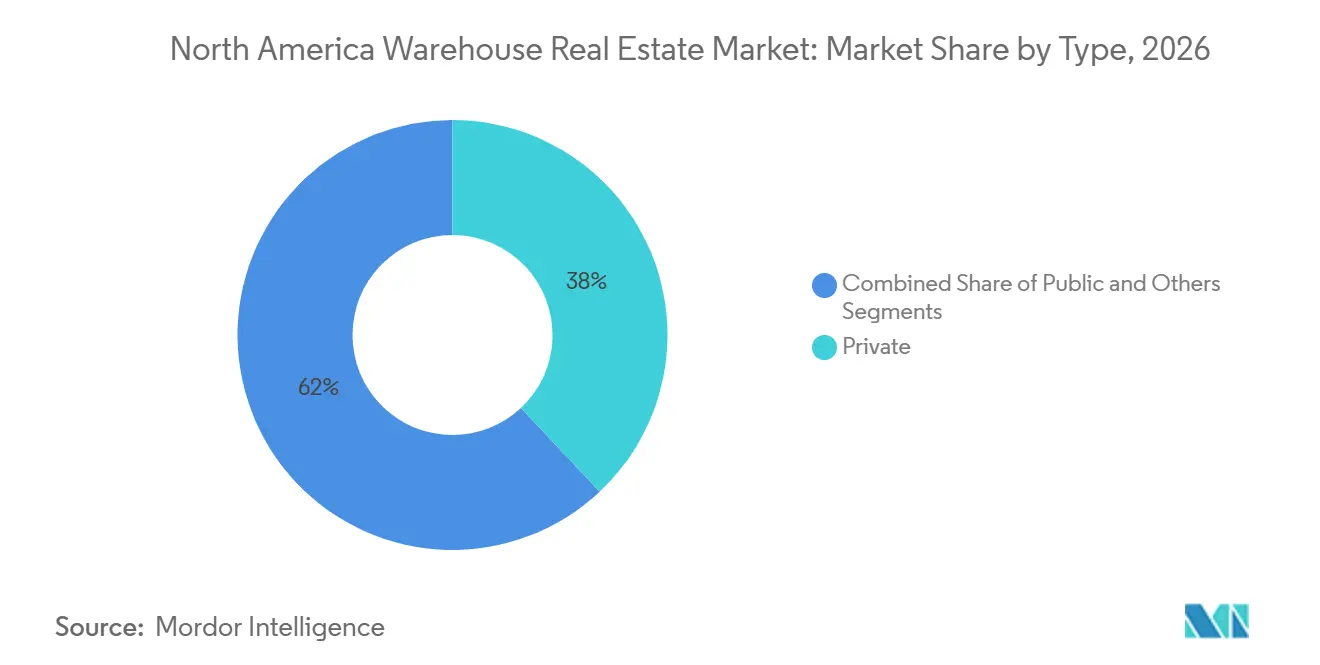
Armazéns Privados Detêm a Maior Participação Enquanto Formatos Especializados se ExpandemOs armazéns privados detinham uma participação de 38,00% em 2026. Sua posição reflete a demanda de operadores logísticos verticalmente integrados, grandes prestadores de logística terceirizada e proprietários que desejam controle direto de instalações especializadas. As operações privadas podem suportar fluxos de trabalho dedicados, sistemas de inventário e requisitos de segurança que são mais difíceis de gerenciar em instalações compartilhadas. Os armazéns públicos continuam úteis para expedidores fragmentados, demanda sazonal e empresas que entram em uma região sem um compromisso de instalação de longo prazo. Essas instalações de uso compartilhado oferecem armazenamento flexível e precificação por palete. Suas estruturas de locação mais curtas podem atender a clientes que precisam de capacidade sem grandes obrigações fixas.
Outros formatos têm previsão de crescimento a um CAGR de 7,40% até 2032. Essa categoria inclui armazenamento a frio, centros de distribuição farmacêutica, locais de preparação para centros de dados e instalações que atendem a atividades de manufatura especializada. A demanda nesses usos está vinculada às especificações das instalações, não apenas ao volume geral de distribuição. A NewCold está construindo uma instalação de armazenamento a frio automatizada de 222 milhões de USD em Alberta, Canadá, mostrando a escala de capital direcionado a formatos especializados. O projeto reflete a necessidade de instalações dedicadas onde o controle de temperatura, a automação e a localização são parte integrante do modelo operacional.

Por Controle de Temperatura:
Armazéns Gerais Lideram Enquanto Instalações Refrigeradas Crescem Mais RapidamenteOs armazéns gerais representaram 72,00% da categoria de controle de temperatura em 2026. As operações de bens de consumo, varejo, manufatura e logística terceirizada geralmente utilizam armazenamento em temperatura ambiente. Essa ampla base de uso confere ao armazenamento geral um grande parque instalado. Os armazéns secos também têm requisitos de construção e operação mais baixos do que as instalações refrigeradas. O perfil de custo mais baixo amplia o grupo de incorporadores e ocupantes capazes de utilizar esse formato. A demanda por armazéns gerais permanece estreitamente ligada ao comércio eletrônico e aos fluxos de bens de consumo.
Os armazéns refrigerados têm previsão de crescimento a um CAGR de 6,60% até 2032. O comércio eletrônico de mercearia, o manuseio farmacêutico e o comércio de alimentos frescos exigem capacidade com temperaturas rigorosamente controladas. Os 25 maiores operadores de armazéns refrigerados expandiram a capacidade gerenciada em 629 milhões de pés cúbicos em 2025, mas a demanda continua a superar a nova oferta. As instalações farmacêuticas validadas podem exigir um prêmio porque os usuários precisam de instalações projetadas para conformidade. A Lineage comprometeu mais de 1 bilhão de USD em abril de 2025 para a expansão de armazenamento a frio com a Tyson Foods. A Americold também concordou em investir 127 milhões de USD em uma instalação de armazenamento a frio em Houston em março de 2025.
Por Classe:
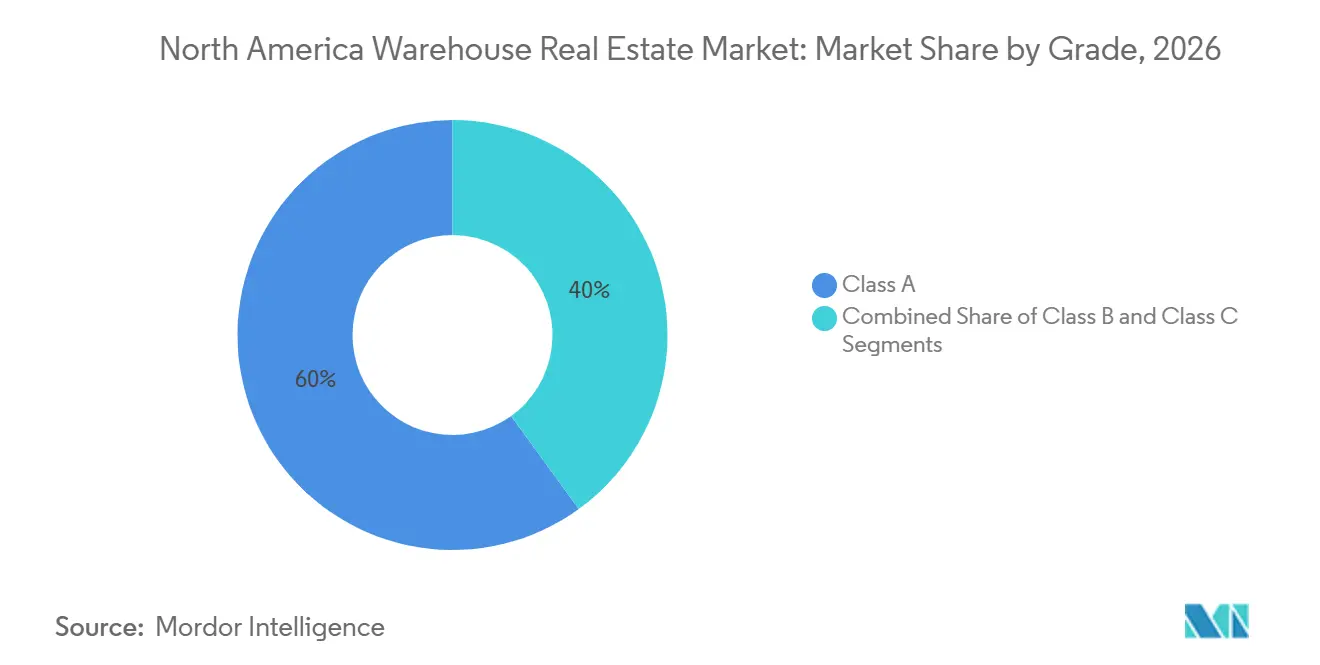
Instalações Classe A Lideram em Participação e CrescimentoOs armazéns Classe A detinham uma participação de 60,00% em 2026. Essas instalações são projetadas para distribuição moderna com pé-direito livre elevado, lajes de piso mais resistentes, energia confiável e circulação de caminhões mais eficiente. Suas especificações suportam robótica, prateleiras densas e requisitos variáveis dos inquilinos. Os ocupantes estão migrando de instalações mais antigas para edifícios que possam suportar essas necessidades operacionais. O resultado é uma diferença crescente entre o inventário moderno e as propriedades com capacidade física limitada. Os ativos Classe A também têm maior probabilidade de atender às expectativas dos inquilinos em termos de desempenho energético e ambiental.
A Classe A tem previsão de crescimento a um CAGR de 8,40% até 2032, tornando-a a categoria de classe de crescimento mais rápido. As propriedades Classe B apresentaram absorção líquida negativa desde 2023, à medida que os inquilinos migram para espaços mais novos. Os ativos Classe C estão sob maior pressão, onde alturas de teto abaixo de 24 pés limitam o uso de prateleiras modernas e robôs móveis autônomos. Mais de 90% das entregas industriais recentes foram construídas com especificações Classe A. O mercado de imóveis para armazéns na América do Norte, portanto, está adicionando grande parte de sua nova oferta no nível de qualidade mais elevado. Essa tendência aumenta a importância do reposicionamento ou da modernização de edifícios mais antigos bem localizados.
Por Tamanho do Armazém:
Grandes Instalações Lideram Enquanto Pequenas Instalações se Beneficiam das Limitações de OfertaOs armazéns de grande escala acima de 250.000 pés quadrados detinham 47,00% da categoria em 2026. Essas instalações ajudam os ocupantes a consolidar estoques em centros regionais próximos às redes de transporte. Sua escala pode reduzir os custos de manuseio e suportar a distribuição nacional ou multirregional. As propriedades de média escala atendem à distribuição regional e às operações logísticas compartilhadas. A demanda por locação de instalações entre 300.000 e 499.999 pés quadrados aumentou 23% em 2025. Os grandes edifícios permanecem valiosos quando são novos, eficientes e conectados às principais rotas de frete.
Os armazéns de pequena escala abaixo de 50.000 pés quadrados têm previsão de crescimento a um CAGR de 7,60% até 2032. Os incorporadores concentraram-se fortemente em grandes instalações durante o ciclo de expansão anterior, o que deixou uma escassez de propriedades menores. Os armazéns menores tinham uma taxa de vacância de 3,9% no final de 2025 e aluguéis médios pedidos de 13,51 USD por pé quadrado. Esses aluguéis eram 31% mais altos do que os aluguéis para espaços superiores a 100.000 pés quadrados. As pequenas instalações podem atender à entrega de última milha, a usuários industriais leves e a empresas que precisam de proximidade com os clientes. A propriedade institucional permanece limitada nessa parte do mercado de imóveis para armazéns na América do Norte, o que deixa espaço para estratégias de propriedade focadas.
Por Classificação de Inquilino:
Varejo Lidera Enquanto Farmacêuticos e Saúde se Expandem Mais RapidamenteVarejo e bens de consumo detinham uma participação de 28,00% em 2026. Esses inquilinos exigem centros de distribuição, locais de atendimento e instalações de última milha para suportar o varejo omnicanal. Sua demanda está vinculada à disponibilidade de estoque e à necessidade de reabastecimento mais rápido. Os inquilinos de manufatura também exigem capacidade de armazenamento para cadeias de suprimentos automotivas, eletrônicas e industriais avançadas. Os usuários de alimentos e bebidas adicionam demanda tanto para distribuição em temperatura ambiente quanto para instalações de temperatura controlada. Os prestadores de serviços logísticos continuam a ocupar um papel maior onde os clientes preferem capacidade de distribuição terceirizada.
Farmacêuticos e saúde têm previsão de crescimento a um CAGR de 7,30% até 2032. Esses usuários precisam de instalações em conformidade que possam proteger produtos sensíveis à temperatura e suportar processos de manuseio rastreáveis. A disponibilidade limitada de instalações validadas cria uma base de oferta especializada. A EVERSANA inaugurou um centro de distribuição certificado pelas Boas Práticas de Distribuição Atuais de 358.000 pés quadrados em Memphis em abril de 2025. A LifeScience Logistics inaugurou uma instalação de temperatura controlada de 625.000 pés quadrados em Memphis após investir 23,2 milhões de USD em junho de 2025. Essas adições mostram que os operadores de logística de saúde estão aumentando tanto sua capacidade quanto seu grau de especialização.
Análise Geográfica
Os Estados Unidos representaram 88,00% do total regional em 2026. O país possui mercados de capital profundos, redes logísticas estabelecidas e grande demanda de inquilinos de varejo, bens de consumo e farmacêuticos. A demanda logística dos Estados Unidos voltou a crescer em 2025, à medida que a atividade dos ocupantes melhorou após um 2024 moderado. Dallas-Fort Worth, Chicago, Atlanta, Houston e Nova Jersey continuam sendo importantes locais de locação de grandes blocos. Os mercados costeiros com oferta restrita retêm valor particular porque novos terrenos são difíceis de substituir.
O México tem previsão de crescimento a um CAGR de 7,60% até 2032. O país se beneficia do nearshoring, do comércio pelo Acordo Estados Unidos-México-Canadá e da necessidade de instalações que gerenciem os fluxos de manufatura transfronteiriça. O corredor Cuautitlán-Tultitlán-Tepotzotlán da Cidade do México representou 47,00% das locações industriais mexicanas no segundo trimestre de 2025 e tinha uma taxa de vacância de 0,8%. Tijuana registrou um aumento de 14% nos inícios de construção e um aumento de 10% na absorção no terceiro trimestre de 2025. A disponibilidade apertada pode apoiar o crescimento dos aluguéis para os proprietários existentes de Classe A nos corredores norte e central. O mercado de imóveis para armazéns na América do Norte está, consequentemente, tornando-se mais dependente da capacidade logística transfronteiriça.
O Canadá registrou 4,2 milhões de pés quadrados de absorção líquida industrial no primeiro trimestre de 2026. A vacância nacional estava próxima de 5,2% no quarto trimestre de 2025, antes de declinar no início de 2026. O aluguel líquido médio pedido nacional caiu 3,7% em relação ao ano anterior para CAD 14,91 por pé quadrado no primeiro trimestre de 2026, equivalente a 10,59 USD por pé quadrado. Toronto e Calgary apoiaram a recuperação, enquanto Montreal permaneceu mais fraca. Um pipeline de construção em desaceleração poderia permitir que lacunas de oferta surgissem em localizações de entrada. Isso apoiaria um crescimento moderado dos aluguéis Classe A à medida que as decisões dos ocupantes forem retomadas.
Cenário Competitivo
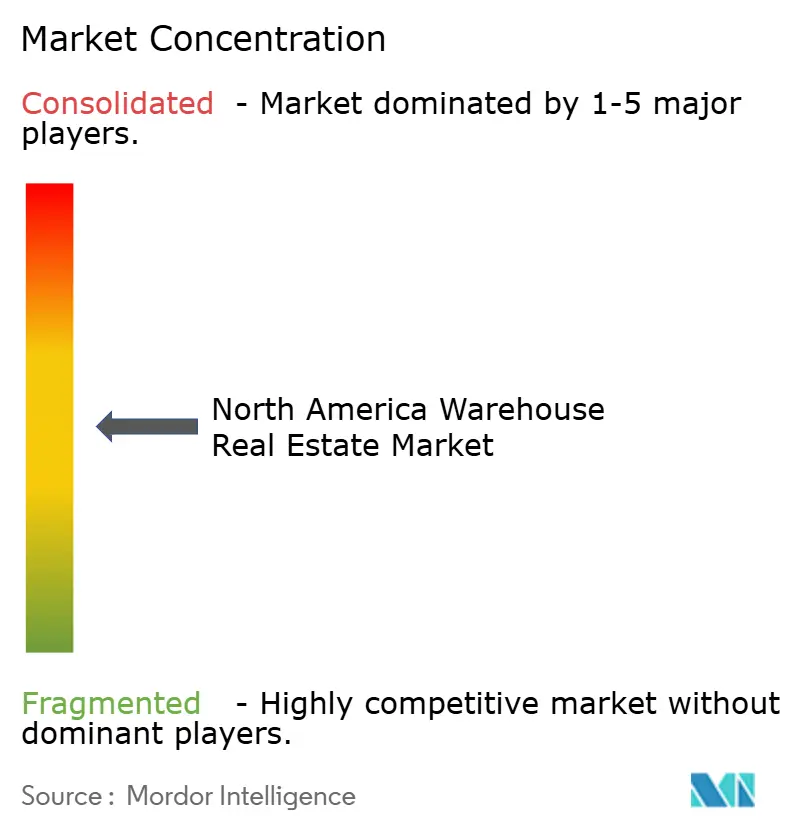
O mercado de imóveis para armazéns na América do Norte tem consolidação moderada entre grandes proprietários institucionais, fundos de investimento imobiliário e plataformas privadas. A Prologis continua sendo o principal fundo de investimento imobiliário industrial global por escala de portfólio. A Blackstone opera em imóveis logísticos por meio da Link Logistics. A Lineage e a Americold competem no segmento de temperatura controlada, onde a automação e o conhecimento operacional criam barreiras de entrada significativas. A combinação de grandes proprietários e muitos operadores locais ou especializados significa que nenhuma empresa controla o mercado. A concorrência difere por qualidade da propriedade, geografia e requisitos de controle de temperatura.
As empresas estão cada vez mais competindo com base nas capacidades das instalações, em vez de apenas no alcance geográfico. Pé-direito livre elevado, energia redundante, sistemas de aquecimento, ventilação e ar-condicionado e compatibilidade com robótica podem ajudar as instalações a atender a ocupantes exigentes. A Rexford Industrial estabilizou 798 milhões de USD de investimento em reposicionamento em 21 projetos em 2025 e reportou um rendimento médio ponderado estabilizado de 5,5%. A Prologis adquiriu o Davie Business Center, com 1,15 milhão de pés quadrados, no Condado de Broward, Flórida, por 352,2 milhões de USD em junho de 2026. A aquisição reflete a atenção contínua a propriedades de preenchimento estabelecidas mesmo sob custos de financiamento mais elevados.
As plataformas especializadas também estão expandindo redes por meio de aquisições direcionadas e novas construções. O compromisso da Lineage em abril de 2025 de mais de 1 bilhão de USD combinou uma aquisição de armazém de 247 milhões de USD com um acordo de desenvolvimento greenfield superior a 740 milhões de USD. A EQT Real Estate adquiriu um portfólio logístico de 32 edifícios e 5,2 milhões de pés quadrados no sul da Califórnia em setembro de 2026. As oportunidades permanecem em logística farmacêutica, instalações de preenchimento de pequeno formato e corredores Classe A mexicanos com oferta restrita. A posição competitiva de uma propriedade depende de suas especificações e escassez local tanto quanto do tamanho do portfólio de seu proprietário. Nenhum dado combinado de participação de mercado para as principais empresas é fornecido, portanto, o índice de concentração do mercado não pode ser calculado sob a metodologia exigida.
Líderes do Setor de Imóveis para Armazéns na América do Norte
-
Prologis, Inc.
-
Blackstone Real Estate
-
Link Logistics Real Estate
-
Rexford Industrial Realty, Inc.
-
First Industrial Realty Trust, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Imóveis para Armazéns na América do Norte Empresas cobertas neste relatório
- Prologis, Inc.
- Blackstone Real Estate
- Link Logistics Real Estate
- Rexford Industrial Realty, Inc.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Americold Realty Trust, Inc.
- CBRE Group, Inc.
- JLL
- Panattoni Development Company, Inc.
- Duke Realty
- Clayco, Inc.
- ARCO/Murray National Construction Company, Inc.
- Terreno Realty Corporation
- CenterPoint Properties
- Lineage Logistics
- Dermody Properties
- Bixby Land Company
- Al. Neyer
Desenvolvimentos industriais recentes em Mercado de Imóveis para Armazéns na América do Norte
- Setembro de 2026: A EQT Real Estate adquiriu um portfólio logístico industrial de 32 edifícios e 5,2 milhões de pés quadrados no sul da Califórnia da Rexford Industrial Realty. O portfólio está 96% locado para 36 inquilinos dos setores automotivo, logístico, de eletrônicos de consumo e aeroespacial. Mais de 50% da metragem quadrada está em locais de preenchimento na Bacia de Los Angeles, dentro de 25 milhas do complexo portuário de Los Angeles-Long Beach.
- Junho de 2026: A Prologis adquiriu o Davie Business Center, um campus de 7 edifícios e 1,15 milhão de pés quadrados no Condado de Broward, Flórida, por 352,2 milhões de USD. O campus, com 97% de ocupação, tem entre seus inquilinos a Boeing, a Western Union e a Comcast. Foi a maior transação industrial de ativo único do sul da Flórida no acumulado do ano.
- Abril de 2026: A Link Logistics, afiliada da Blackstone, adquiriu um portfólio industrial de 8 edifícios e 798.716 pés quadrados em Boynton Beach, Flórida, da Prologis por 195,9 milhões de USD. A transação seguiu uma aquisição separada de 163,1 milhões de USD de um campus de armazéns em Pompano Beach em março de 2026. As 2 transações totalizaram mais de 359 milhões de USD em 6 semanas.
Escopo do Relatório do Mercado de Imóveis para Armazéns na América do Norte
Visão geral da segmentação
| Público |
| Privado |
| Outros |
| Armazém Geral |
| Armazém Refrigerado |
| Classe A |
| Classe B |
| Classe C |
| Armazéns de Pequena Escala, Abaixo de 50.000 pés quadrados |
| Armazéns de Média Escala, 50.000 a 250.000 pés quadrados |
| Armazéns de Grande Escala, Acima de 250.000 pés quadrados |
| Manufatura |
| Varejo e Bens de Consumo |
| Alimentos e Bebidas |
| Farmacêuticos e Saúde |
| Logística |
| Outros Usuários Finais |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Público |
| Privado | |
| Outros | |
| Por Controle de Temperatura | Armazém Geral |
| Armazém Refrigerado | |
| Por Classe | Classe A |
| Classe B | |
| Classe C | |
| Por Tamanho do Armazém | Armazéns de Pequena Escala, Abaixo de 50.000 pés quadrados |
| Armazéns de Média Escala, 50.000 a 250.000 pés quadrados | |
| Armazéns de Grande Escala, Acima de 250.000 pés quadrados | |
| Por Classificação de Inquilino | Manufatura |
| Varejo e Bens de Consumo | |
| Alimentos e Bebidas | |
| Farmacêuticos e Saúde | |
| Logística | |
| Outros Usuários Finais | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o valor projetado dos imóveis para armazéns na América do Norte até 2032?
O setor está projetado para crescer de 135,81 bilhões de USD em 2027 para 175,82 bilhões de USD até 2032, expandindo-se a um CAGR de 5,30%.
Qual tipo de armazém detém a maior participação na América do Norte?
Os armazéns privados lideram por tipo com uma participação de 38,00% em 2026.
Por que os armazéns refrigerados estão crescendo mais rapidamente do que os armazéns gerais?
As instalações refrigeradas têm previsão de crescimento a um CAGR de 6,60% porque os usuários de alimentos, mercearia e farmacêuticos precisam de capacidade de temperatura controlada.
Qual classe de armazém está se expandindo mais rapidamente?
Os armazéns Classe A têm previsão de crescimento a um CAGR de 8,40% até 2032, apoiados pela demanda por espaços prontos para automação.
Qual geografia deve crescer mais rapidamente?
O México tem previsão de crescimento a um CAGR de 7,60% até 2032, apoiado pelo nearshoring e pelas cadeias de suprimentos transfronteiriças.
Qual grupo de inquilinos tem o crescimento projetado mais forte?
Farmacêuticos e saúde têm previsão de crescimento a um CAGR de 7,30% até 2032, à medida que a demanda por instalações de distribuição em conformidade aumenta.