
Tamaño y Participación del Mercado de Bienes Raíces de Almacenes en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 128.97 Mil millones de dólares |
| Tamaño del Mercado (2027) | 135.81 Mil millones de dólares |
| Tamaño del Mercado (2032) | 175.82 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.30 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bienes Raíces de Almacenes en América del Norte por Mordor Intelligence
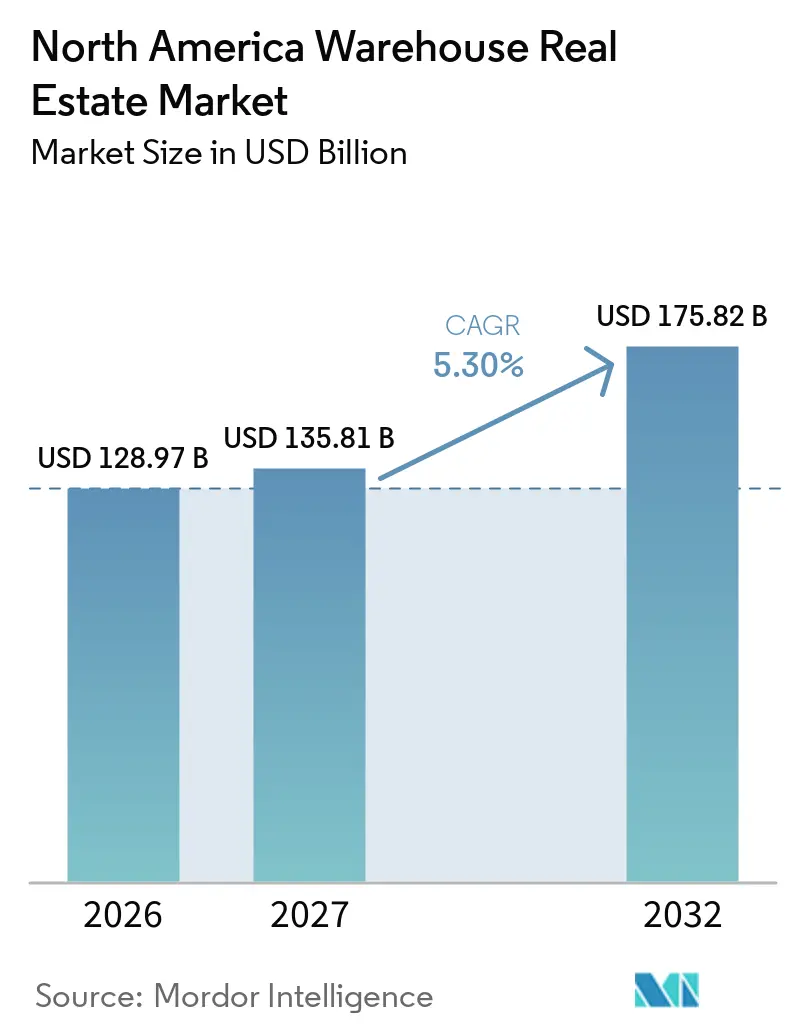
Se proyecta que el tamaño del Mercado de Bienes Raíces de Almacenes en América del Norte se expanda desde 128,97 mil millones de USD en 2026 y 135,81 mil millones de USD en 2027 hasta 175,82 mil millones de USD para 2032, registrando una CAGR del 5,30% entre 2027 y 2032.
La demanda se está volviendo más selectiva porque los ocupantes están concentrando su actividad en instalaciones más nuevas que pueden soportar la automatización, sistemas de energía más robustos y necesidades de distribución más complejas. La logística farmacéutica, la capacidad de cadena de frío y las cadenas de suministro que sirven a los centros de datos están generando demanda más allá de la distribución minorista convencional. Los inicios de construcción más bajos pueden reducir gradualmente la presión de oferta creada durante el ciclo de construcción anterior. Las tasas de capitalización más altas y la vacancia desigual aún limitan el desarrollo especulativo en algunos mercados del Sun Belt y secundarios. El mercado de bienes raíces de almacenes en América del Norte ofrece, por tanto, sus mejores oportunidades en instalaciones especializadas, bien ubicadas y modernas.
Conclusiones Clave del Informe
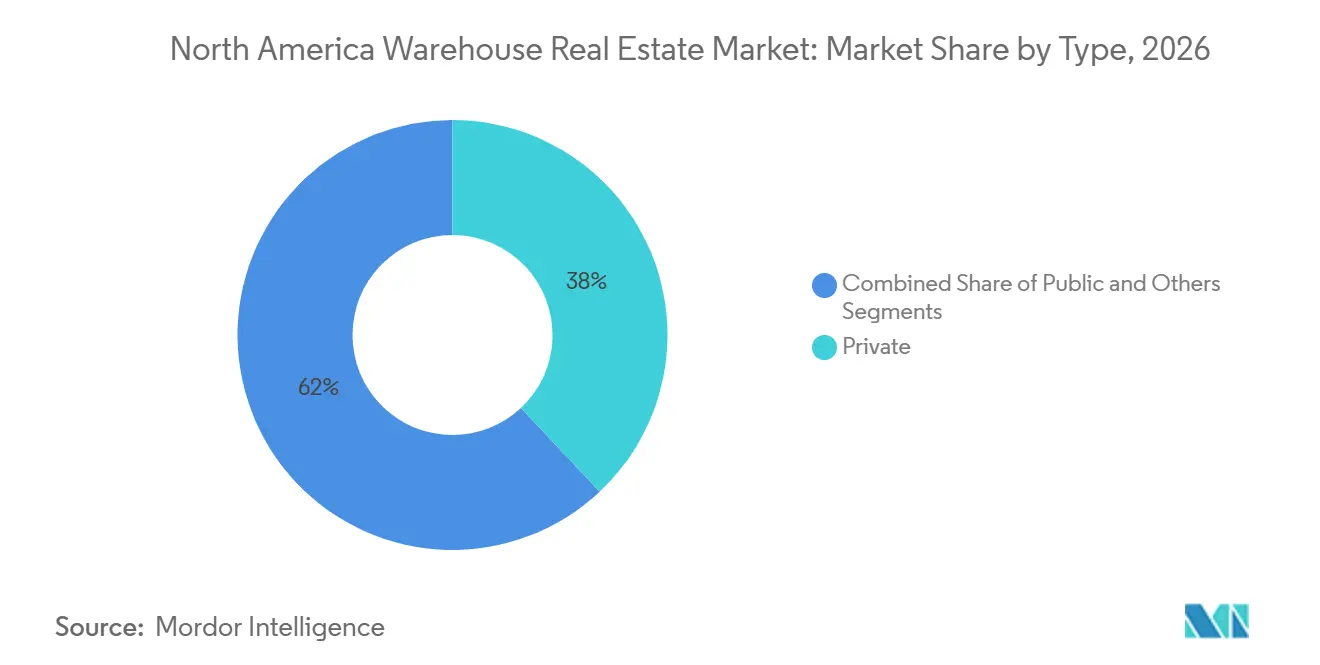
- Por tipo, los almacenes privados representaron el 38,00% de la participación del mercado de bienes raíces de almacenes en América del Norte en 2026, mientras que se prevé que otros formatos de almacén crezcan a una CAGR del 7,40% hasta 2032.
- Por control de temperatura, los almacenes generales representaron el 72,00% del tamaño del mercado de bienes raíces de almacenes en América del Norte en 2026, mientras que se prevé que los almacenes refrigerados crezcan a una CAGR del 6,60% hasta 2032.
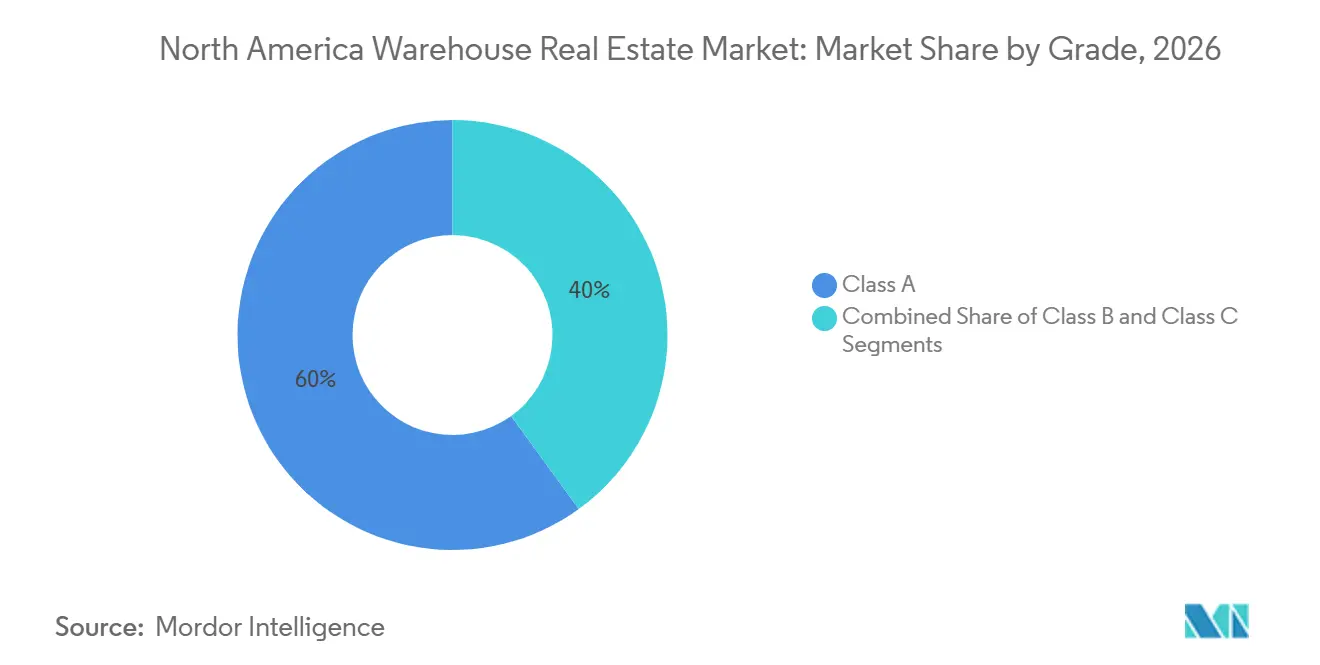
- Por grado, los almacenes Clase A representaron una participación del 60,00% en 2026 y se prevé que crezcan a una CAGR del 8,40% hasta 2032.
- Por tamaño de almacén, los almacenes de gran escala representaron el 47,00% del tamaño del mercado de bienes raíces de almacenes en América del Norte en 2026, mientras que se prevé que los almacenes de pequeña escala crezcan a una CAGR del 7,60% hasta 2032.
- Por clasificación de inquilino, el comercio minorista y los bienes de consumo representaron una participación del 28,00% en 2026, mientras que se prevé que los productos farmacéuticos y la atención médica crezcan a una CAGR del 7,30% hasta 2032.
- Por geografía, Estados Unidos representó el 88,00% del tamaño del mercado de bienes raíces de almacenes en América del Norte en 2026, mientras que se prevé que México crezca a una CAGR del 7,60% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Comercio Electrónico, Comercio Minorista Omnicanal y Cumplimiento en el Mismo Día | +1.5% | Mercados de acceso de EE. UU. y núcleos urbanos | Mediano plazo (2-4 años) |
| Nearshoring y Reubicación de Manufactura en México | +0.9% | Corredores norte y central de México y mercados fronterizos de EE. UU. | Corto plazo (≤ 2 años) |
| Cadenas de Suministro de Centros de Datos, Semiconductores y Manufactura Avanzada | +0.7% | Texas, Chicago, el Sureste y el Norte de Fort Worth | Mediano plazo (2-4 años) |
| Expansión de la Distribución de Cadena de Frío y Farmacéutica | +0.6% | Estados Unidos, Memphis, el Noreste y el Noroeste del Pacífico | Largo plazo (≥ 4 años) |
| Migración de Inquilinos hacia Espacios Clase A y Listos para Automatización | +0.6% | Estados Unidos, Toronto y Calgary | Corto plazo (≤ 2 años) |
| Demanda de Entrega Urbana en Zonas Consolidadas y de Última Milla | +0.5% | Áreas metropolitanas densas de EE. UU. y el Área Metropolitana de Toronto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Comercio Electrónico, Comercio Minorista Omnicanal y Cumplimiento en el Mismo Día
El comercio electrónico continúa moldeando la demanda de arrendamiento porque el cumplimiento de pedidos doméstico se ha vuelto más importante para los minoristas transfronterizos tras los cambios en el tratamiento de importaciones de minimis. Prologis espera que la penetración del comercio electrónico en EE. UU. alcance el 30% para 2030, en comparación con el 25% en 2026, y estima que cada ganancia de 1 punto porcentual puede requerir entre 50 millones y 70 millones de pies cuadrados de espacio logístico adicional[1]. Esta necesidad respalda las ubicaciones de cumplimiento regional, así como las instalaciones cercanas a los principales centros de consumo. El mercado de bienes raíces de almacenes en América del Norte también se beneficia cuando los minoristas colocan inventario en varias ubicaciones para reducir los tiempos de entrega y gestionar las devoluciones. Los grandes inquilinos están favoreciendo los edificios más nuevos con las alturas libres, la capacidad de carga y los sistemas necesarios para el cumplimiento de pedidos de alto volumen. Este patrón respalda tanto los grandes centros regionales como las instalaciones urbanas más pequeñas, en lugar de un único formato de almacén.
Nearshoring y Reubicación de Manufactura en México
Los fabricantes están añadiendo capacidad en América del Norte para acortar las cadenas de suministro y cumplir con los requisitos del comercio regional. Los corredores norte y central de México son fundamentales para este cambio porque conectan los sitios de producción con los centros de población de EE. UU. y la infraestructura fronteriza. El mercado de bienes raíces de almacenes en América del Norte se beneficia cuando los proveedores necesitan almacenamiento cercano para componentes, productos terminados y consolidación de flete transfronterizo. La demanda es particularmente relevante en Monterrey, Tijuana y el área de la Ciudad de México, donde los corredores industriales sirven a inquilinos de los sectores automotriz, electrónico, de bienes de consumo y logístico. El efecto no se limita a las fábricas, ya que los proveedores de transporte y las empresas de logística de terceros también necesitan instalaciones alrededor de los clústeres de manufactura. Las condiciones ajustadas en el espacio Clase A mexicano pueden hacer que las propiedades modernas existentes sean más valiosas, al tiempo que aumentan la demanda de desarrollo a medida.
Cadenas de Suministro de Centros de Datos, Semiconductores y Manufactura Avanzada
La construcción de centros de datos y semiconductores requiere apoyo logístico antes de que el equipo llegue a un sitio terminado. Los almacenes se utilizan para almacenar temporalmente servidores, unidades de distribución de energía, equipos de refrigeración y materiales de construcción en condiciones seguras. Prologis informa que el arrendamiento logístico relacionado con la manufactura representó el 14% de los nuevos contratos de arrendamiento en EE. UU.[2] en los últimos 3 años, en comparación con menos del 10% antes de la pandemia. Texas, Chicago y el Sureste son importantes porque combinan terreno industrial, acceso al transporte e inversión manufacturera activa. El mercado de bienes raíces de almacenes en América del Norte se beneficia de esta demanda, ya que los edificios logísticos están cerca de los centros de datos y los clústeres de fabricación. Las instalaciones con energía confiable, seguridad y diseños de carga flexibles son más adecuadas para este trabajo que el espacio de almacenamiento estándar.
Expansión de la Distribución de Cadena de Frío y Farmacéutica
La logística de cadena de frío necesita edificios especializados que puedan mantener temperaturas controladas y proteger los bienes sensibles. La Alianza Global de Cadena de Frío informó que los 25 operadores más grandes de almacenes refrigerados en América del Norte gestionaron 5.000 millones de pies cúbicos de capacidad en 2025, un aumento de 629 millones de pies cúbicos respecto al año anterior[3]. El crecimiento de la capacidad no elimina completamente la presión de la demanda porque las cadenas de suministro de alimentos y atención médica requieren instalaciones en ubicaciones específicas. La distribución farmacéutica crea una necesidad adicional de instalaciones validadas que puedan soportar el manejo controlado y la documentación. Esta especialización respalda el mercado de bienes raíces de almacenes en América del Norte porque los costos y los requisitos operativos son más altos que los del almacenamiento en seco. Los planes de expansión de Lineage para 2025 muestran que los grandes operadores están utilizando adquisiciones y proyectos de construcción específica para añadir esta capacidad.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tasas de Capitalización Elevadas y Costos de Financiamiento para el Desarrollo | -0.9% | Estados Unidos, con mayor exposición en mercados secundarios | Corto plazo (≤ 2 años) |
| Desequilibrios de Oferta en el Sun Belt y Mercados Secundarios | -0.6% | Austin, Phoenix, Indianápolis, Greenville-Spartanburg y San Antonio | Corto plazo (≤ 2 años) |
| Retrasos en la Interconexión de Energía para Centros de Datos y Automatización | -0.4% | Estados del Sun Belt, México y núcleos urbanos densos de EE. UU. | Largo plazo (≥ 4 años) |
| Restricciones de Patios de Camiones, Zonificación y Oposición Comunitaria | -0.4% | Noreste, California, Atlántico Medio y comunidades periurbanas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tasas de Capitalización Elevadas y Costos de Financiamiento para el Desarrollo
Las tasas de capitalización más altas reducen el valor que los inversores están dispuestos a pagar por un flujo de ingresos determinado. También dificultan que los desarrolladores logren rendimientos que justifiquen nuevos proyectos especulativos. La Reserva Federal informó estándares más estrictos para bienes raíces comerciales y préstamos de construcción en su encuesta de préstamos del segundo trimestre de 2025. Este entorno puede extender el período de ocupación de los edificios recientemente entregados y limitar las opciones de financiamiento para los desarrolladores más pequeños. El mercado de bienes raíces de almacenes en América del Norte sigue activo, pero el capital es más selectivo y otorga mayor importancia a la calidad del inquilino, la duración del arrendamiento y las especificaciones del edificio. Los inicios especulativos más bajos pueden respaldar posteriormente una mejor disciplina de oferta, aunque ese ajuste lleva tiempo.
Desequilibrios de Oferta en el Sun Belt y Mercados Secundarios
Varios mercados del Sun Belt y secundarios recibieron una oferta sustancial de almacenes de gran formato durante el ciclo de expansión anterior. Donde los nuevos edificios se entregaron más rápido que la demanda de los inquilinos, los propietarios han enfrentado períodos de comercialización más largos y mayor competencia por los inquilinos. Este efecto es más visible en las instalaciones de distribución de mayor tamaño, en lugar de en todas las categorías de tamaño. El mercado de bienes raíces de almacenes en América del Norte tiene, por tanto, condiciones diferentes dentro de la misma ciudad, ya que los edificios de relleno más pequeños pueden mantenerse ajustados mientras que las instalaciones grandes están disponibles. Los propietarios en los mercados afectados pueden necesitar ofrecer condiciones más flexibles o esperar más tiempo para alcanzar una ocupación estabilizada. Se espera que la restricción sea temporal donde los inicios de construcción continúen disminuyendo y la demanda local permanezca diversificada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
Los Almacenes Privados Tienen la Mayor Participación Mientras los Formatos Especializados se ExpandenLos almacenes privados representaron una participación del 38,00% en 2026. Su posición refleja la demanda de operadores logísticos verticalmente integrados, grandes proveedores de logística de terceros y propietarios que desean el control directo de instalaciones especializadas. Las operaciones privadas pueden soportar flujos de trabajo dedicados, sistemas de inventario y requisitos de seguridad que son más difíciles de gestionar en instalaciones compartidas. Los almacenes públicos siguen siendo útiles para los expedidores fragmentados, la demanda estacional y las empresas que ingresan a una región sin un compromiso de instalación a largo plazo. Estas instalaciones de uso compartido proporcionan almacenamiento flexible y precios por palet. Sus estructuras de arrendamiento más cortas pueden adaptarse a los clientes que necesitan capacidad sin grandes obligaciones fijas.
Se prevé que otros formatos crezcan a una CAGR del 7,40% hasta 2032. Esta categoría incluye almacenamiento en frío, centros de distribución farmacéutica, sitios de preparación para centros de datos e instalaciones que sirven a actividades de manufactura especializada. La demanda en estos usos está vinculada a las especificaciones de las instalaciones, no solo al volumen de distribución general. NewCold está construyendo una instalación de almacenamiento en frío automatizada de 222 millones de USD en Alberta, Canadá, lo que muestra la escala del capital dirigido hacia los formatos especializados. El proyecto refleja la necesidad de instalaciones dedicadas donde el control de temperatura, la automatización y la ubicación son parte integral del modelo operativo.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Control de Temperatura:
Los Almacenes Generales Lideran Mientras las Instalaciones Refrigeradas Crecen Más RápidoLos almacenes generales representaron el 72,00% de la categoría de control de temperatura en 2026. Los bienes de consumo, el comercio minorista, la manufactura y las operaciones de logística de terceros generalmente utilizan almacenamiento a temperatura ambiente. Esta amplia base de uso otorga al almacenamiento general una gran huella instalada. Los almacenes secos también tienen menores requisitos de construcción y operación que las instalaciones refrigeradas. El perfil de menor costo amplía el grupo de desarrolladores y ocupantes capaces de utilizar este formato. La demanda de almacenes generales sigue estrechamente vinculada a los flujos del comercio electrónico y los bienes de consumo.
Se prevé que los almacenes refrigerados crezcan a una CAGR del 6,60% hasta 2032. El comercio electrónico de comestibles, el manejo farmacéutico y el comercio de alimentos frescos requieren capacidad con temperaturas estrictamente controladas. Los 25 principales operadores de almacenes refrigerados ampliaron la capacidad gestionada en 629 millones de pies cúbicos en 2025, pero la demanda continúa superando la nueva oferta. Las instalaciones farmacéuticas validadas pueden exigir una prima porque los usuarios necesitan instalaciones diseñadas para el cumplimiento normativo. Lineage se comprometió a más de 1.000 millones de USD en abril de 2025 para la expansión del almacenamiento en frío con Tyson Foods. Americold también acordó invertir 127 millones de USD en una instalación de almacenamiento en frío en Houston en marzo de 2025.
Por Grado:
Las Instalaciones Clase A Lideran en Participación y CrecimientoLos almacenes Clase A representaron una participación del 60,00% en 2026. Estas instalaciones están diseñadas para la distribución moderna con grandes alturas libres, losas de piso más resistentes, energía confiable y una circulación de camiones más eficiente. Sus especificaciones soportan la robótica, el estanterías densas y los cambiantes requisitos de los inquilinos. Los ocupantes están migrando desde instalaciones más antiguas hacia edificios que pueden soportar estas necesidades operativas. El resultado es una diferencia cada vez mayor entre el inventario moderno y las propiedades con capacidad física limitada. Los activos Clase A también tienen más probabilidades de cumplir con las expectativas de los inquilinos en materia de rendimiento energético y ambiental.
Se prevé que la Clase A crezca a una CAGR del 8,40% hasta 2032, convirtiéndola en la categoría de grado de más rápido crecimiento. Las propiedades Clase B han experimentado una absorción neta negativa desde 2023 a medida que los inquilinos se trasladan a espacios más nuevos. Los activos Clase C están bajo la mayor presión, donde las alturas de techo por debajo de los 24 pies limitan el uso de estanterías modernas y robots móviles autónomos. Más del 90% de las entregas industriales recientes se construyeron según las especificaciones Clase A. El mercado de bienes raíces de almacenes en América del Norte está, por tanto, añadiendo gran parte de su nueva oferta al nivel de mayor calidad. Esta tendencia aumenta la importancia de reposicionar o actualizar los edificios más antiguos bien ubicados.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tamaño de Almacén:
Las Instalaciones Grandes Lideran Mientras las Pequeñas se Benefician de las Limitaciones de OfertaLos almacenes de gran escala de más de 250.000 pies cuadrados representaron el 47,00% de la categoría en 2026. Estas instalaciones ayudan a los ocupantes a consolidar el inventario en centros regionales cercanos a las redes de transporte. Su escala puede reducir los costos de manejo y soportar la distribución nacional o multirregional. Las propiedades de mediana escala sirven a la distribución regional y a las operaciones logísticas compartidas. La demanda de arrendamiento de instalaciones entre 300.000 y 499.999 pies cuadrados aumentó un 23% en 2025. Los edificios grandes siguen siendo valiosos cuando son nuevos, eficientes y están conectados a las principales rutas de flete.
Se prevé que los almacenes de pequeña escala de menos de 50.000 pies cuadrados crezcan a una CAGR del 7,60% hasta 2032. Los desarrolladores se centraron principalmente en instalaciones grandes durante el ciclo de expansión anterior, lo que dejó una escasez de propiedades más pequeñas. Los almacenes más pequeños tuvieron una tasa de vacancia del 3,9% a finales de 2025 y rentas promedio solicitadas de 13,51 USD por pie cuadrado. Estas rentas fueron un 31% más altas que las rentas de espacios que superan los 100.000 pies cuadrados. Las instalaciones pequeñas pueden servir a la entrega de última milla, a los usuarios industriales ligeros y a las empresas que necesitan proximidad a los clientes. La propiedad institucional sigue siendo limitada en esta parte del mercado de bienes raíces de almacenes en América del Norte, lo que deja espacio para estrategias de propiedad enfocadas.
Por Clasificación de Inquilino:
El Comercio Minorista Lidera Mientras los Productos Farmacéuticos y la Atención Médica se Expanden Más RápidoEl comercio minorista y los bienes de consumo representaron una participación del 28,00% en 2026. Estos inquilinos requieren centros de distribución, sitios de cumplimiento e instalaciones de última milla para soportar el comercio minorista omnicanal. Su demanda está vinculada a la disponibilidad de inventario y a la necesidad de una reposición más rápida. Los inquilinos de manufactura también requieren capacidad de almacenamiento para las cadenas de suministro automotriz, electrónica e industrial avanzada. Los usuarios de alimentos y bebidas añaden demanda tanto para la distribución a temperatura ambiente como para las instalaciones de temperatura controlada. Los proveedores de servicios logísticos continúan ocupando un papel más importante donde los clientes prefieren la capacidad de distribución externalizada.
Se prevé que los productos farmacéuticos y la atención médica crezcan a una CAGR del 7,30% hasta 2032. Estos usuarios necesitan instalaciones conformes que puedan proteger los productos sensibles a la temperatura y soportar procesos de manejo trazables. La disponibilidad limitada de instalaciones validadas crea una base de oferta especializada. EVERSANA abrió un centro de distribución certificado de Buenas Prácticas de Distribución actuales de 358.000 pies cuadrados en Memphis en abril de 2025. LifeScience Logistics abrió una instalación de temperatura controlada de 625.000 pies cuadrados en Memphis tras invertir 23,2 millones de USD en junio de 2025. Estas incorporaciones muestran que los operadores de logística sanitaria están aumentando tanto su capacidad como su grado de especialización.
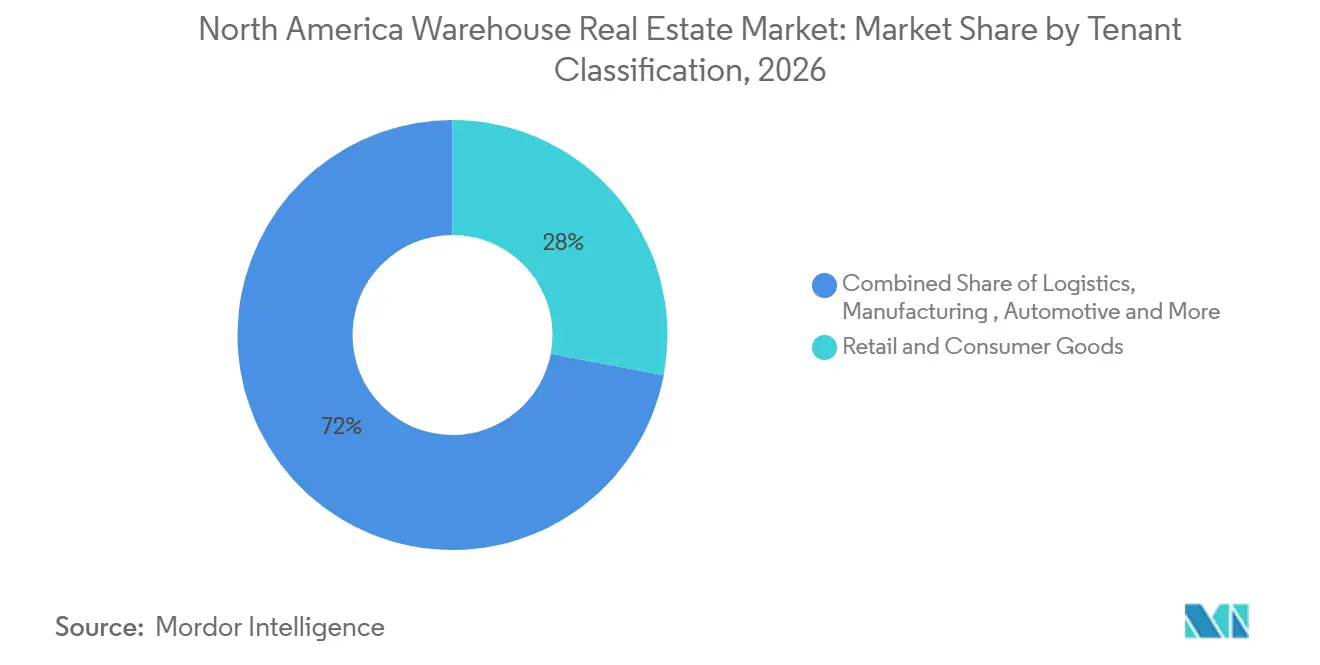
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Análisis Geográfico
Estados Unidos representó el 88,00% del total regional en 2026. Cuenta con mercados de capital profundos, redes logísticas establecidas y una gran demanda de inquilinos de los sectores minorista, de bienes de consumo y farmacéutico. La demanda logística de Estados Unidos repuntó en 2025 a medida que la actividad de los ocupantes mejoró tras un 2024 moderado. Dallas-Fort Worth, Chicago, Atlanta, Houston y Nueva Jersey siguen siendo importantes ubicaciones de arrendamiento de grandes bloques. Los mercados costeros con oferta limitada retienen un valor particular porque los nuevos sitios son difíciles de reemplazar.
Se prevé que México crezca a una CAGR del 7,60% hasta 2032. El país se beneficia del nearshoring, el comercio bajo el Tratado entre México, Estados Unidos y Canadá, y la necesidad de instalaciones que gestionen los flujos de manufactura transfronteriza. El corredor Cuautitlán-Tultitlán-Tepotzotlán de la Ciudad de México representó el 47,00% del arrendamiento industrial mexicano en el segundo trimestre de 2025 y tuvo una tasa de vacancia del 0,8%. Tijuana registró un aumento del 14% en los inicios de construcción y un incremento del 10% en la absorción en el tercer trimestre de 2025. La escasa disponibilidad puede respaldar el crecimiento de las rentas para los propietarios existentes de Clase A en los corredores norte y central. El mercado de bienes raíces de almacenes en América del Norte se está volviendo, en consecuencia, más dependiente de la capacidad logística transfronteriza.
Canadá registró 4,2 millones de pies cuadrados de absorción neta industrial en el primer trimestre de 2026. La vacancia nacional estuvo cerca del 5,2% en el cuarto trimestre de 2025 antes de disminuir a principios de 2026. La renta neta promedio solicitada a nivel nacional cayó un 3,7% interanual hasta CAD 14,91 por pie cuadrado en el primer trimestre de 2026, equivalente a 10,59 USD por pie cuadrado. Toronto y Calgary respaldaron la recuperación, mientras que Montreal se mantuvo más débil. Una cartera de construcción en disminución podría permitir que surjan brechas de oferta en las ubicaciones de acceso. Esto respaldaría un crecimiento moderado de las rentas Clase A a medida que se retomen las decisiones de los ocupantes.
Panorama Competitivo
El mercado de bienes raíces de almacenes en América del Norte tiene una consolidación moderada entre los grandes propietarios institucionales, los fondos de inversión inmobiliaria y las plataformas privadas. Prologis sigue siendo el principal fondo de inversión inmobiliaria industrial global por escala de cartera. Blackstone opera en bienes raíces logísticos a través de Link Logistics. Lineage y Americold compiten en el segmento de temperatura controlada, donde la automatización y el conocimiento operativo crean barreras de entrada significativas. La combinación de grandes propietarios y muchos operadores locales o especializados significa que ninguna empresa controla el mercado. La competencia difiere según la calidad de la propiedad, la geografía y los requisitos de control de temperatura.
Las empresas compiten cada vez más en las capacidades de las instalaciones en lugar de solo en el alcance geográfico. Las grandes alturas libres, los sistemas redundantes de energía, calefacción, ventilación y aire acondicionado, y la compatibilidad con la robótica pueden ayudar a las instalaciones a servir a los ocupantes más exigentes. Rexford Industrial estabilizó 798 millones de USD de inversión en reposicionamiento en 21 proyectos en 2025 y reportó un rendimiento promedio ponderado estabilizado del 5,5%. Prologis adquirió el Davie Business Center de 1,15 millones de pies cuadrados en el condado de Broward, Florida, por 352,2 millones de USD en junio de 2026. La adquisición refleja la atención continua a las propiedades de relleno establecidas incluso bajo costos de financiamiento más altos.
Las plataformas especializadas también están ampliando sus redes mediante adquisiciones específicas y nueva construcción. El compromiso de Lineage en abril de 2025 de más de 1.000 millones de USD combinó una adquisición de almacén de 247 millones de USD con un acuerdo de desarrollo en terreno baldío que supera los 740 millones de USD. EQT Real Estate adquirió una cartera logística del sur de California de 32 edificios y 5,2 millones de pies cuadrados en septiembre de 2026. Las oportunidades permanecen en la logística farmacéutica, las instalaciones de relleno de pequeño formato y los corredores ajustados de Clase A en México. La posición competitiva de una propiedad depende de sus especificaciones y de la escasez local tanto como del tamaño de la cartera de su propietario. No se proporcionan datos combinados de participación de mercado para las empresas líderes, por lo que la puntuación de concentración del mercado no puede calcularse bajo la metodología requerida.
Líderes de la Industria de Bienes Raíces de Almacenes en América del Norte
-
Prologis, Inc.
-
Blackstone Real Estate
-
Link Logistics Real Estate
-
Rexford Industrial Realty, Inc.
-
First Industrial Realty Trust, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bienes Raíces de Almacenes en América del Norte Empresas cubiertas en este informe
- Prologis, Inc.
- Blackstone Real Estate
- Link Logistics Real Estate
- Rexford Industrial Realty, Inc.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Americold Realty Trust, Inc.
- CBRE Group, Inc.
- JLL
- Panattoni Development Company, Inc.
- Duke Realty
- Clayco, Inc.
- ARCO/Murray National Construction Company, Inc.
- Terreno Realty Corporation
- CenterPoint Properties
- Lineage Logistics
- Dermody Properties
- Bixby Land Company
- Al. Neyer
Desarrollos recientes de la industria en Mercado de Bienes Raíces de Almacenes en América del Norte
- Septiembre de 2026: EQT Real Estate adquirió una cartera logística industrial de 32 edificios y 5,2 millones de pies cuadrados en el sur de California de Rexford Industrial Realty. La cartera está arrendada en un 96% a 36 inquilinos de los sectores automotriz, logístico, de electrónica de consumo y aeroespacial. Más del 50% de la superficie se encuentra en ubicaciones de relleno en la Cuenca de Los Ángeles, dentro de un radio de 25 millas del complejo portuario de Los Ángeles-Long Beach.
- Junio de 2026: Prologis adquirió el Davie Business Center, un campus de 7 edificios y 1,15 millones de pies cuadrados en el condado de Broward, Florida, por 352,2 millones de USD. El campus, arrendado en un 97%, cuenta entre sus inquilinos con Boeing, Western Union y Comcast. Fue la mayor transacción industrial de activo único del sur de Florida hasta la fecha en ese año.
- Abril de 2026: Link Logistics, una filial de Blackstone, adquirió una cartera industrial de 8 edificios y 798.716 pies cuadrados en Boynton Beach, Florida, de Prologis por 195,9 millones de USD. La transacción siguió a una adquisición separada de 163,1 millones de USD de un campus de almacenes en Pompano Beach en marzo de 2026. Las 2 transacciones totalizaron más de 359 millones de USD en un período de 6 semanas.
Alcance del Informe del Mercado de Bienes Raíces de Almacenes en América del Norte
Resumen de la segmentación
| Público |
| Privado |
| Otros |
| Almacén General |
| Almacén Refrigerado |
| Clase A |
| Clase B |
| Clase C |
| Almacenes de Pequeña Escala, Menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados |
| Almacenes de Gran Escala, Más de 250.000 pies cuadrados |
| Manufactura |
| Comercio Minorista y Bienes de Consumo |
| Alimentos y Bebidas |
| Productos Farmacéuticos y Atención Médica |
| Logística |
| Otros Usuarios Finales |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo | Público |
| Privado | |
| Otros | |
| Por Control de Temperatura | Almacén General |
| Almacén Refrigerado | |
| Por Grado | Clase A |
| Clase B | |
| Clase C | |
| Por Tamaño de Almacén | Almacenes de Pequeña Escala, Menos de 50.000 pies cuadrados |
| Almacenes de Mediana Escala, 50.000-250.000 pies cuadrados | |
| Almacenes de Gran Escala, Más de 250.000 pies cuadrados | |
| Por Clasificación de Inquilino | Manufactura |
| Comercio Minorista y Bienes de Consumo | |
| Alimentos y Bebidas | |
| Productos Farmacéuticos y Atención Médica | |
| Logística | |
| Otros Usuarios Finales | |
| Por País | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado de los bienes raíces de almacenes en América del Norte para 2032?
Se proyecta que el sector crezca desde 135,81 mil millones de USD en 2027 hasta 175,82 mil millones de USD para 2032, expandiéndose a una CAGR del 5,30%.
¿Qué tipo de almacén tiene la mayor participación en América del Norte?
Los almacenes privados lideran por tipo con una participación del 38,00% en 2026.
¿Por qué los almacenes refrigerados crecen más rápido que los almacenes generales?
Se prevé que las instalaciones refrigeradas crezcan a una CAGR del 6,60% porque los usuarios de alimentos, comestibles y productos farmacéuticos necesitan capacidad de temperatura controlada.
¿Qué grado de almacén se está expandiendo más rápido?
Se prevé que los almacenes Clase A crezcan a una CAGR del 8,40% hasta 2032, respaldados por la demanda de espacios listos para la automatización.
¿Qué geografía se espera que crezca más rápido?
Se prevé que México crezca a una CAGR del 7,60% hasta 2032, respaldado por el nearshoring y las cadenas de suministro transfronterizas.
¿Qué grupo de inquilinos tiene el crecimiento proyectado más sólido?
Se prevé que los productos farmacéuticos y la atención médica crezcan a una CAGR del 7,30% hasta 2032 a medida que aumenta la demanda de instalaciones de distribución conformes.