
Marktgröße und Marktanteil für Lagerimmobilien in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 128.97 Milliarden US-Dollar |
| Marktgröße (2027) | 135.81 Milliarden US-Dollar |
| Marktgröße (2032) | 175.82 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.30 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Lagerimmobilien in Nordamerika von Mordor Intelligence
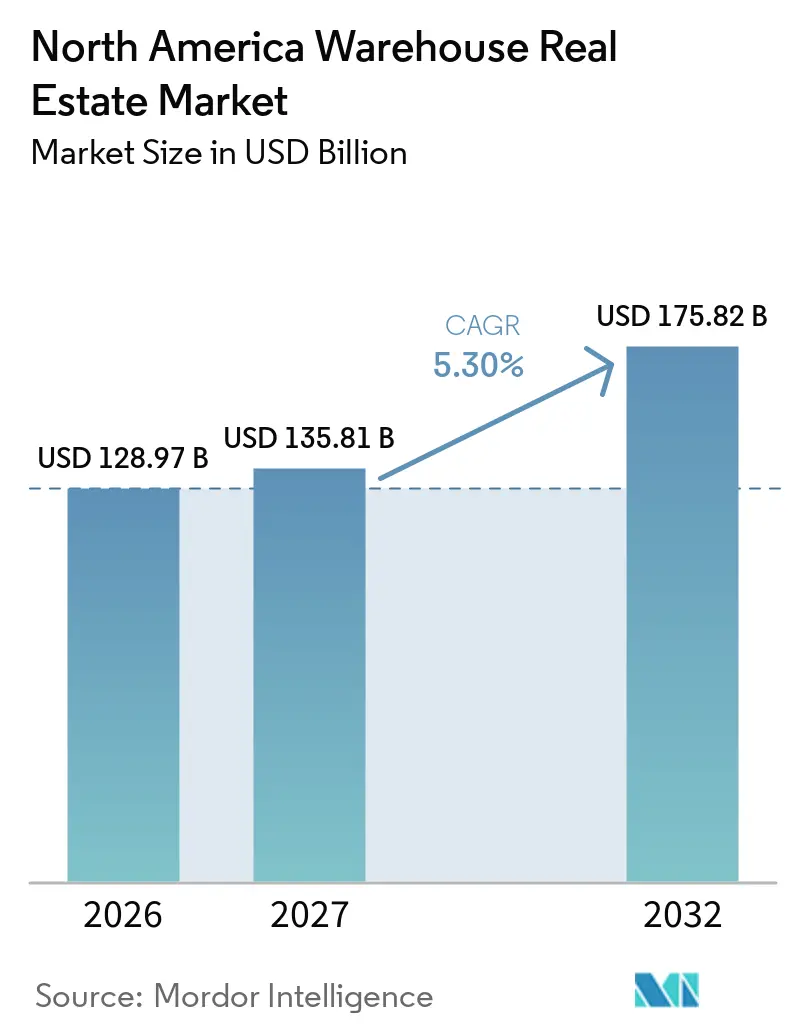
Die Marktgröße für Lagerimmobilien in Nordamerika soll sich von 128,97 Milliarden USD im Jahr 2026 und 135,81 Milliarden USD im Jahr 2027 auf 175,82 Milliarden USD bis 2032 ausweiten und dabei zwischen 2027 und 2032 einen CAGR von 5,30 % verzeichnen.
Die Nachfrage wird selektiver, da Nutzer ihre Aktivitäten zunehmend in neueren Anlagen konzentrieren, die Automatisierung, leistungsfähigere Stromsysteme und komplexere Distributionsanforderungen unterstützen können. Pharmalogistik, Kühlkettenkapazität und die Lieferketten für Rechenzentren schaffen Nachfrage über die konventionelle Einzelhandelsdistribution hinaus. Geringere Baubeginne können den Angebotsdruck, der während des vorangegangenen Bauzyklus entstanden ist, schrittweise verringern. Höhere Kapitalisierungsraten und ungleichmäßiger Leerstand schränken die spekulative Entwicklung in einigen Sun-Belt- und Sekundärstandorten weiterhin ein. Der Markt für Lagerimmobilien in Nordamerika bietet daher seine stärksten Chancen in spezialisierten, gut gelegenen und modernen Anlagen.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten private Lager im Jahr 2026 einen Marktanteil von 38,00 % am Markt für Lagerimmobilien in Nordamerika, während andere Lagerformate bis 2032 mit einem CAGR von 7,40 % wachsen sollen.
- Nach Temperaturkontrolle entfielen im Jahr 2026 72,00 % der Marktgröße für Lagerimmobilien in Nordamerika auf allgemeine Lager, während gekühlte Lager bis 2032 mit einem CAGR von 6,60 % wachsen sollen.
- Nach Klasse hielten Klasse-A-Lager im Jahr 2026 einen Anteil von 60,00 % und sollen bis 2032 mit einem CAGR von 8,40 % wachsen.
- Nach Lagergröße hielten großmaßstäbliche Lager im Jahr 2026 47,00 % der Marktgröße für Lagerimmobilien in Nordamerika, während kleinmaßstäbliche Lager bis 2032 mit einem CAGR von 7,60 % wachsen sollen.
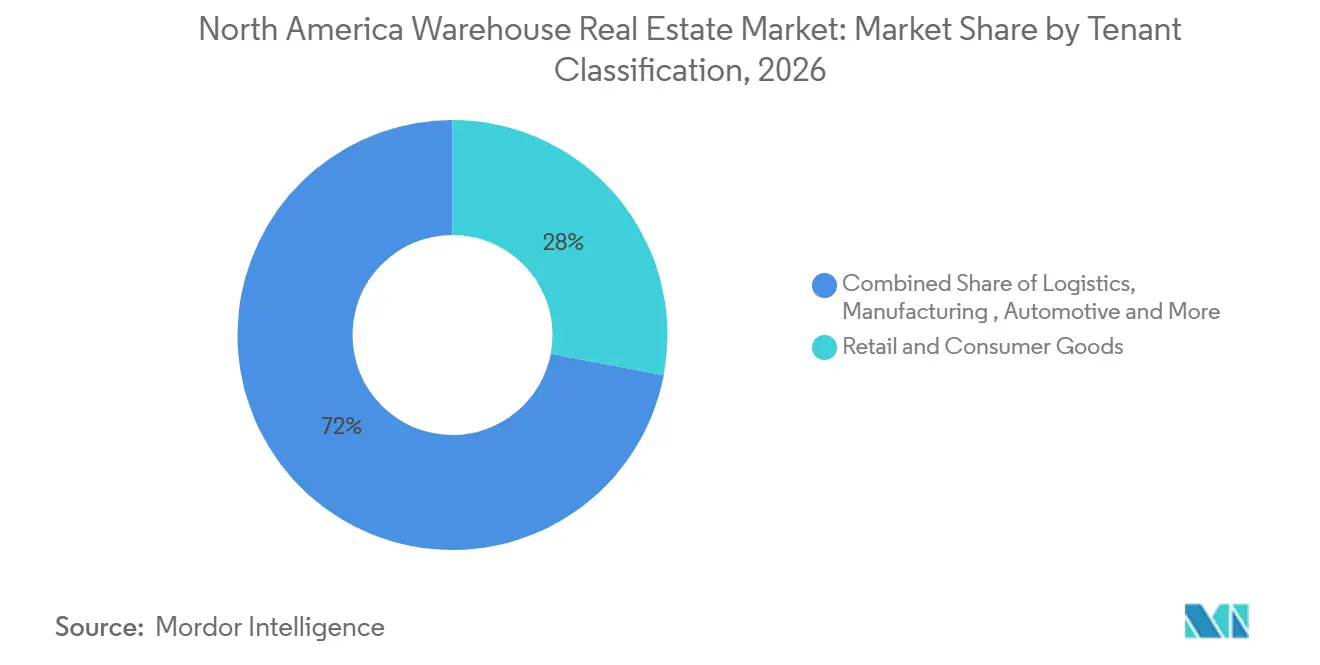
- Nach Mieterklassifizierung hielten Einzel- und Konsumgüter im Jahr 2026 einen Anteil von 28,00 %, während Pharmazeutika und Gesundheitswesen bis 2032 mit einem CAGR von 7,30 % wachsen sollen.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 88,00 % der Marktgröße für Lagerimmobilien in Nordamerika, während Mexiko bis 2032 mit einem CAGR von 7,60 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce, Omnichannel-Einzelhandel und Same-Day-Fulfillment | +1.5% | US-amerikanische Gateway-Märkte und städtische Kernbereiche | Mittelfristig (2–4 Jahre) |
| Nearshoring und Produktionsverlagerung nach Mexiko | +0.9% | Nördliche und zentrale Korridore Mexikos und US-amerikanische Grenzregionen | Kurzfristig (≤ 2 Jahre) |
| Lieferketten für Rechenzentren, Halbleiter und fortschrittliche Fertigung | +0.7% | Texas, Chicago, der Südosten und North Fort Worth | Mittelfristig (2–4 Jahre) |
| Expansion der Kühlketten- und Pharmadistribution | +0.6% | Vereinigte Staaten, Memphis, der Nordosten und der pazifische Nordwesten | Langfristig (≥ 4 Jahre) |
| Mieterfluktuaton zu Klasse A und automatisierungsgerechten Flächen | +0.6% | Vereinigte Staaten, Toronto und Calgary | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach städtischen Lückenflächen und Zustellung auf der letzten Meile | +0.5% | Dicht besiedelte US-amerikanische Ballungsräume und der Großraum Toronto | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce, Omnichannel-Einzelhandel und Same-Day-Fulfillment
E-Commerce prägt die Vermietungsnachfrage weiterhin, da die inländische Auftragsabwicklung für grenzüberschreitende Einzelhändler nach Änderungen der Regelungen zur Einfuhr von Kleinsendungen wichtiger geworden ist. Prologis erwartet, dass die E-Commerce-Durchdringung in den USA bis 2030 auf 30 % steigen wird, verglichen mit 25 % im Jahr 2026, und schätzt, dass jeder Anstieg um einen Prozentpunkt 50 bis 70 Millionen Quadratfuß zusätzliche Logistikfläche erfordern kann[1]. Dieser Bedarf unterstützt regionale Fulfillment-Standorte sowie Anlagen in der Nähe wichtiger Verbraucherzentren. Der Markt für Lagerimmobilien in Nordamerika profitiert auch, wenn Einzelhändler Bestände an mehreren Standorten lagern, um Lieferzeiten zu verkürzen und Retouren zu verwalten. Große Mieter bevorzugen neuere Gebäude mit den erforderlichen lichten Höhen, Ladekapazitäten und Systemen für die Auftragsabwicklung in hohem Volumen. Dieses Muster unterstützt sowohl große regionale Hubs als auch kleinere städtische Anlagen, anstatt eines einzigen Lagerformats.
Nearshoring und Produktionsverlagerung nach Mexiko
Hersteller bauen nordamerikanische Kapazitäten aus, um Lieferketten zu verkürzen und regionale Handelsanforderungen zu erfüllen. Die nördlichen und zentralen Korridore Mexikos stehen im Mittelpunkt dieses Wandels, da sie Produktionsstandorte mit US-amerikanischen Bevölkerungszentren und Grenzinfrastruktur verbinden. Der Markt für Lagerimmobilien in Nordamerika profitiert, wenn Lieferanten nahegelegene Lagerkapazitäten für Komponenten, Fertigwaren und grenzüberschreitende Frachtkonsolidierung benötigen. Die Nachfrage ist besonders relevant in Monterrey, Tijuana und dem Großraum Mexiko-Stadt, wo Industriekorridore Mieter aus den Bereichen Automobil, Elektronik, Konsumgüter und Logistik bedienen. Der Effekt beschränkt sich nicht auf Fabriken, da auch Transportunternehmen und Drittlogistikanbieter Anlagen rund um Fertigungscluster benötigen. Knappe Verhältnisse bei mexikanischen Klasse-A-Flächen können bestehende moderne Immobilien wertvoller machen und gleichzeitig die Nachfrage nach maßgeschneiderten Entwicklungen steigern.
Lieferketten für Rechenzentren, Halbleiter und fortschrittliche Fertigung
Der Bau von Rechenzentren und Halbleiteranlagen erfordert logistische Unterstützung, bevor Ausrüstung einen fertiggestellten Standort erreicht. Lager werden genutzt, um Server, Stromverteilungseinheiten, Kühlgeräte und Baumaterialien unter sicheren Bedingungen bereitzustellen. Prologis berichtet, dass fertigungsbezogene Logistikvermietungen in den vergangenen 3 Jahren 14 % der US-amerikanischen[2] Neuvermietungen ausmachten, verglichen mit weniger als 10 % vor der Pandemie. Texas, Chicago und der Südosten sind wichtig, da sie Industrieflächen, Transportanbindung und aktive Fertigungsinvestitionen vereinen. Der Markt für Lagerimmobilien in Nordamerika profitiert von dieser Nachfrage, da Logistikgebäude in der Nähe von Rechenzentren und Fertigungsclustern liegen. Anlagen mit zuverlässiger Stromversorgung, Sicherheit und flexiblen Ladekonzepten sind für diese Nutzung besser geeignet als herkömmliche Lagerflächen.
Expansion der Kühlketten- und Pharmadistribution
Die Kühlkettenlogistik benötigt spezialisierte Gebäude, die kontrollierte Temperaturen aufrechterhalten und empfindliche Güter schützen können. Die Global Cold Chain Alliance berichtete, dass die 25 größten nordamerikanischen Betreiber von Kühllagern im Jahr 2025 eine Kapazität von 5 Milliarden Kubikfuß verwalteten, ein Anstieg von 629 Millionen Kubikfuß gegenüber dem Vorjahr[3]. Das Kapazitätswachstum beseitigt den Nachfragedruck nicht vollständig, da Lebensmittel- und Gesundheitsversorgungsketten Anlagen an bestimmten Standorten benötigen. Die Pharmadistribution schafft einen zusätzlichen Bedarf an validierten Anlagen, die eine kontrollierte Handhabung und Dokumentation unterstützen können. Diese Spezialisierung stützt den Markt für Lagerimmobilien in Nordamerika, da die Kosten und Betriebsanforderungen höher sind als bei Trockenlagerung. Lineages Expansionspläne für 2025 zeigen, dass große Betreiber Akquisitionen und zweckgebundene Projekte nutzen, um diese Kapazität auszubauen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erhöhte Kapitalisierungsraten und Entwicklungsfinanzierungskosten | -0.9% | Vereinigte Staaten, mit stärkerer Exposition in Sekundärmärkten | Kurzfristig (≤ 2 Jahre) |
| Angebotsungleichgewichte im Sun Belt und in Sekundärmärkten | -0.6% | Austin, Phoenix, Indianapolis, Greenville-Spartanburg und San Antonio | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss für Rechenzentren und Automatisierung | -0.4% | Sun-Belt-Bundesstaaten, Mexiko und dicht besiedelte US-amerikanische Stadtkerne | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Lkw-Höfe, Bebauungspläne und Widerstand aus der Bevölkerung | -0.4% | Nordosten, Kalifornien, Mid-Atlantic und stadtnahe Gemeinden | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erhöhte Kapitalisierungsraten und Entwicklungsfinanzierungskosten
Höhere Kapitalisierungsraten verringern den Wert, den Investoren bereit sind, für einen bestimmten Einkommensstrom zu zahlen. Sie erschweren es Entwicklern auch, Renditen zu erzielen, die neue spekulative Projekte rechtfertigen. Die US-amerikanische Notenbank meldete in ihrer Kreditumfrage für das zweite Quartal 2025 strengere Standards für Gewerbeimmobilien- und Baudarlehen. Dieses Umfeld kann die Vermietungsphase für kürzlich fertiggestellte Gebäude verlängern und die Finanzierungsmöglichkeiten für kleinere Entwickler einschränken. Der Markt für Lagerimmobilien in Nordamerika bleibt aktiv, aber Kapital ist selektiver und legt größeres Gewicht auf Mieterqualität, Mietdauer und Gebäudespezifikationen. Geringere spekulative Baubeginne können später eine bessere Angebotsdisziplin unterstützen, obwohl diese Anpassung Zeit braucht.
Angebotsungleichgewichte im Sun Belt und in Sekundärmärkten
Mehrere Sun-Belt- und Sekundärmärkte erhielten während des früheren Expansionszyklus erhebliche Lagerflächenangebote im Großformat. Wo neue Gebäude schneller fertiggestellt wurden als die Mieternachfrage, standen Vermieter vor längeren Vermarktungszeiträumen und stärkerem Wettbewerb um Mieter. Dieser Effekt ist am deutlichsten bei größeren Distributionsanlagen sichtbar, nicht in jeder Größenkategorie. Der Markt für Lagerimmobilien in Nordamerika weist daher innerhalb derselben Stadt unterschiedliche Bedingungen auf, da kleinere Lückenflächen knapp bleiben können, während große Anlagen verfügbar sind. Eigentümer in betroffenen Märkten müssen möglicherweise flexiblere Konditionen anbieten oder länger warten, um eine stabilisierte Auslastung zu erreichen. Das Hemmnis wird voraussichtlich vorübergehend sein, wo die Baubeginne weiter zurückgehen und die lokale Nachfrage diversifiziert bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
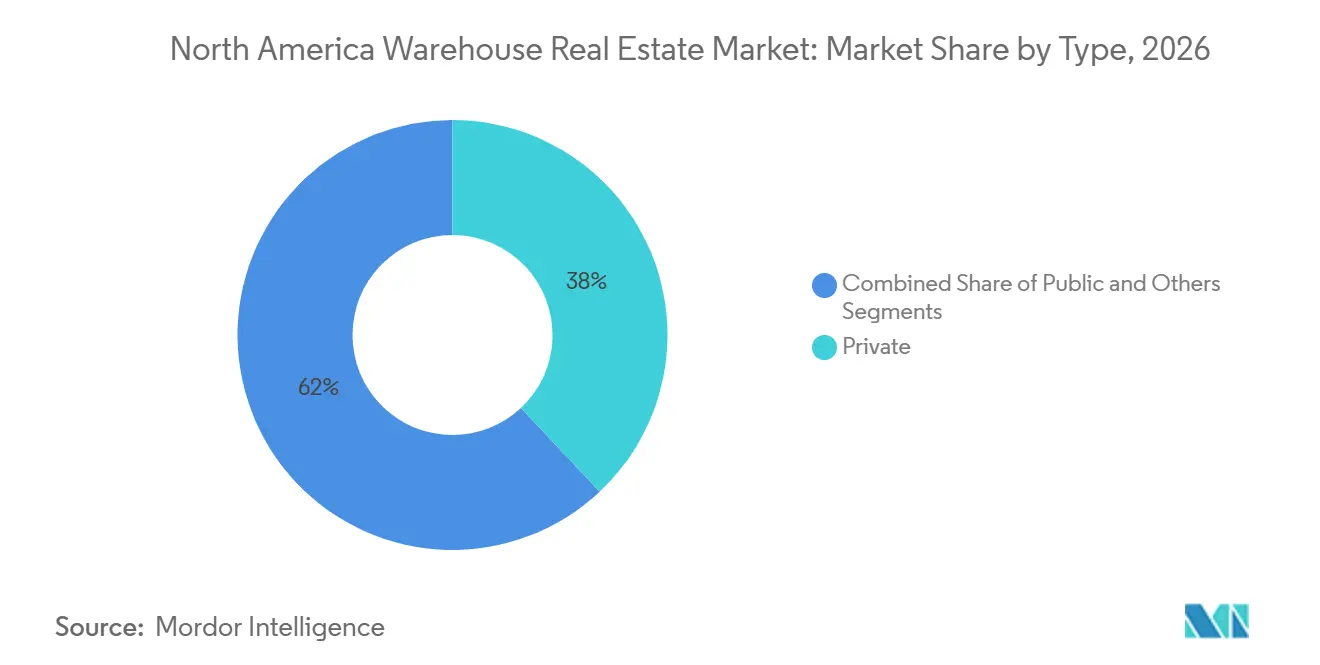
Private Lager halten den größten Anteil, während Spezialformate expandierenPrivate Lager hielten im Jahr 2026 einen Anteil von 38,00 %. Ihre Position spiegelt die Nachfrage von vertikal integrierten Logistikbetreibern, großen Drittlogistikanbietern und Eigentümern wider, die eine direkte Kontrolle über spezialisierte Anlagen wünschen. Private Betriebe können dedizierte Arbeitsabläufe, Bestandssysteme und Sicherheitsanforderungen unterstützen, die in gemeinsam genutzten Anlagen schwieriger zu verwalten sind. Öffentliche Lager bleiben nützlich für fragmentierte Versender, saisonale Nachfrage und Unternehmen, die in eine Region eintreten, ohne eine langfristige Anlagenverpflichtung einzugehen. Diese gemeinsam genutzten Anlagen bieten flexible Lagerung und Preisgestaltung pro Palette. Ihre kürzeren Mietstrukturen können Kunden entgegenkommen, die Kapazität ohne größere feste Verpflichtungen benötigen.
Andere Formate sollen bis 2032 mit einem CAGR von 7,40 % wachsen. Diese Kategorie umfasst Kühllager, Pharmadistributionszentren, Bereitstellungsstandorte für Rechenzentren und Anlagen für spezialisierte Fertigungsaktivitäten. Die Nachfrage in diesen Nutzungen ist an Anlagenspezifikationen gebunden, nicht nur an das allgemeine Distributionsvolumen. NewCold baut eine automatisierte Kühllagerhalle im Wert von 222 Millionen USD in Alberta, Kanada, was den Umfang des in Spezialformate gelenkten Kapitals zeigt. Das Projekt spiegelt den Bedarf an dedizierten Anlagen wider, bei denen Temperaturkontrolle, Automatisierung und Standort integraler Bestandteil des Betriebsmodells sind.

Nach Temperaturkontrolle:
Allgemeine Lager führen, während gekühlte Anlagen schneller wachsenAllgemeine Lager machten im Jahr 2026 72,00 % der temperaturkontrollierten Kategorie aus. Konsumgüter-, Einzelhandels-, Fertigungs- und Drittlogistikbetriebe nutzen im Allgemeinen Lagerung bei Umgebungstemperatur. Diese breite Nutzungsbasis verleiht der allgemeinen Lagerhaltung einen großen installierten Bestand. Trockenlager haben auch geringere Bau- und Betriebsanforderungen als gekühlte Anlagen. Das niedrigere Kostenprofil erweitert die Gruppe der Entwickler und Nutzer, die dieses Format nutzen können. Die Nachfrage nach allgemeinen Lagern bleibt eng mit E-Commerce- und Konsumgüterströmen verknüpft.
Gekühlte Lager sollen bis 2032 mit einem CAGR von 6,60 % wachsen. Lebensmittel-E-Commerce, Pharmahandhabung und Frischwarenhandel erfordern alle Kapazitäten mit streng kontrollierten Temperaturen. Die 25 größten Betreiber von Kühllagern haben die verwaltete Kapazität im Jahr 2025 um 629 Millionen Kubikfuß ausgebaut, aber die Nachfrage übersteigt weiterhin das neue Angebot. Validierte Pharmaanlagen können einen Aufschlag erzielen, da Nutzer Anlagen benötigen, die für die Einhaltung von Vorschriften ausgelegt sind. Lineage verpflichtete sich im April 2025 zu mehr als 1 Milliarde USD für die Expansion der Kühllagerung mit Tyson Foods. Americold stimmte im März 2025 ebenfalls zu, 127 Millionen USD in eine Kühllagerhalle in Houston zu investieren.
Nach Klasse:
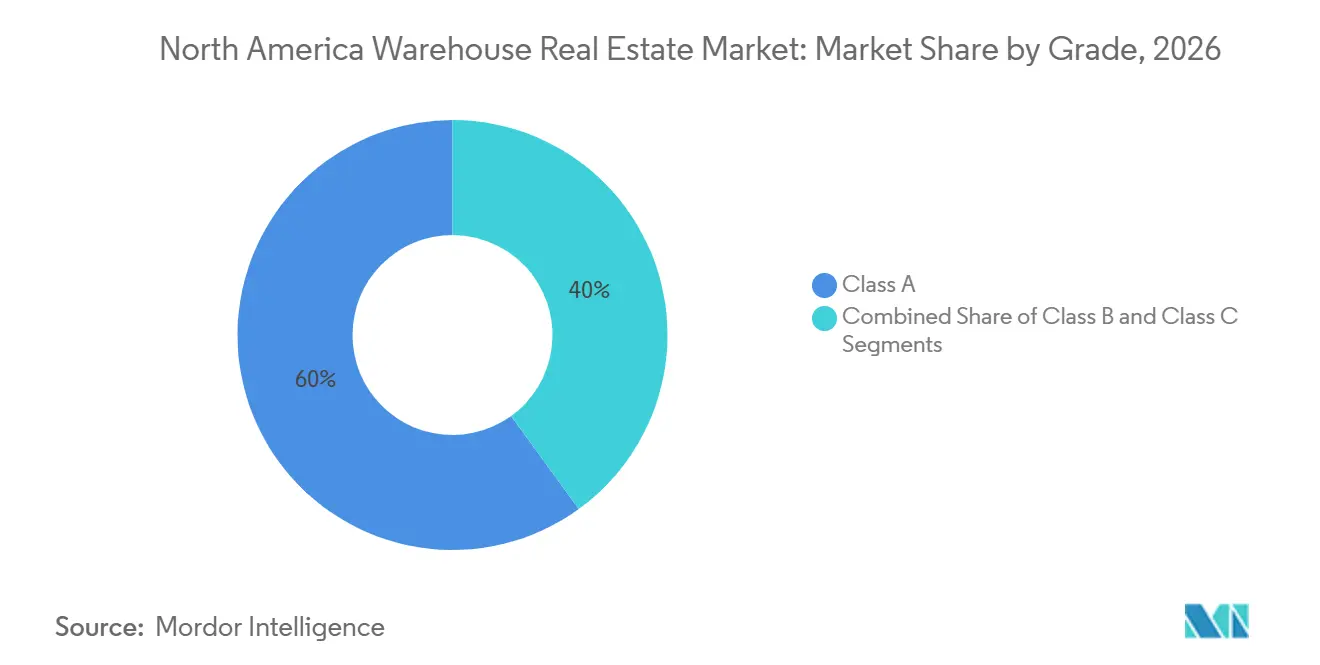
Klasse-A-Anlagen führen bei Anteil und WachstumKlasse-A-Lager hielten im Jahr 2026 einen Anteil von 60,00 %. Diese Anlagen sind für moderne Distribution mit hohen lichten Höhen, stärkeren Bodenplatten, zuverlässiger Stromversorgung und effizienterer Lkw-Zirkulation ausgelegt. Ihre Spezifikationen unterstützen Robotik, dichtes Regalieren und sich ändernde Mieteranforderungen. Nutzer wechseln von älteren Anlagen in Gebäude, die diese Betriebsanforderungen unterstützen können. Das Ergebnis ist eine wachsende Differenz zwischen modernem Bestand und Immobilien mit begrenzten physischen Möglichkeiten. Klasse-A-Objekte erfüllen auch eher die Erwartungen der Mieter an Energie- und Umweltleistung.
Klasse A soll bis 2032 mit einem CAGR von 8,40 % wachsen und ist damit die am schnellsten wachsende Klassenkategorie. Klasse-B-Immobilien verzeichnen seit 2023 eine negative Netto-Absorption, da Mieter in neuere Flächen wechseln. Klasse-C-Objekte stehen unter dem größten Druck, da Deckenhöhen unter 24 Fuß modernes Regalieren und den Einsatz autonomer mobiler Roboter einschränken. Mehr als 90 % der jüngsten Industrielieferungen wurden nach Klasse-A-Spezifikationen gebaut. Der Markt für Lagerimmobilien in Nordamerika fügt daher einen Großteil seines neuen Angebots auf dem höchsten Qualitätsniveau hinzu. Dieser Trend erhöht die Bedeutung der Repositionierung oder Aufwertung älterer, gut gelegener Gebäude.
Nach Lagergröße:
Große Anlagen führen, während kleine Anlagen von Angebotsengpässen profitierenGroßmaßstäbliche Lager mit mehr als 250.000 Quadratfuß hielten im Jahr 2026 47,00 % der Kategorie. Diese Anlagen helfen Nutzern, Bestände an regionalen Hubs in der Nähe von Transportnetzwerken zu konsolidieren. Ihr Umfang kann Handhabungskosten senken und nationale oder multiregionale Distribution unterstützen. Mittelgroße Immobilien bedienen regionale Distribution und gemeinsame Logistikbetriebe. Die Vermietungsnachfrage nach Anlagen zwischen 300.000 und 499.999 Quadratfuß stieg im Jahr 2025 um 23 %. Große Gebäude bleiben wertvoll, wenn sie neu, effizient und mit zentralen Frachtrouten verbunden sind.
Kleinmaßstäbliche Lager unter 50.000 Quadratfuß sollen bis 2032 mit einem CAGR von 7,60 % wachsen. Entwickler konzentrierten sich während des früheren Expansionszyklus stark auf große Anlagen, was einen Mangel an kleineren Immobilien hinterließ. Kleinere Lager hatten Ende 2025 eine Leerstandsquote von 3,9 % und durchschnittliche Angebotsmieten von 13,51 USD pro Quadratfuß. Diese Mieten lagen 31 % höher als die Mieten für Flächen über 100.000 Quadratfuß. Kleine Anlagen können die Zustellung auf der letzten Meile, leichte Industrienutzer und Unternehmen bedienen, die Kundennähe benötigen. Das institutionelle Eigentum bleibt in diesem Teil des Marktes für Lagerimmobilien in Nordamerika begrenzt, was Raum für fokussierte Eigentumsstrategien lässt.
Nach Mieterklassifizierung:
Einzelhandel führt, während Pharmazeutika und Gesundheitswesen schneller expandierenEinzel- und Konsumgüter hielten im Jahr 2026 einen Anteil von 28,00 %. Diese Mieter benötigen Distributionszentren, Fulfillment-Standorte und Anlagen für die letzte Meile zur Unterstützung des Omnichannel-Einzelhandels. Ihre Nachfrage ist mit der Bestandsverfügbarkeit und dem Bedarf an schnellerer Nachlieferung verknüpft. Fertigungsmieter benötigen ebenfalls Lagerkapazitäten für Automobil-, Elektronik- und fortschrittliche Industrielieferketten. Lebensmittel- und Getränkenutzer schaffen Nachfrage sowohl nach Umgebungsdistribution als auch nach temperaturkontrollierten Anlagen. Logistikdienstleister übernehmen weiterhin eine größere Rolle, wo Kunden ausgelagerte Distributionskapazitäten bevorzugen.
Pharmazeutika und Gesundheitswesen sollen bis 2032 mit einem CAGR von 7,30 % wachsen. Diese Nutzer benötigen konforme Anlagen, die temperaturempfindliche Produkte schützen und rückverfolgbare Handhabungsprozesse unterstützen können. Die begrenzte Verfügbarkeit validierter Anlagen schafft eine spezialisierte Angebotsbasis. EVERSANA eröffnete im April 2025 ein 358.000 Quadratfuß großes, nach aktueller guter Distributionspraxis zertifiziertes Distributionszentrum in Memphis. LifeScience Logistics eröffnete nach einer Investition von 23,2 Millionen USD im Juni 2025 eine 625.000 Quadratfuß große temperaturkontrollierte Anlage in Memphis. Diese Ergänzungen zeigen, dass Betreiber von Gesundheitslogistik sowohl ihre Kapazität als auch ihren Spezialisierungsgrad erhöhen.
Geografische Analyse
Die Vereinigten Staaten machten im Jahr 2026 88,00 % des regionalen Gesamtvolumens aus. Das Land verfügt über tiefe Kapitalmärkte, etablierte Logistiknetzwerke und eine hohe Nachfrage von Mietern aus den Bereichen Einzelhandel, Konsumgüter und Pharmazeutika. Die Logistiknachfrage in den Vereinigten Staaten zog 2025 an, als sich die Nutzeraktivität nach einem verhaltenen Jahr 2024 verbesserte. Dallas-Fort Worth, Chicago, Atlanta, Houston und New Jersey bleiben wichtige Standorte für die Vermietung großer Flächen. Angebotsbeschränkte Küstenmärkte behalten einen besonderen Wert, da neue Standorte schwer zu ersetzen sind.
Mexiko soll bis 2032 mit einem CAGR von 7,60 % wachsen. Das Land profitiert von Nearshoring, dem Handel im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada sowie dem Bedarf an Anlagen, die grenzüberschreitende Fertigungsströme verwalten. Der Korridor Cuautitlan-Tultitlan-Tepotzotlan in Mexiko-Stadt machte im zweiten Quartal 2025 47,00 % der mexikanischen Industrievermietungen aus und hatte eine Leerstandsquote von 0,8 %. Tijuana verzeichnete im dritten Quartal 2025 einen Anstieg der Baubeginne um 14 % und einen Anstieg der Absorption um 10 %. Knappe Verfügbarkeit kann das Mietwachstum für bestehende Klasse-A-Eigentümer in nördlichen und zentralen Korridoren unterstützen. Der Markt für Lagerimmobilien in Nordamerika wird folglich zunehmend von grenzüberschreitenden Logistikkapazitäten abhängig.
Kanada verzeichnete im ersten Quartal 2026 eine industrielle Netto-Absorption von 4,2 Millionen Quadratfuß. Der nationale Leerstand lag im vierten Quartal 2025 bei etwa 5,2 %, bevor er Anfang 2026 zurückging. Die nationale durchschnittliche Netto-Angebotsmiete fiel im ersten Quartal 2026 um 3,7 % im Jahresvergleich auf 14,91 CAD pro Quadratfuß, was 10,59 USD pro Quadratfuß entspricht. Toronto und Calgary stützten die Erholung, während Montreal schwächer blieb. Eine sich verjüngende Baupipeline könnte es ermöglichen, dass in Gateway-Standorten Angebotsengpässe entstehen. Dies würde ein moderates Klasse-A-Mietwachstum unterstützen, wenn Nutzerentscheidungen wieder aufgenommen werden.
Wettbewerbslandschaft
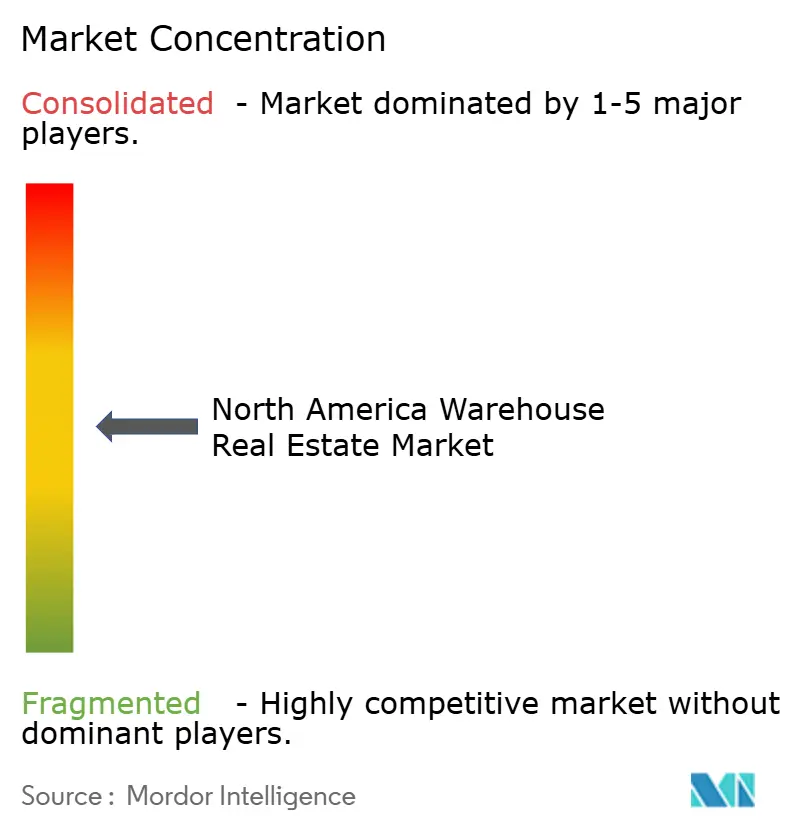
Der Markt für Lagerimmobilien in Nordamerika weist eine moderate Konsolidierung unter großen institutionellen Eigentümern, Immobilien-Investment-Trusts und privaten Plattformen auf. Prologis bleibt der führende globale Immobilien-Investment-Trust für Industrieimmobilien nach Portfolioumfang. Blackstone ist über Link Logistics in der Logistikimmobilienbranche tätig. Lineage und Americold konkurrieren im temperaturkontrollierten Segment, wo Automatisierung und Betriebswissen bedeutende Markteintrittsbarrieren schaffen. Die Mischung aus großen Eigentümern und vielen lokalen oder spezialisierten Betreibern bedeutet, dass kein einzelnes Unternehmen den Markt kontrolliert. Der Wettbewerb unterscheidet sich nach Immobilienqualität, Geografie und Anforderungen an die Temperaturkontrolle.
Unternehmen konkurrieren zunehmend auf der Grundlage von Anlagenkapazitäten und nicht nur auf der Grundlage der geografischen Reichweite. Hohe lichte Höhen, redundante Strom-, Heizungs-, Lüftungs- und Klimaanlagen sowie Robotikkompatibilität können Anlagen dabei helfen, anspruchsvolle Nutzer zu bedienen. Rexford Industrial stabilisierte im Jahr 2025 Repositionierungsinvestitionen in Höhe von 798 Millionen USD über 21 Projekte und meldete eine gewichtete durchschnittliche stabilisierte Rendite von 5,5 %. Prologis erwarb im Juni 2026 das Davie Business Center mit 1,15 Millionen Quadratfuß in Broward County, Florida, für 352,2 Millionen USD. Die Akquisition spiegelt das anhaltende Interesse an etablierten Lückenflächen auch bei höheren Finanzierungskosten wider.
Spezialisierte Plattformen erweitern ihre Netzwerke auch durch gezielte Akquisitionen und Neubauten. Lineages Verpflichtung vom April 2025 über mehr als 1 Milliarde USD kombinierte eine Lagerakquisition im Wert von 247 Millionen USD mit einer Greenfield-Entwicklungsvereinbarung über mehr als 740 Millionen USD. EQT Real Estate erwarb im September 2026 ein Logistikportfolio in Südkalifornien mit 32 Gebäuden und 5,2 Millionen Quadratfuß. Chancen bestehen in der Pharmalogistik, kleinformatigen Lückenflächen und knappen mexikanischen Klasse-A-Korridoren. Die Wettbewerbsposition einer Immobilie hängt ebenso sehr von ihren Spezifikationen und der lokalen Knappheit ab wie von der Portfoliogröße ihres Eigentümers. Da keine kombinierten Marktanteilsdaten für die führenden Unternehmen vorliegen, kann der Marktkonzentrationsindex nach der erforderlichen Methodik nicht berechnet werden.
Branchenführer im Bereich Lagerimmobilien in Nordamerika
-
Prologis, Inc.
-
Blackstone Real Estate
-
Link Logistics Real Estate
-
Rexford Industrial Realty, Inc.
-
First Industrial Realty Trust, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lagerimmobilien in Nordamerika Unternehmen in diesem Bericht
- Prologis, Inc.
- Blackstone Real Estate
- Link Logistics Real Estate
- Rexford Industrial Realty, Inc.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Americold Realty Trust, Inc.
- CBRE Group, Inc.
- JLL
- Panattoni Development Company, Inc.
- Duke Realty
- Clayco, Inc.
- ARCO/Murray National Construction Company, Inc.
- Terreno Realty Corporation
- CenterPoint Properties
- Lineage Logistics
- Dermody Properties
- Bixby Land Company
- Al. Neyer
Neueste Industrielle Entwicklungen in Markt für Lagerimmobilien in Nordamerika
- September 2026: EQT Real Estate erwarb ein industrielles Logistikportfolio mit 32 Gebäuden und 5,2 Millionen Quadratfuß in ganz Südkalifornien von Rexford Industrial Realty. Das Portfolio ist zu 96 % an 36 Mieter aus den Bereichen Automobil, Logistik, Unterhaltungselektronik und Luft- und Raumfahrt vermietet. Mehr als 50 % der Fläche befindet sich an Lückenflächen im Los-Angeles-Becken innerhalb von 25 Meilen vom Hafenkomplex Los Angeles-Long Beach.
- Juni 2026: Prologis erwarb das Davie Business Center, einen Campus mit 7 Gebäuden und 1,15 Millionen Quadratfuß in Broward County, Florida, für 352,2 Millionen USD. Der zu 97 % vermietete Campus zählt Boeing, Western Union und Comcast zu seinen Mietern. Es war die größte industrielle Einzelobjekttransaktion in Südflorida im bisherigen Jahresverlauf.
- April 2026: Link Logistics, ein Tochterunternehmen von Blackstone, erwarb ein industrielles Portfolio mit 8 Gebäuden und 798.716 Quadratfuß in Boynton Beach, Florida, von Prologis für 195,9 Millionen USD. Die Transaktion folgte auf eine separate Akquisition eines Lagercampus in Pompano Beach im Wert von 163,1 Millionen USD im März 2026. Die 2 Transaktionen summierten sich innerhalb von 6 Wochen auf mehr als 359 Millionen USD.
Berichtsumfang für den Markt für Lagerimmobilien in Nordamerika
Segmentierungsübersicht
| Öffentlich |
| Privat |
| Sonstige |
| Allgemeines Lager |
| Gekühltes Lager |
| Klasse A |
| Klasse B |
| Klasse C |
| Kleinmaßstäbliche Lager, unter 50.000 Quadratfuß |
| Mittelmaßstäbliche Lager, 50.000–250.000 Quadratfuß |
| Großmaßstäbliche Lager, über 250.000 Quadratfuß |
| Fertigung |
| Einzel- und Konsumgüter |
| Lebensmittel und Getränke |
| Pharmazeutika und Gesundheitswesen |
| Logistik |
| Sonstige Endnutzer |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Typ | Öffentlich |
| Privat | |
| Sonstige | |
| Nach Temperaturkontrolle | Allgemeines Lager |
| Gekühltes Lager | |
| Nach Klasse | Klasse A |
| Klasse B | |
| Klasse C | |
| Nach Lagergröße | Kleinmaßstäbliche Lager, unter 50.000 Quadratfuß |
| Mittelmaßstäbliche Lager, 50.000–250.000 Quadratfuß | |
| Großmaßstäbliche Lager, über 250.000 Quadratfuß | |
| Nach Mieterklassifizierung | Fertigung |
| Einzel- und Konsumgüter | |
| Lebensmittel und Getränke | |
| Pharmazeutika und Gesundheitswesen | |
| Logistik | |
| Sonstige Endnutzer | |
| Nach Land | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Welchen projizierten Wert werden Lagerimmobilien in Nordamerika bis 2032 erreichen?
Der Sektor soll von 135,81 Milliarden USD im Jahr 2027 auf 175,82 Milliarden USD bis 2032 wachsen und dabei einen CAGR von 5,30 % verzeichnen.
Welcher Lagertyp hält den größten Anteil in Nordamerika?
Private Lager führen nach Typ mit einem Anteil von 38,00 % im Jahr 2026.
Warum wachsen gekühlte Lager schneller als allgemeine Lager?
Gekühlte Anlagen sollen mit einem CAGR von 6,60 % wachsen, da Lebensmittel-, Lebensmitteleinzelhandels- und Pharmanutzer temperaturkontrollierte Kapazitäten benötigen.
Welche Lagerklasse expandiert am schnellsten?
Klasse-A-Lager sollen bis 2032 mit einem CAGR von 8,40 % wachsen, unterstützt durch die Nachfrage nach automatisierungsgerechten Flächen.
Welche Geografie wird voraussichtlich am schnellsten wachsen?
Mexiko soll bis 2032 mit einem CAGR von 7,60 % wachsen, unterstützt durch Nearshoring und grenzüberschreitende Lieferketten.
Welche Mietergruppe weist das stärkste projizierte Wachstum auf?
Pharmazeutika und Gesundheitswesen sollen bis 2032 mit einem CAGR von 7,30 % wachsen, da die Nachfrage nach konformen Distributionsanlagen steigt.