
Taille et part du marché de l'immobilier logistique en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 128.97 Milliards de dollars |
| Taille du Marché (2027) | 135.81 Milliards de dollars |
| Taille du Marché (2032) | 175.82 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.30 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'immobilier logistique en Amérique du Nord par Mordor Intelligence
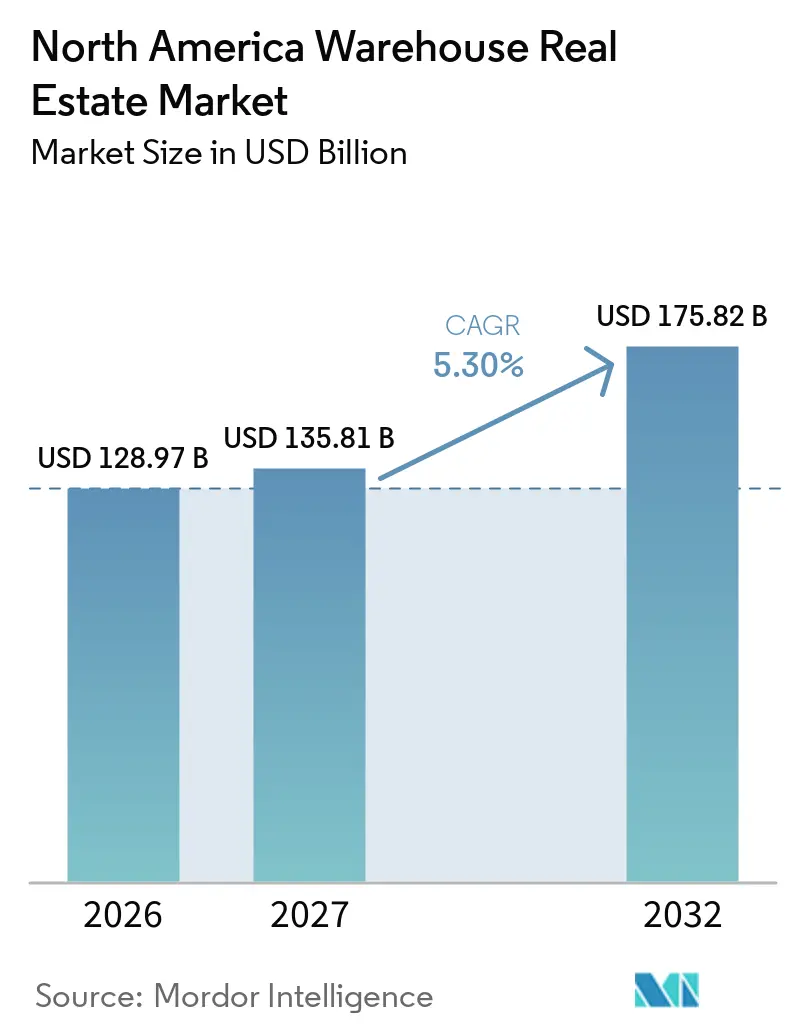
La taille du marché de l'immobilier logistique en Amérique du Nord devrait s'étendre de 128,97 milliards USD en 2026 et 135,81 milliards USD en 2027 à 175,82 milliards USD d'ici 2032, enregistrant un CAGR de 5,30 % entre 2027 et 2032.
La demande devient plus sélective, car les occupants concentrent leur activité dans des installations plus récentes capables de prendre en charge l'automatisation, des systèmes d'alimentation plus puissants et des besoins de distribution plus complexes. La logistique pharmaceutique, la capacité de la chaîne du froid et les chaînes d'approvisionnement desservant les centres de données génèrent une demande au-delà de la distribution commerciale conventionnelle. La baisse des mises en chantier peut progressivement réduire la pression sur l'offre créée lors du précédent cycle de construction. Des taux de capitalisation plus élevés et une vacance inégale limitent encore le développement spéculatif dans certains marchés de la Sun Belt et secondaires. Le marché de l'immobilier logistique en Amérique du Nord offre donc ses meilleures opportunités dans des installations spécialisées, bien situées et modernes.
Points clés du rapport
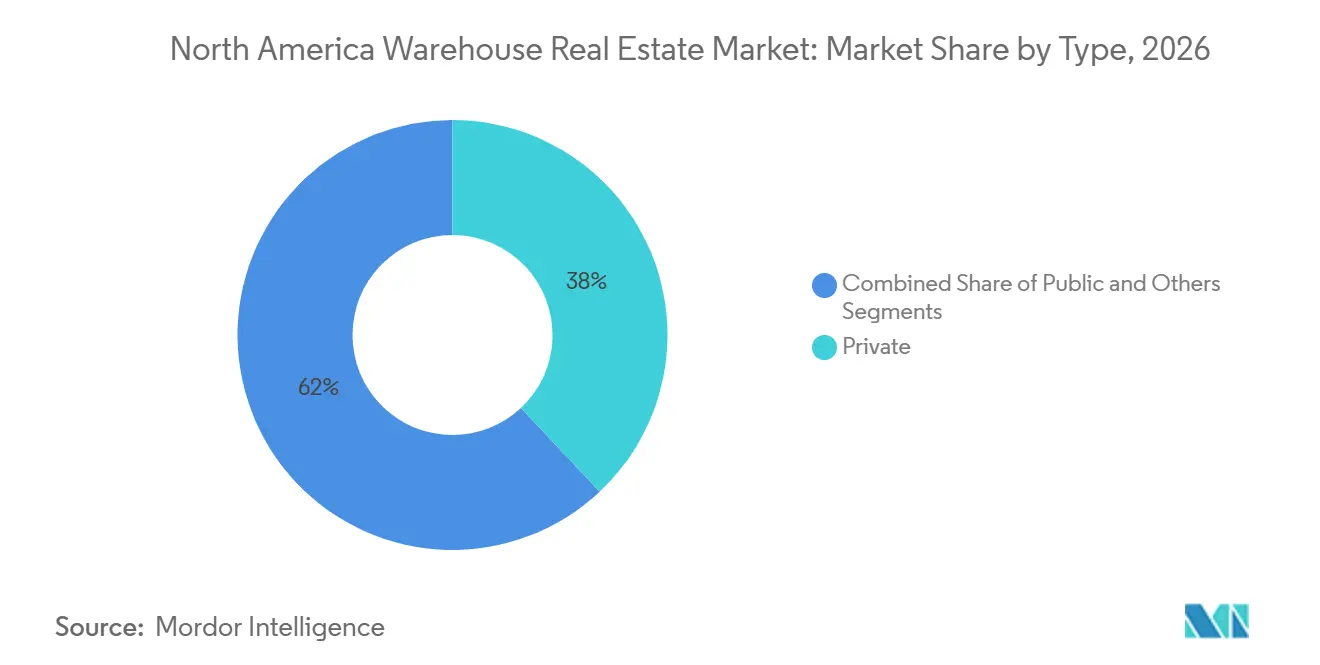
- Par type, les entrepôts privés détenaient 38,00 % de la part du marché de l'immobilier logistique en Amérique du Nord en 2026, tandis que les autres formats d'entrepôts devraient croître à un CAGR de 7,40 % jusqu'en 2032.
- Par contrôle de température, les entrepôts généraux représentaient 72,00 % de la taille du marché de l'immobilier logistique en Amérique du Nord en 2026, tandis que les entrepôts réfrigérés devraient croître à un CAGR de 6,60 % jusqu'en 2032.
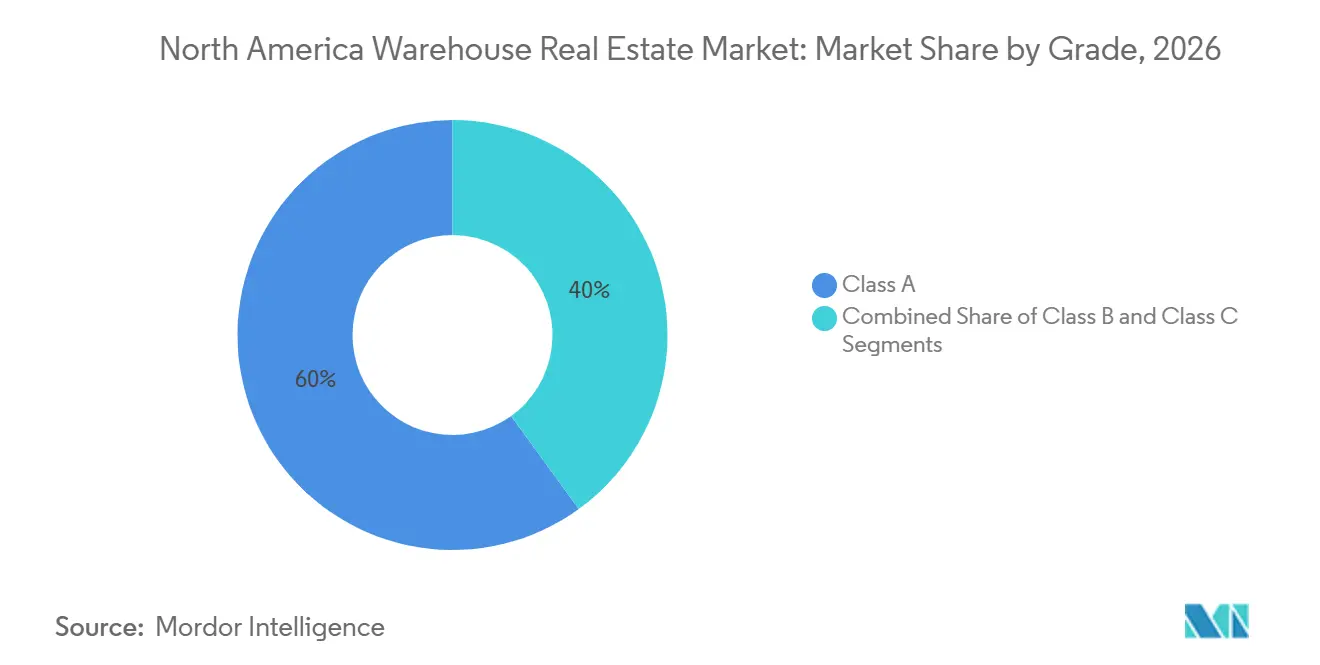
- Par catégorie, les entrepôts de classe A détenaient une part de 60,00 % en 2026 et devraient croître à un CAGR de 8,40 % jusqu'en 2032.
- Par taille d'entrepôt, les entrepôts de grande échelle détenaient 47,00 % de la taille du marché de l'immobilier logistique en Amérique du Nord en 2026, tandis que les entrepôts de petite échelle devraient croître à un CAGR de 7,60 % jusqu'en 2032.
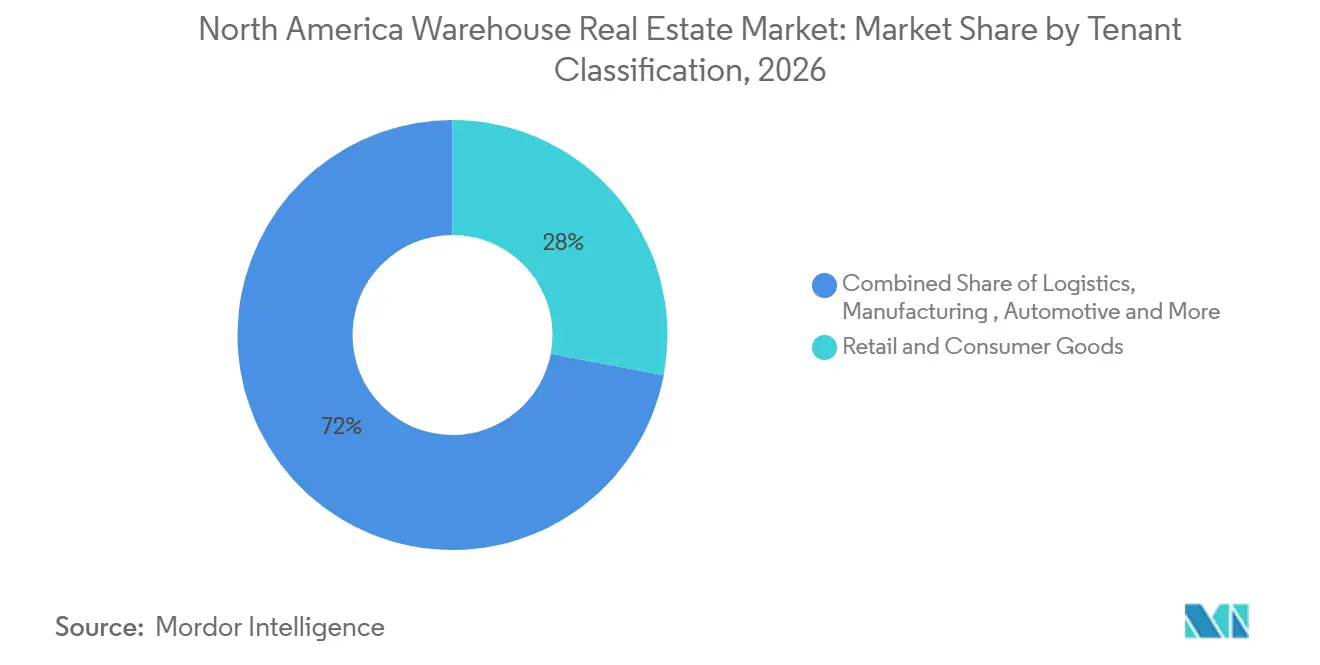
- Par classification des locataires, le commerce de détail et les biens de consommation détenaient une part de 28,00 % en 2026, tandis que les produits pharmaceutiques et la santé devraient croître à un CAGR de 7,30 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 88,00 % de la taille du marché de l'immobilier logistique en Amérique du Nord en 2026, tandis que le Mexique devrait croître à un CAGR de 7,60 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Commerce électronique, commerce de détail omnicanal et exécution des commandes le jour même | +1.5% | Marchés d'entrée américains et centres urbains | Moyen terme (2 à 4 ans) |
| Délocalisation de proximité et relocalisation industrielle au Mexique | +0.9% | Corridors nord et central du Mexique et marchés frontaliers américains | Court terme (≤ 2 ans) |
| Chaînes d'approvisionnement des centres de données, des semi-conducteurs et de la fabrication avancée | +0.7% | Texas, Chicago, le Sud-Est et le nord de Fort Worth | Moyen terme (2 à 4 ans) |
| Expansion de la chaîne du froid et de la distribution pharmaceutique | +0.6% | États-Unis, Memphis, le Nord-Est et le Nord-Ouest Pacifique | Long terme (≥ 4 ans) |
| Migration des locataires vers les espaces de classe A et prêts à l'automatisation | +0.6% | États-Unis, Toronto et Calgary | Court terme (≤ 2 ans) |
| Demande de livraison en zone urbaine dense et dernier kilomètre | +0.5% | Grandes métropoles américaines et Grand Toronto | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Commerce électronique, commerce de détail omnicanal et exécution des commandes le jour même
Le commerce électronique continue de façonner la demande locative, car l'exécution des commandes sur le marché intérieur est devenue plus importante pour les détaillants transfrontaliers après les modifications apportées au traitement des importations de minimis. Prologis prévoit que le taux de pénétration du commerce électronique aux États-Unis atteindra 30 % d'ici 2030, contre 25 % en 2026, et estime que chaque gain d'un point de pourcentage peut nécessiter de 50 à 70 millions de pieds carrés d'espace logistique supplémentaire[1]. Ce besoin soutient les sites d'exécution régionaux ainsi que les installations proches des grands centres de consommation. Le marché de l'immobilier logistique en Amérique du Nord bénéficie également lorsque les détaillants placent leurs stocks en plusieurs endroits pour réduire les délais de livraison et gérer les retours. Les grands locataires privilégient les bâtiments plus récents dotés des hauteurs libres, de la capacité de chargement et des systèmes nécessaires à l'exécution des commandes à fort volume. Ce schéma soutient à la fois les grands hubs régionaux et les petites installations urbaines, plutôt qu'un format d'entrepôt unique.
Délocalisation de proximité et relocalisation industrielle au Mexique
Les fabricants augmentent leur capacité en Amérique du Nord pour raccourcir les chaînes d'approvisionnement et répondre aux exigences du commerce régional. Les corridors nord et central du Mexique sont au cœur de ce changement, car ils relient les sites de production aux centres de population américains et aux infrastructures frontalières. Le marché de l'immobilier logistique en Amérique du Nord bénéficie lorsque les fournisseurs ont besoin d'un stockage à proximité pour les composants, les produits finis et la consolidation du fret transfrontalier. La demande est particulièrement pertinente à Monterrey, Tijuana et dans la région de Mexico, où les corridors industriels desservent les locataires des secteurs automobile, électronique, biens de consommation et logistique. L'effet ne se limite pas aux usines, car les transporteurs et les prestataires logistiques tiers ont également besoin d'installations autour des clusters industriels. Des conditions tendues dans les espaces mexicains de classe A peuvent rendre les propriétés modernes existantes plus précieuses tout en augmentant la demande de développements sur mesure.
Chaînes d'approvisionnement des centres de données, des semi-conducteurs et de la fabrication avancée
La construction de centres de données et d'usines de semi-conducteurs nécessite un soutien logistique avant que les équipements n'atteignent un site achevé. Les entrepôts sont utilisés pour stocker des serveurs, des unités de distribution d'énergie, des équipements de refroidissement et des matériaux de construction dans des conditions sécurisées. Prologis indique que la location logistique liée à la fabrication représentait 14 % des nouveaux baux américains[2] au cours des 3 dernières années, contre moins de 10 % avant la pandémie. Le Texas, Chicago et le Sud-Est sont importants car ils combinent des terrains industriels, un accès aux transports et des investissements industriels actifs. Le marché de l'immobilier logistique en Amérique du Nord bénéficie de cette demande, les bâtiments logistiques étant proches des centres de données et des clusters de fabrication. Les installations dotées d'une alimentation fiable, d'une sécurité et de conceptions de chargement flexibles sont plus adaptées à ce travail que les espaces de stockage standard.
Expansion de la chaîne du froid et de la distribution pharmaceutique
La logistique de la chaîne du froid nécessite des bâtiments spécialisés capables de maintenir des températures contrôlées et de protéger les marchandises sensibles. La Global Cold Chain Alliance a indiqué que les 25 plus grands opérateurs d'entrepôts réfrigérés en Amérique du Nord géraient 5 milliards de pieds cubes de capacité en 2025, soit une augmentation de 629 millions de pieds cubes par rapport à l'année précédente[3]. La croissance des capacités ne supprime pas entièrement la pression sur la demande, car les chaînes d'approvisionnement alimentaires et de santé nécessitent des installations dans des emplacements spécifiques. La distribution pharmaceutique crée un besoin supplémentaire d'installations validées capables de prendre en charge la manutention contrôlée et la documentation. Cette spécialisation soutient le marché de l'immobilier logistique en Amérique du Nord, car les coûts et les exigences opérationnelles sont plus élevés que ceux du stockage à sec. Les plans d'expansion 2025 de Lineage montrent que les grands opérateurs utilisent des acquisitions et des projets construits à cet effet pour augmenter cette capacité.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux de capitalisation élevés et coûts de financement du développement | -0.9% | États-Unis, avec une exposition plus grande dans les marchés secondaires | Court terme (≤ 2 ans) |
| Déséquilibres d'offre dans la Sun Belt et les marchés secondaires | -0.6% | Austin, Phoenix, Indianapolis, Greenville-Spartanburg et San Antonio | Court terme (≤ 2 ans) |
| Retards d'interconnexion électrique pour les centres de données et l'automatisation | -0.4% | États de la Sun Belt, Mexique et centres urbains denses aux États-Unis | Long terme (≥ 4 ans) |
| Contraintes liées aux cours de manœuvre, au zonage et à l'opposition des communautés | -0.4% | Nord-Est, Californie, Mid-Atlantique et communautés péri-urbaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Taux de capitalisation élevés et coûts de financement du développement
Des taux de capitalisation plus élevés réduisent la valeur que les investisseurs sont prêts à payer pour un flux de revenus donné. Ils rendent également plus difficile pour les promoteurs d'atteindre des rendements justifiant de nouveaux projets spéculatifs. La Réserve fédérale a signalé des normes plus strictes pour l'immobilier commercial et les prêts à la construction dans son enquête de prêt du deuxième trimestre 2025. Cet environnement peut prolonger la période de location des bâtiments récemment livrés et limiter les options de financement pour les petits promoteurs. Le marché de l'immobilier logistique en Amérique du Nord reste actif, mais les capitaux sont plus sélectifs et accordent plus d'importance à la qualité des locataires, à la durée des baux et aux spécifications des bâtiments. Une baisse des mises en chantier spéculatives peut ensuite favoriser une meilleure discipline de l'offre, bien que cet ajustement prenne du temps.
Déséquilibres d'offre dans la Sun Belt et les marchés secondaires
Plusieurs marchés de la Sun Belt et secondaires ont reçu une offre substantielle d'entrepôts de grand format lors du précédent cycle d'expansion. Là où de nouveaux bâtiments ont été livrés plus rapidement que la demande des locataires, les propriétaires ont dû faire face à des périodes de commercialisation plus longues et à une concurrence accrue pour les locataires. Cet effet est le plus visible dans les grandes installations de distribution, plutôt que dans toutes les catégories de taille. Le marché de l'immobilier logistique en Amérique du Nord présente donc des conditions différentes au sein d'une même ville, car les petits bâtiments en zone urbaine dense peuvent rester tendus tandis que les grandes installations sont disponibles. Les propriétaires des marchés concernés peuvent avoir besoin d'offrir des conditions plus flexibles ou d'attendre plus longtemps pour atteindre un taux d'occupation stabilisé. La contrainte devrait être temporaire là où les mises en chantier continuent de diminuer et où la demande locale reste diversifiée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les entrepôts privés détiennent la plus grande part tandis que les formats spécialisés se développentLes entrepôts privés détenaient une part de 38,00 % en 2026. Leur position reflète la demande des opérateurs logistiques intégrés verticalement, des grands prestataires logistiques tiers et des propriétaires souhaitant un contrôle direct des installations spécialisées. Les opérations privées peuvent prendre en charge des flux de travail dédiés, des systèmes de gestion des stocks et des exigences de sécurité plus difficiles à gérer dans des installations partagées. Les entrepôts publics restent utiles pour les expéditeurs fragmentés, la demande saisonnière et les entreprises entrant dans une région sans engagement à long terme pour une installation. Ces installations à usage partagé offrent un stockage flexible et une tarification à la palette. Leurs structures de bail plus courtes peuvent convenir aux clients qui ont besoin de capacité sans obligations fixes importantes.
Les autres formats devraient croître à un CAGR de 7,40 % jusqu'en 2032. Cette catégorie comprend le stockage frigorifique, les hubs de distribution pharmaceutique, les sites de préparation pour centres de données et les installations desservant des activités de fabrication spécialisées. La demande dans ces utilisations est liée aux spécifications des installations, et pas seulement au volume de distribution général. NewCold construit une installation de stockage frigorifique automatisée de 222 millions USD en Alberta, au Canada, montrant l'ampleur des capitaux dirigés vers les formats spécialisés. Le projet reflète le besoin d'installations dédiées où le contrôle de la température, l'automatisation et l'emplacement font partie intégrante du modèle opérationnel.

Par contrôle de température :
les entrepôts généraux sont en tête tandis que les installations réfrigérées croissent plus rapidementLes entrepôts généraux représentaient 72,00 % de la catégorie à température contrôlée en 2026. Les opérations de biens de consommation, de commerce de détail, de fabrication et de logistique tierce utilisent généralement le stockage à température ambiante. Cette large base d'utilisation confère à l'entreposage général une grande empreinte installée. Les entrepôts secs ont également des exigences de construction et d'exploitation inférieures à celles des installations réfrigérées. Le profil de coût plus bas élargit le groupe de promoteurs et d'occupants capables d'utiliser ce format. La demande d'entrepôts généraux reste étroitement liée aux flux du commerce électronique et des biens de consommation.
Les entrepôts réfrigérés devraient croître à un CAGR de 6,60 % jusqu'en 2032. Le commerce électronique d'épicerie, la manutention pharmaceutique et le commerce de produits frais nécessitent tous une capacité avec des températures étroitement gérées. Les 25 premiers opérateurs d'entrepôts réfrigérés ont étendu leur capacité gérée de 629 millions de pieds cubes en 2025, mais la demande continue de dépasser la nouvelle offre. Les installations pharmaceutiques validées peuvent commander une prime car les utilisateurs ont besoin d'installations conçues pour la conformité. Lineage s'est engagé à investir plus de 1 milliard USD en avril 2025 pour l'expansion du stockage frigorifique avec Tyson Foods. Americold a également accepté d'investir 127 millions USD dans une installation de stockage frigorifique à Houston en mars 2025.
Par catégorie :
les installations de classe A sont en tête en termes de part et de croissanceLes entrepôts de classe A détenaient une part de 60,00 % en 2026. Ces installations sont conçues pour la distribution moderne avec des hauteurs libres élevées, des dalles de sol plus solides, une alimentation fiable et une circulation des camions plus efficace. Leurs spécifications prennent en charge la robotique, le rayonnage dense et l'évolution des besoins des locataires. Les occupants migrent des installations plus anciennes vers des bâtiments capables de répondre à ces besoins opérationnels. Il en résulte une différence croissante entre les stocks modernes et les propriétés aux capacités physiques limitées. Les actifs de classe A sont également plus susceptibles de répondre aux attentes des locataires en matière de performance énergétique et environnementale.
La classe A devrait croître à un CAGR de 8,40 % jusqu'en 2032, ce qui en fait la catégorie de qualité à la croissance la plus rapide. Les propriétés de classe B ont connu une absorption nette négative depuis 2023, les locataires migrant vers des espaces plus récents. Les actifs de classe C sont soumis à la plus forte pression, les hauteurs de plafond inférieures à 24 pieds limitant le rayonnage moderne et l'utilisation de robots mobiles autonomes. Plus de 90 % des livraisons industrielles récentes ont été construites selon les spécifications de classe A. Le marché de l'immobilier logistique en Amérique du Nord ajoute donc une grande partie de sa nouvelle offre au niveau de qualité le plus élevé. Cette tendance accroît l'importance du repositionnement ou de la mise à niveau des bâtiments anciens bien situés.
Par taille d'entrepôt :
les grandes installations sont en tête tandis que les petites installations bénéficient des limites d'offreLes entrepôts de grande échelle de plus de 250 000 pieds carrés détenaient 47,00 % de la catégorie en 2026. Ces installations aident les occupants à consolider les stocks dans des hubs régionaux proches des réseaux de transport. Leur échelle peut réduire les coûts de manutention et prendre en charge la distribution nationale ou multirégionale. Les propriétés de moyenne échelle desservent la distribution régionale et les opérations logistiques partagées. La demande locative pour les installations entre 300 000 et 499 999 pieds carrés a augmenté de 23 % en 2025. Les grands bâtiments restent précieux lorsqu'ils sont neufs, efficaces et connectés aux principales routes de fret.
Les entrepôts de petite échelle de moins de 50 000 pieds carrés devraient croître à un CAGR de 7,60 % jusqu'en 2032. Les promoteurs se sont fortement concentrés sur les grandes installations lors du précédent cycle d'expansion, ce qui a laissé une pénurie de propriétés plus petites. Les petits entrepôts affichaient un taux de vacance de 3,9 % fin 2025 et des loyers demandés moyens de 13,51 USD par pied carré. Ces loyers étaient 31 % plus élevés que les loyers pour les espaces dépassant 100 000 pieds carrés. Les petites installations peuvent desservir la livraison dernier kilomètre, les utilisateurs industriels légers et les entreprises ayant besoin de proximité avec leurs clients. La propriété institutionnelle reste limitée dans cette partie du marché de l'immobilier logistique en Amérique du Nord, ce qui laisse de la place pour des stratégies de propriété ciblées.
Par classification des locataires :
le commerce de détail est en tête tandis que les produits pharmaceutiques et la santé se développent plus rapidementLe commerce de détail et les biens de consommation détenaient une part de 28,00 % en 2026. Ces locataires ont besoin de centres de distribution, de sites d'exécution des commandes et d'installations dernier kilomètre pour soutenir le commerce de détail omnicanal. Leur demande est liée à la disponibilité des stocks et au besoin d'un réapprovisionnement plus rapide. Les locataires industriels ont également besoin de capacité d'entreposage pour les chaînes d'approvisionnement automobiles, électroniques et industrielles avancées. Les utilisateurs du secteur alimentaire et des boissons ajoutent une demande à la fois pour la distribution ambiante et les installations à température contrôlée. Les prestataires de services logistiques continuent d'occuper un rôle plus important là où les clients préfèrent une capacité de distribution externalisée.
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 7,30 % jusqu'en 2032. Ces utilisateurs ont besoin d'installations conformes capables de protéger les produits sensibles à la température et de prendre en charge des processus de manutention traçables. La disponibilité limitée d'installations validées crée une base d'approvisionnement spécialisée. EVERSANA a ouvert un centre de distribution certifié Bonnes Pratiques de Distribution actuelles de 358 000 pieds carrés à Memphis en avril 2025. LifeScience Logistics a ouvert une installation à température contrôlée de 625 000 pieds carrés à Memphis après avoir investi 23,2 millions USD en juin 2025. Ces ajouts montrent que les opérateurs de logistique de santé augmentent à la fois leur capacité et leur degré de spécialisation.
Analyse géographique
Les États-Unis représentaient 88,00 % du total régional en 2026. Ils disposent de marchés de capitaux profonds, de réseaux logistiques établis et d'une forte demande de la part des locataires du commerce de détail, des biens de consommation et des produits pharmaceutiques. La demande logistique aux États-Unis a repris à la hausse en 2025, l'activité des occupants s'étant améliorée après une année 2024 atone. Dallas-Fort Worth, Chicago, Atlanta, Houston et le New Jersey restent d'importants sites de location de grands espaces. Les marchés côtiers à offre contrainte conservent une valeur particulière car les nouveaux sites sont difficiles à remplacer.
Le Mexique devrait croître à un CAGR de 7,60 % jusqu'en 2032. Le pays bénéficie de la délocalisation de proximité, de l'accord commercial États-Unis-Mexique-Canada et du besoin d'installations gérant les flux de fabrication transfrontaliers. Le corridor Cuautitlan-Tultitlan-Tepotzotlan de Mexico représentait 47,00 % de la location industrielle mexicaine au deuxième trimestre 2025 et affichait un taux de vacance de 0,8 %. Tijuana a enregistré une augmentation de 14 % des mises en chantier et une hausse de 10 % de l'absorption au troisième trimestre 2025. La faible disponibilité peut soutenir la croissance des loyers pour les propriétaires existants de classe A dans les corridors nord et central. Le marché de l'immobilier logistique en Amérique du Nord devient par conséquent de plus en plus dépendant de la capacité logistique transfrontalière.
Le Canada a enregistré 4,2 millions de pieds carrés d'absorption nette industrielle au premier trimestre 2026. Le taux de vacance national était proche de 5,2 % au quatrième trimestre 2025 avant de diminuer début 2026. Le loyer net demandé moyen national a baissé de 3,7 % en glissement annuel à 14,91 CAD par pied carré au premier trimestre 2026, soit l'équivalent de 10,59 USD par pied carré. Toronto et Calgary ont soutenu la reprise, tandis que Montréal est restée plus molle. Un pipeline de construction en diminution pourrait permettre l'apparition de lacunes d'offre dans les emplacements d'entrée. Cela soutiendrait une croissance modérée des loyers de classe A à mesure que les décisions des occupants reprennent.
Paysage concurrentiel
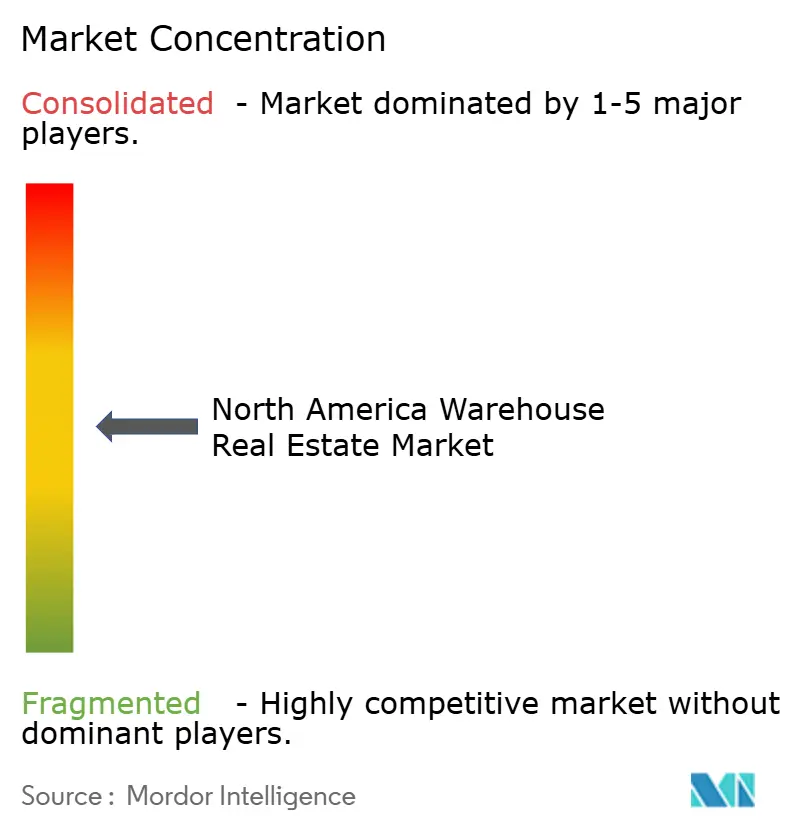
Le marché de l'immobilier logistique en Amérique du Nord présente une consolidation modérée parmi les grands propriétaires institutionnels, les sociétés d'investissement immobilier et les plateformes privées. Prologis reste la principale société d'investissement immobilier industriel mondial par échelle de portefeuille. Blackstone opère dans l'immobilier logistique via Link Logistics. Lineage et Americold sont en concurrence dans le segment à température contrôlée, où l'automatisation et les connaissances opérationnelles créent des barrières à l'entrée significatives. La combinaison de grands propriétaires et de nombreux opérateurs locaux ou spécialisés signifie qu'aucune entreprise ne contrôle le marché. La concurrence diffère selon la qualité des propriétés, la géographie et les exigences de contrôle de la température.
Les entreprises sont de plus en plus en concurrence sur les capacités des installations plutôt que sur la seule portée géographique. Des hauteurs libres élevées, des systèmes d'alimentation redondants, de chauffage, de ventilation et de climatisation, et la compatibilité avec la robotique peuvent aider les installations à servir des occupants exigeants. Rexford Industrial a stabilisé 798 millions USD d'investissements de repositionnement sur 21 projets en 2025 et a déclaré un rendement stabilisé pondéré moyen de 5,5 %. Prologis a acquis le Davie Business Center de 1,15 million de pieds carrés dans le comté de Broward, en Floride, pour 352,2 millions USD en juin 2026. L'acquisition reflète l'attention continue portée aux propriétés en zone urbaine dense établies, même dans un contexte de coûts de financement plus élevés.
Les plateformes spécialisées étendent également leurs réseaux par le biais d'acquisitions ciblées et de nouvelles constructions. L'engagement d'avril 2025 de Lineage de plus de 1 milliard USD combinait une acquisition d'entrepôt de 247 millions USD avec un accord de développement en terrain vierge dépassant 740 millions USD. EQT Real Estate a acquis un portefeuille logistique de 32 bâtiments et 5,2 millions de pieds carrés dans le sud de la Californie en septembre 2026. Des opportunités subsistent dans la logistique pharmaceutique, les installations en zone urbaine dense de petit format et les corridors mexicains tendus de classe A. La position concurrentielle d'une propriété dépend de ses spécifications et de la rareté locale autant que de la taille du portefeuille de son propriétaire. Aucune donnée combinée de part de marché pour les principales entreprises n'est fournie, de sorte que le score de concentration du marché ne peut pas être calculé selon la méthodologie requise.
Leaders du secteur de l'immobilier logistique en Amérique du Nord
-
Prologis, Inc.
-
Blackstone Real Estate
-
Link Logistics Real Estate
-
Rexford Industrial Realty, Inc.
-
First Industrial Realty Trust, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'immobilier logistique en Amérique du Nord Entreprises couvertes dans ce rapport
- Prologis, Inc.
- Blackstone Real Estate
- Link Logistics Real Estate
- Rexford Industrial Realty, Inc.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Americold Realty Trust, Inc.
- CBRE Group, Inc.
- JLL
- Panattoni Development Company, Inc.
- Duke Realty
- Clayco, Inc.
- ARCO/Murray National Construction Company, Inc.
- Terreno Realty Corporation
- CenterPoint Properties
- Lineage Logistics
- Dermody Properties
- Bixby Land Company
- Al. Neyer
Développements industriels récents dans Marché de l'immobilier logistique en Amérique du Nord
- Septembre 2026 : EQT Real Estate a acquis un portefeuille logistique industriel de 32 bâtiments et 5,2 millions de pieds carrés dans le sud de la Californie auprès de Rexford Industrial Realty. Le portefeuille est loué à 96 % à 36 locataires des secteurs automobile, logistique, électronique grand public et aérospatial. Plus de 50 % de la superficie est située dans des emplacements en zone urbaine dense du bassin de Los Angeles, à moins de 25 miles du complexe portuaire de Los Angeles-Long Beach.
- Juin 2026 : Prologis a acquis le Davie Business Center, un campus de 7 bâtiments et 1,15 million de pieds carrés dans le comté de Broward, en Floride, pour 352,2 millions USD. Le campus loué à 97 % compte parmi ses locataires Boeing, Western Union et Comcast. Il s'agissait de la plus grande transaction industrielle sur actif unique en Floride du Sud depuis le début de l'année.
- Avril 2026 : Link Logistics, une filiale de Blackstone, a acquis un portefeuille industriel de 8 bâtiments et 798 716 pieds carrés à Boynton Beach, en Floride, auprès de Prologis pour 195,9 millions USD. La transaction a suivi une acquisition séparée de 163,1 millions USD d'un campus d'entrepôts à Pompano Beach en mars 2026. Les 2 transactions totalisaient plus de 359 millions USD en 6 semaines.
Périmètre du rapport sur le marché de l'immobilier logistique en Amérique du Nord
Aperçu de la segmentation
| Public |
| Privé |
| Autres |
| Entrepôt général |
| Entrepôt réfrigéré |
| Classe A |
| Classe B |
| Classe C |
| Entrepôts de petite échelle, moins de 50 000 pieds carrés |
| Entrepôts de moyenne échelle, 50 000 à 250 000 pieds carrés |
| Entrepôts de grande échelle, plus de 250 000 pieds carrés |
| Fabrication |
| Commerce de détail et biens de consommation |
| Alimentation et boissons |
| Produits pharmaceutiques et santé |
| Logistique |
| Autres utilisateurs finaux |
| États-Unis |
| Canada |
| Mexique |
| Par type | Public |
| Privé | |
| Autres | |
| Par contrôle de température | Entrepôt général |
| Entrepôt réfrigéré | |
| Par catégorie | Classe A |
| Classe B | |
| Classe C | |
| Par taille d'entrepôt | Entrepôts de petite échelle, moins de 50 000 pieds carrés |
| Entrepôts de moyenne échelle, 50 000 à 250 000 pieds carrés | |
| Entrepôts de grande échelle, plus de 250 000 pieds carrés | |
| Par classification des locataires | Fabrication |
| Commerce de détail et biens de consommation | |
| Alimentation et boissons | |
| Produits pharmaceutiques et santé | |
| Logistique | |
| Autres utilisateurs finaux | |
| Par pays | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée de l'immobilier logistique en Amérique du Nord d'ici 2032 ?
Le secteur devrait croître de 135,81 milliards USD en 2027 à 175,82 milliards USD d'ici 2032, avec un CAGR de 5,30 %.
Quel type d'entrepôt détient la plus grande part en Amérique du Nord ?
Les entrepôts privés sont en tête par type avec une part de 38,00 % en 2026.
Pourquoi les entrepôts réfrigérés croissent-ils plus vite que les entrepôts généraux ?
Les installations réfrigérées devraient croître à un CAGR de 6,60 % car les utilisateurs du secteur alimentaire, de l'épicerie et des produits pharmaceutiques ont besoin d'une capacité à température contrôlée.
Quelle catégorie d'entrepôt se développe le plus rapidement ?
Les entrepôts de classe A devraient croître à un CAGR de 8,40 % jusqu'en 2032, soutenus par la demande d'espaces prêts à l'automatisation.
Quelle géographie devrait connaître la croissance la plus rapide ?
Le Mexique devrait croître à un CAGR de 7,60 % jusqu'en 2032, soutenu par la délocalisation de proximité et les chaînes d'approvisionnement transfrontalières.
Quel groupe de locataires présente la croissance projetée la plus forte ?
Les produits pharmaceutiques et la santé devraient croître à un CAGR de 7,30 % jusqu'en 2032, la demande d'installations de distribution conformes augmentant.