
北米倉庫不動産市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 128.97 十億米ドル |
| 市場規模 (2027) | 135.81 十億米ドル |
| 市場規模 (2032) | 175.82 十億米ドル |
| 成長率 (2027 - 2032) | 5.30 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米倉庫不動産市場分析
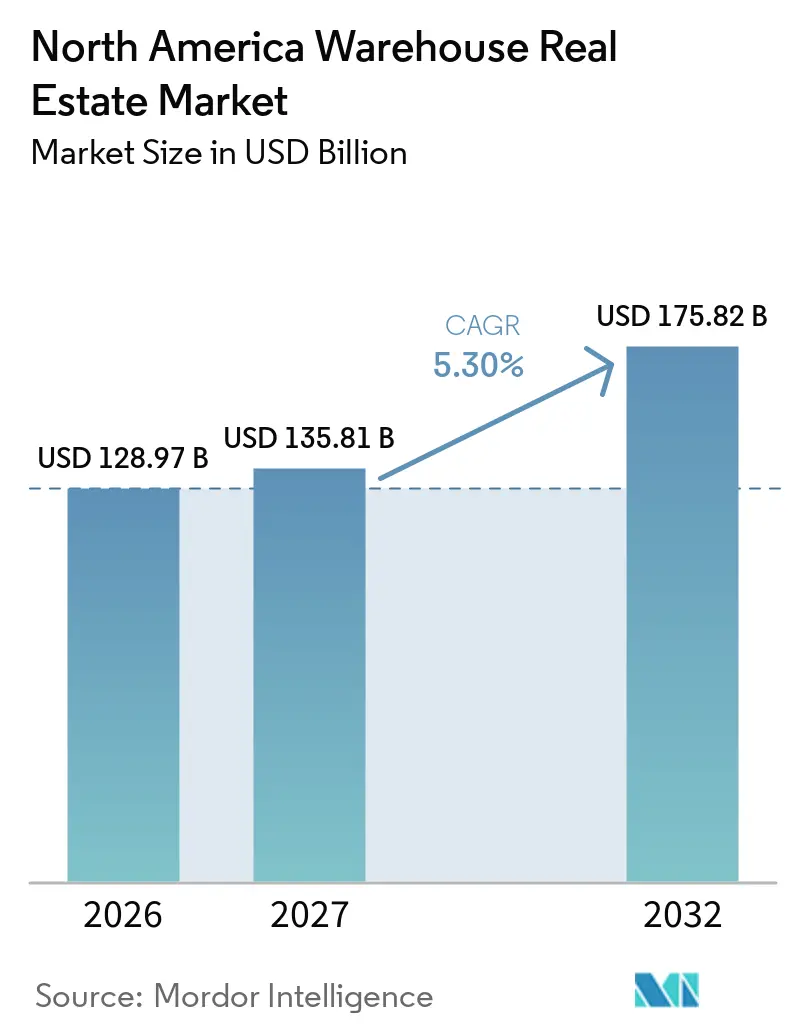
北米倉庫不動産市場規模は、2026年の128.97 ビリオン 米ドルおよび2027年の135.81 ビリオン 米ドルから2032年までに175.82 ビリオン 米ドルへと拡大し、2027年から2032年の間に5.30%のCAGRを記録する見込みです。
需要はより選別的になっており、占有者は自動化、より強力な電力システム、およびより複雑な流通ニーズに対応できる新しい施設に活動を集中させています。医薬品物流、コールドチェーン能力、およびデータセンターに供給するサプライチェーンは、従来の小売流通を超えた需要を生み出しています。建設着工件数の減少は、前の建設サイクルで生じた供給圧力を徐々に緩和する可能性があります。高い資本化率と不均一な空室率は、一部のサンベルトおよびセカンダリー市場における投機的開発を依然として制限しています。したがって、北米倉庫不動産市場は、特化した、立地条件の良い、最新の施設において最も強い機会を提供しています。
レポートの主要なポイント
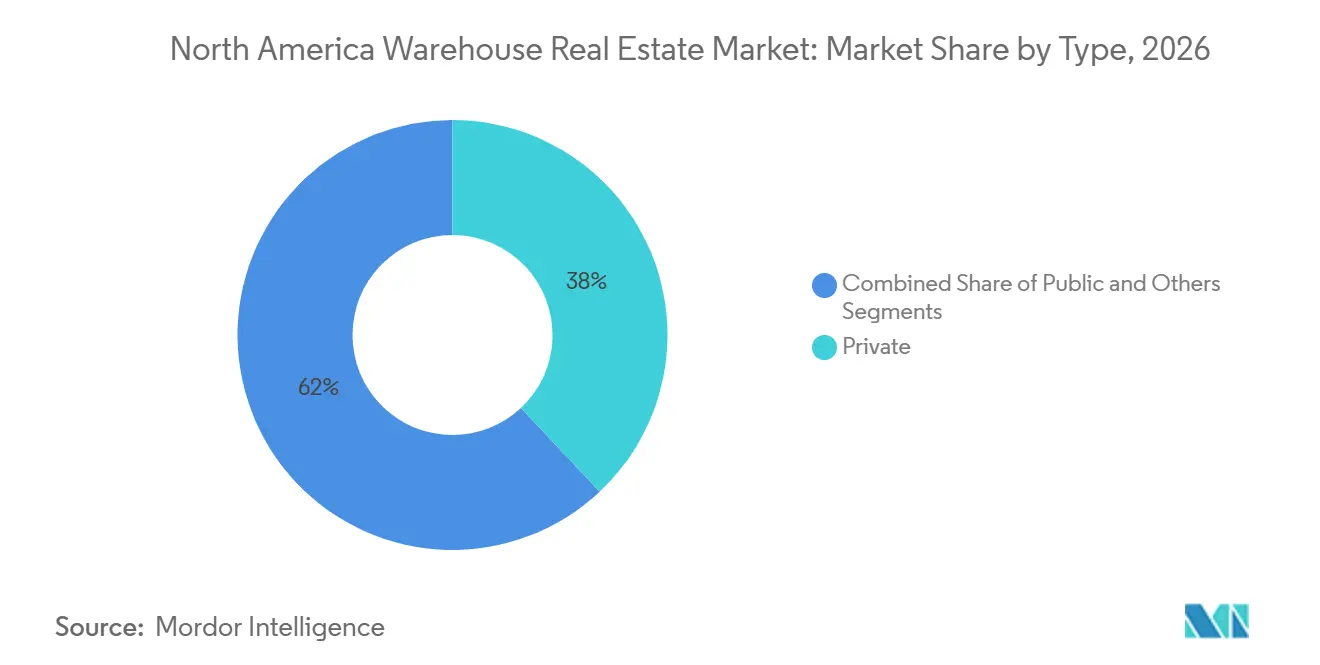
- タイプ別では、民間倉庫が2026年の北米倉庫不動産市場シェアの38.00%を占め、その他の倉庫形態は2032年までに7.40%のCAGRで成長すると予測されています。
- 温度管理別では、一般倉庫が2026年の北米倉庫不動産市場規模の72.00%を占め、冷蔵倉庫は2032年までに6.60%のCAGRで成長すると予測されています。
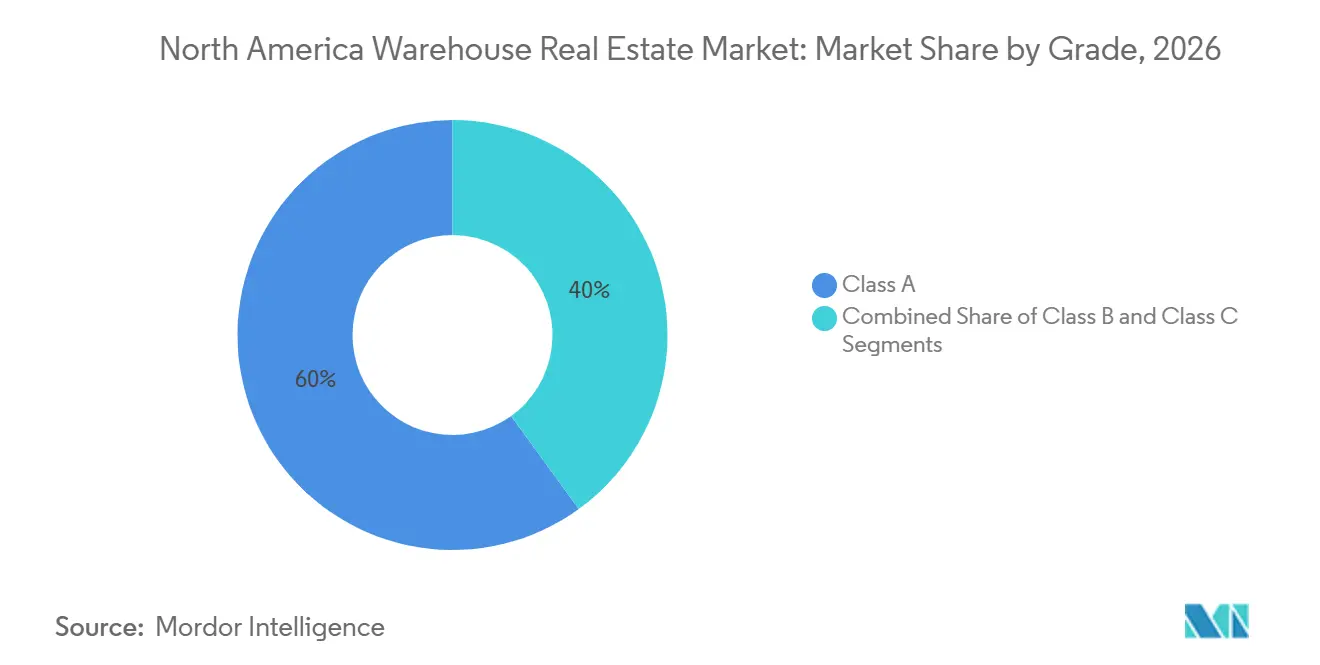
- グレード別では、クラスA倉庫が2026年に60.00%のシェアを保有し、2032年までに8.40%のCAGRで成長すると予測されています。
- 倉庫規模別では、大規模倉庫が2026年の北米倉庫不動産市場規模の47.00%を占め、小規模倉庫は2032年までに7.60%のCAGRで成長すると予測されています。
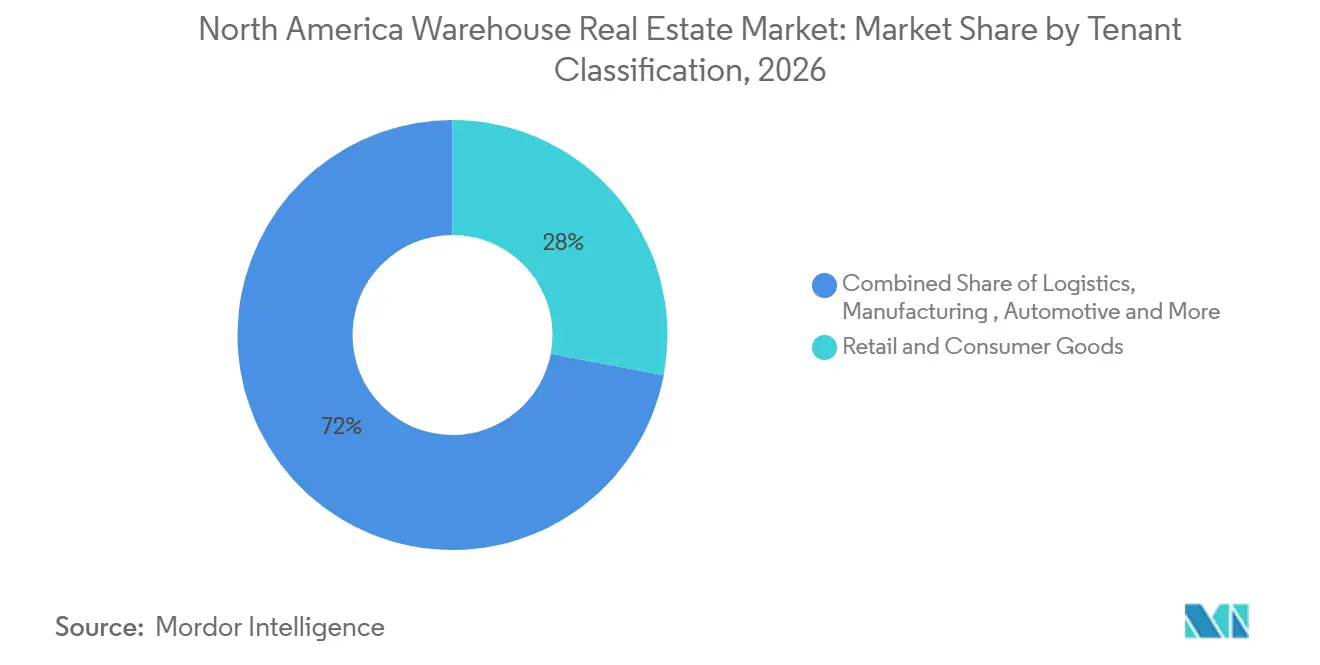
- テナント分類別では、小売・消費財が2026年に28.00%のシェアを保有し、医薬品・ヘルスケアは2032年までに7.30%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の北米倉庫不動産市場規模の88.00%を占め、メキシコは2032年までに7.60%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマース、オムニチャネル小売、 および当日配送フルフィルメント | +1.5% | 米国のゲートウェイ市場および 都市中心部 | 中期(2〜4年) |
| メキシコへのニアショアリングおよび 製造拠点移転 | +0.9% | メキシコの北部・中部回廊および 米国国境市場 | 短期(2年以内) |
| データセンター、半導体、および 先端製造サプライチェーン | +0.7% | テキサス州、シカゴ、南東部、 およびノースフォートワース | 中期(2〜4年) |
| コールドチェーンおよび医薬品 流通の拡大 | +0.6% | 米国、メンフィス、北東部、 および太平洋岸北西部 | 長期(4年以上) |
| テナントのクラスAおよび 自動化対応スペースへの移行 | +0.6% | 米国、トロント、および カルガリー | 短期(2年以内) |
| 都市インフィルおよびラストマイル 配送需要 | +0.5% | 米国の高密度都市圏および グレータートロント地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマース、オムニチャネル小売、および当日配送フルフィルメント
Eコマースは引き続きリース需要を形成しており、デミニミス輸入規制の変更後、越境小売業者にとって国内フルフィルメントがより重要になっています。Prologisは、米国のEコマース普及率が2026年の25%と比較して2030年までに30%に達すると予測しており、1パーセントポイントの増加ごとに5,000万から7,000万平方フィートの追加物流スペースが必要になる可能性があると推定しています[1]。このニーズは、地域フルフィルメント拠点と主要消費者センターに近い施設の両方を支えています。北米倉庫不動産市場は、小売業者が配送時間を短縮しリターンを管理するために複数の場所に在庫を配置する場合にも恩恵を受けます。大規模テナントは、大量注文フルフィルメントに必要な天井高、積載能力、およびシステムを備えた新しい建物を好んでいます。このパターンは、単一の倉庫形態ではなく、大規模な地域ハブと小規模な都市施設の両方を支えています。
メキシコへのニアショアリングおよび製造拠点移転
製造業者はサプライチェーンを短縮し、地域貿易要件を満たすために北米の生産能力を拡大しています。メキシコの北部・中部回廊は、生産拠点を米国の人口密集地と国境インフラに結びつけているため、この変化の中心となっています。サプライヤーが部品、完成品、および越境貨物の混載のための近隣保管施設を必要とする場合、北米倉庫不動産市場は恩恵を受けます。需要は特に、自動車、電子機器、消費財、および物流テナントに対応する産業回廊が整備されているモンテレー、ティファナ、およびメキシコシティ地域で顕著です。輸送業者やサードパーティ物流会社も製造クラスター周辺に施設を必要とするため、その影響は工場だけにとどまりません。メキシコのクラスAスペースの逼迫した状況は、既存の最新物件の価値を高めると同時に、ビルド・トゥ・スーツ開発への需要を増加させる可能性があります。
データセンター、半導体、および先端製造サプライチェーン
データセンターおよび半導体の建設は、設備が完成したサイトに到達する前に物流サポートを必要とします。倉庫は、サーバー、電力分配ユニット、冷却設備、および建設資材を安全な条件下でステージングするために使用されます。Prologisは、製造関連の物流リースが過去3年間の米国[2]の新規リースの14%を占め、パンデミック前の10%未満と比較して増加していると報告しています。テキサス州、シカゴ、および南東部は、産業用地、輸送アクセス、および活発な製造投資を組み合わせているため重要です。北米倉庫不動産市場は、物流建物がデータセンターおよび製造クラスターの近くに位置することで、この需要から恩恵を受けます。信頼性の高い電力、セキュリティ、および柔軟な積載設計を備えた施設は、標準的な保管スペースよりもこの用途に適しています。
コールドチェーンおよび医薬品流通の拡大
コールドチェーン物流は、管理された温度を維持し、デリケートな商品を保護できる特殊な建物を必要とします。グローバルコールドチェーンアライアンスは、北米最大25社の冷蔵倉庫オペレーターが2025年に50億立方フィートの能力を管理し、前年比6億2,900万立方フィート増加したと報告しました[3]。食品およびヘルスケアのサプライチェーンは特定の場所に施設を必要とするため、能力の増加が需要圧力を完全に解消するわけではありません。医薬品流通は、管理された取り扱いと文書化をサポートできる認定施設に対する追加的なニーズを生み出しています。この特化は、コストと運営要件がドライストレージよりも高いため、北米倉庫不動産市場を支えています。Lineageの2025年の拡張計画は、大規模オペレーターが買収と目的建設プロジェクトを活用してこの能力を追加していることを示しています。
抑制要因の影分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本化率および 開発融資コスト | -0.9% | 米国、特にセカンダリー市場での エクスポージャーが大きい | 短期(2年以内) |
| サンベルトおよびセカンダリー市場の 供給不均衡 | -0.6% | オースティン、フェニックス、インディアナポリス、 グリーンビル・スパルタンバーグ、およびサンアントニオ | 短期(2年以内) |
| データセンターおよび自動化の 電力系統連系遅延 | -0.4% | サンベルト州、メキシコ、および 米国の高密度都市中心部 | 長期(4年以上) |
| トラックコート、ゾーニング、および 地域社会の反対による制約 | -0.4% | 北東部、カリフォルニア州、 中部大西洋岸、および都市周辺コミュニティ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本化率および開発融資コスト
高い資本化率は、投資家が特定の収益ストリームに対して支払う意欲のある価値を低下させます。また、開発業者が新規投機的プロジェクトを正当化するリターンを達成することを困難にします。米国連邦準備制度理事会は、2025年第2四半期の融資調査において、商業用不動産および建設ローンの基準が厳格化されたと報告しました。この環境は、最近竣工した建物のリースアップ期間を延長し、中小開発業者の資金調達オプションを制限する可能性があります。北米倉庫不動産市場は依然として活発ですが、資本はより選別的になり、テナントの質、リース期間、および建物仕様により大きな重点を置いています。投機的着工件数の減少は後に供給規律の改善を支える可能性がありますが、その調整には時間がかかります。
サンベルトおよびセカンダリー市場の供給不均衡
いくつかのサンベルトおよびセカンダリー市場は、以前の拡張サイクル中に大量の大型倉庫供給を受け取りました。新しい建物がテナント需要よりも速く供給された場所では、家主はより長いマーケティング期間とテナント獲得競争の激化に直面しています。この影響は、すべての規模カテゴリーにわたてではなく、大型流通施設において最も顕著です。したがって、北米倉庫不動産市場は同じ都市内でも異なる状況を呈しており、小規模インフィル建物は逼迫した状態を維持する一方で、大型施設は空きがある場合があります。影響を受けた市場のオーナーは、より柔軟な条件を提供するか、安定した稼働率に達するまでより長く待つ必要があるかもしれません。建設着工件数が引き続き減少し、地域需要が多様化したままであれば、この抑制要因は一時的なものになると予想されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
民間倉庫が最大シェアを保有し、特化形態が拡大民間倉庫は2026年に38.00%のシェアを保有しました。その地位は、垂直統合型物流オペレーター、大規模サードパーティ物流プロバイダー、および特化施設の直接管理を望むオーナーからの需要を反映しています。民間運営は、共有施設では管理が難しい専用ワークフロー、在庫システム、およびセキュリティ要件をサポートできます。公共倉庫は、分散した荷主、季節的需要、および長期的な施設コミットメントなしに地域に参入する企業にとって引き続き有用です。これらの共有利用施設は、柔軟な保管とパレット単位の料金体系を提供します。その短期リース構造は、大きな固定義務なしに能力を必要とする顧客に適しています。
その他の形態は2032年までに7.40%のCAGRで成長すると予測されています。このカテゴリーには、コールドストレージ、医薬品流通ハブ、データセンターステージングサイト、および特化した製造活動に対応する施設が含まれます。これらの用途における需要は、一般的な流通量だけでなく、施設仕様に結びついています。NewColdはカナダのアルバータ州に2億2,200万米ドルの自動化コールドストレージ施設を建設しており、特化形態に向けられた資本の規模を示しています。このプロジェクトは、温度管理、自動化、および立地が運営モデルに不可欠な専用施設の必要性を反映しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
温度管理別:
一般倉庫がリードし、冷蔵施設がより速く成長一般倉庫は2026年の温度管理カテゴリーの72.00%を占めました。消費財、小売、製造、およびサードパーティ物流業務は一般的に常温保管を使用します。この広範な用途基盤により、一般倉庫は大きな設置フットプリントを持っています。ドライ倉庫はまた、冷蔵施設よりも建設および運営要件が低くなっています。低いコストプロファイルにより、この形態を利用できる開発業者と占有者のグループが拡大します。一般倉庫への需要は、Eコマースおよび消費財の流れと密接に関連しています。
冷蔵倉庫は2032年までに6.60%のCAGRで成長すると予測されています。食料品Eコマース、医薬品取り扱い、および生鮮食品取引はすべて、厳密に管理された温度を持つ能力を必要とします。上位25社の冷蔵倉庫オペレーターは2025年に管理能力を6億2,900万立方フィート拡大しましたが、需要は引き続き新規供給を上回っています。認定医薬品施設は、ユーザーがコンプライアンスのために設計された施設を必要とするため、プレミアムを要求できます。Lineageは2025年4月にタイソンフーズとのコールドストレージ拡張に10億米ドル以上をコミットしました。Americoldもまた2025年3月にヒューストンのコールドストレージ施設に1億2,700万米ドルを投資することに合意しました。
グレード別:
クラスA施設がシェアと成長でリードクラスA倉庫は2026年に60.00%のシェアを保有しました。これらの施設は、高い天井高、強固な床スラブ、信頼性の高い電力、およびより効率的なトラック動線を備えた現代的な流通のために設計されています。その仕様は、ロボティクス、高密度ラッキング、および変化するテナント要件をサポートします。占有者は、これらの運営ニーズをサポートできる建物に古い施設から移行しています。その結果、最新の在庫と物理的能力が限られた物件との間の差が拡大しています。クラスA資産はまた、エネルギーおよび環境性能に関するテナントの期待を満たす可能性が高くなっています。
クラスAは2032年までに8.40%のCAGRで成長すると予測されており、最も成長の速いグレードカテゴリーとなっています。クラスB物件は、テナントが新しいスペースに移行するにつれて2023年以降ネット吸収がマイナスになっています。クラスC資産は最大の圧力にさらされており、24フィート未満の天井高が現代的なラッキングと自律移動ロボットの使用を制限しています。最近の産業竣工の90%以上がクラスA仕様で建設されました。したがって、北米倉庫不動産市場は新規供給の多くを最高品質レベルで追加しています。このトレンドは、立地条件の良い古い建物の再配置またはアップグレードの重要性を高めています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
倉庫規模別:
大規模施設がリードし、小規模施設が供給制限から恩恵を受ける25万平方フィートを超える大規模倉庫は2026年にカテゴリーの47.00%を占めました。これらの施設は、占有者が輸送ネットワーク近くの地域ハブで在庫を統合するのに役立ちます。その規模は取り扱いコストを削減し、全国または複数地域の流通をサポートできます。中規模物件は地域流通と共有物流業務に対応します。30万から49万9,999平方フィートの施設に対するリース需要は2025年に23%増加しました。大型建物は新しく、効率的で、主要貨物ルートに接続されている場合に引き続き価値があります。
5万平方フィート未満の小規模倉庫は2032年までに7.60%のCAGRで成長すると予測されています。開発業者は以前の拡張サイクル中に大型施設に重点を置いており、小規模物件の不足が生じました。小規模倉庫は2025年末に3.9%の空室率と平均募集賃料1平方フィートあたり13.51米ドルを記録しました。これらの賃料は10万平方フィートを超えるスペースの賃料より31%高くなっています。小規模施設はラストマイル配送、軽工業ユーザー、および顧客への近接性を必要とするビジネスに対応できます。北米倉庫不動産市場のこの部分では機関投資家による所有が依然としてられており、集中的な所有戦略の余地が残っています。
テナント分類別:
小売がリードし、医薬品・ヘルスケアがより速く拡大小売・消費財は2026年に28.00%のシェアを保有しました。これらのテナントは、オムニチャネル小売をサポートするために流通センター、フルフィルメントサイト、およびラストマイル施設を必要とします。その需要は在庫の可用性とより迅速な補充の必要性に関連しています。製造テナントも自動車、電子機器、および先端産業サプライチェーンのための倉庫能力を必要とします。食品・飲料ユーザーは常温流通と温度管理施設の両方への需要を追加します。物流サービスプロバイダーは、顧客がアウトソーシングされた流通能力を好む場合により大きな役割を占め続けています。
医薬品・ヘルスケアは2032年までに7.30%のCAGRで成長すると予測されています。これらのユーザーは、温度感受性製品を保護し、追跡可能な取り扱いプロセスをサポートできるコンプライアント施設を必要とします。認定施設の限られた可用性が特化したサプライベースを生み出しています。EVERSANAは2025年4月にメンフィスに35万8,000平方フィートの現行優良流通基準認定流通センターを開設しました。LifeScience Logisticsは2025年6月に2,320万米ドルを投資した後、62万5,000平方フィートの温度管理メンフィス施設を開設しました。これらの追加は、ヘルスケア物流オペレーターが能力と専門化の程度の両方を高めていることを示しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国は2026年の地域合計の88.00%を占めました。米国は深い資本市場、確立された物流ネットワーク、および小売、消費財、医薬品テナントからの大きな需要を持っています。米国の物流需要は、2024年の低調な状況の後、占有者活動が改善した2025年に上向きに転じました。ダラス・フォートワース、シカゴ、アトランタ、ヒューストン、およびニュージャージーは引き続き重要な大型ブロックリース拠点です。供給制約のある沿岸市場は、新しいサイトの代替が困難なため、特別な価値を保持しています。
メキシコは2032年までに7.60%のCAGRで成長すると予測されています。同国はニアショアリング、米国・メキシコ・カナダ協定貿易、および越境製造フローを管理する施設の必要性から恩恵を受けています。メキシコシティのクアウティトラン・トゥルティトラン・テポツォトラン回廊は2025年第2四半期のメキシコ産業リースの47.00%を占め、空室率は0.8%でした。ティファナは2025年第3四半期に建設着工件数が14%増加し、吸収量が10%上昇しました。逼迫した供給状況は、北部・中部回廊の既存クラスAオーナーの賃料成長を支える可能性があります。したがって、北米倉庫不動産市場は越境物流能力への依存度が高まっています。
カナダは2026年第1四半期に420万平方フィートの産業ネット吸収を記録しました。全国空室率は2025年第4四半期に約5.2%でしたが、2026年初頭に低下しました。全国平均ネット募集賃料は2026年第1四半期に前年比3.7%低下し、1平方フィートあたりカナダドル14.91(米ドル10.59相当)となりました。トロントとカルガリーが回復を支えた一方、モントリオールは依然として軟調でした。建設パイプラインの縮小により、ゲートウェイ拠点で供給ギャップが生じる可能性があります。これにより、占有者の意思決定が再開するにつれて、クラスAの賃料が緩やかに成長することが支えられるでしょう。
競争環境
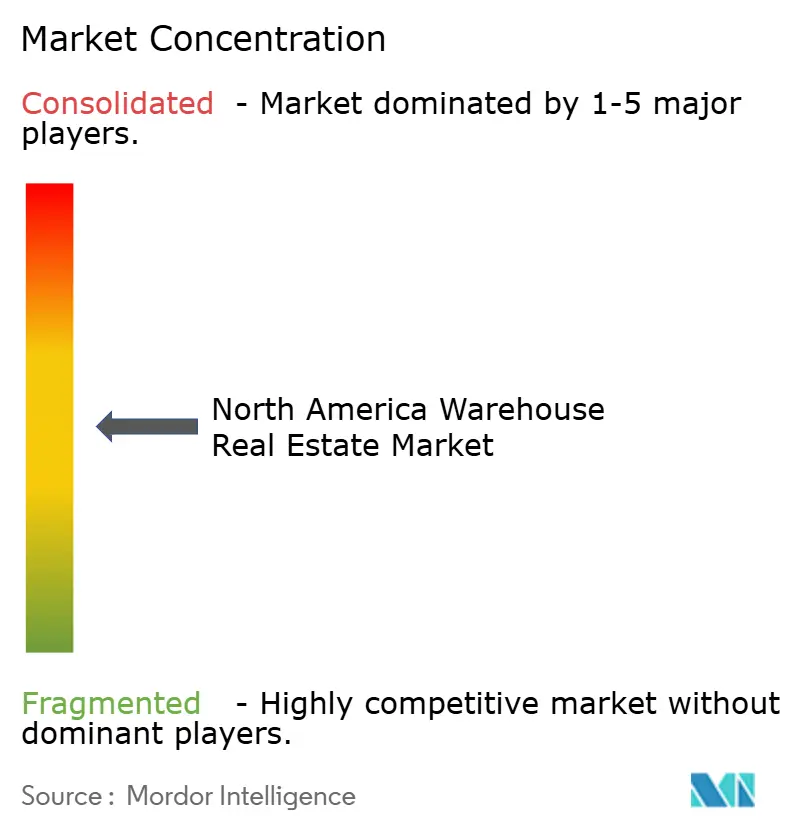
北米倉庫不動産市場は、大規模機関投資家オーナー、不動産投資信託、およびプライベートプラットフォームの間で中程度の集中度を示しています。Prologisはポートフォリオ規模において世界最大の産業用不動産投資信託であり続けています。BlackstoneはLink Logistics Real Estateを通じて物流不動産で事業を展開しています。LineageとAmericoldは温度管理セグメントで競合しており、自動化と運営知識が意味のある参入障壁を生み出しています。大規模オーナーと多くの地域または特化オペレーターの混在は、単一企業が市場を支配していないことを意味します。競争は物件の質、地理、および温度管理要件によって異なります。
企業はますます地理的リーチだけでなく、施設能力で競争するようになっています。高い天井高、冗長電力、暖房・換気・空調システム、およびロボティクス互換性は、施設が要求の高い占有者に対応するのに役立ちます。Rexford Industrialは2025年に21プロジェクトにわたって7億9,800万米ドルの再配置投資を安定化させ、加重平均安定化利回り5.5%を報告しました。Prologisは2026年6月にフロリダ州ブロワード郡の115万平方フィートのデービービジネスセンターを3億5,220万米ドルで取得しました。この取得は、より高い資金調達コストの下でも確立されたインフィル物件への継続的な注目を反映しています。
専門プラットフォームもまた、ターゲットを絞った買収と新規建設を通じてネットワークを拡大しています。Lineageの2025年4月の10億米ドル以上のコミットメントは、2億4,700万米ドルの倉庫取得と7億4,000万米ドルを超えるグリーンフィールド開発契約を組み合わせたものでした。EQT Real Estateは2026年9月に32棟、520万平方フィートの南カリフォルニア物流ポートフォリオを取得しました。医薬品物流、小型インフィル施設、および逼迫したメキシコのクラスA回廊に機会が残っています。物件の競争的地位は、オーナーのポートフォリオ規模と同様に、その仕様と地域の希少性に依存しています。主要企業の合算市場シェアデータは提供されていないため、必要な方法論の下で市場集中度スコアを計算することはできません。
北米倉庫不動産産業リーダー
-
Prologis, Inc.
-
Blackstone Real Estate
-
Link Logistics Real Estate
-
Rexford Industrial Realty, Inc.
-
First Industrial Realty Trust, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米倉庫不動産市場 このレポートでカバーされる企業
- Prologis, Inc.
- Blackstone Real Estate
- Link Logistics Real Estate
- Rexford Industrial Realty, Inc.
- First Industrial Realty Trust, Inc.
- STAG Industrial, Inc.
- EastGroup Properties, Inc.
- Americold Realty Trust, Inc.
- CBRE Group, Inc.
- JLL
- Panattoni Development Company, Inc.
- Duke Realty
- Clayco, Inc.
- ARCO/Murray National Construction Company, Inc.
- Terreno Realty Corporation
- CenterPoint Properties
- Lineage Logistics
- Dermody Properties
- Bixby Land Company
- Al. Neyer
最近の産業開発事情 北米倉庫不動産市場
- 2026年9月:EQT Real Estateは、Rexford Industrial Realtyから南カリフォルニア全域にわたる32棟、520万平方フィートの産業物流ポートフォリオを取得しました。このポートフォリオは、自動車、物流、民生用電子機器、および航空宇宙セクターの36テナントに96%リースされています。延床面積の50%以上が、ロサンゼルス・ロングビーチ港湾複合施設から25マイル以内のロサンゼルス盆地インフィル拠点にあります。
- 2026年6月:Prologisはフロリダ州ブロワード郡の7棟、115万平方フィートのキャンパスであるデービービジネスセンターを3億5,220万米ドルで取得しました。97%リースされているこのキャンパスには、ボーイング、ウエスタンユニオン、コムキャストがテナントとして入居しています。これは南フロリダで年初来最大の産業単一資産取引でした。
- 2026年4月:Blackstoneの関連会社であるLink Logisticsは、Prologisからフロリダ州ボイントンビーチの8棟、79万8,716平方フィートの産業ポートフォリオを1億9,590万米ドルで取得しました。この取引は、2026年3月のポンパノビーチ倉庫キャンパスの1億6,310万米ドルの別途取得に続くものです。2件の取引は6週間以内に合計3億5,900万米ドル以上となりました。
北米倉庫不動産市場レポートの範囲
セグメンテーション概要
| 公共 |
| 民間 |
| その他 |
| 一般倉庫 |
| 冷蔵倉庫 |
| クラスA |
| クラスB |
| クラスC |
| 小規模倉庫(5万平方フィート未満) |
| 中規模倉庫(5万〜25万平方フィート) |
| 大規模倉庫(25万平方フィート超) |
| 製造業 |
| 小売・消費財 |
| 食品・飲料 |
| 医薬品・ヘルスケア |
| 物流 |
| その他のエンドユーザー |
| 米国 |
| カナダ |
| メキシコ |
| タイプ別 | 公共 |
| 民間 | |
| その他 | |
| 温度管理別 | 一般倉庫 |
| 冷蔵倉庫 | |
| グレード別 | クラスA |
| クラスB | |
| クラスC | |
| 倉庫規模別 | 小規模倉庫(5万平方フィート未満) |
| 中規模倉庫(5万〜25万平方フィート) | |
| 大規模倉庫(25万平方フィート超) | |
| テナント分類別 | 製造業 |
| 小売・消費財 | |
| 食品・飲料 | |
| 医薬品・ヘルスケア | |
| 物流 | |
| その他のエンドユーザー | |
| 国別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
2032年までの北米倉庫不動産の予測価値はいくらですか?
このセクターは2027年の135.81 ビリオン 米ドルから2032年までに175.82 ビリオン 米ドルへと成長し、5.30%のCAGRで拡大する見込みです。
北米で最大のシェアを保有する倉庫タイプはどれですか?
民間倉庫がタイプ別でリードしており、2026年に38.00%のシェアを保有しています。
蔵倉庫が一般倉庫よりも速く成長しているのはなぜですか?
冷蔵施設は、食品、食料品、および医薬品ユーザーが温度管理能力を必要とするため、6.60%のCAGRで成長すると予測されています。
最も速く拡大している倉庫グレードはどれですか?
クラスA倉庫は自動化対応スペースへの需要に支えられ、2032年までに8.40%のCAGRで成長すると予測されています。
最も速く成長すると予想される地域はどこですか?
メキシコはニアショアリングと越境サプライチェーンに支えられ、2032年までに7.60%のCAGRで成長すると予測されています。
最も強い成長予測を持つテナントグループはどれですか?
医薬品・ヘルスケアは、コンプライアント流通施設への需要が高まるにつれて、2032年までに7.30%のCAGRで成長すると予測されています。