
Tamanho e Participação do Mercado de STATCOM da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
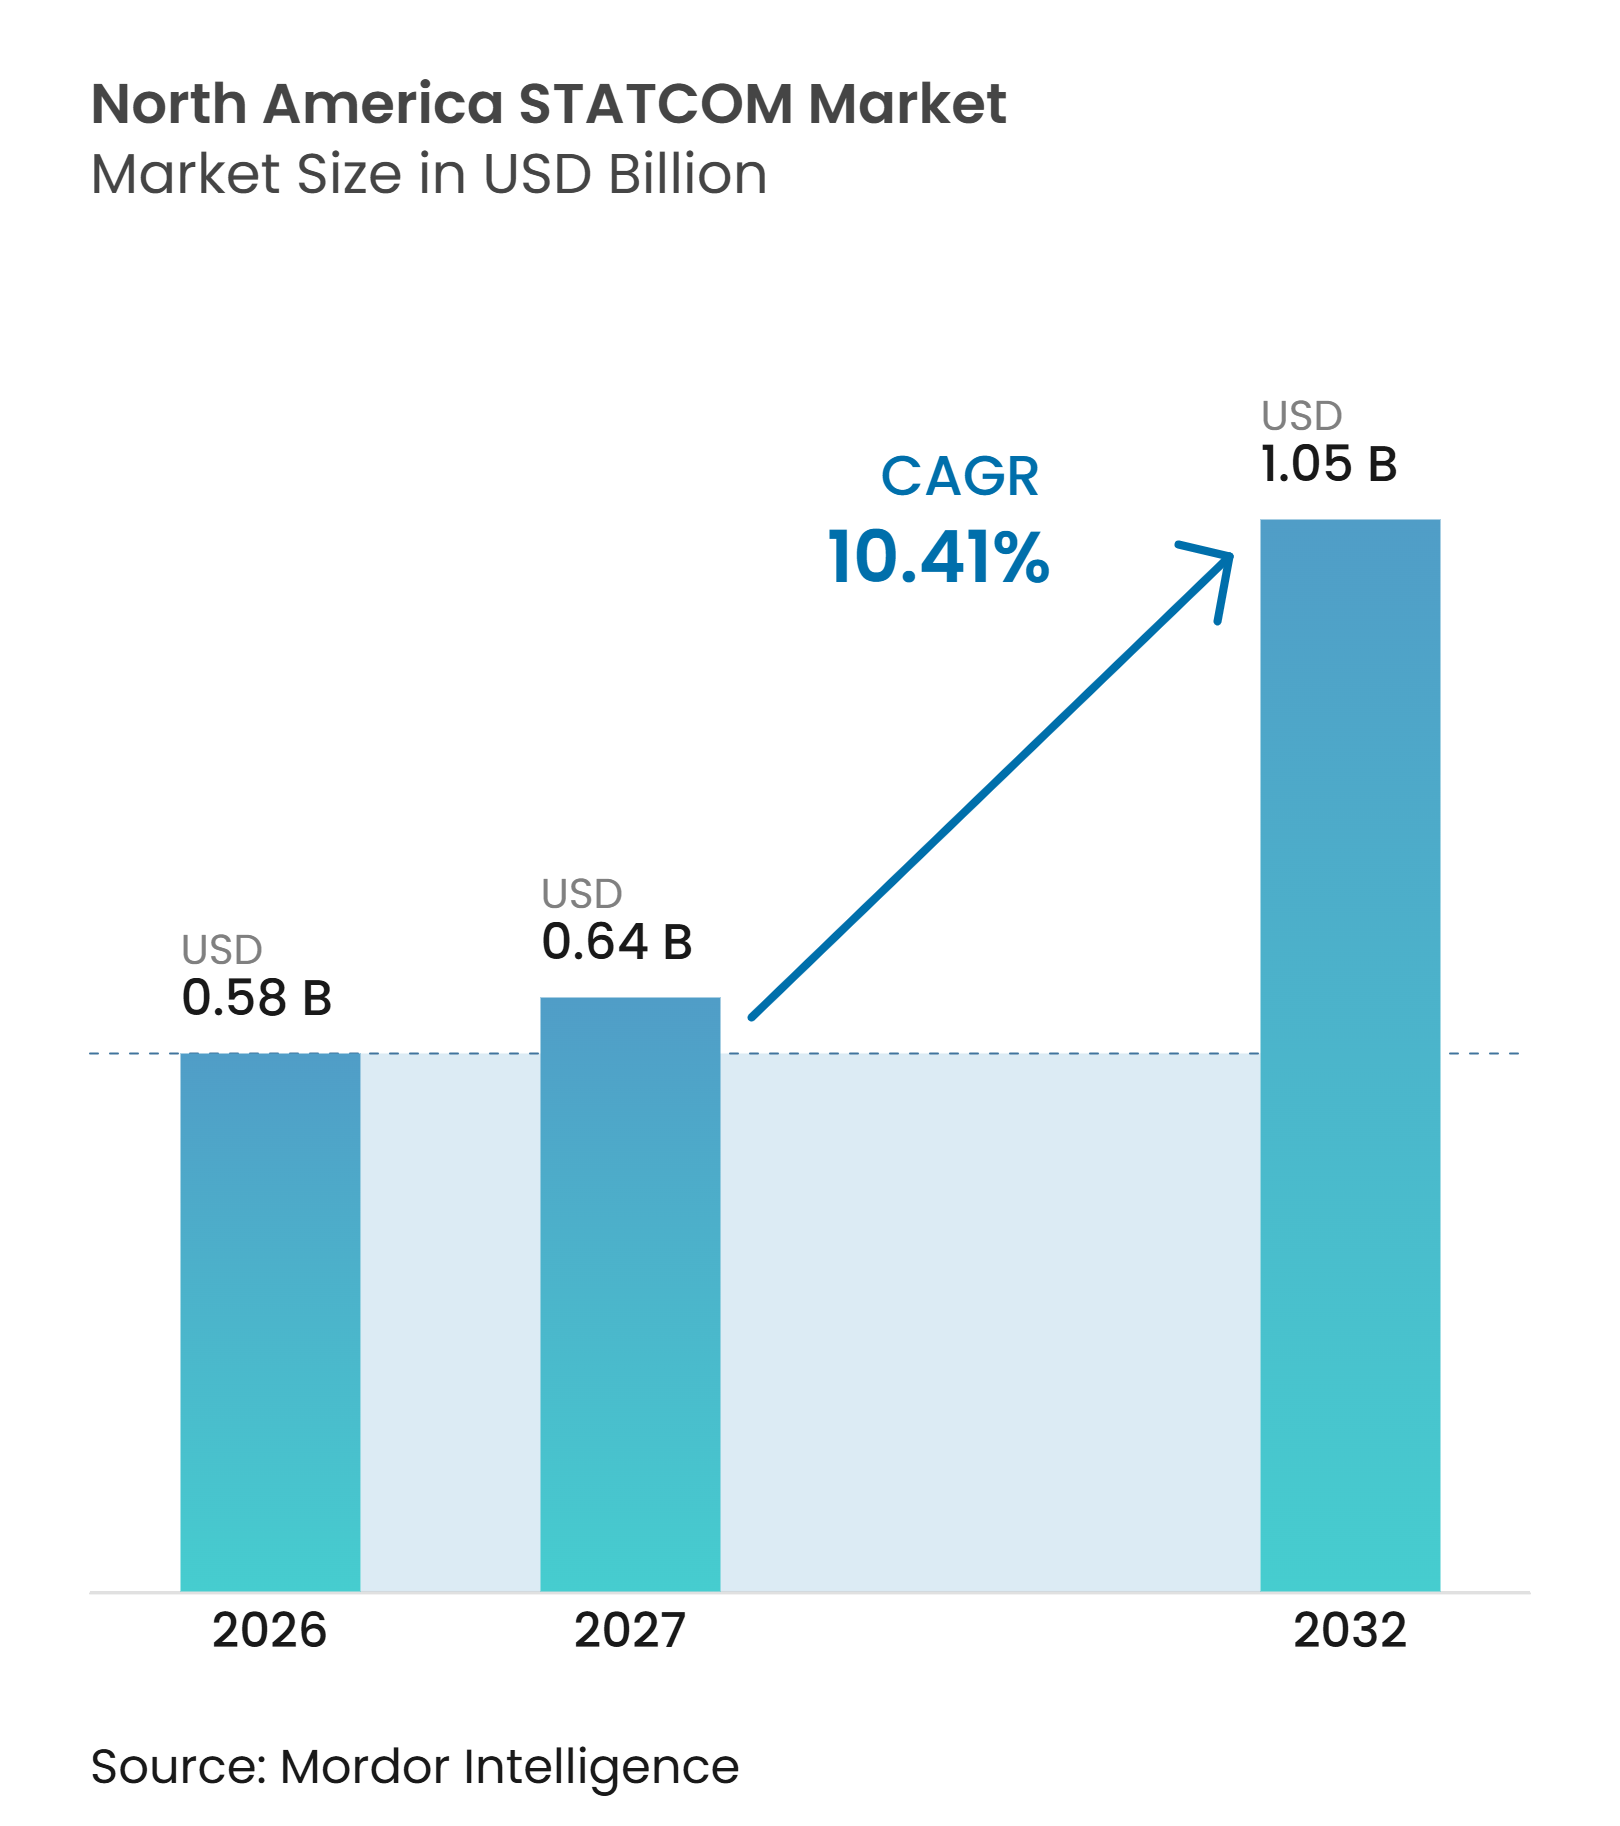
| Tamanho do mercado no ano base (2026) | 0.58 Bilhões de dólares |
| Tamanho do Mercado (2027) | 0.64 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.41 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de STATCOM da América do Norte por Mordor Intelligence
O tamanho do mercado de STATCOM da América do Norte está projetado para se expandir de 0,58 bilhões de USD em 2026 para 1,05 bilhões de USD até 2032, registrando um CAGR de 10,41% entre 2027 e 2032. A aposentadoria da geração síncrona, os requisitos de interconexão de renováveis e as cargas mais elevadas provenientes de data centers estão intensificando a necessidade de suporte dinâmico de potência reativa nos Estados Unidos, no Canadá e no México. O mercado de STATCOM da América do Norte é moldado pelos requisitos de confiabilidade das concessionárias e pelas necessidades de interconexão de grandes cargas. As concessionárias estão antecipando as necessidades de controle de tensão em projetos de transmissão, enquanto operadores industriais e de data centers buscam soluções localizadas em pontos de conexão de média tensão. Os fornecedores estão respondendo por meio de projetos de conversores modulares, controles de formação de rede e investimentos em capacidade de engenharia e fabricação doméstica. A aquisição permanece exposta a longos prazos de entrega para semicondutores de potência e transformadores de acoplamento personalizados, o que pode atrasar os cronogramas dos projetos.
Principais Conclusões do Relatório
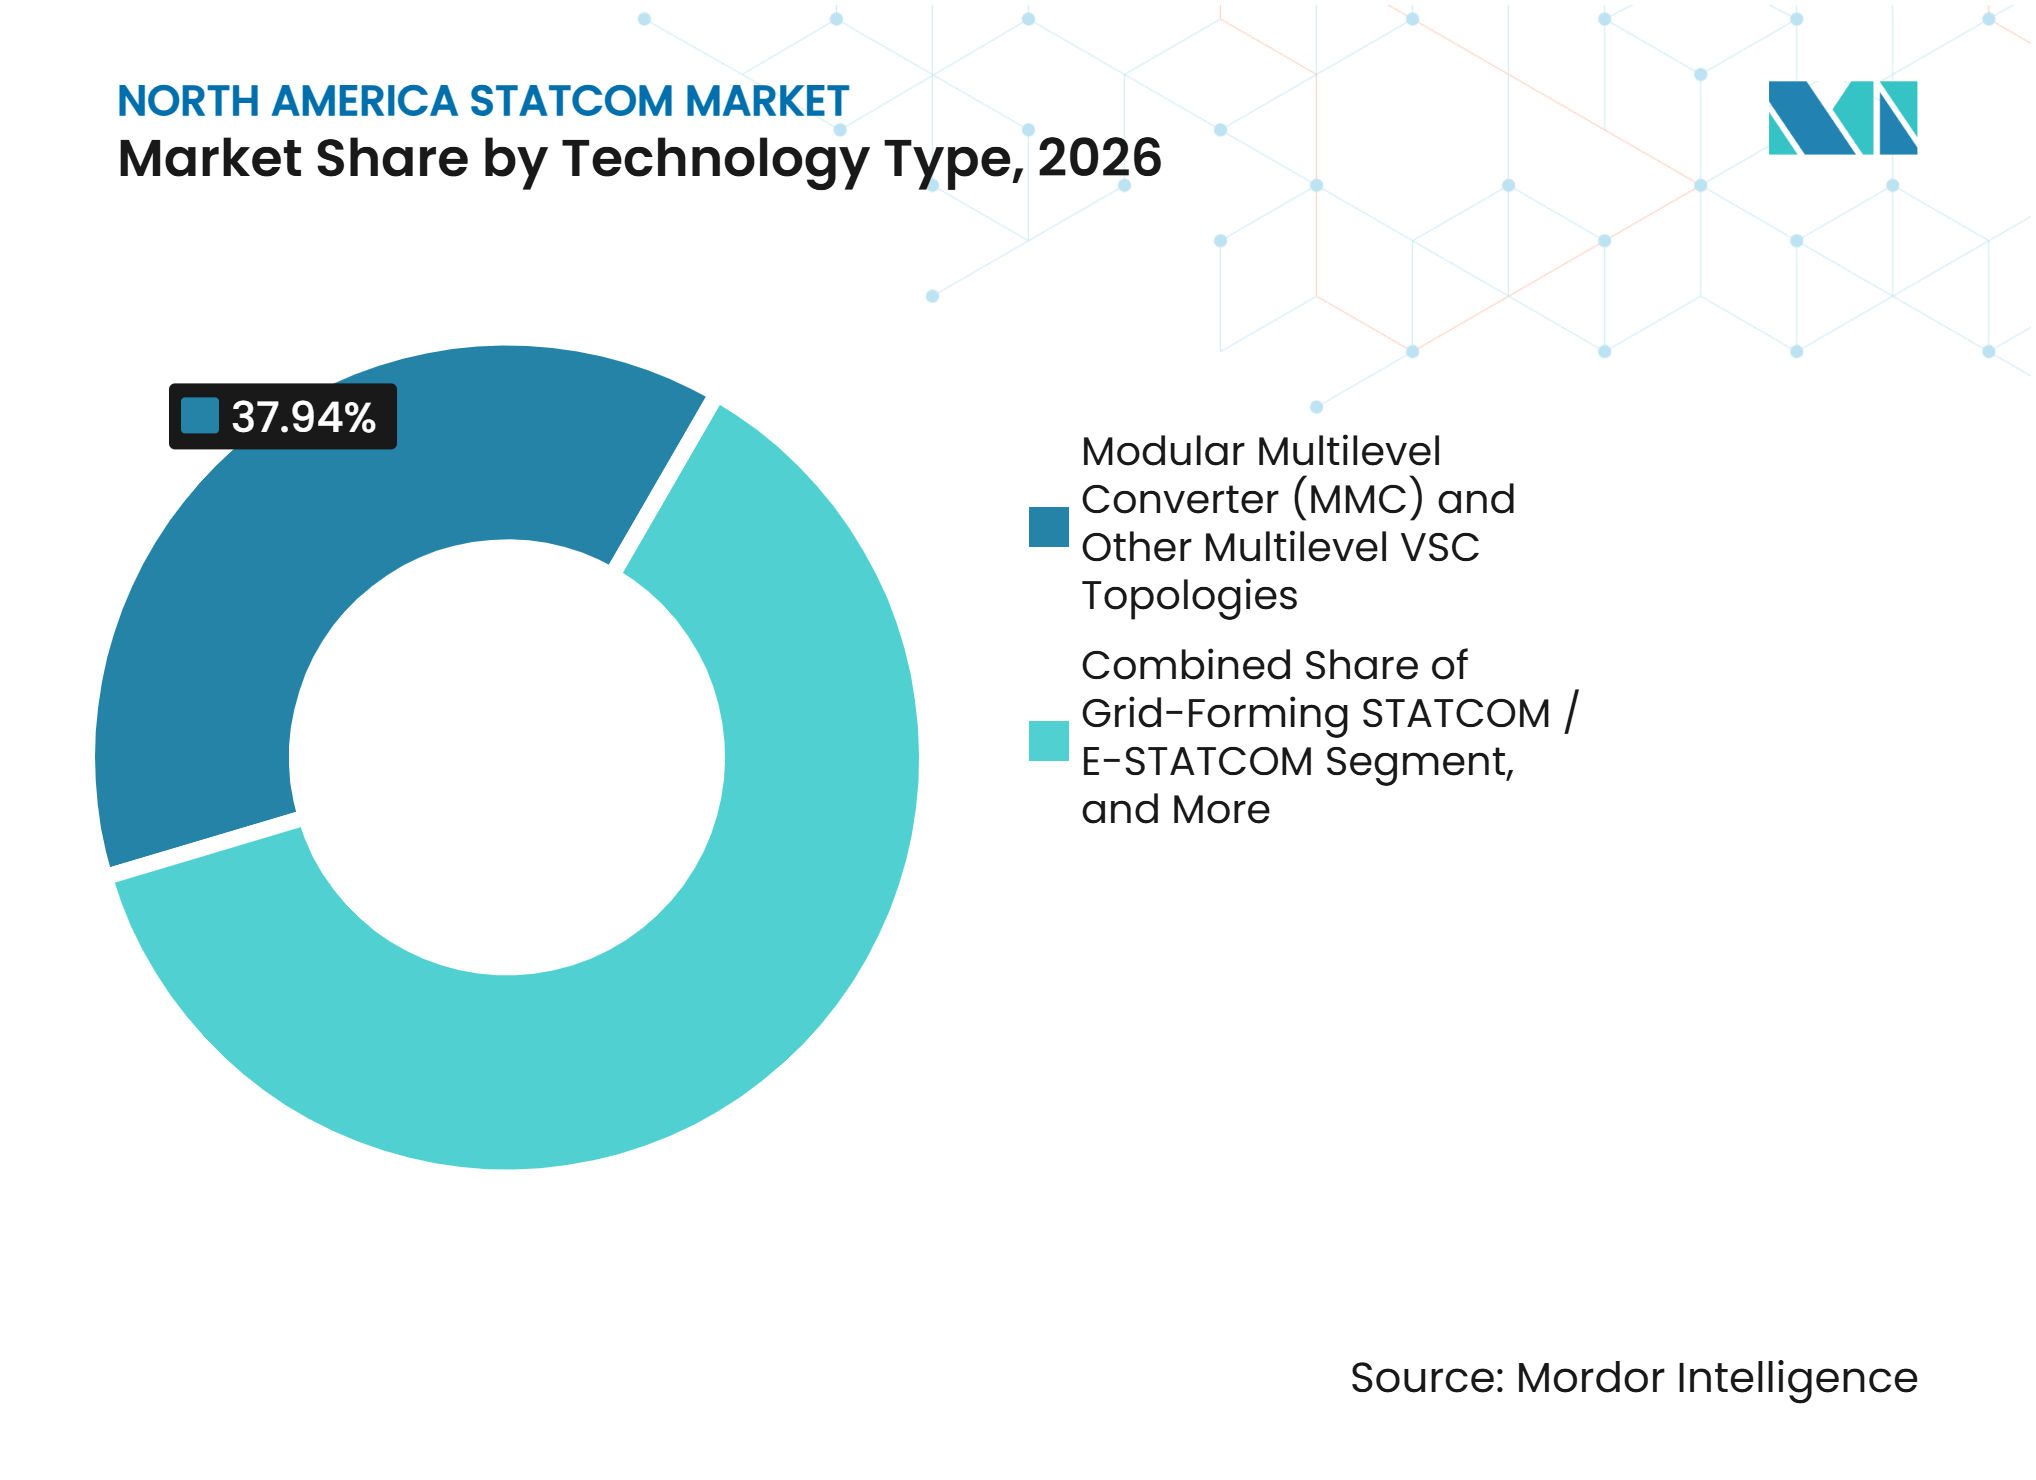
- Por tipo de tecnologia, as Topologias MMC e Outras Topologias VSC Multinível detinham 37,94% da participação do mercado de STATCOM da América do Norte em 2026, enquanto o STATCOM de Formação de Rede e o E-STATCOM estão projetados para se expandir a um CAGR de 11,17% até 2032.
- Por classificação de potência reativa, o STATCOM de Transmissão em Grande Escala detinha uma participação de 46,37% em 2026, enquanto o STATCOM de Distribuição em Pequena Escala e Industrial deve crescer a um CAGR de 11,29% até 2032.
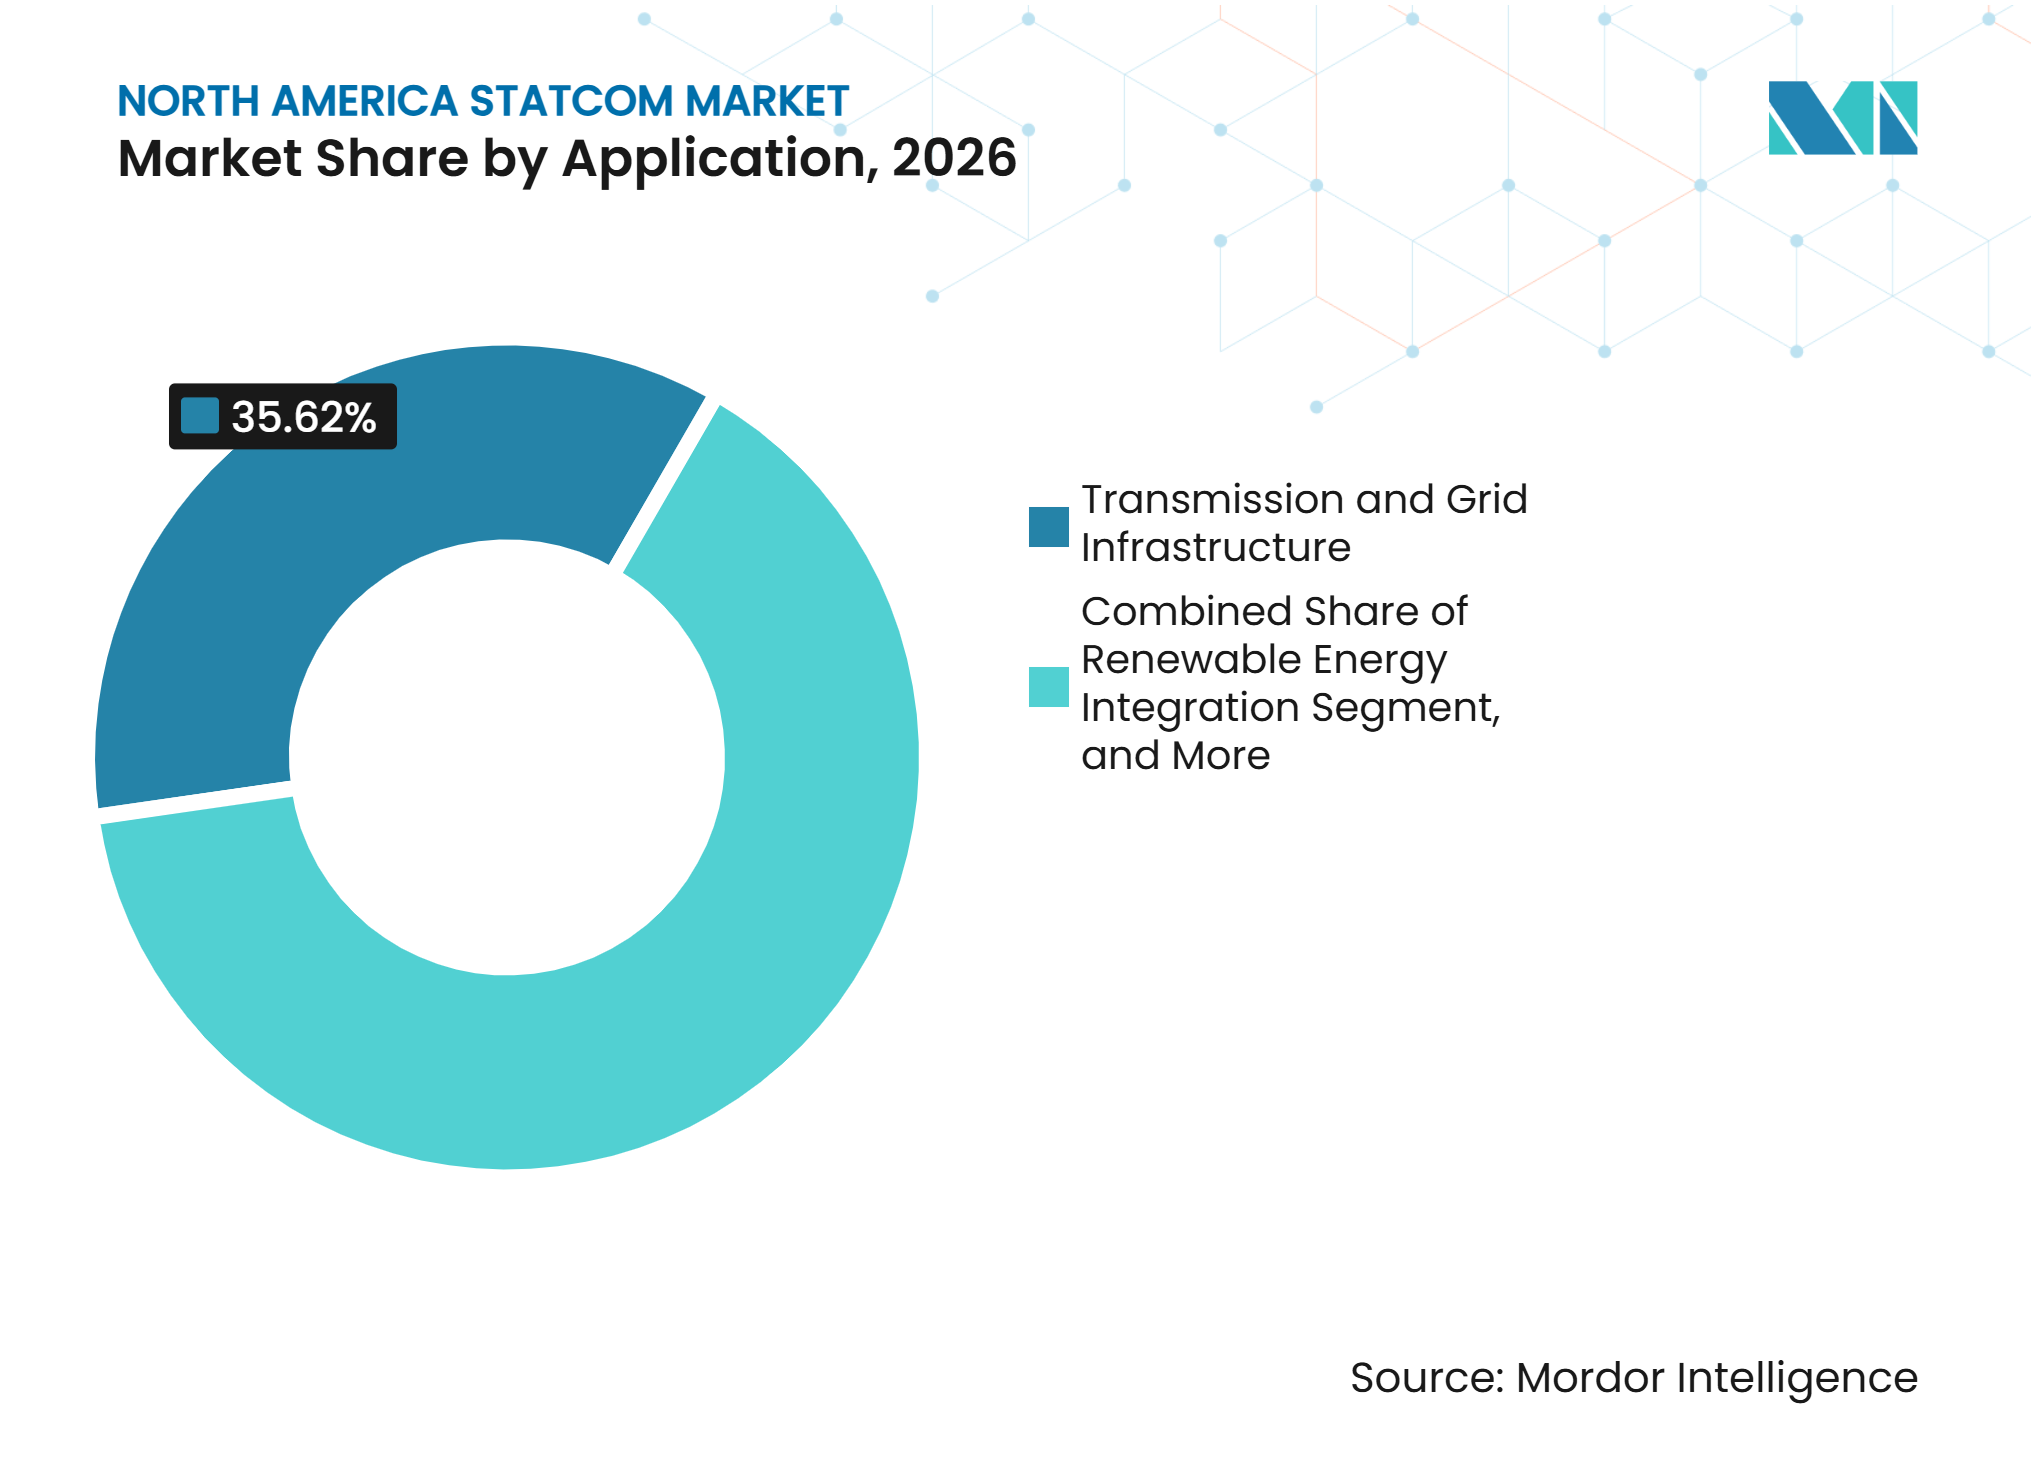
- Por aplicação, Transmissão e Infraestrutura de Rede representou 35,62% do tamanho do mercado de STATCOM da América do Norte em 2026, enquanto Data Centers e Infraestrutura Comercial está projetado para avançar a um CAGR de 10,74% até 2032.
- Por componente, as Válvulas de Conversores Eletrônicos de Potência detinham uma participação de 38,43% em 2026, enquanto os Sistemas de Controle, Proteção e Monitoramento devem se expandir a um CAGR de 11,32% até 2032.
- Por geografia, os Estados Unidos detinham uma participação de 81,98% em 2026, enquanto o México está projetado para crescer a um CAGR de 11,21% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade com Interconexão de Renováveis e Ride-Through | +3.5% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Envelhecimento da Infraestrutura de Transmissão e Risco de Colapso de Tensão | +2.8% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Aposentadoria da Geração Síncrona | +2.0% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Crescimento da Carga de Data Centers e Eletrificação | +1.8% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Requisitos Dinâmicos de Qualidade de Energia na Indústria Pesada | +0.8% | Estados Unidos e México | Médio prazo (2-4 anos) |
| Empilhamento de Receitas de STATCOM Híbrido e Armazenamento de Energia em Bateria | +0.5% | Estados Unidos e Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade com Interconexão de Renováveis e Ride-Through
O mercado de STATCOM da América do Norte se beneficia do volume e da duração das solicitações ativas de interconexão de geração. O Laboratório Nacional Lawrence Berkeley reportou 1.312 GW de solicitações ativas no final de 2025, enquanto o projeto mediano levou mais de 5 anos para avançar da solicitação à operação comercial.[1] A Ordem 2023 da FERC agora está refletida nos processos de estudo em cluster na MISO, PJM e CAISO, onde os recursos baseados em inversores devem demonstrar capacidade de ride-through em falhas e de potência reativa antes de receber um acordo de interconexão. Projetos em locais eletricamente fracos podem exigir um STATCOM de nível de projeto ou de subestação quando seus inversores sozinhos não conseguem atender aos requisitos aplicáveis do código de rede. A demanda, portanto, acompanha tanto o pipeline de desenvolvimento de renováveis quanto o ritmo da reforma de interconexão. A LS Power comissionou um STATCOM de 800 MVAr na subestação Gates 500 kV da PG&E em março de 2025, demonstrando como um requisito de confiabilidade pode se traduzir em um ativo de transmissão instalado.
Envelhecimento da Infraestrutura de Transmissão e Risco de Colapso de Tensão
O mercado de STATCOM da América do Norte também é apoiado por ativos de transmissão e distribuição que necessitam de modernização. O Departamento de Energia dos EUA reportou que 55% dos transformadores de distribuição em serviço, ou quase 40 milhões de unidades, tinham mais de 33 anos. Linhas e frotas de transformadores envelhecidos podem aumentar o estresse de tensão onde os fluxos de energia bidirecionais e as novas cargas estão crescendo. O Edison Electric Institute espera que as concessionárias de propriedade de investidores invistam mais de 1,1 trilhões de USD durante os próximos 5 anos, criando projetos que podem exigir estudos de potência reativa e compensação dinâmica. A PJM aprovou 11,8 bilhões de USD em melhorias de transmissão em fevereiro de 2025 para necessidades de confiabilidade e congestionamento. A NERC também identificou riscos emergentes associados a recursos baseados em inversores, mesmo tendo reportado desempenho confiável no sistema de energia elétrica de grande porte.
Aposentadoria da Geração Síncrona
A aposentadoria da geração síncrona altera os serviços que as redes devem adquirir. O Departamento de Energia dos EUA declarou que a aposentadoria de 104 GW de geração firme até 2030 sem substituição oportuna poderia aumentar materialmente os riscos de confiabilidade. As usinas síncronas fornecem inércia, corrente de falta e potência reativa como parte da operação normal. Sua aposentadoria exige que os operadores de rede garantam essas capacidades por meio de outros ativos. Os sistemas STATCOM fornecem suporte reativo rápido, e as configurações de formação de rede podem contribuir com inércia sintética quando combinadas com capacidade de potência ativa adequada. O CIGRE descreveu projetos de STATCOM de formação de rede, com e sem armazenamento de energia, como um meio de apoiar sistemas de baixa inércia. O investimento da Hitachi Energy em abril de 2026 em um centro de eletrônica de potência em Cary, Carolina do Norte, foi direcionado para equipamentos destinados a necessidades de potência reativa e interconexões de grandes cargas.
Crescimento da Carga de Data Centers e Eletrificação
Os data centers adicionam uma fonte de demanda separada para o mercado de STATCOM da América do Norte. O EPRI espera que os data centers dos EUA utilizem de 9% a 17% da eletricidade dos EUA até 2030 em seus cenários de 2026. Grandes campi frequentemente se conectam em locais onde as restrições de tensão são apertadas, enquanto as cargas de trabalho de IA podem causar mudanças rápidas de carga. O EPRI identificou STATCOMs aprimorados, sistemas de armazenamento de energia em bateria e filtragem ativa como as principais opções para gerenciar as flutuações de carga de data centers. Essa necessidade se estende ao México, onde a CFE incluiu um STATCOM de 300 MVAr em uma licitação de atualização de transmissão para Querétaro. Operadores de data centers e concessionárias provavelmente atribuirão maior valor a equipamentos que possam gerenciar tanto a estabilidade de tensão quanto os efeitos de qualidade de energia no ponto de acoplamento comum. Isso favorece fornecedores que podem integrar controles, proteção e serviços de comissionamento com hardware de conversores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital Inicial e de Instalação | -1.5% | Estados Unidos, Canadá e México | Médio prazo (2-4 anos) |
| Capacidade de Potência Reativa Incorporada nos Inversores de Usinas | -0.7% | Estados Unidos e Canadá | Médio prazo (2-4 anos) |
| Longos Prazos de Entrega para Transformadores de Acoplamento e Semicondutores de Potência | -0.5% | Estados Unidos, Canadá e México | Curto prazo (≤ 2 anos) |
| Atrasos na Fila de Interconexão e no Licenciamento | -0.3% | Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital Inicial e de Instalação
Os altos requisitos de capital continuam sendo uma restrição para o mercado de STATCOM da América do Norte, especialmente para concessionárias menores e operadores industriais. Uma instalação de capacidade média pode exigir de 5 milhões a 15 milhões de USD apenas em eletrônica de potência. O projeto aprovado da NB Power de mais ou menos 300 MVAr no Terminal Salisbury tinha um custo projetado de 133,4 milhões de CAD (97 milhões de USD), com o equipamento STATCOM cotado entre 57 milhões e 79 milhões de CAD (41 milhões a 58 milhões de USD). O custo muitas vezes deve ser comprometido anos antes de a unidade entrar em serviço ou começar a receber recuperação tarifária. Pesquisadores da Universidade Western demonstraram que um sistema de bateria poderia fornecer a função STATCOM por meio de um controlador de 250.000 USD, suportando capacidade reativa avaliada em 2,5 milhões de USD. Projetos híbridos podem distribuir o custo por um ativo que também gera receita no mercado de energia, mas não eliminam o obstáculo inicial de financiamento.
Capacidade de Potência Reativa Incorporada nos Inversores de Usinas
Os inversores modernos de energia solar e eólica em escala de concessionária podem fornecer potência reativa dentro de uma faixa definida de fator de potência. A norma IEEE 2800-2022 estabelece requisitos de interconexão e interoperabilidade para recursos baseados em inversores conectados a sistemas de transmissão e subtransmissão. Essa capacidade pode reduzir a necessidade de um sistema dedicado em pontos de rede forte em projetos greenfield. Seu valor é limitado quando a tensão cai, pois a capacidade reativa do inversor se degrada justamente quando o suporte é mais necessário. Ela também não fornece o desempenho de corrente de falta ou a inércia sintética disponível em outros arranjos de suporte à rede. A Ordem 904 da FERC removeu a compensação pela potência reativa fornecida dentro da faixa padrão de fator de potência, o que reduz o incentivo para o suporte voluntário do gerador. Os ativos STATCOM dedicados, portanto, permanecem relevantes em nós de interconexão críticos ou fracos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tecnologia:
MMC Lidera Enquanto os Formatos de Formação de Rede se ExpandemAs Topologias MMC e Outras Topologias VSC Multinível detinham 37,94% da participação do mercado de STATCOM da América do Norte em 2026. Sua posição reflete a construção modular, a menor saída harmônica e a escalabilidade para aplicações de transmissão de alta tensão. Esses sistemas podem fornecer resposta reativa em subciclo e trabalhar com esquemas de proteção de subestação estabelecidos. As unidades STATCOM convencionais baseadas em VSC mantêm uma base instalada em ambientes de distribuição e industriais, onde a arquitetura mais simples e os ciclos de aquisição mais curtos continuam sendo importantes. O STATCOM de Formação de Rede e o E-STATCOM estão projetados para crescer a um CAGR de 11,17% até 2032, à medida que as concessionárias buscam suporte reativo para auxiliar sistemas de baixa inércia.
A Siemens Energy comissionou um sistema SVC PLUS FS de 300 MVA com supercapacitores no site Mehrum da TenneT na Alemanha em dezembro de 2025. A Hitachi Energy está posicionando seu sistema SVC Light Enhanced de sua instalação em Cary para resposta rápida de frequência e suporte reativo. O mercado de STATCOM da América do Norte, portanto, atribui maior valor ao desempenho de controle comprovado. Os controles de formação de rede tornam a atualização cada vez mais dependente de software, firmware e testes, além do hardware do conversor. Isso também sustenta a demanda por fornecedores com capacidade comprovada de validar o desempenho em condições reais de rede.



Por Classificação de Potência Reativa:
Sistemas em Escala de Transmissão Lideram Enquanto a Distribuição AvançaO STATCOM de Transmissão em Grande Escala detinha 46,37% da demanda regional de STATCOM em 2026. Essa faixa de classificação é sustentada por um número limitado de projetos de alto valor, cada um dos quais pode superar 50 milhões de USD. A LS Power comissionou o STATCOM Gates de 800 MVAr na Califórnia em março de 2025 após um período de entrega de 2 anos. O STATCOM de Distribuição em Pequena Escala e Industrial deve crescer a um CAGR de 11,29% até 2032. A expansão industrial mexicana e os data centers de menor carga apoiam a compensação localizada em pontos de conexão de 15-35 kV.
Os compradores industriais podem vincular os investimentos em STATCOM a penalidades evitadas mensuráveis por fator de potência e melhorias na qualidade de energia. Isso pode fornecer um caso de investimento mais claro do que os benefícios de confiabilidade das concessionárias que dependem de modelos de planejamento probabilístico. A AMSC recebeu um pedido turnkey de 25 milhões de USD em julho de 2026 para um projeto de mineração norte-americano que combinou tecnologia STATCOM modular com bancos de capacitores, reatores shunt e um transformador de 138 kV.[2] O mercado de STATCOM da América do Norte está ganhando suporte de aplicações de mineração e extração de recursos. Fornecedores que podem empacotar transformadores, equipamentos de manobra e controles com equipamentos de compensação podem reduzir o risco de coordenação para esses clientes.
Por Aplicação:
Infraestrutura de Rede Ancora a Demanda Enquanto os Data Centers CrescemTransmissão e Infraestrutura de Rede representou 35,62% do mercado de STATCOM da América do Norte em 2026. Os grandes programas de aquisição de concessionárias e os longos ciclos de projetos fornecem a base para essa aplicação. A aprovação de transmissão da PJM em fevereiro de 2025 ilustra os tipos de investimentos em subestações e redes que podem exigir compensação reativa. A integração de energia renovável permanece significativa na ERCOT, MISO e CAISO, onde os desenvolvedores devem demonstrar capacidade reativa durante a interconexão. As instalações industriais e de manufatura utilizam sistemas STATCOM para tratar o flicker de fornos a arco, harmônicos e requisitos de fator de potência.
Data Centers e Infraestrutura Comercial está projetado para avançar a um CAGR de 10,74% até 2032. O mercado de STATCOM da América do Norte pode se beneficiar quando os inquilinos colocalizados compartilham um ponto de interconexão e criam oscilações agregadas de potência reativa. O trabalho técnico do EPRI identifica STATCOMs aprimorados como uma opção para limitar a transferência de flutuações de carga de data centers para sistemas de rede adjacentes. Os projetos podem favorecer sistemas que operam no ponto de acoplamento comum em vez de depender exclusivamente de equipamentos no nível do inquilino. Isso sustenta a demanda por soluções que combinam eletrônica de potência com filtragem ativa e controle coordenado.

Por Componente:
Válvulas de Conversores Lideram Enquanto os Controles Ganham ValorAs Válvulas de Conversores Eletrônicos de Potência detinham 38,43% da demanda regional de STATCOM em 2026. Essas válvulas são a parte mais especializada e custosa do sistema, especialmente em projetos multinível de alta tensão. O número limitado de fornecedores qualificados para módulos IGBT de alta tensão pode estender os ciclos de aquisição. Os dispositivos padrão tinham prazos de entrega de 20 a 30 semanas em 2026, enquanto as configurações personalizadas exigiam prazos de entrega mais longos. Os períodos de entrega de transformadores de acoplamento de 50 a 70 semanas podem representar um grande risco de cronograma para projetos de concessionárias.
Os Sistemas de Controle, Proteção e Monitoramento estão projetados para crescer a um CAGR de 11,32% até 2032. O mercado de STATCOM da América do Norte depende cada vez mais de engenharia de controle e firmware sobrepostos ao hardware de eletrônica de potência. O trabalho do IEEE sobre controle de tensão e otimização de potência reativa destaca a crescente relevância de práticas avançadas de planejamento e controle em sistemas de transmissão emergentes. A simulação digital em tempo real e os testes de hardware-in-the-loop são cada vez mais utilizados nos processos de aceitação em fábrica para sistemas de alta capacidade. Esses requisitos aumentam o valor da engenharia especializada e da capacidade de instalações de teste.
Análise Geográfica
Estados Unidos
Os Estados Unidos foram o maior mercado nacional para o mercado de STATCOM da América do Norte, representando 81,98% da demanda regional em 2026. O Departamento de Energia dos EUA declarou que 55% dos transformadores de distribuição em serviço tinham mais de 33 anos.[3] O Edison Electric Institute espera 1,1 trilhões de USD em investimentos de concessionárias de propriedade de investidores nos próximos 5 anos. Os padrões de confiabilidade da NERC fornecem fatores de conformidade que apoiam o investimento em controle de tensão. A Siemens Energy forneceu equipamentos para dois projetos de subestação da CAISO, incluindo o STATCOM Gates.
México
O México está projetado para registrar um CAGR de 11,21% até 2032. O nearshoring está aumentando as cargas industriais nos estados fronteiriços, enquanto o crescimento de data centers está adicionando pressão em Querétaro. O programa de modernização de transmissão da CFE inclui compensação dinâmica como parte de seu plano de investimento em rede. A CFE comissionou unidades STATCOM na Subestação Seri e na Subestação Mazatlán Dos em fevereiro de 2026, ampliando a cobertura de controle de tensão em vários estados do noroeste. O investimento industrial privado em Nuevo Laredo está expandindo o mercado de STATCOM da América do Norte ao lado dos programas das concessionárias.
Canadá
O Canadá está construindo um pipeline de longo prazo por meio de planos de eletrificação e desenvolvimento de energia renovável. A Recursos Naturais Canadá comprometeu 115 bilhões de CAD (84 bilhões de USD) para investimentos em eletrificação até 2041-42. O STATCOM do Terminal Salisbury de mais ou menos 300 MVAr da NB Power é apoiado por uma contribuição federal de 50 milhões de CAD (37 milhões de USD). A Universidade da Colúmbia Britânica encontrou recuperação de tensão aprimorada com controles STATCOM de formação de rede na interconexão de 500 kV entre os EUA e o Canadá.
Cenário Competitivo
Concentração do Mercado
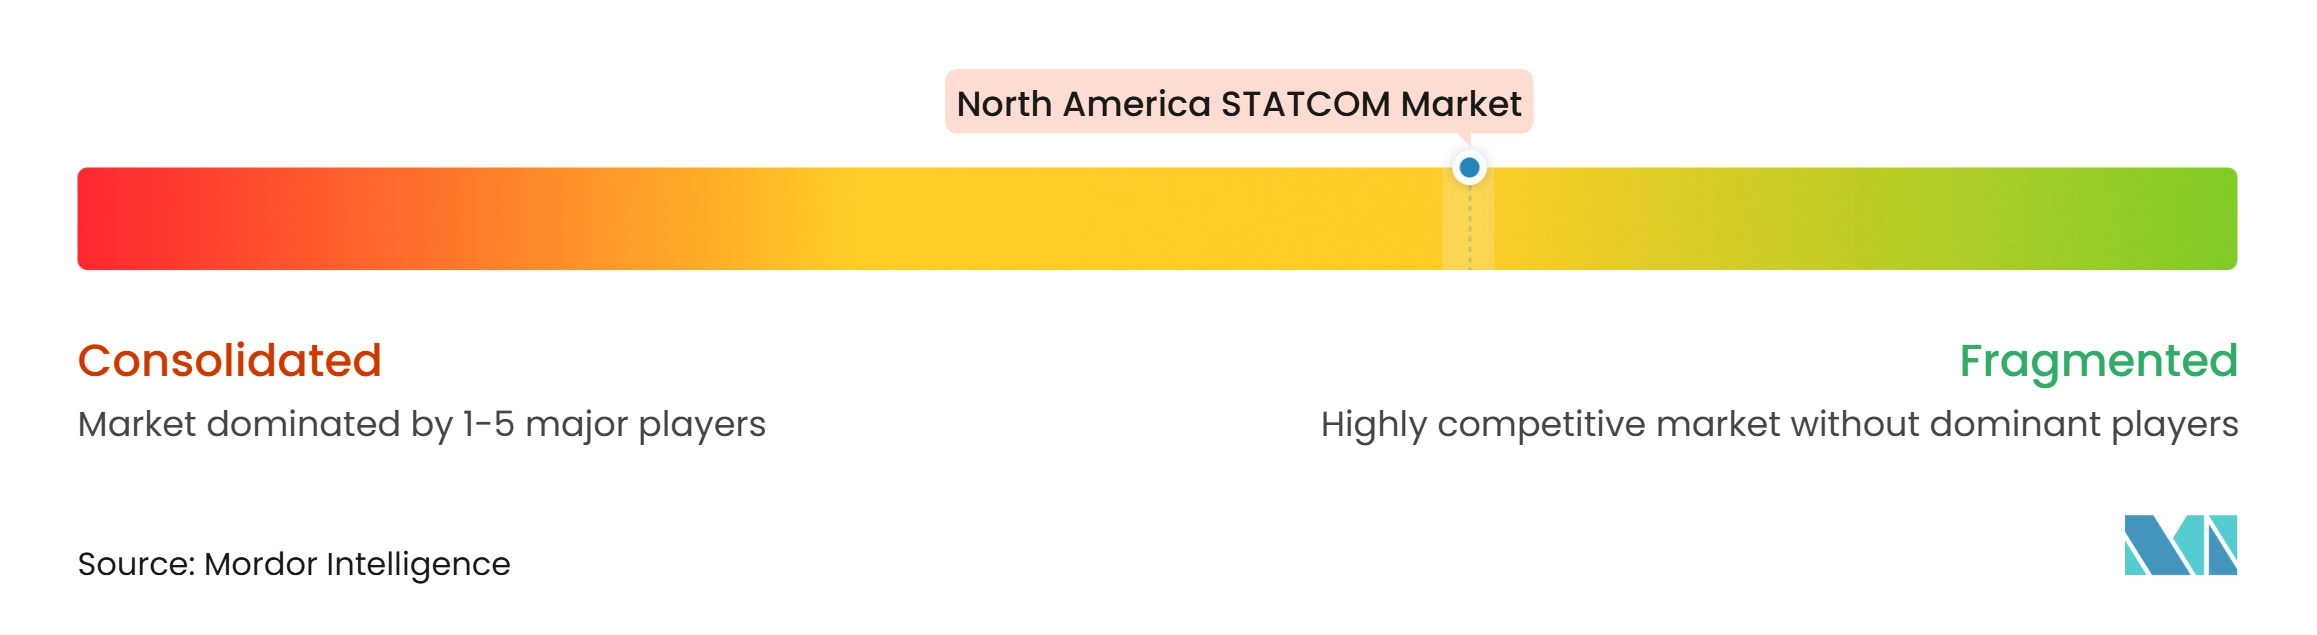
O mercado de STATCOM da América do Norte é moderadamente concentrado em projetos em escala de transmissão e mais fragmentado em aplicações de distribuição e industriais. Hitachi Energy, Siemens Energy, GE Vernova e ABB competem por meio de profundidade de engenharia, referências instaladas e relacionamentos de longo prazo com concessionárias. A Siemens Energy anunciou uma expansão de fabricação de 1 bilhão de USD nos Estados Unidos.[4] A GE Vernova reportou um backlog de Eletrificação de 30,5 bilhões de USD no final de 2025, um aumento de 53% em relação ao ano anterior. Esses investimentos podem fortalecer a capacidade de entrega para projetos de concessionárias.
A concorrência está se movendo além das classificações de conversores em direção à integração de controles, comissionamento digital e valor de serviço ao longo da vida útil. Nenhum fornecedor estabeleceu uma plataforma totalmente padronizada de implantação rápida dedicada a interconexões de data centers em tensão de distribuição. Isso cria uma abertura para fornecedores com conversores modulares e controles definidos por software. A Hitachi Energy e a Siemens Energy publicaram material técnico sobre formatos STATCOM aprimorados. Os métodos de validação que demonstram o desempenho antes do comissionamento no local estão se tornando cada vez mais importantes.
AMSC, Merus Power e COMSYS AB atendem a oportunidades menores de concessionárias e industriais. A AMSC reportou um backlog de 12 meses de 320 milhões de USD em setembro de 2026. Em dezembro de 2025, a AMSC adquiriu a Comtrafo para fortalecer sua capacidade de entregar sistemas integrados. O mercado de STATCOM da América do Norte oferece espaço para especialistas que atendem clientes industriais.
Líderes do Setor de STATCOM da América do Norte
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd
-
American Superconductor Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de STATCOM da América do Norte Empresas cobertas neste relatório
- Hitachi Energy Ltd
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd
- American Superconductor Corporation
- Ingeteam S.A.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Corporation
- JEMA Energy SA
- Rongxin Power Electronic Co., Ltd.
- S&C Electric Company
- Merus Power Oyj
- COMSYS AB
- Schneider Electric SE
Desenvolvimentos industriais recentes em Mercado de STATCOM da América do Norte
- Outubro de 2026: A CFE lançou uma licitação de transmissão de 1,9 bilhões de USD compreendendo 245 obras de engenharia em 32 projetos, incluindo 107 linhas de transmissão e 138 subestações, como parte de seu marco de expansão 2026-2030, com janelas de aquisição de outubro de 2026 a março de 2027. Vários pacotes incluem requisitos de STATCOM para corredores de data centers e industriais.
- Setembro de 2026: o Departamento de Energia dos EUA anunciou 1,9 bilhões de USD em financiamento para 31 projetos de melhoria de rede em 26 estados sob sua iniciativa SPARK, incluindo tecnologias de aprimoramento de rede e adições de capacidade de transmissão visando mais de 23 GW de capacidade adicional de rede.
- Julho de 2026: a AMSC garantiu um contrato turnkey de 25 milhões de USD de uma concessionária norte-americana para fornecer um sistema de energia integrado para um grande desenvolvimento de mineração, combinando tecnologia STATCOM modular com um transformador de 138 kV, bancos de capacitores, reatores shunt e equipamentos de manobra. Foi o maior pedido individual de desenvolvimento de mineração na história da AMSC.
- Abril de 2026: a Hitachi Energy anunciou um investimento de 10 milhões de USD em um Centro de Competência em Eletrônica de Potência de 32.000 pés quadrados em Cary, Carolina do Norte, criando 150 empregos de engenharia e integração e servindo como seu principal hub nos EUA para STATCOMs, sistemas de condensadores síncronos e controles de HVDC.
Escopo do Relatório do Mercado de STATCOM da América do Norte
O mercado de STATCOM da América do Norte abrange a implantação de compensadores síncronos estáticos (STATCOMs), que são dispositivos eletrônicos de potência que regulam a tensão e melhoram a qualidade de energia em sistemas de transmissão e distribuição de energia elétrica. Esses sistemas fornecem compensação dinâmica de potência reativa, melhoram a estabilidade da rede e apoiam a integração de fontes de energia renovável em toda a América do Norte.
O Relatório do Mercado de STATCOM da América do Norte é Segmentado por Tipo de Tecnologia (Conversor Multinível Modular (MMC) e Outras Topologias VSC Multinível, STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC), STATCOM de Formação de Rede / E-STATCOM e STATCOM de Média Tensão e Distribuição), Classificação de Potência Reativa (STATCOM de Transmissão em Grande Escala, STATCOM em Média Escala e STATCOM de Distribuição em Pequena Escala e Industrial), Aplicação (Transmissão e Infraestrutura de Rede, Integração de Energia Renovável, Industrial e Manufatura, Data Centers e Infraestrutura Comercial e Eletrificação Ferroviária e Outras Aplicações), Componente (Válvulas de Conversores Eletrônicos de Potência, Transformadores e Reatores de Conversores, Capacitores e Filtros Harmônicos, Sistemas de Controle, Proteção e Monitoramento e Sistemas de Resfriamento e Componentes Auxiliares) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Conversor Multinível Modular (MMC) e Outras Topologias VSC Multinível |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) |
| STATCOM de Formação de Rede / E-STATCOM |
| STATCOM de Média Tensão e Distribuição |
| STATCOM de Transmissão em Grande Escala |
| STATCOM em Média Escala |
| STATCOM de Distribuição em Pequena Escala e Industrial |
| Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável |
| Industrial e Manufatura |
| Data Centers e Infraestrutura Comercial |
| Eletrificação Ferroviária e Outras Aplicações |
| Válvulas de Conversores Eletrônicos de Potência |
| Transformadores e Reatores de Conversores |
| Capacitores e Filtros Harmônicos |
| Sistemas de Controle, Proteção e Monitoramento |
| Sistemas de Resfriamento e Componentes Auxiliares |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Tecnologia | Conversor Multinível Modular (MMC) e Outras Topologias VSC Multinível |
| STATCOM Convencional Baseado em Conversor de Fonte de Tensão (VSC) | |
| STATCOM de Formação de Rede / E-STATCOM | |
| STATCOM de Média Tensão e Distribuição | |
| Por Classificação de Potência Reativa | STATCOM de Transmissão em Grande Escala |
| STATCOM em Média Escala | |
| STATCOM de Distribuição em Pequena Escala e Industrial | |
| Por Aplicação | Transmissão e Infraestrutura de Rede |
| Integração de Energia Renovável | |
| Industrial e Manufatura | |
| Data Centers e Infraestrutura Comercial | |
| Eletrificação Ferroviária e Outras Aplicações | |
| Por Componente | Válvulas de Conversores Eletrônicos de Potência |
| Transformadores e Reatores de Conversores | |
| Capacitores e Filtros Harmônicos | |
| Sistemas de Controle, Proteção e Monitoramento | |
| Sistemas de Resfriamento e Componentes Auxiliares | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de STATCOM da América do Norte?
O setor está projetado para crescer de 0,58 bilhões de USD em 2026 para 1,05 bilhões de USD até 2032, a um CAGR de 10,41%.
O que está impulsionando a adoção de STATCOM na América do Norte?
As regras de interconexão de renováveis, o envelhecimento dos ativos de rede, as aposentadorias de geradores síncronos e o crescimento da carga de data centers estão aumentando a necessidade de suporte dinâmico de potência reativa.
Qual tecnologia lidera as implantações de STATCOM na América do Norte?
As Topologias MMC e Outras Topologias VSC Multinível lideraram com uma participação de 37,94% em 2026, devido à sua combinação de modularidade, menor saída harmônica e escalabilidade para alta tensão.
Qual aplicação está projetada para crescer mais rapidamente?
Data Centers e Infraestrutura Comercial está projetado para crescer a um CAGR de 10,74% até 2032, à medida que os operadores gerenciam mudanças rápidas de carga e restrições de tensão.
Qual país está projetado para crescer mais rapidamente?
O México está projetado para se expandir a um CAGR de 11,21% até 2032, apoiado pelo nearshoring, pelo desenvolvimento de data centers e pelo investimento em transmissão da CFE.
Quais fatores podem atrasar os projetos de STATCOM?
Altos custos iniciais, longos períodos de entrega para transformadores de acoplamento e semicondutores, e atrasos na interconexão ou no licenciamento podem retardar a implantação.