
北米STATCOM市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
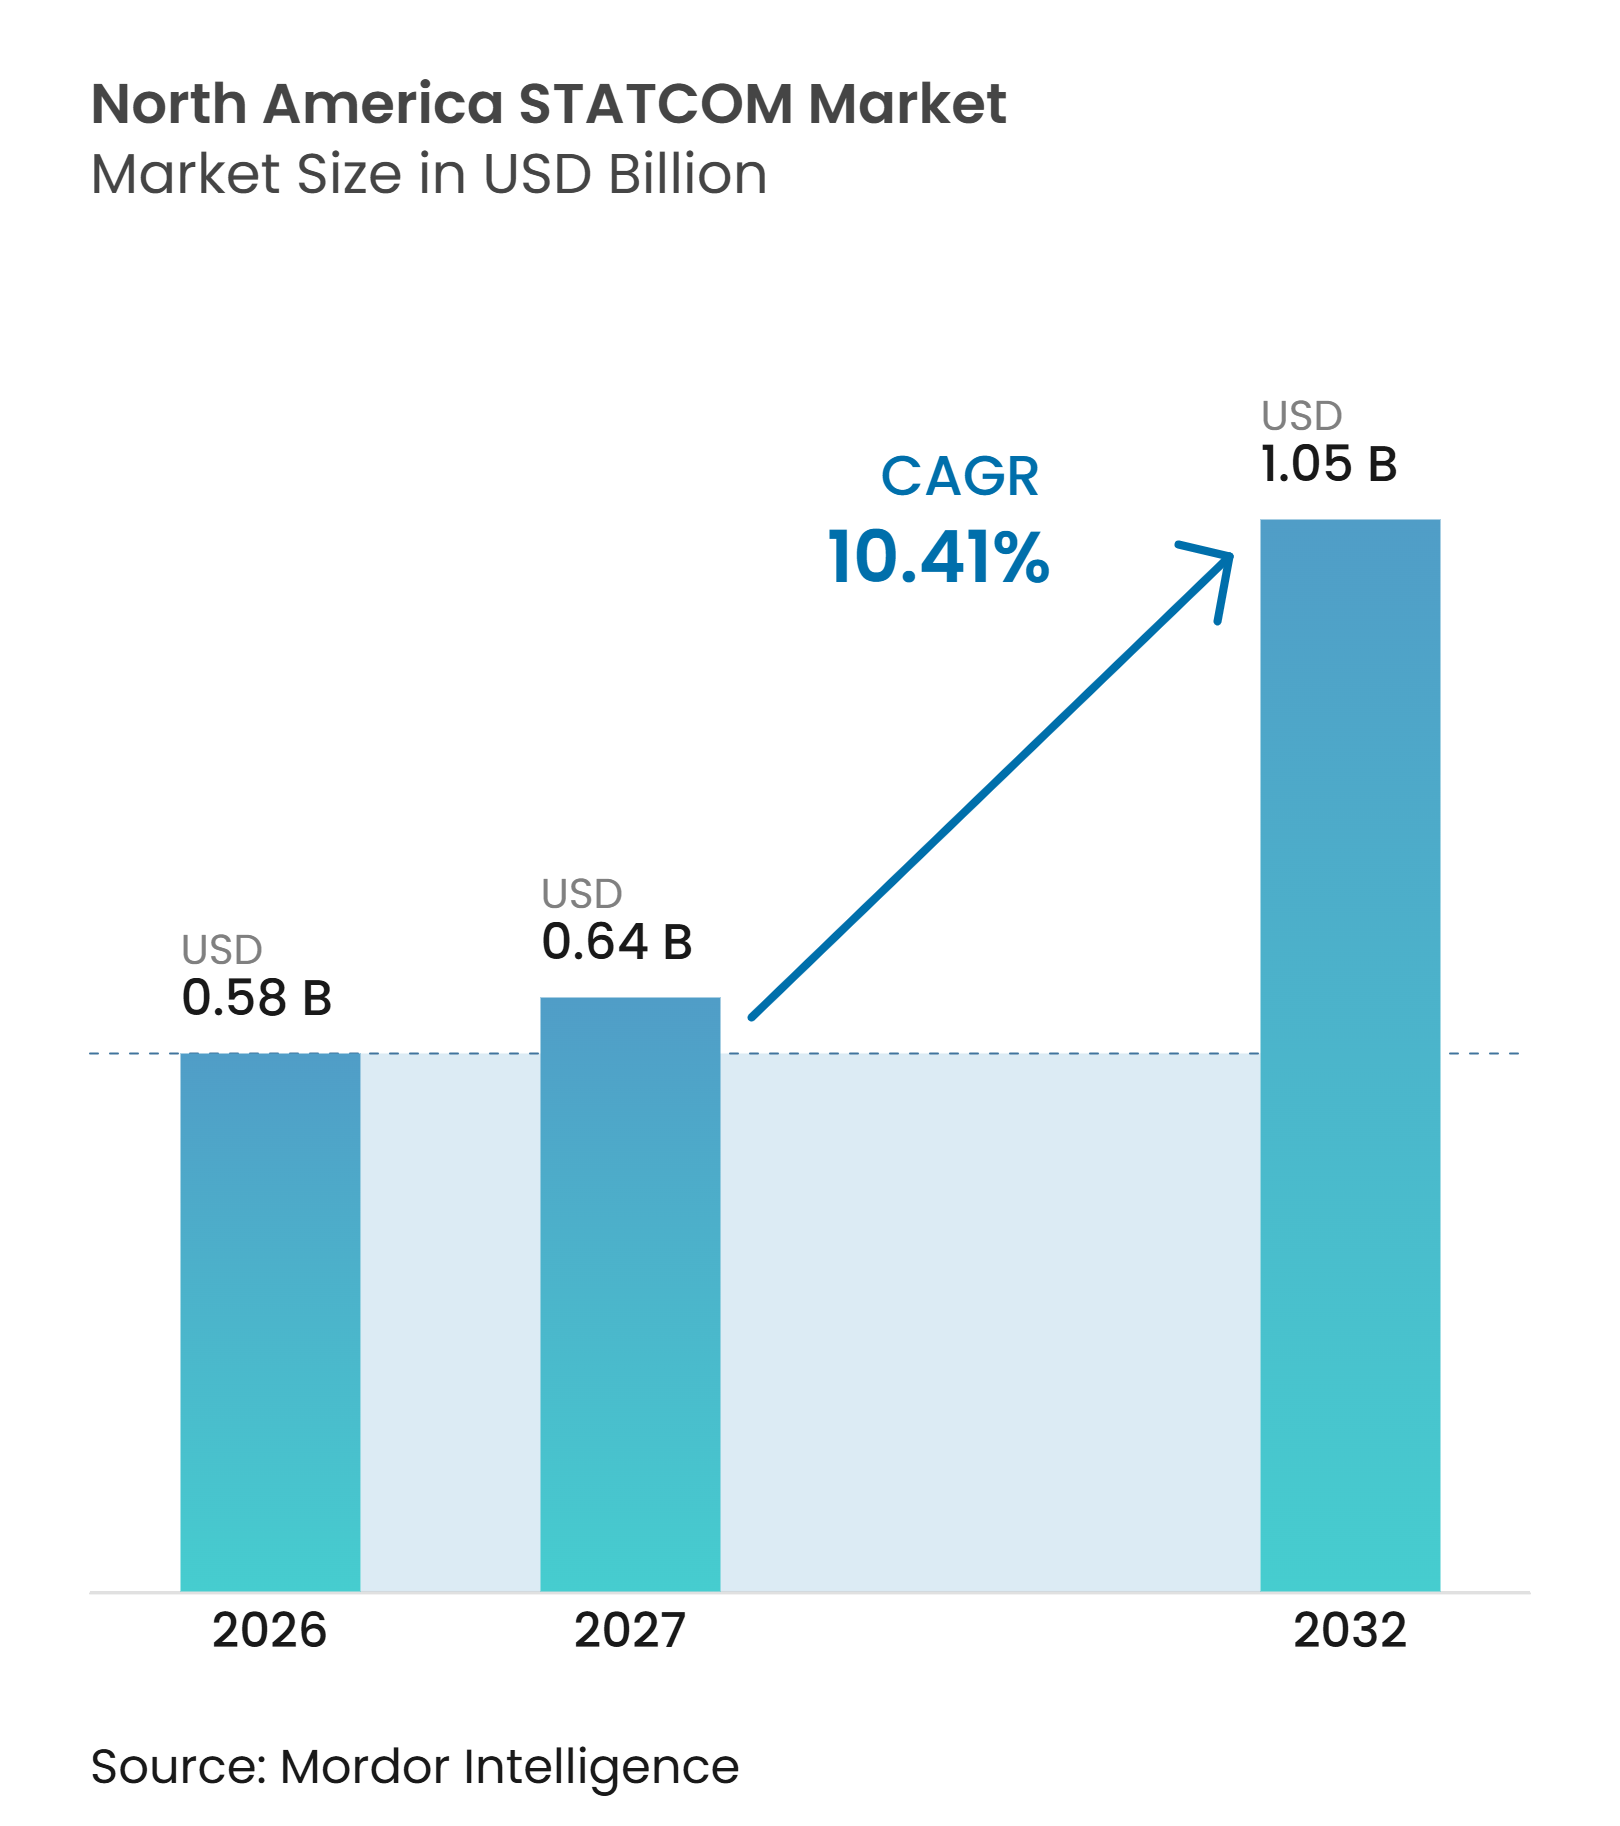
| 基準年の市場規模 (2026) | 0.58 十億米ドル |
| 市場規模 (2027) | 0.64 十億米ドル |
| 市場規模 (2032) | 1.05 十億米ドル |
| 成長率 (2027 - 2032) | 10.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米STATCOM市場分析
北米STATCOM市場規模は、2026年の0.58 ビリオン 米ドルから2032年までに1.05 ビリオン 米ドルへと拡大し、2027年から2032年の間に10.41%のCAGRを記録すると予測されています。同期発電機の廃止、再生可能エネルギーの系統連系要件、データセンターからの高負荷化が、米国・カナダ・メキシコ全域で動的無効電力サポートの必要性を高めています。北米STATCOM市場は、電力会社の信頼性要件と大規模負荷の系統連系ニーズによって形成されています。電力会社は送電プロジェクトにおける電圧制御ニーズを前倒しで対応しており、産業・データセンター事業者は中電圧接続点での局所的なソリューションを求めています。サプライヤーはモジュール式コンバータ設計、グリッドフォーミング制御、国内エンジニアリング・製造能力への投資で対応しています。調達は、パワー半導体やカスタム結合変圧器の長納期リスクにさらされており、プロジェクトスケジュールを遅延させる可能性があります。
レポートの主要ポイント
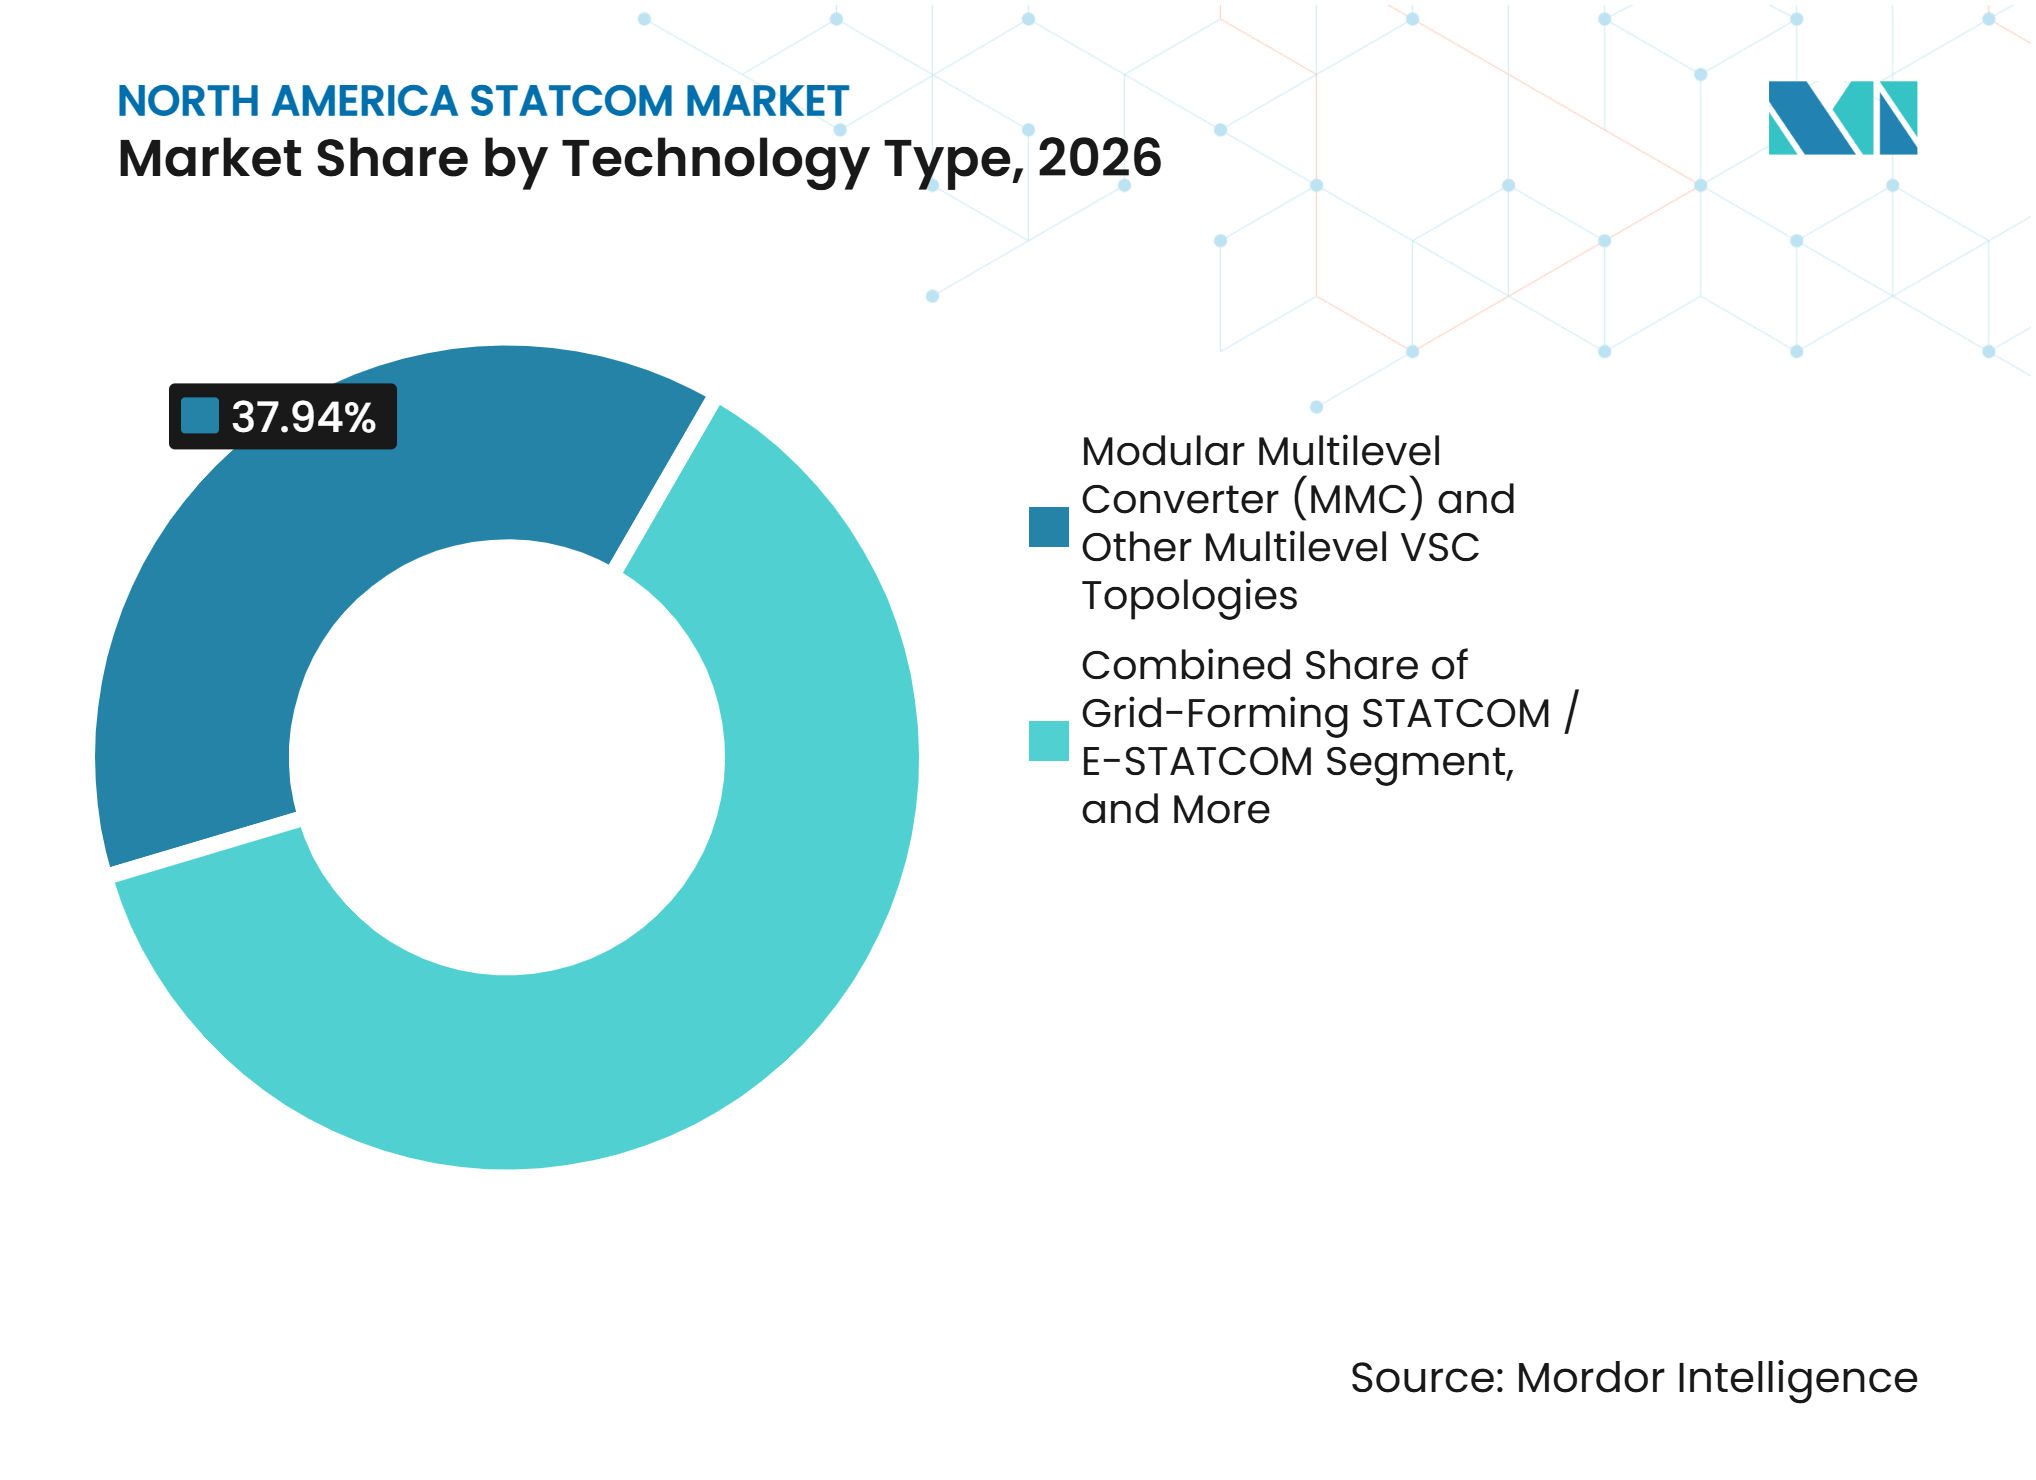
- 技術タイプ別では、MMCおよびその他のマルチレベルVSCトポロジーが2026年の北米STATCOM市場シェアの37.94%を占め、グリッドフォーミングSTATCOM・E-STATCOMは2032年にかけて11.17%のCAGRで拡大すると予測されています。
- 無効電力定格別では、大規模送電用STATCOMが2026年に46.37%のシェアを保持し、小規模配電・産業用STATCOMは2032年にかけて11.29%のCAGRで成長すると予測されています。
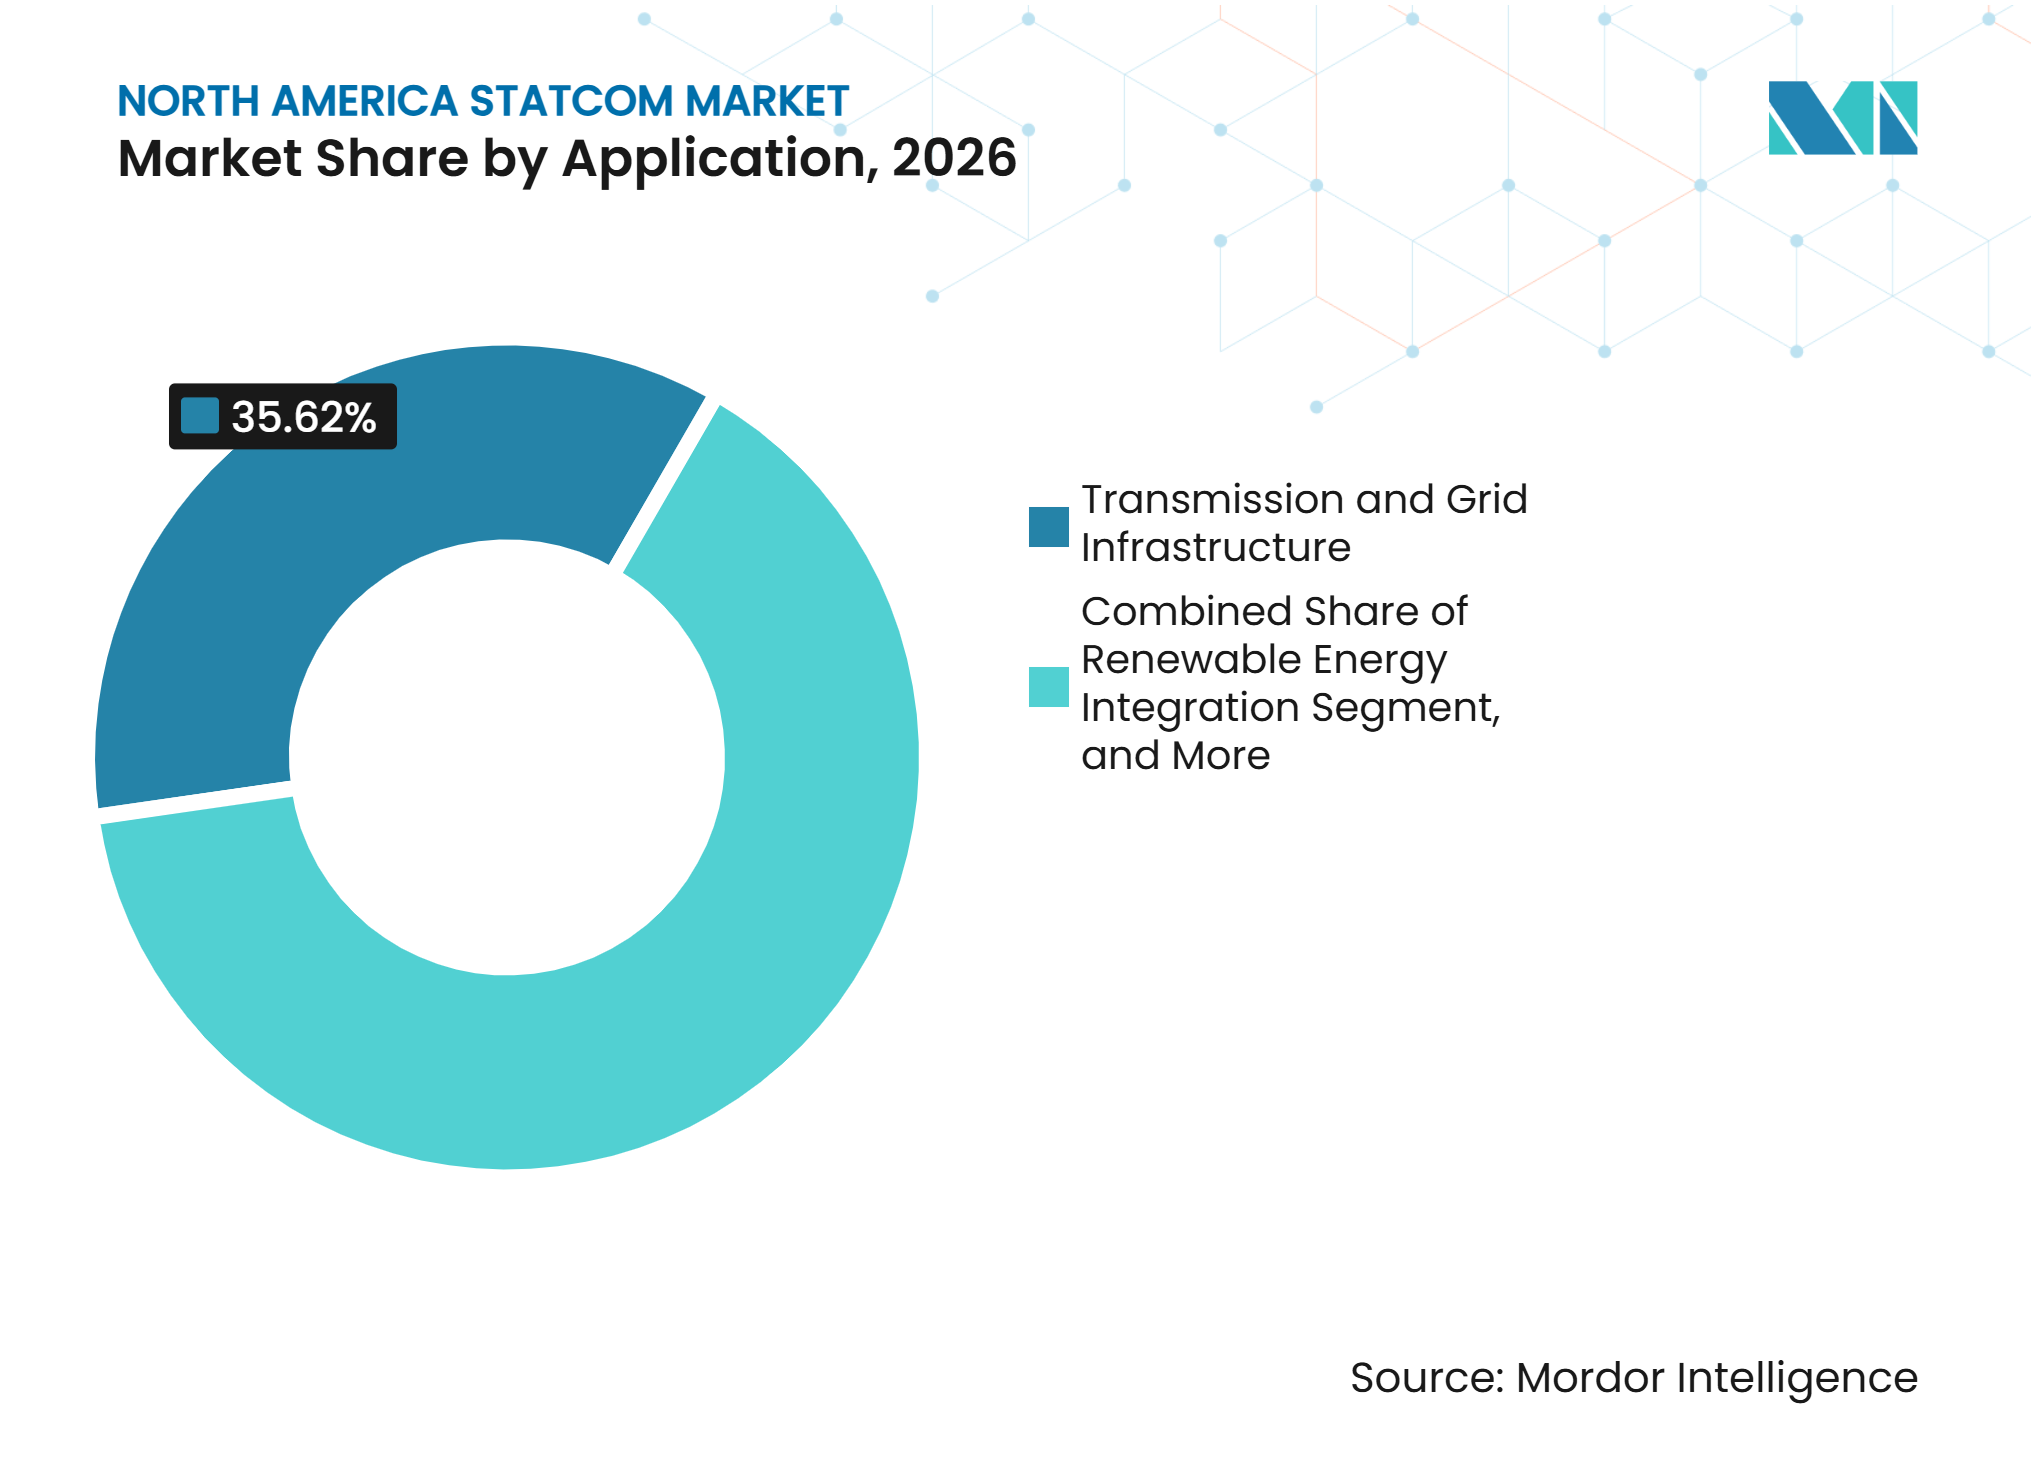
- 用途別では、送電・系統インフラが2026年の北米STATCOM市場規模の35.62%を占め、データセンター・商業インフラは2032年にかけて10.74%のCAGRで拡大すると予測されています。
- コンポーネント別では、パワーエレクトロニクスコンバータバルブが2026年に38.43%のシェアを保持し、制御・保護・監視システムは2032年にかけて11.32%のCAGRで拡大すると予測されています。
- 地域別では、米国が2026年に81.98%のシェアを保持し、メキシコは2032年にかけて11.21%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギーの系統連系・ライドスルーコンプライアンス | +3.5% | 米国・カナダ・メキシコ | 短期(2年以内) |
| 老朽化した送電インフラと電圧崩壊リスク | +2.8% | 米国・カナダ・メキシコ | 短期(2年以内) |
| 同期発電機の廃止 | +2.0% | 米国・カナダ | 中期(2〜4年) |
| データセンターおよび電化による負荷成長 | +1.8% | 米国・カナダ・メキシコ | 短期(2年以内) |
| 重工業における動的電力品質要件 | +0.8% | 米国・メキシコ | 中期(2〜4年) |
| ハイブリッドSTATCOMと蓄電池エネルギー貯蔵による収益積み上げ | +0.5% | 米国・カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギーの系統連系・ライドスルーコンプライアンス
北米STATCOM市場は、活発な発電系統連系申請の件数と期間から恩恵を受けています。ローレンス・バークレー国立研究所は、2025年末時点で1,312 GWの活発な申請があり、申請から商業運転までの中央値が5年以上かかっていると報告しました。[1] FERC命令2023は現在、MISO・PJM・CAISOのクラスタースタディプロセスに反映されており、インバータベースのリソースは系統連系協定を受ける前に故障ライドスルーおよび無効電力能力を実証しなければなりません。電気的に弱い地点のプロジェクトでは、インバータ単体では適用される系統コード要件を満たせない場合、プロジェクトレベルまたは変電所STATCOMが必要になることがあります。需要は再生可能エネルギー開発パイプラインと系統連系改革の進捗の両方に連動します。LS Powerは2025年3月にPG&EのGates 500 kV変電所に800 MVArのSTATCOMを竣工させ、信頼性要件が電資産の設置にどのように結びつくかを示しました。
老朽化した送電インフラと電圧崩壊リスク
北米STATCOM市場は、近代化が必要な送電・配電資産によっても支えられています。米国エネルギー省は、稼働中の配電用変圧器の55%、すなわち約4,000万台が33年以上経過していると報告しました。老朽化した送電線と変圧器群は、双方向潮流と新規負荷が増加する中で電圧ストレスを高める可能性があります。エジソン電気協会は、投資家所有の電力会社が今後5年間で1.1 トリリオン 米ドル以上を投資すると予測しており、無効電力調査と動的補償を必要とするプロジェクトが生まれています。PJMは2025年2月に信頼性と混雑対策のために118億米ドル(11.8 ビリオン 米ドル)の送電改善を承認しました。NERCもインバータベースのリソースに関連する新たなリスクを特定しつつ、基幹電力系統における信頼性の高いパフォーマンスを報告しました。
同期発電機の廃止
同期発電機の廃止は、系統が調達しなければならないサービスを変化させます。米国エネルギー省は、2030年までに104 GWの確固たる発電設備を適時の代替なしに廃止すると、信頼性リスクが実質的に増大する可能性があると述べました。同期発電機は通常運転の一部として慣性、故障電流、無効電力を供給します。その廃止により、系統運用者は他の資産を通じてそれらの能力を確保する必要があります。STATCOMシステムは高速な無効電力サポートを提供し、グリッドフォーミング構成は適切な有効電力能力と組み合わせることで合成慣性に貢献できます。CIGREは、エネルギー貯蔵の有無にかかわらず、グリッドフォーミングSTATCOM設計が低慣性系統を支援する手段として説明しています。Hitachi Energyの2026年4月のノースカロライナ州ケアリーにおけるパワーエレクトロニクスセンターへの投資は、無効電力ニーズと大規模負荷の系統連系向け機器を対象としていました。
データセンターおよび電化による負荷成長
データセンターは北米STATCOM市場に対して独立した需要源を加えています。EPRIは、2026年のシナリオの下で、米国のデータセンターが2030年までに米国の電力の9%から17%を使用すると予測しています。大規模キャンパスは電圧制約が厳しい場所に接続されることが多く、AIワークロードは急速な負荷変動を引き起こす可能性があります。EPRIは、データセンターの負荷変動を管理するための主要な選択肢として、強化型STATCOM、蓄電池エネルギー貯蔵システム、アクティブフィルタリングを特定しました。このニーズはメキシコにも及んでおり、CFEはケレタロ向けの送電アップグレード入札に300 MVArのSTATCOMを含めました。データセンター事業者と電力会社は、共通結合点での電圧安定性と電力品質の両方を管理できる機器をより重視するようになっています。これは、コンバータハードウェアに制御・保護・試運転サービスを統合できるサプライヤーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本コストと設置コスト | -1.5% | 米国・カナダ・メキシコ | 中期(2〜4年) |
| 発電所インバータに内蔵された無効電力能力 | -0.7% | 米国・カナダ | 中期(2〜4年) |
| 結合変圧器とパワー半導体の長納期 | -0.5% | 米国・カナダ・メキシコ | 短期(2年以内) |
| 系統連系キューと許認可の遅延 | -0.3% | 米国・カナダ | 短期(2年内) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストと設置コスト
高い資本要件は、特に中小規模の電力会社や産業事業者にとって、北米STATCOM市場の抑制要因であり続けています。中規模の設置では、パワーエレクトロニクスだけで500万米ドルから1,500万米ドルを要することがあります。NB Powerが承認したプラスマイナス300 MVArのサリスベリーターミナルプロジェクトは、予測コストが1億3,340万カナダドル(9,700万米ドル)で、STATCOM機器の見積もりは5,700万カナダドルから7,900万カナダドル(4,100万米ドルから5,800万米ドル)でした。このコストは、ユニットが稼働または料金回収を開始する数年前にコミットされなければならないことが多いです。ウェスタン大学の研究者は、蓄電池システムが25万米ドルのコントローラーを通じてSTATCOM機能を提供でき、250万米ドル相当の無効電力能力を支援できることを実証しました。ハイブリッド設計はエネルギー市場収益も得られる資産にコストを分散できますが、初期資金調達のハードルを取り除くものではありません。
発電所インバータに内蔵された無効電力能力
現代の大規模太陽光・風力インバータは、定義された力率範囲内で無効電力を供給できます。IEEE 2800-2022は、送電・準送電系統に接続されるインバータベースのリソースの系統連系および相互運用性要件を定めています。この能力は、グリーンフィールドプロジェクトの系統強度が高い地点での専用システムの必要性を低減できます。ただし、電圧が低下した際にはインバータの無効電力能力が最も必要とされる時に低下するため、その価値は限定的です。また、他の系統サポート手段から得られる故障電流性能や合成慣性も提供しません。FERC命令904は標準力率範囲内で供給される無効電力への補償を廃止し、発電事業者による自発的なサポートのインセンティブを低下させました。したがって、専用のSTATCOM資産は重要または弱い系統連系ノードで引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術タイプ別:
MMCがリードしグリッドフォーミング形式が拡大MMCおよびその他のマルチレベルVSCトポロジーは2026年の北米STATCOM市場シェアの37.94%を占めました。その地位は、モジュール式構造、低高調波出力、高電圧送電用途へのスケーラビリティを反映しています。これらのシステムはサブサイクルの無効電力応答を提供し、確立された変電所保護スキームと連携できます。従来のVSCベースのSTATCOMユニットは、よりシンプルなアーキテクチャと短い調達サイクルが依然として重要な配電・産業環境において設置基盤を維持しています。グリッドフォーミングSTATCOM・E-STATCOMは、電力会社が低慣性系統を支援する無効電力サポートを求める中、2032年にかけて11.17%のCAGRで成長すると予測されています。
Siemens Energyは2025年12月にドイツのTenneT社メフルムサイトにスーパーキャパシタを搭載した300 MVAのSVC PLUS FSシステムを竣工させました。Hitachi Energyはケアリー施設からの高速周波数応答と無効電力サポート向けにSVC Light Enhancedシステムを位置づけています。北米STATCOM市場は、実証された制御性能をより重視するようになっています。グリッドフォーミング制御は、コンバータハードウェアだけでなく、ソフトウェア・ファームウェア・テストへの依存度を高めています。これはまた、現実的な系統条件下でのパフォーマンス検証能力が実証されたサプライヤーへ需要を支えています。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
無効電力定格別:
送電規模システムがリードし配電が拡大大規模送電用STATCOMは2026年の地域STATCOM需要の46.37%を占めました。この定格帯は、それぞれ5,000万米ドルを超える可能性のある少数の高価値プロジェクトによって支えられています。LS Powerは2025年3月にカリフォルニア州で800 MVArのGates STATCOMを2年間の納期を経て竣工させました。小規模配電・産業用STATCOMは2032年にかけて11.29%のCAGRで成長すると予測されています。メキシコの産業拡大と低負荷データセンターは、15〜35 kV接続点での局所的な補償を支えています。
産業バイヤーはSTATCOM投資を、測定可能な力率ペナルティの回避と電力品質改善に結びつけることができます。これにより、確率論的計画モデルに依存する電力会社の信頼性便益よりも明確な投資根拠を提供できます。AMSCは2026年7月に、モジュール式STATCOM技術とコンデンサバンク・分路リアクトル・138 kV変圧器を組み合わせた北米の鉱山プロジェクト向けに2,500万米ドルのターンキー受注を獲得しました。[2] 北米STATCOM市場は鉱業・資源採掘用途からの支持を得ています。変圧器・開閉装置・制御機器を補償機器とパッケージ化できるサプライヤーは、これらの顧客の調整リスクを低減できます。
用途別:
系統インフラが需要を支えデータセンターが台頭送電・系統インフラは2026年の北米STATCOM市場の35.62%を占めました。大規模な電力会社の調達プログラムと長いプロジェクトサイクルがこの用途の基盤を提供しています。PJMの2025年2月の送電承認は、無効電力補償を必要とする可能性のある変電所・ネットワーク投資の種類を示しています。再生可能エネルギー統合はERCOT・MISO・CAISOで引き続き重要であり、開発者は系統連系時に無効電力能力を実証しなければなりません。産業・製造施設はアーク炉フリッカー・高調波・力率要件に対処するためにSTATCOMシステムを使用しています。
データセンター・商業インフラは2032年にかけて10.74%のCAGRで拡大すると予測されています。北米STATCOM市場は、コロケーションテナントが系統連系点を共有し、集合的な無効電力変動を生み出す場合に恩恵を受けることができます。EPRIの技術的研究は、強化型STATCOMをデータセンターの負荷変動が隣接する系統システムへ転移することを制限するオプションとして特定しています。プロジェクトは、テナントレベルの機器のみに依存するのではなく、共通結合点で動作するシステムを優先する可能性があります。これは、パワーエレクトロニクスとアクィブフィルタリングおよび協調制御を組み合わせたソリューションへの需要を支えています。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
コンポーネント別:
コンバータバルブがリードし制御システムの価値が向上パワーエレクトロニクスコンバータバルブは2026年の地域STATCOM需要の38.43%を占めました。これらのバルブは、特に高電圧マルチレベル設計において、システムの中で最も専門性が高くコストのかかる部品です。高電圧IGBTモジュールの認定サプライヤーが限られているため、調達サイクルが長くなる可能性があります。標準デバイスは2026年に20〜30週間の納期でしたが、カスタム構成はさらに長い納期を要しました。50〜70週間の結合変圧器の納期は、電力会社プロジェクトにとって主要なスケジュールリスクとなり得ます。
制御・保護・監視システムは2032年にかけて11.32%のCAGRで成長すると予測されています。北米STATCOM市場はパワーエレクトロニクスハードウェアに重ねられた制御エンジニアリングとファームウェアへの依存度を高めています。電圧制御と無効電力最適化に関するIEEEの研究は、新興送電システムにおける高度な計画・制御手法の重要性の高まりを示しています。リアルタイムデジタルシミュレーションとハードウェアインザループテストは、大容量システムの工場受入試験プロセスでますます使用されています。これらの要件は、専門エンジニアリングとテスト設備能力の価値を高めています。
地域分析
米国
米国は北米STATCOM市場において最大の国内市場であり、2026年の地域需要の81.98%を占めました。米国エネルギー省は、稼働中の配電用変圧器の55%が33年以上経過していると述べました。[3] エジソン電気協会は、今後5年間で投資家所有の電力会社が1.1 トリリオン 米ドルを投資すると予測しています。NERCの信頼性基準は、電圧制御への投資を支えるコンプライアンス要因を提供しています。Siemens EnergyはGates STATCOMを含む2つのCAISO変電所プロジェクトに機器を供給しました。
メキシコ
メキシコは2032年にかけて11.21%のCAGRを記録すると予測されています。ニアショアリングが国境州の産業負荷を増加させており、データセンターの成長がケレタロに圧力を加えています。CFEの送電近代化プログラムは、ネットワーク投資計画の一部として動的補償を含んでいます。CFEは2026年2月にスベスタシオン・セリとスベスタシオン・マサトラン・ドスにSTATCOMユニットを竣工させ、北西部数州にわたる電圧制御カバレッジを拡大しました。ヌエボ・ラレドにおける民間産業投資は、電力会社プログラムと並行して北米STATCOM市場を拡大しています。
カナダ
カナダは電化と再生可能エネルギー開発計画を通じて長期的なパイプラインを構築しています。カナダ天然資源省は2041〜42年までの電化投資として1,150億カナダドル(840億米ドル)をコミットしています。NB Powerのプラスマイナス300 MVArのサリスベリーターミナルSTATCOMは、5,000万カナダドル(3,700万米ドル)の連邦補助金によって支援されています。ブリティッシュコロンビア大学は、米加間の500 kV系統連系においてグリッドフォーミングSTATCOM制御による電圧回復の改善を確認しました。
競合環境
市場集中度
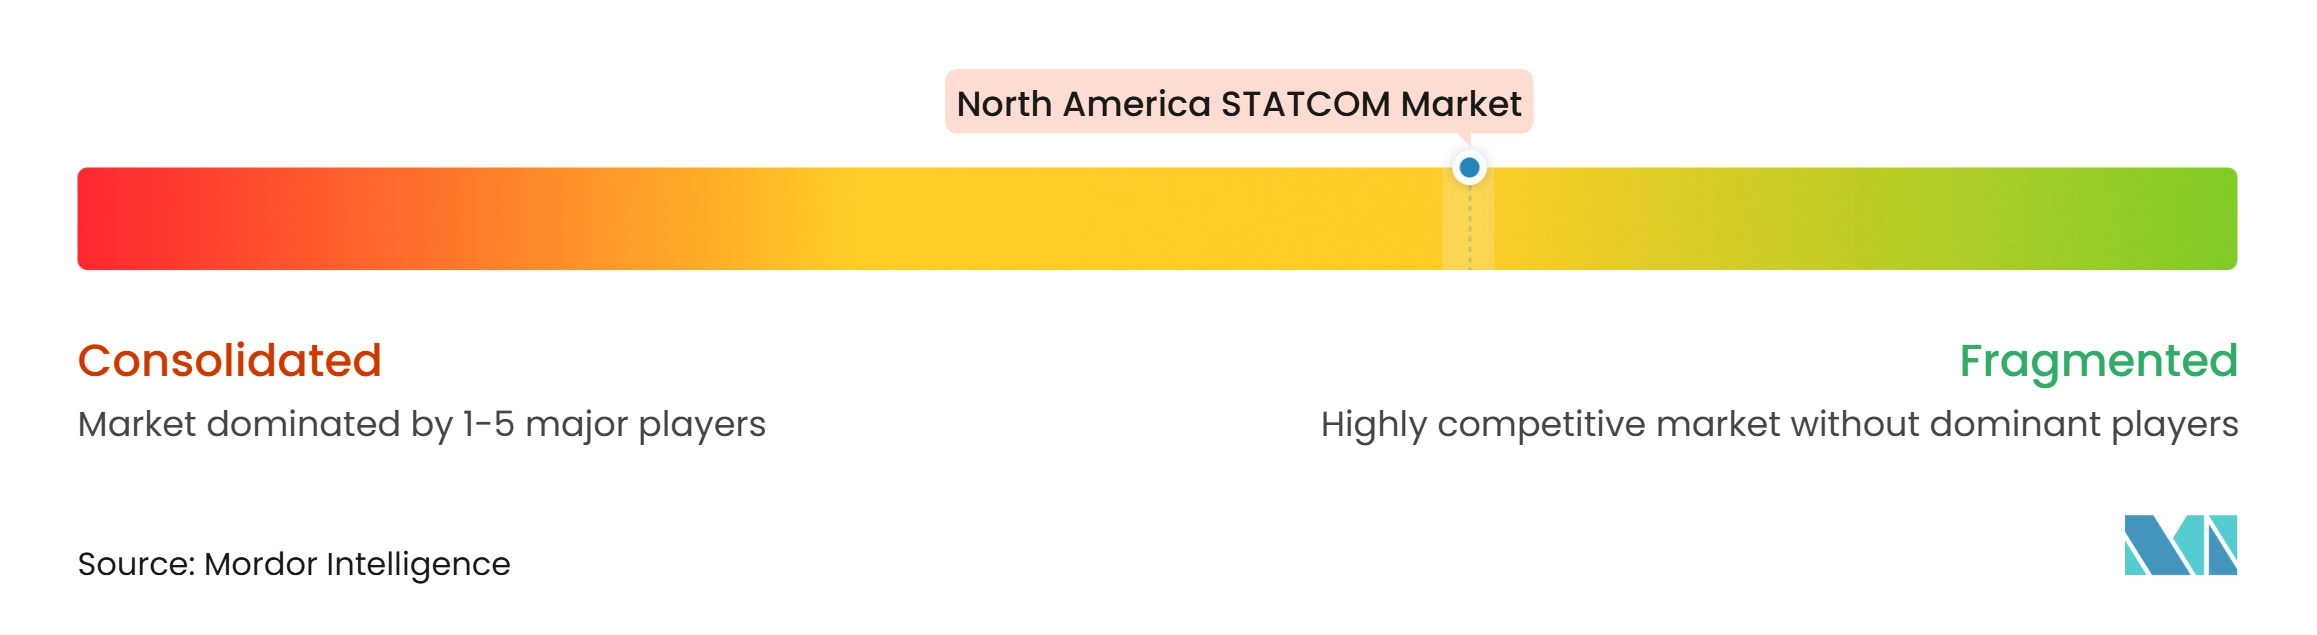
北米STATCOM市場は、送電規模プロジェクトでは適度に集中しており、配電・産業用途ではより分散しています。Hitachi Energy、Siemens Energy、GE Vernova、ABBは、エンジニアリングの深さ、設置実績、長期的な電力会社との関係を通じて競争しています。Siemens Energyは米国での10億米ドル(1.0 ビリオン 米ドル)の製造拡張を発表しました。[4] GE Vernovaは2025年末時点で電化バックログが305億米ドル(30.5 ビリオン 米ドル)に達し、前年比53%増と報告しました。これらの投資は電力会社プロジェクトの納品能力を強化できます。
競争はコンバータ定格を超えて、制御統合・デジタル試運転・ライフタイムサービス価値へと移行しています。配電電圧のデータセンター系統連系専用の完全標準化された迅速展開プラットフォームを確立したサプライヤーはまだいません。これにより、モジュール式コンバータとソフトウェア定義制御を持つサプライヤーに機会が生まれています。Hitachi EnergyとSiemens Energyは強化型STATCOMフォーマットに関する技術資料を公開しています。現地試運転前にパフォーマンスを実証する検証方法がますます重要になっています。
AMSC、Merus Power、COMSYS ABは中小規模の電力会社・産業用途に対応しています。AMSCは2026年9月に3億2,000万米ドル(320 ミリオン 米ドル)の12ヶ月バックログを報告しました。2025年12月、AMSCは統合システムの提供能力を強化するためにComtrafoを買収しました。北米STATCOM市場は産業顧客にサービスを提供する専門企業に空間を提供しています。
北米STATCOM産業リーダー
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd
-
American Superconductor Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
北米STATCOM市場 このレポートでカバーされる企業
- Hitachi Energy Ltd
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd
- American Superconductor Corporation
- Ingeteam S.A.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Corporation
- JEMA Energy SA
- Rongxin Power Electronic Co., Ltd.
- S&C Electric Company
- Merus Power Oyj
- COMSYS AB
- Schneider Electric SE
最近の産業開発事情 北米STATCOM市場
- 2026年10月:CFEは2026〜2030年の拡張フレームワークの一環として、107本の送電線と138の変電所を含む32プロジェクトにわたる245件のエンジニアリング工事からなる19億米ドル(1.9 ビリオン 米ドル)の送電入札を開始し、調達期間は2026年10月から2027年3月まで実施されます。複数のパッケージにはデータセンター・産業回廊向けのSTATCOM要件が含まれています。
- 2026年9月:米国エネルギー省は、系統強化技術と23 GW以上の追加系統余裕を目標とする送電容量増強を含む、SPARK構想の下で26州にわたる31の系統改善プロジェクトに対して19億米ドル(1.9 ビリオン 米ドル)の資金提供を発表しました。
- 2026年7月:AMSCは北米の電力会社から、モジュール式STATCOM技術・138 kV変圧器・コンデンサバンク・分路リアクトル・開閉装置を組み合わせた大規模鉱山開発向け統合電力システムを供給する2,500万米ドルのターンキー契約を獲得しました。これはAMSCの歴史上最大の個別鉱山開発受注でした。
- 2026年4月:Hitachi Energyはノースカロライナ州ケアリーに3万2,000平方フィートのパワーエレクトロニクス・コンピテンスセンターへの1,000万米ドルの投資を発表し、150名のエンジニアリング・統合職を創出し、STATCOM・同期調相機システム・HVDC制御の米国主要拠点として機能させます。
北米STATCOM市場レポートの調査範囲
北米STATCOM市場は、静止型同期補償装置(STATCOM)の展開を対象としており、これらは電気的な送電・配電システムにおける電圧を調整し電力品質を改善するパワーエレクトロニクスデバイスです。これらのシステムは動的な無効電力補償を提供し、系統安定性を高め、北米全域での再生可能エネルギー源の統合を支援します。
北米STATCOMの市場レポートは、技術タイプ(モジュラーマルチレベルコンバータ(MMC)およびその他のマルチレベルVSCトポロジー、従来型電圧源コンバータ(VSC)ベースのSTATCOM、グリッドフォーミングSTATCOM / E-STATCOM、中電圧・配電STATCOM)、無効電力定格(大規模送電用STATCOM、中規模STATCOM、小規模配電・産業用STATCOM)、用途(送電・系統インフラ、再生可能エネルギー統合、産業・製造、データセンター・商業インフラ、鉄道電化・その他用途)、コンポーネント(パワーエレクトロニクスコンバータバルブ、コンバータ変圧器・リアクトル、コンデンサ・高調波フィルタ、制御・保護・監視システム、冷却システム・補助コンポーネント)、地域(米国・カナダ・メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| モジュラーマルチレベルコンバータ(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバータ(VSC)ベースのSTATCOM |
| グリッドフォーミングSTATCOM / E-STATCOM |
| 中電圧・配電STATCOM |
| 大規模送電用STATCOM |
| 中規模STATCOM |
| 小規模配電・産業用STATCOM |
| 送電・系統インフラ |
| 再生可能エネルギー統合 |
| 産業・製造 |
| データセンター・商業インフラ |
| 鉄道電化・その他用途 |
| パワーエレクトロニクスコンバータバルブ |
| ンバータ変圧器・リアクトル |
| コンデンサ・高調波フィルタ |
| 制御・保護・監視システム |
| 冷却システム・補助コンポーネント |
| 米国 |
| カナダ |
| メキシコ |
| 技術タイプ別 | モジュラーマルチレベルコンバータ(MMC)およびその他のマルチレベルVSCトポロジー |
| 従来型電圧源コンバータ(VSC)ベースのSTATCOM | |
| グリッドフォーミングSTATCOM / E-STATCOM | |
| 中電圧・配電STATCOM | |
| 無効電力定格別 | 大規模送電用STATCOM |
| 中規模STATCOM | |
| 小規模配電・産業用STATCOM | |
| 用途別 | 送電・系統インフラ |
| 再生可能エネルギー統合 | |
| 産業・製造 | |
| データセンター・商業インフラ | |
| 鉄道電化・その他用途 | |
| コンポーネント別 | パワーエレクトロニクスコンバータバルブ |
| ンバータ変圧器・リアクトル | |
| コンデンサ・高調波フィルタ | |
| 制御・保護・監視システム | |
| 冷却システム・補助コンポーネント | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米STATCOMセクターの予測値はいくらですか?
同セクターは2026年の0.58 ビリオン 米ドルから2032年までに1.05 ビリオン 米ドルへと、10.41%のCAGRで成長すると予測されています。
北米でのSTATCOM採用を促進しているものは何ですか?
再生可能エネルギーの系統連系規則、老朽化した系統資産、同期発電機の廃止、データセンターの負荷成長が、動的無効電力サポートの必要性を高めています。
北米のSTATCOM展開をリードしている技術はどれですか?
MMCおよびその他のマルチレベルVSCトポロジーが2026年に37.94%のシェアでリードしており、モジュール性・低高調波出力・高電圧スケーラビリティの組み合わせによるものです。
最も速く成長すると予測されている用途はどれですか?
データセンター・商業インフラは、事業者が急速な負荷変動と電圧制約を管理する中、2032年にかけて10.74%のCAGRで成長すると予測されています。
最も速く成長すると予測されている国はどこですか?
メキシコはニアショアリング・データセンター開発・CFEの送電投資に支えられ、2032年にかけて11.21%のCAGRで拡大すると予測されています。
STATCOMプロジェクトを遅延させる要因は何ですか?
高い初期コスト、結合変圧器と半導体の長納期、系統連系または許認可の遅延が展開を遅らせる可能性があります。