
Nordamerika STATCOM-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
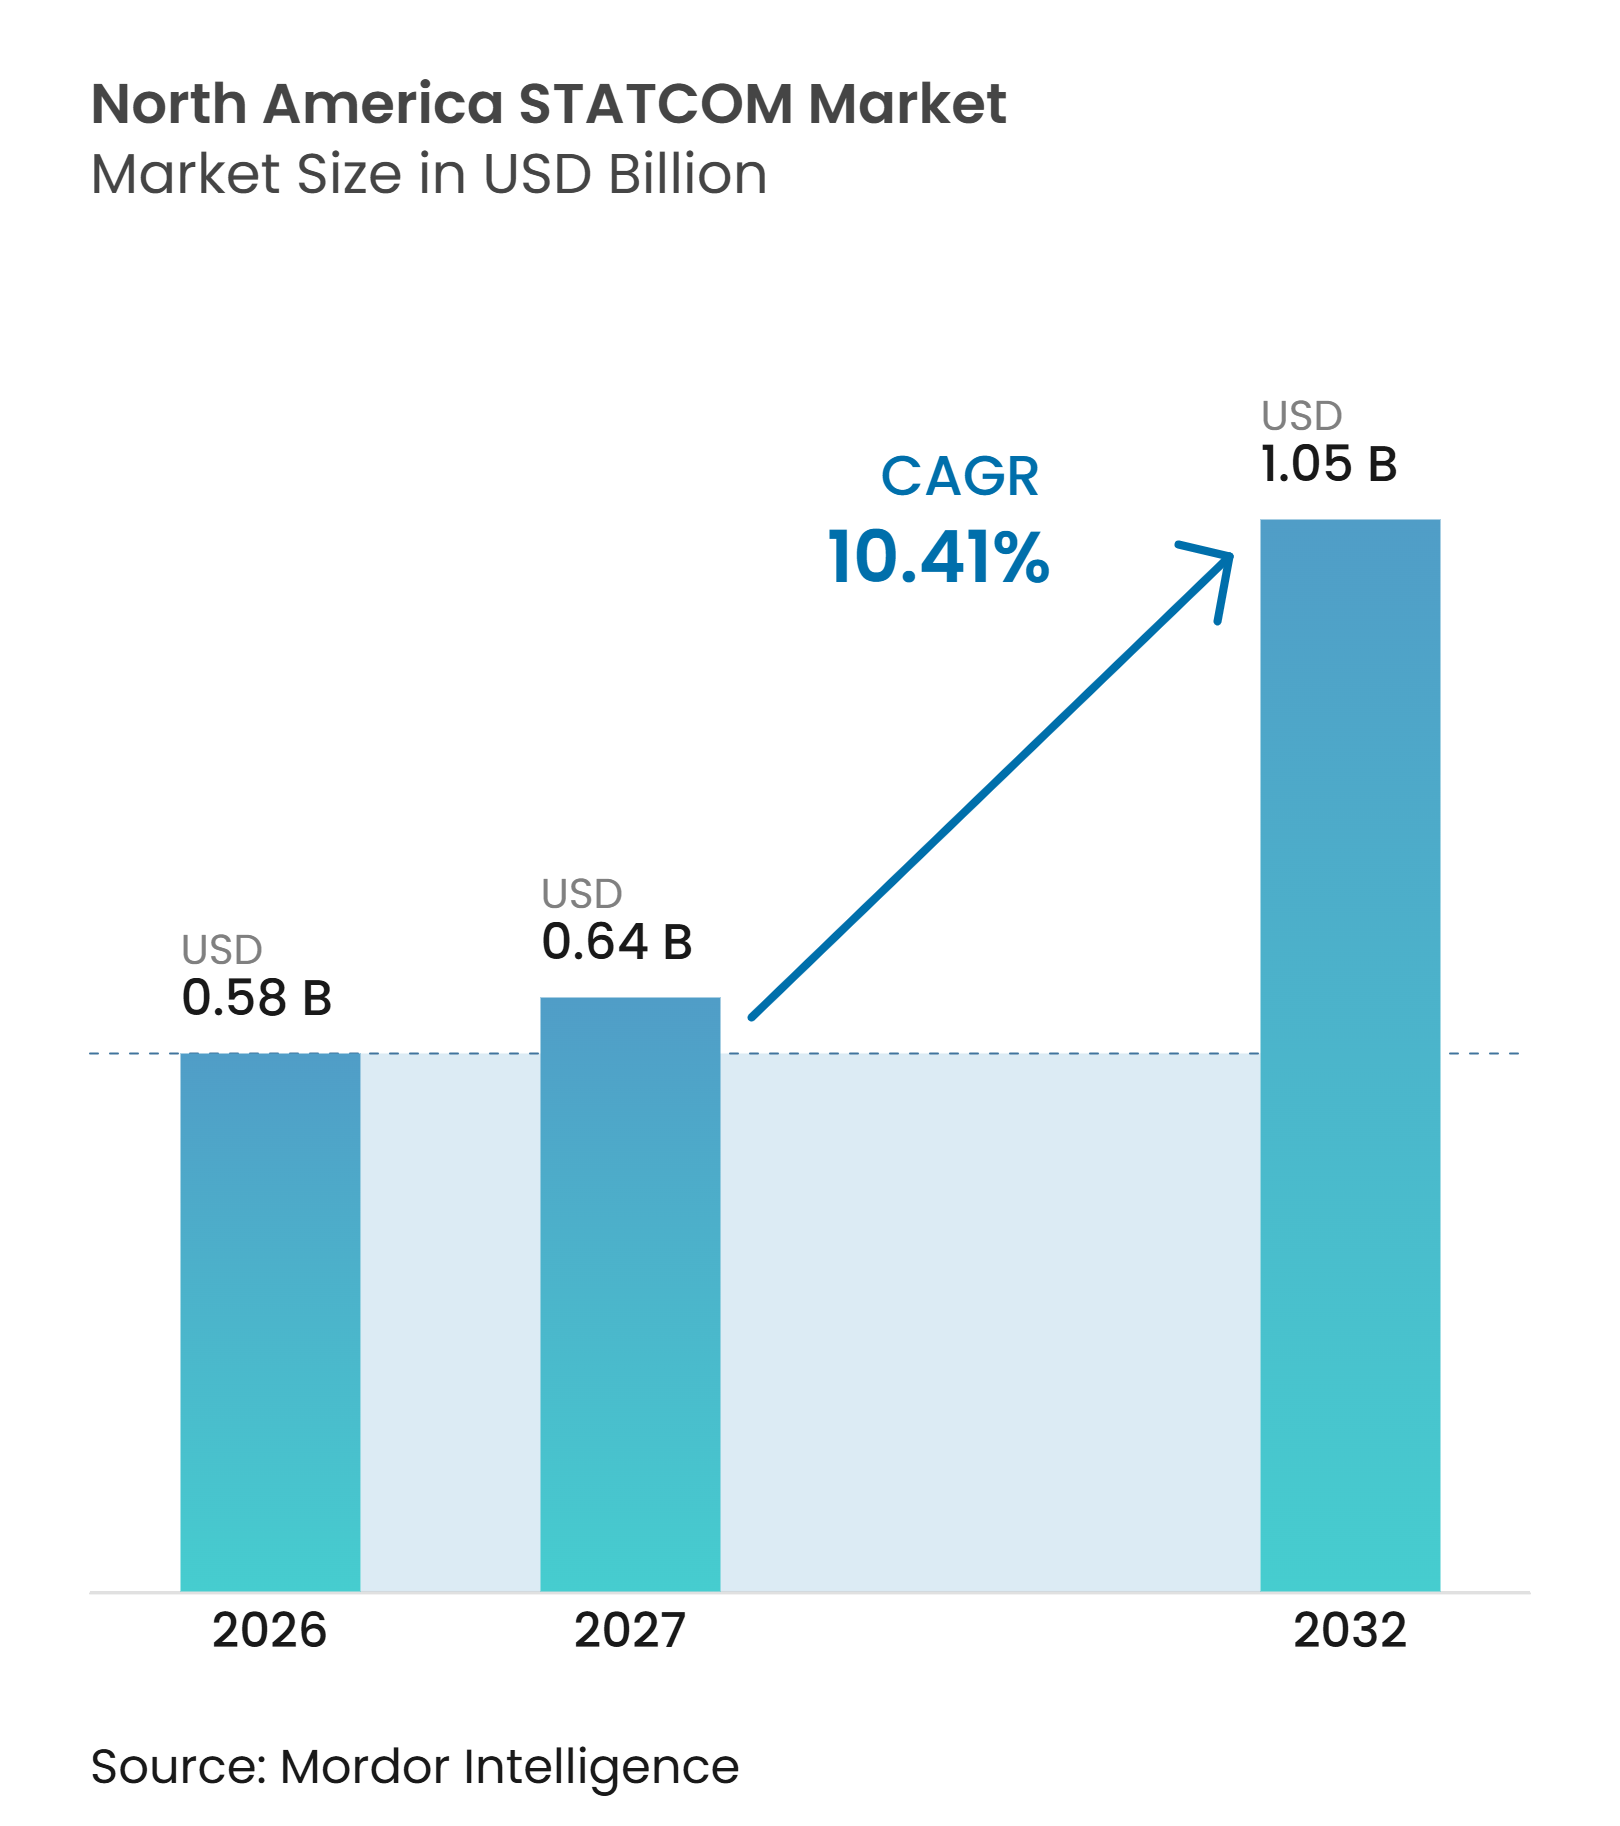
| Marktgröße im Basisjahr (2026) | 0.58 Milliarden US-Dollar |
| Marktgröße (2027) | 0.64 Milliarden US-Dollar |
| Marktgröße (2032) | 1.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.41 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika STATCOM-Marktanalyse von Mordor Intelligence
Die Nordamerika STATCOM-Marktgröße wird voraussichtlich von 0,58 Milliarden USD im Jahr 2026 auf 1,05 Milliarden USD bis 2032 anwachsen und dabei eine CAGR von 10,41 % zwischen 2027 und 2032 verzeichnen. Die Stilllegung von Synchrongeneratoren, Anforderungen an die Netzanbindung erneuerbarer Energien und höhere Lasten durch Rechenzentren verschärfen den Bedarf an dynamischer Blindleistungsunterstützung in den Vereinigten Staaten, Kanada und Mexiko. Der Nordamerika STATCOM-Markt wird durch die Zuverlässigkeitsanforderungen der Versorgungsunternehmen und den Bedarf an der Netzanbindung großer Lasten geprägt. Versorgungsunternehmen ziehen Spannungsregelungsanforderungen in Übertragungsprojekten vor, während Industrie- und Rechenzentrumsanbieter lokalisierte Lösungen an Mittelspannungsanschlusspunkten suchen. Lieferanten reagieren mit modularen Wandlerdesigns, netzbildenden Regelungen und Investitionen in inländische Ingenieur- und Fertigungskapazitäten. Die Beschaffung ist weiterhin langen Lieferzeiten für Leistungshalbleiter und kundenspezifische Koppeltransformatoren ausgesetzt, was Projektzeitpläne verzögern kann.
Wichtigste Erkenntnisse des Berichts
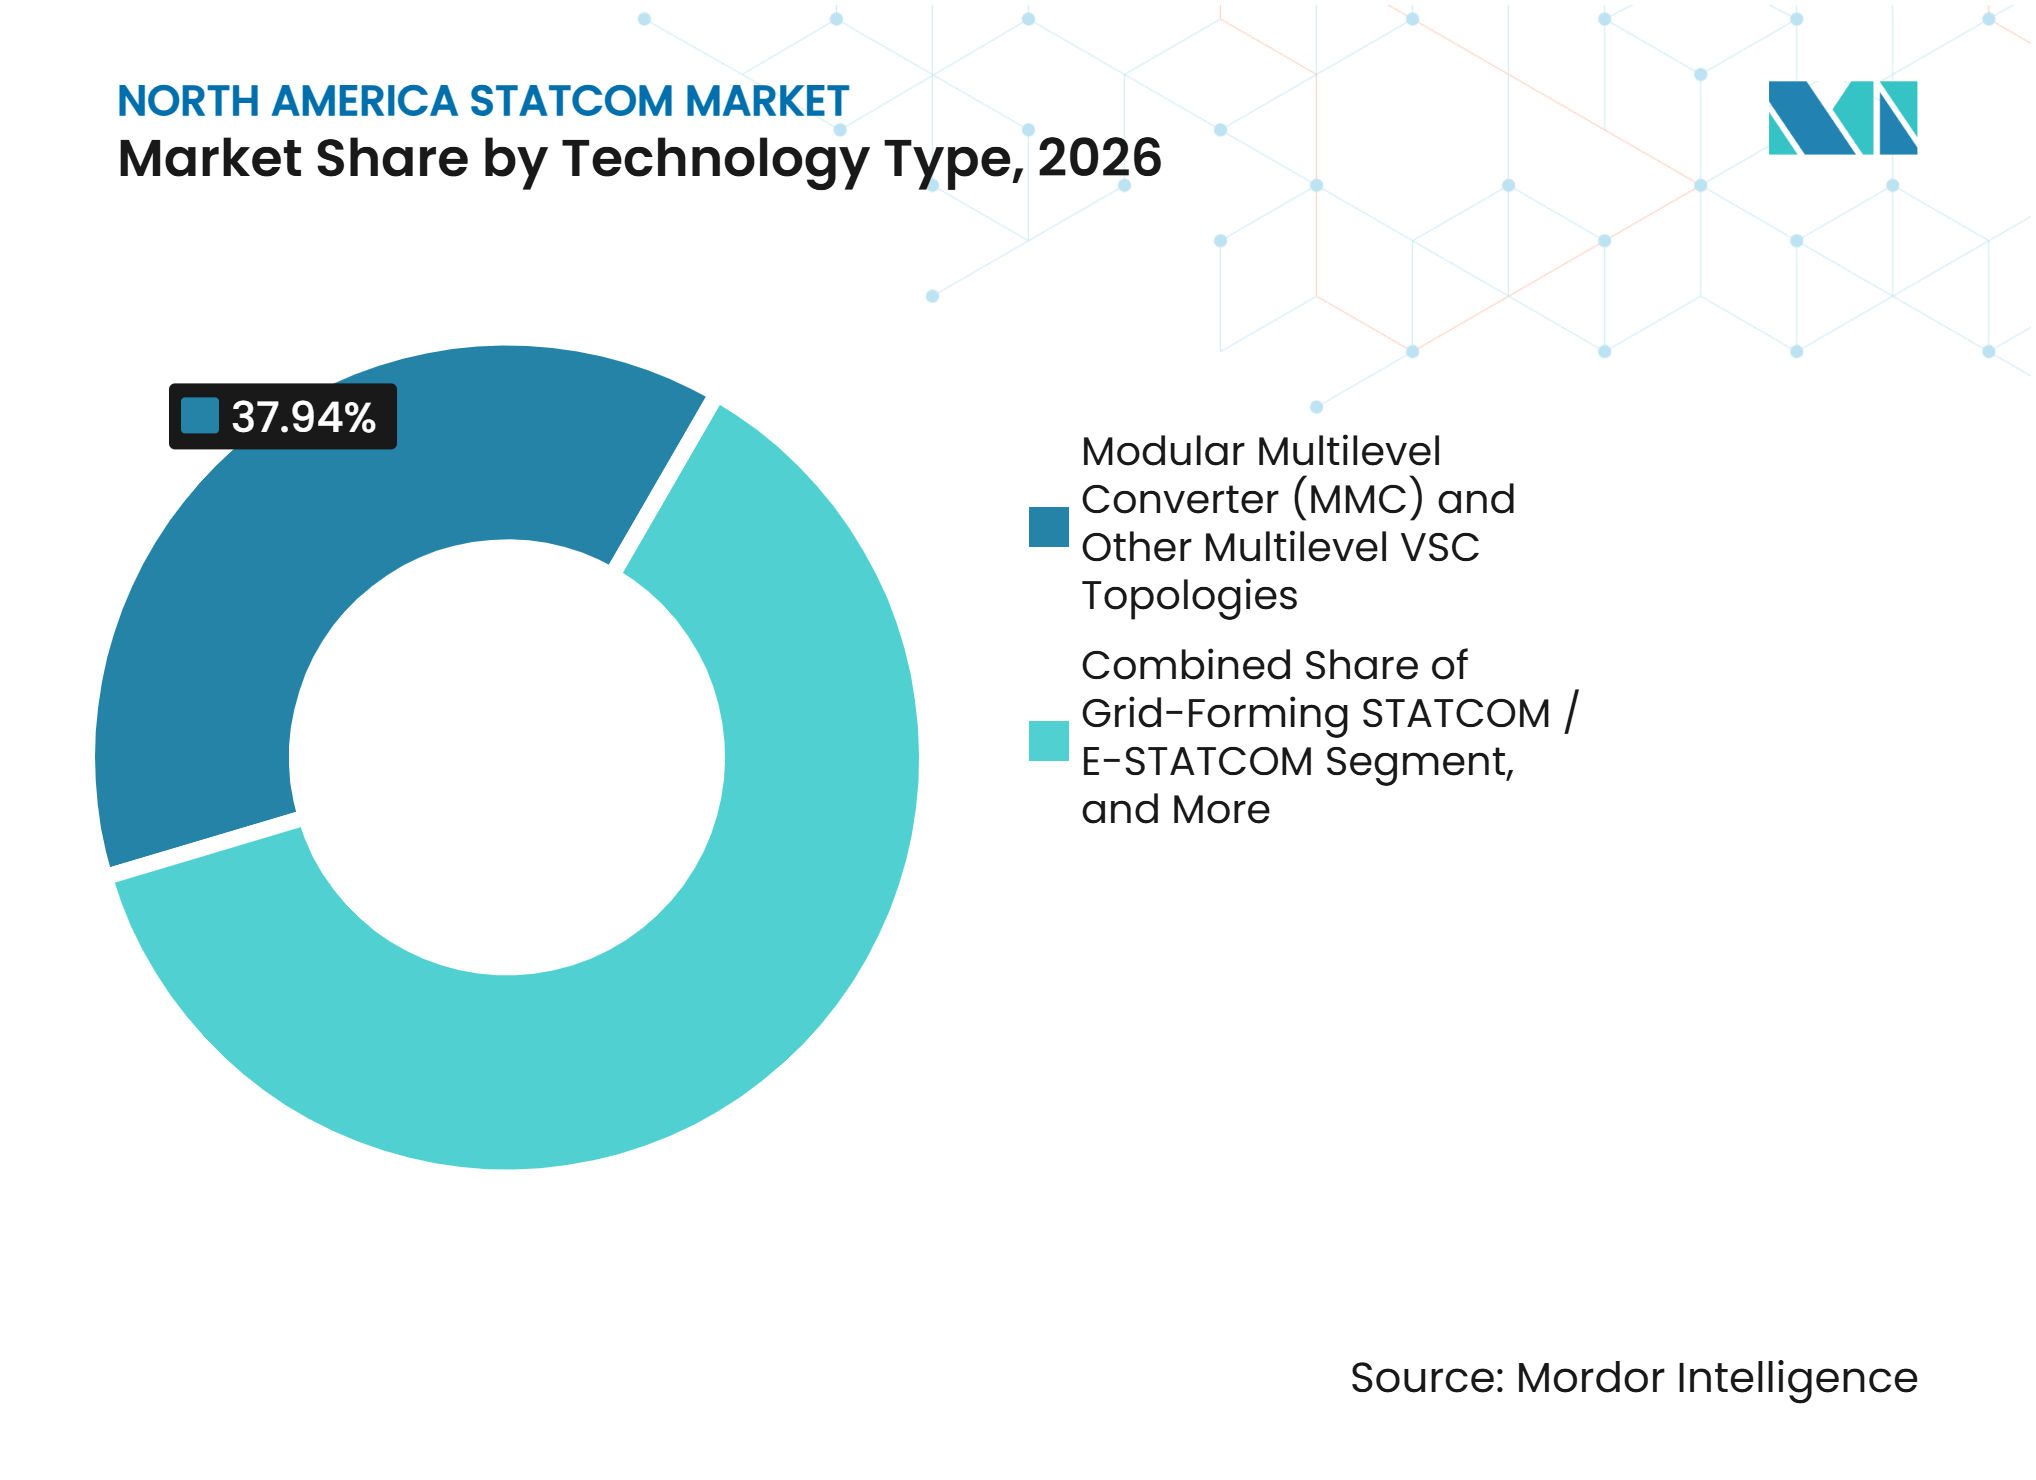
- Nach Technologietyp hielten MMC und andere Multilevel-VSC-Topologien im Jahr 2026 einen Marktanteil von 37,94 % am Nordamerika STATCOM-Markt, während Netzbildender STATCOM und E-STATCOM bis 2032 voraussichtlich mit einer CAGR von 11,17 % wachsen werden.
- Nach Blindleistungsbewertung hielt Großmaßstäblicher Übertragungs-STATCOM im Jahr 2026 einen Anteil von 46,37 %, während Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM bis 2032 voraussichtlich mit einer CAGR von 11,29 % wachsen wird.
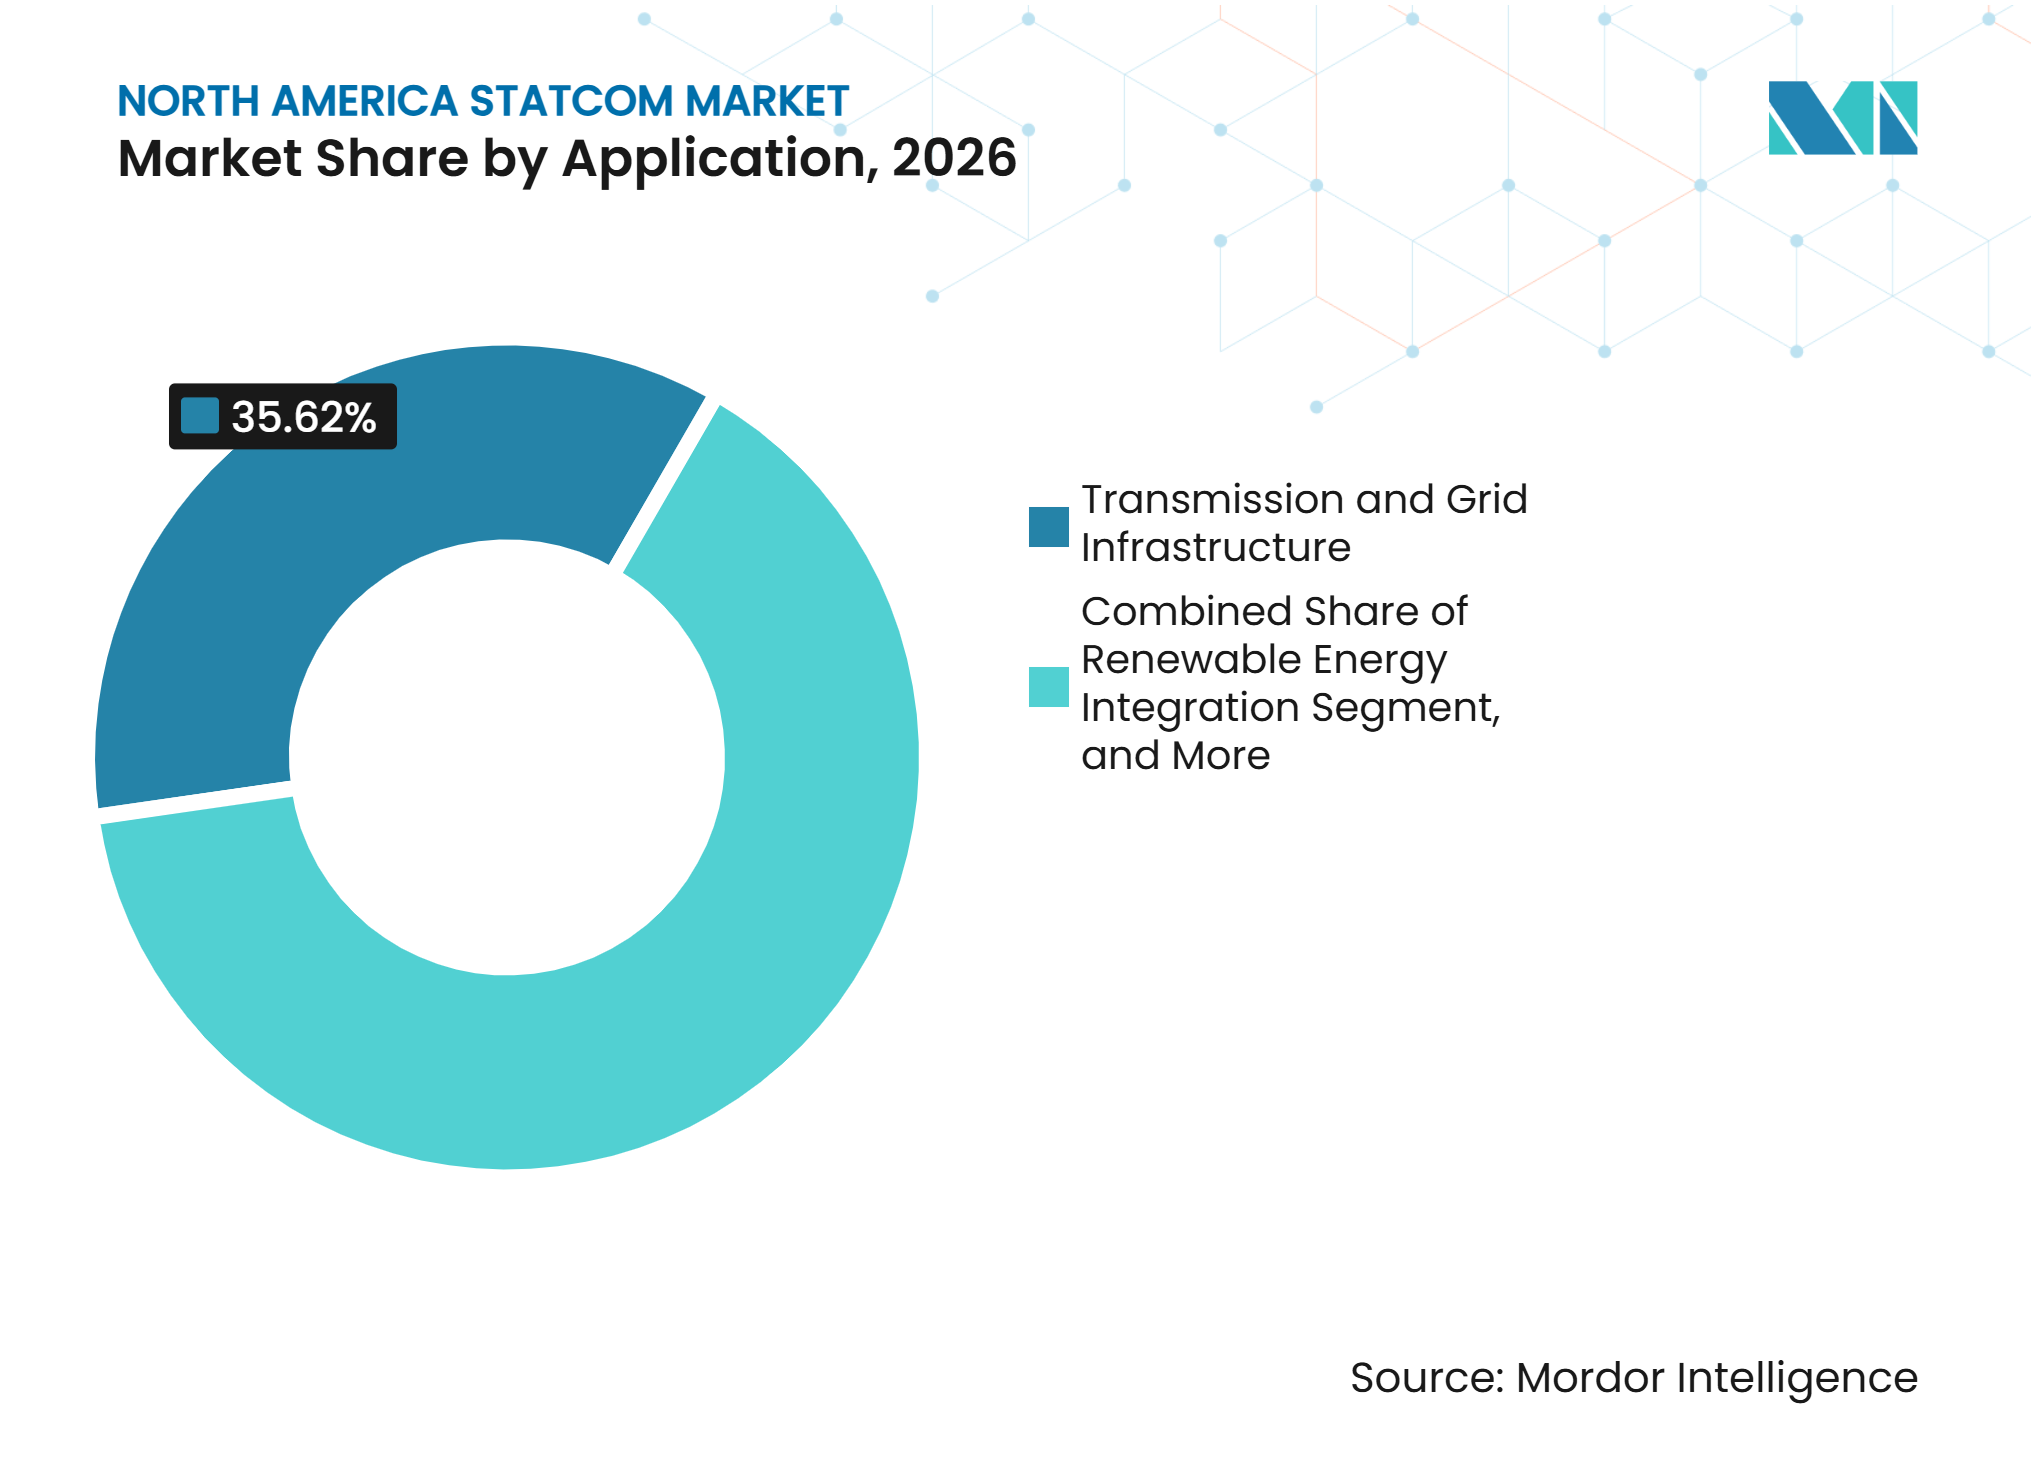
- Nach Anwendung entfiel auf Übertragungs- und Netzinfrastruktur im Jahr 2026 ein Anteil von 35,62 % an der Nordamerika STATCOM-Marktgröße, während Rechenzentren und kommerzielle Infrastruktur bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen werden.
- Nach Komponente hielten Leistungselektronische Wandlerventile im Jahr 2026 einen Anteil von 38,43 %, während Steuerungs-, Schutz- und Überwachungssysteme bis 2032 voraussichtlich mit einer CAGR von 11,32 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 81,98 %, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 11,21 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzanbindung erneuerbarer Energien und Durchfahrtskonformität | +3.5% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Alternde Übertragungsinfrastruktur und Spannungseinbruchrisiko | +2.8% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Stilllegung von Synchrongeneratoren | +2.0% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Lastenwachstum durch Rechenzentren und Elektrifizierung | +1.8% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Dynamische Anforderungen an die Energiequalität in der Schwerindustrie | +0.8% | Vereinigte Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Hybride STATCOM- und Batteriespeicher-Erlösstapelung | +0.5% | Vereinigte Staaten und Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanbindung erneuerbarer Energien und Durchfahrtskonformität
Der Nordamerika STATCOM-Markt profitiert vom Volumen und der Dauer aktiver Netzanbindungsanfragen für Erzeugungsanlagen. Das Lawrence Berkeley National Laboratory meldete am Ende des Jahres 2025 aktive Anfragen von 1.312 GW, während das mittlere Projekt mehr als 5 Jahre benötigte, um von der Antragstellung bis zur kommerziellen Inbetriebnahme zu gelangen.[1] Die FERC-Anordnung 2023 spiegelt sich nun in den Cluster-Studienverfahren bei MISO, PJM und CAISO wider, wo wechselrichterbasierte Ressourcen Fehler-Durchfahrt und Blindleistungsfähigkeit nachweisen müssen, bevor sie eine Netzanbindungsvereinbarung erhalten. Projekte an elektrisch schwachen Standorten können einen projekt- oder unterwerksweiten STATCOM erfordern, wenn ihre Wechselrichter allein die geltenden Netzcodeanforderungen nicht erfüllen können. Die Nachfrage folgt daher sowohl der Entwicklungspipeline für erneuerbare Energien als auch dem Tempo der Netzanbindungsreform. LS Power nahm im März 2025 einen 800-MVAr-STATCOM am 500-kV-Umspannwerk Gates von PG&E in Betrieb und zeigte damit, wie eine Zuverlässigkeitsanforderung in ein installiertes Übertragungsanlagengut umgewandelt werden kann.
Alternde Übertragungsinfrastruktur und Spannungseinbruchrisiko
Der Nordamerika STATCOM-Markt wird auch durch Übertragungs- und Verteilungsanlagen gestützt, die einer Modernisierung bedürfen. Das U.S. Department of Energy berichtete, dass 55 % der in Betrieb befindlichen Verteilungstransformatoren, also fast 40 Millionen Einheiten, mehr als 33 Jahre alt waren. Alternde Leitungen und Transformatorenbestände können die Spannungsbelastung erhöhen, wo bidirektionale Leistungsflüsse und neue Lasten zunehmen. Das Edison Electric Institute erwartet, dass investorengeführte Versorgungsunternehmen in den nächsten 5 Jahren mehr als 1,1 Milliarden USD investieren werden, wodurch Projekte entstehen, die Blindleistungsstudien und dynamische Kompensation erfordern können. PJM genehmigte im Februar 2025 Übertragungsverbesserungen im Wert von 11,8 Milliarden USD für Zuverlässigkeits- und Engpassanforderungen. NERC identifizierte auch aufkommende Risiken im Zusammenhang mit wechselrichterbasierten Ressourcen, berichtete jedoch gleichzeitig von zuverlässigem Betrieb im Hochspannungsübertragungssystem.
Stilllegung von Synchrongeneratoren
Die Stilllegung von Synchrongeneratoren verändert die Dienstleistungen, die Netze beschaffen müssen. Das U.S. Department of Energy erklärte, dass die Stilllegung von 104 GW gesicherter Erzeugungskapazität bis 2030 ohne rechtzeitigen Ersatz die Zuverlässigkeitsrisiken erheblich erhöhen könnte. Synchrone Anlagen liefern im normalen Betrieb Trägheit, Kurzschlussstrom und Blindleistung. Ihre Stilllegung erfordert, dass Netzbetreiber diese Fähigkeiten durch andere Anlagen sicherstellen. STATCOM-Systeme bieten schnelle Blindleistungsunterstützung, und netzbildende Konfigurationen können synthetische Trägheit beitragen, wenn sie mit geeigneter Wirkleistungsfähigkeit kombiniert werden. CIGRE hat netzbildende STATCOM-Designs, mit und ohne Energiespeicher, als Mittel zur Unterstützung von Systemen mit geringer Trägheit beschrieben. Hitachi Energys Investition im April 2026 in ein Leistungselektronikzentrum in Cary, North Carolina, war auf Ausrüstung für Blindleistungsanforderungen und Großlastanschlüsse ausgerichtet.
Lastenwachstum durch Rechenzentren und Elektrifizierung
Rechenzentren stellen eine separate Nachfragequelle für den Nordamerika STATCOM-Markt dar. EPRI erwartet, dass US-amerikanische Rechenzentren bis 2030 gemäß seinen Szenarien von 2026 zwischen 9 % und 17 % des US-amerikanischen Stroms verbrauchen werden. Große Campusanlagen werden häufig an Standorten angeschlossen, an denen Spannungsengpässe eng sind, während KI-Arbeitslasten schnelle Laständerungen verursachen können. EPRI identifizierte erweiterte STATCOMs, Batteriespeichersysteme und aktive Filterung als primäre Optionen zur Bewältigung von Lastschwankungen in Rechenzentren. Dieser Bedarf erstreckt sich auch auf Mexiko, wo CFE einen 300-MVAr-STATCOM in eine Übertragungsausbauausschreibung für Querétaro aufgenommen hat. Rechenzentrumsbetreiber und Versorgungsunternehmen werden wahrscheinlich einen höheren Wert auf Ausrüstung legen, die sowohl Spannungsstabilität als auch Energiequalitätseffekte am gemeinsamen Anschlusspunkt bewältigen kann. Dies begünstigt Lieferanten, die Steuerungen, Schutz und Inbetriebnahmedienste mit Wandlerhardware integrieren können.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitions- und Installationskosten | -1.5% | Vereinigte Staaten, Kanada und Mexiko | Mittelfristig (2–4 Jahre) |
| In Anlagewechselrichtern eingebettete Blindleistungsfähigkeit | -0.7% | Vereinigte Staaten und Kanada | Mittelfristig (2–4 Jahre) |
| Lange Lieferzeiten für Koppeltransformatoren und Leistungshalbleiter | -0.5% | Vereinigte Staaten, Kanada und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen bei Netzanbindungswarteschlangen und Genehmigungen | -0.3% | Vereinigte Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitions- und Installationskosten
Hohe Kapitalanforderungen bleiben ein Hemmnis für den Nordamerika STATCOM-Markt, insbesondere für kleinere Versorgungsunternehmen und Industriebetreiber. Eine mittelgroße Installation kann allein für Leistungselektronik zwischen 5 Millionen USD und 15 Millionen USD erfordern. Das genehmigte Plus-minus-300-MVAr-Salisbury-Terminal-Projekt von NB Power hatte prognostizierte Kosten von 133,4 Millionen CAD (97 Millionen USD), wobei die STATCOM-Ausrüstung mit 57 Millionen CAD bis 79 Millionen CAD (41 Millionen USD bis 58 Millionen USD) veranschlagt wurde. Die Kosten müssen häufig Jahre vor der Inbetriebnahme der Anlage oder dem Beginn der Tariferstattung gebunden werden. Forscher der Western University demonstrierten, dass ein Batteriesystem die STATCOM-Funktion über einen 250.000-USD-Regler bereitstellen könnte, was eine Blindleistungsfähigkeit im Wert von 2,5 Millionen USD unterstützt. Hybriddesigns können die Kosten auf eine Anlage verteilen, die auch Erlöse auf dem Energiemarkt erzielt, beseitigen jedoch nicht die anfängliche Finanzierungshürde.
In Anlagewechselrichtern eingebettete Blindleistungsfähigkeit
Moderne Wechselrichter für Solaranlagen und Windkraftanlagen im Versorgungsmaßstab können Blindleistung innerhalb eines definierten Leistungsfaktorbereichs bereitstellen. IEEE 2800-2022 legt Anforderungen an die Netzanbindung und Interoperabilität für wechselrichterbasierte Ressourcen fest, die an Übertragungs- und Teilübertragungssysteme angeschlossen sind. Diese Fähigkeit kann den Bedarf an einem dedizierten System an starken Netzpunkten in Neubauprojekten reduzieren. Ihr Wert ist begrenzt, wenn die Spannung abfällt, da die Blindleistungsfähigkeit des Wechselrichters genau dann abnimmt, wenn Unterstützung am dringendsten benötigt wird. Sie bietet auch nicht die Kurzschlussstromleistung oder synthetische Trägheit, die aus anderen Netzunterstützungsanordnungen verfügbar ist. Die FERC-Anordnung 904 hat die Vergütung für Blindleistung, die innerhalb des Standard-Leistungsfaktorbereichs geliefert wird, abgeschafft, was den Anreiz für freiwillige Erzeugungsunterstützung verringert. Dedizierte STATCOM-Anlagen bleiben daher an kritischen oder schwachen Netzanbindungsknoten relevant.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Technologietyp:
MMC führt, während netzbildende Formate expandierenMMC und andere Multilevel-VSC-Topologien hielten im Jahr 2026 einen Marktanteil von 37,94 % am Nordamerika STATCOM-Markt. Ihre Position spiegelt modulare Konstruktion, geringere Oberschwingungsemissionen und Skalierbarkeit für Hochspannungsübertragungsanwendungen wider. Diese Systeme können eine Blindleistungsreaktion im Teilzyklusbereich liefern und mit etablierten Unterwerksschutzkonzepten zusammenarbeiten. Konventionelle VSC-basierte STATCOM-Einheiten behalten eine installierte Basis in Verteilungs- und Industrieumgebungen, wo einfachere Architektur und kürzere Beschaffungszyklen weiterhin wichtig sind. Netzbildender STATCOM und E-STATCOM werden bis 2032 voraussichtlich mit einer CAGR von 11,17 % wachsen, da Versorgungsunternehmen Blindleistungsunterstützung für Systeme mit geringer Trägheit suchen.
Siemens Energy nahm im Dezember 2025 ein 300-MVA-SVC-PLUS-FS-System mit Superkondensatoren am TenneT-Standort Mehrum in Deutschland in Betrieb. Hitachi Energy positioniert sein SVC Light Enhanced-System aus seiner Anlage in Cary für schnelle Frequenzregelung und Blindleistungsunterstützung. Der Nordamerika STATCOM-Markt legt daher größeren Wert auf nachgewiesene Regelungsleistung. Netzbildende Regelungen machen das Upgrade zunehmend abhängig von Software, Firmware und Tests sowie von Wandlerhardware. Dies unterstützt auch die Nachfrage nach Lieferanten mit nachgewiesener Fähigkeit zur Validierung der Leistung unter realistischen Netzbedingungen.



Nach Blindleistungsbewertung:
Übertragungsmaßstäbliche Systeme führen, während Verteilung zulegtGroßmaßstäblicher Übertragungs-STATCOM hielt im Jahr 2026 einen Anteil von 46,37 % an der regionalen STATCOM-Nachfrage. Dieses Bewertungsband wird durch eine begrenzte Anzahl hochwertiger Projekte gestützt, von denen jedes 50 Millionen USD übersteigen kann. LS Power nahm den 800-MVAr-Gates-STATCOM in Kalifornien im März 2025 nach einer 2-jährigen Lieferzeit in Betrieb. Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM wird bis 2032 voraussichtlich mit einer CAGR von 11,29 % wachsen. Die mexikanische Industrieexpansion und Rechenzentren mit geringerer Last unterstützen lokalisierte Kompensation an 15-35-kV-Anschlusspunkten.
Industrielle Käufer können STATCOM-Investitionen mit messbaren vermiedenen Leistungsfaktorstrafen und Verbesserungen der Energiequalität verknüpfen. Dies kann einen klareren Investitionsfall liefern als Zuverlässigkeitsvorteile für Versorgungsunternehmen, die von probabilistischen Planungsmodellen abhängen. AMSC erhielt im Juli 2026 einen schlüsselfertigen Auftrag im Wert von 25 Millionen USD für ein nordamerikanisches Bergbauprojekt, das modulare STATCOM-Technologie mit Kondensatorbänken, Parallelreaktoren und einem 138-kV-Transformator kombinierte.[2] Der Nordamerika STATCOM-Markt gewinnt Unterstützung aus Bergbau- und Rohstoffgewinnungsanwendungen. Lieferanten, die Transformatoren, Schaltanlagen und Steuerungen mit Kompensationsausrüstung bündeln können, können das Koordinationsrisiko für diese Kunden reduzieren.
Nach Anwendung:
Netzinfrastruktur verankert die Nachfrage, während Rechenzentren aufsteigenÜbertragungs- und Netzinfrastruktur entfiel im Jahr 2026 auf 35,62 % des Nordamerika STATCOM-Marktes. Große Beschaffungsprogramme von Versorgungsunternehmen und lange Projektzyklen bilden die Grundlage für diese Anwendung. PJMs Übertragungsgenehmigung vom Februar 2025 veranschaulicht die Arten von Unterwerks- und Netzinvestitionen, die Blindleistungskompensation erfordern können. Die Integration erneuerbarer Energien bleibt in ERCOT, MISO und CAISO bedeutsam, wo Entwickler während der Netzanbindung Blindleistungsfähigkeit nachweisen müssen. Industrie- und Fertigungsanlagen nutzen STATCOM-Systeme zur Behebung von Lichtbogenofenflimmern, Oberschwingungen und Leistungsfaktoranforderungen.
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen. Der Nordamerika STATCOM-Markt kann davon profitieren, wenn gemeinsam ansässige Mieter einen Netzanbindungspunkt teilen und aggregierte Blindleistungsschwankungen erzeugen. EPRIs technische Arbeit identifiziert erweiterte STATCOMs als Option zur Begrenzung der Übertragung von Lastschwankungen in Rechenzentren auf benachbarte Netzsysteme. Projekte können Systeme bevorzugen, die am gemeinsamen Anschlusspunkt betrieben werden, anstatt sich ausschließlich auf mieterweite Ausrüstung zu verlassen. Dies unterstützt die Nachfrage nach Lösungen, die Leistungselektronik mit aktiver Filterung und koordinierter Steuerung kombinieren.

Nach Komponente:
Wandlerventile führen, während Steuerungen an Wert gewinnenLeistungselektronische Wandlerventile hielten im Jahr 2026 einen Anteil von 38,43 % an der regionalen STATCOM-Nachfrage. Diese Ventile sind der speziellste und kostspieligste Teil des Systems, insbesondere bei Hochspannungs-Multilevel-Designs. Die begrenzte Anzahl qualifizierter Lieferanten für Hochspannungs-IGBT-Module kann die Beschaffungszyklen verlängern. Standardgeräte hatten im Jahr 2026 Lieferzeiten von 20 bis 30 Wochen, während kundenspezifische Konfigurationen längere Lieferzeiten erforderten. Lieferzeiten für Koppeltransformatoren von 50 bis 70 Wochen können ein erhebliches Terminrisiko für Versorgungsunternehmensprojekte darstellen.
Steuerungs-, Schutz- und Überwachungssysteme werden bis 2032 voraussichtlich mit einer CAGR von 11,32 % wachsen. Der Nordamerika STATCOM-Markt ist zunehmend auf Steuerungstechnik und Firmware angewiesen, die auf leistungselektronische Hardware aufgesetzt werden. IEEEs Arbeit zur Spannungsregelung und Blindleistungsoptimierung unterstreicht die wachsende Relevanz fortschrittlicher Planungs- und Steuerungspraktiken in aufkommenden Übertragungssystemen. Digitale Echtzeitsimulation und Hardware-in-the-Loop-Tests werden zunehmend in Werksabnahmeprozessen für Hochleistungssysteme eingesetzt. Diese Anforderungen erhöhen den Wert von Fachingenieur- und Prüfanlagenkapazitäten.
Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten waren der größte nationale Markt für den Nordamerika STATCOM-Markt und entfielen im Jahr 2026 auf 81,98 % der regionalen Nachfrage. Das U.S. Department of Energy erklärte, dass 55 % der in Betrieb befindlichen Verteilungstransformatoren mehr als 33 Jahre alt waren.[3] Das Edison Electric Institute erwartet Investitionen investorengeführter Versorgungsunternehmen in Höhe von 1,1 Milliarden USD in den nächsten 5 Jahren. NERC-Zuverlässigkeitsstandards bieten Compliance-Faktoren, die Investitionen in die Spannungsregelung unterstützen. Siemens Energy lieferte Ausrüstung für zwei CAISO-Unterwerksprojekte, darunter den Gates-STATCOM.
Mexiko
Mexiko wird bis 2032 voraussichtlich eine CAGR von 11,21 % verzeichnen. Nearshoring erhöht die Industrielasten in Grenzstaaten, während das Wachstum von Rechenzentren den Druck in Querétaro erhöht. Das Übertragungsmodernisierungsprogramm von CFE umfasst dynamische Kompensation als Teil seines Netzinvestitionsplans. CFE nahm im Februar 2026 STATCOM-Einheiten an der Subestación Seri und der Subestación Mazatlán Dos in Betrieb und erweiterte damit die Spannungsregelungsabdeckung auf mehrere nordwestliche Bundesstaaten. Private Industrieinvestitionen in Nuevo Laredo erweitern den Nordamerika STATCOM-Markt neben den Programmen der Versorgungsunternehmen.
Kanada
Kanada baut durch Elektrifizierungs- und Entwicklungspläne für erneuerbare Energien eine längerfristige Pipeline auf. Natural Resources Canada hat 115 Milliarden CAD (84 Milliarden USD) für Elektrifizierungsinvestitionen bis 2041–42 zugesagt. Der Plus-minus-300-MVAr-Salisbury-Terminal-STATCOM von NB Power wird durch einen Bundesbeitrag von 50 Millionen CAD (37 Millionen USD) unterstützt. Die University of British Columbia stellte eine verbesserte Spannungserholung mit netzbildenden STATCOM-Regelungen an der 500-kV-Verbindungsleitung zwischen den USA und Kanada fest.
Wettbewerbslandschaft
Marktkonzentration
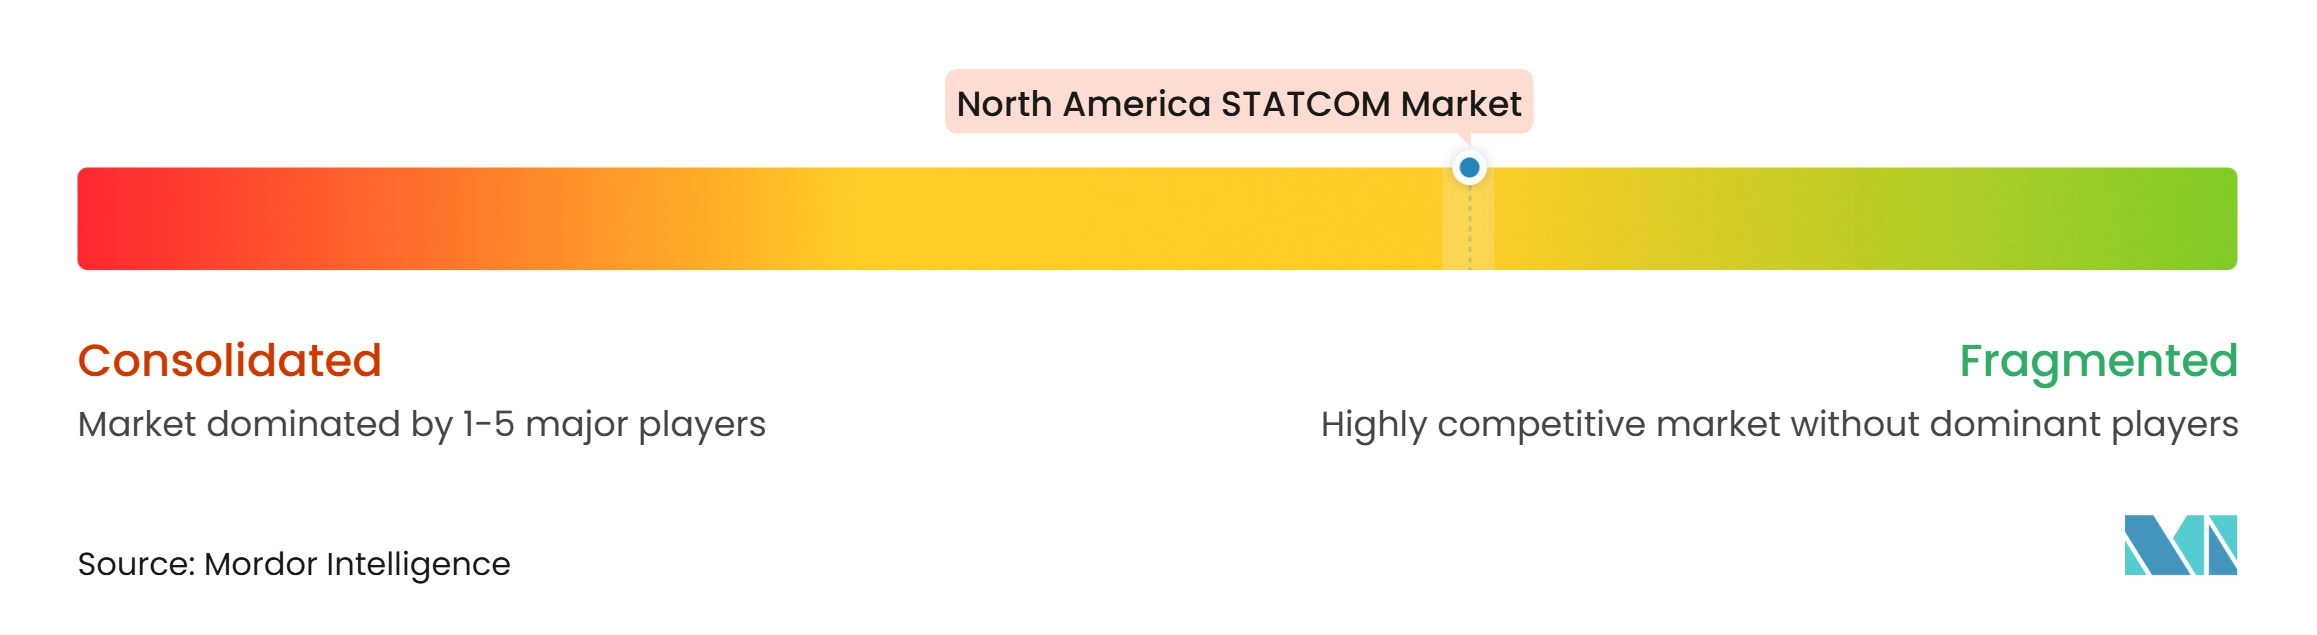
Der Nordamerika STATCOM-Markt ist bei Projekten im Übertragungsmaßstab mäßig konzentriert und bei Verteilungs- und Industrieanwendungen stärker fragmentiert. Hitachi Energy, Siemens Energy, GE Vernova und ABB konkurrieren durch Ingenieurtiefe, installierte Referenzen und langfristige Beziehungen zu Versorgungsunternehmen. Siemens Energy kündigte eine Fertigungserweiterung in den Vereinigten Staaten im Wert von 1 Milliarde USD an.[4] GE Vernova meldete am Ende des Jahres 2025 einen Auftragsbestand im Bereich Elektrifizierung von 30,5 Milliarden USD, ein Anstieg von 53 % im Jahresvergleich. Diese Investitionen können die Lieferkapazität für Versorgungsunternehmensprojekte stärken.
Der Wettbewerb verlagert sich über Wandlerbewertungen hinaus hin zu Steuerungsintegration, digitalem Inbetriebnahmemanagement und lebenslangem Servicewert. Kein einzelner Lieferant hat eine vollständig standardisierte Schnellbereitstellungsplattform etabliert, die ausschließlich für Mittelspannungs-Rechenzentrumsanschlüsse bestimmt ist. Dies schafft eine Öffnung für Lieferanten mit modularen Wandlern und softwaredefinierten Steuerungen. Hitachi Energy und Siemens Energy haben technisches Material zu erweiterten STATCOM-Formaten veröffentlicht. Validierungsmethoden, die die Leistung vor der Standortinbetriebnahme nachweisen, werden zunehmend wichtiger.
AMSC, Merus Power und COMSYS AB bedienen kleinere Versorgungsunternehmen und Industriemöglichkeiten. AMSC meldete im September 2026 einen 12-Monats-Auftragsbestand von 320 Millionen USD. Im Dezember 2025 erwarb AMSC Comtrafo, um seine Fähigkeit zur Lieferung integrierter Systeme zu stärken. Der Nordamerika STATCOM-Markt bietet Raum für Spezialisten, die Industriekunden bedienen.
Nordamerika STATCOM-Branchenführer
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd
-
American Superconductor Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika STATCOM-Markt Unternehmen in diesem Bericht
- Hitachi Energy Ltd
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd
- American Superconductor Corporation
- Ingeteam S.A.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Corporation
- JEMA Energy SA
- Rongxin Power Electronic Co., Ltd.
- S&C Electric Company
- Merus Power Oyj
- COMSYS AB
- Schneider Electric SE
Neueste Industrielle Entwicklungen in Nordamerika STATCOM-Markt
- Oktober 2026: CFE startete eine Übertragungsausschreibung im Wert von 1,9 Milliarden USD, die 245 Ingenieurarbeiten in 32 Projekten umfasst, darunter 107 Übertragungsleitungen und 138 Umspannwerke, als Teil seines Erweiterungsrahmens 2026–2030, mit Beschaffungsfenstern von Oktober 2026 bis März 2027. Mehrere Pakete umfassen STATCOM-Anforderungen für Rechenzentrum- und Industriekorridore.
- September 2026: Das US-amerikanische Energieministerium kündigte Fördermittel in Höhe von 1,9 Milliarden USD für 31 Netzverbesserungsprojekte in 26 Bundesstaaten im Rahmen seiner SPARK-Initiative an, einschließlich netzverbessernder Technologien und Übertragungskapazitätserweiterungen mit dem Ziel, mehr als 23 GW zusätzlichen Netzspielraum zu schaffen.
- Juli 2026: AMSC sicherte sich einen schlüsselfertigen Vertrag im Wert von 25 Millionen USD von einem nordamerikanischen Versorgungsunternehmen zur Lieferung eines integrierten Energiesystems für ein großmaßstäbliches Bergbauprojekt, das modulare STATCOM-Technologie mit einem 138-kV-Transformator, Kondensatorbänken, Parallelreaktoren und Schaltanlagen kombiniert. Es war der größte einzelne Bergbauentwicklungsauftrag in der Geschichte von AMSC.
- April 2026: Hitachi Energy kündigte eine Investition von 10 Millionen USD in ein 32.000 Quadratfuß großes Leistungselektronik-Kompetenzzentrum in Cary, North Carolina, an, das 150 Ingenieur- und Integrationsstellen schafft und als primärer US-amerikanischer Knotenpunkt für STATCOMs, Synchronkondensatorsysteme und HGÜ-Steuerungen dient.
Umfang des Nordamerika STATCOM-Marktberichts
Der Nordamerika STATCOM-Markt umfasst den Einsatz statischer synchroner Kompensatoren (STATCOMs), bei denen es sich um leistungselektronische Geräte handelt, die die Spannung regeln und die Energiequalität in elektrischen Übertragungs- und Verteilungssystemen verbessern. Diese Systeme bieten dynamische Blindleistungskompensation, verbessern die Netzstabilität und unterstützen die Integration erneuerbarer Energiequellen in ganz Nordamerika.
Der Nordamerika STATCOM-Marktbericht ist segmentiert nach Technologietyp (Modularer Multilevel-Wandler (MMC) und andere Multilevel-VSC-Topologien, Konventioneller spannungsquellenbasierter Wandler (VSC)-STATCOM, Netzbildender STATCOM / E-STATCOM und Mittelspannungs- und Verteilungs-STATCOM), Blindleistungsbewertung (Großmaßstäblicher Übertragungs-STATCOM, Mittelmaßstäblicher STATCOM und Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM), Anwendung (Übertragungs- und Netzinfrastruktur, Integration erneuerbarer Energien, Industrie und Fertigung, Rechenzentren und kommerzielle Infrastruktur sowie Bahnelektrifizierung und andere Anwendungen), Komponente (Leistungselektronische Wandlerventile, Wandlertransformatoren und Reaktoren, Kondensatoren und Oberschwingungsfilter, Steuerungs-, Schutz- und Überwachungssysteme sowie Kühlsysteme und Hilfskomponenten) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Modularer Multilevel-Wandler (MMC) und andere Multilevel-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Wandler (VSC)-STATCOM |
| Netzbildender STATCOM / E-STATCOM |
| Mittelspannungs- und Verteilungs-STATCOM |
| Großmaßstäblicher Übertragungs-STATCOM |
| Mittelmaßstäblicher STATCOM |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM |
| Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien |
| Industrie und Fertigung |
| Rechenzentren und kommerzielle Infrastruktur |
| Bahnelektrifizierung und andere Anwendungen |
| Leistungselektronische Wandlerventile |
| Wandlertransformatoren und Reaktoren |
| Kondensatoren und Oberschwingungsfilter |
| Steuerungs-, Schutz- und Überwachungssysteme |
| Kühlsysteme und Hilfskomponenten |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Technologietyp | Modularer Multilevel-Wandler (MMC) und andere Multilevel-VSC-Topologien |
| Konventioneller spannungsquellenbasierter Wandler (VSC)-STATCOM | |
| Netzbildender STATCOM / E-STATCOM | |
| Mittelspannungs- und Verteilungs-STATCOM | |
| Nach Blindleistungsbewertung | Großmaßstäblicher Übertragungs-STATCOM |
| Mittelmaßstäblicher STATCOM | |
| Kleinmaßstäblicher Verteilungs- und Industrie-STATCOM | |
| Nach Anwendung | Übertragungs- und Netzinfrastruktur |
| Integration erneuerbarer Energien | |
| Industrie und Fertigung | |
| Rechenzentren und kommerzielle Infrastruktur | |
| Bahnelektrifizierung und andere Anwendungen | |
| Nach Komponente | Leistungselektronische Wandlerventile |
| Wandlertransformatoren und Reaktoren | |
| Kondensatoren und Oberschwingungsfilter | |
| Steuerungs-, Schutz- und Überwachungssysteme | |
| Kühlsysteme und Hilfskomponenten | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der prognostizierte Wert des Nordamerika STATCOM-Sektors?
Der Sektor wird voraussichtlich von 0,58 Milliarden USD im Jahr 2026 auf 1,05 Milliarden USD bis 2032 steigen, bei einer CAGR von 10,41 %.
Was treibt die STATCOM-Akzeptanz in Nordamerika an?
Vorschriften zur Netzanbindung erneuerbarer Energien, alternde Netzanlagen, Stilllegungen von Synchrongeneratoren und das Lastenwachstum durch Rechenzentren erhöhen den Bedarf an dynamischer Blindleistungsunterstützung.
Welche Technologie führt bei STATCOM-Installationen in Nordamerika?
MMC und andere Multilevel-VSC-Topologien führten im Jahr 2026 mit einem Anteil von 37,94 %, aufgrund ihrer Kombination aus Modularität, geringeren Oberschwingungsemissionen und Hochspannungsskalierbarkeit.
Welche Anwendung wird voraussichtlich am schnellsten wachsen?
Rechenzentren und kommerzielle Infrastruktur werden bis 2032 voraussichtlich mit einer CAGR von 10,74 % wachsen, da Betreiber schnelle Laständerungen und Spannungsengpässe bewältigen.
Welches Land wird voraussichtlich am schnellsten wachsen?
Mexiko wird bis 2032 voraussichtlich mit einer CAGR von 11,21 % wachsen, unterstützt durch Nearshoring, Rechenzentrumsentwicklung und CFE-Übertragungsinvestitionen.
Welche Faktoren können STATCOM-Projekte verzögern?
Hohe Anfangskosten, lange Lieferzeiten für Koppeltransformatoren und Halbleiter sowie Verzögerungen bei Netzanbindungen oder Genehmigungen können die Bereitstellung verlangsamen.