
Tamaño y participación del mercado de STATCOM en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
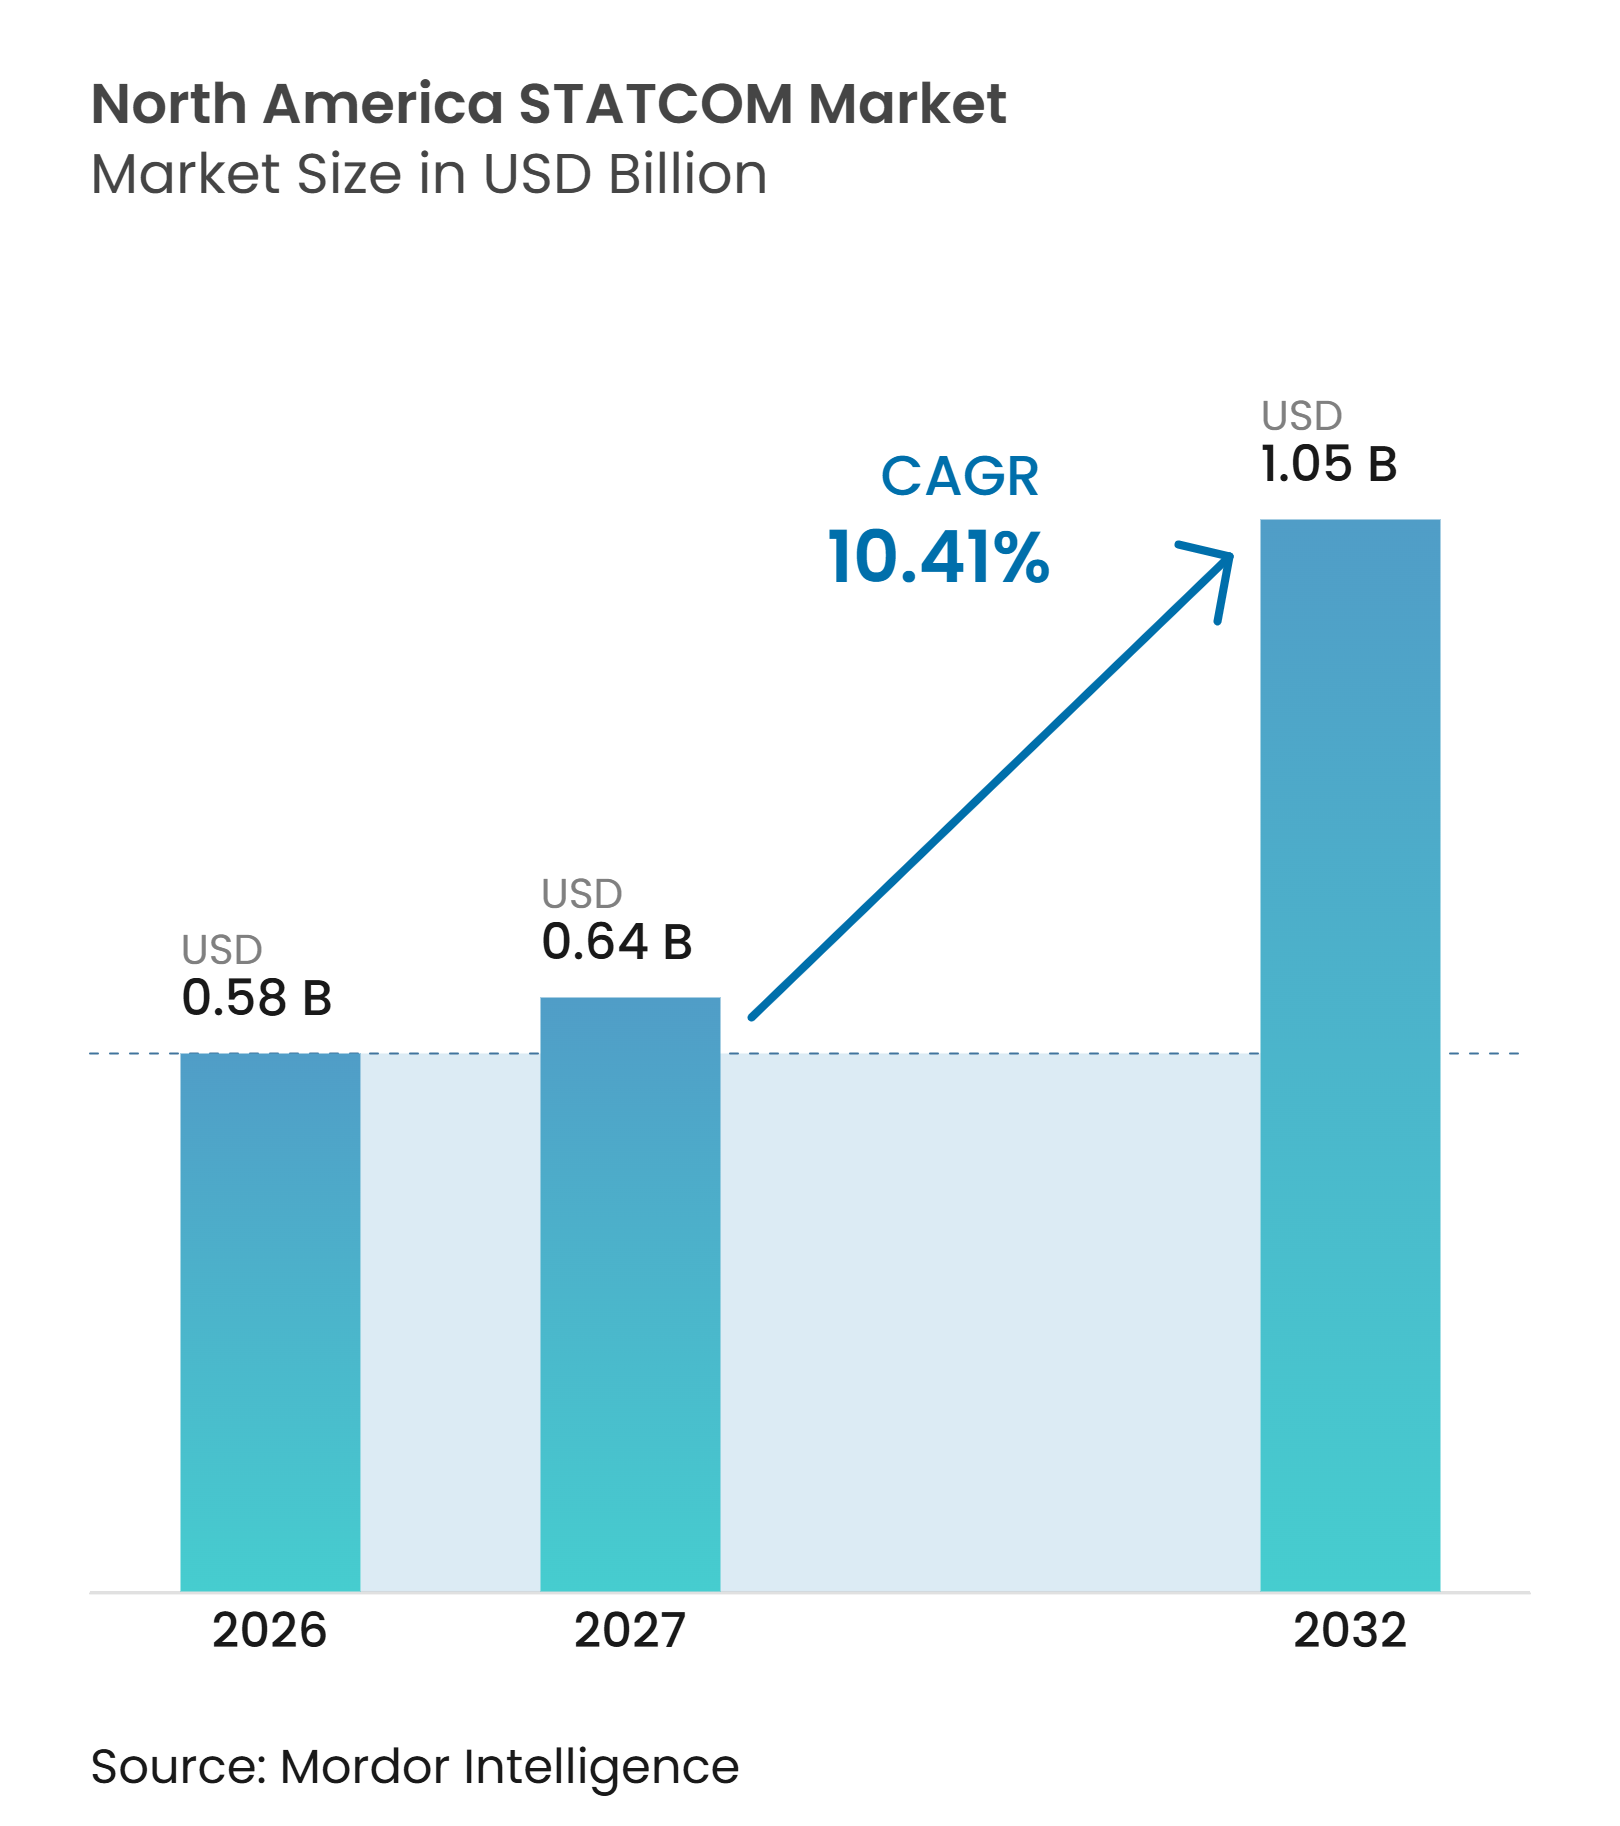
| Tamaño del mercado en el año base (2026) | 0.58 Mil millones de dólares |
| Tamaño del Mercado (2027) | 0.64 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.41 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de STATCOM en América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de STATCOM en América del Norte se expanda de 0,58 mil millones de USD en 2026 a 1,05 mil millones de USD para 2032, registrando un CAGR del 10,41% entre 2027 y 2032. El retiro de la generación sincrónica, los requisitos de interconexión de energías renovables y las cargas más elevadas provenientes de los centros de datos están intensificando la necesidad de soporte dinámico de potencia reactiva en los Estados Unidos, Canadá y México. El mercado de STATCOM en América del Norte está moldeado por los requisitos de confiabilidad de las empresas de servicios públicos y las necesidades de interconexión de grandes cargas. Las empresas de servicios públicos están adelantando las necesidades de control de tensión en los proyectos de transmisión, mientras que los operadores industriales y de centros de datos buscan soluciones localizadas en los puntos de conexión de media tensión. Los proveedores están respondiendo mediante diseños de convertidores modulares, controles de formación de red e inversión en capacidad de ingeniería y fabricación nacional. La contratación sigue expuesta a largos tiempos de entrega para semiconductores de potencia y transformadores de acoplamiento personalizados, lo que puede retrasar los cronogramas de los proyectos.
Conclusiones clave del informe
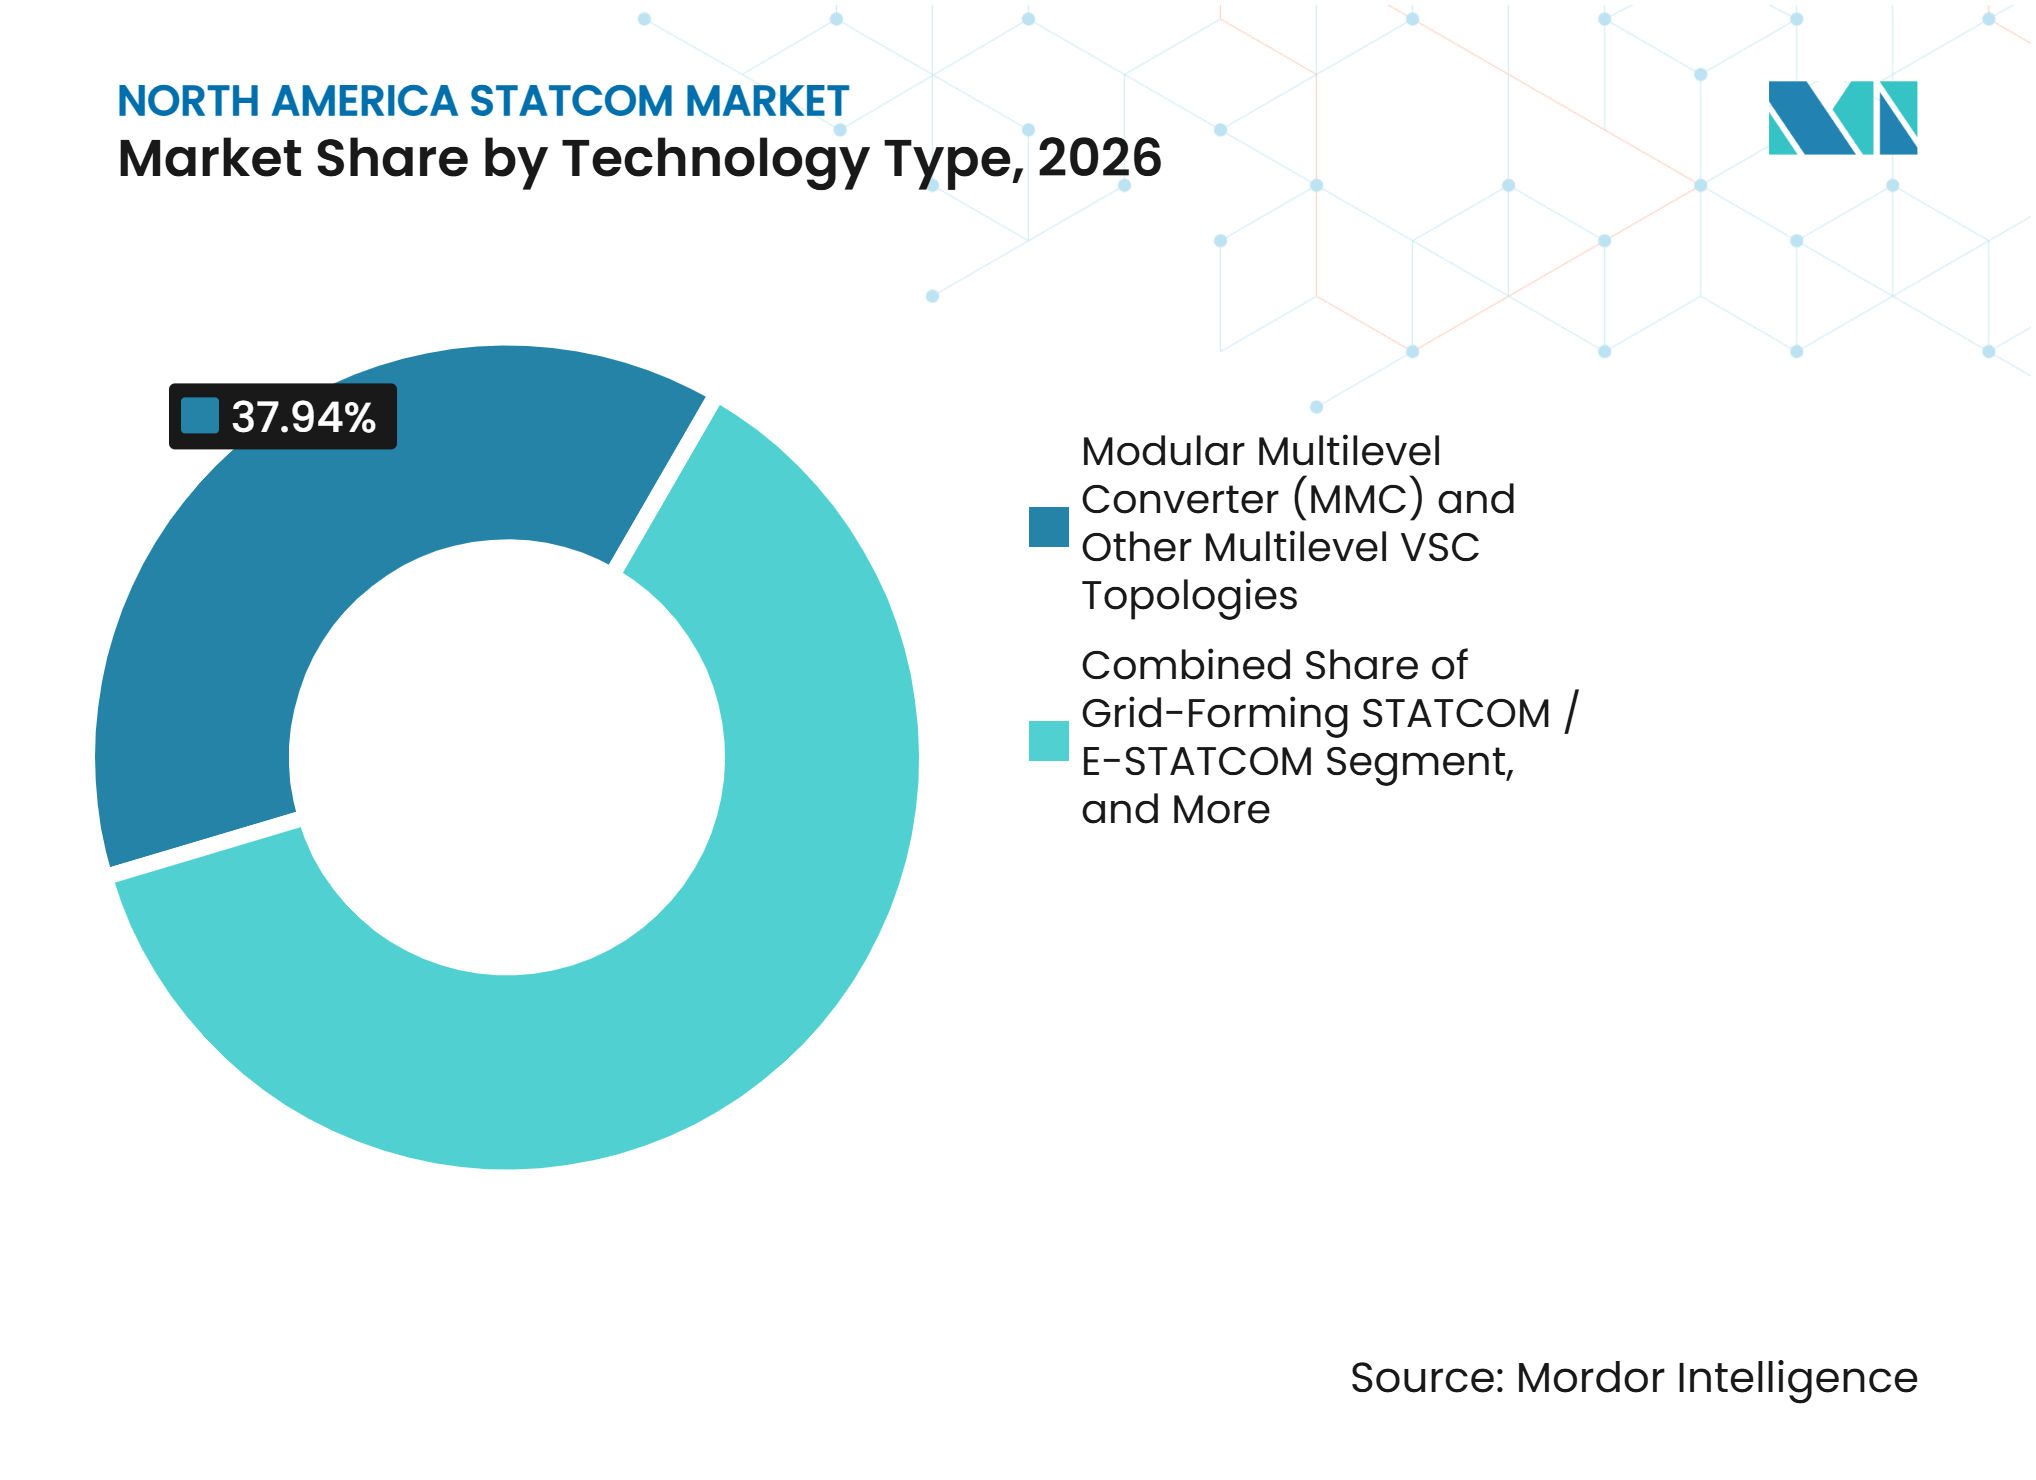
- Por tipo de tecnología, los convertidores multinivel modulares (MMC) y otras topologías VSC multinivel representaron el 37,94% de la participación del mercado de STATCOM en América del Norte en 2026, mientras que se proyecta que el STATCOM de formación de red y el E-STATCOM se expandan a un CAGR del 11,17% hasta 2032.
- Por clasificación de potencia reactiva, el STATCOM de transmisión a gran escala tuvo una participación del 46,37% en 2026, mientras que se espera que el STATCOM de distribución a pequeña escala e industrial crezca a un CAGR del 11,29% hasta 2032.
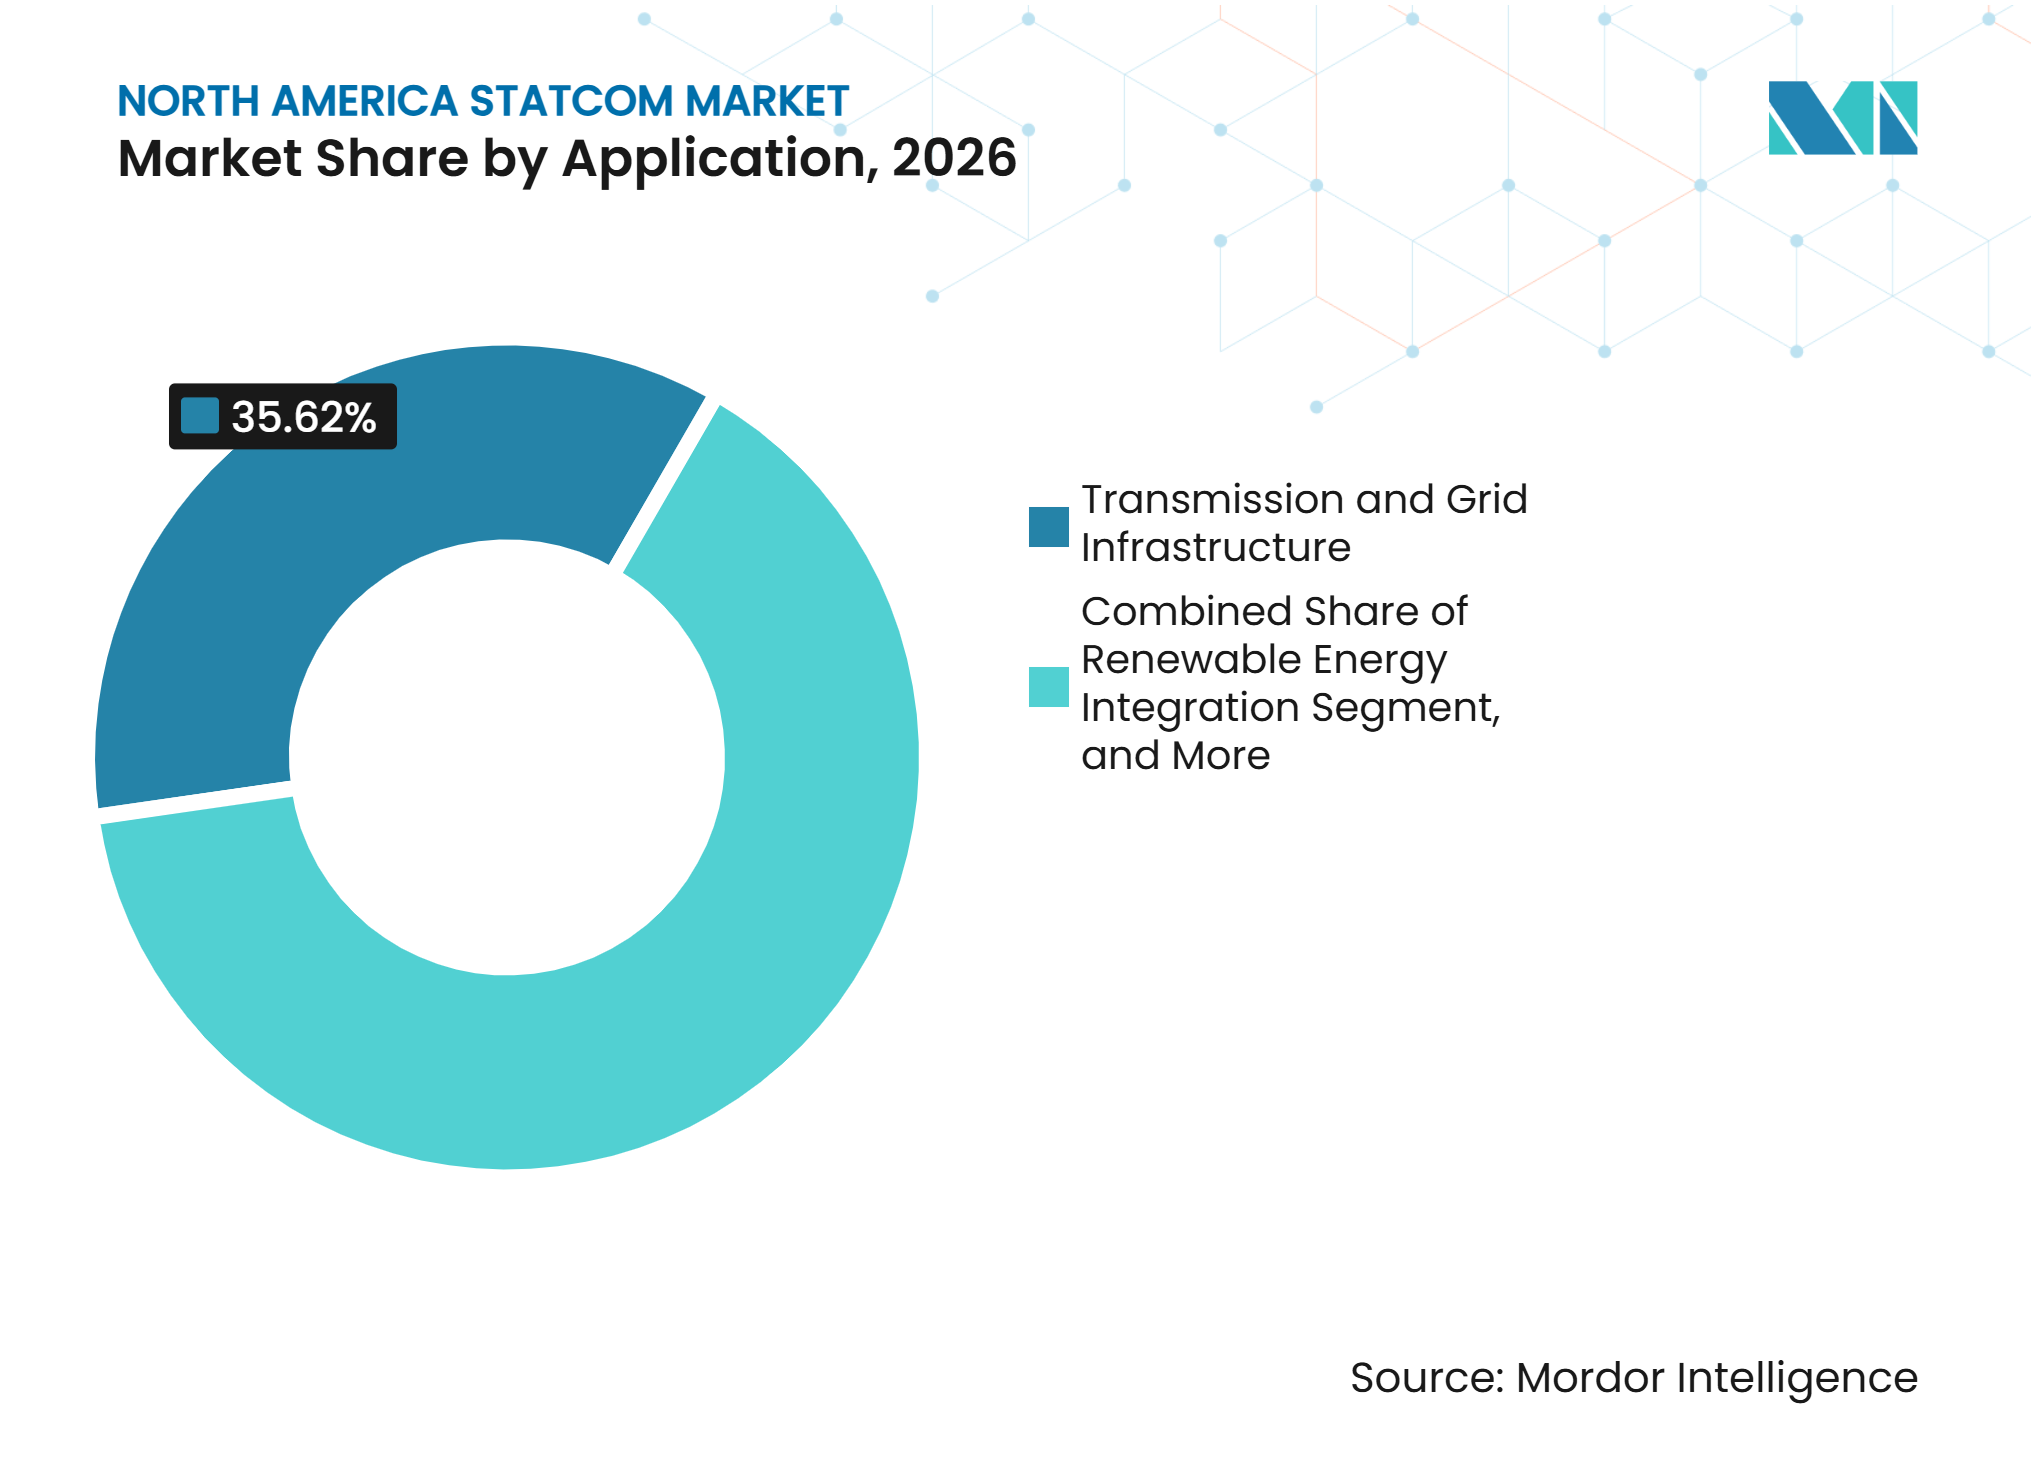
- Por aplicación, la transmisión e infraestructura de red representó el 35,62% del tamaño del mercado de STATCOM en América del Norte en 2026, mientras que se proyecta que los centros de datos e infraestructura comercial avancen a un CAGR del 10,74% hasta 2032.
- Por componente, las válvulas de convertidor electrónico de potencia tuvieron una participación del 38,43% en 2026, mientras que se espera que los sistemas de control, protección y monitoreo se expandan a un CAGR del 11,32% hasta 2032.
- Por geografía, los Estados Unidos tuvieron una participación del 81,98% en 2026, mientras que se proyecta que México crezca a un CAGR del 11,21% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Interconexión de energías renovables y cumplimiento de la capacidad de continuidad operativa | +3.5% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Envejecimiento de la infraestructura de transmisión y riesgo de colapso de tensión | +2.8% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Retiro de la generación sincrónica | +2.0% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Crecimiento de la carga de centros de datos y electrificación | +1.8% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Requisitos dinámicos de calidad de energía en la industria pesada | +0.8% | Estados Unidos y México | Mediano plazo (2-4 años) |
| Acumulación de ingresos mediante STATCOM híbrido y almacenamiento de energía en baterías | +0.5% | Estados Unidos y Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Interconexión de energías renovables y cumplimiento de la capacidad de continuidad operativa
El mercado de STATCOM en América del Norte se beneficia del volumen y la duración de las solicitudes activas de interconexión de generación. El Laboratorio Nacional Lawrence Berkeley reportó 1.312 GW de solicitudes activas a finales de 2025, mientras que el proyecto mediano había tardado más de 5 años en pasar de la solicitud a la operación comercial.[1] La Orden 2023 de la FERC se refleja ahora en los procesos de estudio por grupos en MISO, PJM y CAISO, donde los recursos basados en inversores deben demostrar la capacidad de continuidad ante fallas y de potencia reactiva antes de recibir un acuerdo de interconexión. Los proyectos en ubicaciones eléctricamente débiles pueden requerir un STATCOM a nivel de proyecto o de subestación cuando sus inversores por sí solos no pueden cumplir con los requisitos aplicables del código de red. La demanda, por tanto, sigue tanto el proceso de desarrollo de energías renovables como el ritmo de la reforma de interconexión. LS Power puso en servicio un STATCOM de 800 MVAr en la subestación Gates 500 kV de PG&E en marzo de 2025, mostrando cómo un requisito de confiabilidad puede traducirse en un activo de transmisión instalado.
Envejecimiento de la infraestructura de transmisión y riesgo de colapso de tensión
El mercado de STATCOM en América del Norte también está respaldado por activos de transmisión y distribución que necesitan modernización. El Departamento de Energía de los Estados Unidos informó que el 55% de los transformadores de distribución en servicio, es decir, casi 40 millones de unidades, tenían más de 33 años de antigüedad. Las líneas y los parques de transformadores envejecidos pueden aumentar el estrés de tensión donde los flujos de energía bidireccionales y las nuevas cargas están aumentando. El Edison Electric Institute espera que las empresas de servicios públicos de propiedad de inversores inviertan más de 1,1 billones de USD durante los próximos 5 años, creando proyectos que pueden requerir estudios de potencia reactiva y compensación dinámica. PJM aprobó 11,8 mil millones de USD en mejoras de transmisión en febrero de 2025 para necesidades de confiabilidad y congestión. La NERC también identificó riesgos emergentes asociados con los recursos basados en inversores, incluso mientras reportaba un desempeño confiable en el sistema de energía a granel.
Retiro de la generación sincrónica
El retiro de la generación sincrónica cambia los servicios que las redes deben adquirir. El Departamento de Energía de los Estados Unidos declaró que retirar 104 GW de generación firme para 2030 sin un reemplazo oportuno podría aumentar materialmente los riesgos de confiabilidad. Las plantas sincrónicas suministran inercia, corriente de falla y potencia reactiva como parte de su operación normal. Su retiro requiere que los operadores de red aseguren esas capacidades a través de otros activos. Los sistemas STATCOM proporcionan soporte reactivo rápido, y las configuraciones de formación de red pueden contribuir con inercia sintética cuando se combinan con una capacidad de potencia activa adecuada. CIGRE ha descrito diseños de STATCOM de formación de red, con y sin almacenamiento de energía, como un medio para apoyar sistemas de baja inercia. La inversión de Hitachi Energy en abril de 2026 en un centro de electrónica de potencia en Cary, Carolina del Norte, estuvo dirigida a equipos para necesidades de potencia reactiva e interconexiones de grandes cargas.
Crecimiento de la carga de centros de datos y electrificación
Los centros de datos añaden una fuente de demanda independiente para el mercado de STATCOM en América del Norte. El EPRI espera que los centros de datos de los Estados Unidos utilicen entre el 9% y el 17% de la electricidad del país para 2030 según sus escenarios de 2026. Los grandes campus a menudo se conectan en ubicaciones donde las restricciones de tensión son estrechas, mientras que las cargas de trabajo de inteligencia artificial pueden causar cambios rápidos de carga. El EPRI identificó los STATCOM mejorados, los sistemas de almacenamiento de energía en baterías y el filtrado activo como las principales opciones para gestionar las fluctuaciones de carga de los centros de datos. Esta necesidad se extiende a México, donde CFE incluyó un STATCOM de 300 MVAr en una licitación de mejora de transmisión para Querétaro. Es probable que los operadores de centros de datos y las empresas de servicios públicos otorguen mayor valor a los equipos que puedan gestionar tanto la estabilidad de tensión como los efectos de calidad de energía en el punto de acoplamiento común. Esto favorece a los proveedores que pueden integrar controles, protección y servicios de puesta en marcha con el hardware del convertidor.
Análisis del impacto de las restricciones*
| Restricción | Impacto (~) % en el pronóstico del CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto costo de capital inicial e instalación | -1.5% | Estados Unidos, Canadá y México | Mediano plazo (2-4 años) |
| Capacidad de potencia reactiva integrada en los inversores de planta | -0.7% | Estados Unidos y Canadá | Mediano plazo (2-4 años) |
| Largos plazos de entrega para transformadores de acoplamiento y semiconductores de potencia | -0.5% | Estados Unidos, Canadá y México | Corto plazo (≤ 2 años) |
| Retrasos en la cola de interconexión y en los permisos | -0.3% | Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Alto costo de capital inicial e instalación
Los altos requisitos de capital siguen siendo una restricción para el mercado de STATCOM en América del Norte, especialmente para las empresas de servicios públicos más pequeñas y los operadores industriales. Una instalación de capacidad media puede requerir entre 5 millones y 15 millones de USD solo en electrónica de potencia. El proyecto aprobado de la Terminal Salisbury de NB Power de más o menos 300 MVAr tuvo un costo proyectado de 133,4 millones de CAD (97 millones de USD), con el equipo STATCOM cotizado entre 57 millones y 79 millones de CAD (41 millones a 58 millones de USD). El costo a menudo debe comprometerse años antes de que la unidad entre en servicio o comience a recibir recuperación tarifaria. Investigadores de la Universidad Western demostraron que un sistema de baterías podría cumplir la función de STATCOM mediante un controlador de 250.000 USD, respaldando una capacidad reactiva valorada en 2,5 millones de USD. Los diseños híbridos pueden distribuir el costo entre un activo que también genera ingresos en el mercado de energía, pero no eliminan el obstáculo de financiamiento inicial.
Capacidad de potencia reactiva integrada en los inversores de planta
Los inversores modernos de energía solar y eólica a escala de servicios públicos pueden proporcionar potencia reactiva dentro de un rango de factor de potencia definido. La norma IEEE 2800-2022 establece los requisitos de interconexión e interoperabilidad para los recursos basados en inversores conectados a sistemas de transmisión y subtransmisión. Esta capacidad puede reducir la necesidad de un sistema dedicado en puntos de red sólida en proyectos de nueva construcción. Su valor es limitado cuando la tensión cae, ya que la capacidad reactiva del inversor se degrada cuando el soporte es más necesario. Tampoco proporciona el rendimiento de corriente de falla ni la inercia sintética disponibles en otros esquemas de soporte de red. La Orden 904 de la FERC eliminó la compensación por potencia reactiva suministrada dentro del rango estándar de factor de potencia, lo que reduce el incentivo para el soporte voluntario del generador. Los activos STATCOM dedicados siguen siendo relevantes en nodos de interconexión críticos o débiles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de tecnología:
el MMC lidera mientras los formatos de formación de red se expandenLos convertidores multinivel modulares (MMC) y otras topologías VSC multinivel representaron el 37,94% de la participación del mercado de STATCOM en América del Norte en 2026. Su posición refleja la construcción modular, la menor emisión de armónicos y la escalabilidad para aplicaciones de transmisión de alta tensión. Estos sistemas pueden proporcionar respuesta reactiva en subciclos y funcionar con los esquemas de protección de subestaciones establecidos. Las unidades STATCOM convencionales basadas en VSC mantienen una base instalada en entornos de distribución e industriales donde la arquitectura más simple y los ciclos de adquisición más cortos siguen siendo importantes. Se proyecta que el STATCOM de formación de red y el E-STATCOM crezcan a un CAGR del 11,17% hasta 2032, a medida que las empresas de servicios públicos buscan soporte reactivo para ayudar a los sistemas de baja inercia.
Siemens Energy puso en servicio un sistema SVC PLUS FS de 300 MVA con supercondensadores en el sitio Mehrum de TenneT en Alemania en diciembre de 2025. Hitachi Energy está posicionando su sistema SVC Light Enhanced desde su instalación en Cary para respuesta rápida de frecuencia y soporte reactivo. El mercado de STATCOM en América del Norte, por tanto, otorga mayor valor al rendimiento de control probado. Los controles de formación de red hacen que la actualización dependa cada vez más del software, el firmware y las pruebas, además del hardware del convertidor. Esto también respalda la demanda de proveedores con una capacidad probada para validar el rendimiento en condiciones de red realistas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por clasificación de potencia reactiva:
los sistemas a escala de transmisión lideran mientras la distribución gana terrenoEl STATCOM de transmisión a gran escala representó el 46,37% de la demanda regional de STATCOM en 2026. Esta banda de clasificación está respaldada por un número limitado de proyectos de alto valor, cada uno de los cuales puede superar los 50 millones de USD. LS Power puso en servicio el STATCOM Gates de 800 MVAr en California en marzo de 2025 tras un período de entrega de 2 años. Se espera que el STATCOM de distribución a pequeña escala e industrial crezca a un CAGR del 11,29% hasta 2032. La expansión industrial mexicana y los centros de datos de menor carga respaldan la compensación localizada en puntos de conexión de 15-35 kV.
Los compradores industriales pueden vincular las inversiones en STATCOM a penalizaciones evitadas medibles por factor de potencia y mejoras en la calidad de energía. Esto puede proporcionar un caso de inversión más claro que los beneficios de confiabilidad de las empresas de servicios públicos que dependen de modelos de planificación probabilísticos. AMSC recibió un pedido llave en mano de 25 millones de USD en julio de 2026 para un proyecto minero en América del Norte que combinó tecnología STATCOM modular con bancos de condensadores, reactores en derivación y un transformador de 138 kV.[2] El mercado de STATCOM en América del Norte está ganando respaldo de las aplicaciones de minería y extracción de recursos. Los proveedores que pueden empaquetar transformadores, equipos de maniobra y controles junto con equipos de compensación pueden reducir el riesgo de coordinación para estos clientes.
Por aplicación:
la infraestructura de red ancla la demanda mientras los centros de datos crecenLa transmisión e infraestructura de red representó el 35,62% del mercado de STATCOM en América del Norte en 2026. Los grandes programas de adquisición de empresas de servicios públicos y los largos ciclos de proyectos proporcionan la base para esta aplicación. La aprobación de transmisión de PJM en febrero de 2025 ilustra los tipos de inversiones en subestaciones y redes que pueden requerir compensación reactiva. La integración de energías renovables sigue siendo significativa en ERCOT, MISO y CAISO, donde los desarrolladores deben demostrar capacidad reactiva durante la interconexión. Las instalaciones industriales y de manufactura utilizan sistemas STATCOM para abordar el parpadeo de hornos de arco, los armónicos y los requisitos de factor de potencia.
Se proyecta que los centros de datos e infraestructura comercial avancen a un CAGR del 10,74% hasta 2032. El mercado de STATCOM en América del Norte puede beneficiarse cuando los inquilinos coubicados comparten un punto de interconexión y crean oscilaciones agregadas de potencia reactiva. El trabajo técnico del EPRI identifica los STATCOM mejorados como una opción para limitar la transferencia de fluctuaciones de carga de los centros de datos hacia los sistemas de red adyacentes. Los proyectos pueden favorecer sistemas que operen en el punto de acoplamiento común en lugar de depender únicamente de equipos a nivel de inquilino. Esto respalda la demanda de soluciones que combinen electrónica de potencia con filtrado activo y control coordinado.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por componente:
las válvulas de convertidor lideran mientras los controles ganan valorLas válvulas de convertidor electrónico de potencia representaron el 38,43% de la demanda regional de STATCOM en 2026. Estas válvulas son la parte más especializada y costosa del sistema, especialmente en diseños multinivel de alta tensión. El número limitado de proveedores calificados para módulos IGBT de alta tensión puede extender los ciclos de adquisición. Los dispositivos estándar tenían plazos de entrega de 20 a 30 semanas en 2026, mientras que las configuraciones personalizadas requerían plazos más largos. Los períodos de entrega de transformadores de acoplamiento de 50 a 70 semanas pueden representar un riesgo importante en el cronograma de los proyectos de servicios públicos.
Se proyecta que los sistemas de control, protección y monitoreo crezcan a un CAGR del 11,32% hasta 2032. El mercado de STATCOM en América del Norte depende cada vez más de la ingeniería de control y el firmware superpuestos al hardware electrónico de potencia. El trabajo del IEEE sobre control de tensión y optimización de potencia reactiva destaca la creciente relevancia de las prácticas avanzadas de planificación y control en los sistemas de transmisión emergentes. La simulación digital en tiempo real y las pruebas de hardware en el lazo se utilizan cada vez más en los procesos de aceptación en fábrica para sistemas de alta capacidad. Estos requisitos aumentan el valor de la ingeniería especializada y la capacidad de instalaciones de prueba.
Análisis geográfico
Estados Unidos
Los Estados Unidos fueron el mayor mercado nacional para el mercado de STATCOM en América del Norte, representando el 81,98% de la demanda regional en 2026. El Departamento de Energía de los Estados Unidos declaró que el 55% de los transformadores de distribución en servicio tenían más de 33 años de antigüedad.[3] El Edison Electric Institute espera 1,1 billones de USD en inversión de empresas de servicios públicos de propiedad de inversores durante los próximos 5 años. Los estándares de confiabilidad de la NERC proporcionan factores de cumplimiento que respaldan la inversión en control de tensión. Siemens Energy suministró equipos para dos proyectos de subestaciones de CAISO, incluido el STATCOM Gates.
México
Se proyecta que México registre un CAGR del 11,21% hasta 2032. El nearshoring está aumentando las cargas industriales en los estados fronterizos, mientras que el crecimiento de los centros de datos está añadiendo presión en Querétaro. El programa de modernización de transmisión de CFE incluye compensación dinámica como parte de su plan de inversión en red. CFE puso en servicio unidades STATCOM en la Subestación Seri y la Subestación Mazatlán Dos en febrero de 2026, extendiendo la cobertura de control de tensión en varios estados del noroeste. La inversión industrial privada en Nuevo Laredo está expandiendo el mercado de STATCOM en América del Norte junto con los programas de empresas de servicios públicos.
Canadá
Canadá está construyendo un proceso de largo plazo a través de planes de electrificación y desarrollo de energías renovables. Recursos Naturales de Canadá ha comprometido 115 mil millones de CAD (84 mil millones de USD) para inversión en electrificación hasta 2041-42. El STATCOM de la Terminal Salisbury de más o menos 300 MVAr de NB Power está respaldado por una contribución federal de 50 millones de CAD (37 millones de USD). La Universidad de Columbia Británica encontró una mejor recuperación de tensión con controles STATCOM de formación de red en la interconexión de 500 kV entre los Estados Unidos y Canadá.
Panorama competitivo
Concentración del Mercado
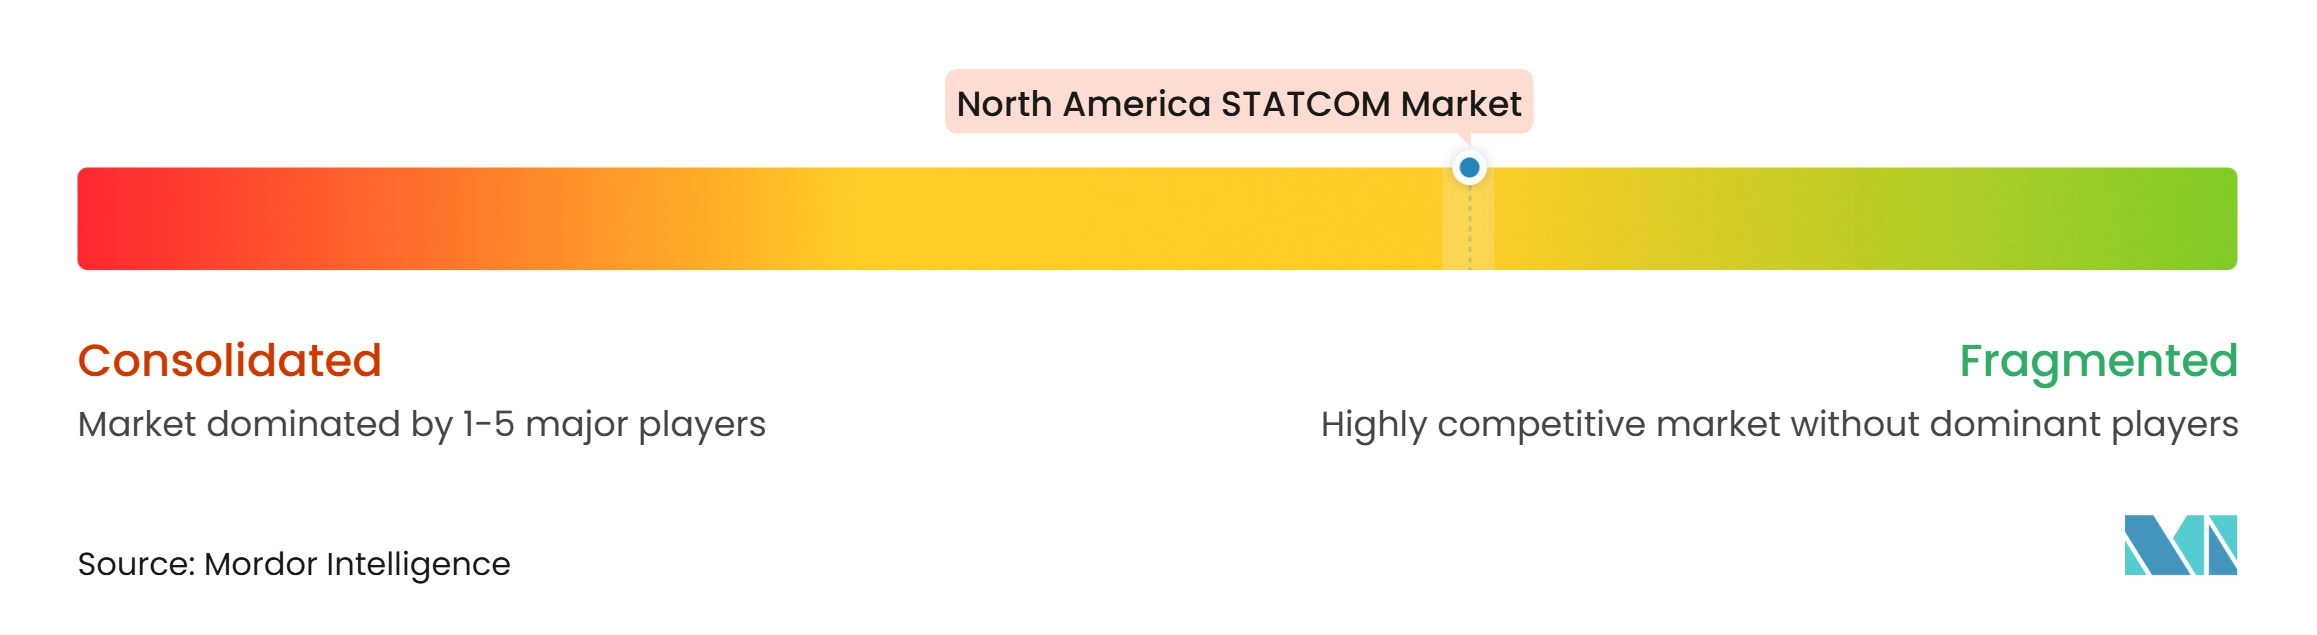
El mercado de STATCOM en América del Norte está moderadamente concentrado en proyectos a escala de transmisión y más fragmentado en aplicaciones de distribución e industriales. Hitachi Energy, Siemens Energy, GE Vernova y ABB compiten a través de la profundidad de ingeniería, las referencias instaladas y las relaciones a largo plazo con las empresas de servicios públicos. Siemens Energy anunció una expansión de fabricación de 1.000 millones de USD en los Estados Unidos.[4] GE Vernova reportó una cartera de pedidos de Electrificación de 30,5 mil millones de USD a finales de 2025, un aumento del 53% interanual. Estas inversiones pueden fortalecer la capacidad de entrega para proyectos de servicios públicos.
La competencia está avanzando más allá de las clasificaciones de convertidores hacia la integración de controles, la puesta en marcha digital y el valor del servicio durante toda la vida útil. Ningún proveedor ha establecido una plataforma estandarizada de despliegue rápido dedicada a las interconexiones de centros de datos a tensión de distribución. Esto crea una apertura para proveedores con convertidores modulares y controles definidos por software. Hitachi Energy y Siemens Energy han publicado material técnico sobre formatos STATCOM mejorados. Los métodos de validación que demuestran el rendimiento antes de la puesta en marcha en el sitio son cada vez más importantes.
AMSC, Merus Power y COMSYS AB abordan oportunidades más pequeñas en servicios públicos e industria. AMSC reportó una cartera de pedidos de 12 meses de 320 millones de USD en septiembre de 2026. En diciembre de 2025, AMSC adquirió Comtrafo para fortalecer su capacidad de entregar sistemas integrados. El mercado de STATCOM en América del Norte ofrece espacio para especialistas que atienden a clientes industriales.
Líderes de la industria de STATCOM en América del Norte
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd
-
American Superconductor Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de STATCOM en América del Norte Empresas cubiertas en este informe
- Hitachi Energy Ltd
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd
- American Superconductor Corporation
- Ingeteam S.A.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Corporation
- JEMA Energy SA
- Rongxin Power Electronic Co., Ltd.
- S&C Electric Company
- Merus Power Oyj
- COMSYS AB
- Schneider Electric SE
Desarrollos recientes de la industria en Mercado de STATCOM en América del Norte
- Octubre de 2026: CFE lanzó una licitación de transmisión de 1.900 millones de USD que comprende 245 obras de ingeniería en 32 proyectos, incluidas 107 líneas de transmisión y 138 subestaciones, como parte de su marco de expansión 2026-2030, con ventanas de adquisición que van de octubre de 2026 a marzo de 2027. Varios paquetes incluyen requisitos de STATCOM para corredores de centros de datos e industriales.
- Septiembre de 2026: el Departamento de Energía de los Estados Unidos anunció 1.900 millones de USD en financiamiento para 31 proyectos de mejora de red en 26 estados bajo su iniciativa SPARK, incluidas tecnologías de mejora de red y adiciones de capacidad de transmisión con el objetivo de más de 23 GW de capacidad adicional de red.
- Julio de 2026: AMSC obtuvo un contrato llave en mano de 25 millones de USD de una empresa de servicios públicos de América del Norte para suministrar un sistema de energía integrado para un gran desarrollo minero, combinando tecnología STATCOM modular con un transformador de 138 kV, bancos de condensadores, reactores en derivación y equipos de maniobra. Fue el mayor pedido individual de desarrollo minero en la historia de AMSC.
- Abril de 2026: Hitachi Energy anunció una inversión de 10 millones de USD en un Centro de Competencia en Electrónica de Potencia de 32.000 pies cuadrados en Cary, Carolina del Norte, creando 150 empleos de ingeniería e integración y sirviendo como su principal centro en los Estados Unidos para STATCOM, sistemas de condensadores síncronos y controles de HVDC.
Alcance del informe del mercado de STATCOM en América del Norte
El mercado de STATCOM en América del Norte abarca el despliegue de compensadores síncronos estáticos (STATCOM), que son dispositivos electrónicos de potencia que regulan la tensión y mejoran la calidad de energía en los sistemas de transmisión y distribución eléctrica. Estos sistemas proporcionan compensación dinámica de potencia reactiva, mejoran la estabilidad de la red y apoyan la integración de fuentes de energía renovable en toda América del Norte.
El informe del mercado de STATCOM en América del Norte está segmentado por tipo de tecnología (convertidor multinivel modular (MMC) y otras topologías VSC multinivel, STATCOM convencional basado en convertidor de fuente de tensión (VSC), STATCOM de formación de red / E-STATCOM y STATCOM de media tensión y distribución), clasificación de potencia reactiva (STATCOM de transmisión a gran escala, STATCOM de escala media y STATCOM de distribución a pequeña escala e industrial), aplicación (transmisión e infraestructura de red, integración de energías renovables, industrial y manufactura, centros de datos e infraestructura comercial, y electrificación ferroviaria y otras aplicaciones), componente (válvulas de convertidor electrónico de potencia, transformadores y reactores de convertidor, condensadores y filtros de armónicos, sistemas de control, protección y monitoreo, y sistemas de refrigeración y componentes auxiliares) y geografía (Estados Unidos, Canadá y México). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Convertidor multinivel modular (MMC) y otras topologías VSC multinivel |
| STATCOM convencional basado en convertidor de fuente de tensión (VSC) |
| STATCOM de formación de red / E-STATCOM |
| STATCOM de media tensión y distribución |
| STATCOM de transmisión a gran escala |
| STATCOM de escala media |
| STATCOM de distribución a pequeña escala e industrial |
| Transmisión e infraestructura de red |
| Integración de energías renovables |
| Industrial y manufactura |
| Centros de datos e infraestructura comercial |
| Electrificación ferroviaria y otras aplicaciones |
| Válvulas de convertidor electrónico de potencia |
| Transformadores y reactores de convertidor |
| Condensadores y filtros de armónicos |
| Sistemas de control, protección y monitoreo |
| Sistemas de refrigeración y componentes auxiliares |
| Estados Unidos |
| Canadá |
| México |
| Por tipo de tecnología | Convertidor multinivel modular (MMC) y otras topologías VSC multinivel |
| STATCOM convencional basado en convertidor de fuente de tensión (VSC) | |
| STATCOM de formación de red / E-STATCOM | |
| STATCOM de media tensión y distribución | |
| Por clasificación de potencia reactiva | STATCOM de transmisión a gran escala |
| STATCOM de escala media | |
| STATCOM de distribución a pequeña escala e industrial | |
| Por aplicación | Transmisión e infraestructura de red |
| Integración de energías renovables | |
| Industrial y manufactura | |
| Centros de datos e infraestructura comercial | |
| Electrificación ferroviaria y otras aplicaciones | |
| Por componente | Válvulas de convertidor electrónico de potencia |
| Transformadores y reactores de convertidor | |
| Condensadores y filtros de armónicos | |
| Sistemas de control, protección y monitoreo | |
| Sistemas de refrigeración y componentes auxiliares | |
| Por geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del sector de STATCOM en América del Norte?
Se proyecta que el sector aumente de 0,58 mil millones de USD en 2026 a 1,05 mil millones de USD para 2032, a un CAGR del 10,41%.
¿Qué está impulsando la adopción de STATCOM en América del Norte?
Las normas de interconexión de energías renovables, el envejecimiento de los activos de red, el retiro de generadores síncronos y el crecimiento de la carga de los centros de datos están aumentando la necesidad de soporte dinámico de potencia reactiva.
¿Qué tecnología lidera los despliegues de STATCOM en América del Norte?
Los convertidores multinivel modulares (MMC) y otras topologías VSC multinivel lideraron con una participación del 37,94% en 2026, gracias a su combinación de modularidad, menor emisión de armónicos y escalabilidad para alta tensión.
¿Qué aplicación se proyecta que crezca más rápido?
Se proyecta que los centros de datos e infraestructura comercial crezcan a un CAGR del 10,74% hasta 2032, a medida que los operadores gestionan cambios rápidos de carga y restricciones de tensión.
¿Qué país se proyecta que crezca más rápido?
Se proyecta que México se expanda a un CAGR del 11,21% hasta 2032, respaldado por el nearshoring, el desarrollo de centros de datos y la inversión en transmisión de CFE.
¿Qué factores pueden retrasar los proyectos de STATCOM?
Los altos costos iniciales, los largos períodos de entrega para transformadores de acoplamiento y semiconductores, y los retrasos en la interconexión o los permisos pueden ralentizar el despliegue.