
Taille et part du marché STATCOM en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
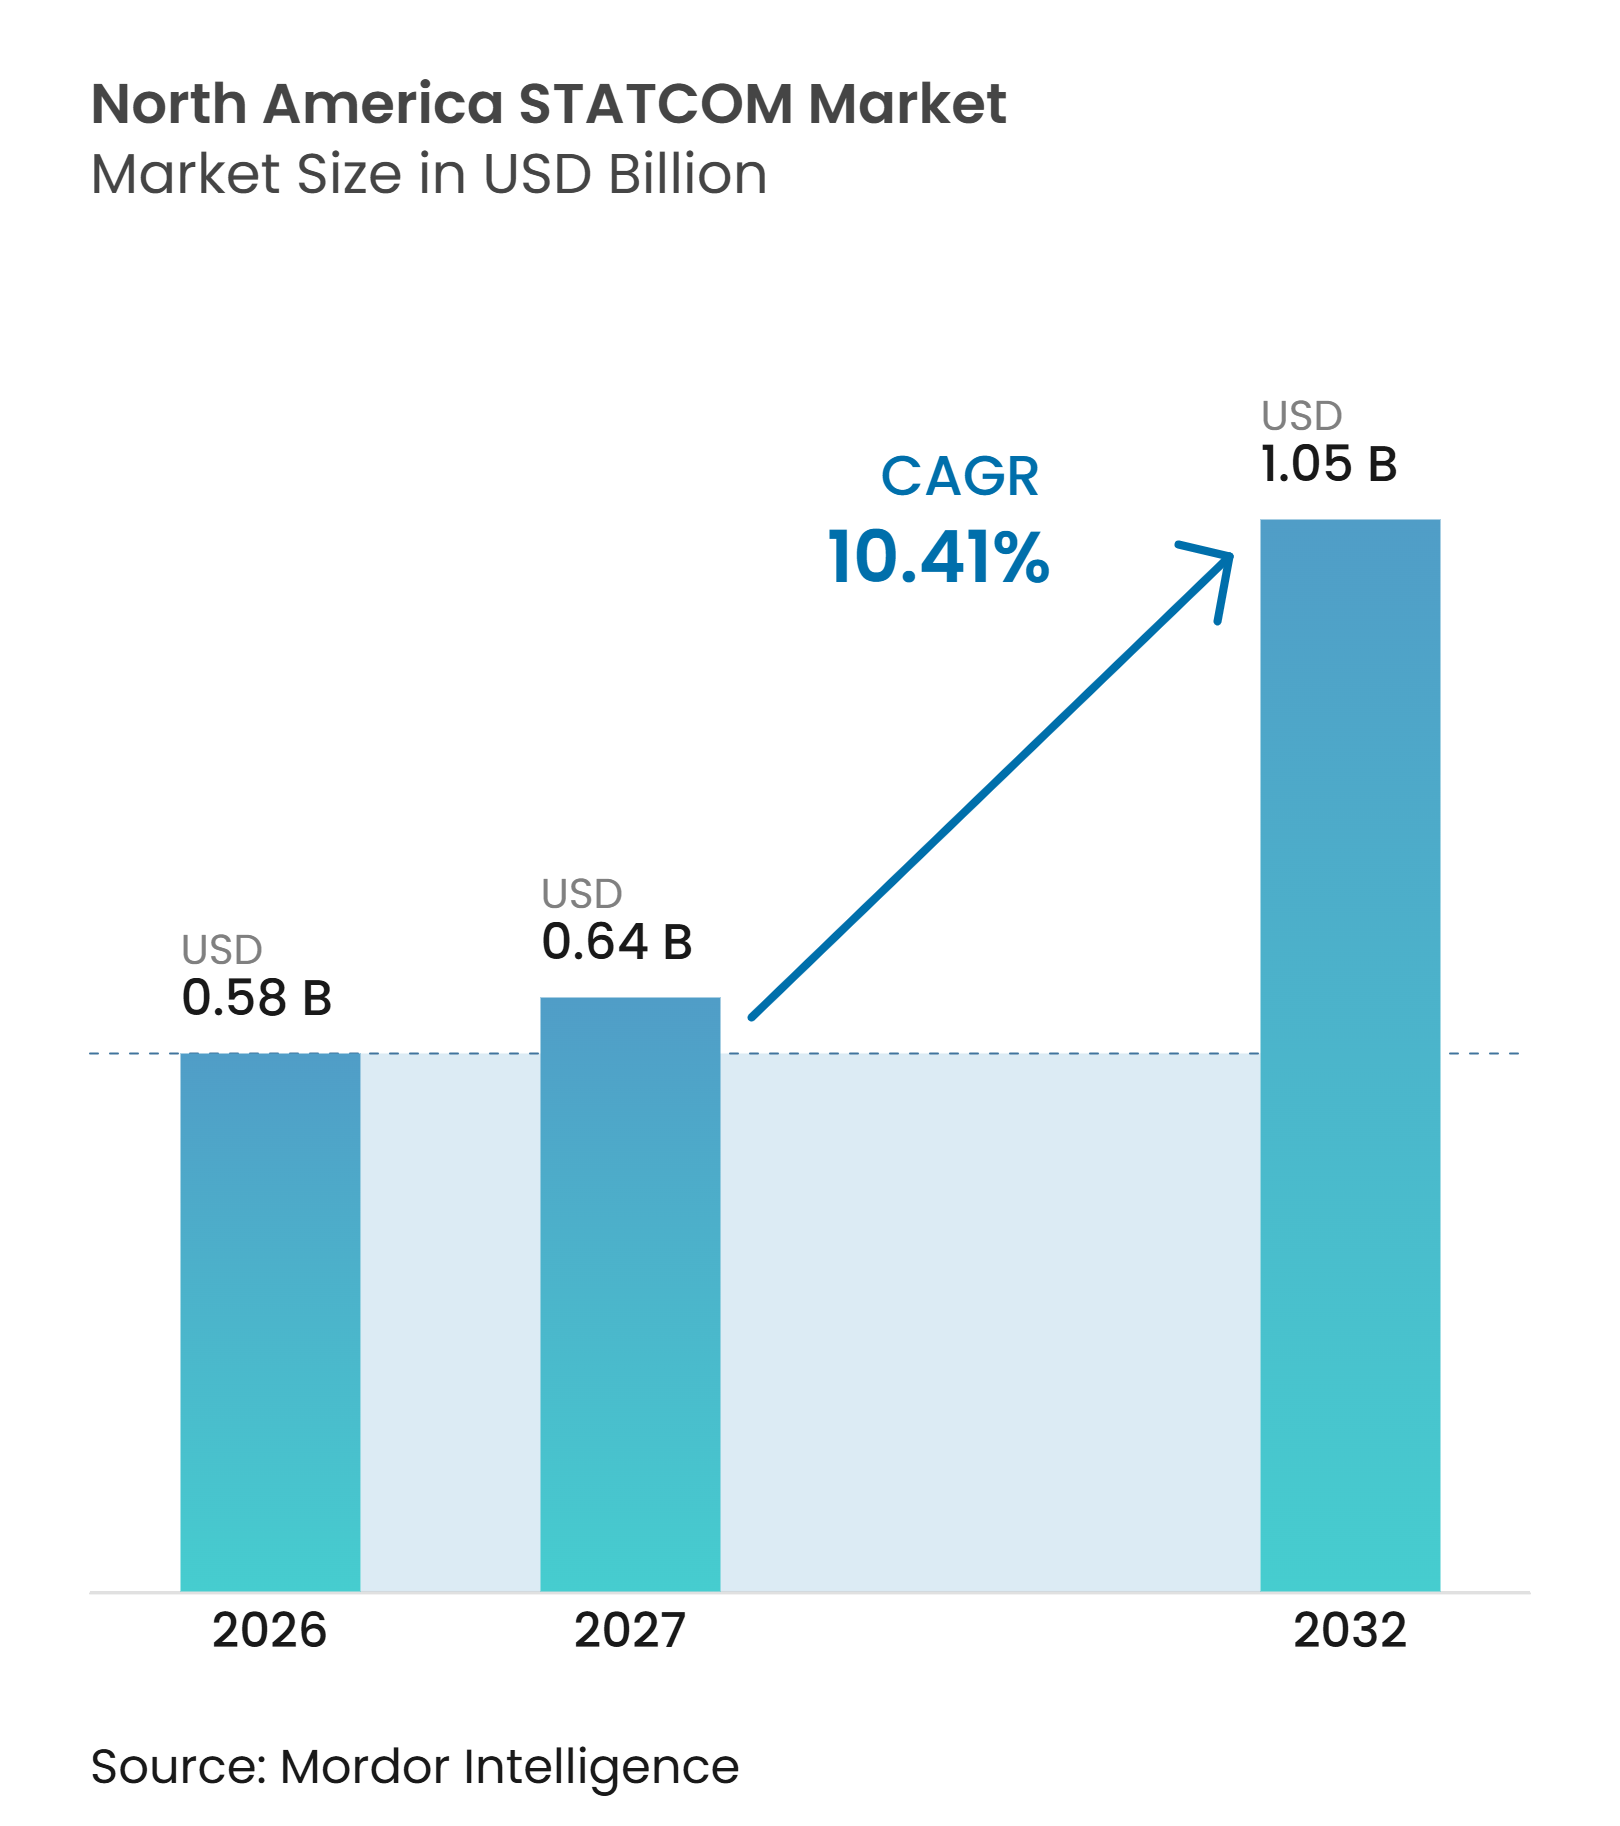
| Taille du marché de l'année de base (2026) | 0.58 Milliards de dollars |
| Taille du Marché (2027) | 0.64 Milliards de dollars |
| Taille du Marché (2032) | 1.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché STATCOM en Amérique du Nord par Mordor Intelligence
La taille du marché STATCOM en Amérique du Nord devrait s'étendre de 0,58 milliard USD en 2026 à 1,05 milliard USD d'ici 2032, enregistrant un CAGR de 10,41 % entre 2027 et 2032. Le retrait de la production synchrone, les exigences d'interconnexion des énergies renouvelables et les charges plus élevées des centres de données resserrent le besoin de soutien dynamique en puissance réactive aux États-Unis, au Canada et au Mexique. Le marché STATCOM en Amérique du Nord est façonné par les exigences de fiabilité des services publics et les besoins d'interconnexion des grandes charges. Les services publics font avancer les besoins de contrôle de tension dans les projets de transport, tandis que les opérateurs industriels et de centres de données recherchent des solutions localisées aux points de raccordement à moyenne tension. Les fournisseurs répondent par des conceptions de convertisseurs modulaires, des commandes à formation de réseau et des investissements dans les capacités d'ingénierie et de fabrication nationales. Les achats restent exposés aux longs délais de livraison des semi-conducteurs de puissance et des transformateurs de couplage personnalisés, ce qui peut retarder les calendriers de projet.
Points clés du rapport
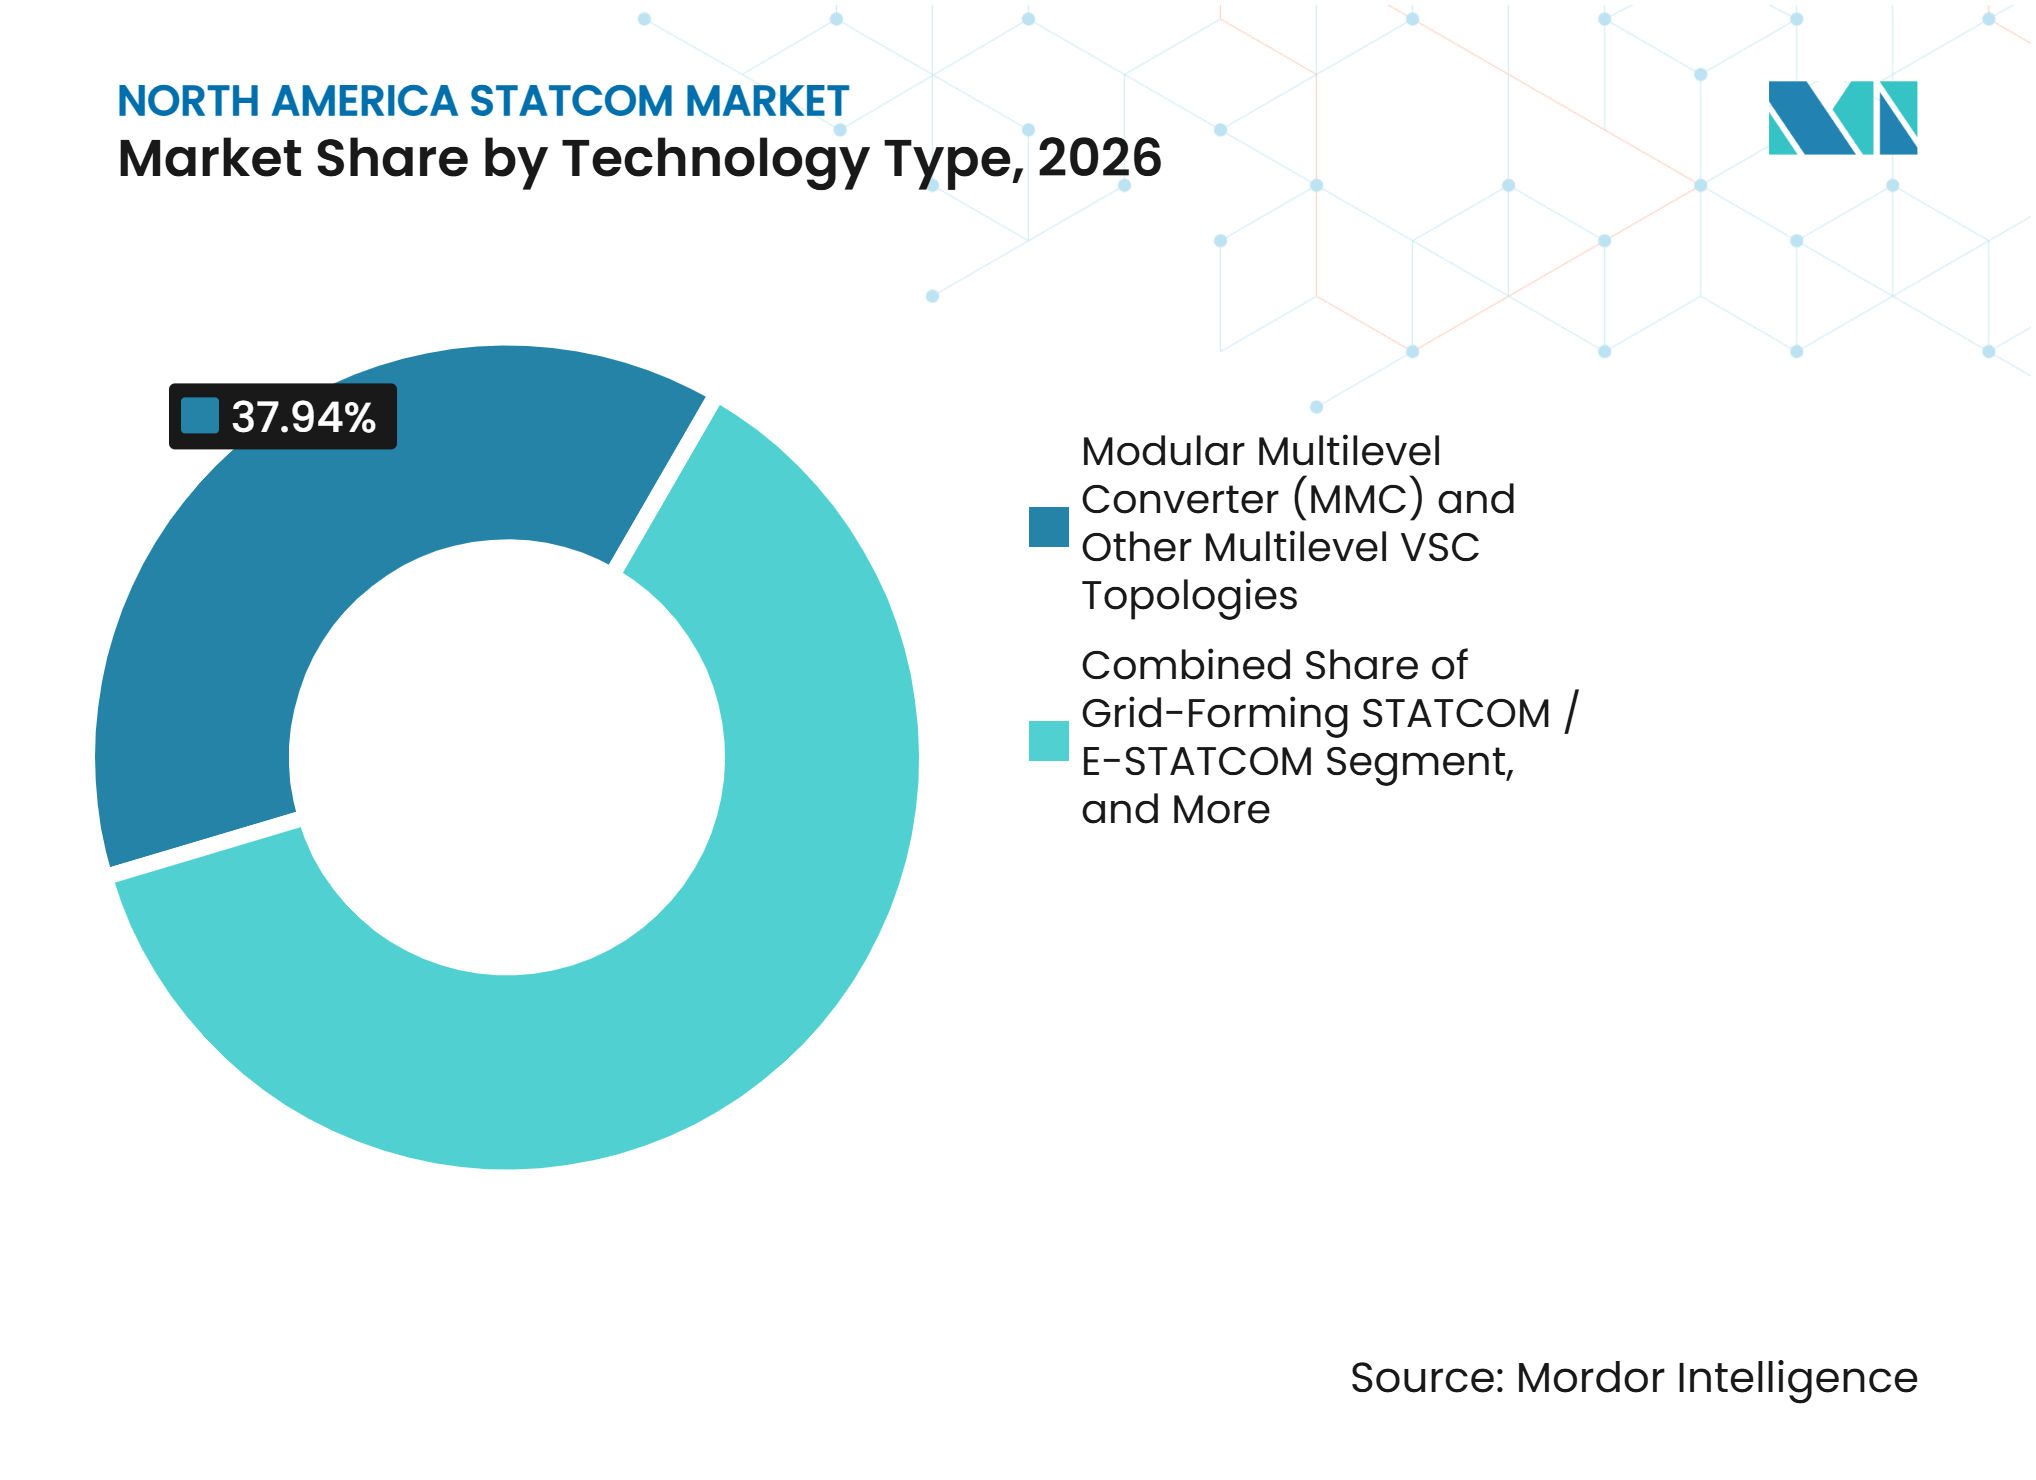
- Par type de technologie, les topologies MMC et autres VSC multiniveaux détenaient 37,94 % de la part du marché STATCOM en Amérique du Nord en 2026, tandis que le STATCOM à formation de réseau et l'E-STATCOM devraient se développer à un CAGR de 11,17 % jusqu'en 2032.
- Par puissance réactive nominale, le STATCOM de transport à grande échelle détenait une part de 46,37 % en 2026, tandis que le STATCOM de distribution à petite échelle et industriel devrait croître à un CAGR de 11,29 % jusqu'en 2032.
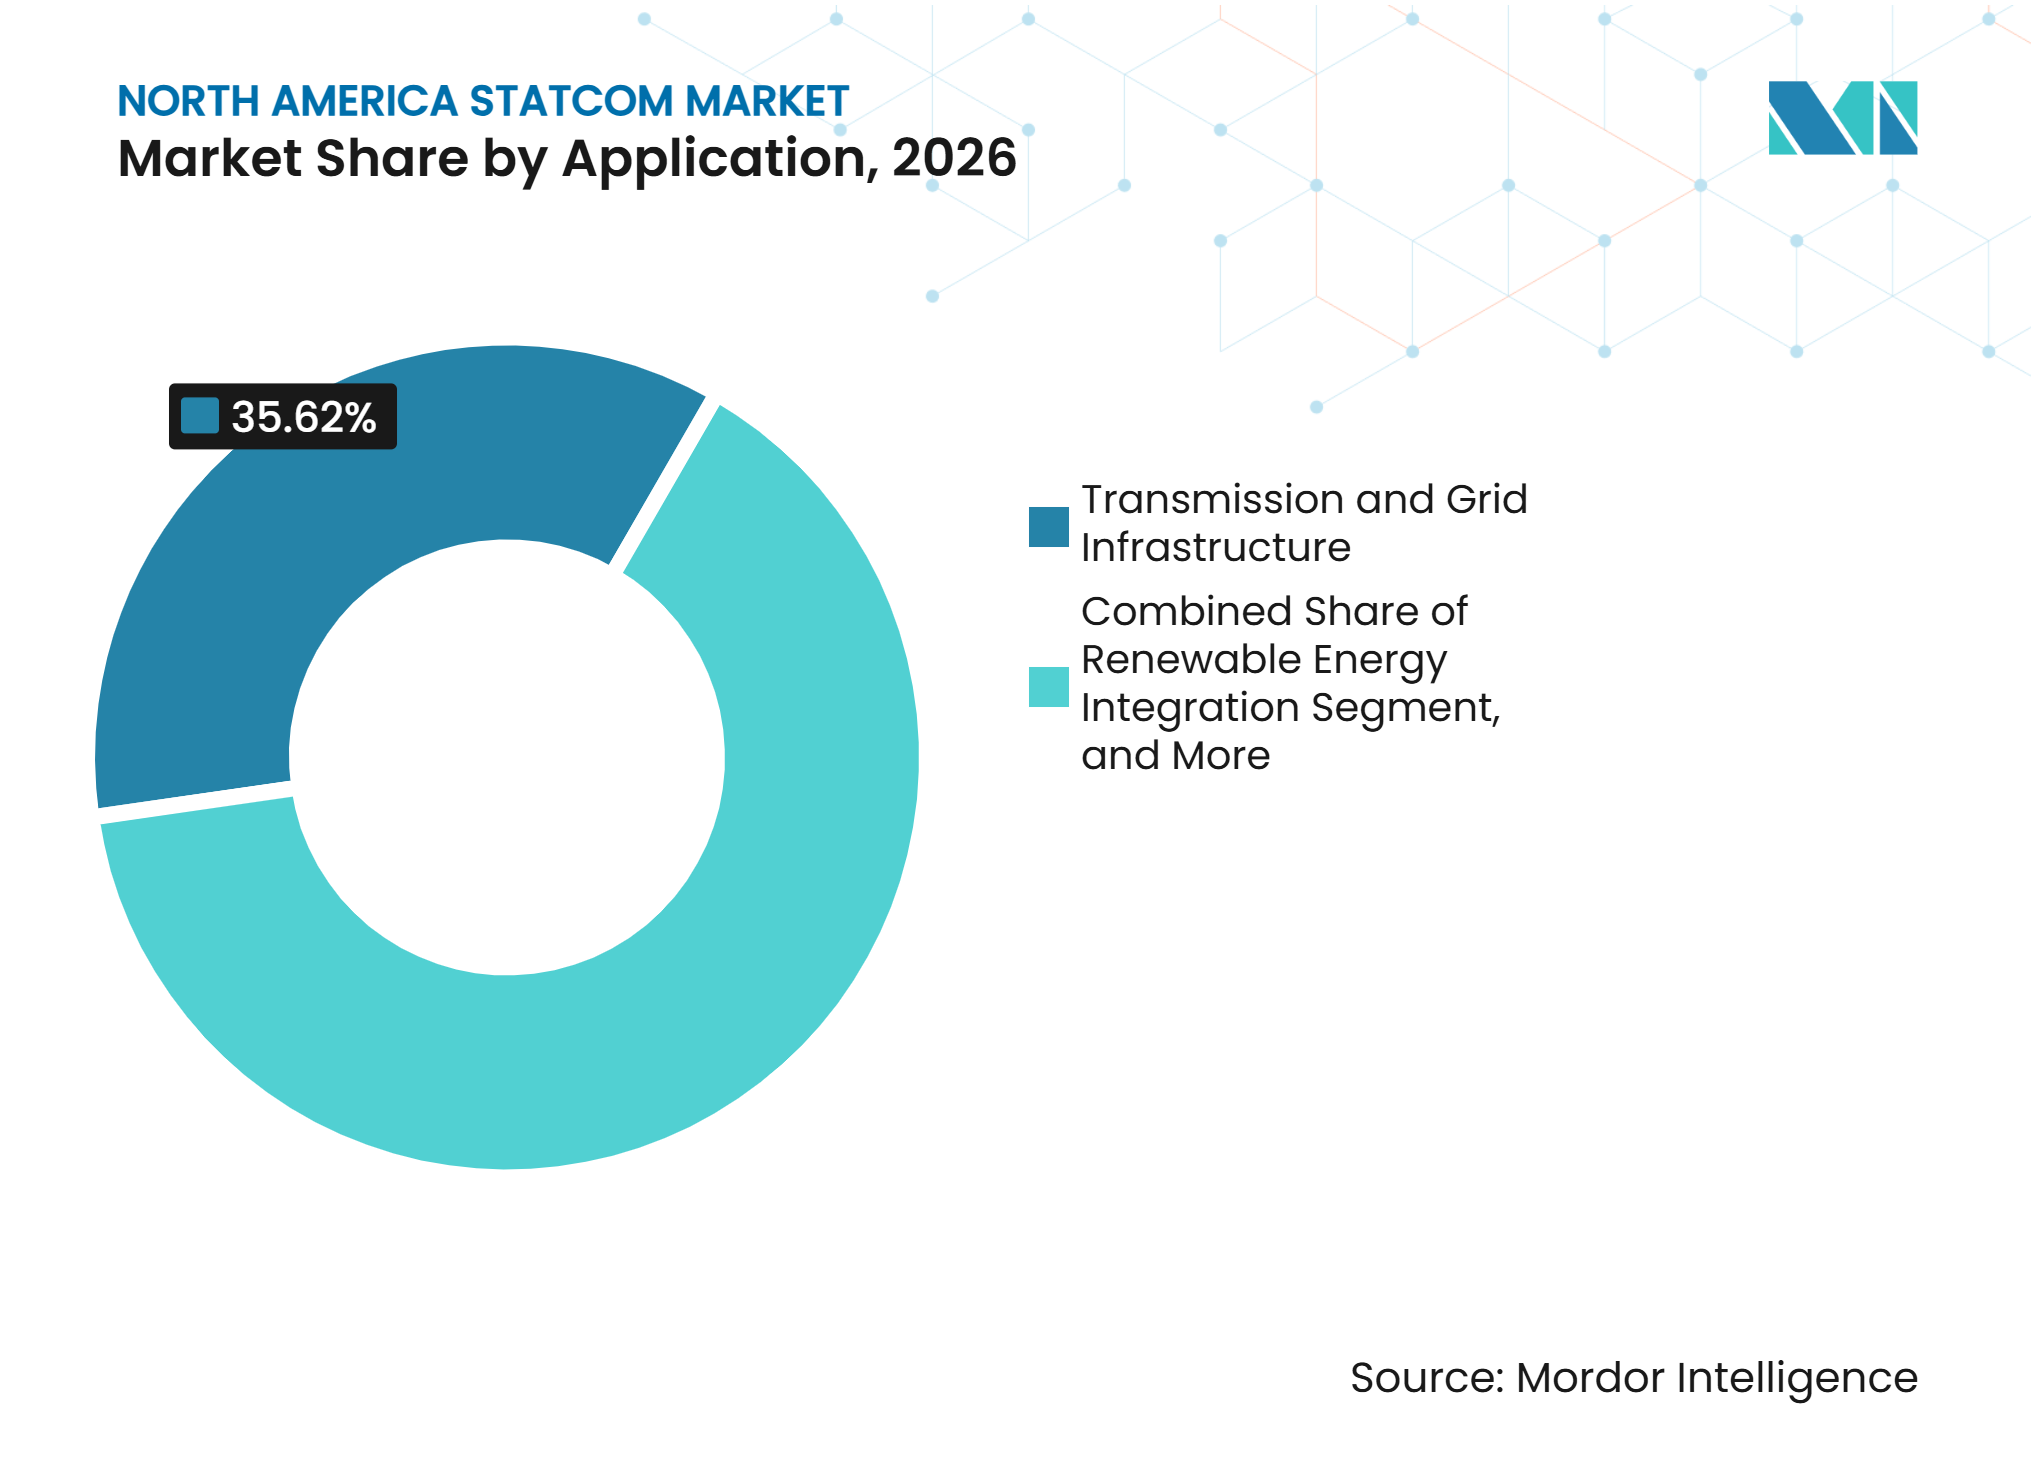
- Par application, le transport et l'infrastructure de réseau représentaient 35,62 % de la taille du marché STATCOM en Amérique du Nord en 2026, tandis que les centres de données et l'infrastructure commerciale devraient progresser à un CAGR de 10,74 % jusqu'en 2032.
- Par composant, les valves de convertisseur électronique de puissance détenaient une part de 38,43 % en 2026, tandis que les systèmes de contrôle, de protection et de surveillance devraient se développer à un CAGR de 11,32 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 81,98 % en 2026, tandis que le Mexique devrait croître à un CAGR de 11,21 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité à l'interconnexion des énergies renouvelables et au maintien en service | +3.5% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Vieillissement de l'infrastructure de transport et risque d'effondrement de tension | +2.8% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Retrait de la production synchrone | +2.0% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Croissance de la charge des centres de données et de l'électrification | +1.8% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Exigences dynamiques de qualité de l'énergie dans l'industrie lourde | +0.8% | États-Unis et Mexique | Moyen terme (2-4 ans) |
| Empilement des revenus STATCOM hybride et stockage d'énergie par batterie | +0.5% | États-Unis et Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Conformité à l'interconnexion des énergies renouvelables et au maintien en service
Le marché STATCOM en Amérique du Nord bénéficie du volume et de la durée des demandes d'interconnexion de production actives. Le Laboratoire national Lawrence Berkeley a signalé 1 312 GW de demandes actives à la fin de 2025, tandis que le projet médian avait mis plus de 5 ans à passer de la demande à la mise en service commerciale.[1] L'ordre FERC 2023 est désormais reflété dans les processus d'étude par grappes au sein de MISO, PJM et CAISO, où les ressources basées sur les onduleurs doivent démontrer leur capacité de maintien en service lors de défauts et de puissance réactive avant de recevoir un accord d'interconnexion. Les projets situés dans des endroits électriquement faibles peuvent nécessiter un STATCOM au niveau du projet ou du poste lorsque leurs onduleurs seuls ne peuvent pas satisfaire aux exigences applicables du code de réseau. La demande suit donc à la fois le pipeline de développement des énergies renouvelables et le rythme de la réforme de l'interconnexion. LS Power a mis en service un STATCOM de 800 MVAr au poste 500 kV Gates de PG&E en mars 2025, montrant comment une exigence de fiabilité peut se traduire par un actif de transport installé.
Vieillissement de l'infrastructure de transport et risque d'effondrement de tension
Le marché STATCOM en Amérique du Nord est également soutenu par des actifs de transport et de distribution qui nécessitent une modernisation. Le Département de l'énergie des États-Unis a signalé que 55 % des transformateurs de distribution en service, soit près de 40 millions d'unités, avaient plus de 33 ans. Le vieillissement des lignes et des parcs de transformateurs peut augmenter les contraintes de tension là où les flux de puissance bidirectionnels et les nouvelles charges augmentent. Edison Electric Institute prévoit que les services publics détenus par des investisseurs investiront plus de 1,1 milliard USD au cours des 5 prochaines années, créant des projets pouvant nécessiter des études de puissance réactive et une compensation dynamique. PJM a approuvé 11,8 milliards USD d'améliorations du réseau de transport en février 2025 pour les besoins de fiabilité et de congestion. NERC a également identifié des risques émergents associés aux ressources basées sur les onduleurs, même s'il a signalé des performances fiables dans le système d'alimentation en vrac.
Retrait de la production synchrone
Le retrait de la production synchrone modifie les services que les réseaux doivent se procurer. Le Département de l'énergie des États-Unis a déclaré que le retrait de 104 GW de production ferme d'ici 2030 sans remplacement en temps opportun pourrait augmenter sensiblement les risques de fiabilité. Les centrales synchrones fournissent l'inertie, le courant de défaut et la puissance réactive dans le cadre de leur fonctionnement normal. Leur retrait oblige les opérateurs de réseau à sécuriser ces capacités par d'autres actifs. Les systèmes STATCOM fournissent un soutien réactif rapide, et les configurations à formation de réseau peuvent contribuer à l'inertie synthétique lorsqu'elles sont associées à une capacité de puissance active appropriée. CIGRE a décrit des conceptions de STATCOM à formation de réseau, avec et sans stockage d'énergie, comme un moyen de soutenir les systèmes à faible inertie. L'investissement d'avril 2026 de Hitachi Energy dans un centre d'électronique de puissance à Cary, en Caroline du Nord, était destiné aux équipements pour les besoins en puissance réactive et les interconnexions de grandes charges.
Croissance de la charge des centres de données et de l'électrification
Les centres de données ajoutent une source de demande distincte pour le marché STATCOM en Amérique du Nord. EPRI prévoit que les centres de données américains utiliseront entre 9 % et 17 % de l'électricité américaine d'ici 2030 selon ses scénarios de 2026. Les grands campus se connectent souvent à des endroits où les contraintes de tension sont serrées, tandis que les charges de travail d'intelligence artificielle peuvent provoquer des changements de charge rapides. EPRI a identifié les STATCOM améliorés, les systèmes de stockage d'énergie par batterie et le filtrage actif comme principales options pour gérer les fluctuations de charge des centres de données. Ce besoin s'étend au Mexique, où CFE a inclus un STATCOM de 300 MVAr dans un appel d'offres de modernisation du réseau de transport pour Querétaro. Les opérateurs de centres de données et les services publics sont susceptibles d'accorder une plus grande valeur aux équipements capables de gérer à la fois la stabilité de tension et les effets sur la qualité de l'énergie au point de couplage commun. Cela favorise les fournisseurs capables d'intégrer les commandes, la protection et les services de mise en service avec le matériel de convertisseur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût d'investissement initial élevé et coût d'installation | -1.5% | États-Unis, Canada et Mexique | Moyen terme (2-4 ans) |
| Capacité de puissance réactive intégrée dans les onduleurs de centrale | -0.7% | États-Unis et Canada | Moyen terme (2-4 ans) |
| Longs délais d'approvisionnement pour les transformateurs de couplage et les semi-conducteurs de puissance | -0.5% | États-Unis, Canada et Mexique | Court terme (≤ 2 ans) |
| Retards dans la file d'attente d'interconnexion et les autorisations | -0.3% | États-Unis et Canada | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût d'investissement initial élevé et coût d'installation
Les exigences élevées en capital restent un frein pour le marché STATCOM en Amérique du Nord, en particulier pour les petits services publics et les opérateurs industriels. Une installation de capacité moyenne peut nécessiter entre 5 millions USD et 15 millions USD pour la seule électronique de puissance. Le projet approuvé de terminal Salisbury de NB Power, d'une capacité de plus ou moins 300 MVAr, avait un coût projeté de 133,4 millions CAD (97 millions USD), avec l'équipement STATCOM coté entre 57 millions CAD et 79 millions CAD (41 millions USD à 58 millions USD). Le coût doit souvent être engagé des années avant que l'unité entre en service ou commence à bénéficier d'une récupération tarifaire. Des chercheurs de l'Université Western ont démontré qu'un système de batterie pouvait assurer la fonction STATCOM grâce à un contrôleur de 250 000 USD, soutenant une capacité réactive évaluée à 2,5 millions USD. Les conceptions hybrides peuvent répartir le coût sur un actif qui génère également des revenus sur le marché de l'énergie, mais elles ne suppriment pas l'obstacle initial de financement.
Capacité de puissance réactive intégrée dans les onduleurs de centrale
Les onduleurs solaires et éoliens modernes à l'échelle des services publics peuvent fournir de la puissance réactive dans une plage de facteur de puissance définie. La norme IEEE 2800-2022 établit les exigences d'interconnexion et d'interopérabilité pour les ressources basées sur les onduleurs connectées aux systèmes de transport et de sous-transport. Cette capacité peut réduire le besoin d'un système dédié aux points de réseau solide dans les projets en champ libre. Sa valeur est limitée lorsque la tension chute, car la capacité réactive de l'onduleur se dégrade lorsque le soutien est le plus nécessaire. Elle ne fournit pas non plus les performances de courant de défaut ou l'inertie synthétique disponibles avec d'autres dispositifs de soutien au réseau. L'ordre FERC 904 a supprimé la compensation pour la puissance réactive fournie dans la plage standard du facteur de puissance, ce qui réduit l'incitation au soutien volontaire des générateurs. Les actifs STATCOM dédiés restent donc pertinents aux nœuds d'interconnexion critiques ou faibles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de technologie :
le MMC est en tête tandis que les formats à formation de réseau se développentLes topologies MMC et autres VSC multiniveaux détenaient 37,94 % de la part du marché STATCOM en Amérique du Nord en 2026. Leur position reflète la construction modulaire, une sortie harmonique plus faible et l'évolutivité pour les applications de transport à haute tension. Ces systèmes peuvent fournir une réponse réactive en sous-cycle et fonctionner avec les schémas de protection de postes établis. Les unités STATCOM conventionnelles basées sur VSC conservent une base installée dans les applications de distribution et industrielles o une architecture plus simple et des cycles d'approvisionnement plus courts restent importants. Le STATCOM à formation de réseau et l'E-STATCOM devraient croître à un CAGR de 11,17 % jusqu'en 2032, les services publics cherchant un soutien réactif pour aider les systèmes à faible inertie.
Siemens Energy a mis en service un système SVC PLUS FS de 300 MVA avec des supercondensateurs sur le site de Mehrum de TenneT en Allemagne en décembre 2025. Hitachi Energy positionne son système SVC Light Enhanced depuis son installation de Cary pour une réponse rapide en fréquence et un soutien réactif. Le marché STATCOM en Amérique du Nord accorde donc une plus grande valeur aux performances de contrôle éprouvées. Les commandes à formation de réseau rendent la mise à niveau de plus en plus dépendante des logiciels, des microprogrammes et des tests, ainsi que du matériel de convertisseur. Cela soutient également la demande pour des fournisseurs ayant une capacité éprouvée à valider les performances dans des conditions de réseau réalistes.



Par puissance réactive nominale :
les systèmes à l'échelle du transport sont en tête tandis que la distribution progresseLe STATCOM de transport à grande échelle détenait 46,37 % de la demande régionale de STATCOM en 2026. Cette plage de puissance nominale est soutenue par un nombre limité de projets à haute valeur, dont chacun peut dépasser 50 millions USD. LS Power a mis en service le STATCOM Gates de 800 MVAr en Californie en mars 2025 après une période de livraison de 2 ans. Le STATCOM de distribution à petite échelle et industriel devrait croître à un CAGR de 11,29 % jusqu'en 2032. L'expansion industrielle mexicaine et les centres de données à charge plus faible soutiennent la compensation localisée aux points de raccordement de 15-35 kV.
Les acheteurs industriels peuvent lier les investissements STATCOM à des pénalités de facteur de puissance évitées mesurables et à des améliorations de la qualité de l'énergie. Cela peut fournir un argumentaire d'investissement plus clair que les avantages de fiabilité des services publics qui dépendent de modèles de planification probabilistes. AMSC a reçu une commande clé en main de 25 millions USD en juillet 2026 pour un projet minier nord-américain combinant la technologie STATCOM modulaire avec des bancs de condensateurs, des réactances shunt et un transformateur 138 kV.[2] Le marché STATCOM en Amérique du Nord bénéficie du soutien des applications minières et d'extraction de ressources. Les fournisseurs capables d'associer des transformateurs, des appareillages de commutation et des commandes à des équipements de compensation peuvent réduire le risque de coordination pour ces clients.
Par application :
l'infrastructure de réseau ancre la demande tandis que les centres de données progressentLe transport et l'infrastructure de réseau représentaient 35,62 % du marché STATCOM en Amérique du Nord en 2026. Les grands programmes d'approvisionnement des services publics et les longs cycles de projet constituent le fondement de cette application. L'approbation de transport de PJM en février 2025 illustre les types d'investissements dans les postes et les réseaux pouvant nécessiter une compensation réactive. L'intégration des énergies renouvelables reste significative dans ERCOT, MISO et CAISO, où les développeurs doivent démontrer leur capacité réactive lors de l'interconnexion. Les installations industrielles et manufacturières utilisent des systèmes STATCOM pour traiter le scintillement des fours à arc, les harmoniques et les exigences de facteur de puissance.
Les centres de données et l'infrastructure commerciale devraient progresser à un CAGR de 10,74 % jusqu'en 2032. Le marché STATCOM en Amérique du Nord peut bénéficier lorsque des locataires colocalisés partagent un point d'interconnexion et créent des oscillations agrégées de puissance réactive. Les travaux techniques d'EPRI identifient les STATCOM améliorés comme une option pour limiter le transfert des fluctuations de charge des centres de données vers les systèmes de réseau adjacents. Les projets peuvent favoriser des systèmes qui fonctionnent au point de couplage commun plutôt que de s'appuyer uniquement sur les équipements au niveau des locataires. Cela soutient la demande de solutions combinant l'électronique de puissance avec le filtrage actif et la commande coordonnée.

Par composant :
les valves de convertisseur sont en tête tandis que les commandes gagnent en valeurLes valves de convertisseur électronique de puissance détenaient 38,43 % de la demande régionale de STATCOM en 2026. Ces valves sont la partie la plus spécialisée et la plus coûteuse du système, en particulier dans les conceptions multiniveaux à haute tension. Le nombre limité de fournisseurs qualifiés pour les modules IGBT haute tension peut allonger les cycles d'approvisionnement. Les dispositifs standard avaient des délais de livraison de 20 à 30 semaines en 2026, tandis que les configurations personnalisées nécessitaient des délais plus longs. Les délais de livraison des transformateurs de couplage de 50 à 70 semaines peuvent constituer un risque majeur pour le calendrier des projets de services publics.
Les systèmes de contrôle, de protection et de surveillance devraient croître à un CAGR de 11,32 % jusqu'en 2032. Le marché STATCOM en Amérique du Nord dépend de plus en plus de l'ingénierie de contrôle et des microprogrammes superposés au matériel électronique de puissance. Les travaux de l'IEEE sur le contrôle de tension et l'optimisation de la puissance réactive soulignent la pertinence croissante des pratiques avancées de planification et de contrôle dans les systèmes de transport émergents. La simulation numérique en temps réel et les tests matériels en boucle sont de plus en plus utilisés dans les processus de réception en usine pour les systèmes à haute capacité. Ces exigences augmentent la valeur de l'ingénierie spécialisée et de la capacité des installations d'essai.
Analyse géographique
États-Unis
Les États-Unis constituaient le plus grand marché national pour le marché STATCOM en Amérique du Nord, représentant 81,98 % de la demande régionale en 2026. Le Département de l'énergie des États-Unis a déclaré que 55 % des transformateurs de distribution en service avaient plus de 33 ans.[3] Edison Electric Institute prévoit 1,1 milliard USD d'investissements des services publics détenus par des investisseurs au cours des 5 prochaines années. Les normes de fiabilité NERC fournissent des facteurs de conformité qui soutiennent l'investissement dans le contrôle de tension. Siemens Energy a fourni des équipements pour deux projets de postes CAISO, dont le STATCOM Gates.
Mexique
Le Mexique devrait enregistrer un CAGR de 11,21 % jusqu'en 2032. La délocalisation de proximité augmente les charges industrielles dans les États frontaliers, tandis que la croissance des centres de données exerce une pression à Querétaro. Le programme de modernisation du réseau de transport de CFE inclut la compensation dynamique dans le cadre de son plan d'investissement dans le réseau. CFE a mis en service des unités STATCOM à la Subestación Seri et à la Subestación Mazatlán Dos en février 2026, étendant la couverture du contrôle de tension à plusieurs États du nord-ouest. L'investissement industriel privé à Nuevo Laredo développe le marché STATCOM en Amérique du Nord parallèlement aux programmes des services publics.
Canada
Le Canada développe un pipeline à plus long terme grâce à des plans d'électrification et de développement des énergies renouvelables. Ressources naturelles Canada s'est engagé à investir 115 milliards CAD (84 milliards USD) pour l'électrification jusqu'en 2041-42. Le STATCOM du terminal Salisbury de NB Power, d'une capacité de plus ou moins 300 MVAr, est soutenu par une contribution fédérale de 50 millions CAD (37 millions USD). L'Université de Colombie-Britannique a constaté une meilleure récupération de tension avec des commandes STATCOM à formation de réseau sur l'interconnexion 500 kV États-Unis-Canada.
Paysage concurrentiel
Concentration du Marché
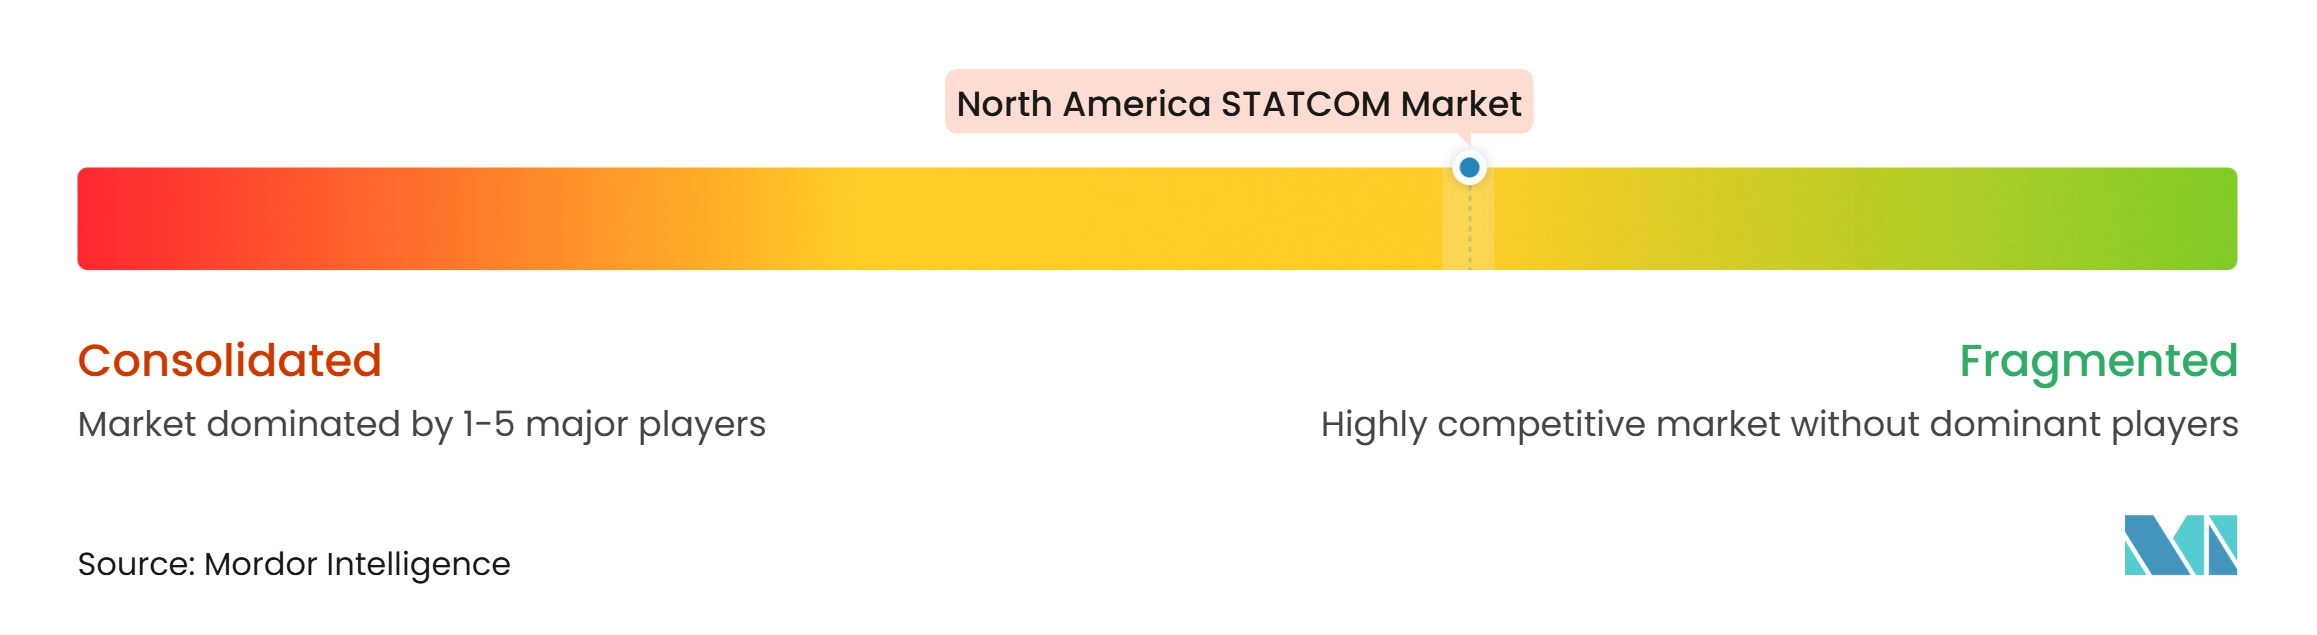
Le marché STATCOM en Amérique du Nord est modérément concentré dans les projets à l'échelle du transport et plus fragmenté dans les applications de distribution et industrielles. Hitachi Energy, Siemens Energy, GE Vernova et ABB se font concurrence par la profondeur de leur ingénierie, leurs références installées et leurs relations à long terme avec les services publics. Siemens Energy a annoncé une expansion manufacturière de 1 milliard USD aux États-Unis.[4] GE Vernova a signalé un carnet de commandes d'électrification de 30,5 milliards USD à la fin de 2025, en hausse de 53 % d'une année sur l'autre. Ces investissements peuvent renforcer la capacité de livraison pour les projets de services publics.
La concurrence évolue au-delà des puissances nominales des convertisseurs vers l'intégration des commandes, la mise en service numérique et la valeur des services sur la durée de vie. Aucun fournisseur n'a établi une plateforme de déploiement rapide entièrement standardisée dédiée aux interconnexions de centres de données à tension de distribution. Cela crée une ouverture pour les fournisseurs disposant de convertisseurs modulaires et de commandes définies par logiciel. Hitachi Energy et Siemens Energy ont publié des documents techniques sur les formats STATCOM améliorés. Les méthodes de validation démontrant les performances avant la mise en service sur site deviennent de plus en plus importantes.
AMSC, Merus Power et COMSYS AB s'adressent aux opportunités plus petites des services publics et de l'industrie. AMSC a signalé un carnet de commandes de 320 millions USD sur 12 mois en septembre 2026. En décembre 2025, AMSC a acquis Comtrafo pour renforcer sa capacité à livrer des systèmes intégrés. Le marché STATCOM en Amérique du Nord offre de l'espace aux spécialistes au service des clients industriels.
Leaders du secteur STATCOM en Amérique du Nord
-
Hitachi Energy Ltd
-
Siemens Energy AG
-
GE Vernova Inc.
-
ABB Ltd
-
American Superconductor Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché STATCOM en Amérique du Nord Entreprises couvertes dans ce rapport
- Hitachi Energy Ltd
- Siemens Energy AG
- GE Vernova Inc.
- ABB Ltd
- American Superconductor Corporation
- Ingeteam S.A.
- Mitsubishi Electric Corporation
- Hyosung Heavy Industries Corporation
- Toshiba Energy Systems and Solutions Corporation
- Nidec Corporation
- JEMA Energy SA
- Rongxin Power Electronic Co., Ltd.
- S&C Electric Company
- Merus Power Oyj
- COMSYS AB
- Schneider Electric SE
Développements industriels récents dans Marché STATCOM en Amérique du Nord
- Octobre 2026 : CFE a lancé un appel d'offres de transport de 1,9 milliard USD comprenant 245 travaux d'ingénierie répartis sur 32 projets, dont 107 lignes de transport et 138 postes, dans le cadre de son programme d'expansion 2026-2030, avec des fenêtres d'approvisionnement allant d'octobre 2026 à mars 2027. Plusieurs lots incluent des exigences STATCOM pour les corridors de centres de données et industriels.
- Septembre 2026 : le Département de l'énergie des États-Unis a annoncé 1,9 milliard USD de financement pour 31 projets d'amélioration du réseau dans 26 États dans le cadre de son initiative SPARK, incluant des technologies d'amélioration du réseau et des ajouts de capacité de transport ciblant plus de 23 GW de capacité de réseau supplémentaire.
- Juillet 2026 : AMSC a obtenu un contrat clé en main de 25 millions USD d'un service public nord-américain pour fournir un système d'alimentation intégré pour un grand projet de développement minier, combinant la technologie STATCOM modulaire avec un transformateur 138 kV, des bancs de condensateurs, des réactances shunt et des appareillages de commutation. Il s'agissait de la plus grande commande individuelle de développement minier de l'histoire d'AMSC.
- Avril 2026 : Hitachi Energy a annoncé un investissement de 10 millions USD dans un Centre de compétence en électronique de puissance de 32 000 pieds carrés à Cary, en Caroline du Nord, créant 150 emplois d'ingénierie et d'intégration et servant de principal centre américain pour les STATCOM, les systèmes de condensateurs synchrones et les commandes HVDC.
Périmètre du rapport sur le marché STATCOM en Amérique du Nord
Le marché STATCOM en Amérique du Nord couvre le déploiement de compensateurs synchrones statiques (STATCOM), qui sont des dispositifs électroniques de puissance régulant la tension et améliorant la qualité de l'énergie dans les systèmes de transport et de distribution d'électricité. Ces systèmes fournissent une compensation dynamique de puissance réactive, améliorent la stabilité du réseau et soutiennent l'intégration des sources d'énergie renouvelables en Amérique du Nord.
Le rapport sur le marché STATCOM en Amérique du Nord est segmenté par type de technologie (convertisseur modulaire multiniveau (MMC) et autres topologies VSC multiniveaux, STATCOM conventionnel basé sur convertisseur de source de tension (VSC), STATCOM à formation de réseau / E-STATCOM, et STATCOM moyenne tension et distribution), puissance réactive nominale (STATCOM de transport à grande échelle, STATCOM à moyenne échelle, et STATCOM de distribution à petite échelle et industriel), application (transport et infrastructure de réseau, intégration des énergies renouvelables, industrie et fabrication, centres de données et infrastructure commerciale, et électrification ferroviaire et autres applications), composant (valves de convertisseur électronique de puissance, transformateurs et réactances de convertisseur, condensateurs et filtres harmoniques, systèmes de contrôle, de protection et de surveillance, et systèmes de refroidissement et composants auxiliaires), et géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Convertisseur modulaire multiniveau (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel basé sur convertisseur de source de tension (VSC) |
| STATCOM à formation de réseau / E-STATCOM |
| STATCOM moyenne tension et distribution |
| STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle |
| STATCOM de distribution à petite échelle et industriel |
| Transport et infrastructure de réseau |
| Intégration des énergies renouvelables |
| Industrie et fabrication |
| Centres de données et infrastructure commerciale |
| Électrification ferroviaire et autres applications |
| Valves de convertisseur électronique de puissance |
| Transformateurs et réactances de convertisseur |
| Condensateurs et filtres harmoniques |
| Systèmes de contrôle, de protection et de surveillance |
| Systèmes de refroidissement et composants auxiliaires |
| États-Unis |
| Canada |
| Mexique |
| Par type de technologie | Convertisseur modulaire multiniveau (MMC) et autres topologies VSC multiniveaux |
| STATCOM conventionnel basé sur convertisseur de source de tension (VSC) | |
| STATCOM à formation de réseau / E-STATCOM | |
| STATCOM moyenne tension et distribution | |
| Par puissance réactive nominale | STATCOM de transport à grande échelle |
| STATCOM à moyenne échelle | |
| STATCOM de distribution à petite échelle et industriel | |
| Par application | Transport et infrastructure de réseau |
| Intégration des énergies renouvelables | |
| Industrie et fabrication | |
| Centres de données et infrastructure commerciale | |
| Électrification ferroviaire et autres applications | |
| Par composant | Valves de convertisseur électronique de puissance |
| Transformateurs et réactances de convertisseur | |
| Condensateurs et filtres harmoniques | |
| Systèmes de contrôle, de protection et de surveillance | |
| Systèmes de refroidissement et composants auxiliaires | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur STATCOM en Amérique du Nord ?
Le secteur devrait passer de 0,58 milliard USD en 2026 à 1,05 milliard USD d'ici 2032, à un CAGR de 10,41 %.
Qu'est-ce qui stimule l'adoption du STATCOM en Amérique du Nord ?
Les règles d'interconnexion des énergies renouvelables, le vieillissement des actifs du réseau, les retraits de générateurs synchrones et la croissance de la charge des centres de données augmentent le besoin de soutien dynamique en puissance réactive.
Quelle technologie est en tête des déploiements STATCOM en Amérique du Nord ?
Les topologies MMC et autres VSC multiniveaux étaient en tête avec une part de 37,94 % en 2026, grâce à leur combinaison de modularité, de faible sortie harmonique et d'évolutivité haute tension.
Quelle application devrait connaître la croissance la plus rapide ?
Les centres de données et l'infrastructure commerciale devraient croître à un CAGR de 10,74 % jusqu'en 2032, les opérateurs gérant des changements de charge rapides et des contraintes de tension.
Quel pays devrait connaître la croissance la plus rapide ?
Le Mexique devrait se développer à un CAGR de 11,21 % jusqu'en 2032, soutenu par la délocalisation de proximité, le développement des centres de données et l'investissement de CFE dans le transport.
Quels facteurs peuvent retarder les projets STATCOM ?
Les coûts initiaux élevés, les longs délais de livraison pour les transformateurs de couplage et les semi-conducteurs, ainsi que les retards d'interconnexion ou d'autorisation peuvent ralentir le déploiement.