
Tamanho e Participação do Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
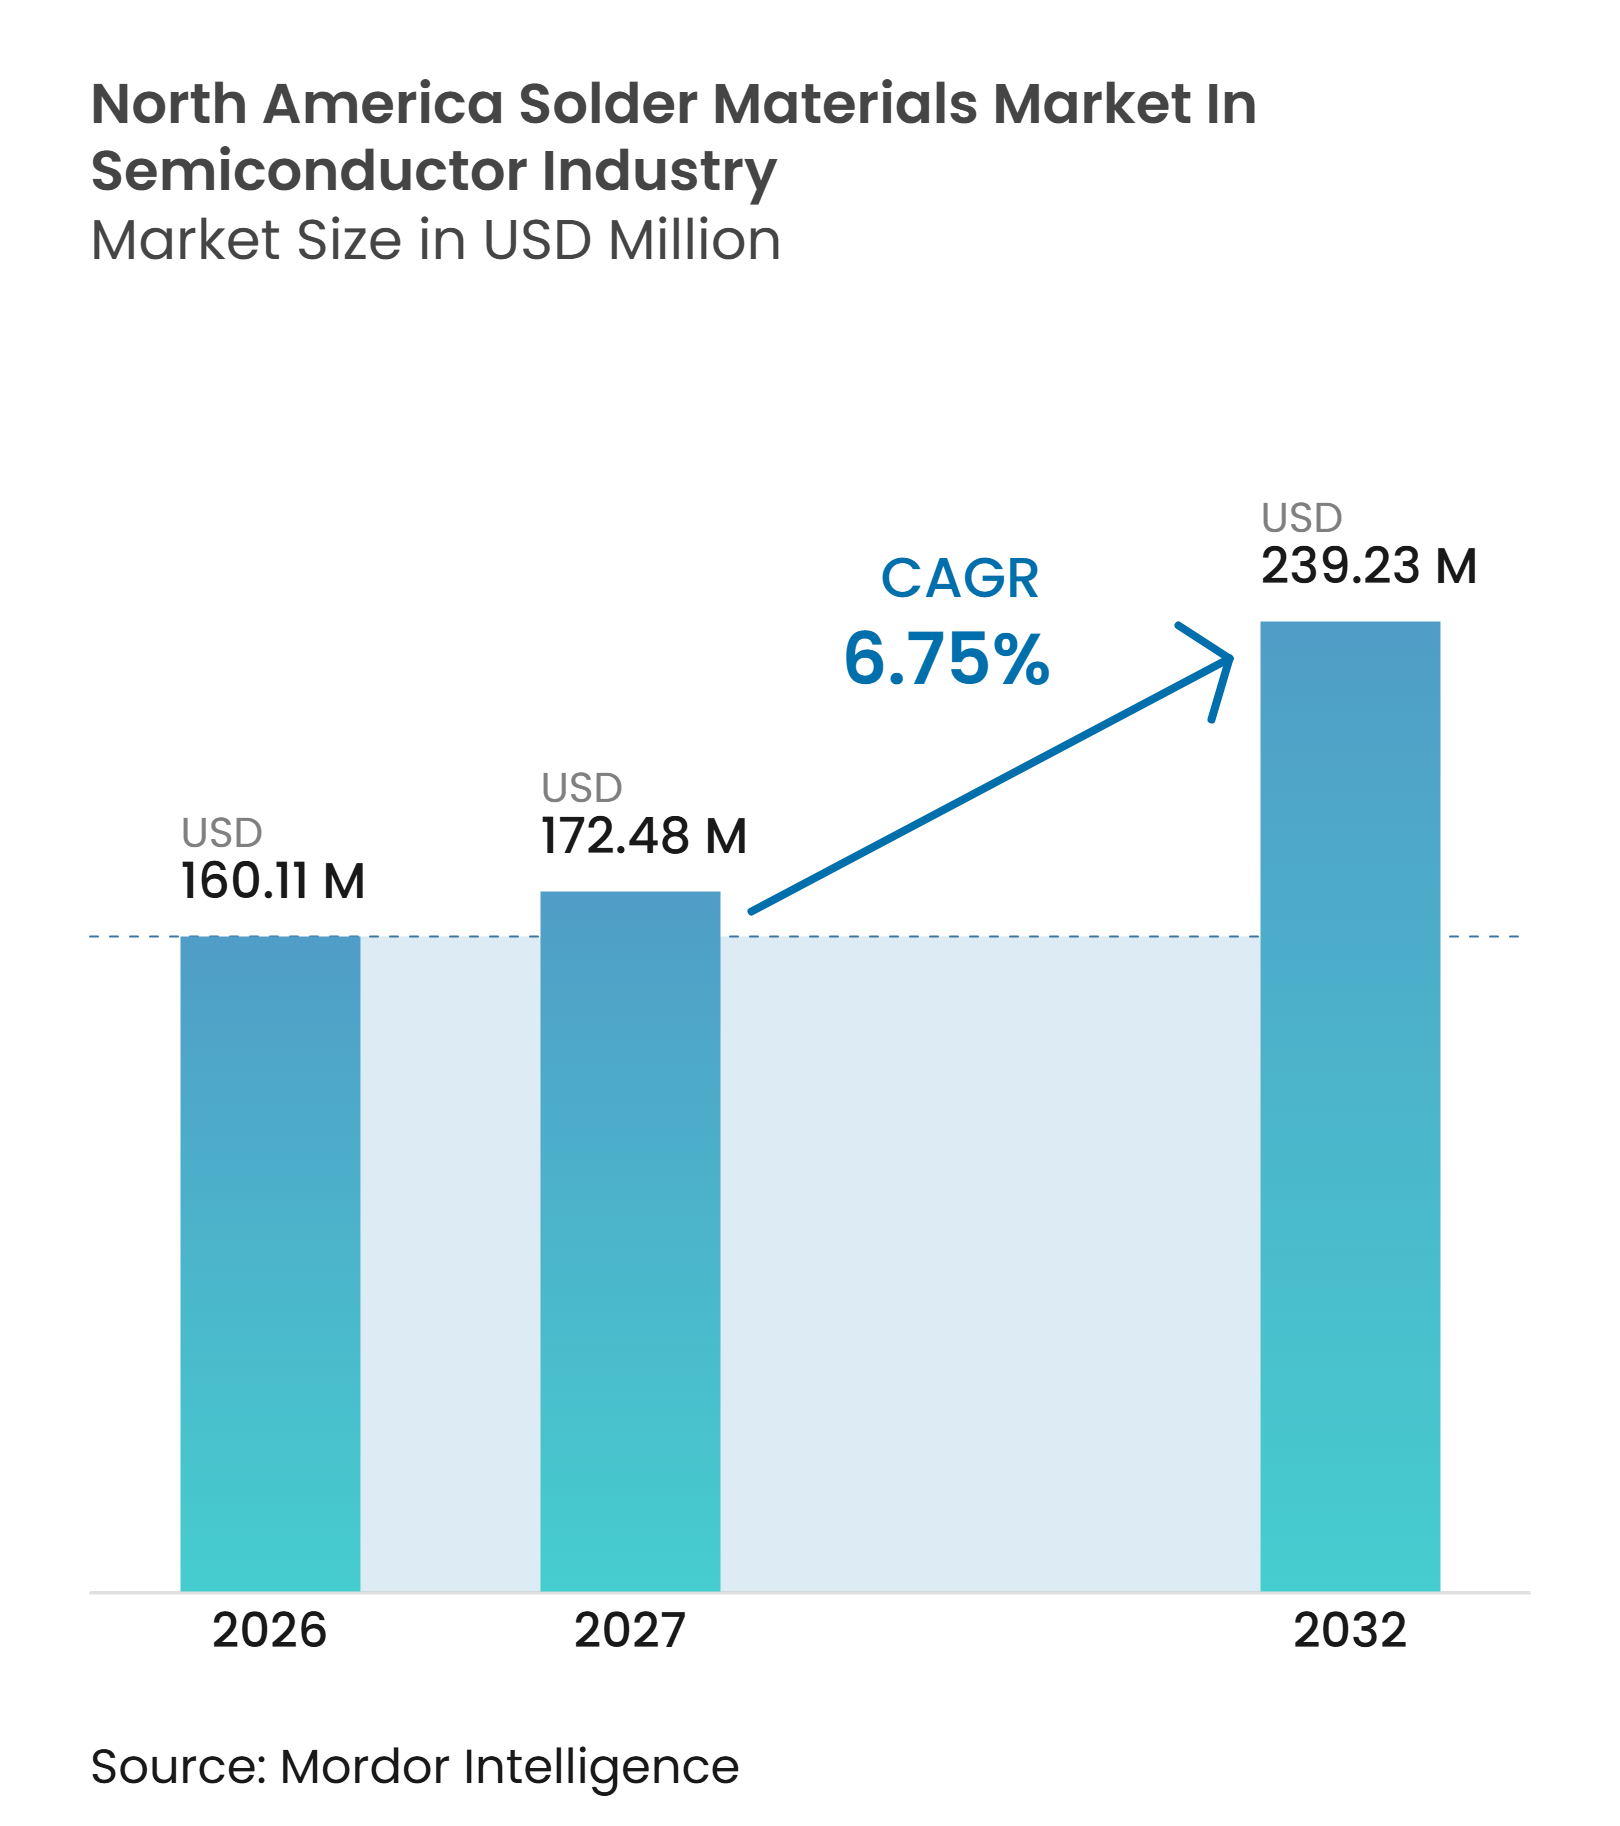
| Tamanho do mercado no ano base (2026) | 160.11 Milhões de dólares |
| Tamanho do Mercado (2027) | 172.48 Milhões de dólares |
| Tamanho do Mercado (2032) | 239.23 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.75 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores pela Mordor Intelligence
O tamanho do mercado de materiais de solda da América do Norte na indústria de semicondutores está projetado para expandir de 160,11 milhões de USD em 2026 para 239,23 milhões de USD até 2032, registrando um CAGR de 6,75% entre 2027 e 2032. A demanda está sendo moldada por embalagens de semicondutores mais densas, que requerem mais interconexões e controle mais rigoroso de formação de vazios, passo e desempenho de ligas. Embalagens avançadas, computação de alto desempenho e dispositivos de potência estão elevando os requisitos de materiais para pasta, esferas, pré-formas e fluxos. O investimento em manufatura doméstica também está aumentando o valor da qualificação local, suporte técnico e fornecimento duplo. Fornecedores que combinam design de ligas com engenharia de aplicação estão melhor posicionados para atender instalações que precisam cumprir requisitos de cadeia de suprimentos e qualidade. No mercado de materiais de solda da América do Norte na indústria de semicondutores, os preços de matérias-primas e a mudança em direção a tecnologias alternativas de interconexão permanecem como restrições materiais relevantes.
Principais Conclusões do Relatório
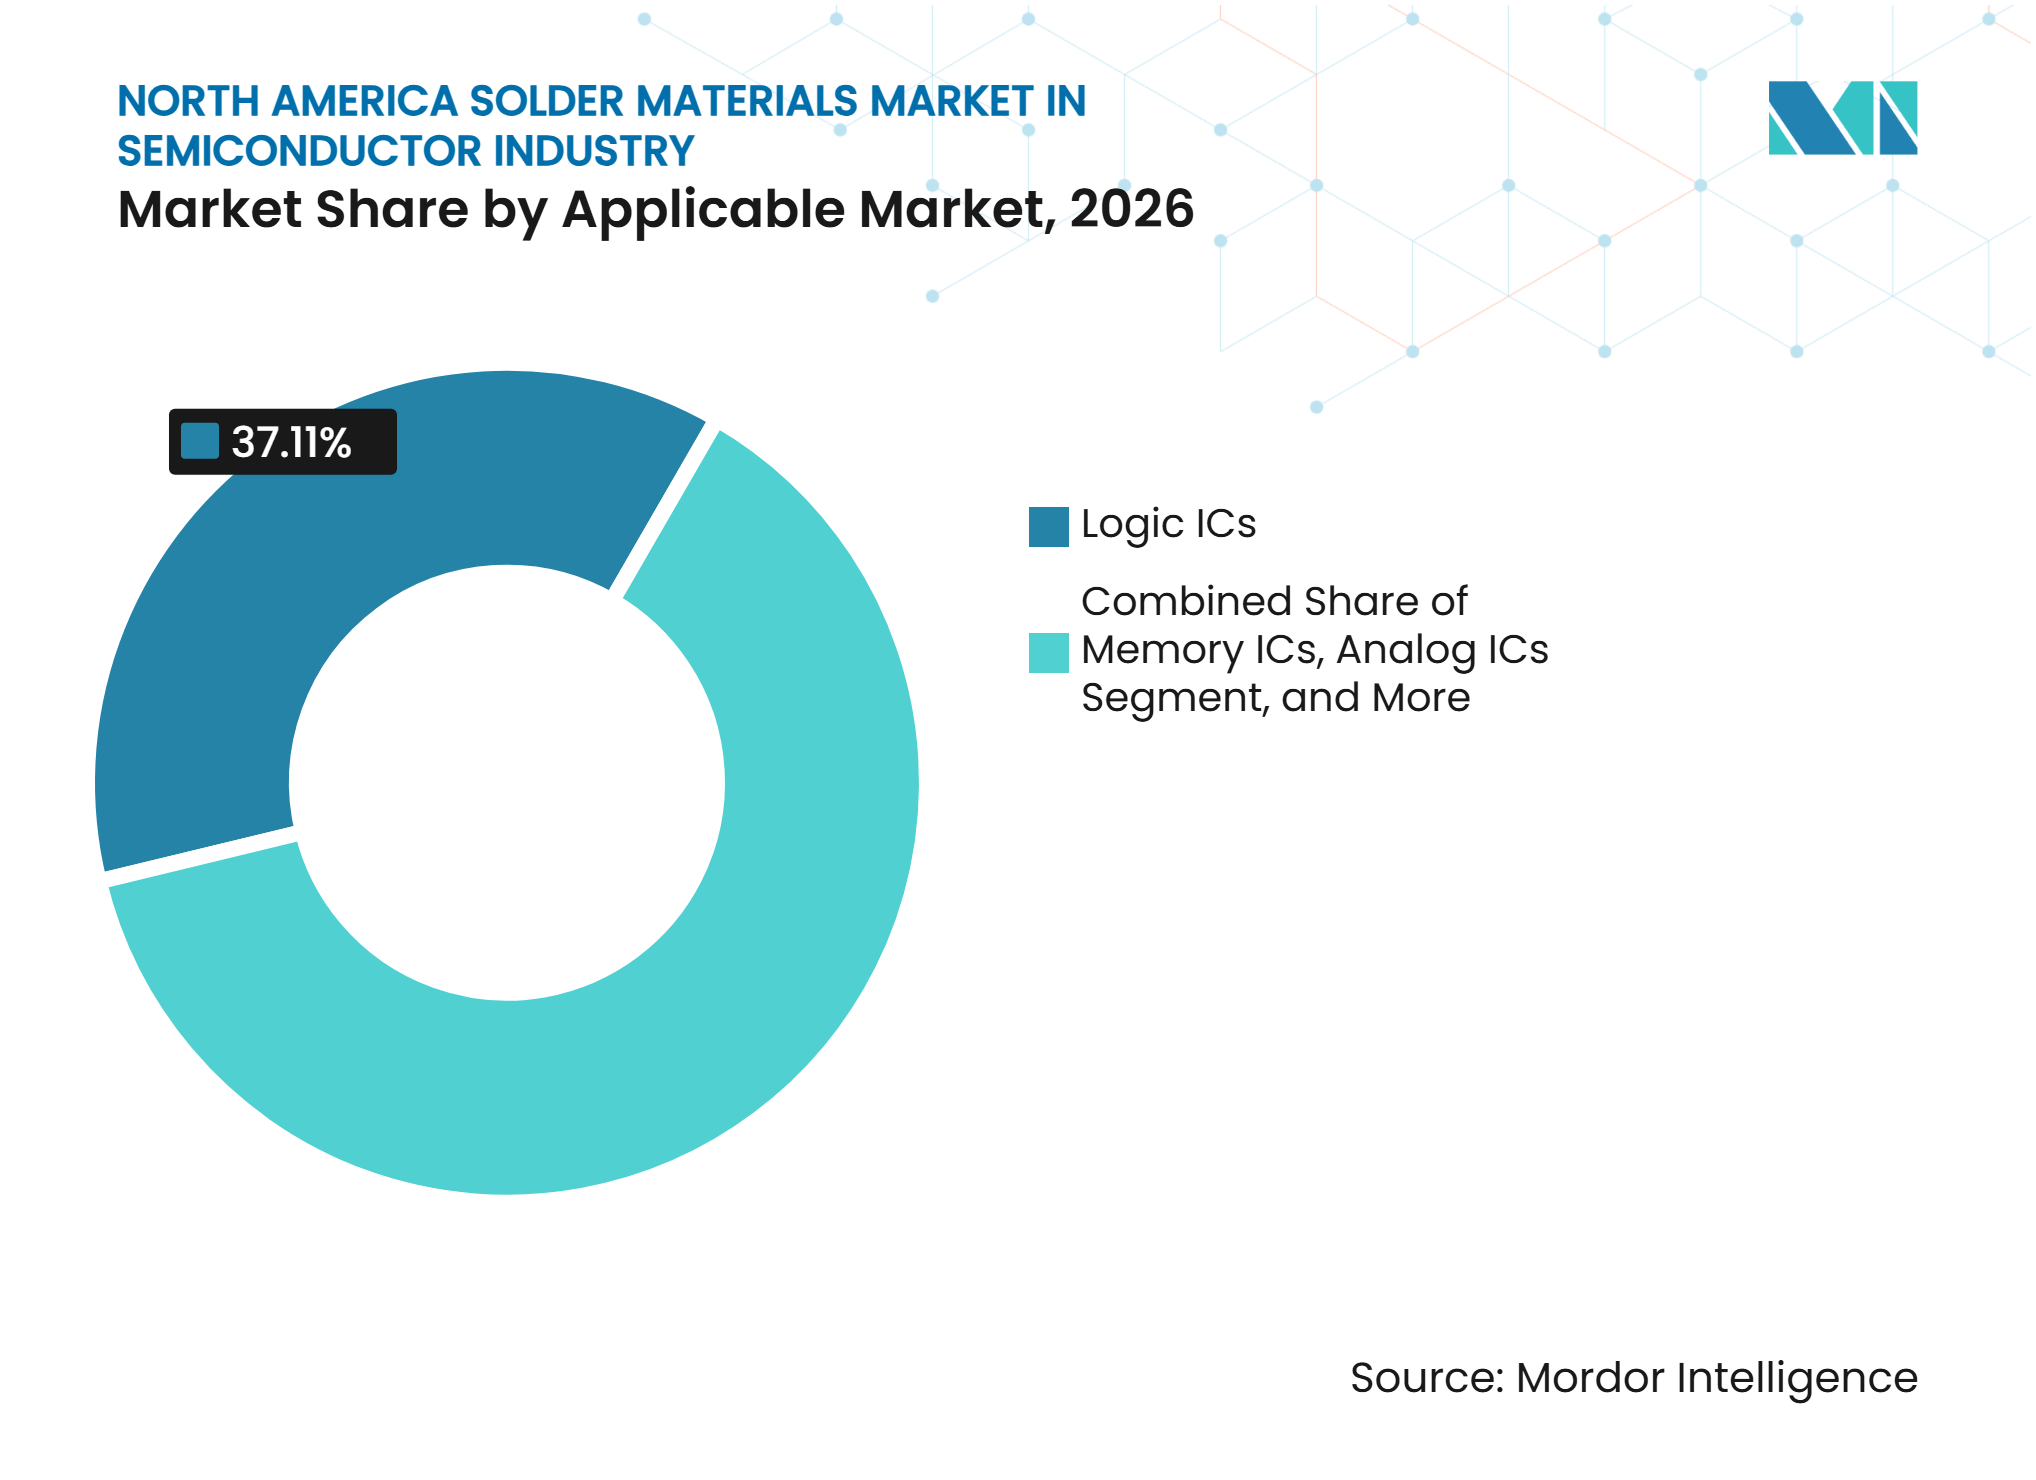
- Por mercado aplicável, os CIs lógicos detinham 37,11% da participação do mercado de materiais de solda da América do Norte na indústria de semicondutores em 2026 e estão projetados para expandir a um CAGR de 7,11% até 2032.
- Por forma do produto, a pasta de solda representou 33,12% da participação do mercado de materiais de solda da América do Norte em 2026, enquanto as pré-formas de solda devem expandir a um CAGR de 7,23% até 2032.
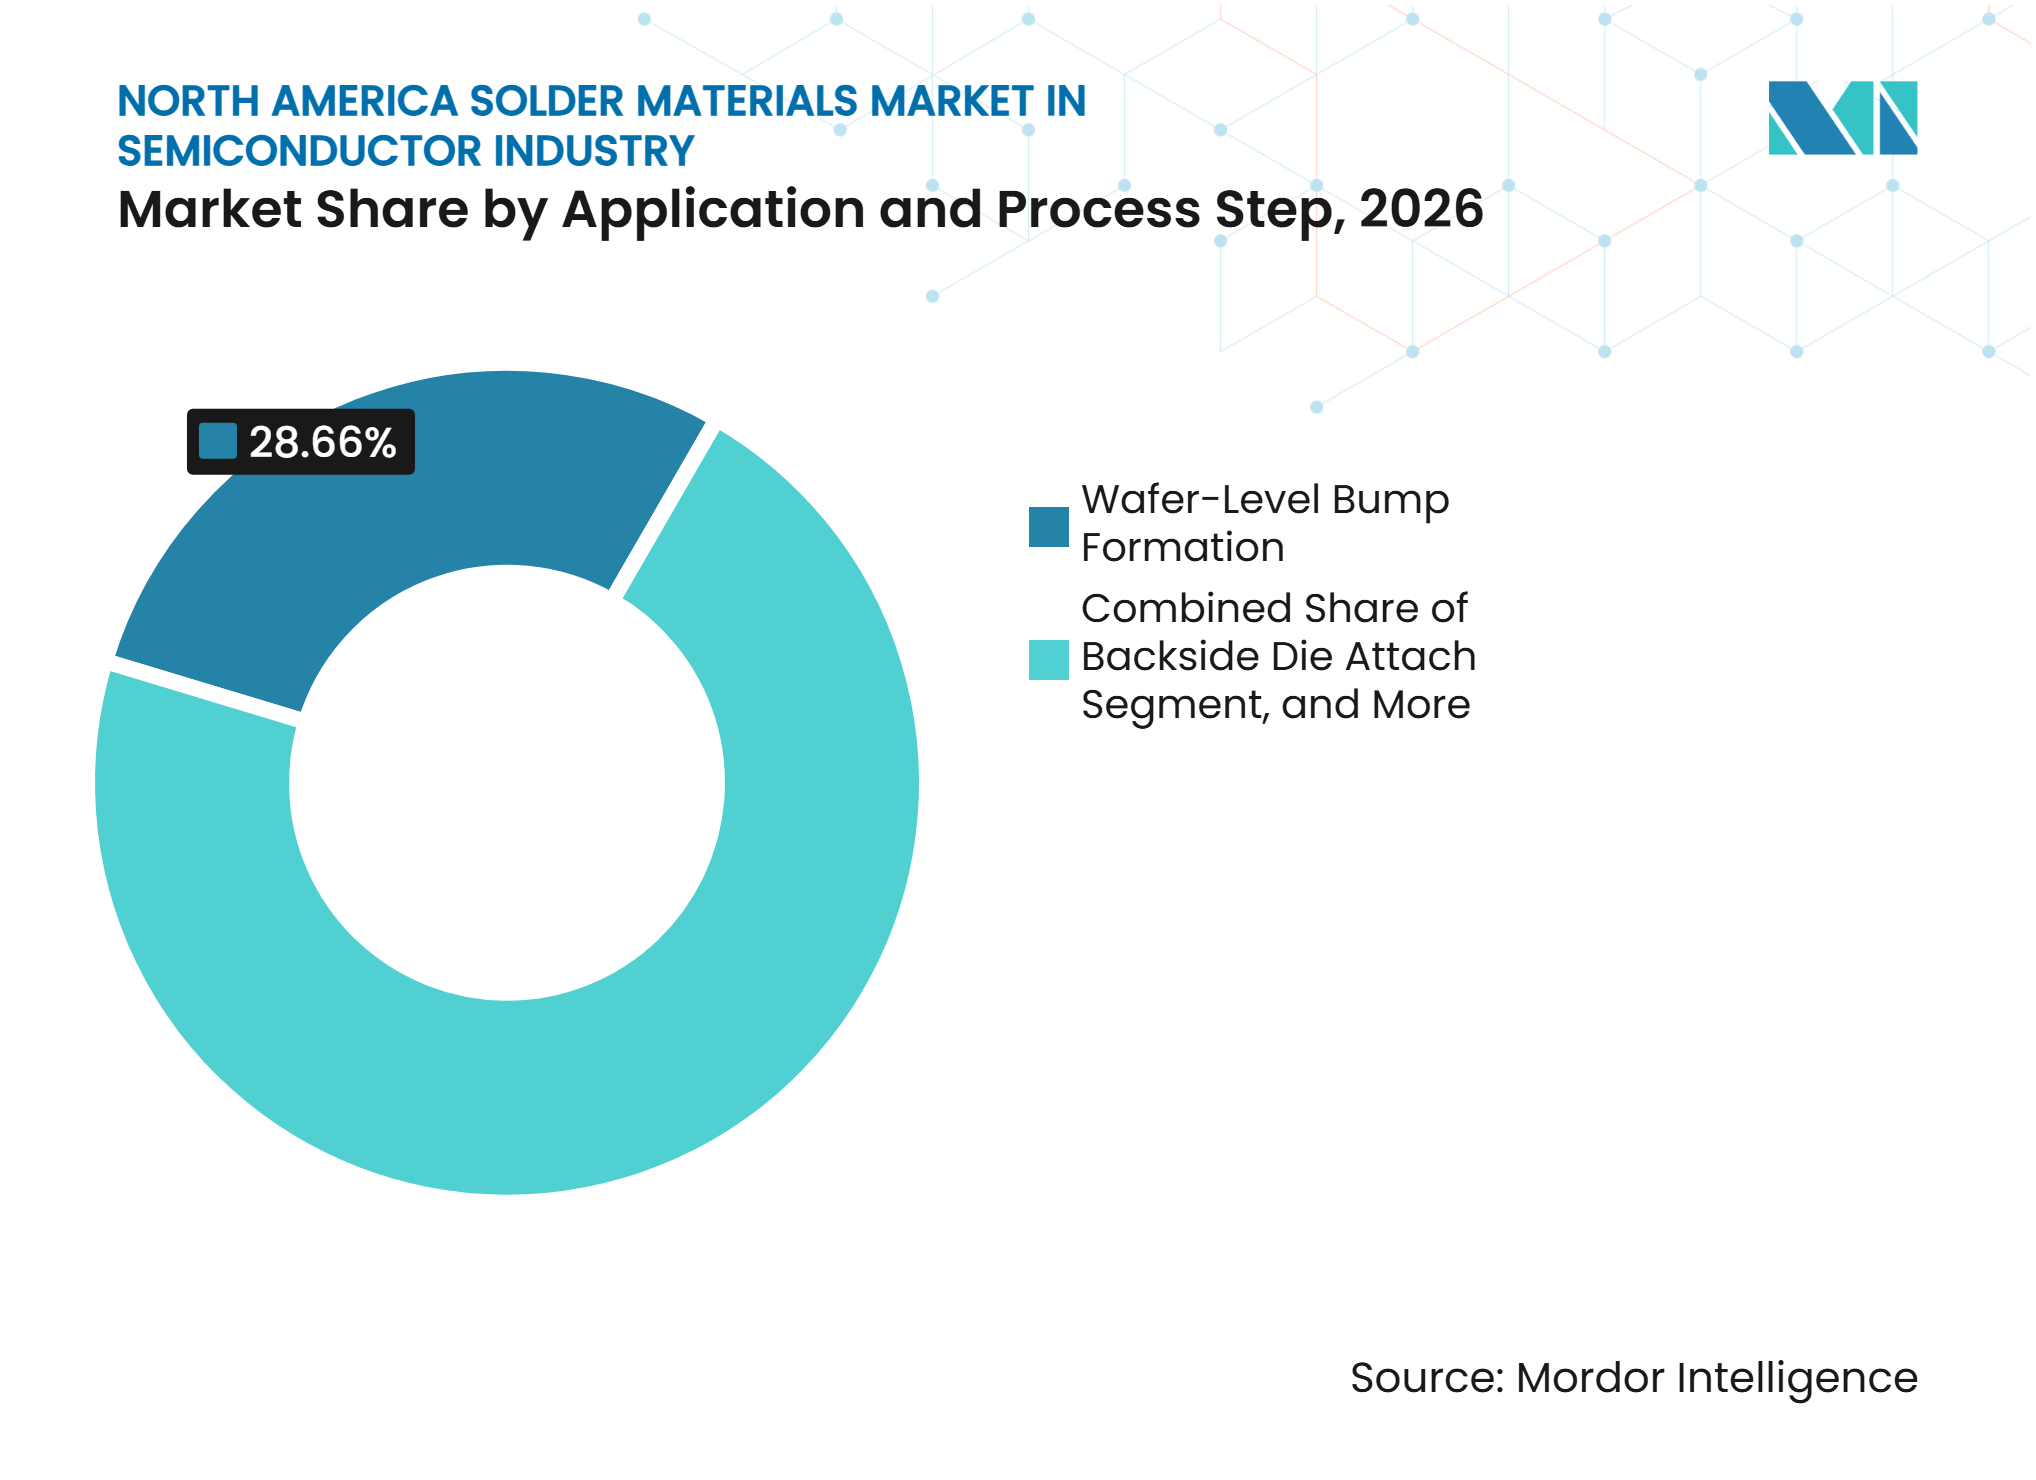
- Por aplicação e etapa do processo, a formação de bump em nível de wafer comandou 28,66% do tamanho do mercado de materiais de solda da América do Norte em 2026 e está projetada para avançar a um CAGR de 7,42% até 2032.
- Por geografia, os Estados Unidos detinham 84,33% do valor de mercado em 2026, enquanto o México deve expandir a um CAGR de 7,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente Demanda por Embalagens Avançadas e Integração Heterogênea | +2.0% | Global, concentrado nos Estados Unidos, Arizona, Texas, Ohio e Nova York | Médio prazo (2 a 4 anos) |
| Crescente Produção de Semicondutores para IA, Computação de Alto Desempenho e Data Centers | +1.5% | Estados Unidos e Canadá, com transbordamento para o México | Curto prazo (≤ 2 anos) |
| Crescente Eletrificação Automotiva e Conteúdo de Semicondutores de Potência | +1.1% | Clusters de Nível 1 automotivo dos Estados Unidos e México | Médio prazo (2 a 4 anos) |
| Localização da Manufatura e Embalagem de Semicondutores na América do Norte | +0.9% | Estados Unidos e México, com ganhos iniciais no Arizona, Texas e Jalisco | Longo prazo (≥ 4 anos) |
| Crescimento dos Processos de Soldagem de Baixa Temperatura e Baixo Carbono | +0.5% | Global, liderado por instalações OSAT e IDM da América do Norte | Médio prazo (2 a 4 anos) |
| Crescente Demanda por Materiais de Interconexão de Passo Ultrafino e Baixa Formação de Vazios | +0.4% | Estados Unidos, com transbordamento para clusters de fotônica canadenses em Ontário e Quebec | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Embalagens Avançadas e Integração Heterogênea
As embalagens avançadas estão aumentando o número e a densidade de camadas de interconexão utilizadas em um dispositivo finalizado, particularmente onde dies separados são combinados em um único pacote para melhorar o desempenho computacional e utilizar a capacidade de manufatura disponível de forma mais eficiente. Essa mudança torna o controle de formação de vazios, a consistência de passo, o comportamento de molhabilidade e a confiabilidade térmica mais importantes para pasta de solda, microbumps e esferas de solda, pois uma junta fraca individual pode afetar o desempenho elétrico e térmico em uma montagem maior. Um estudo de 2025 sobre montagens de microbumps de Cu de passo fino constatou que a seleção de solda, o dimensionamento do passo e o material do substrato influenciam o desempenho previsto de fadiga térmica, o que significa que a seleção de liga deve ser tratada como parte do design do pacote, e não como uma decisão tardia de produção.[1]
Os resultados sustentam a demanda contínua por formulações aprimoradas à medida que a geometria dos pacotes se torna mais exigente e os fabricantes buscam desempenho estável ao longo de ciclos repetidos de variação de temperatura. Um estudo IEEE de 2025 mostrou que a impressão por estêncil de pó fino pode reduzir as etapas do processo de microbumping em nível de wafer para 4 a 5, em comparação com 8 a 9 etapas para eletrodeposição, ao mesmo tempo em que suporta uma rota de produção que pode ser avaliada em conjunto com fluxos de trabalho de embalagem estabelecidos.[2] Esse benefício de processo sustenta o uso de pasta de solda na montagem em nível de wafer, mesmo quando algumas interfaces die a die adotam outros métodos de interconexão, pois as camadas BGA e CSP ainda dependem de conexões soldadas comprovadas.
Crescente Produção de Semicondutores para IA, Computação de Alto Desempenho e Data Centers
Os sistemas de IA e computação de alto desempenho utilizam pacotes de semicondutores e placas de circuito impresso cada vez mais complexos, o que aumenta o número de pontos onde os materiais devem ter desempenho consistente. Esses sistemas elevam a demanda por juntas de solda nos níveis de wafer, pacote e placa, em vez de concentrar o uso de materiais em apenas uma etapa da montagem. Pilhas de memória de maior largura de banda adicionam densidade de interconexão e aumentam a importância dos materiais de montagem de passo fino, uma vez que a construção do pacote depende de formação de juntas repetível e comportamento térmico controlado.
O mercado de materiais de solda da América do Norte na indústria de semicondutores se beneficia, portanto, da demanda por pasta de microbump, fluxos para flip-chip e esferas de solda BGA em sistemas que combinam funções de computação, memória, rede e potência. Os fornecedores devem manter controle rigoroso da distribuição granulométrica do pó e comportamento estável do fluxo para atender a esses requisitos de aplicação, especialmente onde os clientes estão reduzindo o passo e elevando as expectativas de rendimento do processo. A oportunidade resultante favorece empresas que podem apoiar o desenvolvimento de processos, análise de falhas, seleção de materiais e transferência de produção durante longos ciclos de qualificação de clientes.
Crescente Eletrificação Automotiva e Conteúdo de Semicondutores de Potência
Os dispositivos de potência SiC e GaN operam sob condições térmicas exigentes em inversores de tração, equipamentos de carregamento, acionamentos industriais e outros sistemas onde a remoção confiável de calor é essencial. Os materiais convencionais de Sn-Ag-Cu apresentam limitações nas aplicações de fixação de die em temperaturas mais elevadas, onde os projetistas requerem materiais que preservem a integridade da junta ao longo do ciclo de potência. Uma publicação IET de 2025 descreve os requisitos de materiais de fixação de die para embalagens de módulos de potência de alta temperatura e identifica a necessidade de alternativas nesses ambientes, incluindo abordagens que abordam as demandas térmicas e mecânicas de módulos de potência avançados.[3] Isso cria demanda por pré-formas de solda reforçadas e materiais especializados que proporcionam espessura de linha de ligação controlada, menor formação de vazios e caminhos térmicos mais confiáveis entre o die e o substrato.
O mercado de materiais de solda da América do Norte na indústria de semicondutores também se beneficia quando fornecedores automotivos qualificam ligas alternativas em linhas de produção, pois essas aprovações podem se estender a múltiplos programas relacionados. Fornecedores estabelecidos mantêm vantagem porque os programas automotivos exigem validação extensiva de confiabilidade, documentação, suporte estável ao processo e caminhos de qualidade estabelecidos antes que um novo material possa entrar em produção regular.
Localização da Manufatura e Embalagem de Semicondutores na América do Norte
A localização da manufatura está criando demanda por materiais de solda que possam ser qualificados dentro das cadeias de suprimentos regionais de semicondutores e apoiados por equipes técnicas próximas. O Escritório de Responsabilidade Governamental dos EUA relatou que 19 empresas receberam 30,9 bilhões de USD em incentivos CHIPS para 40 projetos até julho de 2025, uma base de projetos que inclui capacidade que requer suporte de montagem, embalagem e materiais a jusante. Esses investimentos são importantes para os fornecedores de solda porque a capacidade de fabricação e a capacidade de embalagem criam uma necessidade sustentada de materiais que atendam aos requisitos de processo e às expectativas de segurança dos clientes.
Em outubro de 2026, a GlobalFoundries foi selecionada para operar 2 novas fábricas de 300 mm em Malta, Nova York, no âmbito de uma iniciativa que fornece até 21 bilhões de USD em financiamento, ao mesmo tempo em que realocava 955 milhões de USD para embalagens avançadas, fotônica de silício e programas de silício-germânio. O fornecimento regional pode reduzir o risco de qualificação, simplificar o suporte técnico e melhorar a continuidade do fornecimento para instalações com requisitos de rastreabilidade e cadeia de suprimentos. O México complementa essa tendência por meio de políticas que buscam desenvolver atividades de montagem, teste e embalagem de semicondutores e conectar sua base manufatureira à cadeia de suprimentos mais ampla da América do Norte.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Estanho, Prata, Índio e Cobre | -1.3% | Global, com maior exposição nos Estados Unidos e Canadá | Curto prazo (≤ 2 anos) |
| Temperaturas de Refluxo Mais Elevadas e Custos de Qualificação para Materiais Sem Chumbo | -0.8% | Linhas de montagem automotiva e militar-aeroespacial dos Estados Unidos e México | Médio prazo (2 a 4 anos) |
| Riscos de Confiabilidade em Pacotes de Passo Fino e Alta Densidade de Corrente | -0.5% | OSATs e IDMs de embalagens avançadas dos Estados Unidos | Médio prazo (2 a 4 anos) |
| Crescente Substituição por Pilares de Cobre, Ligação Híbrida e Materiais Sinterizados | -0.4% | Estados Unidos, com transbordamento para o Canadá em fotônica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Estanho, Prata, Índio e Cobre
Os produtores de solda permanecem expostos aos preços de estanho, prata, índio e cobre porque esses materiais formam grande parte do custo da liga e são necessários em diferentes combinações em seus portfólios de produtos. Uma liga SAC305 típica contém 96,5% de estanho, 3% de prata e 0,5% de cobre em peso, deixando os fabricantes diretamente expostos às variações no custo de cada metal. As mudanças nos preços dos metais podem perturbar a precificação contratual, complicar as decisões de estoque e comprimir as margens quando os volumes de pedidos são mais elevados, especialmente quando os clientes esperam cronogramas de entrega fixos.
Os custos de materiais também podem atrasar as decisões dos clientes de trocar de ligas, pois as novas opções requerem testes técnicos, ensaios de processo e qualificação formal antes de poderem ser amplamente utilizadas. Os fornecedores responderam com formulações de menor teor de prata que buscam reduzir a exposição sem alterar o desempenho do processo, mas os clientes ainda devem avaliar a imprimibilidade, a molhabilidade, a confiabilidade da junta e a compatibilidade com o refluxo. O mercado de materiais de solda da América do Norte na indústria de semicondutores continuará a exigir fornecimento flexível, estoques cuidadosamente gerenciados e gestão disciplinada de preços, à medida que os clientes buscam continuidade de fornecimento sem comprometer os parâmetros de processo aprovados.
Temperaturas de Refluxo Mais Elevadas e Custos de Qualificação para Materiais Sem Chumbo
As ligas SAC sem chumbo requerem temperaturas de pico de refluxo mais elevadas do que as ligas tradicionais de Sn-Pb, o que altera as condições térmicas que os fabricantes devem gerenciar em suas linhas de produção. As temperaturas mais elevadas podem aumentar o consumo de energia, o risco de empenamento do substrato e o crescimento de compostos intermetálicos em designs de passo fino, especialmente quando as montagens contêm pacotes grandes ou componentes termicamente sensíveis. As aplicações automotivas e outras de alta confiabilidade requerem qualificação estendida, o que pode manter novos fornecedores de materiais fora das listas de fornecedores aprovados, mesmo quando oferecem um preço ou recurso de desempenho potencialmente atraente.
A norma IPC J-STD-001 fornece requisitos de mão de obra para montagens eletrônicas e adiciona requisitos de treinamento, controle de processo e recertificação para fabricantes que devem demonstrar práticas de soldagem consistentes. Os requisitos AEC-Q200 também reforçam as evidências necessárias para a confiabilidade de componentes passivos em sistemas eletrônicos automotivos, o que aumenta a documentação necessária em torno de materiais e condições de montagem. Esses fatores de conformidade favorecem fornecedores que já possuem dados de processo, suporte de aplicação e referências de clientes estabelecidas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Mercado Aplicável:
CIs Lógicos Lideram a Demanda em Todas as Camadas de EmbalagemOs CIs lógicos detinham 37,11% da participação do mercado de materiais de solda da América do Norte na indústria de semicondutores em 2026 e estão projetados para avançar a um CAGR de 7,11% até 2032. Aceleradores de IA, GPUs, ASICs de rede e dispositivos lógicos convencionais juntos requerem materiais de interconexão em nível de wafer e de pacote. Os pacotes lógicos de ponta utilizam grande número de microbumps e requerem pasta de solda fina no processamento em nível de wafer. Eles também utilizam esferas de solda BGA na interface pacote-placa. Os CIs de memória permanecem uma fonte secundária importante de demanda, pois os pacotes de memória empilhada requerem juntas densas e confiáveis. Os requisitos da embalagem de memória elevam a relevância de materiais de baixa temperatura e formação controlada de interconexões.
Os semicondutores compostos e os dispositivos de potência requerem materiais que suportem estresse térmico e mecânico em aplicações automotivas e industriais. CIs analógicos, sensores, MEMS, dispositivos de RF e dispositivos ópticos atendem a aplicações menores, mas tecnicamente distintas. Os pacotes ópticos e fotônicos podem requerer materiais à base de índio e ouro-estanho onde a vedação hermética e a precisão da linha de ligação são importantes. A embalagem de sensores e MEMS depende de pastas de baixa formação de vazios e fixação de colapso controlado para proteger estruturas sensíveis. Esses requisitos distintos impedem que um único material atenda a todas as categorias de dispositivos. O padrão de demanda comum em todo o mercado de materiais de solda da América do Norte na indústria de semicondutores é o aumento da densidade de interconexão, que eleva o conteúdo de materiais e a necessidade de formulações especializadas.


Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Forma do Produto:
Pasta de Solda Lidera Enquanto Pré-formas Ganham ImpulsoA pasta de solda representou 33,12% do tamanho do mercado de materiais de solda da América do Norte em 2026, pois é amplamente utilizada em processos de bumping por impressão com estêncil em nível de wafer, flip-chip e montagem em superfície. Seu uso em montagens de CIs lógicos, de memória e de semicondutores compostos confere à forma uma ampla base instalada. Geometrias de componentes menores estão movendo os requisitos de materiais do Tipo 4 para os Tipos 6, 7 e 8 de pós. Essa transição coloca maior importância na distribuição granulométrica, no controle de oxigênio e na reologia do fluxo. O estudo IEEE de microbumping de 2025 demonstrou liberação consistente do estêncil e formação uniforme de bump a um passo de 140 μm. As esferas e bolas de solda também mantêm um papel substancial em embalagens BGA, CSP e de escala de chip em nível de wafer.
As pré-formas de solda estão projetadas para expandir a um CAGR de 7,23% até 2032, sustentadas por pacotes de semicondutores de potência que requerem linhas de ligação controladas e baixa formação de vazios. A forma do produto é relevante onde o gerenciamento térmico e a confiabilidade da junta são centrais para o desempenho do dispositivo. As pré-formas reforçadas podem fornecer uma alternativa à pasta em aplicações selecionadas de módulos de potência. Fio de solda, fluxos e pó vendido separadamente atendem a necessidades de retrabalho, soldagem seletiva e materiais especializados. Essas categorias contribuem para a amplitude do portfólio mesmo quando suas vendas relativas são menores. Portfólios amplos de produtos oferecem aos fornecedores mais oportunidades de apoiar clientes em várias etapas de montagem na indústria de materiais de solda da América do Norte.
Por Aplicação e Etapa do Processo:
O Bumping em Nível de Wafer Define o RitmoA formação de bump em nível de wafer representou 28,66% da participação do mercado de materiais de solda da América do Norte em 2026 e está projetada para registrar um CAGR de 7,42% até 2032. O processo requer pós finos que imprimam de forma consistente em passo estreito e criem geometrias de bump uniformes. O trabalho IEEE de 2025 relatou coplanaridade dentro de 10 μm durante execuções de impressão de 12 horas para bumping de passo de 140 μm. Essa evidência sustenta o uso da impressão por estêncil como uma rota prática para bumping de passo fino. Também reforça o valor do controle de processo para fornecedores de materiais que atendem a operações de embalagem avançada.
A interconexão die-substrato permanece importante para pacotes convencionais de GPU, ASIC de rede e processadores móveis. A interconexão pacote-placa utiliza fixação de esferas BGA e CSP, o que gera demanda recorrente por esferas de solda. A fixação de die na parte traseira e a vedação de pacotes atendem a módulos de potência, produtos optoeletrônicos e pacotes herméticos. Materiais de prata sinterizada e sinterização em fase líquida transitória competem mais diretamente na fixação de die de alta temperatura, onde a solda convencional não consegue atender às necessidades de confiabilidade. Os clientes que introduzem pacotes chiplet frequentemente devem validar pasta, fluxo, esferas e pré-formas em conjunto, o que cria um benefício para fornecedores que podem fornecer suporte coordenado em todo o mercado de materiais de solda da América do Norte na indústria de semicondutores.

Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 84,33% da participação do mercado de materiais de solda da América do Norte na indústria de semicondutores em 2026. Sua posição reflete a concentração de empresas de design fabless, fabricantes de dispositivos integrados, provedores de embalagens avançadas e investimentos em semicondutores no Arizona, Texas, Ohio e Nova York, onde a nova capacidade requer redes conectadas de fornecedores de materiais e prestadores de serviços técnicos. O Escritório de Responsabilidade Governamental registrou 30,9 bilhões de USD em incentivos CHIPS concedidos a 19 empresas para 40 projetos até julho de 2025, fornecendo uma indicação clara da escala do investimento em semicondutores que pode influenciar a demanda por insumos de embalagem. Esses projetos criam demanda por materiais de embalagem em instalações que devem demonstrar cadeias de suprimentos seguras e confiáveis, registros de processo confiáveis e suporte contínuo de aplicação. O programa da GlobalFoundries de outubro de 2026 em Nova York adicionou 2 fábricas planejadas de 300 mm e redirecionou 955 milhões de USD para embalagens avançadas e tecnologias relacionadas, o que conecta ainda mais o investimento em fabricação com a demanda por materiais. Materiais domésticos e de fornecimento duplo podem ganhar vantagem quando os clientes precisam de suporte técnico, registros de qualificação, garantia da cadeia de suprimentos e resolução de problemas responsiva próximos às suas operações de produção. A norma IPC J-STD-001 permanece uma influência importante de conformidade para a mão de obra em montagem eletrônica neste mercado.
México
O México está projetado para expandir a um CAGR de 7,33% até 2032, a taxa mais rápida no mercado de materiais de solda da América do Norte na indústria de semicondutores. Sua localização adjacente às operações de manufatura dos EUA suporta rotas logísticas mais curtas, coordenação mais próxima com equipes de design e montagem da América do Norte e gestão mais prática dos fluxos de materiais transfronteiriços. A OCDE descreve o foco político do México no desenvolvimento de um ecossistema de semicondutores, incluindo capacidades de montagem, teste e embalagem que podem vincular as operações de manufatura doméstica aos clientes regionais. Baja California, Jalisco e o centro do México são corredores relevantes para infraestrutura de manufatura e desenvolvimento de mão de obra técnica, onde a expansão da capacidade pode suportar processos de soldagem e inspeção cada vez mais precisos. Em janeiro de 2026, NanoPulse e InnovaBienestar de México assinaram um acordo no âmbito da iniciativa Kutsari cobrindo desenvolvimento de mão de obra, P&D e construção do ecossistema de embalagens avançadas. Os arranjos da cadeia de suprimentos do USMCA suportam fluxos de materiais transfronteiriços e podem melhorar o caso para qualificação de fornecedores regionais quando os clientes precisam de acesso confiável a materiais qualificados. O México pode fornecer experiência de produção para formulações antes de seu uso em programas dos EUA com controle mais rigoroso, tornando-o uma base operacional relevante para fornecedores que atendem ao mercado de materiais de solda da América do Norte na indústria de semicondutores.
Canadá e Especialização Regional
O Canadá contribui com uma parte menor, mas distinta, do mercado regional por meio de semicondutores compostos e fotônica avançada. O tamanho do mercado de materiais de solda da América do Norte no Canadá é, portanto, moldado mais por aplicações especializadas do que por montagem lógica de alto volume. Para o mercado de materiais de solda da América do Norte na indústria de semicondutores, essa especialização sustenta a demanda por materiais com controle rigoroso de processo, em vez de volumes de commodities. O Conselho Nacional de Pesquisa do Canadá opera o Centro Canadense de Fabricação de Fotônica, uma fundição de fosfeto de índio que suporta aplicações de fotônica. Em julho de 2025, o Conselho Nacional de Pesquisa, o Compound Semiconductor Applications Catapult e o C2MI concordaram em colaborar em cadeias de suprimentos de semicondutores por 3 anos. A parceria é relevante para a embalagem de fotônica que pode requerer soldas de baixa temperatura ou ricas em índio. Em março de 2025, o Governo do Canadá comprometeu apoio para a instalação de Bromont da Teledyne DALSA para converter de wafers de 150 mm para 200 mm, com melhoria de eficiência esperada de 40%. Essa expansão suporta a demanda por materiais em nível de wafer, enquanto as capacidades de gases especiais do Canadá adicionam resiliência à cadeia de suprimentos ao ecossistema norte-americano.
Cenário Competitivo
Concentração do Mercado
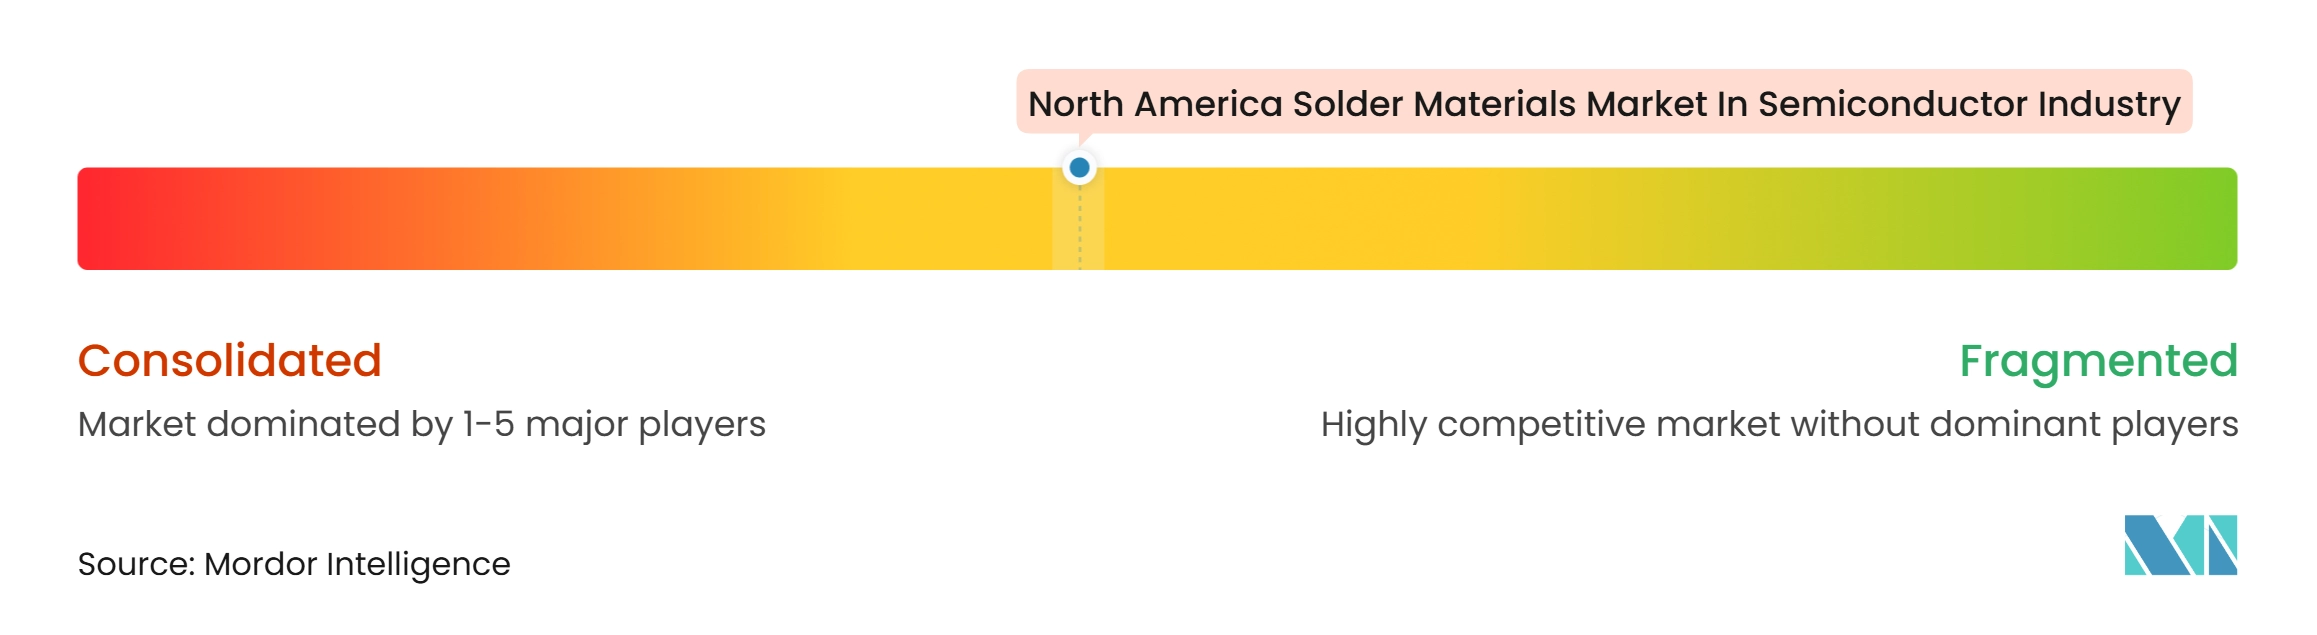
O mercado de materiais de solda da América do Norte na indústria de semicondutores é moderadamente consolidado entre fornecedores com amplos portfólios de ligas, química de fluxo interna e dados de qualificação estabelecidos. Especialistas regionais e específicos de aplicação competem por meio de capacidade de pó fino, produção de microesferas e ligas focadas em custo. A concorrência é mais intensa em pós do Tipo 6 ao Tipo 8 e esferas com diâmetro inferior a 100 μm utilizadas em embalagens chiplet e em nível de wafer. Esses formatos requerem atomização controlada, distribuições granulométricas estreitas e desempenho de baixo nível alfa. Os mesmos requisitos limitam o número de fornecedores que podem atender credibilmente a aplicações de alta confiabilidade. Pastas de prata sinterizada e cobre também competem na fixação de die de módulos de potência de alta temperatura. Essa pressão incentiva os fornecedores convencionais de solda a adicionar produtos de sinterização ou reforçar as ofertas de pré-formas.
O mercado está mudando da competição apenas por formulação para uma combinação de fornecimento de materiais e suporte ao processo. Engenharia de aplicação, análise de falhas e serviços de reciclagem podem melhorar a retenção de clientes durante períodos de qualificação de vários anos. A conformidade com a norma IPC J-STD-001 e os requisitos de qualidade automotiva eleva a barreira de entrada para fornecedores não qualificados. Em fevereiro de 2025, Heraeus Electronics, MacDermid Alpha Electronics Solutions e Henkel concluíram um litígio alemão relativo à tecnologia de liga Innolot contra o Grupo Senju. O resultado ilustra a importância da propriedade intelectual no desenvolvimento de ligas premium sem chumbo. Os fornecedores também estão oferecendo materiais de menor teor de prata, sem bismuto, sem halogênio e de pó ultrafino para atender às necessidades de custo, processo e confiabilidade.
Os lançamentos de produtos das empresas mostram como os fornecedores estão respondendo a problemas específicos de embalagem. Em setembro de 2026, a Indium Corporation introduziu o Indium12.9HF, uma pasta de solda sem limpeza e sem halogênio para impressão de recursos ultrafinos. Em junho de 2026, a MacDermid Alpha Electronics Solutions lançou o ALPHA OM-377 para impressão de recursos ultrafinos em produção de alto volume. A MacDermid Alpha também apresentou ofertas expandidas de sinterização e pré-formas reforçadas para confiabilidade de módulos de potência em junho de 2026. Formulações de estanho reciclado e sem halogênio estão se tornando parte da estratégia de produto ao lado do desempenho térmico e elétrico. O mercado de materiais de solda da América do Norte na indústria de semicondutores permanece aberto a especialistas, mas plataformas maiores têm vantagem onde os clientes precisam de validação coordenada em múltiplas etapas de montagem.
Líderes do Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores
-
MacDermid Alpha Electronics Solutions
-
Indium Corporation
-
Senju Metal Industry Co., Ltd.
-
AIM Solder
-
Henkel AG and Co. KGaA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores Empresas cobertas neste relatório
- AIM Solder
- Alpha Assembly Solutions, MacDermid Alpha Electronics Solutions
- Ames Goldsmith Corporation
- Balver Zinn GmbH and Co. KG
- DUKSAN Hi-Metal Co., Ltd.
- FCT Solder
- Harima Chemicals Group, Inc.
- Heraeus Electronics
- Henkel AG and Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc., Kester
- KOKI Company Limited
- MacDermid Alpha Electronics Solutions
- Materion Corporation
- MK Electron Co., Ltd.
- Nihon Superior Co., Ltd.
- Qualitek International, Inc.
- Senju Metal Industry Co., Ltd.
- Shenmao Technology Inc.
- Tamura Corporation
- TANAKA Holdings Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores
- Outubro de 2026: A GlobalFoundries foi selecionada como provedora de tecnologia para 2 novas fábricas de semicondutores de 300 mm em seu local em Malta, Nova York, no âmbito de uma iniciativa EUA-Japão que fornece até 21 bilhões de USD em financiamento. A GF simultaneamente realocou 955 milhões de USD de seu prêmio existente da Lei CHIPS para embalagens avançadas, fotônica de silício e silício-germânio em suas instalações de Nova York e Vermont. Espera-se que o projeto crie 27.000 empregos de construção e ecossistema, ancorando diretamente a demanda a jusante por materiais de solda em programas domésticos de embalagem avançada.
- Outubro de 2026: A Indium Corporation anunciou o lançamento do Indium12.9HF, uma pasta de solda sem limpeza e sem halogênio projetada para impressão de recursos ultrafinos para tamanhos de componentes 01005 e 008004. A formulação oferece alta resistência à oxidação e baixa formação de vazios em tamanhos de pad BGA, CSP, LGA e QFN tão pequenos quanto 175 μm, visando clientes de embalagens avançadas de semicondutores que demandam materiais de interconexão de passo mais fino.
- Setembro de 2026: A Indium Corporation apresentou sua solda de baixa temperatura DFLT sem bismuto e com índio no Simpósio IMAPS 2026, visando grandes montagens BGA em servidores de IA e aplicações de computação de alto desempenho. O sistema de pó duplo atinge temperaturas de pico de refluxo tão baixas quanto 210°C, ao mesmo tempo em que oferece desempenho de choque por queda e eletromigração comparável ou superior ao SAC305, abordando desafios de empenamento críticos para a embalagem de chips de IA de próxima geração.
- Junho de 2026: A MacDermid Alpha Electronics Solutions lançou o ALPHA OM-377, uma pasta de solda sem limpeza e sem halogênio projetada para impressão de recursos ultrafinos para tamanhos de componentes 008004 em produção de alto volume. O produto busca reduzir defeitos de cabeça em travesseiro e abertura sem molhagem para suportar a melhoria do rendimento na primeira passagem em montagens eletrônicas densamente integradas.
Escopo do Relatório sobre o Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores
O Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores abrange a produção e o fornecimento de materiais de solda especializados utilizados em processos de montagem, embalagem e interconexão de semicondutores. Esses materiais permitem conexões elétricas confiáveis, gerenciamento térmico e ligação mecânica entre dies de semicondutores, substratos e componentes eletrônicos. O mercado abrange soluções à base de solda que suportam tecnologias de embalagem avançada, interconexões de alta densidade e dispositivos semicondutores miniaturizados. A crescente demanda por chips de alto desempenho, a crescente complexidade da embalagem de semicondutores e os avanços nas tecnologias de manufatura eletrônica impulsionam a adoção de materiais de solda em toda a indústria global de semicondutores.
O Relatório do Mercado de Materiais de Solda da América do Norte na Indústria de Semicondutores é Segmentado por Mercado Aplicável (CIs Lógicos, CIs de Memória, Semicondutores Compostos e Dispositivos de Potência, CIs Analógicos, Sensores, MEMS e Dispositivos de RF, e Dispositivos Ópticos e Fotônicos), Forma do Produto (Pasta de Solda, Esferas e Bolas de Solda, Pré-formas de Solda, Fio de Solda, Fluxos de Solda Autônomos e Pó de Solda Vendido Externamente), Aplicação e Etapa do Processo (Formação de Bump em Nível de Wafer, Interconexão Die-Substrato, Flip-Chip Convencional, Interconexão Pacote-Placa, Fixação de Esferas BGA e CSP, Fixação de Die na Parte Traseira e Vedação de Pacotes e Fixação de Componentes) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| CIs Lógicos |
| CIs de Memória |
| Semicondutores Compostos e Dispositivos de Potência |
| CIs Analógicos |
| Sensores, MEMS e Dispositivos de RF |
| Dispositivos Ópticos e Fotônicos |
| Pasta de Solda |
| Esferas e Bolas de Solda |
| Pré-formas de Solda |
| Fio de Solda |
| Fluxos de Solda Autônomos |
| Pó de Solda Vendido Externamente |
| Formação de Bump em Nível de Wafer |
| Interconexão Die-Substrato, Flip-Chip Convencional |
| Interconexão Pacote-Placa, Fixação de Esferas BGA e CSP |
| Fixação de Die na Parte Traseira |
| Vedação de Pacotes e Fixação de Componentes |
| Estados Unidos |
| Canadá |
| México |
| Por Mercado Aplicável | CIs Lógicos |
| CIs de Memória | |
| Semicondutores Compostos e Dispositivos de Potência | |
| CIs Analógicos | |
| Sensores, MEMS e Dispositivos de RF | |
| Dispositivos Ópticos e Fotônicos | |
| Por Forma do Produto | Pasta de Solda |
| Esferas e Bolas de Solda | |
| Pré-formas de Solda | |
| Fio de Solda | |
| Fluxos de Solda Autônomos | |
| Pó de Solda Vendido Externamente | |
| Por Aplicação e Etapa do Processo | Formação de Bump em Nível de Wafer |
| Interconexão Die-Substrato, Flip-Chip Convencional | |
| Interconexão Pacote-Placa, Fixação de Esferas BGA e CSP | |
| Fixação de Die na Parte Traseira | |
| Vedação de Pacotes e Fixação de Componentes | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de materiais de solda da América do Norte na indústria de semicondutores?
O mercado está projetado para expandir de 160,11 milhões de USD em 2026 para 239,23 milhões de USD até 2032, a um CAGR de 6,75% de 2027 a 2032.
Qual categoria de semicondutores lidera a demanda por materiais de solda na América do Norte?
Os CIs lógicos lideram com uma participação de 37,11% em 2026 e estão projetados para avançar a um CAGR de 7,11% até 2032.
Qual forma de material de solda deve expandir mais rapidamente?
As pré-formas de solda devem expandir a um CAGR de 7,23% até 2032, sustentadas pelas necessidades de embalagem de semicondutores de potência.
Por que o bumping em nível de wafer é importante para os fornecedores de materiais de solda?
A formação de bump em nível de wafer detinha 28,66% do valor de mercado em 2026 e está projetada para avançar a um CAGR de 7,42% até 2032.
Qual país deve registrar a expansão regional mais rápida?
O México está projetado para registrar um CAGR de 7,33% até 2032, sustentado por atividades regionais de montagem, teste e embalagem.
Quais fatores podem limitar a demanda por materiais de solda na embalagem de semicondutores?
A volatilidade dos preços dos metais, os requisitos de qualificação sem chumbo, os riscos de confiabilidade em passo fino e a substituição por pilares de cobre, ligação híbrida e materiais sinterizados podem limitar a demanda.