
Taille et Part du Marché des Matériaux de Brasure en Amérique du Nord dans l'Industrie des Semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 160.11 Millions de dollars américains |
| Taille du Marché (2027) | 172.48 Millions de dollars américains |
| Taille du Marché (2032) | 239.23 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.75 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Matériaux de Brasure en Amérique du Nord dans l'Industrie des Semi-conducteurs par Mordor Intelligence
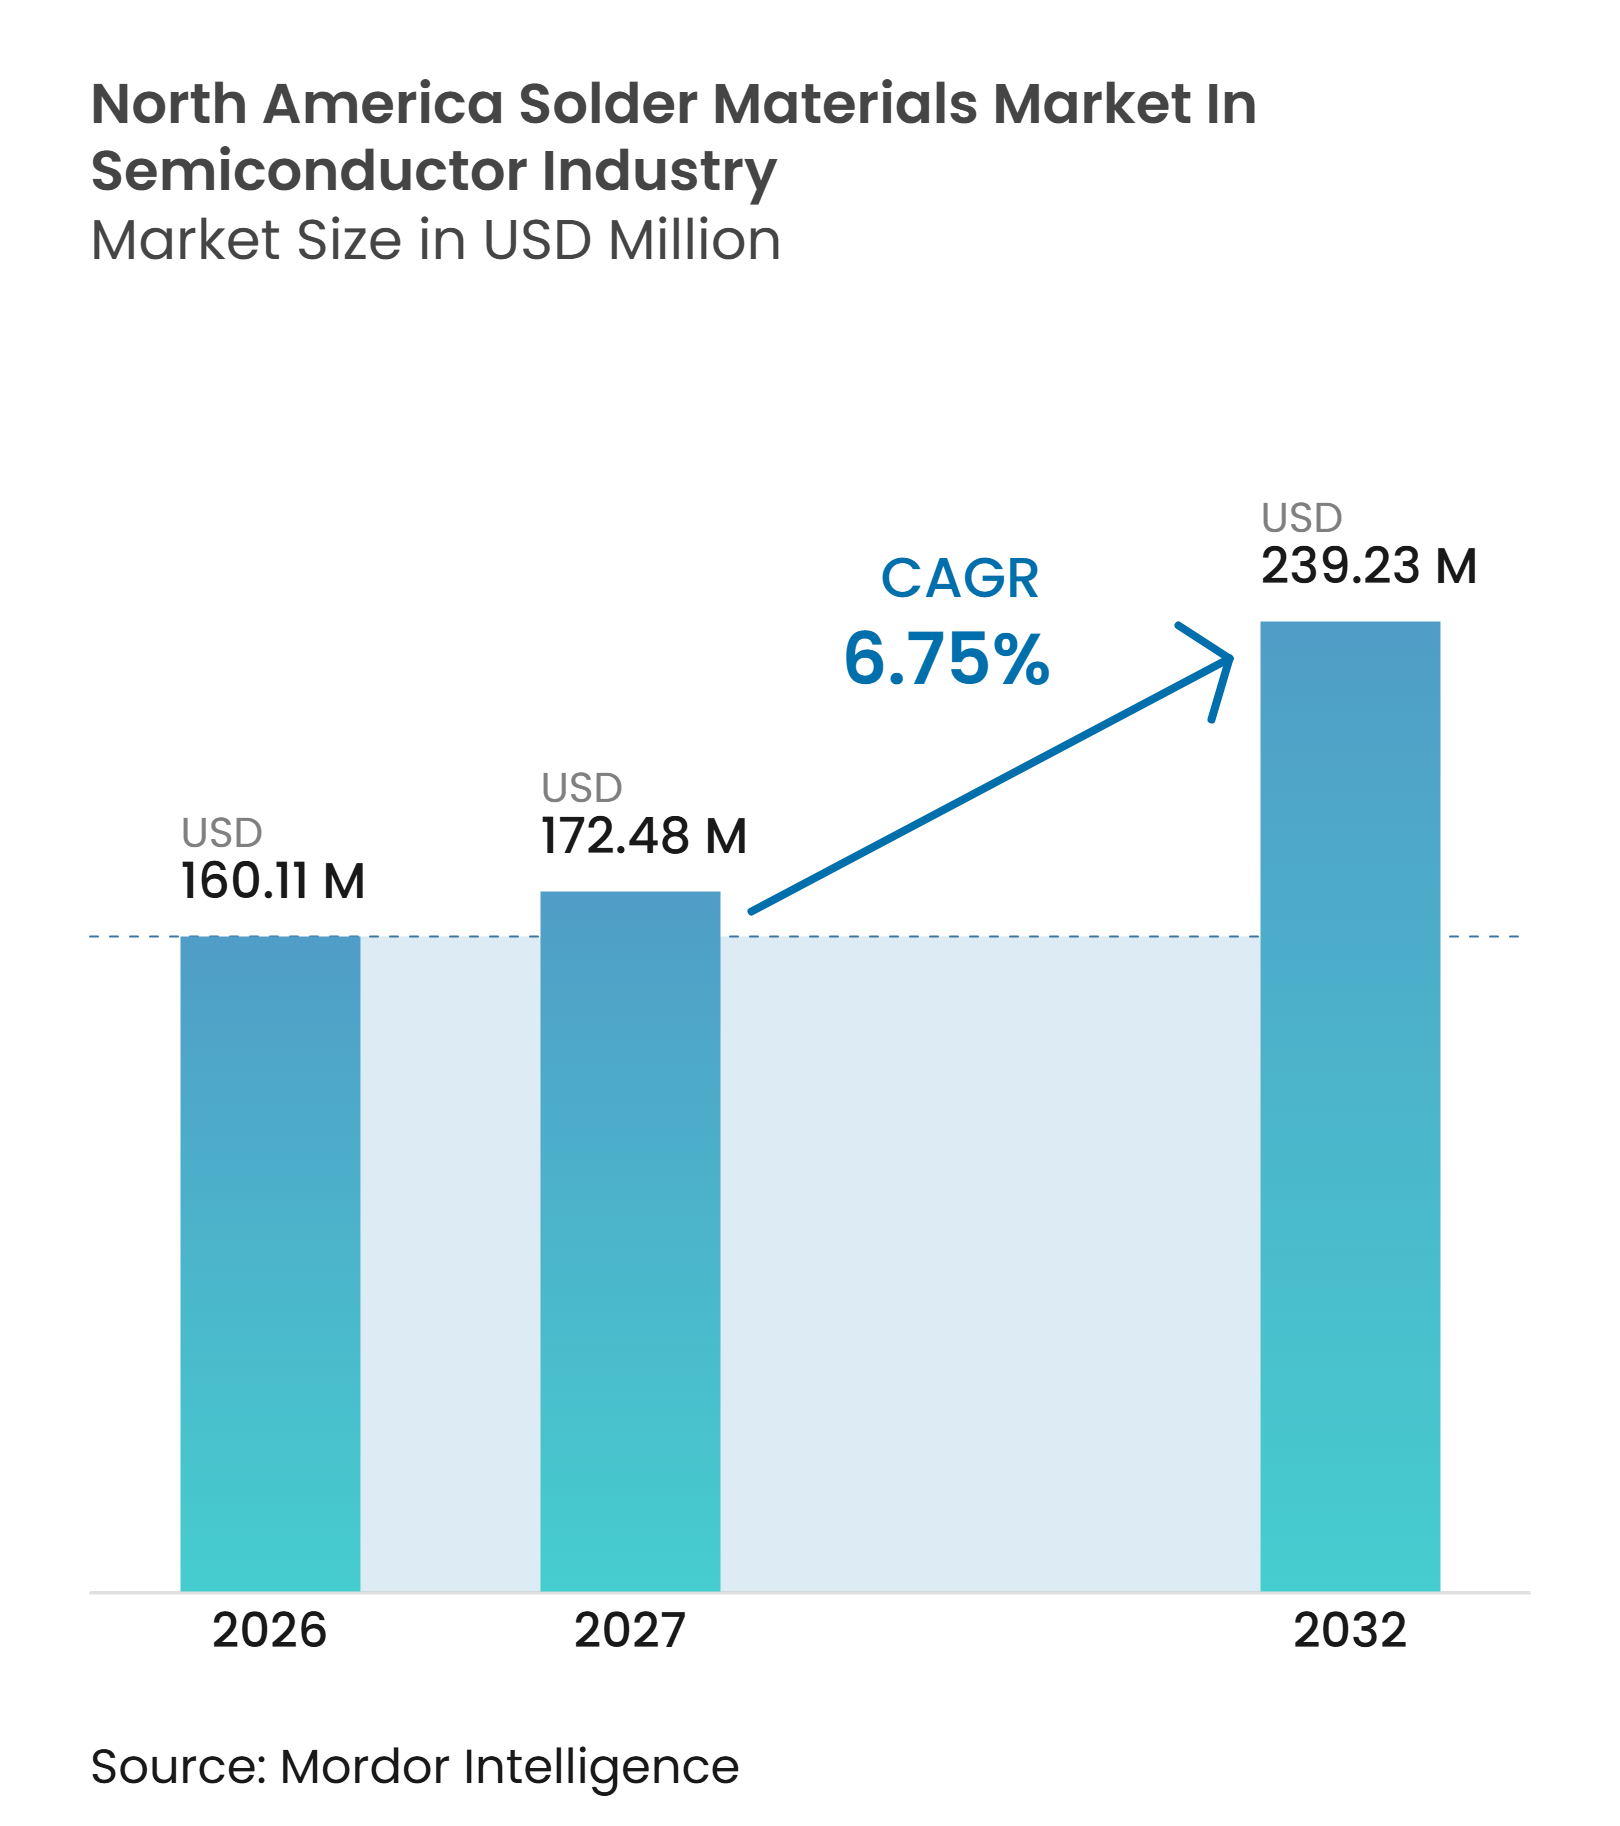
La taille du marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs devrait s'étendre de 160,11 millions USD en 2026 à 239,23 millions USD d'ici 2032, enregistrant un CAGR de 6,75 % entre 2027 et 2032. La demande est façonnée par des boîtiers de semi-conducteurs plus denses, qui nécessitent davantage d'interconnexions et un contrôle plus strict du taux de vide, du pas et des performances des alliages. L'emballage avancé, l'informatique haute performance et les dispositifs de puissance élèvent les exigences en matière de pâte, de billes, de préformes et de flux. Les investissements dans la fabrication nationale augmentent également la valeur de la qualification locale, du support technique et du double approvisionnement. Les fournisseurs qui combinent la conception d'alliages avec l'ingénierie d'application sont mieux placés pour servir les installations qui doivent répondre aux exigences de la chaîne d'approvisionnement et de qualité. Dans le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs, les prix des matières premières et l'évolution vers des technologies d'interconnexion alternatives restent des contraintes importantes.
Principaux Enseignements du Rapport
- Par marché applicable, les circuits intégrés logiques détenaient 37,11 % de la part du marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs en 2026 et devraient progresser à un CAGR de 7,11 % jusqu'en 2032.
- Par forme de produit, la pâte à braser représentait 33,12 % de la part du marché des matériaux de brasure en Amérique du Nord en 2026, tandis que les préformes de brasure devraient progresser à un CAGR de 7,23 % jusqu'en 2032.
- Par application et étape de processus, la formation de microbosses au niveau de la tranche représentait 28,66 % de la taille du marché des matériaux de brasure en Amérique du Nord en 2026 et devrait progresser à un CAGR de 7,42 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient 84,33 % de la valeur du marché en 2026, tandis que le Mexique devrait progresser à un CAGR de 7,33 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Demande Croissante en Emballage Avancé et en Intégration Hétérogène | +2.0% | Mondial, concentré aux États-Unis, en Arizona, au Texas, en Ohio et à New York | Moyen terme (2 à 4 ans) |
| Croissance de la Production de Semi-conducteurs pour l'IA, l'Informatique Haute Performance et les Centres de Données | +1.5% | États-Unis et Canada, avec des retombées au Mexique | Court terme (≤ 2 ans) |
| Électrification Automobile Croissante et Contenu en Semi-conducteurs de Puissance | +1.1% | Clusters de Tier 1 automobile aux États-Unis et au Mexique | Moyen terme (2 à 4 ans) |
| Localisation de la Fabrication et de l'Emballage de Semi-conducteurs en Amérique du Nord | +0.9% | États-Unis et Mexique, avec des gains précoces en Arizona, au Texas et à Jalisco | Long terme (≥ 4 ans) |
| Croissance des Procédés de Brasage à Basse Température et à Faible Empreinte Carbone | +0.5% | Mondial, porté par les installations OSAT et IDM nord-américaines | Moyen terme (2 à 4 ans) |
| Demande Croissante de Matériaux d'Interconnexion à Pas Ultra-Fin et à Faible Taux de Vide | +0.4% | États-Unis, avec des retombées vers les clusters photoniques canadiens en Ontario et au Québec | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande Croissante en Emballage Avancé et en Intégration Hétérogène
L'emballage avancé augmente le nombre et la densité des couches d'interconnexion utilisées dans un dispositif achevé, notamment lorsque des puces distinctes sont combinées au sein d'un seul boîtier pour améliorer les performances de calcul et utiliser plus efficacement la capacité de fabrication disponible. Ce changement rend le contrôle du taux de vide, la cohérence du pas, le comportement de mouillage et la fiabilité thermique plus importants pour la pâte à braser, les microbosses et les billes de brasure, car un joint défaillant individuel peut affecter les performances électriques et thermiques d'un assemblage plus large. Une étude de 2025 sur les assemblages de microbosses en cuivre à pas fin a révélé que la sélection de la brasure, la mise à l'échelle du pas et le matériau du substrat influencent les performances prévues en matière de fatigue thermique, ce qui signifie que la sélection de l'alliage doit être traitée comme une partie de la conception du boîtier plutôt que comme une décision de production tardive.[1]
Les résultats soutiennent une demande continue de formulations améliorées à mesure que la géométrie des boîtiers devient plus exigeante et que les fabricants recherchent des performances stables à travers des cycles de température répétés. Une étude IEEE de 2025 a montré que l'impression au pochoir avec poudre fine peut réduire les étapes du processus de microbossage au niveau de la tranche à 4-5, contre 8-9 étapes pour l'électrodéposition, tout en soutenant une voie de production pouvant être évaluée parallèlement aux flux de travail de boîtiers établis.[2] Cet avantage de procédé soutient l'utilisation de la pâte à braser dans l'assemblage au niveau de la tranche, même si certaines interfaces puce à puce adoptent d'autres méthodes d'interconnexion, car les niveaux BGA et CSP s'appuient toujours sur des connexions brasées éprouvées.
Croissance de la Production de Semi-conducteurs pour l'IA, l'Informatique Haute Performance et les Centres de Données
Les systèmes d'IA et d'informatique haute performance utilisent des boîtiers de semi-conducteurs et des circuits imprimés de plus en plus complexes, ce qui augmente le nombre de points où les matériaux doivent fonctionner de manière cohérente. Ces systèmes accroissent la demande de joints brasés aux niveaux de la tranche, du boîtier et de la carte, plutôt que de concentrer l'utilisation des matériaux dans une seule étape d'assemblage. Les piles de mémoire à bande passante plus élevée augmentent la densité d'interconnexion et l'importance des matériaux d'assemblage à pas fin, car la construction du boîtier dépend d'une formation de joint reproductible et d'un comportement thermique contrôlé.
Le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs bénéficie donc de la demande de pâte pour microbosses, de flux pour flip-chip et de billes de brasure BGA dans des systèmes qui combinent des fonctions de calcul, de mémoire, de réseau et d'alimentation. Les fournisseurs doivent maintenir un contrôle strict de la granulométrie des poudres et un comportement stable du flux pour répondre à ces exigences d'application, notamment lorsque les clients réduisent le pas et élèvent les attentes en matière de rendement de processus. L'opportunité qui en résulte favorise les entreprises capables de soutenir le développement de procédés, l'analyse des défaillances, la sélection des matériaux et le transfert de production lors de longs cycles de qualification client.
Électrification Automobile Croissante et Contenu en Semi-conducteurs de Puissance
Les dispositifs de puissance SiC et GaN fonctionnent dans des conditions thermiques exigeantes dans les onduleurs de traction, les équipements de charge, les variateurs industriels et d'autres systèmes où une dissipation thermique fiable est essentielle. Les matériaux Sn-Ag-Cu conventionnels présentent des limitations dans les applications de fixation de puces à très haute température, où les concepteurs exigent des matériaux qui préservent l'intégrité du joint tout au long du cyclage en puissance. Une publication IET de 2025 décrit les exigences en matière de matériaux de fixation de puces pour l'emballage de modules de puissance à haute température et identifie le besoin d'alternatives dans ces environnements, notamment des approches qui répondent aux exigences thermiques et mécaniques des modules de puissance avancés.[3] Cela crée une demande de préformes de brasure renforcées et de matériaux spécialisés qui offrent une épaisseur de ligne de liaison contrôlée, un taux de vide réduit et des voies thermiques plus fiables entre la puce et le substrat.
Le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs bénéficie également lorsque les fournisseurs automobiles qualifient des alliages alternatifs sur leurs lignes de production, car ces approbations peuvent s'étendre à plusieurs programmes connexes. Les fournisseurs établis conservent un avantage car les programmes automobiles nécessitent une validation de fiabilité étendue, une documentation, un support de processus stable et des voies de qualité établies avant qu'un nouveau matériau puisse entrer en production régulière.
Localisation de la Fabrication et de l'Emballage de Semi-conducteurs en Amérique du Nord
La localisation de la fabrication crée une demande de matériaux de brasure pouvant être qualifiés au sein des chaînes d'approvisionnement régionales en semi-conducteurs et soutenus par des équipes techniques de proximité. Le Bureau de la responsabilité gouvernementale des États-Unis a rapporté que 19 entreprises avaient reçu 30,9 milliards USD d'incitations CHIPS pour 40 projets en juillet 2025, une base de projets qui comprend des capacités nécessitant un support en aval pour l'assemblage, l'emballage et les matériaux. Ces investissements sont importants pour les fournisseurs de brasure car la capacité de fabrication et la capacité d'emballage créent un besoin soutenu de matériaux répondant aux exigences de processus des clients et aux attentes en matière de sécurité.
En octobre 2026, GlobalFoundries a été sélectionné pour exploiter 2 nouvelles usines de 300 mm à Malta, New York, dans le cadre d'une initiative fournissant jusqu'à 21 milliards USD de financement, tout en réaffectant 955 millions USD vers l'emballage avancé, la photonique sur silicium et les programmes silicium-germanium. L'approvisionnement régional peut réduire le risque de qualification, simplifier le support technique et améliorer la continuité de l'approvisionnement pour les installations ayant des exigences de traçabilité et de chaîne d'approvisionnement. Le Mexique complète cette tendance grâce à des politiques visant à développer l'assemblage, les tests et l'emballage de semi-conducteurs et à connecter sa base manufacturière à la chaîne d'approvisionnement nord-américaine élargie.
Analyse de l'Impact des Contraintes*
| Contrainte | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Volatilité des Prix de l'Étain, de l'Argent, de l'Indium et du Cuivre | -1.3% | Mondial, avec la plus forte exposition aux États-Unis et au Canada | Court terme (≤ 2 ans) |
| Températures de Refusion Plus Élevées et Coûts de Qualification pour les Matériaux Sans Plomb | -0.8% | Lignes d'assemblage de qualité automobile et militaro-aérospatiale aux États-Unis et au Mexique | Moyen terme (2 à 4 ans) |
| Risques de Fiabilité dans les Boîtiers à Pas Fin et à Haute Densité de Courant | -0.5% | OSATs et IDMs d'emballage avancé aux États-Unis | Moyen terme (2 à 4 ans) |
| Substitution Croissante par des Piliers en Cuivre, la Liaison Hybride et les Matériaux Frittés | -0.4% | États-Unis, avec des retombées au Canada dans le domaine de la photonique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité des Prix de l'Étain, de l'Argent, de l'Indium et du Cuivre
Les producteurs de brasure restent exposés aux prix de l'étain, de l'argent, de l'indium et du cuivre car ces matériaux constituent une grande partie du coût des alliages et sont nécessaires en différentes combinaisons dans leurs portefeuilles de produits. Un alliage SAC305 typique contient 96,5 % d'étain, 3 % d'argent et 0,5 % de cuivre en poids, exposant directement les fabricants aux variations du coût de chaque métal. Les variations des prix des métaux peuvent perturber la tarification contractuelle, compliquer les décisions de gestion des stocks et comprimer les marges lorsque les volumes de commandes sont les plus importants, notamment lorsque les clients attendent des calendriers de livraison fixes.
Les coûts des matériaux peuvent également retarder les décisions des clients de changer d'alliage, car les nouvelles options nécessitent des tests techniques, des essais de processus et une qualification formelle avant de pouvoir être utilisées largement. Les fournisseurs ont répondu avec des formulations à faible teneur en argent qui cherchent à réduire l'exposition sans modifier les performances du processus, mais les clients doivent toujours évaluer l'imprimabilité, le mouillage, la fiabilité des joints et la compatibilité de refusion. Le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs continuera d'exiger un approvisionnement flexible, des stocks soigneusement gérés et une gestion rigoureuse des prix, les clients recherchant la continuité de l'approvisionnement sans compromettre les paramètres de processus approuvés.
Températures de Refusion Plus Élevées et Coûts de Qualification pour les Matériaux Sans Plomb
Les alliages SAC sans plomb nécessitent des températures de refusion maximales plus élevées que les alliages Sn-Pb traditionnels, ce qui modifie les conditions thermiques que les fabricants doivent gérer sur leurs lignes de production. Les températures plus élevées peuvent augmenter la consommation d'énergie, le risque de gauchissement du substrat et la croissance des composés intermétalliques dans les conceptions à pas fin, notamment lorsque les assemblages contiennent de grands boîtiers ou des composants thermiquement sensibles. Les applications automobiles et autres applications à haute fiabilité nécessitent une qualification étendue, ce qui peut maintenir les nouveaux fournisseurs de matériaux hors des listes de fournisseurs approuvés même lorsqu'ils offrent un prix ou une caractéristique de performance potentiellement attrayants.
La norme IPC J-STD-001 fournit des exigences de qualité d'exécution pour les assemblages électroniques et ajoute des exigences de formation, de contrôle de processus et de recertification pour les fabricants qui doivent démontrer des pratiques de brasage cohérentes. Les exigences AEC-Q200 renforcent également les preuves nécessaires pour la fiabilité des composants passifs dans les systèmes électroniques automobiles, ce qui s'ajoute à la documentation nécessaire concernant les matériaux et les conditions d'assemblage. Ces facteurs de conformité favorisent les fournisseurs qui disposent déjà de données de processus, d'un support applicatif et de références clients.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Marché Applicable :
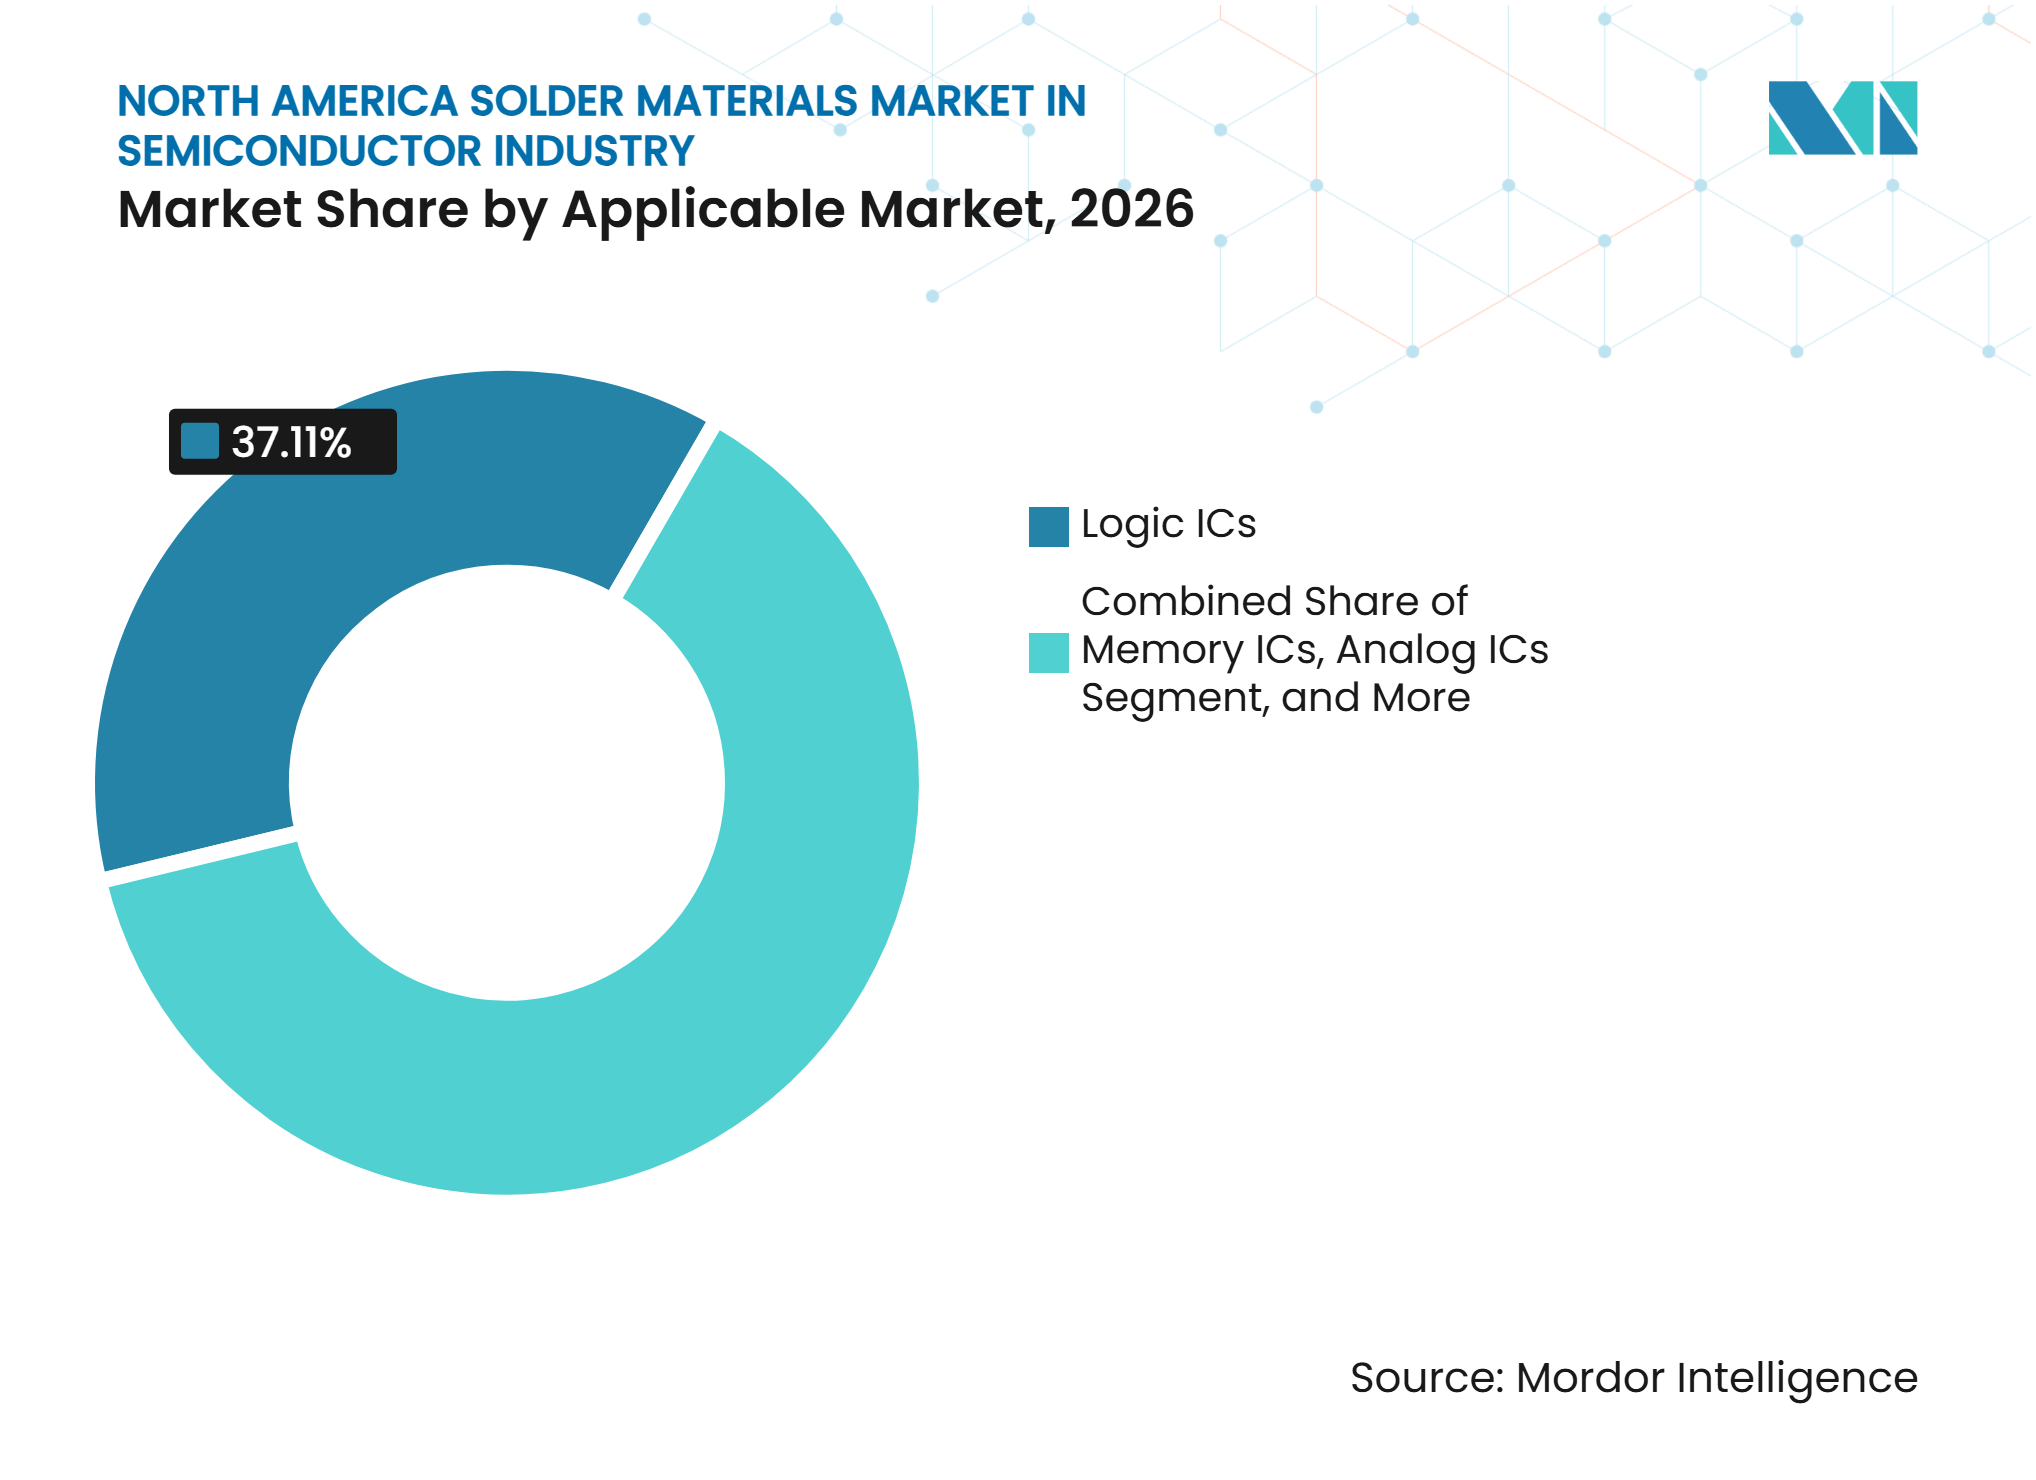
Les Circuits Intégrés Logiques Dominent la Demande sur Tous les Niveaux d'EmballageLes circuits intégrés logiques détenaient 37,11 % de la part du marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs en 2026 et devraient progresser à un CAGR de 7,11 % jusqu'en 2032. Les accélérateurs d'IA, les GPU, les ASIC de réseau et les dispositifs logiques conventionnels nécessitent ensemble des matériaux d'interconnexion au niveau de la tranche et du boîtier. Les boîtiers logiques de pointe utilisent un grand nombre de microbosses et nécessitent une pâte à braser fine dans le traitement au niveau de la tranche. Ils utilisent également des billes de brasure BGA à l'interface boîtier-carte. Les circuits intégrés mémoire restent une source secondaire importante de demande, car les boîtiers de mémoire empilés nécessitent des joints denses et fiables. Les exigences de l'emballage mémoire soulèvent la pertinence des matériaux à basse température et de la formation d'interconnexions contrôlées.
Les semi-conducteurs composés et les dispositifs de puissance nécessitent des matériaux capables de résister aux contraintes thermiques et mécaniques dans les applications automobiles et industrielles. Les circuits intégrés analogiques, les capteurs, les MEMS, les dispositifs RF et les dispositifs optiques servent des applications plus petites mais techniquement distinctes. Les boîtiers optiques et photoniques peuvent nécessiter des matériaux à base d'indium et d'or-étain où l'étanchéité hermétique et la précision de la ligne de liaison sont importantes. L'emballage des capteurs et des MEMS repose sur des pâtes à faible taux de vide et une fixation à effondrement contrôlé pour protéger les structures sensibles. Ces exigences différentes empêchent un seul matériau de servir toutes les catégories de dispositifs. Le schéma de demande commun dans le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs est la densité d'interconnexion croissante, qui augmente la teneur en matériaux et le besoin de formulations spécialisées.



Par Forme de Produit :
La Pâte à Braser en Tête Tandis que les Préformes Gagnent en DynamismeLa pâte à braser représentait 33,12 % de la taille du marché des matériaux de brasure en Amérique du Nord en 2026, car elle est largement utilisée dans les processus de microbossage par impression au pochoir, de flip-chip et de montage en surface. Son utilisation dans l'assemblage de circuits intégrés logiques, mémoire et semi-conducteurs composés lui confère une large base installée. Les géométries de composants plus petites font évoluer les exigences en matériaux du Type 4 vers les Types 6, 7 et 8. Cette transition accorde une plus grande importance à la distribution granulométrique, au contrôle de l'oxygène et à la rhéologie du flux. L'étude IEEE de 2025 sur le microbossage a démontré un démoulage au pochoir cohérent et une formation de bosses uniforme à un pas de 140 μm. Les billes et sphères de brasure conservent également un rôle substantiel dans l'emballage BGA, CSP et à l'échelle de la puce au niveau de la tranche.
Les préformes de brasure devraient progresser à un CAGR de 7,23 % jusqu'en 2032, soutenues par les boîtiers de semi-conducteurs de puissance qui nécessitent des lignes de liaison contrôlées et un faible taux de vide. La forme du produit est pertinente là où la gestion thermique et la fiabilité des joints sont au cœur des performances du dispositif. Les préformes renforcées peuvent constituer une alternative à la pâte dans certaines applications de modules de puissance. Le fil à braser, les flux et les poudres vendues séparément répondent aux besoins de retouche, de brasage sélectif et de matériaux spécialisés. Ces catégories contribuent à l'étendue du portefeuille même lorsque leurs ventes relatives sont plus faibles. Des portefeuilles de produits larges offrent aux fournisseurs davantage d'opportunités pour soutenir les clients à travers plusieurs étapes d'assemblage dans l'industrie des matériaux de brasure en Amérique du Nord.
Par Application et Étape de Processus :
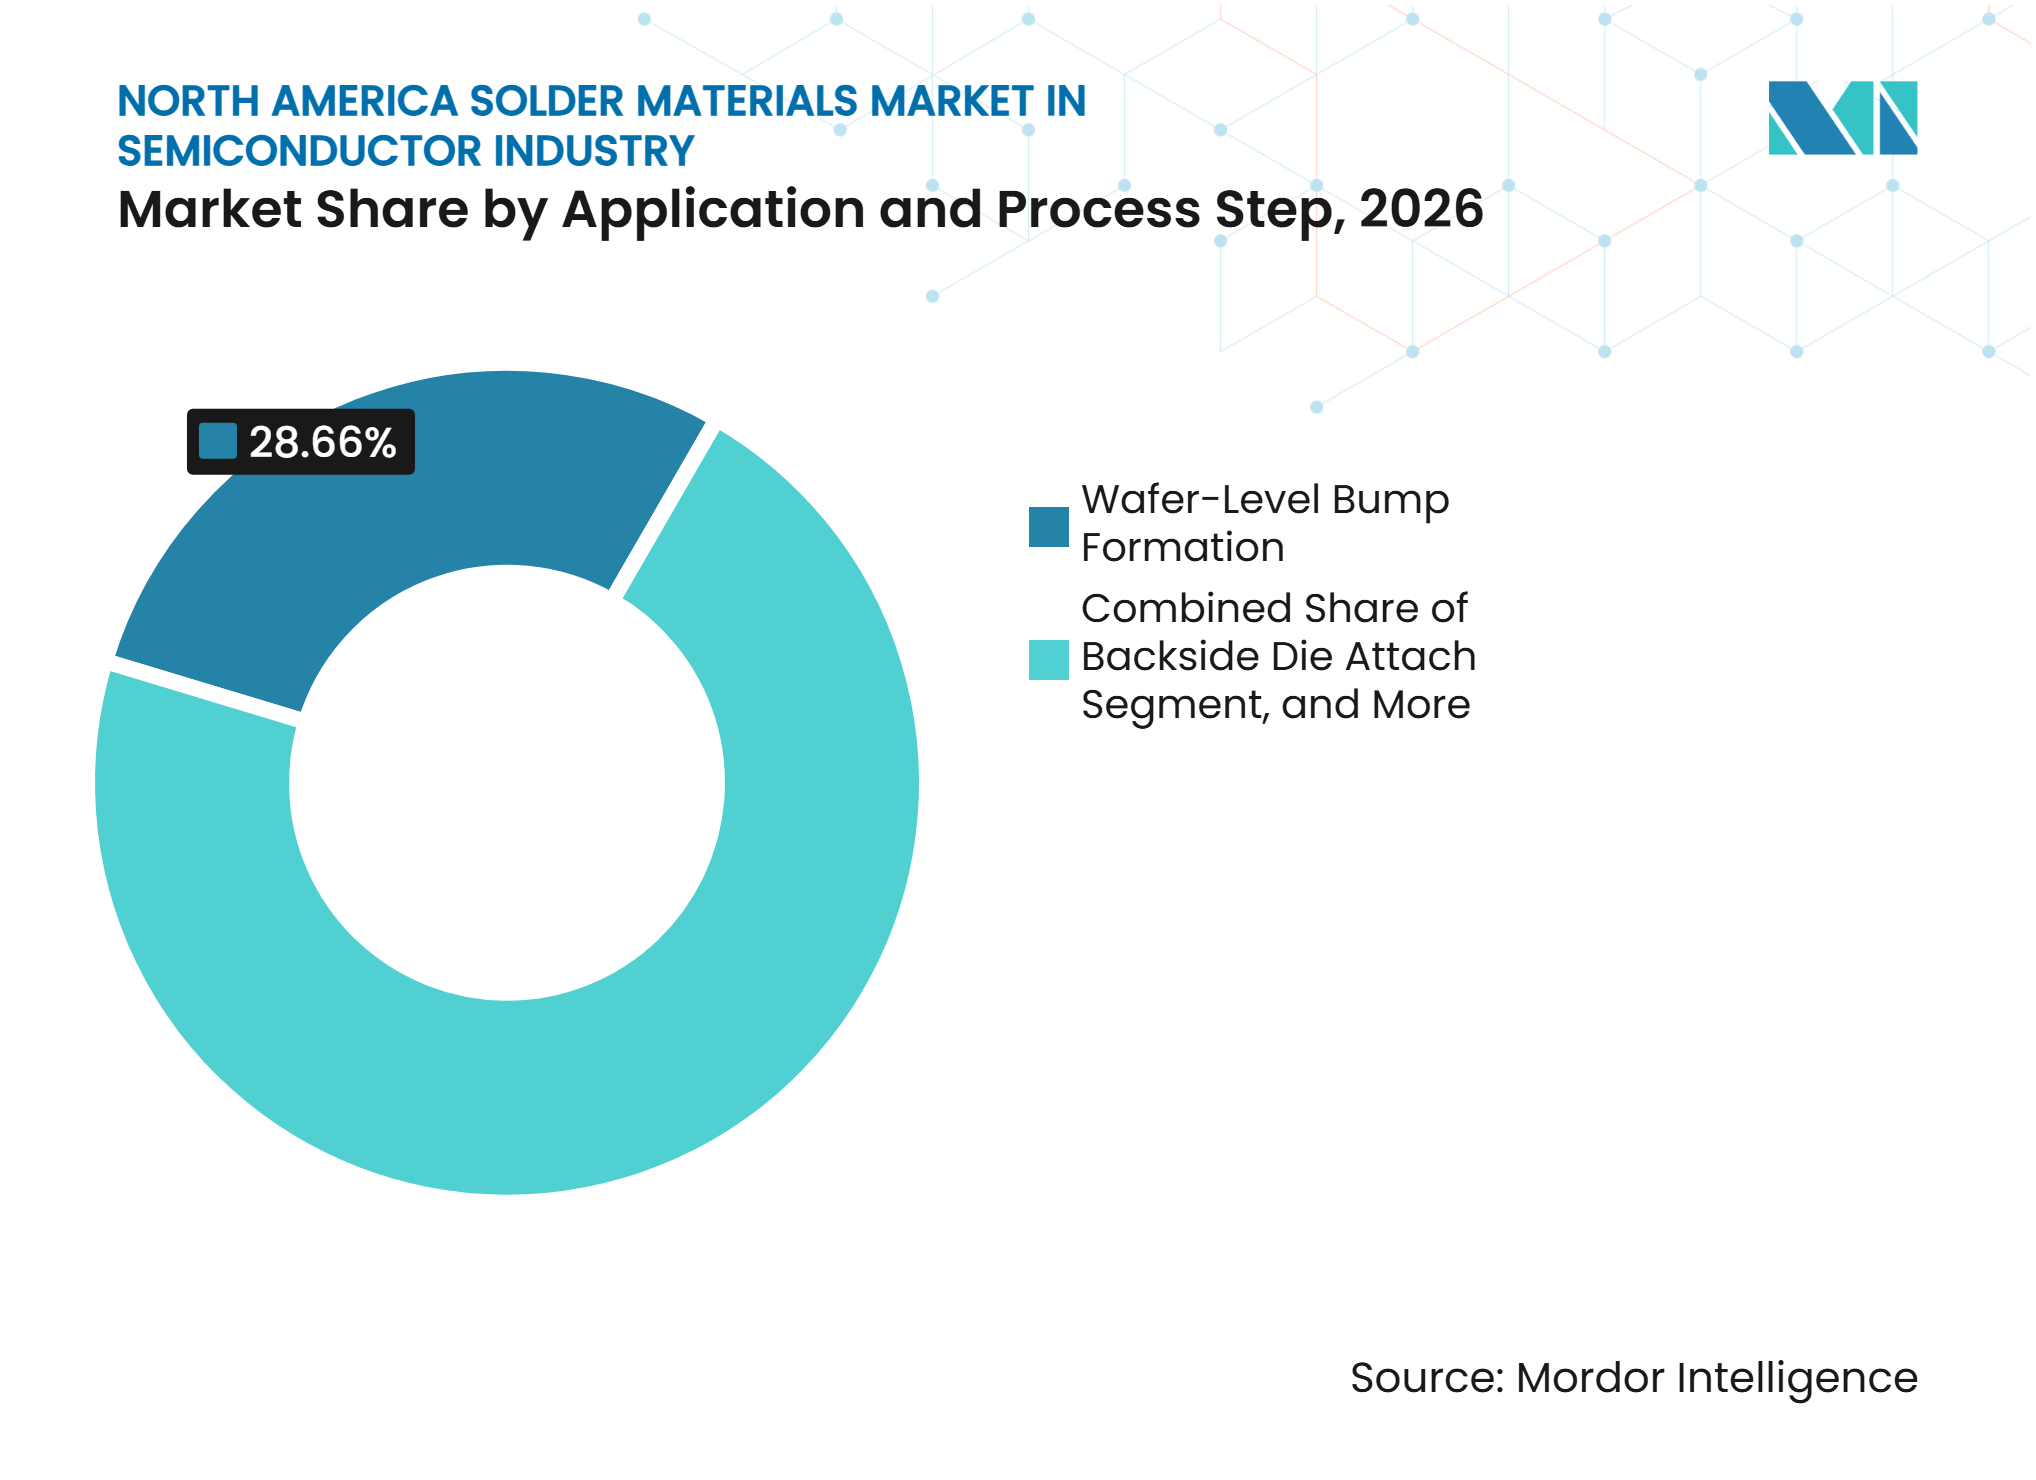
Le Microbossage au Niveau de la Tranche Donne le RythmeLa formation de microbosses au niveau de la tranche représentait 28,66 % de la part du marché des matériaux de brasure en Amérique du Nord en 2026 et devrait enregistrer un CAGR de 7,42 % jusqu'en 2032. Le processus nécessite des poudres fines qui s'impriment de manière cohérente à pas étroit et créent des géométries de bosses uniformes. Les travaux IEEE de 2025 ont rapporté une coplanarité dans les 10 μm lors de cycles d'impression de 12 heures pour un microbossage à pas de 140 μm. Ces résultats soutiennent l'utilisation de l'impression au pochoir comme voie pratique pour le microbossage à pas fin. Ils renforcent également la valeur du contrôle de processus pour les fournisseurs de matériaux au service des opérations d'emballage avancé.
L'interconnexion puce-substrat reste importante pour les boîtiers GPU grand public, ASIC de réseau et processeurs mobiles. L'interconnexion boîtier-carte utilise la fixation de billes BGA et CSP, ce qui génère une demande récurrente de billes de brasure. La fixation de puces en face arrière et l'étanchéité des boîtiers servent les modules de puissance, les produits optoélectroniques et les boîtiers hermétiques. L'argent fritté et les matériaux de frittage en phase liquide transitoire sont en concurrence directe dans la fixation de puces à haute température où la brasure conventionnelle ne peut pas répondre aux besoins de fiabilité. Les clients introduisant des boîtiers chiplet doivent souvent valider ensemble la pâte, le flux, les billes et les préformes, ce qui crée un avantage pour les fournisseurs capables de fournir un support coordonné dans le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs.

Analyse Géographique
États-Unis
Les États-Unis détenaient 84,33 % de la part du marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs en 2026. Leur position reflète la concentration des entreprises de conception sans usine, des fabricants de dispositifs intégrés, des prestataires d'emballage avancé et des investissements dans les semi-conducteurs en Arizona, au Texas, en Ohio et à New York, où les nouvelles capacités nécessitent des réseaux connectés de fournisseurs de matériaux et de prestataires de services techniques. Le Bureau de la responsabilité gouvernementale a enregistré 30,9 milliards USD d'incitations CHIPS accordées à 19 entreprises pour 40 projets en juillet 2025, fournissant une indication claire de l'ampleur des investissements dans les semi-conducteurs susceptibles d'influencer la demande d'intrants d'emballage. Ces projets créent une demande de matériaux d'emballage dans des installations qui doivent démontrer des chaînes d'approvisionnement sécurisées et fiables, des dossiers de processus fiables et un support applicatif continu. Le programme d'octobre 2026 de GlobalFoundries à New York a ajouté 2 usines de 300 mm planifiées et réorienté 955 millions USD vers l'emballage avancé et les technologies connexes, ce qui connecte davantage l'investissement en fabrication avec la demande de matériaux. Les matériaux domestiques et à double source peuvent gagner un avantage lorsque les clients ont besoin d'un support technique, de dossiers de qualification, d'une assurance de la chaîne d'approvisionnement et d'une résolution de problèmes réactive à proximité de leurs opérations de production. La norme IPC J-STD-001 reste une influence de conformité importante pour la qualité d'exécution de l'assemblage électronique sur ce marché.
Mexique
Le Mexique devrait progresser à un CAGR de 7,33 % jusqu'en 2032, le taux le plus rapide du marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs. Sa proximité avec les opérations de fabrication américaines favorise des routes logistiques plus courtes, une coordination plus étroite avec les équipes de conception et d'assemblage nord-américaines, et une gestion plus pratique des flux de matériaux transfrontaliers. L'OCDE décrit l'orientation politique du Mexique sur le développement d'un écosystème de semi-conducteurs, incluant des capacités d'assemblage, de test et d'emballage pouvant relier les opérations de fabrication nationales aux clients régionaux. La Basse-Californie, Jalisco et le centre du Mexique sont des corridors pertinents pour le développement des infrastructures de fabrication et de la main-d'œuvre technique, où l'expansion des capacités peut soutenir des processus de brasage et d'inspection de plus en plus précis. En janvier 2026, NanoPulse et InnovaBienestar de México ont signé un accord dans le cadre de l'initiative Kutsari couvrant le développement de la main-d'œuvre, la R&D et le développement de l'écosystème d'emballage avancé. Les arrangements de la chaîne d'approvisionnement de l'ACEUM soutiennent les flux de matériaux transfrontaliers et peuvent améliorer le dossier pour la qualification de fournisseurs régionaux lorsque les clients ont besoin d'un accès fiable à des matériaux qualifiés. Le Mexique peut fournir une expérience de production pour les formulations avant leur utilisation dans des programmes américains plus strictement contrôlés, ce qui en fait une base opérationnelle pertinente pour les fournisseurs au service du marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs.
Canada et Spécialisation Régionale
Le Canada contribue à une part plus petite mais distincte du marché régional à travers les semi-conducteurs composés et la photonique avancée. La taille du marché des matériaux de brasure en Amérique du Nord au Canada est donc davantage façonnée par des applications de spécialité que par l'assemblage logique à grand volume. Pour le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs, cette spécialisation soutient la demande de matériaux avec un contrôle de processus étroit plutôt que pour des volumes de commodité. Le Conseil national de recherches du Canada exploite le Centre canadien de fabrication de photonique, une fonderie de phosphure d'indium soutenant les applications photoniques. En juillet 2025, le Conseil national de recherches, le Compound Semiconductor Applications Catapult et C2MI ont convenu de collaborer sur les chaînes d'approvisionnement en semi-conducteurs pendant 3 ans. Le partenariat est pertinent pour l'emballage photonique qui peut nécessiter des brasures à basse température ou riches en indium. En mars 2025, le gouvernement du Canada a engagé un soutien pour l'installation de Teledyne DALSA à Bromont afin de passer des tranches de 150 mm à 200 mm, avec une amélioration d'efficacité attendue de 40 %. Cette expansion soutient la demande de matériaux au niveau de la tranche tandis que les capacités en gaz spéciaux du Canada ajoutent de la résilience à la chaîne d'approvisionnement de l'écosystème nord-américain.
Paysage Concurrentiel
Concentration du Marché
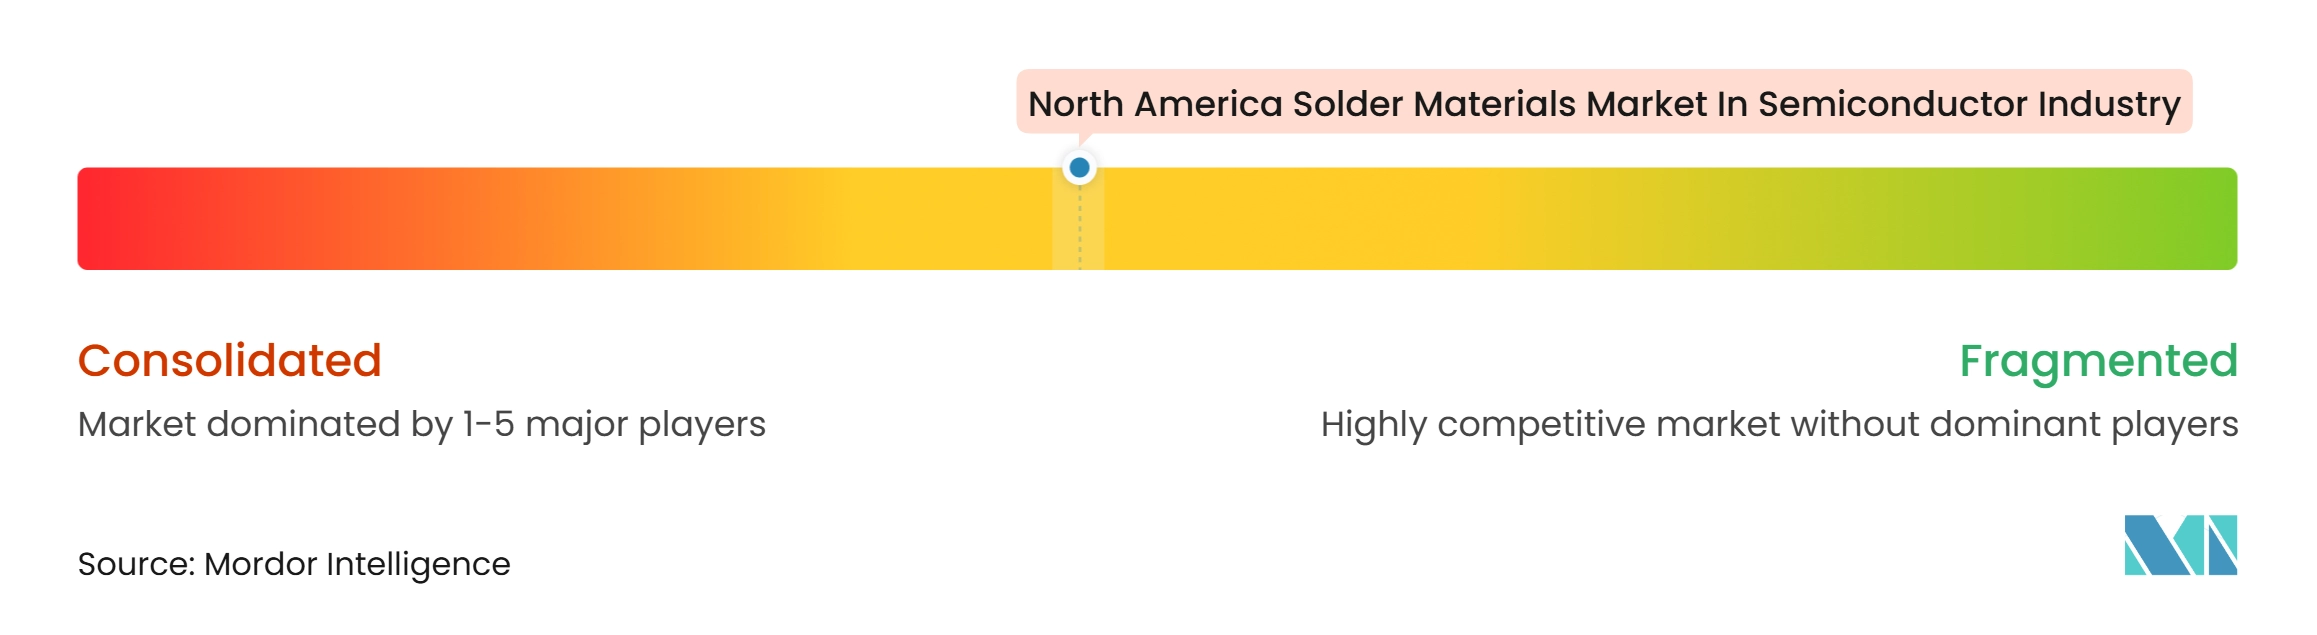
Le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs est modérément consolidé parmi les fournisseurs disposant de larges portefeuilles d'alliages, d'une chimie de flux interne et de données de qualification établies. Les spécialistes régionaux et spécifiques aux applications se font concurrence grâce à leurs capacités en poudres fines, à la production de microbilles et à des alliages axés sur les coûts. La concurrence est la plus forte dans les poudres de Type 6 à Type 8 et les billes de moins de 100 μm utilisées dans l'emballage chiplet et au niveau de la tranche. Ces formats nécessitent une atomisation contrôlée, des distributions granulométriques étroites et de faibles performances alpha. Les mêmes exigences limitent le nombre de fournisseurs pouvant servir de manière crédible les applications à haute fiabilité. L'argent fritté et les pâtes de cuivre sont également en concurrence dans la fixation de puces de modules de puissance à haute température. Cette pression encourage les fournisseurs de brasure conventionnelle à ajouter des produits de frittage ou à renforcer leurs offres de préformes.
Le marché évolue d'une concurrence basée uniquement sur la formulation vers une combinaison d'approvisionnement en matériaux et de support de processus. L'ingénierie d'application, l'analyse des défaillances et les services de recyclage peuvent améliorer la fidélisation des clients pendant les périodes de qualification pluriannuelles. La conformité aux exigences IPC J-STD-001 et aux exigences de qualité automobile élève la barrière à l'entrée pour les fournisseurs non qualifiés. En février 2025, Heraeus Electronics, MacDermid Alpha Electronics Solutions et Henkel ont conclu un litige allemand concernant la technologie d'alliage Innolot contre le groupe Senju. Le résultat illustre l'importance de la propriété intellectuelle dans le développement d'alliages sans plomb haut de gamme. Les fournisseurs proposent également des matériaux à faible teneur en argent, sans bismuth, sans halogène et en poudre ultra-fine pour répondre aux besoins de coût, de processus et de fiabilité.
Les lancements de produits des entreprises montrent comment les fournisseurs répondent à des problèmes d'emballage spécifiques. En septembre 2026, Indium Corporation a introduit Indium12.9HF, une pâte à braser sans nettoyage et sans halogène pour l'impression de caractéristiques ultra-fines. En juin 2026, MacDermid Alpha Electronics Solutions a lancé ALPHA OM-377 pour l'impression de caractéristiques ultra-fines en production à grand volume. MacDermid Alpha a également présenté des offres élargies de frittage et de préformes renforcées pour la fiabilité des modules de puissance en juin 2026. Les formulations à base d'étain recyclé et sans halogène font partie de la stratégie produit aux côtés des performances thermiques et électriques. Le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs reste ouvert aux spécialistes, mais les plateformes plus importantes ont un avantage lorsque les clients ont besoin d'une validation coordonnée à travers plusieurs étapes d'assemblage.
Leaders du Marché des Matériaux de Brasure en Amérique du Nord dans l'Industrie des Semi-conducteurs
-
MacDermid Alpha Electronics Solutions
-
Indium Corporation
-
Senju Metal Industry Co., Ltd.
-
AIM Solder
-
Henkel AG and Co. KGaA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Matériaux de Brasure en Amérique du Nord dans l'Industrie des Semi-conducteurs Entreprises couvertes dans ce rapport
- AIM Solder
- Alpha Assembly Solutions, MacDermid Alpha Electronics Solutions
- Ames Goldsmith Corporation
- Balver Zinn GmbH and Co. KG
- DUKSAN Hi-Metal Co., Ltd.
- FCT Solder
- Harima Chemicals Group, Inc.
- Heraeus Electronics
- Henkel AG and Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc., Kester
- KOKI Company Limited
- MacDermid Alpha Electronics Solutions
- Materion Corporation
- MK Electron Co., Ltd.
- Nihon Superior Co., Ltd.
- Qualitek International, Inc.
- Senju Metal Industry Co., Ltd.
- Shenmao Technology Inc.
- Tamura Corporation
- TANAKA Holdings Co., Ltd.
Développements industriels récents dans Marché des Matériaux de Brasure en Amérique du Nord dans l'Industrie des Semi-conducteurs
- Octobre 2026 : GlobalFoundries a été sélectionné comme fournisseur de technologie pour 2 nouvelles usines de semi-conducteurs de 300 mm sur son site de Malta, New York, dans le cadre d'une initiative américano-japonaise fournissant jusqu'à 21 milliards USD de financement. GF a simultanément réaffecté 955 millions USD de son attribution existante au titre de la loi CHIPS vers l'emballage avancé, la photonique sur silicium et le silicium-germanium dans ses installations de New York et du Vermont. Le projet devrait créer 27 000 emplois dans la construction et l'écosystème, ancrant directement la demande en aval de matériaux de brasure dans les programmes d'emballage avancé nationaux.
- Octobre 2026 : Indium Corporation a annoncé le lancement d'Indium12.9HF, une pâte à braser sans nettoyage et sans halogène conçue pour l'impression de caractéristiques ultra-fines jusqu'aux tailles de composants 01005 et 008004. La formulation offre une haute résistance à l'oxydation et un faible taux de vide aux tailles de pastilles BGA, CSP, LGA et QFN aussi petites que 175 μm, ciblant les clients d'emballage avancé de semi-conducteurs exigeant des matériaux d'interconnexion à pas plus fin.
- Septembre 2026 : Indium Corporation a présenté sa brasure à basse température DFLT sans bismuth et contenant de l'indium lors du Symposium IMAPS 2026, ciblant les grands assemblages BGA dans les serveurs d'IA et les applications d'informatique haute performance. Le système à double poudre atteint des températures de refusion maximales aussi basses que 210 °C tout en offrant des performances en résistance aux chocs et à l'électromigration comparables ou supérieures au SAC305, répondant aux défis de gauchissement critiques pour l'emballage des puces d'IA de nouvelle génération.
- Juin 2026 : MacDermid Alpha Electronics Solutions a lancé ALPHA OM-377, une pâte à braser sans nettoyage et sans halogène conçue pour l'impression de caractéristiques ultra-fines jusqu'aux tailles de composants 008004 en production à grand volume. Le produit vise à réduire les défauts de type tête dans l'oreiller et d'ouverture non mouillée pour soutenir l'amélioration du rendement au premier passage dans les assemblages électroniques densément intégrés.
Périmètre du Rapport sur le Marché des Matériaux de Brasure en Amérique du Nord dans l'Industrie des Semi-conducteurs
Le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs englobe la production et la fourniture de matériaux de brasure spécialisés utilisés dans l'assemblage, l'emballage et les processus d'interconnexion des semi-conducteurs. Ces matériaux permettent des connexions électriques fiables, la gestion thermique et la liaison mécanique entre les puces semi-conductrices, les substrats et les composants électroniques. Le marché couvre les solutions à base de brasure soutenant les technologies d'emballage avancé, les interconnexions à haute densité et les dispositifs semi-conducteurs miniaturisés. La demande croissante de puces haute performance, la complexité croissante de l'emballage des semi-conducteurs et les avancées dans les technologies de fabrication électronique stimulent l'adoption des matériaux de brasure dans l'industrie mondiale des semi-conducteurs.
Le rapport sur le marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs est segmenté par marché applicable (circuits intégrés logiques, circuits intégrés mémoire, semi-conducteurs composés et dispositifs de puissance, circuits intégrés analogiques, capteurs, MEMS et dispositifs RF, et dispositifs optiques et photoniques), forme de produit (pâte à braser, billes et sphères de brasure, préformes de brasure, fil à braser, flux de brasure autonomes, et poudre de brasure vendue séparément), application et étape de processus (formation de microbosses au niveau de la tranche, interconnexion puce-substrat, flip-chip conventionnel, interconnexion boîtier-carte, fixation de billes BGA et CSP, fixation de puces en face arrière, et étanchéité des boîtiers et fixation de composants), et géographie (États-Unis, Canada et Mexique). Les prévisions de marché sont fournies en termes de valeur (USD). Les prévisions de marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Circuits Intégrés Logiques |
| Circuits Intégrés Mémoire |
| Semi-conducteurs Composés et Dispositifs de Puissance |
| Circuits Intégrés Analogiques |
| Capteurs, MEMS et Dispositifs RF |
| Dispositifs Optiques et Photoniques |
| Pâte à Braser |
| Billes et Sphères de Brasure |
| Préformes de Brasure |
| Fil à Braser |
| Flux de Brasure Autonomes |
| Poudre de Brasure Vendue Séparément |
| Formation de Microbosses au Niveau de la Tranche |
| Interconnexion Puce-Substrat, Flip-Chip Conventionnel |
| Interconnexion Boîtier-Carte, Fixation de Billes BGA et CSP |
| Fixation de Puces en Face Arrière |
| Étanchéité des Boîtiers et Fixation de Composants |
| États-Unis |
| Canada |
| Mexique |
| Par Marché Applicable | Circuits Intégrés Logiques |
| Circuits Intégrés Mémoire | |
| Semi-conducteurs Composés et Dispositifs de Puissance | |
| Circuits Intégrés Analogiques | |
| Capteurs, MEMS et Dispositifs RF | |
| Dispositifs Optiques et Photoniques | |
| Par Forme de Produit | Pâte à Braser |
| Billes et Sphères de Brasure | |
| Préformes de Brasure | |
| Fil à Braser | |
| Flux de Brasure Autonomes | |
| Poudre de Brasure Vendue Séparément | |
| Par Application et Étape de Processus | Formation de Microbosses au Niveau de la Tranche |
| Interconnexion Puce-Substrat, Flip-Chip Conventionnel | |
| Interconnexion Boîtier-Carte, Fixation de Billes BGA et CSP | |
| Fixation de Puces en Face Arrière | |
| Étanchéité des Boîtiers et Fixation de Composants | |
| Par Géographie | États-Unis |
| Canada | |
| Mexique |
Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des matériaux de brasure en Amérique du Nord dans l'industrie des semi-conducteurs ?
Le marché devrait s'étendre de 160,11 millions USD en 2026 à 239,23 millions USD d'ici 2032, à un CAGR de 6,75 % de 2027 à 2032.
Quelle catégorie de semi-conducteurs domine la demande de matériaux de brasure en Amérique du Nord ?
Les circuits intégrés logiques sont en tête avec une part de 37,11 % en 2026 et devraient progresser à un CAGR de 7,11 % jusqu'en 2032.
Quelle forme de matériau de brasure devrait connaître la croissance la plus rapide ?
Les préformes de brasure devraient progresser à un CAGR de 7,23 % jusqu'en 2032, soutenues par les besoins en emballage de semi-conducteurs de puissance.
Pourquoi le microbossage au niveau de la tranche est-il important pour les fournisseurs de matériaux de brasure ?
La formation de microbosses au niveau de la tranche représentait 28,66 % de la valeur du marché en 2026 et devrait progresser à un CAGR de 7,42 % jusqu'en 2032.
Quel pays devrait enregistrer l'expansion régionale la plus rapide ?
Le Mexique devrait enregistrer un CAGR de 7,33 % jusqu'en 2032, soutenu par les activités régionales d'assemblage, de test et d'emballage.
Quels facteurs peuvent limiter la demande de matériaux de brasure dans l'emballage des semi-conducteurs ?
La volatilité des prix des métaux, les exigences de qualification sans plomb, les risques de fiabilité à pas fin et la substitution par des piliers en cuivre, la liaison hybride et les matériaux frittés peuvent limiter la demande.