
Größe und Marktanteil des Marktes für Lötmaterialien in der Halbleiterindustrie in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
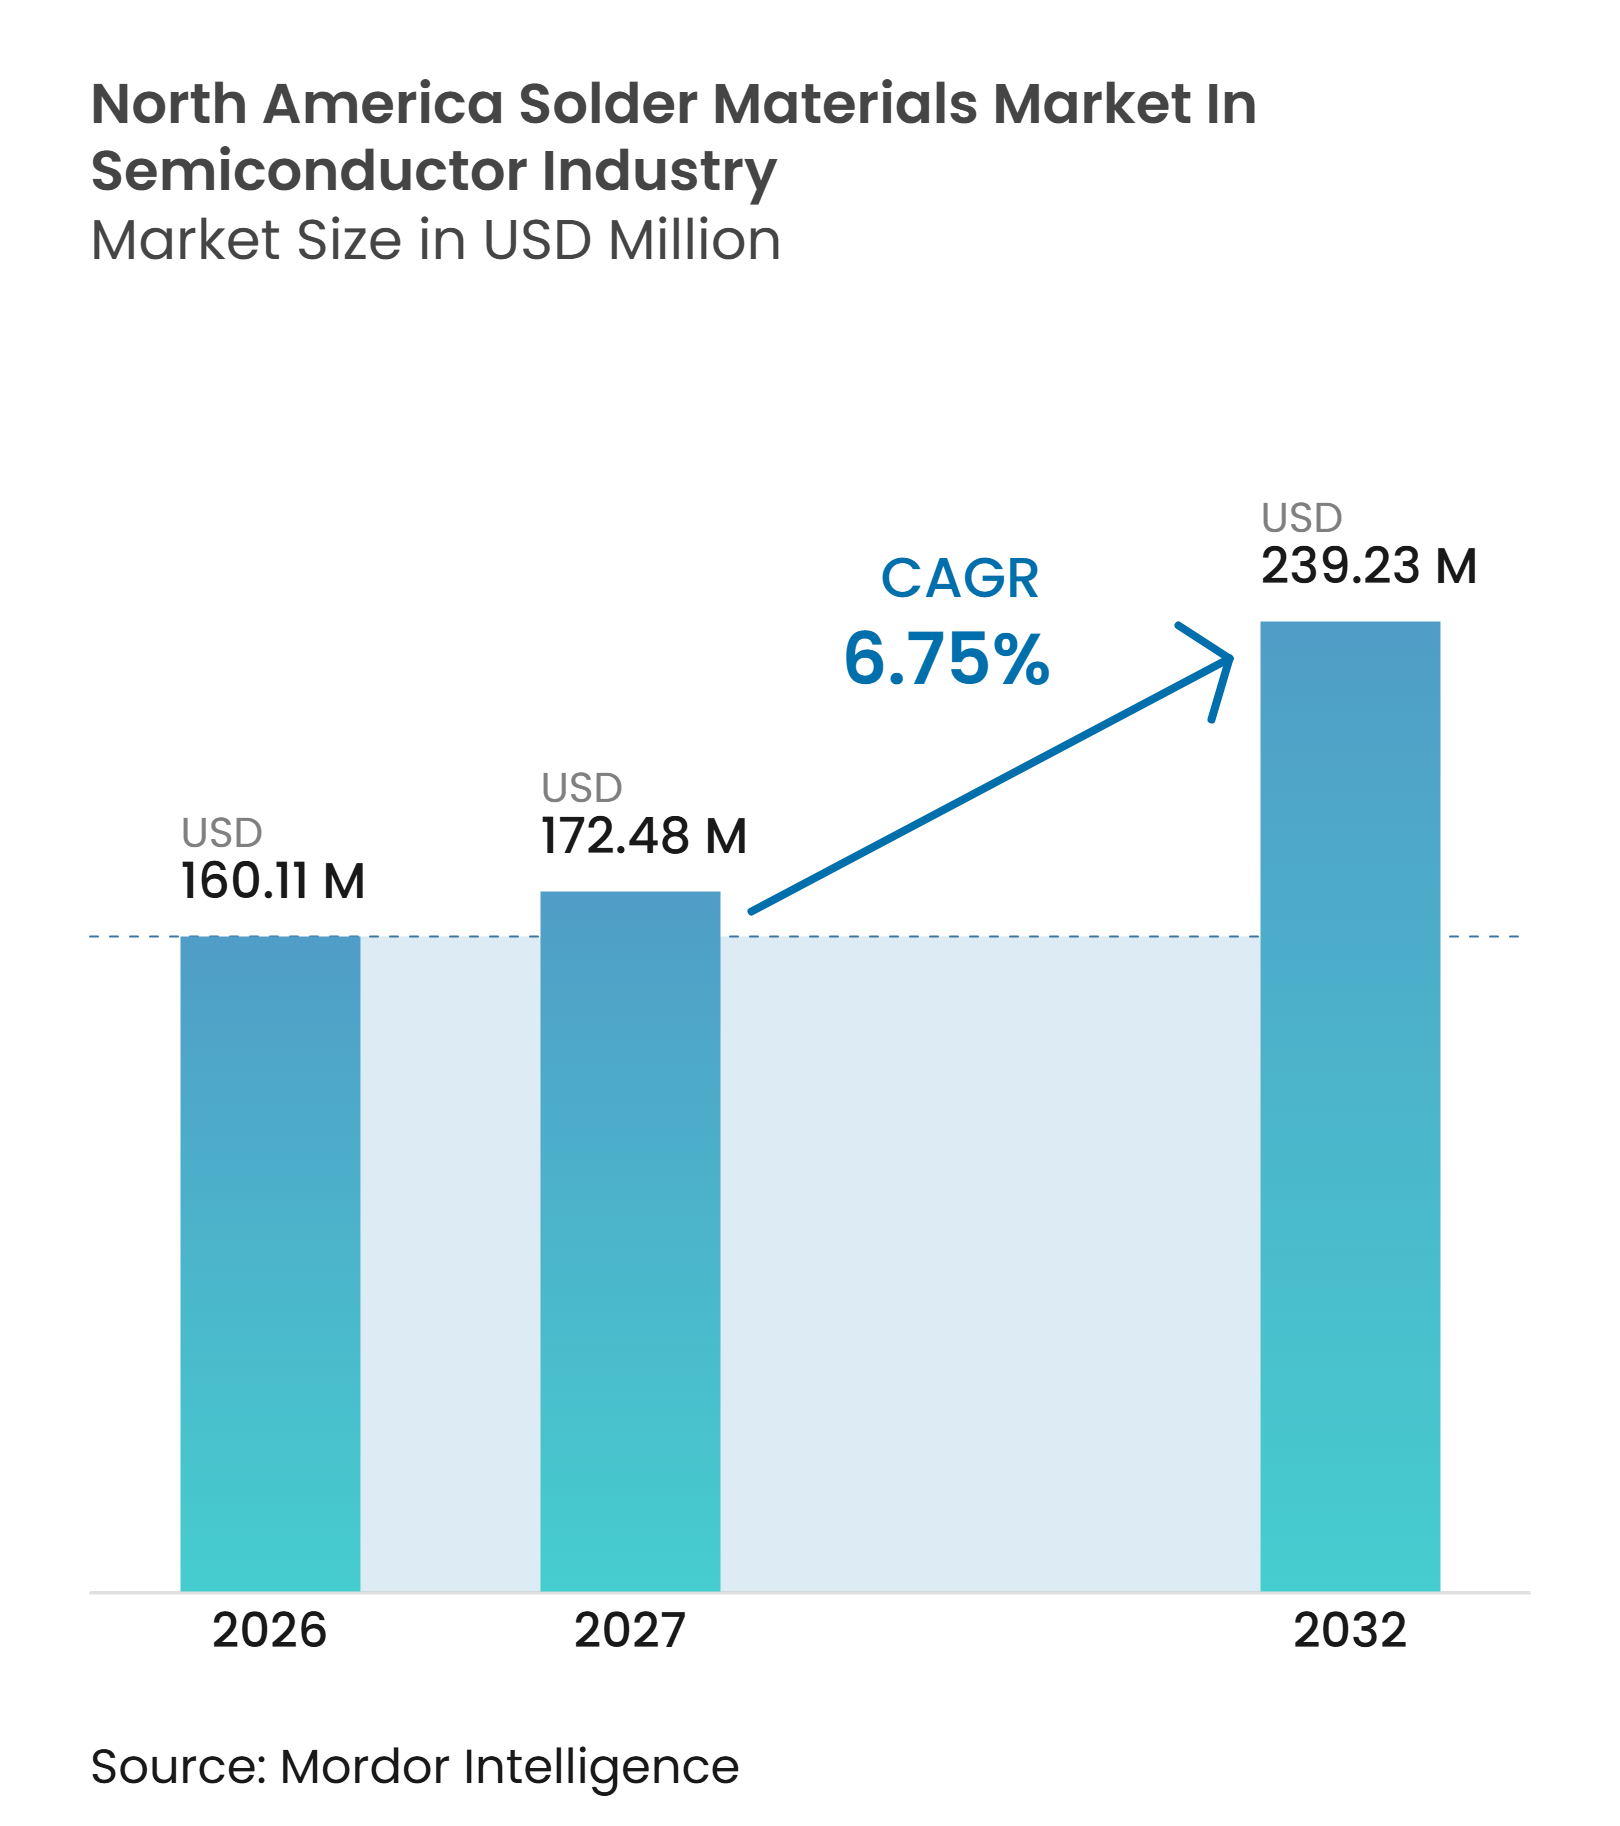
| Marktgröße im Basisjahr (2026) | 160.11 Millionen US-Dollar |
| Marktgröße (2027) | 172.48 Millionen US-Dollar |
| Marktgröße (2032) | 239.23 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.75 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Lötmaterialien in der Halbleiterindustrie in Nordamerika durch Mordor Intelligence
Die Größe des Marktes für Lötmaterialien in der Halbleiterindustrie in Nordamerika wird voraussichtlich von 160,11 Millionen USD im Jahr 2026 auf 239,23 Millionen USD bis 2032 anwachsen und dabei zwischen 2027 und 2032 eine CAGR von 6,75 % verzeichnen. Die Nachfrage wird durch dichtere Halbleiterpakete geprägt, die mehr Verbindungen sowie eine engere Kontrolle von Hohlraumbildung, Pitch und Legierungsleistung erfordern. Fortschrittliche Packaging-Lösungen, Hochleistungsrechner und Leistungsbauelemente erhöhen die Materialanforderungen an Pasten, Kugeln, Vorformen und Flussmittel. Inländische Fertigungsinvestitionen steigern zudem den Wert lokaler Qualifizierung, technischer Unterstützung und dualer Beschaffung. Anbieter, die Legierungsdesign mit Anwendungstechnik kombinieren, sind besser positioniert, um Einrichtungen zu bedienen, die Anforderungen an Lieferkette und Qualität erfüllen müssen. Im Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika bleiben Rohstoffpreise und der Wandel hin zu alternativen Verbindungstechnologien wesentliche Einschränkungsfaktoren.
Wichtigste Erkenntnisse des Berichts
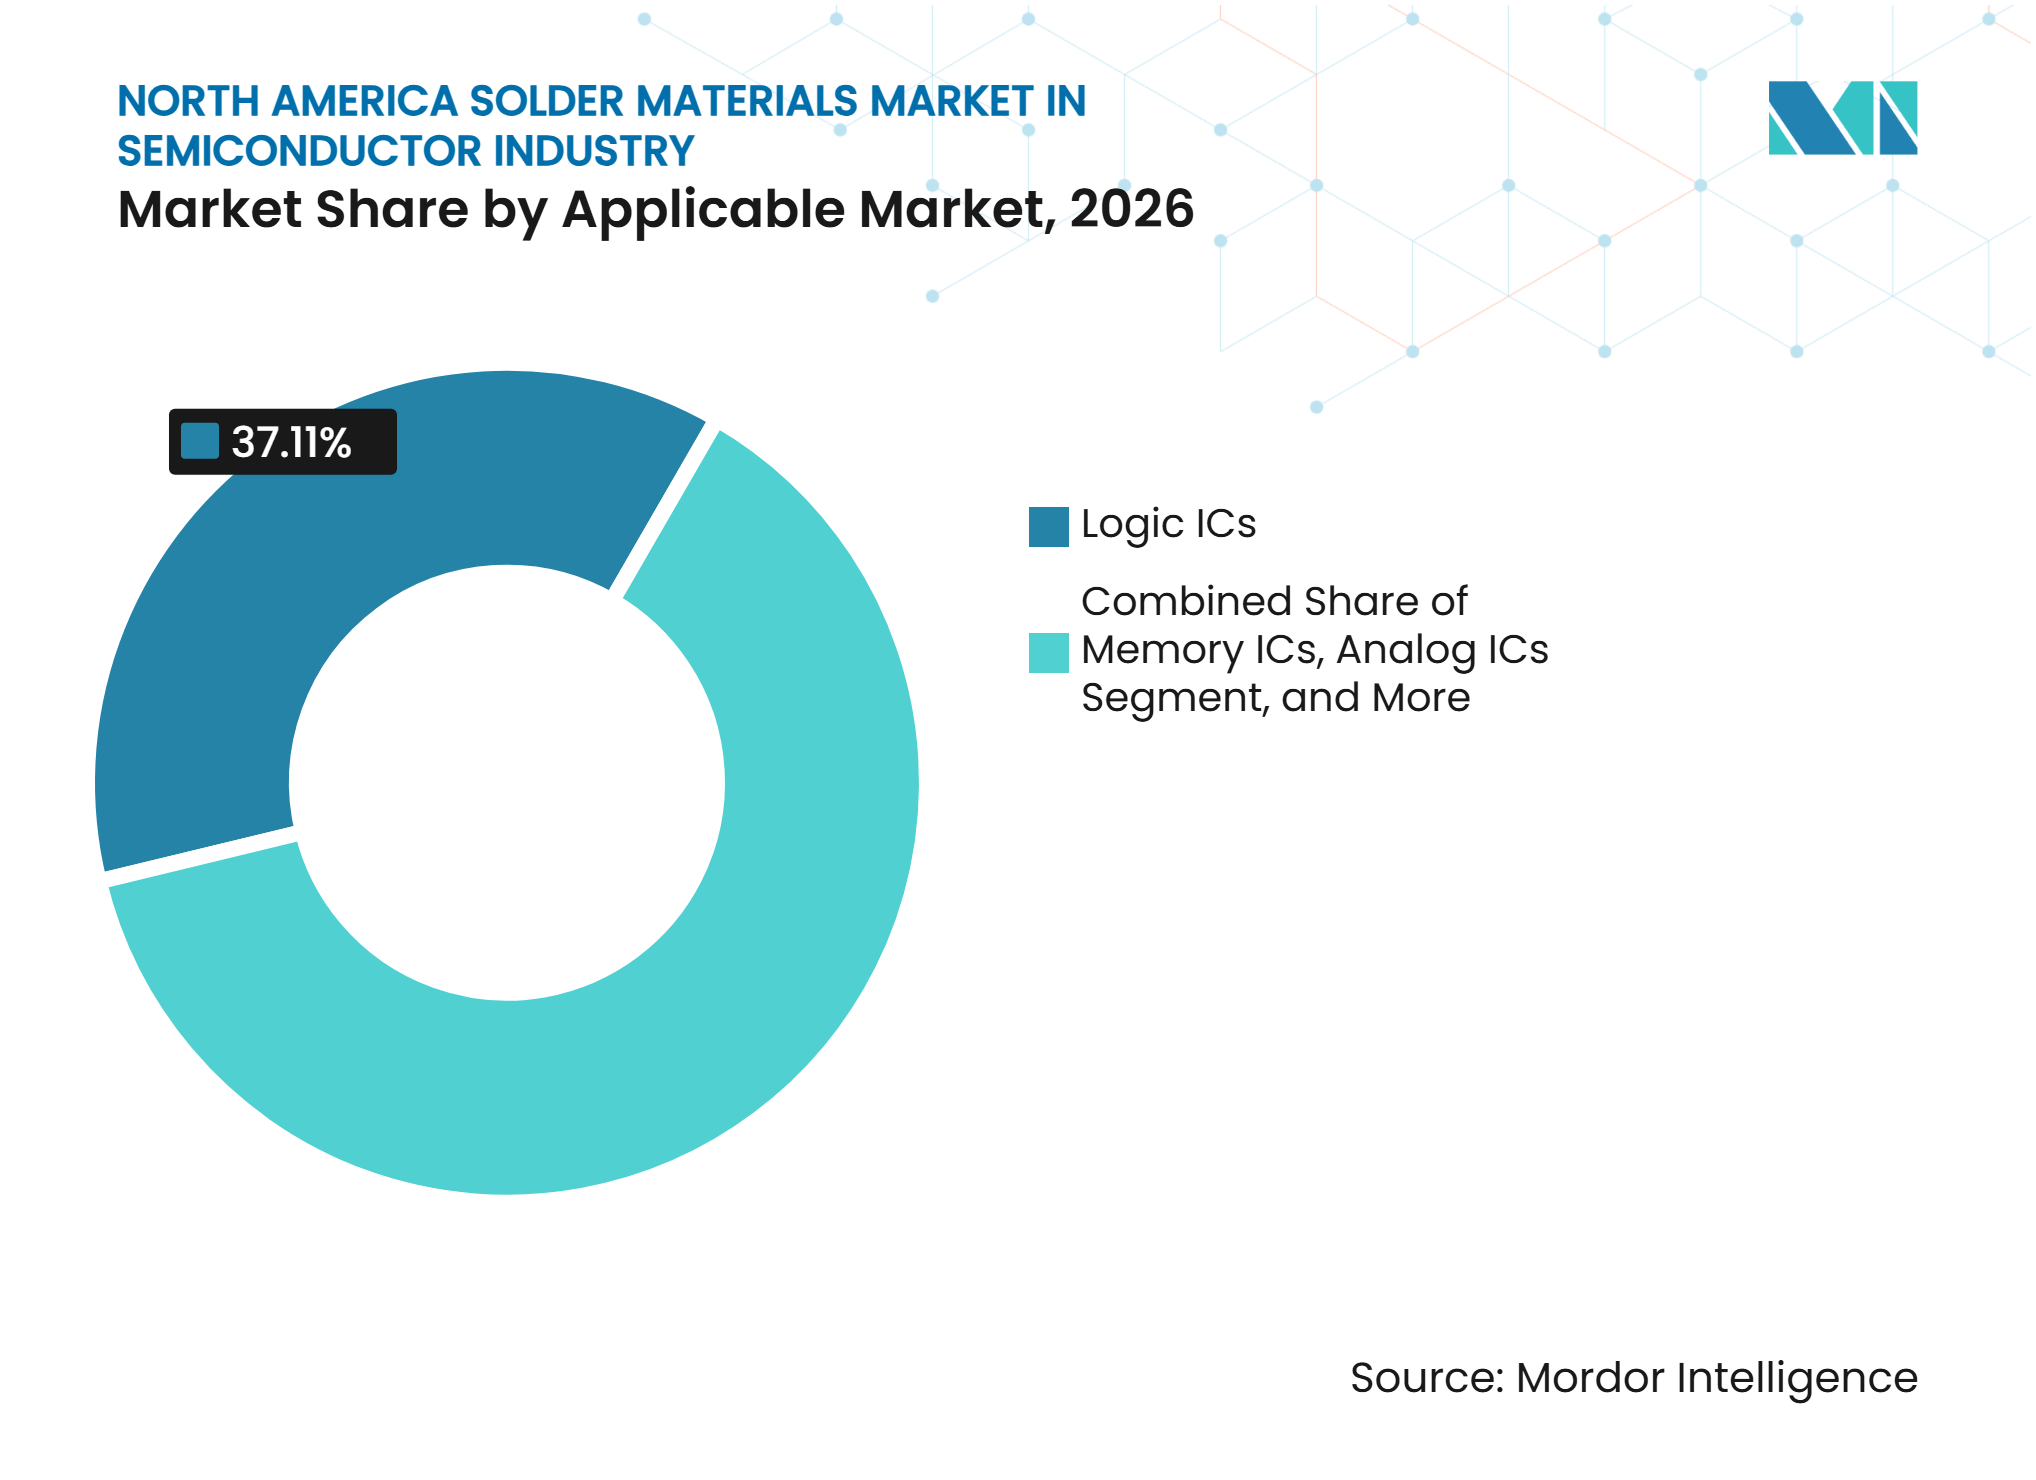
- Nach anwendbarem Markt hielten Logik-ICs im Jahr 2026 einen Marktanteil von 37,11 % am Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika und werden voraussichtlich bis 2032 mit einer CAGR von 7,11 % wachsen.
- Nach Produktform entfiel im Jahr 2026 ein Anteil von 33,12 % am Markt für Lötmaterialien in Nordamerika auf Lötpaste, während Lötvorformen bis 2032 voraussichtlich mit einer CAGR von 7,23 % wachsen werden.
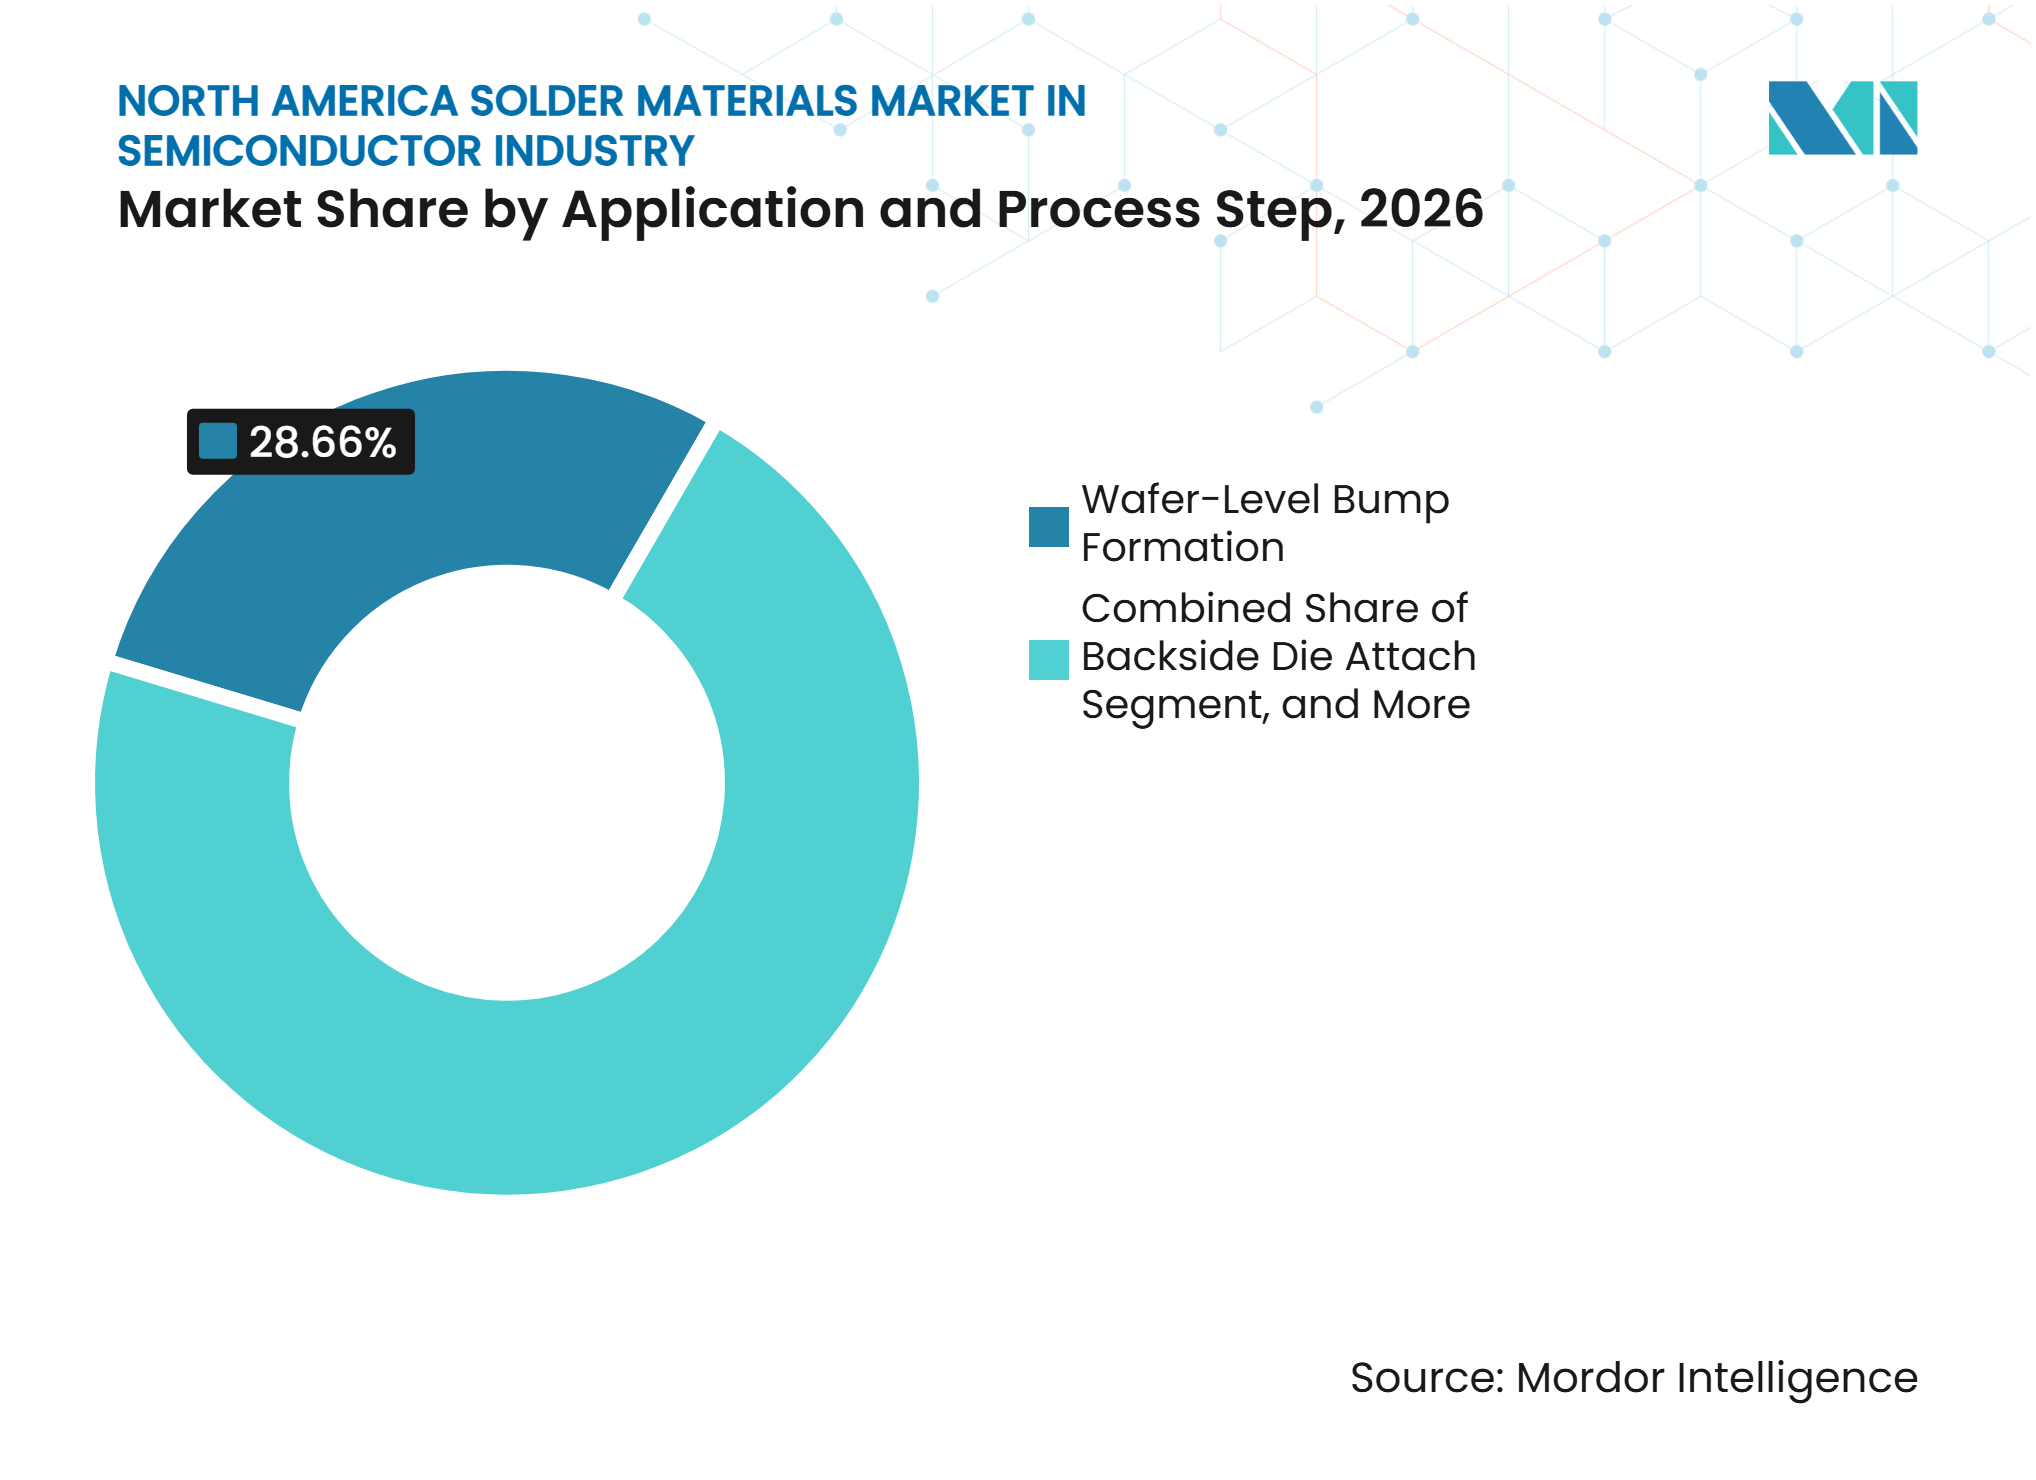
- Nach Anwendung und Prozessschritt entfiel im Jahr 2026 ein Anteil von 28,66 % der Marktgröße für Lötmaterialien in Nordamerika auf die Bump-Bildung auf Wafer-Ebene, die bis 2032 voraussichtlich mit einer CAGR von 7,42 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 84,33 % am Marktwert, während Mexiko bis 2032 voraussichtlich mit einer CAGR von 7,33 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach fortschrittlichen Packaging-Lösungen und heterogener Integration | +2.0% | Global, konzentriert in den Vereinigten Staaten, Arizona, Texas, Ohio und New York | Mittelfristig (2–4 Jahre) |
| Wachsende KI-, Hochleistungsrechen- und Rechenzentrum-Halbleiterproduktion | +1.5% | Vereinigte Staaten und Kanada, mit Ausstrahlungseffekten auf Mexiko | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Elektrifizierung im Automobilbereich und steigende Leistungshalbleiteranteile | +1.1% | Automobilzulieferer-Cluster der Tier-1-Ebene in den Vereinigten Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Lokalisierung der Halbleiterfertigung und -verpackung in Nordamerika | +0.9% | Vereinigte Staaten und Mexiko, mit frühen Gewinnen in Arizona, Texas und Jalisco | Langfristig (≥ 4 Jahre) |
| Wachstum von Niedertemperatur- und kohlenstoffarmen Lötprozessen | +0.5% | Global, angeführt von nordamerikanischen OSAT- und IDM-Einrichtungen | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach Verbindungsmaterialien mit ultrafeinem Pitch und geringer Hohlraumbildung | +0.4% | Vereinigte Staaten, mit Ausstrahlungseffekten auf kanadische Photonik-Cluster in Ontario und Quebec | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach fortschrittlichen Packaging-Lösungen und heterogener Integration
Fortschrittliche Packaging-Lösungen erhöhen die Anzahl und Dichte der Verbindungsschichten in einem fertiggestellten Bauelement, insbesondere dort, wo separate Dies innerhalb eines einzigen Gehäuses kombiniert werden, um die Rechenleistung zu verbessern und die verfügbare Fertigungskapazität effizienter zu nutzen. Diese Veränderung macht Hohlraumkontrolle, Pitch-Konsistenz, Benetzungsverhalten und thermische Zuverlässigkeit für Lötpaste, Mikrobumps und Lotkugeln wichtiger, da eine einzelne schwache Verbindung die elektrische und thermische Leistung einer größeren Baugruppe beeinträchtigen kann. Eine Studie aus dem Jahr 2025 über Cu-Mikrobump-Baugruppen mit feinem Pitch ergab, dass Lotauswahl, Pitch-Skalierung und Substratmaterial die vorhergesagte thermische Ermüdungsleistung beeinflussen, was bedeutet, dass die Legierungsauswahl als Teil des Package-Designs und nicht als späte Produktionsentscheidung behandelt werden muss.[1]
Die Ergebnisse unterstützen die anhaltende Nachfrage nach verbesserten Formulierungen, da die Paketgeometrie anspruchsvoller wird und Hersteller eine stabile Leistung bei wiederholten Temperaturwechseln anstreben. Eine IEEE-Studie aus dem Jahr 2025 zeigte, dass der Schablonendruck mit feinem Pulver die Prozessschritte beim Mikrobumping auf Wafer-Ebene auf 4–5 reduzieren kann, verglichen mit 8–9 Schritten bei der Galvanik, und dabei einen Produktionsweg unterstützt, der neben etablierten Package-Workflows bewertet werden kann.[2] Dieser Prozessvorteil unterstützt den Einsatz von Lötpaste bei der Montage auf Wafer-Ebene, auch wenn einige Die-zu-Die-Schnittstellen andere Verbindungsmethoden übernehmen, da BGA- und CSP-Ebenen weiterhin auf bewährte Lötverbindungen angewiesen sind.
Wachsende KI-, Hochleistungsrechen- und Rechenzentrum-Halbleiterproduktion
KI- und Hochleistungsrechensysteme verwenden zunehmend komplexe Halbleiterpakete und Leiterplatten, was die Anzahl der Punkte erhöht, an denen Materialien konsistent funktionieren müssen. Diese Systeme steigern die Nachfrage nach Lötverbindungen auf Wafer-, Package- und Platinenebene, anstatt den Materialeinsatz auf nur eine Montagephase zu konzentrieren. Speicherstapel mit höherer Bandbreite erhöhen die Verbindungsdichte und steigern die Bedeutung von Montagematerialien mit feinem Pitch, da die Paketkonstruktion auf wiederholbare Verbindungsbildung und kontrolliertes thermisches Verhalten angewiesen ist.
Der Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika profitiert daher von der Nachfrage nach Mikrobump-Paste, Flip-Chip-Flussmitteln und BGA-Lotkugeln in Systemen, die Rechen-, Speicher-, Netzwerk- und Leistungsfunktionen kombinieren. Anbieter müssen eine enge Pulvergrößenkontrolle und ein stabiles Flussmittelverhalten aufrechterhalten, um diese Anwendungsanforderungen zu erfüllen, insbesondere wenn Kunden den Pitch reduzieren und die Erwartungen an die Prozessausbeute erhöhen. Die daraus resultierende Chance begünstigt Unternehmen, die Prozessentwicklung, Fehleranalyse, Materialauswahl und Produktionsüberführung während langer Kundenqualifizierungszyklen unterstützen können.
Zunehmende Elektrifizierung im Automobilbereich und steigende Leistungshalbleiteranteile
SiC- und GaN-Leistungsbauelemente arbeiten unter anspruchsvollen thermischen Bedingungen in Traktionswechselrichtern, Ladegeräten, Industrieantrieben und anderen Systemen, bei denen eine zuverlässige Wärmeabfuhr unerlässlich ist. Herkömmliche Sn-Ag-Cu-Materialien haben Einschränkungen bei den Hochtemperatur-Die-Attach-Anwendungen, bei denen Designer Materialien benötigen, die die Verbindungsintegrität während des Leistungszyklus erhalten. Eine IET-Publikation aus dem Jahr 2025 beschreibt die Materialanforderungen für Die-Attach bei der Hochtemperatur-Leistungsmodul-Verpackung und identifiziert den Bedarf an Alternativen in diesen Umgebungen, einschließlich Ansätzen, die den thermischen und mechanischen Anforderungen fortschrittlicher Leistungsmodule gerecht werden.[3] Dies schafft Nachfrage nach verstärkten Lötvorformen und spezialisierten Materialien, die eine kontrollierte Bondliniendicke, geringere Hohlraumbildung und zuverlässigere thermische Pfade zwischen Die und Substrat bieten.
Der Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika profitiert auch dann, wenn Automobilzulieferer alternative Legierungen über Produktionslinien hinweg qualifizieren, da diese Zulassungen auf mehrere verwandte Programme ausgeweitet werden können. Etablierte Anbieter behalten einen Vorteil, da Automobilprogramme eine umfangreiche Zuverlässigkeitsvalidierung, Dokumentation, stabile Prozessunterstützung und etablierte Qualitätswege erfordern, bevor ein neues Material in die reguläre Produktion überführt werden kann.
Lokalisierung der Halbleiterfertigung und -verpackung in Nordamerika
Die Fertigungslokalisierung schafft Nachfrage nach Lötmaterialien, die innerhalb regionaler Halbleiterlieferketten qualifiziert und von nahegelegenen technischen Teams unterstützt werden können. Das U.S. Government Accountability Office berichtete, dass 19 Unternehmen bis Juli 2025 CHIPS-Anreize in Höhe von 30,9 Milliarden USD für 40 Projekte erhalten hatten – eine Projektbasis, die Kapazitäten umfasst, die nachgelagerte Montage-, Verpackungs- und Materialunterstützung erfordern. Diese Investitionen sind für Lotanbieter von Bedeutung, da Fertigungs- und Verpackungskapazitäten einen anhaltenden Bedarf an Materialien schaffen, die die Prozessanforderungen und Sicherheitserwartungen der Kunden erfüllen.
Im Oktober 2026 wurde GlobalFoundries als Technologieanbieter für 2 neue 300-mm-Fabs in Malta, New York, im Rahmen einer Initiative ausgewählt, die bis zu 21 Milliarden USD an Finanzierung bereitstellt, während gleichzeitig 955 Millionen USD für fortschrittliche Packaging-Lösungen, Siliziumphotonik und Silizium-Germanium-Programme umgewidmet wurden. Regionale Beschaffung kann das Qualifizierungsrisiko reduzieren, den technischen Support vereinfachen und die Versorgungskontinuität für Einrichtungen mit Rückverfolgbarkeits- und Lieferkettenanforderungen verbessern. Mexiko ergänzt diesen Trend durch Maßnahmen, die darauf abzielen, Halbleitermontage-, Test- und Verpackungsaktivitäten zu entwickeln und seine Fertigungsbasis mit der breiteren nordamerikanischen Lieferkette zu verbinden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Zinn, Silber, Indium und Kupfer | -1.3% | Global, mit höchster Exposition in den Vereinigten Staaten und Kanada | Kurzfristig (≤ 2 Jahre) |
| Höhere Reflow-Temperaturen und Qualifizierungskosten für bleifreie Materialien | -0.8% | Automobilqualitäts- und Militär-Luft- und Raumfahrt-Montagelinien in den Vereinigten Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Zuverlässigkeitsrisiken in Paketen mit feinem Pitch und hoher Stromdichte | -0.5% | Fortschrittliche Packaging-OSATs und IDMs in den Vereinigten Staaten | Mittelfristig (2–4 Jahre) |
| Zunehmende Substitution durch Kupferpfeiler, hybrides Bonden und gesinterte Materialien | -0.4% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Kanada im Bereich Photonik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Zinn, Silber, Indium und Kupfer
Lothersteller bleiben den Preisen von Zinn, Silber, Indium und Kupfer ausgesetzt, da diese Materialien einen großen Teil der Legierungskosten ausmachen und in unterschiedlichen Kombinationen in ihren Produktportfolios benötigt werden. Eine typische SAC305-Legierung enthält gewichtsmäßig 96,5 % Zinn, 3 % Silber und 0,5 % Kupfer, wodurch Hersteller direkt den Kostenschwankungen jedes Metalls ausgesetzt sind. Änderungen der Metallpreise können die Vertragspreisgestaltung stören, Bestandsentscheidungen erschweren und die Margen komprimieren, wenn die Auftragsvolumina am stärksten sind, insbesondere wenn Kunden feste Lieferpläne erwarten.
Materialkosten können auch Kundenentscheidungen zum Legierungswechsel verzögern, da neue Optionen technische Tests, Prozessversuche und eine formelle Qualifizierung erfordern, bevor sie breit eingesetzt werden können. Anbieter haben mit silberärmeren Formulierungen reagiert, die darauf abzielen, die Exposition zu reduzieren, ohne die Prozessleistung zu verändern, aber Kunden müssen weiterhin Druckbarkeit, Benetzung, Verbindungszuverlässigkeit und Reflow-Kompatibilität bewerten. Der Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika wird weiterhin flexible Beschaffung, sorgfältig verwaltete Bestände und diszipliniertes Preismanagement erfordern, da Kunden Versorgungskontinuität anstreben, ohne genehmigte Prozessparameter zu gefährden.
Höhere Reflow-Temperaturen und Qualifizierungskosten für bleifreie Materialien
Bleifreie SAC-Legierungen erfordern höhere Spitzen-Reflow-Temperaturen als herkömmliche Sn-Pb-Legierungen, was die thermischen Bedingungen verändert, die Hersteller auf ihren Produktionslinien bewältigen müssen. Die höheren Temperaturen können den Energieverbrauch, das Substrat-Verwölbungsrisiko und das Wachstum intermetallischer Verbindungen in Designs mit feinem Pitch erhöhen, insbesondere wenn Baugruppen große Pakete oder thermisch empfindliche Komponenten enthalten. Automobil- und andere hochzuverlässige Anwendungen erfordern eine erweiterte Qualifizierung, die neue Materialanbieter von genehmigten Lieferantenlisten fernhalten kann, selbst wenn sie ein potenziell attraktives Preis- oder Leistungsmerkmal bieten.
IPC J-STD-001 legt Arbeitsqualitätsanforderungen für Elektronikbaugruppen fest und fügt Schulungs-, Prozesskontroll- und Rezertifizierungsanforderungen für Hersteller hinzu, die konsistente Lötpraktiken nachweisen müssen. AEC-Q200-Anforderungen verstärken auch den Nachweis, der für die Zuverlässigkeit passiver Komponenten in elektronischen Automobilsystemen benötigt wird, was den Dokumentationsaufwand rund um Materialien und Montagebedingungen erhöht. Diese Compliance-Faktoren begünstigen Anbieter, die bereits über Prozessdaten, Anwendungsunterstützung und Kundenreferenzen verfügen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach anwendbarem Markt:
Logik-ICs führen die Nachfrage über alle Packaging-Ebenen anLogik-ICs hielten im Jahr 2026 einen Marktanteil von 37,11 % am Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika und werden voraussichtlich bis 2032 mit einer CAGR von 7,11 % wachsen. KI-Beschleuniger, GPUs, Netzwerk-ASICs und konventionelle Logikbauelemente erfordern zusammen Verbindungsmaterialien auf Wafer- und Package-Ebene. Hochmoderne Logikpakete verwenden eine große Anzahl von Mikrobumps und erfordern feine Lötpaste bei der Verarbeitung auf Wafer-Ebene. Sie verwenden auch BGA-Lotkugeln an der Package-to-Board-Schnittstelle. Speicher-ICs bleiben eine wichtige sekundäre Nachfragequelle, da gestapelte Speicherpakete dichte und zuverlässige Verbindungen erfordern. Die Anforderungen der Speicherverpackung erhöhen die Relevanz von Niedertemperaturmaterialien und kontrollierter Verbindungsbildung.
Verbindungshalbleiter und Leistungsbauelemente erfordern Materialien, die thermischen und mechanischen Belastungen in Automobil- und Industrieanwendungen standhalten. Analoge ICs, Sensoren, MEMS, HF-Bauelemente und optische Bauelemente bedienen kleinere, aber technisch eigenständige Anwendungen. Optische und photonische Pakete können Indium-basierte und Gold-Zinn-Materialien erfordern, wo hermetische Abdichtung und Bondliniengenauigkeit wichtig sind. Die Verpackung von Sensoren und MEMS stützt sich auf Pasten mit geringer Hohlraumbildung und kontrollierter Kollapsanbringung zum Schutz empfindlicher Strukturen. Diese unterschiedlichen Anforderungen verhindern, dass ein einziges Material jede Gerätekategorie bedienen kann. Das gemeinsame Nachfragemuster im Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika ist die steigende Verbindungsdichte, die den Materialgehalt und den Bedarf an spezialisierten Formulierungen erhöht.



Nach Produktform:
Lötpaste führt, während Lötvorformen an Dynamik gewinnenLötpaste entfiel im Jahr 2026 auf 33,12 % der Marktgröße für Lötmaterialien in Nordamerika, da sie in Schablonendruck-Wafer-Bumping-, Flip-Chip- und Oberflächenmontageprozessen weit verbreitet ist. Ihr Einsatz in der Logik-, Speicher- und Verbindungshalbleitermontage verleiht der Form eine breite installierte Basis. Kleinere Komponentengeometrien verschieben die Materialanforderungen von Typ 4 in Richtung Typ 6, Typ 7 und Typ 8 Pulver. Dieser Übergang legt größeren Wert auf Partikelgrößenverteilung, Sauerstoffkontrolle und Flussmittelrheologie. Die IEEE-Mikrobumping-Studie aus dem Jahr 2025 demonstrierte eine konsistente Schablonenfreigabe und gleichmäßige Bump-Bildung bei einem Pitch von 140 μm. Lotkugeln und -kugeln behalten auch eine wesentliche Rolle bei BGA-, CSP- und Wafer-Level-Chip-Scale-Packaging.
Lötvorformen werden voraussichtlich bis 2032 mit einer CAGR von 7,23 % wachsen, unterstützt durch Leistungshalbleiterpakete, die kontrollierte Bondlinien und geringe Hohlraumbildung erfordern. Die Produktform ist relevant, wo Wärmemanagement und Verbindungszuverlässigkeit zentral für die Bauelementleistung sind. Verstärkte Vorformen können in ausgewählten Leistungsmodulanwendungen eine Alternative zu Paste bieten. Lotdraht, Flussmittel und separat verkauftes Pulver decken Nacharbeits-, Selektivlöt- und Spezialmaterialbedürfnisse ab. Diese Kategorien tragen zur Portfoliobreite bei, auch wenn ihre relativen Umsätze kleiner sind. Breite Produktportfolios geben Anbietern mehr Möglichkeiten, Kunden über mehrere Montageschritte hinweg in der Lötmaterialienindustrie in Nordamerika zu unterstützen.
Nach Anwendung und Prozessschritt:
Bump-Bildung auf Wafer-Ebene gibt das Tempo vorDie Bump-Bildung auf Wafer-Ebene repräsentierte im Jahr 2026 28,66 % des Marktanteils für Lötmaterialien in Nordamerika und wird voraussichtlich bis 2032 eine CAGR von 7,42 % verzeichnen. Der Prozess erfordert feine Pulver, die bei engem Pitch konsistent drucken und gleichmäßige Bump-Geometrien erzeugen. Die IEEE-Arbeit aus dem Jahr 2025 berichtete über eine Koplanarität innerhalb von 10 μm während 12-stündiger Druckläufe für das Bumping mit 140 μm Pitch. Dieser Nachweis unterstützt den Einsatz des Schablonendrucks als praktischen Weg für das Bumping mit feinem Pitch. Er verstärkt auch den Wert der Prozesskontrolle für Materialanbieter, die fortschrittliche Packaging-Betriebe bedienen.
Die Die-zu-Substrat-Verbindung bleibt wichtig für Mainstream-GPU-, Netzwerk-ASIC- und Mobilprozessorpakete. Die Package-to-Board-Verbindung verwendet BGA- und CSP-Kugelanbringung, was eine wiederkehrende Nachfrage nach Lotkugeln erzeugt. Die rückseitige Die-Anbringung und Paketversiegelung dienen Leistungsmodulen, optoelektronischen Produkten und hermetischen Paketen. Gesintertes Silber und Materialien für transientes Flüssigphasensintern konkurrieren am direktesten bei der Hochtemperatur-Die-Anbringung, wo herkömmliches Lot keine Zuverlässigkeitsanforderungen erfüllen kann. Kunden, die Chiplet-Pakete einführen, müssen häufig Paste, Flussmittel, Kugeln und Vorformen gemeinsam validieren, was einen Vorteil für Anbieter schafft, die koordinierte Unterstützung über den Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika hinweg bieten können.

Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 84,33 % am Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika. Ihre Position spiegelt die Konzentration von fabless-Designunternehmen, integrierten Bauelementeherstellern, fortschrittlichen Packaging-Anbietern und Halbleiterinvestitionen in Arizona, Texas, Ohio und New York wider, wo neue Kapazitäten vernetzte Netzwerke von Materialanbietern und technischen Dienstleistern erfordern. Das GAO verzeichnete bis Juli 2025 CHIPS-Anreize in Höhe von 30,9 Milliarden USD, die an 19 Unternehmen für 40 Projekte vergeben wurden, was einen klaren Hinweis auf das Ausmaß der Halbleiterinvestitionen gibt, die die Nachfrage nach Verpackungsmaterialien beeinflussen können. Diese Projekte schaffen Nachfrage nach Verpackungsmaterialien in Einrichtungen, die sichere und zuverlässige Lieferketten, zuverlässige Prozessaufzeichnungen und laufende Anwendungsunterstützung nachweisen müssen. Das Oktober-2026-Programm von GlobalFoundries in New York fügte 2 geplante 300-mm-Fabs hinzu und leitete 955 Millionen USD in Richtung fortschrittlicher Packaging-Lösungen und verwandter Technologien um, was Fertigungsinvestitionen weiter mit Materialnachfrage verbindet. Inländische und dual bezogene Materialien können einen Vorteil erlangen, wenn Kunden technischen Support, Qualifizierungsunterlagen, Lieferkettensicherheit und reaktionsschnelle Problemlösung in der Nähe ihrer Produktionsbetriebe benötigen. IPC J-STD-001 bleibt ein wichtiger Compliance-Einfluss für die Arbeitsqualität bei der Elektronikbaugruppenherstellung in diesem Markt.
Mexiko
Mexiko wird voraussichtlich bis 2032 mit einer CAGR von 7,33 % wachsen, der schnellsten Rate im Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika. Seine Lage neben den US-amerikanischen Fertigungsbetrieben unterstützt kürzere Logistikwege, eine engere Koordination mit nordamerikanischen Design- und Montageteams und ein praktischeres Management grenzüberschreitender Materialflüsse. Die OECD beschreibt Mexikos politischen Fokus auf die Entwicklung eines Halbleiter-Ökosystems, einschließlich Montage-, Test- und Verpackungskapazitäten, die inländische Fertigungsbetriebe mit regionalen Kunden verbinden können. Baja California, Jalisco und Zentralmexiko sind relevante Korridore für Fertigungsinfrastruktur und technische Personalentwicklung, wo wachsende Kapazitäten zunehmend präzise Löt- und Inspektionsprozesse unterstützen können. Im Januar 2026 unterzeichneten NanoPulse und InnovaBienestar de México eine Vereinbarung im Rahmen der Kutsari-Initiative, die Personalentwicklung, Forschung und Entwicklung sowie den Aufbau eines fortschrittlichen Packaging-Ökosystems umfasst. USMCA-Lieferkettenvereinbarungen unterstützen grenzüberschreitende Materialflüsse und können den Fall für die regionale Lieferantenqualifizierung verbessern, wenn Kunden einen zuverlässigen Zugang zu qualifizierten Materialien benötigen. Mexiko kann Produktionserfahrungen für Formulierungen liefern, bevor diese in stärker kontrollierten US-amerikanischen Programmen eingesetzt werden, was es zu einem relevanten Betriebsstandort für Anbieter macht, die den Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika bedienen.
Kanada und regionale Spezialisierung
Kanada trägt durch Verbindungshalbleiter und fortschrittliche Photonik einen kleineren, aber eigenständigen Teil des regionalen Marktes bei. Die Marktgröße für Lötmaterialien in Nordamerika in Kanada wird daher stärker durch Spezialanwendungen als durch hochvolumige Logikbaugruppenmontage geprägt. Für den Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika unterstützt diese Spezialisierung die Nachfrage nach Materialien mit enger Prozesskontrolle statt nach Massenvolumina. Der Nationale Forschungsrat Kanadas betreibt das Canadian Photonics Fabrication Centre, eine Indiumphosphid-Gießerei, die Photonik-Anwendungen unterstützt. Im Juli 2025 vereinbarten der Nationale Forschungsrat, das Compound Semiconductor Applications Catapult und C2MI eine dreijährige Zusammenarbeit bei Halbleiterlieferketten. Die Partnerschaft ist relevant für die Photonik-Verpackung, die Niedertemperatur- oder Indium-reiche Lote erfordern kann. Im März 2025 verpflichtete sich die Regierung Kanadas zur Unterstützung der Bromont-Einrichtung von Teledyne DALSA für die Umstellung von 150-mm- auf 200-mm-Wafer, mit einer erwarteten Effizienzverbesserung von 40 %. Diese Erweiterung unterstützt die Materialnachfrage auf Wafer-Ebene, während Kanadas Spezialgas-Kapazitäten die Lieferkettenresilienz des nordamerikanischen Ökosystems stärken.
Wettbewerbslandschaft
Marktkonzentration
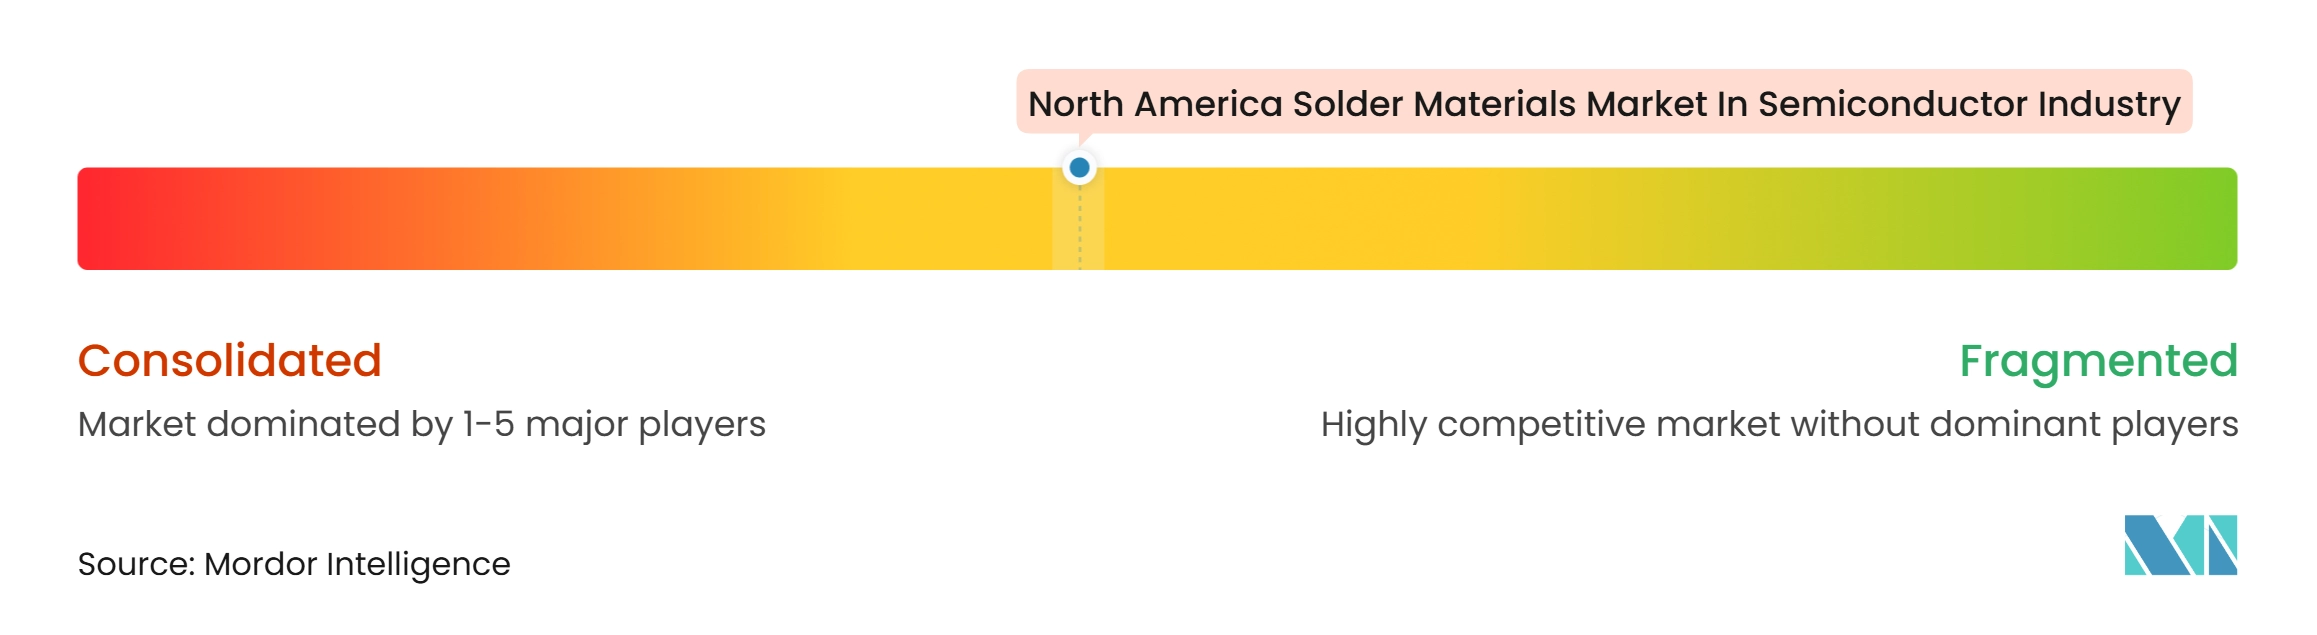
Der Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika ist mäßig konsolidiert unter Anbietern mit breiten Legierungsportfolios, hauseigener Flussmittelchemie und etablierten Qualifizierungsdaten. Regionale und anwendungsspezifische Spezialisten konkurrieren durch Feinpulverfähigkeit, Mikrokugelproduktion und kostenorientierte Legierungen. Der Wettbewerb ist am stärksten bei Typ-6- bis Typ-8-Pulvern und Kugeln unter 100 μm, die in Chiplet- und Wafer-Level-Packaging verwendet werden. Diese Formate erfordern kontrollierte Atomisierung, enge Partikelverteilungen und geringe Alpha-Leistung. Dieselben Anforderungen begrenzen die Anzahl der Anbieter, die hochzuverlässige Anwendungen glaubwürdig bedienen können. Gesinterte Silber- und Kupferpasten konkurrieren auch bei der Hochtemperatur-Leistungsmodul-Die-Anbringung. Dieser Druck ermutigt konventionelle Lotanbieter, Sinterprodukte hinzuzufügen oder Vorformangebote zu stärken.
Der Markt verlagert sich vom reinen Formulierungswettbewerb hin zu einer Kombination aus Materialversorgung und Prozessunterstützung. Anwendungstechnik, Fehleranalyse und Recyclingdienste können die Kundenbindung während mehrjähriger Qualifizierungszeiträume verbessern. Die Einhaltung von IPC J-STD-001 und Automobilqualitätsanforderungen erhöht die Eintrittsbarriere für nicht qualifizierte Anbieter. Im Februar 2025 beendeten Heraeus Electronics, MacDermid Alpha Electronics Solutions und Henkel einen deutschen Rechtsstreit bezüglich der Innolot-Legierungstechnologie gegen die Senju-Gruppe. Das Ergebnis veranschaulicht die Bedeutung des geistigen Eigentums bei der Entwicklung hochwertiger bleifreier Legierungen. Anbieter bieten auch silberärmere, bismutfreie, halogenfreie und ultrafeine Pulvermaterialien an, um Kosten-, Prozess- und Zuverlässigkeitsanforderungen zu erfüllen.
Produkteinführungen von Unternehmen zeigen, wie Anbieter auf spezifische Verpackungsprobleme reagieren. Im September 2026 stellte Indium Corporation Indium12.9HF vor, eine no-clean, halogenfreie Lötpaste für den Druck ultrafeiner Merkmale. Im Juni 2026 brachte MacDermid Alpha Electronics Solutions ALPHA OM-377 für den Druck ultrafeiner Merkmale in der Hochvolumenproduktion auf den Markt. MacDermid Alpha präsentierte im Juni 2026 auch erweiterte Sinter- und verstärkte Vorformangebote für die Zuverlässigkeit von Leistungsmodulen. Recyceltes Zinn und halogenfreie Formulierungen werden neben thermischer und elektrischer Leistung Teil der Produktstrategie. Der Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika bleibt für Spezialisten offen, aber größere Plattformen haben einen Vorteil, wenn Kunden eine koordinierte Validierung über mehrere Montagephasen hinweg benötigen.
Marktführer im Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika
-
MacDermid Alpha Electronics Solutions
-
Indium Corporation
-
Senju Metal Industry Co., Ltd.
-
AIM Solder
-
Henkel AG and Co. KGaA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika Unternehmen in diesem Bericht
- AIM Solder
- Alpha Assembly Solutions, MacDermid Alpha Electronics Solutions
- Ames Goldsmith Corporation
- Balver Zinn GmbH and Co. KG
- DUKSAN Hi-Metal Co., Ltd.
- FCT Solder
- Harima Chemicals Group, Inc.
- Heraeus Electronics
- Henkel AG and Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc., Kester
- KOKI Company Limited
- MacDermid Alpha Electronics Solutions
- Materion Corporation
- MK Electron Co., Ltd.
- Nihon Superior Co., Ltd.
- Qualitek International, Inc.
- Senju Metal Industry Co., Ltd.
- Shenmao Technology Inc.
- Tamura Corporation
- TANAKA Holdings Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika
- Oktober 2026: GlobalFoundries wurde als Technologieanbieter für 2 neue 300-mm-Halbleiterfabs an seinem Standort in Malta, New York, im Rahmen einer US-japanischen Initiative ausgewählt, die bis zu 21 Milliarden USD an Finanzierung bereitstellt. GF leitete gleichzeitig 955 Millionen USD seiner bestehenden CHIPS-Act-Förderung in Richtung fortschrittlicher Packaging-Lösungen, Siliziumphotonik und Silizium-Germanium an seinen Einrichtungen in New York und Vermont um. Das Projekt soll voraussichtlich 27.000 Bau- und Ökosystem-Arbeitsplätze schaffen und verankert direkt die nachgelagerte Nachfrage nach Lötmaterialien in inländischen fortschrittlichen Packaging-Programmen.
- Oktober 2026: Indium Corporation gab die Einführung von Indium12.9HF bekannt, einer no-clean, halogenfreien Lötpaste, die für den Druck ultrafeiner Merkmale bis zu Komponentengrößen 01005 und 008004 entwickelt wurde. Die Formulierung bietet hohen Oxidationswiderstand und geringe Hohlraumbildung bei BGA-, CSP-, LGA- und QFN-Padgrößen bis zu 175 μm und richtet sich an Kunden im Bereich fortschrittlicher Halbleiterverpackung, die feinere Pitch-Verbindungsmaterialien benötigen.
- September 2026: Indium Corporation präsentierte sein DFLT-bismutfreies, indiumhaltiges Niedertemperaturlot auf dem IMAPS Symposium 2026, das auf große BGA-Baugruppen in KI-Server- und Hochleistungsrechen-Anwendungen abzielt. Das Zweipulversystem erreicht Spitzen-Reflow-Temperaturen von bis zu 210 °C und liefert dabei Drop-Shock- und Elektromigrations-Leistung, die mit SAC305 vergleichbar ist oder diese übertrifft, und adressiert Verwölbungsherausforderungen, die für die Verpackung von KI-Chips der nächsten Generation entscheidend sind.
- Juni 2026: MacDermid Alpha Electronics Solutions brachte ALPHA OM-377 auf den Markt, eine no-clean, halogenfreie Lötpaste, die für den Druck ultrafeiner Merkmale bis zu Komponentengrößen 008004 in der Hochvolumenproduktion entwickelt wurde. Das Produkt zielt darauf ab, Head-in-Pillow- und Non-Wet-Open-Defekte zu reduzieren, um die Erstdurchlaufausbeute in dicht integrierten Elektronikbaugruppen zu verbessern.
Umfang des Berichts über den Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika
Der Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika umfasst die Produktion und Lieferung spezialisierter Lötmaterialien, die bei der Halbleitermontage, -verpackung und -verbindungsprozessen eingesetzt werden. Diese Materialien ermöglichen zuverlässige elektrische Verbindungen, Wärmemanagement und mechanische Verbindungen zwischen Halbleiter-Dies, Substraten und elektronischen Komponenten. Der Markt umfasst lotbasierte Lösungen, die fortschrittliche Packaging-Technologien, hochdichte Verbindungen und miniaturisierte Halbleiterbauelemente unterstützen. Die wachsende Nachfrage nach Hochleistungschips, zunehmende Komplexität der Halbleiterverpackung und Fortschritte in der elektronischen Fertigungstechnologie treiben die Einführung von Lötmaterialien in der globalen Halbleiterindustrie voran.
Der Bericht über den Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika ist segmentiert nach anwendbarem Markt (Logik-ICs, Speicher-ICs, Verbindungshalbleiter und Leistungsbauelemente, Analoge ICs, Sensoren, MEMS und HF-Bauelemente sowie optische und photonische Bauelemente), Produktform (Lötpaste, Lotkugeln und -kugeln, Lötvorformen, Lotdraht, Lötflussmittel, eigenständig, und Lotpulver, extern verkauft), Anwendung und Prozessschritt (Bump-Bildung auf Wafer-Ebene, Die-zu-Substrat-Verbindung, konventioneller Flip-Chip, Package-to-Board-Verbindung, BGA- und CSP-Kugelanbringung, rückseitige Die-Anbringung sowie Paketversiegelung und Komponentenanbringung) und Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt. Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Logik-ICs |
| Speicher-ICs |
| Verbindungshalbleiter und Leistungsbauelemente |
| Analoge ICs |
| Sensoren, MEMS und HF-Bauelemente |
| Optische und photonische Bauelemente |
| Lötpaste |
| Lotkugeln und -kugeln |
| Lötvorformen |
| Lotdraht |
| Lötflussmittel, eigenständig |
| Lotpulver, extern verkauft |
| Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventioneller Flip-Chip |
| Package-to-Board-Verbindung, BGA- und CSP-Kugelanbringung |
| Rückseitige Die-Anbringung |
| Paketversiegelung und Komponentenanbringung |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach anwendbarem Markt | Logik-ICs |
| Speicher-ICs | |
| Verbindungshalbleiter und Leistungsbauelemente | |
| Analoge ICs | |
| Sensoren, MEMS und HF-Bauelemente | |
| Optische und photonische Bauelemente | |
| Nach Produktform | Lötpaste |
| Lotkugeln und -kugeln | |
| Lötvorformen | |
| Lotdraht | |
| Lötflussmittel, eigenständig | |
| Lotpulver, extern verkauft | |
| Nach Anwendung und Prozessschritt | Bump-Bildung auf Wafer-Ebene |
| Die-zu-Substrat-Verbindung, konventioneller Flip-Chip | |
| Package-to-Board-Verbindung, BGA- und CSP-Kugelanbringung | |
| Rückseitige Die-Anbringung | |
| Paketversiegelung und Komponentenanbringung | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Lötmaterialien in der Halbleiterindustrie in Nordamerika?
Der Markt wird voraussichtlich von 160,11 Millionen USD im Jahr 2026 auf 239,23 Millionen USD bis 2032 wachsen, mit einer CAGR von 6,75 % von 2027 bis 2032.
Welche Halbleiterkategorie führt die Nachfrage nach Lötmaterialien in Nordamerika an?
Logik-ICs führen mit einem Anteil von 37,11 % im Jahr 2026 und werden voraussichtlich bis 2032 mit einer CAGR von 7,11 % wachsen.
Welche Lötmaterialform wird voraussichtlich am schnellsten wachsen?
Lötvorformen werden voraussichtlich bis 2032 mit einer CAGR von 7,23 % wachsen, unterstützt durch den Bedarf an Leistungshalbleiterverpackung.
Warum ist das Bumping auf Wafer-Ebene für Lötmaterialanbieter wichtig?
Die Bump-Bildung auf Wafer-Ebene entfiel im Jahr 2026 auf 28,66 % des Marktwerts und wird voraussichtlich bis 2032 mit einer CAGR von 7,42 % wachsen.
Welches Land wird voraussichtlich die schnellste regionale Expansion verzeichnen?
Mexiko wird voraussichtlich bis 2032 eine CAGR von 7,33 % verzeichnen, unterstützt durch regionale Montage-, Test- und Verpackungsaktivitäten.
Welche Faktoren können die Nachfrage nach Lötmaterialien in der Halbleiterverpackung begrenzen?
Metallpreisvolatilität, Qualifizierungsanforderungen für bleifreie Materialien, Zuverlässigkeitsrisiken bei feinem Pitch sowie die Substitution durch Kupferpfeiler, hybrides Bonden und gesinterte Materialien können die Nachfrage begrenzen.