
Tamaño y Participación del Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
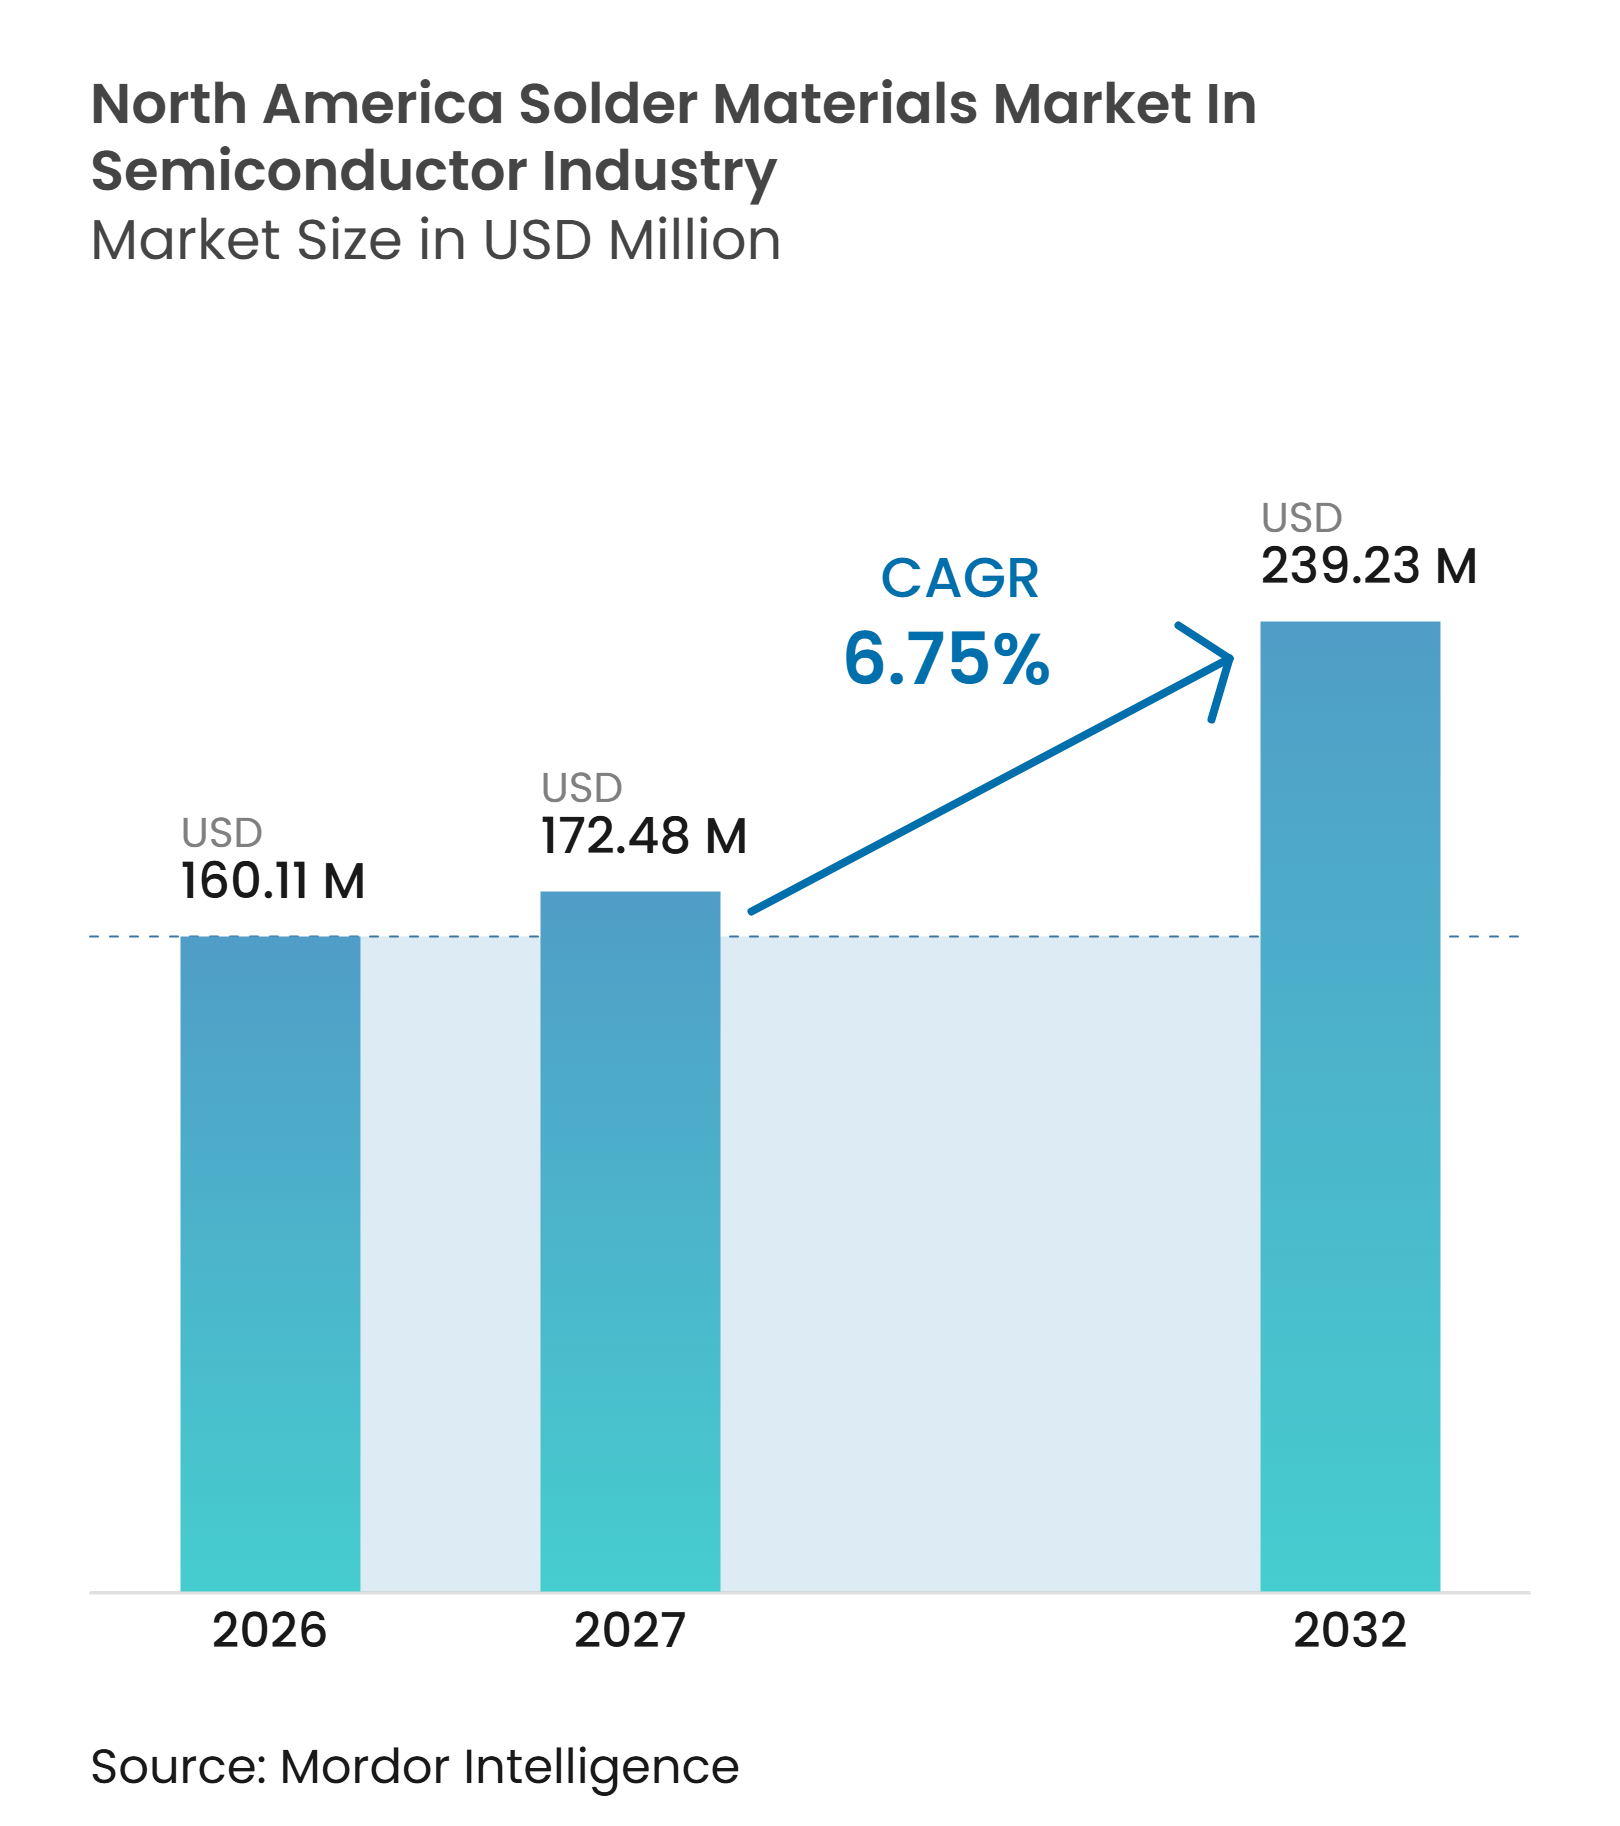
| Tamaño del mercado en el año base (2026) | 160.11 Millones de dólares |
| Tamaño del Mercado (2027) | 172.48 Millones de dólares |
| Tamaño del Mercado (2032) | 239.23 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.75 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte por Mordor Intelligence
Se proyecta que el tamaño del mercado de materiales de soldadura en la industria de semiconductores de América del Norte se expanda de 160,11 millones de USD en 2026 a 239,23 millones de USD para 2032, registrando un CAGR del 6,75% entre 2027 y 2032. La demanda está siendo moldeada por paquetes de semiconductores más densos, que requieren más interconexiones y un control más estricto de la formación de vacíos, el paso y el rendimiento de la aleación. El empaquetado avanzado, la computación de alto rendimiento y los dispositivos de potencia están elevando los requisitos de materiales para pastas, bolas, preformas y fundentes. La inversión en fabricación nacional también está aumentando el valor de la calificación local, el soporte técnico y el abastecimiento dual. Los proveedores que combinan el diseño de aleaciones con la ingeniería de aplicaciones están mejor posicionados para atender instalaciones que deben cumplir con los requisitos de cadena de suministro y calidad. En el mercado de materiales de soldadura en la industria de semiconductores de América del Norte, los precios de las materias primas y el cambio hacia tecnologías de interconexión alternativas siguen siendo restricciones materiales.
Conclusiones Clave del Informe
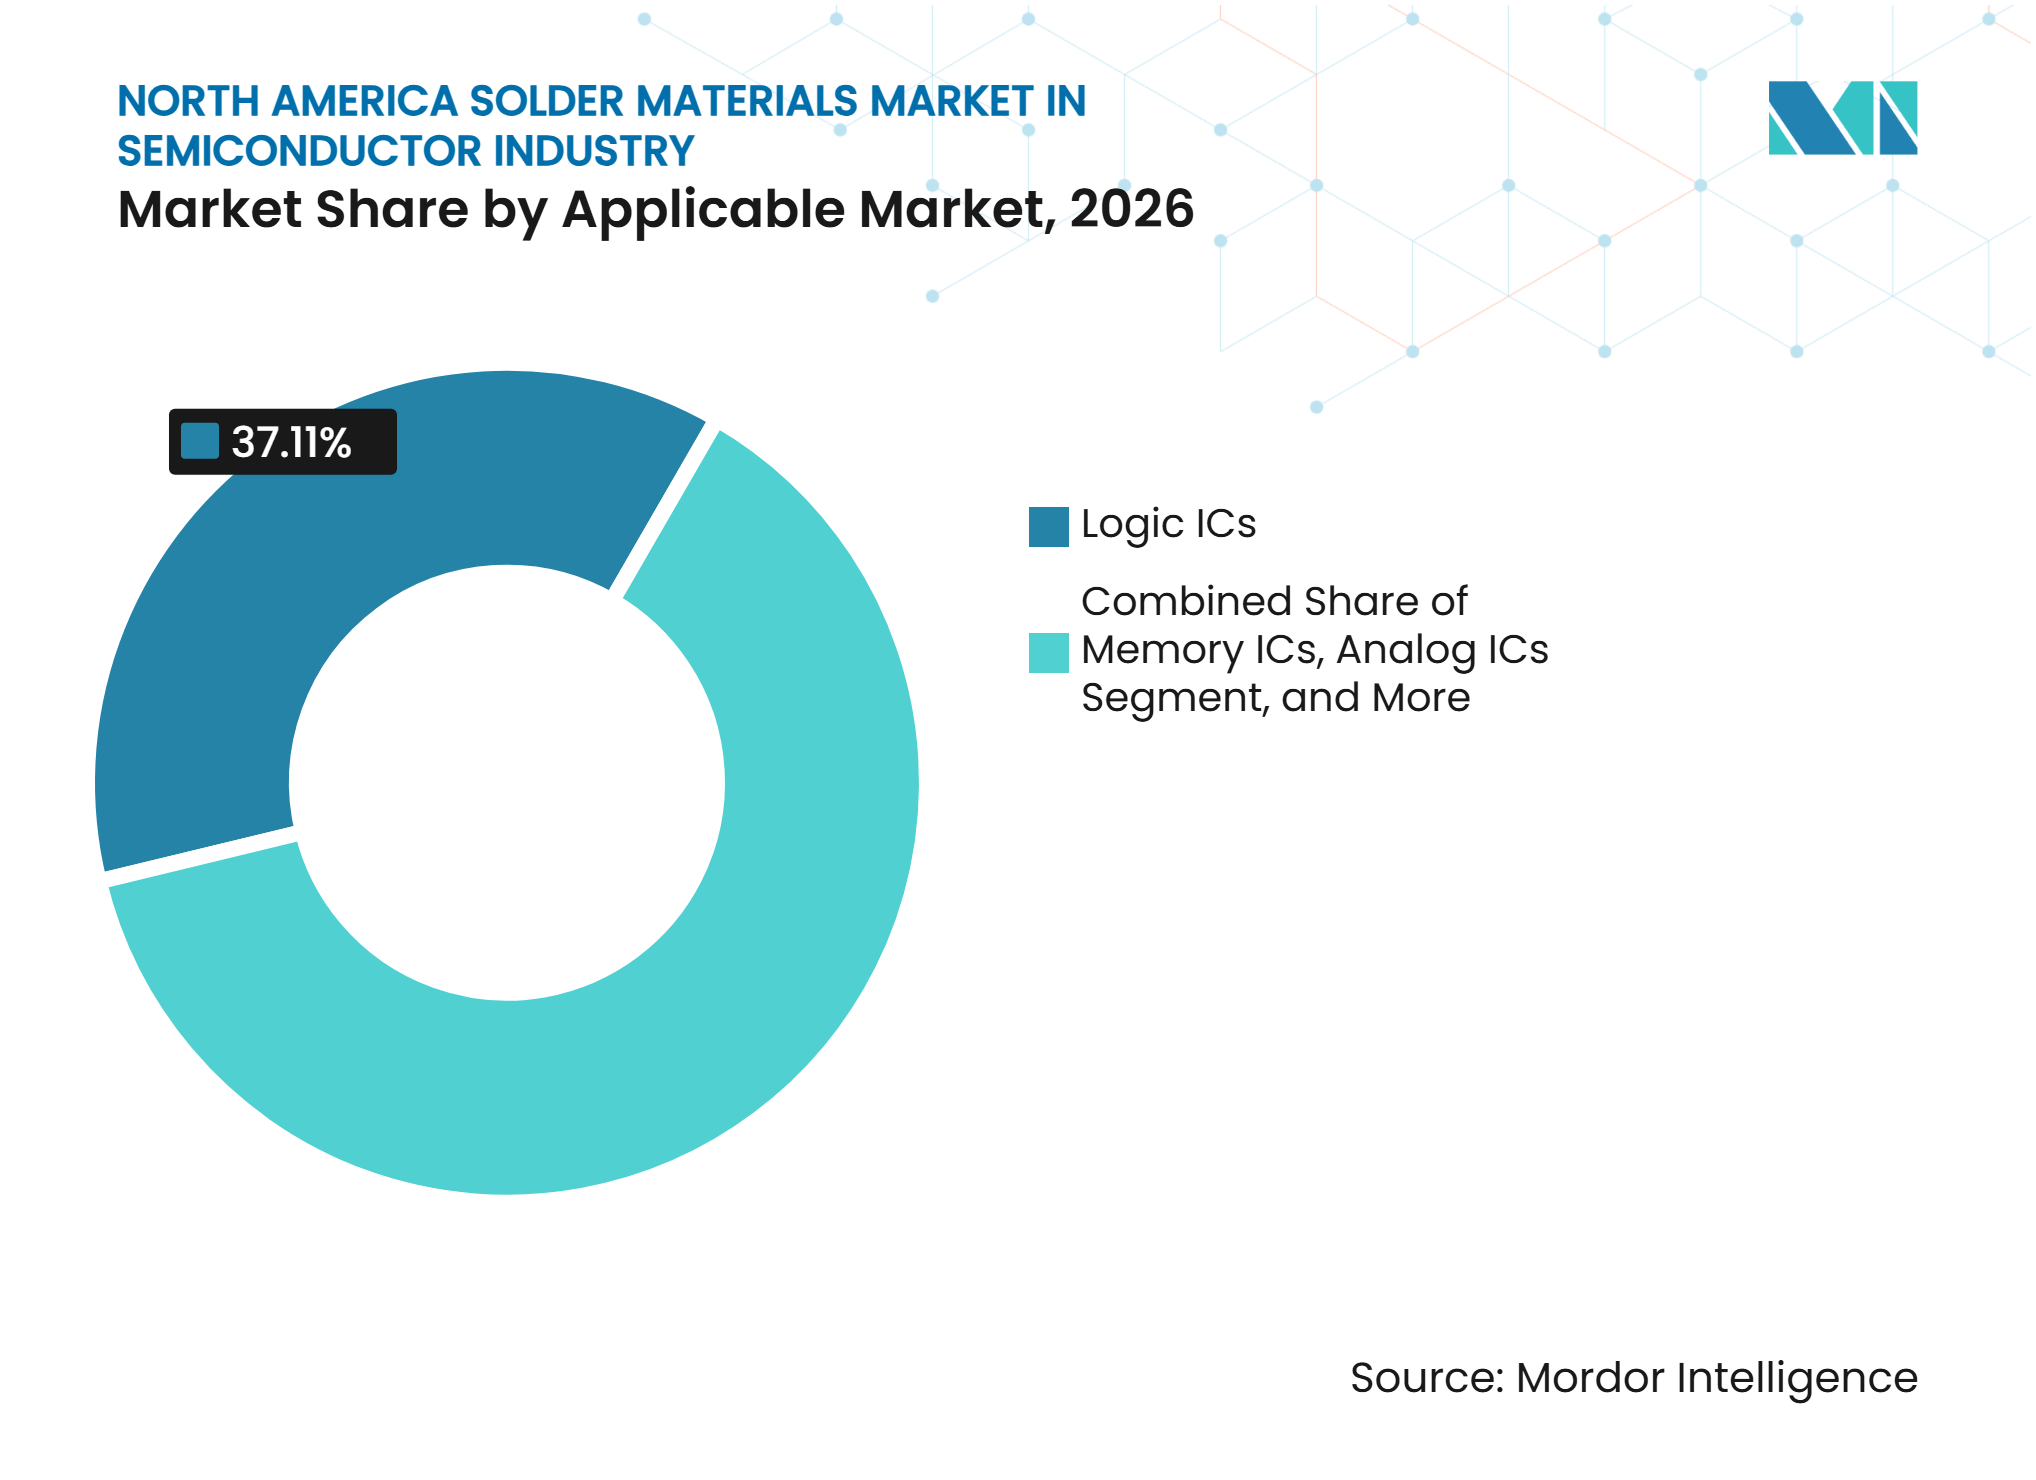
- Por mercado aplicable, los ICs lógicos mantuvieron el 37,11% de la participación del mercado de materiales de soldadura en la industria de semiconductores de América del Norte en 2026 y se proyecta que se expandan a un CAGR del 7,11% hasta 2032.
- Por forma del producto, la pasta de soldadura representó el 33,12% de la participación del mercado de materiales de soldadura de América del Norte en 2026, mientras que se espera que las preformas de soldadura se expandan a un CAGR del 7,23% hasta 2032.
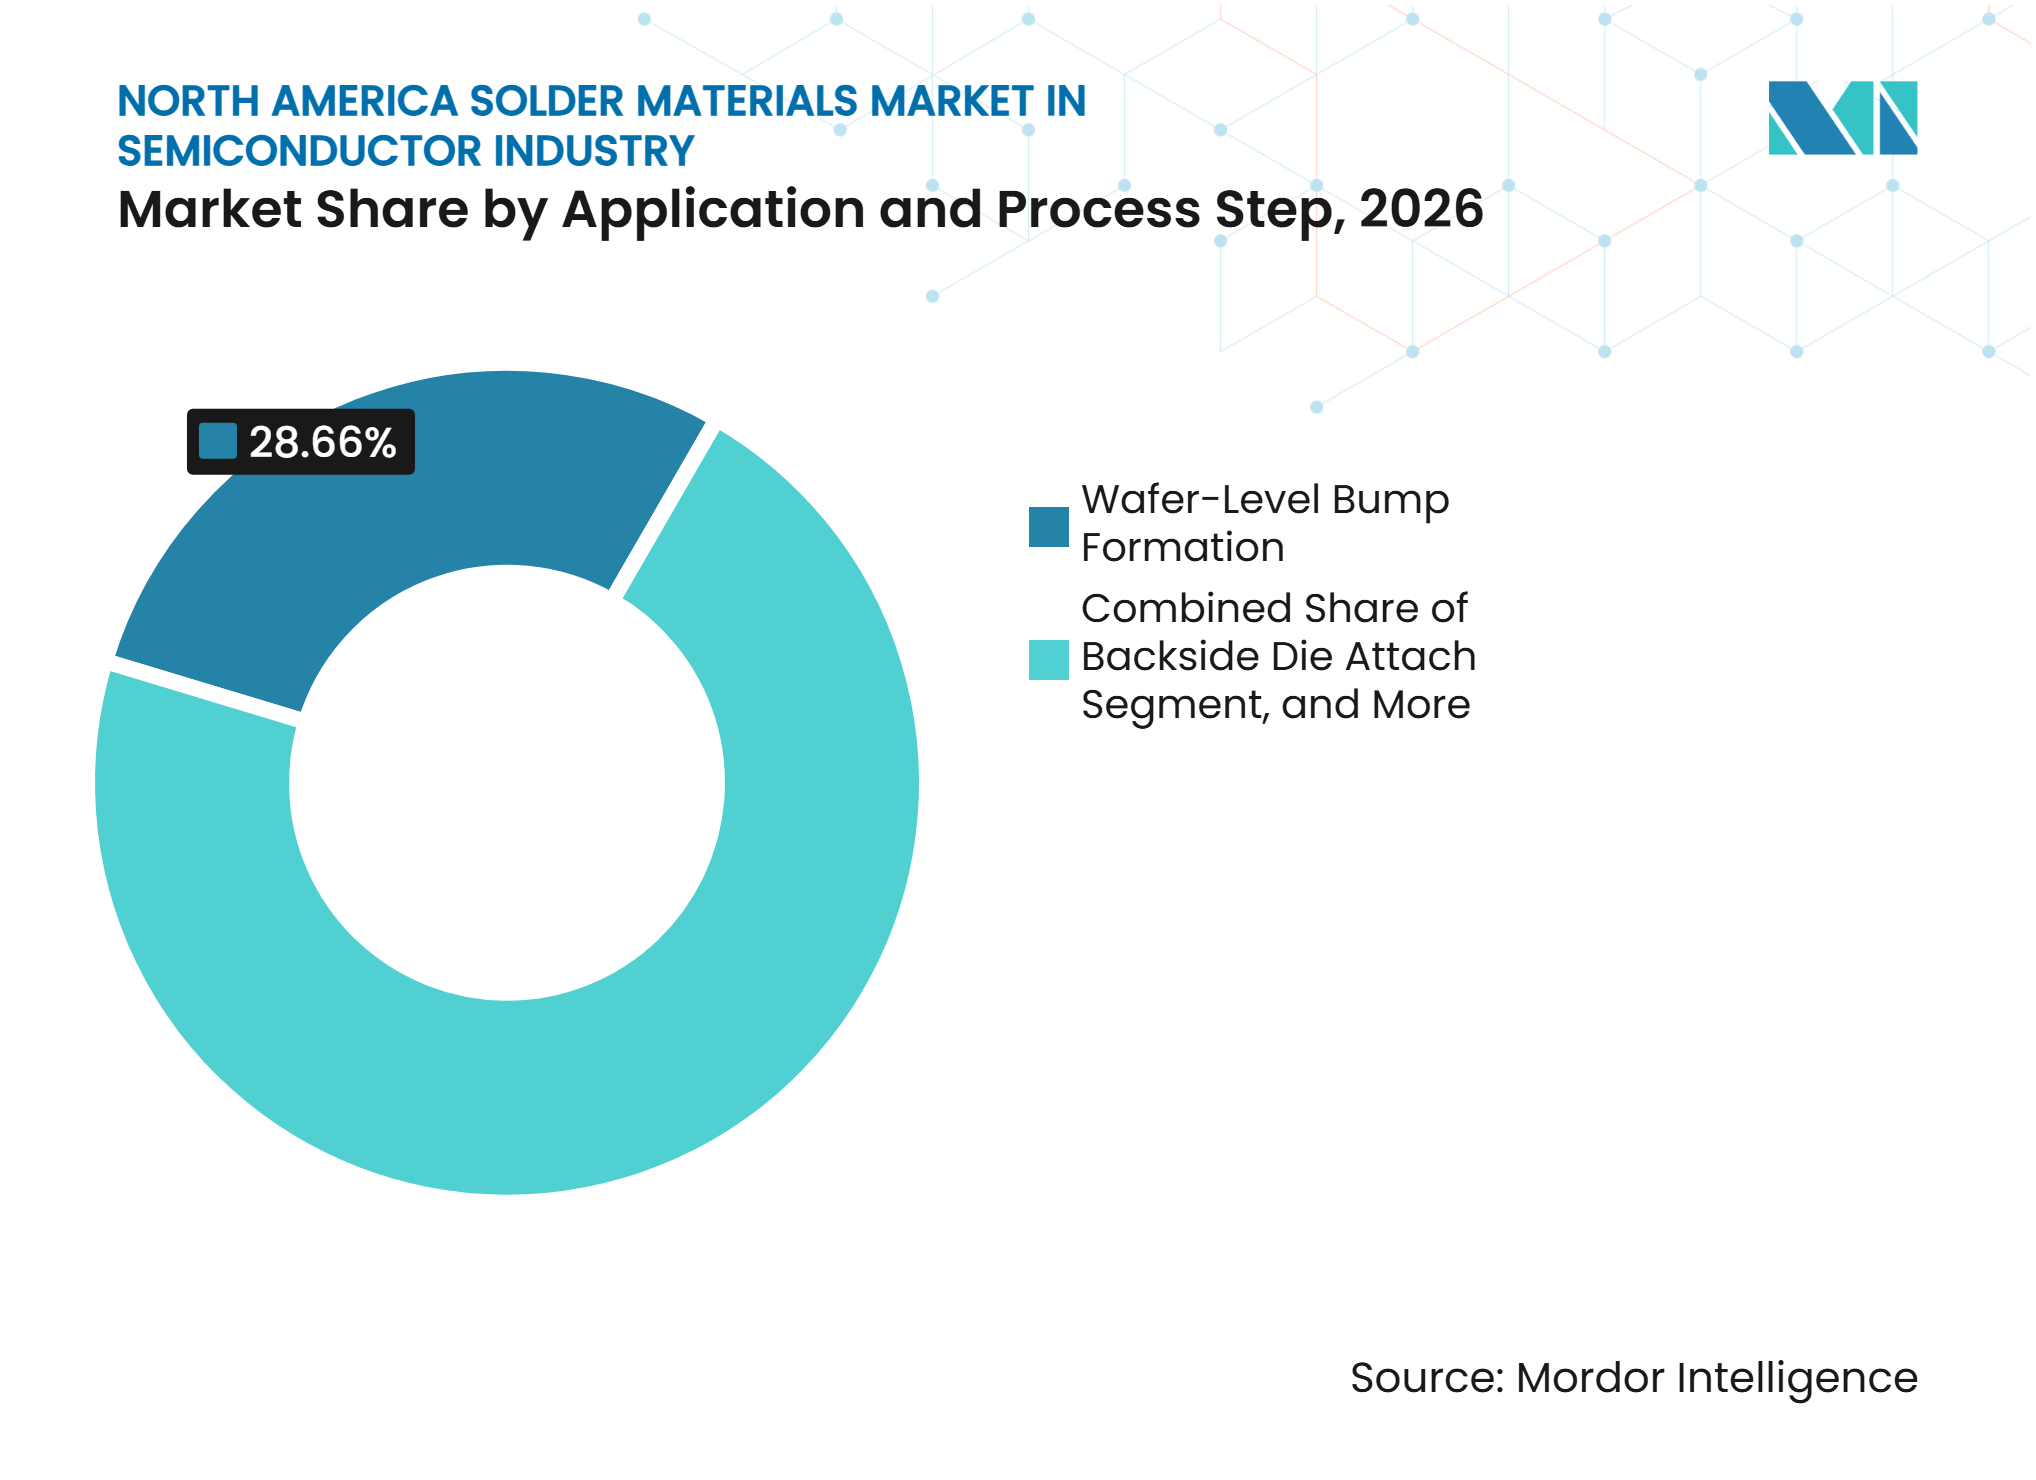
- Por aplicación y etapa del proceso, la formación de bump a nivel de oblea representó el 28,66% del tamaño del mercado de materiales de soldadura de América del Norte en 2026 y se proyecta que avance a un CAGR del 7,42% hasta 2032.
- Por geografía, Estados Unidos mantuvo el 84,33% del valor del mercado en 2026, mientras que se espera que México se expanda a un CAGR del 7,33% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Demanda de Empaquetado Avanzado e Integración Heterogénea | +2.0% | Global, concentrado en Estados Unidos, Arizona, Texas, Ohio y Nueva York | Mediano plazo (2-4 años) |
| Creciente Producción de Semiconductores para IA, Computación de Alto Rendimiento y Centros de Datos | +1.5% | Estados Unidos y Canadá, con efecto secundario en México | Corto plazo (≤ 2 años) |
| Creciente Electrificación Automotriz y Contenido de Semiconductores de Potencia | +1.1% | Clústeres de Nivel 1 automotriz de Estados Unidos y México | Mediano plazo (2-4 años) |
| Localización de la Fabricación y Empaquetado de Semiconductores en América del Norte | +0.9% | Estados Unidos y México, con ganancias tempranas en Arizona, Texas y Jalisco | Largo plazo (≥ 4 años) |
| Crecimiento de los Procesos de Soldadura de Baja Temperatura y Bajo Carbono | +0.5% | Global, liderado por instalaciones OSAT e IDM de América del Norte | Mediano plazo (2-4 años) |
| Creciente Demanda de Materiales de Interconexión de Paso Ultrafino y Baja Formación de Vacíos | +0.4% | Estados Unidos, con efecto secundario en los clústeres de fotónica canadienses en Ontario y Quebec | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Demanda de Empaquetado Avanzado e Integración Heterogénea
El empaquetado avanzado está aumentando el número y la densidad de las capas de interconexión utilizadas en un dispositivo terminado, particularmente donde se combinan dados separados dentro de un único paquete para mejorar el rendimiento informático y utilizar la capacidad de fabricación disponible de manera más eficiente. Este cambio hace que el control de la formación de vacíos, la consistencia del paso, el comportamiento de humectación y la fiabilidad térmica sean más importantes para la pasta de soldadura, los microbumps y las bolas de soldadura, porque una junta débil individual puede afectar el rendimiento eléctrico y térmico en un ensamblaje más grande. Un estudio de 2025 sobre ensamblajes de microbumps de Cu de paso fino encontró que la selección de soldadura, el escalado del paso y el material del sustrato influyen en el rendimiento previsto de fatiga térmica, lo que significa que la selección de aleaciones debe tratarse como parte del diseño del paquete en lugar de una decisión de producción tardía.[1]
Los hallazgos respaldan la demanda continua de formulaciones mejoradas a medida que la geometría del paquete se vuelve más exigente y los fabricantes buscan un rendimiento estable a través de cambios de temperatura repetidos. Un estudio IEEE de 2025 mostró que la impresión por estarcido de polvo fino puede reducir los pasos del proceso de microbumping a nivel de oblea a 4-5, en comparación con 8-9 pasos para la galvanoplastia, al tiempo que admite una ruta de producción que puede evaluarse junto con los flujos de trabajo de paquetes establecidos.[2] Este beneficio del proceso respalda el uso de pasta de soldadura en el ensamblaje a nivel de oblea, incluso cuando algunas interfaces dado a dado adoptan otros métodos de interconexión, porque los niveles BGA y CSP aún dependen de conexiones soldadas probadas.
Creciente Producción de Semiconductores para IA, Computación de Alto Rendimiento y Centros de Datos
Los sistemas de IA y computación de alto rendimiento utilizan paquetes de semiconductores y placas de circuito impreso cada vez más complejos, lo que aumenta el número de puntos donde los materiales deben funcionar de manera consistente. Esos sistemas aumentan la demanda de juntas de soldadura a nivel de oblea, paquete y placa, en lugar de concentrar el uso de materiales en solo 1 etapa del ensamblaje. Las pilas de memoria de mayor ancho de banda añaden densidad de interconexión y aumentan la importancia de los materiales de ensamblaje de paso fino, ya que la construcción del paquete depende de la formación repetible de juntas y el comportamiento térmico controlado.
El mercado de materiales de soldadura en la industria de semiconductores de América del Norte se beneficia, por tanto, de la demanda de pasta de microbump, fundentes para flip-chip y bolas de soldadura BGA en sistemas que combinan funciones de cómputo, memoria, redes y potencia. Los proveedores deben mantener un control estricto del tamaño de las partículas y un comportamiento estable del fundente para cumplir con estos requisitos de aplicación, especialmente cuando los clientes están reduciendo el paso y elevando las expectativas de rendimiento del proceso. La oportunidad resultante favorece a las empresas que pueden apoyar el desarrollo de procesos, el análisis de fallos, la selección de materiales y la transferencia de producción durante los largos ciclos de calificación de clientes.
Creciente Electrificación Automotriz y Contenido de Semiconductores de Potencia
Los dispositivos de potencia de SiC y GaN operan bajo condiciones térmicas exigentes en inversores de tracción, equipos de carga, accionamientos industriales y otros sistemas donde la eliminación fiable del calor es esencial. Los materiales convencionales de Sn-Ag-Cu tienen limitaciones en los usos de unión de dados a las temperaturas más altas, donde los diseñadores requieren materiales que preserven la integridad de la junta durante el ciclo de potencia. Una publicación IET de 2025 describe los requisitos de materiales de unión de dados para el empaquetado de módulos de potencia de alta temperatura e identifica la necesidad de alternativas en estos entornos, incluidos enfoques que abordan las demandas térmicas y mecánicas de los módulos de potencia avanzados.[3] Esto crea demanda de preformas de soldadura reforzadas y materiales especializados que ofrecen un espesor de línea de unión controlado, menor formación de vacíos y vías térmicas más fiables entre el dado y el sustrato.
El mercado de materiales de soldadura en la industria de semiconductores de América del Norte también se beneficia cuando los proveedores automotrices califican aleaciones alternativas en las líneas de producción, porque estas aprobaciones pueden extenderse a múltiples programas relacionados. Los proveedores establecidos conservan una ventaja porque los programas automotrices requieren una validación de fiabilidad exhaustiva, documentación, soporte de proceso estable y vías de calidad establecidas antes de que un nuevo material pueda pasar a la producción regular.
Localización de la Fabricación y Empaquetado de Semiconductores en América del Norte
La localización de la fabricación está creando demanda de materiales de soldadura que pueden calificarse dentro de las cadenas de suministro de semiconductores regionales y ser respaldados por equipos técnicos cercanos. La Oficina de Rendición de Cuentas del Gobierno de Estados Unidos informó que 19 empresas habían recibido 30,9 mil millones de USD en incentivos CHIPS para 40 proyectos hasta julio de 2025, una base de proyectos que incluye capacidad que requiere soporte de ensamblaje, empaquetado y materiales posteriores. Estas inversiones son importantes para los proveedores de soldadura porque la capacidad de fabricación y la capacidad de empaquetado crean una necesidad sostenida de materiales que cumplan con los requisitos de proceso del cliente y las expectativas de seguridad.
En octubre de 2026, GlobalFoundries fue seleccionada para operar 2 nuevas fábricas de 300 mm en Malta, Nueva York, bajo una iniciativa que proporciona hasta 21 mil millones de USD en financiamiento, al tiempo que reasignaba 955 millones de USD a programas de empaquetado avanzado, fotónica de silicio y silicio-germanio. El abastecimiento regional puede reducir el riesgo de calificación, simplificar el soporte técnico y mejorar la continuidad del suministro para instalaciones con requisitos de trazabilidad y cadena de suministro. México complementa esta tendencia a través de políticas que buscan desarrollar actividades de ensamblaje, prueba y empaquetado de semiconductores y conectar su base manufacturera con la cadena de suministro más amplia de América del Norte.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los Precios del Estaño, la Plata, el Indio y el Cobre | -1.3% | Global, con mayor exposición en Estados Unidos y Canadá | Corto plazo (≤ 2 años) |
| Mayores Temperaturas de Reflujo y Costos de Calificación para Materiales Sin Plomo | -0.8% | Líneas de ensamblaje de grado automotriz y militar-aeroespacial de Estados Unidos y México | Mediano plazo (2-4 años) |
| Riesgos de Fiabilidad en Paquetes de Paso Fino y Alta Densidad de Corriente | -0.5% | OSATs e IDMs de empaquetado avanzado de Estados Unidos | Mediano plazo (2-4 años) |
| Creciente Sustitución por Pilares de Cobre, Unión Híbrida y Materiales Sinterizados | -0.4% | Estados Unidos, con efecto secundario en Canadá en fotónica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad de los Precios del Estaño, la Plata, el Indio y el Cobre
Los productores de soldadura siguen expuestos a los precios del estaño, la plata, el indio y el cobre porque estos materiales forman una gran parte del costo de la aleación y se necesitan en diferentes combinaciones en sus carteras de productos. Una aleación SAC305 típica contiene 96,5% de estaño, 3% de plata y 0,5% de cobre en peso, lo que deja a los fabricantes directamente expuestos a los cambios en el costo de cada metal. Los cambios en los precios de los metales pueden alterar los precios de los contratos, complicar las decisiones de inventario y comprimir los márgenes cuando los volúmenes de pedidos son más altos, particularmente cuando los clientes esperan calendarios de entrega fijos.
Los costos de los materiales también pueden retrasar las decisiones de los clientes de cambiar de aleación porque las nuevas opciones requieren pruebas técnicas, ensayos de proceso y calificación formal antes de que puedan usarse ampliamente. Los proveedores han respondido con formulaciones de menor contenido de plata que buscan reducir la exposición sin cambiar el rendimiento del proceso, pero los clientes aún deben evaluar la imprimibilidad, la humectación, la fiabilidad de la junta y la compatibilidad con el reflujo. El mercado de materiales de soldadura en la industria de semiconductores de América del Norte continuará requiriendo un abastecimiento flexible, inventarios cuidadosamente gestionados y una gestión disciplinada de precios a medida que los clientes buscan continuidad del suministro sin comprometer los parámetros de proceso aprobados.
Mayores Temperaturas de Reflujo y Costos de Calificación para Materiales Sin Plomo
Las aleaciones SAC sin plomo requieren temperaturas de reflujo máximas más altas que las aleaciones tradicionales de Sn-Pb, lo que cambia las condiciones térmicas que los fabricantes deben gestionar en sus líneas de producción. Las temperaturas más altas pueden aumentar el uso de energía, el riesgo de deformación del sustrato y el crecimiento de compuestos intermetálicos en diseños de paso fino, particularmente cuando los ensamblajes contienen paquetes grandes o componentes térmicamente sensibles. Las aplicaciones automotrices y otras de alta fiabilidad requieren una calificación extensa, lo que puede mantener a los nuevos proveedores de materiales fuera de las listas de proveedores aprobados incluso cuando ofrecen una característica de precio o rendimiento potencialmente atractiva.
IPC J-STD-001 proporciona requisitos de mano de obra para ensamblajes electrónicos y añade requisitos de capacitación, control de procesos y recertificación para los fabricantes que deben demostrar prácticas de soldadura consistentes. Los requisitos AEC-Q200 también refuerzan la evidencia necesaria para la fiabilidad de los componentes pasivos en los sistemas electrónicos automotrices, lo que se suma a la documentación necesaria sobre materiales y condiciones de ensamblaje. Estos factores de cumplimiento favorecen a los proveedores que ya cuentan con datos de proceso, soporte de aplicaciones y referencias de clientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Mercado Aplicable:
Los ICs Lógicos Lideran la Demanda en los Niveles de EmpaquetadoLos ICs lógicos mantuvieron el 37,11% de la participación del mercado de materiales de soldadura en la industria de semiconductores de América del Norte en 2026 y se proyecta que avancen a un CAGR del 7,11% hasta 2032. Los aceleradores de IA, las GPU, los ASIC de redes y los dispositivos lógicos convencionales requieren conjuntamente materiales de interconexión a nivel de oblea y de paquete. Los paquetes lógicos de vanguardia utilizan un gran número de microbumps y requieren pasta de soldadura fina en el procesamiento a nivel de oblea. También utilizan bolas de soldadura BGA en la interfaz de paquete a placa. Los ICs de memoria siguen siendo una fuente secundaria importante de demanda, ya que los paquetes de memoria apilada requieren juntas densas y fiables. Los requisitos del empaquetado de memoria aumentan la relevancia de los materiales de baja temperatura y la formación controlada de interconexiones.
Los semiconductores compuestos y los dispositivos de potencia requieren materiales que soporten el estrés térmico y mecánico en aplicaciones automotrices e industriales. Los ICs analógicos, los sensores, los dispositivos MEMS, RF y ópticos sirven a aplicaciones más pequeñas pero técnicamente distintas. Los paquetes ópticos y fotónicos pueden requerir materiales a base de indio y oro-estaño donde el sellado hermético y la precisión de la línea de unión son importantes. El empaquetado de sensores y MEMS se basa en pastas de baja formación de vacíos y unión de colapso controlado para proteger las estructuras sensibles. Estos diferentes requisitos impiden que un único material sirva a todas las categorías de dispositivos. El patrón de demanda común en el mercado de materiales de soldadura en la industria de semiconductores de América del Norte es el aumento de la densidad de interconexión, lo que eleva el contenido de materiales y la necesidad de formulaciones especializadas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Forma del Producto:
La Pasta de Soldadura Lidera Mientras las Preformas Ganan ImpulsoLa pasta de soldadura representó el 33,12% del tamaño del mercado de materiales de soldadura de América del Norte en 2026 porque se utiliza ampliamente en procesos de bumping de oblea por impresión con estarcido, flip-chip y montaje superficial. Su uso en el ensamblaje de semiconductores lógicos, de memoria y compuestos le otorga a la forma una amplia base instalada. Las geometrías de componentes más pequeñas están desplazando los requisitos de materiales del Tipo 4 hacia los polvos de Tipo 6, Tipo 7 y Tipo 8. Esta transición otorga mayor importancia a la distribución del tamaño de las partículas, el control del oxígeno y la reología del fundente. El estudio de microbumping IEEE de 2025 demostró una liberación consistente del estarcido y una formación uniforme de bumps a un paso de 140 μm. Las bolas y esferas de soldadura también conservan un papel sustancial en el empaquetado BGA, CSP y de escala de chip a nivel de oblea.
Se proyecta que las preformas de soldadura se expandan a un CAGR del 7,23% hasta 2032, respaldadas por paquetes de semiconductores de potencia que requieren líneas de unión controladas y baja formación de vacíos. La forma del producto es relevante donde la gestión térmica y la fiabilidad de la junta son fundamentales para el rendimiento del dispositivo. Las preformas reforzadas pueden proporcionar una alternativa a la pasta en aplicaciones seleccionadas de módulos de potencia. El alambre de soldadura, los fundentes y el polvo vendido por separado abordan las necesidades de retrabajo, soldadura selectiva y materiales especializados. Estas categorías contribuyen a la amplitud de la cartera incluso cuando sus ventas relativas son menores. Las carteras de productos amplias brindan a los proveedores más oportunidades para apoyar a los clientes en varias etapas de ensamblaje en la industria de materiales de soldadura de América del Norte.
Por Aplicación y Etapa del Proceso:
El Bumping a Nivel de Oblea Marca el RitmoLa formación de bump a nivel de oblea representó el 28,66% de la participación del mercado de materiales de soldadura de América del Norte en 2026 y se proyecta que registre un CAGR del 7,42% hasta 2032. El proceso requiere polvos finos que se impriman de manera consistente a paso estrecho y creen geometrías de bump uniformes. El trabajo IEEE de 2025 reportó una coplanaridad dentro de 10 μm durante ejecuciones de impresión de 12 horas para bumping de paso de 140 μm. Esta evidencia respalda el uso de la impresión por estarcido como una ruta práctica para el bumping de paso fino. También refuerza el valor del control de procesos para los proveedores de materiales que atienden operaciones de empaquetado avanzado.
La interconexión de dado a sustrato sigue siendo importante para los paquetes convencionales de GPU, ASIC de redes y procesadores móviles. La interconexión de paquete a placa utiliza la unión de bolas BGA y CSP, lo que genera una demanda recurrente de bolas de soldadura. La unión de dado en la parte posterior y el sellado de paquetes sirven a módulos de potencia, productos optoelectrónicos y paquetes herméticos. Los materiales de plata sinterizada y sinterización de fase líquida transitoria compiten más directamente en la unión de dados a alta temperatura donde la soldadura convencional no puede satisfacer las necesidades de fiabilidad. Los clientes que introducen paquetes de chiplets a menudo deben validar pasta, fundente, bolas y preformas juntos, lo que crea un beneficio para los proveedores que pueden proporcionar soporte coordinado en el mercado de materiales de soldadura en la industria de semiconductores de América del Norte.

Análisis Geográfico
Estados Unidos
Estados Unidos mantuvo el 84,33% de la participación del mercado de materiales de soldadura en la industria de semiconductores de América del Norte en 2026. Su posición refleja la concentración de empresas de diseño sin fábrica, fabricantes de dispositivos integrados, proveedores de empaquetado avanzado e inversión en semiconductores en Arizona, Texas, Ohio y Nueva York, donde la nueva capacidad requiere redes conectadas de proveedores de materiales y proveedores de servicios técnicos. La Oficina de Rendición de Cuentas del Gobierno registró 30,9 mil millones de USD en incentivos CHIPS otorgados a 19 empresas para 40 proyectos hasta julio de 2025, lo que proporciona una indicación clara de la escala de la inversión en semiconductores que puede influir en la demanda de insumos de empaquetado. Esos proyectos crean demanda de materiales de empaquetado en instalaciones que deben demostrar cadenas de suministro seguras y confiables, registros de proceso fiables y soporte de aplicaciones continuo. El programa de octubre de 2026 de GlobalFoundries en Nueva York añadió 2 fábricas de 300 mm planificadas y redirigió 955 millones de USD hacia el empaquetado avanzado y tecnologías relacionadas, lo que conecta aún más la inversión en fabricación con la demanda de materiales. Los materiales nacionales y de doble fuente pueden ganar ventaja cuando los clientes necesitan soporte técnico, registros de calificación, garantía de cadena de suministro y resolución de problemas ágil cerca de sus operaciones de producción. IPC J-STD-001 sigue siendo una influencia de cumplimiento importante para la mano de obra en el ensamblaje electrónico en este mercado.
México
Se proyecta que México se expanda a un CAGR del 7,33% hasta 2032, la tasa más rápida en el mercado de materiales de soldadura en la industria de semiconductores de América del Norte. Su ubicación junto a las operaciones de fabricación de Estados Unidos apoya rutas logísticas más cortas, una coordinación más estrecha con los equipos de diseño y ensamblaje de América del Norte, y una gestión más práctica de los flujos de materiales transfronterizos. La OCDE describe el enfoque de política de México en el desarrollo de un ecosistema de semiconductores, incluidas las capacidades de ensamblaje, prueba y empaquetado que pueden vincular las operaciones de fabricación nacionales con los clientes regionales. Baja California, Jalisco y el centro de México son corredores relevantes para la infraestructura de fabricación y el desarrollo de la fuerza laboral técnica, donde la expansión de la capacidad puede apoyar procesos de soldadura e inspección cada vez más precisos. En enero de 2026, NanoPulse e InnovaBienestar de México firmaron un acuerdo bajo la iniciativa Kutsari que cubre el desarrollo de la fuerza laboral, I+D y la construcción del ecosistema de empaquetado avanzado. Los acuerdos de cadena de suministro del T-MEC apoyan los flujos de materiales transfronterizos y pueden mejorar el caso para la calificación de proveedores regionales cuando los clientes necesitan acceso confiable a materiales calificados. México puede proporcionar experiencia de producción para formulaciones antes de su uso en programas de Estados Unidos con mayor control, lo que lo convierte en una base operativa relevante para los proveedores que atienden el mercado de materiales de soldadura en la industria de semiconductores de América del Norte.
Canadá y Especialización Regional
Canadá contribuye con una parte más pequeña pero distinta del mercado regional a través de semiconductores compuestos y fotónica avanzada. El tamaño del mercado de materiales de soldadura de América del Norte en Canadá está, por tanto, moldeado más por aplicaciones especializadas que por el ensamblaje lógico de alto volumen. Para el mercado de materiales de soldadura en la industria de semiconductores de América del Norte, esta especialización respalda la demanda de materiales con un control de proceso estrecho en lugar de volúmenes de productos básicos. El Consejo Nacional de Investigación de Canadá opera el Centro Canadiense de Fabricación de Fotónica, una fundición de fosfuro de indio que apoya aplicaciones fotónicas. En julio de 2025, el Consejo Nacional de Investigación, el Catapult de Aplicaciones de Semiconductores Compuestos y C2MI acordaron colaborar en cadenas de suministro de semiconductores durante 3 años. La asociación es relevante para el empaquetado fotónico que puede requerir soldaduras de baja temperatura o ricas en indio. En marzo de 2025, el Gobierno de Canadá comprometió apoyo para que la instalación de Teledyne DALSA en Bromont convirtiera de obleas de 150 mm a 200 mm, con una mejora de eficiencia esperada del 40%. Esta expansión respalda la demanda de materiales a nivel de oblea, mientras que las capacidades de gases especiales de Canadá añaden resiliencia a la cadena de suministro del ecosistema norteamericano.
Panorama Competitivo
Concentración del Mercado
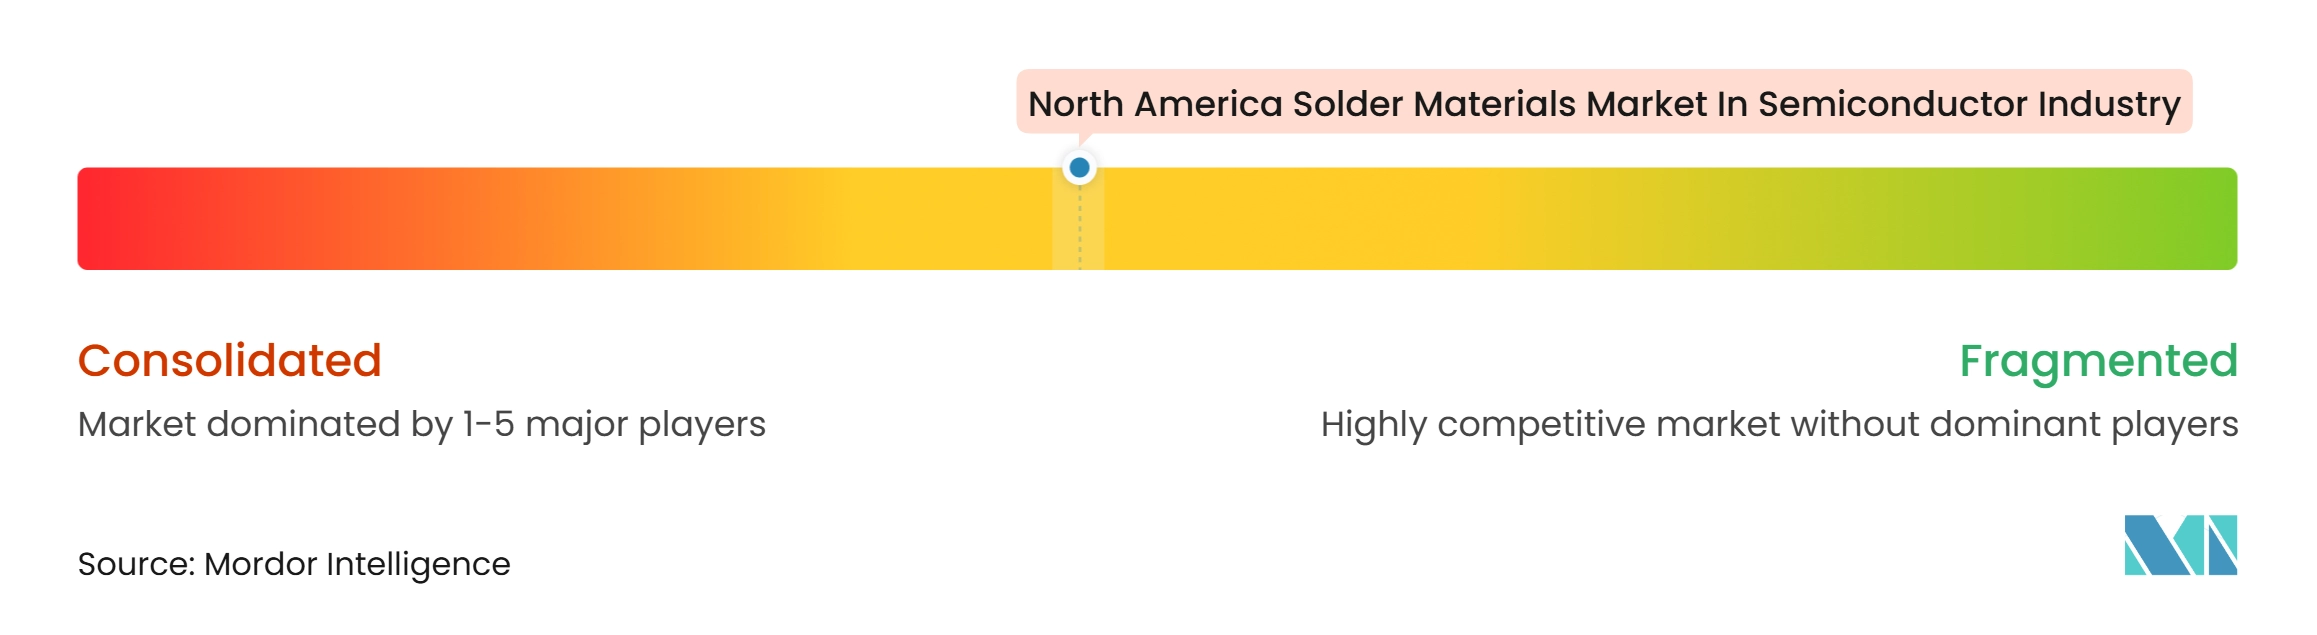
El mercado de materiales de soldadura en la industria de semiconductores de América del Norte está moderadamente consolidado entre proveedores con amplias carteras de aleaciones, química de fundentes propia y datos de calificación establecidos. Los especialistas regionales y específicos de aplicaciones compiten a través de la capacidad de polvo fino, la producción de microesferas y las aleaciones orientadas al costo. La competencia es más intensa en los polvos de Tipo 6 a Tipo 8 y las bolas de menos de 100 μm utilizadas en el empaquetado de chiplets y a nivel de oblea. Estos formatos requieren atomización controlada, distribuciones de partículas estrechas y bajo rendimiento alfa. Los mismos requisitos limitan el número de proveedores que pueden atender de manera creíble las aplicaciones de alta fiabilidad. La plata sinterizada y las pastas de cobre también compiten en la unión de dados de módulos de potencia a alta temperatura. Esa presión alienta a los proveedores de soldadura convencional a añadir productos de sinterización o reforzar las ofertas de preformas.
El mercado está pasando de la competencia solo en formulación a una combinación de suministro de materiales y soporte de proceso. La ingeniería de aplicaciones, el análisis de fallos y los servicios de reciclaje pueden mejorar la retención de clientes durante los períodos de calificación de varios años. El cumplimiento de IPC J-STD-001 y los requisitos de calidad automotriz eleva la barrera de entrada para los proveedores no calificados. En febrero de 2025, Heraeus Electronics, MacDermid Alpha Electronics Solutions y Henkel concluyeron un litigio alemán sobre la tecnología de aleación Innolot contra Senju Group. El resultado ilustra la importancia de la propiedad intelectual en el desarrollo de aleaciones premium sin plomo. Los proveedores también ofrecen materiales de menor contenido de plata, sin bismuto, sin halógenos y de polvo ultrafino para abordar las necesidades de costo, proceso y fiabilidad.
Los lanzamientos de productos de las empresas muestran cómo los proveedores están respondiendo a problemas específicos de empaquetado. En septiembre de 2026, Indium Corporation introdujo Indium12.9HF, una pasta de soldadura sin limpieza y sin halógenos para la impresión de características ultrafinas. En junio de 2026, MacDermid Alpha Electronics Solutions lanzó ALPHA OM-377 para la impresión de características ultrafinas en producción de alto volumen. MacDermid Alpha también presentó ofertas ampliadas de sinterización y preformas reforzadas para la fiabilidad de módulos de potencia en junio de 2026. Las formulaciones de estaño reciclado y sin halógenos se están convirtiendo en parte de la estrategia de producto junto con el rendimiento térmico y eléctrico. El mercado de materiales de soldadura en la industria de semiconductores de América del Norte sigue abierto a los especialistas, pero las plataformas más grandes tienen ventaja donde los clientes necesitan validación coordinada en múltiples etapas de ensamblaje.
Líderes del Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte
-
MacDermid Alpha Electronics Solutions
-
Indium Corporation
-
Senju Metal Industry Co., Ltd.
-
AIM Solder
-
Henkel AG and Co. KGaA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte Empresas cubiertas en este informe
- AIM Solder
- Alpha Assembly Solutions, MacDermid Alpha Electronics Solutions
- Ames Goldsmith Corporation
- Balver Zinn GmbH and Co. KG
- DUKSAN Hi-Metal Co., Ltd.
- FCT Solder
- Harima Chemicals Group, Inc.
- Heraeus Electronics
- Henkel AG and Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc., Kester
- KOKI Company Limited
- MacDermid Alpha Electronics Solutions
- Materion Corporation
- MK Electron Co., Ltd.
- Nihon Superior Co., Ltd.
- Qualitek International, Inc.
- Senju Metal Industry Co., Ltd.
- Shenmao Technology Inc.
- Tamura Corporation
- TANAKA Holdings Co., Ltd.
Desarrollos recientes de la industria en Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte
- Octubre de 2026: GlobalFoundries fue seleccionada como proveedor de tecnología para 2 nuevas fábricas de semiconductores de 300 mm en su sitio de Malta, Nueva York, bajo una iniciativa de Estados Unidos y Japón que proporciona hasta 21 mil millones de USD en financiamiento. GF simultáneamente reasignó 955 millones de USD de su adjudicación existente de la Ley CHIPS hacia el empaquetado avanzado, la fotónica de silicio y el silicio-germanio en sus instalaciones de Nueva York y Vermont. Se espera que el proyecto cree 27.000 empleos en construcción y ecosistema, anclando directamente la demanda posterior de materiales de soldadura en los programas de empaquetado avanzado nacionales.
- Octubre de 2026: Indium Corporation anunció el lanzamiento de Indium12.9HF, una pasta de soldadura sin limpieza y sin halógenos diseñada para la impresión de características ultrafinas hasta tamaños de componentes 01005 y 008004. La formulación ofrece alta resistencia a la oxidación y baja formación de vacíos en tamaños de almohadilla BGA, CSP, LGA y QFN tan pequeños como 175 μm, dirigida a clientes de empaquetado avanzado de semiconductores que demandan materiales de interconexión de paso más fino.
- Septiembre de 2026: Indium Corporation presentó su soldadura de baja temperatura DFLT sin bismuto y con contenido de indio en el Simposio IMAPS 2026, dirigida a ensamblajes BGA de gran tamaño en aplicaciones de servidores de IA y computación de alto rendimiento. El sistema de polvo dual alcanza temperaturas de reflujo máximas tan bajas como 210 °C mientras ofrece un rendimiento de resistencia a impactos y electromigración comparable o superior al SAC305, abordando los desafíos de deformación críticos para el empaquetado de chips de IA de próxima generación.
- Junio de 2026: MacDermid Alpha Electronics Solutions lanzó ALPHA OM-377, una pasta de soldadura sin limpieza y sin halógenos diseñada para la impresión de características ultrafinas hasta tamaños de componentes 008004 en producción de alto volumen. El producto busca reducir los defectos de cabeza en almohada y apertura sin humectación para apoyar la mejora del rendimiento en el primer paso en ensamblajes electrónicos densamente integrados.
Alcance del Informe sobre el Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte
El Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte abarca la producción y el suministro de materiales de soldadura especializados utilizados en el ensamblaje, empaquetado e interconexión de semiconductores. Estos materiales permiten conexiones eléctricas fiables, gestión térmica y unión mecánica entre dados de semiconductores, sustratos y componentes electrónicos. El mercado cubre soluciones basadas en soldadura que apoyan tecnologías de empaquetado avanzado, interconexiones de alta densidad y dispositivos semiconductores miniaturizados. La creciente demanda de chips de alto rendimiento, la creciente complejidad del empaquetado de semiconductores y los avances en las tecnologías de fabricación electrónica impulsan la adopción de materiales de soldadura en la industria global de semiconductores.
El Informe del Mercado de Materiales de Soldadura en la Industria de Semiconductores de América del Norte está Segmentado por Mercado Aplicable (ICs Lógicos, ICs de Memoria, Semiconductores Compuestos y Dispositivos de Potencia, ICs Analógicos, Sensores, Dispositivos MEMS y RF, y Dispositivos Ópticos y Fotónicos), Forma del Producto (Pasta de Soldadura, Bolas y Esferas de Soldadura, Preformas de Soldadura, Alambre de Soldadura, Fundentes de Soldadura, Independiente, y Polvo de Soldadura, Vendido Externamente), Aplicación y Etapa del Proceso (Formación de Bump a Nivel de Oblea, Interconexión de Dado a Sustrato, Flip-Chip Convencional, Interconexión de Paquete a Placa, Unión de Bolas BGA y CSP, Unión de Dado en la Parte Posterior, y Sellado de Paquetes y Unión de Componentes), y Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| ICs Lógicos |
| ICs de Memoria |
| Semiconductores Compuestos y Dispositivos de Potencia |
| ICs Analógicos |
| Sensores, Dispositivos MEMS y RF |
| Dispositivos Ópticos y Fotónicos |
| Pasta de Soldadura |
| Bolas y Esferas de Soldadura |
| Preformas de Soldadura |
| Alambre de Soldadura |
| Fundentes de Soldadura, Independiente |
| Polvo de Soldadura, Vendido Externamente |
| Formación de Bump a Nivel de Oblea |
| Interconexión de Dado a Sustrato, Flip-Chip Convencional |
| Interconexión de Paquete a Placa, Unión de Bolas BGA y CSP |
| Unión de Dado en la Parte Posterior |
| Sellado de Paquetes y Unión de Componentes |
| Estados Unidos |
| Canadá |
| México |
| Por Mercado Aplicable | ICs Lógicos |
| ICs de Memoria | |
| Semiconductores Compuestos y Dispositivos de Potencia | |
| ICs Analógicos | |
| Sensores, Dispositivos MEMS y RF | |
| Dispositivos Ópticos y Fotónicos | |
| Por Forma del Producto | Pasta de Soldadura |
| Bolas y Esferas de Soldadura | |
| Preformas de Soldadura | |
| Alambre de Soldadura | |
| Fundentes de Soldadura, Independiente | |
| Polvo de Soldadura, Vendido Externamente | |
| Por Aplicación y Etapa del Proceso | Formación de Bump a Nivel de Oblea |
| Interconexión de Dado a Sustrato, Flip-Chip Convencional | |
| Interconexión de Paquete a Placa, Unión de Bolas BGA y CSP | |
| Unión de Dado en la Parte Posterior | |
| Sellado de Paquetes y Unión de Componentes | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de materiales de soldadura en la industria de semiconductores de América del Norte?
Se proyecta que el mercado se expanda de 160,11 millones de USD en 2026 a 239,23 millones de USD para 2032, a un CAGR del 6,75% de 2027 a 2032.
¿Qué categoría de semiconductores lidera la demanda de materiales de soldadura en América del Norte?
Los ICs lógicos lideran con una participación del 37,11% en 2026 y se proyecta que avancen a un CAGR del 7,11% hasta 2032.
¿Qué forma de material de soldadura se espera que se expanda más rápido?
Se espera que las preformas de soldadura se expandan a un CAGR del 7,23% hasta 2032, respaldadas por las necesidades de empaquetado de semiconductores de potencia.
¿Por qué es importante el bumping a nivel de oblea para los proveedores de materiales de soldadura?
La formación de bump a nivel de oblea representó el 28,66% del valor del mercado en 2026 y se proyecta que avance a un CAGR del 7,42% hasta 2032.
¿Qué país se espera que registre la expansión regional más rápida?
Se proyecta que México registre un CAGR del 7,33% hasta 2032, respaldado por actividades de ensamblaje, prueba y empaquetado regionales.
¿Qué factores pueden limitar la demanda de materiales de soldadura en el empaquetado de semiconductores?
La volatilidad de los precios de los metales, los requisitos de calificación sin plomo, los riesgos de fiabilidad de paso fino y la sustitución por pilares de cobre, unión híbrida y materiales sinterizados pueden limitar la demanda.