
北米半導体産業におけるはんだ材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
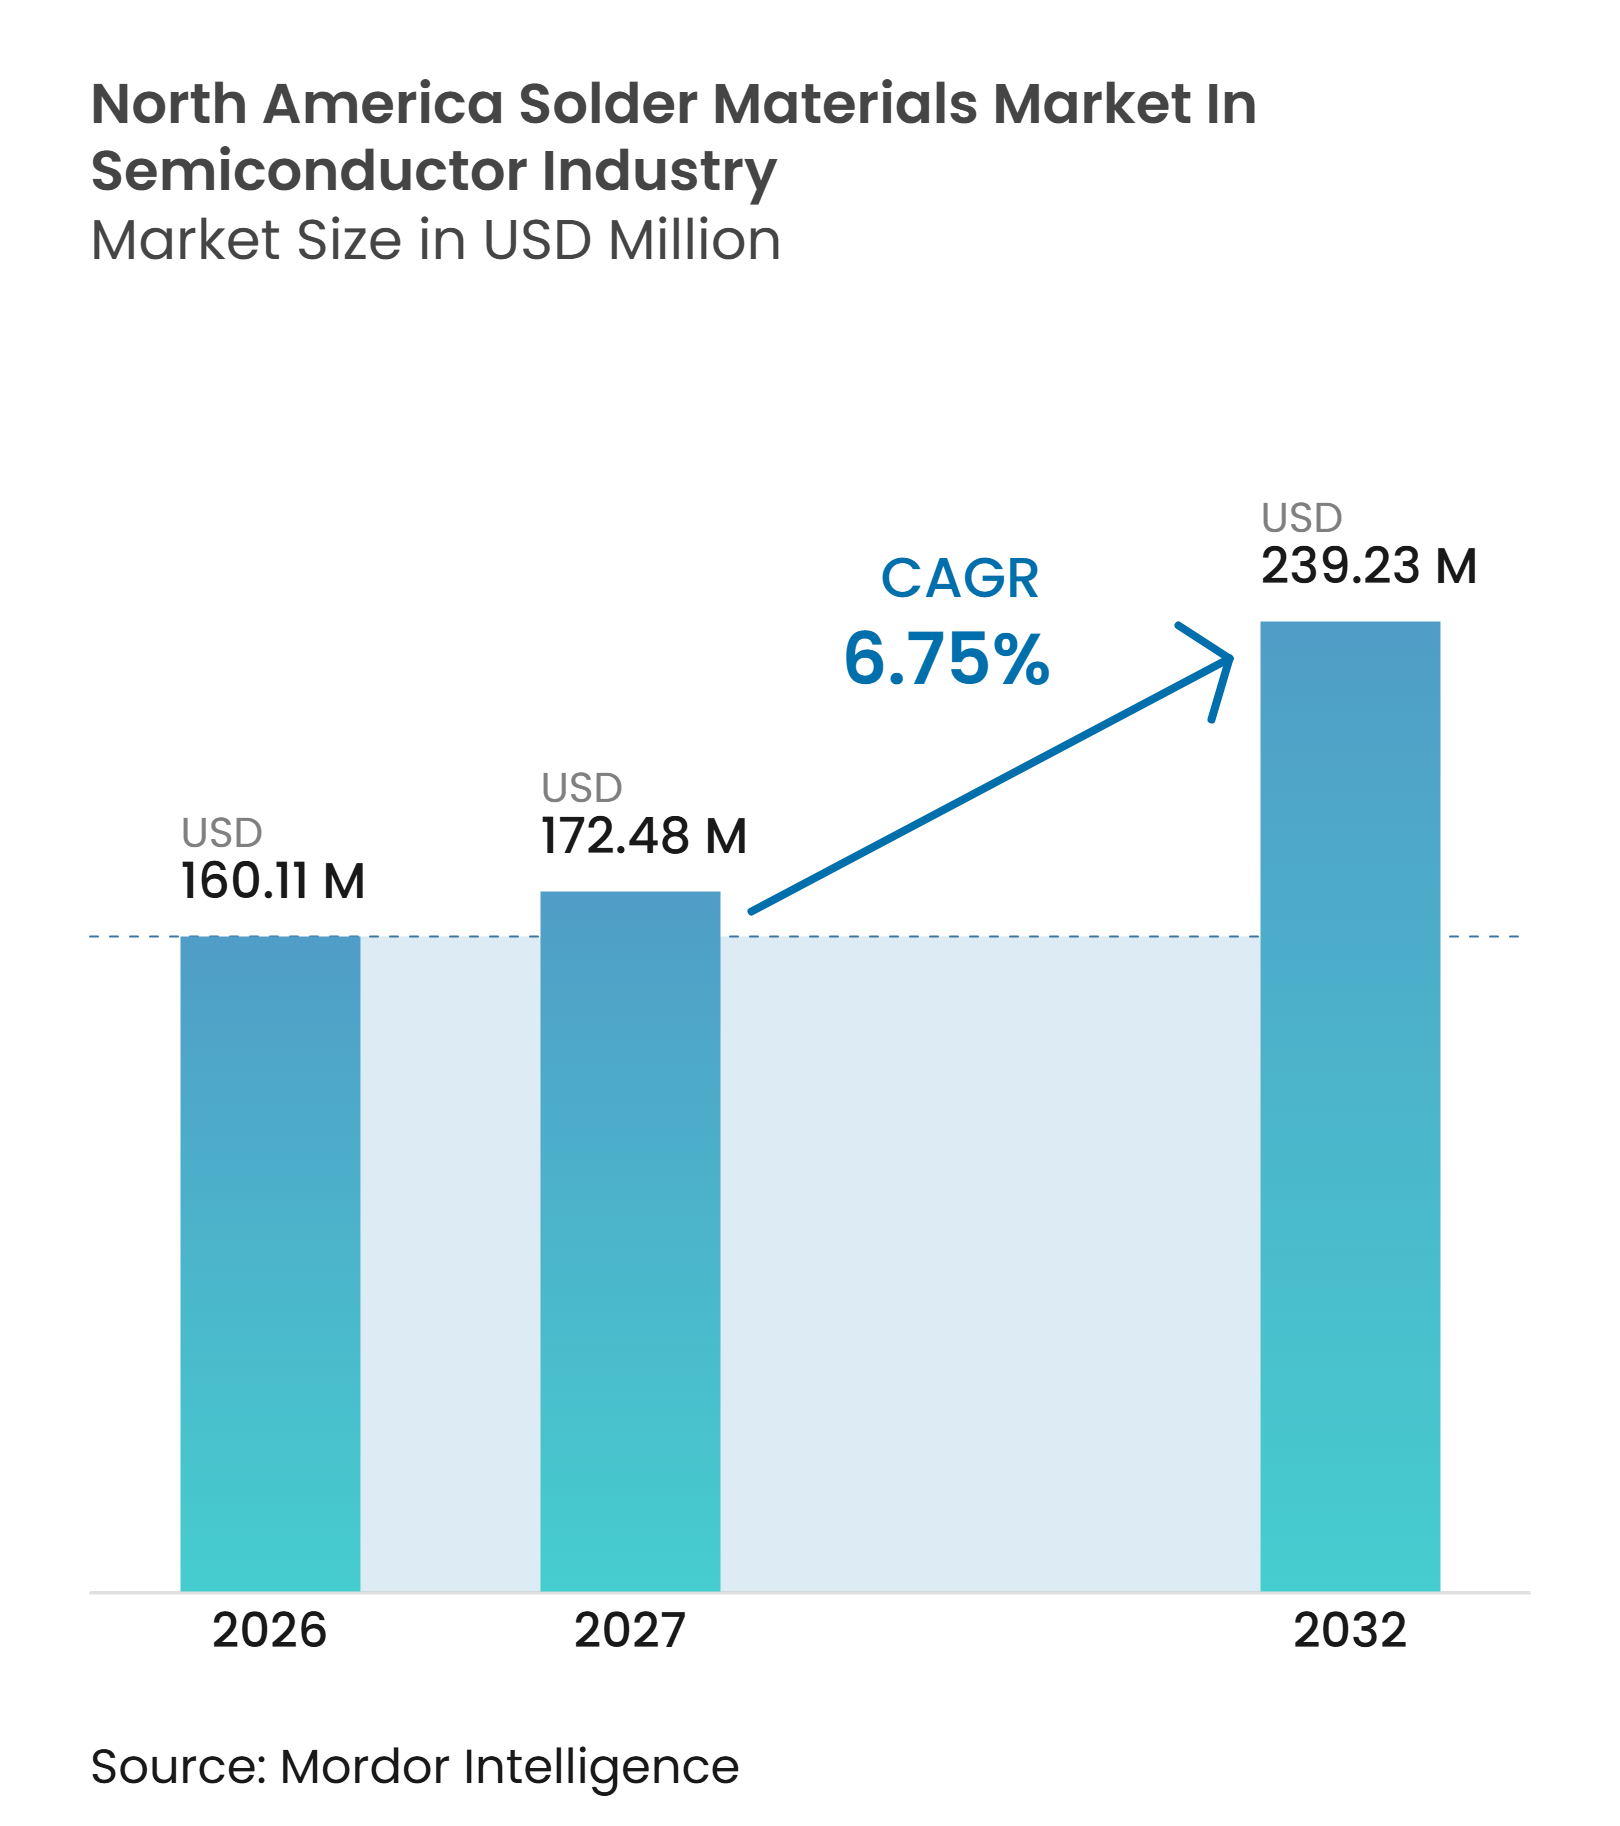
| 基準年の市場規模 (2026) | 160.11 百万米ドル |
| 市場規模 (2027) | 172.48 百万米ドル |
| 市場規模 (2032) | 239.23 百万米ドル |
| 成長率 (2027 - 2032) | 6.75 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米半導体産業におけるはんだ材料市場の分析
北米半導体産業におけるはんだ材料市場規模は、2026年の160.11 ミリオン 米ドルから2032年には239.23 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.75%を記録する見込みです。需要は、より多くの相互接続を必要とし、ボイディング、ピッチ、合金性能の厳密な管理が求められる高密度半導体パッケージによって形成されています。先進パッケージング、高性能コンピューティング、パワーデバイは、ペースト、ボール、プリフォーム、フラックスに対する材料要件を引き上げています。国内製造投資も、ローカル認定、技術サポート、デュアルソーシングの価値を高めています。合金設計とアプリケーションエンジニアリングを組み合わせたサプライヤーは、サプライチェーンおよび品質要件を満たす必要がある施設に対してより有利な立場にあります。北米半導体産業におけるはんだ材料市場では、原材料価格と代替相互接続技術へのシフトが引き続き重要な制約要因となっています。
主要レポートのポイント
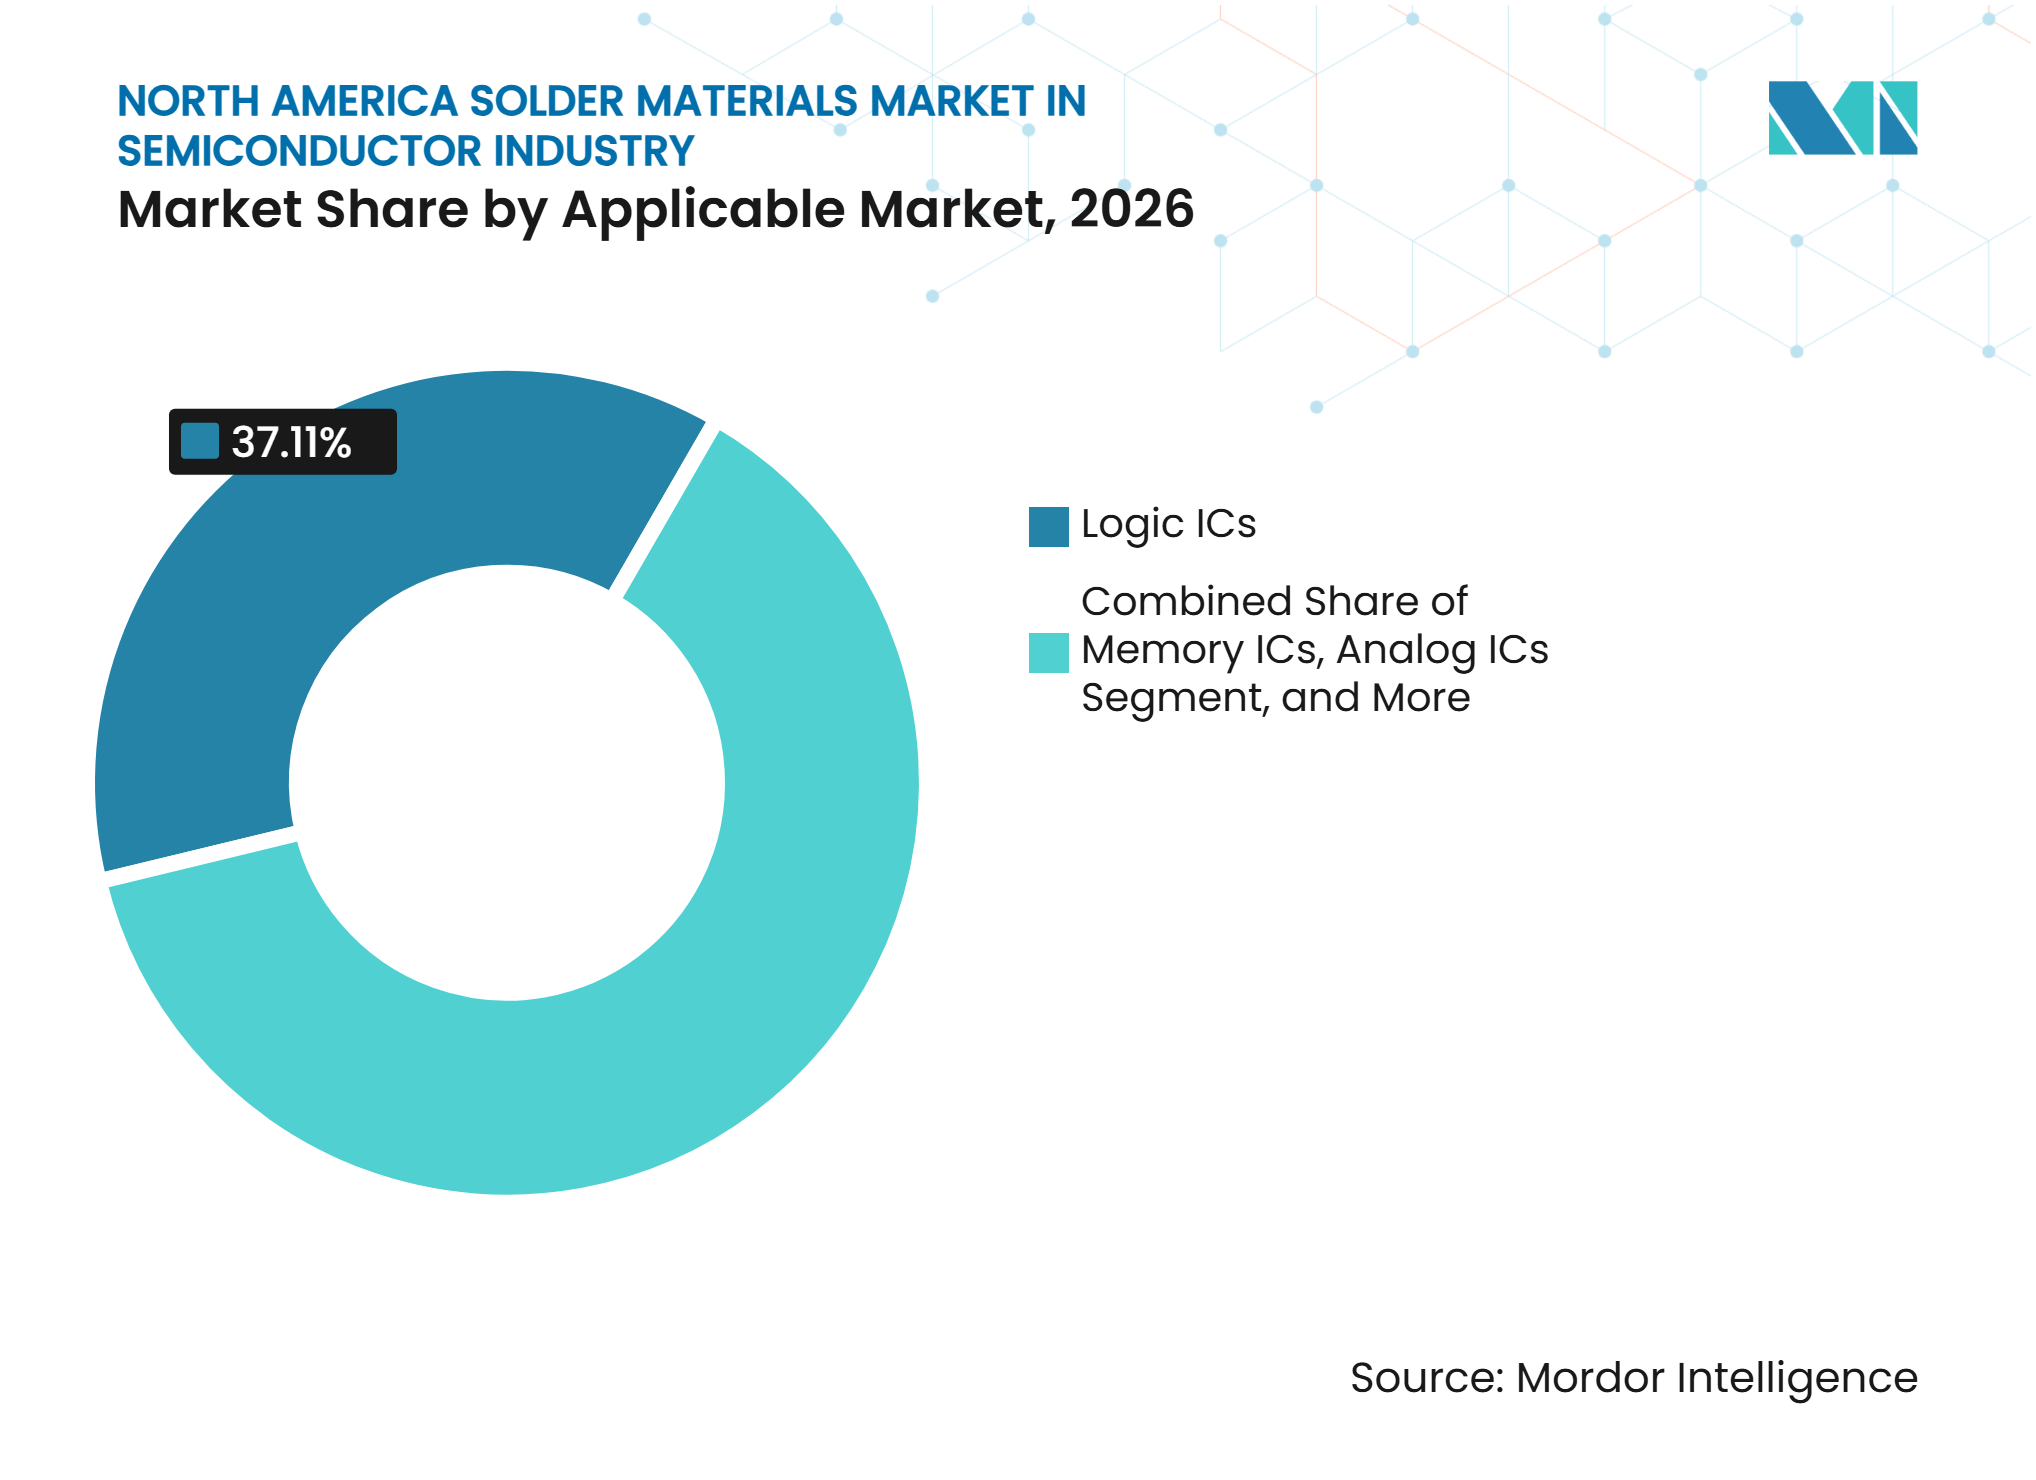
- 適用市場別では、ロジックICが2026年の北米半導体産業におけるはんだ材料市場シェアの37.11%を占め、2032年にかけてCAGR 7.11%で拡大する見込みです。
- 製品形態別では、はんだペーストが2026年の北米はんだ材料市場シェアの33.12%を占め、はんだプリフォームは2032年にかけてCAGR 7.23%で拡大する見込みです。
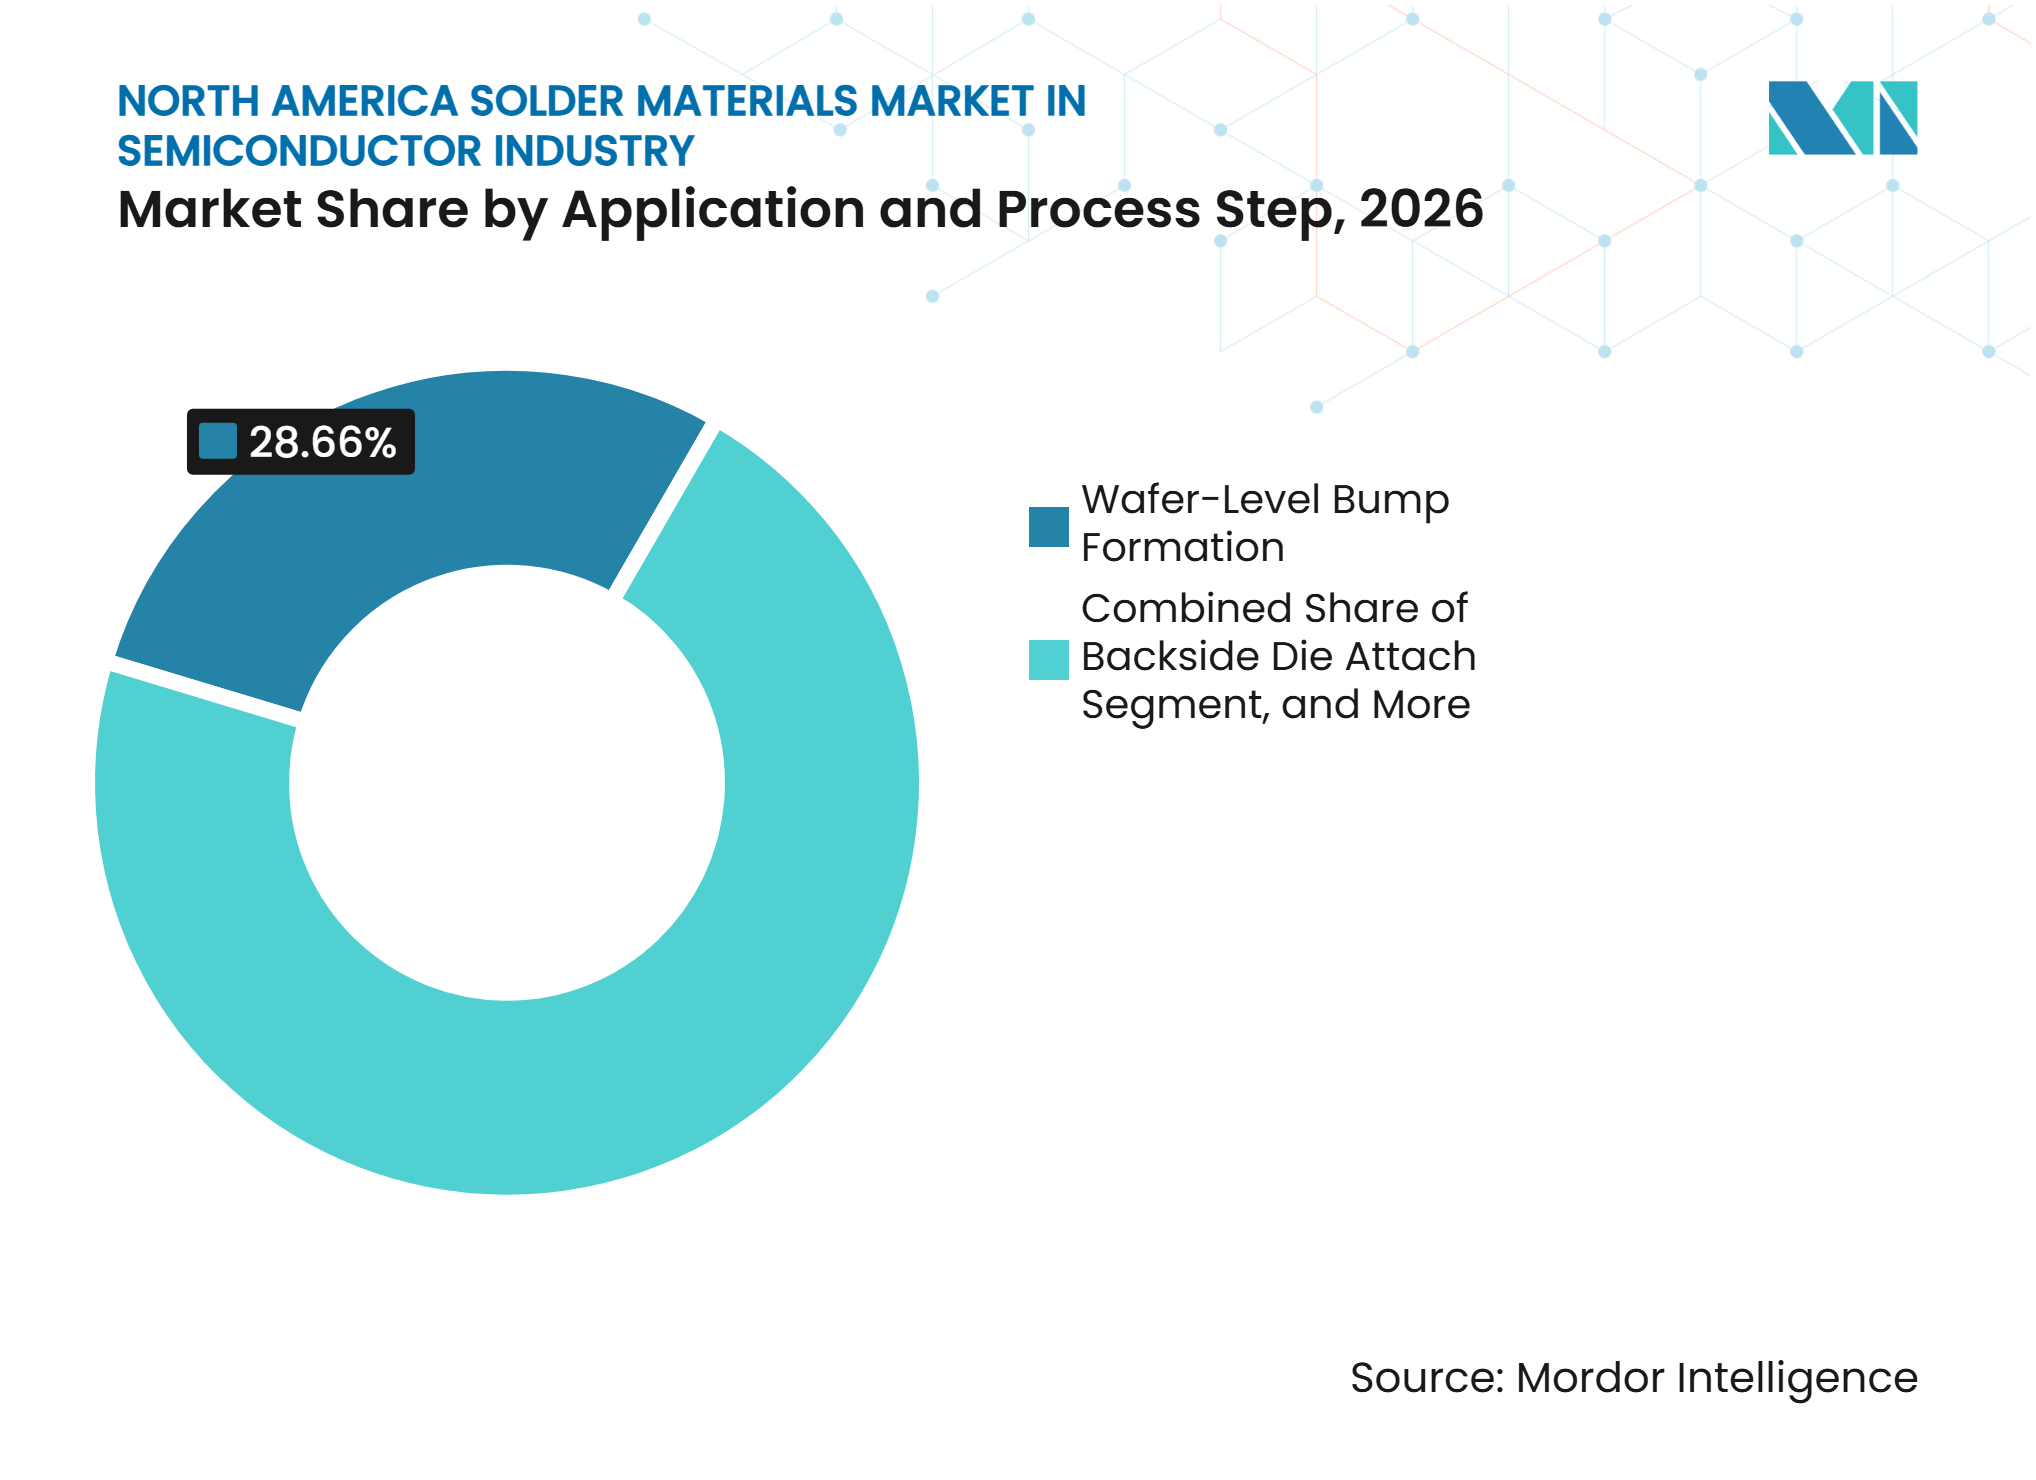
- 用途・プロセスステップ別では、ウェーハレベルバンプ形成が2026年の北米はんだ材料市場規模の28.66%を占め、2032年にかけてCAGR 7.42%で前進する見込みです。
- 地域別では、米国が2026年の市場価値の84.33%を占め、メキシコは2032年にかけてCAGR 7.33%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 先進パッケージングおよびヘテロジニアスインテグレーション需要の高まり | +2.0% | グローバル、特に米国、アリゾナ州、テキサス州、オハイオ州、ニューヨーク州に集中 | 中期(2〜4年) |
| AI、高性能コンピューティング、データセンター向け半導体生産の拡大 | +1.5% | 米国およびカナダ、メキシコへの波及あり | 短期(2年以内) |
| 自動車電動化とパワー半導体コンテンツの増加 | +1.1% | 米国およびメキシコの自動車ティア1クラスター | 中期(2〜4年) |
| 北米における半導体製造・パッケージングのローカライゼーション | +0.9% | 米国およびメキシコ、アリゾナ州、テキサス州、ハリスコ州での早期成果 | 長期(4年以上) |
| 低温・低炭素はんだ付けプロセスの普及 | +0.5% | グローバル、北米のOSATおよびIDM施設が主導 | 中期(2〜4年) |
| 超微細ピッチおよび低ボイディング相互接続材料への需要増加 | +0.4% | 米国、オンタリオ州・ケベック州のカナダフォトニクスクラスターへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進パッケージングおよびヘテロジニアスインテグレーション需要の高まり
先進パッケージングは、完成デバイスで使用される相互接続層の数と密度を増加させています。特に、コンピューティング性能を向上させ、利用可能な製造能力をより効率的に活用するために、個別のダイが単一パッケージ内に組み合わされる場合に顕著です。この変化により、個々の弱い接合部がより大きなアセンブリ全体の電気的・熱的性能に影響を与える可能性があるため、はんだペースト、マイクロバンプ、はんだボールにおけるボイディング制御、ピッチの一貫性、ぬれ性、熱信頼性がより重要になっています。2025年の微細ピッチCuマイクロバンプアセンブリに関する研究では、はんだの選択、ピッチのスケーリング、基板材料が予測される熱疲労性能に影響を与えることが示されており、合金の選択は後期の生産決定ではなくパッケージ計の一部として扱われなければならないことを意味しています。[1]
この知見は、パッケージジオメトリがより要求の高いものになり、製造業者が繰り返しの温度変化を通じて安定した性能を求めるにつれて、改良された配合への継続的な需要を支持しています。2025年のIEEEの研究では、微細粉末ステンシル印刷によりウェーハレベルマイクロバンピングのプロセスステップを4〜5ステップに削減できることが示されました。これは電気めっきの8〜9ステップと比較したものであり、確立されたパッケージワークフローと並行して評価できる生産ルートをサポートしています。[2] このプロセス上の利点は、ダイ間インターフェースの一部が他の相互接続方法を採用している場合でも、BGAおよびCSPティアが実績あるはんだ接続に依存しているため、ウェーハレベルアセンブリにおけるはんだペーストの使用を支持しています。
AI、高性能コンピューティング、データセンター向け半導体生産の拡大
AIおよび高性能コンピューティングシステムは、ますます複雑な半導体パッケージとプリント回路基板を使用しており、材料が一貫して性能を発揮しなければならないポイントの数が増加しています。これらのシステムは、材料使用をアセンブリの1段階のみに集中させるのではなく、ウェーハ、パッケージ、ボードレベルでのはんだ接合への需要を高めています。高帯域幅メモリスタックは相互接続密度を高め、パッケージ構造が繰り返し可能な接合形成と制御された熱挙動に依存しているため、微細ピッチアセンブリ材料の重要性を高めています。
北米半導体産業におけるはんだ材料市場は、コンピューティング、メモリ、ネットワーキング、電力機能を組み合わせたシステムにおけるマイクロバンプペースト、フリップチップフラックス、BGAはんだボールへの需要から恩恵を受けています。サプライヤーは、特に顧客がピッチを縮小しプロセス歩留まりへの期待を高めている場合に、これらのアプリケーション要件を満たすために厳密な粉末サイズ制御と安定したフラックス挙動を維持しなければなりません。その結果生じる機会は、長期にわたる顧客認定サイクルにおいてプロセス開発、故障解析、材料選定、生産移管をサポートできる企業に有利に働きます。
自動車電動化とパワー半導体コンテンツの増加
SiCおよびGaNパワーデバイスは、トラクションインバーター、充電機器、産業用ドライブ、そのの信頼性の高い熱除去が不可欠なシステムにおいて、厳しい熱条件下で動作します。従来のSn-Ag-Cu材料は、設計者が電力サイクルを通じて接合の完全性を維持する材料を必要とする最高温度のダイアタッチ用途において限界があります。2025年のIET出版物は、高温パワーモジュールパッケージング向けのダイアタッチ材料要件を説明し、先進パワーモジュールの熱的・機械的要求に対処するアプローチを含む、これらの環境における代替品の必要性を特定しています。[3] これにより、制御されたボンドライン厚さ、低ボイディング、ダイと基板間のより信頼性の高い熱経路を提供する強化はんだプリフォームおよび特殊材料への需要が生まれています。
北米半導体産業におけるはんだ材料市場は、自動車サプライヤーが生産ラインで代替合金を認定する際にも恩恵を受けます。これらの承認は複数の関連プログラムに拡大できるためです。確立されたサプライヤーは優位性を保持しています。自動車プログラムでは、新材料が通常生産に移行する前に、広範な信頼性検証、文書化、安定したプロセスサポート、確立された品質経路が必要とされるためです。
北米における半導体製造・パッケージングのローカライゼーション
製造のローカライゼーションは、地域の半導体サプライチェーン内で認定され、近隣の技術チームによってサポートされるはんだ材料への需要を生み出しています。米国政府説明責任局は、2025年7月時点で19社が40プロジェクトに対して30.9 ビリオン 米ドルのCHIPSインセンティブを受け取ったと報告しており、このプロジェクト基盤には下流のアセンブリ、パッケージング、材料サポートを必要とする能力が含まれています。これらの投資は、製造能力とパッケージング能力が顧客のプロセス要件とセキュリティ期待を満たす材料への持続的な需要を生み出すため、はんだサプライヤーにとって重要です。
2026年10月、GlobalFoundriesは、最大21 ビリオン 米ドルの資金を提供するイニシアチブの下、ニューヨーク州マルタに2つの新しい300mmファブを運営するテクノロジープロバイダーとして選定され、同時に既存のCHIPS法受賞額の955 ミリオン 米ドルを、ニューヨーク州とバーモント州の施設における先進パッケージング、シリコンフォトニクス、シリコンゲルマニウムプログラムに再配分しました。地域調達は認定リスクを低減し、トレーサビリティとサプライチェーン要件を持つ施設の技術サポートを簡素化し、供給継続性を改善できます。メキシコは、半導体アセンブリ、テスト、パッケージング活動を発展させ、その製造基盤を北米サプライチェーン全体に接続しようとする政策を通じてこのトレンドを補完しています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| スズ、銀、インジウム、銅の価格変動 | -1.3% | グローバル、米国およびカナダで最も高いエクスポージャー | 短期(2年以内) |
| 鉛フリー材料の高いリフロー温度と認定コスト | -0.8% | 米国およびメキシコの自動車グレードおよび軍事・航空宇宙アセンブリライン | 中期(2〜4年) |
| 微細ピッチおよび高電流密度パッケージにおける信頼性リスク | -0.5% | 米国の先進パッケージングOSATおよびIDM | 中期(2〜4年) |
| 銅ピラー、ハイブリッドボンディング、焼結材料による代替の増加 | -0.4% | 米国、フォトニクス分野でカナダへの波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スズ、銀、インジウム、銅の価格変動
はんだメーカーは、スズ、銀、インジウム、銅の価格に引き続きさらされています。これらの材料は合金コストの大部分を占め、製品ポートフォリオ全体でさまざまな組み合わせで必要とされるためです。典型的なSAC305合金は重量比でスズ96.5%、銀3%、銅0.5%を含んでおり、製造業者は各金属のコスト変動に直接さらされています。金属価格の変化は、契約価格を混乱させ、在庫決定を複雑にし、特に顧客が固定納期を期待している場合に、受注量が最も多い時期にマージンを圧迫する可能性があります。
材料コストはまた、新しいオプションが広く使用される前に技術テスト、プロセストライアル、正式な認定を必要とするため、顧客が合金を切り替える決定を遅らせる可能性があります。サプライヤーはプロセス性能を変えずにエクスポージャーを低減しようとする低銀配合で対応してきましたが、顧客は依然として印刷性、ぬれ性、接合信頼性、リフロー適合性を評価しなければなりません。北米半導体産業におけるはんだ材料市場は、顧客が承認済みプロセスパラメータを損なうことなく供給継続性を求める中、柔軟な調達、慎重に管理された在庫、規律ある価格管理を引き続き必要とするでしょう。
鉛フリー材料の高いリフロー温度と認定コスト
鉛フリーSAC合金は従来のSn-Pb合金よりも高いピークリフロー温度を必要とし、製造業者が生産ラインで管理しなければならない熱条件を変化させます。高温は、特に大型パッケージや熱的に敏感なコンポーネントを含むアセンブリにおいて、微細ピッチ設計でのエネルギー使用量、基板反りリスク、金属間化合物成長を増加させる可能性があります。自動車およびその他の高信頼性アプリケーションは拡張された認定を必要とし、新しい材料サプライヤーが潜在的に魅力的な価格や性能特性を提供している場合でも、承認済みベンダーリストから除外される可能性があります。
IPC J-STD-001は電子アセンブリの作業品質要件を提供し、一貫したはんだ付け慣行を実証しなければならない製造業者に対してトレーニング、プロセス制御、再認定要件を追加します。 AEC-Q200要件はまた、自動車電子システムにおける受動部品信頼性に必要な証拠を強化し、材料とアセンブリ条件に関して必要な文書化を増加させます。 これらのコンプライアンス要因は、プロセスデータ、アプリケーションサポート、顧客参照をすでに持っているサプライヤーに有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適用市場別:
ロジックICがパッケージングティア全体の需要をリードロジックICは2026年の北米半導体産業におけるはんだ材料市場シェアの37.11%を占め、2032年にかけてCAGR 7.11%で前進する見込みです。AIアクセラレーター、GPU、ネットワーキングASIC、従来のロジックデバイスは合わせてウェーハレベルおよびパッケージレベルの相互接続材料を必要としています。最先端ロジックパッケージは多数のマイクロバンプを使用し、ウーハレベル処理において微細はんだペーストを必要とします。また、パッケージ・トゥ・ボードインターフェースでBGAはんだボールを使用します。メモリICは、積層メモリパッケージが密度の高い信頼性の高い接合を必要とするため、重要な二次需要源であり続けています。メモリパッケージングの要件は、低温材料と制御された相互接続形成の関連性を高めています。
化合物半導体とパワーデバイスは、自動車および産業用途における熱的・機械的ストレスに耐える材料を必要とします。アナログIC、センサー、MEMS、RFデバイス、光学デバイスは、より小さいが技術的に異なるアプリケーションに対応しています。光学・フォトニクスパッケージは、気密封止とボンドライン精度が重要な場合に、インジウムベースおよび金スズ材料を必要とする場合があります。センサーおよびMEMSパッケージングは、敏感な構造を保護するために低ボイディングペーストと制御されたコラプスアタッチメントに依存しています。これらの異なる要件により、単一の材料がすべてのデバイスカテゴリに対応することはできません。北米半導体産業におけるはんだ材料市場全体の共通需要パターンは、相互接続密度の上昇であり、材料含有量と特殊配合の必要性を高めています。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
はんだペーストがリードし、プリフォームが勢いを増すはんだペーストは2026年の北米はんだ材料市場規模の33.12%を占めました。これは、ステンシル印刷ウェーハバンピング、フリップチップ、表面実装プロセスで広く使用されているためです。ロジック、メモリ、化合物半導体アセンブリ全体での使用により、この形態は広範なインストールベースを持っています。より小さなコンポーネントジオメトリは、材料要件をタイプ4からタイプ6、タイプ7、タイプ8粉末へと移行させています。この移行は、粒度分布、酸素制御、フラックスレオロジーの重要性を高めています。2025年のIEEEマイクロバンピング研究では、140μmピッチで一貫したステンシルリリースと均一なバンプ形成が実証されました。はんだボールおよびスフィアも、BGA、CSP、ウェーハレベルチップスケールパッケージングにおいて重要な役割を維持しています。
はんだプリフォームは、制御されたボンドラインと低ボイディングを必要とするパワー半導体パッケージに支えられ、2032年にかけてCAGR 7.23%で拡大する見込みです。この製品形態は、熱管理と接合信頼性がデバイス性能の中心となる場合に関連しています。強化プリフォームは、選択されたパワーモジュールアプリケーションにおいてペーストの代替品を提供できます。はんだワイヤ、フラックス、単独販売粉末は、リワーク、選択的はんだ付け、特殊材料ニーズに対応しています。これらのカテゴリは、相対的な売上が小さい場合でもポートフォリの幅に貢献しています。幅広い製品ポートフォリオにより、サプライヤーは北米はんだ材料産業における複数のアセンブリステップにわたって顧客をサポートする機会が増えます。
用途・プロセスステップ別:
ウェーハレベルバンピングがペースを設定ウェーハレベルバンプ形成は2026年の北米はんだ材料市場シェアの28.66%を占め、2032年にかけてCAGR 7.42%を記録する見込みです。このプロセスは、狭いピッチで一貫して印刷し、均一なバンプジオメトリを作成する微細粉末を必要とします。2025年のIEEEの研究では、140μmピッチバンピングの12時間印刷実行中に10μm以内の平面度が報告されました。 この証拠は、微細ピッチバンピングの実用的なルートとしてのステンシル印刷の使用を支持しています。また、先進パッケージング操作に対応する材料サプライヤーにとってのプロセス制御の価値を強化しています。
ダイ・トゥ・基板相互接続は、主流のGPU、ネットワーキングASIC、モバイルプロセッサパッケージにとって引き続き重要です。パッケージ・トゥ・ボード相互接続はBGAおよびCSPボールアタッチを使用し、はんだボールへの継続的な需要を生み出しています。バックサイドダイアタッチとパッケージシーリングは、パワーモジュール、光電子製品、気密パッケージに対応しています。焼結銀および過渡液相焼結材料は、従来のはんだが信頼性要件を満たせない高温ダイアタッチで最も直接的に競合しています。 チップレットパッケージを導入する顧客は、多くの場合ペースト、フラックス、ボール、プリフォームを一緒に検証しなければならず、北米半導体産業におけるはんだ材料市場全体で調整されたサポートを提供できるサプライヤーに利点をもたらします。

地域分析
米国
米国は2026年の北米半導体産業におけるはんだ材料市場シェアの84.33%を占めました。その地位は、アリゾナ州、テキサス州、オハイオ州、ニューヨーク州におけるファブレス設計企業、統合デバイスメーカー、先進パッケージングプロバイダー、半導体投資の集中を反映しており、新しい能力が材料サプライヤーと技術サービスプロバイダーの連携ネットワークを必要としています。米国政府説明責任局は、2025年7月時点で19社が40プロジェクトに対して30.9 ビリオン 米ドルのCHIPSインセンティブが授与されたと記録しており、パッケージング入力への需要に影響を与える可能性のある半導体投資の規模を明確に示しています。これらのプロジェクトは、安全で信頼性の高いサプライチェーン、信頼性の高いプロセス記録、継続的なアプリケーションサポートを実証しなければならない施設でのパッケージング材料への需要を生み出しています。GlobalFoundriesの2026年10月のニューヨーク州プログラムでは、2つの計画された300mmファブが追加され、955 ミリオン 米ドルが先進パッケージングおよび関連技術に向けられ、製造投資と材料需要をさらに結びつけています。国内およびデュアルソース材料は、顧客が技術サポート、認定記録、サプライチェーン保証、生産操作に近い迅速な問題解決を必要とする場合に優位性を得ることができます。IPC J-STD-001は、この市場における電子アセンブリ作業品質の重要なコンプライアンス影響要因であり続けています。
メキシコ
メキシコは2032年にかけてCAGR 7.33%で拡大する見込みであり、北米半導体産業におけるはんだ材料市場で最も速い成長率です。米国製造拠点に隣接する立地は、より短い物流ルート、北米の設計・アセンブリチームとのより緊密な連携、国境を越えた材料フローのより実用的な管理をサポートしています。OECDは、国内製造拠点を地域顧客と結びつけることができるアセンブリ、テスト、パッケージング能力を含む半導体エコシステムの発展に向けたメキシコの政策的焦点を説明しています。 バハ・カリフォルニア州、ハリスコ州、メキシコ中部は、製造インフラと技術人材育成の関連回廊であり、拡大する能力がますます精密なはんだ付けと検査プロセスをサポートできます。2026年1月、NanoPulseとInnovaBienestar de Méxicoは、人材育成、研究開発、先進パッケージングエコシステム構築をカバーするKutsariイニシアチブの下で協定に署名しました。 USMCAサプライチェーン取り決めは国境を越えた材料フローをサポートし、顧客が認定材料への信頼性の高いアクセスを必要とする場合に地域サプライヤー認定の根拠を改善できます。メキシコは、より厳密に管理された米国プログラムでの使用前に配合の生産経験を提供でき、北米半導体産業におけるはんだ材料市場に対応するサプライヤーにとって関連する事業拠点となっています。
カナダと地域特化
カナダは化合物半導体と先進フォトニクスを通じて、地域市場のより小さいが明確な部分に貢献しています。カナダにおける北米はんだ材料市場規模は、したがって大量ロジックアセンブリよりも特殊アプリケーションによって形成されています。北米半導体産業におけるはんだ材料市場にとって、この特化は大量生産よりも厳密なプロセス制御を持つ材料への需要をサポートしています。カナダ国立研究機構は、フォトニクスアプリケーションをサポートするインジウムリン系ファウンドリであるカナダフォトニクス製造センターを運営しています。2025年7月、カナダ国立研究機構、化合物半導体アプリケーションカタパルト、C2MIは3年間の半導体サプライチェーンに関する協力に合意しました。 このパートナーシップは、低温またはインジウムリッチはんだを必要とする可能性のあるフォトニクスパッケージングに関連しています。2025年3月、カナダ政府はTeledyne DALSAのブロモン施設が150mmから200mmウェーハへの転換を支援することを約束し、効率改善40%が期待されています。 この拡張はウェーハレベル材料需要をサポートし、カナダの特殊ガス能力が北米エコシステムにサプライチェーンの回復力を加えています。
競合環境
市場集中度
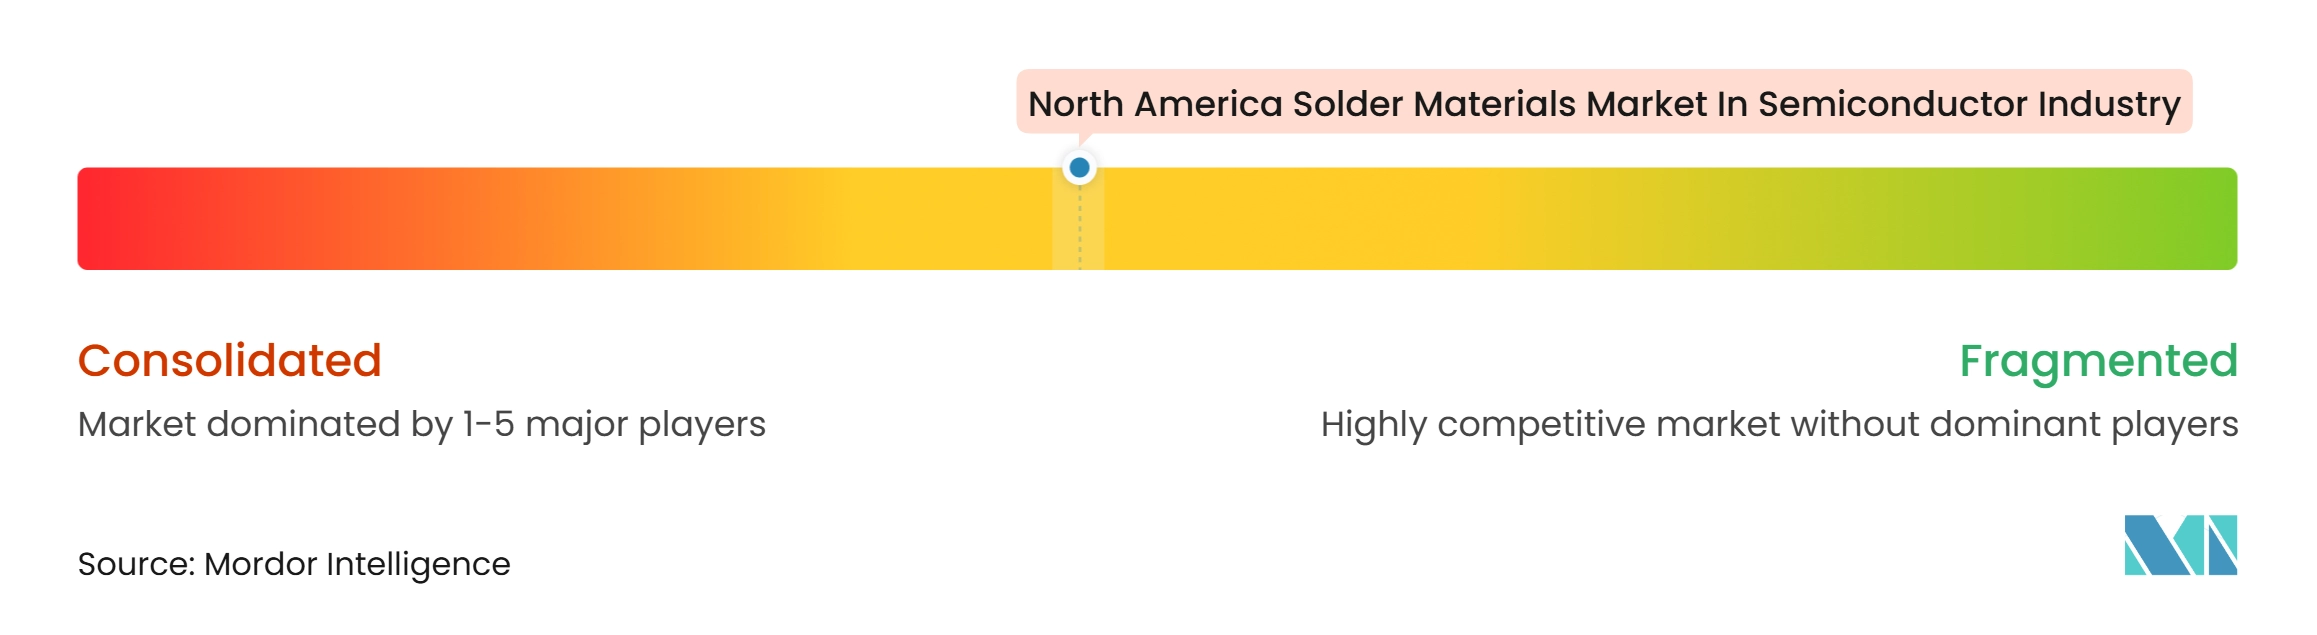
北米半導体産業におけるはんだ材料市場は、幅広い合金ポートフォリオ、自社フラックス化学、確立された認定データを持つサプライーの間で適度に統合されています。地域および用途特化型スペシャリストは、微細粉末能力、マイクロボール生産、コスト重視合金を通じて競合しています。競争はチップレットおよびウェーハレベルパッケージングで使用されるタイプ6からタイプ8粉末および100μm未満のボールで最も激しいです。これらの形態は制御されたアトマイゼーション、狭い粒度分布、低アルファ性能を必要とします。同じ要件が、高信頼性アプリケーションに信頼性を持って対応できるサプライヤーの数を制限しています。焼結銀および銅ペーストも高温パワーモジュールダイアタッチで競合しています。その圧力により、従来のはんだサプライヤーは焼結製品を追加するか、プリフォーム提供を強化するよう促されています。
市場は配合のみの競争から、材料供給とプロセスサポートの組み合わせへとシフトしています。アプリケーションエンジニアリング、故障解析、リサイクルサービスは、複数年の認定期間中の顧客維持を改善できます。IPC J-STD-001および自動車品質要件への準拠は、未認定サプライヤーの参入障壁を高めています。 2025年2月、Heraeus Electronics、MacDermid Alpha Electronics Solutions、Henkel AGは、Senjuグループに対するInnolot合金技術に関するドイツでの訴訟を終結させました。 この結果は、プレミアム鉛フリー合金開発における知的財産の重要性を示しています。サプライヤーはまた、コスト、プロセス、信頼性ニーズに対応するために低銀、ビスマスフリー、ハロゲンフリー、超微細粉末材料を提供しています。
企業の製品発売は、サプライヤーが特定のパッケージング問題にどのように対応しているかを示しています。2026年9月、Indium Corporationは超微細フィーチャー印刷向けのノークリーン、ハロゲンフリーはんだペーストであるIndium12.9HFを発売しました。 2026年6月、MacDermid Alpha Electronics Solutionsは大量生産における超微細フィーチャー印刷向けにALPHA OM-377を発売しました。MacDermid Alphaはまた、2026年6月にパワーモジュール信頼性向けの拡張された焼結および強化プリフォーム提供を発表しました。リサイクルスズおよびハロゲンフリー配合は、熱的・電気的性能と並んで製品戦略の一部となっています。北米半導体産業におけるはんだ材料市場は、スペシャリストに対して引き続き開かれていますが、顧客が複数のアセンブリステージにわたって調整された検証を必要とする場合、より大きなプラットフォームが優位性を持っています。
北米半導体産業におけるはんだ材料市場のリーダー企業
-
MacDermid Alpha Electronics Solutions
-
Indium Corporation
-
Senju Metal Industry Co., Ltd.
-
AIM Solder
-
Henkel AG and Co. KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
北米半導体産業におけるはんだ材料市場 このレポートでカバーされる企業
- AIM Solder
- Alpha Assembly Solutions, MacDermid Alpha Electronics Solutions
- Ames Goldsmith Corporation
- Balver Zinn GmbH and Co. KG
- DUKSAN Hi-Metal Co., Ltd.
- FCT Solder
- Harima Chemicals Group, Inc.
- Heraeus Electronics
- Henkel AG and Co. KGaA
- Indium Corporation
- Illinois Tool Works Inc., Kester
- KOKI Company Limited
- MacDermid Alpha Electronics Solutions
- Materion Corporation
- MK Electron Co., Ltd.
- Nihon Superior Co., Ltd.
- Qualitek International, Inc.
- Senju Metal Industry Co., Ltd.
- Shenmao Technology Inc.
- Tamura Corporation
- TANAKA Holdings Co., Ltd.
最近の産業開発事情 北米半導体産業におけるはんだ材料市場
- 2026年10月:GlobalFoundriesは、最大21 ビリオン 米ドルの資金を提供する米日イニシアチブの下、ニューヨーク州マルタの拠点に2つの新しい300mm半導体ファブのテクノロジープロバイダーとして選定されました。GFは同時に、既存のCHIPS法受賞額の955 ミリオン 米ドルを、ニューヨーク州とバーモント州の施設における先進パッケージング、シリコンフォトニクス、シリコンゲルマニウムに向けて再配分しました。このプロジェクトは27,000件の建設・エコシステム雇用を創出し、国内先進パッケージングプログラムにおけるはんだ材料への下流需要を直接固定することが期待されています。
- 2026年10月:Indium Corporationは、01005および008004コンポーネントサイズへの超微細フィーチャー印刷向けに設計されたノークリーン、ハロゲンフリーはんだペーストであるIndium12.9HFの発売を発表しました。この配合は、175μmと小さいBGA、CSP、LGA、QFNパッドサイズで高い耐酸化性と低ボイディングを提供し、より微細なピッチの相互接続材料を求める先進半導体パッケージング顧客をターゲットとしています。
- 2026年9月:Indium Corporationは、AIサーバーおよび高性能コンピューティングアプリケーションの大型BGAアセンブリをターゲットとしたDFLTビスマスフリー、インジウム含有低温はんだをIMAPS Symposium 2026で発表しました。デュアル粉末システムは、SAC305と同等またはそれを超えるドロップショックおよびエレクトロマイグレーション性能を提供しながら、210°Cという低いピークリフロー温度を達成し、次世代AIチップパッケージングにとって重要な反りの課題に対処しています。
- 2026年6月:MacDermid Alpha Electronics Solutionsは、大量生産における008004コンポーネントサイズへの超微細フィーチャー印刷向けに設計されたノークリーン、ハロゲンフリーはんだペーストであるALPHA OM-377を発売しました。この製品は、高密度集積電子アセンブリにおける初回合格率の向上をサポートするために、ヘッドインピロウおよびノンウェットオープン欠陥の低減を目指しています。
北米半導体産業におけるはんだ材料市場レポートの調査範囲
北米半導体産業におけるはんだ材料市場は、半導体アセンブリ、パッケージング、相互接続プロセスで使用される特殊はんだ材料の生産と供給を包含しています。これらの材料は、半導体ダイ、基板、電子部品間の信頼性の高い電気接続、熱管理、機械的接合を可能にします。市場は、先進パッケージング技術、高密度相互接続、小型化された半導体デバイスをサポートするはんだベースのソリューションをカバーしています。高性能チップへの需要の増大、半導体パッケージングの複雑さの増加、電子製造技術の進歩が、グローバル半導体産業全体でのはんだ材料の採用を促進しいます。
北米半導体産業におけるはんだ材料市場レポートは、適用市場(ロジックIC、メモリIC、化合物半導体・パワーデバイス、アナログIC、センサー・MEMS・RFデバイス、光学・フォトニクスデバイス)、製品形態(はんだペースト、はんだボール・スフィア、はんだプリフォーム、はんだワイヤ、はんだフラックス・単独品、はんだ粉末・外部販売品)、用途・プロセスステップ(ウェーハレベルバンプ形成、ダイ・トゥ・基板相互接続・従来型フリップチップ、パッケージ・トゥ・ボード相互接続・BGAおよびCSPボールアタッチ、バックサイドダイアタッチ、パッケージシーリングおよびコンポーネントアタッチメント)、地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ロジックIC |
| メモリIC |
| 化合物半導体・パワーデバイス |
| アナログIC |
| センサー・MEMSおよびRFデバイス |
| 光学・フォトニクスデバイス |
| はんだペースト |
| はんだボール・スフィア |
| はんだプリフォーム |
| はんだワイヤ |
| はんだフラックス・単独品 |
| はんだ粉末・外部販売品 |
| ウェーハレベルバンプ形成 |
| ダイ・トゥ・基板相互接続・従来型フリップチップ |
| パッケージ・トゥ・ボード相互接続・BGAおよびCSPボールアタッチ |
| バックサイドダイアタッチ |
| パッケージシーリングおよびコンポーネントアタッチメント |
| 米国 |
| カナダ |
| メキシコ |
| 適用市場別 | ロジックIC |
| メモリIC | |
| 化合物半導体・パワーデバイス | |
| アナログIC | |
| センサー・MEMSおよびRFデバイス | |
| 光学・フォトニクスデバイス | |
| 製品形態別 | はんだペースト |
| はんだボール・スフィア | |
| はんだプリフォーム | |
| はんだワイヤ | |
| はんだフラックス・単独品 | |
| はんだ粉末・外部販売品 | |
| 用途・プロセスステップ別 | ウェーハレベルバンプ形成 |
| ダイ・トゥ・基板相互接続・従来型フリップチップ | |
| パッケージ・トゥ・ボード相互接続・BGAおよびCSPボールアタッチ | |
| バックサイドダイアタッチ | |
| パッケージシーリングおよびコンポーネントアタッチメント | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米半導体産業におけるはんだ材料市場の規模はどのくらいですか?
市場は2026年の160.11 ミリオン 米ドルから2032年には239.23 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 6.75%を記録する見込みです。
北米でのはんだ材料需要をリードする半導体カテゴリはどれですか?
ロジックICが2026年に37.11%のシェアでリードし、2032年にかけてCAGR 7.11%で前進する見込みです。
最も速く拡大するはんだ材料形態はどれですか?
はんだプリフォームは、パワー半導体パッケージングニーズに支えられ、2032年にかけてCAGR 7.23%で拡大する見込みです。
ウェーハレベルバンピングがはんだ材料サプライヤーにとって重要な理由は何ですか?
ウェーハレベルバンプ形成は2026年の市場価値の28.66%を占め、2032年にかけてCAGR 7.42%で前進する見込みです。
最も速い地域拡大を記録すると予想される国はどこですか?
メキシコは、地域のアセンブリ、テスト、パッケージング活動に支えられ、2032年にかけてCAGR 7.33%を記録する見込みです。
半導体パッケージングにおけるはんだ材料への需要を制限する要因は何ですか?
金属価格の変動、鉛フリー認定要件、微細ピッチ信頼性リスク、銅ピラー、ハイブリッドボンディング、焼結材料による代替が需要を制限する可能性があります。