
Tamanho e Participação do Mercado de Monitoramento de Solo da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
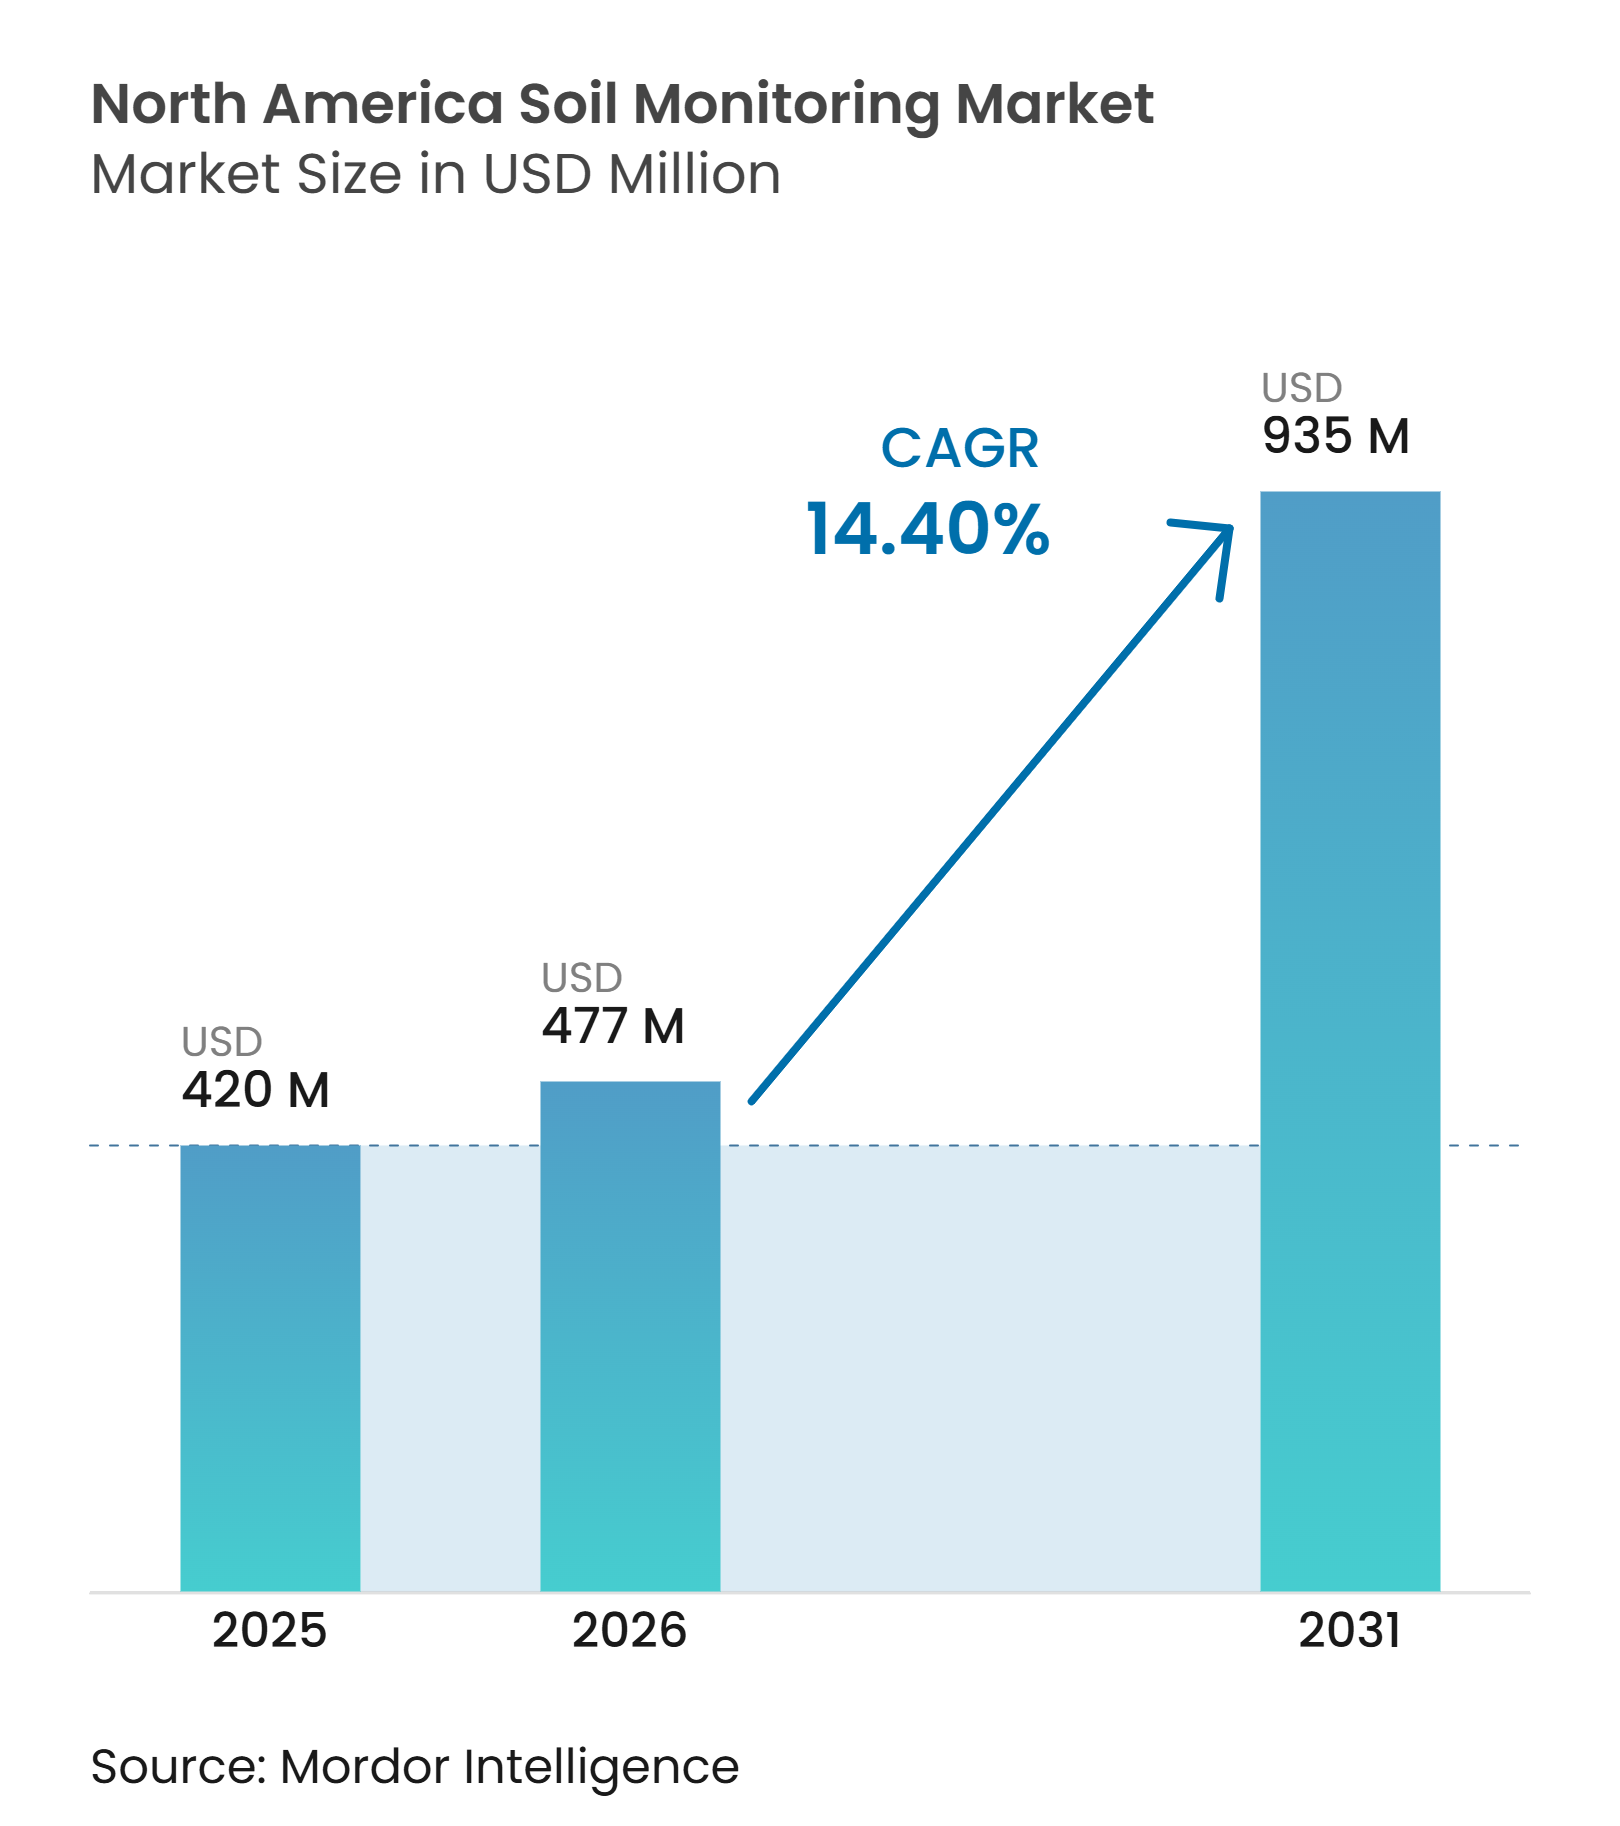
| Tamanho do mercado no ano base (2025) | 420 Milhões de dólares |
| Tamanho do Mercado (2026) | 477 Milhões de dólares |
| Tamanho do Mercado (2031) | 935 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.40 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Solo da América do Norte por Mordor Intelligence
O tamanho do mercado de monitoramento de solo da América do Norte foi avaliado em 420 milhões de USD em 2025 e estima-se que cresça de 477 milhões de USD em 2026 para atingir 935 milhões de USD até 2031, a um CAGR de 14,4% durante o período de previsão (2026-2031). As recorrentes condições de seca no oeste dos Estados Unidos estão tornando os dados de umidade do solo mais importantes para as decisões de irrigação. Os programas federais de conservação também estão criando rotas definidas para que os produtores obtenham equipamentos de monitoramento e serviços de análise. A detecção sem fio e a análise baseada em nuvem estão transformando a oferta de um dispositivo independente em uma ferramenta agrícola conectada. Essa mudança oferece aos fornecedores um motivo para competir com base em recomendações úteis, dados confiáveis e integração simples com os fluxos de trabalho de irrigação existentes. O mercado de monitoramento de solo da América do Norte, portanto, favorece empresas que conseguem reduzir o trabalho de campo e tornar as saídas dos sensores mais fáceis de usar.
Principais Conclusões do Relatório
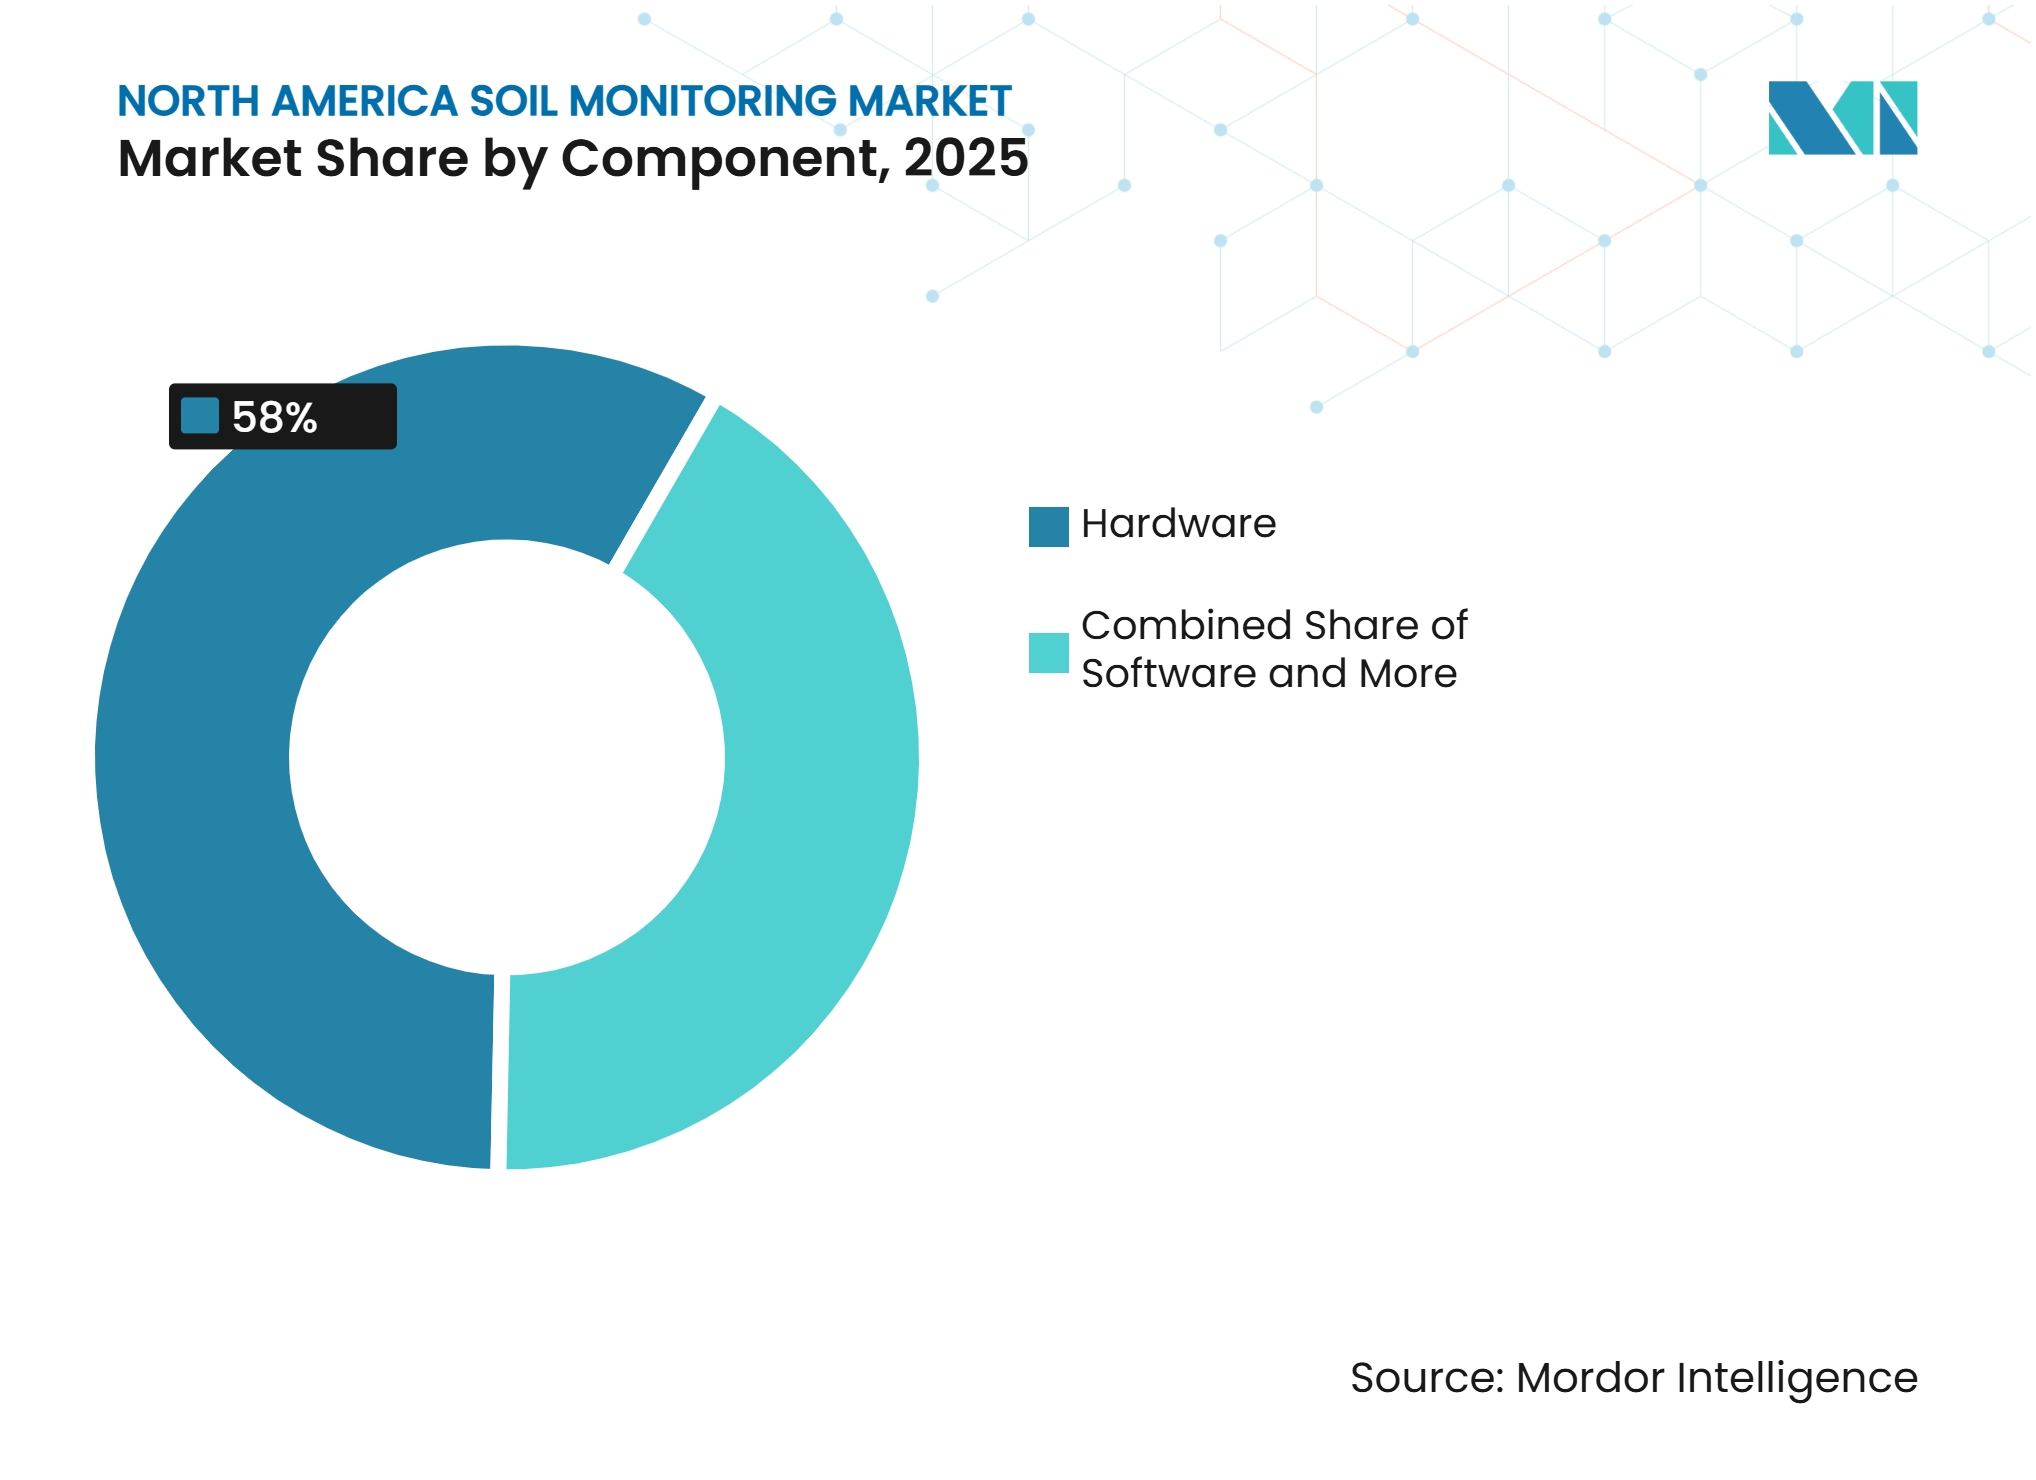
- Por componente, o hardware detinha 58% da participação do mercado de monitoramento de solo da América do Norte em 2025, enquanto o software deve expandir a um CAGR de 17,5% durante 2026-2031.
- Por tipo de produto, os sensores in-situ detinham 55% do tamanho do mercado de monitoramento de solo da América do Norte em 2025, enquanto as plataformas de sensoriamento remoto devem expandir a um CAGR de 18,7% durante 2026-2031.
- Por tecnologia de conectividade, as tecnologias sem fio detinham 68% da participação do mercado de monitoramento de solo da América do Norte em 2025 e devem expandir a um CAGR de 16,3% durante 2026-2031.
- Por aplicação, a agricultura em campo aberto detinha 72% da receita em 2025, enquanto o cultivo protegido deve expandir a um CAGR de 17,8% durante 2026-2031.
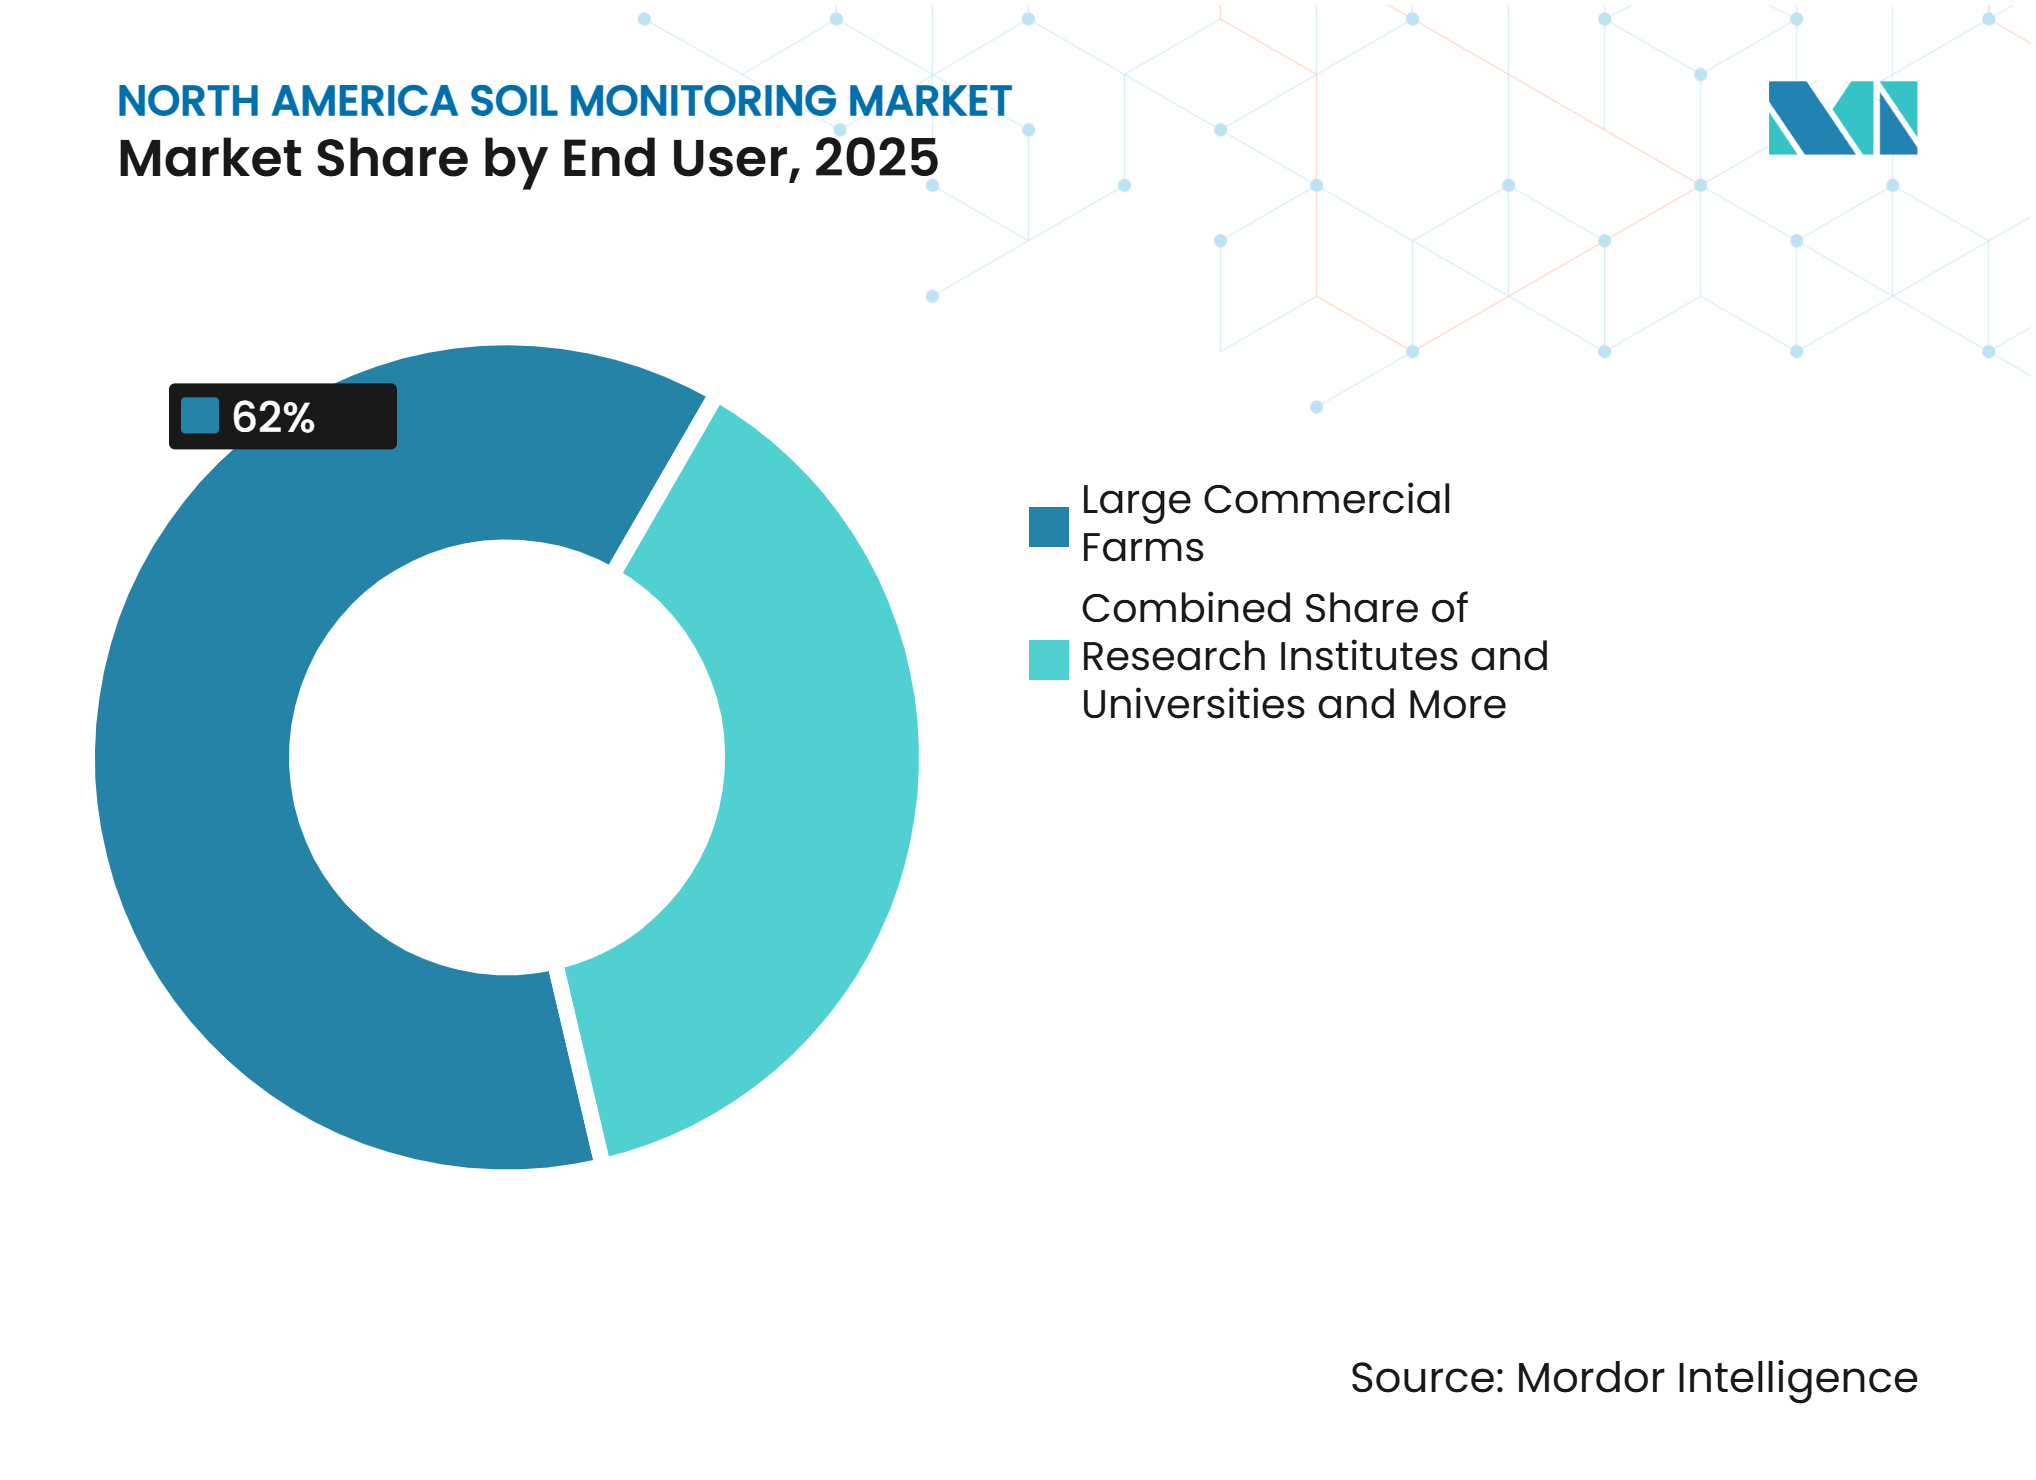
- Por usuário final, as grandes fazendas comerciais detinham 62% da receita em 2025, enquanto os institutos de pesquisa e universidades devem expandir a um CAGR de 16,8% durante 2026-2031.
- Por geografia, os Estados Unidos detinham 78% da receita em 2025, enquanto o México deve expandir a um CAGR de 18,2% durante 2026-2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de escassez hídrica e resiliência à seca | +3.8% | América do Norte, com maior efeito no oeste dos Estados Unidos, nas Grandes Planícies e nas províncias das Pradarias canadenses | Curto prazo (≤ 2 anos) |
| Irrigação de precisão e monitoramento da zona radicular | +3.0% | América do Norte, liderada pelos Estados Unidos e em expansão no norte do México | Curto prazo (≤ 2 anos) |
| Financiamento de conservação do Departamento de Agricultura dos Estados Unidos | +2.5% | Estados Unidos, com transbordamento parcial para regiões de fronteira | Curto prazo (≤ 2 anos) |
| Mapeamento de alta resolução da variabilidade do solo | +1.8% | Estados Unidos e Canadá, especialmente regiões de culturas em fileiras que utilizam prescrições de taxa variável | Médio prazo (2-4 anos) |
| Necessidades de dados para culturas especiais e cultivo protegido | +1.5% | Estados Unidos e México, incluindo Califórnia, o Noroeste do Pacífico, Sonora, Sinaloa e Jalisco | Médio prazo (2-4 anos) |
| Integração de sensores de solo com dados agrícolas e análise em nuvem | +2.2% | América do Norte, com os Estados Unidos liderando e o Canadá em expansão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Escassez Hídrica e Resiliência à Seca
A escassez hídrica tornou a medição da umidade do solo um requisito prático para o planejamento da irrigação em muitas áreas de produção do oeste. Os programas públicos de combate à seca estão construindo redes de referência que também fortalecem o argumento para implantações comerciais de monitoramento. Em 2025, o Corpo de Engenheiros do Exército dos Estados Unidos trabalhou com mesonets estaduais, o Serviço de Conservação de Recursos Naturais e proprietários de terras para suprir lacunas na cobertura de umidade do solo na Bacia Superior do Rio Missouri[1]. Essas redes fornecem aos fornecedores comerciais pontos de dados que podem apoiar a calibração local e aumentar a confiança nas leituras de campo. O mercado de monitoramento de solo da América do Norte se beneficia quando as medições públicas e privadas podem ser usadas em conjunto. Empresas que suportam formatos compatíveis podem tornar seus produtos mais úteis para os gestores de irrigação.
Irrigação de Precisão e Monitoramento da Zona Radicular
A irrigação de precisão está aumentando a demanda por leituras em várias profundidades, em vez de verificações superficiais ocasionais. Essa necessidade é mais visível em culturas irrigadas de alto valor, onde as condições da zona radicular afetam o uso da água e o desempenho das culturas. Em abril de 2026, a CropX Technologies lançou o sensor Apex com configurações de 12 polegadas, 24 polegadas e 36 polegadas e leituras em intervalos de 4 polegadas. O produto demonstra como os fornecedores estão projetando hardware em torno da necessidade de detalhamento vertical no perfil do solo. As leituras contínuas também ajudam os operadores a incorporar as decisões de irrigação ao seu fluxo de trabalho diário existente. O mercado de monitoramento de solo da América do Norte ganha valor quando as informações chegam a tempo de orientar a irrigação, em vez de apenas documentar as condições do campo posteriormente. Também ajuda os usuários a comparar as condições de umidade em diferentes profundidades do solo antes de decidir se devem aplicar água. Isso torna o monitoramento mais diretamente relevante para as decisões operacionais tomadas durante um ciclo de irrigação.
Financiamento de Conservação do Departamento de Agricultura dos Estados Unidos
O financiamento do Departamento de Agricultura dos Estados Unidos está reduzindo a barreira inicial para a medição do solo em fazendas que precisam de apoio para adquirir ferramentas de monitoramento. Em dezembro de 2025, o Serviço de Conservação de Recursos Naturais lançou o Programa Piloto Regenerativo com 700 milhões de USD em financiamento, incluindo 400 milhões de USD do Programa de Incentivos à Qualidade Ambiental e 300 milhões de USD do Programa de Gestão da Conservação. O programa exige testes de saúde do solo durante o primeiro e o último ano dos contratos participantes. Esse requisito cria uma demanda recorrente por equipamentos e coleta de dados, em vez de um ciclo de compra único. O mercado de monitoramento de solo da América do Norte também tem um caminho futuro de aquisição por meio do programa de Ensaios em Fazendas das Bolsas de Inovação em Conservação de 2026, que disponibiliza até 50 milhões de USD para projetos elegíveis. Fornecedores que se alinham aos requisitos do programa podem alcançar fazendas que, de outra forma, adiaria a adoção.
Mapeamento de Alta Resolução da Variabilidade do Solo
Os mapas de solo de alta resolução estão se tornando um insumo operacional para decisões de taxa variável, em vez de um registro preparado apenas durante a configuração do campo. Isso aumenta o valor das medições repetidas em campos grandes e variáveis. Os provedores de mapeamento comercial estão expandindo sua capacidade analítica para transformar observações de campo em mapas úteis. Esse trabalho reflete o esforço de calibração necessário para conectar dados espaciais com as condições medidas do solo. O sensoriamento remoto precisa de medições de campo confiáveis para que seus resultados possam apoiar decisões em fazendas inteiras. O mercado de monitoramento de solo da América do Norte pode, portanto, apoiar tanto sensores de campo quanto produtos de dados espaciais, que são usados como ferramentas complementares.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos custos iniciais e retorno sobre o investimento incerto | -2.10% | América do Norte, particularmente México e fazendas menores das Pradarias canadenses | Curto prazo (≤ 2 anos) |
| Desafios de calibração e precisão | -1.50% | América do Norte, especialmente solos salinos do oeste dos Estados Unidos, solos alcalinos das pradarias canadenses e solos irrigados mexicanos | Médio prazo (2-4 anos) |
| Conectividade rural limitada e disponibilidade de energia | -1.20% | Canadá e áreas agrícolas remotas dos Estados Unidos | Médio prazo (2-4 anos) |
| Interoperabilidade limitada, padrões de dados e expertise em análise de solo | -1.00% | América do Norte, especialmente operações agrícolas com múltiplos fornecedores | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos Iniciais e Retorno sobre o Investimento Incerto
Os custos iniciais dos sensores continuam sendo uma restrição séria para fazendas que não conseguem distribuir esses custos por uma grande base de hectares. O problema é especialmente agudo quando os produtores precisam simultaneamente de equipamentos, conectividade, instalação e suporte agronômico. O compartilhamento de custos do Programa de Incentivos à Qualidade Ambiental pode reduzir os custos de aquisição para produtores elegíveis, mas as taxas de pagamento estaduais são revisadas anualmente e podem não estar alinhadas com os preços dos sensores. Isso cria incerteza tanto para as fazendas quanto para os fornecedores que vendem por meio de programas assistidos. O México enfrenta um desafio de acessibilidade mais acentuado porque as operações menores de sequeiro frequentemente operam com margens limitadas. A atualização financeira de 2025 da Deveron Corp. também mostrou que os serviços de dados de solo dependentes de mão de obra podem enfrentar uma economia desafiadora de receita por hectare.
Desafios de Calibração e Precisão
A calibração continua difícil quando um campo inclui condições de solo salino ou com alto teor de argila. As leituras dos sensores podem variar entre texturas de solo, o que torna as decisões automatizadas de irrigação mais difíceis de confiar. Esse problema é importante em áreas irrigadas do oeste dos Estados Unidos e do México, onde a salinidade pode afetar as medições dielétricas. Em 2025, a METER Group introduziu o SOLYX 14 com tecnologia de dielétrico complexo com interseções para abordar os desafios de medição relacionados à salinidade. O mercado de monitoramento de solo da América do Norte depende do uso repetido, portanto, leituras inconsistentes podem limitar as compras de reposição e reduzir as indicações. Os provedores precisam de orientações claras de calibração e desempenho confiável nas condições locais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Hardware Permanece como a Maior Base de Receita Enquanto o Software Cresce Mais RapidamenteO hardware detinha 58% da receita regional em 2025, tornando-o o maior componente. Sensores físicos, registradores de dados e módulos de comunicação continuam sendo necessários em cada implantação de monitoramento. A Campbell Scientific apoia essa base instalada por meio de seu sensor de perfil de reflectometria no domínio do tempo SoilVue 10 e dos registradores de dados da série CR. A demanda por hardware é sustentada pela necessidade de medições contínuas de umidade e condutividade elétrica. Também continua sendo o ponto de entrada para fornecedores que desejam construir um relacionamento contínuo com o cliente.
O software é o componente de crescimento mais rápido, com um CAGR de 17,5% durante 2026-2031. Seu crescimento reflete uma mudança das vendas de dispositivos para assinaturas que ajudam os usuários a interpretar os dados dos sensores. A The Toro Company demonstrou essa abordagem em 2025 por meio de sua parceria com a TerraRad e do software Spatial Adjust. Os serviços continuam sendo o menor componente, mas instalação, calibração, manutenção e interpretação são importantes quando as redes exigem desempenho documentado. O setor de monitoramento de solo da América do Norte está migrando para um modelo em que o hardware estabelece o sistema e o software permite o uso recorrente.



Por Tipo de Produto:
Sensores In-Situ Lideram Enquanto as Plataformas de Sensoriamento Remoto Crescem Mais RapidamenteOs sensores in-situ representaram 55% da receita por tipo de produto em 2025, tornando-os o maior tipo de produto. Eles fornecem leituras contínuas em locais e profundidades especificados dentro de um campo. Isso é útil para o controle de irrigação porque os operadores precisam de dados durante o ciclo de crescimento. As ferramentas de satélite e aerotransportadas não conseguem fornecer o mesmo nível de temporização pontual por conta própria. Os sistemas in-situ, portanto, continuam sendo centrais para as decisões operacionais que requerem dados frequentes de umidade.
As plataformas de sensoriamento remoto são o tipo de produto de crescimento mais rápido, com um CAGR de 18,7% durante 2026-2031. Elas combinam informações hiperespectrais e de radar de abertura sintética com medições de campo para mapear a variabilidade em áreas maiores. Os provedores de mapeamento comercial estão aumentando a análise e a calibração usadas para produtos de dados espaciais de solo. Sondas portáteis e kits de teste servem a um papel separado em verificações pontuais e avaliações pré-instalação. Seu preço de compra mais baixo os torna relevantes para agrônomos e operações menores que não precisam de uma rede contínua.
Por Tecnologia de Conectividade:
O Sem Fio É Tanto a Maior Quanto a Mais Rápida CategoriaAs tecnologias sem fio detinham 68% da receita em 2025, tornando o sem fio a maior categoria de conectividade no mercado de monitoramento de solo da América do Norte. As Redes de Área Ampla de Baixo Consumo, os links celulares e os links de satélite são adequados para campos onde a instalação de cabos em valas é impraticável. Os nós alimentados por bateria podem estender a cobertura de medição por grandes ou remotas parcelas. Isso é importante na América do Norte porque as fazendas podem abranger hectares extensos e irregulares. As conexões sem fio também suportam o fluxo de dados necessário para análise em nuvem e decisões de irrigação remota.
O sem fio também é a categoria de conectividade de crescimento mais rápido, crescendo a um CAGR de 16,3% durante 2026-2031. Essa combinação sugere que a categoria está se expandindo a partir de uma base instalada substancial, e não apenas a partir de um ponto de partida pequeno. Os provedores de plataforma estão combinando monitoramento por sonda de solo, mapeamento de infiltração e automação de irrigação em uma única interface operacional. Os sistemas com fio ainda têm um papel no cultivo protegido, onde a infraestrutura instalada pode reduzir as barreiras de cabeamento. Sua confiabilidade pode ser útil em sistemas de controle de fertirrigação que requerem links estáveis e de baixa latência.
Por Aplicação:
A Agricultura em Campo Aberto É a Maior e o Cultivo Protegido É o Mais RápidoA agricultura em campo aberto representou 72% da receita em 2025, tornando-a a maior aplicação no mercado de monitoramento de solo da América do Norte. Culturas em fileiras, grãos e hortaliças nos Estados Unidos e no Canadá utilizam medições do solo para programar a irrigação e gerenciar nutrientes. As redes de campo aberto geralmente priorizam uma ampla cobertura por hectare. Isso resulta em menor densidade de sensores por hectare do que é comum em ambientes de cultivo controlado. O tamanho da área cultivada mantém essa aplicação central para a demanda regional. Os operadores de campo também precisam de dados que possam orientar a irrigação em diferentes zonas de solo sem exigir verificações manuais contínuas. Isso torna a demanda em campo aberto dependente de dispositivos duráveis, comunicação prática e interpretação simples no nível da fazenda.
O cultivo protegido é a aplicação de crescimento mais rápido, com um CAGR de 17,8% durante 2026-2031. Estufas e sistemas de culturas especiais têm maior intensidade de insumos e precisam de controle rigoroso das condições da zona radicular. O monitoramento denso pode ajudar a prevenir a irrigação excessiva e o estresse que poderiam afetar a qualidade da produção. O mapeamento da salinidade do solo é um exemplo das análises adicionais buscadas por produtores intensivos. A silvicultura continua sendo a menor aplicação e está ligada principalmente a instalações de pesquisa que monitoram a dinâmica do carbono no solo. A rede de carbono no solo do Serviço de Conservação de Recursos Naturais apoia a necessidade de protocolos de amostragem consistentes nesses ambientes.
Por Usuário Final:
Grandes Fazendas Comerciais Lideram e Institutos de Pesquisa Crescem Mais RapidamenteAs grandes fazendas comerciais detinham 62% da receita por usuário final em 2025, tornando-as o maior grupo de usuários finais. As operações com múltiplos campos podem distribuir os custos de sensores e assinaturas por mais hectares. Suas aquisições geralmente envolvem integração com software de gestão agrícola e acordos de fornecimento plurianuais. Esses acordos criam custos de mudança para os usuários uma vez que os dados históricos se acumulam em uma plataforma. Eles também oferecem aos fornecedores uma base de receita mais estável do que as implantações em campo único.
Os institutos de pesquisa e universidades são o grupo de usuários finais de crescimento mais rápido, com um CAGR de 16,8% durante 2026-2031. As iniciativas federais de monitoramento do solo precisam de equipamentos de nível de pesquisa e registros consistentes ao longo de vários anos. O Workshop Nacional de Umidade do Solo de 2025 destacou o papel da colaboração entre pesquisa e agências para tornar a ciência da umidade do solo útil para a gestão[2]. As fazendas de pequenos agricultores e cooperativas continuam sendo mal atendidas devido aos altos custos e à capacidade agronômica limitada. Os usuários governamentais e sem fins lucrativos fornecem uma fonte menor, mas mais estável, de demanda quando as aquisições são orientadas por requisitos de política, em vez de retornos diretos da fazenda.

Análise Geográfica
Os Estados Unidos detinham 78% da receita regional em 2025. Grandes operações irrigadas e práticas estabelecidas de agricultura de precisão sustentam essa posição. O Programa de Incentivos à Qualidade Ambiental pode reconhecer os sensores de umidade do solo como componentes de conservação qualificados para práticas de gestão de água de irrigação. O Programa Piloto Regenerativo de dezembro de 2025 também criou um requisito plurianual para testes de saúde do solo. Os conjuntos de dados federais também fornecem aos fornecedores uma base útil para calibração local.
O Canadá representou a maior parte desse grupo por meio da agricultura de grãos nas Pradarias e da produção de frutas especiais e frutas vermelhas na Colúmbia Britânica. A rede de Monitoramento In-Situ em Tempo Real do Solo para Agricultura de Agricultura e Agri-Alimentos do Canadá fornece dados de referência sobre umidade do solo, temperatura e precipitação em Saskatchewan, Manitoba e Ontário[3]. Em março de 2026, o Governo do Canadá anunciou trabalhos em uma Estratégia Nacional de Saúde do Solo Agrícola com o Conselho de Conservação do Solo do Canadá.
O México é a geografia de crescimento mais rápido, com um CAGR de 18,2% durante 2026-2031. Os programas governamentais de monitoramento digital de água e fertilizantes estão ampliando o caminho para a adoção de sensores entre os produtores de culturas irrigadas. A Secretaria de Agricultura e Desenvolvimento Rural expandiu seu sistema de monitoramento para 30.000 hectares em 4.000 produtores e planejou maior cobertura em Sinaloa e outros estados. Em 2025, a Aliança do Solo do México desenvolveu um Programa Nacional de Restauração do Solo que visava a reabilitação de 25% das áreas erodidas. O mercado de monitoramento de solo da América do Norte tem uma oportunidade de entrada antecipada no México porque os relacionamentos com revendedores e agrônomos ainda estão se desenvolvendo. Os fornecedores precisam de ofertas que se adaptem aos sistemas de cultivo locais e aos orçamentos dos produtores. Os relacionamentos comerciais iniciais podem ajudar os fornecedores a entender as práticas de instalação, as necessidades de suporte e os requisitos de dados dos produtores de culturas irrigadas.
Cenário Competitivo
Concentração do Mercado
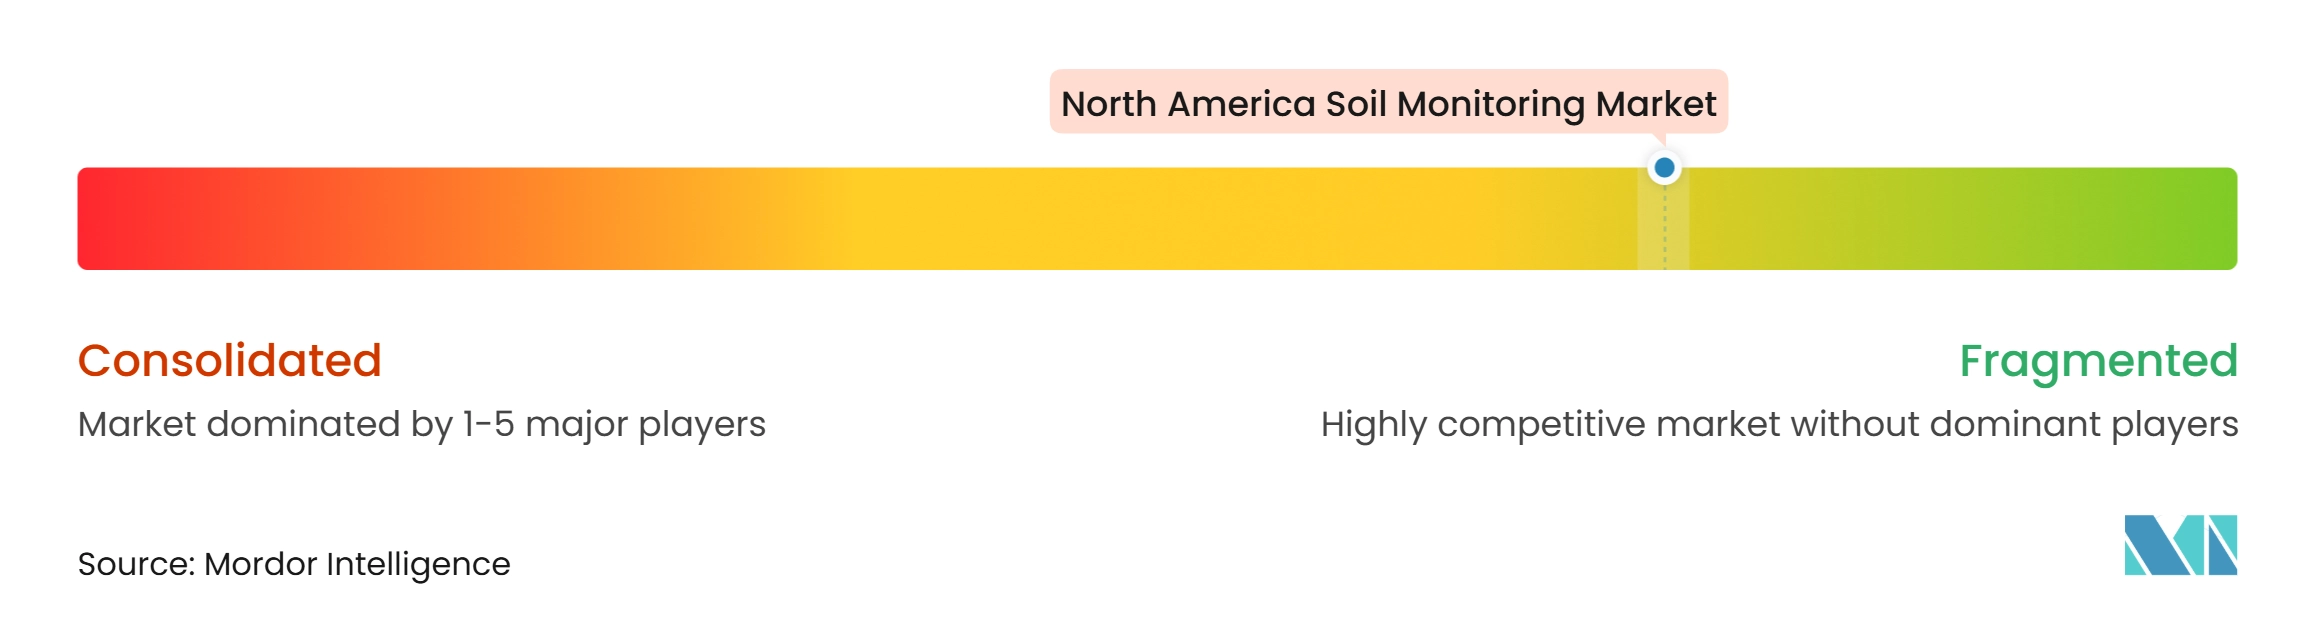
O mercado de monitoramento de solo da América do Norte é moderadamente fragmentado. A METER Group, a Campbell Scientific e a Acclima ocupam posições em aplicações de nível de pesquisa e agricultura de precisão. Os provedores de plataformas de dados competem oferecendo análises e conexões com os sistemas agrícolas existentes. Os resultados fiscais de 2025 da The Toro Company reportaram 4,5 bilhões de USD em vendas líquidas, enquanto a detecção de solo faz parte de sua oferta de irrigação. Esse modelo usa o monitoramento do solo para fortalecer um relacionamento de irrigação mais amplo, em vez de vender um sensor independente.
As empresas estão seguindo caminhos diferentes para garantir relacionamentos com clientes. Especialistas em hardware como Spectrum Technologies, Stevens Water Monitoring Systems e Veris Technologies focam na precisão da detecção e na durabilidade em campo. Em setembro de 2025, o Escritório de Patentes e Marcas Registradas dos Estados Unidos concedeu à SemiosBio Technologies uma patente, US 12.402.580, para gestão de irrigação de culturas baseada em umidade do solo. A CropX e a SemiosBio usam hardware de detecção como ponto de partida para assinaturas de análise que acumulam histórico da fazenda ao longo do tempo. A EarthOptics e a Deveron competem por meio de coleta em campo, redes de agrônomos e ativos de dados que apoiam a interpretação.
A interoperabilidade continua sendo uma questão em aberto em todo o mercado de monitoramento de solo da América do Norte. Muitas plataformas usam formatos proprietários que não se conectam facilmente com sistemas concorrentes de gestão agrícola. Isso pode desincentivar grandes operações que utilizam múltiplos fornecedores de equipamentos e software. A Pessl Instruments adiciona pressão transfronteiriça por meio de sua plataforma FieldClimate e de sua base de implantação global existente.
Líderes do Setor de Monitoramento de Solo da América do Norte
-
The Toro Company
-
METER Group, Inc. USA
-
Campbell Scientific, Inc.
-
CropX Technologies Ltd.
-
Spectrum Technologies, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Monitoramento de Solo da América do Norte Empresas cobertas neste relatório
- The Toro Company
- METER Group, Inc. USA
- Campbell Scientific, Inc.
- CropX Technologies Ltd.
- Spectrum Technologies, Inc.
- Acclima, Inc.
- Stevens Water Monitoring Systems, Inc.
- Veris Technologies, Inc.
- EarthOptics, Inc.
- AquaSpy, Inc.
- SemiosBio Technologies Inc.
- Deveron Corp.
- Soiltech Wireless, Inc.
- Onset Computer Corporation
- Pessl Instruments GmbH
Desenvolvimentos industriais recentes em Mercado de Monitoramento de Solo da América do Norte
- Abril de 2026: A CropX Technologies Ltd. lançou o sensor de solo de múltiplas profundidades Apex, oferecendo medições contínuas de conteúdo volumétrico de água, temperatura e condutividade elétrica em intervalos de 4 polegadas nas configurações de 12 polegadas, 24 polegadas e 36 polegadas, totalmente integrado à plataforma de agronomia digital CropX para detecção automatizada do estado de umidade e análise de lixiviação.
- Fevereiro de 2025: A The Toro Company e a TerraRad anunciaram uma parceria exclusiva para desenvolver o software Spatial Adjust, que integra os sensores de umidade do solo turfRad da TerraRad com a plataforma de controle central Lynx da Toro para automatizar os ajustes de programação de irrigação em aplicações de gramados de campos de golfe e gramados comerciais.
- Janeiro de 2025: A METER Group, Inc. lançou o sensor de umidade do solo SOLYX 14, alimentado por uma tecnologia de dielétrico complexo com interseções que mede diretamente a permissividade dielétrica real e imaginária, permitindo uma medição mais precisa do conteúdo volumétrico de água em uma faixa mais ampla de condições de solo salino.
Escopo do Relatório do Mercado de Monitoramento de Solo da América do Norte
O monitoramento do solo envolve a medição e o acompanhamento das condições do solo para otimizar a produtividade agrícola e a sustentabilidade. O relatório do mercado de monitoramento de solo da América do Norte é segmentado por componente (hardware, software e serviços), por tipo de produto (sensores in-situ, dispositivos portáteis de análise de solo, soluções de sensoriamento remoto e outros), por tecnologia de conectividade (com fio e sem fio), por aplicação (agricultura em campo aberto, agricultura em estufa, pesquisa e monitoramento ambiental e outros), por usuário final (grandes fazendas comerciais, pequenas e médias fazendas, instituições de pesquisa, agências governamentais e outros) e por geografia (Estados Unidos, Canadá, México e o restante da América do Norte). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Hardware |
| Software |
| Serviços |
| Sensores In-Situ |
| Plataformas de Sensoriamento Remoto |
| Sondas Portáteis e Kits de Análise |
| Com Fio |
| Sem Fio (Rede de Área Ampla de Baixo Consumo, Celular, Satélite) |
| Campo Aberto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Fazendas Comerciais |
| Fazendas de Pequenos Agricultores e Cooperativas |
| Institutos de Pesquisa e Universidades |
| Governo e ONGs |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte |
| Por Componente | Hardware | |
| Software | ||
| Serviços | ||
| Por Tipo de Produto | Sensores In-Situ | |
| Plataformas de Sensoriamento Remoto | ||
| Sondas Portáteis e Kits de Análise | ||
| Por Tecnologia de Conectividade | Com Fio | |
| Sem Fio (Rede de Área Ampla de Baixo Consumo, Celular, Satélite) | ||
| Por Aplicação | Campo Aberto | |
| Cultivo Protegido | ||
| Silvicultura | ||
| Por Usuário Final | Grandes Fazendas Comerciais | |
| Fazendas de Pequenos Agricultores e Cooperativas | ||
| Institutos de Pesquisa e Universidades | ||
| Governo e ONGs | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de monitoramento de solo da América do Norte?
O tamanho do mercado de monitoramento de solo da América do Norte é estimado em 477 milhões de USD em 2026 e previsto para atingir 935 milhões de USD até 2031 a um CAGR de 14,4%.
Qual componente lidera a receita no monitoramento de solo da América do Norte?
O hardware é o maior componente, com 58% da receita em 2025, porque sensores, registradores de dados e módulos de comunicação são necessários em cada implantação.
Qual tipo de produto está crescendo mais rapidamente no monitoramento de solo?
As plataformas de sensoriamento remoto são o tipo de produto de crescimento mais rápido, com um CAGR de 18,7% durante 2026-2031, enquanto os sensores in-situ permaneceram os maiores em 2025.
Qual país está se expandindo mais rapidamente na América do Norte?
O México deve crescer a um CAGR de 18,2% durante 2026-2031, apoiado por programas de monitoramento digital de água e fertilizantes.