
Taille et part du marché du monitoring des sols en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 420 Millions de dollars américains |
| Taille du Marché (2026) | 477 Millions de dollars américains |
| Taille du Marché (2031) | 935 Millions de dollars américains |
| Taux de croissance (2026 - 2031) | 14.40 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du monitoring des sols en Amérique du Nord par Mordor Intelligence
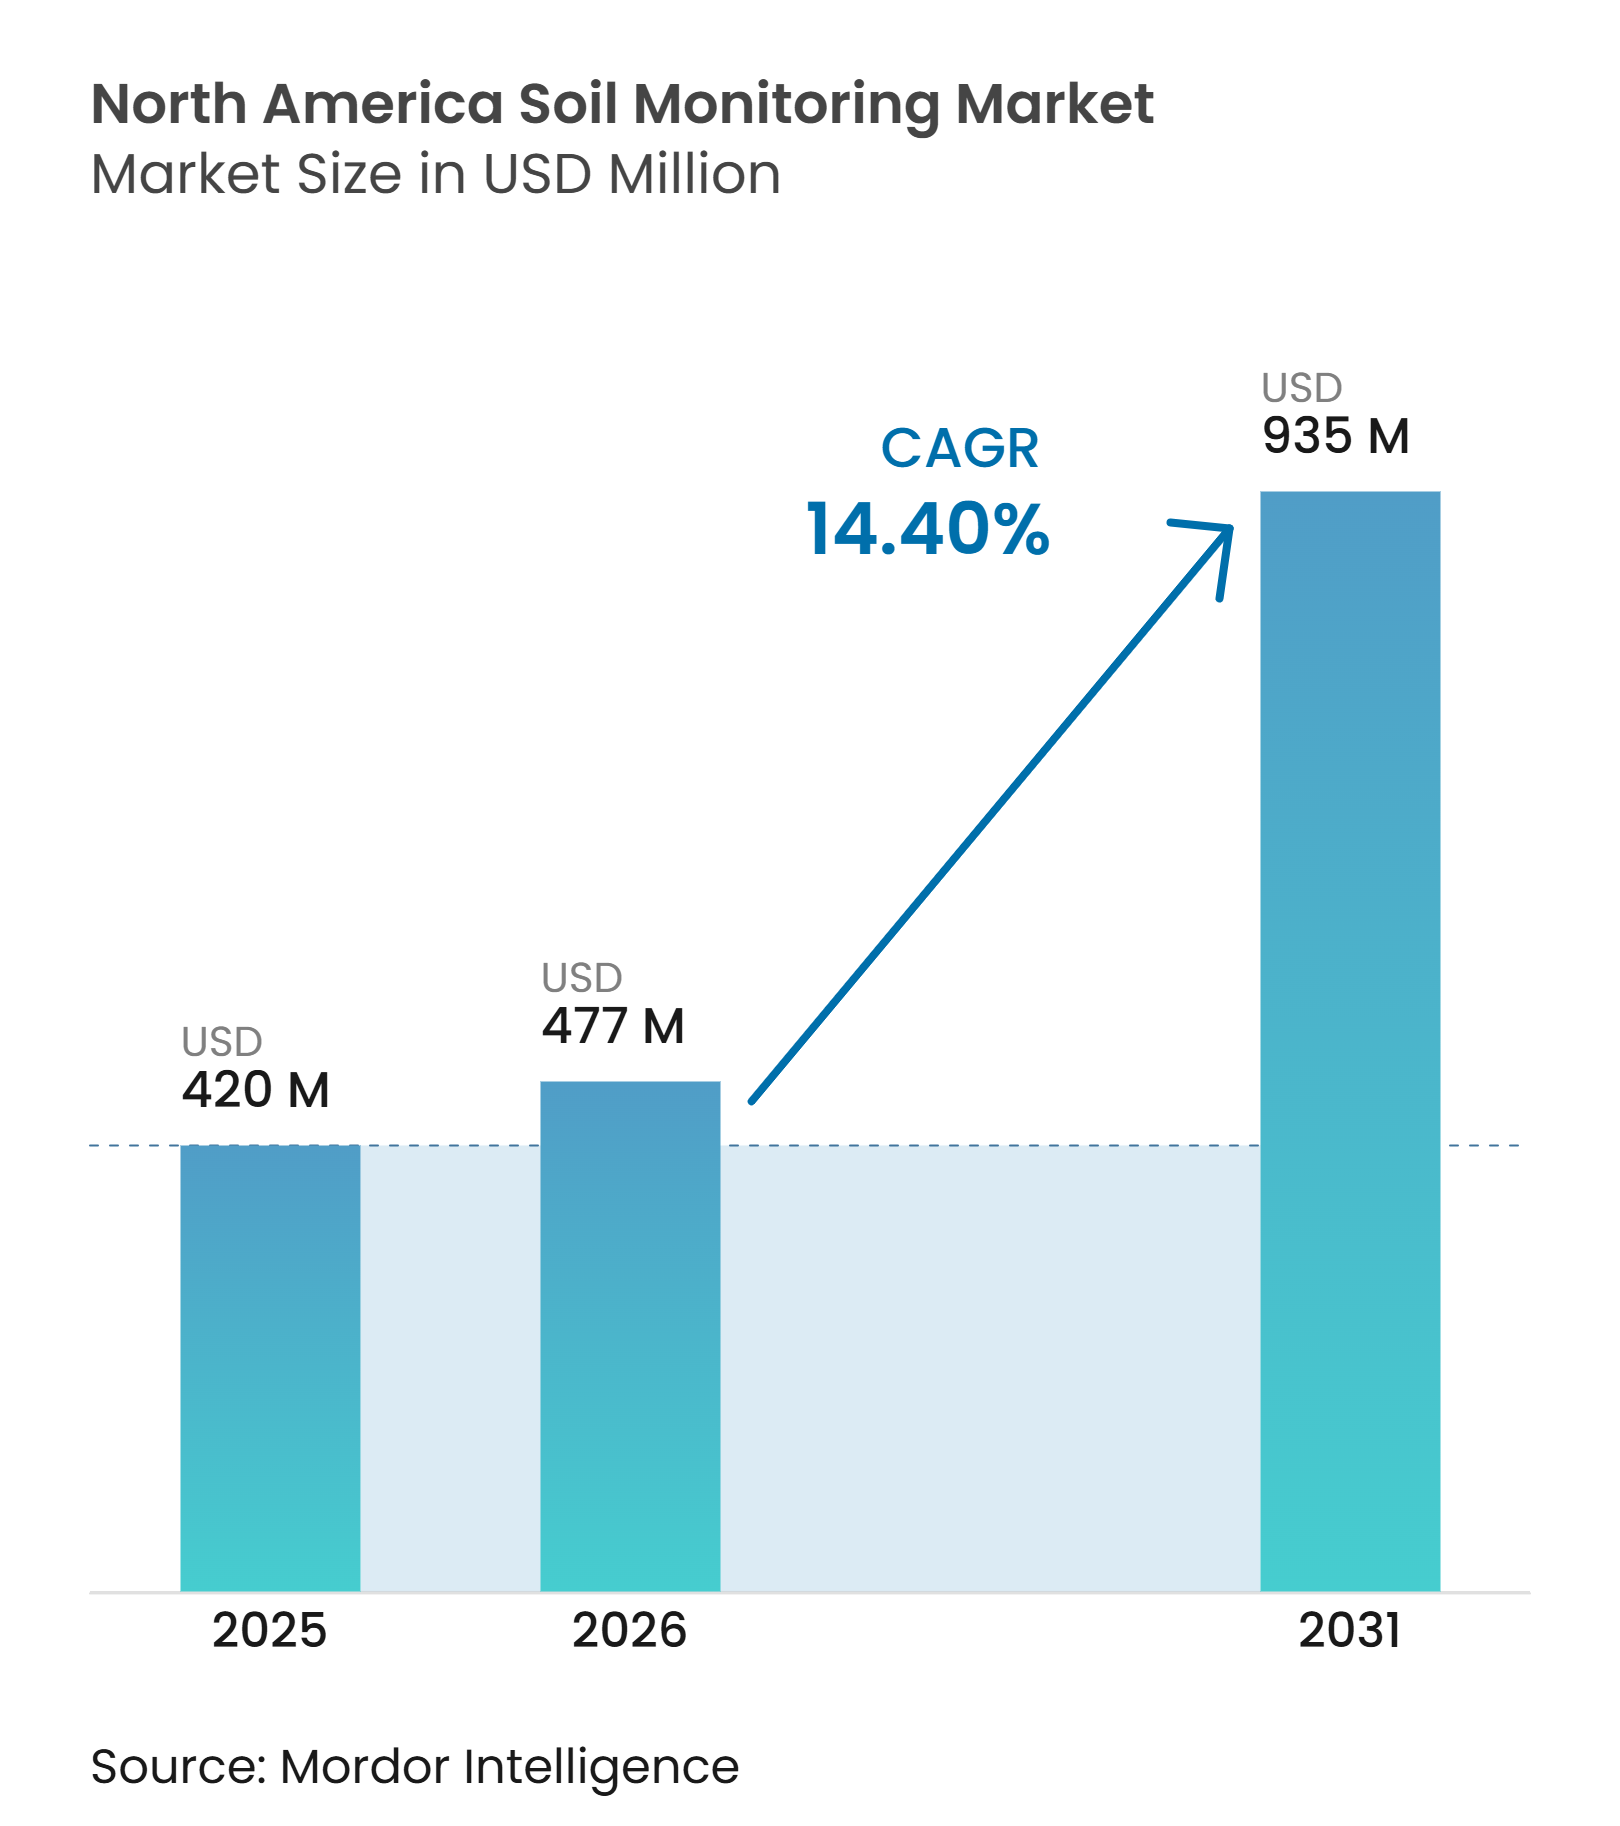
La taille du marché du monitoring des sols en Amérique du Nord était évaluée à 420 millions USD en 2025 et devrait croître de 477 millions USD en 2026 pour atteindre 935 millions USD d'ici 2031, à un CAGR de 14,4 % durant la période de prévision (2026-2031). Les conditions de sécheresse récurrentes dans l'ouest des États-Unis rendent les données sur l'humidité des sols plus importantes pour les décisions d'irrigation. Les programmes fédéraux de conservation créent également des voies définies permettant aux producteurs d'obtenir des équipements de monitoring et des services de test. La détection sans fil et l'analytique en nuage transforment l'offre d'un dispositif autonome en un outil agricole connecté. Ce changement donne aux fournisseurs une raison de se différencier par des recommandations utiles, des données fiables et une intégration simple avec les flux de travail d'irrigation existants. Le marché du monitoring des sols en Amérique du Nord favorise donc les entreprises capables de réduire la main-d'œuvre sur le terrain et de faciliter l'utilisation des données des capteurs.
Principaux enseignements du rapport
- Par composant, le matériel représentait 58 % de la part du marché du monitoring des sols en Amérique du Nord en 2025, tandis que le logiciel devrait se développer à un CAGR de 17,5 % durant 2026-2031.
- Par type de produit, les capteurs in situ représentaient 55 % de la taille du marché du monitoring des sols en Amérique du Nord en 2025, tandis que les plateformes de télédétection devraient se développer à un CAGR de 18,7 % durant 2026-2031.
- Par technologie de connectivité, les technologies sans fil représentaient 68 % de la part du marché du monitoring des sols en Amérique du Nord en 2025 et devraient se développer à un CAGR de 16,3 % durant 2026-2031.
- Par application, l'agriculture en plein champ représentait 72 % des revenus en 2025, tandis que la culture protégée devrait se développer à un CAGR de 17,8 % durant 2026-2031.
- Par utilisateur final, les grandes exploitations commerciales représentaient 62 % des revenus en 2025, tandis que les instituts de recherche et les universités devraient se développer à un CAGR de 16,8 % durant 2026-2031.
- Par géographie, les États-Unis représentaient 78 % des revenus en 2025, tandis que le Mexique devrait se développer à un CAGR de 18,2 % durant 2026-2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Programmes de rareté de l'eau et de résilience à la sécheresse | +3.8% | Amérique du Nord, avec l'effet le plus important dans l'ouest des États-Unis, les Grandes Plaines et les provinces des Prairies canadiennes | Court terme (≤ 2 ans) |
| Irrigation de précision et monitoring de la zone racinaire | +3.0% | Amérique du Nord, menée par les États-Unis et en expansion dans le nord du Mexique | Court terme (≤ 2 ans) |
| Financement de la conservation par le Département de l'Agriculture des États-Unis | +2.5% | États-Unis, avec un débordement partiel vers les régions frontalières | Court terme (≤ 2 ans) |
| Cartographie haute résolution de la variabilité des sols | +1.8% | États-Unis et Canada, notamment les régions de grandes cultures utilisant des prescriptions à taux variable | Moyen terme (2-4 ans) |
| Besoins en données pour les cultures spécialisées et la culture protégée | +1.5% | États-Unis et Mexique, notamment la Californie, le Pacifique Nord-Ouest, Sonora, Sinaloa et Jalisco | Moyen terme (2-4 ans) |
| Intégration des capteurs de sol avec les données agricoles et l'analytique en nuage | +2.2% | Amérique du Nord, avec les États-Unis en tête et le Canada en expansion | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Programmes de rareté de l'eau et de résilience à la sécheresse
La rareté de l'eau a fait de la mesure de l'humidité des sols une exigence pratique pour la planification de l'irrigation dans de nombreuses zones de production de l'ouest. Les programmes publics de lutte contre la sécheresse construisent des réseaux de référence qui renforcent également l'argumentaire en faveur des déploiements commerciaux de monitoring. En 2025, le Corps des ingénieurs de l'armée des États-Unis a collaboré avec les mésoréseaux d'État, le Service de conservation des ressources naturelles et des propriétaires fonciers pour combler les lacunes en matière de couverture de l'humidité des sols dans le bassin supérieur du fleuve Missouri[1]. Ces réseaux fournissent aux fournisseurs commerciaux des points de données pouvant soutenir l'étalonnage local et améliorer la confiance dans les lectures de terrain. Le marché du monitoring des sols en Amérique du Nord bénéficie lorsque les mesures publiques et privées peuvent être utilisées conjointement. Les entreprises qui prennent en charge des formats compatibles peuvent rendre leurs produits plus utiles aux gestionnaires de l'irrigation.
Irrigation de précision et monitoring de la zone racinaire
L'irrigation de précision accroît la demande de lectures à plusieurs profondeurs plutôt que de contrôles de surface occasionnels. Ce besoin est le plus visible dans les cultures irriguées à haute valeur ajoutée où les conditions de la zone racinaire affectent l'utilisation de l'eau et les performances des cultures. En avril 2026, CropX Technologies a lancé le capteur Apex avec des configurations de 12 pouces, 24 pouces et 36 pouces et des lectures à des intervalles de 4 pouces. Le produit illustre la façon dont les fournisseurs conçoivent le matériel en fonction du besoin de détail vertical dans le profil du sol. Les lectures continues aident également les opérateurs à intégrer les décisions d'irrigation dans leur flux de travail quotidien existant. Le marché du monitoring des sols en Amérique du Nord gagne en valeur lorsque les informations arrivent à temps pour guider l'irrigation, plutôt que de simplement documenter les conditions du terrain après coup. Cela aide également les utilisateurs à comparer les conditions d'humidité à différentes profondeurs de sol avant de décider d'appliquer de l'eau. Cela rend le monitoring plus directement pertinent pour les décisions opérationnelles prises au cours d'un cycle d'irrigation.
Financement de la conservation par le Département de l'Agriculture des États-Unis
Le financement du Département de l'Agriculture des États-Unis réduit la barrière initiale à la mesure des sols pour les exploitations qui ont besoin d'un soutien pour acheter des outils de monitoring. En décembre 2025, le Service de conservation des ressources naturelles a lancé le Programme pilote de régénération avec 700 millions USD de financement, dont 400 millions USD provenant du Programme d'incitations à la qualité environnementale et 300 millions USD du Programme de gestion de la conservation. Le programme exige des tests de santé des sols lors de la première et de la dernière année des contrats participants. Cette exigence crée une demande récurrente d'équipements et de collecte de données plutôt qu'un cycle d'achat unique. Le marché du monitoring des sols en Amérique du Nord dispose également d'une voie d'approvisionnement future grâce au programme de subventions à l'innovation en matière de conservation 2026 pour les essais en exploitation agricole, qui met jusqu'à 50 millions USD à disposition pour les projets éligibles. Les fournisseurs qui s'alignent sur les exigences du programme peuvent atteindre des exploitations qui retarderaient autrement leur adoption.
Cartographie haute résolution de la variabilité des sols
Les cartes de sols haute résolution deviennent une donnée opérationnelle pour les décisions à taux variable plutôt qu'un enregistrement préparé uniquement lors de la mise en place des parcelles. Cela augmente la valeur des mesures répétées sur des champs vastes et variables. Les fournisseurs de cartographie commerciale élargissent leur capacité analytique pour transformer les observations de terrain en cartes utiles. Ce travail reflète l'effort d'étalonnage nécessaire pour relier les données spatiales aux conditions mesurées du sol. La télédétection a besoin de mesures au sol fiables si ses résultats doivent soutenir les décisions sur l'ensemble des exploitations. Le marché du monitoring des sols en Amérique du Nord peut donc soutenir à la fois les capteurs de terrain et les produits de données spatiales, qui sont utilisés comme outils complémentaires.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts initiaux élevés et retour sur investissement incertain | -2.10% | Amérique du Nord, notamment le Mexique et les petites exploitations des Prairies canadiennes | Court terme (≤ 2 ans) |
| Défis d'étalonnage et de précision | -1.50% | Amérique du Nord, notamment les sols salins de l'ouest des États-Unis, les sols alcalins des Prairies canadiennes et les sols irrigués mexicains | Moyen terme (2-4 ans) |
| Connectivité rurale et disponibilité de l'énergie limitées | -1.20% | Canada et zones agricoles éloignées des États-Unis | Moyen terme (2-4 ans) |
| Interopérabilité limitée, normes de données et expertise en analytique des sols | -1.00% | Amérique du Nord, notamment les exploitations agricoles multi-fournisseurs | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts initiaux élevés et retour sur investissement incertain
Les coûts initiaux des capteurs restent une contrainte sérieuse pour les exploitations qui ne peuvent pas répartir ces coûts sur une grande superficie. Le problème est particulièrement aigu lorsque les agriculteurs ont simultanément besoin d'équipements, de connectivité, d'installation et d'un soutien agronomique. Le partage des coûts du Programme d'incitations à la qualité environnementale peut réduire les coûts d'acquisition pour les producteurs éligibles, mais les taux de paiement des États sont révisés annuellement et peuvent ne pas correspondre aux prix des capteurs. Cela crée une incertitude tant pour les exploitations que pour les fournisseurs qui vendent via des programmes assistés. Le Mexique est confronté à un défi d'accessibilité plus aigu car les petites exploitations pluviales opèrent souvent avec des marges limitées. La mise à jour financière 2025 de Deveron Corp. a également montré que les services de données sur les sols dépendant de la main-d'œuvre peuvent faire face à des économies de revenus par acre difficiles.
Défis d'étalonnage et de précision
L'étalonnage reste difficile lorsqu'une parcelle comprend des conditions de sol salines ou à forte teneur en argile. Les lectures des capteurs peuvent varier selon les textures du sol, ce qui rend les décisions d'irrigation automatisées plus difficiles à fiabiliser. Ce problème est important dans les zones irriguées de l'ouest des États-Unis et du Mexique, où la salinité peut affecter les mesures diélectriques. En 2025, METER Group a introduit le SOLYX 14 avec la technologie de diélectrique complexe avec intersections pour répondre aux défis de mesure liés à la salinité. Le marché du monitoring des sols en Amérique du Nord dépend d'une utilisation répétée, de sorte que des lectures incohérentes peuvent limiter les achats de remplacement et réduire les recommandations. Les fournisseurs ont besoin de directives d'étalonnage claires et de performances fiables dans les conditions locales.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
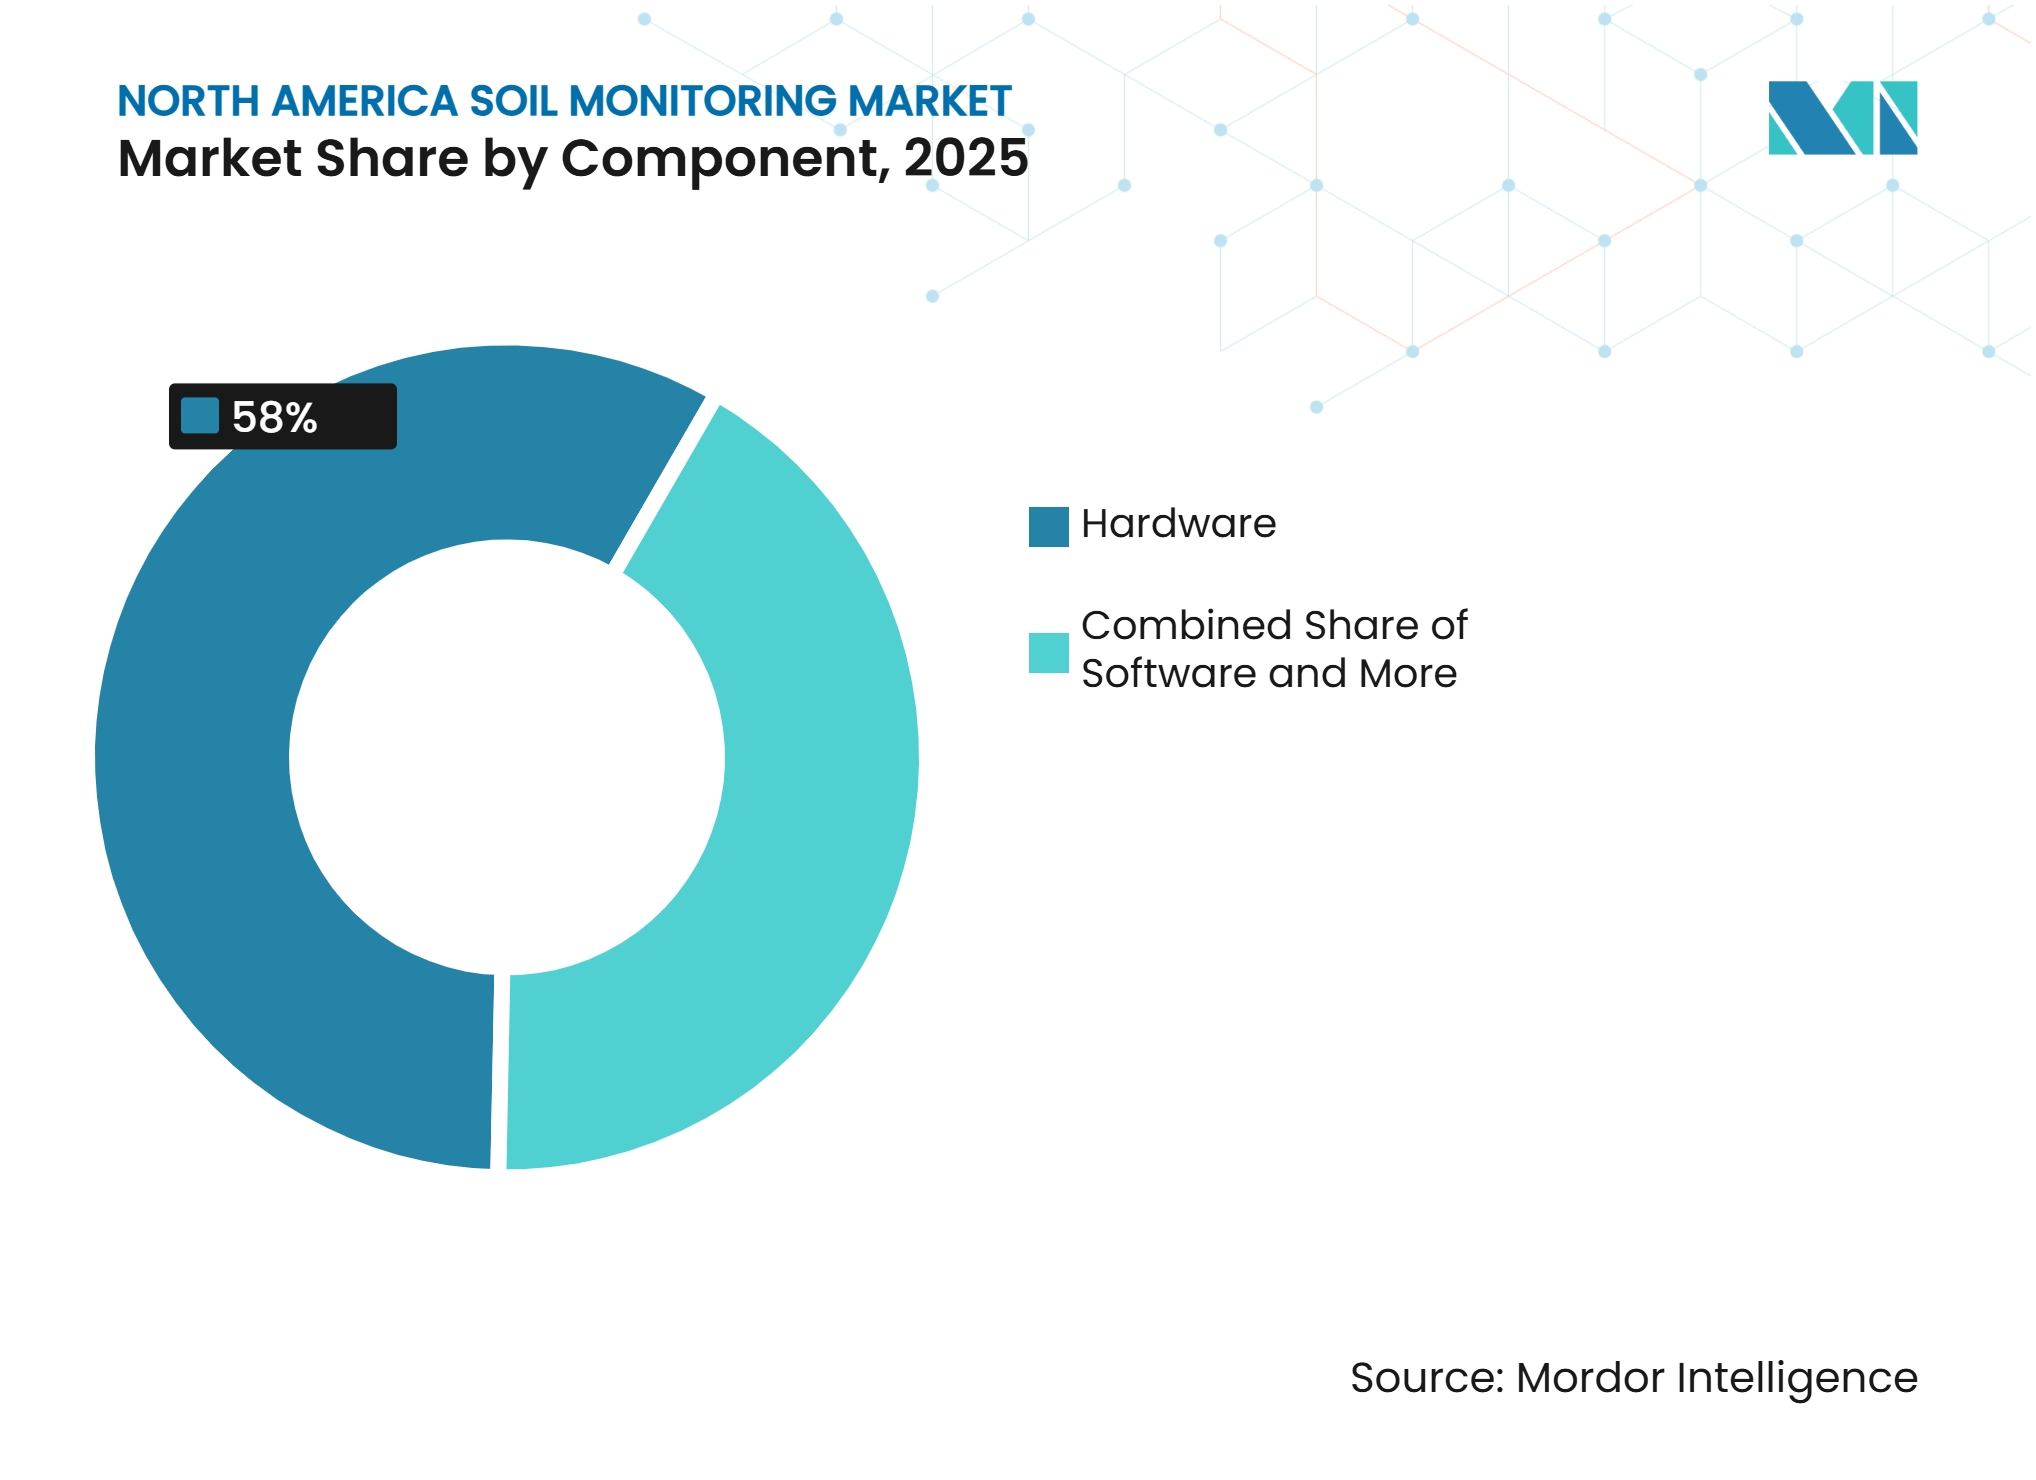
le matériel reste la plus grande base de revenus tandis que le logiciel croît le plus rapidementLe matériel représentait 58 % des revenus régionaux en 2025, ce qui en fait le composant le plus important. Les capteurs physiques, les enregistreurs de données et les modules de communication restent nécessaires dans chaque déploiement de monitoring. Campbell Scientific soutient cette base installée grâce à son capteur de profil par réflectométrie temporelle SoilVue 10 et ses enregistreurs de données de la série CR. La demande de matériel est soutenue par le besoin de mesures continues de l'humidité et de la conductivité électrique. Il reste également le point d'entrée pour les fournisseurs qui souhaitent établir une relation client durable.
Le logiciel est le composant à la croissance la plus rapide, avec un CAGR de 17,5 % durant 2026-2031. Sa croissance reflète un passage des ventes de dispositifs aux abonnements qui aident les utilisateurs à interpréter les données des capteurs. The Toro Company a illustré cette approche en 2025 grâce à son partenariat TerraRad et au logiciel Spatial Adjust. Les services restent le composant le plus petit, mais l'installation, l'étalonnage, la maintenance et l'interprétation sont importants lorsque les réseaux nécessitent des performances documentées. Le secteur du monitoring des sols en Amérique du Nord évolue vers un modèle dans lequel le matériel établit le système et le logiciel permet une utilisation récurrente.



Par type de produit :
les capteurs in situ sont en tête tandis que les plateformes de télédétection croissent le plus rapidementLes capteurs in situ représentaient 55 % des revenus par type de produit en 2025, ce qui en fait le type de produit le plus important. Ils fournissent des lectures continues à des emplacements et des profondeurs spécifiés dans une parcelle. Cela est utile pour le contrôle de l'irrigation car les opérateurs ont besoin de données pendant le cycle de croissance. Les outils satellitaires et aéroportés ne peuvent pas fournir le même timing au niveau du point de manière autonome. Les systèmes in situ restent donc au cœur des décisions opérationnelles qui nécessitent des données fréquentes sur l'humidité.
Les plateformes de télédétection sont le type de produit à la croissance la plus rapide, avec un CAGR de 18,7 % durant 2026-2031. Elles combinent des informations hyperspectrales et radar à synthèse d'ouverture avec des mesures au sol pour cartographier la variabilité sur de plus grandes surfaces. Les fournisseurs de cartographie commerciale augmentent l'analyse et l'étalonnage utilisés pour les produits de données spatiales sur les sols. Les sondes portables et les kits de test jouent un rôle distinct dans les contrôles ponctuels et l'évaluation préalable à l'installation. Leur prix d'achat plus bas les rend pertinents pour les agronomes et les petites exploitations qui n'ont pas besoin d'un réseau continu.
Par technologie de connectivité :
le sans fil est à la fois la catégorie la plus grande et la plus rapideLes technologies sans fil représentaient 68 % des revenus en 2025, faisant du sans fil la plus grande catégorie de connectivité du marché du monitoring des sols en Amérique du Nord. Les réseaux étendus à faible consommation d'énergie, les liaisons cellulaires et les liaisons satellitaires sont adaptés aux champs où la pose de câbles en tranchée est peu pratique. Les nœuds alimentés par batterie peuvent étendre la couverture de mesure sur de grandes parcelles éloignées. Cela est important en Amérique du Nord car les exploitations peuvent s'étendre sur de vastes superficies irrégulières. Les connexions sans fil soutiennent également le flux de données nécessaire pour l'analytique en nuage et les décisions d'irrigation à distance.
Le sans fil est également la catégorie de connectivité à la croissance la plus rapide, avec un CAGR de 16,3 % durant 2026-2031. Cette combinaison suggère que la catégorie se développe à partir d'une base installée substantielle plutôt que seulement à partir d'un petit point de départ. Les fournisseurs de plateformes combinent le monitoring par sonde de sol, la cartographie de l'infiltration et l'automatisation de l'irrigation dans une interface d'exploitation unique. Les systèmes filaires ont encore un rôle dans la culture protégée, où l'infrastructure installée peut réduire les obstacles au câblage. Leur fiabilité peut être utile dans les systèmes de contrôle de la fertirrigation qui nécessitent des liaisons stables à faible latence.
Par application :
l'agriculture en plein champ est la plus grande et la culture protégée est la plus rapideL'agriculture en plein champ représentait 72 % des revenus en 2025, ce qui en fait la plus grande application du marché du monitoring des sols en Amérique du Nord. Les grandes cultures, les céréales et les légumes aux États-Unis et au Canada utilisent des mesures du sol pour planifier l'irrigation et gérer les nutriments. Les réseaux en plein champ privilégient généralement une large couverture des superficies. Cela se traduit par une densité de capteurs par acre inférieure à celle qui est courante dans les environnements de culture contrôlée. La taille des superficies cultivées maintient cette application au cœur de la demande régionale. Les opérateurs de terrain ont également besoin de données pouvant guider l'irrigation dans différentes zones de sol sans nécessiter de contrôles manuels continus. Cela rend la demande en plein champ dépendante de dispositifs durables, d'une communication pratique et d'une interprétation simple au niveau de l'exploitation.
La culture protégée est l'application à la croissance la plus rapide, avec un CAGR de 17,8 % durant 2026-2031. Les serres et les systèmes de cultures spécialisées ont une intensité d'intrants plus élevée et nécessitent un contrôle étroit des conditions de la zone racinaire. Un monitoring dense peut aider à prévenir la sur-irrigation et le stress qui pourraient affecter la qualité de la production. La cartographie de la salinité des sols est un exemple des analyses supplémentaires recherchées par les producteurs intensifs. La sylviculture reste la plus petite application et est principalement liée aux installations de recherche qui surveillent la dynamique du carbone dans les sols. Le réseau de carbone des sols du Service de conservation des ressources naturelles soutient le besoin de protocoles d'échantillonnage cohérents dans ces contextes.
Par utilisateur final :
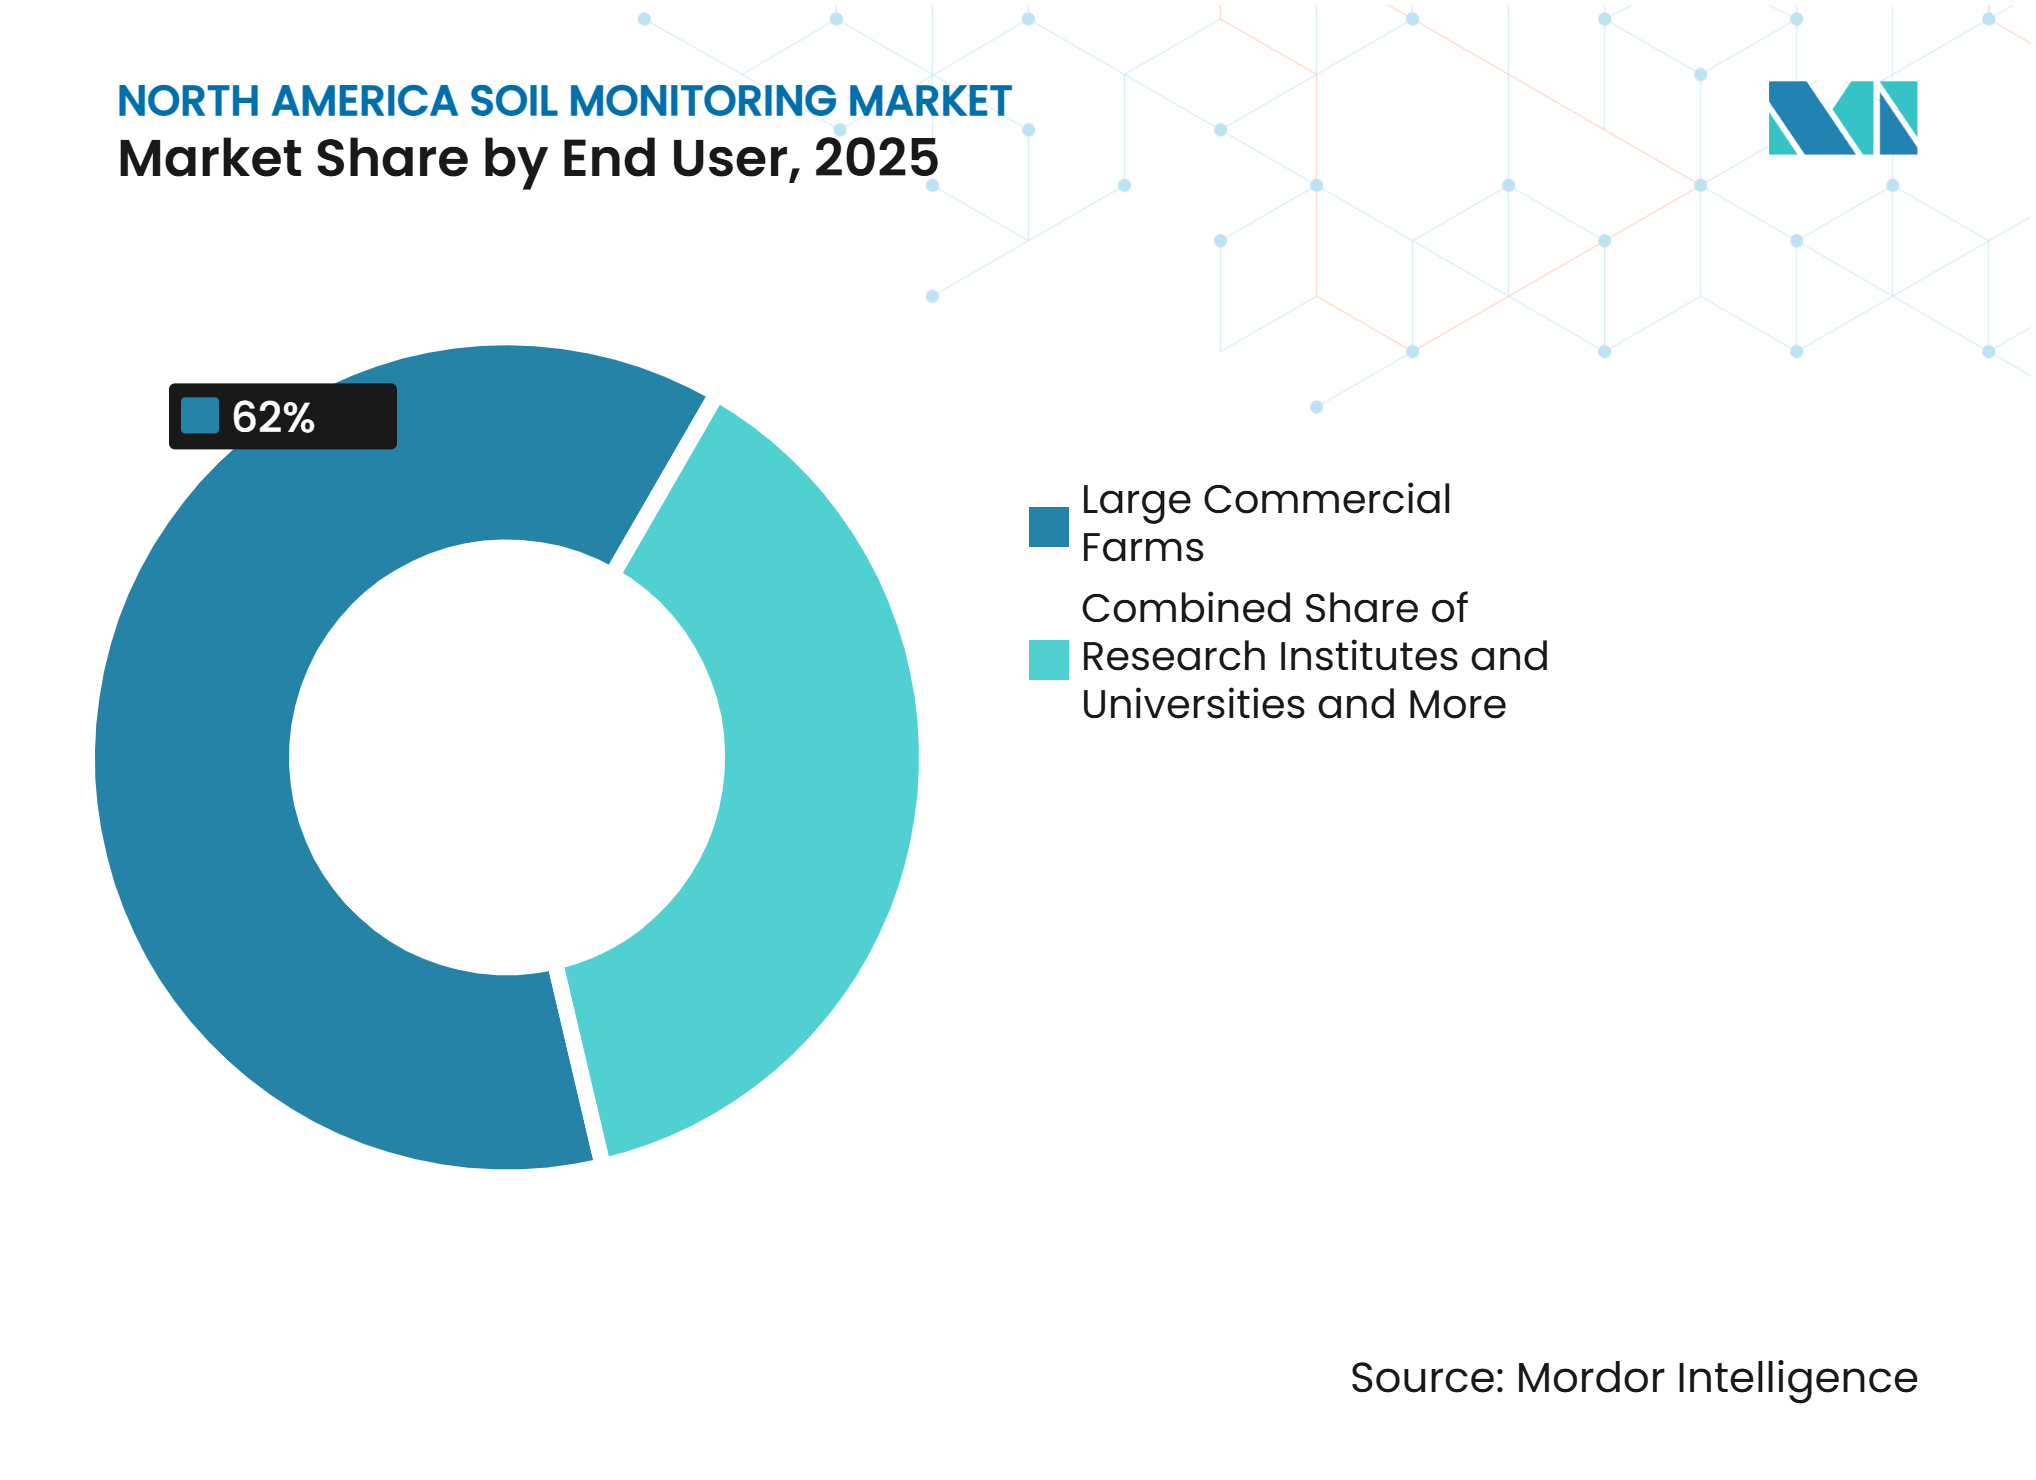
les grandes exploitations commerciales sont en tête et les instituts de recherche croissent le plus rapidementLes grandes exploitations commerciales représentaient 62 % des revenus par utilisateur final en 2025, ce qui en fait le plus grand groupe d'utilisateurs finaux. Les exploitations multi-parcelles peuvent répartir les coûts des capteurs et des abonnements sur davantage d'hectares. Leurs achats impliquent généralement une intégration avec des logiciels de gestion agricole et des arrangements d'approvisionnement pluriannuels. Ces arrangements créent des coûts de changement pour les utilisateurs une fois que les données historiques se sont accumulées dans une plateforme. Ils donnent également aux fournisseurs une base de revenus plus stable que les déploiements sur une seule parcelle.
Les instituts de recherche et les universités sont le groupe d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 16,8 % durant 2026-2031. Les initiatives fédérales de monitoring des sols nécessitent des équipements de qualité recherche et des enregistrements cohérents sur plusieurs années. L'Atelier national sur l'humidité des sols de 2025 a mis en évidence le rôle de la collaboration entre la recherche et les agences pour rendre la science de l'humidité des sols utile à la gestion[2]. Les petites exploitations et les coopératives restent mal desservies en raison des coûts élevés et de la capacité agronomique limitée. Les utilisateurs gouvernementaux et à but non lucratif constituent une source de demande plus petite mais plus stable lorsque les achats sont guidés par des exigences politiques plutôt que par des rendements directs des exploitations.

Analyse géographique
Les États-Unis représentaient 78 % des revenus régionaux en 2025. Les grandes exploitations irriguées et les pratiques établies d'agriculture de précision soutiennent cette position. Le Programme d'incitations à la qualité environnementale peut reconnaître les capteurs d'humidité des sols comme des composants de conservation éligibles pour les pratiques de gestion de l'eau d'irrigation. Le Programme pilote de régénération de décembre 2025 a également créé une exigence pluriannuelle de tests de santé des sols. Les ensembles de données fédéraux fournissent également aux fournisseurs une base utile pour l'étalonnage local.
Le Canada représentait la plus grande partie de ce groupe grâce à l'agriculture céréalière des Prairies et à la production de fruits spécialisés et de baies en Colombie-Britannique. Le réseau de monitoring des sols in situ en temps réel pour l'agriculture d'Agriculture et Agroalimentaire Canada fournit des données de référence sur l'humidité des sols, la température et les précipitations en Saskatchewan, au Manitoba et en Ontario[3]. En mars 2026, le Gouvernement du Canada a annoncé des travaux sur une Stratégie nationale de santé des sols agricoles avec le Conseil de conservation des sols du Canada.
Le Mexique est la géographie à la croissance la plus rapide, avec un CAGR de 18,2 % durant 2026-2031. Les programmes numériques de monitoring de l'eau et des engrais soutenus par le gouvernement élargissent la voie vers l'adoption des capteurs parmi les producteurs de cultures irriguées. Le Secrétariat de l'Agriculture et du Développement rural a étendu son système de monitoring à 30 000 hectares couvrant 4 000 producteurs et a planifié une couverture supplémentaire à Sinaloa et dans d'autres États. En 2025, l'Alliance des sols du Mexique a développé un Programme national de restauration des sols ciblant la réhabilitation de 25 % des zones érodées. Le marché du monitoring des sols en Amérique du Nord offre une opportunité d'entrée précoce au Mexique car les relations avec les revendeurs et les agronomes sont encore en développement. Les fournisseurs ont besoin d'offres adaptées aux systèmes de cultures locaux et aux budgets des producteurs. Les premières relations commerciales peuvent aider les fournisseurs à comprendre les pratiques d'installation, les besoins de support et les exigences en données des producteurs de cultures irriguées.
Paysage concurrentiel
Concentration du Marché
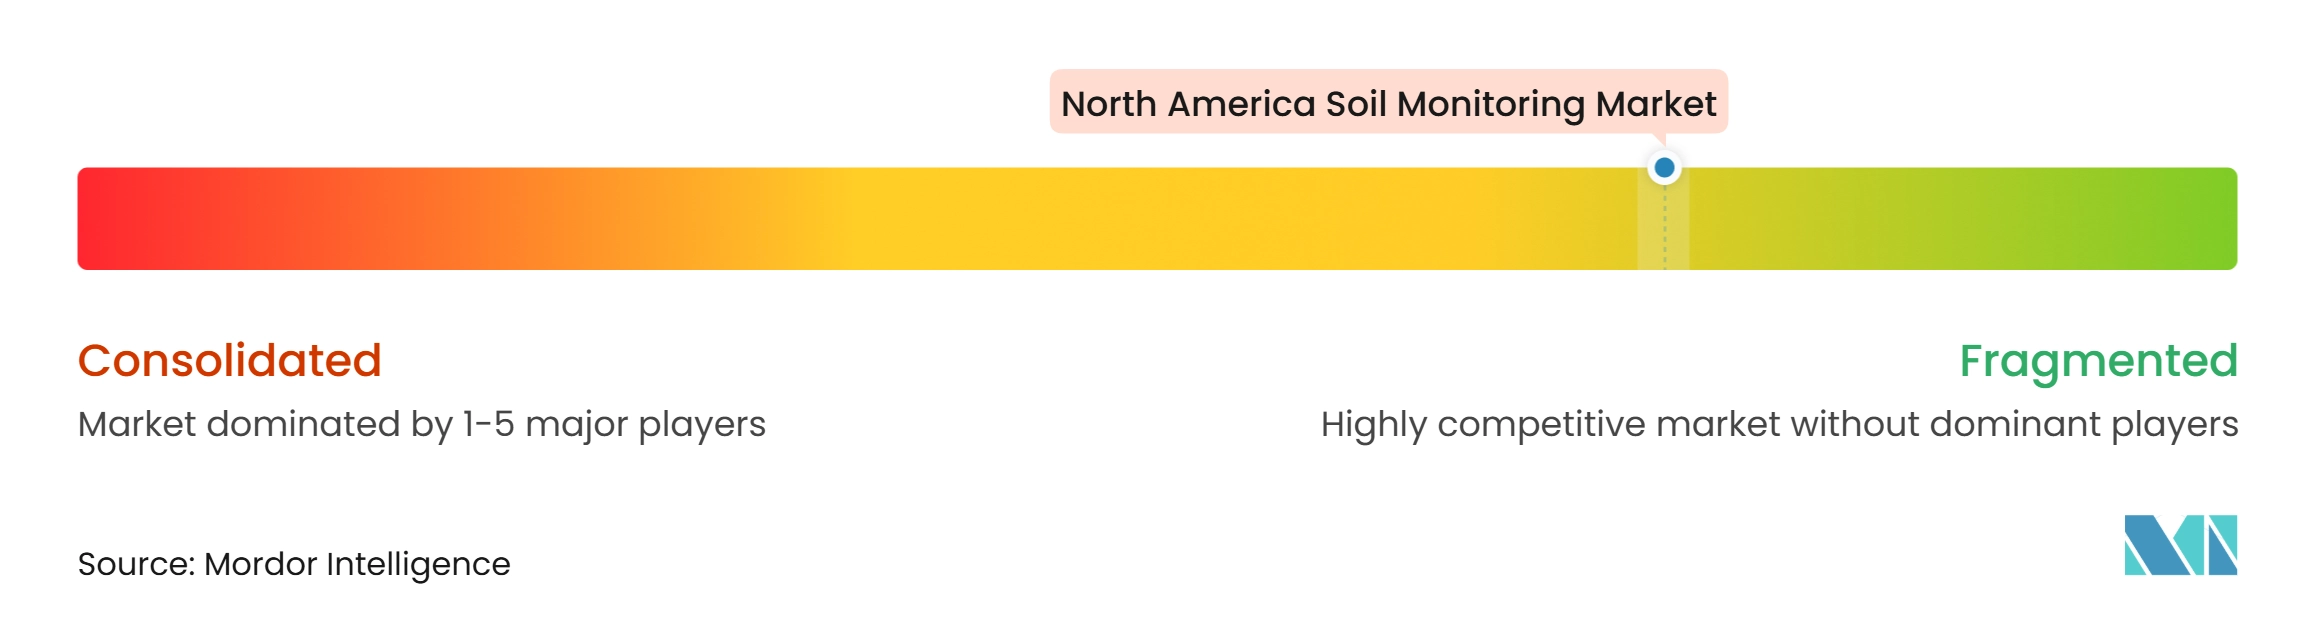
Le marché du monitoring des sols en Amérique du Nord est modérément fragmenté. METER Group, Campbell Scientific et Acclima occupent des positions dans les applications de qualité recherche et d'agriculture de précision. Les fournisseurs de plateformes de données se font concurrence en proposant des analyses et des connexions aux systèmes agricoles existants. Les résultats de l'exercice fiscal 2025 de The Toro Company ont fait état de 4,5 milliards USD de ventes nettes, tandis que la détection des sols fait partie de son offre d'irrigation. Ce modèle utilise le monitoring des sols pour renforcer une relation d'irrigation plus large plutôt que de vendre un capteur autonome.
Les entreprises suivent différentes voies pour sécuriser les relations avec les clients. Les spécialistes du matériel tels que Spectrum Technologies, Stevens Water Monitoring Systems et Veris Technologies se concentrent sur la précision de la détection et la durabilité sur le terrain. En septembre 2025, l'Office des brevets et des marques des États-Unis a accordé à SemiosBio Technologies un brevet, US 12 402 580, pour la gestion de l'irrigation des cultures basée sur l'humidité des sols. CropX et SemiosBio utilisent le matériel de détection comme point de départ pour des abonnements analytiques qui accumulent l'historique de l'exploitation au fil du temps. EarthOptics et Deveron se font concurrence grâce à la collecte sur le terrain, aux réseaux d'agronomes et aux actifs de données qui soutiennent l'interprétation.
L'interopérabilité reste une question ouverte sur l'ensemble du marché du monitoring des sols en Amérique du Nord. De nombreuses plateformes utilisent des formats propriétaires qui ne se connectent pas facilement aux systèmes de gestion agricole concurrents. Cela peut décourager les grandes exploitations qui utilisent plusieurs fournisseurs d'équipements et de logiciels. Pessl Instruments ajoute une pression transfrontalière grâce à sa plateforme FieldClimate et à sa base de déploiement mondiale existante.
Leaders du secteur du monitoring des sols en Amérique du Nord
-
The Toro Company
-
METER Group, Inc. USA
-
Campbell Scientific, Inc.
-
CropX Technologies Ltd.
-
Spectrum Technologies, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du monitoring des sols en Amérique du Nord Entreprises couvertes dans ce rapport
- The Toro Company
- METER Group, Inc. USA
- Campbell Scientific, Inc.
- CropX Technologies Ltd.
- Spectrum Technologies, Inc.
- Acclima, Inc.
- Stevens Water Monitoring Systems, Inc.
- Veris Technologies, Inc.
- EarthOptics, Inc.
- AquaSpy, Inc.
- SemiosBio Technologies Inc.
- Deveron Corp.
- Soiltech Wireless, Inc.
- Onset Computer Corporation
- Pessl Instruments GmbH
Développements industriels récents dans Marché du monitoring des sols en Amérique du Nord
- Avril 2026 : CropX Technologies Ltd. a lancé le capteur de sol multi-profondeur Apex, offrant des mesures continues de la teneur volumétrique en eau, de la température et de la conductivité électrique à des intervalles de 4 pouces sur des configurations de 12 pouces, 24 pouces et 36 pouces, et est entièrement intégré dans la plateforme d'agronomie numérique CropX pour la détection automatisée de l'état d'humidité et l'analytique du lessivage.
- Février 2025 : The Toro Company et TerraRad ont annoncé un partenariat exclusif pour développer le logiciel Spatial Adjust qui intègre les capteurs d'humidité des sols turfRad de TerraRad avec la plateforme de contrôle centralisé Lynx de Toro pour automatiser les ajustements de planification de l'irrigation pour les applications de gazon de golf et commercial.
- Janvier 2025 : METER Group, Inc. a lancé le capteur d'humidité des sols SOLYX 14, alimenté par une technologie de diélectrique complexe avec intersections qui mesure directement la permittivité diélectrique réelle et imaginaire, permettant une mesure plus précise de la teneur volumétrique en eau sur une plus large gamme de conditions de sol salin.
Périmètre du rapport sur le marché du monitoring des sols en Amérique du Nord
Le monitoring des sols implique la mesure et le suivi des conditions du sol pour optimiser la productivité agricole et la durabilité. Le rapport sur le marché du monitoring des sols en Amérique du Nord est segmenté par composant (matériel, logiciel et services), par type de produit (capteurs in situ, dispositifs portables de test des sols, solutions de télédétection et autres), par technologie de connectivité (filaire et sans fil), par application (agriculture en plein champ, agriculture en serre, recherche et monitoring environnemental, et autres), par utilisateur final (grandes exploitations commerciales, petites et moyennes exploitations, institutions de recherche, agences gouvernementales et autres), et par géographie (États-Unis, Canada, Mexique et reste de l'Amérique du Nord). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Matériel |
| Logiciel |
| Services |
| Capteurs in situ |
| Plateformes de télédétection |
| Sondes portables et kits de test |
| Filaire |
| Sans fil (LPWAN, cellulaire, satellite) |
| Plein champ |
| Culture protégée |
| Sylviculture |
| Grandes exploitations commerciales |
| Petites exploitations et coopératives |
| Instituts de recherche et universités |
| Gouvernement et ONG |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord |
| Par composant | Matériel | |
| Logiciel | ||
| Services | ||
| Par type de produit | Capteurs in situ | |
| Plateformes de télédétection | ||
| Sondes portables et kits de test | ||
| Par technologie de connectivité | Filaire | |
| Sans fil (LPWAN, cellulaire, satellite) | ||
| Par application | Plein champ | |
| Culture protégée | ||
| Sylviculture | ||
| Par utilisateur final | Grandes exploitations commerciales | |
| Petites exploitations et coopératives | ||
| Instituts de recherche et universités | ||
| Gouvernement et ONG | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du monitoring des sols en Amérique du Nord ?
La taille du marché du monitoring des sols en Amérique du Nord est estimée à 477 millions USD en 2026 et devrait atteindre 935 millions USD d'ici 2031 à un CAGR de 14,4 %.
Quel composant génère le plus de revenus dans le monitoring des sols en Amérique du Nord ?
Le matériel est le composant le plus important, avec 58 % des revenus en 2025, car les capteurs, les enregistreurs de données et les modules de communication sont nécessaires dans chaque déploiement.
Quel type de produit connaît la croissance la plus rapide dans le monitoring des sols ?
Les plateformes de télédétection sont le type de produit à la croissance la plus rapide, avec un CAGR de 18,7 % durant 2026-2031, tandis que les capteurs in situ restaient les plus importants en 2025.
Quel pays se développe le plus rapidement en Amérique du Nord ?
Le Mexique devrait croître à un CAGR de 18,2 % durant 2026-2031, soutenu par des programmes numériques de monitoring de l'eau et des engrais.