
北米土壌モニタリング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
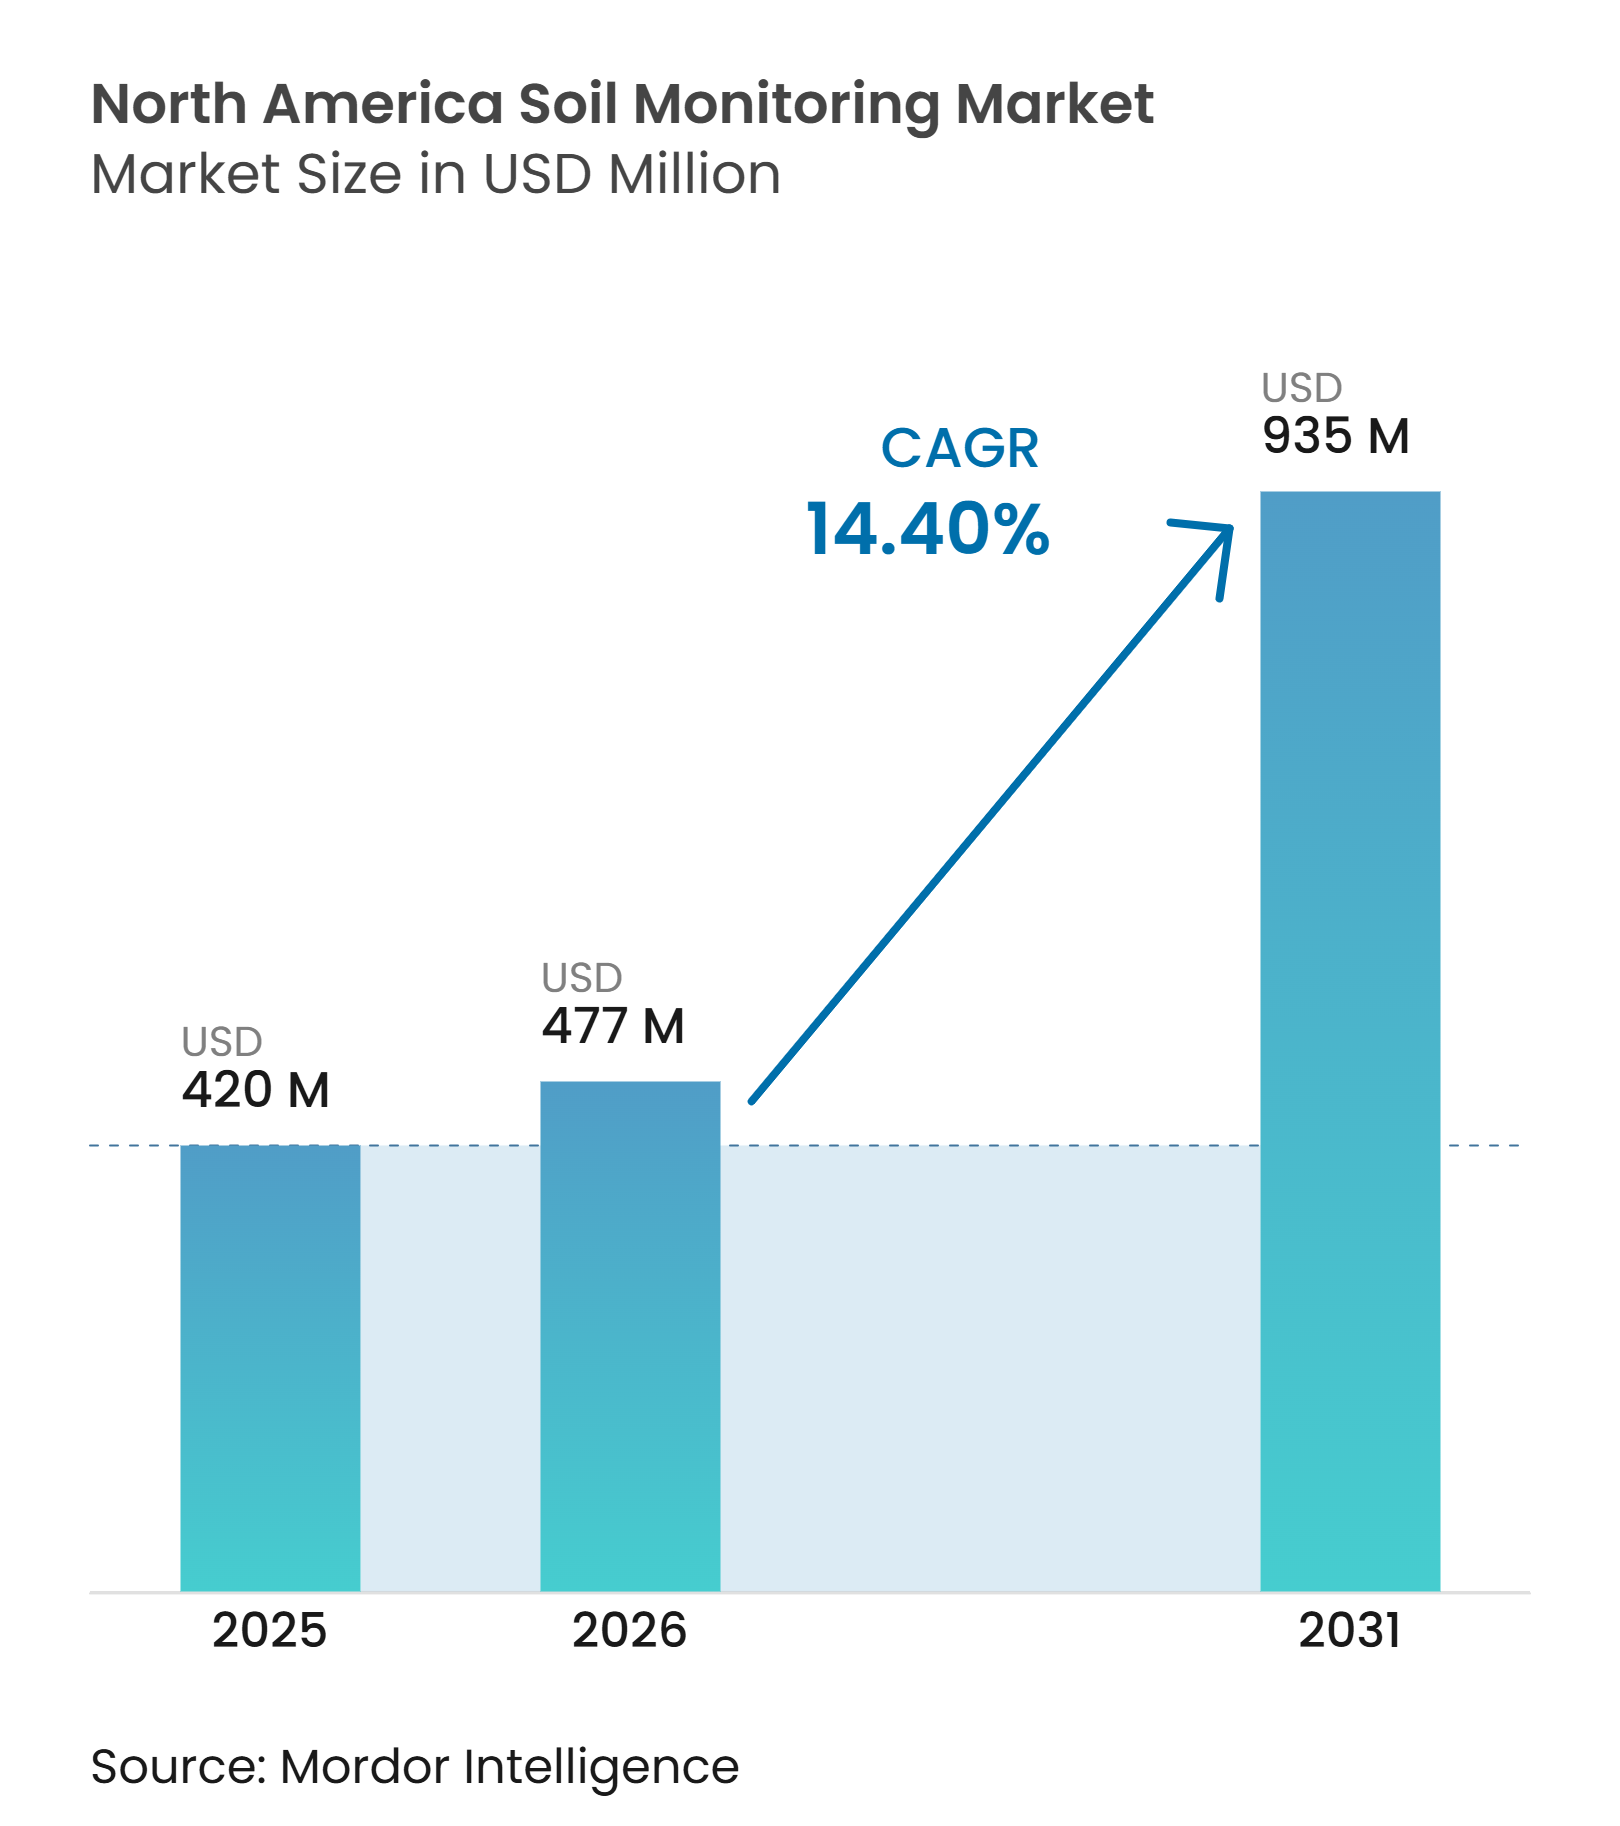
| 基準年の市場規模 (2025) | 420 百万米ドル |
| 市場規模 (2026) | 477 百万米ドル |
| 市場規模 (2031) | 935 百万米ドル |
| 成長率 (2026 - 2031) | 14.40 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米土壌モニタリング市場分析
北米土壌モニタリング市場規模は2025年に420 ミリオン 米ドルと評価され、2026年の477 ミリオン 米ドルから2031年には935 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは14.4%です。米国西部における繰り返す干ばつ状況により、灌漑判断における土壌水分データの重要性が高まっています。連邦政府の保全プログラムも、生産者がモニタリング機器と検査サービスを取得するための明確な経路を提供しています。無線センシングとクラウドベースの分析は、スタンドアロン機器から接続された農場ツールへとオファーを変革しています。この変化により、サプライヤーは有用な推奨事項、信頼性の高いデータ、および既存の灌漑ワークフローとのシンプルな統合において競争する理由が生まれています。したがって、北米土壌モニタリング市場は、フィールド作業を削減しセンサー出力をより使いやすくできる企業を優遇しています。
主要レポートのポイント
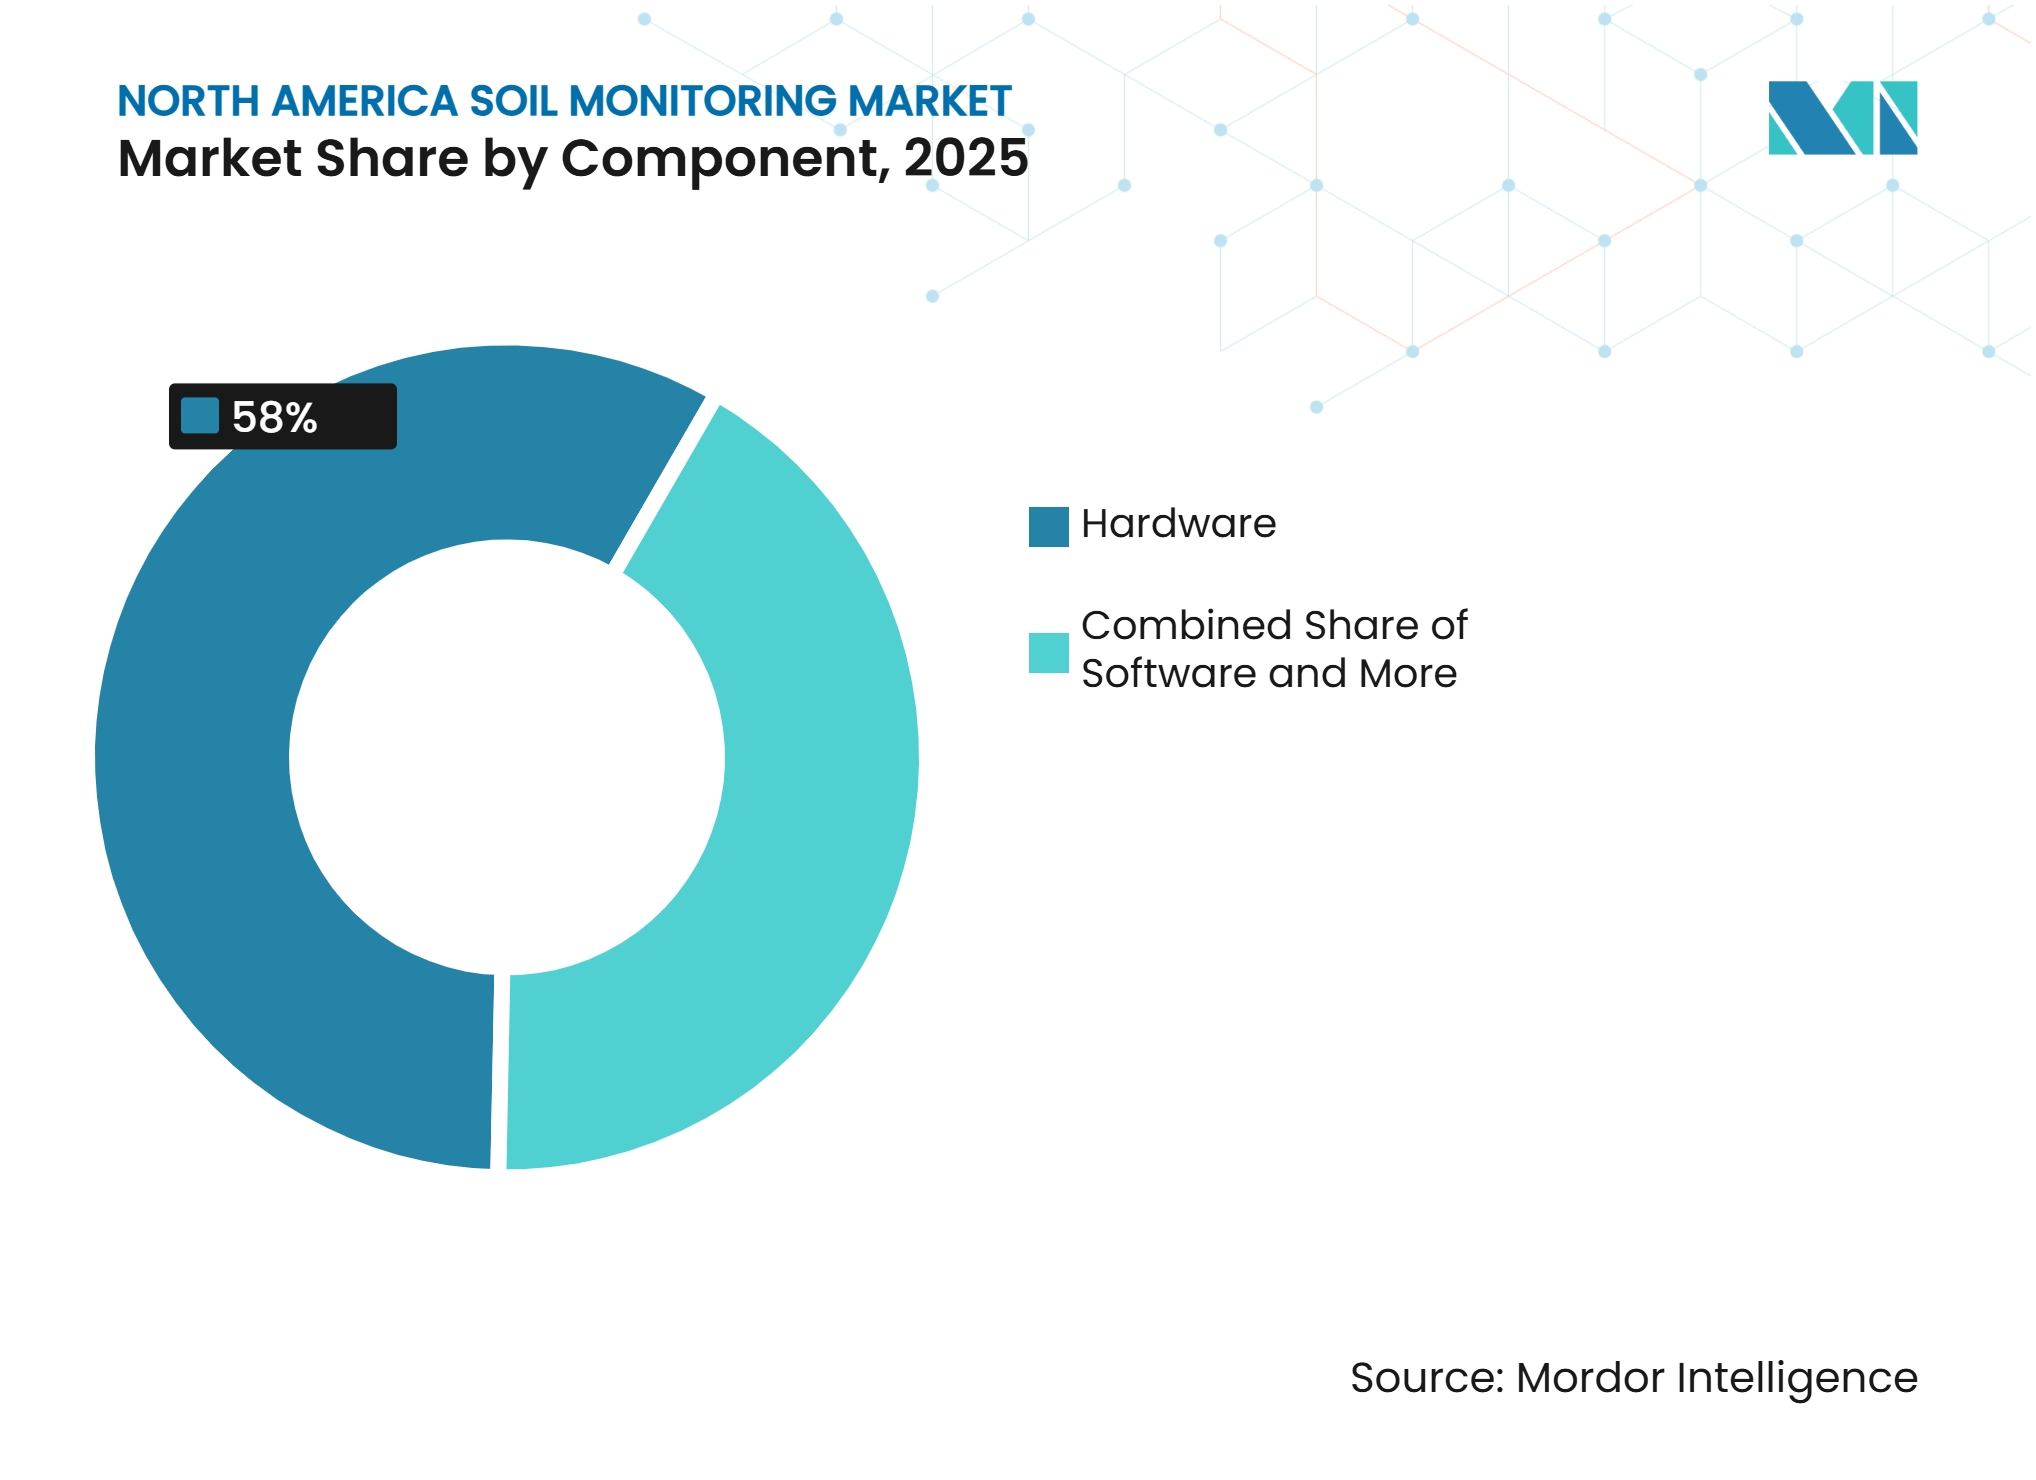
- コンポーネント別では、ハードウェアが2025年の北米土壌モニタリング市場シェアの58%を占め、ソフトウェアは2026年から2031年にかけてCAGR 17.5%で拡大すると予測されています。
- 製品タイプ別では、現場設置型センサーが2025年の北米土壌モニタリング市場規模の55%を占め、リモートセンシングプラットフォームは2026年から2031年にかけてCAGR 18.7%で拡大すると予測されています。
- 接続技術別では、無線技術が2025年の北米土壌モニタリング市場シェアの68%占め、2026年から2031年にかけてCAGR 16.3%で拡大すると予測されています。
- 用途別では、露地農業が2025年の収益の72%を占め、施設栽培は2026年から2031年にかけてCAGR 17.8%で拡大すると予測されています。
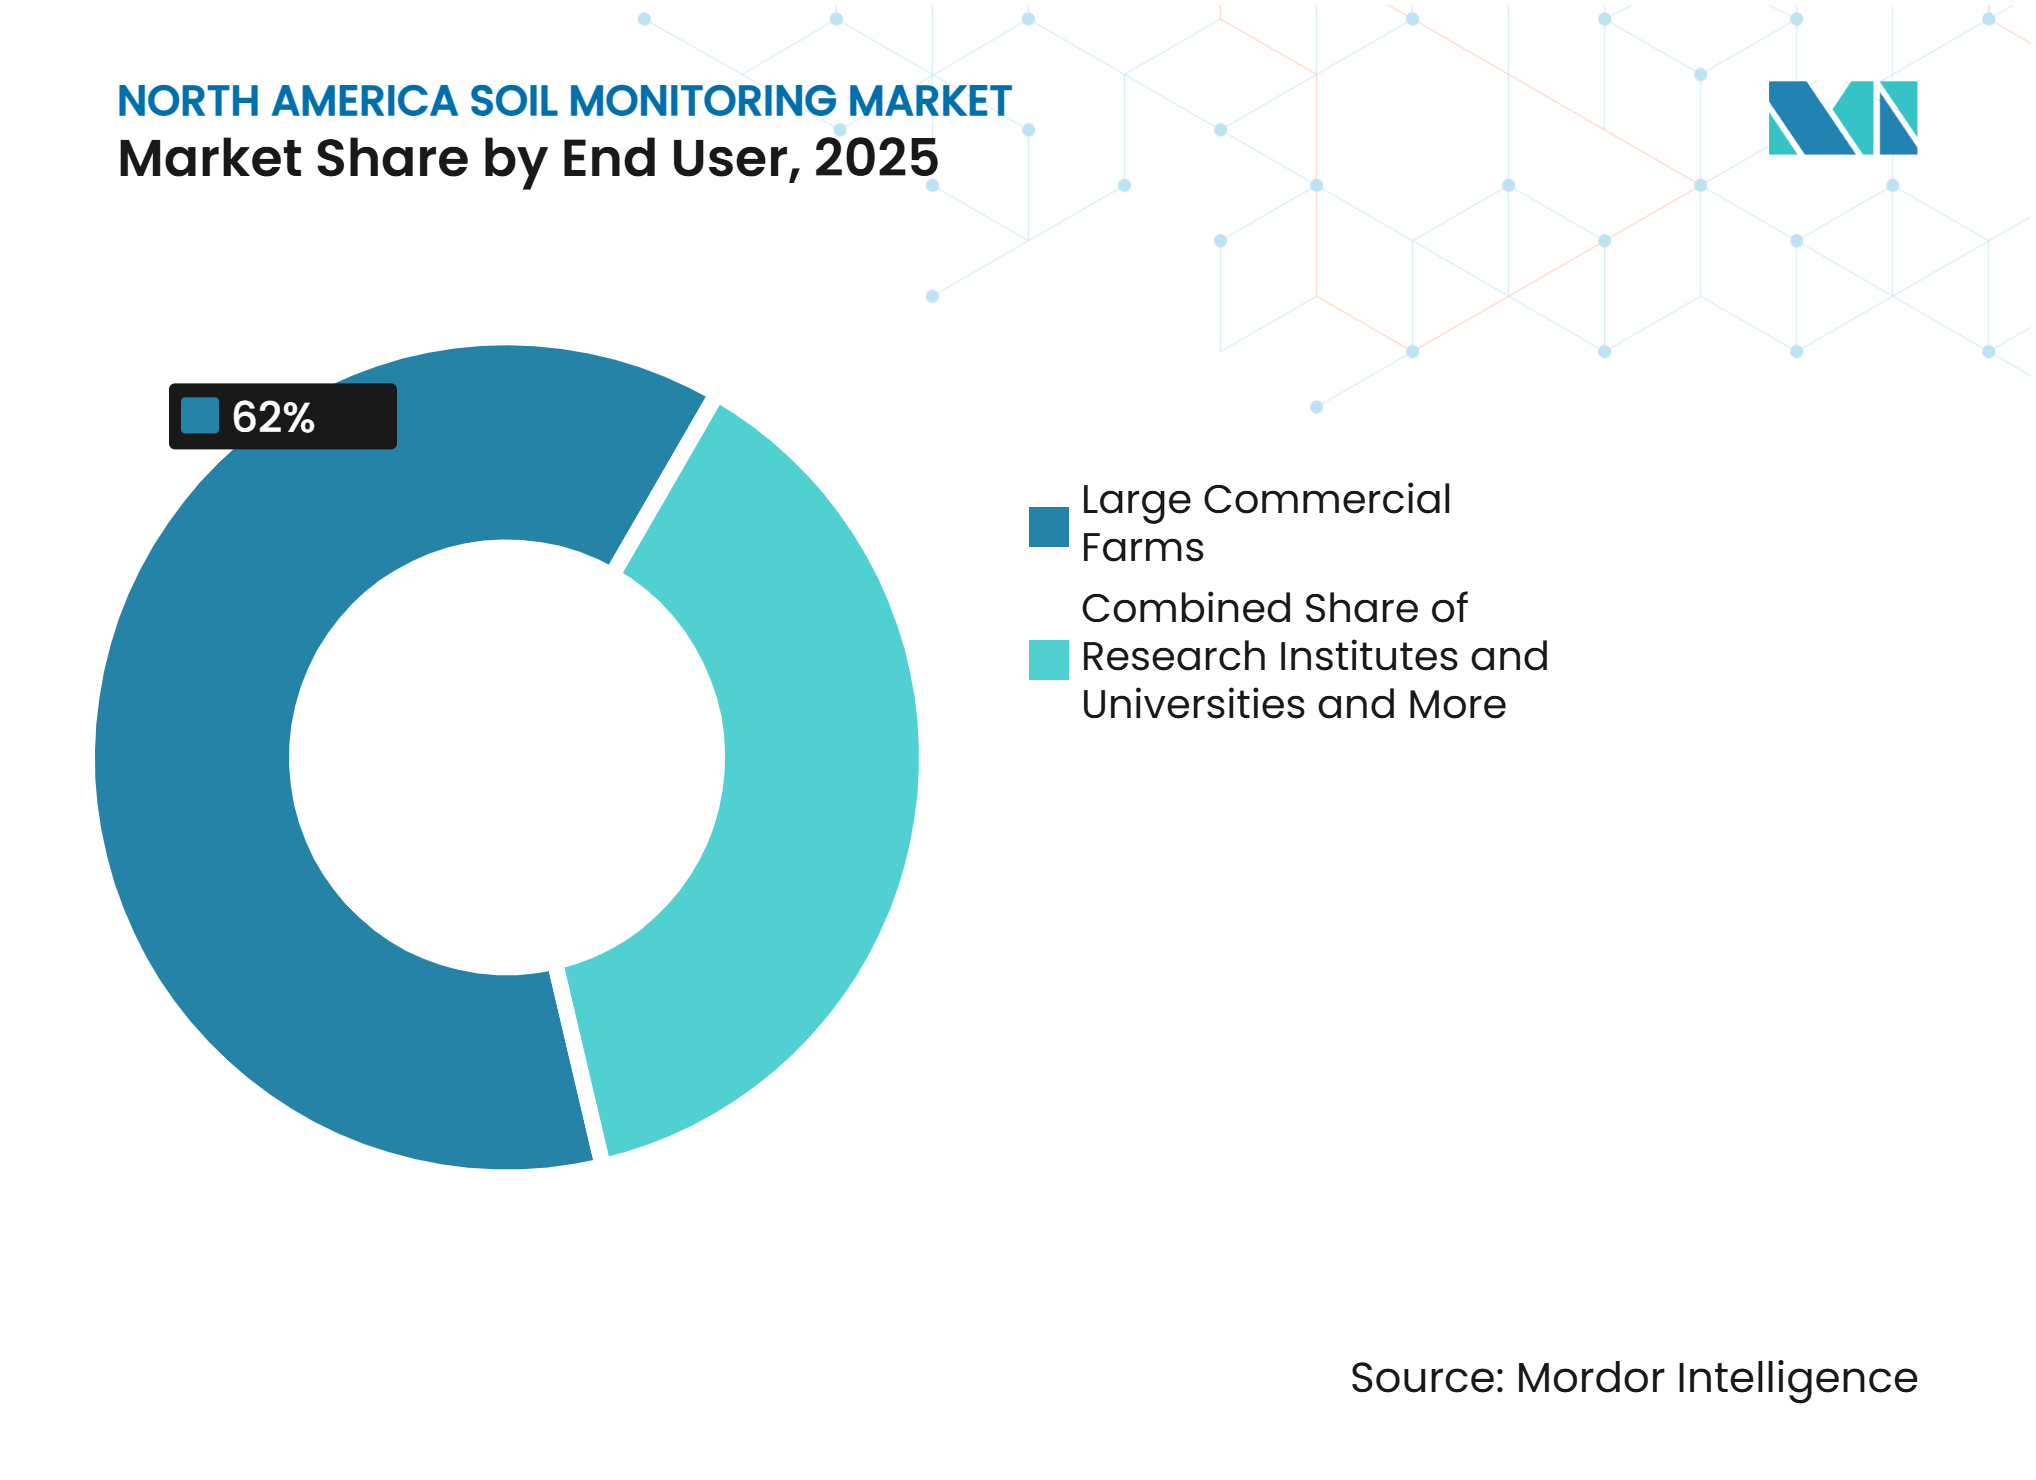
- エンドユーザー別では、大規模商業農場が2025年の収益の62%を占め、研究機関および大学は2026年から2031年にかけてCAGR 16.8%で拡大すると予測されています。
- 地域別では、米国が2025年の収益の78%を占め、メキシコは2026年から2031年にかけてCAGR 18.2%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水不足と干ばつ耐性プログラム | +3.8% | 北米全域、特に米国西部、グレートプレーンズ、カナダのプレーリー州への影響が最大 | 短期(2年以内) |
| 精密灌漑と根圏モニタリング | +3.0% | 北米全域、米国が主導しメキシコ北部でも拡大 | 短期(2年以内) |
| 米国農務省の保全資金 | +2.5% | 米国、国境地域への部分的な波及効果あり | 短期(2年以内) |
| 高解像度土壌変動マッピング | +1.8% | 米国およびカナダ、特に可変施肥処方を使用する畑作地域 | 中期(2年~4年) |
| 特用作物および施設栽培のデータニーズ | +1.5% | 米国およびメキシコ、カリフォルニア州、太平洋岸北西部、ソノラ州、シナロア州、ハリスコ州を含む | 中期(2年~4年) |
| 農場データおよびクラウド分析との土壌センサー統合 | +2.2% | 北米全域、米国が主導しカナダが拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水不足と干ばつ耐性プログラム
水不足により、多くの西部生産地域において土壌水分測定が灌漑計画の実用的な要件となっています。公的な干ばつプログラムは、商業的なモニタリング展開の根拠を強化する参照ネットワークを構築しています。2025年、米国陸軍工兵隊は州のメソネット、天然資源保全局、および土地所有者と協力し、アッパーミズーリ川流域における土壌水分カバレッジのギャップに対処しました[1]。これらのネットワークは、商業サプライヤーに対してローカルキャリブレーションを支援し、現場測定値への信頼性を高めるデータポイントを提供します。北米土壌モニタリング市場は、公的測定と民間測定を組み合わせて活用できる場合に恩恵を受けます。互換性のあるフォーマットをサポートする企業は、灌漑管理者にとって製品をより有用なものにすることができます。
精密灌漑と根圏モニタリング
精密灌漑は、散発的な表面確認ではなく複数の深度での測定に対する需要を高めています。このニーズは、根圏条件が水使用量と作物の生育に影響する高付加価値の灌漑作物において最も顕著です。2026年4月、CropX Technologiesは12インチ、24インチ、36インチの構成と4インチ間隔での測定を備えたApexセンサーを発売しました。この製品は、サプライヤーが土壌プロファイルの垂直方向の詳細に対するニーズを中心にハードウェアを設計していることを示しています。継続的な測定はまた、オペレーターが既存の日常業務の中で灌漑判断を行うのに役立ちます。北米土壌モニタリング市場は、情報が現場状況を録するだけでなく、灌漑を誘導するタイミングで届く場合に価値を高めます。また、水を適用するかどうかを決定する前に、土壌深度全体の水分状態を比較するのにも役立ちます。これにより、モニタリングは灌漑サイクル中に行われる運用上の意思決定により直接的に関連するものとなります。
米国農務省の保全資金
米国農務省の資金は、モニタリングツールの購入に支援を必要とする農場にとって土壌測定への初期障壁を低減しています。2025年12月、天然資源保全局は環境品質インセンティブプログラムからの400 ミリオン 米ドルと保全管理プログラムからの300 ミリオン 米ドルを含む700 ミリオン 米ドルの資金を伴う再生型パイロットプログラムを開始しました。このプログラムは、参加契約の初年度と最終年度に土壌健全性検査を義務付けています。この要件により、一度限りの購入サイクルではなく、機器とデータ収集に対する継続的な需要が生まれます。北米土壌モニタリング市場はまた、適格プロジェクトに最大50 ミリオン 米ドルを提供する2026年保全イノベーション助成金農場試験プログラムを通じた将来の調達経路も有しています。プログラム要件に沿ったサプライヤーは、そうでなければ導入を遅らせる農場にリーチすることができます。
高解像度土壌変動マッピング
高解像度土壌マップは、圃場設定時にのみ作成される記録ではなく、可変施肥判断のための運用上のインプットとなりつつあります。これにより、広大で変動の多い圃場全体での繰り返し測定の価値が高まります。商業的なマッピングプロバイダーは、現場観測を有用なマップに変換するための分析能力を拡大しています。この作業は、空間データと測定された土壌条件を結びつけるために必要なキャリブレーションの取り組みを反映しています。リモートセンシングは、その出力が農場全体の意思決定を支援するためには、信頼性の高い地上測定を必要とします。したがって、北米土壌モニタリング市場は、補完的なツールとして使用されるフィールドセンサーと空間データ製品の両方を支援することができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と不確実な投資収益率 | -2.10% | 北米全域、特にメキシコおよびカナダの小規模プレーリー農場 | 短期(2年以内) |
| キャリブレーションと精度の課題 | -1.50% | 北米全域、特に米国西部の塩類土壌、カナダのプレーリーのアルカリ性土壌、メキシコの灌漑土壌 | 中期(2年~4年) |
| 農村部の接続性と電力供給の制限 | -1.20% | カナダおよび米国の遠隔農業地域 | 中期(2年~4年) |
| 相互運用性、データ標準、土壌分析の専門知識の不足 | -1.00% | 北米全域、特に複数ベンダーの農場運営 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
高い初期費用と不確実な投資収益率
初期センサーコストは、大規模な農地にそのコストを分散できない農場にとって依然として深刻な制約となっています。この問題は、栽培者が機器、接続性、設置、および農業支援を同時に必要とする場合に特に深刻です。環境品質インセンティブプログラムのコストシェアリングは、適格な生産者の取得コストを削減できますが、州の支払い率は毎年見直され、センサー価格と一致しない場合があります。これにより、農場と支援プログラムを通じて販売するサプライヤーの両方に不確実性が生じます。メキシコは、小規模な天水農業が限られた利益率で運営れることが多いため、より深刻な購入可能性の課題に直面しています。Deveron Corp.の2025年財務アップデートも、労働集約的な土壌データサービスが困難な1エーカー当たりの収益経済に直面する可能性があることを示しました。
キャリブレーションと精度の課題
圃場に塩類または高粘土の土壌条件が含まれる場合、キャリブレーションは依然として困難です。センサーの測定値は土壌テクスチャによって異なる場合があり、自動灌漑判断の信頼性を低下させます。この問題は、塩分が誘電率測定に影響する可能性がある米国西部およびメキシコの灌漑地域で重要です。2025年、METER Groupは塩分関連の測定課題に対処するために、複素誘電率インターセクション技術を搭載したSOLYX 14を発売しました。北米土壌モニタリング市場は繰り返し使用に依存しているため、一貫性のない測定値は交換購入を制限し、紹介を減少させる可能性があります。プロバイダーは、明確なキャリブレーションガイダンスと地域条件全体での信頼性の高いパフォーマンスを必要としています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアが最大の収益基盤を維持しながらソフトウェアが最速で成長ハードウェアは2025年の地域収益の58%を占め、最大のコンポーネントとなっています。物理センサー、データロガー、および通信モジュールはすべてのモニタリング展開において引き続き必要です。Campbell Scientificは、SoilVue 10時間領域反射率測定プロファイルセンサーとCRシリーズデータロガーを通じてこのインストールベースをサポートしています。ハードウェア需要は、水分と電気伝導度の継続的な測定の必要性によって支えられています。また、継続的な顧客関係を構築したいサプライヤーにとっての参入ポイントでもあります。
ソフトウェアは最速のコンポーネントであり、2026年から2031年にかけてCAGR 17.5%で成長します。その成長は、デバイス販売からユーザーがセンサーデータを解釈するのを支援するサブスクリプションへのシフトを反映しています。The Toro Companyは2025年にTerraRadパートナーシップとSpatial Adjustソフトウェアを通じてこのアプローチを示しました。サービスは最小のコンポーネントですが、ネットワークが文書化されたパフォーマンスを必要とする場合、設置、キャリブレーション、メンテナンス、および解釈は重要です。北米土壌モニタリング産業は、ハードウェアがシステムを確立しソフトウェアが継続的な使用を可能にするモデルへとシフトしています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ別:
現場設置型センサーが主導しリモートセンシングプラットフォームが最速で成長現場設置型センサーは2025年の製品タイプ別収益の55%を占め、最大の製品タイプとなっています。圃場内の指定された場所と深度で継続的な測定値を提供します。これは、オペレーターが生育サイクル中にデータを必要とするため、灌漑制御に有用です。衛星おび航空ツールは、単独では同じポイントレベルのタイミングを提供することができません。したがって、現場設置型システムは、頻繁な水分データを必要とする運用上の意思決定の中心であり続けます。
リモートセンシングプラットフォームは最速の製品タイプであり、2026年から2031年にかけてCAGR 18.7%で成長します。ハイパースペクトルおよび合成開口レーダー情報を地上測定と組み合わせて、より広い地域の変動をマッピングします。商業的なマッピングプロバイダーは、空間土壌データ製品に使用される分析とキャリブレーションを増加させています。ポータブルプローブとテストキットは、スポットチェックと設置前評価において別個の役割を果たします。その低い購入価格は、継続的なネットワークを必要としない農業コンサルタントや小規模事業者に関連性を持たせます。
接続技術別:
無線が最大かつ最速のカテゴリー無線技術は2025年の収益の68%を占め、北米土壌モニタリング市場において最大の接続カテゴリーとなっています。低消費電力広域ネットワーク、セルラーリンク、および衛星リンクは、ケーブルの埋設が非現実的な圃場に適しています。バッテリー駆動のノードは、広大または遠隔の区画全体で測定カバレッジを拡大できます。これは北米において重要であり、農場が広大で不均一な農地にまたがる可能性があるためです。無線接続はまた、クラウド分析とリモート灌漑判断に必要なデータフローをサポートします。
無線はまた最速の接続カテゴリーでもあり、2026年から2031年にかけてCAGR 16.3%で成長します。この組み合わせは、カテゴリーが小さな出発点からだけでなく、実質的なインストールベースから拡大していることを示唆しています。プラットフォームプロバイダーは、土壌プローブモニタリング、浸透マッピング、および灌漑自動化を単一の操作インターフェースに統合しています。有線システムは施設栽培において依然として役割を持ち、設置されたインフラがケーブル配線の障壁を低減できます。その信頼性は、安定した低遅延リンクを必要とする液肥制御システムにおいて有用です。
用途別:
露地農業が最大で施設栽培が最速露地農業は2025年の収益の72%を占め、北米土壌モニタリング市場において最大の用途となっています。米国およびカナダ全体の畑作物、穀物、野菜は、灌漑スケジュールの設定と養分管理のために土壌測定を使用しています。露地ネットワークは一般的に農地全体の広範なカバレッジを優先します。これにより、管理された栽培環境で一般的なものよりも1エーカー当たりのセンサー密度が低くなります。耕作農地の規模により、この用途は地域需要の中心であり続けます。圃場オペレーターはまた、継続的な手動確認を必要とせずに異なる土壌ゾーン全体の灌漑を誘導できるデータを必要としています。これにより、露地需要は耐久性のあるデバイス、実用的な通信、およびシンプルな農場レベルの解釈に依存します。
施設栽培は最速の用途であり、2026年から2031年にかけてCAGR 17.8%で成長します。温室および特用作物システムは投入強度が高く、根圏条件の厳密な管理を必要とします。密集したモニタリングは、生産品質に影響する可能性のある過剰灌漑とストレスを防ぐのに役立ちます。土壌塩分マッピングは、集約的な栽培者が求める追加分析の一例です。林業は最小の用途であり、主に土壌炭素動態を監視す研究設置に関連しています。天然資源保全局の土壌炭素ネットワークは、これらの環境での一貫したサンプリングプロトコルの必要性を支援しています。
エンドユーザー別:
大規模商業農場が主導し研究機関が最速で成長大規模商業農場は2025年のエンドユーザー収益の62%を占め、最大のエンドユーザーグループとなっています。複数圃場の運営は、センサーとサブスクリプションのコストをより多くの農地に分散できます。その調達は一般的に農場管理ソフトウェアとの統合と複数年の供給契約を伴います。これらの契約は、履歴データがプラットフォームに蓄積されると、ユーザーにとって切り替えコストを生み出します。また、単一圃場の展開よりもサプライヤーにとってより安定した収益基盤を提供します。
研究機関および大学は最速のエンドユーザーグループであり、2026年から2031年にかけてCAGR 16.8%で成長します。連邦政府の土壌モニタリングイニシアチブは、複数年にわたる研究グレードの機器と一貫した記録を必要とします。2025年の全国土壌水分ワークショップは、土壌水分科学を管理に役立てるための研究と機関の協力の役割を強調しました[2]。小規模農家および協同組合農場は、高コストと限られた農業能力のために依然として十分なサービスを受けていません。政府および非営利ユーザーは、調達が直接的な農場収益ではなく政策要件によって誘導される場合、より小さいが安定した需要源を提供します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国は2025年の地域収益の78%を占めました。大規模な灌漑農業と確立された精密農業の実践がこの地位を支えています。環境品質インセンティブプログラムは、灌漑水管理の実践のための適格な保全コンポーネントとして土壌水分センサーを認識することができます。2025年12月の再生型パイロットプログラムも、土壌健全性検査に対する複数年の要件を設けました。連邦データセットはまた、サプライヤーにローカルキャリブレーションのための有用な基盤を提供します。
カナダはプレーリーの穀物農業とブリティッシュコロンビア州の特用果物・ベリー生産を通じてそのグループの大部分を占めました。カナダ農業・農産食品省の農業向けリアルタイム現場土壌モニタリングネットワークは、サスカチュワン州、マニトバ州、オンタリオ州全体の土壌水分、温度、降水量に関する参照データを提供しています[3]。2026年3月、カナダ政府は土壌保全評議会とともに国家農業土壌健全性戦略の策定に取り組むことを発表しました。
メキシコは最速の地域であり、2026年から2031年にかけてCAGR 18.2%で成長します。政府支援のデジタル水・肥料モニタリングプログラムが、灌漑作物生産者のセンサー導入への経路を拡大しています。農業農村開発省はモニタリングシステムを4,000人の生産者にわたる30,000ヘクタールに拡大し、シナロア州およびその他の州でのさらなるカバレッジを計画しました。2025年、メキシコの土壌アライアンスは侵食地域の25%の回復を目標とした国家土壌回復プログラムを策定しました。北米土壌モニタリング市場は、ディーラーと農業コンサルタントの関係がまだ発展途上であるため、メキシコに早期参入の機会があります。サプライヤーは地域の作物システムと生産者の予算に合ったオファーを必要としています。早期の商業関係は、ベンダーが設置の実践、サポートニーズ、および灌漑作物生産者のデータ要件を理解するのに役立ちます。
競合環境
市場集中度
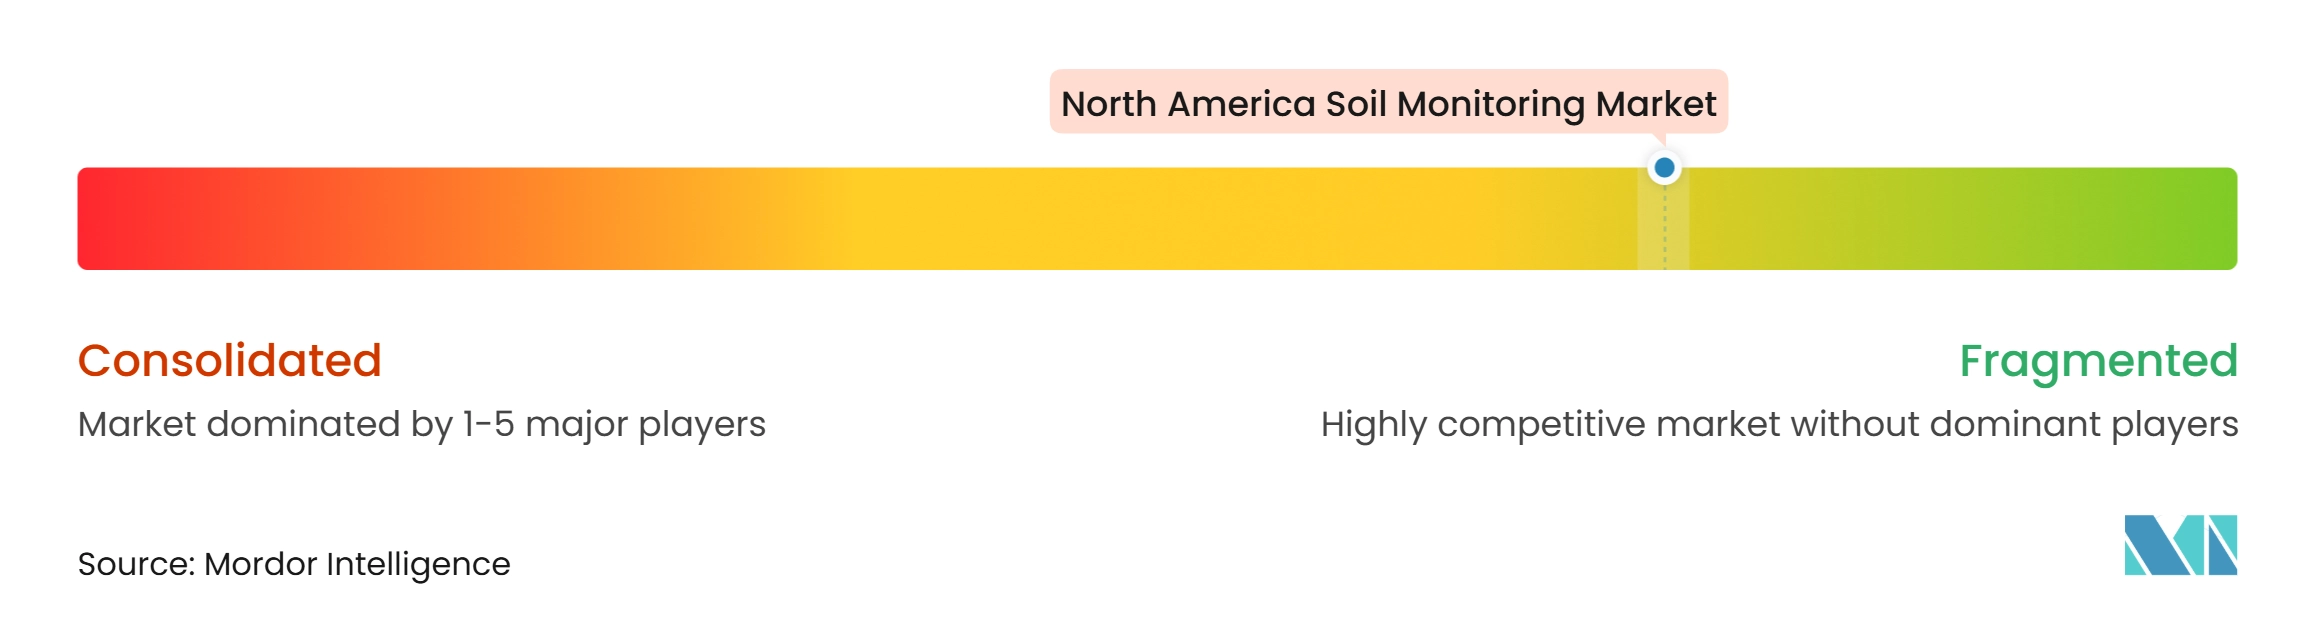
北米土壌モニタリング市場は中程度に分散しています。METER Group、Campbell Scientific、およびAcclimaは研究グレードおよび精密農業用途において地位を確立しています。データプラットフォームプロバイダーは、分析と既存の農場システムへの接続を提供することで競争しています。The Toro Companyの2025年度の業績は純売上高4.5 ビリオン 米ドルを報告しており、土壌センシングはその灌漑オファリングの一部を形成しています。このモデルは、スタンドアロンセンサーを販売するのではなく、より広範な灌漑関係を強化するために土壌モニタリングを使用しています。
企業は顧客関係を確保するために異なる経路をたどっています。Spectrum Technologies、Stevens Water Monitoring Systems、Veris Technologiesなどのハードウェアスペシャリストは、センシング精度と現場耐久性に注力しています。2025年9月、米国特許商標庁はSemiosBio Technologiesに土壌水分ベースの作物灌漑管理に関する特許US 12,402,580を付与しました。CropXとSemiosBioは、センシングハードウェアを時間とともに農場の履歴を蓄積する分析サブスクリプションの出発点として使用しています。EarthOpticsとDeveron Corpは、現場収集、農業コンサルタントネットワーク、および解釈を支援するデータ資産を通じて競争しています。
相互運用性は北米土壌モニタリング市場全体で未解決の問題であり続けています。多くのプラットフォームは、競合する農場管理システムと容易に接続しない独自フォーマットを使用しています。これは、複数の機器およびソフトウェアプロバイダーを使用する大規模な事業を妨げる可能性があります。Pessl InstrumentsはFieldClimateプラットフォームと既存のグローバル展開基盤を通じて国境を越えた圧力を加えています。
北米土壌モニタリング産業リーダー
-
The Toro Company
-
METER Group, Inc. USA
-
Campbell Scientific, Inc.
-
CropX Technologies Ltd.
-
Spectrum Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
北米土壌モニタリング市場 このレポートでカバーされる企業
- The Toro Company
- METER Group, Inc. USA
- Campbell Scientific, Inc.
- CropX Technologies Ltd.
- Spectrum Technologies, Inc.
- Acclima, Inc.
- Stevens Water Monitoring Systems, Inc.
- Veris Technologies, Inc.
- EarthOptics, Inc.
- AquaSpy, Inc.
- SemiosBio Technologies Inc.
- Deveron Corp.
- Soiltech Wireless, Inc.
- Onset Computer Corporation
- Pessl Instruments GmbH
最近の産業開発事情 北米土壌モニタリング市場
- 2026年4月:CropX Technologies Ltd.は、12インチ、24インチ、36インチの構成で4インチ間隔での体積含水率、温度、電気伝導度の継続的な測定を提供するApex多深度土壌センサーを発売し、自動水分状態検出と浸出分析のためにCropXデジタル農業プラットフォームに完全統合されています。
- 2025年2月:The Toro CompanyとTerraRadは、TerraRadのturfRad土壌水分センサーをToroのLynx Central Controlプラットフォームと統合してゴルフコースおよび商業芝生用途の灌漑スケジュール調整を自動化するSpatial Adjustソフトウェアを開発する独占パートナーシップを発表しました。
- 2025年1月:METER Group, Inc.は、実部および虚部の誘電率を直接測定する複素誘電率インターセクション技術を搭載したSOLYX 14土壌水分センサーを発売し、より広範な塩類土壌条件での体積含水率測定の精度を向上させました。
北米土壌モニタリング市場レポートの範囲
土壌モニタリングは、農業生産性と持続可能性を最適化するために土壌条件を測定・追跡することを含みます。北米土壌モニタリン市場レポートは、コンポーネント別(ハードウェア、ソフトウェア、サービス)、製品タイプ別(現場設置型センサー、ポータブル土壌検査デバイス、リモートセンシングソリューション、その他)、接続技術別(有線および無線)、用途別(露地農業、温室農業、研究・環境モニタリング、その他)、エンドユーザー別(大規模商業農場、中小規模農場、研究機関、政府機関、その他)、地域別(米国、カナダ、メキシコ、北米その他)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ハードウェア |
| ソフトウェア |
| サービス |
| 現場設置型センサー |
| リモートセンシングプラットフォーム |
| ポータブルプローブとテストキット |
| 有線 |
| 無線(低消費電力広域ネットワーク、セルラー、衛星) |
| 露地 |
| 施設栽培 |
| 林業 |
| 大規模商業農場 |
| 小規模農家および協同組合農場 |
| 研究機関および大学 |
| 政府および非政府組織 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 |
| コンポーネント別 | ハードウェア | |
| ソフトウェア | ||
| サービス | ||
| 製品タイプ別 | 現場設置型センサー | |
| リモートセンシングプラットフォーム | ||
| ポータブルプローブとテストキット | ||
| 接続技術別 | 有線 | |
| 無線(低消費電力広域ネットワーク、セルラー、衛星) | ||
| 用途別 | 露地 | |
| 施設栽培 | ||
| 林業 | ||
| エンドユーザー別 | 大規模商業農場 | |
| 小規模農家および協同組合農場 | ||
| 研究機関および大学 | ||
| 政府および非政府組織 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
レポートで回答される主要な質問
北米土壌モニタリング市場の規模はどのくらいですか?
北米土壌モニタリング市場規模は2026年に477 ミリオン 米ドルと推定され、CAGR 14.4%で2031年までに935 ミリオン 米ドルに達すると予測されています。
北米土壌モニタリングにおいて収益をリードするコンポーネントはどれですか?
ハードウェアは最大のコンポーネントであり、2025年の収益の58%を占めています。これは、センサー、データロガー、および通信モジュールが各展開において必要とされるためです。
土壌モニタリングにおいて最も速く成長している製品タイプはどれですか?
リモートセンシングプラットフォームは最速の製品タイプであり、2026年から2031年にかけてCAGR 18.7%で成長しており、現場設置型センサーは2025年において最大規模を維持しています。
北米で最も速く拡大している国はどこですか?
メキシコはデジタル水・肥料モニタリングプログラムに支えられ、2026年から2031年にかけてCAGR 18.2%で成長すると予測されています。