
Nordamerika Bodenüberwachungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 420 Millionen US-Dollar |
| Marktgröße (2026) | 477 Millionen US-Dollar |
| Marktgröße (2031) | 935 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.40 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Bodenüberwachungsmarkt Analyse von Mordor Intelligence
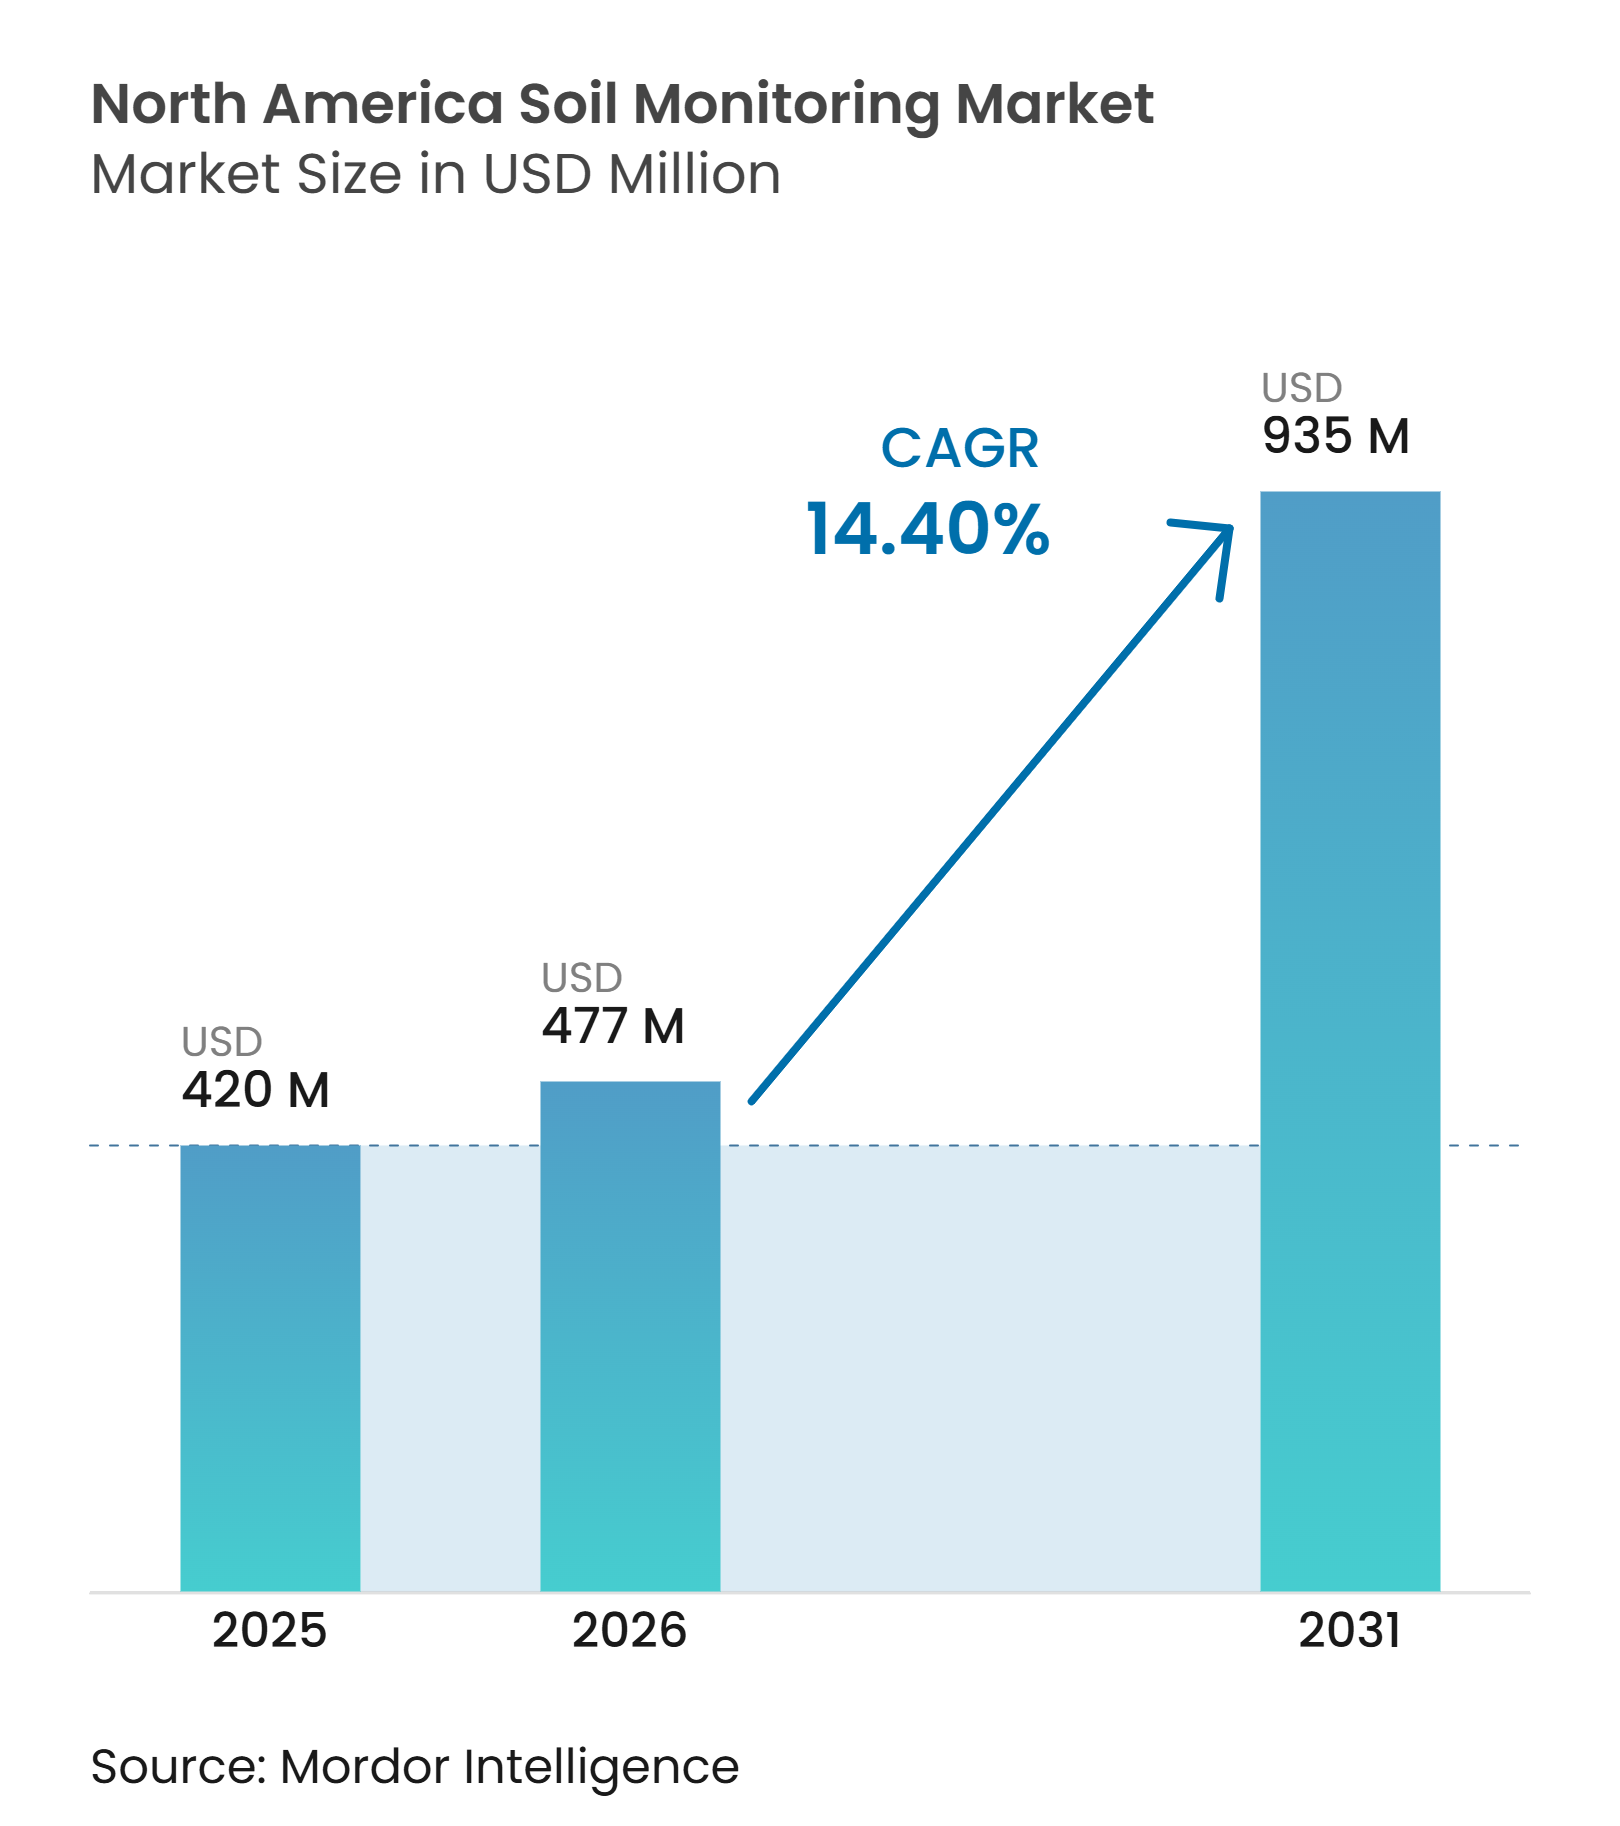
Die Marktgröße des Nordamerika Bodenüberwachungsmarkts wurde im Jahr 2025 auf 420 Millionen USD geschätzt und soll von 477 Millionen USD im Jahr 2026 auf 935 Millionen USD bis 2031 wachsen, bei einer CAGR von 14,4 % während des Prognosezeitraums (2026-2031). Wiederkehrende Dürrebedingungen im Westen der Vereinigten Staaten machen Bodenfeuchtedaten für Bewässerungsentscheidungen immer wichtiger. Bundesweite Naturschutzprogramme schaffen zudem klar definierte Wege für Erzeuger, um Überwachungsgeräte und Testdienstleistungen zu erhalten. Drahtlose Sensorik und cloudbasierte Analysen wandeln das Angebot von einem eigenständigen Gerät in ein vernetztes landwirtschaftliches Werkzeug um. Dieser Wandel gibt Lieferanten einen Anreiz, bei nützlichen Empfehlungen, zuverlässigen Daten und einfacher Integration in bestehende Bewässerungsabläufe zu konkurrieren. Der Nordamerika Bodenüberwachungsmarkt begünstigt daher Unternehmen, die den Feldarbeitsaufwand reduzieren und die Nutzung von Sensorausgaben vereinfachen können.
Wichtigste Erkenntnisse des Berichts
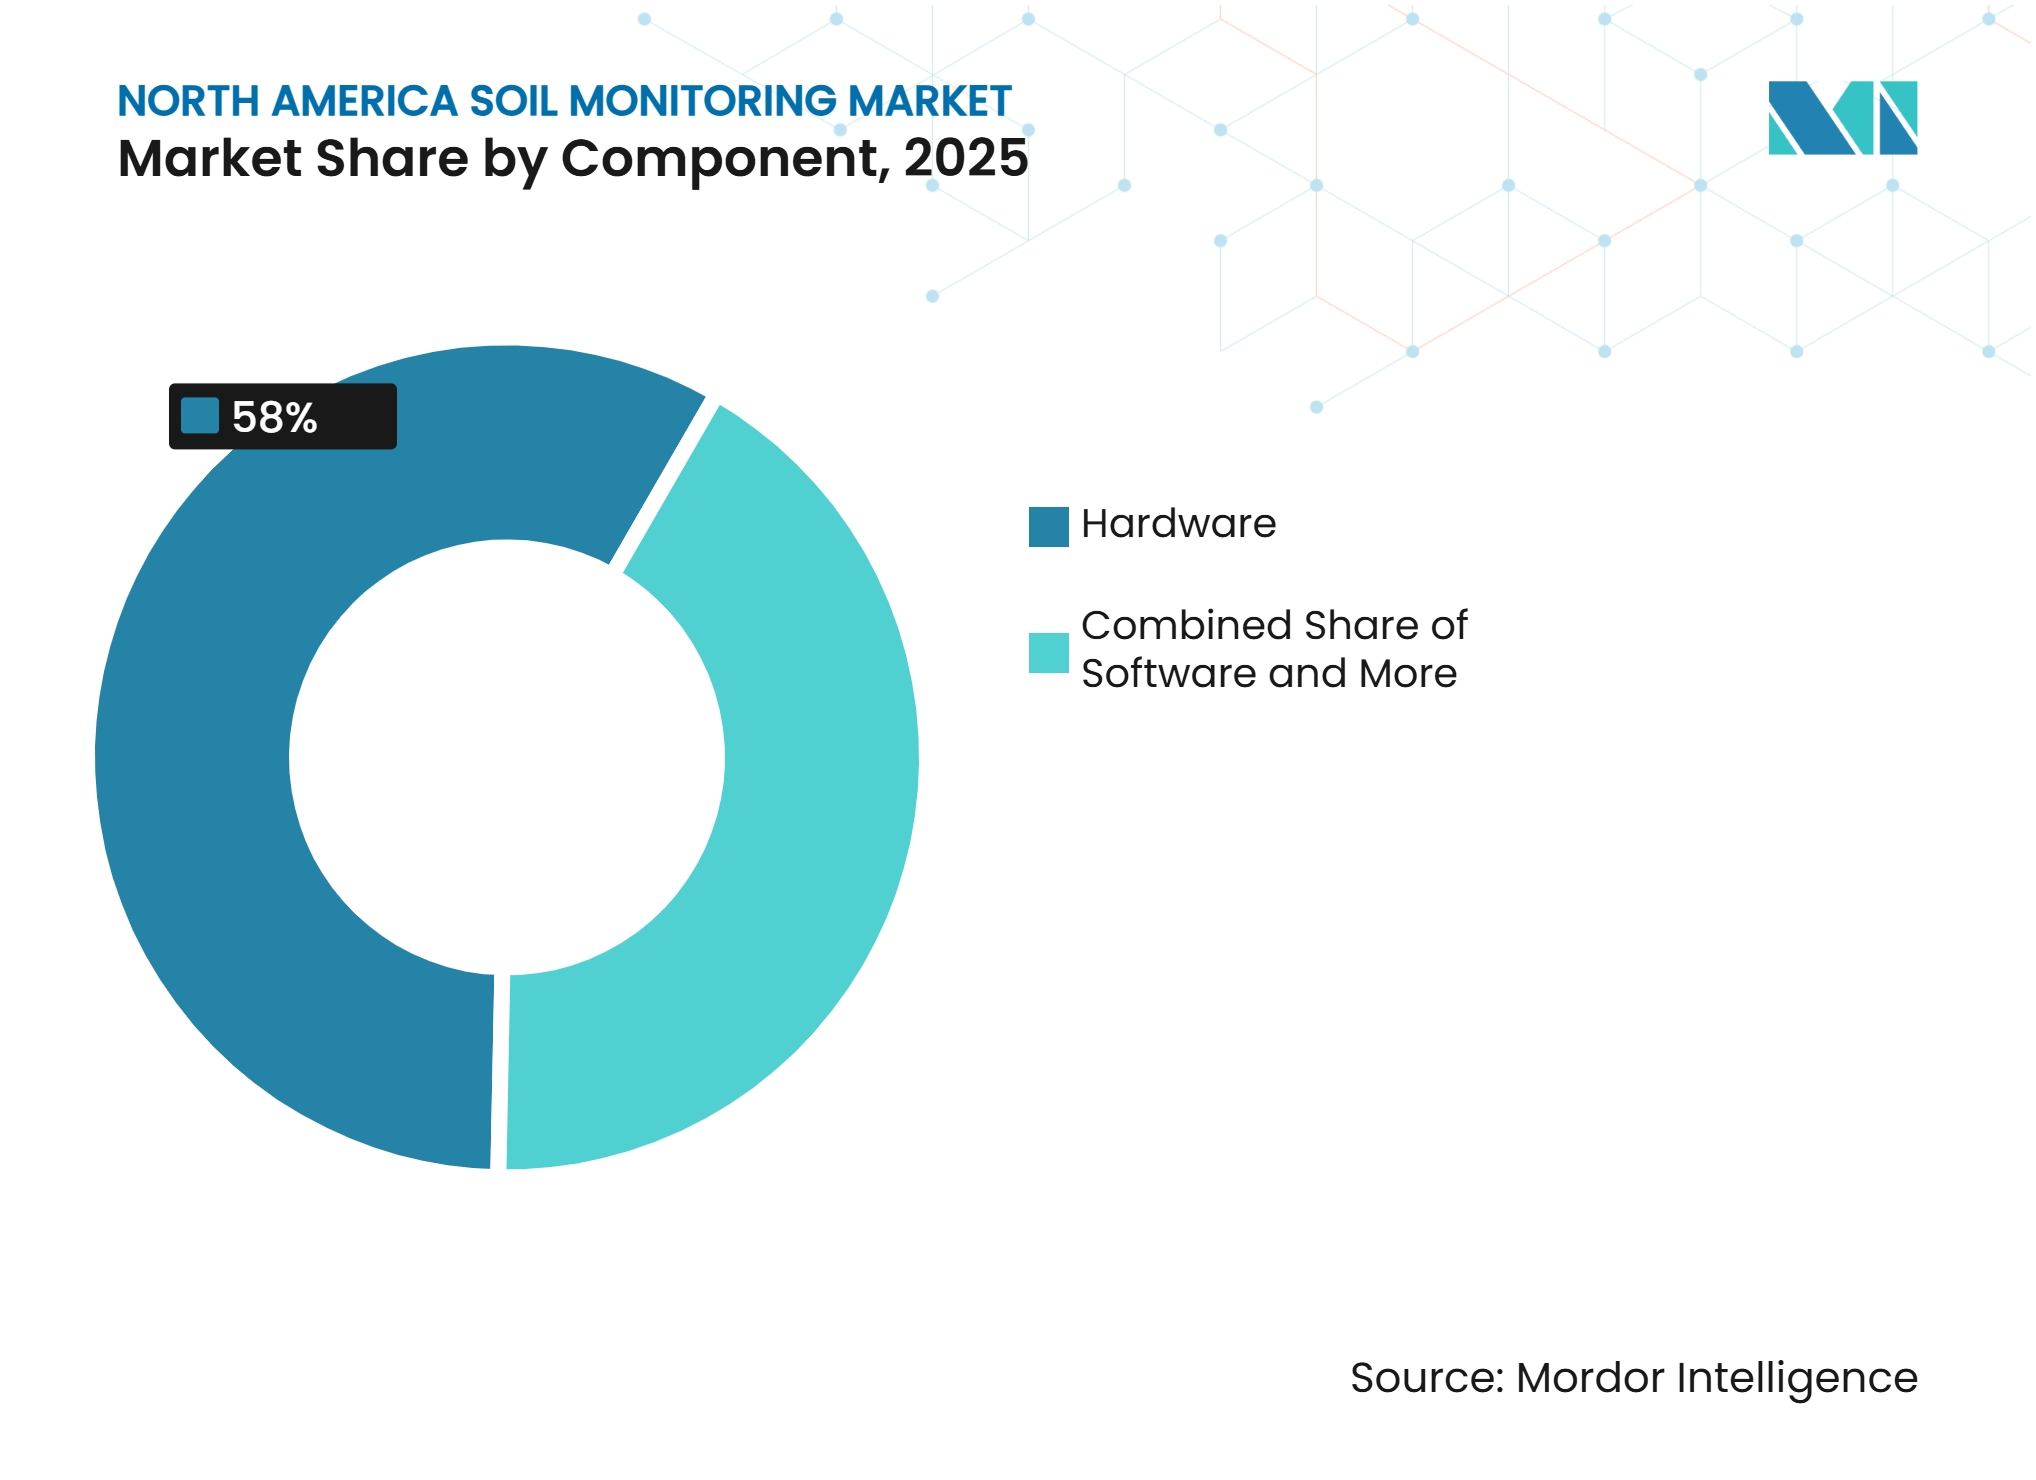
- Nach Komponente hielt Hardware im Jahr 2025 einen Anteil von 58 % am Nordamerika Bodenüberwachungsmarkt, während Software im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 17,5 % wachsen wird.
- Nach Produkttyp hielten In-situ-Sensoren im Jahr 2025 einen Anteil von 55 % am Nordamerika Bodenüberwachungsmarkt, während Fernerkundungsplattformen im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 18,7 % wachsen werden.
- Nach Konnektivitätstechnologie hielten drahtlose Technologien im Jahr 2025 einen Anteil von 68 % am Nordamerika Bodenüberwachungsmarkt und werden im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 16,3 % wachsen.
- Nach Anwendung hielt der Freilandanbau im Jahr 2025 einen Umsatzanteil von 72 %, während der geschützte Anbau im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 17,8 % wachsen wird.
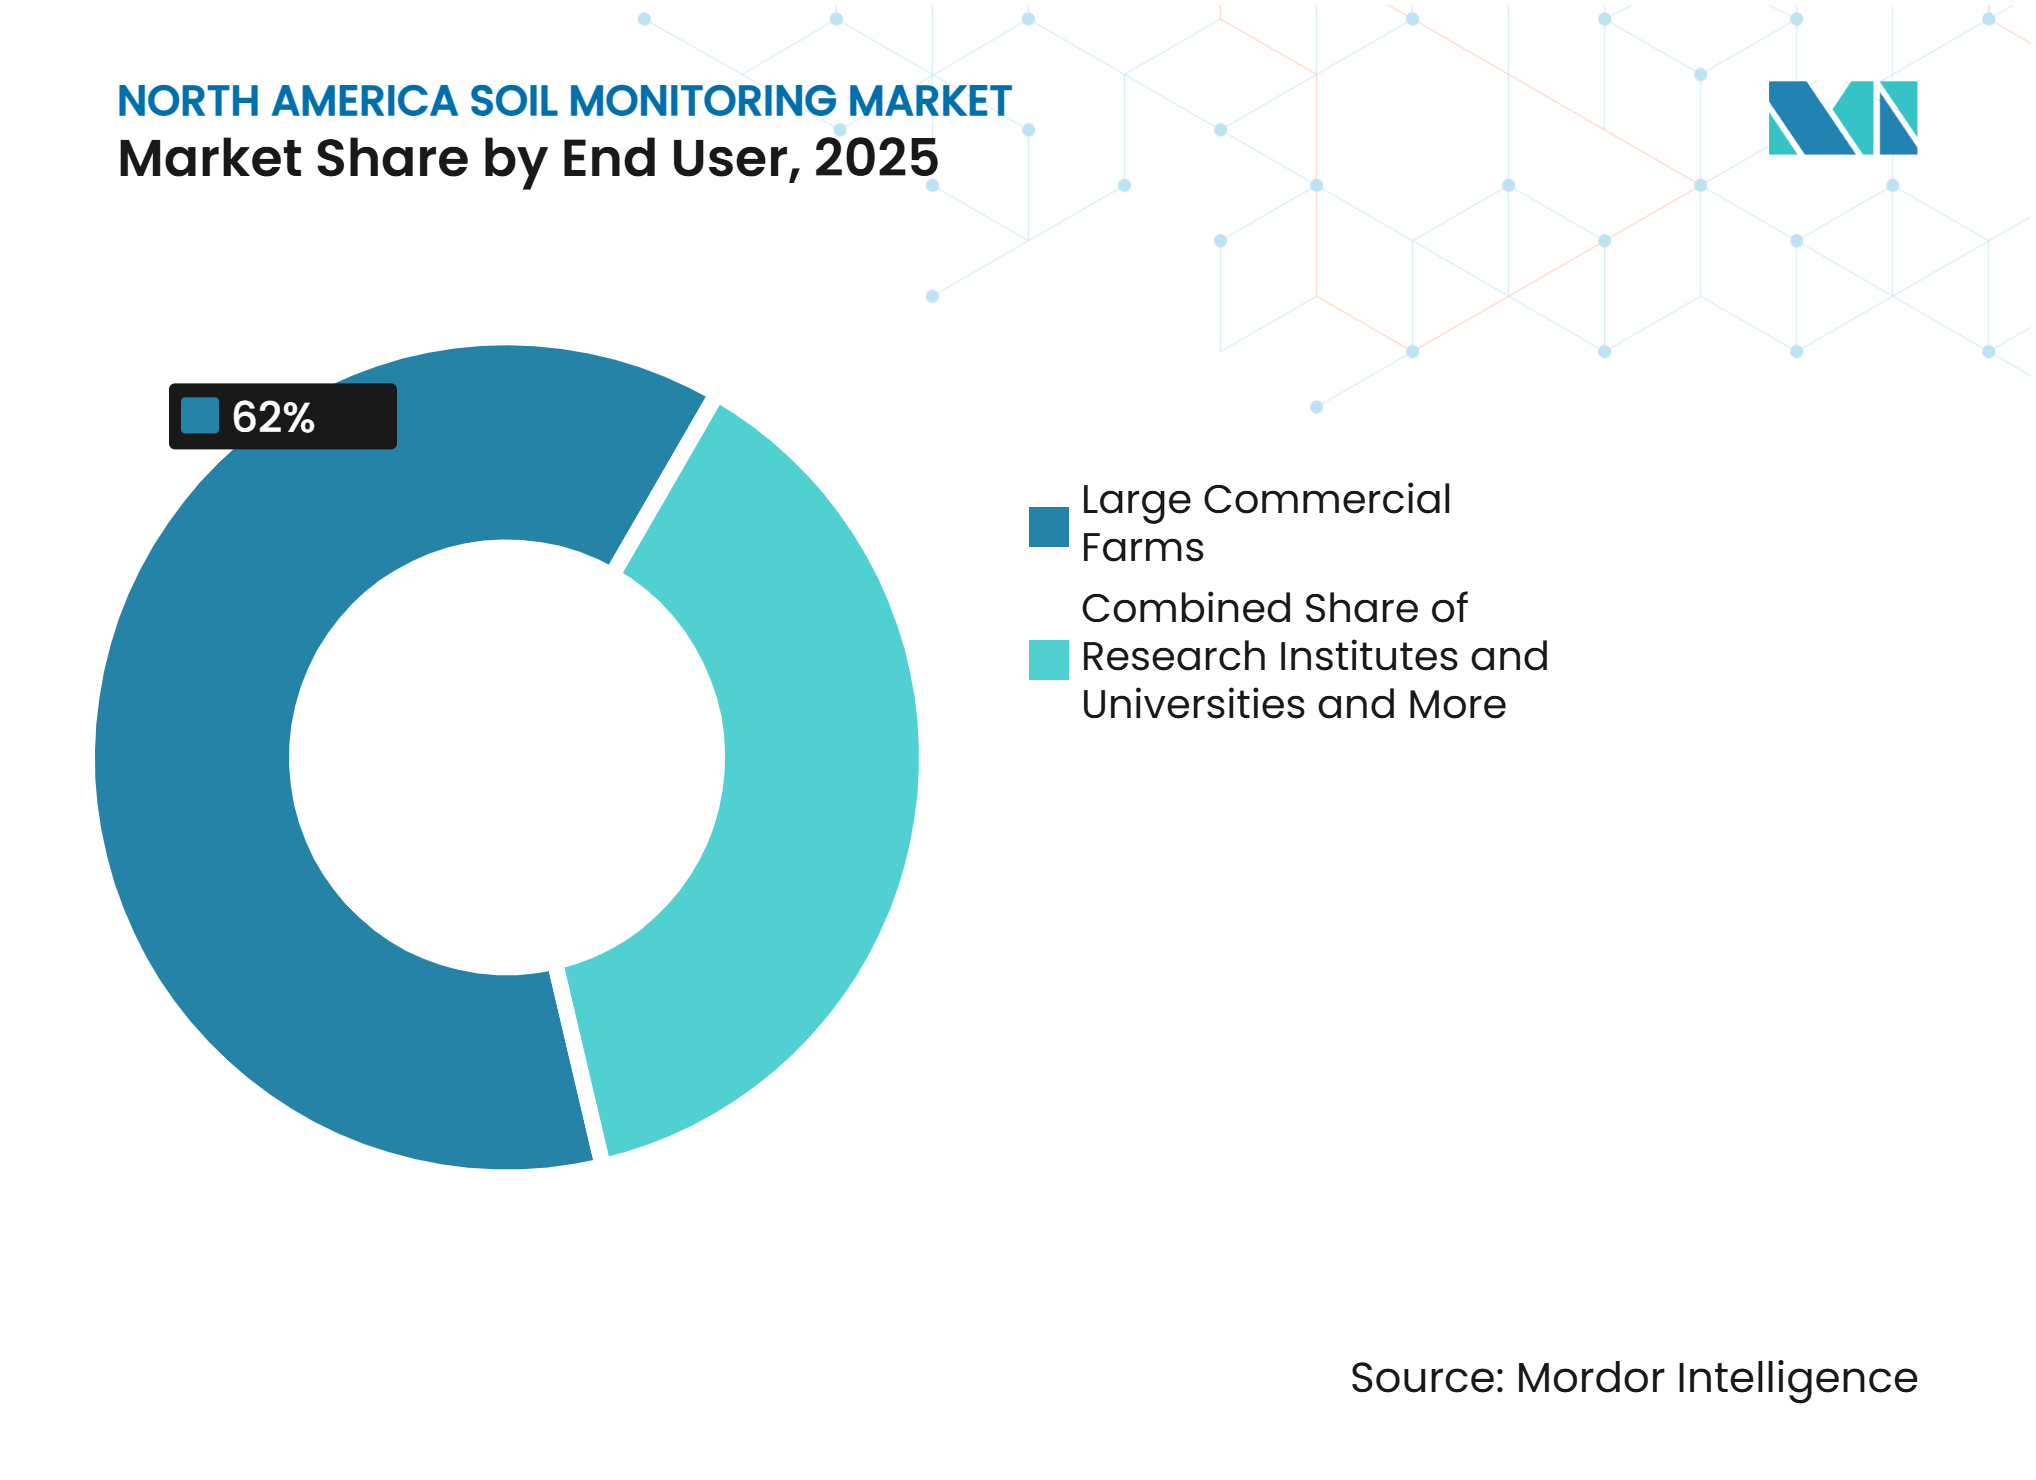
- Nach Endnutzer hielten große kommerzielle Betriebe im Jahr 2025 einen Umsatzanteil von 62 %, während Forschungseinrichtungen und Universitäten im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 16,8 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Umsatzanteil von 78 %, während Mexiko im Zeitraum 2026-2031 voraussichtlich mit einer CAGR von 18,2 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wasserknappheit und Programme zur Dürreresilienz | +3.8% | Nordamerika, mit dem stärksten Effekt im Westen der Vereinigten Staaten, den Great Plains und den kanadischen Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Präzisionsbewässerung und Wurzelzonenüberwachung | +3.0% | Nordamerika, angeführt von den Vereinigten Staaten und mit Ausweitung in Nordmexiko | Kurzfristig (≤ 2 Jahre) |
| Naturschutzfinanzierung des Landwirtschaftsministeriums der Vereinigten Staaten | +2.5% | Vereinigte Staaten, mit teilweisem Übertrag auf Grenzregionen | Kurzfristig (≤ 2 Jahre) |
| Hochauflösende Kartierung der Bodenvariabilität | +1.8% | Vereinigte Staaten und Kanada, insbesondere Reihenkulturbereiche, die variable Ausbringungsempfehlungen nutzen | Mittelfristig (2-4 Jahre) |
| Datenbedarf für Spezialkulturen und geschützten Anbau | +1.5% | Vereinigte Staaten und Mexiko, einschließlich Kalifornien, dem pazifischen Nordwesten, Sonora, Sinaloa und Jalisco | Mittelfristig (2-4 Jahre) |
| Integration von Bodensensoren mit landwirtschaftlichen Daten und Cloud-Analysen | +2.2% | Nordamerika, mit den Vereinigten Staaten als Vorreiter und Kanada im Ausbau | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wasserknappheit und Programme zur Dürreresilienz
Wasserknappheit hat die Bodenfeuchtmessung in vielen westlichen Produktionsgebieten zu einer praktischen Anforderung für die Bewässerungsplanung gemacht. Öffentliche Dürreprogramme bauen Referenznetzwerke auf, die auch die Argumentation für kommerzielle Überwachungsinstallationen stärken. Im Jahr 2025 arbeitete das Ingenieurkorps der Armee der Vereinigten Staaten mit staatlichen Mesonetzen, dem Dienst für natürliche Ressourcen und Naturschutz sowie Grundeigentümern zusammen, um Lücken in der Bodenfeuchteabdeckung im Oberen Missouri-Flussbecken zu schließen[1]. Diese Netzwerke liefern kommerziellen Lieferanten Datenpunkte, die die lokale Kalibrierung unterstützen und das Vertrauen in Feldmessungen verbessern können. Der Nordamerika Bodenüberwachungsmarkt profitiert, wenn öffentliche und private Messungen gemeinsam genutzt werden können. Unternehmen, die kompatible Formate unterstützen, können ihre Produkte für Bewässerungsmanager nützlicher machen.
Präzisionsbewässerung und Wurzelzonenüberwachung
Präzisionsbewässerung erhöht die Nachfrage nach Messwerten in mehreren Tiefen anstelle gelegentlicher Oberflächenkontrollen. Dieser Bedarf ist am deutlichsten bei hochwertigen bewässerten Kulturen, bei denen die Bedingungen in der Wurzelzone den Wasserverbrauch und die Ernteleistung beeinflussen. Im April 2026 brachte CropX Technologies den Apex-Sensor mit 12-Zoll-, 24-Zoll- und 36-Zoll-Konfigurationen und Messwerten in 4-Zoll-Intervallen auf den Markt. Das Produkt zeigt, wie Lieferanten Hardware auf den Bedarf nach vertikaler Detailgenauigkeit im Bodenprofil ausrichten. Kontinuierliche Messwerte helfen Betreibern auch dabei, Bewässerungsentscheidungen in ihren bestehenden täglichen Arbeitsablauf zu integrieren. Der nordamerikanische Bodenüberwachungsmarkt gewinnt an Wert, wenn Informationen rechtzeitig eintreffen, um die Bewässerung zu steuern, anstatt nur die Feldbedingungen im Nachhinein zu dokumentieren. Es hilft Nutzern auch, die Feuchtebedingungen in verschiedenen Bodentiefen zu vergleichen, bevor sie entscheiden, ob Wasser ausgebracht werden soll. Dies macht die Überwachung direkter relevant für die betrieblichen Entscheidungen, die während eines Bewässerungszyklus getroffen werden.
Naturschutzfinanzierung des Landwirtschaftsministeriums der Vereinigten Staaten
Die Finanzierung durch das Landwirtschaftsministerium der Vereinigten Staaten senkt die anfängliche Hürde für Bodenmessungen bei Betrieben, die Unterstützung beim Kauf von Überwachungsgeräten benötigen. Im Dezember 2025 startete der Dienst für natürliche Ressourcen und Naturschutz das Regenerative Pilotprogramm mit einer Finanzierung von 700 Millionen USD, darunter 400 Millionen USD aus dem Programm für Umweltqualitätsanreize und 300 Millionen USD aus dem Programm zur Erhaltung der Landbewirtschaftung. Das Programm schreibt Bodengesundheitstests im ersten und letzten Jahr der teilnehmenden Verträge vor. Diese Anforderung schafft eine wiederkehrende Nachfrage nach Geräten und Datenerhebung anstelle eines einmaligen Kaufzyklus. Der Nordamerika Bodenüberwachungsmarkt verfügt auch über einen zukünftigen Beschaffungsweg durch das Programm für Innovationszuschüsse zur Erhaltung der Landbewirtschaftung für Betriebsversuche 2026, das bis zu 50 Millionen USD für förderfähige Projekte bereitstellt. Lieferanten, die sich an den Programmanforderungen orientieren, können Betriebe erreichen, die die Einführung andernfalls verzögern würden.
Hochauflösende Kartierung der Bodenvariabilität
Hochauflösende Bodenkarten werden zu einem operativen Input für Entscheidungen zur variablen Ausbringung, anstatt nur während der Feldeinrichtung erstellt zu werden. Dies erhöht den Wert wiederholter Messungen über große und variable Felder hinweg. Kommerzielle Kartierungsanbieter erweitern ihre Analysekapazitäten, um Feldbeobachtungen in nützliche Karten umzuwandeln. Diese Arbeit spiegelt den Kalibrierungsaufwand wider, der erforderlich ist, um räumliche Daten mit gemessenen Bodenbedingungen zu verknüpfen. Fernerkundung benötigt zuverlässige Bodenmessungen, wenn ihre Ergebnisse Entscheidungen über ganze Betriebe hinweg unterstützen sollen. Der nordamerikanische Bodenüberwachungsmarkt kann daher sowohl Feldsensoren als auch räumliche Datenprodukte unterstützen, die als komplementäre Werkzeuge eingesetzt werden.
Analyse der Hemmnisswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und unsicherer Return on Investment | -2.10% | Nordamerika, insbesondere Mexiko und kleinere Betriebe in den kanadischen Prärieprovinzen | Kurzfristig (≤ 2 Jahre) |
| Kalibrierungs- und Genauigkeitsherausforderungen | -1.50% | Nordamerika, insbesondere salzhaltige Böden im Westen der Vereinigten Staaten, alkalische Prärieböden in Kanada und bewässerte Böden in Mexiko | Mittelfristig (2-4 Jahre) |
| Begrenzte ländliche Konnektivität und Stromverfügbarkeit | -1.20% | Kanada und abgelegene landwirtschaftliche Gebiete der Vereinigten Staaten | Mittelfristig (2-4 Jahre) |
| Begrenzte Interoperabilität, Datenstandards und Fachkenntnisse in der Bodenanalytik | -1.00% | Nordamerika, insbesondere landwirtschaftliche Betriebe mit mehreren Anbietern | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und unsicherer Return on Investment
Die anfänglichen Sensorkosten bleiben eine ernsthafte Einschränkung für Betriebe, die diese Kosten nicht auf eine große Anbaufläche verteilen können. Das Problem ist besonders akut, wenn Erzeuger gleichzeitig Geräte, Konnektivität, Installation und agronomische Unterstützung benötigen. Die Kostenbeteiligung des Programms für Umweltqualitätsanreize kann die Anschaffungskosten für förderfähige Erzeuger senken, aber die staatlichen Zahlungssätze werden jährlich überprüft und stimmen möglicherweise nicht mit den Sensorpreisen überein. Dies schafft Unsicherheit sowohl für Betriebe als auch für Lieferanten, die über geförderte Programme verkaufen. Mexiko steht vor einer schärferen Erschwinglichkeitsproblematik, da kleinere Regenfeldbaubetriebe häufig mit begrenzten Margen arbeiten. Das Finanzupdate 2025 von Deveron Corp. zeigte auch, dass arbeitsintensive Bodendatendienstleistungen mit herausfordernden Umsatz-pro-Hektar-Wirtschaftlichkeiten konfrontiert sein können.
Kalibrierungs- und Genauigkeitsherausforderungen
Die Kalibrierung bleibt schwierig, wenn ein Feld salzhaltige oder tonreiche Bodenbedingungen aufweist. Sensorwerte können je nach Bodentextur variieren, was automatisierte Bewässerungsentscheidungen schwerer vertrauenswürdig macht. Dieses Problem ist in bewässerten Gebieten im Westen der Vereinigten Staaten und in Mexiko bedeutsam, wo Salzgehalt dielektrische Messungen beeinflussen kann. Im Jahr 2025 stellte METER Group den SOLYX 14 mit der Technologie für komplexe Dielektrizität mit Schnittpunkten vor, um salzgehaltsbedingte Messherausforderungen zu bewältigen. Der Nordamerika Bodenüberwachungsmarkt ist auf Wiederholungsnutzung angewiesen, sodass inkonsistente Messwerte Ersatzkäufe einschränken und Empfehlungen reduzieren können. Anbieter benötigen klare Kalibrierungsanleitungen und zuverlässige Leistung unter lokalen Bedingungen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Hardware bleibt die größte Umsatzbasis, während Software am schnellsten wächstHardware hielt im Jahr 2025 einen Anteil von 58 % am regionalen Umsatz und ist damit die größte Komponente. Physische Sensoren, Datenlogger und Kommunikationsmodule sind bei jeder Überwachungsinstallation erforderlich. Campbell Scientific unterstützt diese installierte Basis durch seinen SoilVue 10 Zeitbereichsreflektometrie-Profilsensor und CR-Serien-Datenlogger. Die Hardwarenachfrage wird durch den Bedarf an kontinuierlichen Messungen von Feuchtigkeit und elektrischer Leitfähigkeit gestützt. Sie bleibt auch der Einstiegspunkt für Lieferanten, die eine dauerhafte Kundenbeziehung aufbauen möchten.
Software ist die am schnellsten wachsende Komponente mit einer CAGR von 17,5 % im Zeitraum 2026-2031. Ihr Wachstum spiegelt einen Wandel vom Geräteverkauf hin zu Abonnements wider, die Nutzern helfen, Sensordaten zu interpretieren. The Toro Company demonstrierte diesen Ansatz im Jahr 2025 durch seine TerraRad-Partnerschaft und die Spatial Adjust Software. Dienstleistungen bleiben die kleinste Komponente, aber Installation, Kalibrierung, Wartung und Interpretation sind wichtig, wenn Netzwerke eine dokumentierte Leistung erfordern. Die nordamerikanische Bodenüberwachungsbranche entwickelt sich hin zu einem Modell, bei dem Hardware das System etabliert und Software die wiederkehrende Nutzung ermöglicht.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produkttyp:
In-situ-Sensoren führen, während Fernerkundungsplattformen am schnellsten wachsenIn-situ-Sensoren machten im Jahr 2025 55 % des Umsatzes nach Produkttyp aus und sind damit der größte Produkttyp. Sie liefern kontinuierliche Messwerte an bestimmten Standorten und Tiefen innerhalb eines Feldes. Dies ist für die Bewässerungssteuerung nützlich, da Betreiber während des Wachstumszyklus Daten benötigen. Satelliten- und Luftfahrzeuge können dieselbe punktgenaue Zeitsteuerung nicht allein bereitstellen. In-situ-Systeme bleiben daher zentral für operative Entscheidungen, die häufige Feuchtedaten erfordern.
Fernerkundungsplattformen sind der am schnellsten wachsende Produkttyp mit einer CAGR von 18,7 % im Zeitraum 2026-2031. Sie kombinieren hyperspektrale und synthetische Aperturradar-Informationen mit Bodenmessungen, um die Variabilität über größere Flächen hinweg zu kartieren. Kommerzielle Kartierungsanbieter erhöhen die Analyse und Kalibrierung für räumliche Bodendatenprodukte. Tragbare Sonden und Testkits erfüllen eine separate Rolle bei Stichprobenkontrollen und der Vorabinstallationsbewertung. Ihr niedrigerer Kaufpreis macht sie für Agronomen und kleinere Betriebe relevant, die kein kontinuierliches Netzwerk benötigen.
Nach Konnektivitätstechnologie:
Drahtlos ist sowohl die größte als auch die am schnellsten wachsende KategorieDrahtlose Technologien hielten im Jahr 2025 einen Anteil von 68 % am Umsatz und sind damit die größte Konnektivitätskategorie im Nordamerika Bodenüberwachungsmarkt. Weitbereichsnetzwerke mit niedrigem Energieverbrauch, Mobilfunkverbindungen und Satellitenverbindungen eignen sich für Felder, auf denen das Verlegen von Kabeln unpraktisch ist. Batteriebetriebene Knoten können die Messabdeckung über große oder abgelegene Flächen hinweg erweitern. Dies ist in Nordamerika wichtig, da Betriebe ausgedehnte und unebene Anbauflächen umfassen können. Drahtlose Verbindungen unterstützen auch den Datenfluss, der für Cloud-Analysen und ferngesteuerte Bewässerungsentscheidungen erforderlich ist.
Drahtlos ist auch die am schnellsten wachsende Konnektivitätskategorie mit einer CAGR von 16,3 % im Zeitraum 2026-2031. Diese Kombination deutet darauf hin, dass die Kategorie von einer substanziellen installierten Basis aus wächst und nicht nur von einem kleinen Ausgangspunkt. Plattformanbieter kombinieren Bodensonden-Überwachung, Infiltrationskartierung und Bewässerungsautomatisierung in einer einzigen Betriebsoberfläche. Kabelgebundene Systeme haben weiterhin eine Rolle im geschützten Anbau, wo installierte Infrastruktur Verkabelungshürden reduzieren kann. Ihre Zuverlässigkeit kann in Fertigationssteuersystemen nützlich sein, die stabile Verbindungen mit geringer Latenz erfordern.
Nach Anwendung:
Freilandanbau ist die größte Anwendung und geschützter Anbau wächst am schnellstenDer Freilandanbau machte im Jahr 2025 72 % des Umsatzes aus und ist damit die größte Anwendung im Nordamerika Bodenüberwachungsmarkt. Reihenkulturen, Getreide und Gemüse in den Vereinigten Staaten und Kanada nutzen Bodenmessungen zur Planung der Bewässerung und Nährstoffsteuerung. Freilandnetzwerke priorisieren im Allgemeinen eine breite Abdeckung über Anbauflächen hinweg. Dies führt zu einer geringeren Sensordichte pro Hektar als in kontrollierten Anbauumgebungen üblich. Die Größe der bewirtschafteten Anbaufläche hält diese Anwendung zentral für die regionale Nachfrage. Feldbetreiber benötigen auch Daten, die die Bewässerung über verschiedene Bodenzonen hinweg steuern können, ohne kontinuierliche manuelle Kontrollen zu erfordern. Dies macht die Freilandnachfrage abhängig von langlebigen Geräten, praktischer Kommunikation und einfacher betrieblicher Interpretation.
Der geschützte Anbau ist die am schnellsten wachsende Anwendung mit einer CAGR von 17,8 % im Zeitraum 2026-2031. Gewächshäuser und Spezialkultursysteme haben eine höhere Inputintensität und benötigen eine enge Kontrolle der Wurzelzonenbedingungen. Dichte Überwachung kann helfen, Überbewässerung und Stress zu verhindern, der die Produktionsqualität beeinträchtigen könnte. Die Kartierung der Bodensalinität ist ein Beispiel für die zusätzliche Analytik, die von intensiven Erzeugern gesucht wird. Die Forstwirtschaft bleibt die kleinste Anwendung und ist hauptsächlich mit Forschungsinstallationen verbunden, die die Dynamik des Bodenkohlenstoffs überwachen. Das Bodenkohlenstoffnetzwerk des Dienstes für natürliche Ressourcen und Naturschutz unterstützt den Bedarf an konsistenten Beprobungsprotokollen in diesen Umgebungen.
Nach Endnutzer:
Große kommerzielle Betriebe führen und Forschungseinrichtungen wachsen am schnellstenGroße kommerzielle Betriebe hielten im Jahr 2025 einen Anteil von 62 % am Endnutzerumsatz und sind damit die größte Endnutzergruppe. Mehrfeldbetriebe können Sensor- und Abonnementkosten auf mehr Hektar verteilen. Ihre Beschaffung umfasst häufig die Integration mit landwirtschaftlicher Managementsoftware und mehrjährige Liefervereinbarungen. Diese Vereinbarungen schaffen Wechselkosten für Nutzer, sobald sich historische Daten auf einer Plattform angesammelt haben. Sie geben Lieferanten auch eine stabilere Umsatzbasis als Einzelfeldeinsätze.
Forschungseinrichtungen und Universitäten sind die am schnellsten wachsende Endnutzergruppe mit einer CAGR von 16,8 % im Zeitraum 2026-2031. Bundesweite Bodenüberwachungsinitiativen benötigen forschungsgerechte Geräte und konsistente Aufzeichnungen über mehrere Jahre. Der Nationale Workshop zur Bodenfeuchte 2025 hob die Rolle der Zusammenarbeit zwischen Forschung und Behörden hervor, um die Bodenfeuchtwissenschaft für das Management nutzbar zu machen[2]. Kleinbauern und Genossenschaften bleiben aufgrund hoher Kosten und begrenzter agronomischer Kapazitäten unterversorgt. Regierungs- und gemeinnützige Nutzer bieten eine kleinere, aber stetigere Nachfragequelle, wenn die Beschaffung durch politische Anforderungen und nicht durch direkte Betriebserträge gesteuert wird.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Die Vereinigten Staaten hielten im Jahr 2025 einen Anteil von 78 % am regionalen Umsatz. Große bewässerte Betriebe und etablierte Präzisionslandwirtschaftspraktiken stützen diese Position. Das Programm für Umweltqualitätsanreize kann Bodenfeuchtesensoren als qualifizierende Naturschutzkomponenten für Bewässerungswassermanagementpraktiken anerkennen. Das Regenerative Pilotprogramm vom Dezember 2025 schuf auch eine mehrjährige Anforderung für Bodengesundheitstests. Bundesweite Datensätze bieten Lieferanten auch eine nützliche Grundlage für die lokale Kalibrierung.
Kanada machte den größeren Teil dieser Gruppe durch den Präriegetreidebau und die Produktion von Spezialobst und Beeren in British Columbia aus. Das Netzwerk für Echtzeit-In-situ-Bodenüberwachung für die Landwirtschaft von Landwirtschaft und Agrar-Lebensmittel Kanada liefert Referenzdaten zu Bodenfeuchte, Temperatur und Niederschlag in Saskatchewan, Manitoba und Ontario[3]. Im März 2026 kündigte die Regierung von Kanada die Arbeit an einer Nationalen Strategie für landwirtschaftliche Bodengesundheit mit dem Rat für Bodenerhaltung Kanadas an.
Mexiko ist die am schnellsten wachsende Geografie mit einer CAGR von 18,2 % im Zeitraum 2026-2031. Staatlich unterstützte Programme zur digitalen Wasser- und Düngemittelüberwachung erweitern den Weg zur Sensoreinführung bei Erzeugern bewässerter Kulturen. Das Sekretariat für Landwirtschaft und ländliche Entwicklung erweiterte sein Überwachungssystem auf 30.000 Hektar bei 4.000 Erzeugern und plante eine weitere Ausweitung in Sinaloa und anderen Bundesstaaten. Im Jahr 2025 entwickelte Mexikos Bodenallianz ein Nationales Programm zur Bodenwiederherstellung, das die Rehabilitierung von 25 % der erodierten Flächen anstrebte. Der Nordamerika Bodenüberwachungsmarkt hat in Mexiko eine frühe Einstiegsmöglichkeit, da Händler- und Agronombeziehungen noch im Aufbau sind. Lieferanten benötigen Angebote, die zu lokalen Kultursystemen und Erzeugerbudgets passen. Frühe kommerzielle Beziehungen können Anbietern helfen, Installationspraktiken, Supportbedarf und die Datenanforderungen von Erzeugern bewässerter Kulturen zu verstehen.
Wettbewerbslandschaft
Marktkonzentration
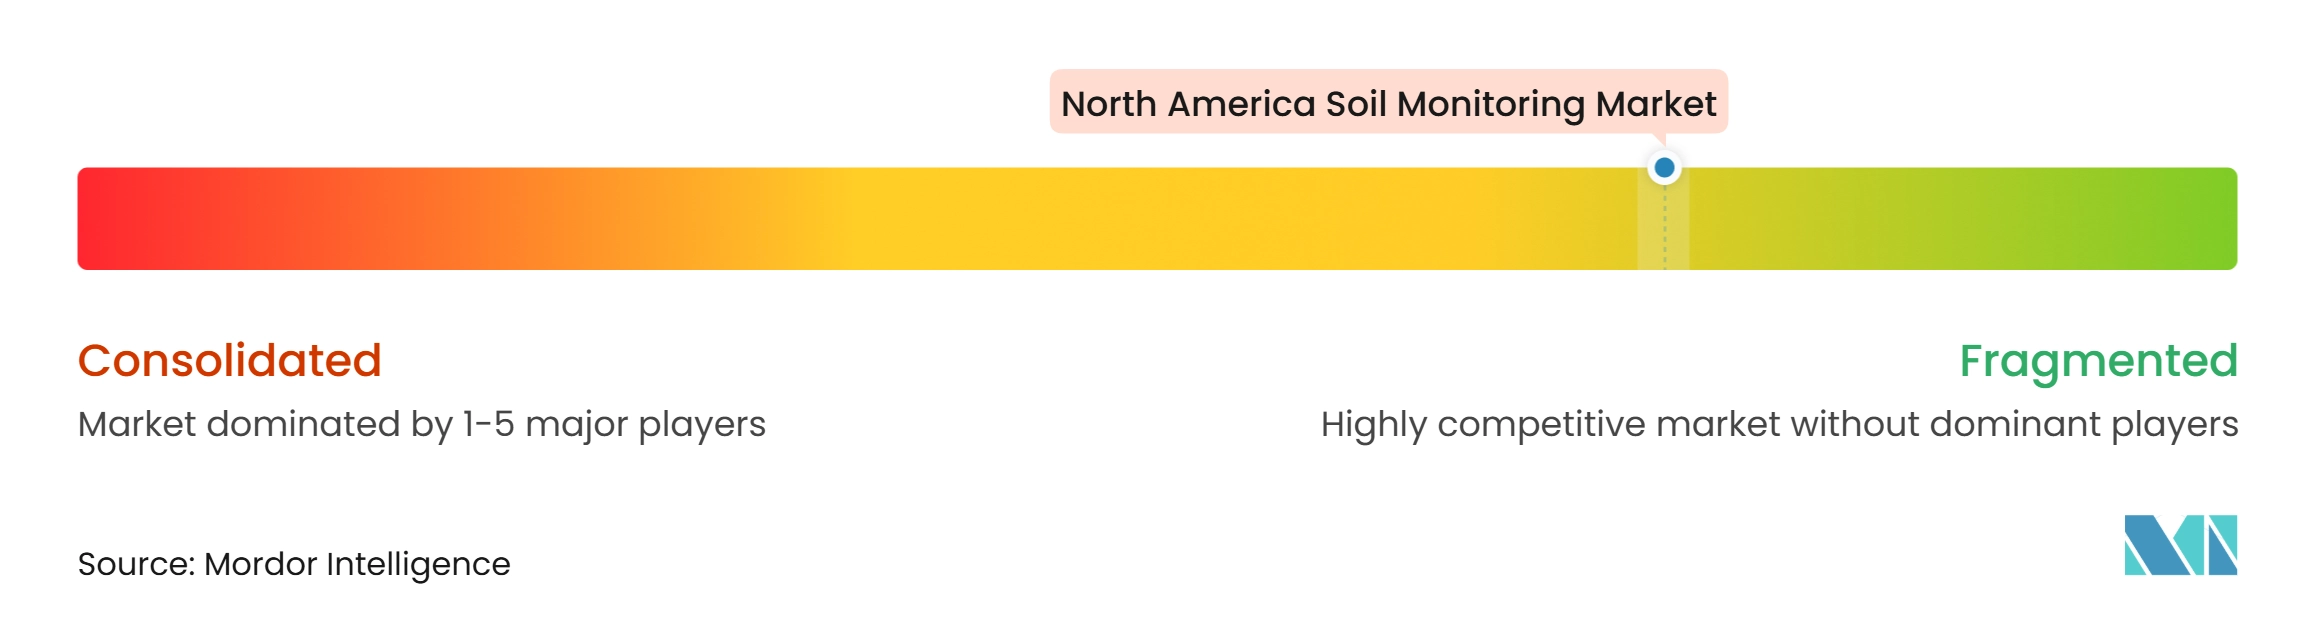
Der Nordamerika Bodenüberwachungsmarkt ist mäßig fragmentiert. METER Group, Campbell Scientific und Acclima halten Positionen in forschungsorientierten und Präzisionslandwirtschaftsanwendungen. Datenanbieter konkurrieren durch das Angebot von Analysen und Verbindungen zu bestehenden landwirtschaftlichen Systemen. The Toro Company meldete im Geschäftsjahr 2025 einen Nettoumsatz von 4,5 Milliarden USD, wobei die Bodensensorik Teil ihres Bewässerungsangebots ist. Dieses Modell nutzt die Bodenüberwachung, um eine umfassendere Bewässerungsbeziehung zu stärken, anstatt einen eigenständigen Sensor zu verkaufen.
Unternehmen verfolgen unterschiedliche Wege, um Kundenbeziehungen zu sichern. Hardwarespezialisten wie Spectrum Technologies, Stevens Water Monitoring Systems und Veris Technologies konzentrieren sich auf Messgenauigkeit und Felddauerhaftigkeit. Im September 2025 erteilte das Patent- und Markenamt der Vereinigten Staaten SemiosBio Technologies ein Patent, US 12.402.580, für das Management der Kulturpflanzenbewässerung auf Basis der Bodenfeuchte. CropX und SemiosBio nutzen Sensorhardware als Ausgangspunkt für Analyseabonnements, die im Laufe der Zeit eine Betriebshistorie aufbauen. EarthOptics und Deveron konkurrieren durch Felderhebungen, Agronomnetzwerke und Datenbestände, die die Interpretation unterstützen.
Interoperabilität bleibt ein offenes Problem im gesamten Nordamerika Bodenüberwachungsmarkt. Viele Plattformen verwenden proprietäre Formate, die sich nicht einfach mit konkurrierenden landwirtschaftlichen Managementsystemen verbinden lassen. Dies kann große Betriebe abschrecken, die mehrere Geräte- und Softwareanbieter nutzen. Pessl Instruments übt grenzüberschreitenden Druck durch seine FieldClimate-Plattform und seine bestehende globale Installationsbasis aus.
Marktführer der Nordamerika Bodenüberwachungsbranche
-
The Toro Company
-
METER Group, Inc. USA
-
Campbell Scientific, Inc.
-
CropX Technologies Ltd.
-
Spectrum Technologies, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Bodenüberwachungsmarkt Unternehmen in diesem Bericht
- The Toro Company
- METER Group, Inc. USA
- Campbell Scientific, Inc.
- CropX Technologies Ltd.
- Spectrum Technologies, Inc.
- Acclima, Inc.
- Stevens Water Monitoring Systems, Inc.
- Veris Technologies, Inc.
- EarthOptics, Inc.
- AquaSpy, Inc.
- SemiosBio Technologies Inc.
- Deveron Corp.
- Soiltech Wireless, Inc.
- Onset Computer Corporation
- Pessl Instruments GmbH
Neueste Industrielle Entwicklungen in Nordamerika Bodenüberwachungsmarkt
- April 2026: CropX Technologies Ltd. brachte den Apex Mehrtiefenbodensensor auf den Markt, der kontinuierliche Messungen des volumetrischen Wassergehalts, der Temperatur und der elektrischen Leitfähigkeit in 4-Zoll-Intervallen über 12-Zoll-, 24-Zoll- und 36-Zoll-Konfigurationen bietet und vollständig in die digitale Agronomie-Plattform von CropX für die automatisierte Feuchtestatuserkennung und Auswaschungsanalytik integriert ist.
- Februar 2025: The Toro Company und TerraRad gaben eine exklusive Partnerschaft zur Entwicklung der Spatial Adjust Software bekannt, die TerraRads turfRad Bodenfeuchtesensoren mit Toros Lynx Central Control Plattform integriert, um die Bewässerungsplanung für Golfplatz- und kommerzielle Rasenflächen zu automatisieren.
- Januar 2025: METER Group, Inc. brachte den SOLYX 14 Bodenfeuchtesensor auf den Markt, der von einer Technologie für komplexe Dielektrizität mit Schnittpunkten angetrieben wird, die die reale und imaginäre dielektrische Permittivität direkt misst und eine genauere Messung des volumetrischen Wassergehalts über ein breiteres Spektrum salzhaltiger Bodenbedingungen ermöglicht.
Berichtsumfang des Nordamerika Bodenüberwachungsmarkts
Bodenüberwachung umfasst die Messung und Verfolgung von Bodenbedingungen zur Optimierung der landwirtschaftlichen Produktivität und Nachhaltigkeit. Der Bericht über den Nordamerika Bodenüberwachungsmarkt ist segmentiert nach Komponente (Hardware, Software und Dienstleistungen), nach Produkttyp (In-situ-Sensoren, tragbare Bodentestgeräte, Fernerkundungslösungen und andere), nach Konnektivitätstechnologie (kabelgebunden und kabellos), nach Anwendung (Freilandanbau, Gewächshausanbau, Forschungs- und Umweltüberwachung und andere), nach Endnutzer (große kommerzielle Betriebe, kleine und mittelgroße Betriebe, Forschungseinrichtungen, Regierungsbehörden und andere) sowie nach Geografie (Vereinigte Staaten, Kanada, Mexiko und das übrige Nordamerika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Hardware |
| Software |
| Dienstleistungen |
| In-situ-Sensoren |
| Fernerkundungsplattformen |
| Tragbare Sonden und Testkits |
| Kabelgebunden |
| Kabellos (Weitbereichsnetzwerke mit niedrigem Energieverbrauch, Mobilfunk, Satellit) |
| Freilandanbau |
| Geschützter Anbau |
| Forstwirtschaft |
| Große kommerzielle Betriebe |
| Kleinbauern und Genossenschaften |
| Forschungseinrichtungen und Universitäten |
| Regierungsbehörden und Nichtregierungsorganisationen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika |
| Nach Komponente | Hardware | |
| Software | ||
| Dienstleistungen | ||
| Nach Produkttyp | In-situ-Sensoren | |
| Fernerkundungsplattformen | ||
| Tragbare Sonden und Testkits | ||
| Nach Konnektivitätstechnologie | Kabelgebunden | |
| Kabellos (Weitbereichsnetzwerke mit niedrigem Energieverbrauch, Mobilfunk, Satellit) | ||
| Nach Anwendung | Freilandanbau | |
| Geschützter Anbau | ||
| Forstwirtschaft | ||
| Nach Endnutzer | Große kommerzielle Betriebe | |
| Kleinbauern und Genossenschaften | ||
| Forschungseinrichtungen und Universitäten | ||
| Regierungsbehörden und Nichtregierungsorganisationen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Nordamerika Bodenüberwachungsmarkt?
Die Größe des Nordamerika Bodenüberwachungsmarkts wird im Jahr 2026 auf 477 Millionen USD geschätzt und soll bis 2031 bei einer CAGR von 14,4 % 935 Millionen USD erreichen.
Welche Komponente führt beim Umsatz im Nordamerika Bodenüberwachungsmarkt?
Hardware ist die größte Komponente mit einem Umsatzanteil von 58 % im Jahr 2025, da Sensoren, Datenlogger und Kommunikationsmodule bei jeder Installation erforderlich sind.
Welcher Produkttyp wächst in der Bodenüberwachung am schnellsten?
Fernerkundungsplattformen sind der am schnellsten wachsende Produkttyp mit einer CAGR von 18,7 % im Zeitraum 2026-2031, während In-situ-Sensoren im Jahr 2025 die größten blieben.
Welches Land wächst in Nordamerika am schnellsten?
Mexiko wird voraussichtlich mit einer CAGR von 18,2 % im Zeitraum 2026-2031 wachsen, unterstützt durch digitale Wasser- und Düngemittelüberwachungsprogramme.