
Tamaño y Participación del Mercado de Monitoreo de Suelos de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 420 Millones de dólares |
| Tamaño del Mercado (2026) | 477 Millones de dólares |
| Tamaño del Mercado (2031) | 935 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.40 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Monitoreo de Suelos de América del Norte por Mordor Intelligence
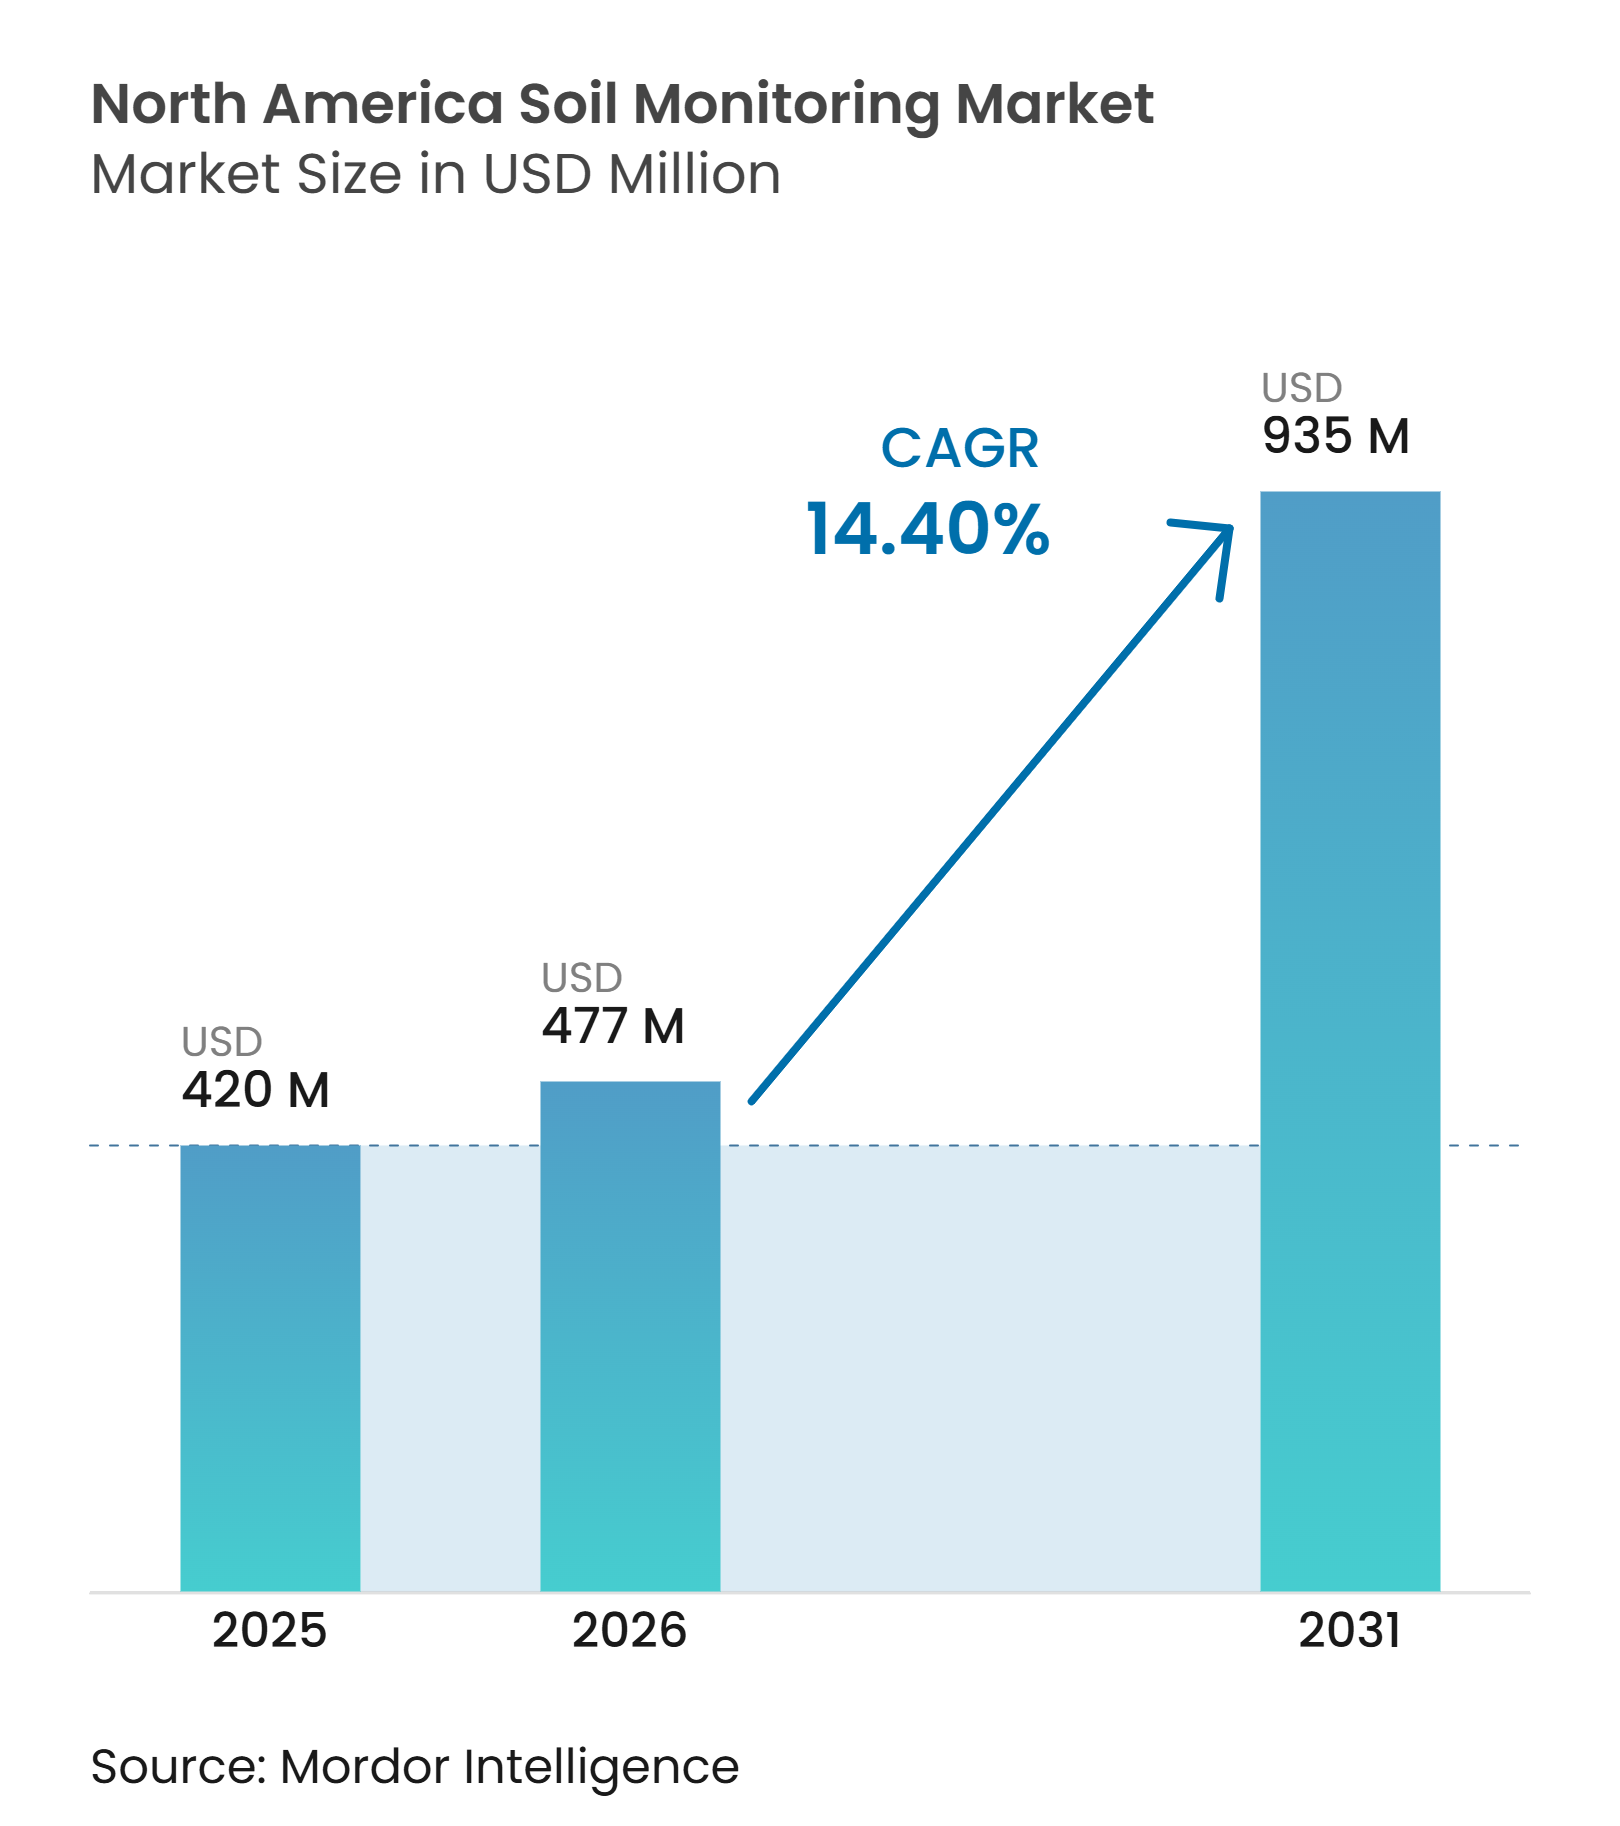
El tamaño del mercado de monitoreo de suelos de América del Norte fue valorado en 420 millones de USD en 2025 y se estima que crecerá desde 477 millones de USD en 2026 hasta alcanzar los 935 millones de USD en 2031, a una CAGR del 14,4% durante el período de pronóstico (2026-2031). Las recurrentes condiciones de sequía en el oeste de los Estados Unidos están haciendo que los datos de humedad del suelo sean más importantes para las decisiones de riego. Los programas federales de conservación también están creando rutas definidas para que los productores obtengan equipos de monitoreo y servicios de análisis. Los sensores inalámbricos y los análisis basados en la nube están transformando la oferta, pasando de un dispositivo independiente a una herramienta agrícola conectada. Este cambio da a los proveedores una razón para competir en recomendaciones útiles, datos confiables e integración sencilla con los flujos de trabajo de riego existentes. El mercado de monitoreo de suelos de América del Norte, por lo tanto, favorece a las empresas que pueden reducir la mano de obra en campo y facilitar el uso de los datos de los sensores.
Conclusiones Clave del Informe
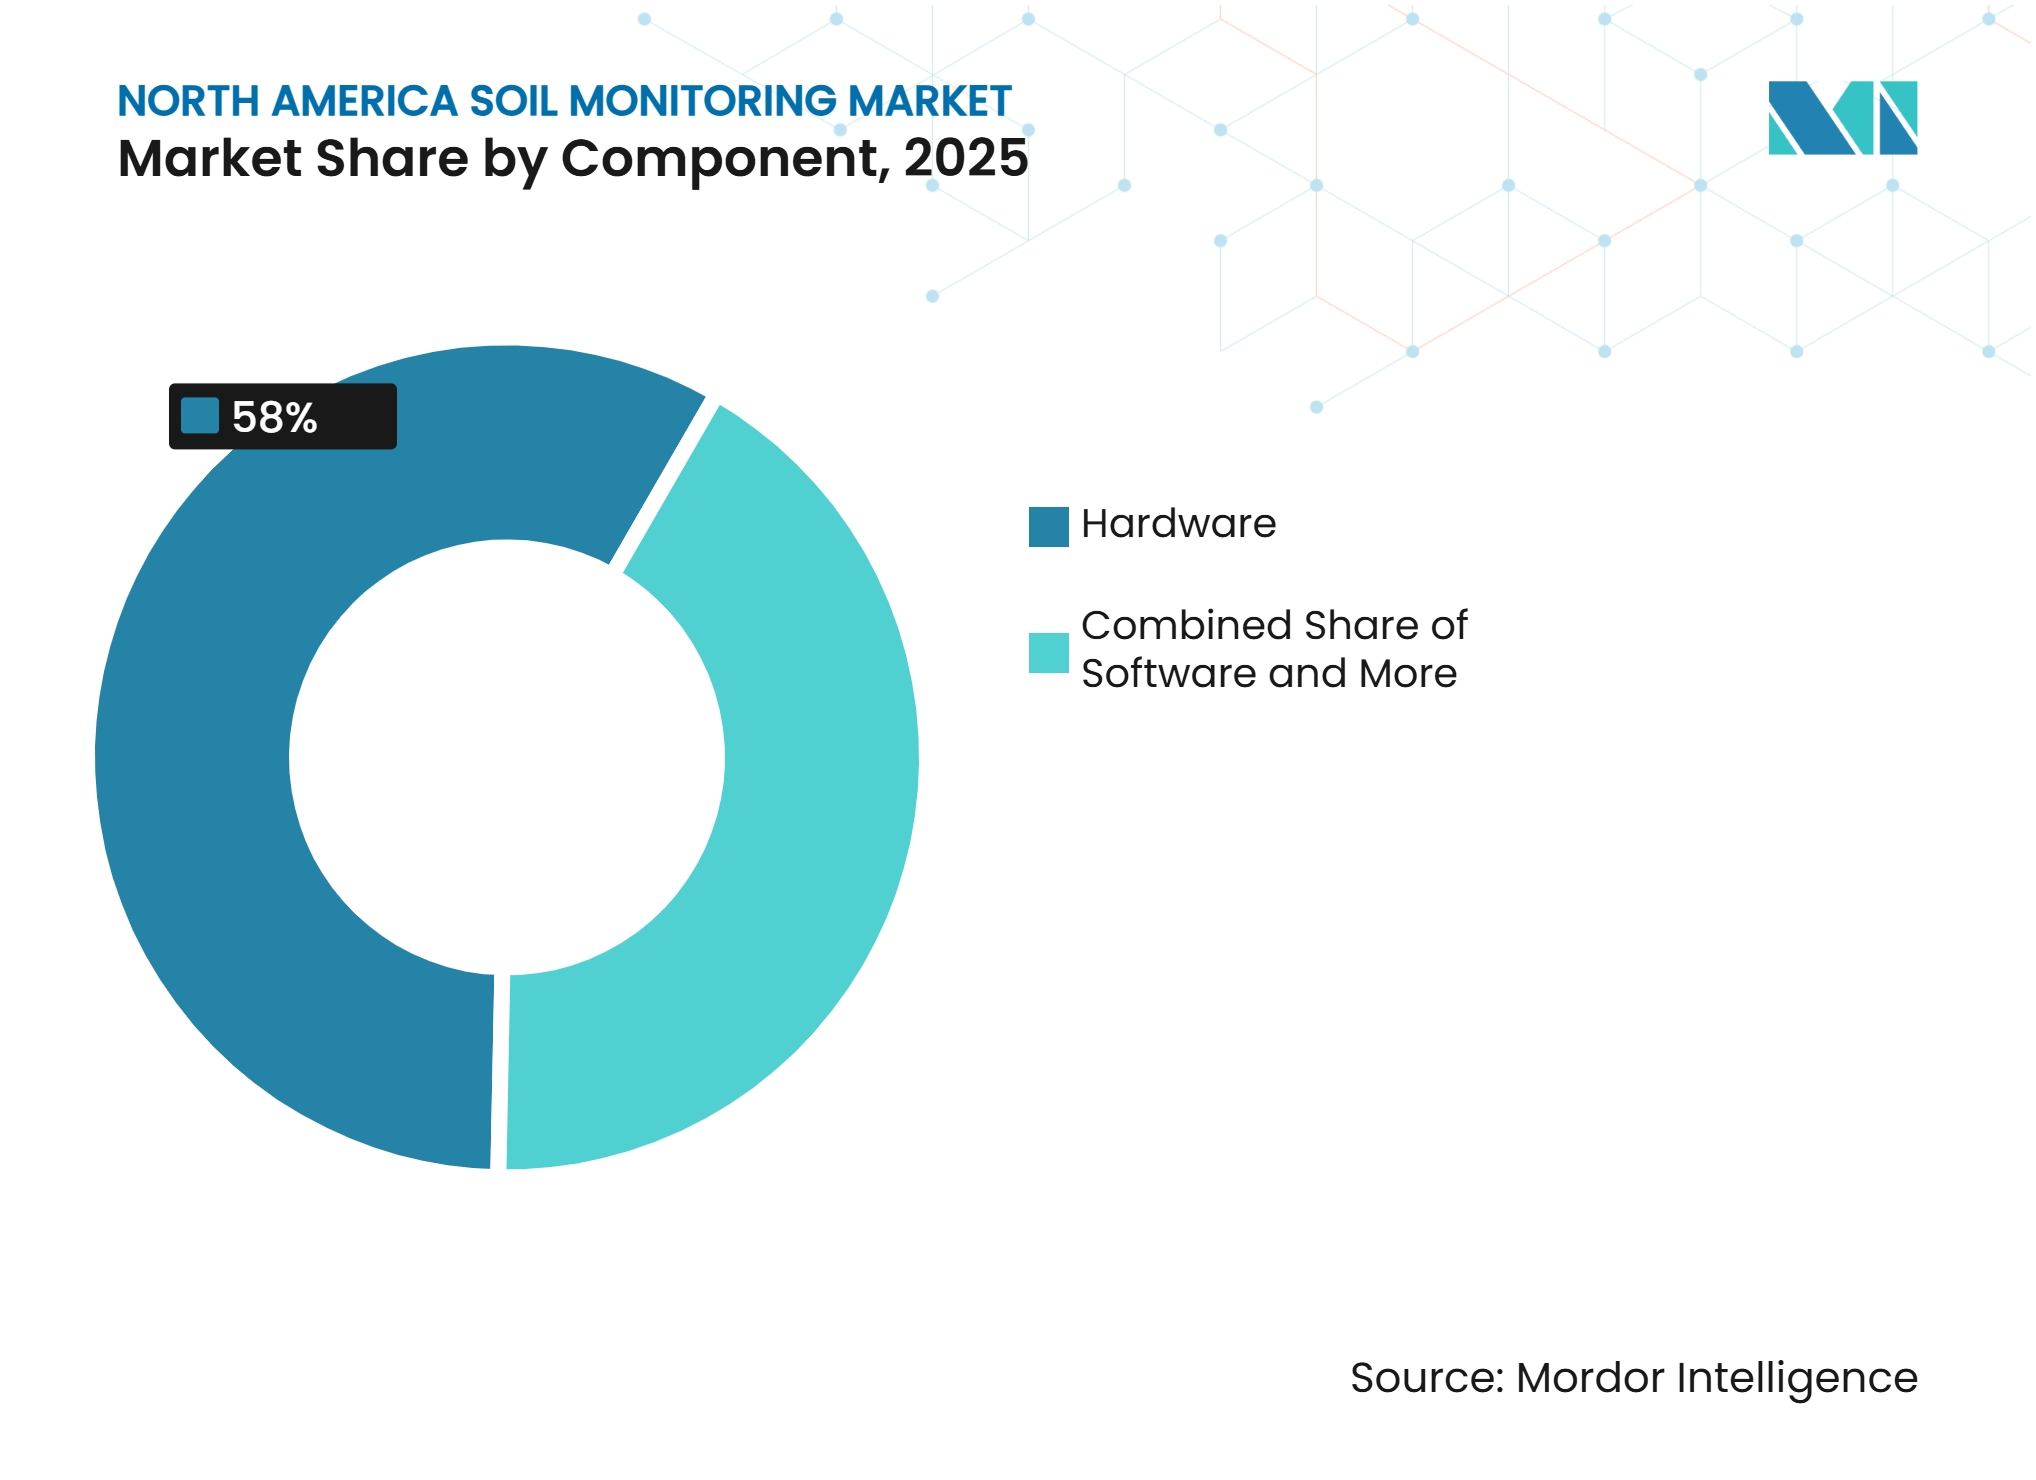
- Por componente, el hardware representó el 58% de la participación del mercado de monitoreo de suelos de América del Norte en 2025, mientras que se prevé que el software se expanda a una CAGR del 17,5% durante 2026-2031.
- Por tipo de producto, los sensores in situ representaron el 55% del tamaño del mercado de monitoreo de suelos de América del Norte en 2025, mientras que se prevé que las plataformas de teledetección se expandan a una CAGR del 18,7% durante 2026-2031.
- Por tecnología de conectividad, las tecnologías inalámbricas representaron el 68% de la participación del mercado de monitoreo de suelos de América del Norte en 2025 y se prevé que se expandan a una CAGR del 16,3% durante 2026-2031.
- Por aplicación, la agricultura en campo abierto representó el 72% de los ingresos en 2025, mientras que se prevé que el cultivo protegido se expanda a una CAGR del 17,8% durante 2026-2031.
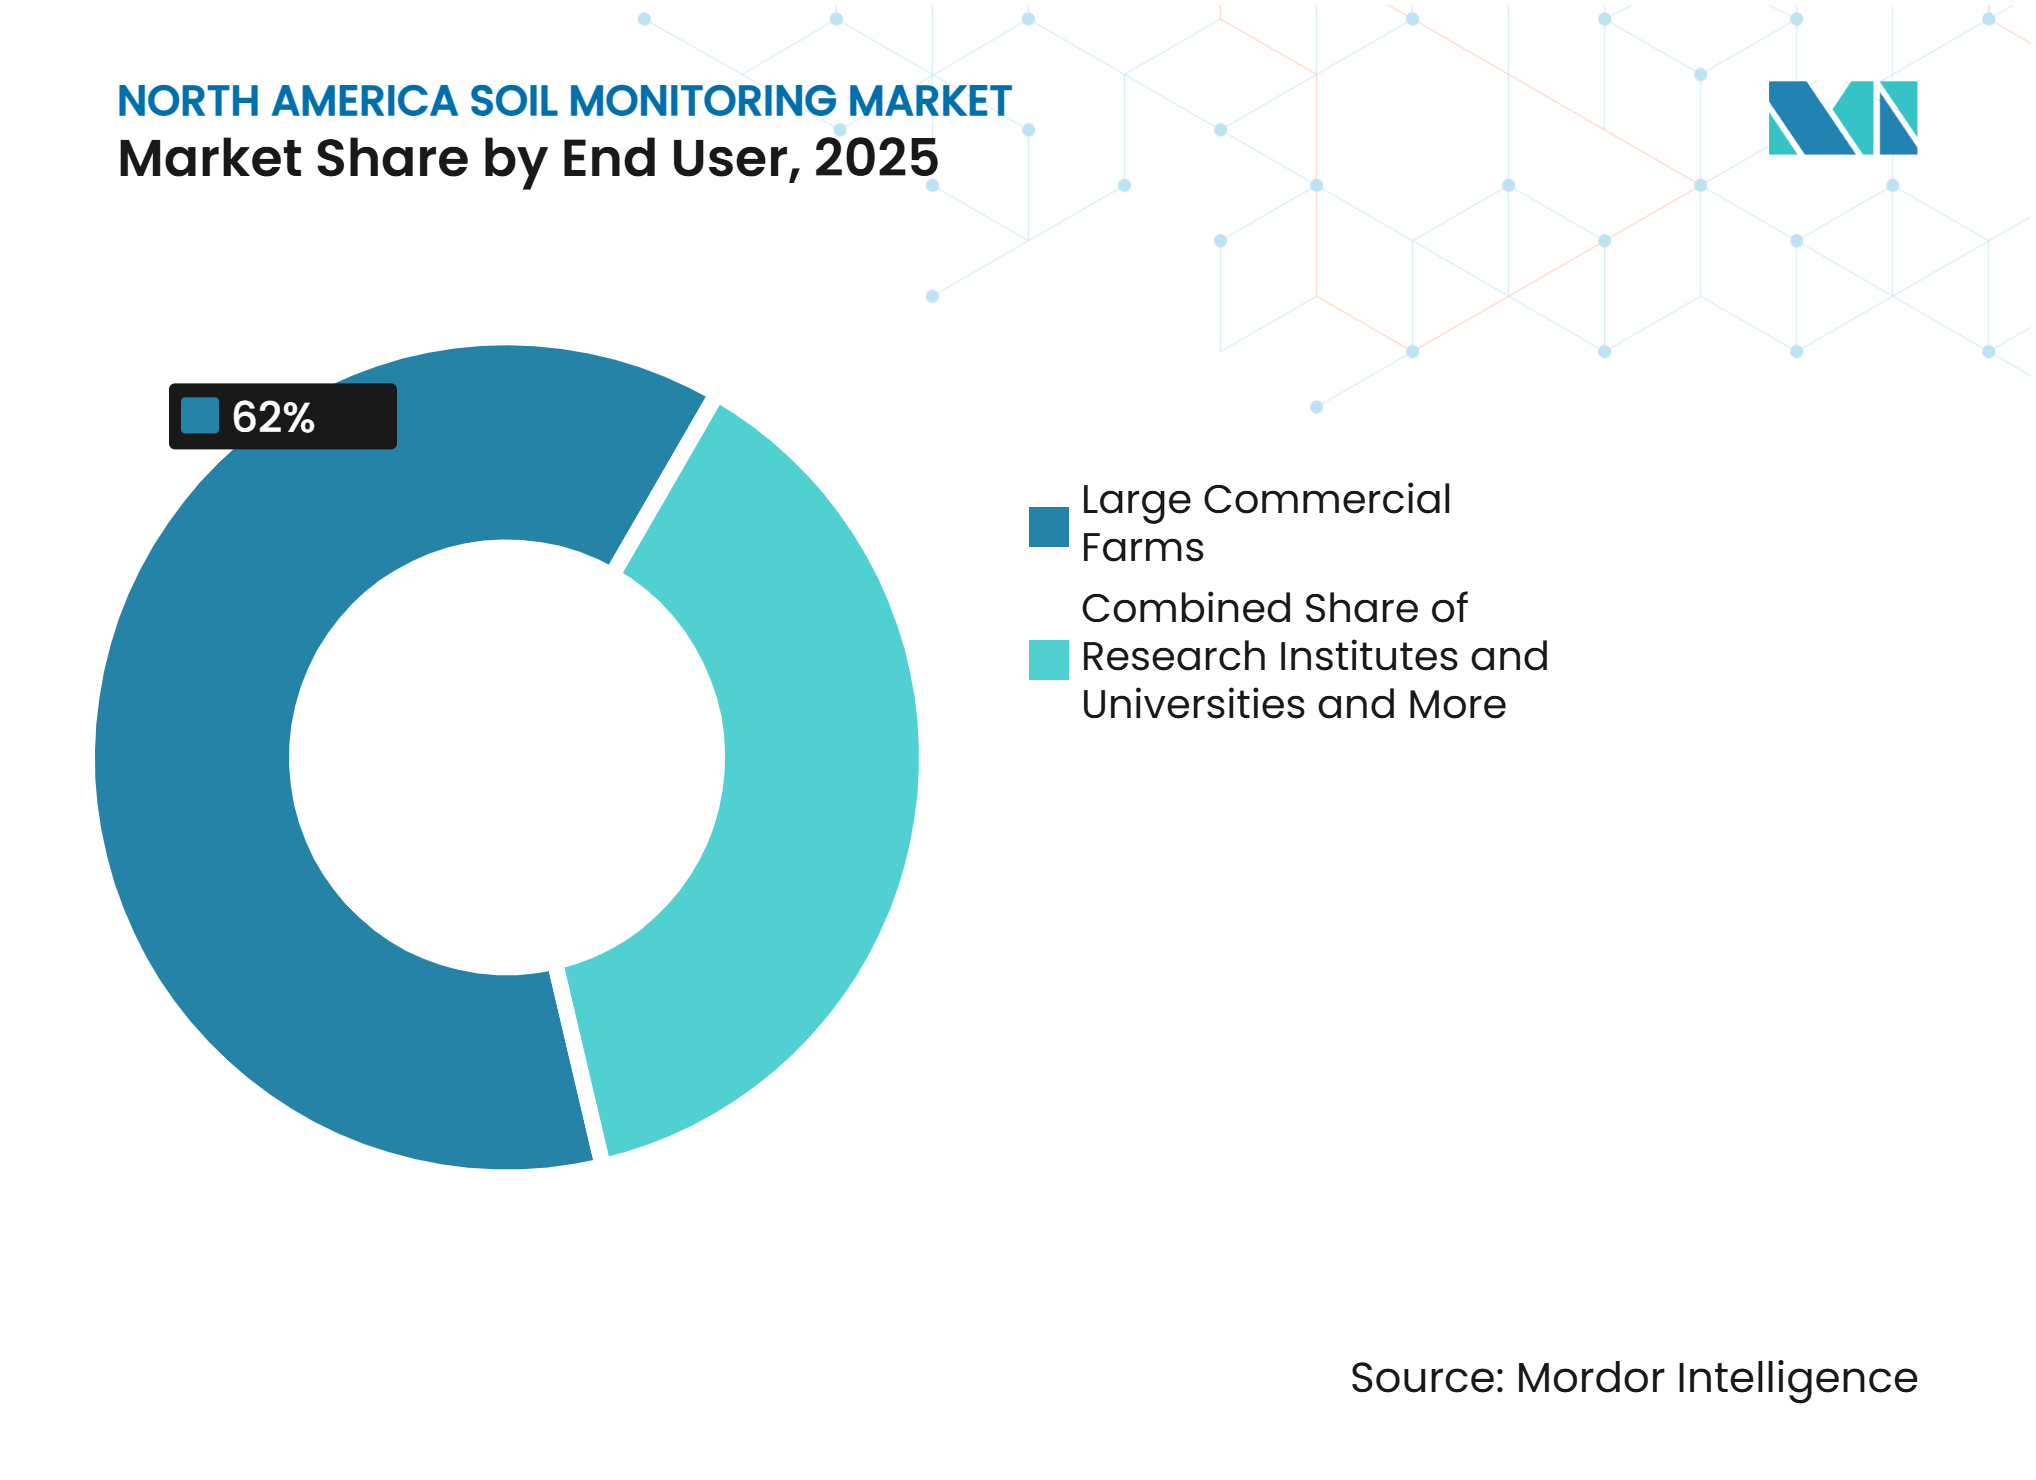
- Por usuario final, las grandes granjas comerciales representaron el 62% de los ingresos en 2025, mientras que se prevé que los institutos de investigación y universidades se expandan a una CAGR del 16,8% durante 2026-2031.
- Por geografía, los Estados Unidos representaron el 78% de los ingresos en 2025, mientras que se prevé que México se expanda a una CAGR del 18,2% durante 2026-2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Programas de escasez de agua y resiliencia ante la sequía | +3.8% | América del Norte, con el mayor efecto en el oeste de los Estados Unidos, las Grandes Llanuras y las provincias de la Pradera canadiense | Corto plazo (≤ 2 años) |
| Riego de precisión y monitoreo de la zona radicular | +3.0% | América del Norte, liderado por los Estados Unidos y en expansión en el norte de México | Corto plazo (≤ 2 años) |
| Financiamiento de conservación del Departamento de Agricultura de los Estados Unidos | +2.5% | Estados Unidos, con efecto parcial en regiones fronterizas | Corto plazo (≤ 2 años) |
| Cartografía de alta resolución de la variabilidad del suelo | +1.8% | Estados Unidos y Canadá, especialmente en regiones de cultivos en hilera que utilizan prescripciones de tasa variable | Mediano plazo (2-4 años) |
| Necesidades de datos para cultivos especiales y cultivo protegido | +1.5% | Estados Unidos y México, incluidos California, el Noroeste del Pacífico, Sonora, Sinaloa y Jalisco | Mediano plazo (2-4 años) |
| Integración de sensores de suelo con datos agrícolas y análisis en la nube | +2.2% | América del Norte, con los Estados Unidos a la cabeza y Canadá en expansión | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Programas de Escasez de Agua y Resiliencia ante la Sequía
La escasez de agua ha convertido la medición de la humedad del suelo en un requisito práctico para la planificación del riego en muchas zonas de producción del oeste. Los programas públicos de sequía están construyendo redes de referencia que también refuerzan el argumento a favor de los despliegues de monitoreo comercial. En 2025, el Cuerpo de Ingenieros del Ejército de los Estados Unidos colaboró con las mesoredes estatales, el Servicio de Conservación de Recursos Naturales y los propietarios de tierras para abordar las brechas en la cobertura de humedad del suelo en la cuenca alta del río Missouri[1]. Estas redes proporcionan a los proveedores comerciales puntos de datos que pueden respaldar la calibración local y mejorar la confianza en las lecturas de campo. El mercado de monitoreo de suelos de América del Norte se beneficia cuando las mediciones públicas y privadas pueden utilizarse conjuntamente. Las empresas que admiten formatos compatibles pueden hacer que sus productos sean más útiles para los gestores de riego.
Riego de Precisión y Monitoreo de la Zona Radicular
El riego de precisión está aumentando la demanda de lecturas a varias profundidades en lugar de comprobaciones superficiales ocasionales. Esta necesidad es más visible en cultivos irrigados de alto valor, donde las condiciones de la zona radicular afectan el uso del agua y el rendimiento de los cultivos. En abril de 2026, CropX Technologies lanzó el sensor Apex con configuraciones de 12 pulgadas, 24 pulgadas y 36 pulgadas y lecturas a intervalos de 4 pulgadas. El producto muestra cómo los proveedores están diseñando hardware en torno a la necesidad de detalle vertical en el perfil del suelo. Las lecturas continuas también ayudan a los operadores a integrar las decisiones de riego en su flujo de trabajo diario existente. El mercado de monitoreo de suelos de América del Norte gana valor cuando la información llega a tiempo para orientar el riego, en lugar de solo documentar las condiciones del campo a posteriori. También ayuda a los usuarios a comparar las condiciones de humedad en diferentes profundidades del suelo antes de decidir si aplicar agua. Esto hace que el monitoreo sea más directamente relevante para las decisiones operativas que se toman durante un ciclo de riego.
Financiamiento de Conservación del Departamento de Agricultura de los Estados Unidos
El financiamiento del Departamento de Agricultura de los Estados Unidos está reduciendo la barrera inicial para la medición del suelo en granjas que necesitan apoyo para adquirir herramientas de monitoreo. En diciembre de 2025, el Servicio de Conservación de Recursos Naturales lanzó el Programa Piloto Regenerativo con 700 millones de USD en financiamiento, incluidos 400 millones de USD del Programa de Incentivos para la Calidad Ambiental y 300 millones de USD del Programa de Administración de la Conservación. El programa requiere pruebas de salud del suelo durante el primer y último año de los contratos participantes. Ese requisito crea una demanda recurrente de equipos y recopilación de datos en lugar de un ciclo de compra único. El mercado de monitoreo de suelos de América del Norte también tiene una futura vía de adquisición a través del programa de Ensayos en Granjas de Subvenciones para la Innovación en Conservación 2026, que pone a disposición hasta 50 millones de USD para proyectos elegibles. Los proveedores que se alineen con los requisitos del programa pueden llegar a granjas que de otro modo retrasarían la adopción.
Cartografía de Alta Resolución de la Variabilidad del Suelo
Los mapas de suelo de alta resolución se están convirtiendo en un insumo operativo para las decisiones de tasa variable, en lugar de un registro preparado únicamente durante la configuración del campo. Esto aumenta el valor de las mediciones repetidas en campos grandes y variables. Los proveedores de cartografía comercial están ampliando su capacidad analítica para convertir las observaciones de campo en mapas útiles. Este trabajo refleja el esfuerzo de calibración necesario para conectar los datos espaciales con las condiciones del suelo medidas. La teledetección necesita mediciones de campo confiables si sus resultados han de respaldar decisiones en toda la granja. El mercado de monitoreo de suelos de América del Norte puede, por lo tanto, respaldar tanto los sensores de campo como los productos de datos espaciales, que se utilizan como herramientas complementarias.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos costos iniciales e incertidumbre en el retorno de la inversión | -2.10% | América del Norte, particularmente México y las granjas más pequeñas de la Pradera canadiense | Corto plazo (≤ 2 años) |
| Desafíos de calibración y precisión | -1.50% | América del Norte, especialmente los suelos salinos del oeste de los Estados Unidos, los suelos alcalinos de la pradera canadiense y los suelos irrigados de México | Mediano plazo (2-4 años) |
| Conectividad rural limitada y disponibilidad de energía | -1.20% | Canadá y zonas agrícolas remotas de los Estados Unidos | Mediano plazo (2-4 años) |
| Interoperabilidad limitada, estándares de datos y experiencia en análisis de suelos | -1.00% | América del Norte, especialmente en operaciones agrícolas con múltiples proveedores | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos Iniciales e Incertidumbre en el Retorno de la Inversión
Los costos iniciales de los sensores siguen siendo una restricción seria para las granjas que no pueden distribuir esos costos en una gran superficie de cultivo. El problema es especialmente agudo cuando los productores necesitan equipos, conectividad, instalación y apoyo agronómico simultáneamente. El reparto de costos del Programa de Incentivos para la Calidad Ambiental puede reducir los costos de adquisición para los productores elegibles, pero las tasas de pago estatales se revisan anualmente y pueden no estar alineadas con los precios de los sensores. Esto crea incertidumbre tanto para las granjas como para los proveedores que venden a través de programas asistidos. México enfrenta un desafío de asequibilidad más agudo porque las operaciones más pequeñas de secano a menudo operan con márgenes limitados. La actualización financiera de 2025 de Deveron Corp. también mostró que los servicios de datos de suelo dependientes de mano de obra pueden enfrentar una economía de ingresos por acre desafiante.
Desafíos de Calibración y Precisión
La calibración sigue siendo difícil cuando un campo incluye condiciones de suelo salino o con alto contenido de arcilla. Las lecturas de los sensores pueden variar según las texturas del suelo, lo que dificulta confiar en las decisiones automatizadas de riego. Este problema es importante en las zonas irrigadas del oeste de los Estados Unidos y México, donde la salinidad puede afectar las mediciones dieléctricas. En 2025, METER Group introdujo el SOLYX 14 con tecnología de dieléctrico complejo con intersecciones para abordar los desafíos de medición relacionados con la salinidad. El mercado de monitoreo de suelos de América del Norte depende del uso repetido, por lo que las lecturas inconsistentes pueden limitar las compras de reemplazo y reducir las referencias. Los proveedores necesitan orientación clara sobre calibración y un rendimiento confiable en las condiciones locales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Hardware Sigue Siendo la Mayor Base de Ingresos Mientras el Software Crece Más RápidoEl hardware representó el 58% de los ingresos regionales en 2025, convirtiéndolo en el componente más grande. Los sensores físicos, los registradores de datos y los módulos de comunicación siguen siendo necesarios en cada despliegue de monitoreo. Campbell Scientific respalda esta base instalada a través de su sensor de perfil de reflectometría en el dominio del tiempo SoilVue 10 y sus registradores de datos de la serie CR. La demanda de hardware está respaldada por la necesidad de mediciones continuas de humedad y conductividad eléctrica. También sigue siendo el punto de entrada para los proveedores que desean construir una relación continua con el cliente.
El software es el componente de más rápido crecimiento, con una CAGR del 17,5% durante 2026-2031. Su crecimiento refleja un cambio de las ventas de dispositivos a suscripciones que ayudan a los usuarios a interpretar los datos de los sensores. The Toro Company mostró este enfoque en 2025 a través de su asociación con TerraRad y el software Spatial Adjust. Los servicios siguen siendo el componente más pequeño, pero la instalación, calibración, mantenimiento e interpretación son importantes cuando las redes requieren un rendimiento documentado. La industria de monitoreo de suelos de América del Norte está evolucionando hacia un modelo en el que el hardware establece el sistema y el software permite el uso recurrente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Producto:
Los Sensores In Situ Lideran Mientras las Plataformas de Teledetección Crecen Más RápidoLos sensores in situ representaron el 55% de los ingresos por tipo de producto en 2025, convirtiéndolos en el tipo de producto más grande. Proporcionan lecturas continuas en ubicaciones y profundidades específicas dentro de un campo. Esto es útil para el control del riego porque los operadores necesitan datos durante el ciclo de cultivo. Las herramientas satelitales y aéreas no pueden proporcionar por sí solas la misma temporización a nivel de punto. Los sistemas in situ, por lo tanto, siguen siendo fundamentales para las decisiones operativas que requieren datos frecuentes de humedad.
Las plataformas de teledetección son el tipo de producto de más rápido crecimiento, con una CAGR del 18,7% durante 2026-2031. Combinan información hiperspectral y de radar de apertura sintética con mediciones de campo para mapear la variabilidad en áreas más grandes. Los proveedores de cartografía comercial están aumentando el análisis y la calibración utilizados para los productos de datos espaciales del suelo. Las sondas portátiles y los kits de análisis cumplen un papel separado en las comprobaciones puntuales y la evaluación previa a la instalación. Su menor precio de compra los hace relevantes para los agrónomos y las operaciones más pequeñas que no necesitan una red continua.
Por Tecnología de Conectividad:
Lo Inalámbrico Es Tanto la Categoría Más Grande como la Más RápidaLas tecnologías inalámbricas representaron el 68% de los ingresos en 2025, convirtiendo a lo inalámbrico en la mayor categoría de conectividad en el mercado de monitoreo de suelos de América del Norte. Las redes de área amplia de baja potencia, los enlaces celulares y los enlaces satelitales son adecuados para campos donde la instalación de cables en zanjas es poco práctica. Los nodos alimentados por batería pueden ampliar la cobertura de medición en parcelas grandes o remotas. Esto es importante en América del Norte porque las granjas pueden abarcar superficies extensas e irregulares. Las conexiones inalámbricas también respaldan el flujo de datos necesario para los análisis en la nube y las decisiones de riego remoto.
Lo inalámbrico es también la categoría de conectividad de más rápido crecimiento, con una CAGR del 16,3% durante 2026-2031. Esta combinación sugiere que la categoría se está expandiendo desde una base instalada sustancial en lugar de solo desde un punto de partida pequeño. Los proveedores de plataformas están combinando el monitoreo de sondas de suelo, la cartografía de infiltración y la automatización del riego en una única interfaz operativa. Los sistemas cableados aún tienen un papel en el cultivo protegido, donde la infraestructura instalada puede reducir las barreras de cableado. Su fiabilidad puede ser útil en los sistemas de control de fertigación que requieren enlaces estables y de baja latencia.
Por Aplicación:
La Agricultura en Campo Abierto Es la Más Grande y el Cultivo Protegido Es el Más RápidoLa agricultura en campo abierto representó el 72% de los ingresos en 2025, convirtiéndola en la aplicación más grande en el mercado de monitoreo de suelos de América del Norte. Los cultivos en hilera, los cereales y las hortalizas en los Estados Unidos y Canadá utilizan mediciones del suelo para programar el riego y gestionar los nutrientes. Las redes de campo abierto generalmente priorizan una amplia cobertura de la superficie cultivada. Esto resulta en una menor densidad de sensores por acre que la habitual en entornos de cultivo controlado. El tamaño de la superficie de campo cultivada mantiene esta aplicación como central para la demanda regional. Los operadores de campo también necesitan datos que puedan orientar el riego en diferentes zonas de suelo sin requerir comprobaciones manuales continuas. Esto hace que la demanda en campo abierto dependa de dispositivos duraderos, comunicación práctica e interpretación sencilla a nivel de granja.
El cultivo protegido es la aplicación de más rápido crecimiento, con una CAGR del 17,8% durante 2026-2031. Los invernaderos y los sistemas de cultivos especiales tienen mayor intensidad de insumos y necesitan un control estrecho de las condiciones de la zona radicular. El monitoreo denso puede ayudar a prevenir el exceso de riego y el estrés que podría afectar la calidad de la producción. La cartografía de salinidad del suelo es un ejemplo de los análisis adicionales que buscan los productores intensivos. La silvicultura sigue siendo la aplicación más pequeña y está vinculada principalmente a instalaciones de investigación que monitorean la dinámica del carbono del suelo. La red de carbono del suelo del Servicio de Conservación de Recursos Naturales respalda la necesidad de protocolos de muestreo consistentes en estos entornos.
Por Usuario Final:
Las Grandes Granjas Comerciales Lideran y los Institutos de Investigación Crecen Más RápidoLas grandes granjas comerciales representaron el 62% de los ingresos por usuario final en 2025, convirtiéndolas en el grupo de usuarios finales más grande. Las operaciones de múltiples campos pueden distribuir los costos de sensores y suscripciones en más acres. Sus adquisiciones generalmente implican integración con software de gestión agrícola y acuerdos de suministro plurianuales. Estos acuerdos crean costos de cambio para los usuarios una vez que los datos históricos se han acumulado en una plataforma. También dan a los proveedores una base de ingresos más estable que los despliegues de un solo campo.
Los institutos de investigación y las universidades son el grupo de usuarios finales de más rápido crecimiento, con una CAGR del 16,8% durante 2026-2031. Las iniciativas federales de monitoreo del suelo necesitan equipos de grado de investigación y registros consistentes durante varios años. El Taller Nacional de Humedad del Suelo de 2025 destacó el papel de la colaboración entre la investigación y las agencias para hacer que la ciencia de la humedad del suelo sea útil para la gestión[2]. Las granjas de pequeños agricultores y cooperativas siguen siendo desatendidas debido a los altos costos y la limitada capacidad agronómica. Los usuarios gubernamentales y sin fines de lucro proporcionan una fuente de demanda más pequeña pero más estable cuando las adquisiciones están guiadas por requisitos de política en lugar de por los retornos directos de la granja.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Los Estados Unidos representaron el 78% de los ingresos regionales en 2025. Las grandes operaciones irrigadas y las prácticas establecidas de agricultura de precisión respaldan esta posición. El Programa de Incentivos para la Calidad Ambiental puede reconocer los sensores de humedad del suelo como componentes de conservación calificados para las prácticas de gestión del agua de riego. El Programa Piloto Regenerativo de diciembre de 2025 también creó un requisito plurianual para las pruebas de salud del suelo. Los conjuntos de datos federales también proporcionan a los proveedores una base útil para la calibración local.
Canadá representó la mayor parte de ese grupo a través de la agricultura de cereales en las praderas y la producción de frutas especiales y bayas en Columbia Británica. La red de Monitoreo In Situ en Tiempo Real del Suelo para la Agricultura de Agricultura y Agroalimentación de Canadá proporciona datos de referencia sobre humedad del suelo, temperatura y precipitación en Saskatchewan, Manitoba y Ontario[3]. En marzo de 2026, el Gobierno de Canadá anunció el trabajo en una Estrategia Nacional de Salud del Suelo Agrícola con el Consejo de Conservación del Suelo de Canadá.
México es la geografía de más rápido crecimiento, con una CAGR del 18,2% durante 2026-2031. Los programas gubernamentales de monitoreo digital del agua y los fertilizantes están ampliando el camino hacia la adopción de sensores entre los productores de cultivos irrigados. La Secretaría de Agricultura y Desarrollo Rural amplió su sistema de monitoreo a 30.000 hectáreas en 4.000 productores y planificó una mayor cobertura en Sinaloa y otros estados. En 2025, la Alianza de Suelos de México desarrolló un Programa Nacional de Restauración del Suelo que tenía como objetivo la rehabilitación del 25% de las áreas erosionadas. El mercado de monitoreo de suelos de América del Norte tiene una oportunidad de entrada temprana en México porque las relaciones con distribuidores y agrónomos aún se están desarrollando. Los proveedores necesitan ofertas que se adapten a los sistemas de cultivo locales y a los presupuestos de los productores. Las relaciones comerciales tempranas pueden ayudar a los proveedores a comprender las prácticas de instalación, las necesidades de soporte y los requisitos de datos de los productores de cultivos irrigados.
Panorama Competitivo
Concentración del Mercado
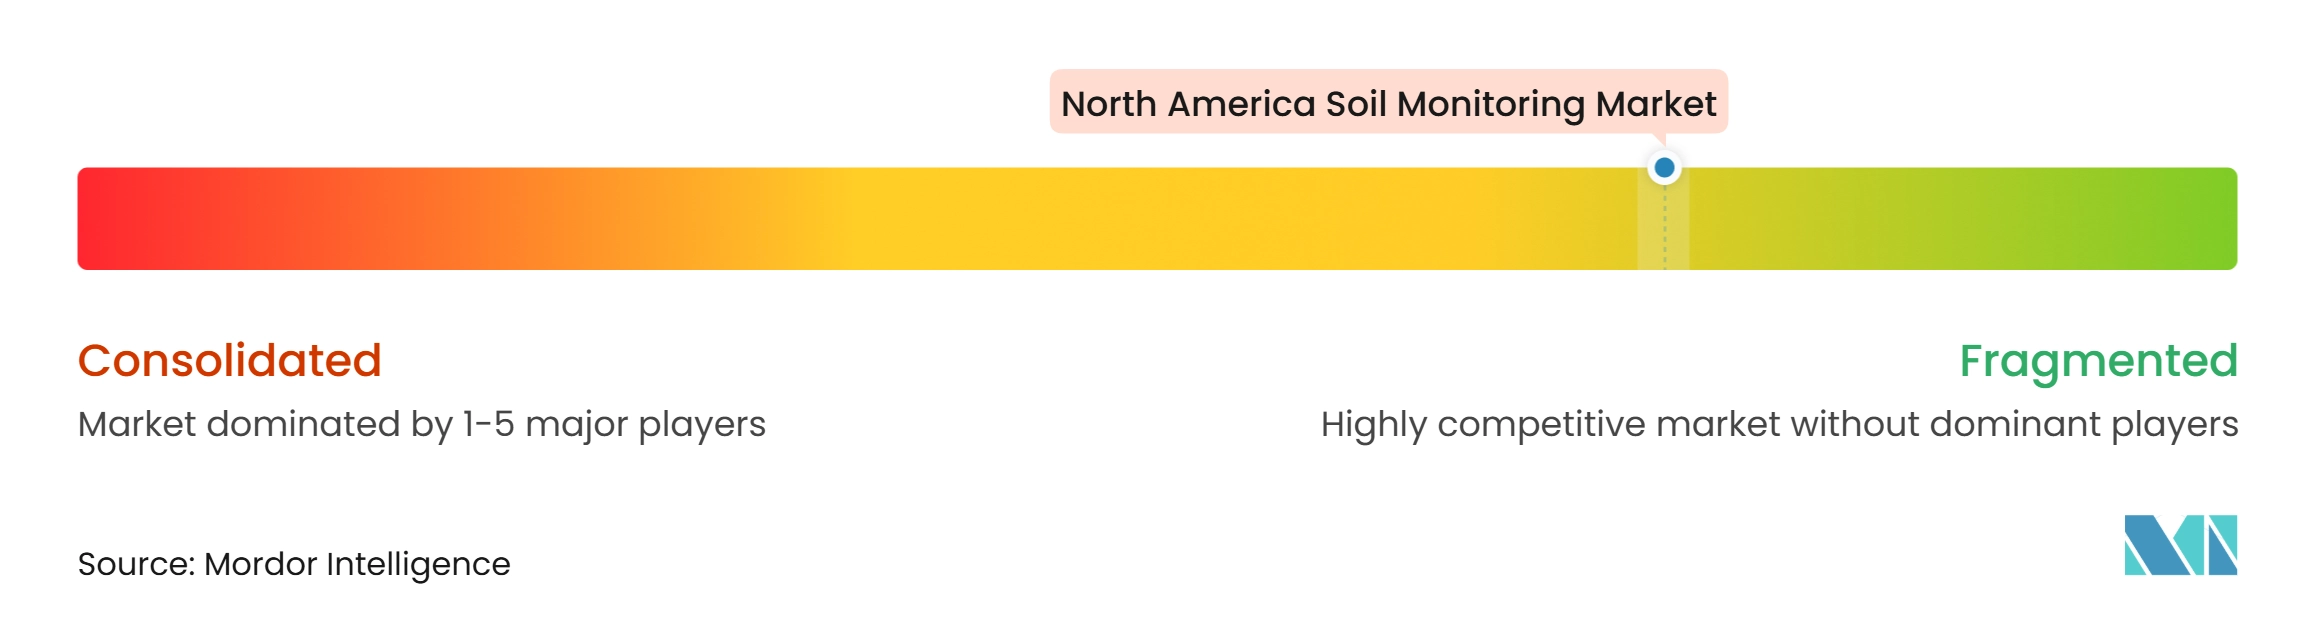
El mercado de monitoreo de suelos de América del Norte está moderadamente fragmentado. METER Group, Campbell Scientific y Acclima ocupan posiciones en aplicaciones de grado de investigación y agricultura de precisión. Los proveedores de plataformas de datos compiten ofreciendo análisis y conexiones a los sistemas agrícolas existentes. Los resultados fiscales de 2025 de The Toro Company reportaron 4,5 mil millones de USD en ventas netas, mientras que los sensores de suelo forman parte de su oferta de riego. Este modelo utiliza el monitoreo del suelo para fortalecer una relación de riego más amplia en lugar de vender un sensor independiente.
Las empresas están siguiendo diferentes caminos para asegurar las relaciones con los clientes. Los especialistas en hardware como Spectrum Technologies, Stevens Water Monitoring Systems y Veris Technologies se centran en la precisión de los sensores y la durabilidad en campo. En septiembre de 2025, la Oficina de Patentes y Marcas de los Estados Unidos otorgó a SemiosBio Technologies una patente, US 12.402.580, para la gestión del riego de cultivos basada en la humedad del suelo. CropX y SemiosBio utilizan el hardware de sensores como punto de partida para suscripciones de análisis que acumulan el historial de la granja a lo largo del tiempo. EarthOptics y Deveron compiten a través de la recopilación de datos en campo, redes de agrónomos y activos de datos que respaldan la interpretación.
La interoperabilidad sigue siendo un problema abierto en el mercado de monitoreo de suelos de América del Norte. Muchas plataformas utilizan formatos propietarios que no se conectan fácilmente con los sistemas de gestión agrícola de la competencia. Esto puede desalentar a las grandes operaciones que utilizan múltiples proveedores de equipos y software. Pessl Instruments añade presión transfronteriza a través de su plataforma FieldClimate y su base de despliegue global existente.
Líderes de la Industria de Monitoreo de Suelos de América del Norte
-
The Toro Company
-
METER Group, Inc. USA
-
Campbell Scientific, Inc.
-
CropX Technologies Ltd.
-
Spectrum Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Monitoreo de Suelos de América del Norte Empresas cubiertas en este informe
- The Toro Company
- METER Group, Inc. USA
- Campbell Scientific, Inc.
- CropX Technologies Ltd.
- Spectrum Technologies, Inc.
- Acclima, Inc.
- Stevens Water Monitoring Systems, Inc.
- Veris Technologies, Inc.
- EarthOptics, Inc.
- AquaSpy, Inc.
- SemiosBio Technologies Inc.
- Deveron Corp.
- Soiltech Wireless, Inc.
- Onset Computer Corporation
- Pessl Instruments GmbH
Desarrollos recientes de la industria en Mercado de Monitoreo de Suelos de América del Norte
- Abril de 2026: CropX Technologies Ltd. lanzó el sensor de suelo multiprofundidad Apex, que ofrece mediciones continuas de contenido volumétrico de agua, temperatura y conductividad eléctrica a intervalos de 4 pulgadas en configuraciones de 12 pulgadas, 24 pulgadas y 36 pulgadas, y está completamente integrado en la plataforma de agronomía digital CropX para la detección automatizada del estado de humedad y el análisis de lixiviación.
- Febrero de 2025: The Toro Company y TerraRad anunciaron una asociación exclusiva para desarrollar el software Spatial Adjust que integra los sensores de humedad del suelo turfRad de TerraRad con la plataforma de control central Lynx de Toro para automatizar los ajustes de programación del riego en aplicaciones de campos de golf y césped comercial.
- Enero de 2025: METER Group, Inc. lanzó el sensor de humedad del suelo SOLYX 14, impulsado por una tecnología de dieléctrico complejo con intersecciones que mide directamente la permitividad dieléctrica real e imaginaria, lo que permite una medición más precisa del contenido volumétrico de agua en una gama más amplia de condiciones de suelo salino.
Alcance del Informe del Mercado de Monitoreo de Suelos de América del Norte
El monitoreo del suelo implica medir y rastrear las condiciones del suelo para optimizar la productividad agrícola y la sostenibilidad. El informe del mercado de monitoreo de suelos de América del Norte está segmentado por componente (hardware, software y servicios), por tipo de producto (sensores in situ, dispositivos portátiles de análisis del suelo, soluciones de teledetección y otros), por tecnología de conectividad (cableado e inalámbrico), por aplicación (agricultura en campo abierto, agricultura en invernadero, investigación y monitoreo ambiental, y otros), por usuario final (grandes granjas comerciales, granjas pequeñas y medianas, instituciones de investigación, organismos gubernamentales y otros) y por geografía (Estados Unidos, Canadá, México y el resto de América del Norte). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Hardware |
| Software |
| Servicios |
| Sensores In Situ |
| Plataformas de Teledetección |
| Sondas Portátiles y Kits de Análisis |
| Cableado |
| Inalámbrico (LPWAN, Celular, Satelital) |
| Campo Abierto |
| Cultivo Protegido |
| Silvicultura |
| Grandes Granjas Comerciales |
| Granjas de Pequeños Agricultores y Cooperativas |
| Institutos de Investigación y Universidades |
| Organismos Gubernamentales y ONG |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Resto de América del Norte |
| Por Componente | Hardware | |
| Software | ||
| Servicios | ||
| Por Tipo de Producto | Sensores In Situ | |
| Plataformas de Teledetección | ||
| Sondas Portátiles y Kits de Análisis | ||
| Por Tecnología de Conectividad | Cableado | |
| Inalámbrico (LPWAN, Celular, Satelital) | ||
| Por Aplicación | Campo Abierto | |
| Cultivo Protegido | ||
| Silvicultura | ||
| Por Usuario Final | Grandes Granjas Comerciales | |
| Granjas de Pequeños Agricultores y Cooperativas | ||
| Institutos de Investigación y Universidades | ||
| Organismos Gubernamentales y ONG | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Resto de América del Norte | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de monitoreo de suelos de América del Norte?
El tamaño del mercado de monitoreo de suelos de América del Norte se estima en 477 millones de USD en 2026 y se prevé que alcance los 935 millones de USD en 2031 a una CAGR del 14,4%.
¿Qué componente lidera los ingresos en el monitoreo de suelos de América del Norte?
El hardware es el componente más grande, con el 58% de los ingresos en 2025, porque los sensores, los registradores de datos y los módulos de comunicación son necesarios en cada despliegue.
¿Qué tipo de producto está creciendo más rápido en el monitoreo de suelos?
Las plataformas de teledetección son el tipo de producto de más rápido crecimiento, con una CAGR del 18,7% durante 2026-2031, mientras que los sensores in situ siguieron siendo los más grandes en 2025.
¿Qué país se está expandiendo más rápido en América del Norte?
Se prevé que México crezca a una CAGR del 18,2% durante 2026-2031, respaldado por programas de monitoreo digital del agua y los fertilizantes.