
Tamanho e Participação do Mercado de Têxteis Técnicos para Embalagem na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
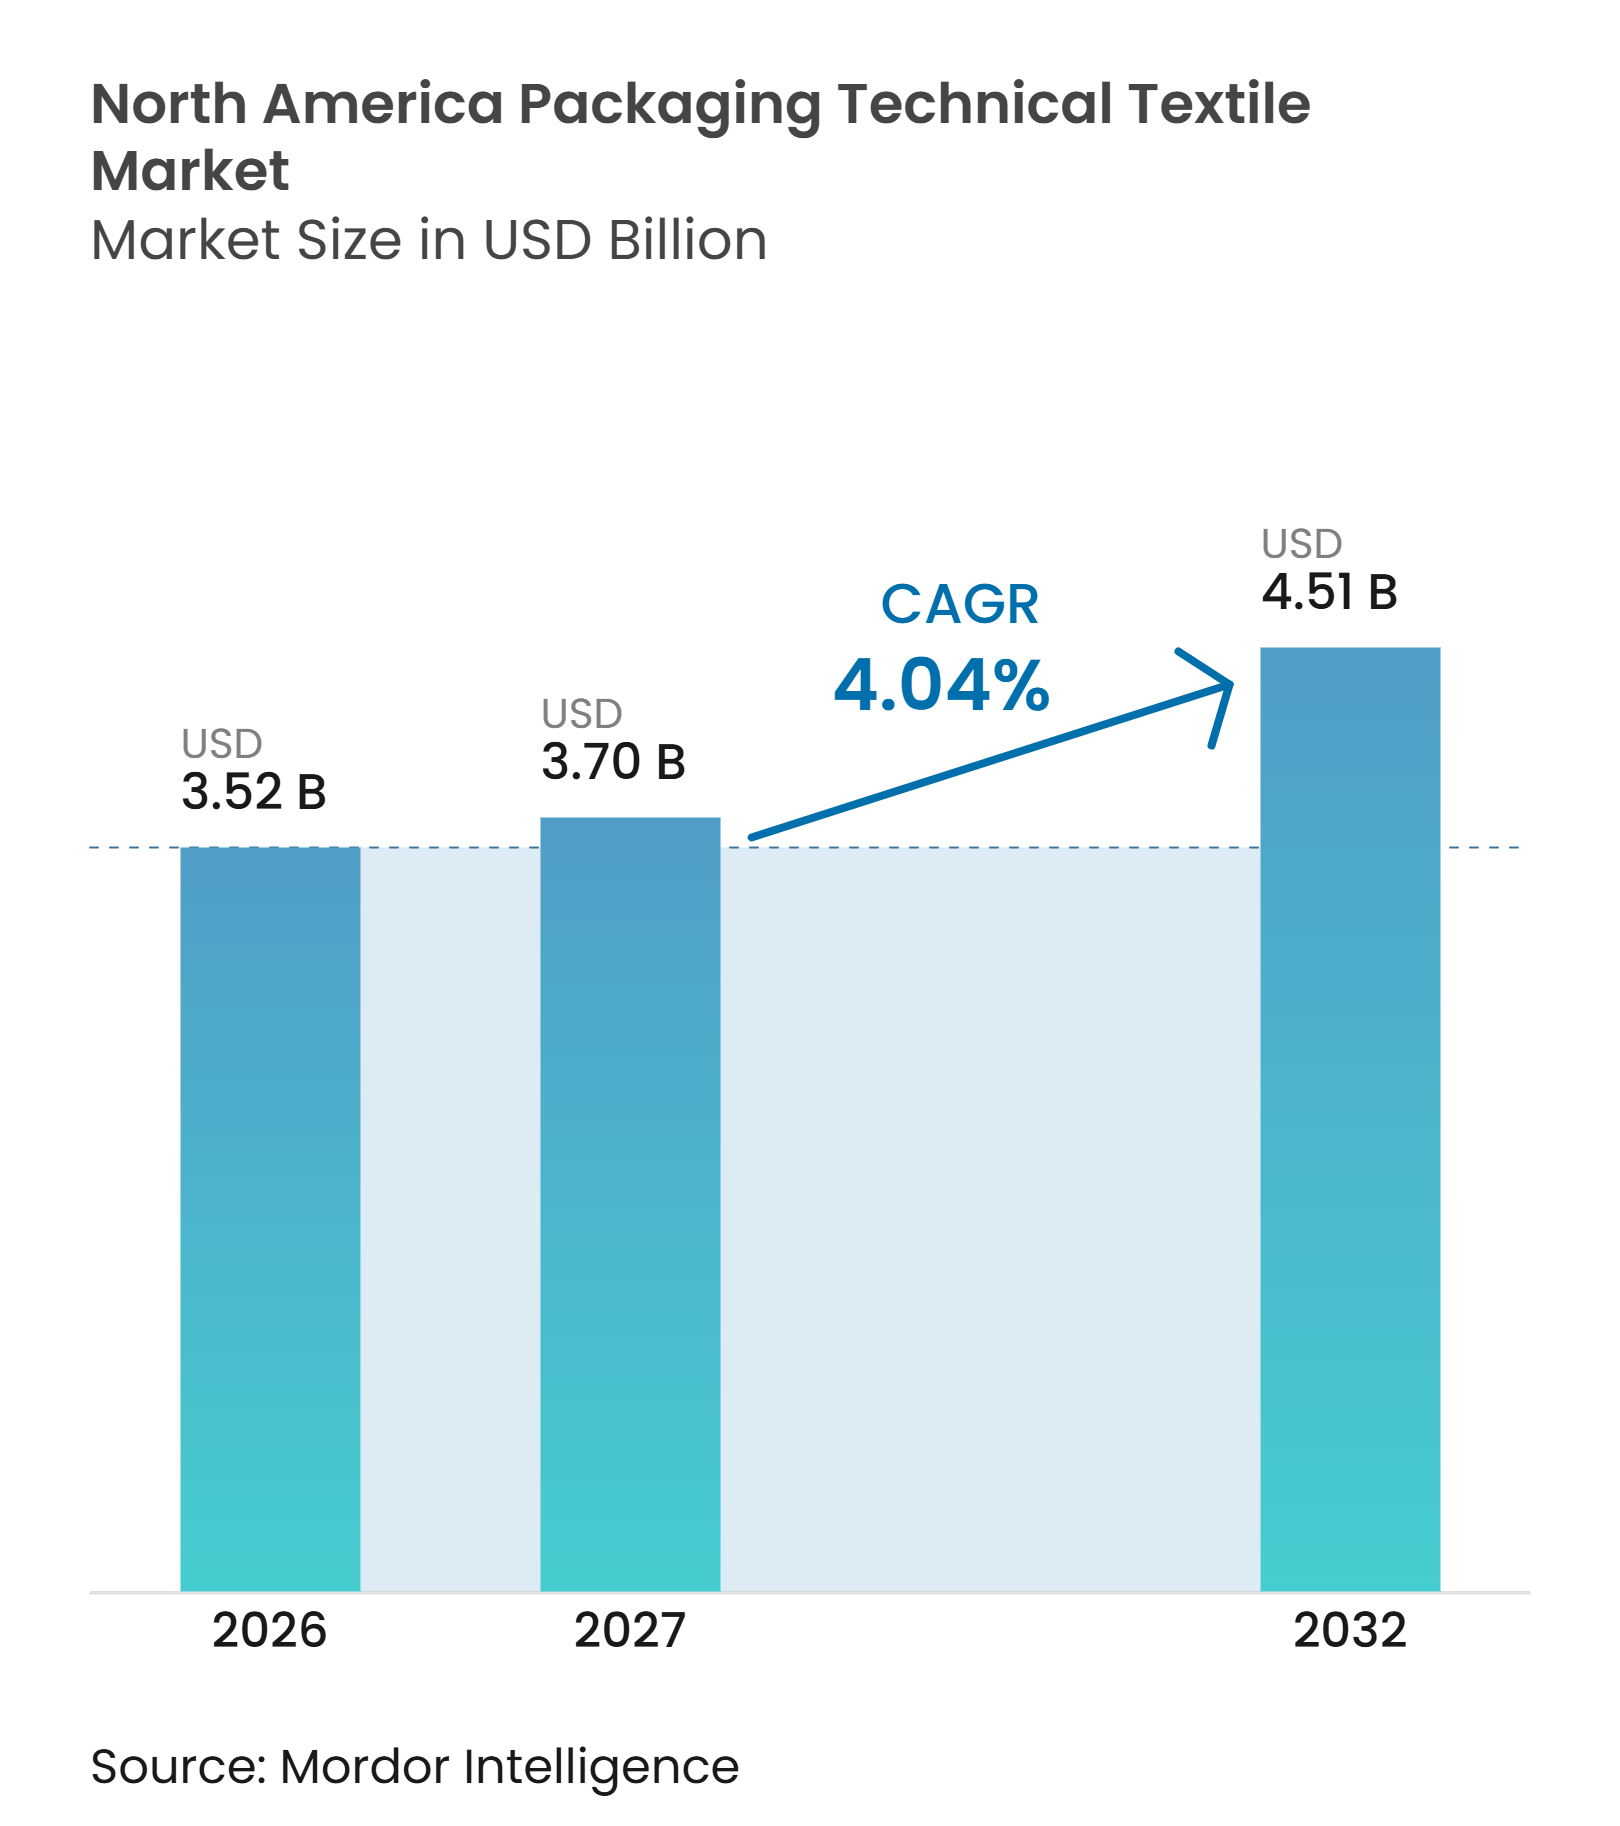
| Tamanho do mercado no ano base (2026) | 3.52 Bilhões de dólares |
| Tamanho do Mercado (2027) | 3.70 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.51 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.04 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos para Embalagem na América do Norte por Mordor Intelligence
O tamanho do Mercado de Têxteis Técnicos para Embalagem na América do Norte está projetado em 3,52 bilhões de USD em 2026, 3,70 bilhões de USD em 2027, e deve atingir 4,51 bilhões de USD até 2032, crescendo a um CAGR de 4,04% de 2027 a 2032.
O mercado é sustentado por requisitos mais rigorosos de qualificação de embalagens, maior manuseio de materiais a granel e investimento em produção dentro da área de livre comércio do Acordo Estados Unidos-México-Canadá. Contêineres intermediários flexíveis a granel, sacos de poliolefina tecida, bolsas de rede, produtos de fibra natural, têxteis de proteção e não tecidos especiais atendem a diferentes necessidades de manuseio em toda a região. Os requisitos de conformidade para contato com alimentos, embalagens farmacêuticas, mercadorias perigosas e manuseio eletrostático aumentam a importância de projetos aprovados e controles de produção documentados. O México está atraindo capacidade à medida que os fornecedores buscam produção regional que possa atender aos clientes norte-americanos sob as regras do Acordo Estados Unidos-México-Canadá. Ao mesmo tempo, os Estados Unidos permanecem como a maior fonte de demanda. O movimento dos custos de resina, as despesas de certificação, a disponibilidade de mão de obra e os prazos de qualificação continuarão a moldar tanto as margens dos fornecedores quanto as decisões de nova capacidade.
Principais Conclusões do Relatório
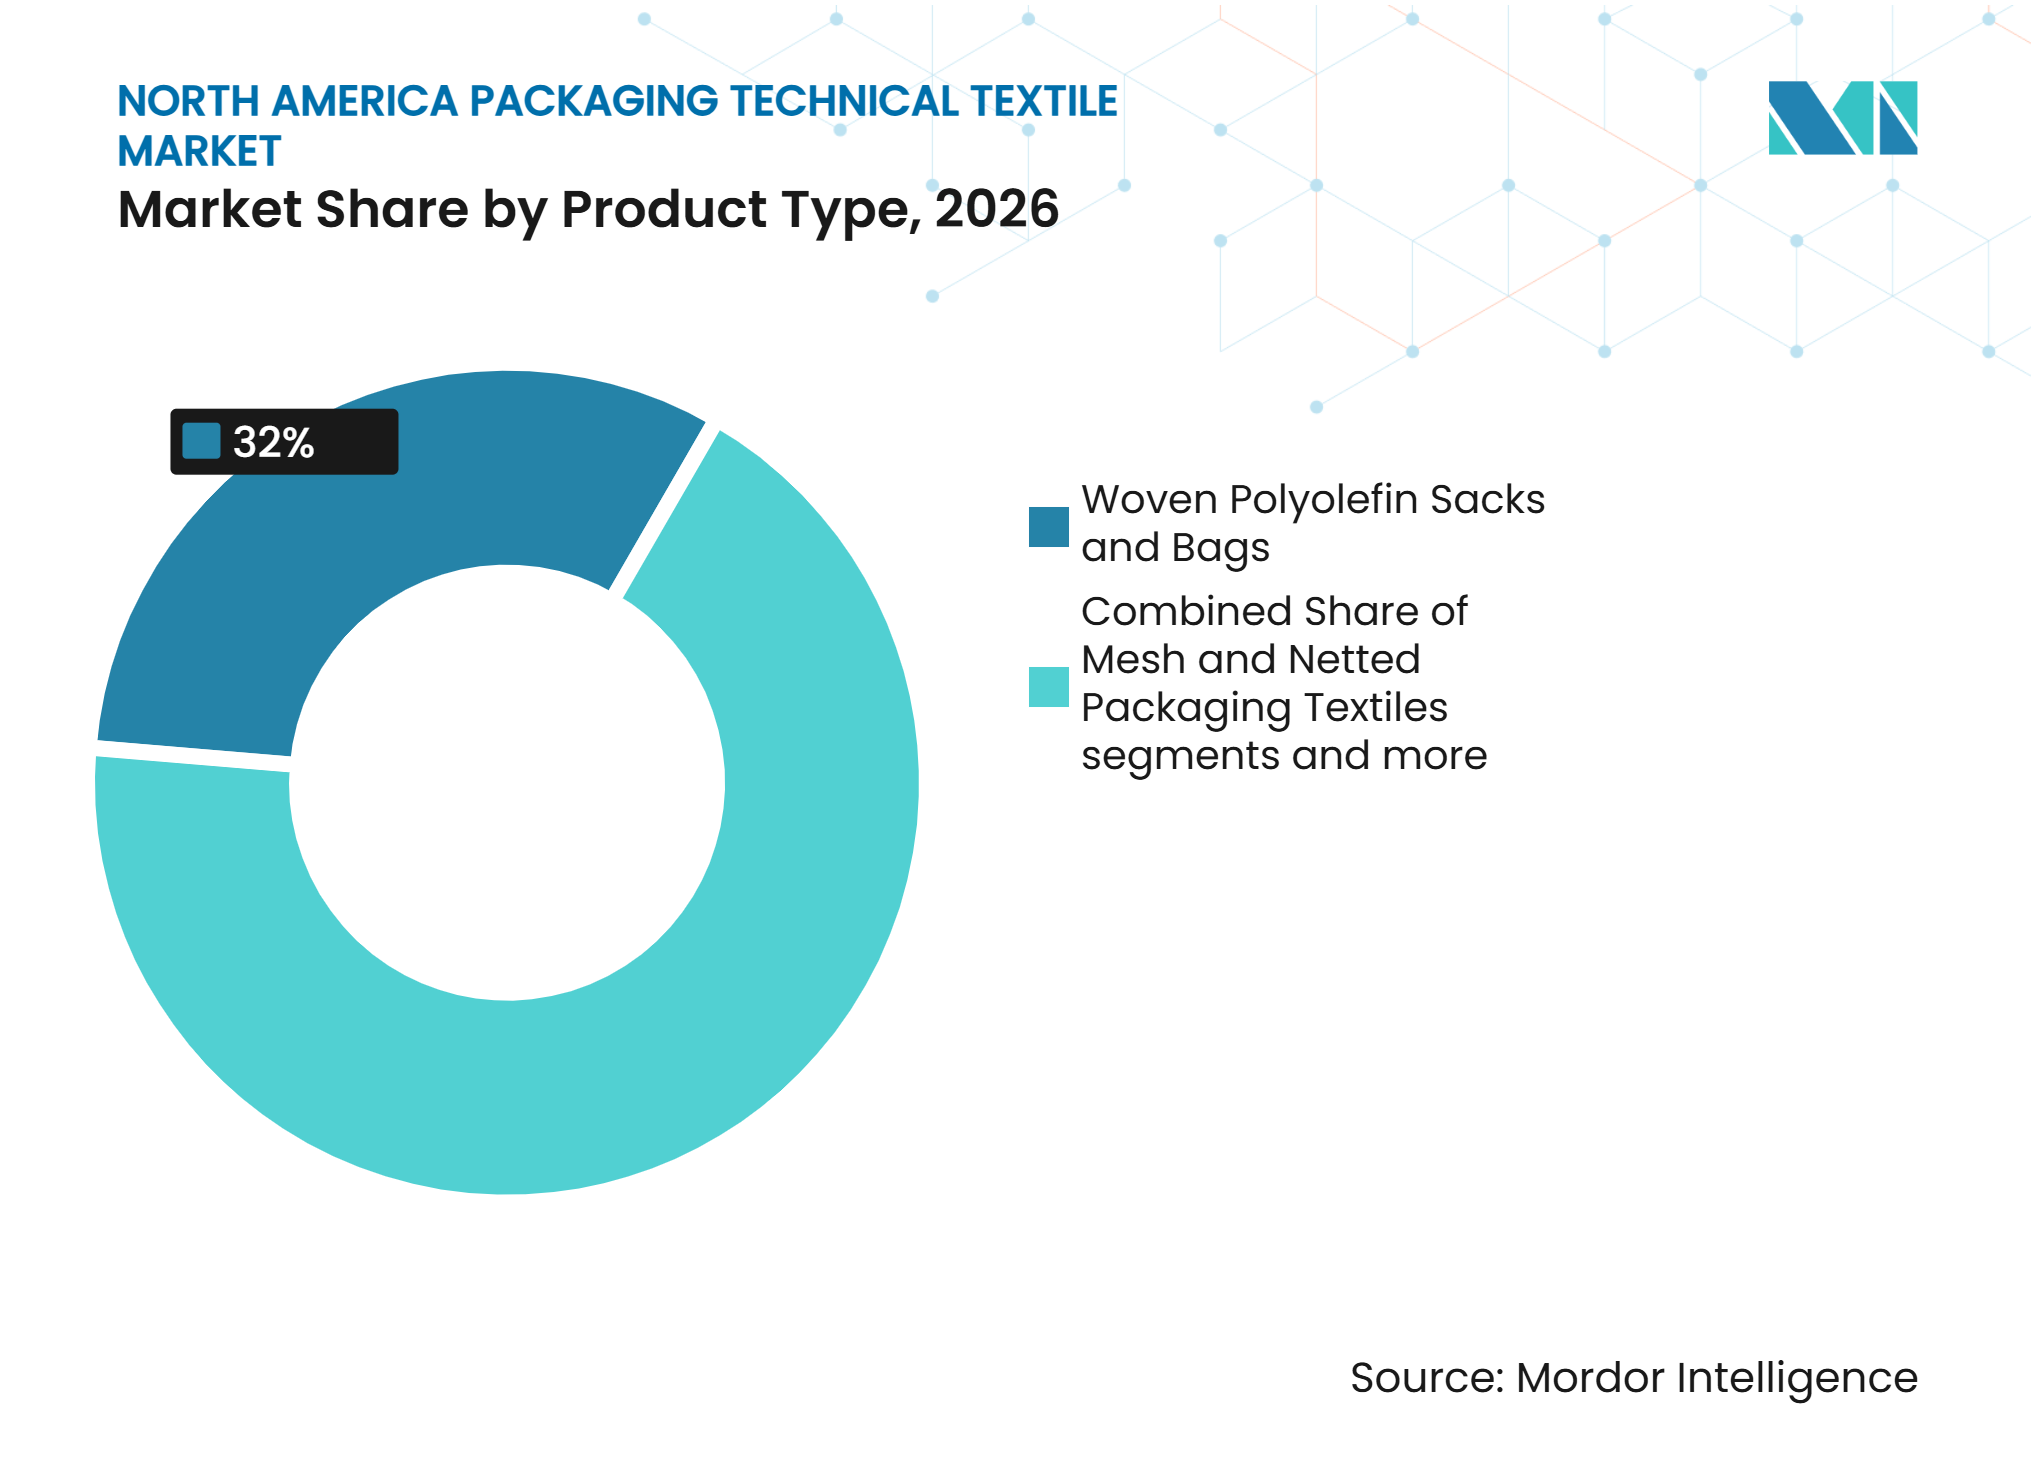
- Por tipo de produto, sacos e bolsas de poliolefina tecida detinham 32,0% da participação do mercado de têxteis técnicos para embalagem na América do Norte em 2026, enquanto os contêineres intermediários flexíveis a granel (FIBCs) são a categoria de produto de crescimento mais rápido, registrando um CAGR de 5,8% até 2032.
- Por tipo de material, o polipropileno representou 48,0% do tamanho do mercado de têxteis técnicos para embalagem na América do Norte em 2026, enquanto as fibras celulósicas regeneradas são o material de crescimento mais rápido, registrando um CAGR de 6,5% até 2032.
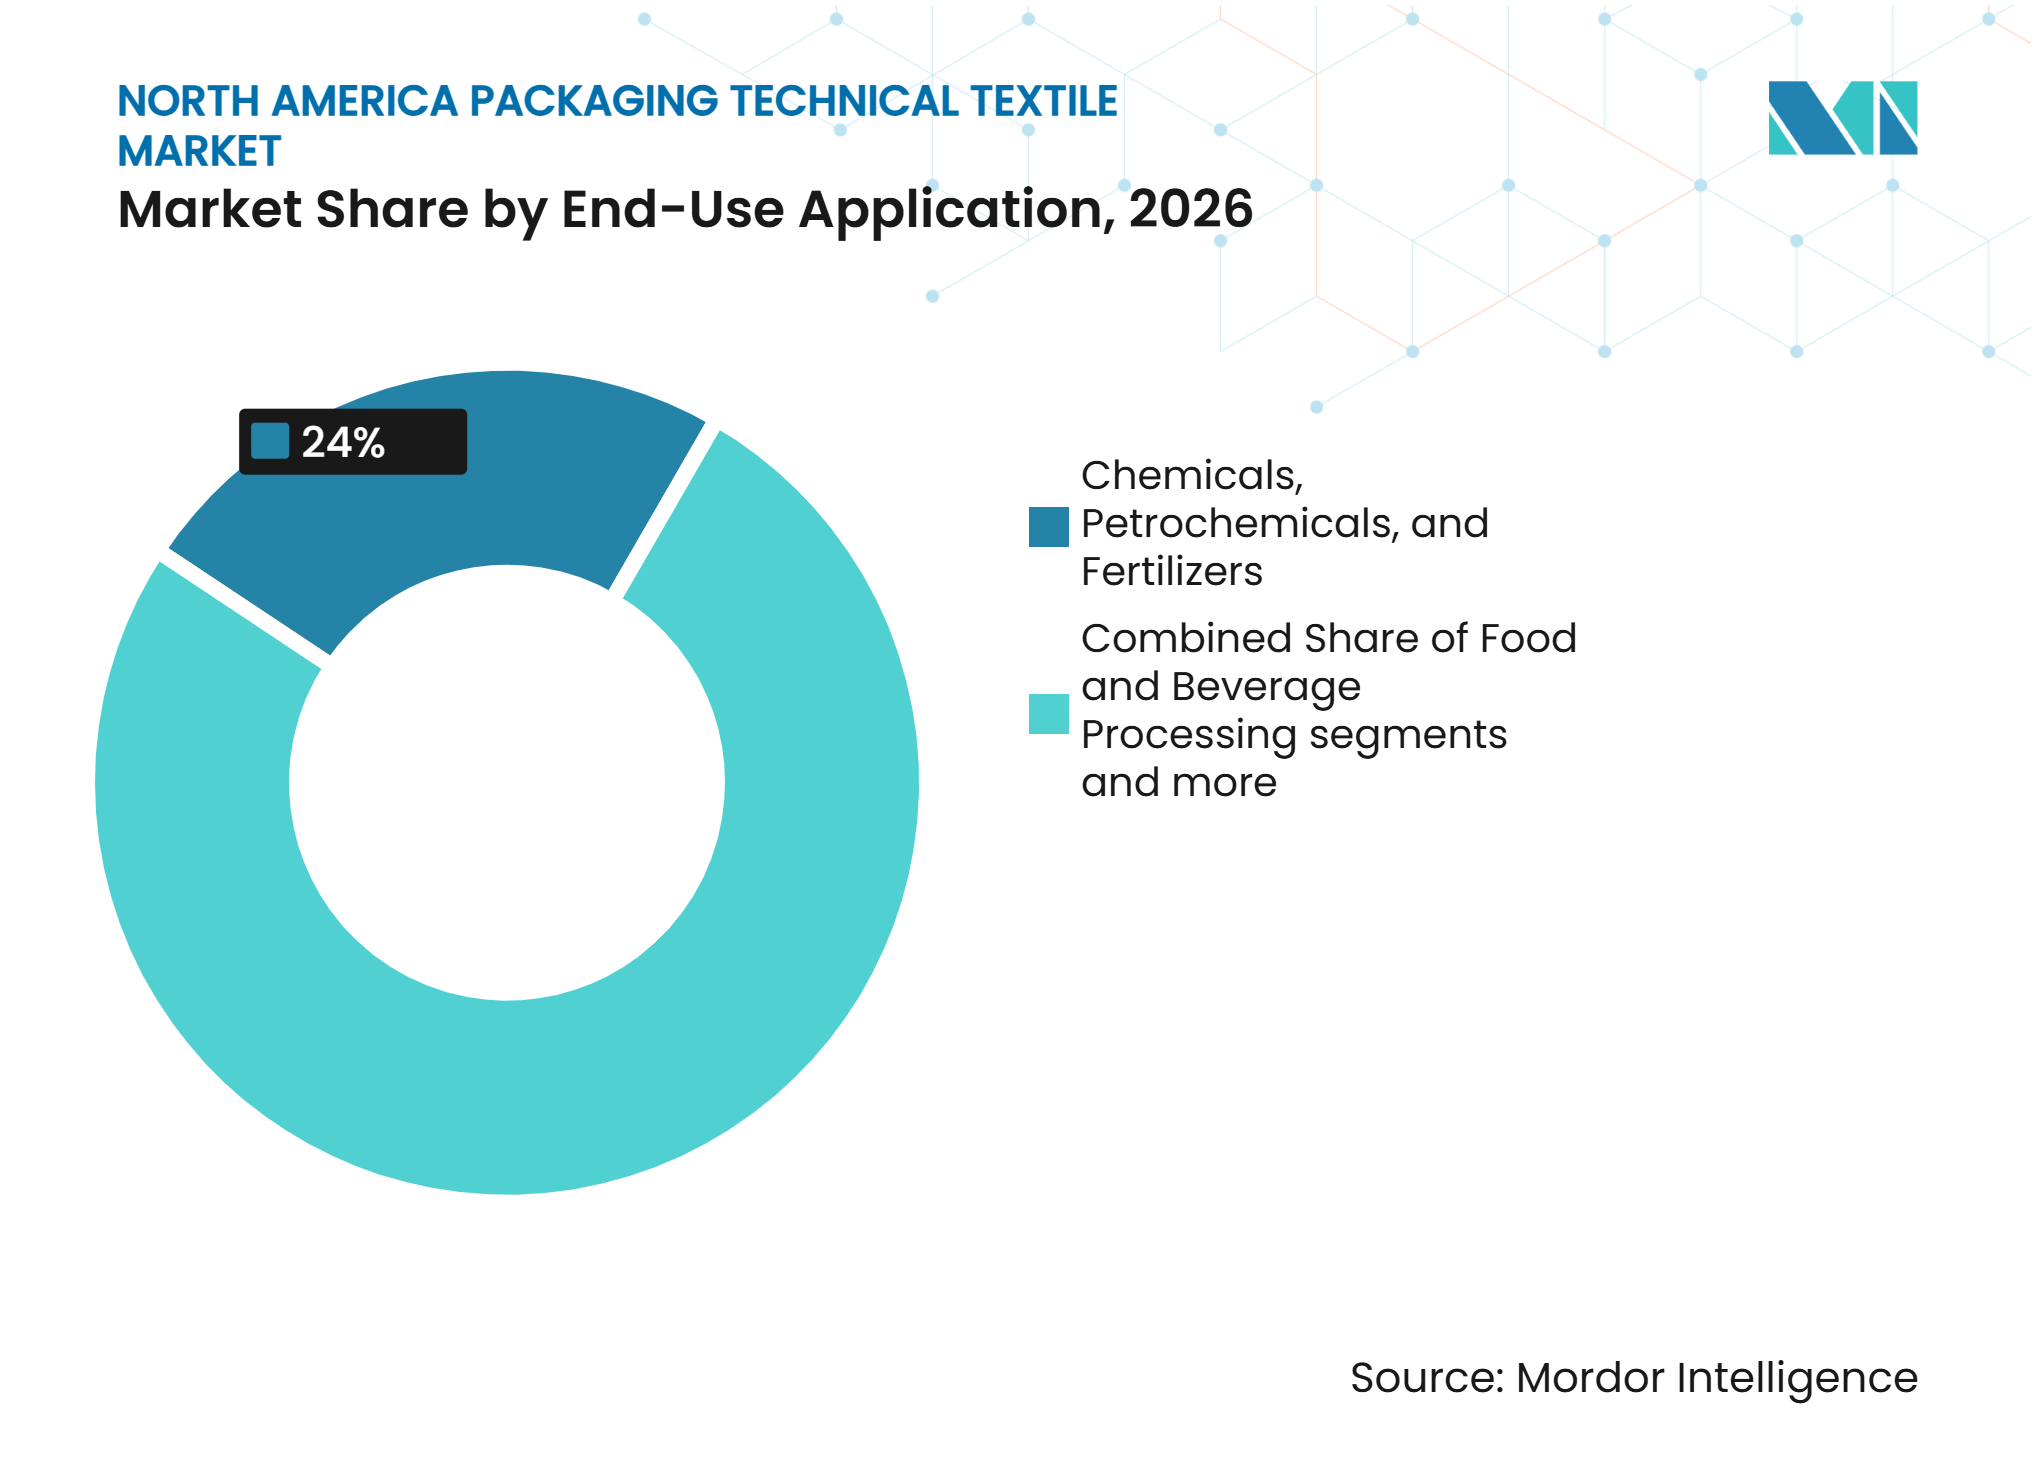
- Por aplicação de uso final, produtos químicos, petroquímicos e fertilizantes detinham 24,0% do total do setor em 2026, enquanto produtos farmacêuticos e de saúde são a aplicação de uso final de crescimento mais rápido, registrando um CAGR de 6,2% até 2032.
- Por geografia, os Estados Unidos representaram 78,0% do total regional em 2026, enquanto o México deve crescer a um CAGR de 5,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Substituição de Embalagens Rígidas a Granel por FIBCs Dobráveis | +1.4% | Global, América do Norte como núcleo | Médio prazo (2 a 4 anos) |
| Demanda por Contenção de Pós Farmacêuticos e de Grau Alimentar | +1.1% | Estados Unidos como núcleo, Canadá como secundário | Curto prazo (≤ 2 anos) |
| Infraestrutura, Construção e Manuseio de Minerais a Granel | +0.9% | Estados Unidos como núcleo | Médio prazo (2 a 4 anos) |
| Comércio Eletrônico, Varejo e Embalagens Têxteis Reutilizáveis com Marca | +0.7% | Estados Unidos e Canadá principalmente | Curto prazo (≤ 2 anos) |
| Aquisição de Embalagens de Baixo Carbono e Circulares | +0.5% | Estados Unidos e Canadá, liderado pela Califórnia | Longo prazo (≥ 4 anos) |
| Nearshoring e Garantia de Fornecimento Regional | +0.3% | Corredor fronteiriço Estados Unidos-México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição de Embalagens Rígidas a Granel por FIBCs Dobráveis
A substituição de contêineres intermediários rígidos a granel, tambores e contêineres de aço por FIBCs dobráveis é um importante impulsionador de demanda para o mercado de têxteis técnicos para embalagem na América do Norte. Um FIBC vazio de uso único pode dobrar para 3 a 5% do seu volume preenchido, o que reduz o frete de retorno, o espaço de armazenamento e os requisitos de paletes. Isso é relevante para pós químicos, ingredientes alimentares, produtos minerais e outros materiais que se movem em grandes volumes entre plantas e locais de distribuição. A ISO 21898:2024 especifica um fator de segurança de 5:1 para FIBCs de uso único e um fator de segurança de 6:1 para projetos reutilizáveis de uso padrão utilizados com mercadorias não perigosas. A norma fornece aos compradores uma base definida para avaliar um projeto de bolsa, enquanto as economias provenientes do transporte de retorno dobrável sustentam programas de aquisição mais longos nos setores químico e de construção no mercado de têxteis técnicos para embalagem na América do Norte.[1]
Demanda por Contenção de Pós Farmacêuticos e de Grau Alimentar
Os processadores de alimentos e produtos farmacêuticos estão selecionando cada vez mais sistemas de embalagem a granel validados, o que muda a forma como os fornecedores competem no mercado de têxteis técnicos para embalagem na América do Norte. As regras da FDA para polímeros de olefina utilizados em aplicações de contato com alimentos estabelecem requisitos de material e extratáveis para o polipropileno, incluindo uma fração máxima de 6,4% de extratáveis em n-hexano e uma fração máxima de 9,8% solúvel em xileno nas condições de uso relevantes. Uma mudança na construção de uma bolsa, forro, alça ou pacote de aditivos pode exigir outra revisão da configuração completa. O Capítulo Geral USP 661.2 exige avaliação de adequação química para sistemas de embalagem farmacêutica plástica e se aplica ao sistema completo, e não apenas ao polímero base. A capacidade de sala limpa, a prontidão para auditorias e a documentação rastreável, portanto, distinguem os fornecedores certificados de FIBCs dos produtores de sacos tecidos padrão.
Infraestrutura, Construção e Manuseio de Minerais a Granel
A atividade de infraestrutura e construção cria demanda recorrente por FIBCs e sacos tecidos utilizados para cimento, pedra britada, areia e aditivos secos. A Administração Federal de Rodovias possui compromissos anuais de financiamento federal de rodovias de 55 a 62 bilhões de USD para 2025 e 2026, que sustentam carteiras de projetos com uso intensivo de materiais. Os operadores de construção precisam de embalagens que possam movimentar materiais com segurança entre os pontos de distribuição regional e os canteiros de obras. Os FIBCs são adequados para esses fluxos porque combinam alta capacidade de carga com armazenamento e manuseio flexíveis. O crescimento na construção de centros de dados e projetos de GNL na Costa do Golfo também sustenta a demanda por aditivos minerais, areia e insumos de construção relacionados.
Comércio Eletrônico, Varejo e Embalagens Têxteis Reutilizáveis com Marca
O comércio eletrônico está aumentando a demanda por transportadores não tecidos, sacos tecidos impressos e embalagens têxteis de proteção que possam suportar o manuseio automatizado. Esses produtos oferecem aos fornecedores uma rota além dos sacos de commodities, pois impressão, laminação e estruturas de tecido controladas agregam valor. Em abril de 2026, a Mondi inaugurou uma instalação de embalagens em Pittsburgh, Pensilvânia, com produção automatizada e impressão projetada para envelopes de comércio eletrônico, alimentos, alimentação animal e aplicações de construção. A instalação tem uma capacidade anual alvo de 300 milhões de bolsas e foi projetada para produção escalável e prazos de entrega curtos. A demanda também aumenta indiretamente quando produtos secos migram da distribuição em paletes a granel para formatos de atendimento de pedidos menores e mistos. Isso oferece ao mercado de têxteis técnicos para embalagem na América do Norte uma gama mais ampla de usos de embalagens diretas ao consumidor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade do Preço da Resina de Polipropileno | -1.1% | América do Norte, todos os três países | Curto prazo (≤ 2 anos) |
| Ônus de Qualificação e Conformidade para Alimentos e Materiais Perigosos | -0.8% | Estados Unidos como núcleo | Curto prazo (≤ 2 anos) |
| Logística Reversa Limitada para FIBCs Reutilizáveis | -0.5% | Estados Unidos como núcleo | Médio prazo (2 a 4 anos) |
| Concorrência de Importações e Exposição a Medidas Comerciais Corretivas | -0.4% | Estados Unidos como núcleo | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade do Preço da Resina de Polipropileno
O polipropileno é a principal matéria-prima para grande parte do mercado de têxteis técnicos para embalagem na América do Norte, deixando os produtores expostos a mudanças nos preços de matérias-primas e resinas. O propileno é um produto químico derivado do petróleo, e seu preço acompanha as variações no petróleo bruto, nos líquidos de gás natural, nas condições de oferta e nos ciclos de demanda. Os preços contratuais podem se ajustar mais lentamente do que os preços à vista durante interrupções no fornecimento, deixando os conversores com uma defasagem temporal entre o custo de insumos e o preço ao cliente. O risco é mais grave quando acordos de fornecimento a preço fixo cobrem vários meses e os aumentos de resina ocorrem durante o período do contrato. O Bureau of Labor Statistics acompanha os preços de materiais plásticos e resinas sintéticas sob o NAICS 325211, ilustrando a importância do movimento dos preços de resinas para esta cadeia de suprimentos sensível a custos no mercado de têxteis técnicos para embalagem na América do Norte.[2]
Ônus de Qualificação e Conformidade para Alimentos e Materiais Perigosos
O ônus de qualificação para embalagens de grau alimentar, grau farmacêutico e mercadorias perigosas pode atrasar o fornecimento comercial no mercado de têxteis técnicos para embalagem na América do Norte. Os requisitos de contato com alimentos da FDA se aplicam ao material e às condições de uso pretendidas, enquanto a USP 661.2 exige avaliação do sistema completo de embalagem farmacêutica. A 24ª edição revisada dos Regulamentos Modelo da ONU especifica testes de tipo de projeto para embalagens de mercadorias perigosas, incluindo testes de elevação, queda, tombamento, endireitamento, rasgamento e empilhamento. A ISO 21898 também faz referência à classificação eletrostática para FIBCs utilizados em ambientes perigosos. Esses requisitos podem ampliar o trabalho de qualificação, auditoria e documentação para um fabricante e limitar a capacidade de fornecedores menores de ingressar rapidamente em aplicações certificadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sacos de Poliolefina Tecida Mantêm Escala Enquanto os FIBCs Ganham TerrenoSacos e bolsas de poliolefina tecida representaram 32,0% do tamanho do mercado de têxteis técnicos para embalagem na América do Norte em 2026, equivalente a 1,1264 bilhões de USD. Sua posição reflete o uso amplo na agricultura, construção, produtos químicos e distribuição no varejo. Sacos impressos laminados com BOPP são utilizados em formatos de varejo, enquanto sacos de boca aberta permanecem comuns para grãos, sementes e outros produtos agrícolas. Seu preço médio de venda mais baixo sustenta altos volumes unitários em múltiplos usos finais. Linhas de conversão estabelecidas e equipamentos de enchimento familiares também os tornam uma escolha prática para compradores que precisam de embalagens de commodities confiáveis.
Os contêineres intermediários flexíveis a granel (FIBCs) são a categoria de produto de crescimento mais rápido, registrando um CAGR de 5,8% durante 2027-2032, pois abordam logística, conformidade e manuseio de resíduos em conjunto. As especificações de grau alimentar e grau farmacêutico sustentam a demanda por sistemas controlados de bolsas e forros. Projetos baflejados e de forma estável melhoram o uso do espaço cúbico durante o armazenamento e o transporte. Programas certificados de FIBCs podem reduzir os custos totais de manuseio e transporte de retorno em comparação com formatos rígidos. A capacidade de personalizar bocais de enchimento, sistemas de descarga, forros e configurações de elevação também permite que um projeto de bolsa se adapte a um fluxo de material definido. Isso torna o formato adequado para clientes que precisam de descarga controlada, redução de poeira ou armazenamento mais eficiente. Produtos de juta e outras fibras naturais permanecem relevantes em aplicações agrícolas e premium, mas restrições de fornecimento de insumos e custos limitam sua escala. Bolsas de rede e malha continuam a atender às cadeias de suprimentos de produtos frescos porque as estruturas ventiladas são adequadas para cebolas, batatas, frutas e vegetais. Têxteis de embrulho, coberturas de carga, forros de contêineres, rede de palete, bolsas de compras não tecidas e embalagens de proteção atendem às necessidades de logística industrial, varejo e comércio eletrônico em todo o mercado de têxteis técnicos para embalagem na América do Norte.



Por Tipo de Material:
O Polipropileno Detém a Maior Base Enquanto as Celulósicas se ExpandemO polipropileno deteve 48,0% do total regional em 2026, equivalente a 1,6896 bilhões de USD. É amplamente utilizado em sacos tecidos, FIBCs padrão e transportadores não tecidos. Sua resistência à tração, resistência química, opções de estabilização ultravioleta e compatibilidade com fluxos de fornecimento virgem e reciclado sustentam seu uso contínuo. O polipropileno de grau alimentar também permanece importante para aplicações que necessitam de controle documentado de material. Essas propriedades tornam a substituição difícil em aplicações de embalagem de grande volume.
As fibras celulósicas regeneradas são o material de crescimento mais rápido, registrando um CAGR de 6,5% durante 2027-2032, à medida que os compradores avaliam alternativas de origem biológica, compostáveis e com reciclabilidade certificada. Uma pesquisa publicada em 2025 constatou que o polipropileno pós-consumo mecanicamente reciclado poderia ser fiado em fios multifilamentos com tenacidade de até 4,2 cN/dtex, comparável ao polipropileno têxtil virgem. Essa descoberta sustenta o uso de polipropileno reciclado onde o requisito de desempenho o permite. O polietileno continua a desempenhar um papel necessário em forros, forros de contêineres e revestimentos de barreira de umidade. O poliéster permanece relevante para aplicações que exigem estabilidade dimensional sob carga sustentada. Juta, algodão, outras fibras naturais, poliamida e sintéticos especiais continuam a atender aplicações específicas onde as propriedades do material ou o posicionamento do produto são importantes. As regras de embalagem da Califórnia adicionam maior foco à reciclabilidade e às considerações de ciclo de vida para embalagens cobertas no mercado de têxteis técnicos para embalagem na América do Norte.
Por Aplicação de Uso Final:
Produtos Químicos Lideram o Volume Enquanto os Farmacêuticos Avançam Mais RapidamenteProdutos químicos, petroquímicos e fertilizantes representaram 24,0% do total regional em 2026, representando 0,8448 bilhões de USD. Os produtores químicos utilizam FIBCs para transportar materiais reativos, corrosivos, inflamáveis, granulares e em pó. Esses usos podem exigir projetos certificados pela ONU ou configurações eletrostáticas Tipo C e Tipo D. O setor ajudou a impulsionar o desenvolvimento de FIBCs baflejados, tecidos condutores e projetos de costuras à prova de peneiramento. Seu volume base provém de requisitos de movimentação a granel estabelecidos há muito tempo em toda a cadeia de suprimentos química.
Produtos farmacêuticos e de saúde são o uso final de crescimento mais rápido, registrando um CAGR de 6,2% durante 2027-2032. A fabricação doméstica de ingredientes farmacêuticos ativos e excipientes sustenta a demanda por FIBCs fabricados em sala limpa e sistemas de forros controlados. Os compradores farmacêuticos também valorizam registros de qualificação e controles de contaminação, o que limita a substituição por fornecedores de menor custo. O processamento de alimentos e bebidas permanece um uso final grande e estável para grãos, farinha, açúcar, alimentação animal, ingredientes processados e componentes de bebidas. A agricultura e os produtos frescos utilizam bolsas de rede e malha para frutas e vegetais de alto valor, enquanto a construção e a mineração fornecem demanda industrial estável. Varejo, comércio eletrônico e bens de consumo são canais em expansão para embalagens impressas e não tecidas no mercado de têxteis técnicos para embalagem na América do Norte. Os requisitos da Califórnia para que as embalagens cobertas se tornem recicláveis ou compostáveis até 2032 são particularmente relevantes para os formatos de varejo e comércio eletrônico.

Análise Geográfica
Estados Unidos
Os Estados Unidos detiveram 78,0% do total regional em 2026, equivalente a 2,7456 bilhões de USD. A base de fabricação química do país, a capacidade farmacêutica, a atividade de infraestrutura e a rede de comércio eletrônico sustentam ampla demanda por produtos certificados e padrão. Os compradores em aplicações de alimentos, farmacêuticos e mercadorias perigosas frequentemente exigem embalagens que atendam aos requisitos da FDA, USP e ONU. Isso aumenta o valor da produção em sala limpa, da rastreabilidade e da qualificação documentada. Os compromissos anuais de financiamento de 55 a 62 bilhões de USD da Administração Federal de Rodovias para 2025 e 2026 sustentam materiais de construção que são frequentemente fornecidos em formatos flexíveis a granel. As regras de plásticos e embalagens da Califórnia entraram em vigor em 1º de maio de 2026 e exigem uma redução de 25% no plástico de uso único e 100% de embalagens cobertas recicláveis ou compostáveis até 2032. Os grandes varejistas que operam nacionalmente podem estender os requisitos orientados pela Califórnia por meio de suas redes de fornecedores mais amplas.
México
O México é a geografia de crescimento mais rápido no mercado de têxteis técnicos para embalagem na América do Norte e deve registrar um CAGR de 5,50% durante 2027-2032. O investimento em manufatura está se deslocando para o norte e o centro do México à medida que os produtores buscam capacidade regional que possa atender aos clientes norte-americanos. As regras têxteis do Acordo Estados Unidos-México-Canadá exigem que a fiação, a formação de tecido e as etapas de produção subsequentes ocorram em um país membro para que os bens têxteis qualificados recebam tratamento livre de tarifas. Em agosto de 2026, a SACK Packaging iniciou operações em León, Guanajuato, após um investimento de 13 milhões de USD que criou 170 empregos diretos. A instalação de 11.417 m² foi projetada para fabricar embalagens tecidas e flexíveis para clientes mexicanos, norte-americanos e internacionais. A UFlex também comissionou uma fábrica de sacos de polipropileno tecido de 52 milhões de USD em Altamira com capacidade anual de 80 milhões de sacos. Esses projetos apontam para uma base de fornecimento que atende às necessidades domésticas de processamento de alimentos, farmacêuticos, construção e manufatura orientada para exportação, bem como à demanda transfronteiriça.[3]
Canadá e Corredores de Comércio Regional
O Canadá é menor em valor absoluto, mas fornece demanda estável por meio de logística de areias betuminosas, mineração, exportações agrícolas e processamento de alimentos. Essas aplicações necessitam de bolsas a granel duráveis que possam funcionar em condições operacionais exigentes. O acesso livre de tarifas para bens qualificados dentro do Acordo Estados Unidos-México-Canadá sustenta o fornecimento regional e incentiva os fabricantes a planejar a produção em todo o bloco comercial. As ordens antidumping e de direitos compensatórios dos Estados Unidos sobre sacos tecidos laminados de certas origens asiáticas também sustentam os fornecedores regionais em aplicações de commodities. A conformidade com o conteúdo de valor regional e as regras de encadeamento de fio molda as decisões de localização e aumenta a importância da rastreabilidade. O Noroeste do Pacífico é um potencial canal de saída para bolsas de malha ventiladas e especiais utilizadas no comércio transfronteiriço de produtos frescos. O corredor da Costa do Golfo de Corpus Christi a Altamira sustenta a demanda por FIBCs do setor químico à medida que os complexos petroquímicos se expandem. O mercado de têxteis técnicos para embalagem na América do Norte, portanto, se beneficia quando os fornecedores combinam produção regional em conformidade com prazos de entrega mais curtos para formatos personalizados.
Cenário Competitivo
Concentração do Mercado
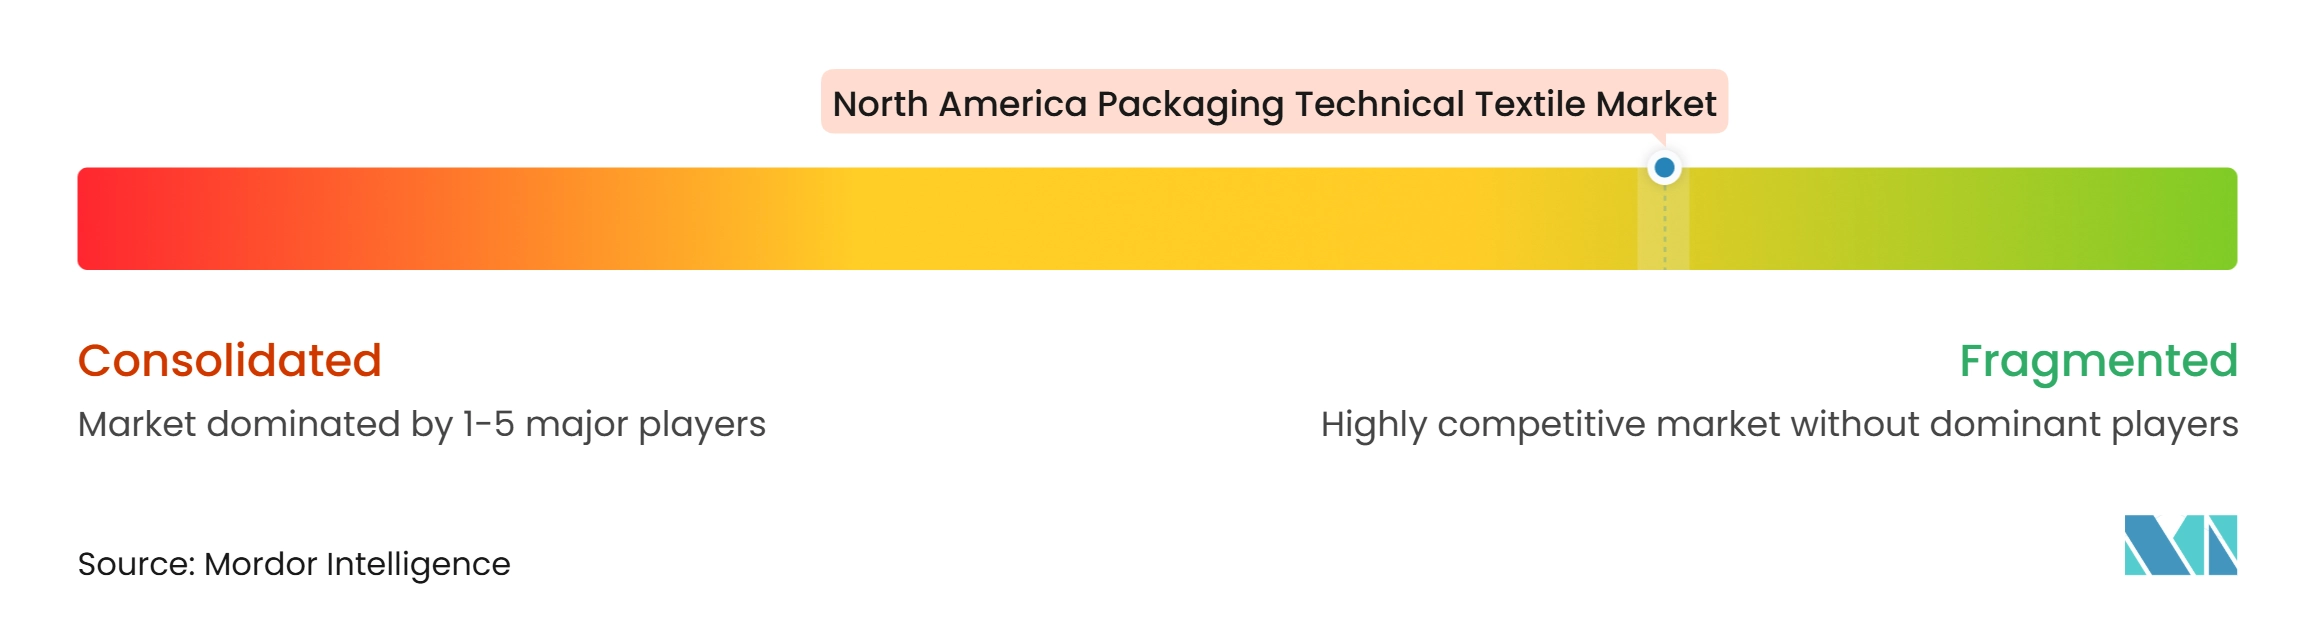
O mercado de têxteis técnicos para embalagem na América do Norte é moderadamente fragmentado, com grupos de embalagens diversificados operando ao lado de especialistas em FIBCs e sacos tecidos. Os grandes fornecedores se beneficiam da escala de compra de polímeros, ampla cobertura de clientes e capacidade de investir em capacidade certificada de sala limpa. As empresas especializadas competem por meio de engenharia de bolsas, incluindo configurações baflejadas, ventiladas, condutoras e personalizadas. A profundidade de certificação, o conhecimento de aplicações, a confiabilidade nos prazos de entrega e os sistemas de qualidade documentados são fatores competitivos centrais. Os testes de tipo ISO 21898, as certificações de segurança alimentar e as aprovações de projeto para mercadorias perigosas podem ampliar a base de clientes acessível de um fornecedor.
A inauguração da Mondi em Pittsburgh em abril de 2026 mostra como um grande produtor está adicionando capacidade automatizada para clientes de comércio eletrônico e industriais. O local combina capacidades de produção e impressão para envelopes de comércio eletrônico, alimentos, alimentação animal e usos de construção, com uma meta de capacidade anual de 300 milhões de bolsas. A Greif adquiriu a produtora espanhola de contêineres de polímero Envaplast por 61,7 milhões de USD, líquido de caixa adquirido, no terceiro trimestre fiscal de 2026. A Greif também reportou 105 milhões de USD em otimização de custos acumulada em taxa de execução até o final do exercício fiscal de 2026. Essas ações mostram interesse contínuo em cobertura mais ampla de produtos, eficiência de produção e aquisições direcionadas.
Oportunidades permanecem em capacidade de sala limpa para pós farmacêuticos, programas de FIBCs reutilizáveis com RFID ou registros digitais de produtos, e instalações no México que possam suportar prazos de entrega curtos para clientes dos Estados Unidos. A qualificação de fornecedores provavelmente permanecerá especialmente importante em aplicações farmacêuticas, alimentares e de materiais perigosos. A conformidade com o Acordo Estados Unidos-México-Canadá também requer atenção das empresas que se expandem em locais industriais mexicanos. O Artigo 6.6 confere à Alfândega e Proteção de Fronteiras dos EUA autoridade para realizar verificações de visita ao local de operações de fabricação têxtil e de vestuário no México. A Nefab expandiu suas capacidades no México com um centro de engenharia em Guadalajara em março de 2026, combinando design, testes, prototipagem e produção para clientes de infraestrutura digital, saúde, semicondutores e automotivos. A concorrência permanecerá equilibrada entre fornecedores liderados por escala e produtores especializados que possam atender a requisitos complexos de aplicação.
Líderes do Setor de Têxteis Técnicos para Embalagem na América do Norte
-
Berry Global Inc. (Amcor)
-
Greif, Inc.
-
Gravis Global
-
Conitex Sonoco
-
LC Packaging International BV
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos para Embalagem na América do Norte Empresas cobertas neste relatório
- Berry Global Inc. (Amcor)
- Greif, Inc.
- Gravis Global
- Conitex Sonoco
- LC Packaging International BV
- Signode Industrial Group LLC
- Intertape Polymer Group Inc.
- AmeriGlobe LLC
- Langston Companies, Inc.
- Global-Pak, Inc.
- United Bags, Inc.
- Halsted Corporation
- Bulk Lift International LLC
- Bag Corporation
- MiniBulk, Inc.
- JohnPac, LLC
- FAST PRO Bags and Textiles, Inc.
- InterBULK, Inc.
- Mondi plc
- Sonoco Products Company
- ProAmpac LLC
- Novolex Holdings, LLC
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos para Embalagem na América do Norte
- Outubro de 2026: A Nefab inaugurou uma nova instalação de 7.000 m² na região metropolitana de Monterrey, trazendo pela primeira vez a produção de embalagens dobráveis de compensado ExPak para o México e criando até 100 empregos. A instalação responde à crescente demanda por embalagens industriais de fabricantes de nearshoring no norte do México nos setores automotivo, eletrônico, de telecomunicações de dados e industrial em geral.
- Agosto de 2026: A SACK Packaging, uma joint venture entre Sacos y Empaques Internacionales e Finch Pack, parte do Grupo Orbion, México, e Knack Packaging, Índia, iniciou operações em León, Guanajuato, com um investimento de 13 milhões de USD e aproximadamente 170 empregos diretos. A planta de 11.417 m² no Urban Park Industrial León foi projetada para fabricar embalagens tecidas e flexíveis para os mercados mexicano, norte-americano e internacional.
- Abril de 2026: A Mondi inaugurou oficialmente sua nova instalação de produção de embalagens de última geração em Pittsburgh, Pensilvânia, consolidando a capacidade de suas unidades em Wellsburg, Virgínia Ocidental, e Oakdale, Pensilvânia, e adicionando linhas de produção automatizadas avançadas voltadas para envelopes de comércio eletrônico, alimentos, alimentação animal e setores de construção, com uma meta de capacidade anual de 300 milhões de sacos de papel.
Escopo do Relatório do Mercado de Têxteis Técnicos para Embalagem na América do Norte
O Relatório do Mercado de Têxteis Técnicos para Embalagem na América do Norte é Segmentado por Tipo de Produto (Contêineres Intermediários Flexíveis a Granel (FIBCs), Sacos e Bolsas de Poliolefina Tecida e Mais), por Tipo de Material (Polipropileno e Mais), por Aplicação de Uso Final (Embalagem para Agricultura e Produtos Frescos e Mais) e por Geografia (Estados Unidos e Mais). O Relatório Oferece Tamanho de Mercado e Previsões em Valor (USD) para todos os Segmentos Acima.
Visão geral da segmentação
| Contêineres Intermediários Flexíveis a Granel (FIBCs) | FIBCs a Granel Convencionais |
| FIBCs de Forma Estável e Baflejados | |
| FIBCs Ventilados | |
| Outros FIBCs Especializados | |
| Sacos e Bolsas de Poliolefina Tecida | |
| Têxteis de Embalagem de Juta e Outras Fibras Naturais | Sacos de Juta e Bolsas de Embalagem Acabadas |
| Outros (Aniagem, Estopa, Tecido de Embalagem de Fibra Natural, Embalagem Especial) | |
| Têxteis de Embalagem de Rede e Malha | Bolsas de Embalagem Tecidas Leno |
| Bolsas de Embalagem Tricotadas Raschel | |
| Redes e Mangas de Embalagem Tubular Tricotada | |
| Outros Produtos de Embalagem Têxtil de Malha | |
| Têxteis de Embrulho e Proteção em Trânsito | Tecidos de Embrulho Industrial de Fardos e Mercadorias |
| Coberturas e Embrulhos de Proteção para Embalagem Têxtil | |
| Forros de Contêineres e Tecidos de Proteção de Carga à Base de Têxtil | |
| Rede de Palete Têxtil e Materiais de Fixação de Carga | |
| Mangas, Acolchoamento e Enchimento de Embalagem Têxtil | |
| Produtos de Embalagem Têxtil Não Tecidos e Especiais (Bolsas de Compras e Transporte, Bolsas e Embalagens de Proteção, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Juta |
| Algodão e Outras Fibras Naturais |
| Fibras Celulósicas Regeneradas |
| Poliamida e Outras Fibras Sintéticas Especiais |
| Outros Materiais |
| Embalagem para Agricultura e Produtos Frescos | Frutas e Vegetais Frescos |
| Sementes e Outras Commodities Agrícolas | |
| Processamento de Alimentos e Bebidas | Grãos Alimentares, Farinha e Açúcar |
| Alimentos Processados e Ingredientes Alimentares | |
| Alimentação Animal e Alimentos para Animais de Estimação | |
| Ingredientes para Bebidas e Produtos de Infusão | |
| Produtos Químicos, Petroquímicos e Fertilizantes | |
| Materiais de Construção, Minerais e Mineração | |
| Produtos Farmacêuticos e de Saúde | |
| Varejo, Comércio Eletrônico e Bens de Consumo | |
| Outros Produtos e Materiais Industriais |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Contêineres Intermediários Flexíveis a Granel (FIBCs) | FIBCs a Granel Convencionais |
| FIBCs de Forma Estável e Baflejados | ||
| FIBCs Ventilados | ||
| Outros FIBCs Especializados | ||
| Sacos e Bolsas de Poliolefina Tecida | ||
| Têxteis de Embalagem de Juta e Outras Fibras Naturais | Sacos de Juta e Bolsas de Embalagem Acabadas | |
| Outros (Aniagem, Estopa, Tecido de Embalagem de Fibra Natural, Embalagem Especial) | ||
| Têxteis de Embalagem de Rede e Malha | Bolsas de Embalagem Tecidas Leno | |
| Bolsas de Embalagem Tricotadas Raschel | ||
| Redes e Mangas de Embalagem Tubular Tricotada | ||
| Outros Produtos de Embalagem Têxtil de Malha | ||
| Têxteis de Embrulho e Proteção em Trânsito | Tecidos de Embrulho Industrial de Fardos e Mercadorias | |
| Coberturas e Embrulhos de Proteção para Embalagem Têxtil | ||
| Forros de Contêineres e Tecidos de Proteção de Carga à Base de Têxtil | ||
| Rede de Palete Têxtil e Materiais de Fixação de Carga | ||
| Mangas, Acolchoamento e Enchimento de Embalagem Têxtil | ||
| Produtos de Embalagem Têxtil Não Tecidos e Especiais (Bolsas de Compras e Transporte, Bolsas e Embalagens de Proteção, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Juta | ||
| Algodão e Outras Fibras Naturais | ||
| Fibras Celulósicas Regeneradas | ||
| Poliamida e Outras Fibras Sintéticas Especiais | ||
| Outros Materiais | ||
| Por Aplicação de Uso Final | Embalagem para Agricultura e Produtos Frescos | Frutas e Vegetais Frescos |
| Sementes e Outras Commodities Agrícolas | ||
| Processamento de Alimentos e Bebidas | Grãos Alimentares, Farinha e Açúcar | |
| Alimentos Processados e Ingredientes Alimentares | ||
| Alimentação Animal e Alimentos para Animais de Estimação | ||
| Ingredientes para Bebidas e Produtos de Infusão | ||
| Produtos Químicos, Petroquímicos e Fertilizantes | ||
| Materiais de Construção, Minerais e Mineração | ||
| Produtos Farmacêuticos e de Saúde | ||
| Varejo, Comércio Eletrônico e Bens de Consumo | ||
| Outros Produtos e Materiais Industriais | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para têxteis técnicos de embalagem na América do Norte?
Espera-se que o mercado aumente de 3,70 bilhões de USD em 2027 para 4,51 bilhões de USD até 2032, a um CAGR de 4,04%, sustentado pelo manuseio regulamentado a granel e pelo investimento em manufatura regional.
Qual categoria de produto tem a maior posição em têxteis técnicos de embalagem na América do Norte?
Sacos e bolsas de poliolefina tecida detêm a maior posição, com uma participação de 32,0% em 2026, sustentada pelo uso nos setores de agricultura, construção, produtos químicos e distribuição no varejo.
Qual material é mais amplamente utilizado para têxteis técnicos de embalagem na América do Norte?
O polipropileno lidera os materiais com uma participação de 48,0% em 2026, pois é utilizado em sacos tecidos, FIBCs padrão e transportadores não tecidos com características de desempenho estabelecidas.
Qual uso final está crescendo mais rapidamente para têxteis técnicos de embalagem na América do Norte?
Produtos farmacêuticos e de saúde são o uso final de crescimento mais rápido até 2032, registrando um CAGR de 6,2%, sustentado por sistemas de embalagem controlados, produção em sala limpa e extensos requisitos de qualificação.
Por que os FIBCs estão ganhando uso em embalagens a granel?
Os FIBCs reduzem os requisitos de frete de retorno e armazenamento porque bolsas vazias de uso único podem dobrar para 3 a 5% do seu volume preenchido e podem ser configuradas para necessidades de manuseio definidas.
Qual país norte-americano deve crescer mais rapidamente?
O México deve crescer a um CAGR de 5,50% até 2032, sustentado pelo investimento em manufatura regional, clusters industriais e regras do Acordo Estados Unidos-México-Canadá.