
Tamaño y Participación del Mercado de Textiles Técnicos para Embalaje en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 3.52 Mil millones de dólares |
| Tamaño del Mercado (2027) | 3.70 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.51 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.04 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos para Embalaje en América del Norte por Mordor Intelligence
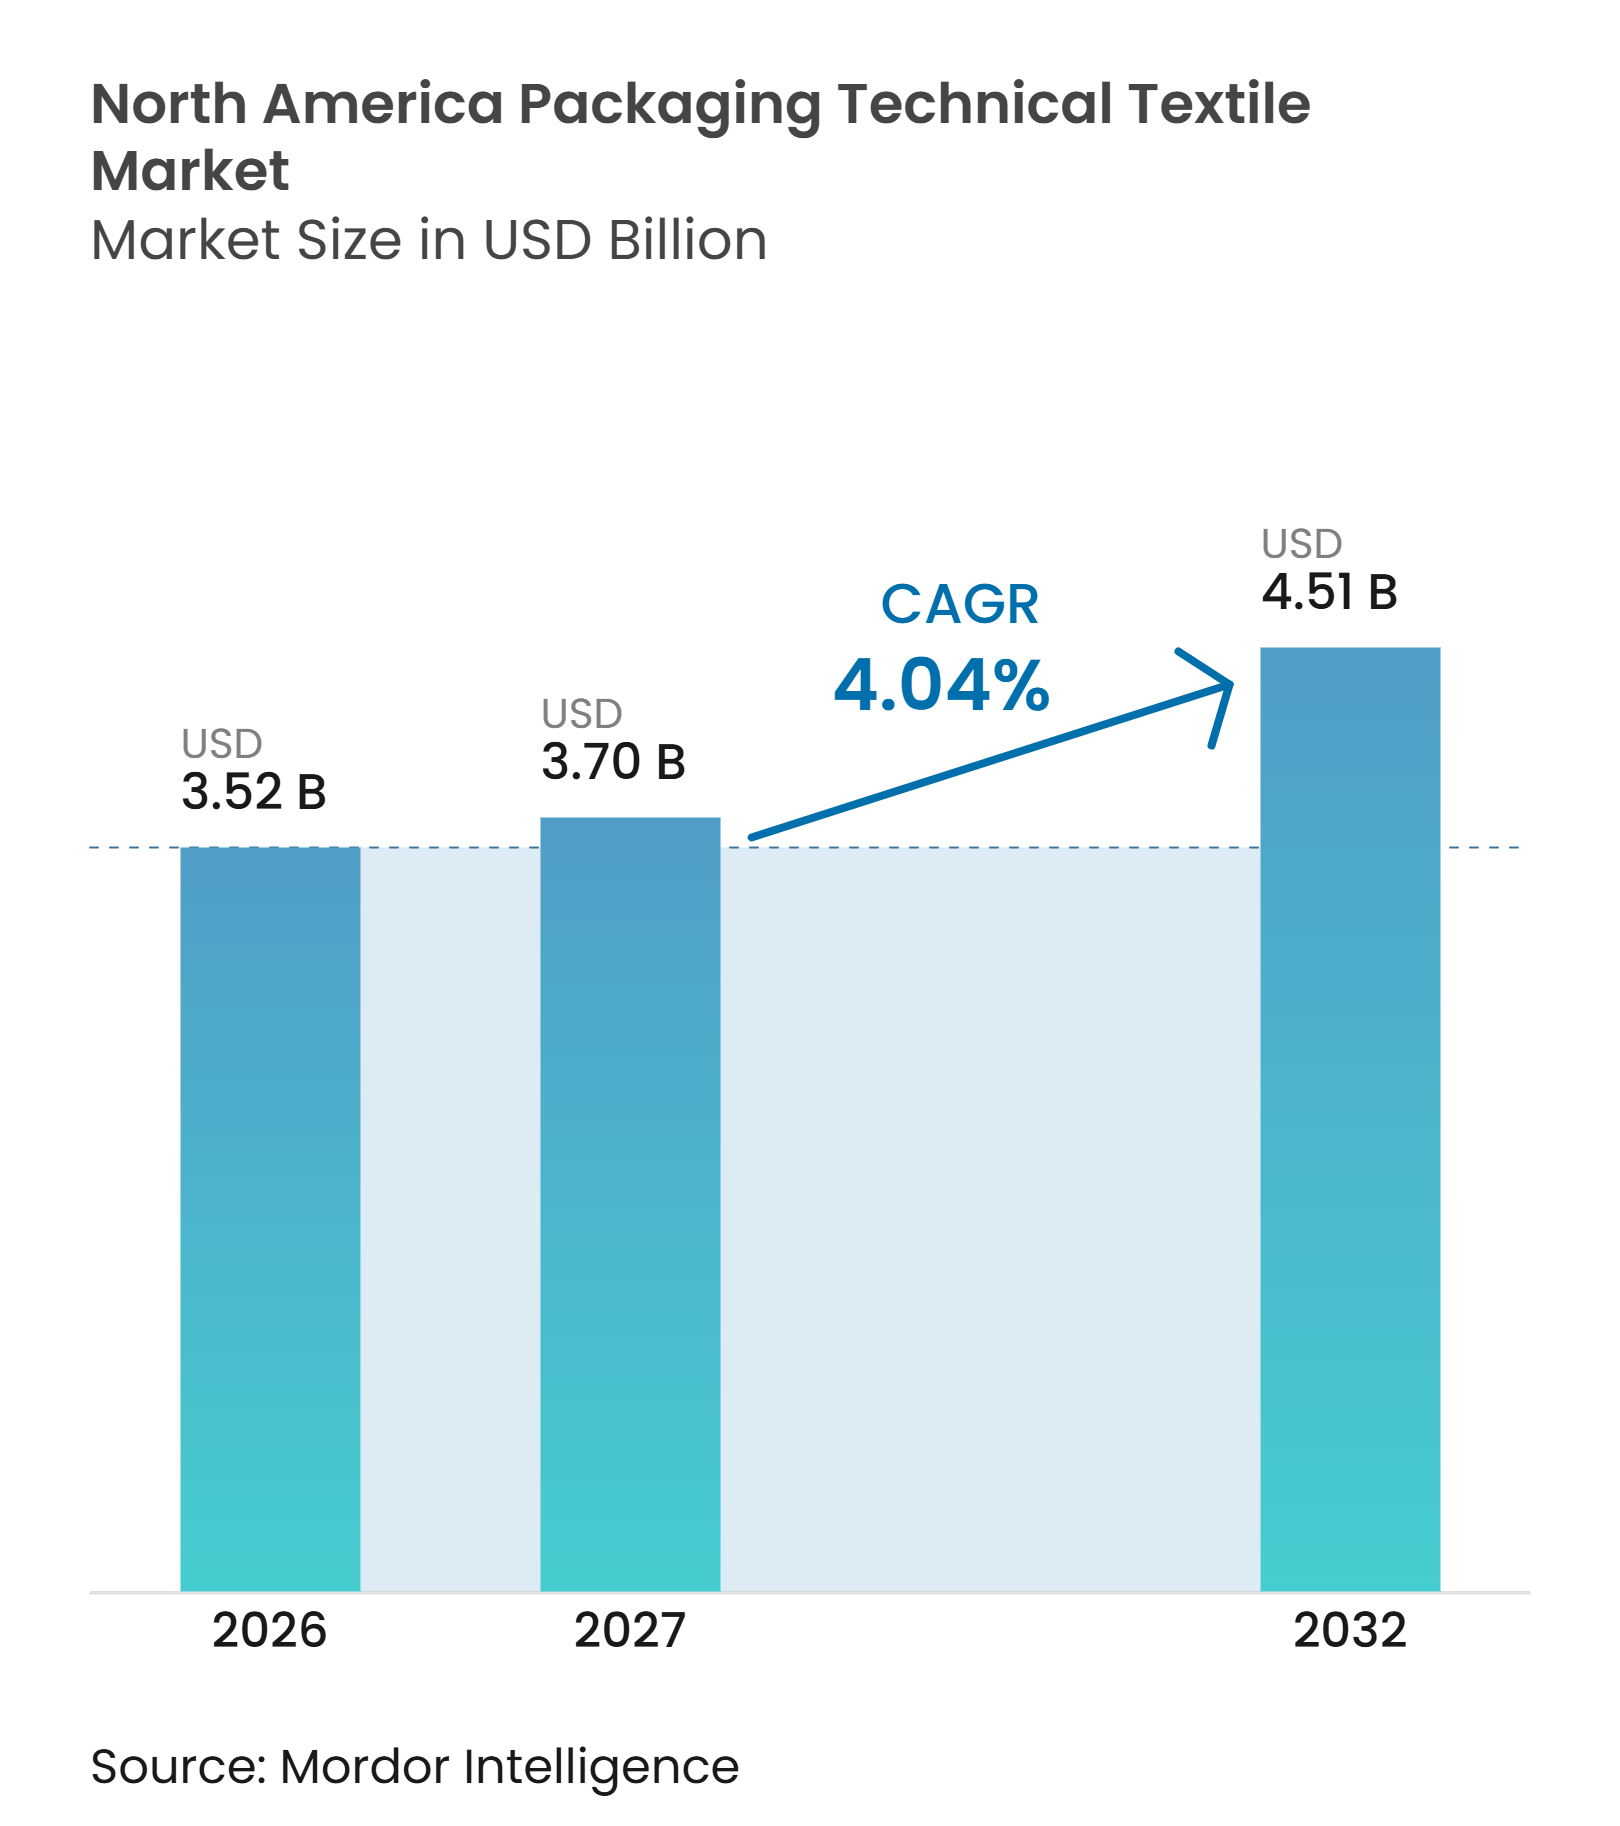
El tamaño del Mercado de Textiles Técnicos para Embalaje en América del Norte se proyecta en 3,52 mil millones de USD en 2026, 3,70 mil millones de USD en 2027, y alcanzará 4,51 mil millones de USD para 2032, creciendo a un CAGR del 4,04% de 2027 a 2032.
El mercado está respaldado por requisitos más estrictos de calificación de embalaje, mayor manejo de materiales a granel e inversión en producción dentro del área comercial del Acuerdo Estados Unidos-México-Canadá. Los contenedores intermedios para granel flexibles, los sacos de poliolefina tejida, las bolsas de malla, los productos de fibra natural, los textiles protectores y los no tejidos especiales atienden diferentes necesidades de manejo en toda la región. Los requisitos de cumplimiento para el contacto con alimentos, el embalaje farmacéutico, las mercancías peligrosas y el manejo electrostático aumentan la importancia de los diseños aprobados y los controles de producción documentados. México está atrayendo capacidad a medida que los proveedores buscan producción regional que pueda atender a los clientes norteamericanos bajo las reglas del Acuerdo Estados Unidos-México-Canadá. Al mismo tiempo, Estados Unidos sigue siendo la mayor fuente de demanda. El movimiento del costo de la resina, los gastos de certificación, la disponibilidad de mano de obra y los plazos de calificación seguirán dando forma tanto a los márgenes de los proveedores como a las decisiones de nueva capacidad.
Conclusiones Clave del Informe
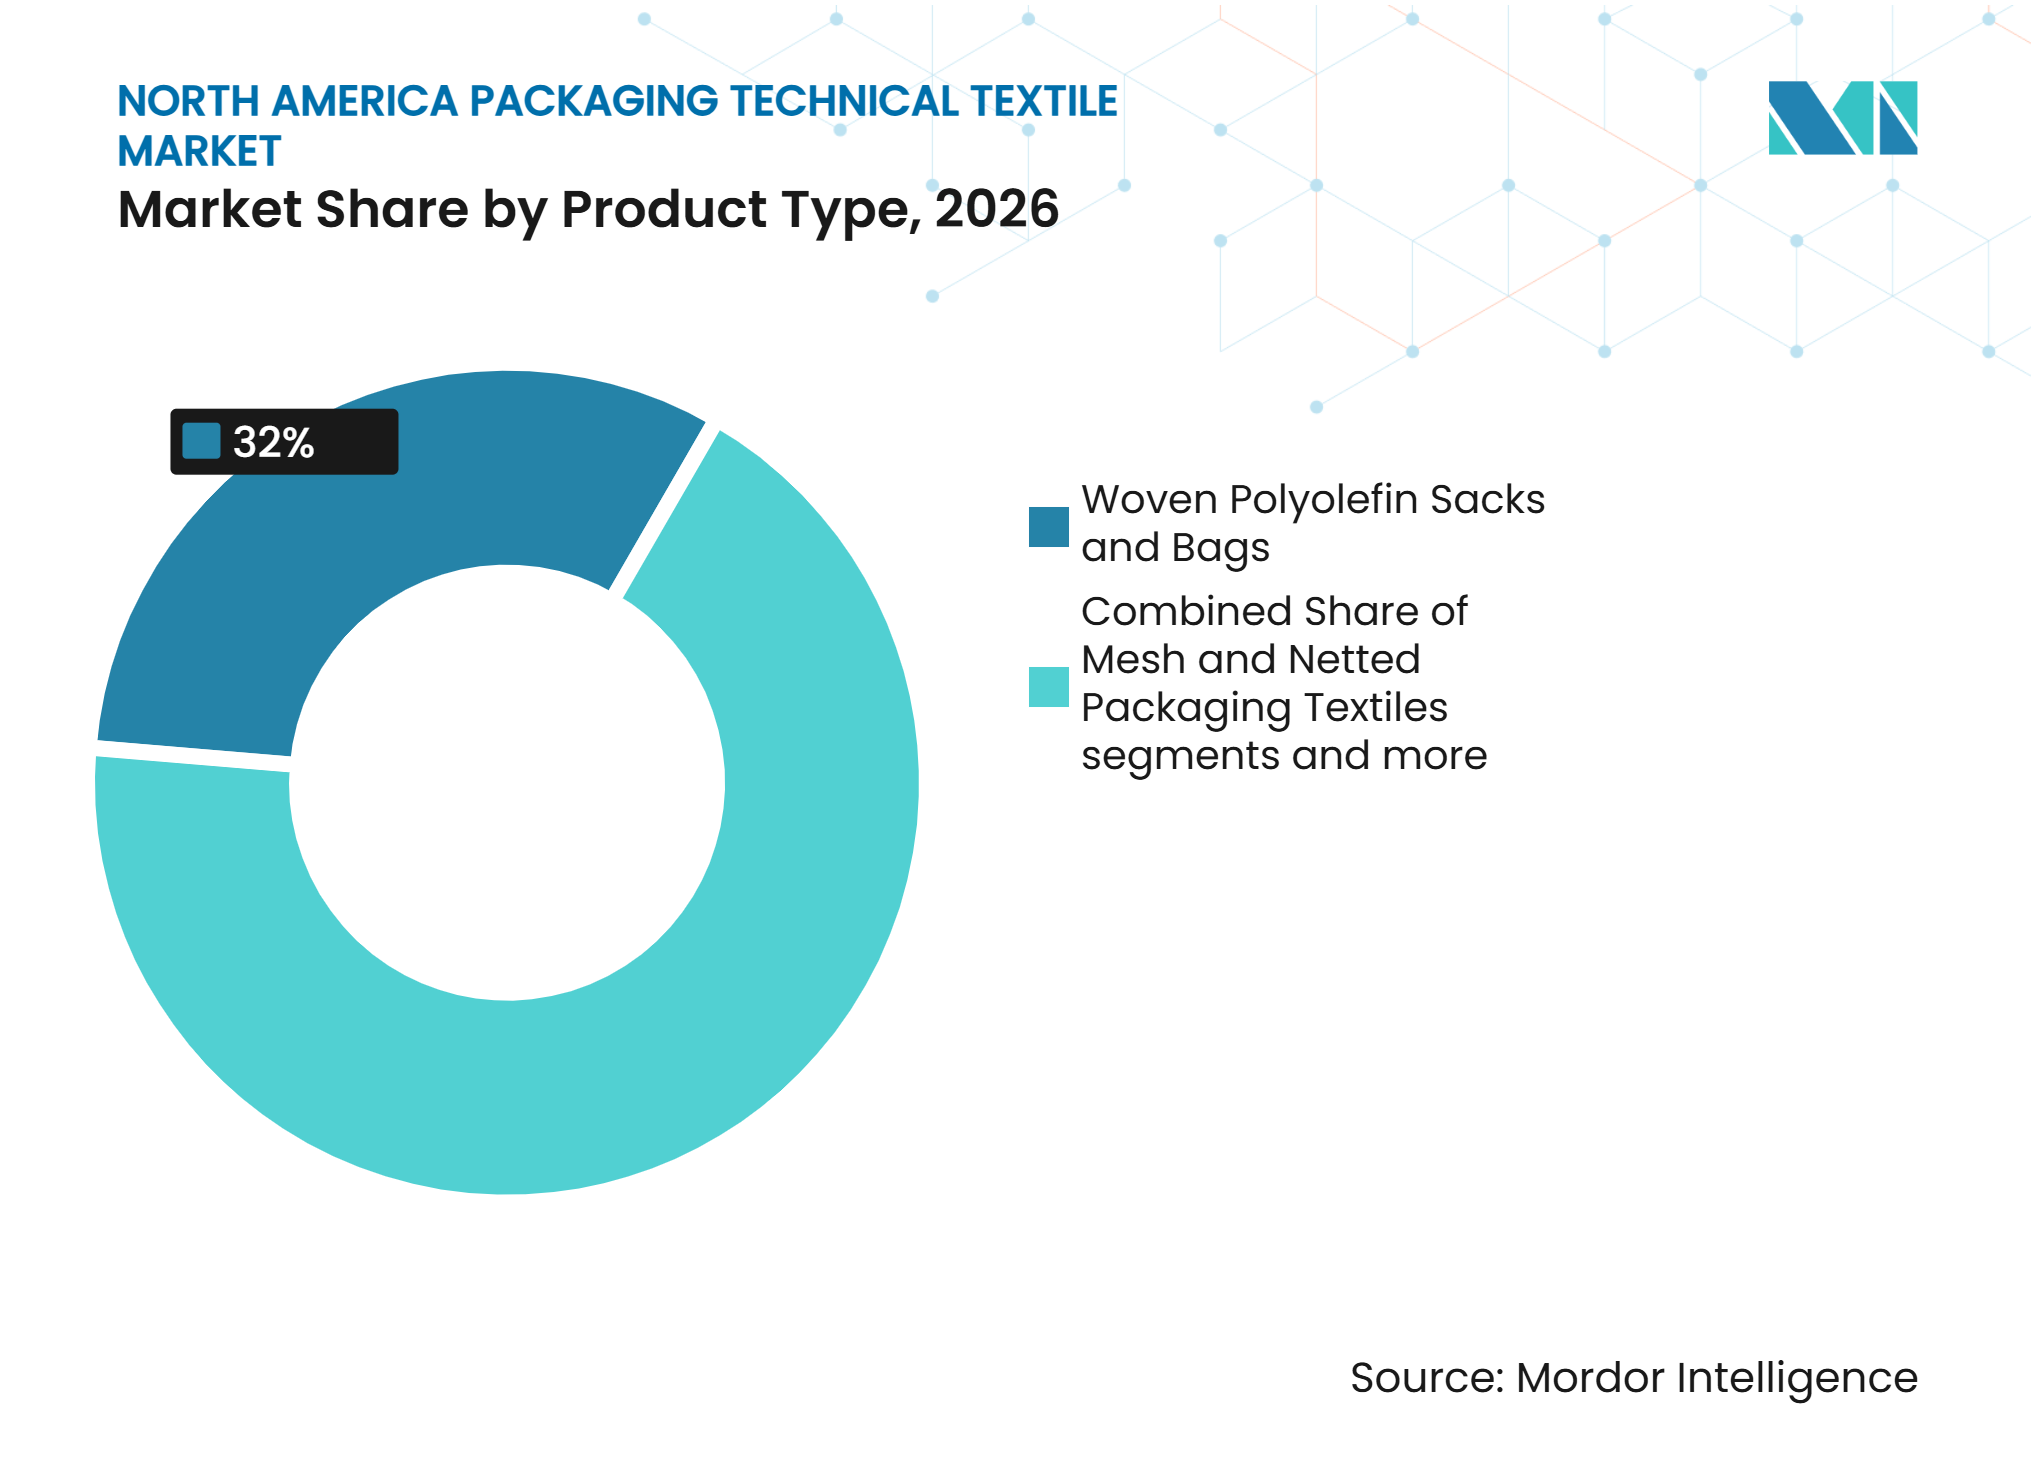
- Por tipo de producto, los sacos y bolsas de poliolefina tejida representaron el 32,0% de la participación del mercado de textiles técnicos para embalaje en América del Norte en 2026, mientras que los contenedores intermedios para granel flexibles (FIBCs) son la categoría de producto de más rápido crecimiento, registrando un CAGR del 5,8% hasta 2032.
- Por tipo de material, el polipropileno representó el 48,0% del tamaño del mercado de textiles técnicos para embalaje en América del Norte en 2026, mientras que las fibras celulósicas regeneradas son el material de más rápido crecimiento, registrando un CAGR del 6,5% hasta 2032.
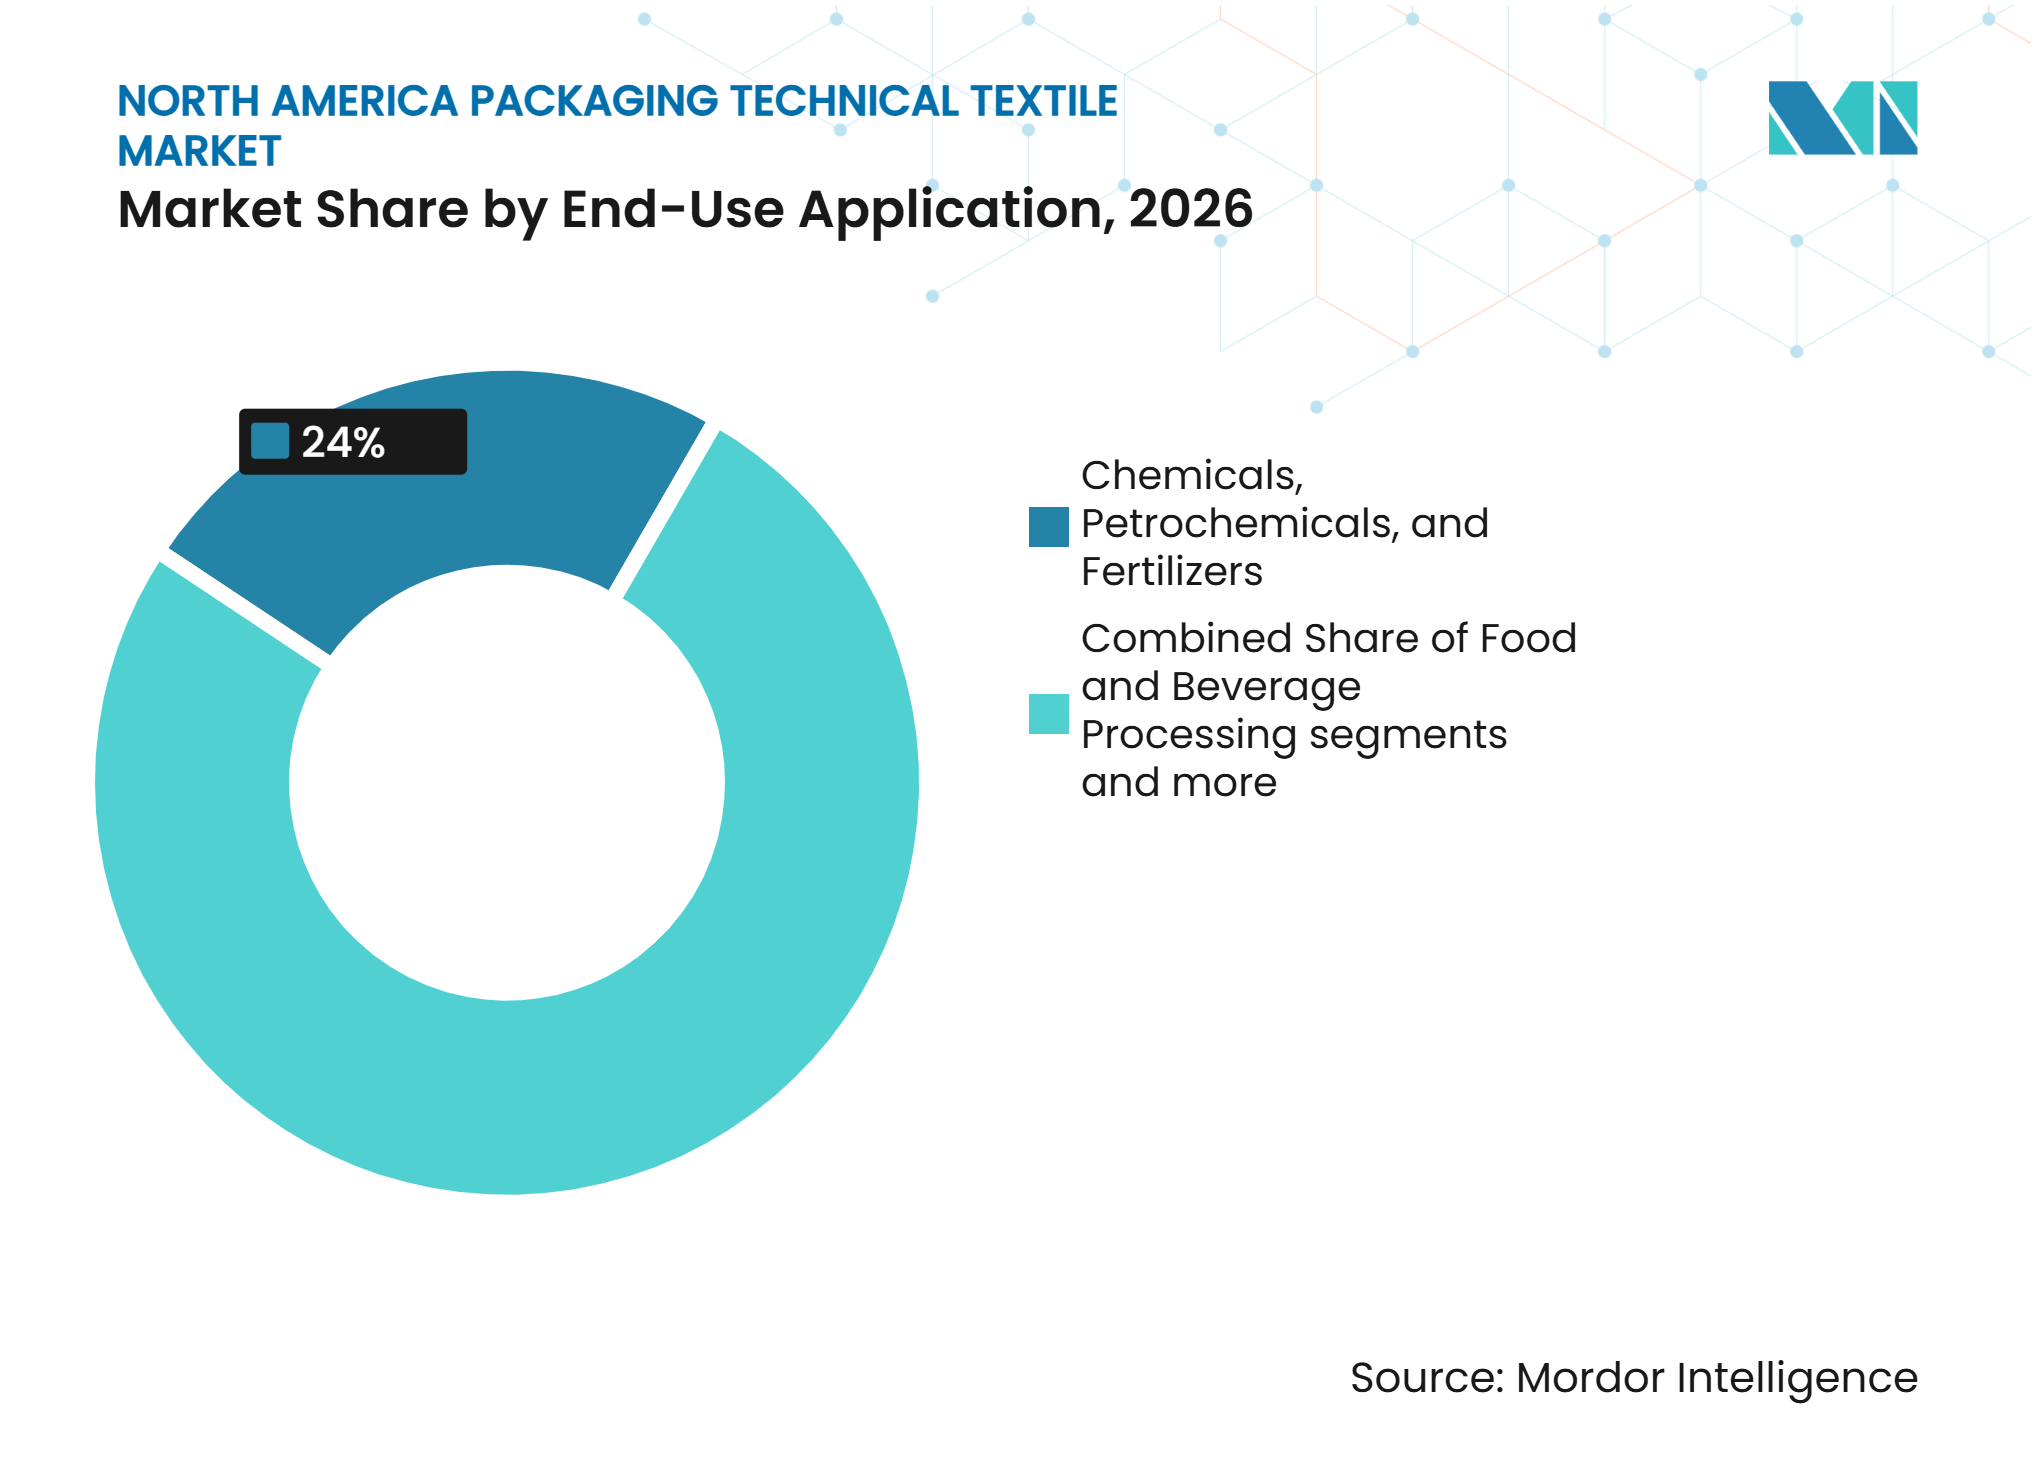
- Por aplicación de uso final, los productos químicos, petroquímicos y fertilizantes representaron el 24,0% del total del sector en 2026, mientras que los productos farmacéuticos y de atención médica son la aplicación de uso final de más rápido crecimiento, registrando un CAGR del 6,2% hasta 2032.
- Por geografía, Estados Unidos representó el 78,0% del total regional en 2026, mientras que se proyecta que México crezca a un CAGR del 5,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución del Embalaje Rígido a Granel por FIBCs Plegables | +1.4% | Global, núcleo de América del Norte | Mediano plazo (2-4 años) |
| Demanda de Contención de Polvos de Grado Alimentario y Farmacéutico | +1.1% | Núcleo de Estados Unidos, Canadá secundario | Corto plazo (≤ 2 años) |
| Infraestructura, Construcción y Manejo de Minerales a Granel | +0.9% | Núcleo de Estados Unidos | Mediano plazo (2-4 años) |
| Comercio Electrónico, Venta Minorista y Embalaje Textil Reutilizable de Marca | +0.7% | Estados Unidos y Canadá principalmente | Corto plazo (≤ 2 años) |
| Adquisición de Embalaje de Bajo Carbono y Circular | +0.5% | Estados Unidos y Canadá, liderado por California | Largo plazo (≥ 4 años) |
| Deslocalización Regional y Aseguramiento del Suministro Regional | +0.3% | Corredor fronterizo Estados Unidos-México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución del Embalaje Rígido a Granel por FIBCs Plegables
La sustitución de contenedores intermedios para granel rígidos, tambores y contenedores de acero por FIBCs plegables es un importante impulsor de la demanda en el mercado de textiles técnicos para embalaje en América del Norte. Un FIBC de un solo viaje vacío puede plegarse hasta el 3-5% de su volumen lleno, lo que reduce el flete de retorno, el espacio de almacenamiento y los requisitos de palés. Esto es importante para polvos químicos, ingredientes alimentarios, productos minerales y otros materiales que se mueven en grandes volúmenes entre plantas y sitios de distribución. La norma ISO 21898:2024 especifica un factor de seguridad de 5:1 para FIBCs de un solo viaje y un factor de seguridad de 6:1 para diseños reutilizables de uso estándar utilizados con mercancías no peligrosas. La norma proporciona a los compradores una base definida para evaluar un diseño de bolsa, mientras que los ahorros derivados del transporte de retorno plegable respaldan programas de adquisición más prolongados en los sectores de productos químicos y construcción en el mercado de textiles técnicos para embalaje en América del Norte.[1]
Demanda de Contención de Polvos de Grado Alimentario y Farmacéutico
Los procesadores de alimentos y productos farmacéuticos seleccionan cada vez más sistemas de embalaje a granel validados, lo que cambia la forma en que los proveedores compiten en el mercado de textiles técnicos para embalaje en América del Norte. Las normas de la FDA para polímeros de olefina utilizados en aplicaciones de contacto con alimentos establecen requisitos de material y extractables para el polipropileno, incluida una fracción máxima de n-hexano extraíble del 6,4% y una fracción máxima soluble en xileno del 9,8% en las condiciones de uso pertinentes. Un cambio en la construcción de una bolsa, el revestimiento interior, el lazo o el paquete de aditivos puede requerir otra revisión de la configuración completa. El Capítulo General USP 661.2 requiere una evaluación de idoneidad química para los sistemas de embalaje farmacéutico de plástico y se aplica al sistema completo en lugar de solo al polímero base. La capacidad de sala limpia, la preparación para auditorías y la documentación trazable distinguen por tanto a los proveedores de FIBCs certificados de los productores de bolsas tejidas estándar.
Infraestructura, Construcción y Manejo de Minerales a Granel
La actividad de infraestructura y construcción genera demanda recurrente de FIBCs y sacos tejidos utilizados para cemento, piedra triturada, arena y aditivos secos. La Administración Federal de Carreteras tiene compromisos anuales de financiación federal de carreteras de entre 55.000 y 62.000 millones de USD para 2025 y 2026, que respaldan carteras de proyectos con uso intensivo de materiales. Los operadores de construcción necesitan embalajes que puedan trasladar materiales de forma segura entre los puntos de distribución regional y los sitios de trabajo. Los FIBCs son adecuados para estos flujos porque combinan una alta capacidad de carga útil con almacenamiento y manejo flexibles. El crecimiento en la construcción de centros de datos y los proyectos de GNL en la Costa del Golfo también respalda la demanda de aditivos minerales, arena e insumos de construcción relacionados.
Comercio Electrónico, Venta Minorista y Embalaje Textil Reutilizable de Marca
El comercio electrónico está aumentando la demanda de portadores de no tejidos, bolsas tejidas impresas y embalajes textiles protectores que puedan soportar el manejo automatizado. Estos productos ofrecen a los proveedores una vía más allá de los sacos básicos porque la impresión, la laminación y las estructuras de tejido controladas añaden valor. En abril de 2026, Mondi inauguró una instalación de embalaje en Pittsburgh, Pensilvania, con producción automatizada e impresión diseñada para sobres de comercio electrónico, alimentos, piensos y aplicaciones de construcción. La instalación tiene una capacidad anual objetivo de 300 millones de bolsas y está diseñada para una producción escalable y plazos de entrega cortos. La demanda también aumenta indirectamente cuando los bienes secos pasan de la distribución en palés a granel hacia formatos de cumplimiento de pedidos más pequeños y mixtos. Esto proporciona al mercado de textiles técnicos para embalaje en América del Norte una gama más amplia de usos de embalaje directo al consumidor.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de la Resina de Polipropileno | -1.1% | América del Norte, los tres países | Corto plazo (≤ 2 años) |
| Carga de Calificación y Cumplimiento para Alimentos y Materiales Peligrosos | -0.8% | Núcleo de Estados Unidos | Corto plazo (≤ 2 años) |
| Logística Inversa Limitada para FIBCs Reutilizables | -0.5% | Núcleo de Estados Unidos | Mediano plazo (2-4 años) |
| Competencia de Importaciones y Exposición a Medidas Correctivas Comerciales | -0.4% | Núcleo de Estados Unidos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de la Resina de Polipropileno
El polipropileno es la principal materia prima para gran parte del mercado de textiles técnicos para embalaje en América del Norte, lo que deja a los productores expuestos a cambios en los precios de las materias primas y la resina. El propileno es un producto químico derivado del petróleo, y su precio sigue los cambios en el petróleo crudo, los líquidos de gas natural, las condiciones de oferta y los ciclos de demanda. Los precios de los contratos pueden ajustarse más lentamente que los precios al contado durante las interrupciones del suministro, dejando a los convertidores con una brecha temporal entre el costo de los insumos y el precio al cliente. El riesgo es más grave cuando los acuerdos de suministro a precio fijo cubren varios meses y los aumentos de resina ocurren durante el período del contrato. La Oficina de Estadísticas Laborales realiza un seguimiento de los precios de los materiales plásticos y las resinas sintéticas bajo el NAICS 325211, lo que ilustra la importancia del movimiento del precio de la resina para esta cadena de suministro sensible a los costos en el mercado de textiles técnicos para embalaje en América del Norte.[2]
Carga de Calificación y Cumplimiento para Alimentos y Materiales Peligrosos
La carga de calificación para el embalaje de grado alimentario, grado farmacéutico y mercancías peligrosas puede retrasar el suministro comercial en el mercado de textiles técnicos para embalaje en América del Norte. Los requisitos de contacto con alimentos de la FDA se aplican al material y las condiciones de uso previstas, mientras que la USP 661.2 requiere la evaluación del sistema completo de embalaje farmacéutico. La 24.ª edición revisada del Reglamento Modelo de la ONU especifica pruebas de tipo de diseño para el embalaje de mercancías peligrosas, incluidas pruebas de elevación, caída, vuelco, enderezamiento, desgarro y apilamiento. La norma ISO 21898 también hace referencia a la clasificación electrostática para FIBCs utilizados en entornos peligrosos. Estos requisitos pueden ampliar el trabajo de calificación, auditoría y documentación para un fabricante y limitar la capacidad de los proveedores más pequeños para acceder rápidamente a aplicaciones certificadas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Sacos de Poliolefina Tejida Mantienen su Escala Mientras los FIBCs Ganan TerrenoLos sacos y bolsas de poliolefina tejida representaron el 32,0% del tamaño del mercado de textiles técnicos para embalaje en América del Norte en 2026, equivalente a 1.126,4 millones de USD. Su posición refleja un uso amplio en agricultura, construcción, productos químicos y distribución minorista. Las bolsas impresas laminadas con BOPP se utilizan en formatos minoristas, mientras que los sacos de boca abierta siguen siendo comunes para granos, semillas y otros productos agrícolas. Su precio de venta promedio más bajo respalda altos volúmenes unitarios en múltiples usos finales. Las líneas de conversión establecidas y los equipos de llenado conocidos también los convierten en una opción práctica para los compradores que necesitan embalajes básicos confiables.
Los contenedores intermedios para granel flexibles (FIBCs) son la categoría de producto de más rápido crecimiento, registrando un CAGR del 5,8% durante 2027-2032, porque abordan conjuntamente la logística, el cumplimiento normativo y el manejo de residuos. Las especificaciones de grado alimentario y farmacéutico respaldan la demanda de sistemas de bolsas y revestimientos controlados. Los diseños bafleados y de forma estable mejoran el uso del espacio cúbico durante el almacenamiento y el transporte. Los programas de FIBCs certificados pueden reducir los costos totales de manejo y transporte de retorno en comparación con los formatos rígidos. La capacidad de personalizar boquillas de llenado, sistemas de descarga, revestimientos y configuraciones de elevación también permite que un diseño de bolsa se adapte a un flujo de material definido. Esto hace que el formato sea adecuado para clientes que necesitan descarga controlada, reducción de polvo o almacenamiento más eficiente. Los productos de yute y otras fibras naturales siguen siendo relevantes en aplicaciones agrícolas y premium, pero las limitaciones de suministro de insumos y costos limitan su escala. Las bolsas de malla y red continúan sirviendo a las cadenas de suministro de productos frescos porque las estructuras ventiladas son adecuadas para cebollas, papas, frutas y verduras. Los textiles de envoltura, las cubiertas de carga, los revestimientos de contenedores, la red de palés, las bolsas de compras de no tejidos y las bolsas protectoras atienden las necesidades de logística industrial, venta minorista y comercio electrónico en todo el mercado de textiles técnicos para embalaje en América del Norte.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Mantiene la Mayor Base Mientras las Celulósicas se ExpandenEl polipropileno representó el 48,0% del total regional en 2026, equivalente a 1.689,6 millones de USD. Se utiliza ampliamente en sacos tejidos, FIBCs estándar y portadores de no tejidos. Su resistencia a la tracción, resistencia química, opciones de estabilización ultravioleta y compatibilidad con flujos de suministro virgen y reciclado respaldan su uso continuo. El polipropileno de grado alimentario también sigue siendo importante para aplicaciones que requieren control documentado del material. Estas propiedades dificultan su sustitución en aplicaciones de embalaje de gran volumen.
Las fibras celulósicas regeneradas son el material de más rápido crecimiento, registrando un CAGR del 6,5% durante 2027-2032, a medida que los compradores evalúan alternativas de origen biológico, compostables y certificadas como reciclables. Una investigación publicada en 2025 encontró que el polipropileno posconsumo reciclado mecánicamente podía hilarse en hilos multifilamento con una tenacidad de hasta 4,2 cN/dtex, comparable al polipropileno textil virgen. Este hallazgo respalda el uso del polipropileno reciclado donde el requisito de rendimiento lo permita. El polietileno continúa desempeñando un papel necesario en revestimientos, revestimientos de contenedores y recubrimientos de barrera de humedad. El poliéster sigue siendo relevante para aplicaciones que requieren estabilidad dimensional bajo carga sostenida. El yute, el algodón, otras fibras naturales, la poliamida y los sintéticos especiales continúan sirviendo a aplicaciones específicas donde las propiedades del material o el posicionamiento del producto son importantes. Las normas de embalaje de California añaden mayor enfoque a la reciclabilidad y las consideraciones del ciclo de vida para el embalaje cubierto en el mercado de textiles técnicos para embalaje en América del Norte.
Por Aplicación de Uso Final:
Los Productos Químicos Lideran el Volumen Mientras los Farmacéuticos Avanzan Más RápidoLos productos químicos, petroquímicos y fertilizantes representaron el 24,0% del total regional en 2026, lo que representa 844,8 millones de USD. Los productores de productos químicos utilizan FIBCs para transportar materiales reactivos, corrosivos, inflamables, granulares y en polvo. Estos usos pueden requerir diseños certificados por la ONU o configuraciones electrostáticas Tipo C y Tipo D. El sector ha contribuido a impulsar el desarrollo de FIBCs bafleados, telas conductoras y diseños de costuras a prueba de tamizado. Su base de volumen proviene de los requisitos de movimiento a granel establecidos desde hace mucho tiempo en toda la cadena de suministro química.
Los productos farmacéuticos y de atención médica son el uso final de más rápido crecimiento, registrando un CAGR del 6,2% durante 2027-2032. La fabricación nacional de ingredientes farmacéuticos activos y excipientes respalda la demanda de FIBCs fabricados en sala limpia y sistemas de revestimiento controlados. Los compradores farmacéuticos también valoran los registros de calificación y los controles de contaminación, lo que limita la sustitución por proveedores de menor costo. El procesamiento de alimentos y bebidas sigue siendo un uso final grande y estable para granos, harina, azúcar, alimentación animal, ingredientes procesados y componentes de bebidas. La agricultura y los productos frescos utilizan bolsas de malla y red para frutas y verduras de alto valor, mientras que la construcción y la minería proporcionan una demanda industrial constante. El comercio minorista, el comercio electrónico y los bienes de consumo son canales en expansión para el embalaje impreso y de no tejidos en el mercado de textiles técnicos para embalaje en América del Norte. Los requisitos de California para que el embalaje cubierto sea reciclable o compostable para 2032 son particularmente relevantes para los formatos minoristas y de comercio electrónico.

Análisis Geográfico
Estados Unidos
Estados Unidos representó el 78,0% del total regional en 2026, equivalente a 2.745,6 millones de USD. La base de fabricación química del país, la capacidad farmacéutica, la actividad de infraestructura y la red de comercio electrónico respaldan una amplia demanda de productos certificados y estándar. Los compradores en aplicaciones de alimentos, farmacéuticos y mercancías peligrosas a menudo requieren embalajes que cumplan con los requisitos de la FDA, la USP y la ONU. Esto aumenta el valor de la producción en sala limpia, la trazabilidad y la calificación documentada. Los compromisos de financiación anual de entre 55.000 y 62.000 millones de USD de la Administración Federal de Carreteras para 2025 y 2026 respaldan los materiales de construcción que a menudo se suministran en formatos a granel flexibles. Las normas de plásticos y embalajes de California entraron en vigor el 1 de mayo de 2026 y requieren una reducción del 25% en el plástico de un solo uso y un embalaje cubierto 100% reciclable o compostable para 2032. Los grandes minoristas que operan a nivel nacional pueden extender los requisitos orientados a California a través de sus redes de proveedores más amplias.
México
México es la geografía de más rápido crecimiento en el mercado de textiles técnicos para embalaje en América del Norte y se prevé que registre un CAGR del 5,50% durante 2027-2032. La inversión manufacturera se está trasladando al norte y centro de México a medida que los productores buscan capacidad regional que pueda atender a los clientes norteamericanos. Las reglas de textiles del Acuerdo Estados Unidos-México-Canadá requieren que el hilado, la formación de telas y los pasos de producción posteriores ocurran en un país miembro para que los bienes textiles calificados reciban tratamiento libre de aranceles. En agosto de 2026, SACK Packaging inició operaciones en León, Guanajuato, tras una inversión de 13 millones de USD que creó 170 empleos directos. La instalación de 11.417 m² fue diseñada para fabricar embalajes tejidos y flexibles para clientes mexicanos, norteamericanos e internacionales. UFlex también puso en marcha una planta de bolsas de polipropileno tejido de 52 millones de USD en Altamira con una capacidad anual de 80 millones de bolsas. Estos proyectos apuntan a una base de suministro que atiende las necesidades de procesamiento de alimentos, farmacéuticos, construcción y fabricación orientada a la exportación a nivel nacional, así como la demanda transfronteriza.[3]
Canadá y Corredores Comerciales Regionales
Canadá es menor en valor absoluto pero proporciona una demanda estable a través de la logística de arenas petrolíferas, la minería, las exportaciones agrícolas y el procesamiento de alimentos. Estas aplicaciones necesitan bolsas a granel duraderas que puedan funcionar en condiciones operativas exigentes. El acceso libre de aranceles para los bienes calificados dentro del Acuerdo Estados Unidos-México-Canadá respalda el abastecimiento regional y alienta a los fabricantes a planificar la producción en todo el bloque comercial. Las órdenes antidumping y de derechos compensatorios de Estados Unidos sobre sacos tejidos laminados de ciertos orígenes asiáticos también respaldan a los proveedores regionales en aplicaciones básicas. El cumplimiento del contenido de valor regional y las reglas de avance de hilado da forma a las decisiones de ubicación y aumenta la importancia de la trazabilidad. El noroeste del Pacífico es una salida potencial para bolsas de malla ventiladas y especiales utilizadas en el comercio transfronterizo de productos frescos. El corredor de la Costa del Golfo desde Corpus Christi hasta Altamira respalda la demanda de FIBCs para el sector químico a medida que se expanden los complejos petroquímicos. El mercado de textiles técnicos para embalaje en América del Norte se beneficia por tanto cuando los proveedores combinan una producción regional conforme con plazos de entrega más cortos para formatos personalizados.
Panorama Competitivo
Concentración del Mercado
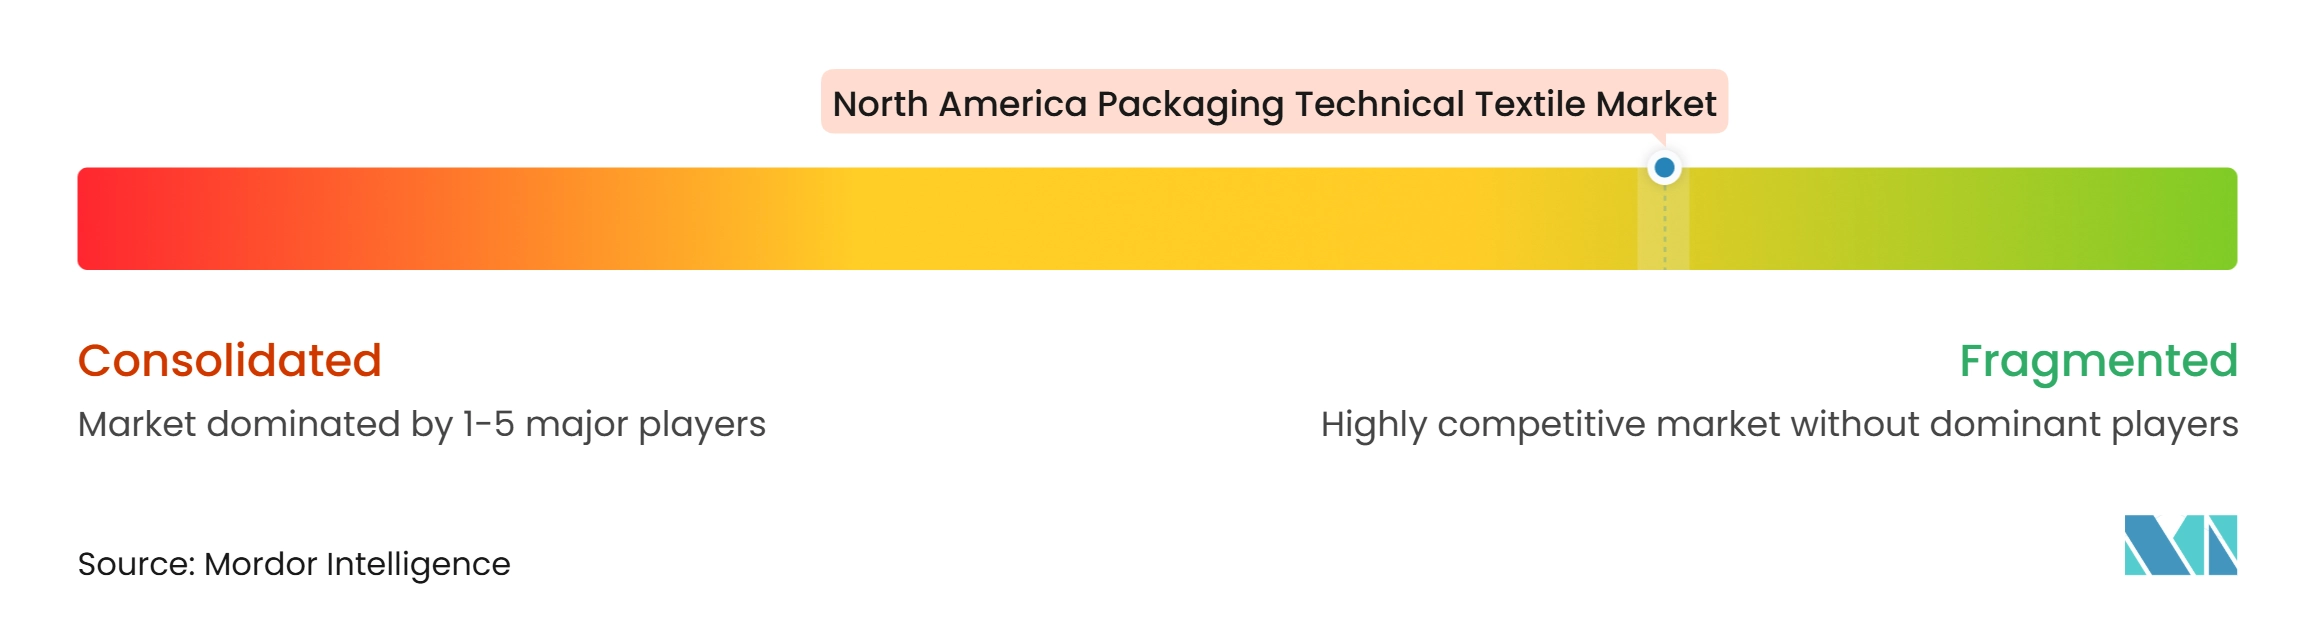
El mercado de textiles técnicos para embalaje en América del Norte está moderadamente fragmentado, con grupos de embalaje diversificados que operan junto a especialistas en FIBCs y sacos tejidos. Los grandes proveedores se benefician de la escala de compra de polímeros, una amplia cobertura de clientes y la capacidad de invertir en capacidad certificada de sala limpia. Las empresas especializadas compiten a través de la ingeniería de bolsas, incluidas configuraciones bafleadas, ventiladas, conductoras y personalizadas. La profundidad de la certificación, el conocimiento de la aplicación, la fiabilidad de los plazos de entrega y los sistemas de calidad documentados son factores competitivos centrales. Las pruebas de tipo ISO 21898, las certificaciones de seguridad alimentaria y las aprobaciones de diseño para mercancías peligrosas pueden ampliar la base de clientes accesible de un proveedor.
La inauguración de Pittsburgh por parte de Mondi en abril de 2026 muestra cómo un gran productor está añadiendo capacidad automatizada para clientes de comercio electrónico e industriales. El sitio combina capacidades de producción e impresión para sobres de comercio electrónico, alimentos, piensos y usos de construcción, con un objetivo de capacidad anual de 300 millones de bolsas. Greif adquirió el productor español de contenedores de polímero Envaplast por 61,7 millones de USD, neto de efectivo adquirido, en el tercer trimestre fiscal de 2026. Greif también reportó 105 millones de USD en optimización acumulada de costos a tasa de ejecución al final del año fiscal 2026. Estas acciones muestran el interés continuo en una cobertura de productos más amplia, eficiencia de producción y adquisiciones específicas.
Las oportunidades permanecen en la capacidad de sala limpia para polvos farmacéuticos, programas de FIBCs reutilizables con registros de productos RFID o digitales, e instalaciones en México que puedan respaldar plazos de entrega cortos para clientes de Estados Unidos. Es probable que la calificación de proveedores siga siendo especialmente importante en aplicaciones farmacéuticas, alimentarias y de materiales peligrosos. El cumplimiento del Acuerdo Estados Unidos-México-Canadá también requiere atención de las empresas que se expanden en ubicaciones industriales mexicanas. El Artículo 6.6 otorga a la Oficina de Aduanas y Protección Fronteriza de Estados Unidos la autoridad para realizar verificaciones mediante visitas in situ de las operaciones de fabricación de textiles y prendas de vestir en México. Nefab amplió sus capacidades en México con un centro de ingeniería en Guadalajara en marzo de 2026, combinando diseño, pruebas, creación de prototipos y producción para clientes de infraestructura digital, atención médica, semiconductores y automoción. La competencia seguirá siendo equilibrada entre proveedores liderados por la escala y productores especializados que puedan cumplir con requisitos de aplicación complejos.
Líderes de la Industria de Textiles Técnicos para Embalaje en América del Norte
-
Berry Global Inc. (Amcor)
-
Greif, Inc.
-
Gravis Global
-
Conitex Sonoco
-
LC Packaging International BV
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos para Embalaje en América del Norte Empresas cubiertas en este informe
- Berry Global Inc. (Amcor)
- Greif, Inc.
- Gravis Global
- Conitex Sonoco
- LC Packaging International BV
- Signode Industrial Group LLC
- Intertape Polymer Group Inc.
- AmeriGlobe LLC
- Langston Companies, Inc.
- Global-Pak, Inc.
- United Bags, Inc.
- Halsted Corporation
- Bulk Lift International LLC
- Bag Corporation
- MiniBulk, Inc.
- JohnPac, LLC
- FAST PRO Bags and Textiles, Inc.
- InterBULK, Inc.
- Mondi plc
- Sonoco Products Company
- ProAmpac LLC
- Novolex Holdings, LLC
Desarrollos recientes de la industria en Mercado de Textiles Técnicos para Embalaje en América del Norte
- Octubre de 2026: Nefab inauguró una nueva instalación de 7.000 m² en el área metropolitana de Monterrey, llevando por primera vez a México la producción de embalaje plegable de madera contrachapada ExPak y creando hasta 100 empleos. La instalación responde a la creciente demanda de embalaje industrial de los fabricantes de deslocalización regional en el norte de México en los sectores automotriz, electrónico, de telecomunicaciones de datos e industrial en general.
- Agosto de 2026: SACK Packaging, una empresa conjunta entre Sacos y Empaques Internacionales y Finch Pack, parte de Grupo Orbion, México, y Knack Packaging, India, inició operaciones en León, Guanajuato, con una inversión de 13 millones de USD y aproximadamente 170 empleos directos. La planta de 11.417 m² en Urban Park Industrial León está diseñada para fabricar embalajes tejidos y flexibles para los mercados mexicano, norteamericano e internacional.
- Abril de 2026: Mondi inauguró oficialmente su nueva instalación de producción de embalajes de última generación en Pittsburgh, Pensilvania, consolidando la capacidad de sus sitios en Wellsburg, Virginia Occidental, y Oakdale, Pensilvania, y añadiendo líneas de producción automatizadas avanzadas orientadas a sobres de comercio electrónico, alimentos, piensos y sectores de construcción, con un objetivo de capacidad anual de 300 millones de bolsas de papel.
Alcance del Informe del Mercado de Textiles Técnicos para Embalaje en América del Norte
El Informe del Mercado de Textiles Técnicos para Embalaje en América del Norte está segmentado por Tipo de Producto (Contenedores Intermedios para Granel Flexibles (FIBCs), Sacos y Bolsas de Poliolefina Tejida, y Más), por Tipo de Material (Polipropileno y Más), por Aplicación de Uso Final (Agricultura y Embalaje de Productos Frescos y Más), y por Geografía (Estados Unidos y Más). El Informe ofrece Tamaño de Mercado y Pronósticos en Valor (USD) para todos los Segmentos anteriores.
Resumen de la segmentación
| Contenedores Intermedios para Granel Flexibles (FIBCs) | FIBCs a Granel Convencionales |
| FIBCs de Forma Estable y Bafleados | |
| FIBCs Ventilados | |
| Otros FIBCs Especializados | |
| Sacos y Bolsas de Poliolefina Tejida | |
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Yute y Bolsas de Embalaje Terminadas |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje Especial) | |
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Leno |
| Bolsas de Embalaje Tejidas Raschel | |
| Redes y Mangas de Embalaje Tubulares de Punto | |
| Otros Productos de Embalaje Textil de Malla | |
| Textiles de Envoltura y Protección en Tránsito | Telas de Envoltura Industrial de Fardos y Mercancías |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | |
| Revestimientos de Contenedores y Telas de Protección de Carga de Base Textil | |
| Red de Palés Textil y Materiales de Sujeción de Carga | |
| Mangas, Relleno y Materiales de Relleno de Embalaje Textil | |
| Productos de Embalaje Textil de No Tejidos y Especiales (Bolsas de Compras y Transporte, Bolsas y Fundas de Embalaje Protector, etc.) |
| Polipropileno |
| Polietileno |
| Poliéster |
| Yute |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Poliamida y Otras Fibras Sintéticas Especiales |
| Otros Materiales |
| Agricultura y Embalaje de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otros Productos Agrícolas | |
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar |
| Alimentos Procesados e Ingredientes Alimentarios | |
| Alimentación Animal y Alimentos para Mascotas | |
| Ingredientes para Bebidas y Productos de Infusión | |
| Productos Químicos, Petroquímicos y Fertilizantes | |
| Materiales de Construcción, Minerales y Minería | |
| Productos Farmacéuticos y de Atención Médica | |
| Venta Minorista, Comercio Electrónico y Bienes de Consumo | |
| Otros Productos y Materiales Industriales |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Contenedores Intermedios para Granel Flexibles (FIBCs) | FIBCs a Granel Convencionales |
| FIBCs de Forma Estable y Bafleados | ||
| FIBCs Ventilados | ||
| Otros FIBCs Especializados | ||
| Sacos y Bolsas de Poliolefina Tejida | ||
| Textiles de Embalaje de Yute y Otras Fibras Naturales | Sacos de Yute y Bolsas de Embalaje Terminadas | |
| Otros (Arpillera, Tela de Yute, Tela de Embalaje de Fibra Natural, Embalaje Especial) | ||
| Textiles de Embalaje de Malla y Red | Bolsas de Embalaje Tejidas Leno | |
| Bolsas de Embalaje Tejidas Raschel | ||
| Redes y Mangas de Embalaje Tubulares de Punto | ||
| Otros Productos de Embalaje Textil de Malla | ||
| Textiles de Envoltura y Protección en Tránsito | Telas de Envoltura Industrial de Fardos y Mercancías | |
| Cubiertas y Envolturas Protectoras de Embalaje Textil | ||
| Revestimientos de Contenedores y Telas de Protección de Carga de Base Textil | ||
| Red de Palés Textil y Materiales de Sujeción de Carga | ||
| Mangas, Relleno y Materiales de Relleno de Embalaje Textil | ||
| Productos de Embalaje Textil de No Tejidos y Especiales (Bolsas de Compras y Transporte, Bolsas y Fundas de Embalaje Protector, etc.) | ||
| Por Tipo de Material | Polipropileno | |
| Polietileno | ||
| Poliéster | ||
| Yute | ||
| Algodón y Otras Fibras Naturales | ||
| Fibras Celulósicas Regeneradas | ||
| Poliamida y Otras Fibras Sintéticas Especiales | ||
| Otros Materiales | ||
| Por Aplicación de Uso Final | Agricultura y Embalaje de Productos Frescos | Frutas y Verduras Frescas |
| Semillas y Otros Productos Agrícolas | ||
| Procesamiento de Alimentos y Bebidas | Granos Alimentarios, Harina y Azúcar | |
| Alimentos Procesados e Ingredientes Alimentarios | ||
| Alimentación Animal y Alimentos para Mascotas | ||
| Ingredientes para Bebidas y Productos de Infusión | ||
| Productos Químicos, Petroquímicos y Fertilizantes | ||
| Materiales de Construcción, Minerales y Minería | ||
| Productos Farmacéuticos y de Atención Médica | ||
| Venta Minorista, Comercio Electrónico y Bienes de Consumo | ||
| Otros Productos y Materiales Industriales | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los textiles técnicos de embalaje en América del Norte?
Se espera que el mercado aumente de 3,70 mil millones de USD en 2027 a 4,51 mil millones de USD para 2032, a un CAGR del 4,04%, respaldado por el manejo regulado a granel y la inversión en fabricación regional.
¿Qué categoría de producto tiene la mayor posición en los textiles técnicos de embalaje en América del Norte?
Los sacos y bolsas de poliolefina tejida tienen la mayor posición, con una participación del 32,0% en 2026, respaldada por su uso en agricultura, construcción, productos químicos y distribución minorista.
¿Qué material se utiliza más ampliamente para los textiles técnicos de embalaje en América del Norte?
El polipropileno lidera los materiales con una participación del 48,0% en 2026 porque se utiliza en sacos tejidos, FIBCs estándar y portadores de no tejidos con características de rendimiento establecidas.
¿Qué uso final está creciendo más rápido para los textiles técnicos de embalaje en América del Norte?
Los productos farmacéuticos y de atención médica son el uso final de más rápido crecimiento hasta 2032, registrando un CAGR del 6,2%, respaldado por sistemas de embalaje controlados, producción en sala limpia y amplios requisitos de calificación.
¿Por qué los FIBCs están ganando uso en el embalaje a granel?
Los FIBCs reducen los requisitos de flete de retorno y almacenamiento porque las bolsas vacías de un solo viaje pueden plegarse hasta el 3-5% de su volumen lleno y pueden configurarse para necesidades de manejo definidas.
¿Qué país norteamericano se espera que crezca más rápido?
Se prevé que México crezca a un CAGR del 5,50% hasta 2032, respaldado por la inversión en fabricación regional, los clústeres industriales y las reglas del Acuerdo Estados Unidos-México-Canadá.