
Marktgröße und Marktanteil für verpackungstechnische Textilien in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
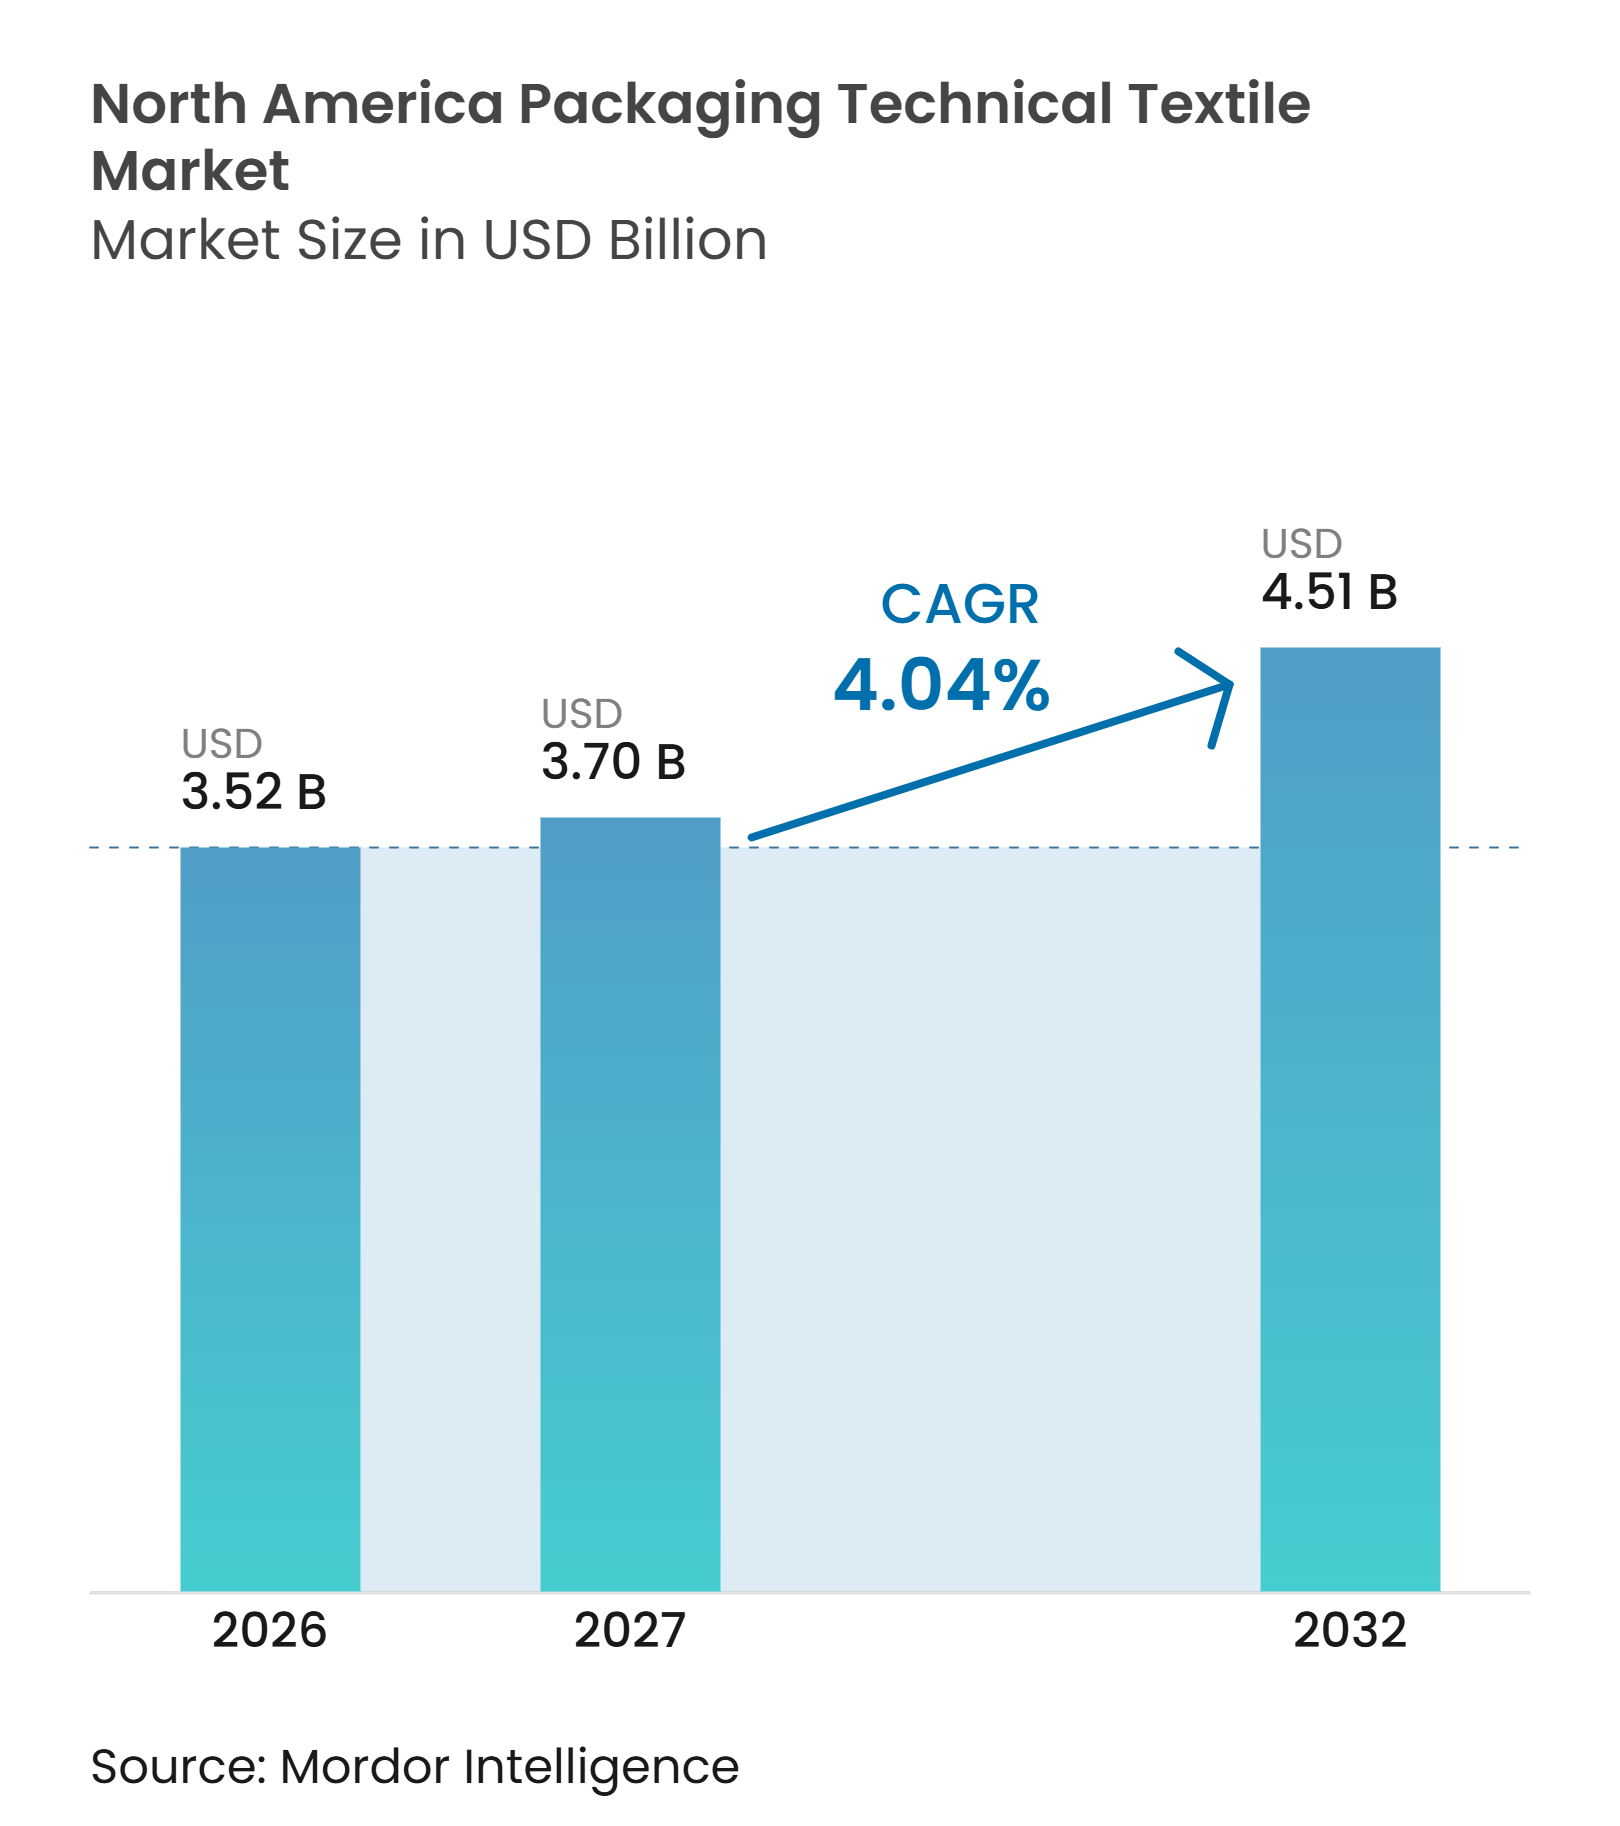
| Marktgröße im Basisjahr (2026) | 3.52 Milliarden US-Dollar |
| Marktgröße (2027) | 3.70 Milliarden US-Dollar |
| Marktgröße (2032) | 4.51 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.04 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für verpackungstechnische Textilien in Nordamerika von Mordor Intelligence
Die Marktgröße für verpackungstechnische Textilien in Nordamerika wird für 2026 auf 3,52 Milliarden USD, für 2027 auf 3,70 Milliarden USD prognostiziert und soll bis 2032 4,51 Milliarden USD erreichen, mit einem CAGR von 4,04 % von 2027 bis 2032.
Der Markt wird durch strengere Anforderungen an die Verpackungsqualifizierung, einen höheren Umschlag von Schüttgütern sowie Produktionsinvestitionen innerhalb des Handelsraums des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada unterstützt. Flexible Intermediate Bulk Container, gewebte Polyolefin-Säcke, Netzbeutel, Produkte aus Naturfasern, Schutztextilien und Spezialvliesstoffe decken unterschiedliche Handhabungsanforderungen in der gesamten Region ab. Compliance-Anforderungen für Lebensmittelkontakt, pharmazeutische Verpackungen, Gefahrgut und elektrostatische Handhabung erhöhen die Bedeutung zugelassener Designs und dokumentierter Produktionskontrollen. Mexiko zieht Kapazitäten an, da Lieferanten eine regionale Produktion anstreben, die nordamerikanische Kunden gemäß den Ursprungsregeln des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada bedienen kann. Gleichzeitig bleiben die Vereinigten Staaten die größte Nachfragequelle. Harzbewegungen bei den Rohstoffkosten, Zertifizierungsaufwand, Verfügbarkeit von Arbeitskräften und Qualifizierungsvorlaufzeiten werden weiterhin sowohl die Lieferantenmargen als auch Entscheidungen über neue Kapazitäten prägen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten gewebte Polyolefin-Säcke und -Beutel im Jahr 2026 einen Anteil von 32,0 % am Markt für verpackungstechnische Textilien in Nordamerika, während Flexible Intermediate Bulk Container (FIBCs) die am schnellsten wachsende Produktkategorie sind und bis 2032 einen CAGR von 5,8 % verzeichnen.
- Nach Materialtyp entfiel auf Polypropylen im Jahr 2026 ein Anteil von 48,0 % an der Marktgröße für verpackungstechnische Textilien in Nordamerika, während regenerierte Zellulosefasern das am schnellsten wachsende Material sind und bis 2032 einen CAGR von 6,5 % verzeichnen.
- Nach Endverwendungsanwendung hielten Chemikalien, Petrochemikalien und Düngemittel im Jahr 2026 einen Anteil von 24,0 % am Gesamtsektor, während Pharmazeutika und Gesundheitsprodukte die am schnellsten wachsende Endverwendungsanwendung sind und bis 2032 einen CAGR von 6,2 % verzeichnen.
- Nach Geografie entfielen auf die Vereinigten Staaten im Jahr 2026 78,0 % des regionalen Gesamtvolumens, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 5,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ersatz starrer Schüttgutverpackungen durch faltbare FIBCs | +1.4% | Global, Nordamerika als Kernmarkt | Mittelfristig (2–4 Jahre) |
| Nachfrage nach lebensmittelgerechter und pharmazeutischer Pulvereinschließung | +1.1% | Vereinigte Staaten als Kernmarkt, Kanada als Sekundärmarkt | Kurzfristig (≤ 2 Jahre) |
| Infrastruktur, Bau und Schüttguthandhabung im Bergbau | +0.9% | Vereinigte Staaten als Kernmarkt | Mittelfristig (2–4 Jahre) |
| E-Commerce, Einzelhandel und gebrandete wiederverwendbare Textilverpackungen | +0.7% | Vereinigte Staaten und Kanada vorrangig | Kurzfristig (≤ 2 Jahre) |
| Beschaffung kohlenstoffarmer und kreislauforientierter Verpackungen | +0.5% | Vereinigte Staaten und Kanada, angeführt von Kalifornien | Langfristig (≥ 4 Jahre) |
| Nearshoring und regionale Versorgungssicherheit | +0.3% | Grenzkorridor zwischen den Vereinigten Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Ersatz starrer Schüttgutverpackungen durch faltbare FIBCs
Der Ersatz starrer Intermediate Bulk Container, Fässer und Stahlbehälter durch faltbare FIBCs ist ein wesentlicher Nachfragetreiber für den Markt für verpackungstechnische Textilien in Nordamerika. Ein leerer Einweg-FIBC kann auf 3–5 % seines befüllten Volumens zusammengefaltet werden, was Rückfrachten, Lagerplatz und Palettenanforderungen reduziert. Dies ist relevant für chemische Pulver, Lebensmittelzutaten, Mineralprodukte und andere Materialien, die in großen Mengen zwischen Werken und Vertriebsstandorten transportiert werden. ISO 21898:2024 legt einen Sicherheitsfaktor von 5:1 für Einweg-FIBCs und einen Sicherheitsfaktor von 6:1 für Standardausführungen wiederverwendbarer Designs fest, die für nicht gefährliche Güter eingesetzt werden. Die Norm gibt Käufern eine definierte Grundlage zur Beurteilung eines Sackdesigns, während die Einsparungen durch faltbare Rücktransporte längere Beschaffungsprogramme in den Bereichen Chemie und Bau im Markt für verpackungstechnische Textilien in Nordamerika unterstützen.[1]
Nachfrage nach lebensmittelgerechter und pharmazeutischer Pulvereinschließung
Lebensmittel- und Pharmahersteller wählen zunehmend validierte Schüttgutverpackungssysteme aus, was die Wettbewerbsbedingungen für Lieferanten im Markt für verpackungstechnische Textilien in Nordamerika verändert. FDA-Vorschriften für Olefinpolymere, die in Lebensmittelkontaktanwendungen eingesetzt werden, legen Material- und Extraktionsanforderungen für Polypropylen fest, einschließlich eines maximalen n-Hexan-extrahierbaren Anteils von 6,4 % und eines maximalen xylollöslichen Anteils von 9,8 % unter den relevanten Verwendungsbedingungen. Eine Änderung an der Sackkonstruktion, dem Liner, der Schlaufe oder dem Additivpaket kann eine erneute Überprüfung der gesamten Konfiguration erfordern. USP General Chapter 661.2 verlangt eine chemische Eignungsbewertung für pharmazeutische Kunststoffverpackungssysteme und gilt für das vollständige System und nicht nur für das Basispolymer. Reinraumkapazität, Auditbereitschaft und rückverfolgbare Dokumentation unterscheiden daher zertifizierte FIBC-Lieferanten von Herstellern standardmäßiger gewebter Säcke.
Infrastruktur, Bau und Schüttguthandhabung im Bergbau
Infrastruktur- und Bauaktivitäten erzeugen wiederkehrende Nachfrage nach FIBCs und gewebten Säcken für Zement, Schotter, Sand und Trockenadditiva. Die Federal Highway Administration hat jährliche Bundesfinanzierungszusagen für Bundesstraßen von 55–62 Milliarden USD für 2025 und 2026, die materialintensive Projektpipelines unterstützen. Baubetreiber benötigen Verpackungen, die Materialien sicher zwischen regionalen Verteilungspunkten und Baustellen transportieren können. FIBCs eignen sich für diese Ströme, da sie hohe Nutzlastkapazität mit flexibler Lagerung und Handhabung verbinden. Das Wachstum im Rechenzentrumsneubau und bei LNG-Projekten an der Golfküste unterstützt ebenfalls die Nachfrage nach Mineraladditiven, Sand und verwandten Baustoffen.
E-Commerce, Einzelhandel und gebrandete wiederverwendbare Textilverpackungen
Der E-Commerce steigert die Nachfrage nach Vliesträger, bedruckten gewebten Beuteln und schützenden Textilverpackungen, die automatisierter Handhabung standhalten können. Diese Produkte bieten Lieferanten einen Weg jenseits von Standardsäcken, da Druck, Laminierung und kontrollierte Webstrukturen Mehrwert schaffen. Im April 2026 eröffnete Mondi eine Verpackungsanlage in Pittsburgh, Pennsylvania, mit automatisierter Produktion und Druck für E-Commerce-Versandtaschen, Lebensmittel-, Futter- und Bauanwendungen. Die Anlage hat eine angestrebte Jahreskapazität von 300 Millionen Beuteln und ist auf skalierbare Produktion und kurze Vorlaufzeiten ausgelegt. Die Nachfrage steigt auch indirekt, wenn Trockenwaren von der Palettenverteilung in großen Mengen zu kleineren und gemischten Auftragserfüllungsformaten übergehen. Dies eröffnet dem Markt für verpackungstechnische Textilien in Nordamerika ein breiteres Spektrum an Direktverbraucherverpackungsanwendungen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei Polypropylen-Harz | -1.1% | Nordamerika, alle drei Länder | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungs- und Compliance-Aufwand für Lebensmittel und Gefahrstoffe | -0.8% | Vereinigte Staaten als Kernmarkt | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Rücklogistik für wiederverwendbare FIBCs | -0.5% | Vereinigte Staaten als Kernmarkt | Mittelfristig (2–4 Jahre) |
| Importwettbewerb und Handelsschutzmaßnahmen | -0.4% | Vereinigte Staaten als Kernmarkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei Polypropylen-Harz
Polypropylen ist der wichtigste Rohstoff für einen Großteil des Marktes für verpackungstechnische Textilien in Nordamerika, wodurch Hersteller Veränderungen bei den Rohstoff- und Harzpreisen ausgesetzt sind. Propylen ist ein erdölbasiertes Chemikalie, und seine Preisgestaltung folgt Veränderungen bei Rohöl, Flüssiggasen, Versorgungsbedingungen und Nachfragezyklen. Vertragspreise können sich bei Versorgungsunterbrechungen langsamer anpassen als Spotpreise, was bei Konvertern zu einer zeitlichen Lücke zwischen Inputkosten und Kundenpreisen führt. Das Risiko ist am größten, wenn Festpreisliefervereinbarungen mehrere Monate abdecken und Harzpreiserhöhungen während der Vertragslaufzeit eintreten. Das Bureau of Labor Statistics verfolgt die Preise für Kunststoffmaterialien und synthetische Harze unter NAICS 325211, was die Bedeutung von Harzbewegungen für diese kostenempfindliche Lieferkette im Markt für verpackungstechnische Textilien in Nordamerika verdeutlicht.[2]
Qualifizierungs- und Compliance-Aufwand für Lebensmittel und Gefahrstoffe
Der Qualifizierungsaufwand für lebensmittelgerechte, pharmazeutisch gerechte und Gefahrgutverpackungen kann die kommerzielle Lieferung im Markt für verpackungstechnische Textilien in Nordamerika verzögern. FDA-Lebensmittelkontaktanforderungen gelten für das Material und die vorgesehenen Verwendungsbedingungen, während USP 661.2 eine Bewertung des vollständigen pharmazeutischen Verpackungssystems erfordert. Die 24. überarbeitete Ausgabe der UN-Modellvorschriften legt Baumusterprüfungen für Gefahrgutverpackungen fest, einschließlich Hebe-, Fall-, Kipp-, Aufricht-, Reiß- und Stapeltests. ISO 21898 verweist auch auf die elektrostatische Klassifizierung für FIBCs, die in gefährlichen Umgebungen eingesetzt werden. Diese Anforderungen können den Qualifizierungs-, Audit- und Dokumentationsaufwand für einen Hersteller verlängern und die Fähigkeit kleinerer Lieferanten einschränken, schnell in zertifizierte Anwendungen einzutreten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
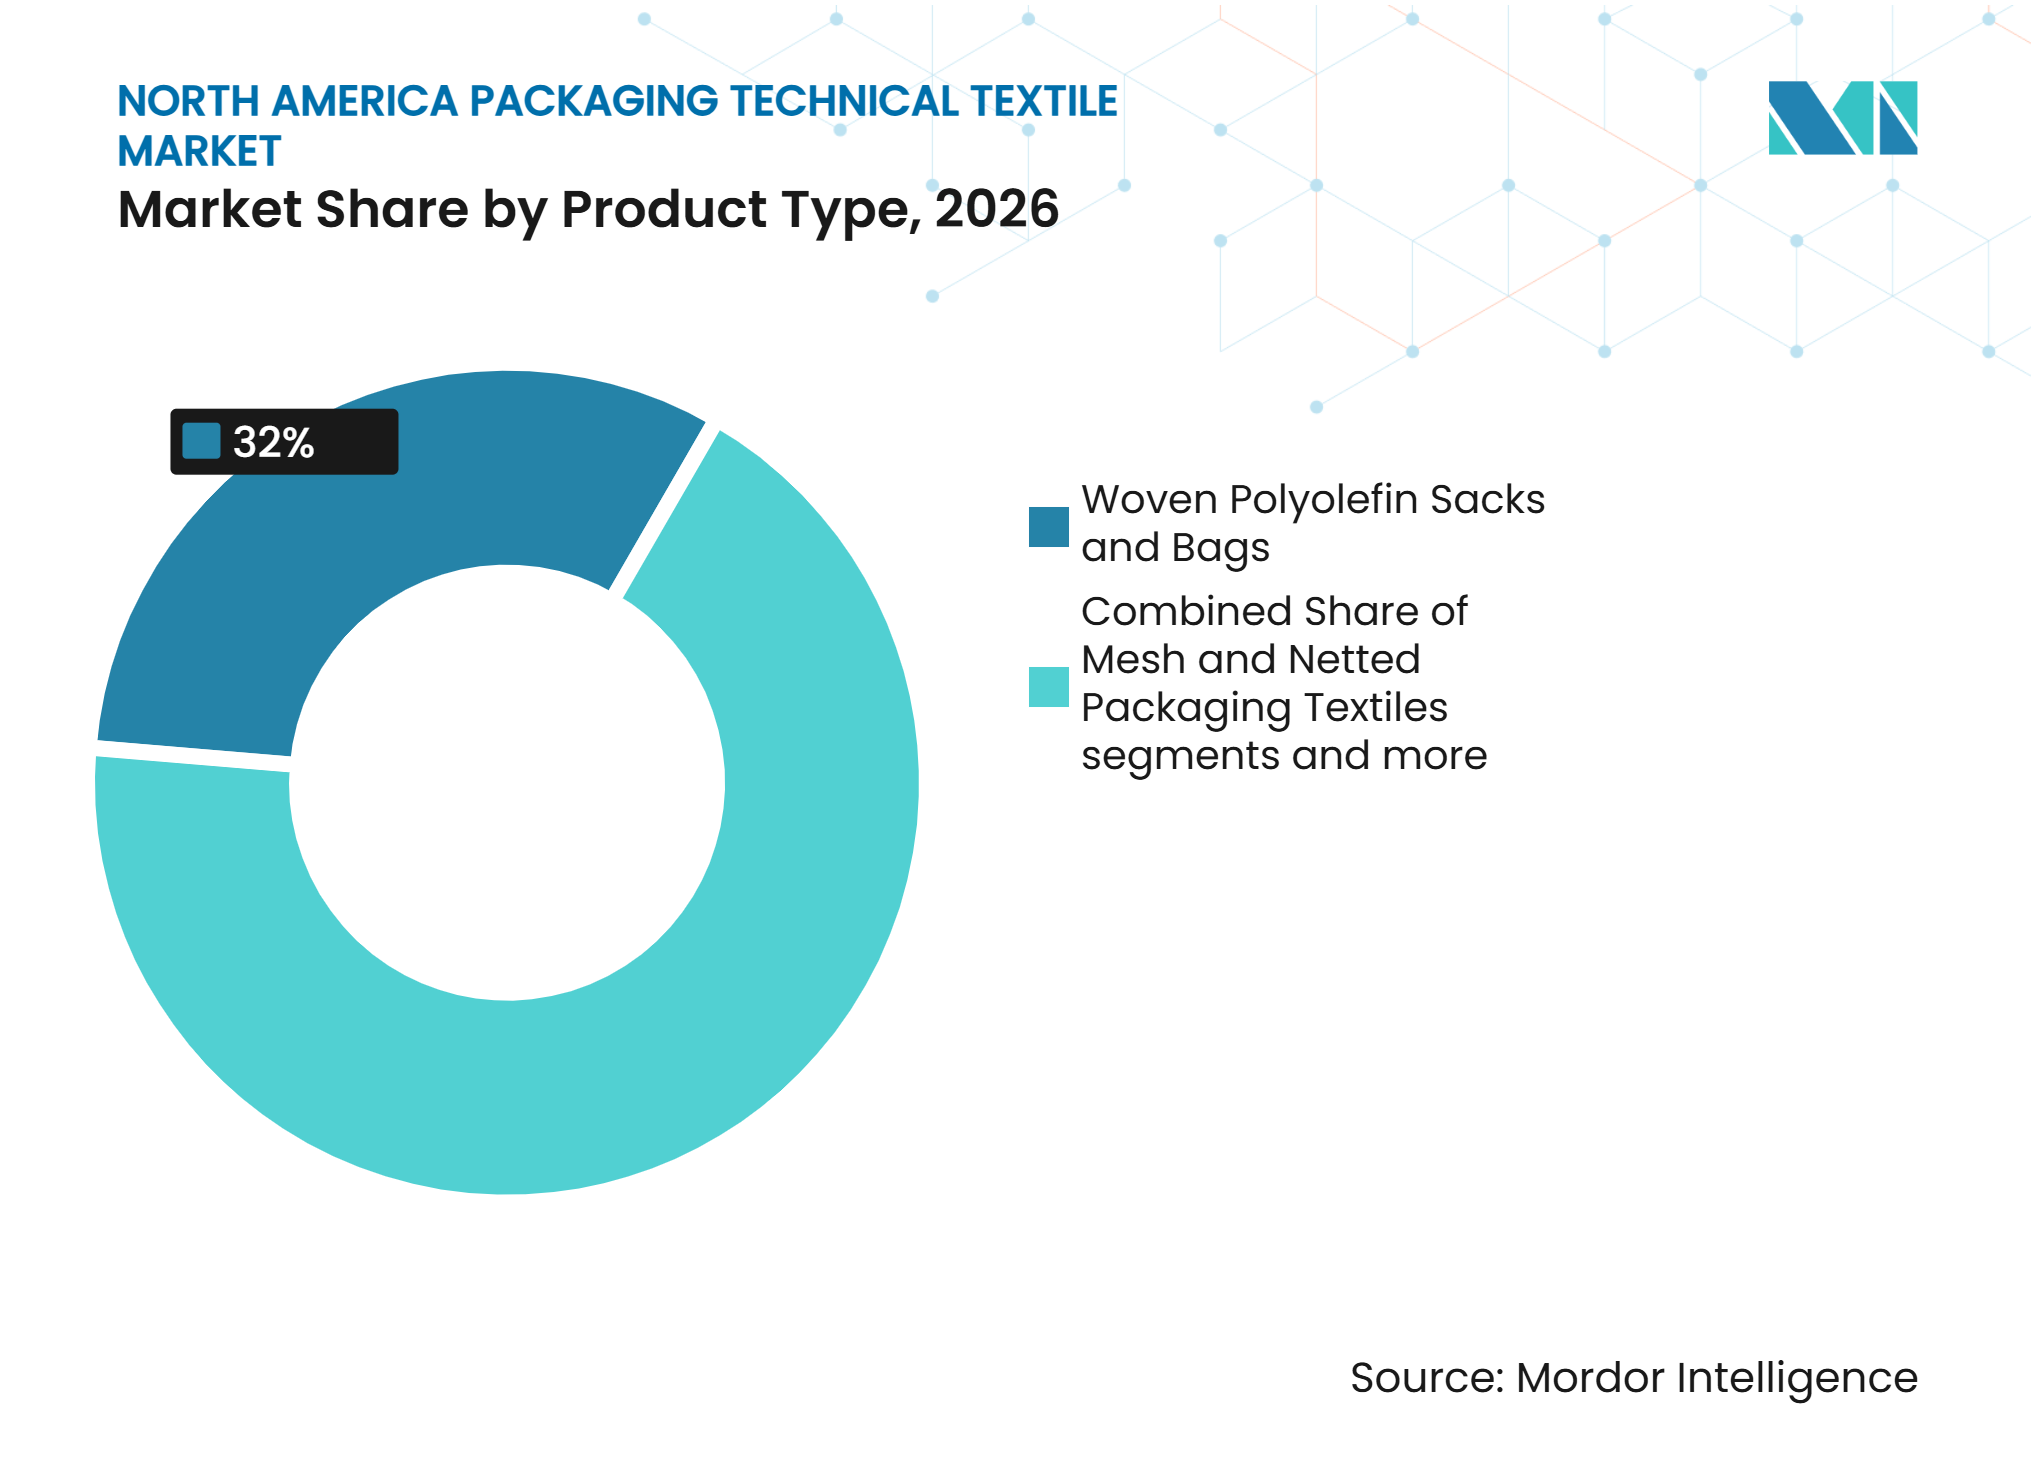
Gewebte Polyolefin-Säcke behalten ihre Größe, während FIBCs an Bedeutung gewinnenGewebte Polyolefin-Säcke und -Beutel machten im Jahr 2026 32,0 % der Marktgröße für verpackungstechnische Textilien in Nordamerika aus, was 1,1264 Milliarden USD entspricht. Ihre Position spiegelt die breite Verwendung in Landwirtschaft, Bau, Chemie und Einzelhandelsvertrieb wider. BOPP-laminierte bedruckte Beutel werden in Einzelhandelsformaten eingesetzt, während offene Säcke für Getreide, Saatgut und andere landwirtschaftliche Produkte üblich bleiben. Ihr niedrigerer durchschnittlicher Verkaufspreis unterstützt hohe Stückzahlen über mehrere Endverwendungen hinweg. Etablierte Konvertierungslinien und vertraute Abfüllgeräte machen sie auch zu einer praktischen Wahl für Käufer, die zuverlässige Standardverpackungen benötigen.
Flexible Intermediate Bulk Container (FIBCs) sind die am schnellsten wachsende Produktkategorie mit einem CAGR von 5,8 % im Zeitraum 2027–2032, da sie Logistik-, Compliance- und Abfallhandhabungsanforderungen gleichzeitig erfüllen. Lebensmittelgerechte und pharmazeutisch gerechte Spezifikationen unterstützen die Nachfrage nach kontrollierten Sack- und Linersystemen. Baffled- und formstabile Designs verbessern die Raumnutzung bei Lagerung und Transport. Zertifizierte FIBC-Programme können die Gesamthandhabungs- und Rücktransportkosten im Vergleich zu starren Formaten reduzieren. Die Möglichkeit, Befüllstutzen, Entleerungssysteme, Liner und Hebekonfigurationen anzupassen, ermöglicht es auch, ein Sackdesign an einen definierten Materialfluss anzupassen. Dies macht das Format geeignet für Kunden, die eine kontrollierte Entleerung, Staubreduzierung oder effizientere Lagerung benötigen. Jute und andere Naturfaserprodukte bleiben in landwirtschaftlichen und Premium-Anwendungen relevant, aber Einschränkungen bei der Rohstoffversorgung und den Kosten begrenzen ihren Umfang. Netz- und Gitterbeutel bedienen weiterhin Frischprodukt-Lieferketten, da belüftete Strukturen für Zwiebeln, Kartoffeln, Obst und Gemüse geeignet sind. Wickeltextilien, Frachtabdeckungen, Containerauskleidungen, Palettenstretchnetze, Vliesstoff-Einkaufstaschen und Schutzbeutel decken industrielle Logistik-, Einzelhandels- und E-Commerce-Anforderungen im gesamten Markt für verpackungstechnische Textilien in Nordamerika ab.



Nach Materialtyp:
Polypropylen hält die größte Basis, während Zellulosefasern expandierenPolypropylen hielt im Jahr 2026 48,0 % des regionalen Gesamtvolumens, was 1,6896 Milliarden USD entspricht. Es wird in gewebten Säcken, Standard-FIBCs und Vliesträger weit verbreitet eingesetzt. Seine Zugfestigkeit, chemische Beständigkeit, UV-Stabilisierungsoptionen und Kompatibilität mit Primär- und Recyclingversorgungsströmen unterstützen seine weitere Verwendung. Lebensmittelgerechtes Polypropylen bleibt auch für Anwendungen wichtig, die eine dokumentierte Materialkontrolle erfordern. Diese Eigenschaften machen einen Ersatz in großvolumigen Verpackungsanwendungen schwierig.
Regenerierte Zellulosefasern sind das am schnellsten wachsende Material mit einem CAGR von 6,5 % im Zeitraum 2027–2032, da Käufer biobasierte, kompostierbare und zertifiziert recycelbare Alternativen evaluieren. Eine im Jahr 2025 veröffentlichte Studie ergab, dass mechanisch recyceltes Post-Consumer-Polypropylen zu Multifilamentgarnen mit einer Festigkeit von bis zu 4,2 cN/dtex versponnen werden kann, vergleichbar mit primärem Textilpolypropylen. Dieser Befund unterstützt die Verwendung von recyceltem Polypropylen, wo die Leistungsanforderung dies zulässt. Polyethylen spielt weiterhin eine notwendige Rolle bei Linern, Containerauskleidungen und Feuchtigkeitsbarrierebeschichtungen. Polyester bleibt für Anwendungen relevant, die dimensionale Stabilität unter anhaltender Last erfordern. Jute, Baumwolle, andere Naturfasern, Polyamid und Spezialkunststoffe bedienen weiterhin gezielte Anwendungen, bei denen Materialeigenschaften oder Produktpositionierung eine Rolle spielen. Kaliforniens Verpackungsvorschriften lenken den Fokus zusätzlich auf Recyclingfähigkeit und Lebenszyklusaspekte für abgedeckte Verpackungen im Markt für verpackungstechnische Textilien in Nordamerika.
Nach Endverwendungsanwendung:
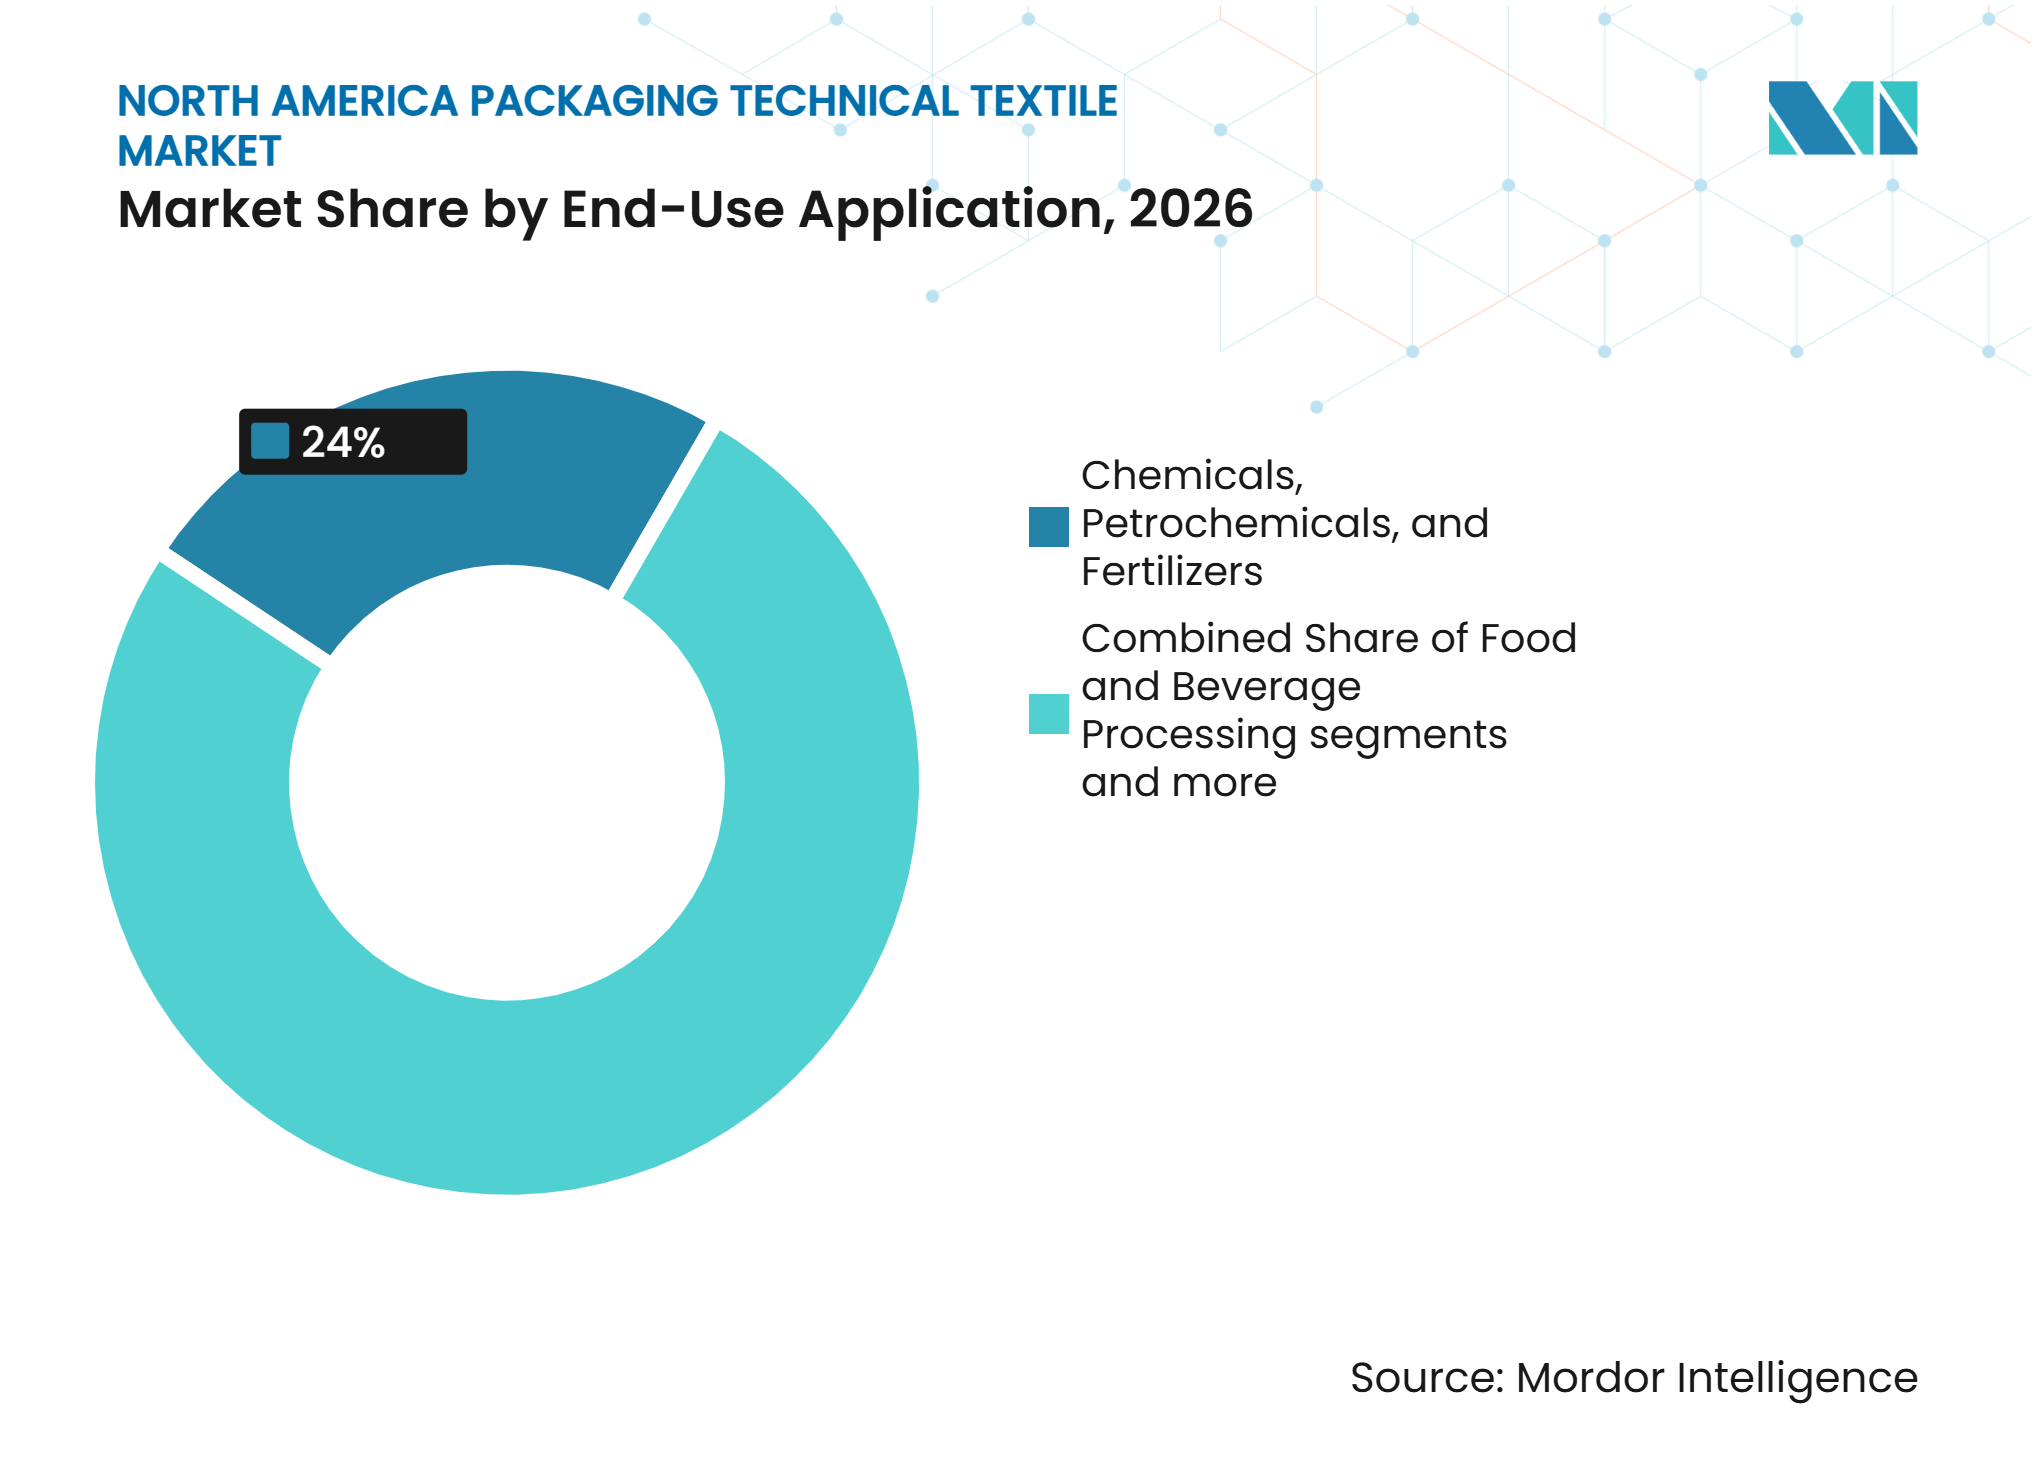
Chemikalien führen das Volumen an, während Pharmazeutika am schnellsten wachsenChemikalien, Petrochemikalien und Düngemittel machten im Jahr 2026 24,0 % des regionalen Gesamtvolumens aus, was 0,8448 Milliarden USD entspricht. Chemikalienhersteller verwenden FIBCs für den Transport reaktiver, korrosiver, brennbarer, körniger und pulverförmiger Materialien. Diese Verwendungen können UN-zertifizierte Designs oder elektrostatische Konfigurationen vom Typ C und Typ D erfordern. Der Sektor hat die Entwicklung von Baffled-FIBCs, leitfähigen Geweben und staubdichten Nahtdesigns vorangetrieben. Sein Volumenanteil ergibt sich aus langjährigen Anforderungen an den Schüttguttransport in der chemischen Lieferkette.
Pharmazeutika und Gesundheitsprodukte sind die am schnellsten wachsende Endverwendung mit einem CAGR von 6,2 % im Zeitraum 2027–2032. Die inländische Herstellung von pharmazeutischen Wirkstoffen und Hilfsstoffen unterstützt die Nachfrage nach im Reinraum hergestellten FIBCs und kontrollierten Linersystemen. Pharmazeutische Käufer schätzen auch Qualifizierungsunterlagen und Kontaminationskontrollen, die eine Substitution durch kostengünstigere Lieferanten einschränken. Die Lebensmittel- und Getränkeverarbeitung bleibt eine große und stabile Endverwendung für Getreide, Mehl, Zucker, Tierfutter, verarbeitete Zutaten und Getränkekomponenten. Landwirtschaft und Frischprodukte verwenden Netz- und Gitterbeutel für hochwertiges Obst und Gemüse, während Bau und Bergbau eine stetige industrielle Nachfrage liefern. Einzelhandel, E-Commerce und Konsumgüter sind wachsende Absatzmärkte für bedruckte und Vliesverpackungen im Markt für verpackungstechnische Textilien in Nordamerika. Kaliforniens Anforderungen, dass abgedeckte Verpackungen bis 2032 recycelbar oder kompostierbar sein müssen, sind besonders relevant für Einzelhandels- und E-Commerce-Formate.

Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 78,0 % des regionalen Gesamtvolumens, was 2,7456 Milliarden USD entspricht. Die chemische Fertigungsbasis, die Pharmakapazität, die Infrastrukturaktivitäten und das E-Commerce-Netzwerk des Landes unterstützen eine breite Nachfrage nach zertifizierten und Standardprodukten. Käufer in Lebensmittel-, Pharma- und Gefahrgutanwendungen verlangen häufig Verpackungen, die FDA-, USP- und UN-Anforderungen erfüllen. Dies erhöht den Wert von Reinraumproduktion, Rückverfolgbarkeit und dokumentierter Qualifizierung. Die jährlichen Finanzierungszusagen der Federal Highway Administration von 55–62 Milliarden USD für 2025 und 2026 unterstützen Baumaterialien, die häufig in flexiblen Schüttgutformaten geliefert werden. Kaliforniens Kunststoff- und Verpackungsvorschriften traten am 1. Mai 2026 in Kraft und verlangen eine 25-prozentige Reduzierung von Einwegkunststoffen und 100 % recycelbare oder kompostierbare abgedeckte Verpackungen bis 2032. Große national tätige Einzelhändler können kalifornienorientierte Anforderungen über ihre breiteren Lieferantennetzwerke ausweiten.
Mexiko
Mexiko ist die am schnellsten wachsende Geografie im Markt für verpackungstechnische Textilien in Nordamerika und soll im Zeitraum 2027–2032 einen CAGR von 5,50 % verzeichnen. Fertigungsinvestitionen verlagern sich in den Norden und die Mitte Mexikos, da Hersteller regionale Kapazitäten anstreben, die nordamerikanische Kunden bedienen können. Die Textilursprungsregeln des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada verlangen, dass Garn, Gewebebildung und nachfolgende Produktionsschritte in einem Mitgliedsland stattfinden, damit qualifizierte Textilwaren zollfreie Behandlung erhalten. Im August 2026 nahm SACK Packaging den Betrieb in León, Guanajuato, nach einer Investition von 13 Millionen USD auf, die 170 direkte Arbeitsplätze schuf. Die 11.417 m² große Anlage wurde für die Herstellung von gewebten und flexiblen Verpackungen für mexikanische, nordamerikanische und internationale Kunden konzipiert. UFlex nahm auch eine Anlage für gewebte Polypropylen-Beutel in Altamira mit einer Jahreskapazität von 80 Millionen Beuteln nach einer Investition von 52 Millionen USD in Betrieb. Diese Projekte deuten auf eine Versorgungsbasis hin, die inländische Lebensmittelverarbeitung, Pharma-, Bau- und exportorientierte Fertigungsanforderungen sowie grenzüberschreitende Nachfrage bedient.[3]
Kanada und regionale Handelskorridore
Kanada ist in absoluten Werten kleiner, bietet aber stabile Nachfrage durch Ölsandlogistik, Bergbau, Agrarexporte und Lebensmittelverarbeitung. Diese Anwendungen benötigen langlebige Schüttgutbeutel, die unter anspruchsvollen Betriebsbedingungen funktionieren können. Der zollfreie Zugang für qualifizierte Waren im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada unterstützt die regionale Beschaffung und ermutigt Hersteller, die Produktion über den Handelsblock hinweg zu planen. US-amerikanische Antidumping- und Ausgleichszollmaßnahmen auf laminierte gewebte Säcke aus bestimmten asiatischen Ursprungsländern unterstützen auch regionale Lieferanten in Standardanwendungen. Die Einhaltung regionaler Wertschöpfungsanforderungen und Yarn-Forward-Regeln beeinflusst Standortentscheidungen und erhöht die Bedeutung der Rückverfolgbarkeit. Der pazifische Nordwesten ist ein potenzieller Absatzmarkt für belüftete und spezielle Netzbeutel, die im grenzüberschreitenden Frischprodukthandel eingesetzt werden. Der Golfküstenkorridor von Corpus Christi bis Altamira unterstützt die Nachfrage nach FIBCs für den Chemiesektor, da petrochemische Komplexe expandieren. Der Markt für verpackungstechnische Textilien in Nordamerika profitiert daher, wenn Lieferanten konforme regionale Produktion mit kürzeren Vorlaufzeiten für maßgeschneiderte Formate kombinieren.
Wettbewerbslandschaft
Marktkonzentration
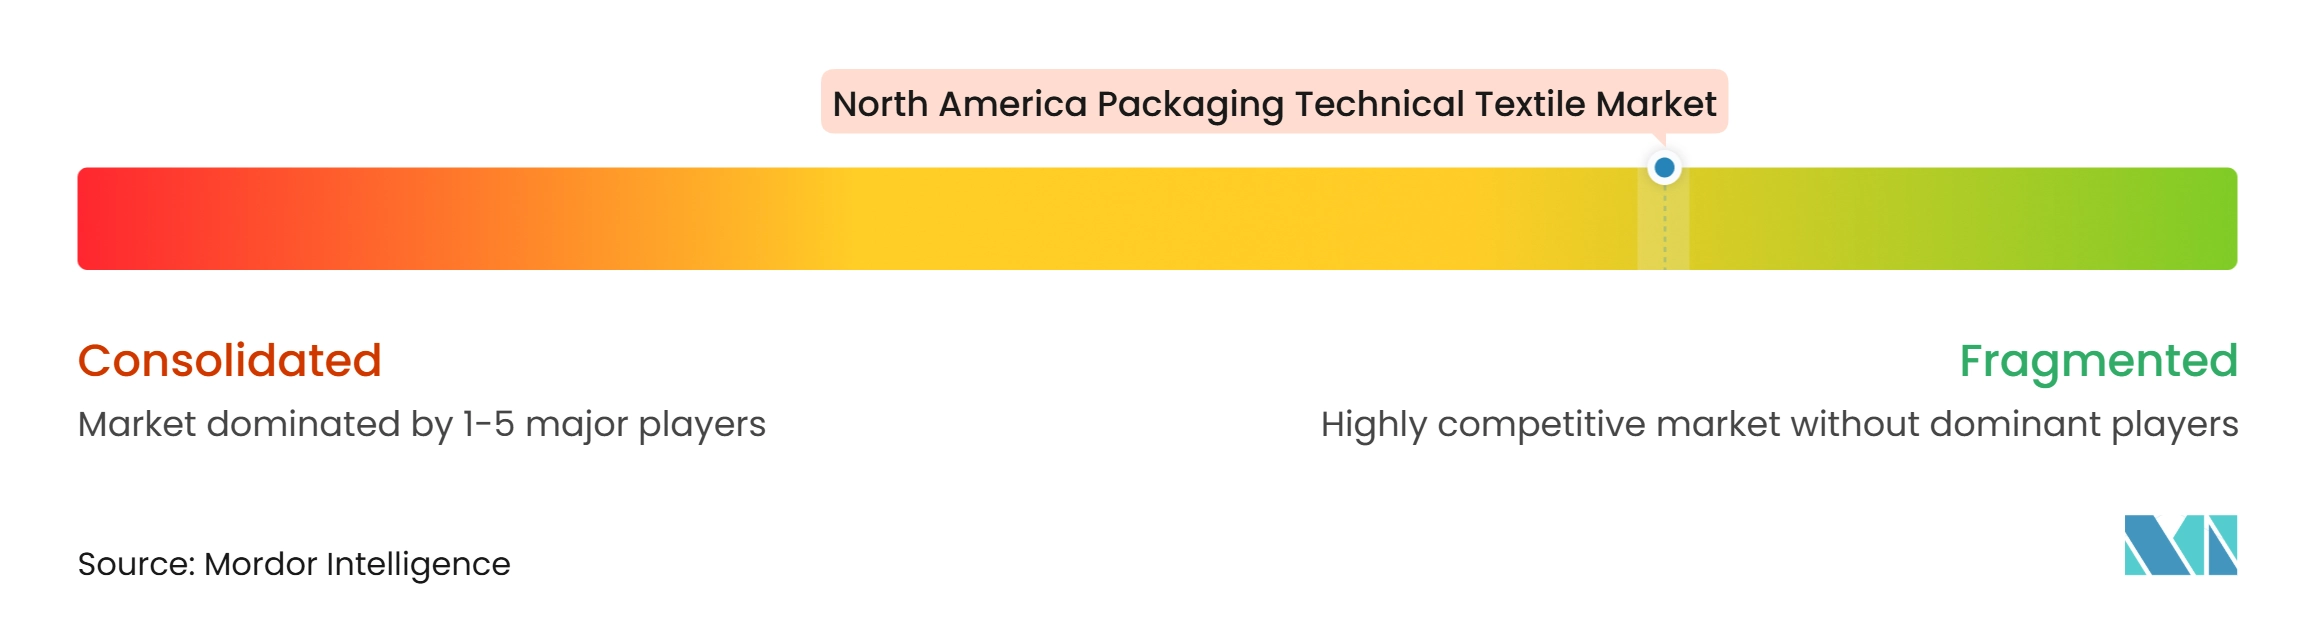
Der Markt für verpackungstechnische Textilien in Nordamerika ist mäßig fragmentiert, mit diversifizierten Verpackungsgruppen, die neben FIBC- und Gewebtsack-Spezialisten tätig sind. Große Lieferanten profitieren von Polymereinkaufsvolumen, breiter Kundenabdeckung und der Fähigkeit, in zertifizierte Reinraumkapazitäten zu investieren. Spezialisierte Unternehmen konkurrieren durch Sackentwicklung, einschließlich Baffled-, belüfteter, leitfähiger und kundenspezifischer Konfigurationen. Zertifizierungstiefe, Anwendungswissen, Vorlaufzeitzuverlässigkeit und dokumentierte Qualitätssysteme sind zentrale Wettbewerbsfaktoren. ISO 21898-Baumusterprüfungen, Lebensmittelsicherheitszertifizierungen und Gefahrgutdesignzulassungen können die zugängliche Kundenbasis eines Lieferanten erweitern.
Mondis Eröffnung in Pittsburgh im April 2026 zeigt, wie ein großer Hersteller automatisierte Kapazitäten für E-Commerce- und Industriekunden aufbaut. Der Standort kombiniert Produktions- und Druckkapazitäten für E-Commerce-Versandtaschen, Lebensmittel-, Futter- und Bauanwendungen mit einem Jahresziel von 300 Millionen Beuteln. Greif erwarb den spanischen Polymerbehälterhersteller Envaplast für 61,7 Millionen USD, netto nach abgezogenem Kassenbestand, im dritten Quartal des Geschäftsjahres 2026. Greif meldete auch 105 Millionen USD an kumulierten laufenden Kostenoptimierungen bis Ende des Geschäftsjahres 2026. Diese Maßnahmen zeigen das anhaltende Interesse an breiterer Produktabdeckung, Produktionseffizienz und gezielten Akquisitionen.
Chancen bestehen weiterhin bei Reinraumkapazitäten für pharmazeutische Pulver, wiederverwendbaren FIBC-Programmen mit RFID oder digitalen Produktdatensätzen sowie Anlagen in Mexiko, die kurze Vorlaufzeiten für US-amerikanische Kunden unterstützen können. Die Lieferantenqualifizierung wird voraussichtlich besonders wichtig in Pharma-, Lebensmittel- und Gefahrstoffanwendungen bleiben. Die Einhaltung des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada erfordert auch Aufmerksamkeit von Unternehmen, die an mexikanischen Industriestandorten expandieren. Artikel 6.6 gibt dem US-amerikanischen Zoll- und Grenzschutz die Befugnis, Standortbesichtigungsüberprüfungen von Textil- und Bekleidungsfertigungsbetrieben in Mexiko durchzuführen. Nefab erweiterte seine Mexiko-Kapazitäten mit einem Ingenieurbüro in Guadalajara im März 2026, das Design, Tests, Prototypenentwicklung und Produktion für Kunden aus den Bereichen digitale Infrastruktur, Gesundheitswesen, Halbleiter und Automobil kombiniert. Der Wettbewerb wird zwischen skalengeführten Lieferanten und spezialisierten Herstellern, die komplexe Anwendungsanforderungen erfüllen können, ausgewogen bleiben.
Marktführer in der Branche für verpackungstechnische Textilien in Nordamerika
-
Berry Global Inc. (Amcor)
-
Greif, Inc.
-
Gravis Global
-
Conitex Sonoco
-
LC Packaging International BV
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für verpackungstechnische Textilien in Nordamerika Unternehmen in diesem Bericht
- Berry Global Inc. (Amcor)
- Greif, Inc.
- Gravis Global
- Conitex Sonoco
- LC Packaging International BV
- Signode Industrial Group LLC
- Intertape Polymer Group Inc.
- AmeriGlobe LLC
- Langston Companies, Inc.
- Global-Pak, Inc.
- United Bags, Inc.
- Halsted Corporation
- Bulk Lift International LLC
- Bag Corporation
- MiniBulk, Inc.
- JohnPac, LLC
- FAST PRO Bags and Textiles, Inc.
- InterBULK, Inc.
- Mondi plc
- Sonoco Products Company
- ProAmpac LLC
- Novolex Holdings, LLC
Neueste Industrielle Entwicklungen in Markt für verpackungstechnische Textilien in Nordamerika
- Oktober 2026: Nefab eröffnete eine neue 7.000 m² große Anlage im Großraum Monterrey und brachte damit erstmals die ExPak-Produktion faltbarer Sperrholzverpackungen nach Mexiko, wodurch bis zu 100 Arbeitsplätze entstanden. Die Anlage reagiert auf die wachsende Nachfrage nach Industrieverpackungen von Nearshoring-Herstellern in Nordmexiko in den Bereichen Automobil, Elektronik, Datenkommunikation und weiteren Industriesektoren.
- August 2026: SACK Packaging, ein Gemeinschaftsunternehmen zwischen Sacos y Empaques Internacionales und Finch Pack, Teil von Grupo Orbion, Mexiko, und Knack Packaging, Indien, nahm den Betrieb in León, Guanajuato, mit einer Investition von 13 Millionen USD und rund 170 direkten Arbeitsplätzen auf. Das 11.417 m² große Werk im Urban Park Industrial León ist für die Herstellung von gewebten und flexiblen Verpackungen für den mexikanischen, nordamerikanischen und internationalen Markt ausgelegt.
- April 2026: Mondi eröffnete offiziell seine neue hochmoderne Verpackungsproduktionsanlage in Pittsburgh, Pennsylvania, und konsolidierte dabei Kapazitäten seiner Standorte in Wellsburg, West Virginia, und Oakdale, Pennsylvania, und fügte fortschrittliche automatisierte Produktionslinien für E-Commerce-Versandtaschen, Lebensmittel-, Futter- und Bauanwendungen hinzu, mit einem Jahresziel von 300 Millionen Papierbeuteln.
Berichtsumfang für den Markt für verpackungstechnische Textilien in Nordamerika
Der Bericht über den Markt für verpackungstechnische Textilien in Nordamerika ist segmentiert nach Produkttyp (Flexible Intermediate Bulk Container (FIBCs), gewebte Polyolefin-Säcke und -Beutel und weitere), nach Materialtyp (Polypropylen und weitere), nach Endverwendungsanwendung (Landwirtschaft und Verpackung von Frischprodukten und weitere) sowie nach Geografie (Vereinigte Staaten und weitere). Der Bericht bietet Marktgröße und Prognosen in Wert (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Schüttgut-FIBCs |
| Formstabile und Baffled-FIBCs | |
| Belüftete FIBCs | |
| Andere spezialisierte FIBCs | |
| Gewebte Polyolefin-Säcke und -Beutel | |
| Jute- und andere Naturfaser-Verpackungstextilien | Jutesäcke und fertige Verpackungsbeutel |
| Sonstige (Hessian, Rupfen, Naturfaser-Verpackungsgewebe, Spezialverpackungen) | |
| Netz- und Gitter-Verpackungstextilien | Leno-gewebte Verpackungsbeutel |
| Raschel-gewirkte Verpackungsbeutel | |
| Schlauchgestrickte Verpackungsnetze und -hülsen | |
| Andere textile Netzverpackungsprodukte | |
| Wickel- und Transitsschutztextilien | Industrielle Ballen- und Warenwickelgewebe |
| Textile Verpackungsabdeckungen und Schutzwickel | |
| Textilbasierte Containerauskleidungen und Frachtschutzgewebe | |
| Textile Palettenstretchnetze und Ladungssicherungsmaterialien | |
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | |
| Vliesstoff- und Spezial-Textilverpackungsprodukte (Einkaufs- und Tragetaschen, Schutzbeutel und -taschen usw.) |
| Polypropylen |
| Polyethylen |
| Polyester |
| Jute |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyamid und andere Spezialkunststoffe |
| Andere Materialien |
| Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Güter | |
| Lebensmittel- und Getränkeverarbeitung | Getreide, Mehl und Zucker |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | |
| Tierfutter und Heimtierfutter | |
| Getränkezutaten und Aufgussprodukte | |
| Chemikalien, Petrochemikalien und Düngemittel | |
| Baumaterialien, Mineralien und Bergbau | |
| Pharmazeutika und Gesundheitsprodukte | |
| Einzelhandel, E-Commerce und Konsumgüter | |
| Andere Industrieprodukte und -materialien |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Flexible Intermediate Bulk Container (FIBCs) | Konventionelle Schüttgut-FIBCs |
| Formstabile und Baffled-FIBCs | ||
| Belüftete FIBCs | ||
| Andere spezialisierte FIBCs | ||
| Gewebte Polyolefin-Säcke und -Beutel | ||
| Jute- und andere Naturfaser-Verpackungstextilien | Jutesäcke und fertige Verpackungsbeutel | |
| Sonstige (Hessian, Rupfen, Naturfaser-Verpackungsgewebe, Spezialverpackungen) | ||
| Netz- und Gitter-Verpackungstextilien | Leno-gewebte Verpackungsbeutel | |
| Raschel-gewirkte Verpackungsbeutel | ||
| Schlauchgestrickte Verpackungsnetze und -hülsen | ||
| Andere textile Netzverpackungsprodukte | ||
| Wickel- und Transitsschutztextilien | Industrielle Ballen- und Warenwickelgewebe | |
| Textile Verpackungsabdeckungen und Schutzwickel | ||
| Textilbasierte Containerauskleidungen und Frachtschutzgewebe | ||
| Textile Palettenstretchnetze und Ladungssicherungsmaterialien | ||
| Textile Verpackungshülsen, Polsterungen und Füllmaterialien | ||
| Vliesstoff- und Spezial-Textilverpackungsprodukte (Einkaufs- und Tragetaschen, Schutzbeutel und -taschen usw.) | ||
| Nach Materialtyp | Polypropylen | |
| Polyethylen | ||
| Polyester | ||
| Jute | ||
| Baumwolle und andere Naturfasern | ||
| Regenerierte Zellulosefasern | ||
| Polyamid und andere Spezialkunststoffe | ||
| Andere Materialien | ||
| Nach Endverwendungsanwendung | Landwirtschaft und Verpackung von Frischprodukten | Frisches Obst und Gemüse |
| Saatgut und andere landwirtschaftliche Güter | ||
| Lebensmittel- und Getränkeverarbeitung | Getreide, Mehl und Zucker | |
| Verarbeitete Lebensmittel und Lebensmittelzutaten | ||
| Tierfutter und Heimtierfutter | ||
| Getränkezutaten und Aufgussprodukte | ||
| Chemikalien, Petrochemikalien und Düngemittel | ||
| Baumaterialien, Mineralien und Bergbau | ||
| Pharmazeutika und Gesundheitsprodukte | ||
| Einzelhandel, E-Commerce und Konsumgüter | ||
| Andere Industrieprodukte und -materialien | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für verpackungstechnische Textilien in Nordamerika?
Es wird erwartet, dass der Markt von 3,70 Milliarden USD im Jahr 2027 auf 4,51 Milliarden USD bis 2032 wächst, mit einem CAGR von 4,04 %, unterstützt durch regulierte Schüttguthandhabung und regionale Fertigungsinvestitionen.
Welche Produktkategorie hat die größte Position bei verpackungstechnischen Textilien in Nordamerika?
Gewebte Polyolefin-Säcke und -Beutel halten die größte Position mit einem Anteil von 32,0 % im Jahr 2026, unterstützt durch ihre Verwendung in Landwirtschaft, Bau, Chemie und Einzelhandelsvertrieb.
Welches Material wird am häufigsten für verpackungstechnische Textilien in Nordamerika verwendet?
Polypropylen führt die Materialien mit einem Anteil von 48,0 % im Jahr 2026 an, da es in gewebten Säcken, Standard-FIBCs und Vliesträger mit etablierten Leistungsmerkmalen eingesetzt wird.
Welche Endverwendung wächst am schnellsten bei verpackungstechnischen Textilien in Nordamerika?
Pharmazeutika und Gesundheitsprodukte sind die am schnellsten wachsende Endverwendung bis 2032 mit einem CAGR von 6,2 %, unterstützt durch kontrollierte Verpackungssysteme, Reinraumproduktion und umfangreiche Qualifizierungsanforderungen.
Warum gewinnen FIBCs in der Schüttgutverpackung an Bedeutung?
FIBCs reduzieren Rückfracht- und Lageranforderungen, da leere Einwegbeutel auf 3–5 % ihres befüllten Volumens gefaltet werden können und für definierte Handhabungsanforderungen konfiguriert werden können.
Welches nordamerikanische Land wird voraussichtlich am schnellsten wachsen?
Mexiko soll bis 2032 mit einem CAGR von 5,50 % wachsen, unterstützt durch regionale Fertigungsinvestitionen, Industriecluster und die Regeln des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada.