
Taille et part du marché des textiles techniques d'emballage en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 3.52 Milliards de dollars |
| Taille du Marché (2027) | 3.70 Milliards de dollars |
| Taille du Marché (2032) | 4.51 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.04 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
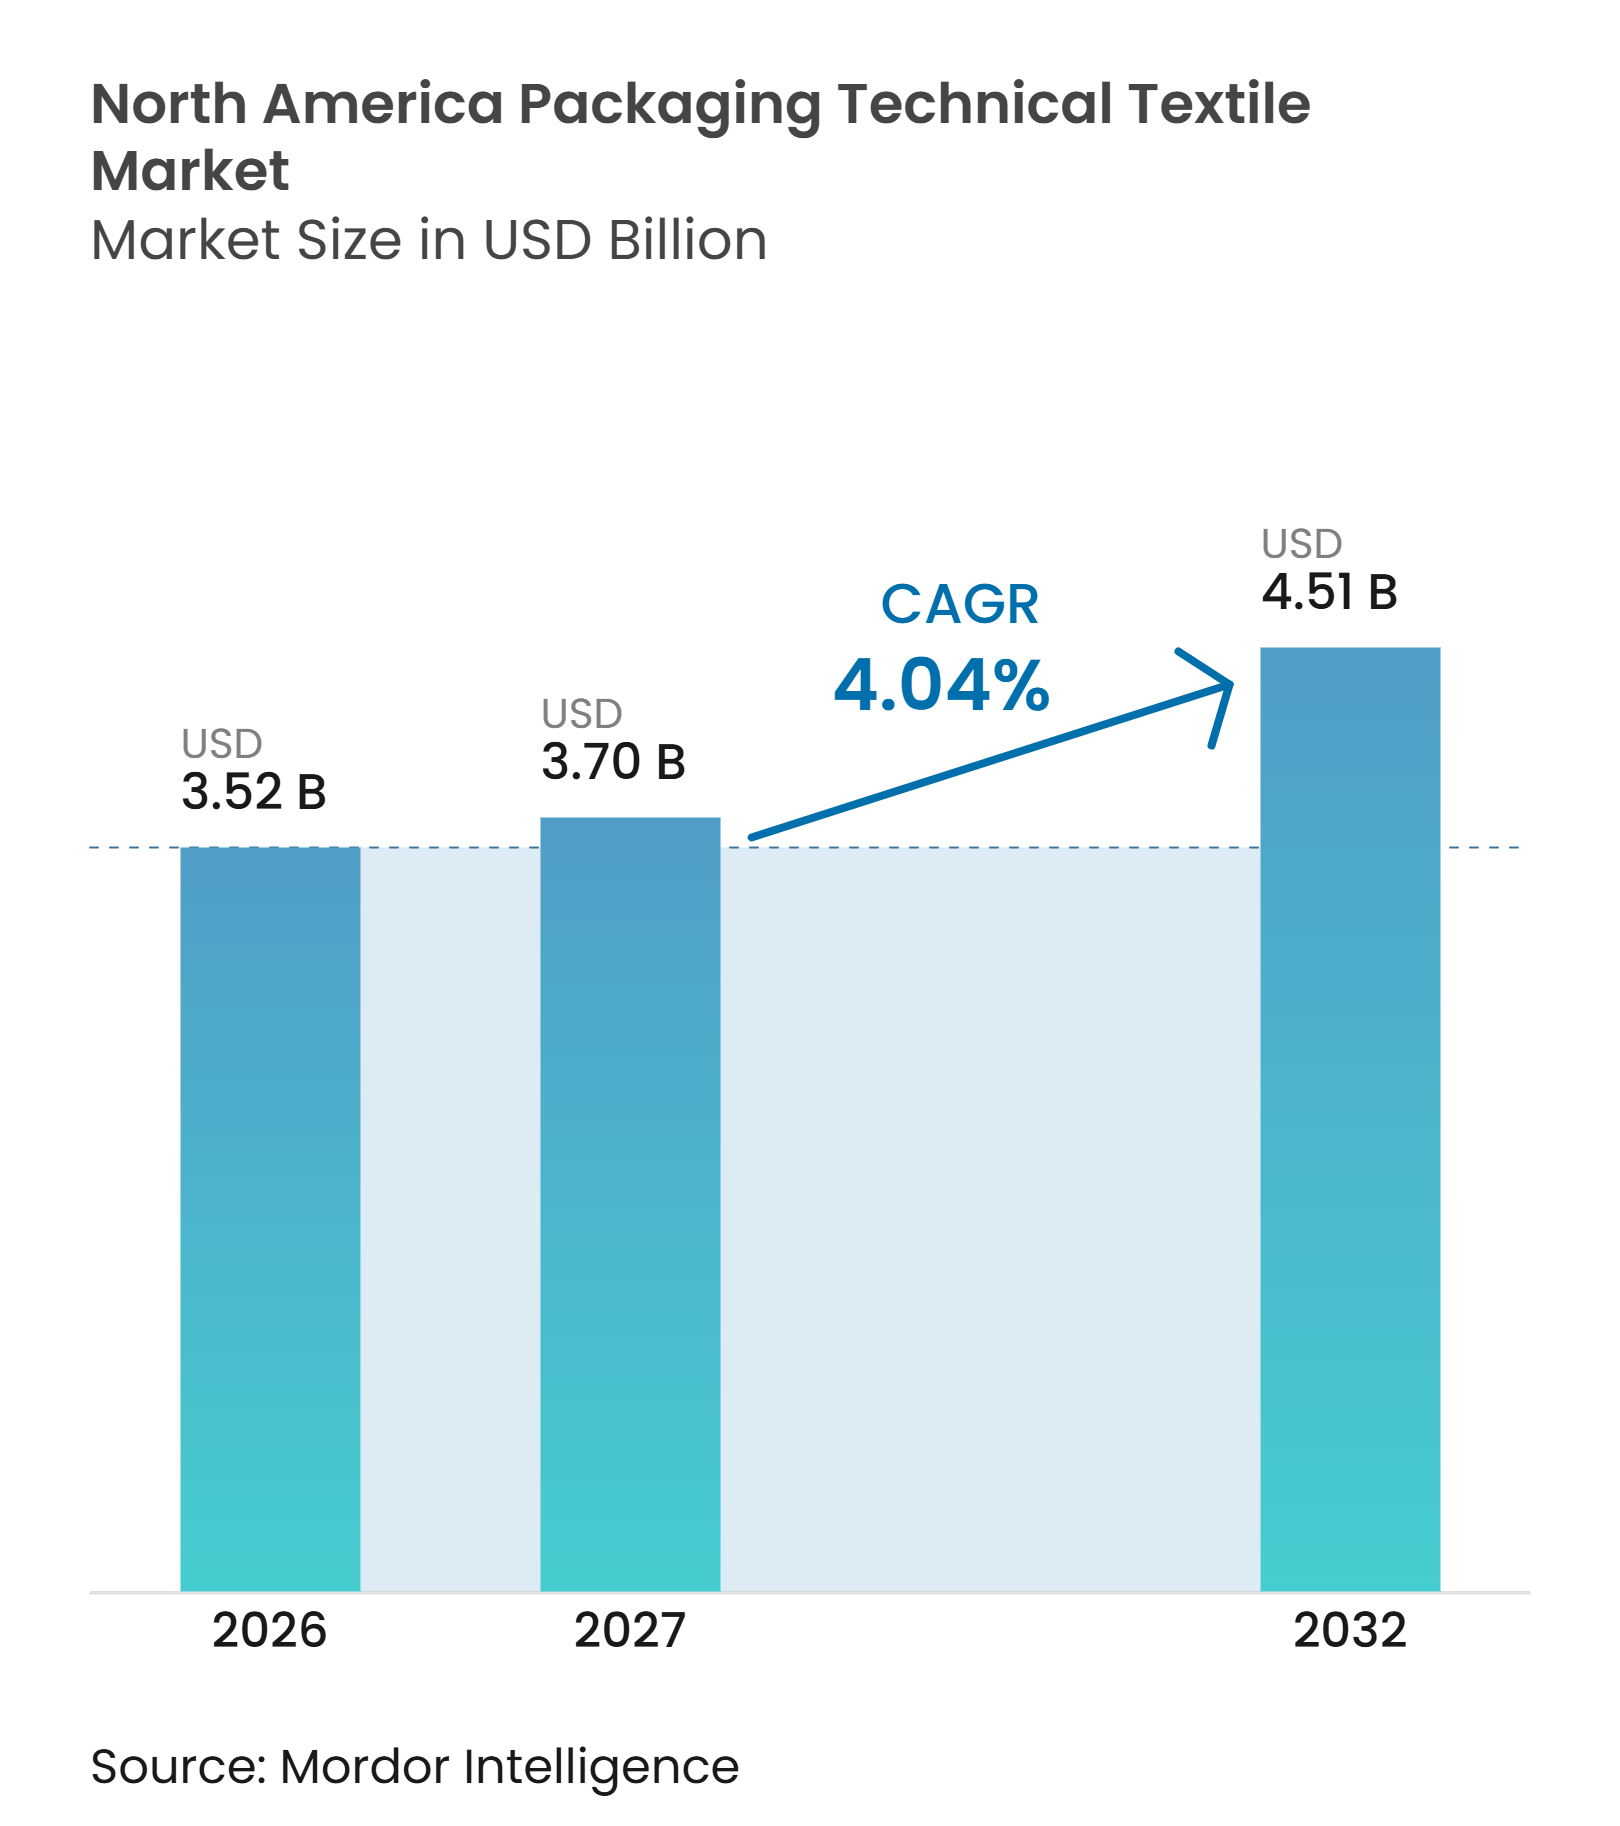
Analyse du marché des textiles techniques d'emballage en Amérique du Nord par Mordor Intelligence
La taille du marché des textiles techniques d'emballage en Amérique du Nord est projetée à 3,52 milliards USD en 2026, 3,70 milliards USD en 2027, et devrait atteindre 4,51 milliards USD d'ici 2032, avec un CAGR de 4,04 % de 2027 à 2032.
Le marché est soutenu par des exigences de qualification d'emballage plus strictes, une manutention accrue de matériaux en vrac et des investissements de production dans la zone commerciale de l'Accord États-Unis-Mexique-Canada. Les conteneurs souples intermédiaires pour vrac, les sacs en polyoléfine tissée, les sacs en filet, les produits en fibres naturelles, les textiles de protection et les non-tissés de spécialité répondent à différents besoins de manutention dans la région. Les exigences de conformité pour le contact alimentaire, l'emballage pharmaceutique, les marchandises dangereuses et la manutention électrostatique renforcent l'importance des conceptions approuvées et des contrôles de production documentés. Le Mexique attire des capacités alors que les fournisseurs cherchent une production régionale pouvant servir les clients nord-américains dans le cadre des règles de l'Accord États-Unis-Mexique-Canada. Dans le même temps, les États-Unis restent la principale source de demande. L'évolution du coût des résines, les dépenses de certification, la disponibilité de la main-d'œuvre et les délais de qualification continueront de façonner les marges des fournisseurs et les décisions relatives aux nouvelles capacités.
Points clés du rapport
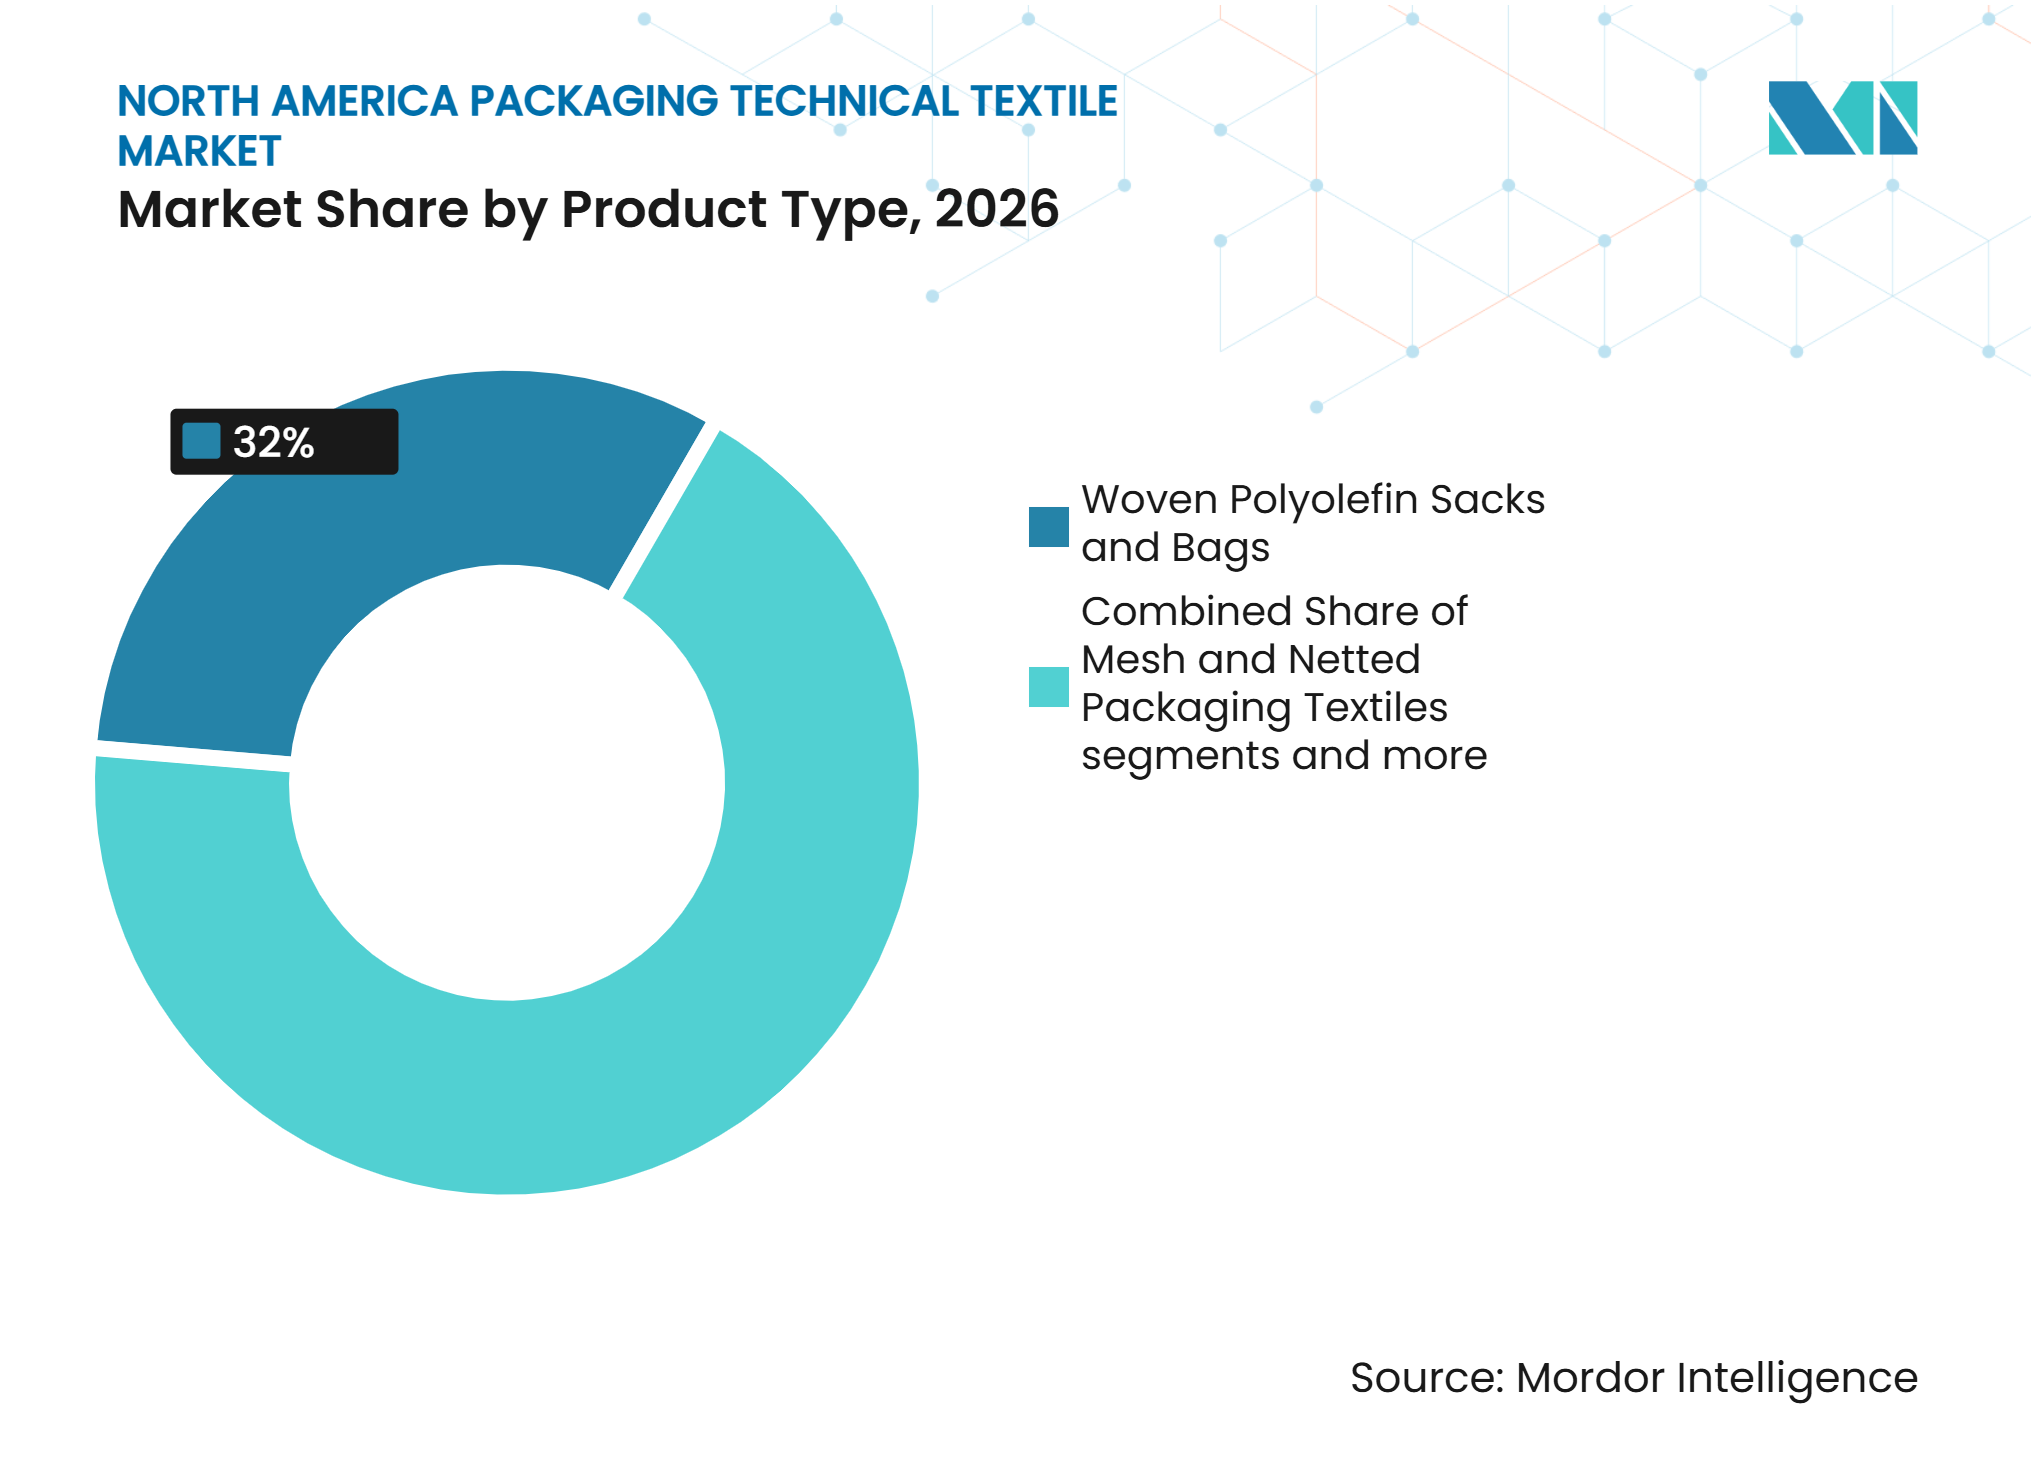
- Par type de produit, les sacs et sachets en polyoléfine tissée détenaient 32,0 % de la part du marché des textiles techniques d'emballage en Amérique du Nord en 2026, tandis que les conteneurs souples intermédiaires pour vrac (FIBCs) constituent la catégorie de produits à la croissance la plus rapide, enregistrant un CAGR de 5,8 % jusqu'en 2032.
- Par type de matériau, le polypropylène représentait 48,0 % de la taille du marché des textiles techniques d'emballage en Amérique du Nord en 2026, tandis que les fibres cellulosiques régénérées constituent le matériau à la croissance la plus rapide, enregistrant un CAGR de 6,5 % jusqu'en 2032.
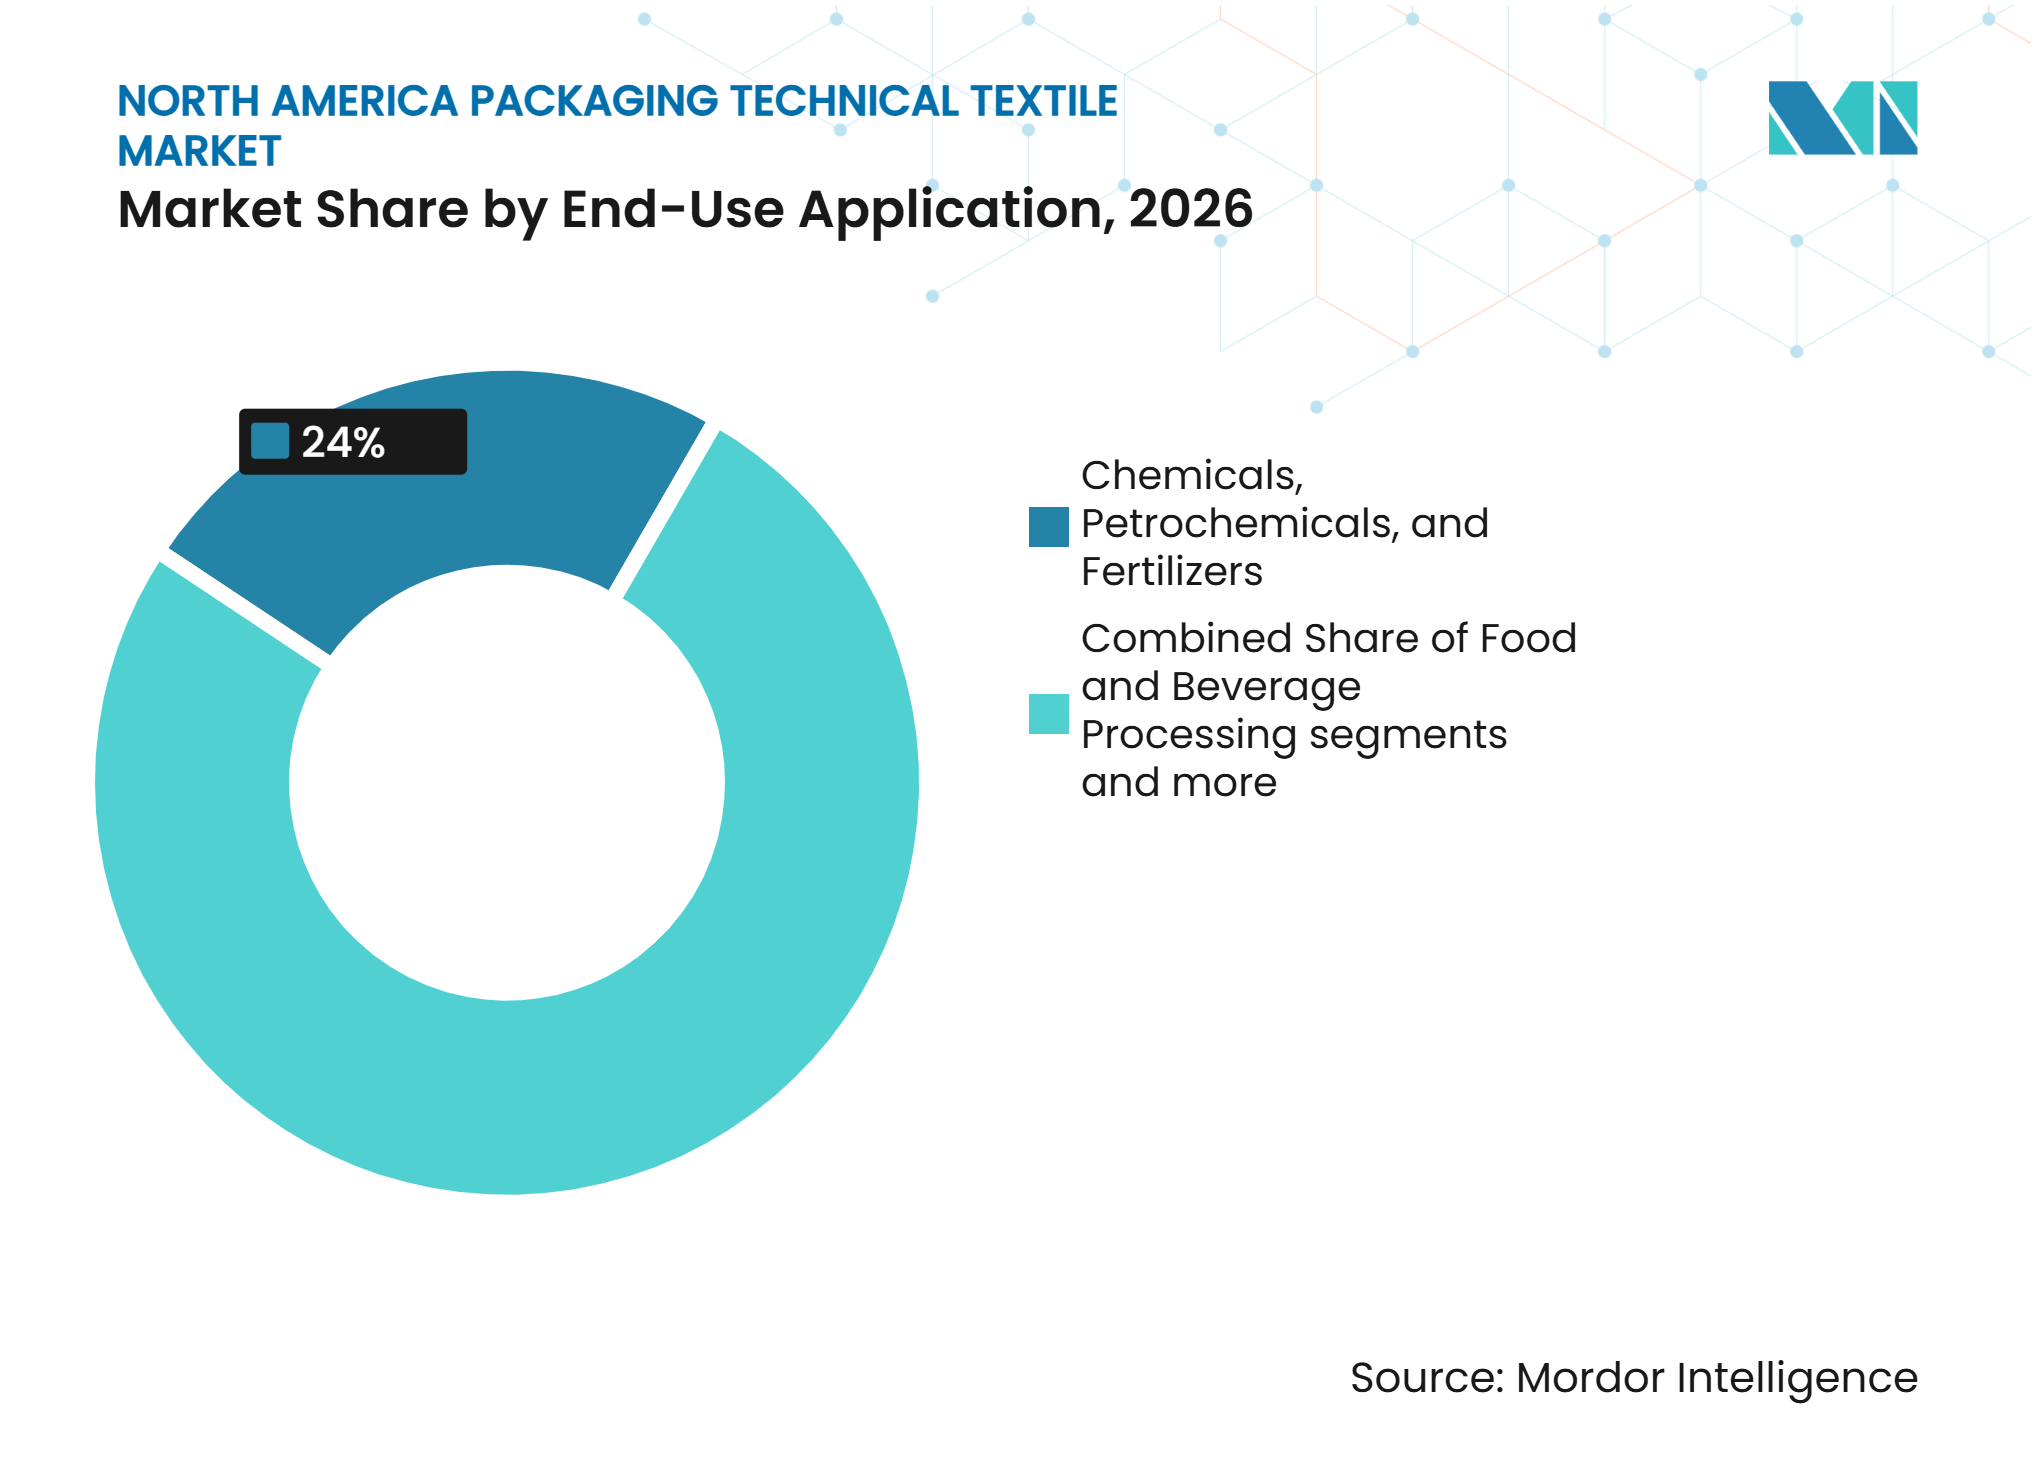
- Par application d'utilisation finale, les produits chimiques, pétrochimiques et engrais détenaient 24,0 % du total du secteur en 2026, tandis que les produits pharmaceutiques et de santé constituent l'application d'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 6,2 % jusqu'en 2032.
- Par géographie, les États-Unis représentaient 78,0 % du total régional en 2026, tandis que le Mexique devrait croître à un CAGR de 5,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Remplacement des emballages en vrac rigides par des FIBCs pliables | +1.4% | Mondial, Amérique du Nord en tête | Moyen terme (2-4 ans) |
| Demande de confinement de poudres alimentaires et pharmaceutiques | +1.1% | États-Unis en tête, Canada secondaire | Court terme (≤ 2 ans) |
| Infrastructures, construction et manutention de minéraux en vrac | +0.9% | États-Unis en tête | Moyen terme (2-4 ans) |
| Commerce électronique, distribution et emballages textiles réutilisables de marque | +0.7% | États-Unis et Canada principalement | Court terme (≤ 2 ans) |
| Approvisionnement en emballages bas carbone et circulaires | +0.5% | États-Unis et Canada, Californie en tête | Long terme (≥ 4 ans) |
| Délocalisation de proximité et assurance d'approvisionnement régional | +0.3% | Corridor frontalier États-Unis-Mexique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Remplacement des emballages en vrac rigides par des FIBCs pliables
Le remplacement des conteneurs intermédiaires pour vrac rigides, des fûts et des bacs en acier par des FIBCs pliables constitue un moteur de demande majeur pour le marché des textiles techniques d'emballage en Amérique du Nord. Un FIBC à usage unique vide peut se replier à 3-5 % de son volume rempli, ce qui réduit le fret de retour, l'espace de stockage et les besoins en palettes. Cela est important pour les poudres chimiques, les ingrédients alimentaires, les produits minéraux et autres matériaux qui circulent en grands volumes entre les usines et les sites de distribution. La norme ISO 21898:2024 spécifie un facteur de sécurité de 5:1 pour les FIBCs à usage unique et un facteur de sécurité de 6:1 pour les conceptions réutilisables à usage standard utilisées avec des marchandises non dangereuses. La norme offre aux acheteurs une base définie pour évaluer la conception d'un sac, tandis que les économies réalisées grâce au transport de retour pliable soutiennent des programmes d'approvisionnement plus longs dans les secteurs de la chimie et de la construction sur le marché des textiles techniques d'emballage en Amérique du Nord.[1]
Demande de confinement de poudres alimentaires et pharmaceutiques
Les transformateurs alimentaires et pharmaceutiques sélectionnent de plus en plus des systèmes d'emballage en vrac validés, ce qui modifie la façon dont les fournisseurs se positionnent sur le marché des textiles techniques d'emballage en Amérique du Nord. Les règles de la FDA concernant les polymères oléfiniques utilisés dans les applications de contact alimentaire fixent des exigences en matière de matériaux et d'extractibles pour le polypropylène, notamment une fraction extractible au n-hexane maximale de 6,4 % et une fraction soluble dans le xylène maximale de 9,8 % dans les conditions d'utilisation pertinentes. Une modification de la construction d'un sac, d'un liner, d'une boucle ou d'un additif peut nécessiter un nouvel examen de la configuration complète. Le chapitre général USP 661.2 exige une évaluation de la compatibilité chimique pour les systèmes d'emballage pharmaceutique en plastique et s'applique au système complet plutôt qu'au seul polymère de base. La capacité en salle blanche, la disponibilité pour les audits et la documentation traçable distinguent donc les fournisseurs de FIBCs certifiés des producteurs de sacs tissés standard.
Infrastructures, construction et manutention de minéraux en vrac
L'activité dans les infrastructures et la construction crée une demande récurrente de FIBCs et de sacs tissés utilisés pour le ciment, la pierre concassée, le sable et les additifs secs. La Federal Highway Administration dispose d'engagements annuels de financement fédéral des autoroutes de 55 à 62 milliards USD pour 2025 et 2026, ce qui soutient des pipelines de projets à forte intensité de matériaux. Les opérateurs de construction ont besoin d'emballages capables de déplacer les matériaux en toute sécurité entre les points de distribution régionaux et les chantiers. Les FIBCs conviennent à ces flux car ils combinent une grande capacité de charge utile avec un stockage et une manutention flexibles. La croissance de la construction de centres de données et des projets de GNL sur la côte du Golfe soutient également la demande d'additifs minéraux, de sable et d'intrants de construction connexes.
Commerce électronique, distribution et emballages textiles réutilisables de marque
Le commerce électronique accroît la demande de supports en non-tissé, de sacs tissés imprimés et d'emballages textiles de protection capables de résister à la manutention automatisée. Ces produits offrent aux fournisseurs une voie au-delà des sacs de commodité, car l'impression, la stratification et les structures de tissage contrôlées ajoutent de la valeur. En avril 2026, Mondi a ouvert une installation d'emballage à Pittsburgh, en Pennsylvanie, avec une production automatisée et une impression conçues pour les envois de commerce électronique, les applications alimentaires, d'aliments pour animaux et de construction. L'installation a une capacité annuelle ciblée de 300 millions de sacs et est conçue pour une production évolutive et des délais courts. La demande augmente également indirectement lorsque les produits secs passent d'une distribution en palette en vrac à des formats d'exécution de commandes plus petits et mixtes. Cela offre au marché des textiles techniques d'emballage en Amérique du Nord une gamme plus large d'utilisations d'emballage en vente directe aux consommateurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Volatilité du prix de la résine de polypropylène | -1.1% | Amérique du Nord, les trois pays | Court terme (≤ 2 ans) |
| Charge de qualification et de conformité pour les matières alimentaires et dangereuses | -0.8% | États-Unis en tête | Court terme (≤ 2 ans) |
| Logistique inverse limitée pour les FIBCs réutilisables | -0.5% | États-Unis en tête | Moyen terme (2-4 ans) |
| Concurrence des importations et exposition aux mesures correctives commerciales | -0.4% | États-Unis en tête | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Volatilité du prix de la résine de polypropylène
Le polypropylène est la principale matière première pour une grande partie du marché des textiles techniques d'emballage en Amérique du Nord, exposant les producteurs aux variations des prix des matières premières et des résines. Le propylène est un produit chimique dérivé du pétrole, et son prix suit les variations du pétrole brut, des liquides de gaz naturel, des conditions d'approvisionnement et des cycles de demande. Les prix contractuels peuvent s'ajuster plus lentement que les prix au comptant lors de perturbations de l'approvisionnement, laissant les transformateurs avec un décalage temporel entre le coût des intrants et la tarification client. Le risque est le plus sérieux lorsque des accords d'approvisionnement à prix fixe couvrent plusieurs mois et que des augmentations de résines surviennent pendant la période contractuelle. Le Bureau of Labor Statistics suit les prix des matières plastiques et des résines synthétiques sous le code NAICS 325211, illustrant l'importance des variations du prix des résines pour cette chaîne d'approvisionnement sensible aux coûts sur le marché des textiles techniques d'emballage en Amérique du Nord.[2]
Charge de qualification et de conformité pour les matières alimentaires et dangereuses
La charge de qualification pour les emballages de qualité alimentaire, pharmaceutique et pour marchandises dangereuses peut retarder l'approvisionnement commercial sur le marché des textiles techniques d'emballage en Amérique du Nord. Les exigences de contact alimentaire de la FDA s'appliquent au matériau et aux conditions d'utilisation prévues, tandis que l'USP 661.2 exige l'évaluation du système complet d'emballage pharmaceutique. La 24e édition révisée du Règlement type des Nations Unies spécifie des tests de type de conception pour les emballages de marchandises dangereuses, notamment des tests de levage, de chute, de basculement, de redressement, de déchirure et d'empilage. La norme ISO 21898 fait également référence à la classification électrostatique pour les FIBCs utilisés dans des environnements dangereux. Ces exigences peuvent prolonger les travaux de qualification, d'audit et de documentation pour un fabricant et limiter la capacité des petits fournisseurs à accéder rapidement aux applications certifiées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les sacs en polyoléfine tissée conservent leur envergure tandis que les FIBCs progressentLes sacs et sachets en polyoléfine tissée représentaient 32,0 % de la taille du marché des textiles techniques d'emballage en Amérique du Nord en 2026, soit 1,1264 milliard USD. Leur position reflète une utilisation large dans l'agriculture, la construction, la chimie et la distribution au détail. Les sacs imprimés stratifiés BOPP sont utilisés dans les formats de vente au détail, tandis que les sacs à bouche ouverte restent courants pour les céréales, les semences et autres produits agricoles. Leur prix de vente moyen plus bas soutient des volumes unitaires élevés dans de multiples utilisations finales. Les lignes de transformation établies et les équipements de remplissage familiers en font également un choix pratique pour les acheteurs qui ont besoin d'un emballage de commodité fiable.
Les conteneurs souples intermédiaires pour vrac (FIBCs) constituent la catégorie de produits à la croissance la plus rapide, enregistrant un CAGR de 5,8 % durant 2027-2032, car ils répondent simultanément aux enjeux logistiques, de conformité et de gestion des déchets. Les spécifications de qualité alimentaire et pharmaceutique soutiennent la demande de systèmes de sacs et de liners contrôlés. Les conceptions à chicanes et à forme stable améliorent l'utilisation du volume lors du stockage et du transport. Les programmes de FIBCs certifiés peuvent réduire les coûts totaux de manutention et de transport de retour par rapport aux formats rigides. La possibilité d'adapter les becs de remplissage, les systèmes de décharge, les liners et les configurations de levage permet également à une conception de sac de s'adapter à un flux de matériaux défini. Cela rend le format adapté aux clients qui ont besoin d'une décharge contrôlée, d'une réduction des poussières ou d'un stockage plus efficace. Les produits en jute et autres fibres naturelles restent pertinents dans les applications agricoles et haut de gamme, mais les contraintes d'approvisionnement en intrants et de coûts limitent leur envergure. Les sacs en filet et à mailles continuent de servir les chaînes d'approvisionnement en produits frais car les structures ventilées conviennent aux oignons, pommes de terre, fruits et légumes. Les textiles d'emballage, les bâches de fret, les liners de conteneurs, le filet de palettisation, les sacs de courses en non-tissé et les pochettes de protection répondent aux besoins de la logistique industrielle, du commerce de détail et du commerce électronique sur le marché des textiles techniques d'emballage en Amérique du Nord.



Par type de matériau :
le polypropylène détient la plus grande base tandis que les cellulosiques se développentLe polypropylène détenait 48,0 % du total régional en 2026, soit l'équivalent de 1,6896 milliard USD. Il est largement utilisé dans les sacs tissés, les FIBCs standard et les supports en non-tissé. Sa résistance à la traction, sa résistance chimique, ses options de stabilisation aux ultraviolets et son adéquation avec les flux d'approvisionnement vierges et recyclés soutiennent son utilisation continue. Le polypropylène de qualité alimentaire reste également important pour les applications nécessitant un contrôle documenté des matériaux. Ces propriétés rendent le remplacement difficile dans les applications d'emballage à grand volume.
Les fibres cellulosiques régénérées constituent le matériau à la croissance la plus rapide, enregistrant un CAGR de 6,5 % durant 2027-2032, alors que les acheteurs évaluent des alternatives d'origine biologique, compostables et certifiées recyclables. Des recherches publiées en 2025 ont révélé que le polypropylène post-consommation recyclé mécaniquement pouvait être filé en fils multifilaments avec une ténacité allant jusqu'à 4,2 cN/dtex, comparable au polypropylène textile vierge. Cette découverte soutient l'utilisation du polypropylène recyclé là où les exigences de performance le permettent. Le polyéthylène continue de jouer un rôle nécessaire dans les liners, les liners de conteneurs et les revêtements barrière à l'humidité. Le polyester reste pertinent pour les applications nécessitant une stabilité dimensionnelle sous charge soutenue. Le jute, le coton, les autres fibres naturelles, le polyamide et les synthétiques de spécialité continuent de servir des applications ciblées où les propriétés des matériaux ou le positionnement du produit sont importants. Les règles californiennes en matière d'emballage ajoutent un accent supplémentaire sur la recyclabilité et les considérations de cycle de vie pour les emballages couverts sur le marché des textiles techniques d'emballage en Amérique du Nord.
Par application d'utilisation finale :
les produits chimiques dominent le volume tandis que les produits pharmaceutiques progressent le plus viteLes produits chimiques, pétrochimiques et engrais représentaient 24,0 % du total régional en 2026, soit 0,8448 milliard USD. Les producteurs chimiques utilisent des FIBCs pour transporter des matériaux réactifs, corrosifs, inflammables, granulaires et en poudre. Ces utilisations peuvent nécessiter des conceptions certifiées ONU ou des configurations électrostatiques de type C et type D. Le secteur a contribué au développement des FIBCs à chicanes, des tissus conducteurs et des conceptions de coutures anti-infiltration. Sa base de volume provient d'exigences de transport en vrac établies de longue date dans la chaîne d'approvisionnement chimique.
Les produits pharmaceutiques et de santé constituent l'utilisation finale à la croissance la plus rapide, enregistrant un CAGR de 6,2 % durant 2027-2032. La fabrication nationale de principes actifs pharmaceutiques et d'excipients soutient la demande de FIBCs fabriqués en salle blanche et de systèmes de liners contrôlés. Les acheteurs pharmaceutiques valorisent également les dossiers de qualification et les contrôles de contamination, ce qui limite la substitution par des fournisseurs à moindre coût. La transformation alimentaire et des boissons reste une utilisation finale importante et stable pour les céréales, la farine, le sucre, les aliments pour animaux, les ingrédients transformés et les composants de boissons. L'agriculture et les produits frais utilisent des sacs en filet et à mailles pour les fruits et légumes de haute valeur, tandis que la construction et l'exploitation minière fournissent une demande industrielle stable. Le commerce de détail, le commerce électronique et les biens de consommation constituent des débouchés en expansion pour les emballages imprimés et en non-tissé sur le marché des textiles techniques d'emballage en Amérique du Nord. Les exigences de la Californie pour que les emballages couverts deviennent recyclables ou compostables d'ici 2032 sont particulièrement pertinentes pour les formats de vente au détail et de commerce électronique.

Analyse géographique
États-Unis
Les États-Unis détenaient 78,0 % du total régional en 2026, soit 2,7456 milliards USD. La base de fabrication chimique du pays, sa capacité pharmaceutique, son activité dans les infrastructures et son réseau de commerce électronique soutiennent une demande large pour les produits certifiés et standard. Les acheteurs dans les applications alimentaires, pharmaceutiques et de marchandises dangereuses exigent souvent des emballages conformes aux exigences de la FDA, de l'USP et de l'ONU. Cela accroît la valeur de la production en salle blanche, de la traçabilité et de la qualification documentée. Les engagements de financement annuels de la Federal Highway Administration de 55 à 62 milliards USD pour 2025 et 2026 soutiennent les matériaux de construction souvent fournis en formats souples en vrac. Les règles californiennes sur les plastiques et les emballages sont entrées en vigueur le 1er mai 2026 et exigent une réduction de 25 % des plastiques à usage unique et des emballages couverts 100 % recyclables ou compostables d'ici 2032. Les grands détaillants opérant à l'échelle nationale peuvent étendre les exigences orientées vers la Californie à travers leurs réseaux de fournisseurs plus larges.
Mexique
Le Mexique est la géographie à la croissance la plus rapide sur le marché des textiles techniques d'emballage en Amérique du Nord et devrait enregistrer un CAGR de 5,50 % durant 2027-2032. Les investissements manufacturiers se déplacent vers le nord et le centre du Mexique alors que les producteurs cherchent une capacité régionale pouvant servir les clients nord-américains. Les règles textiles de l'Accord États-Unis-Mexique-Canada exigent que la filature, la formation du tissu et les étapes de production ultérieures se déroulent dans un pays membre pour que les produits textiles éligibles bénéficient d'un traitement en franchise de droits. En août 2026, SACK Packaging a commencé ses opérations à León, Guanajuato, à la suite d'un investissement de 13 millions USD ayant créé 170 emplois directs. L'installation de 11 417 m² a été conçue pour fabriquer des emballages tissés et souples pour les clients mexicains, nord-américains et internationaux. UFlex a également mis en service une usine de sacs en polypropylène tissé de 52 millions USD à Altamira avec une capacité annuelle de 80 millions de sacs. Ces projets indiquent une base d'approvisionnement qui répond aux besoins de la transformation alimentaire nationale, du secteur pharmaceutique, de la construction et de la fabrication orientée vers l'exportation, ainsi qu'à la demande transfrontalière.[3]
Canada et corridors commerciaux régionaux
Le Canada est plus modeste en valeur absolue mais offre une demande stable grâce à la logistique des sables bitumineux, à l'exploitation minière, aux exportations agricoles et à la transformation alimentaire. Ces applications nécessitent des sacs en vrac durables capables de fonctionner dans des conditions d'exploitation exigeantes. L'accès en franchise de droits pour les marchandises qualifiées dans le cadre de l'Accord États-Unis-Mexique-Canada soutient l'approvisionnement régional et encourage les fabricants à planifier la production à l'échelle du bloc commercial. Les ordonnances antidumping et compensatoires des États-Unis sur les sacs tissés stratifiés provenant de certaines origines asiatiques soutiennent également les fournisseurs régionaux dans les applications de commodité. La conformité aux règles de contenu en valeur régionale et aux règles de filature à l'avant façonne les décisions de localisation et accroît l'importance de la traçabilité. Le Pacifique Nord-Ouest est un débouché potentiel pour les sacs en filet ventilés et de spécialité utilisés dans le commerce transfrontalier de produits frais. Le corridor de la côte du Golfe de Corpus Christi à Altamira soutient la demande de FIBCs pour le secteur chimique à mesure que les complexes pétrochimiques se développent. Le marché des textiles techniques d'emballage en Amérique du Nord bénéficie donc lorsque les fournisseurs combinent une production régionale conforme avec des délais plus courts pour les formats personnalisés.
Paysage concurrentiel
Concentration du Marché
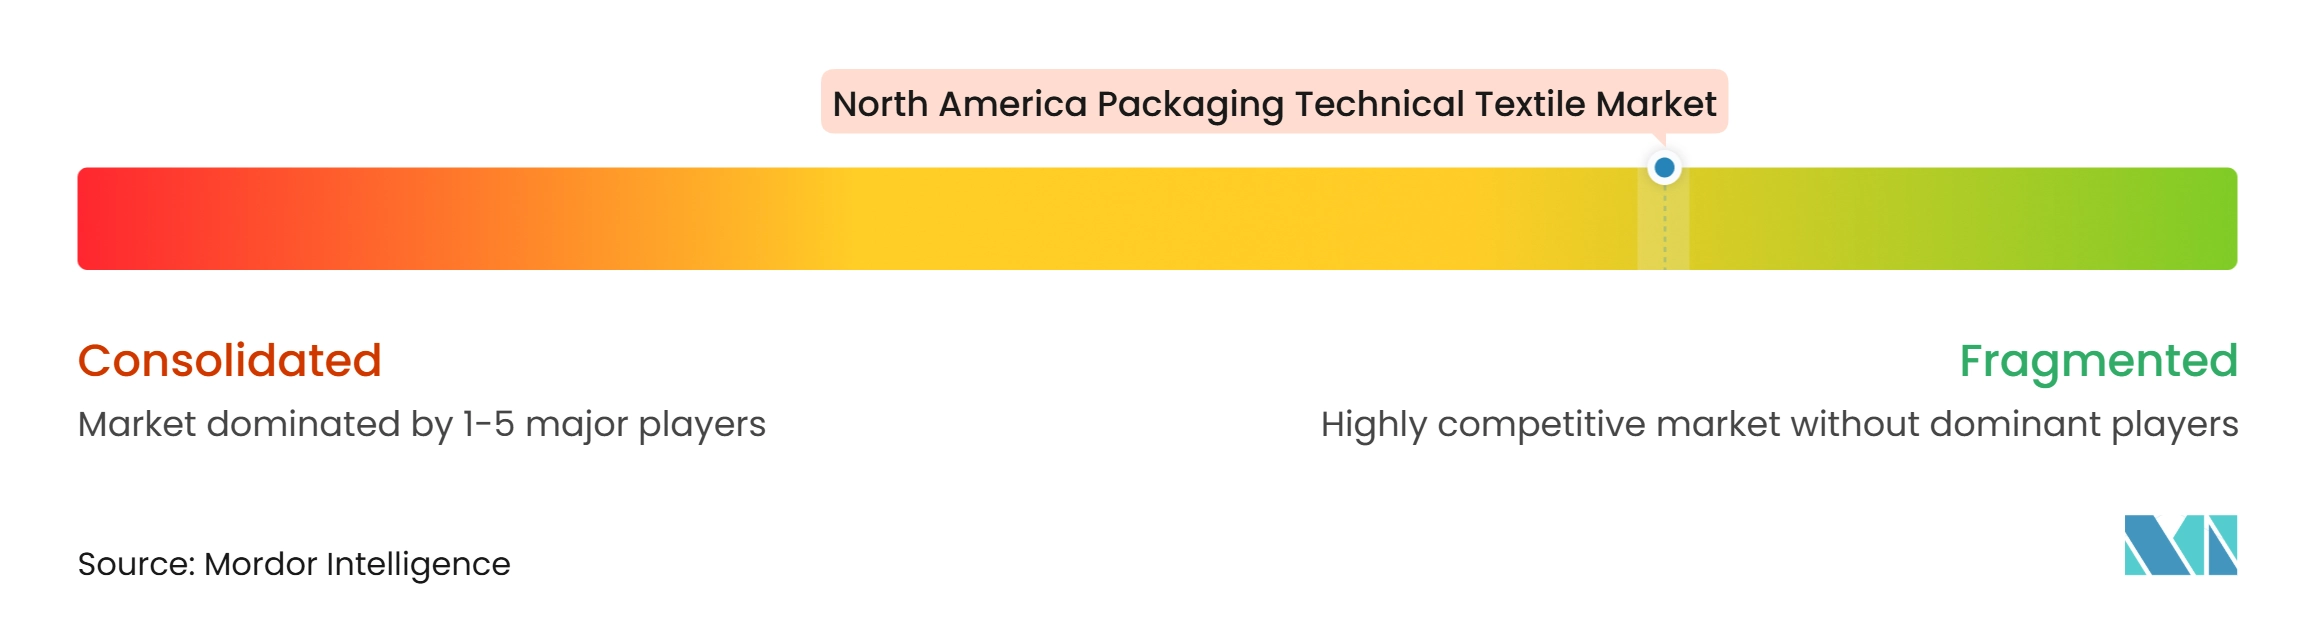
Le marché des textiles techniques d'emballage en Amérique du Nord est modérément fragmenté, avec des groupes d'emballage diversifiés opérant aux côtés de spécialistes des FIBCs et des sacs tissés. Les grands fournisseurs bénéficient d'une échelle d'achat de polymères, d'une large couverture client et de la capacité d'investir dans des capacités de salle blanche certifiées. Les entreprises spécialisées se distinguent par l'ingénierie des sacs, notamment les configurations à chicanes, ventilées, conductrices et personnalisées. La profondeur de certification, la connaissance des applications, la fiabilité des délais et les systèmes de qualité documentés sont des facteurs concurrentiels centraux. Les tests de type ISO 21898, les certifications de sécurité alimentaire et les approbations de conception pour marchandises dangereuses peuvent élargir la base de clients accessibles d'un fournisseur.
L'ouverture de Pittsburgh par Mondi en avril 2026 montre comment un grand producteur ajoute des capacités automatisées pour les clients du commerce électronique et industriels. Le site combine des capacités de production et d'impression pour les envois de commerce électronique, les applications alimentaires, d'aliments pour animaux et de construction, avec un objectif de capacité annuelle de 300 millions de sacs. Greif a acquis le producteur espagnol de conteneurs en polymère Envaplast pour 61,7 millions USD, nets de la trésorerie acquise, au troisième trimestre fiscal 2026. Greif a également signalé 105 millions USD d'optimisation des coûts cumulés en taux d'exécution à la fin de l'exercice fiscal 2026. Ces actions témoignent d'un intérêt continu pour une couverture de produits plus large, l'efficacité de la production et les acquisitions ciblées.
Des opportunités subsistent dans les capacités de salle blanche pour les poudres pharmaceutiques, les programmes de FIBCs réutilisables avec RFID ou dossiers de produits numériques, et les installations au Mexique pouvant soutenir des délais courts pour les clients américains. La qualification des fournisseurs restera probablement particulièrement importante dans les applications pharmaceutiques, alimentaires et de matières dangereuses. La conformité à l'Accord États-Unis-Mexique-Canada nécessite également une attention de la part des entreprises qui s'étendent dans les zones industrielles mexicaines. L'article 6.6 donne à l'U.S. Customs and Border Protection l'autorité de mener des vérifications par visite sur site des opérations de fabrication de textiles et de vêtements au Mexique. Nefab a étendu ses capacités au Mexique avec un centre d'ingénierie à Guadalajara en mars 2026, combinant conception, tests, prototypage et production pour les clients des infrastructures numériques, de la santé, des semi-conducteurs et de l'automobile. La concurrence restera équilibrée entre les fournisseurs axés sur l'échelle et les producteurs spécialisés capables de répondre à des exigences d'application complexes.
Leaders du secteur des textiles techniques d'emballage en Amérique du Nord
-
Berry Global Inc. (Amcor)
-
Greif, Inc.
-
Gravis Global
-
Conitex Sonoco
-
LC Packaging International BV
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des textiles techniques d'emballage en Amérique du Nord Entreprises couvertes dans ce rapport
- Berry Global Inc. (Amcor)
- Greif, Inc.
- Gravis Global
- Conitex Sonoco
- LC Packaging International BV
- Signode Industrial Group LLC
- Intertape Polymer Group Inc.
- AmeriGlobe LLC
- Langston Companies, Inc.
- Global-Pak, Inc.
- United Bags, Inc.
- Halsted Corporation
- Bulk Lift International LLC
- Bag Corporation
- MiniBulk, Inc.
- JohnPac, LLC
- FAST PRO Bags and Textiles, Inc.
- InterBULK, Inc.
- Mondi plc
- Sonoco Products Company
- ProAmpac LLC
- Novolex Holdings, LLC
Développements industriels récents dans Marché des textiles techniques d'emballage en Amérique du Nord
- Octobre 2026 : Nefab a inauguré une nouvelle installation de 7 000 m² dans la zone métropolitaine de Monterrey, introduisant pour la première fois au Mexique la production d'emballages en contreplaqué pliable ExPak et créant jusqu'à 100 emplois. L'installation répond à la demande croissante d'emballages industriels de la part des fabricants en délocalisation de proximité dans le nord du Mexique dans les secteurs automobile, électronique, datacom et industriel au sens large.
- Août 2026 : SACK Packaging, une coentreprise entre Sacos y Empaques Internacionales et Finch Pack, membre du Grupo Orbion, Mexique, et Knack Packaging, Inde, a commencé ses opérations à León, Guanajuato, avec un investissement de 13 millions USD et environ 170 emplois directs. L'usine de 11 417 m² dans l'Urban Park Industrial León est conçue pour fabriquer des emballages tissés et souples pour les marchés mexicain, nord-américain et international.
- Avril 2026 : Mondi a officiellement ouvert sa nouvelle installation de production d'emballages de pointe à Pittsburgh, en Pennsylvanie, en consolidant les capacités de ses sites de Wellsburg, en Virginie-Occidentale, et d'Oakdale, en Pennsylvanie, et en ajoutant des lignes de production automatisées avancées ciblant les envois de commerce électronique, les secteurs alimentaire, des aliments pour animaux et de la construction, avec un objectif de capacité annuelle de 300 millions de sacs en papier.
Périmètre du rapport sur le marché des textiles techniques d'emballage en Amérique du Nord
Le rapport sur le marché des textiles techniques d'emballage en Amérique du Nord est segmenté par type de produit (conteneurs souples intermédiaires pour vrac (FIBCs), sacs et sachets en polyoléfine tissée, et autres), par type de matériau (polypropylène et autres), par application d'utilisation finale (agriculture et emballage de produits frais et autres), et par géographie (États-Unis et autres). Le rapport propose la taille du marché et les prévisions en valeur (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Conteneurs souples intermédiaires pour vrac (FIBCs) | FIBCs en vrac conventionnels |
| FIBCs à forme stable et à chicanes | |
| FIBCs ventilés | |
| Autres FIBCs spécialisés | |
| Sacs et sachets en polyoléfine tissée | |
| Textiles d'emballage en jute et autres fibres naturelles | Sacs de jute et sacs d'emballage finis |
| Autres (toile de jute, toile de lin, tissu d'emballage en fibres naturelles, emballage de spécialité) | |
| Textiles d'emballage en filet et à mailles | Sacs d'emballage tissés leno |
| Sacs d'emballage tricotés Raschel | |
| Filets et manchons d'emballage tricotés tubulaires | |
| Autres produits d'emballage textile en filet | |
| Textiles d'emballage de protection et de transit | Tissus d'emballage industriel de balles et de marchandises |
| Bâches et enveloppes de protection en textile | |
| Liners de conteneurs et tissus de protection de fret à base textile | |
| Filet de palettisation textile et matériaux de sécurisation des charges | |
| Manchons, rembourrage et calage d'emballage textile | |
| Produits d'emballage textile en non-tissé et de spécialité (sacs de courses et de transport, sacs et pochettes d'emballage de protection, etc.) |
| Polypropylène |
| Polyéthylène |
| Polyester |
| Jute |
| Coton et autres fibres naturelles |
| Fibres cellulosiques régénérées |
| Polyamide et autres fibres synthétiques de spécialité |
| Autres matériaux |
| Agriculture et emballage de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | |
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre |
| Aliments transformés et ingrédients alimentaires | |
| Aliments pour animaux et aliments pour animaux de compagnie | |
| Ingrédients de boissons et produits d'infusion | |
| Produits chimiques, pétrochimiques et engrais | |
| Matériaux de construction, minéraux et exploitation minière | |
| Produits pharmaceutiques et de santé | |
| Commerce de détail, commerce électronique et biens de consommation | |
| Autres produits et matériaux industriels |
| États-Unis |
| Canada |
| Mexique |
| Par type de produit | Conteneurs souples intermédiaires pour vrac (FIBCs) | FIBCs en vrac conventionnels |
| FIBCs à forme stable et à chicanes | ||
| FIBCs ventilés | ||
| Autres FIBCs spécialisés | ||
| Sacs et sachets en polyoléfine tissée | ||
| Textiles d'emballage en jute et autres fibres naturelles | Sacs de jute et sacs d'emballage finis | |
| Autres (toile de jute, toile de lin, tissu d'emballage en fibres naturelles, emballage de spécialité) | ||
| Textiles d'emballage en filet et à mailles | Sacs d'emballage tissés leno | |
| Sacs d'emballage tricotés Raschel | ||
| Filets et manchons d'emballage tricotés tubulaires | ||
| Autres produits d'emballage textile en filet | ||
| Textiles d'emballage de protection et de transit | Tissus d'emballage industriel de balles et de marchandises | |
| Bâches et enveloppes de protection en textile | ||
| Liners de conteneurs et tissus de protection de fret à base textile | ||
| Filet de palettisation textile et matériaux de sécurisation des charges | ||
| Manchons, rembourrage et calage d'emballage textile | ||
| Produits d'emballage textile en non-tissé et de spécialité (sacs de courses et de transport, sacs et pochettes d'emballage de protection, etc.) | ||
| Par type de matériau | Polypropylène | |
| Polyéthylène | ||
| Polyester | ||
| Jute | ||
| Coton et autres fibres naturelles | ||
| Fibres cellulosiques régénérées | ||
| Polyamide et autres fibres synthétiques de spécialité | ||
| Autres matériaux | ||
| Par application d'utilisation finale | Agriculture et emballage de produits frais | Fruits et légumes frais |
| Semences et autres produits agricoles | ||
| Transformation alimentaire et des boissons | Céréales alimentaires, farine et sucre | |
| Aliments transformés et ingrédients alimentaires | ||
| Aliments pour animaux et aliments pour animaux de compagnie | ||
| Ingrédients de boissons et produits d'infusion | ||
| Produits chimiques, pétrochimiques et engrais | ||
| Matériaux de construction, minéraux et exploitation minière | ||
| Produits pharmaceutiques et de santé | ||
| Commerce de détail, commerce électronique et biens de consommation | ||
| Autres produits et matériaux industriels | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les textiles techniques d'emballage en Amérique du Nord ?
Le marché devrait augmenter de 3,70 milliards USD en 2027 à 4,51 milliards USD d'ici 2032, à un CAGR de 4,04 %, soutenu par la manutention réglementée en vrac et les investissements manufacturiers régionaux.
Quelle catégorie de produits occupe la plus grande position dans les textiles techniques d'emballage en Amérique du Nord ?
Les sacs et sachets en polyoléfine tissée occupent la plus grande position, avec une part de 32,0 % en 2026, soutenue par leur utilisation dans l'agriculture, la construction, la chimie et la distribution au détail.
Quel matériau est le plus largement utilisé pour les textiles techniques d'emballage en Amérique du Nord ?
Le polypropylène domine les matériaux avec une part de 48,0 % en 2026, car il est utilisé dans les sacs tissés, les FIBCs standard et les supports en non-tissé avec des caractéristiques de performance établies.
Quelle utilisation finale connaît la croissance la plus rapide pour les textiles techniques d'emballage en Amérique du Nord ?
Les produits pharmaceutiques et de santé constituent l'utilisation finale à la croissance la plus rapide jusqu'en 2032, enregistrant un CAGR de 6,2 %, soutenu par des systèmes d'emballage contrôlés, la production en salle blanche et des exigences de qualification étendues.
Pourquoi les FIBCs gagnent-ils en utilisation dans l'emballage en vrac ?
Les FIBCs réduisent les exigences de fret de retour et de stockage car les sacs vides à usage unique peuvent se replier à 3-5 % de leur volume rempli et peuvent être configurés pour des besoins de manutention définis.
Quel pays nord-américain devrait connaître la croissance la plus rapide ?
Le Mexique devrait croître à un CAGR de 5,50 % jusqu'en 2032, soutenu par les investissements manufacturiers régionaux, les clusters industriels et les règles de l'Accord États-Unis-Mexique-Canada.