
北米包装用テクニカルテキスタイル市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
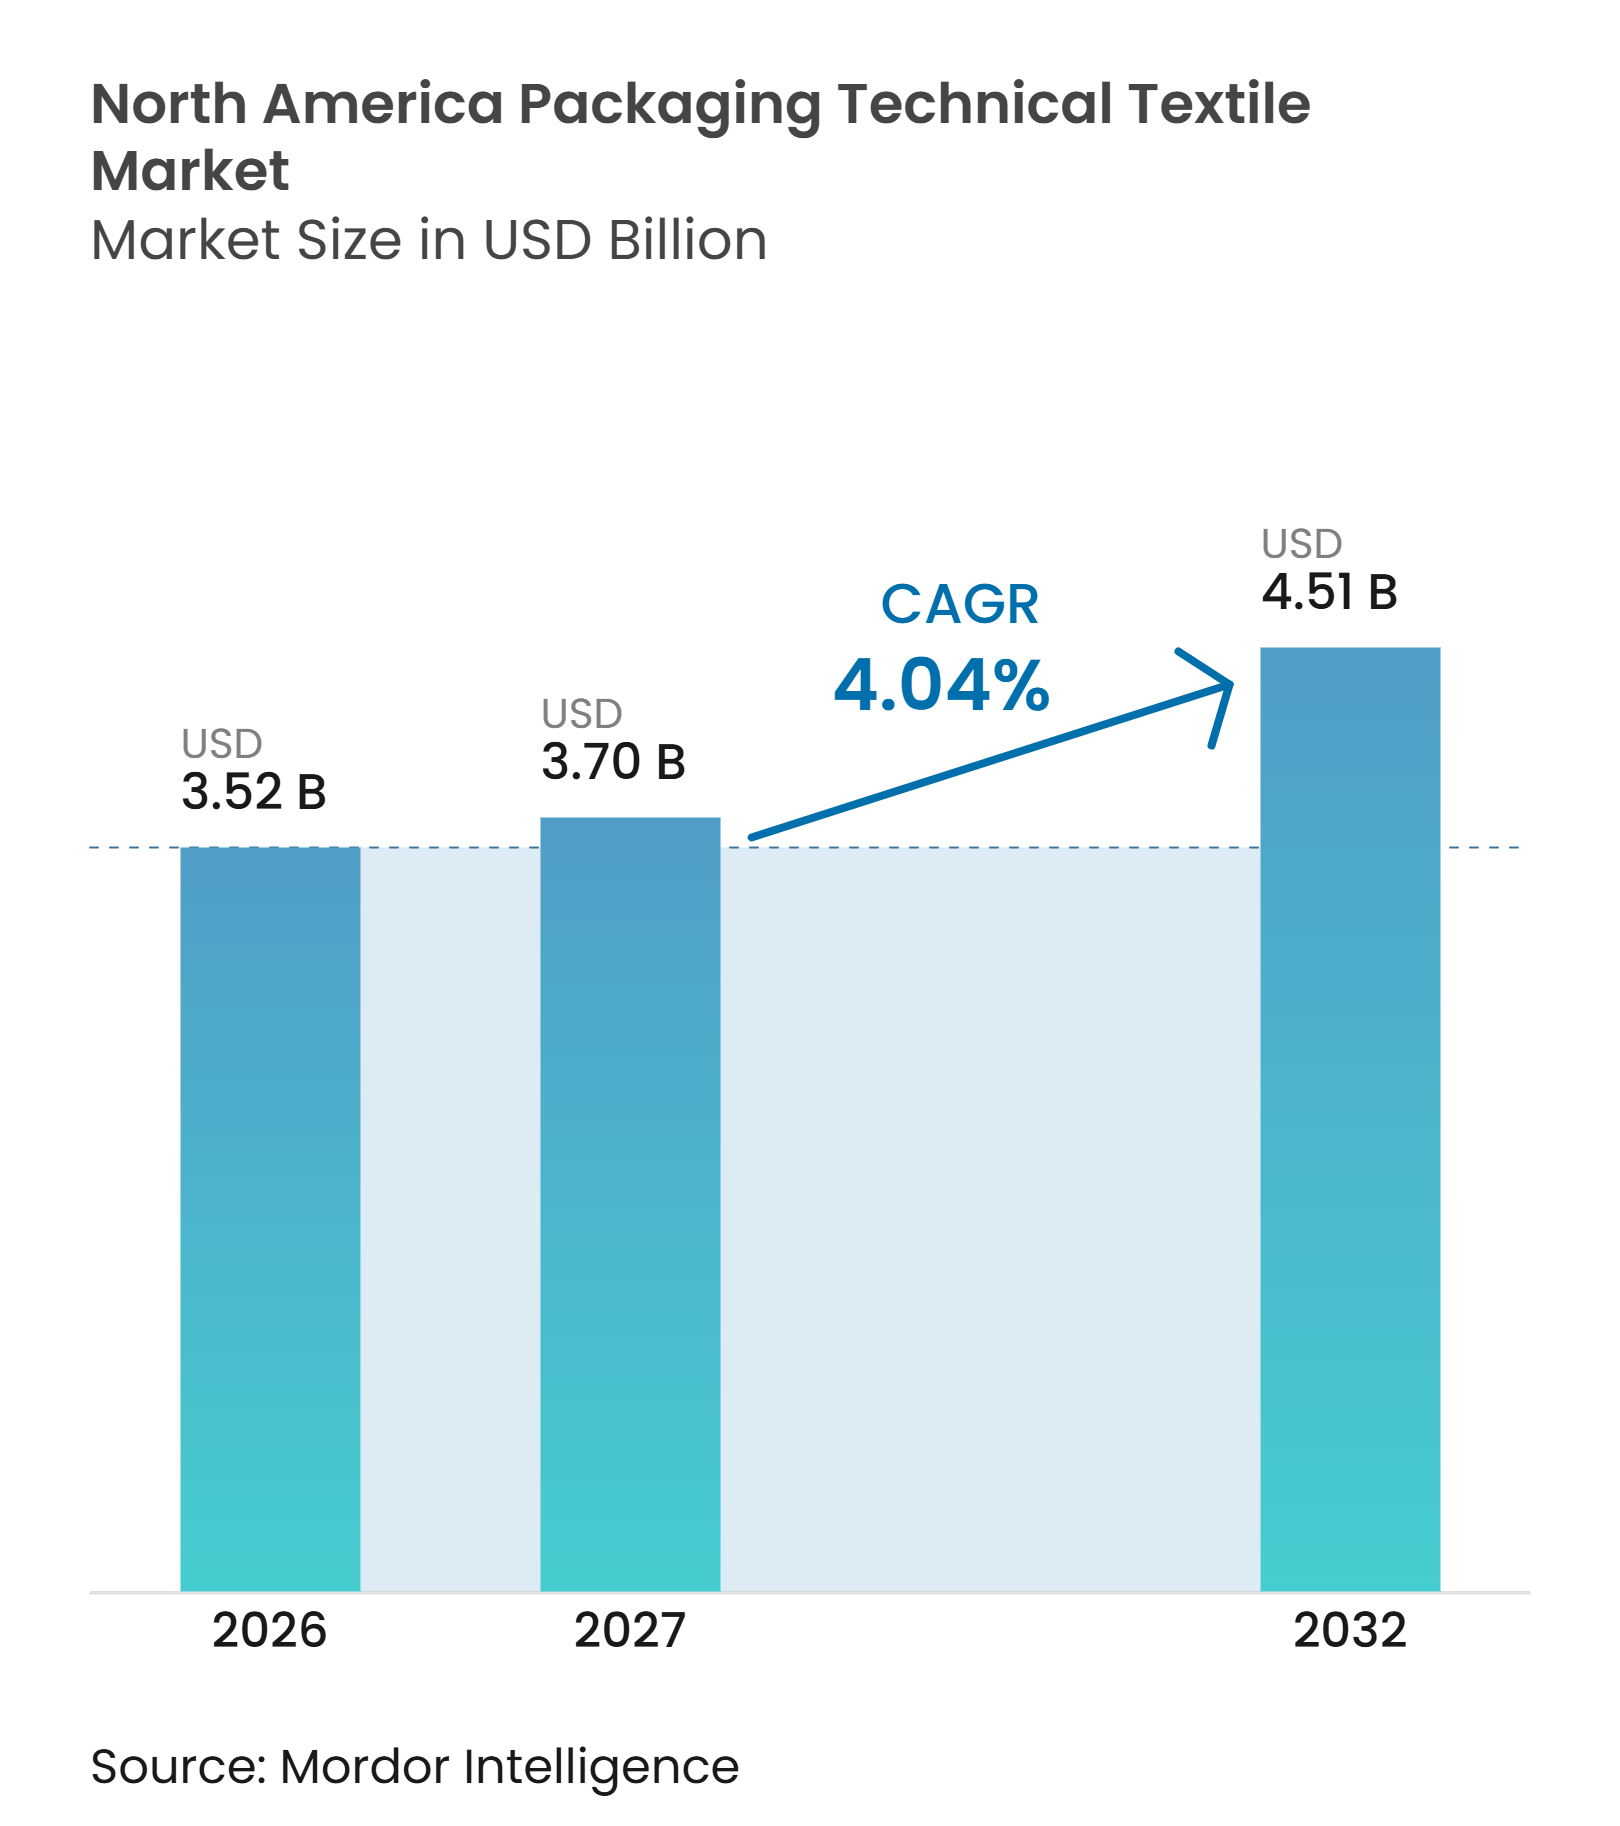
| 基準年の市場規模 (2026) | 3.52 十億米ドル |
| 市場規模 (2027) | 3.70 十億米ドル |
| 市場規模 (2032) | 4.51 十億米ドル |
| 成長率 (2027 - 2032) | 4.04 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米包装用テクニカルテキスタイル市場分析
北米包装用テクニカルテキスタイル市場規模は、2026年に3.52 ビリオン 米ドル、2027年に3.70 ビリオン 米ドルと予測され、2027年から2032年にかけて4.04%のCAGRで成長し、2032年までに4.51 ビリオン 米ドルに達する見込みです。
市場は、より厳格な包装適格性要件、バルク材料取り扱いの増加、および米国・メキシコ・カナダ協定(USMCA)貿易圏内での生産投資によって支えられています。フレキシブル中間バルクコンテナ、織りポリオレフィン袋、メッシュバッグ、天然繊維製品、保護用テキスタイル、特殊不織布が、地域全体でさまざまな取り扱いニーズに対応しています。食品接触、医薬品包装、危険物、静電気取り扱いに関するンプライアンス要件により、承認済み設計と文書化された生産管理の重要性が高まっています。メキシコは、サプライヤーがUSMCA規則のもとで北米顧客に対応できる地域生産を求めるなか、生産能力を引き付けています。一方、米国は依然として最大の需要源です。樹脂コストの変動、認証費用、労働力の確保、および適格性審査のリードタイムは、サプライヤーのマージンと新規生産能力の決定を引き続き左右するでしょう。
主要レポートのポイント
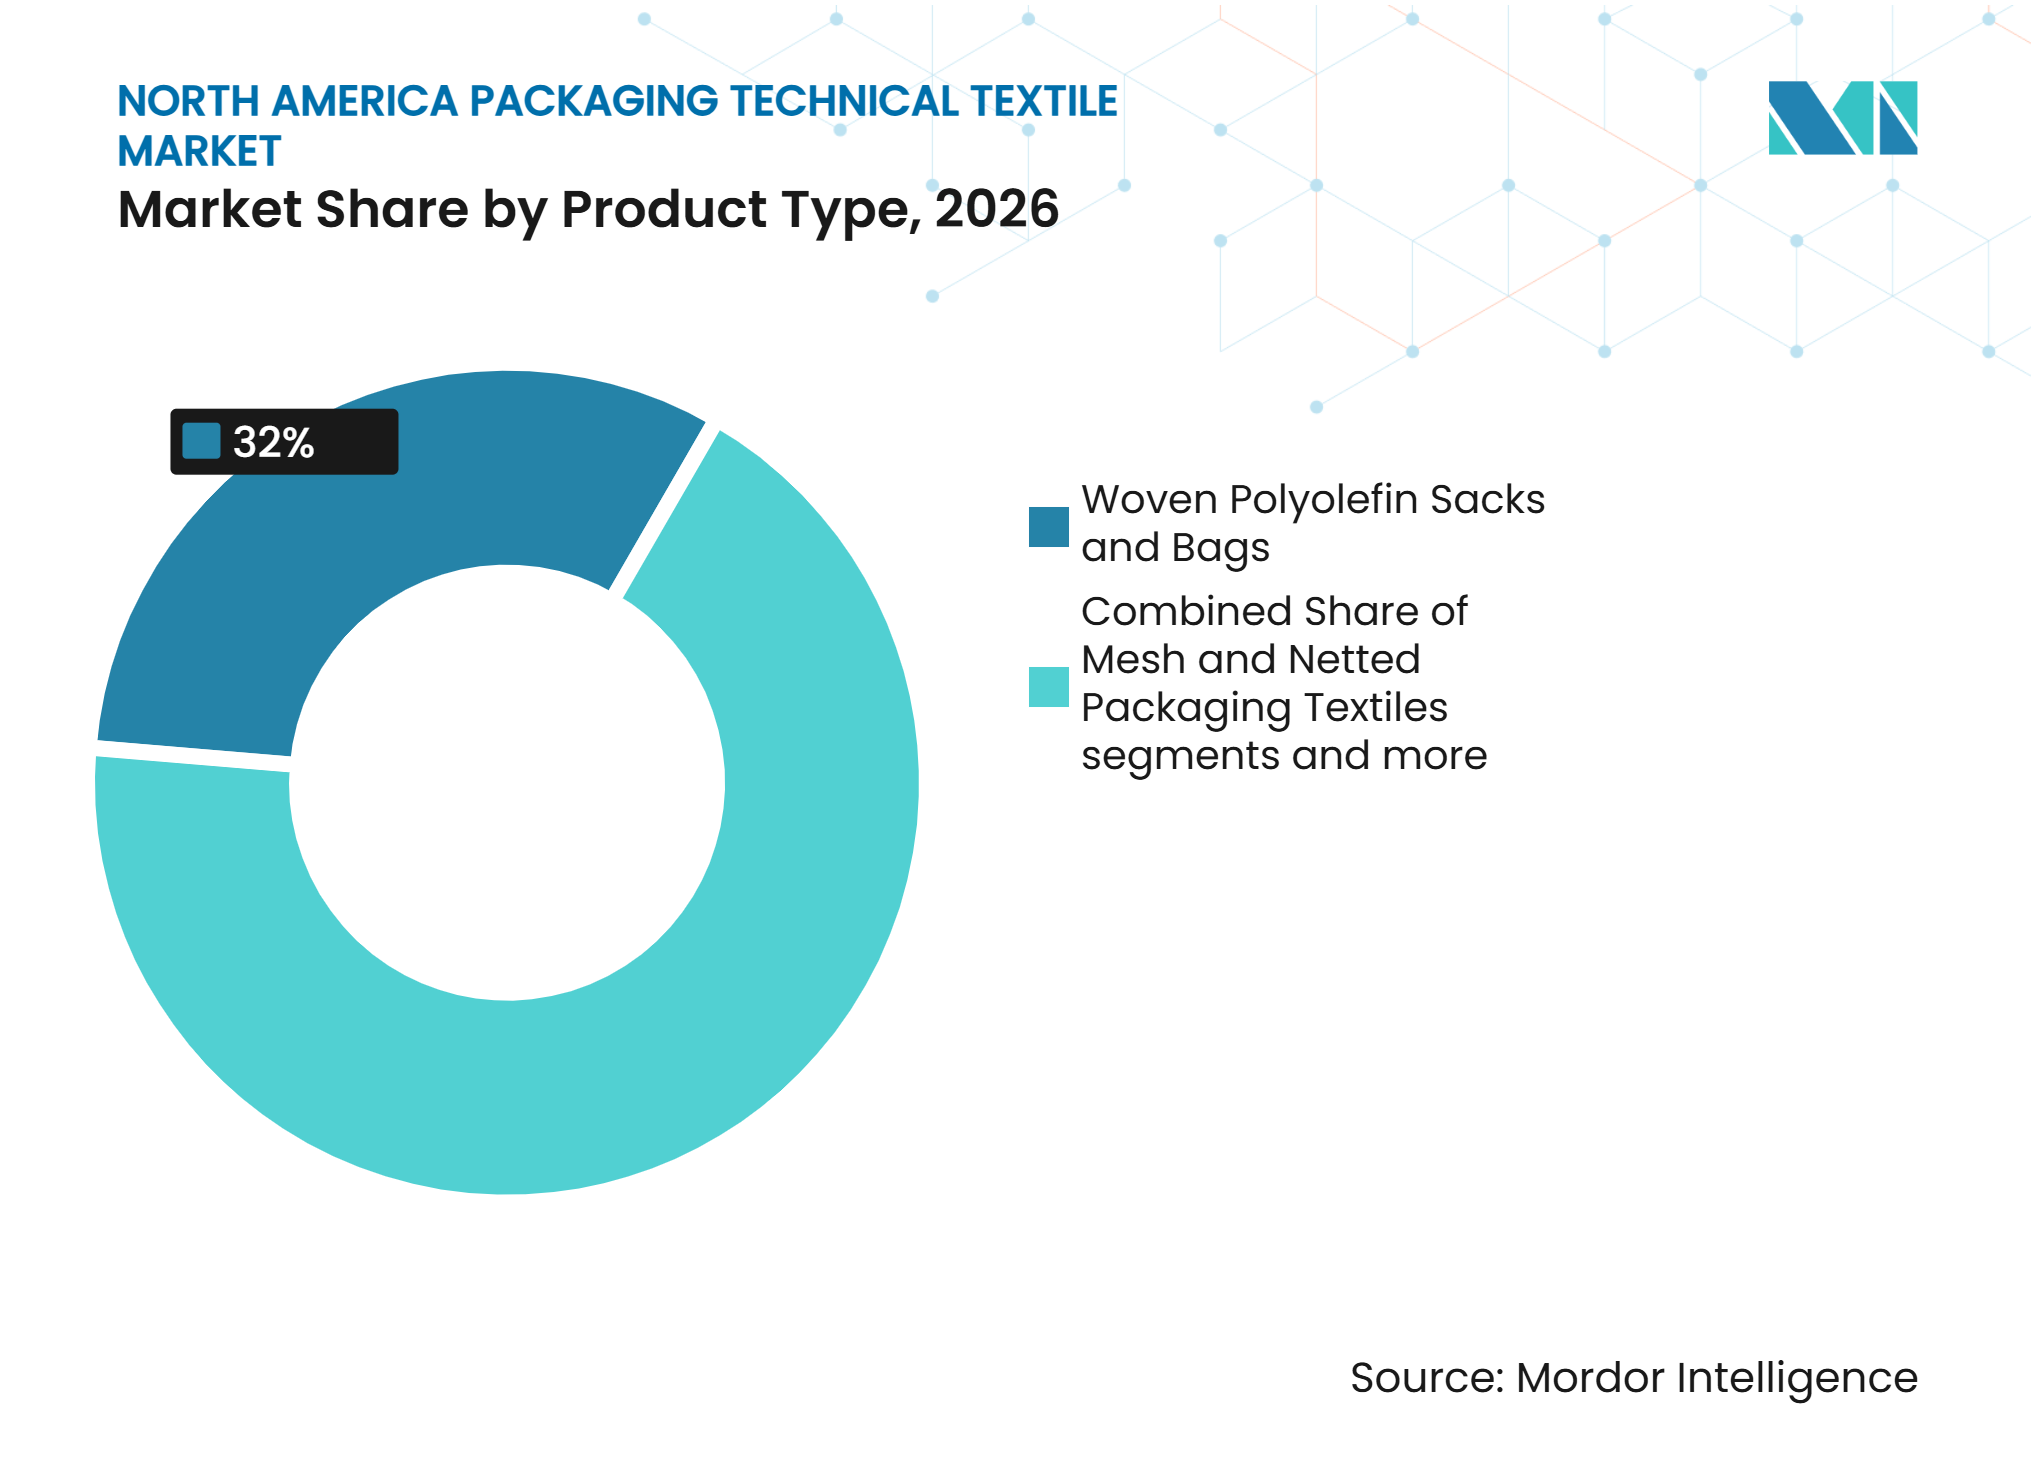
- 製品タイプ別では、織りポリオレフィン袋・バッグが2026年の北米包装用テクニカルテキスタイル市場シェアの32.0%を占め、フレキシブル中間バルクコンテナ(FIBC)は最も成長の速い製品カテゴリーとして2032年までに5.8%のCAGRを記録しています。
- 素材タイプ別では、ポリプロピレンが2026年の北米包装用テクニカルテキスタイル市場規模の48.0%を占め、再生セルロース繊維は最も成長の速い素材として2032年までに6.5%のCAGRを記録しています。
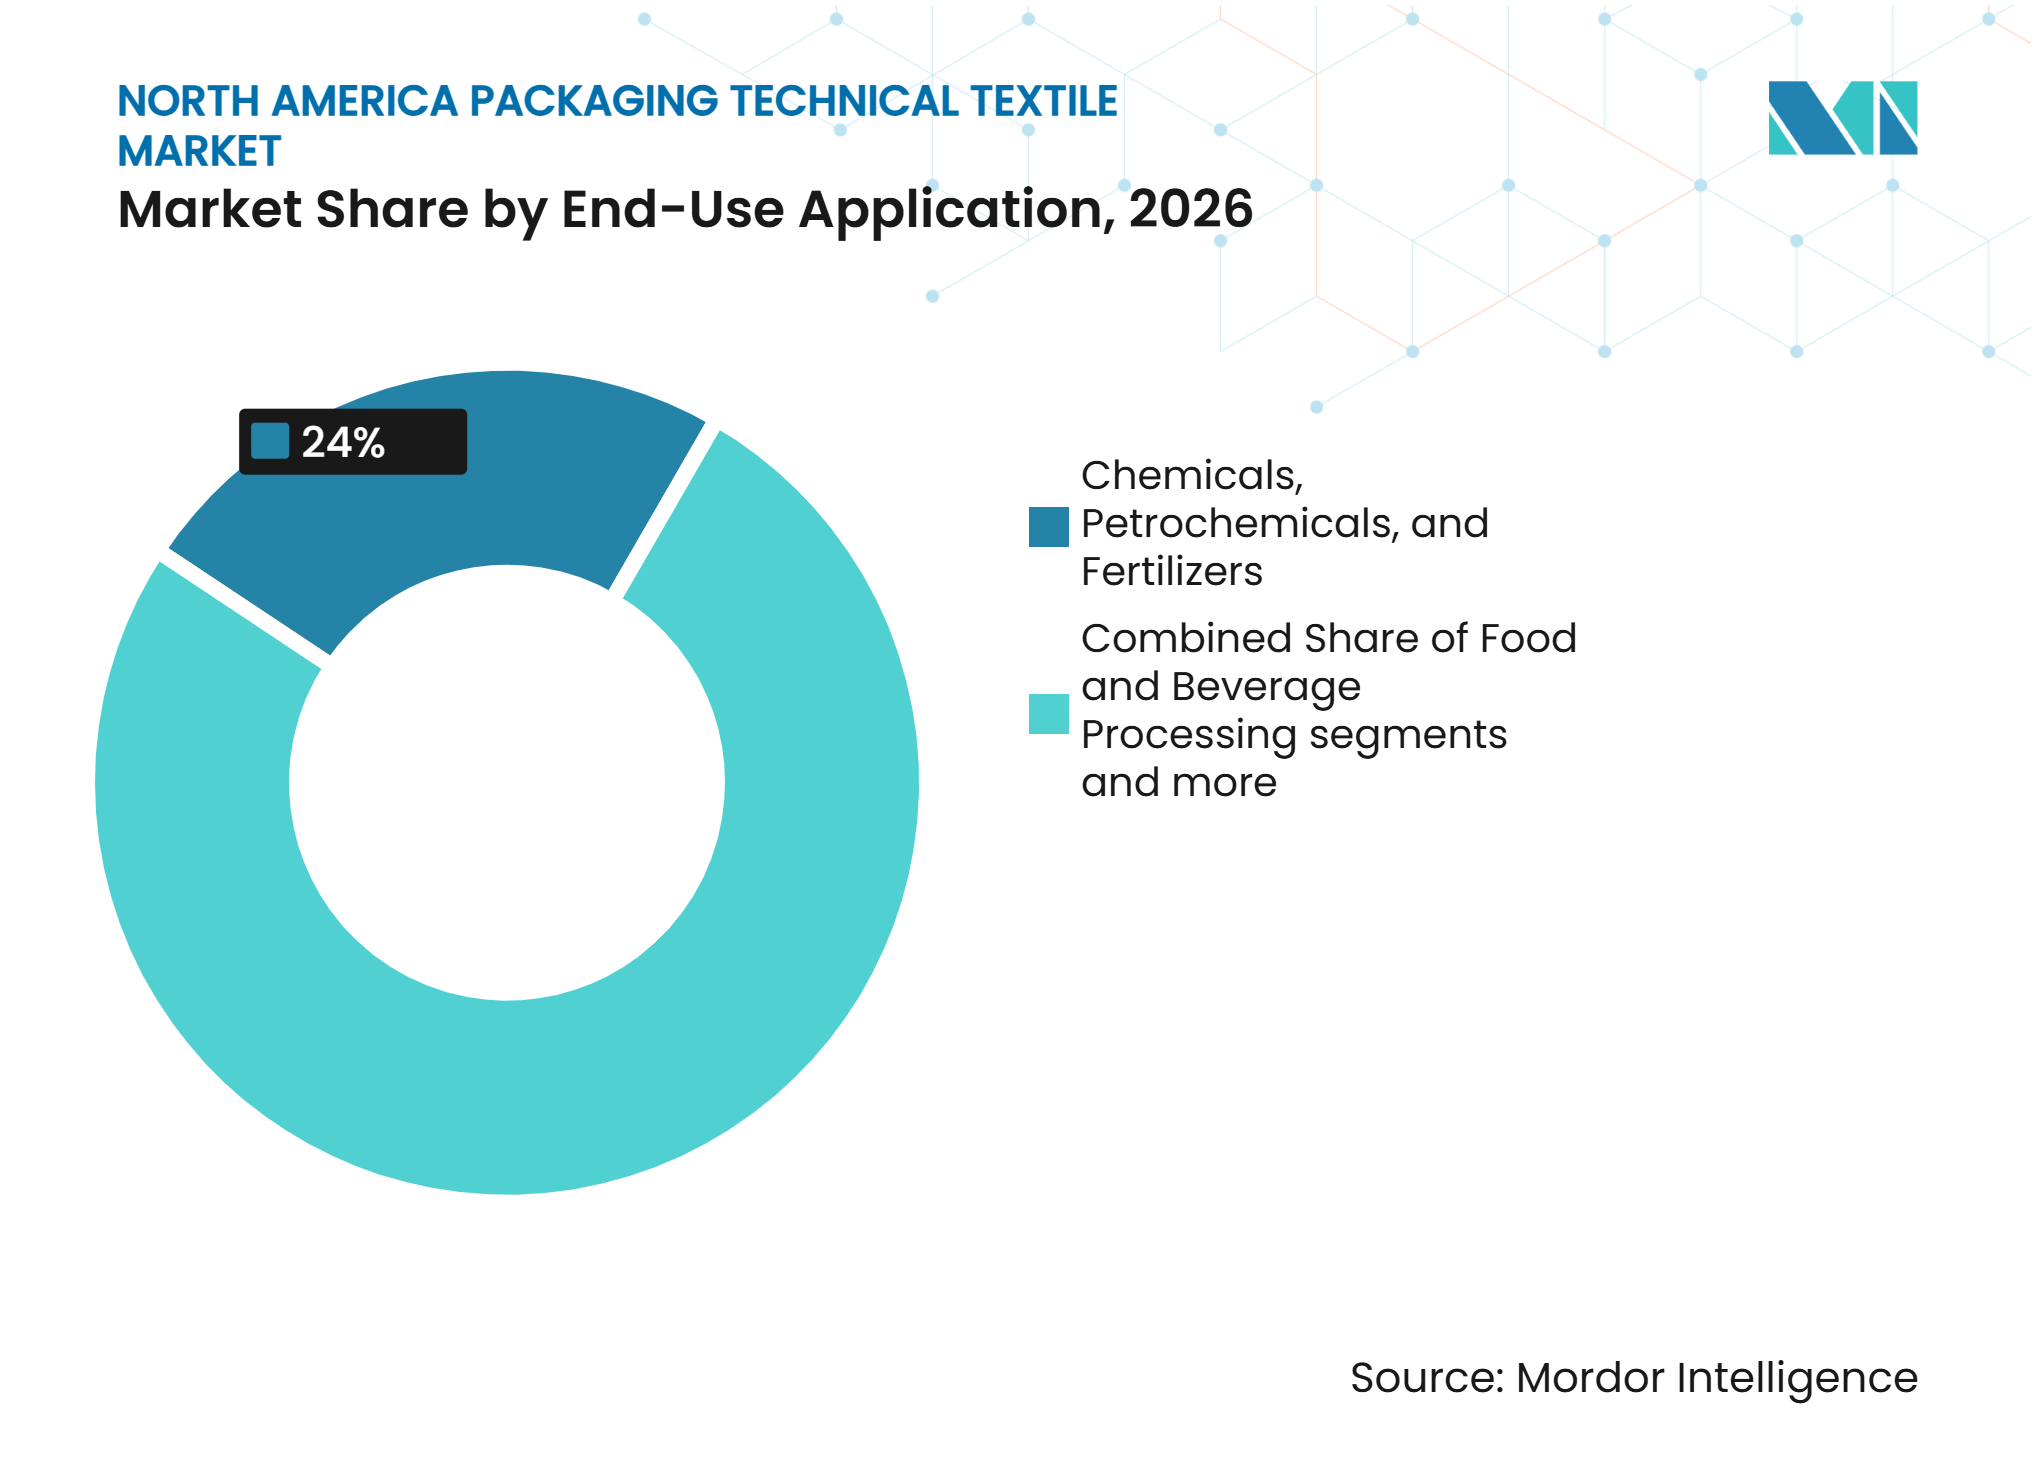
- 最終用途別では、化学品・石油化学品・肥料が2026年のセクター合計の24.0%をめ、医薬品・ヘルスケア製品は最も成長の速い最終用途として2032年までに6.2%のCAGRを記録しています。
- 地域別では、米国が2026年の地域合計の78.0%を占め、メキシコは2032年までに5.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 折りたたみ式FIBCによる硬質バルク包装の代替 | +1.4% | グローバル、北米中心 | 中期(2〜4年) |
| 食品グレード・医薬品粉末封入への需要 | +1.1% | 米国中心、カナダ副次的 | 短期(2年以内) |
| インフラ・建設・鉱物バルク取り扱い | +0.9% | 米国中心 | 中期(2〜4年) |
| 電子商取引・小売・ブランドリユーザブルテキスタイル包装 | +0.7% | 米国・カナダ中心 | 短期(2年以内) |
| 低炭素・環型包装調達 | +0.5% | 米国・カナダ、カリフォルニア州主導 | 長期(4年以上) |
| ニアショアリングと地域サプライ保証 | +0.3% | 米国・メキシコ国境回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
折りたたみ式FIBCによる硬質バルク包装の代替
硬質中間バルクコンテナ、ドラム缶、スチールビンを折りたたみ式FIBCに置き換えることは、北米包装用テクニカルテキスタイル市場における主要な需要ドライバーです。空の一回使用FIBCは充填容積の3〜5%まで折りたたむことができ、返送運賃、保管スペース、パレット要件を削減します。これは、工場と流通拠点の間を大量に移動する化学粉末、食品原料、鉱物製品、その他の材料にとって重要です。ISO 21898:2024は、一回使用FIBCに5:1の安全係数、非危険物に使用される標準耐久リユーザブル設計に6:1の安全係数を規定しています。この規格は、バッグ設計を評価するための明確な基準を購入者に提供し、折りたたみ式返送輸送によるコスト削減が、北米包装用テクニカルテキスタイル市場における化学品・建設分野での長期調達プログラムを支えています。[1]
食品グレード・医薬品粉末封入への需要
食品・医薬品プロセッサーは検証済みバルク包装システムをますます選択するようになっており、これにより北米包装用テクニカルテキスタイル市場におけるサプライヤーの競争方法が変化しています。食品接触用途に使用されるオレフィンポリマーに関するFDA規則は、ポリプロピレンの材料および抽出可能物質の要件を定めており、関連する使用条件下でn-ヘキサン抽出可能分率の最大6.4%、キシレン可溶分率の最大9.8%が含まれます。バッグの構造、ライナー、ループ、または添加剤パッケージの変更は、完全な構成の再審査を必要とする場合があります。USP一般章661.2は、プラスチック医薬品包装システムの化学的適合性評価を要求し、基材ポリマーのみではなく完全なシステムに適用されます。クリーンルーム能力、監査対応、および追跡可能な文書化が、認証済みFIBCサプライヤーを標準織り袋メーカーと区別します。
インフラ・建設・鉱物バルク取り扱い
インフラ・建設活動は、セメント、砕石、砂、乾燥添加剤に使用されるFIBCおよび織り袋への継続的な需要を生み出しています。連邦道路局は2025年および2026年に550〜62 ビリオン 米ドルの年間連邦道路資金コミットメントを有しており、材料集約型プロジェクトパイプラインを支えています。建設業者は、地域流通拠点と工事現場の間で材料を安全に移動できる包装を必要としています。FIBCは高いペイロード容量と柔軟な保管・取り扱いを組み合わせているため、これらの流れに適しています。データセンター建設やメキシコ湾岸LNGプロジェクトの成長も、鉱物添加剤、砂、関連建設資材への需要を支えています。
電子商取引・小売・ブランドリユーザブルテキスタイル包装
電子商取引は、自動化された取り扱いに耐えられる不織布キャリア、印刷済み織り袋、保護用テキスタイル包装への需要を高めています。これらの製品は、印刷、ラミネート加工、制御された織り構造が付加価値をもたらすため、サプライヤーにコモディティ袋を超えたルートを提供します。2026年4月、Mondiはペンシルベニア州ピッツバーグに、電子商取引メーラー、食品、飼料、建設用途向けに設計された自動生産・印刷設備を備えた包装施設を開設しました。この施設は年間3億袋の生産能力を目標とし、スケーラブルな生産とリードタイム短縮のために設計されています。乾燥品がバルクパレット流通から小口・混合注文フルフィルメント形式に移行するにつれ、需要も間接的に増加します。これにより、北米包装用テクニカルテキスタイル市場は消費者直送包装用途の幅広い範囲を獲得しています。
阻害要因の影響分析*
| 阻害要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリプロピレン樹脂価格の変動 | -1.1% | 北米、3カ国すべて | 短期(2年以内) |
| 食品・危険物の適格性・コンプライアンス負担 | -0.8% | 米国中心 | 短期(2年以内) |
| リユーザブルFIBCの逆物流の限界 | -0.5% | 米国中心 | 中期(2〜4年) |
| 輸入競争と貿易救済措置への露出 | -0.4% | 米国中心 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ポリプロピレン樹脂価格の変動
ポリプロピレンは北米包装用テクニカルテキスタイル市場の大部分における主要原材料であり、生産者は原料・樹脂価格の変動にさらされています。プロピレンは石油由来の化学品であり、その価格は原油、天然ガス液、供給状況、需要サイクルの変化に連動します。供給混乱時には契約価格がスポット価格よりも緩やかに調整されることがあり、コンバーターは投入コストと顧客価格設定の間にタイムラグが生じます。このリスクは、固定価格供給契約が数ヶ月にわたり、契約期間中に樹脂価格が上昇した場合に最も深刻です。米国労働統計局はNAICS 325211のプラスチック材料・合成樹脂の価格を追跡しており、北米包装用テクニカルテキスタイル市場のコスト敏感なサプライチェーンにおける樹脂価格変動の重要性を示しています。[2]
食品・危険物の適格性・コンプライアンス負担
食品グレード、医薬品グレード、危険物包装の適格性負担は、北米包装用テクニカルテキスタイル市場における商業供給を遅延させる可能性があります。FDA食品接触要件は材料と意図された使用条件に適用され、USP 661.2は医薬品包装システム全体の評価を要求します。国連危険物輸送勧告第24改訂版は、危険物包装の設計型試験を規定しており、吊り上げ、落下、転倒、起立、引き裂き、積み重ね試験が含まれます。ISO 21898は、危険環境で使用されるFIBCの静電気分類についても言及しています。これらの要件は、メーカーの適格性審査、監査、文書化作業を延長させ、小規模サプライヤーが認証済み用途に迅速に参入する能力を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
織りポリオレフィン袋がスケールを維持しながらFIBCが台頭織りポリオレフィン袋・バッグは2026年の北米包装用テクニカルテキスタイル市場規模の32.0%を占め、1.1264 ビリオン 米ドルに相当します。その地位は、農業、建設、化学品、小売流通における幅広い使用を反映しています。BOPPラミネート印刷袋は小売形式で使用され、開口袋は穀物、種子、その他の農産物に一般的です。平均販売価格が低いため、複数の最終用途にわたって高い単位数量を支えています。確立されたコンバーティングラインと使い慣れた充填設備も、信頼性の高いコモディティ包装を必要とする購入者にとって実用的な選択肢となっています。
フレキシブル中間バルクコンテナ(FIBC)は最も成長の速い製品カテゴリーであり、物流、コンプライアンス、廃棄物処理を同時に解決するため、2027〜2032年に5.8%のCAGRを記録しています。食品グレード・医薬品グレードの仕様が、制御されたバッグ・ライナーシステムへの需要を支えています。バッフル付きおよびフォームスタブル設計は、保管・輸送時のキューブ使用効率を向上させます。認証済みFIBCプログラムは、硬質形式と比較して総取り扱いコストと返送輸送コストを削減できます。充填スパウト、排出システム、ライナー、吊り上げ構成をカスタマイズできる能力により、バッグ設計を特定の材料フローに合わせることも可能です。これにより、制御された排出、粉塵削減、または効率的な保管を必要とする顧客に適したフォーマットとなっています。ジュートおよびその他の天然繊維製品は農業・プレミアム用途で引き続き関連性を持ちますが、原料供給とコストの制約がそのスケールを制限しています。メッシュ・ネット袋は、通気構造がタマネギ、ジャガイモ、果物、野菜に適しているため、生鮮農産物サプライチェーンで引き続き使用されています。ラッピングテキスタイル、カーゴカバー、コンテナライナー、パレットネットラップ、不織布ショッピングバッグ、保護ポーチは、北米包装用テクニカルテキスタイル市場全体で産業物流、小売、電子商取引のニーズに対応しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
素材タイプ別:
ポリプロピレンが最大の基盤を維持しながらセルロース系が拡大ポリプロピレンは2026年の地域合計の48.0%を占め、1.6896 ビリオン 米ドルに相当します。織り袋、標準FIBC、不織布キャリアに広く使用されています。引張強度、耐薬品性、紫外線安定化オプション、バージン・リサイクル供給ストリームへの適合性が、その継続的な使用を支えています。食品グレードポリプロピレンも、文書化された材料管理を必要とする用途において引き続き重要です。これらの特性により、大量包装用途での代替が困難となっています。
再生セルロース繊維は最も成長の速い素材であり、購入者がバイオ由来、堆肥化可能、認証リサイクル可能な代替品を評価するなか、2027〜2032年に6.5%のCAGRを記録しています。2025年に発表された研究では、機械的にリサイクルされたポストコンシューマーポリプロピレンが、バージンテキスタイルポリプロピレンに匹敵する最大4.2 cN/dtexの強度を持つマルチフィラメント糸に紡績できることが示されました。この知見は、性能要件が許す場合にリサイクルポリプロピレンの使用を支持します。ポリエチレンはライナー、コンテナライナー、防湿コーティングにおいて引き続き必要な役割を果たしています。ポリエステルは持続的な荷重下での寸法安定性を必要とする用途に引き続き関連性があります。ジュート、綿、その他の天然繊維、ポリアミド、特殊合成繊維は、材料特性または製品ポジショニングが重要な特定用途に引き続き対応しています。カリフォルニア州の包装規則は、北米包装用テクニカルテキスタイル市場における対象包装のリサイクル可能性とライフサイクルへの考慮をさらに促進しています。
最終用途別:
化学品が数量をリードしながら医薬品が最速で前進化学品・石油化学品・肥料は2026年の地域合計の24.0%を占め、0.8448 ビリオン 米ドルに相当します。化学品メーカーはFIBCを使用して反応性、腐食性、可燃性、粒状、粉末状の材料を輸送しています。これらの用途では、国連認証設計または静電気タイプCおよびタイプD構成が必要な場合があります。このセクターは、バッフル付きFIBC、導電性ファブリック、シフトプルーフシーム設計の開発を推進してました。その数量基盤は、化学品サプライチェーン全体にわたる長年確立されたバルク輸送要件から生まれています。
医薬品・ヘルスケア製品は最も成長の速い最終用途であり、2027〜2032年に6.2%のCAGRを記録しています。原薬・賦形剤の国内製造が、クリーンルーム製造FIBCおよび制御ライナーシステムへの需要を支えています。医薬品購入者は適格性記録と汚染管理も重視しており、低コストサプライヤーによる代替を制限しています。食品・飲料加工は、穀物、小麦粉、砂糖、飼料、加工原料、飲料成分において大規模かつ安定した最終用途であり続けています。農業・生鮮農産物は高価値果物・野菜にメッシュ・ネット袋を使用し、建設・鉱業は安定した産業需要を提供しています。小売、電子商取引、消費財は、北米包装用テクニカルテキスタイル市場における印刷・不織布包装の拡大する販路となっています。カリフォルニア州の対象包装を2032年までにリサイクル可能または堆肥化可能にする要件は、小売・電子商取引形式に特に関連しています。

地域分析
米国
米国は2026年の地域合計の78.0%を占め、2.7456 ビリオン 米ドルに相当します。同国の化学品製造基盤、医薬品生産能力、インフラ活動、電子商取引ネットワークが、認証済みおよび標準製品への幅広い需要を支えています。食品、医薬品、危険物用途の購入者は、FDA、USP、国連要件を満たす包装を要求することが多いです。これにより、クリーンルーム生産、トレーサビリティ、文書化された適格性の価値が高まっています。連邦道路局の2025年および2026年の年間550〜62 ビリオン 米ドルの資金コミットメントは、フレキシブルバルク形式で供給されることが多い建設材料を支えています。カリフォルニア州のプラスチック・包装規則は2026年5月1日に発効し、2032年までに一回使用プラスチックの25%削減と対象包装の100%リサイクル可能または堆肥化可能を要求しています。全国的に事業を展開する大手小売業者は、カリフォルニア州向け要件をより広いサプライヤーネットワークに拡大する可能性があります。
メキシコ
メキシコは北米包装用テクニカルテキスタイル市場において最も成長の速い地域であり、2027〜2032年に5.50%のCAGRを記録すると予測されています。生産者が北米顧客に対応できる地域生産能力を求めるなか、製造投資がメキシコ北部・中部に移動しています。USMCA繊維規則は、適格繊維製品が無税扱いを受けるために、糸、生地形成、およびその後の生産工程が加盟国内で行われることを要求しています。2026年8月、SACK Packagingはグアナファト州レオンで1,300万 米ドルの投資により170の直接雇用を創出し、操業を開始しました。11,417 m²の施設は、メキシコ、北米、国際市場向けに織り・フレキシブル包装を製造するよう設計されています。UFlexもアルタミラに年間8,000万袋の生産能力を持つ5,200万 米ドルの織りポリプロピレン袋工場を稼働させました。これらのプロジェクトは、国内食品加工、医薬品、建設、輸出志向製造ニーズおよび国境を越えた需要に対応するサプライ基盤を示しています。[3]
カナダと地域貿易回廊
カナダは絶対値では小規模ですが、オイルサンド物流、鉱業、農産物輸出、食品加工を通じて安定した需要を提供しています。これらの用途は、厳しい操業条件下でも性能を発揮できる耐久性のあるバルクバッグを必要としています。USMCA内の適格品に対する無税アクセスは、地域調達を支援し、メーカーが貿易圏全体で生産を計画することを促進します。特定のアジア原産のラミネート織り袋に対する米国のアンチダンピング・相殺関税命令も、コモディティ用途における地域サプライヤーを支援しています。地域価値含有量とヤーンフォワード規則の遵守が立地決定を形成し、トレーサビリティの重要性を高めています。太平洋岸北西部は、国境を越えた生鮮農産物貿易に使用される通気性・特殊メッシュ袋の潜在的な販路です。コーパスクリスティからアルタミラにかけてのメキシコ湾岸回廊は、石油化学コンプレックスの拡大に伴い化学セクターFIBCへの需要を支えています。北米包装用テクニカルテキスタイル市場は、サプライヤーが準拠した地域生産とカスタマイズ形式の短いリードタイムを組み合わせることで恩恵を受けます。
競合環境
市場集中度
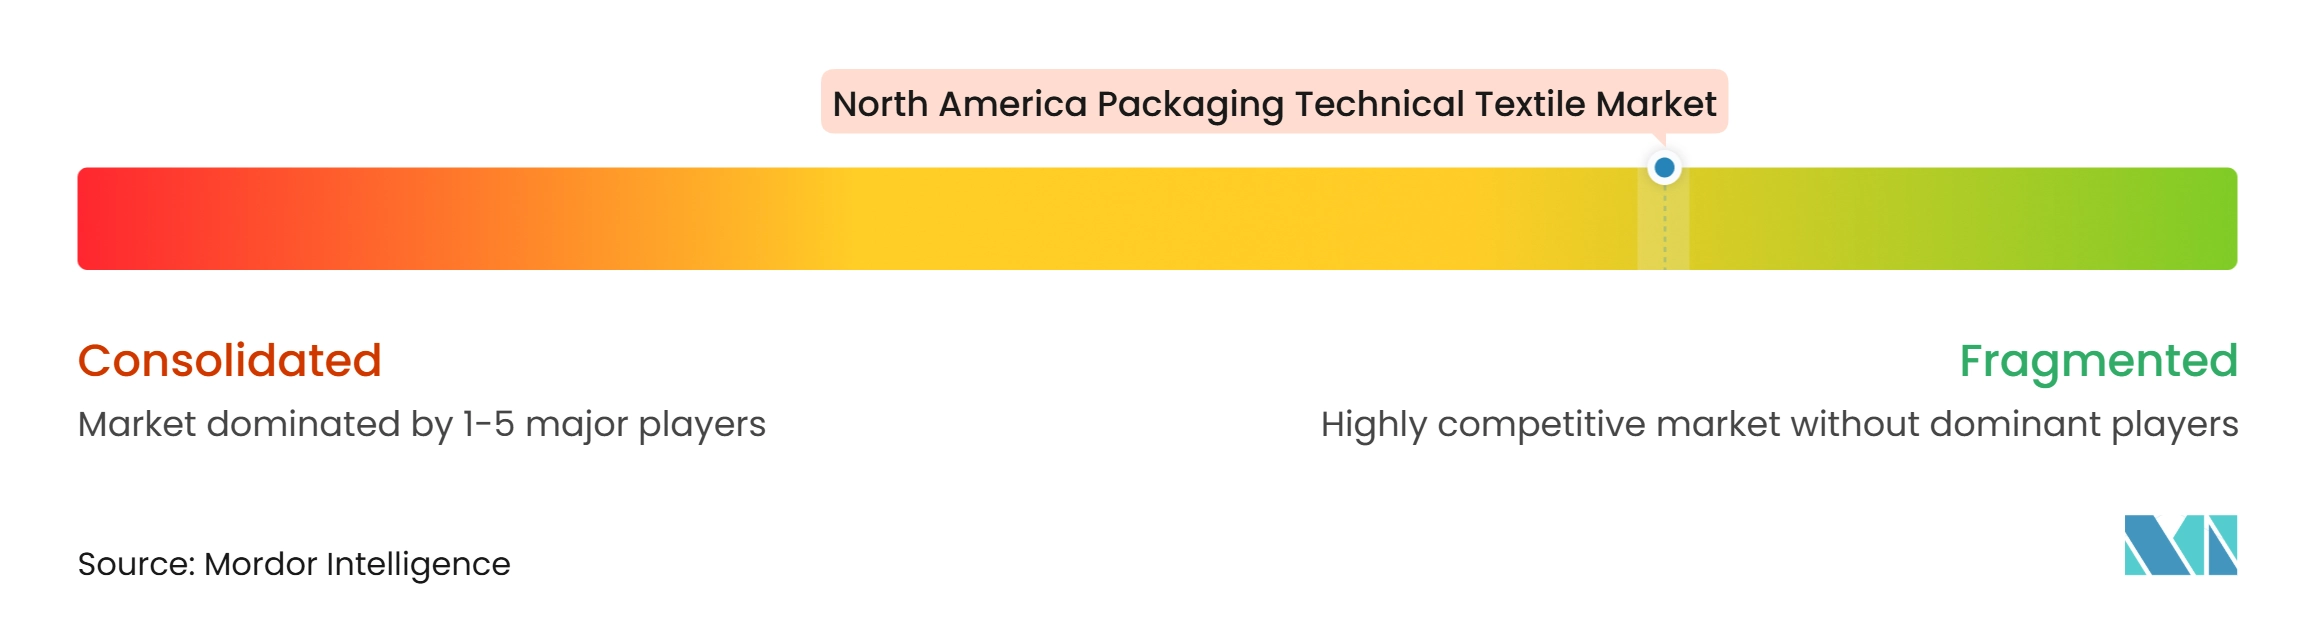
北米包装用テクニカルテキスタイル市場は中程度に分散しており、多角化した包装グループがFIBCおよび織り袋専門企業と並んで事業を展開しています。大手サプライヤーはポリマー調達規模、幅広い顧客カバレッジ、認証済みクリーンルーム生産能力への投資能力から恩恵を受けています。専門企業は、バッフル付き、通気性、導電性、カスタム構成を含むバッグエンジニアリングを通じて競争しています。認証の深さ、用途知識、リードタイムの信頼性、文書化された品質システムが中心的な競争要因です。ISO 21898型試験、食品安全認証、危険物設計承認は、サプライヤーのアクセス可能な顧客基盤を拡大できます。
Mondiの2026年4月のピッツバーグ開設は、大手生産者が電子商取引・産業顧客向けに自動化生産能力を追加している様子を示しています。このサイトは、電子商取引メーラー、食品、飼料、建設用途向けの生産・印刷能力を組み合わせ、年間3億袋の生産能力目標を持っています。Greifは2026年度第3四半期に、取得現金控除後6,170万 米ドルでスペインのポリマーコンテナメーカーEnvaplastを買収しました。Greifはまた、2026年度末までに累計1億500万 米ドルのランレートコスト最適化を報告しました。これらの行動は、より広い製品カバレッジ、生産効率、および標的型買収への継続的な関心を示しています。
医薬品粉末向けクリーンルーム生産能力、RFIDまたはデジタル製品記録を備えたリユーザブルFIBCプログラム、米国顧客への短いリードタイムを支援できるメキシコ施設に機会が残っています。サプライヤー適格性は、医薬品、食品、危険物用途において特に重要であり続ける可能性が高いです。USMCA準拠も、メキシコの産業立地に拡大する企業の注意を要します。第6.6条は、米国税関・国境警備局にメキシコにおけ繊維・アパレル製造事業のサイト訪問検証を実施する権限を与えています。Nefabは2026年3月にグアダラハラにエンジニアリングセンターを開設し、デジタルインフラ、ヘルスケア、半導体、自動車顧客向けの設計、試験、プロトタイピング、生産を組み合わせてメキシコの能力を拡大しました。競争は、規模主導のサプライヤーと複雑な用途要件を満たせる専門生産者の間でバランスを保ち続けるでしょう。
北米包装用テクニカルテキスタイル産業リーダー
-
Berry Global Inc. (Amcor)
-
Greif, Inc.
-
Gravis Global
-
Conitex Sonoco
-
LC Packaging International BV
- 注:主要企業の掲載順は順位を示すものではありません。
北米包装用テクニカルテキスタイル市場 このレポートでカバーされる企業
- Berry Global Inc. (Amcor)
- Greif, Inc.
- Gravis Global
- Conitex Sonoco
- LC Packaging International BV
- Signode Industrial Group LLC
- Intertape Polymer Group Inc.
- AmeriGlobe LLC
- Langston Companies, Inc.
- Global-Pak, Inc.
- United Bags, Inc.
- Halsted Corporation
- Bulk Lift International LLC
- Bag Corporation
- MiniBulk, Inc.
- JohnPac, LLC
- FAST PRO Bags and Textiles, Inc.
- InterBULK, Inc.
- Mondi plc
- Sonoco Products Company
- ProAmpac LLC
- Novolex Holdings, LLC
最近の産業開発事情 北米包装用テクニカルテキスタイル市場
- 2026年10月:Nefabはモンテレー首都圏に新たな7,000 m²施設を開設し、メキシコで初めてExPak折りたたみ式合板包装の生産を開始し、最大100名の雇用を創出しました。この施設は、自動車、電子機器、データ通信、より広範な産業セクターにわたる北メキシコのニアショアリングメーカーからの産業包装への需要増加に対応しています。
- 2026年8月:メキシコのSacos y Empaques InternacionalesとGrupo Orbionの一部であるFinch Pack、およびインドのKnack Packagingによる合弁会社SACK Packagingが、1,300万 米ドルの投資と約170の直接雇用によりグアナファト州レオンで操業を開始しました。アーバンパーク産業レオンにある11,417 m²の工場は、メキシコ、北米、国際市場向けに織り・フレキシブル包装を製造するよう設計されています。
- 2026年4月:Mondiはペンシルベニア州ピッツバーグに最新鋭の包装生産施設を正式に開設し、ウェストバージニア州ウェルズバーグおよびペンシルベニア州オークデールの施設から生産能力を統合し、電子商取引メーラー、食品、飼料、建設セクターを対象とした高度な自動生産ラインを追加しました。年間3億袋の紙袋生産能力を目標としています。
北米包装用テクニカルテキスタイル市場レポートの範囲
北米包装用テクニカルテキスタイル市場レポートは、製品タイプ別(フレキシブル中間バルクコンテナ(FIBC)、織りポリオレフィン袋・バッグ、その他)、素材タイプ別(ポリプロピレン、その他)、最終用途別(農業・生鮮農産物包装、その他)、地域別(米国、その他)にセグメント化されています。本レポートは、上記すべてのセグメントについて、金額(米ドル)での市場規模と予測を提供します。
セグメンテーション概要
| フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| フォームスタブル・バッフル型FIBC | |
| 通気性FIBC | |
| その他の特殊FIBC | |
| 織りポリオレフィン袋・バッグ | |
| ジュートおよびその他の天然繊維包装テキスタイル | ジュート麻袋および完成包装袋 |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | |
| メッシュ・ネット包装テキスタイル | レノ織り包装袋 |
| ラッシェル編み包装袋 | |
| チューブラー編み包装ネット・スリーブ | |
| その他のテキスタイルメッシュ包装製品 | |
| ラッピングおよび輸送保護テキスタイル | 産業用梱包・商品ラッピングファブリック |
| テキスタイル包装カバーおよび保護ラップ | |
| テキスタイルベースのコンテナライナーおよびカーゴ保護ファブリック | |
| テキスタイルパレットネットラップおよび荷物固定材 | |
| テキスタイル包装スリーブ・パッディング・ダンネージ | |
| 不織布・特殊テキスタイル包装製品(ショッピングバッグ・キャリングバッグ、保護包装袋・ポーチ等) |
| ポリプロピレン |
| ポリエチレン |
| ポリエステル |
| ジュート |
| 綿およびその他の天然繊維 |
| 再生セルロース繊維 |
| ポリアミドおよびその他の特殊合成繊維 |
| その他の素材 |
| 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他の農産物 | |
| 食品・飲料加工 | 食用穀物・小麦粉・砂糖 |
| 加工食品・食品原料 | |
| 飼料・ペットフード | |
| 飲料原料・浸出製品 | |
| 化学品・石油化学品・肥料 | |
| 建設材料・鉱物・鉱業 | |
| 医薬品・ヘルスケア製品 | |
| 小売・電子商取引・消費財 | |
| その他の産業製品・材料 |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | フレキシブル中間バルクコンテナ(FIBC) | 従来型バルクFIBC |
| フォームスタブル・バッフル型FIBC | ||
| 通気性FIBC | ||
| その他の特殊FIBC | ||
| 織りポリオレフィン袋・バッグ | ||
| ジュートおよびその他の天然繊維包装テキスタイル | ジュート麻袋および完成包装袋 | |
| その他(ヘシアン、バーラップ、天然繊維包装布、特殊包装) | ||
| メッシュ・ネット包装テキスタイル | レノ織り包装袋 | |
| ラッシェル編み包装袋 | ||
| チューブラー編み包装ネット・スリーブ | ||
| その他のテキスタイルメッシュ包装製品 | ||
| ラッピングおよび輸送保護テキスタイル | 産業用梱包・商品ラッピングファブリック | |
| テキスタイル包装カバーおよび保護ラップ | ||
| テキスタイルベースのコンテナライナーおよびカーゴ保護ファブリック | ||
| テキスタイルパレットネットラップおよび荷物固定材 | ||
| テキスタイル包装スリーブ・パッディング・ダンネージ | ||
| 不織布・特殊テキスタイル包装製品(ショッピングバッグ・キャリングバッグ、保護包装袋・ポーチ等) | ||
| 素材タイプ別 | ポリプロピレン | |
| ポリエチレン | ||
| ポリエステル | ||
| ジュート | ||
| 綿およびその他の天然繊維 | ||
| 再生セルロース繊維 | ||
| ポリアミドおよびその他の特殊合成繊維 | ||
| その他の素材 | ||
| 最終用途別 | 農業・生鮮農産物包装 | 生鮮果物・野菜 |
| 種子およびその他の農産物 | ||
| 食品・飲料加工 | 食用穀物・小麦粉・砂糖 | |
| 加工食品・食品原料 | ||
| 飼料・ペットフード | ||
| 飲料原料・浸出製品 | ||
| 化学品・石油化学品・肥料 | ||
| 建設材料・鉱物・鉱業 | ||
| 医薬品・ヘルスケア製品 | ||
| 小売・電子商取引・消費財 | ||
| その他の産業製品・材料 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米包装用テクニカルテキスタイルの予測は?
市場は2027年の3.70 ビリオン 米ドルから2032年までに4.51 ビリオン 米ドルに増加すると予想されており、規制されたバルク取り扱いと地域製造投資に支えられ、4.04%のCAGRで成長します。
北米包装用テクニカルテキスタイルで最大のポジションを持つ製品カテゴリーはどれですか?
織りポリオレフィン袋・バッグが最大のポジションを占め、2026年に32.0%のシェアを持ち、農業、建設、化学品、小売流通での使用に支えられています。
北米で包装用テクニカルテキスタイルに最も広く使用されている素材は何ですか?
ポリプロピレンは2026年に48.0%のシェアで素材をリードしており、確立された性能特性を持つ織り袋、標準FIBC、不織布キャリアに使用されているためです。
北米包装用テクニカルテキスタイルで最も成長の速い最終用途はどれですか?
医薬品・ヘルスケア製品は2032年まで最も成長の速い最終用途であり、制御された包装システム、クリーンルーム生産、広範な適格性要件に支えられ、6.2%のCAGRを記録しています。
FIBCがバルク包装で使用が増えているのはなぜですか?
空の一回使用袋は充填容積の3〜5%まで折りたたむことができ、特定の取り扱いニーズに合わせて構成できるため、FIBCは返送運賃と保管要件を削減します。
北米でどの国が最も速く成長すると予想されますか?
メキシコは地域製投資、産業クラスター、USMCA規則に支えられ、2032年まで5.50%のCAGRで成長すると予測されています。