
Tamanho e Participação do Mercado de Equipamentos de Conformação de Metais da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
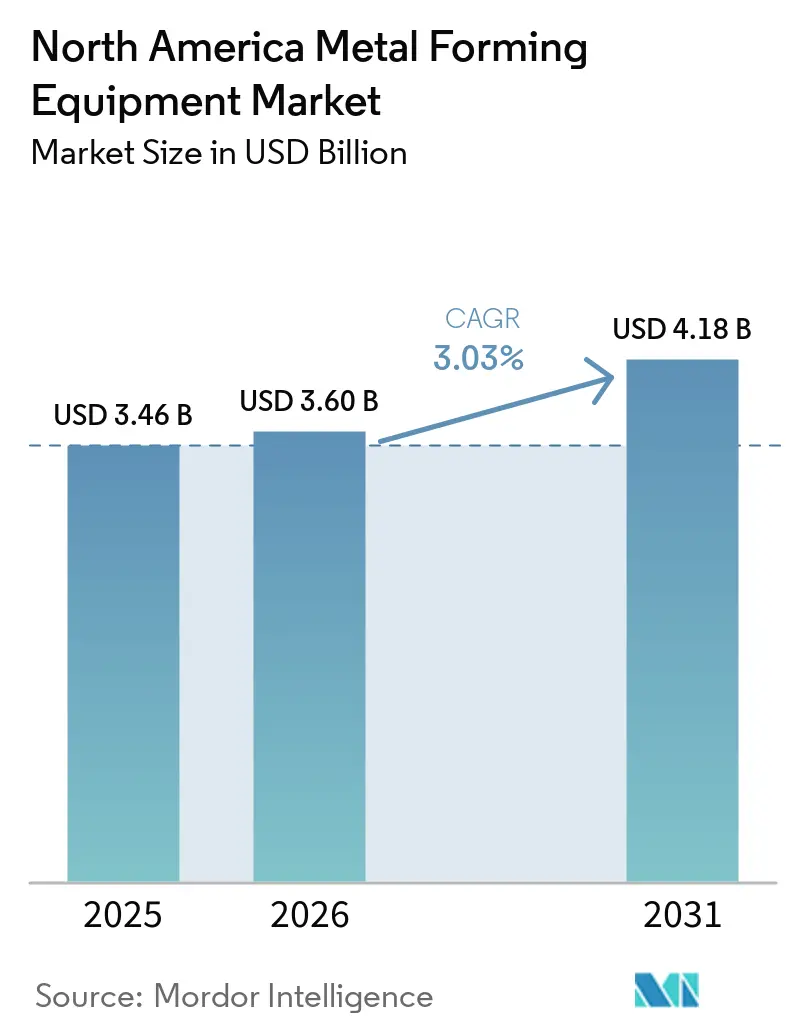
| Tamanho do mercado no ano base (2025) | 3.46 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.18 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.03 % |
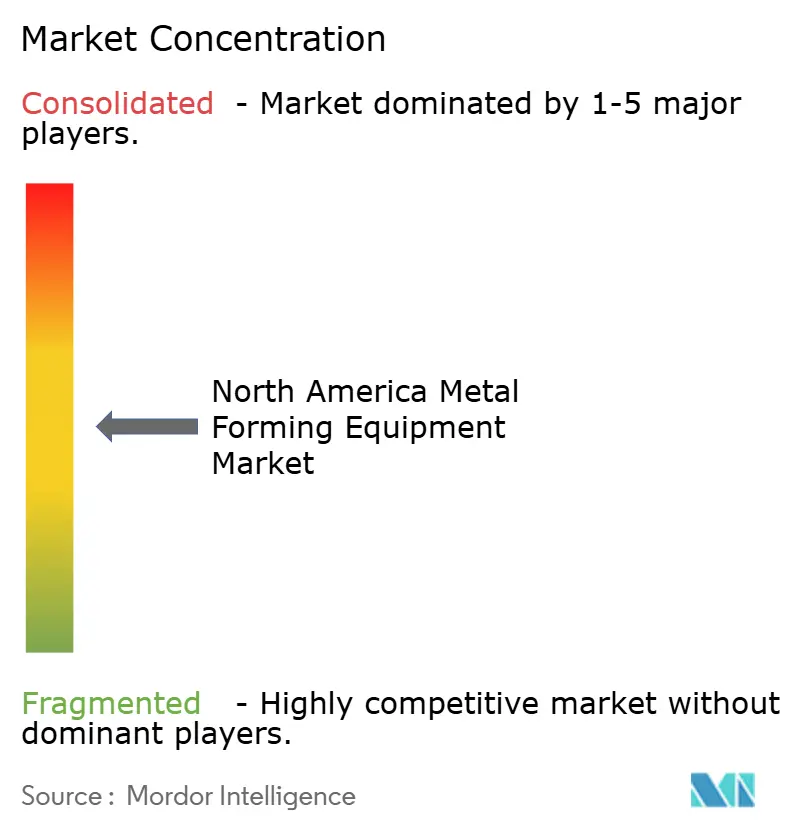
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos de Conformação de Metais da América do Norte por Mordor Intelligence
O tamanho do Mercado de Equipamentos de Conformação de Metais da América do Norte tem projeção de expansão de 3,46 bilhões de USD em 2025 e 3,60 bilhões de USD em 2026 para 4,18 bilhões de USD até 2031, registrando um CAGR de 3,03% entre 2026 e 2031.
A relocalização industrial, a produção de componentes para baterias e a substituição de frotas de prensas envelhecidas sustentam a demanda por equipamentos nos Estados Unidos, Canadá e México. Os gastos com construção relacionados à manufatura nos Estados Unidos atingiram 233 bilhões de USD em 2025, 40 bilhões de USD a mais do que no ano anterior, apoiando as instalações que utilizam linhas de conformação. Os compradores estão atribuindo maior peso a sistemas servo, automação, menor consumo de energia e suporte técnico local ao selecionar equipamentos. Essas preferências podem elevar o valor de cada instalação mesmo quando os volumes de equipamentos crescem de forma mais gradual. O mercado de equipamentos de conformação de metais da América do Norte também enfrenta pressões relacionadas a financiamento, custos de insumos, mão de obra e segurança cibernética que podem atrasar as compras por parte de fabricantes menores.
Principais Conclusões do Relatório
- Por tipo de equipamento, as prensas detinham 41,5% da receita do tamanho do mercado de equipamentos de conformação de metais da América do Norte em 2025, enquanto as prensas servo têm projeção de crescimento a um CAGR de 5,2% até 2031.
- Por processo de conformação, estampagem e puncionamento detinham 30,5% da participação do mercado de equipamentos de conformação de metais da América do Norte em 2025, enquanto a hidroconformação tem projeção de crescimento a um CAGR de 5,1% até 2031.
- Por material conformado, o aço carbono e de baixa liga detinha 46% da receita em 2025, enquanto o alumínio e as ligas de alumínio têm projeção de crescimento a um CAGR de 4,8% até 2031.
- Por indústria de uso final, o setor automotivo e de transporte detinha 35,5% da receita em 2025, enquanto o setor aeroespacial e de defesa tem projeção de crescimento a um CAGR de 5% até 2031.
- Por geografia, os Estados Unidos detinham 81,6% da participação do mercado de equipamentos de conformação de metais da América do Norte em 2025, enquanto o México tem projeção de crescimento a um CAGR de 4,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos de Conformação de Metais da América do Norte
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Relocalização e Aproximação da Manufatura Intensiva em Metais | +1.1% | Estados Unidos, México, Canadá | Curto prazo (≤ 2 anos) |
| Eletrificação e Fabricação de Componentes para Baterias | +0.9% | Estados Unidos, Canadá, México | Médio prazo (2-4 anos) |
| Demanda por Componentes Leves e de Alta Resistência | +0.7% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Substituição e Modernização de Frotas de Prensas Envelhecidas | +0.5% | Estados Unidos | Curto prazo (≤ 2 anos) |
| Automação para Compensar a Escassez de Mão de Obra Qualificada | +0.4% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Linhas de Conformação Rastreáveis, Ciberseguras e Energeticamente Eficientes | +0.2% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Relocalização e Aproximação da Manufatura Intensiva em Metais
A relocalização industrial está sustentando os gastos de capital em equipamentos de conformação na região. A Reshoring Initiative reportou 244.000 empregos na manufatura dos Estados Unidos anunciados por meio de relocalização e investimento estrangeiro direto em 2024. Também reportou que os anúncios de metais fabricados aumentaram 19% em 2025.[1]Reshoring Initiative, "Relatório Anual de 2024 Incluindo Perspectivas do 1T2025," Reshoring Initiative, reshorenow.org Sua pesquisa de 2026 constatou que 63% dos OEMs respondentes planejam investimento de capital nos Estados Unidos em 2026 ou 2027 para relocalização ou expansão doméstica. Novas instalações geralmente requerem prensas maiores, manuseio de materiais e controles integrados em comparação com os equipamentos que substituem. O mercado de equipamentos de conformação de metais da América do Norte se beneficia quando projetos greenfield especificam níveis mais elevados de automação e controles de qualidade documentados desde o início.
Eletrificação e Fabricação de Componentes para Baterias
Os projetos de componentes para baterias estão criando demanda por linhas de conformação de precisão. O Governo do Canadá comprometeu CAD 70 milhões (USD 50,07 milhões) para a instalação de folha de cobre da Volta Energy Solutions Canada, avaliada em CAD 760,9 milhões (USD 544,28 milhões), em Granby, Québec. Espera-se que a planta produza 25.000 toneladas de folha de cobre de grau bateria por ano a partir de 2027.[2]Governo do Canadá, "Governo do Canadá Investe 70 Milhões de Dólares para Fortalecer a Cadeia de Suprimentos de Baterias para VEs no Québec," Inovação, Ciência e Desenvolvimento Econômico do Canadá, canada.ca Invólucros de baterias e estruturas relacionadas requerem estampagem profunda, conformação controlada e manuseio repetível de materiais finos. A Série DPH da AIDA, Conformadora Dedicada para caixas de baterias de armazenamento retangulares, recebeu o Prêmio dos Dez Maiores Novos Produtos de 2025 por sua capacidade de conformação em múltiplas etapas em um único curso. Tais projetos sustentam o mercado de equipamentos de conformação de metais da América do Norte ao adicionar demanda por equipamentos capazes de conformar caixas de baterias com menos estágios de produção.
Demanda por Componentes Leves e de Alta Resistência
Os compradores do setor automotivo e de transporte estão aumentando o uso de materiais que requerem conformação mais controlada. Componentes estampados a quente com resistências à tração acima de 1.500 MPa são utilizados em pilares, trilhos de teto e vigas de intrusão. Esses componentes requerem monitoramento confiável de força e perfis controlados de velocidade do aríete. As bandejas de bateria de alumínio também criam demanda por equipamentos capazes de lidar com materiais com diferentes características de conformação. As prensas mecânicas existentes podem não oferecer o mesmo controle de processo que os equipamentos servo mais modernos. O mercado de equipamentos de conformação de metais da América do Norte, portanto, tem uma abertura para sistemas que possam suportar aplicações de aço de alta resistência e alumínio com menos alterações na linha de produção.
Substituição e Modernização de Frotas de Prensas Envelhecidas
Os equipamentos envelhecidos continuam sendo um motivo importante para que os fabricantes revisem suas aquisições de capital. Muitas plantas continuam operando prensas legadas porque a substituição pode exigir capital significativo, tempo de inatividade da produção, mudanças de ferramental e retreinamento de operadores. Máquinas mais antigas podem ser modernizadas por meio de sistemas de controle, acionamentos servo e retrofits de segurança. A modernização também pode melhorar o controle de ciclo, a repetibilidade, a eficiência energética e a integração com sistemas automatizados de manuseio de materiais sem exigir uma substituição completa. Esse caminho pode reduzir o gasto inicial e encurtar o prazo para conformidade em comparação com uma substituição completa. A OSHA exige proteção no ponto de operação para prensas mecânicas de potência e registros de manutenção para essas máquinas. À medida que os fabricantes priorizam ambientes de produção mais seguros enquanto estendem a vida útil dos ativos existentes, surge demanda por pacotes de retrofit, modernização de controles, atualizações hidráulicas e elétricas e serviços de manutenção preventiva. O trabalho de retrofit oferece ao mercado de equipamentos de conformação de metais da América do Norte uma oportunidade de serviço recorrente ao lado das vendas de novos equipamentos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Longos Períodos de Retorno | -0.8% | Estados Unidos, Canadá | Curto prazo (≤ 2 anos) |
| Volatilidade de Custos de Aço, Acionamentos Servo e Controles | -0.6% | Estados Unidos, México | Médio prazo (2-4 anos) |
| Escassez de Especialistas em Ferramental e Comissionamento | -0.4% | Estados Unidos, Canadá | Longo prazo (≥ 4 anos) |
| Exposição à Segurança Cibernética em Linhas de Prensas Conectadas | -0.2% | Estados Unidos, Canadá | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Períodos de Retorno
Prensas de transferência servo, manuseio automatizado de materiais e controles de qualidade integrados podem custar vários milhões de dólares por linha. Esses custos tornam as substituições completas difíceis para fabricantes de pequeno e médio porte com acesso limitado a financiamento. Além da aquisição do equipamento, os compradores devem considerar ferramental, modificações nas instalações, atualizações elétricas, integração de software, treinamento de operadores e custos de comissionamento, aumentando o investimento total necessário para projetos de automação. Os períodos de retorno para linhas automatizadas são de 3 a 5 anos, em comparação com as faixas convencionais de 2 a 3 anos. Períodos de retorno mais longos podem dificultar a aprovação de capital, especialmente para oficinas de trabalho com volumes de pedidos variáveis e visibilidade limitada sobre os requisitos futuros de produção. O comissionamento também requer eletricistas certificados e engenheiros de controles, o que pode adicionar de 6 a 12 semanas antes do início da produção. Períodos de instalação prolongados podem gerar perdas temporárias de produção, especialmente quando uma prensa existente precisa ser desativada antes que a nova linha esteja operacional. As taxas de juros mais altas em 2023 e 2024 elevaram os custos de financiamento para ativos de capital de longa duração.[3]Conselho de Governadores do Sistema da Reserva Federal, "Relatório de Política Monetária," Reserva Federal, federalreserve.gov Como resultado, alguns fabricantes podem preferir automação em fases, programas de retrofit ou atualizações seletivas em vez da substituição completa da linha. Essas condições podem retardar as decisões de compra na América do Norte.
Volatilidade de Custos de Aço, Acionamentos Servo e Controles
Os custos incertos de aço, motores servo e controles programáveis complicam o planejamento para fornecedores de equipamentos e seus clientes. Os Estados Unidos aplicam uma tarifa de 25% da Seção 232 sobre produtos de aço importados cobertos. Os dados de preços ao produtor mostraram movimentação contínua nos preços de produtos de usinas siderúrgicas ao longo de 2024 e 2025. Como os equipamentos de conformação de metais são intensivos em aço, as mudanças nos preços dos materiais podem afetar diretamente as estruturas das máquinas, as estruturas de ferramental, os componentes hidráulicos e os conjuntos fabricados. Os fornecedores também podem enfrentar ciclos de aquisição mais longos quando componentes elétricos, de automação e de controle de movimento importados se tornam mais caros ou menos prontamente disponíveis. Os fornecedores que trabalham sob contratos de preço fixo podem ter capacidade limitada de repassar rapidamente os custos de insumos mais elevados. Essas flutuações de custos podem levar os fornecedores a renegociar cotações, encurtar os períodos de validade de preços ou aumentar os estoques de componentes críticos. Essa pressão pode reduzir as margens dos fornecedores e tornar os retornos sobre investimento menos previsíveis para os compradores do mercado de equipamentos de conformação de metais da América do Norte.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Conteúdo Servo e de Automação Impulsiona o Crescimento de Valor
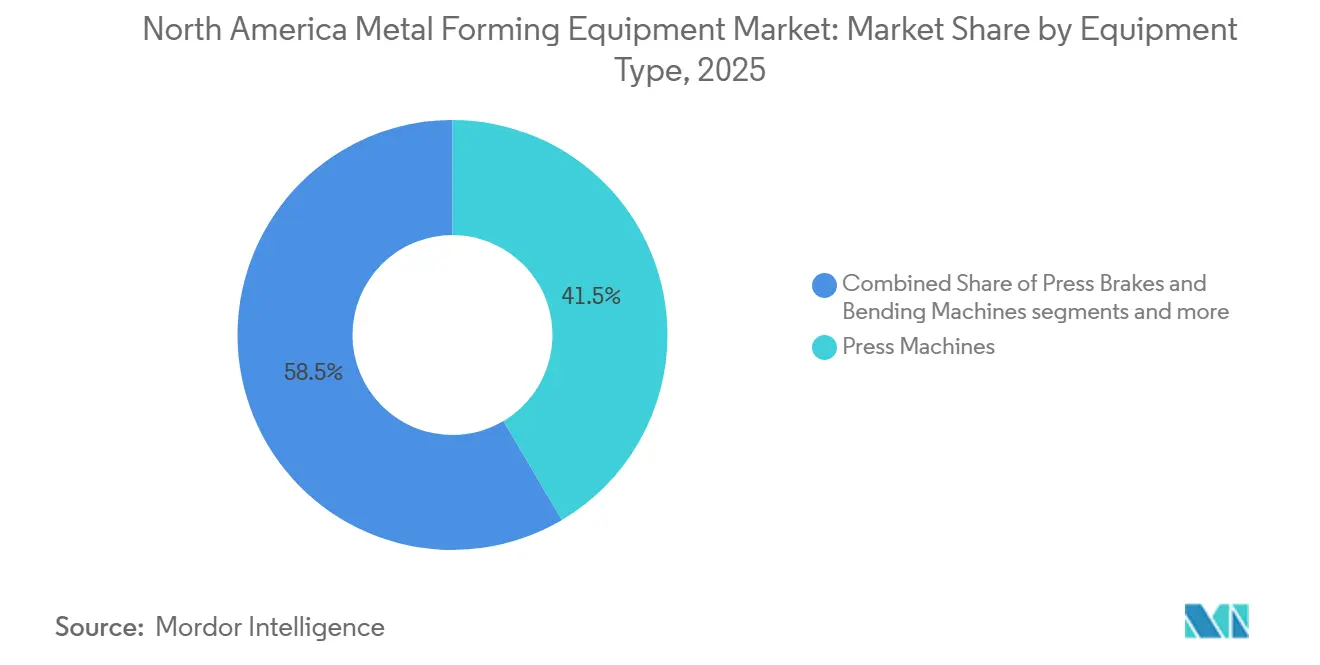
As Prensas detinham 41,5% do mercado de equipamentos de conformação de metais da América do Norte em 2025. A categoria abrange sistemas mecânicos, hidráulicos, servo e de uso geral para corte a punção, estampagem progressiva e trabalhos relacionados. Sua escala reflete o uso em muitas aplicações de conformação e setores de uso final. A demanda é sustentada por componentes automotivos, peças elétricas e eletrônicas, eletrodomésticos, maquinário industrial e outras aplicações de manufatura de alto volume onde a precisão de conformação consistente e os tempos de ciclo são importantes. Os compradores também valorizam equipamentos que suportam produção repetível, captura de dados operacionais e níveis mais elevados de automação. Esses requisitos favorecem fornecedores que combinam hardware de prensa com controles e serviços de ciclo de vida. A integração com alimentação automatizada, manuseio robótico de peças, inspeção em linha e sistemas de monitoramento de produção também está aumentando o valor das soluções completas de prensa.
As Prensas Servo têm projeção de expansão a um CAGR de 5,2% até 2031. Os compradores buscam menor consumo de energia e controle de movimento mais preciso nesses sistemas. O movimento programável do cursor também permite que os fabricantes otimizem os perfis de conformação para diferentes materiais e requisitos de ferramental, ao mesmo tempo em que suportam trocas mais rápidas e melhor consistência de processo. Plataformas de prensas de fuso servo com gerenciamento de energia por barramento CC compartilhado podem reduzir o consumo de energia em 70 a 85% por curso em comparação com sistemas hidráulicos convencionais. Esses benefícios de eficiência podem se tornar mais relevantes para instalações que operam múltiplas prensas em ciclos de produção prolongados. As Prensas Dobradeiras e Máquinas de Dobramento são o segundo maior grupo de equipamentos, enquanto os equipamentos de Forjamento, Perfilagem, Hidroconformação e Extrusão atendem a aplicações distintas. A combinação de tecnologias permite que os fabricantes selecionem equipamentos de acordo com a espessura do material, a geometria do componente, o volume de produção, a força de conformação e a precisão dimensional necessária. A TRUMPF começou a produzir prensas dobradeiras da série TruBend 3000 em sua instalação em Farmington, Connecticut, em 2026.


Por Processo de Conformação: Estampagem Lidera e Hidroconformação Cresce Mais Rapidamente
A Estampagem e o Puncionamento detinham 30,5% do mercado de equipamentos de conformação de metais da América do Norte em 2025. A produção de carrocerias automotivas utiliza linhas de corte a punção e estampagem progressiva de alto volume em Michigan, Ontário e norte do México. O uso crescente de estruturas veiculares leves e aços de alta resistência avançados está aumentando os requisitos de maiores forças de prensa, controle de processo mais rigoroso e ferramental especializado. A Estampagem Profunda e o Dobramento são importantes para fabricação e produção de componentes. Esses processos também suportam aplicações em eletrodomésticos, sistemas de HVAC, invólucros elétricos e maquinário industrial, reduzindo a dependência exclusiva da demanda automotiva. O Forjamento atende a peças de trem de força e aeroespaciais de alta integridade, enquanto a Laminação e a Perfilagem se beneficiam da demanda por perfis de construção e suportes de painéis solares. A automação por meio de alimentação de bobinas, transferência robótica, inspeção em linha e sistemas de troca de matrizes está melhorando ainda mais a produtividade em operações de alto volume. Essa combinação expõe o mercado de equipamentos de conformação de metais da América do Norte a vários ciclos de investimento em manufatura.
A Hidroconformação tem projeção de crescimento a um CAGR de 5,1% até 2031. As montagens de carroceria inferior e os chassis de VEs utilizam geometrias complexas que podem reduzir o número de juntas soldadas. O processo pode suportar projetos estruturais leves enquanto mantém a resistência e a consistência dimensional necessárias, tornando-o relevante para programas de redução de peso de veículos. A Schuler North America está adicionando uma prensa de 5.000 toneladas ao seu Centro de Produção de Hidroconformação em Canton, Michigan, ao lado dos equipamentos existentes de 3.500 toneladas e 8.500 toneladas. Linhas flexíveis que processam aço de alta resistência avançado e alumínio por meio de controles programáveis continuam sendo uma oportunidade potencial. Essa flexibilidade pode ajudar os fabricantes a acomodar plataformas veiculares e especificações de materiais em mudança sem investir em linhas de conformação separadas para cada aplicação. Grande parte da base instalada requer mudanças de configuração para processar ambos os materiais com eficiência. Isso cria oportunidades para controles atualizados, otimização de ferramental, sistemas de configuração automatizados e soluções de monitoramento de processo ao lado de novos equipamentos de hidroconformação.
Por Material Conformado: Aço Carbono Ancora o Volume e o Alumínio Impulsiona Novos Gastos de Capital
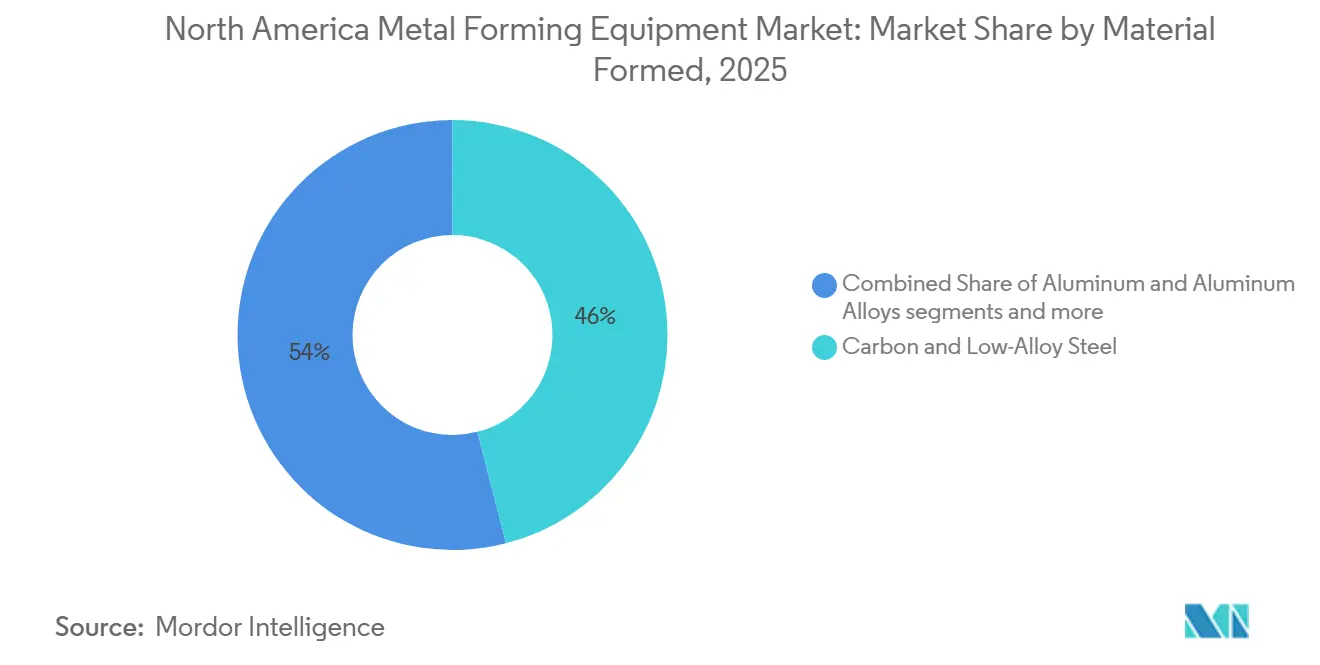
O Aço Carbono e de Baixa Liga detinha 46% do mercado de equipamentos de conformação de metais da América do Norte em 2025. Sua posição reflete o uso automotivo, um perfil de custo favorável e compatibilidade com as frotas de prensas instaladas. Seu uso generalizado em componentes estruturais, peças de chassi, eletrodomésticos, maquinário industrial e fabricação geral também sustenta a demanda constante por equipamentos convencionais de estampagem, dobramento, conformação e perfilagem. Sua maior resistência e resistência à corrosão podem exigir maiores forças de conformação, ferramental especializado e controle de processo mais rigoroso do que as aplicações de aço carbono padrão. O aço carbono continuará sendo importante para a produção de alto volume em todo o mercado de equipamentos de conformação de metais da América do Norte. A demanda por processamento de aço também expõe os compradores de equipamentos a mudanças nos custos de materiais e nas regras comerciais. Mudanças nos graus de aço e o uso crescente de materiais de maior resistência podem exigir ainda que os fabricantes atualizem a capacidade das prensas, o ferramental e os controles em vez de depender inteiramente dos equipamentos existentes.
O Alumínio e as Ligas de Alumínio têm projeção de expansão a um CAGR de 4,8% até 2031. Os invólucros de baterias e o aliviamento de peso da carroceria bruta necessitam de configurações de equipamentos diferentes de grande parte da frota existente de aço carbono. A menor densidade do alumínio e seu comportamento de conformação diferente podem exigir controle mais rigoroso da velocidade da prensa, da força de conformação, da lubrificação e do ferramental para gerenciar o retorno elástico e os requisitos de qualidade superficial. O Cobre e as Ligas de Cobre atendem ao trabalho de barramentos de VEs, enquanto o Titânio, o Níquel e Outros Metais Não Ferrosos suportam aplicações aeroespaciais e de defesa de alto valor. Esses materiais especiais geralmente envolvem volumes de produção menores, mas podem exigir equipamentos de maior valor, ferramental de precisão e controles de processo específicos para cada aplicação. O tamanho do mercado de equipamentos de conformação de metais da América do Norte para essa combinação de equipamentos é sustentado por necessidades de investimento separadas para materiais leves e especiais. Linhas para múltiplos materiais podem abordar uma limitação clara nas capacidades dos equipamentos existentes. Equipamentos capazes de lidar com múltiplos graus de materiais podem proporcionar aos fabricantes maior flexibilidade de produção à medida que os projetos de produtos e as especificações de materiais continuam a mudar.
Por Indústria de Uso Final: Automotivo Ancora a Receita e Aeroespacial Cresce Mais Rapidamente
O setor Automotivo e de Transporte detinha 35,5% do mercado de equipamentos de conformação de metais da América do Norte em 2025. A demanda inclui estampagem de carroceria de OEMs, trabalho de componentes estruturais de fornecedores de primeiro nível e ferramental para plataformas de VEs. Os volumes tradicionais de painéis de carroceria estão se moderando à medida que as plataformas veiculares são consolidadas. As estruturas de VEs e os invólucros de baterias estão criando ciclos de substituição com maiores requisitos técnicos. Isso mantém o mercado de equipamentos de conformação de metais da América do Norte estreitamente ligado ao investimento em produção de veículos.
O setor Aeroespacial e de Defesa tem projeção de crescimento a um CAGR de 5% até 2031. A produção de aeronaves de fuselagem estreita, as prioridades de aquisição doméstica e a capacidade de forjamento de titânio e níquel sustentam essa perspectiva. Maquinário Industrial, Produtos Metálicos e Fabricação, e Elétrico e Eletrônico formam um nível intermediário estável. Construção e Energia e Energia Elétrica se beneficiam da fabricação doméstica de perfis solares, enquanto Médico e Manufatura de Precisão requerem rastreabilidade e controle de processo consistente. Essas aplicações ampliam a demanda além da produção de veículos.
Análise Geográfica
Os Estados Unidos dominaram o mercado de equipamentos de conformação de metais da América do Norte em 2025. Sua posição reflete os OEMs automotivos, estampadores de primeiro nível, produção aeroespacial e de defesa, e fabricantes independentes no Meio-Oeste, Sudeste e Costa do Golfo. Os requisitos de aquisição federal para conteúdo doméstico e rastreabilidade podem favorecer fornecedores com operações de montagem certificadas nos Estados Unidos. O Departamento de Estatísticas do Trabalho espera que o emprego de fabricantes de ferramental e matrizes decline 11% até 2034, com necessidades de reposição projetadas para criar 34.200 vagas por ano.
O Canadá é uma parte tecnicamente avançada da cadeia de suprimentos regional. O corredor Detroit-Windsor-Oshawa vincula os produtores canadenses estreitamente à manufatura automotiva dos Estados Unidos. O financiamento governamental para a instalação de folha de cobre em Granby apoia uma cadeia de suprimentos local de materiais para baterias e a demanda de processamento relacionada. Os requisitos das normas ISO 9001 e IATF 16949 suportam atualizações focadas em qualidade, e o mercado de equipamentos de conformação de metais da América do Norte se beneficia da integração de produção transfronteiriça.
O México é o país de crescimento mais rápido até 2031. A aproximação industrial vinculada ao USMCA está direcionando atividades automotivas, de metalurgia e de manufatura avançada para Nuevo León, Coahuila e Guanajuato. A associação do setor declarou que o Centro Industrial Pesquería da Ternium terá como meta 2,6 milhões de toneladas por ano de aço de grau automotivo a partir do início de 2027. Também identificou uma instalação de componentes para baterias planejada em Monterrey para conclusão em meados de 2027. Esses investimentos sustentam a participação do mercado de equipamentos de conformação de metais da América do Norte do México no crescimento regional, embora nenhuma cifra de participação por país tenha sido fornecida.
Cenário Competitivo
O mercado de equipamentos de conformação de metais da América do Norte exibe um nível médio de concentração de mercado. Os OEMs globais do Japão, Alemanha, Suíça e Estados Unidos têm posições significativas em diferentes categorias de equipamentos. O Grupo Schuler é ativo em sistemas de hidroconformação tubular e estampagem a quente. A TRUMPF e a Bystronic são proeminentes na conformação de chapas metálicas de precisão, enquanto a AIDA Engineering e a Komatsu atendem à estampagem automotiva de alta tonelagem. Essa estrutura oferece aos compradores uma escolha entre fornecedores multinacionais e construtores regionais especializados.
Os fornecedores estão expandindo a manufatura local, o ferramental, a automação e os serviços de pós-venda. A TRUMPF anunciou uma parceria estratégica com a Mate Precision Technologies em julho de 2026, expandindo seu portfólio de ferramental para fabricantes de chapas metálicas. Também iniciou a produção norte-americana de prensas dobradeiras TruBend 3000 em Connecticut em 2026. A conformadora de caixas de bateria da AIDA mostra como os fornecedores estão adaptando equipamentos para aplicações de baterias. Esses movimentos combinam vendas de equipamentos com ferramental, produção local e serviços de ciclo de vida.
A segurança cibernética, a documentação de segurança e o manuseio flexível de materiais estão se tornando áreas de competição cada vez mais importantes. O NIST lançou seu Perfil de Manufatura da Estrutura de Segurança Cibernética 2.0 para ambientes de tecnologia operacional em setembro de 2025. A Cincinnati Incorporated e a Accurpress competem em aplicações de fabricação e oficinas de trabalho por meio de cadeias de suprimentos domésticas e janelas de entrega mais curtas. O mercado de equipamentos de conformação de metais da América do Norte tem espaço para linhas de múltiplos materiais, kits de retrofit de segurança cibernética e serviços de comissionamento digital.
Líderes da Indústria de Equipamentos de Conformação de Metais da América do Norte
-
TRUMPF Group
-
AMADA Co., Ltd.
-
Schuler AG
-
JIER Machine-Tool Group Co., Ltd.
-
DMG MORI Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes da Indústria
- Julho de 2026: A TRUMPF anunciou a aquisição da Mate Precision Technologies (Anoka, Minnesota), líder global em ferramental de conformação e puncionamento, expandindo significativamente o portfólio de pós-venda da TRUMPF na América do Norte e ampliando o alcance junto a clientes que utilizam marcas concorrentes de máquinas.
- Julho de 2026: O Governo do Canadá comprometeu CAD 70 milhões (USD 50,07 milhões) para a instalação de folha de cobre da Volta Energy Solutions Canada, avaliada em CAD 760,9 milhões (USD 544,28 milhões), em Granby, Québec, com meta de 25.000 toneladas por ano de folha de cobre de grau bateria a partir de 2027, criando demanda upstream de conformação para linhas de processamento de tiras de cobre de precisão.
- Junho de 2026: A TRUMPF iniciou a produção da série de prensas dobradeiras TruBend 3000 em sua instalação de 5.580 metros quadrados em Farmington, Connecticut, concluindo sua iniciativa de fabricação de prensas dobradeiras "local para local" para o mercado norte-americano.
- Janeiro de 2026: A Série DPH da AIDA Engineering, Conformadora Dedicada para Caixas de Baterias de Armazenamento Retangulares, recebeu o Prêmio dos Dez Maiores Novos Produtos de 2025 do Nikkan Kogyo Shimbun, reconhecida por sua capacidade de conformação em múltiplas etapas em um único curso que reduz os estágios de conformação, o consumo de energia e o uso de lubrificante.


Escopo do Relatório do Mercado de Equipamentos de Conformação de Metais da América do Norte
O Mercado de Equipamentos de Conformação de Metais da América do Norte é segmentado por Tipo de Equipamento (Prensas, Equipamentos de Forjamento e outros), por Processo de Conformação (Dobramento, Forjamento e outros), por Material Conformado (Aço Carbono e de Baixa Liga, Aço Inoxidável e outros), por Indústria de Uso Final (Energia e Energia Elétrica, Aeroespacial e Defesa e outros), por Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | |
| Prensas Servo | |
| Outras Prensas de Uso Geral | |
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas |
| Prensas Dobradeiras Servo / Elétricas | |
| Prensas Dobradeiras Mecânicas | |
| Outras Máquinas de Dobramento | |
| Equipamentos de Forjamento | Prensas de Forjamento |
| Martelos de Forjamento | |
| Máquinas de Recalque e Cabeçamento | |
| Outros Equipamentos de Forjamento | |
| Equipamentos de Perfilagem e Laminação de Chapas e Perfis | Máquinas de Perfilagem |
| Máquinas de Laminação de Chapas | |
| Máquinas de Laminação de Perfis e Seções | |
| Outros Equipamentos Secundários de Laminação e Conformação | |
| Equipamentos de Conformação de Arames, Tubos e Perfis | Equipamentos de Trefilação e Conformação de Arames e Barras |
| Equipamentos de Conformação e Dobramento de Tubos | |
| Equipamentos de Conformação de Perfis | |
| Prensas de Extrusão | |
| Equipamentos de Hidroconformação | |
| Outros Equipamentos de Conformação de Metais |
| Estampagem e Puncionamento |
| Estampagem Profunda |
| Dobramento |
| Forjamento |
| Laminação e Perfilagem |
| Extrusão |
| Hidroconformação |
| Outros Processos de Conformação |
| Aço Carbono e de Baixa Liga |
| Aço Inoxidável |
| Alumínio e Ligas de Alumínio |
| Cobre e Ligas de Cobre |
| Titânio, Níquel e Outros Metais Não Ferrosos |
| Outros Materiais |
| Automotivo e Transporte |
| Aeroespacial e Defesa |
| Maquinário Industrial e Bens de Capital |
| Produtos Metálicos e Fabricação |
| Elétrico e Eletrônico |
| Construção e Infraestrutura |
| Energia e Energia Elétrica |
| Eletrodomésticos e Bens Duráveis de Consumo |
| Médico e Manufatura de Precisão |
| Outras Indústrias de Uso Final |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Equipamento | Prensas | Prensas Mecânicas |
| Prensas Hidráulicas | ||
| Prensas Servo | ||
| Outras Prensas de Uso Geral | ||
| Prensas Dobradeiras e Máquinas de Dobramento | Prensas Dobradeiras Hidráulicas | |
| Prensas Dobradeiras Servo / Elétricas | ||
| Prensas Dobradeiras Mecânicas | ||
| Outras Máquinas de Dobramento | ||
| Equipamentos de Forjamento | Prensas de Forjamento | |
| Martelos de Forjamento | ||
| Máquinas de Recalque e Cabeçamento | ||
| Outros Equipamentos de Forjamento | ||
| Equipamentos de Perfilagem e Laminação de Chapas e Perfis | Máquinas de Perfilagem | |
| Máquinas de Laminação de Chapas | ||
| Máquinas de Laminação de Perfis e Seções | ||
| Outros Equipamentos Secundários de Laminação e Conformação | ||
| Equipamentos de Conformação de Arames, Tubos e Perfis | Equipamentos de Trefilação e Conformação de Arames e Barras | |
| Equipamentos de Conformação e Dobramento de Tubos | ||
| Equipamentos de Conformação de Perfis | ||
| Prensas de Extrusão | ||
| Equipamentos de Hidroconformação | ||
| Outros Equipamentos de Conformação de Metais | ||
| Por Processo de Conformação | Estampagem e Puncionamento | |
| Estampagem Profunda | ||
| Dobramento | ||
| Forjamento | ||
| Laminação e Perfilagem | ||
| Extrusão | ||
| Hidroconformação | ||
| Outros Processos de Conformação | ||
| Por Material Conformado | Aço Carbono e de Baixa Liga | |
| Aço Inoxidável | ||
| Alumínio e Ligas de Alumínio | ||
| Cobre e Ligas de Cobre | ||
| Titânio, Níquel e Outros Metais Não Ferrosos | ||
| Outros Materiais | ||
| Por Indústria de Uso Final | Automotivo e Transporte | |
| Aeroespacial e Defesa | ||
| Maquinário Industrial e Bens de Capital | ||
| Produtos Metálicos e Fabricação | ||
| Elétrico e Eletrônico | ||
| Construção e Infraestrutura | ||
| Energia e Energia Elétrica | ||
| Eletrodomésticos e Bens Duráveis de Consumo | ||
| Médico e Manufatura de Precisão | ||
| Outras Indústrias de Uso Final | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para os equipamentos de conformação de metais da América do Norte até 2031?
Espera-se que o tamanho do mercado de equipamentos de conformação de metais da América do Norte atinja 4,18 bilhões de USD até 2031, a partir de 3,60 bilhões de USD em 2026, a um CAGR de 3,03%. A relocalização industrial, a eletrificação, a substituição de frotas envelhecidas e a necessidade de linhas mais automatizadas sustentam essa perspectiva em todos os Estados Unidos, Canadá e México ao longo do período de previsão.
Qual categoria de equipamento lidera a demanda regional?
As Prensas detinham a posição de liderança em 2025, atendendo a aplicações que vão desde o corte a punção até a estampagem progressiva. As Prensas Servo têm previsão de crescimento mais rápido porque os compradores valorizam o controle de movimento, o menor consumo de energia e a operação automatizada.
Por que as prensas servo estão ganhando adoção na América do Norte?
Os compradores utilizam prensas servo para controle preciso de movimento, produção repetível e menor consumo de energia. De acordo com declaração de associação do setor, certos sistemas de prensas de fuso servo apresentam economia de energia de 70 a 85% por curso em comparação com equipamentos hidráulicos convencionais.
Qual setor de uso final cria a maior demanda por equipamentos de conformação?
O setor Automotivo e de Transporte foi o maior setor de uso final em 2025. Inclui estampagem de carroceria de OEMs, trabalho de componentes estruturais de fornecedores de primeiro nível e ferramental para plataformas de VEs, enquanto o setor aeroespacial e de defesa tem previsão de crescimento mais rápido.
Qual país está crescendo mais rapidamente na região?
O México é o país de crescimento mais rápido até 2031. A aproximação industrial vinculada ao USMCA sustenta o investimento automotivo, de metalurgia e de manufatura avançada, enquanto a nova capacidade regional de materiais e componentes para baterias fortalece a demanda local por equipamentos.
O que limita o investimento em novas linhas de conformação de metais?
Os altos custos de capital, os períodos de retorno de 3 a 5 anos para linhas automatizadas, a volatilidade dos custos de aço e controles, a escassez de mão de obra e os requisitos de segurança cibernética podem atrasar projetos. Esses problemas têm maior efeito sobre fabricantes menores com capacidade de financiamento limitada.
Página atualizada pela última vez em:



