
Tamaño y Participación del Mercado de Equipos de Conformado de Metales en América del Norte
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 3.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.18 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 3.03 % |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Equipos de Conformado de Metales en América del Norte por Mordor Intelligence
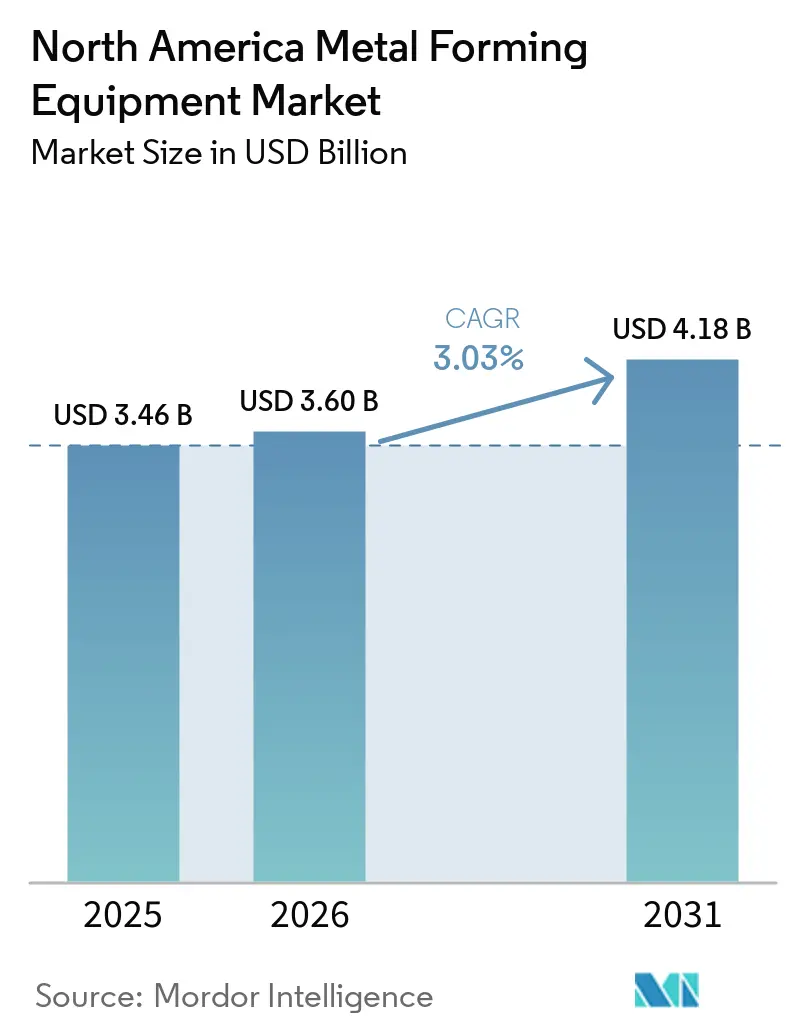
Se proyecta que el tamaño del Mercado de Equipos de Conformado de Metales en América del Norte se expanda desde 3,46 mil millones de USD en 2025 y 3,60 mil millones de USD en 2026 hasta 4,18 mil millones de USD en 2031, registrando una CAGR del 3,03% entre 2026 y 2031.
La relocalización industrial, la producción de componentes para baterías y la sustitución de flotas de prensas envejecidas respaldan la demanda de equipos en Estados Unidos, Canadá y México. El gasto en construcción relacionado con la manufactura en Estados Unidos alcanzó 233 mil millones de USD en 2025, 40 mil millones de USD más que el año anterior, apoyando las instalaciones que utilizan líneas de conformado. Los compradores otorgan mayor importancia a los sistemas servo, la automatización, el menor consumo de energía y el soporte de servicio local al seleccionar equipos. Estas preferencias pueden incrementar el valor de cada instalación incluso cuando los volúmenes de equipos crecen de forma más gradual. El mercado de equipos de conformado de metales en América del Norte también enfrenta presiones relacionadas con el financiamiento, los costos de insumos, la mano de obra y la ciberseguridad, que pueden retrasar las compras de los fabricantes más pequeños.
Conclusiones Clave del Informe
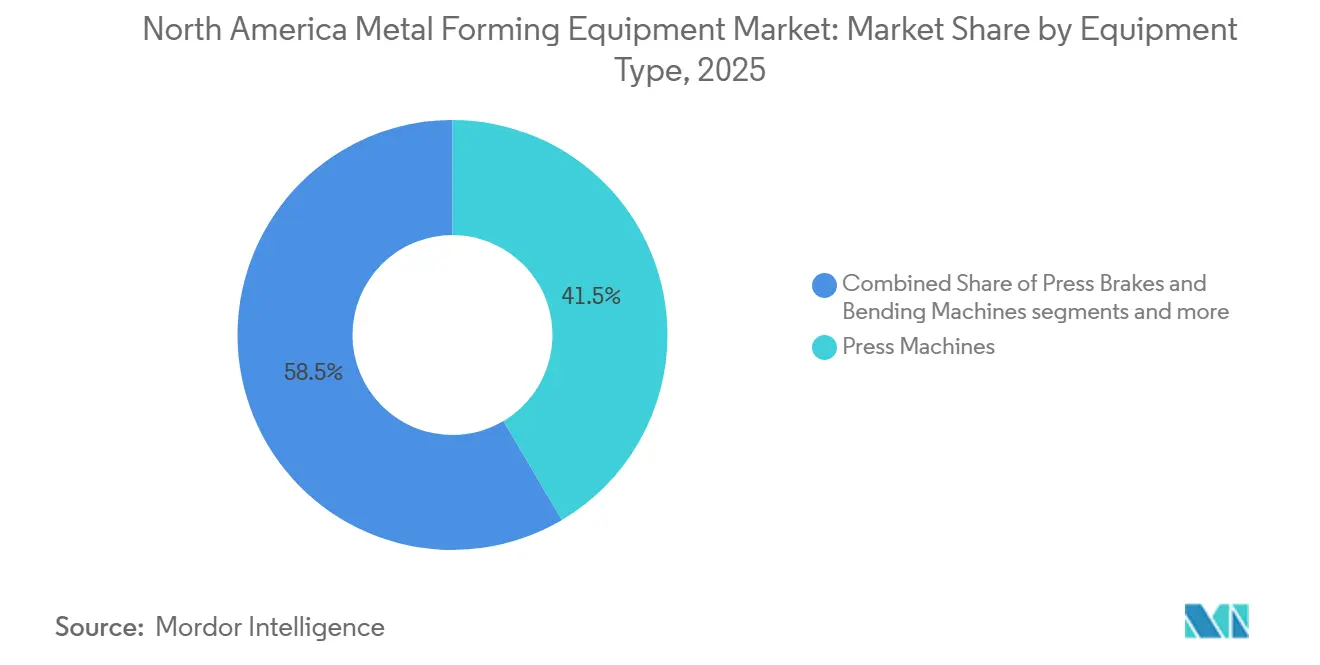
- Por tipo de equipo, las prensas representaron el 41,5% de los ingresos del tamaño del mercado de equipos de conformado de metales en América del Norte en 2025, mientras que se proyecta que las prensas servo crezcan a una CAGR del 5,2% hasta 2031.
- Por proceso de conformado, el estampado y punzonado representaron el 30,5% de la participación del mercado de equipos de conformado de metales en América del Norte en 2025, mientras que se proyecta que el hidroconformado crezca a una CAGR del 5,1% hasta 2031.
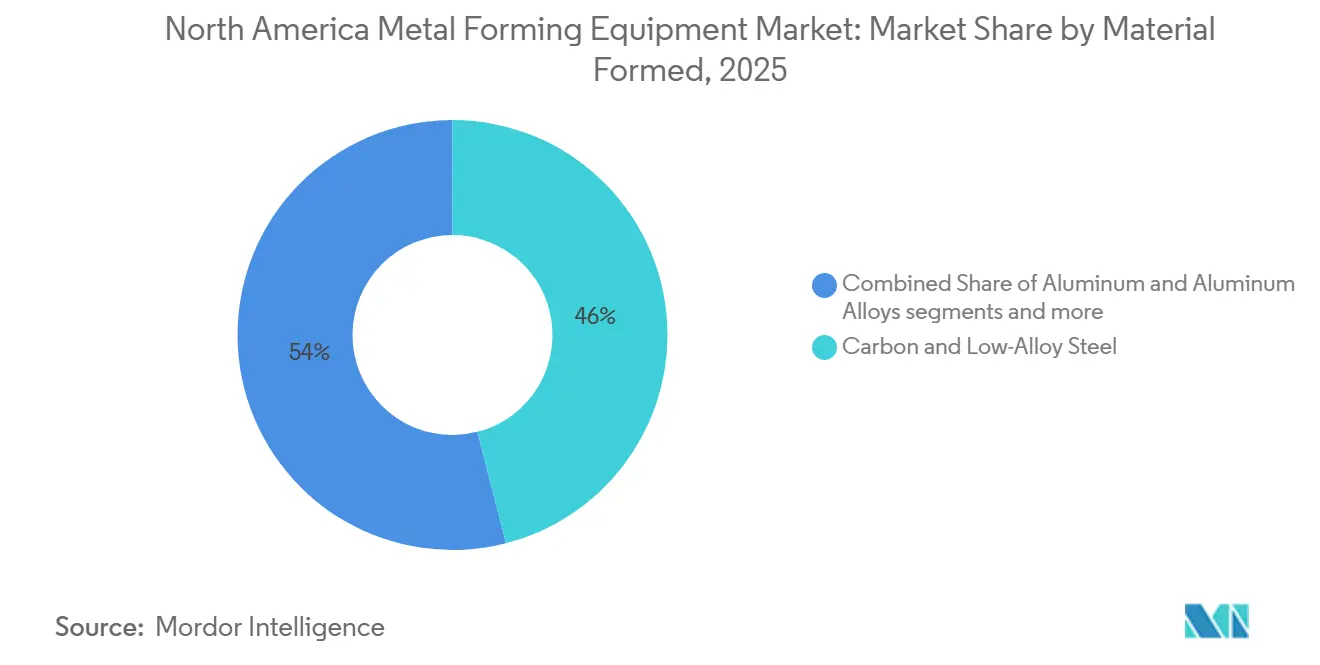
- Por material conformado, el acero al carbono y de baja aleación representó el 46% de los ingresos en 2025, mientras que se proyecta que el aluminio y las aleaciones de aluminio crezcan a una CAGR del 4,8% hasta 2031.
- Por industria de uso final, el sector automotriz y de transporte representó el 35,5% de los ingresos en 2025, mientras que se proyecta que el sector aeroespacial y de defensa crezca a una CAGR del 5% hasta 2031.
- Por geografía, Estados Unidos representó el 81,6% de la participación del mercado de equipos de conformado de metales en América del Norte en 2025, mientras que se proyecta que México crezca a una CAGR del 4,7% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Equipos de Conformado de Metales en América del Norte
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Relocalización y Deslocalización Cercana de la Manufactura Intensiva en Metales | +1.1% | Estados Unidos, México, Canadá | Corto plazo (≤ 2 años) |
| Electrificación y Fabricación de Componentes para Baterías | +0.9% | Estados Unidos, Canadá, México | Mediano plazo (2-4 años) |
| Demanda de Componentes Ligeros y de Alta Resistencia | +0.7% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Reemplazo y Modernización de Flotas de Prensas Envejecidas | +0.5% | Estados Unidos | Corto plazo (≤ 2 años) |
| Automatización para Compensar la Escasez de Mano de Obra Especializada | +0.4% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Líneas de Conformado Trazables, Ciberseguras y Energéticamente Eficientes | +0.2% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Relocalización y Deslocalización Cercana de la Manufactura Intensiva en Metales
La relocalización está respaldando el gasto de capital en equipos de conformado en la región. La Iniciativa de Relocalización reportó 244.000 empleos manufactureros en Estados Unidos anunciados a través de la relocalización y la inversión extranjera directa en 2024. También informó que los anuncios de metales fabricados aumentaron un 19% en 2025.[1]Reshoring Initiative, "Informe Anual 2024 con Perspectivas del 1T2025," Reshoring Initiative, reshorenow.org Su encuesta de 2026 encontró que el 63% de los fabricantes de equipos originales (OEM) encuestados planean inversión de capital en Estados Unidos en 2026 o 2027 para relocalización o expansión doméstica. Las nuevas instalaciones comúnmente requieren prensas más grandes, manejo de materiales y controles integrados que los equipos que reemplazan. El mercado de equipos de conformado de metales en América del Norte se beneficia cuando los proyectos en nuevas instalaciones especifican niveles más altos de automatización y controles de calidad documentados desde el inicio.
Electrificación y Fabricación de Componentes para Baterías
Los proyectos de componentes para baterías están generando demanda de líneas de conformado de precisión. El Gobierno de Canadá comprometió 70 millones de CAD (50,07 millones de USD) para la instalación de lámina de cobre de Volta Energy Solutions Canada, valorada en 760,9 millones de CAD (544,28 millones de USD), en Granby, Quebec. Se espera que la planta produzca 25.000 toneladas de lámina de cobre de grado batería por año a partir de 2027.[2]Gobierno de Canadá, "El Gobierno de Canadá Invierte 70 Millones de Dólares para Fortalecer la Cadena de Suministro de Baterías para Vehículos Eléctricos en Quebec," Innovación, Ciencia y Desarrollo Económico Canadá, canada.ca Las carcasas de baterías y las estructuras relacionadas requieren embutición profunda, conformado controlado y manejo repetible de materiales delgados. La Serie DPH de AIDA, Conformadora Dedicada para carcasas de baterías de almacenamiento rectangulares, recibió el Premio a los 10 Mejores Nuevos Productos 2025 por su capacidad de conformado multietapa en un solo golpe. Dichos proyectos respaldan el mercado de equipos de conformado de metales en América del Norte al agregar demanda de equipos capaces de conformar carcasas de baterías con menos etapas de producción.
Demanda de Componentes Ligeros y de Alta Resistencia
Los compradores del sector automotriz y de transporte están incrementando el uso de materiales que requieren un conformado más controlado. Los componentes estampados en caliente con resistencias a la tracción superiores a 1.500 MPa se utilizan en pilares, rieles de techo y vigas de intrusión. Estos componentes requieren un monitoreo de fuerza confiable y perfiles de velocidad de émbolo controlados. Las bandejas de baterías de aluminio también generan demanda de equipos capaces de manejar materiales con diferentes características de conformado. Las prensas mecánicas existentes pueden no ofrecer el mismo control de proceso que los equipos servo más nuevos. El mercado de equipos de conformado de metales en América del Norte tiene, por tanto, una oportunidad para sistemas que puedan soportar aplicaciones de acero de alta resistencia y aluminio con menos cambios en la línea de producción.
Reemplazo y Modernización de Flotas de Prensas Envejecidas
El equipo envejecido sigue siendo una razón importante para que los fabricantes revisen sus compras de capital. Muchas plantas continúan operando prensas heredadas porque su reemplazo puede requerir capital significativo, tiempo de inactividad en la producción, cambios de utillaje y reentrenamiento de operadores. Las máquinas más antiguas pueden actualizarse mediante sistemas de control, accionamientos servo y modernizaciones de seguridad. La modernización también puede mejorar el control del ciclo, la repetibilidad, la eficiencia energética y la integración con sistemas automatizados de manejo de materiales sin requerir un reemplazo completo. Esta vía puede reducir el gasto inicial y acortar el camino hacia el cumplimiento normativo en comparación con un reemplazo completo. La OSHA exige protección en el punto de operación para prensas mecánicas de potencia y registros de mantenimiento para dichas máquinas. A medida que los fabricantes priorizan entornos de producción más seguros mientras extienden la vida útil de los activos existentes, está surgiendo demanda de paquetes de modernización, actualización de controles, mejoras hidráulicas y eléctricas, y servicios de mantenimiento preventivo. El trabajo de modernización ofrece al mercado de equipos de conformado de metales en América del Norte una oportunidad de servicio recurrente junto con las ventas de nuevos equipos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Largos Períodos de Recuperación de la Inversión | -0.8% | Estados Unidos, Canadá | Corto plazo (≤ 2 años) |
| Volatilidad en los Costos del Acero, los Accionamientos Servo y los Controles | -0.6% | Estados Unidos, México | Mediano plazo (2-4 años) |
| Escasez de Especialistas en Utillaje, Matrices y Puesta en Marcha | -0.4% | Estados Unidos, Canadá | Largo plazo (≥ 4 años) |
| Exposición a Ciberseguridad en Líneas de Prensas Conectadas | -0.2% | Estados Unidos, Canadá | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Largos Períodos de Recuperación de la Inversión
Las prensas de transferencia servo, el manejo automatizado de materiales y los controles de calidad integrados pueden costar varios millones de dólares por línea. Estos costos dificultan los reemplazos completos para los fabricantes pequeños y medianos con acceso limitado a financiamiento. Más allá de la compra del equipo, los compradores deben considerar el utillaje, las modificaciones de las instalaciones, las actualizaciones eléctricas, la integración de software, la capacitación de operadores y los costos de puesta en marcha, lo que incrementa la inversión total requerida para los proyectos de automatización. Los períodos de recuperación de la inversión para las líneas automatizadas son de 3 a 5 años, en comparación con los rangos convencionales de 2 a 3 años. Los períodos de recuperación más largos pueden dificultar la aprobación de capital, particularmente para talleres de trabajo con volúmenes de pedidos variables y visibilidad limitada de los requisitos de producción futuros. La puesta en marcha también requiere electricistas certificados e ingenieros de controles, lo que puede agregar entre 6 y 12 semanas antes de que comience la producción. Los períodos de instalación prolongados pueden generar pérdidas de producción temporales, especialmente cuando una prensa existente debe desconectarse antes de que la nueva línea esté operativa. Las tasas de interés más altas en 2023 y 2024 elevaron los costos de endeudamiento para activos de capital de larga duración.[3]Junta de Gobernadores del Sistema de la Reserva Federal, "Informe de Política Monetaria," Reserva Federal, federalreserve.gov Como resultado, algunos fabricantes pueden preferir la automatización por fases, los programas de modernización o las actualizaciones selectivas en lugar del reemplazo completo de la línea. Estas condiciones pueden ralentizar las decisiones de compra en América del Norte.
Volatilidad en los Costos del Acero, los Accionamientos Servo y los Controles
Los costos inciertos del acero, los servomotores y los controles programables complican la planificación para los proveedores de equipos y sus clientes. Estados Unidos aplica un arancel del 25% de la Sección 232 sobre los productos de acero importados cubiertos. Los datos de precios al productor mostraron un movimiento continuo en los precios de los productos de acero laminado durante 2024 y 2025. Dado que los equipos de conformado de metales son intensivos en acero, los cambios en los precios de los materiales pueden afectar directamente los bastidores de las máquinas, las estructuras de utillaje, los componentes hidráulicos y los ensamblajes fabricados. Los proveedores también pueden enfrentar ciclos de adquisición más largos cuando los componentes eléctricos, de automatización y de control de movimiento importados se encarecen o se vuelven menos disponibles. Los proveedores que trabajan bajo contratos de precio fijo pueden tener una capacidad limitada para trasladar rápidamente los mayores costos de insumos. Estas fluctuaciones de costos pueden llevar a los proveedores a renegociar cotizaciones, acortar los períodos de validez de precios o aumentar los inventarios de reserva para componentes críticos. Esta presión puede reducir los márgenes de los proveedores y hacer que los retornos de inversión sean menos predecibles para los compradores del mercado de equipos de conformado de metales en América del Norte.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: El Contenido Servo y de Automatización Impulsa el Crecimiento del Valor
Las Prensas representaron el 41,5% del mercado de equipos de conformado de metales en América del Norte en 2025. La categoría abarca sistemas mecánicos, hidráulicos, servo y de uso general para troquelado, estampado progresivo y trabajos relacionados. Su escala refleja el uso en muchas aplicaciones de conformado y sectores de uso final. La demanda está respaldada por componentes automotrices, piezas eléctricas y electrónicas, electrodomésticos, maquinaria industrial y otras aplicaciones de fabricación de alto volumen donde la precisión de conformado constante y los tiempos de ciclo son importantes. Los compradores también valoran los equipos que soportan producción repetible, captura de datos operativos y niveles más altos de automatización. Estos requisitos favorecen a los proveedores que combinan hardware de prensas con controles y servicios de ciclo de vida. La integración con alimentación automatizada, manejo robótico de piezas, inspección en línea y sistemas de monitoreo de producción también está incrementando el valor de las soluciones completas de prensas.
Se proyecta que las Prensas Servo se expandan a una CAGR del 5,2% hasta 2031. Los compradores buscan menor consumo de energía y un control de movimiento más preciso en estos sistemas. El movimiento programable del émbolo también permite a los fabricantes optimizar los perfiles de conformado para diferentes materiales y requisitos de utillaje, al tiempo que soporta cambios de formato más rápidos y una mayor consistencia del proceso. Las plataformas de prensas de husillo servo con gestión de energía de bus de CC compartido pueden reducir el consumo de energía entre un 70 y un 85% por golpe en comparación con los sistemas hidráulicos convencionales. Estos beneficios de eficiencia pueden volverse más relevantes para las instalaciones que operan múltiples prensas durante ciclos de producción prolongados. Las Prensas Plegadoras y Máquinas de Doblado son el segundo grupo de equipos más grande, mientras que los equipos de Forja, Laminado, Hidroconformado y Extrusión sirven a aplicaciones distintas. La combinación de tecnologías permite a los fabricantes seleccionar equipos según el espesor del material, la geometría del componente, el volumen de producción, la fuerza de conformado y la precisión dimensional requerida. TRUMPF comenzó a producir prensas plegadoras de la serie TruBend 3000 en su instalación de Farmington, Connecticut, en 2026.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Proceso de Conformado: El Estampado Lidera y el Hidroconformado Crece Más Rápido
El Estampado y Punzonado representaron el 30,5% del mercado de equipos de conformado de metales en América del Norte en 2025. La producción de carrocerías automotrices utiliza líneas de troquelado de alto volumen y estampado progresivo en Michigan, Ontario y el norte de México. El creciente uso de estructuras de vehículos ligeros y aceros de alta resistencia avanzados está incrementando los requisitos de mayores fuerzas de prensado, un control de proceso más estricto y utillaje especializado. La Embutición Profunda y el Doblado son importantes para la fabricación y la producción de componentes. Estos procesos también soportan aplicaciones en electrodomésticos, sistemas de climatización (HVAC), carcasas eléctricas y maquinaria industrial, reduciendo la dependencia de la demanda automotriz. La Forja sirve a piezas de tren motriz e industria aeroespacial de alta integridad, mientras que el Laminado y el Laminado en Frío se benefician de la demanda de perfiles para construcción y montajes solares. La automatización mediante alimentación de bobinas, transferencia robótica, inspección en línea y sistemas de cambio de matrices está mejorando aún más el rendimiento en operaciones de alto volumen. Esta combinación expone al mercado de equipos de conformado de metales en América del Norte a varios ciclos de inversión manufacturera.
Se proyecta que el Hidroconformado crezca a una CAGR del 5,1% hasta 2031. Los ensamblajes de carrocería inferior y los bastidores de chasis para vehículos eléctricos utilizan geometrías complejas que pueden reducir el número de uniones soldadas. El proceso puede soportar diseños estructurales ligeros manteniendo la resistencia requerida y la consistencia dimensional, lo que lo hace relevante para los programas de reducción de peso de los vehículos. Schuler North America está añadiendo una prensa de 5.000 toneladas a su Centro de Producción de Hidroconformado en Canton, Michigan, junto con los equipos existentes de 3.500 y 8.500 toneladas. Las líneas flexibles que procesan acero de alta resistencia avanzado y aluminio mediante controles programables siguen siendo una oportunidad potencial. Dicha flexibilidad puede ayudar a los fabricantes a adaptarse a las cambiantes plataformas de vehículos y especificaciones de materiales sin invertir en líneas de conformado separadas para cada aplicación. Gran parte de la base instalada requiere cambios de configuración para procesar ambos materiales de manera eficiente. Esto crea oportunidades para controles actualizados, optimización de utillaje, sistemas de configuración automatizados y soluciones de monitoreo de procesos junto con nuevos equipos de hidroconformado.
Por Material Conformado: El Acero al Carbono Ancla el Volumen y el Aluminio Impulsa el Nuevo Gasto de Capital
El Acero al Carbono y de Baja Aleación representó el 46% del mercado de equipos de conformado de metales en América del Norte en 2025. Su posición refleja el uso automotriz, un perfil de costos favorable y la compatibilidad con las flotas de prensas instaladas. Su uso generalizado en componentes estructurales, piezas de chasis, electrodomésticos, maquinaria industrial y fabricación general también respalda una demanda constante de equipos convencionales de estampado, doblado, conformado y laminado en frío. Su mayor resistencia y resistencia a la corrosión pueden requerir mayores fuerzas de conformado, utillaje especializado y un control de proceso más estricto que las aplicaciones estándar de acero al carbono. El acero al carbono seguirá siendo importante para la producción de alto volumen en el mercado de equipos de conformado de metales en América del Norte. La demanda de procesamiento de acero también expone a los compradores de equipos a cambios en los costos de materiales y las normas comerciales. Los cambios en los grados de acero y el uso creciente de materiales de mayor resistencia pueden requerir además que los fabricantes actualicen la capacidad de las prensas, el utillaje y los controles en lugar de depender completamente del equipo existente.
Se proyecta que el Aluminio y las Aleaciones de Aluminio se expandan a una CAGR del 4,8% hasta 2031. Las carcasas de baterías y el aligeramiento de la carrocería en blanco requieren configuraciones de equipos diferentes a las de gran parte de la flota existente de acero al carbono. La menor densidad del aluminio y su diferente comportamiento de conformado pueden requerir un control más estricto de la velocidad de la prensa, la fuerza de conformado, la lubricación y el utillaje para gestionar el retroceso elástico y los requisitos de calidad superficial. El Cobre y las Aleaciones de Cobre sirven para el trabajo de barras colectoras de vehículos eléctricos, mientras que el Titanio, el Níquel y Otros Metales No Ferrosos soportan aplicaciones de alto valor en los sectores aeroespacial y de defensa. Estos materiales especiales generalmente implican volúmenes de producción más pequeños, pero pueden requerir equipos de mayor valor, utillaje de precisión y controles de proceso específicos para cada aplicación. El tamaño del mercado de equipos de conformado de metales en América del Norte para esta combinación de equipos está respaldado por necesidades de inversión separadas para materiales ligeros y especiales. Las líneas multimaterial pueden abordar una limitación clara en las capacidades de los equipos existentes. Los equipos capaces de manejar múltiples grados de materiales pueden proporcionar a los fabricantes una mayor flexibilidad de producción a medida que los diseños de productos y las especificaciones de materiales continúan cambiando.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Sector Automotriz Ancla los Ingresos y el Sector Aeroespacial Gana Más Rápidamente
El sector Automotriz y de Transporte representó el 35,5% del mercado de equipos de conformado de metales en América del Norte en 2025. La demanda incluye el estampado de carrocerías de fabricantes de equipos originales (OEM), el trabajo de componentes estructurales de nivel 1 y el utillaje para plataformas de vehículos eléctricos. Los volúmenes tradicionales de paneles de carrocería se están moderando a medida que las plataformas de vehículos se consolidan. Las estructuras de vehículos eléctricos y las carcasas de baterías están creando ciclos de reemplazo con mayores requisitos técnicos. Esto mantiene al mercado de equipos de conformado de metales en América del Norte estrechamente vinculado a la inversión en producción de vehículos.
Se proyecta que el sector Aeroespacial y de Defensa crezca a una CAGR del 5% hasta 2031. La producción de aeronaves de fuselaje estrecho, las prioridades de adquisición doméstica y la capacidad de forja de titanio y níquel respaldan esta perspectiva. La Maquinaria Industrial, los Productos Metálicos y la Fabricación, y el sector Eléctrico y Electrónico forman un nivel intermedio estable. La Construcción y la Energía y Potencia se benefician de la fabricación doméstica de perfiles solares, mientras que la Fabricación Médica y de Precisión requiere trazabilidad y un control de proceso consistente. Estas aplicaciones amplían la demanda más allá de la producción de vehículos.
Análisis Geográfico
Estados Unidos dominó el mercado de equipos de conformado de metales en América del Norte en 2025. Su posición refleja a los fabricantes de equipos originales (OEM) automotrices, los estampadores de nivel 1, la producción aeroespacial y de defensa, y los fabricantes independientes en el Medio Oeste, el Sureste y la Costa del Golfo. Los requisitos de adquisición federal para contenido doméstico y trazabilidad pueden favorecer a los proveedores con operaciones de ensamblaje certificadas en Estados Unidos. La Oficina de Estadísticas Laborales espera que el empleo de fabricantes de herramientas y matrices disminuya un 11% para 2034, con necesidades de reemplazo proyectadas para crear 34.200 vacantes cada año.
Canadá es una parte técnicamente avanzada de la cadena de suministro regional. El corredor Detroit-Windsor-Oshawa vincula estrechamente a los productores canadienses con la manufactura automotriz de Estados Unidos. El financiamiento gubernamental para la instalación de lámina de cobre en Granby respalda una cadena de suministro local de materiales para baterías y la demanda de procesamiento relacionada. Los requisitos de ISO 9001 e IATF 16949 respaldan las actualizaciones orientadas a la calidad, y el mercado de equipos de conformado de metales en América del Norte se beneficia de la integración de producción transfronteriza.
México es el país de más rápido crecimiento hasta 2031. La deslocalización cercana vinculada al T-MEC está dirigiendo la actividad automotriz, de metalurgia y de manufactura avanzada hacia Nuevo León, Coahuila y Guanajuato. La asociación industrial declaró que el Centro Industrial Pesquería de Ternium apuntará a 2,6 millones de toneladas por año de acero de grado automotriz desde principios de 2027. También identificó una instalación de componentes para baterías planificada en Monterrey para su finalización a mediados de 2027. Estas inversiones respaldan la participación del mercado de equipos de conformado de metales en América del Norte de México dentro del crecimiento regional, aunque no se proporcionó ninguna cifra de participación por país.
Panorama Competitivo
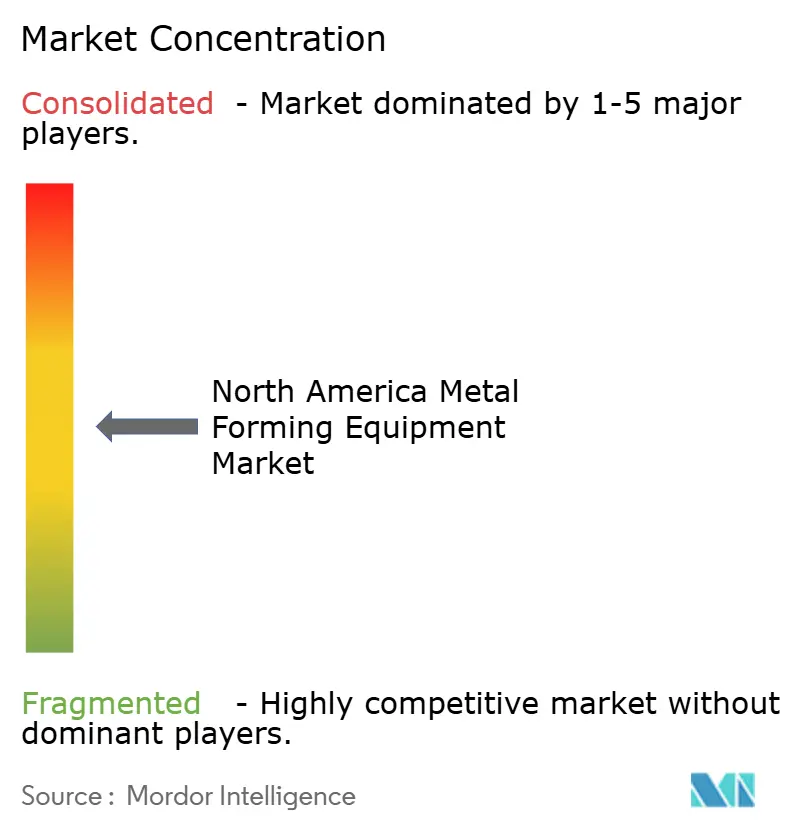
El mercado de equipos de conformado de metales en América del Norte exhibe un nivel medio de concentración de mercado. Los fabricantes de equipos originales (OEM) globales de Japón, Alemania, Suiza y Estados Unidos tienen posiciones significativas en diferentes categorías de equipos. Schuler Group está activo en sistemas de hidroconformado tubular y estampado en caliente. TRUMPF y Bystronic son prominentes en el conformado de chapa metálica de precisión, mientras que AIDA Engineering y Komatsu sirven al estampado automotriz de alto tonelaje. Esta estructura ofrece a los compradores una opción entre proveedores multinacionales y constructores regionales especializados.
Los proveedores están expandiendo la fabricación local, el utillaje, la automatización y los servicios posventa. TRUMPF anunció una asociación estratégica con Mate Precision Technologies en julio de 2026, ampliando su cartera de utillaje para fabricantes de chapa metálica. También inició la producción norteamericana de prensas plegadoras TruBend 3000 en Connecticut en 2026. La conformadora de carcasas de baterías de AIDA muestra cómo los proveedores están adaptando los equipos para aplicaciones de baterías. Estos movimientos combinan ventas de equipos con utillaje, producción local y servicios de ciclo de vida.
La ciberseguridad, la documentación de seguridad y el manejo flexible de materiales se están convirtiendo en áreas de competencia cada vez más importantes. El Instituto Nacional de Estándares y Tecnología (NIST) publicó su Perfil de Marco de Ciberseguridad 2.0 para Entornos de Tecnología Operativa en septiembre de 2025. Cincinnati Incorporated y Accurpress compiten en aplicaciones de fabricación y talleres de trabajo a través de cadenas de suministro domésticas y ventanas de entrega más cortas. El mercado de equipos de conformado de metales en América del Norte tiene espacio para líneas multimaterial, kits de ciberseguridad para modernización y servicios de puesta en marcha digital.
Líderes de la Industria de Equipos de Conformado de Metales en América del Norte
-
TRUMPF Group
-
AMADA Co., Ltd.
-
Schuler AG
-
JIER Machine-Tool Group Co., Ltd.
-
DMG MORI Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: TRUMPF anunció la adquisición de Mate Precision Technologies (Anoka, Minnesota), líder mundial en utillaje de conformado y punzonado, ampliando significativamente la cartera posventa de TRUMPF en América del Norte y extendiendo su alcance entre los clientes que utilizan marcas de máquinas competidoras.
- Julio de 2026: El Gobierno de Canadá comprometió 70 millones de CAD (50,07 millones de USD) para la instalación de lámina de cobre de Volta Energy Solutions Canada, valorada en 760,9 millones de CAD (544,28 millones de USD), en Granby, Quebec, con el objetivo de producir 25.000 toneladas por año de lámina de cobre de grado batería a partir de 2027, creando demanda de conformado aguas arriba para líneas de procesamiento de tiras de cobre de precisión.
- Junio de 2026: TRUMPF inició la producción de las prensas plegadoras de la serie TruBend 3000 en su instalación de 5.186 metros cuadrados en Farmington, Connecticut, completando su iniciativa de fabricación de prensas plegadoras "local para local" para el mercado norteamericano.
- Enero de 2026: La Serie DPH de AIDA Engineering, Conformadora Dedicada para Carcasas de Baterías de Almacenamiento Rectangulares, recibió el Premio a los 10 Mejores Nuevos Productos 2025 del Nikkan Kogyo Shimbun, reconocida por su capacidad de conformado multietapa en un solo golpe que reduce las etapas de conformado, el consumo de energía y el uso de lubricantes.


Alcance del Informe del Mercado de Equipos de Conformado de Metales en América del Norte
El Mercado de Equipos de Conformado de Metales en América del Norte está segmentado por Tipo de Equipo (Prensas, Equipos de Forja y más), por Proceso de Conformado (Doblado, Forja y más), por Material Conformado (Acero al Carbono y de Baja Aleación, Acero Inoxidable y más), por Industria de Uso Final (Energía y Potencia, Aeroespacial y Defensa y más), por Geografía (Estados Unidos, Canadá y México). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Prensas | Prensas Mecánicas |
| Prensas Hidráulicas | |
| Prensas Servo | |
| Otras Prensas de Uso General | |
| Prensas Plegadoras y Máquinas de Doblado | Prensas Plegadoras Hidráulicas |
| Prensas Plegadoras Servo / Eléctricas | |
| Prensas Plegadoras Mecánicas | |
| Otras Máquinas de Doblado | |
| Equipos de Forja | Prensas de Forja |
| Martillos de Forja | |
| Máquinas de Recalcado y Encabezado | |
| Otros Equipos de Forja | |
| Equipos de Laminado en Frío y Laminado de Chapas y Perfiles | Máquinas de Laminado en Frío |
| Máquinas Laminadoras de Chapas | |
| Máquinas Laminadoras de Perfiles y Secciones | |
| Otros Equipos Secundarios de Laminado y Conformado | |
| Equipos de Conformado de Alambre, Tubo y Perfil | Equipos de Trefilado y Conformado de Alambre y Barra |
| Equipos de Conformado y Doblado de Tubos | |
| Equipos de Conformado de Perfiles | |
| Prensas de Extrusión | |
| Equipos de Hidroconformado | |
| Otros Equipos de Conformado de Metales |
| Estampado y Punzonado |
| Embutición Profunda |
| Doblado |
| Forja |
| Laminado y Laminado en Frío |
| Extrusión |
| Hidroconformado |
| Otros Procesos de Conformado |
| Acero al Carbono y de Baja Aleación |
| Acero Inoxidable |
| Aluminio y Aleaciones de Aluminio |
| Cobre y Aleaciones de Cobre |
| Titanio, Níquel y Otros Metales No Ferrosos |
| Otros Materiales |
| Automotriz y Transporte |
| Aeroespacial y Defensa |
| Maquinaria Industrial y Bienes de Capital |
| Productos Metálicos y Fabricación |
| Eléctrico y Electrónico |
| Construcción e Infraestructura |
| Energía y Potencia |
| Electrodomésticos de Consumo y Bienes Duraderos |
| Fabricación Médica y de Precisión |
| Otras Industrias de Uso Final |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Equipo | Prensas | Prensas Mecánicas |
| Prensas Hidráulicas | ||
| Prensas Servo | ||
| Otras Prensas de Uso General | ||
| Prensas Plegadoras y Máquinas de Doblado | Prensas Plegadoras Hidráulicas | |
| Prensas Plegadoras Servo / Eléctricas | ||
| Prensas Plegadoras Mecánicas | ||
| Otras Máquinas de Doblado | ||
| Equipos de Forja | Prensas de Forja | |
| Martillos de Forja | ||
| Máquinas de Recalcado y Encabezado | ||
| Otros Equipos de Forja | ||
| Equipos de Laminado en Frío y Laminado de Chapas y Perfiles | Máquinas de Laminado en Frío | |
| Máquinas Laminadoras de Chapas | ||
| Máquinas Laminadoras de Perfiles y Secciones | ||
| Otros Equipos Secundarios de Laminado y Conformado | ||
| Equipos de Conformado de Alambre, Tubo y Perfil | Equipos de Trefilado y Conformado de Alambre y Barra | |
| Equipos de Conformado y Doblado de Tubos | ||
| Equipos de Conformado de Perfiles | ||
| Prensas de Extrusión | ||
| Equipos de Hidroconformado | ||
| Otros Equipos de Conformado de Metales | ||
| Por Proceso de Conformado | Estampado y Punzonado | |
| Embutición Profunda | ||
| Doblado | ||
| Forja | ||
| Laminado y Laminado en Frío | ||
| Extrusión | ||
| Hidroconformado | ||
| Otros Procesos de Conformado | ||
| Por Material Conformado | Acero al Carbono y de Baja Aleación | |
| Acero Inoxidable | ||
| Aluminio y Aleaciones de Aluminio | ||
| Cobre y Aleaciones de Cobre | ||
| Titanio, Níquel y Otros Metales No Ferrosos | ||
| Otros Materiales | ||
| Por Industria de Uso Final | Automotriz y Transporte | |
| Aeroespacial y Defensa | ||
| Maquinaria Industrial y Bienes de Capital | ||
| Productos Metálicos y Fabricación | ||
| Eléctrico y Electrónico | ||
| Construcción e Infraestructura | ||
| Energía y Potencia | ||
| Electrodomésticos de Consumo y Bienes Duraderos | ||
| Fabricación Médica y de Precisión | ||
| Otras Industrias de Uso Final | ||
| Por Geografía | Estados Unidos | |
| Canadá | ||
| México | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para los equipos de conformado de metales en América del Norte hasta 2031?
Se espera que el tamaño del mercado de equipos de conformado de metales en América del Norte alcance los 4,18 mil millones de USD en 2031, desde 3,60 mil millones de USD en 2026, a una CAGR del 3,03%. La relocalización, la electrificación, el reemplazo de flotas envejecidas y la necesidad de líneas más automatizadas respaldan esta perspectiva en todo Estados Unidos, Canadá y México durante el período de pronóstico.
¿Qué categoría de equipo lidera la demanda regional?
Las Prensas mantuvieron la posición líder en 2025, sirviendo a aplicaciones desde el troquelado hasta el estampado progresivo. Se pronostica que las Prensas Servo crecerán más rápido porque los compradores valoran el control de movimiento, el menor consumo de energía y la operación automatizada.
¿Por qué las prensas servo están ganando adopción en América del Norte?
Los compradores utilizan prensas servo para un control de movimiento preciso, producción repetible y menor consumo de energía. Según lo declarado por la asociación industrial, ciertos sistemas de prensas de husillo servo logran ahorros de energía del 70 al 85% por golpe en comparación con los equipos hidráulicos convencionales.
¿Qué sector de uso final genera la mayor demanda de equipos de conformado?
El sector Automotriz y de Transporte fue el mayor sector de uso final en 2025. Incluye el estampado de carrocerías de fabricantes de equipos originales (OEM), el trabajo de componentes estructurales de nivel 1 y el utillaje para plataformas de vehículos eléctricos, mientras que se pronostica que el sector aeroespacial y de defensa crecerá más rápido.
¿Qué país está creciendo más rápido en la región?
México es el país de más rápido crecimiento hasta 2031. La deslocalización cercana vinculada al T-MEC respalda la inversión automotriz, de metalurgia y de manufactura avanzada, mientras que la nueva capacidad regional de materiales y componentes para baterías fortalece la demanda local de equipos.
¿Qué limita la inversión en nuevas líneas de conformado de metales?
Los altos costos de capital, los períodos de recuperación de la inversión de 3 a 5 años para las líneas automatizadas, la volatilidad en los costos del acero y los controles, la escasez de mano de obra y los requisitos de ciberseguridad pueden retrasar los proyectos. Estos problemas tienen un mayor efecto en los fabricantes más pequeños con capacidad de financiamiento limitada.
Última actualización de la página el:



