
Taille et part du marché des équipements de formage des métaux en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 3.46 Milliards de dollars |
| Taille du Marché (2026) | 3.60 Milliards de dollars |
| Taille du Marché (2031) | 4.18 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.03 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de formage des métaux en Amérique du Nord par Mordor Intelligence
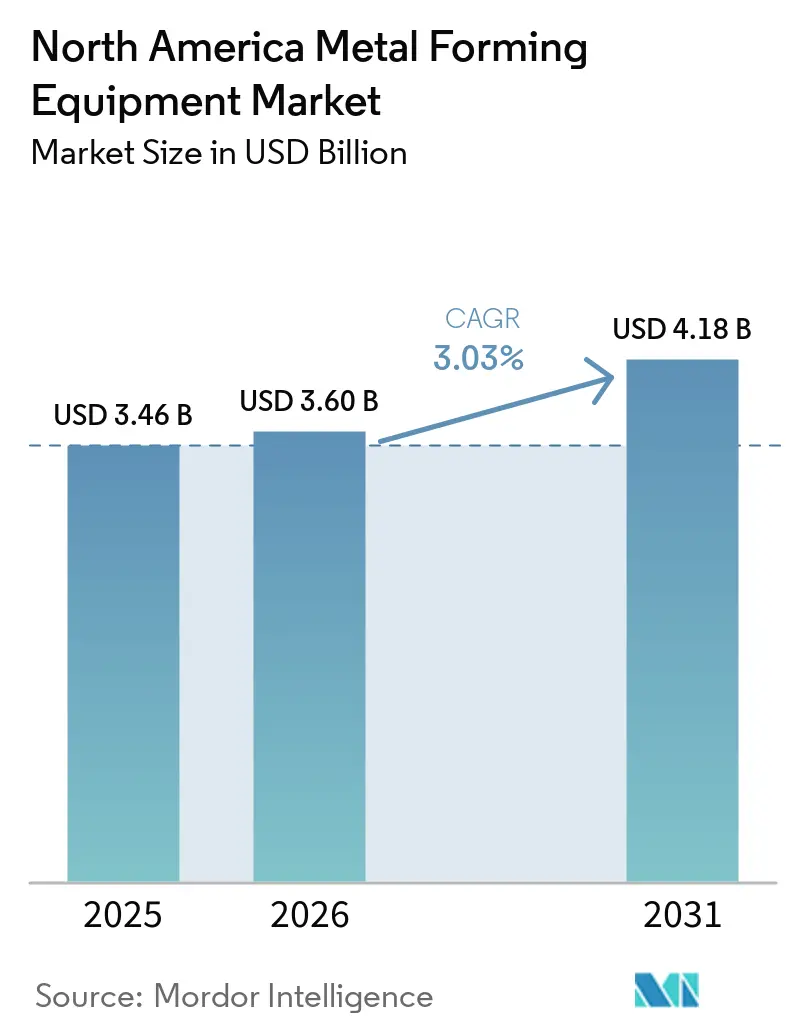
La taille du marché des équipements de formage des métaux en Amérique du Nord devrait passer de 3,46 milliards USD en 2025 et 3,60 milliards USD en 2026 à 4,18 milliards USD d'ici 2031, enregistrant un CAGR de 3,03 % entre 2026 et 2031.
Le rapatriement industriel, la production de composants de batteries et le remplacement des parcs de presses vieillissants soutiennent la demande en équipements aux États-Unis, au Canada et au Mexique. Les dépenses de construction liées à la fabrication aux États-Unis ont atteint 233 milliards USD en 2025, soit 40 milliards USD de plus que l'année précédente, soutenant les installations qui utilisent des lignes de formage. Les acheteurs accordent une plus grande importance aux systèmes servo, à l'automatisation, à la réduction de la consommation d'énergie et au support de service local lors du choix des équipements. Ces préférences peuvent augmenter la valeur de chaque installation même lorsque les volumes d'équipements progressent plus lentement. Le marché des équipements de formage des métaux en Amérique du Nord est également confronté à des pressions liées au financement, aux coûts des intrants, à la main-d'œuvre et à la cybersécurité, qui peuvent retarder les achats des petits fabricants.
Points clés du rapport
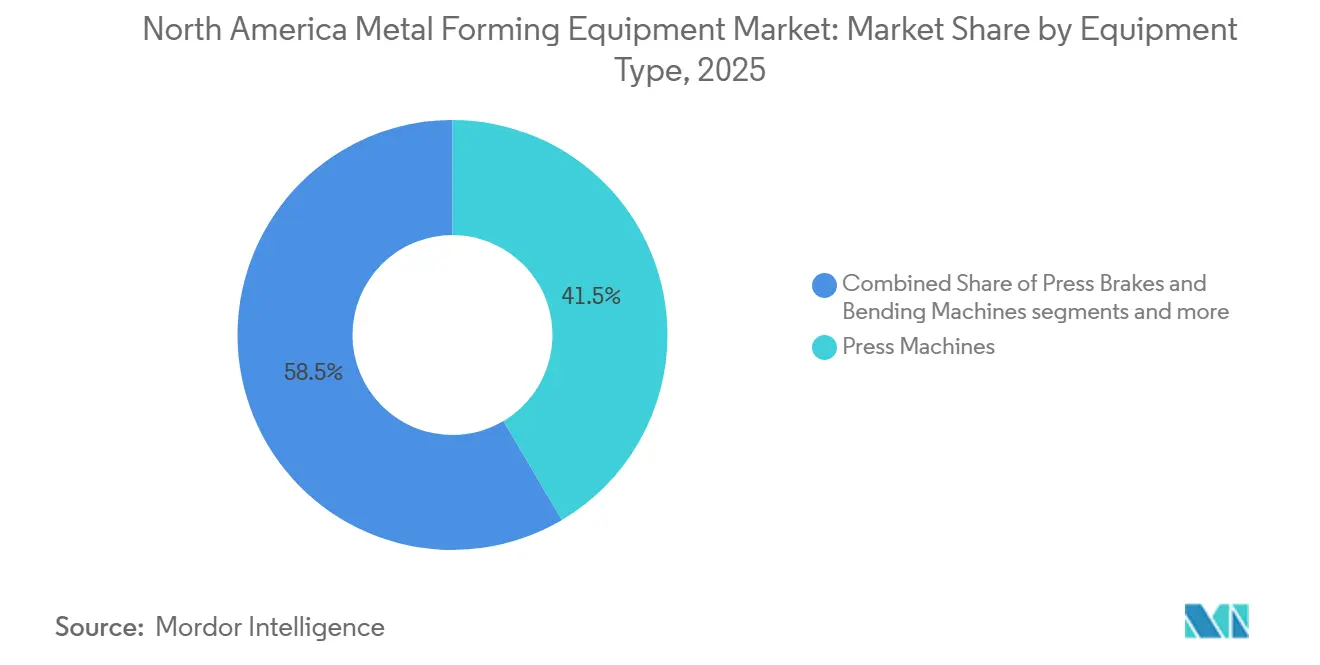
- Par type d'équipement, les presses ont représenté 41,5 % du chiffre d'affaires du marché des équipements de formage des métaux en Amérique du Nord en 2025, tandis que les presses servo devraient croître à un CAGR de 5,2 % jusqu'en 2031.
- Par procédé de formage, l'emboutissage et le poinçonnage ont représenté 30,5 % de la part du marché des équipements de formage des métaux en Amérique du Nord en 2025, tandis que l'hydroformage devrait croître à un CAGR de 5,1 % jusqu'en 2031.
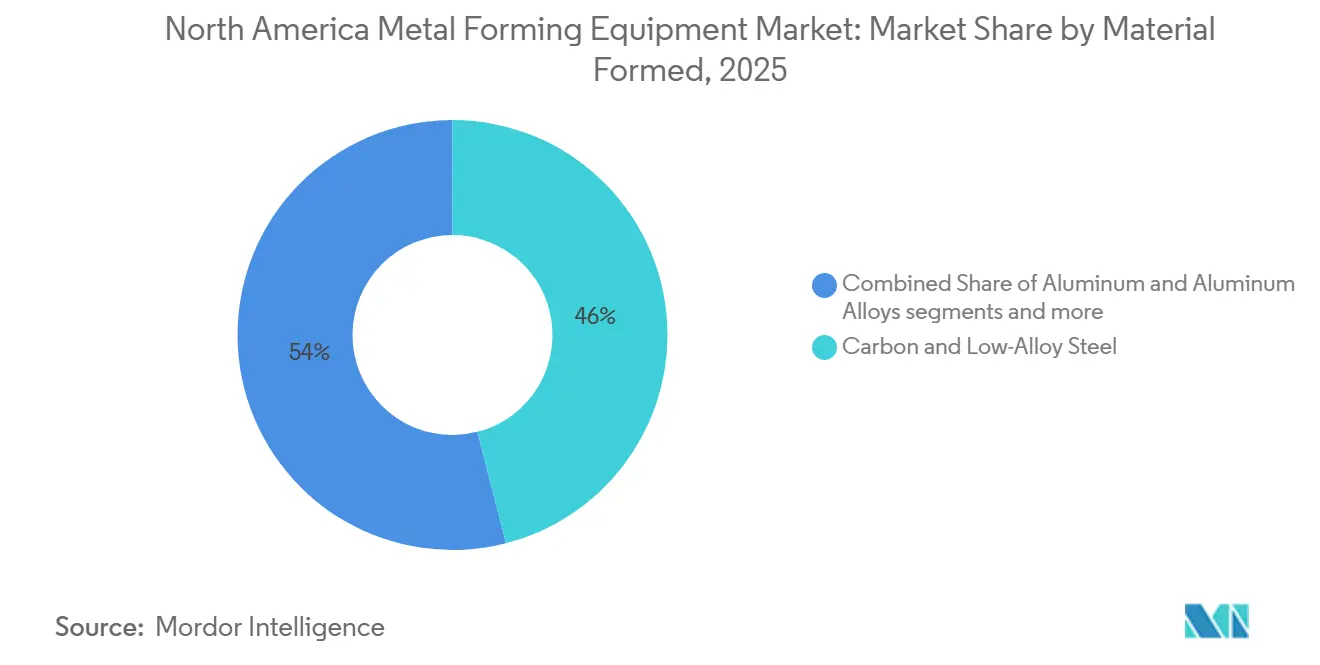
- Par matériau formé, l'acier au carbone et l'acier faiblement allié ont représenté 46 % du chiffre d'affaires en 2025, tandis que l'aluminium et les alliages d'aluminium devraient croître à un CAGR de 4,8 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'automobile et les transports ont représenté 35,5 % du chiffre d'affaires en 2025, tandis que l'aérospatiale et la défense devraient croître à un CAGR de 5 % jusqu'en 2031.
- Par géographie, les États-Unis ont représenté 81,6 % de la part du marché des équipements de formage des métaux en Amérique du Nord en 2025, tandis que le Mexique devrait croître à un CAGR de 4,7 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des équipements de formage des métaux en Amérique du Nord
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rapatriement industriel et délocalisation de proximité de la fabrication à forte intensité métallique | +1.1% | États-Unis, Mexique, Canada | Court terme (≤ 2 ans) |
| Électrification et fabrication de composants de batteries | +0.9% | États-Unis, Canada, Mexique | Moyen terme (2-4 ans) |
| Demande de composants légers et à haute résistance | +0.7% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Remplacement et modernisation des parcs de presses vieillissants | +0.5% | États-Unis | Court terme (≤ 2 ans) |
| Automatisation pour compenser les pénuries de main-d'œuvre qualifiée | +0.4% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Lignes de formage traçables, cybersécurisées et économes en énergie | +0.2% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rapatriement industriel et délocalisation de proximité de la fabrication à forte intensité métallique
Le rapatriement industriel soutient les dépenses d'investissement en équipements de formage dans la région. La Reshoring Initiative a signalé 244 000 emplois manufacturiers annoncés aux États-Unis grâce au rapatriement industriel et aux investissements directs étrangers en 2024. Elle a également signalé que les annonces dans les métaux ouvrés ont augmenté de 19 % en 2025.[1]Reshoring Initiative, « Rapport annuel 2024 incluant les perspectives du 1er trimestre 2025 », Reshoring Initiative, reshorenow.org Son enquête de 2026 a révélé que 63 % des équipementiers interrogés prévoient des investissements en capital aux États-Unis en 2026 ou 2027 pour le rapatriement industriel ou l'expansion nationale. Les nouvelles installations nécessitent généralement des presses plus grandes, une manutention des matériaux et des commandes intégrées plus performantes que les équipements qu'elles remplacent. Le marché des équipements de formage des métaux en Amérique du Nord bénéficie lorsque les projets sur site vierge spécifient des niveaux d'automatisation plus élevés et des contrôles qualité documentés dès le départ.
Électrification et fabrication de composants de batteries
Les projets de composants de batteries créent une demande pour des lignes de formage de précision. Le gouvernement du Canada a engagé 70 millions CAD (50,07 millions USD) pour l'installation de feuilles de cuivre de Volta Energy Solutions Canada d'une valeur de 760,9 millions CAD (544,28 millions USD) à Granby, au Québec. L'usine devrait produire 25 000 tonnes de feuilles de cuivre de qualité batterie par an à partir de 2027.[2]Gouvernement du Canada, « Le gouvernement du Canada investit 70 millions de dollars pour renforcer la chaîne d'approvisionnement des batteries pour véhicules électriques au Québec », Innovation, Sciences et Développement économique Canada, canada.ca Les boîtiers de batteries et les structures associées nécessitent un emboutissage profond, un formage contrôlé et une manutention répétable de matériaux minces. La série DPH Dedicated Former d'AIDA pour les boîtiers de batteries de stockage rectangulaires a reçu le prix des 10 plus grands nouveaux produits 2025 pour sa capacité de formage multi-étapes en une seule course. Ces projets soutiennent le marché des équipements de formage des métaux en Amérique du Nord en ajoutant une demande pour des équipements capables de former des boîtiers de batteries avec moins d'étapes de production.
Demande de composants légers et à haute résistance
Les acheteurs du secteur automobile et des transports augmentent leur utilisation de matériaux nécessitant un formage plus contrôlé. Les composants emboutis à chaud avec des résistances à la traction supérieures à 1 500 MPa sont utilisés dans les montants, les rails de toit et les poutres anti-intrusion. Ces composants nécessitent une surveillance fiable de la force et des profils de vitesse de coulisseau contrôlés. Les bacs de batteries en aluminium créent également une demande pour des équipements capables de traiter des matériaux aux caractéristiques de formage différentes. Les presses mécaniques existantes peuvent ne pas offrir le même contrôle de processus que les équipements servo plus récents. Le marché des équipements de formage des métaux en Amérique du Nord dispose donc d'une opportunité pour les systèmes capables de prendre en charge les applications en acier à haute résistance et en aluminium avec moins de modifications de la ligne de production.
Remplacement et modernisation des parcs de presses vieillissants
Les équipements vieillissants restent une raison importante pour les fabricants de revoir leurs achats d'investissement. De nombreuses usines continuent d'exploiter des presses héritées car leur remplacement peut nécessiter un capital important, des temps d'arrêt de production, des changements d'outillage et une reconversion des opérateurs. Les machines plus anciennes peuvent être modernisées grâce à des systèmes de commande, des variateurs servo et des mises à niveau de sécurité. La modernisation peut également améliorer le contrôle du cycle, la répétabilité, l'efficacité énergétique et l'intégration avec les systèmes automatisés de manutention des matériaux sans nécessiter un remplacement complet. Cette voie peut réduire les dépenses initiales et raccourcir le chemin vers la conformité par rapport à un remplacement complet. L'OSHA exige une protection au point d'opération pour les presses mécaniques à commande électrique et des registres de maintenance pour ces machines. Alors que les fabricants privilégient des environnements de production plus sûrs tout en prolongeant la durée de vie utile des actifs existants, une demande émerge pour des kits de modernisation, la mise à niveau des commandes, les améliorations hydrauliques et électriques, et les services de maintenance préventive. Les travaux de modernisation offrent au marché des équipements de formage des métaux en Amérique du Nord une opportunité de service récurrente parallèlement aux ventes de nouveaux équipements.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée et longues périodes de retour sur investissement | -0.8% | États-Unis, Canada | Court terme (≤ 2 ans) |
| Volatilité des coûts de l'acier, des variateurs servo et des commandes | -0.6% | États-Unis, Mexique | Moyen terme (2-4 ans) |
| Pénurie de spécialistes en outillage et en mise en service | -0.4% | États-Unis, Canada | Long terme (≥ 4 ans) |
| Exposition à la cybersécurité dans les lignes de presses connectées | -0.2% | États-Unis, Canada | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et longues périodes de retour sur investissement
Les presses à transfert servo, la manutention automatisée des matériaux et les contrôles qualité intégrés peuvent coûter plusieurs millions de dollars par ligne. Ces coûts rendent les remplacements complets difficiles pour les petits et moyens fabricants disposant d'un accès limité au financement. Au-delà de l'achat de l'équipement, les acheteurs doivent tenir compte de l'outillage, des modifications des installations, des mises à niveau électriques, de l'intégration logicielle, de la formation des opérateurs et des coûts de mise en service, augmentant l'investissement total requis pour les projets d'automatisation. Les périodes de retour sur investissement pour les lignes automatisées sont de 3 à 5 ans, contre des plages conventionnelles de 2 à 3 ans. Des périodes de retour plus longues peuvent rendre l'approbation du capital plus difficile, en particulier pour les ateliers de sous-traitance avec des volumes de commandes variables et une visibilité limitée sur les besoins de production futurs. La mise en service nécessite également des électriciens certifiés et des ingénieurs en automatisation, ce qui peut ajouter 6 à 12 semaines avant le début de la production. Des périodes d'installation prolongées peuvent entraîner des pertes de production temporaires, en particulier lorsqu'une presse existante doit être mise hors ligne avant que la nouvelle ligne soit opérationnelle. La hausse des taux d'intérêt en 2023 et 2024 a augmenté les coûts d'emprunt pour les actifs d'investissement à longue durée de vie.[3]Conseil des gouverneurs du Système de réserve fédérale, « Rapport sur la politique monétaire », Réserve fédérale, federalreserve.gov En conséquence, certains fabricants peuvent privilégier l'automatisation progressive, les programmes de modernisation ou les mises à niveau sélectives plutôt que le remplacement complet de la ligne. Ces conditions peuvent ralentir les décisions d'achat en Amérique du Nord.
Volatilité des coûts de l'acier, des variateurs servo et des commandes
L'incertitude des coûts de l'acier, des servomoteurs et des commandes programmables complique la planification pour les fournisseurs d'équipements et leurs clients. Les États-Unis appliquent un tarif douanier de 25 % au titre de la Section 232 sur les produits sidérurgiques importés concernés. Les données sur les prix à la production ont montré des mouvements continus des prix des produits des aciéries tout au long de 2024 et 2025. Étant donné que les équipements de formage des métaux sont à forte intensité d'acier, les variations des prix des matériaux peuvent affecter directement les bâtis de machines, les structures d'outillage, les composants hydrauliques et les assemblages fabriqués. Les fournisseurs peuvent également faire face à des cycles d'approvisionnement plus longs lorsque les composants électriques, d'automatisation et de contrôle de mouvement importés deviennent plus coûteux ou moins facilement disponibles. Les fournisseurs travaillant sous des contrats à prix fixe peuvent avoir une capacité limitée à répercuter rapidement les coûts des intrants plus élevés. Ces fluctuations de coûts peuvent inciter les fournisseurs à renégocier les devis, à raccourcir les périodes de validité des prix ou à augmenter les stocks tampons pour les composants critiques. Cette pression peut réduire les marges des fournisseurs et rendre les rendements des investissements moins prévisibles pour les acheteurs du marché des équipements de formage des métaux en Amérique du Nord.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement : les presses servo et le contenu d'automatisation stimulent la croissance de la valeur
Les presses ont représenté 41,5 % du marché des équipements de formage des métaux en Amérique du Nord en 2025. La catégorie couvre les systèmes mécaniques, hydrauliques, servo et polyvalents pour le découpage à l'emporte-pièce, l'emboutissage progressif et les travaux connexes. Son importance reflète son utilisation dans de nombreuses applications de formage et secteurs d'utilisation finale. La demande est soutenue par les composants automobiles, les pièces électriques et électroniques, les appareils électroménagers, les machines industrielles et d'autres applications de fabrication à grand volume où la précision de formage constante et les temps de cycle sont importants. Les acheteurs apprécient également les équipements qui permettent une production répétable, la capture de données opérationnelles et des niveaux d'automatisation plus élevés. Ces exigences favorisent les fournisseurs qui combinent le matériel de presse avec des commandes et des services de cycle de vie. L'intégration avec l'alimentation automatisée, la manutention robotisée des pièces, l'inspection en ligne et les systèmes de surveillance de la production augmente également la valeur des solutions de presse complètes.
Les presses servo devraient se développer à un CAGR de 5,2 % jusqu'en 2031. Les acheteurs recherchent une consommation d'énergie plus faible et un contrôle de mouvement plus précis de ces systèmes. Le mouvement de coulisseau programmable permet également aux fabricants d'optimiser les profils de formage pour différents matériaux et exigences d'outillage, tout en permettant des changements de série plus rapides et une meilleure cohérence des processus. Les plateformes de presses à broche servo avec gestion d'énergie par bus CC partagé peuvent réduire la consommation d'énergie de 70 à 85 % par course par rapport aux systèmes hydrauliques conventionnels. Ces avantages en termes d'efficacité peuvent devenir plus pertinents pour les installations exploitant plusieurs presses pendant des cycles de production prolongés. Les presses plieuses et les machines à plier constituent le deuxième groupe d'équipements en importance, tandis que les équipements de forgeage, de profilage par laminage, d'hydroformage et d'extrusion servent des applications distinctes. La combinaison de technologies permet aux fabricants de sélectionner les équipements en fonction de l'épaisseur du matériau, de la géométrie des composants, du volume de production, de la force de formage et de la précision dimensionnelle requise. TRUMPF a commencé à produire des presses plieuses de la série TruBend 3000 dans son usine de Farmington, dans le Connecticut, en 2026.


Par procédé de formage : l'emboutissage en tête et l'hydroformage à la croissance la plus rapide
L'emboutissage et le poinçonnage ont représenté 30,5 % du marché des équipements de formage des métaux en Amérique du Nord en 2025. La production de carrosseries automobiles utilise des lignes de découpage à l'emporte-pièce et d'emboutissage progressif à grand volume au Michigan, en Ontario et dans le nord du Mexique. L'utilisation croissante de structures de véhicules légères et d'aciers à haute résistance avancés augmente les exigences en matière de forces de presse plus élevées, d'un contrôle de processus plus strict et d'un outillage spécialisé. L'emboutissage profond et le pliage sont importants pour la fabrication et la production de composants. Ces procédés soutiennent également des applications dans les appareils électroménagers, les systèmes de climatisation, les armoires électriques et les machines industrielles, réduisant la dépendance à la seule demande automobile. Le forgeage sert les pièces de groupe motopropulseur et aérospatiales à haute intégrité, tandis que le laminage et le profilage par laminage bénéficient de la demande en profilés de construction et en supports de panneaux solaires. L'automatisation par alimentation en bobine, transfert robotisé, inspection en ligne et systèmes de changement de matrice améliore encore le débit dans les opérations à grand volume. Cette combinaison expose le marché des équipements de formage des métaux en Amérique du Nord à plusieurs cycles d'investissement manufacturier.
L'hydroformage devrait croître à un CAGR de 5,1 % jusqu'en 2031. Les assemblages de soubassement et les cadres de châssis pour véhicules électriques utilisent des géométries complexes qui peuvent réduire le nombre de joints soudés. Le procédé peut prendre en charge des conceptions structurelles légères tout en maintenant la résistance requise et la cohérence dimensionnelle, le rendant pertinent pour les programmes de réduction du poids des véhicules. Schuler North America ajoute une presse de 5 000 tonnes à son centre de production d'hydroformage de Canton, dans le Michigan, aux côtés des équipements existants de 3 500 tonnes et 8 500 tonnes. Les lignes flexibles qui traitent l'acier à haute résistance avancé et l'aluminium via des commandes programmables restent une opportunité potentielle. Une telle flexibilité peut aider les fabricants à s'adapter aux changements de plateformes de véhicules et aux spécifications de matériaux sans investir dans des lignes de formage séparées pour chaque application. Une grande partie du parc installé nécessite des changements de configuration pour traiter efficacement les deux matériaux. Cela crée des opportunités pour des commandes améliorées, l'optimisation de l'outillage, des systèmes de configuration automatisés et des solutions de surveillance des processus parallèlement aux nouveaux équipements d'hydroformage.
Par matériau formé : l'acier au carbone ancre les volumes et l'aluminium stimule les nouveaux investissements en capital
L'acier au carbone et l'acier faiblement allié ont représenté 46 % du marché des équipements de formage des métaux en Amérique du Nord en 2025. Sa position reflète l'utilisation automobile, un profil de coût favorable et la compatibilité avec les parcs de presses installés. Son utilisation généralisée dans les composants structurels, les pièces de châssis, les appareils électroménagers, les machines industrielles et la fabrication générale soutient également une demande stable pour les équipements conventionnels d'emboutissage, de pliage, de formage et de profilage par laminage. Sa résistance plus élevée et sa résistance à la corrosion peuvent nécessiter des forces de formage plus importantes, un outillage spécialisé et un contrôle de processus plus strict que les applications standard en acier au carbone. L'acier au carbone restera important pour la production à grand volume sur le marché des équipements de formage des métaux en Amérique du Nord. La demande de traitement de l'acier expose également les acheteurs d'équipements aux variations des coûts des matériaux et aux changements de réglementation commerciale. Les changements de nuances d'acier et l'utilisation croissante de matériaux à plus haute résistance peuvent en outre obliger les fabricants à mettre à niveau la capacité des presses, l'outillage et les commandes plutôt que de s'appuyer entièrement sur les équipements existants.
L'aluminium et les alliages d'aluminium devraient se développer à un CAGR de 4,8 % jusqu'en 2031. Les boîtiers de batteries et l'allègement de la caisse en blanc nécessitent des configurations d'équipements différentes de la majeure partie du parc existant en acier au carbone. La densité plus faible de l'aluminium et son comportement de formage différent peuvent nécessiter un contrôle plus strict de la vitesse de presse, de la force de formage, de la lubrification et de l'outillage pour gérer le retour élastique et les exigences de qualité de surface. Le cuivre et les alliages de cuivre servent les travaux de barres omnibus pour véhicules électriques, tandis que le titane, le nickel et les autres métaux non ferreux soutiennent les applications aérospatiales et de défense à haute valeur ajoutée. Ces matériaux spéciaux impliquent généralement des volumes de production plus faibles mais peuvent nécessiter des équipements de plus grande valeur, un outillage de précision et des commandes de processus spécifiques à l'application. La taille du marché des équipements de formage des métaux en Amérique du Nord pour cette combinaison d'équipements est soutenue par des besoins d'investissement distincts pour les matériaux légers et spéciaux. Les lignes multi-matériaux peuvent répondre à une limitation claire des capacités des équipements existants. Les équipements capables de traiter plusieurs nuances de matériaux peuvent offrir aux fabricants une plus grande flexibilité de production à mesure que les conceptions de produits et les spécifications de matériaux continuent d'évoluer.
Par secteur d'utilisation finale : l'automobile ancre le chiffre d'affaires et l'aérospatiale progresse le plus rapidement
L'automobile et les transports ont représenté 35,5 % du marché des équipements de formage des métaux en Amérique du Nord en 2025. La demande comprend l'emboutissage de carrosseries pour les équipementiers, les travaux sur les composants structurels de rang 1 et l'outillage pour les plateformes de véhicules électriques. Les volumes traditionnels de panneaux de carrosserie se modèrent à mesure que les plateformes de véhicules sont consolidées. Les structures pour véhicules électriques et les boîtiers de batteries créent des cycles de remplacement avec des exigences techniques plus importantes. Cela maintient le marché des équipements de formage des métaux en Amérique du Nord étroitement lié aux investissements dans la production de véhicules.
L'aérospatiale et la défense devraient croître à un CAGR de 5 % jusqu'en 2031. La production d'aéronefs à fuselage étroit, les priorités d'approvisionnement national et la capacité de forgeage du titane et du nickel soutiennent ces perspectives. Les machines industrielles, les produits métalliques et la fabrication, ainsi que l'électrique et l'électronique forment un niveau intermédiaire stable. La construction et l'énergie et l'électricité bénéficient de la fabrication nationale de profilés solaires, tandis que le médical et la fabrication de précision nécessitent une traçabilité et un contrôle de processus cohérent. Ces applications élargissent la demande au-delà de la production de véhicules.
Analyse géographique
Les États-Unis ont dominé le marché des équipements de formage des métaux en Amérique du Nord en 2025. Leur position reflète les équipementiers automobiles, les emboutisseurs de rang 1, la production aérospatiale et de défense, et les fabricants indépendants dans le Midwest, le Sud-Est et la côte du Golfe. Les exigences fédérales d'approvisionnement en matière de contenu national et de traçabilité peuvent favoriser les fournisseurs disposant d'opérations d'assemblage certifiées aux États-Unis. Le Bureau of Labor Statistics prévoit que l'emploi des outilleurs-matriceurs diminuera de 11 % d'ici 2034, avec des besoins de remplacement projetés pour créer 34 200 postes par an.
Le Canada est une partie techniquement avancée de la chaîne d'approvisionnement régionale. Le corridor Détroit-Windsor-Oshawa relie étroitement les producteurs canadiens à la fabrication automobile aux États-Unis. Le financement gouvernemental pour l'installation de feuilles de cuivre de Granby soutient une chaîne d'approvisionnement locale en matériaux de batteries et la demande de traitement associée. Les exigences ISO 9001 et IATF 16949 soutiennent les mises à niveau axées sur la qualité, et le marché des équipements de formage des métaux en Amérique du Nord bénéficie de l'intégration de la production transfrontalière.
Le Mexique est le pays à la croissance la plus rapide jusqu'en 2031. La délocalisation de proximité liée à l'ACEUM oriente les activités automobiles, de travail des métaux et de fabrication avancée vers Nuevo León, Coahuila et Guanajuato. L'association industrielle a déclaré que le centre industriel Pesquería de Ternium ciblera 2,6 millions de tonnes par an d'acier de qualité automobile à partir du début de 2027. Elle a également identifié une installation de composants de batteries prévue à Monterrey pour une livraison à mi-2027. Ces investissements soutiennent la part du marché des équipements de formage des métaux en Amérique du Nord du Mexique dans la croissance régionale, bien qu'aucun chiffre de part de pays n'ait été fourni.
Paysage concurrentiel
Le marché des équipements de formage des métaux en Amérique du Nord présente un niveau moyen de concentration du marché. Les équipementiers mondiaux du Japon, d'Allemagne, de Suisse et des États-Unis occupent des positions significatives dans différentes catégories d'équipements. Schuler Group est actif dans les systèmes d'hydroformage tubulaire et d'emboutissage à chaud. TRUMPF et Bystronic sont bien implantés dans le formage de précision de tôles, tandis qu'AIDA Engineering et Komatsu servent l'emboutissage automobile à haute tonnage. Cette structure offre aux acheteurs le choix entre des fournisseurs multinationaux et des constructeurs régionaux spécialisés.
Les fournisseurs développent la fabrication locale, l'outillage, l'automatisation et les services après-vente. TRUMPF a annoncé un partenariat stratégique avec Mate Precision Technologies en juillet 2026, élargissant son portefeuille d'outillage pour les fabricants de tôles. Il a également lancé la production nord-américaine de presses plieuses TruBend 3000 dans le Connecticut en 2026. Le formeur de boîtiers de batteries d'AIDA montre comment les fournisseurs adaptent les équipements aux applications de batteries. Ces initiatives combinent les ventes d'équipements avec l'outillage, la production locale et les services de cycle de vie.
La cybersécurité, la documentation de sécurité et la manutention flexible des matériaux deviennent des domaines de concurrence de plus en plus importants. Le NIST a publié son profil de cadre de cybersécurité 2.0 pour les environnements de technologie opérationnelle dans le secteur manufacturier en septembre 2025. Cincinnati Incorporated et Accurpress sont en concurrence dans les applications de fabrication et d'atelier de sous-traitance grâce à des chaînes d'approvisionnement nationales et des délais de livraison plus courts. Le marché des équipements de formage des métaux en Amérique du Nord offre des opportunités pour les lignes multi-matériaux, les kits de cybersécurité pour la modernisation et les services de mise en service numérique.
Leaders du secteur des équipements de formage des métaux en Amérique du Nord
TRUMPF Group
AMADA Co., Ltd.
Schuler AG
JIER Machine-Tool Group Co., Ltd.
DMG MORI Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : TRUMPF a annoncé l'acquisition de Mate Precision Technologies (Anoka, Minnesota), leader mondial de l'outillage de formage et de poinçonnage, élargissant considérablement le portefeuille après-vente nord-américain de TRUMPF et étendant sa portée auprès des clients utilisant des marques de machines concurrentes.
- Juillet 2026 : Le gouvernement du Canada a engagé 70 millions CAD (50,07 millions USD) pour l'installation de feuilles de cuivre de Volta Energy Solutions Canada d'une valeur de 760,9 millions CAD (544,28 millions USD) à Granby, au Québec, visant une production de 25 000 tonnes par an de feuilles de cuivre de qualité batterie à partir de 2027, créant une demande en amont pour des lignes de traitement de précision de bandes de cuivre.
- Juin 2026 : TRUMPF a lancé la production de la série de presses plieuses TruBend 3000 dans son installation de Farmington, dans le Connecticut, d'une superficie de 55 800 pieds carrés, achevant son initiative de fabrication de presses plieuses « locale pour locale » pour le marché nord-américain.
- Janvier 2026 : La série DPH Dedicated Former d'AIDA Engineering pour les boîtiers de batteries de stockage rectangulaires a reçu le prix des 10 plus grands nouveaux produits 2025 du Nikkan Kogyo Shimbun, reconnu pour sa capacité de formage multi-étapes en une seule course qui réduit les étapes de formage, la consommation d'énergie et l'utilisation de lubrifiant.


Périmètre du rapport sur le marché des équipements de formage des métaux en Amérique du Nord
Le marché des équipements de formage des métaux en Amérique du Nord est segmenté par type d'équipement (presses, équipements de forgeage et autres), par procédé de formage (pliage, forgeage et autres), par matériau formé (acier au carbone et acier faiblement allié, acier inoxydable et autres), par secteur d'utilisation finale (énergie et électricité, aérospatiale et défense et autres), par géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
| Presses | Presses mécaniques |
| Presses hydrauliques | |
| Presses servo | |
| Autres presses polyvalentes | |
| Presses plieuses et machines à plier | Presses plieuses hydrauliques |
| Presses plieuses servo / électriques | |
| Presses plieuses mécaniques | |
| Autres machines à plier | |
| Équipements de forgeage | Presses de forgeage |
| Marteaux de forgeage | |
| Machines à refouler et à former les têtes | |
| Autres équipements de forgeage | |
| Équipements de profilage par laminage et de laminage de tôles et profilés | Machines de profilage par laminage |
| Machines à rouler les tôles | |
| Machines à rouler les profilés et sections | |
| Autres équipements secondaires de laminage et de formage | |
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage et de formage de fils et barres |
| Équipements de formage et de cintrage de tubes | |
| Équipements de formage de profilés | |
| Presses d'extrusion | |
| Équipements d'hydroformage | |
| Autres équipements de formage des métaux |
| Emboutissage et poinçonnage |
| Emboutissage profond |
| Pliage |
| Forgeage |
| Laminage et profilage par laminage |
| Extrusion |
| Hydroformage |
| Autres procédés de formage |
| Acier au carbone et acier faiblement allié |
| Acier inoxydable |
| Aluminium et alliages d'aluminium |
| Cuivre et alliages de cuivre |
| Titane, nickel et autres métaux non ferreux |
| Autres matériaux |
| Automobile et transports |
| Aérospatiale et défense |
| Machines industrielles et équipements d'investissement |
| Produits métalliques et fabrication |
| Électrique et électronique |
| Construction et infrastructures |
| Énergie et électricité |
| Appareils électroménagers et biens durables |
| Médical et fabrication de précision |
| Autres secteurs d'utilisation finale |
| États-Unis |
| Canada |
| Mexique |
| Par type d'équipement | Presses | Presses mécaniques |
| Presses hydrauliques | ||
| Presses servo | ||
| Autres presses polyvalentes | ||
| Presses plieuses et machines à plier | Presses plieuses hydrauliques | |
| Presses plieuses servo / électriques | ||
| Presses plieuses mécaniques | ||
| Autres machines à plier | ||
| Équipements de forgeage | Presses de forgeage | |
| Marteaux de forgeage | ||
| Machines à refouler et à former les têtes | ||
| Autres équipements de forgeage | ||
| Équipements de profilage par laminage et de laminage de tôles et profilés | Machines de profilage par laminage | |
| Machines à rouler les tôles | ||
| Machines à rouler les profilés et sections | ||
| Autres équipements secondaires de laminage et de formage | ||
| Équipements de formage de fils, tubes et profilés | Équipements de tréfilage et de formage de fils et barres | |
| Équipements de formage et de cintrage de tubes | ||
| Équipements de formage de profilés | ||
| Presses d'extrusion | ||
| Équipements d'hydroformage | ||
| Autres équipements de formage des métaux | ||
| Par procédé de formage | Emboutissage et poinçonnage | |
| Emboutissage profond | ||
| Pliage | ||
| Forgeage | ||
| Laminage et profilage par laminage | ||
| Extrusion | ||
| Hydroformage | ||
| Autres procédés de formage | ||
| Par matériau formé | Acier au carbone et acier faiblement allié | |
| Acier inoxydable | ||
| Aluminium et alliages d'aluminium | ||
| Cuivre et alliages de cuivre | ||
| Titane, nickel et autres métaux non ferreux | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Automobile et transports | |
| Aérospatiale et défense | ||
| Machines industrielles et équipements d'investissement | ||
| Produits métalliques et fabrication | ||
| Électrique et électronique | ||
| Construction et infrastructures | ||
| Énergie et électricité | ||
| Appareils électroménagers et biens durables | ||
| Médical et fabrication de précision | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les équipements de formage des métaux en Amérique du Nord jusqu'en 2031 ?
La taille du marché des équipements de formage des métaux en Amérique du Nord devrait atteindre 4,18 milliards USD d'ici 2031, contre 3,60 milliards USD en 2026, à un CAGR de 3,03 %. Le rapatriement industriel, l'électrification, le remplacement des parcs vieillissants et le besoin de lignes plus automatisées soutiennent ces perspectives pour l'ensemble des États-Unis, du Canada et du Mexique sur la période de prévision.
Quelle catégorie d'équipements est en tête de la demande régionale ?
Les presses ont occupé la position de tête en 2025, servant des applications allant du découpage à l'emporte-pièce à l'emboutissage progressif. Les presses servo devraient connaître la croissance la plus rapide car les acheteurs apprécient le contrôle du mouvement, la réduction de la consommation d'énergie et le fonctionnement automatisé.
Pourquoi les presses servo gagnent-elles en adoption en Amérique du Nord ?
Les acheteurs utilisent les presses servo pour un contrôle précis du mouvement, une production répétable et une consommation d'énergie réduite. Selon les déclarations d'associations industrielles, certains systèmes à broche servo permettent des économies d'énergie de 70 à 85 % par course par rapport aux quipements hydrauliques conventionnels.
Quel secteur d'utilisation finale crée la plus grande demande en équipements de formage ?
L'automobile et les transports constituaient le plus grand secteur d'utilisation finale en 2025. Il comprend l'emboutissage de carrosseries pour les équipementiers, les travaux sur les composants structurels de rang 1 et l'outillage pour les plateformes de véhicules électriques, tandis que l'aérospatiale et la défense devraient connaître la croissance la plus rapide.
Quel pays connaît la croissance la plus rapide dans la région ?
Le Mexique est le pays à la croissance la plus rapide jusqu'en 2031. La délocalisation de proximité liée à l'ACEUM soutient les investissements dans l'automobile, le travail des métaux et la fabrication avancée, tandis que les nouvelles capacités régionales en matériaux et en composants de batteries renforcent la demande locale en équipements.
Qu'est-ce qui limite les investissements dans les nouvelles lignes de formage des métaux ?
Les coûts d'investissement élevés, les périodes de retour sur investissement de 3 à 5 ans pour les lignes automatisées, la volatilité des coûts de l'acier et des commandes, les pénuries de main-d'œuvre et les exigences en matière de cybersécurité peuvent retarder les projets. Ces problèmes ont un effet plus important sur les petits fabricants disposant d'une capacité de financement limitée.
Dernière mise à jour de la page le:



