
北米金属成形装置市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
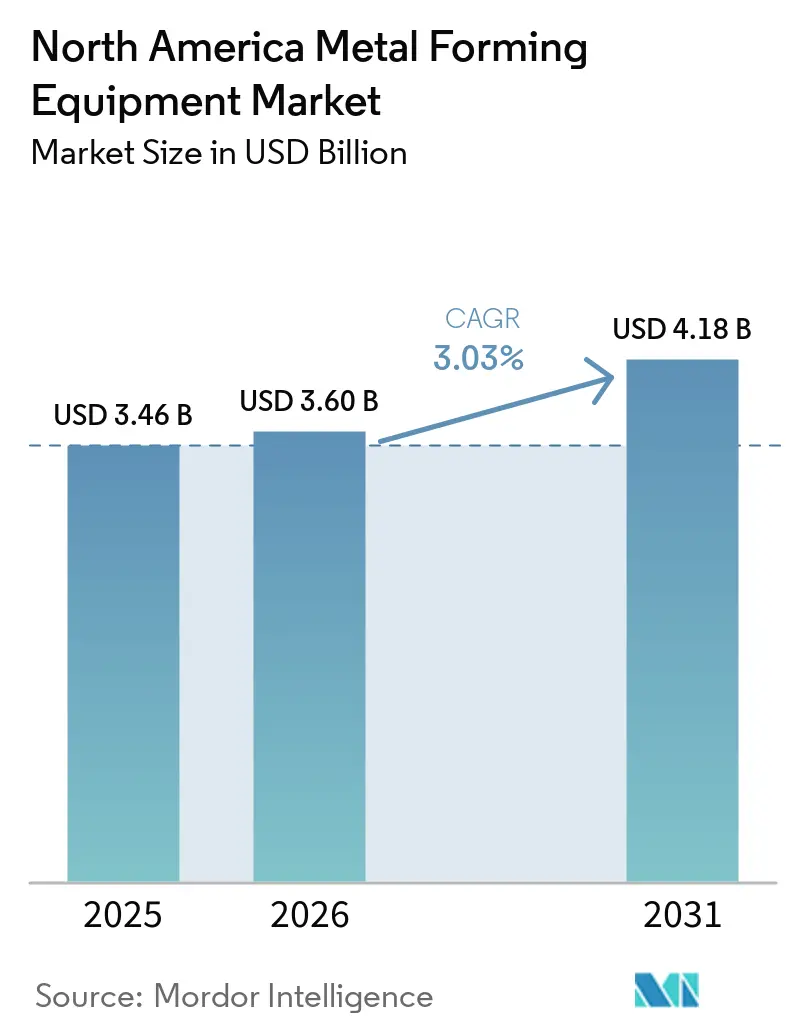
| 基準年の市場規模 (2025) | 3.46 十億米ドル |
| 市場規模 (2026) | 3.60 十億米ドル |
| 市場規模 (2031) | 4.18 十億米ドル |
| Growth Rate (2026 - 2031) | 3.03 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米金属成形装置市場分析
北米金属成形装置市場規模は、2025年の3.46 ビリオン 米ドル、2026年の3.60 ビリオン 米ドルから、2031年までに4.18 ビリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 3.03%を記録する見込みです。
リショアリング、バッテリー部品生産、および老朽化したプレス設備の更新が、米国、カナダ、メキシコ全域における装置需要を支えています。米国の製造業関連建設支出は2025年に2,330億米ドルに達し、前年比400億米ドル増となり、成形ラインを使用する施設の整備を後押ししています。バイヤーは装置選定においてサーボシステム、自動化、省エネルギー、および地域サービスサポートをより重視するようになっています。これらの要件は、装置台数の増加が緩やかであっても、各設備の付加価値を高める可能性があります。北米金属成形装置市場は、中小規模の加工業者による購入を遅らせる可能性のある資金調達、原材料コスト、労働力、およびサイバーセキュリティに関する課題にも直面しています。
主要レポートのポイント
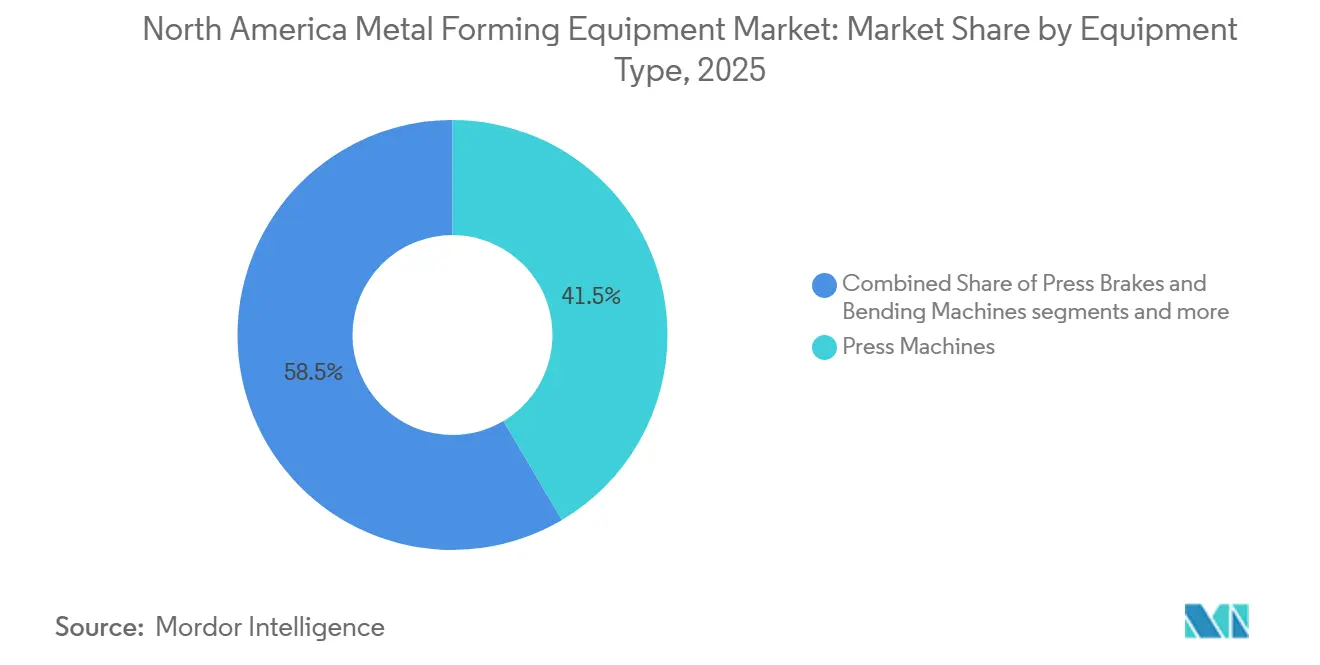
- 装置タイプ別では、プレス機械が2025年の北米金属成形装置市場規模の収益において41.5%のシェアを占め、サーボプレスは2031年にかけてCAGR 5.2%で成長する見込みです。
- 成形プロセス別では、スタンピングおよびパンチングが2025年の北米金属成形装置市場シェアの30.5%を占め、ハイドロフォーミングは2031年にかけてCAGR 5.1%で成長する見込みです。
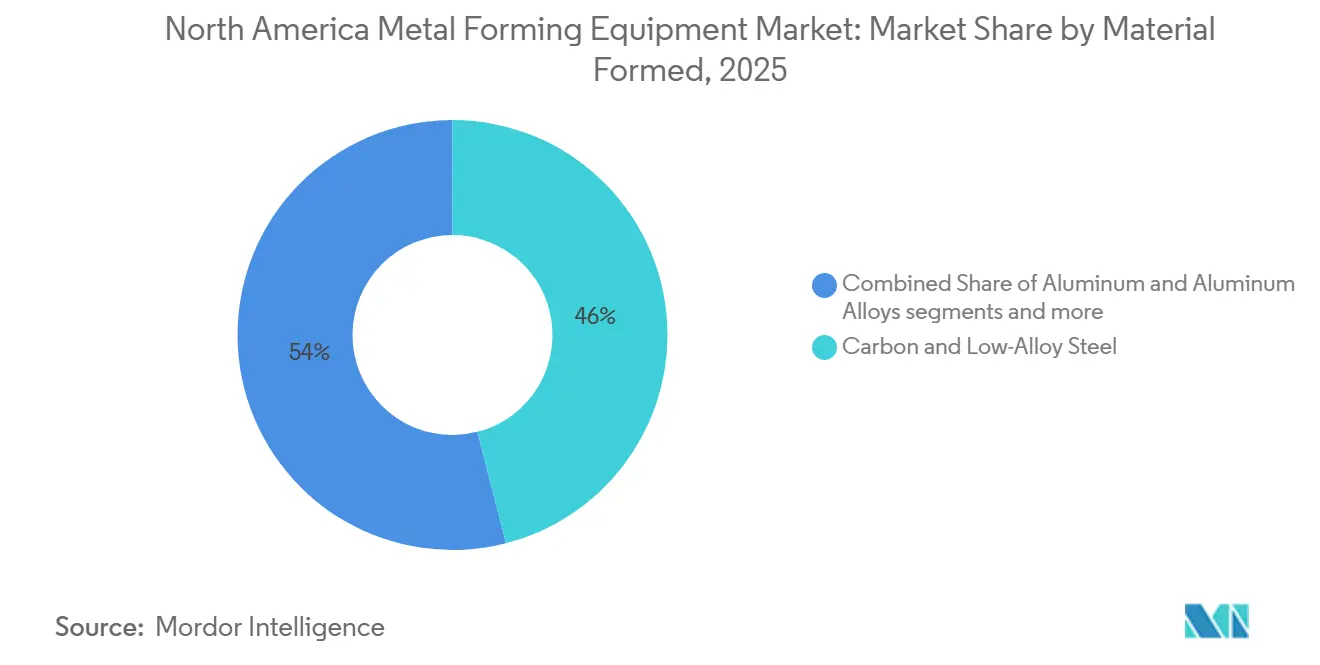
- 成形材料別では、炭素鋼および低合金鋼が2025年の収益の46%を占め、アルミニウムおよびアルミニウム合金は2031年にかけてCAGR 4.8%で成長する見込みです。
- 最終用途産業別では、自動車および輸送が2025年の収益の35.5%を占め、航空宇宙および防衛は2031年にかけてCAGR 5%で成長する見込みです。
- 地域別では、米国が2025年の北米金属成形装置市場シェアの81.6%を占め、メキシコは2031年にかけてCAGR 4.7%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
北米金属成形装置市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 金属集約型製造業のリショアリングおよびニアショアリング | +1.1% | 米国、メキシコ、カナダ | 短期(2年以内) |
| 電動化およびバッテリー部品製造 | +0.9% | 米国、カナダ、メキシコ | 中期(2〜4年) |
| 軽量・高強度部品への需要 | +0.7% | 米国、カナダ | 中期(2〜4年) |
| 老朽化プレス設備の更新およびレトロフィット需要 | +0.5% | 米国 | 短期(2年以内) |
| 熟練労働力不足を補う自動化 | +0.4% | 米国、カナダ | 中期(2〜4年) |
| トレーサブルでサイバーセキュアかつ省エネルギーな成形ライン | +0.2% | 米国、カナダ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金属集約型製造業のリショアリングおよびニアショアリング
リショアリングは、当地域における成形装置への設備投資を支えています。リショアリング・イニシアティブは、2024年にリショアリンおよび外国直接投資を通じて244,000件の米国製造業雇用が発表されたと報告しました。また、2025年には加工金属の発表件数が19%増加したとも報告しています。[1]リショアリング・イニシアティブ、「2024年次報告書(2025年第1四半期インサイト含む)」、リショアリング・イニシアティブ、reshorenow.org 2026年の調査では、回答したOEMの63%が、リショアリングまたは国内拡張のために2026年または2027年に米国での設備投資を計画していることが判明しました。新規施設では、更新前の装置よりも大型のプレス、マテリアルハンドリング、および統合制御が一般的に必要とされます。グリーンフィールドプロジェクトが当初から高度な自動化と文書化された品質管理を仕様として定める場合、北米金属成形装置市場はその恩恵を受けます。
電動化およびバッテリー部品製造
バッテリー部品プロジェクトが精密成形ラインへの需要を生み出しています。カナダ政府は、ケベック州グランビーにあるVolta Energy Solutions Canadaの7億6,090万カナダドル(5億4,428万米ドル)規模の銅箔製造施設に対し、7,000万カナダドル(5,007万米ドル)を拠出することを約束しました。同工場は2027年から年間25,000トンのバッテリーグレード銅箔を生産する予定です。[2]カナダ政府、「カナダ政府、ケベック州のEVバッテリーサプライチェーン強化に7,000万ドルを投資」、イノベーション・科学・経済開発省カナダ、canada.ca バッテリーエンクロージャーおよび関連構造物には、深絞り加工、制御された成形、および薄材の繰り返し可能なハンドリングが必要です。AIDのDPHシリーズ角形蓄電池ケース専用成形機は、単一ストロークによる多段成形能力が評価され、2025年の日刊工業新聞十大新製品賞を受賞しました。このようなプロジェクトは、より少ない生産工程でバッテリーケースを成形できる装置への需要を追加することで、北米金属成形装置市場を支えています。
軽量・高強度部品への需要
自動車および輸送分野のバイヤーは、より制御された成形を必要とする材料の使用を増やしています。引張強度1,500MPa以上の熱間スタンピング部品は、ピラー、ルーフレール、および侵入防止ビームに使用されています。これらの部品には、信頼性の高い荷重監視と制御されたラム速度プロファイルが必要です。アルミニウム製バッテリートレーも、異なる成形特性を持つ材料を扱える装置への需要を生み出しています。既存の機械式プレスは、新型サーボ装置と同等のプロセス制御を実現できない場合があります。したがって、北米金属成形装置市場には、生産ラインの変更を最小限に抑えながら高強度鋼およびアルミニウム用途に対応できるシステムへの需要が生まれています。
老朽化プレス設備の更新およびレトロフィット需要
老朽化した装置は、製造業者が設備投資を見直す重要な理由であり続けています。更新には多大な資本、生産停止、工具交換、およびオレーターの再訓練が必要となる場合があるため、多くの工場では引き続きレガシープレスを稼働させています。旧型機械は、制御システム、サーボドライブ、および安全レトロフィットによってアップグレードすることができます。近代化により、完全な更新を必要とせずに、サイクル制御、繰り返し精度、エネルギー効率、および自動マテリアルハンドリングシステムとの統合を改善することもできます。この方法は、完全な更新と比較して初期費用を削減し、コンプライアンス達成までの期間を短縮できます。OSHAは機械式動力プレスの操作点ガード装置を義務付け、これらの機械のメンテナンス記録を要求しています。製造業者が既存資産の耐用年数を延ばしながら安全な生産環境を優先するにつれ、レトロフィットパッケージ、制御システムの近代化、油圧・電気アップグレード、および予防保全サービスへの需要が生まれています。レトロフィット作業は、新規装置の販売と並行して、北米金属成形装置市場に継続的なサービス機会をもたらします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と長い回収期間 | -0.8% | 米国、カナダ | 短期(2年以内) |
| 鋼材、サーボドライブ、および制御装置のコスト変動 | -0.6% | 米国、メキシコ | 中期(2〜4年) |
| 金型・ダイ専門家およびコミッショニング専門家の不足 | -0.4% | 米国、カナダ | 長期(4年以上) |
| 接続されたプレスラインにおけるサイバーセキュリティリスク | -0.2% | 米国、カナダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と長い回収期間
サーボトランスファープレス、自動マテリアルハンドリング、および統合品質管理は、1ラインあたり数百万米ドルのコストがかかる場合があります。これらのコストにより、資金調達へのアクセスが限られた中小規模の加工業者にとって完全な更新は困難となっています。装置購入に加え、バイヤーは工具、施設改修、電気アップグレード、ソフトウェア統合、オペレーター訓練、およびコミッショニングコストを考慮する必要があり、自動化プロジェクトに必要な総投資額が増加します。自動化ラインの回収期間は3〜5年であり、従来の2〜3年の範囲と比較して長くなっています。回収期間が長くなると、特に受注量が変動し将来の生産要件の見通しが限られるジョブショップにとって、資本承認がより困難になる場合があります。コミッショニングには認定電気技師および制御エンジニアも必要であり、生産開始まで6〜12週間を要する場合があります。設置期間の延長は、特に既存のプレスを新ラインの稼働前に停止しなければならない場合に、一時的な生産損失を生じさせる可能性があります。2023年および2024年の高金利は、長期資本資産の借入コストを引き上げました。[3]連邦準備制度理事会、「金融政策報告書」、連邦準備制度、federalreserve.gov その結果、一部の製造業者はフルライン更新よりも段階的な自動化、レトロフィットプログラム、または選択的アップグレードを優先する場合があります。これらの状況は、北米における購入決定を遅らせる可能性があります。
鋼材、サーボドライブ、および制御装置のコスト変動
鋼材、サーボモーター、およびプログラマブル制御装置の確実なコストは、装置サプライヤーとその顧客の計画を複雑にしています。米国は対象となる輸入鋼材製品に対してセクション232の25%関税を適用しています。生産者物価データは、2024年および2025年を通じて鋼材製品価格が引き続き変動したことを示しています。金属成形装置は鋼材を多く使用するため、材料価格の変動は機械フレーム、工具構造、油圧部品、および加工組立品に直接影響を与える可能性があります。輸入された電気、自動化、およびモーションコントロール部品がより高価になるか入手困難になった場合、サプライヤーはより長い調達サイクルに直面する可能性もあります。固定価格契約で作業するサプライヤーは、より高い原材料コストを迅速に転嫁する能力が限られている場合があります。これらのコスト変動により、サプライヤーは見積もりの再交渉、価格有効期間の短縮、または重要部品の在庫バッファの増加を促される可能性があります。この圧力はサプライヤーの利益率を圧迫し、北米金属成形装置市場のバイヤーにとって投資収益の予測をより困難にする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:サーボおよび自動化コンテンツが付加価値成長を牽引
プレス機械は2025年の北米金属成形装置市場において41.5%のシェアを占めました。このカテゴリーは、ブランキング、プログレッシブダイスタンピング、および関連作業向けの機械式、油圧式、サーボ式、および汎用システムを対象としています。そのシェアの大きさは、多くの成形用途および最終用途セクターにわたる使用を反映しています。需要は、一貫した成形精度とサイクルタイムが重要な自動車部品、電気・電子部品、家電製品、産業機械、およびその他の大量生産用途によって支えられています。バイヤーはまた、繰り返し可能な生産、運用データの取得、および高度な自動化をサポートする装置を重視しています。これらの要件は、プレスハードウェアと制御装置およびライフサイクルサービスを組み合わせるサプライヤーに有利に働きます。自動フィーディング、ロボットによる部品ハンドリング、インライン検査、および生産監視システムとの統合も、完全なプレスソリューションの付加価値を高めています。
サーボプレスは2031年にかけてCAGR 5.2%で拡大する見込みです。バイヤーはこれらのシステムに省エネルギーとより精密なモーション制御を求めています。プログラマブルスライドモーションにより、製造業者はさまざまな材料および工具要件に合わせて成形プロファイルを最適化しながら、より迅速な段取り替えと改善されたプロセス一貫性をサポートすることができます。共有DCバスエネルギー管理を備えたサーボスピンドルプレスプラットフォームは、従来の油圧システムと比較して1ストロークあたりのエネルギー使用量を70〜85%削減できます。これらの効率上の利点は、長時間の生産サイクルで複数のプレスを稼働させる施設にとってより重要になる可能性があります。プレスブレーキおよび曲げ機械は2番目に大きな装置グループであり、鍛造、ロール成形、ハイドロフォーミング、および押出装置はそれぞれ異なる用途に対応しています。技術の組み合わせにより、製造業者は材料の厚さ、部品形状、生産量、成形力、および必要な寸法精度に応じて装置を選択することができます。TRUMPFは2026年にコネチカット州ファーミントンの施設でTruBend 3000シリーズプレスブレーキの生産を開しました。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


成形プロセス別:スタンピングがリードし、ハイドロフォーミングが最速成長
スタンピングおよびパンチングは2025年の北米金属成形装置市場において30.5%のシェアを占めました。自動車ボディ生産では、ミシガン州、オンタリオ州、およびメキシコ北部にわたって大量生産のブランキングおよびプログレッシブダイラインが使用されています。軽量車両構造および先進高強度鋼の使用拡大により、より高いプレス力、厳格なプロセス制御、および専用工具への要件が高まっています。深絞り加工および曲げ加工は、加工および部品生産において重要です。これらのプロセスは、家電製品、HVACシステム、電気エンクロージャー、および産業機械の用途もサポートし、自動車需要への依存を低減しています。鍛造は高完全性のパワートレインおよび航空宇宙部品に対応し、圧延およびロール成形は建設プロファイルおよびソーラーマウント需要の恩恵を受けています。コイルフィーディング、ロボットトランスファー、インライン検査、および金型交換システムによる自動化が、大量生産における生産性をさらに向上させています。この組み合わせにより、北米金属成形装置市場は複数の製造投資サイクルにさらされています。
ハイドロフォーミングは2031年にかけてCAGR 5.1%で成長する見込みです。EV車体下部アセンブリおよびシャシーフレームは、溶接継手の数を削減できる複雑な形状を使用しています。このプロセスは、必要な強度と寸法一貫性を維持しながら軽量構造設計をサポートできるため、車両軽量化プログラムに関連しています。Schuler North Americaは、ミシガン州カントンのハイドロフォーミング生産センターに、既存の3,500トンおよび8,500トン設備に加えて5,000トンプレスを追加しています。プログラマブル制御を通じて先進高強度鋼とアルミニウムを処理できるフレキシブルラインは、潜在的な機会として残っています。このような柔軟性は、製造業者がすべての用途に対して個別の成形ラインに投資することなく、変化する車両プラットフォームおよび材料仕様に対応するのに役立ちます。設置済みの設備の多くは、両材料を効率的に処理するためにセットアップ変更が必要です。これにより、新規ハイドロフォーミング装置と並行して、アップグレードされた制御装置、工具最適化、自動セットアップシステム、およびプロセス監視ソリューションの機会が生まれています。
成形材料別:炭素鋼が生産量を支え、アルミニウムが新規設備投資を牽引
炭素鋼および低合金鋼は2025年の北米金属成形装置市場において46%のシェアを占めました。その地位は、自動車用途、有利なコストプロファイル、および設置済みプレス設備との互換性を反映しています。構造部品、シャシー部品、家電製品、産業機械、および一般加工にわたる広範な使用も、従来のスタンピング、曲げ加工、成形、およびロール成形装置への定した需要を支えています。その高い強度と耐食性は、標準的な炭素鋼用途よりも大きな成形力、専用工具、および厳格なプロセス制御を必要とする場合があります。炭素鋼は北米金属成形装置市場全体にわたる大量生産において引き続き重要です。鋼材処理需要はまた、装置バイヤーを材料コストおよび貿易規制の変化にさらします。鋼材グレードの変化および高強度材料の使用増加により、製造業者は既存の装置に完全に依存するのではなく、プレス能力、工具、および制御装置をアップグレードする必要が生じる場合があります。
アルミニウムおよびアルミニウム合金は2031年にかけてCAGR 4.8%で拡大する見込みです。バッテリーエンクロージャーおよびボディインホワイトの軽量化には、既存の炭素鋼設備の多くとは異なる装置構成が必要です。アルミニウムの低密度と異なる成形挙動により、スプリングバックおよび表面品質要件を管理するために、プレス速度、成形力、潤滑、および工具のより厳格な制御が必要となる場合があります。銅および銅合金はEVバスバー作業に対応し、チタン、ニッケル、およびその他の非鉄金属は高付加価値の航空宇宙および防衛用途をサポートしています。これらの特殊材料は一般的に生産量が少ないですが、より高付加価値の装置、精密工具、および用途固有のプロセス制御を必要とする場合があります。この装置の組み合わせに対する北米金属成形装置市場規模は、軽量材料および特殊材料に対する個別の投資ニーズによって支えられています。マルチマテリアルラインは、既存の装置能力における明確な制限に対応できます。複数の材料グレードを処理できる装置は、製品設計および材料仕様が変化し続けるにつれて、製造業者により大きな生産柔軟性を提供できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
最終用途産業別:自動車が収益を支え、航空宇宙が最速成長
自動車および輸送は2025年の北米金属成形装置市場において35.5%のシェアを占めました。需要にはOEMボディスタンピング、ティア1構造部品作業、およびEVプラットフォーム工具が含まれます。従来のボディパネルの生産量は、車両プラットフォームの統合に伴い緩やかになっています。EV構造およびバッテリーエンクロージャーは、より高い技術要件を伴う更新サイクルを生み出しています。これにより、北米金属成形装置市場は車両生産投資と密接に結びついています。
航空宇宙および防衛は2031年にかけてCAGR 5%で成長する見込みです。ナローボディ機の生産、国内調達の優先、およびチタンとニッケルの鍛造能力がこの見通しを支えています。産業機械、金属製品および加工、ならびに電気・電子は安定した中間層を形成しています。建設およびエネルギー・電力は国内ソーラープロファイル製造の恩恵を受け、医療および精密製造はトレーサビリティと一貫したプロセス制御を必要とします。これらの用途は、車両生産を超えた需要を広げています。
地域分析
米国は2025年の北米金属成形装置市場を支配しました。その地位は、中西部、南東部、およびガルフコースト全域にわたる自動車OEM、ティア1スタンパー、航空宇宙・防衛生産、および独立した加工業者を反映しています。国内コンテンツおよびトレーサビリティに関する連邦調達要件は、認定された米国組立事業を持つサプライヤーに有利に働く可能性があります。米国労働統計局は、金型・ダイ製造者の雇用が2034年までに11%減少し、毎年34,200件の補充需要が生じると予測しています。
カナダは地域サプライチェーンの技術的に高度な部分を担っています。デトロイト・ウィンザー・オシャワ回廊は、カナダの生産者を米国の自動車製造と密接に結びつけています。グランビーの銅箔施設への政府資金は、地域のバッテリー材料サプライチェーンおよび関連処理需要を支えています。ISO 9001およびIATF 16949の要件は品質重視のアップグレードを支援し、北米金属成形装置市場は国境を越えた生産統合の恩恵を受けています。
メキシコは2031年にかけて最も成長が速い国です。USMCAに連動したニアショアリングが、ヌエボレオン州、コアウイラ州、およびグアナファト州に向けて自動車、金属加工、および先進製造活動を誘導しています。業界団体は、TerniumのペスケリアIndustrial Centerが2027年初頭から年間260万トンの自動車グレード鋼を目標とすると述べました。また、2027年半ばの完成を目指してモンテレイにバッテリー部品施設が計画されていることも確認しました。これらの投資は地域成長における北米金属成形装置市場シェアのメキシコ分を支えていますが、国別シェアの数値は提供されていません。
競合環境
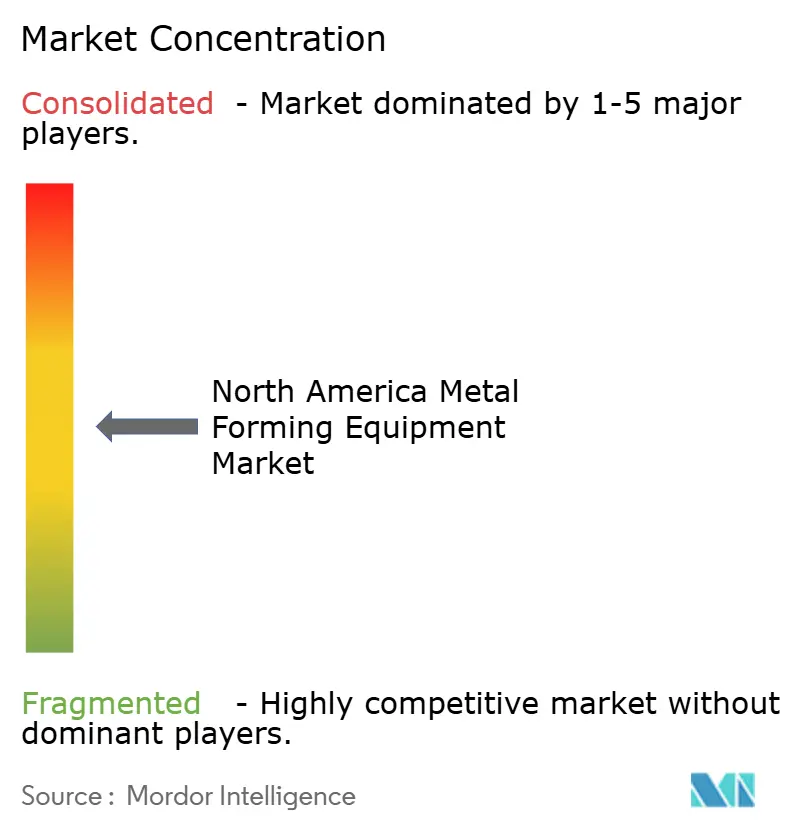
北米金属成形装置市場は中程度の市場集中度を示しています。日本、ドイツ、スイス、および米国のグローバルOEMが、異なる装置カテゴリーにおいて重要なポジションを持っています。Schuler Groupは管状ハイドロフォーミングおよびホットスタンピングシステムで活躍しています。TRUMPFおよびBystronicは精密板金成形において著名であり、AIDA EngineeringおよびKomatsuは高トン数の自動車スタンピングに対応しています。この構造により、バイヤーは多国籍サプライヤーと専門的な地域メーカーの間で選択することができます。
サプライヤーは地域製造、工具、自動化、およびアフターマーケットサービスを拡大しています。TRUMPFは2026年7月にMate Precision Technologiesとの戦略的パートナーシップを発表し、板金加工業者向けの工具ポートフォリオを拡大しました。また、2026年にコネチカット州でTruBend 3000プレスブレーキの北米生産を開始しました。AIDのバッテリーケース成形機は、サプライヤーがバッテリー用途向けに装置をカスタマイズしている様子を示しています。これらの動きは、装置販売と工具、地域生産、およびライフサイクルサービスを組み合わせています。
サイバーセキュリティ、安全文書化、およびフレキシブルマテリアルハンドリングは、競争においてより重要な分野になっています。NISTは2025年9月に運用技術環境向けのサイバーセキュリティフレームワーク2.0製造プロファイルを公開しました。Cincinnati IncorporatedおよびAccurpressは、国内サプライチェーンと短い納期を通じて加工およびジョブショップ用途で競争しています。北米金属成形装置市場には、マルチマテリアルライン、レトロフィットサイバーセキュリティキット、およびデジタルコミッョニングサービスの余地があります。
北米金属成形装置産業リーダー
TRUMPF Group
AMADA Co., Ltd.
Schuler AG
JIER Machine-Tool Group Co., Ltd.
DMG MORI Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:TRUMPFは、ミネソタ州アノカを拠点とする成形・パンチング工具のグローバルリーダーであるMate Precision Technologiesの買収を発表し、TRUMPFの北米アフターマーケットポートフォリオを大幅に拡大し、競合機械ブランドを使用する顧客へのリーチを拡大しました。
- 2026年7月:カナダ政府は、ケベック州グランビーにあるVolta Energy Solutions Canadaの7億6,090万カナダドル(5億4,428万米ドル)規模の銅箔製造施設に対し7,000万カナダドル(5,007万米ドル)を拠出することを約束し、2027年から年間25,000トンのバッテリーグレード銅箔生産を目標とし、精密銅ストリップ処理ラインへの上流成形需要を創出しました。
- 2026年6月:TRUMPFは、コネチカット州ファーミントンの55,800平方フィートの施設でTruBend 3000シリーズプレスブレーキの生産を開始し、北米市場向けの「地域のための地域」プレスブレーキ製造イニシアティブを完了しました。
- 2026年1月:AIDA EngineeringのDPHシリーズ角形蓄電池ケース専用成形機が、成形工程、エネルギー消費、および潤滑剤使用量を削減する単一ストロークによる多段成形能力が評価され、日刊工業新聞2025年十大新製品賞を受賞しました。


北米金属成形装置市場レポートの範囲
北米金属成形装置市場は、装置タイプ別(プレス機械、鍛造装置など)、成形プロセス別(曲げ加工、鍛造など)、成形材料別(炭素鋼および低合金鋼、ステンレス鋼など)、最終用途産業別(エネルギーおよび電力、航空宇宙および防衛など)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| プレス機械 | 機械式プレス |
| 油圧プレス | |
| サーボプレス | |
| その他の汎用プレス | |
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ |
| サーボ・電動プレスブレーキ | |
| 機械式プレスブレーキ | |
| その他の曲げ機械 | |
| 鍛造装置 | 鍛造プレス |
| 鍛造ハンマー | |
| アプセッティングおよびヘッディング機械 | |
| その他の鍛造装置 | |
| ロール成形および板材・形材圧延装置 | ロール成形機 |
| 板材圧延機 | |
| 形鋼および形材圧延機 | |
| その他の二次圧延・成形装置 | |
| 線材、管材、および形材成形装置 | 線材・棒材引抜・成形装置 |
| 管材成形および曲げ装置 | |
| 形材成形装置 | |
| 押出プレス | |
| ハイドロフォーミング装置 | |
| その他の金属成形装置 |
| スタンピングおよびパンチング |
| 深絞り加工 |
| 曲げ加工 |
| 鍛造 |
| 圧延およびロール成形 |
| 押出加工 |
| ハイドロフォーミング |
| その他の成形プロセス |
| 炭素鋼および低合金鋼 |
| ステンレス鋼 |
| アルミニウムおよびアルミニウム合金 |
| 銅および銅合金 |
| チタン、ニッケル、およびその他の非鉄金属 |
| その他の材料 |
| 自動車および輸送 |
| 航空宇宙および防衛 |
| 産業機械および資本財 |
| 金属製品および加工 |
| 電気・電子 |
| 建設およびインフラ |
| エネルギーおよび電力 |
| 家庭用電化製品および耐久消費財 |
| 医療および精密製造 |
| その他の最終用途産業 |
| 米国 |
| カナダ |
| メキシコ |
| 装置タイプ別 | プレス機械 | 機械式プレス |
| 油圧プレス | ||
| サーボプレス | ||
| その他の汎用プレス | ||
| プレスブレーキおよび曲げ機械 | 油圧プレスブレーキ | |
| サーボ・電動プレスブレーキ | ||
| 機械式プレスブレーキ | ||
| その他の曲げ機械 | ||
| 鍛造装置 | 鍛造プレス | |
| 鍛造ハンマー | ||
| アプセッティングおよびヘッディング機械 | ||
| その他の鍛造装置 | ||
| ロール成形および板材・形材圧延装置 | ロール成形機 | |
| 板材圧延機 | ||
| 形鋼および形材圧延機 | ||
| その他の二次圧延・成形装置 | ||
| 線材、管材、および形材成形装置 | 線材・棒材引抜・成形装置 | |
| 管材成形および曲げ装置 | ||
| 形材成形装置 | ||
| 押出プレス | ||
| ハイドロフォーミング装置 | ||
| その他の金属成形装置 | ||
| 成形プロセス別 | スタンピングおよびパンチング | |
| 深絞り加工 | ||
| 曲げ加工 | ||
| 鍛造 | ||
| 圧延およびロール成形 | ||
| 押出加工 | ||
| ハイドロフォーミング | ||
| その他の成形プロセス | ||
| 成形材料別 | 炭素鋼および低合金鋼 | |
| ステンレス鋼 | ||
| アルミニウムおよびアルミニウム合金 | ||
| 銅および銅合金 | ||
| チタン、ニッケル、およびその他の非鉄金属 | ||
| その他の材料 | ||
| 最終用途産業別 | 自動車および輸送 | |
| 航空宇宙および防衛 | ||
| 産業機械および資本財 | ||
| 金属製品および加工 | ||
| 電気・電子 | ||
| 建設およびインフラ | ||
| エネルギーおよび電力 | ||
| 家庭用電化製品および耐久消費財 | ||
| 医療および精密製造 | ||
| その他の最終用途産業 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||


レポートで回答される主要な質問
2031年にかけての北米金属成形装置の予測は?
北米金属成形装置市場規模は、2026年の3.60 ビリオン 米ドルから2031年までに4.18 ビリオン 米ドルに達し、CAGR 3.03%が見込まれます。リショアリング、電動化、老朽化設備の更新、およびより自動化されたラインへの需要が、予測期間を通じて米国、カナダ、メキシコ全体にわたるこの見通しを支えています。
どの装置カテゴリーが地域需要をリードしていますか?
プレス機械は2025年にリードポジションを維持し、ブランキングからプログレッシブダイスタンピングまでの用途に対応しています。サーボプレスは、バイヤーがモーション制御、省エネルギー、および自動化された操作を重視するため、最も速い長が予測されています。
なぜサーボプレスは北米で採用が進んでいるのですか?
バイヤーは精密なモーション制御、繰り返し可能な出力、および低エネルギー消費のためにサーボプレスを使用しています。業界団体によると、従来の油圧装置と比較して特定のサーボスピンドルシステムでは1ストロークあたり70〜85%のエネルギー節約が達成されています。
成形装置への需要が最も大きい最終用途セクターはどれですか?
自動車および輸送は2025年において最大の最終用途セクターでした。OEMボディスタンピング、ティア1構造部品作業、およびEVプラットフォーム工具が含まれ、航空宇宙および防衛が最も速い成長が予測されています。
地域で最も成長が速い国はどこですか?
メキシコは2031年にかけて最も成長が速い国です。USMCAに連動したニアショアリングが自動車、金属加工、および先進製造投資を支え、新たな地域材料およびバッテリー部品能力が地域の装置需要を強化しています。
新規金属成形ラインへの投資を制限するものは何ですか?
高い資本コスト、自動化ラインの3〜5年の回収期間、鋼材および制御装置コストの変動、労働力不足、およびサイバーセキュリティ要件がプロジェクトを遅らせる可能性があります。これらの問題は、資金調達能力が限られた中小規模の加工業者により大きな影響を与えます。
最終更新日:



