
Marktgröße und Marktanteil für Metallumformungsanlagen in Nordamerika
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
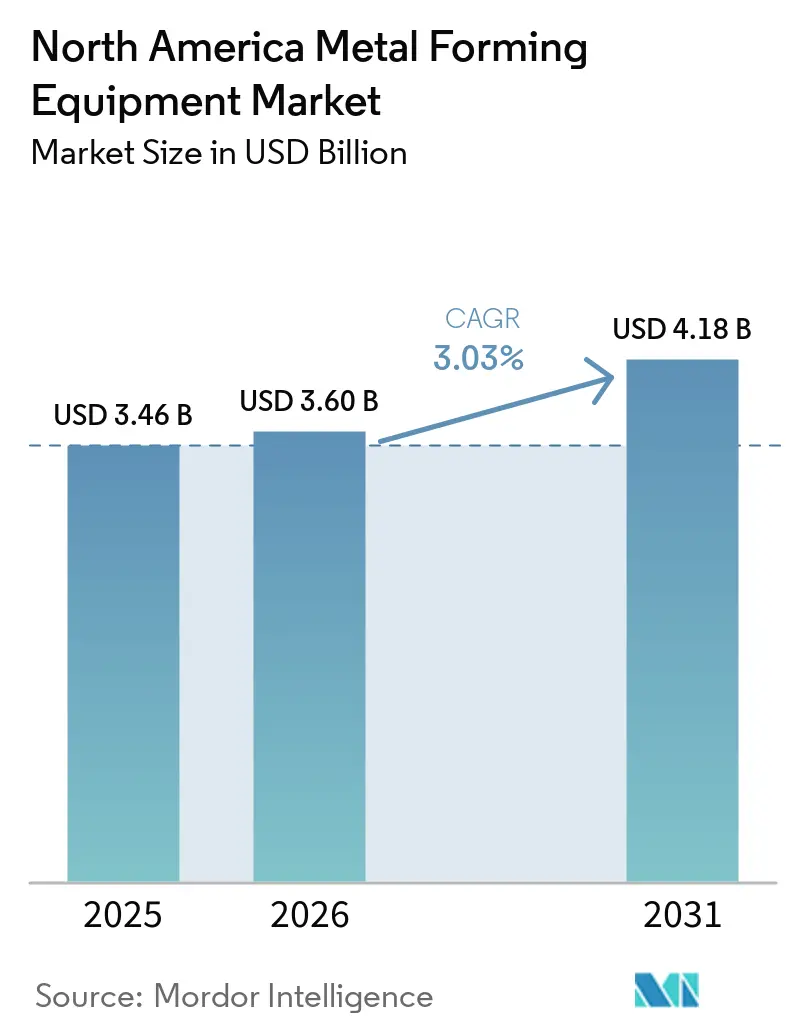
| Marktgröße im Basisjahr (2025) | 3.46 Milliarden US-Dollar |
| Marktgröße (2026) | 3.60 Milliarden US-Dollar |
| Marktgröße (2031) | 4.18 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 3.03 % |
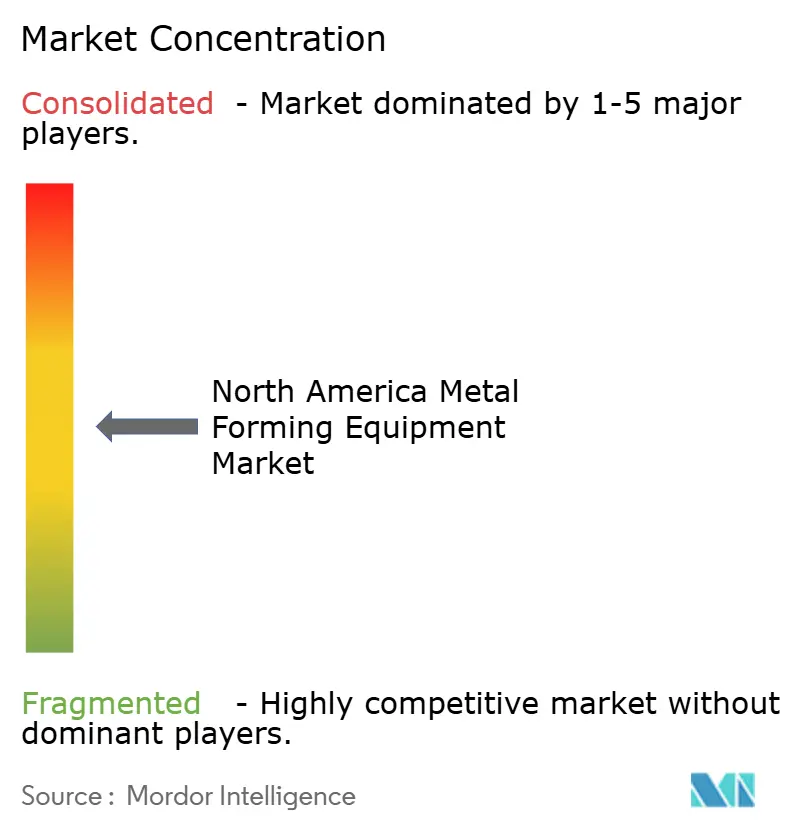
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Metallumformungsanlagen in Nordamerika von Mordor Intelligence
Die Marktgröße für Metallumformungsanlagen in Nordamerika wird voraussichtlich von 3,46 Milliarden USD im Jahr 2025 und 3,60 Milliarden USD im Jahr 2026 auf 4,18 Milliarden USD bis 2031 anwachsen, was einer CAGR von 3,03 % zwischen 2026 und 2031 entspricht.
Reshoring, die Produktion von Batteriekomponenten und der Ersatz veralteter Pressenflotten stützen die Nachfrage nach Anlagen in den Vereinigten Staaten, Kanada und Mexiko. Die fertigungsbezogenen Bauausgaben in den Vereinigten Staaten erreichten im Jahr 2025 233 Milliarden USD, was 40 Milliarden USD mehr als im Vorjahr entspricht, und unterstützen die Einrichtungen, die Umformlinien nutzen. Käufer messen bei der Auswahl von Anlagen Servoantrieben, Automatisierung, geringerem Energieverbrauch und lokalem Serviceunterstützung zunehmend mehr Gewicht bei. Diese Präferenzen können den Wert jeder Installation erhöhen, selbst wenn die Anlagenvolumina langsamer wachsen. Der Markt für Metallumformungsanlagen in Nordamerika sieht sich zudem mit Druck durch Finanzierung, Inputkosten, Arbeitskräfte und Cybersicherheit konfrontiert, der Käufe kleinerer Fertigungsbetriebe verzögern kann.
Wichtigste Erkenntnisse des Berichts
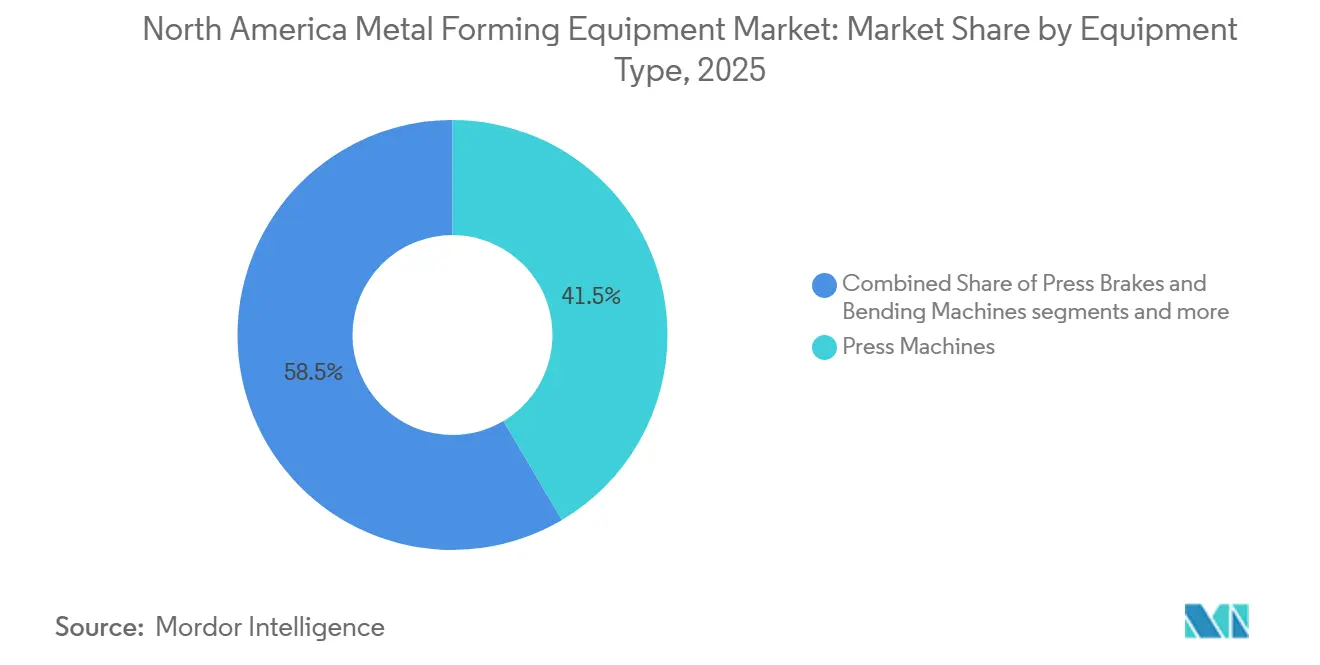
- Nach Anlagentyp hielten Pressen im Jahr 2025 einen Anteil von 41,5 % am Umsatz des Marktes für Metallumformungsanlagen in Nordamerika, während Servopressen bis 2031 voraussichtlich mit einer CAGR von 5,2 % wachsen werden.
- Nach Umformverfahren hielten Stanzen und Lochen im Jahr 2025 einen Marktanteil von 30,5 % am Markt für Metallumformungsanlagen in Nordamerika, während Hydroforming bis 2031 voraussichtlich mit einer CAGR von 5,1 % wachsen wird.
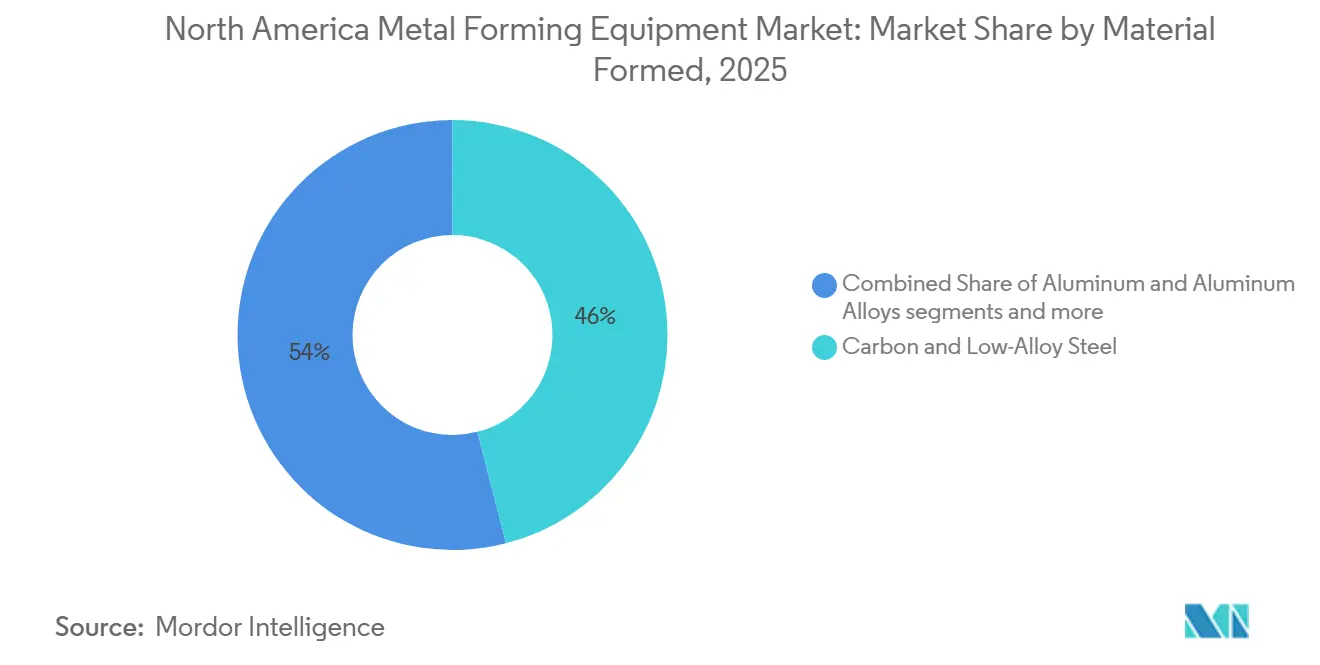
- Nach verarbeitetem Material hielt Kohlenstoff- und niedriglegierter Stahl im Jahr 2025 einen Umsatzanteil von 46 %, während Aluminium und Aluminiumlegierungen bis 2031 voraussichtlich mit einer CAGR von 4,8 % wachsen werden.
- Nach Endverbrauchsbranche hielt Automobil und Transport im Jahr 2025 einen Umsatzanteil von 35,5 %, während Luft- und Raumfahrt sowie Verteidigung bis 2031 voraussichtlich mit einer CAGR von 5 % wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2025 einen Marktanteil von 81,6 % am Markt für Metallumformungsanlagen in Nordamerika, während Mexiko bis 2031 voraussichtlich mit einer CAGR von 4,7 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Erkenntnisse für Metallumformungsanlagen in Nordamerika
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Reshoring und Nearshoring von metallintensiver Fertigung | +1.1% | Vereinigte Staaten, Mexiko, Kanada | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung und Fertigung von Batteriekomponenten | +0.9% | Vereinigte Staaten, Kanada, Mexiko | Mittelfristig (2–4 Jahre) |
| Nachfrage nach leichten und hochfesten Komponenten | +0.7% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Ersatz und Nachrüstung veralteter Pressenflotten | +0.5% | Vereinigte Staaten | Kurzfristig (≤ 2 Jahre) |
| Automatisierung zum Ausgleich von Fachkräftemangel in der Produktion | +0.4% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Rückverfolgbare, cybersichere und energieeffiziente Umformlinien | +0.2% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Reshoring und Nearshoring von metallintensiver Fertigung
Reshoring unterstützt die Kapitalausgaben für Umformungsanlagen in der Region. Die Reshoring Initiative meldete 244.000 angekündigte Arbeitsplätze in der US-amerikanischen Fertigung durch Reshoring und ausländische Direktinvestitionen im Jahr 2024. Sie berichtete außerdem, dass die Ankündigungen im Bereich Metallverarbeitung im Jahr 2025 um 19 % gestiegen sind.[1]Reshoring Initiative, „2024 Annual Report Including 1Q2025 Insights,” Reshoring Initiative, reshorenow.org Die Umfrage von 2026 ergab, dass 63 % der befragten OEMs für 2026 oder 2027 Kapitalinvestitionen in den Vereinigten Staaten für Reshoring oder inländische Expansion planen. Neue Einrichtungen erfordern häufig größere Pressen, Materialhandhabung und integrierte Steuerungen als die Anlagen, die sie ersetzen. Der Markt für Metallumformungsanlagen in Nordamerika profitiert, wenn Greenfield-Projekte von Anfang an höhere Automatisierungsgrade und dokumentierte Qualitätskontrollen vorsehen.
Elektrifizierung und Fertigung von Batteriekomponenten
Batterieprojekte schaffen Nachfrage nach Präzisionsumformlinien. Die Regierung Kanadas hat 70 Millionen CAD (50,07 Millionen USD) für die 760,9 Millionen CAD (544,28 Millionen USD) teure Kupferfolienanlage von Volta Energy Solutions Canada in Granby, Québec, zugesagt. Die Anlage soll ab 2027 jährlich 25.000 Tonnen batteriequalitätsfähige Kupferfolie produzieren.[2]Regierung Kanadas, „Regierung Kanadas investiert 70 Millionen Dollar zur Stärkung der EV-Batterielieferkette in Québec,” Innovation, Wissenschaft und Wirtschaftliche Entwicklung Kanada, canada.ca Batteriegehäuse und verwandte Strukturen erfordern Tiefziehen, kontrolliertes Umformen und wiederholbare Handhabung dünner Materialien. AIDs DPH-Serie Dedicated Former für rechteckige Speicherbatteriegehäuse erhielt den Preis für die zehn besten neuen Produkte 2025 für ihre Einzel-Hub-Mehrschritt-Umformfähigkeit. Solche Projekte stützen den Markt für Metallumformungsanlagen in Nordamerika, indem sie die Nachfrage nach Anlagen erhöhen, die Batteriegehäuse mit weniger Produktionsstufen formen können.
Nachfrage nach leichten und hochfesten Komponenten
Käufer aus der Automobil- und Transportbranche erhöhen ihren Einsatz von Materialien, die ein stärker kontrolliertes Umformen erfordern. Warmgestanzte Bauteile mit Zugfestigkeiten über 1.500 MPa werden in Säulen, Dachträgern und Intrusionsträgern eingesetzt. Diese Bauteile erfordern eine zuverlässige Kraftüberwachung und kontrollierte Stößelgeschwindigkeitsprofile. Aluminium-Batteriewannen schaffen ebenfalls Nachfrage nach Anlagen, die Materialien mit unterschiedlichen Umformeigenschaften verarbeiten können. Bestehende mechanische Pressen liefern möglicherweise nicht die gleiche Prozesskontrolle wie neuere Servoanlagen. Der Markt für Metallumformungsanlagen in Nordamerika bietet daher eine Öffnung für Systeme, die Hochfeststahlund Aluminiumanwendungen mit weniger Änderungen an der Produktionslinie unterstützen können.
Ersatz und Nachrüstung veralteter Pressenflotten
Veraltete Anlagen bleiben ein wichtiger Grund für Hersteller, Kapitalanschaffungen zu überprüfen. Viele Werke betreiben weiterhin ältere Pressen, da der Ersatz erhebliches Kapital, Produktionsausfallzeiten, Werkzeugänderungen und Umschulungen der Bediener erfordern kann. Ältere Maschinen können durch Steuerungssysteme, Servoantriebe und Sicherheitsnachrüstungen aufgerüstet werden. Modernisierungen können auch die Zyklussteuerung, Wiederholgenauigkeit, Energieeffizienz und Integration mit automatisierten Materialhandhabungssystemen verbessern, ohne einen vollständigen Ersatz zu erfordern. Dieser Weg kann die anfänglichen Kosten reduzieren und den Weg zur Compliance im Vergleich zu einem vollständigen Ersatz verkürzen. Die OSHA schreibt Schutzvorrichtungen am Gefahrenpunkt für mechanische Kraftpressen sowie Wartungsaufzeichnungen für diese Maschinen vor. Da Hersteller sicherere Produktionsumgebungen priorisieren und gleichzeitig die Nutzungsdauer bestehender Anlagen verlängern, entsteht Nachfrage nach Nachrüstpaketen, Steuerungsmodernisierungen, hydraulischen und elektrischen Aufrüstungen sowie vorbeugenden Wartungsdienstleistungen. Nachrüstarbeiten bieten dem Markt für Metallumformungsanlagen in Nordamerika eine wiederkehrende Servicemöglichkeit neben dem Verkauf neuer Anlagen.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und lange Amortisationszeiten | -0.8% | Vereinigte Staaten, Kanada | Kurzfristig (≤ 2 Jahre) |
| Kostenvolatilität bei Stahl, Servoantrieben und Steuerungen | -0.6% | Vereinigte Staaten, Mexiko | Mittelfristig (2–4 Jahre) |
| Mangel an Werkzeug- und Formenbauern sowie Inbetriebnahmespezialisten | -0.4% | Vereinigte Staaten, Kanada | Langfristig (≥ 4 Jahre) |
| Cybersicherheitsrisiken in vernetzten Pressenlinien | -0.2% | Vereinigte Staaten, Kanada | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Amortisationszeiten
Servo-Transferpressen, automatisierte Materialhandhabung und integrierte Qualitätskontrollen können mehrere Millionen Dollar pro Linie kosten. Diese Kosten machen vollständige Ersetzungen für kleine und mittelgroße Fertigungsbetriebe mit begrenztem Finanzierungszugang schwierig. Über den Anlagenkauf hinaus müssen Käufer Werkzeuge, Anlagenmodifikationen, elektrische Aufrüstungen, Softwareintegration, Bedienerschulungen und Inbetriebnahmekosten berücksichtigen, was den Gesamtinvestitionsbedarf für Automatisierungsprojekte erhöht. Die Amortisationszeiten für automatisierte Linien betragen 3–5 Jahre, verglichen mit herkömmlichen Zeiträumen von 2–3 Jahren. Längere Amortisationszeiten können die Kapitalgenehmigung erschweren, insbesondere für Lohnfertigungsbetriebe mit variablen Auftragsvolumina und begrenzter Sichtbarkeit zukünftiger Produktionsanforderungen. Die Inbetriebnahme erfordert außerdem zertifizierte Elektriker und Steuerungsingenieure, was 6–12 Wochen vor Produktionsbeginn hinzufügen kann. Verlängerte Installationszeiträume können vorübergehende Produktionsverluste verursachen, insbesondere wenn eine bestehende Presse abgeschaltet werden muss, bevor die neue Linie in Betrieb ist. Höhere Zinssätze in den Jahren 2023 und 2024 erhöhten die Kreditkosten für langlebige Kapitalanlagen.[3]Rat der Gouverneure des Federal Reserve Systems, „Geldpolitikbericht,” Federal Reserve, federalreserve.gov Infolgedessen können einige Hersteller stufenweise Automatisierung, Nachrüstprogramme oder selektive Aufrüstungen gegenüber einem vollständigen Linienaustausch bevorzugen. Diese Bedingungen können Kaufentscheidungen in Nordamerika verlangsamen.
Kostenvolatilität bei Stahl, Servoantrieben und Steuerungen
Unsichere Kosten für Stahl, Servomotoren und programmierbare Steuerungen erschweren die Planung für Anlagenlieferanten und ihre Kunden. Die Vereinigten Staaten erheben einen Zoll von 25 % gemäß Abschnitt 232 auf betroffene importierte Stahlprodukte. Erzeugerpreisdaten zeigten bis 2024 und 2025 anhaltende Bewegungen bei den Preisen für Stahlwerksprodukte. Da Metallumformungsanlagen stahlintensiv sind, können Änderungen der Materialpreise Maschinenrahmen, Werkzeugstrukturen, Hydraulikkomponenten und gefertigte Baugruppen direkt beeinflussen. Lieferanten können auch mit längeren Beschaffungszyklen konfrontiert sein, wenn importierte Elektro-, Automatisierungs- und Bewegungssteuerungskomponenten teurer oder weniger leicht verfügbar werden. Lieferanten, die unter Festpreisverträgen arbeiten, haben möglicherweise nur begrenzte Möglichkeiten, höhere Inputkosten schnell weiterzugeben. Diese Kostenschwankungen können Lieferanten dazu veranlassen, Angebote neu zu verhandeln, Preisvaliditätszeiträume zu verkürzen oder Lagerbestände für kritische Komponenten zu erhöhen. Dieser Druck kann die Lieferantenmargen verringern und die Investitionsrenditen für Käufer im Markt für Metallumformungsanlagen in Nordamerika weniger vorhersehbar machen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp: Servo- und Automatisierungsanteil treiben Wertwachstum
Pressen hielten im Jahr 2025 einen Anteil von 41,5 % am Markt für Metallumformungsanlagen in Nordamerika. Die Kategorie umfasst mechanische, hydraulische, Servo- und Allzwecksysteme für Platinenschneiden, Folgeverbundwerkzeugstanzen und verwandte Arbeiten. Ihr Umfang spiegelt den Einsatz in vielen Umformungsanwendungen und Endverbrauchssektoren wider. Die Nachfrage wird durch Automobilkomponenten, Elektro- und Elektronikteile, Haushaltsgeräte, Industriemaschinen und andere Hochvolumenfertigungsanwendungen gestützt, bei denen konsistente Umformgenauigkeit und Taktzeiten wichtig sind. Käufer schätzen auch Anlagen, die wiederholbare Produktion, operative Datenerfassung und höhere Automatisierungsgrade unterstützen. Diese Anforderungen begünstigen Lieferanten, die Pressenhardware mit Steuerungen und Lebenszyklusdienstleistungen kombinieren. Die Integration mit automatisierter Zuführung, robotergestützter Teilehandhabung, Inline-Inspektion und Produktionsüberwachungssystemen erhöht ebenfalls den Wert vollständiger Pressenlösungen.
Servopressen werden voraussichtlich bis 2031 mit einer CAGR von 5,2 % wachsen. Käufer suchen bei diesen Systemen nach geringerem Energieverbrauch und präziserer Bewegungssteuerung. Programmierbare Stößelbewegungen ermöglichen es Herstellern auch, Umformprofile für verschiedene Materialien und Werkzeuganforderungen zu optimieren und gleichzeitig schnellere Umrüstungen und verbesserte Prozesskonsistenz zu unterstützen. Servospindelpressenplattformen mit gemeinsamer Gleichstrombus-Energieverwaltung können den Energieverbrauch pro Hub im Vergleich zu herkömmlichen Hydrauliksystemen um 70–85 % reduzieren. Diese Effizienzvorteile können für Einrichtungen, die mehrere Pressen für verlängerte Produktionszyklen betreiben, relevanter werden. Abkantpressen und Biegemaschinen sind die zweitgrößte Anlagengruppe, während Schmiede-, Rollform-, Hydroform- und Strangpressanlagen unterschiedliche Anwendungen bedienen. Die Mischung der Technologien ermöglicht es Herstellern, Anlagen entsprechend Materialstärke, Bauteilgeometrie, Produktionsvolumen, Umformkraft und erforderlicher Maßgenauigkeit auszuwählen. TRUMPF begann 2026 mit der Produktion von TruBend 3000-Abkantpressen in seinem Werk in Farmington, Connecticut.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Umformverfahren: Stanzen führt und Hydroforming wächst am schnellsten
Stanzen und Lochen hielten im Jahr 2025 einen Anteil von 30,5 % am Markt für Metallumformungsanlagen in Nordamerika. Die Automobilkarosserieproduktion nutzt Hochvolumen-Platinenschneid- und Folgeverbundwerkzeuglinien in Michigan, Ontario und Nordmexiko. Der zunehmende Einsatz leichter Fahrzeugstrukturen und hochfester Stähle erhöht die Anforderungen an höhere Presskräfte, engere Prozesskontrolle und spezialisierte Werkzeuge. Tiefziehen und Biegen sind wichtig für die Fertigung und Komponentenproduktion. Diese Verfahren unterstützen auch Anwendungen in Haushaltsgeräten, HLK-Systemen, elektrischen Gehäusen und Industriemaschinen, was die Abhängigkeit von der Automobilnachfrage allein verringert. Schmieden dient hochwertigen Antriebsstrang- und Luft- und Raumfahrtteilen, während Walzen und Rollformen von der Nachfrage nach Bauprofilen und Solarhalterungen profitieren. Automatisierung durch Spulenzuführung, Robotertransfer, Inline-Inspektion und Werkzeugwechselsysteme verbessert den Durchsatz in Hochvolumenbetrieben weiter. Diese Mischung setzt den Markt für Metallumformungsanlagen in Nordamerika mehreren Fertigungsinvestitionszyklen aus.
Hydroforming wird voraussichtlich bis 2031 mit einer CAGR von 5,1 % wachsen. EV-Unterbaugruppen und Fahrgestellrahmen verwenden komplexe Geometrien, die die Anzahl der Schweißverbindungen reduzieren können. Das Verfahren kann leichte Strukturdesigns unterstützen und dabei die erforderliche Festigkeit und Maßkonsistenz aufrechterhalten, was es für Fahrzeuggewichtsreduzierungsprogramme relevant macht. Schuler North America fügt seinem Hydroforming-Produktionszentrum in Canton, Michigan, eine 5.000-Tonnen-Presse hinzu, neben bestehenden 3.500-Tonnen- und 8.500-Tonnen-Anlagen. Flexible Linien, die hochfesten Stahl und Aluminium durch programmierbare Steuerungen verarbeiten, bleiben eine potenzielle Chance. Solche Flexibilität kann Herstellern helfen, wechselnde Fahrzeugplattformen und Materialspezifikationen aufzunehmen, ohne in separate Umformlinien für jede Anwendung zu investieren. Ein Großteil der installierten Basis erfordert Einrichtungsänderungen, um beide Materialien effizient zu verarbeiten. Dies schafft Möglichkeiten für aufgerüstete Steuerungen, Werkzeugoptimierung, automatisierte Einrichtungssysteme und Prozessüberwachungslösungen neben neuen Hydroforming-Anlagen.
Nach verarbeitetem Material: Kohlenstoffstahl sichert das Volumen und Aluminium treibt neue Kapitalausgaben
Kohlenstoff- und niedriglegierter Stahl hielt im Jahr 2025 einen Anteil von 46 % am Markt für Metallumformungsanlagen in Nordamerika. Seine Position spiegelt den Einsatz in der Automobilindustrie, ein günstiges Kostenprofil und die Kompatibilität mit installierten Pressenflotten wider. Sein weit verbreiteter Einsatz in Strukturbauteilen, Fahrgestellteilen, Haushaltsgeräten, Industriemaschinen und der allgemeinen Fertigung unterstützt auch eine stetige Nachfrage nach herkömmlichen Stanz-, Biege-, Umform- und Rollformanlagen. Seine höhere Festigkeit und Korrosionsbeständigkeit kann größere Umformkräfte, spezialisierte Werkzeuge und engere Prozesskontrolle als Standard-Kohlenstoffstahlanwendungen erfordern. Kohlenstoffstahl wird für die Hochvolumenproduktion im gesamten Markt für Metallumformungsanlagen in Nordamerika wichtig bleiben. Die Nachfrage nach Stahlverarbeitung setzt Anlagenkäufer auch Material- und Handelsregeländerungen aus. Änderungen bei Stahlgüten und der zunehmende Einsatz hochfesterer Materialien können Hersteller weiterhin dazu veranlassen, Pressenkapazität, Werkzeuge und Steuerungen aufzurüsten, anstatt sich vollständig auf bestehende Anlagen zu verlassen.
Aluminium und Aluminiumlegierungen werden voraussichtlich bis 2031 mit einer CAGR von 4,8 % wachsen. Batteriegehäuse und Karosserie-in-Weiß-Leichtbau benötigen Anlagenkonfigurationen, die sich von einem Großteil der bestehenden Kohlenstoffstahlflotte unterscheiden. Aluminiums geringere Dichte und unterschiedliches Umformverhalten können eine engere Kontrolle von Pressengeschwindigkeit, Umformkraft, Schmierung und Werkzeugen erfordern, um Rückfederung und Oberflächenqualitätsanforderungen zu bewältigen. Kupfer und Kupferlegierungen dienen der EV-Sammelschienen-Arbeit, während Titan, Nickel und andere Nichteisenmetalle hochwertige Luft- und Raumfahrt- sowie Verteidigungsanwendungen unterstützen. Diese Spezialwerkstoffe umfassen im Allgemeinen kleinere Produktionsvolumina, können jedoch hochwertigere Anlagen, Präzisionswerkzeuge und anwendungsspezifische Prozesssteuerungen erfordern. Die Marktgröße für Metallumformungsanlagen in Nordamerika für diese Anlagenmischung wird durch separate Investitionsbedarfe für leichte und Spezialwerkstoffe gestützt. Mehrwerkstofflinien können eine klare Einschränkung in bestehenden Anlagenfähigkeiten beheben. Anlagen, die mehrere Werkstoffgüten verarbeiten können, können Herstellern eine größere Produktionsflexibilität bieten, da sich Produktdesigns und Materialspezifikationen weiterentwickeln.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endverbrauchsbranche: Automobil sichert den Umsatz und Luft- und Raumfahrt gewinnt am schnellsten
Automobil und Transport hielt im Jahr 2025 einen Anteil von 35,5 % am Markt für Metallumformungsanlagen in Nordamerika. Die Nachfrage umfasst OEM-Karosseriestanzen, Tier-1-Strukturbauteilarbeiten und EV-Plattformwerkzeuge. Traditionelle Karosseriepanelvolumina moderieren sich, da Fahrzeugplattformen konsolidiert werden. EV-Strukturen und Batteriegehäuse schaffen Ersatzzyklen mit höheren technischen Anforderungen. Dies hält den Markt für Metallumformungsanlagen in Nordamerika eng mit Fahrzeugproduktionsinvestitionen verbunden.
Luft- und Raumfahrt sowie Verteidigung werden voraussichtlich bis 2031 mit einer CAGR von 5 % wachsen. Schmalrumpfflugzeugproduktion, inländische Beschaffungsprioritäten und Titan- und Nickelschmiedekapazität unterstützen diesen Ausblick. Industriemaschinen, Metallprodukte und Fertigung sowie Elektro und Elektronik bilden eine stabile mittlere Ebene. Bau sowie Energie und Strom profitieren von der inländischen Solarprofilherstellung, während Medizin und Präzisionsfertigung Rückverfolgbarkeit und konsistente Prozesskontrolle erfordern. Diese Anwendungen erweitern die Nachfrage über die Fahrzeugproduktion hinaus.
Geografische Analyse
Die Vereinigten Staaten dominierten den Markt für Metallumformungsanlagen in Nordamerika im Jahr 2025. Ihre Position spiegelt Automobil-OEMs, Tier-1-Stanzer, Luft- und Raumfahrt- sowie Verteidigungsproduktion und unabhängige Fertigungsbetriebe im Mittleren Westen, Südosten und an der Golfküste wider. Bundesbeschaffungsanforderungen für inländische Inhalte und Rückverfolgbarkeit können Lieferanten mit zertifizierten US-amerikanischen Montagebetrieben begünstigen. Das Büro für Arbeitsstatistik erwartet, dass die Beschäftigung von Werkzeug- und Formenbauern bis 2034 um 11 % zurückgehen wird, wobei der Ersatzbedarf voraussichtlich jährlich 34.200 Stellen schaffen wird.
Kanada ist ein technisch fortgeschrittener Teil der regionalen Lieferkette. Der Detroit-Windsor-Oshawa-Korridor verbindet kanadische Produzenten eng mit der US-amerikanischen Automobilfertigung. Regierungsfinanzierung für die Granby-Kupferfolienanlage unterstützt eine lokale Batteriematerial-Lieferkette und damit verbundene Verarbeitungsnachfrage. ISO 9001- und IATF 16949-Anforderungen unterstützen qualitätsorientierte Aufrüstungen, und der Markt für Metallumformungsanlagen in Nordamerika profitiert von der grenzüberschreitenden Produktionsintegration.
Mexiko ist das am schnellsten wachsende Land bis 2031. USMCA-verknüpftes Nearshoring lenkt Automobil-, Metallverarbeitungs- und fortschrittliche Fertigungsaktivitäten in Richtung Nuevo León, Coahuila und Guanajuato. Der Branchenverband erklärte, dass Terniums Pesquería Industrial Center ab Anfang 2027 auf 2,6 Millionen Tonnen pro Jahr automobilqualitätsfähigen Stahls abzielen wird. Er identifizierte auch eine Batteriekomponentenanlage, die für Mitte 2027 in Monterrey geplant ist. Diese Investitionen unterstützen den Marktanteil Mexikos für Metallumformungsanlagen in Nordamerika innerhalb des regionalen Wachstums, obwohl keine Länderanteilszahl angegeben wurde.
Wettbewerbslandschaft
Der Markt für Metallumformungsanlagen in Nordamerika weist ein mittleres Maß an Marktkonzentration auf. Globale OEMs aus Japan, Deutschland, der Schweiz und den Vereinigten Staaten haben bedeutende Positionen in verschiedenen Anlagenkategorien. Die Schuler Group ist im Bereich Rohrhydroforming und Warmstanzsysteme aktiv. TRUMPF und Bystronic sind im Bereich Präzisionsblechumformung prominent, während AIDA Engineering und Komatsu die Hochtonnen-Automobilstanzung bedienen. Diese Struktur gibt Käufern die Wahl zwischen multinationalen Lieferanten und spezialisierten regionalen Herstellern.
Lieferanten erweitern lokale Fertigung, Werkzeuge, Automatisierung und Aftermarket-Dienstleistungen. TRUMPF gab im Juli 2026 eine strategische Partnerschaft mit Mate Precision Technologies bekannt und erweiterte damit sein Werkzeugportfolio für Blechfertigungsbetriebe. Es begann auch 2026 mit der nordamerikanischen Produktion von TruBend 3000-Abkantpressen in Connecticut. AIDs Batteriegehäuseformer zeigt, wie Lieferanten Anlagen für Batterieanwendungen anpassen. Diese Schritte kombinieren Anlagenverkäufe mit Werkzeugen, lokaler Produktion und Lebenszyklusdienstleistungen.
Cybersicherheit, Sicherheitsdokumentation und flexible Materialhandhabung werden zu immer wichtigeren Wettbewerbsbereichen. Das NIST veröffentlichte im September 2025 sein Cybersicherheits-Framework 2.0 Fertigungsprofil für operative Technologieumgebungen. Cincinnati Incorporated und Accurpress konkurrieren in Fertigungs- und Lohnfertigungsanwendungen durch inländische Lieferketten und kürzere Lieferfenster. Der Markt für Metallumformungsanlagen in Nordamerika bietet Raum für Mehrwerkstofflinien, Nachrüst-Cybersicherheitspakete und digitale Inbetriebnahmedienste.
Branchenführer im Markt für Metallumformungsanlagen in Nordamerika
TRUMPF Group
AMADA Co., Ltd.
Schuler AG
JIER Machine-Tool Group Co., Ltd.
DMG MORI Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- Juli 2026: TRUMPF gab die Übernahme von Mate Precision Technologies (Anoka, Minnesota) bekannt, einem weltweit führenden Unternehmen für Umform- und Stanzzubehör, was das nordamerikanische Aftermarket-Portfolio von TRUMPF erheblich erweitert und die Reichweite auf Kunden ausweitet, die konkurrierende Maschinenmarken verwenden.
- Juli 2026: Die Regierung Kanadas sagte 70 Millionen CAD (50,07 Millionen USD) für die 760,9 Millionen CAD (544,28 Millionen USD) teure Kupferfolienanlage von Volta Energy Solutions Canada in Granby, Québec, zu, mit dem Ziel einer jährlichen Produktion von 25.000 Tonnen batteriequalitätsfähiger Kupferfolie ab 2027, was vorgelagerte Umformnachfrage für Präzisions-Kupferbandverarbeitungslinien schafft.
- Juni 2026: TRUMPF begann mit der Produktion der TruBend 3000-Abkantpressenserie in seinem 5.186 Quadratmeter großen Werk in Farmington, Connecticut, und schloss damit seine Initiative zur lokalen Abkantpressenherstellung für den nordamerikanischen Markt ab.
- Januar 2026: AIDs DPH-Serie Dedicated Former für rechteckige Speicherbatteriegehäuse erhielt den Nikkan Kogyo Shimbun-Preis für die zehn besten neuen Produkte 2025 und wurde für seine Einzel-Hub-Mehrschritt-Umformfähigkeit anerkannt, die Umformstufen, Energieverbrauch und Schmiermittelverbrauch reduziert.


Berichtsumfang für den Markt für Metallumformungsanlagen in Nordamerika
Der Markt für Metallumformungsanlagen in Nordamerika ist segmentiert nach Anlagentyp (Pressen, Schmiedeanlagen und weitere), nach Umformverfahren (Biegen, Schmieden und weitere), nach verarbeitetem Material (Kohlenstoff- und niedriglegierter Stahl, Edelstahl und weitere), nach Endverbrauchsbranche (Energie und Strom, Luft- und Raumfahrt sowie Verteidigung und weitere), nach Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Pressen | Mechanische Pressen |
| Hydraulische Pressen | |
| Servopressen | |
| Sonstige Allzweckpressen | |
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen |
| Servo- / Elektrische Abkantpressen | |
| Mechanische Abkantpressen | |
| Sonstige Biegemaschinen | |
| Schmiedeanlagen | Schmiedepressen |
| Schmiedehämmer | |
| Stauchanlagen und Kopfstauchmaschinen | |
| Sonstige Schmiedeanlagen | |
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen |
| Blechwalzmaschinen | |
| Profil- und Formwalzmaschinen | |
| Sonstige Sekundärwalz-/Umformanlagen | |
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh-/Umformanlagen |
| Rohrform- und Rohrbiegeanlagen | |
| Profilumformanlagen | |
| Strangpressen | |
| Hydroforming-Anlagen | |
| Sonstige Metallumformungsanlagen |
| Stanzen und Lochen |
| Tiefziehen |
| Biegen |
| Schmieden |
| Walzen und Rollformen |
| Strangpressen |
| Hydroforming |
| Sonstige Umformverfahren |
| Kohlenstoff- und niedriglegierter Stahl |
| Edelstahl |
| Aluminium und Aluminiumlegierungen |
| Kupfer und Kupferlegierungen |
| Titan, Nickel und sonstige Nichteisenmetalle |
| Sonstige Werkstoffe |
| Automobil und Transport |
| Luft- und Raumfahrt sowie Verteidigung |
| Industriemaschinen und Investitionsgüter |
| Metallprodukte und Fertigung |
| Elektro und Elektronik |
| Bau und Infrastruktur |
| Energie und Strom |
| Haushaltsgeräte und langlebige Konsumgüter |
| Medizin und Präzisionsfertigung |
| Sonstige Endverbrauchsbranchen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Anlagentyp | Pressen | Mechanische Pressen |
| Hydraulische Pressen | ||
| Servopressen | ||
| Sonstige Allzweckpressen | ||
| Abkantpressen und Biegemaschinen | Hydraulische Abkantpressen | |
| Servo- / Elektrische Abkantpressen | ||
| Mechanische Abkantpressen | ||
| Sonstige Biegemaschinen | ||
| Schmiedeanlagen | Schmiedepressen | |
| Schmiedehämmer | ||
| Stauchanlagen und Kopfstauchmaschinen | ||
| Sonstige Schmiedeanlagen | ||
| Rollform- und Blech-/Profilwalzanlagen | Rollformmaschinen | |
| Blechwalzmaschinen | ||
| Profil- und Formwalzmaschinen | ||
| Sonstige Sekundärwalz-/Umformanlagen | ||
| Draht-, Rohr- und Profilumformanlagen | Draht- und Stabzieh-/Umformanlagen | |
| Rohrform- und Rohrbiegeanlagen | ||
| Profilumformanlagen | ||
| Strangpressen | ||
| Hydroforming-Anlagen | ||
| Sonstige Metallumformungsanlagen | ||
| Nach Umformverfahren | Stanzen und Lochen | |
| Tiefziehen | ||
| Biegen | ||
| Schmieden | ||
| Walzen und Rollformen | ||
| Strangpressen | ||
| Hydroforming | ||
| Sonstige Umformverfahren | ||
| Nach verarbeitetem Material | Kohlenstoff- und niedriglegierter Stahl | |
| Edelstahl | ||
| Aluminium und Aluminiumlegierungen | ||
| Kupfer und Kupferlegierungen | ||
| Titan, Nickel und sonstige Nichteisenmetalle | ||
| Sonstige Werkstoffe | ||
| Nach Endverbrauchsbranche | Automobil und Transport | |
| Luft- und Raumfahrt sowie Verteidigung | ||
| Industriemaschinen und Investitionsgüter | ||
| Metallprodukte und Fertigung | ||
| Elektro und Elektronik | ||
| Bau und Infrastruktur | ||
| Energie und Strom | ||
| Haushaltsgeräte und langlebige Konsumgüter | ||
| Medizin und Präzisionsfertigung | ||
| Sonstige Endverbrauchsbranchen | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Metallumformungsanlagen in Nordamerika bis 2031?
Die Marktgröße für Metallumformungsanlagen in Nordamerika wird voraussichtlich bis 2031 einen Wert von 4,18 Milliarden USD erreichen, ausgehend von 3,60 Milliarden USD im Jahr 2026, bei einer CAGR von 3,03 %. Reshoring, Elektrifizierung, der Ersatz veralteter Flotten und der Bedarf an stärker automatisierten Linien unterstützen diesen Ausblick in den gesamten Vereinigten Staaten, Kanada und Mexiko über den Prognosezeitraum.
Welche Anlagenkategorie führt die regionale Nachfrage an?
Pressen hielten im Jahr 2025 die führende Position und bedienen Anwendungen vom Platinenschneiden bis zum Folgeverbundwerkzeugstanzen. Servopressen werden voraussichtlich am schnellsten wachsen, da Käufer Bewegungssteuerung, geringeren Energieverbrauch und automatisierten Betrieb schätzen.
Warum gewinnen Servopressen in Nordamerika an Verbreitung?
Käufer nutzen Servopressen für präzise Bewegungssteuerung, wiederholbare Ausgabe und geringeren Energieverbrauch. Laut Branchenverband wurden Energieeinsparungen von 70–85 % pro Hub für bestimmte Servospindelsysteme im Vergleich zu herkömmlichen Hydraulikanlagen angegeben.
Welcher Endverbrauchssektor schafft die größte Nachfrage nach Umformungsanlagen?
Automobil und Transport war im Jahr 2025 der größte Endverbrauchssektor. Er umfasst OEM-Karosseriestanzen, Tier-1-Strukturbauteilarbeiten und EV-Plattformwerkzeuge, während Luft- und Raumfahrt sowie Verteidigung voraussichtlich am schnellsten wachsen werden.
Welches Land wächst in der Region am schnellsten?
Mexiko ist das am schnellsten wachsende Land bis 2031. USMCA-verknüpftes Nearshoring unterstützt Automobil-, Metallverarbeitungs- und fortschrittliche Fertigungsinvestitionen, während neue regionale Materialien und Batteriekomponentenkapazitäten die lokale Anlagennachfrage stärken.
Was begrenzt Investitionen in neue Metallumformungslinien?
Hohe Kapitalkosten, Amortisationszeiten von 3–5 Jahren für automatisierte Linien, volatile Stahl- und Steuerungskosten, Arbeitskräftemangel und Cybersicherheitsanforderungen können Projekte verzögern. Diese Probleme haben eine größere Auswirkung auf kleinere Fertigungsbetriebe mit begrenzter Finanzierungskapazität.
Seite zuletzt aktualisiert am:



