
Tamanho e Participação do Mercado de Têxteis Técnicos Médicos e de Saúde da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
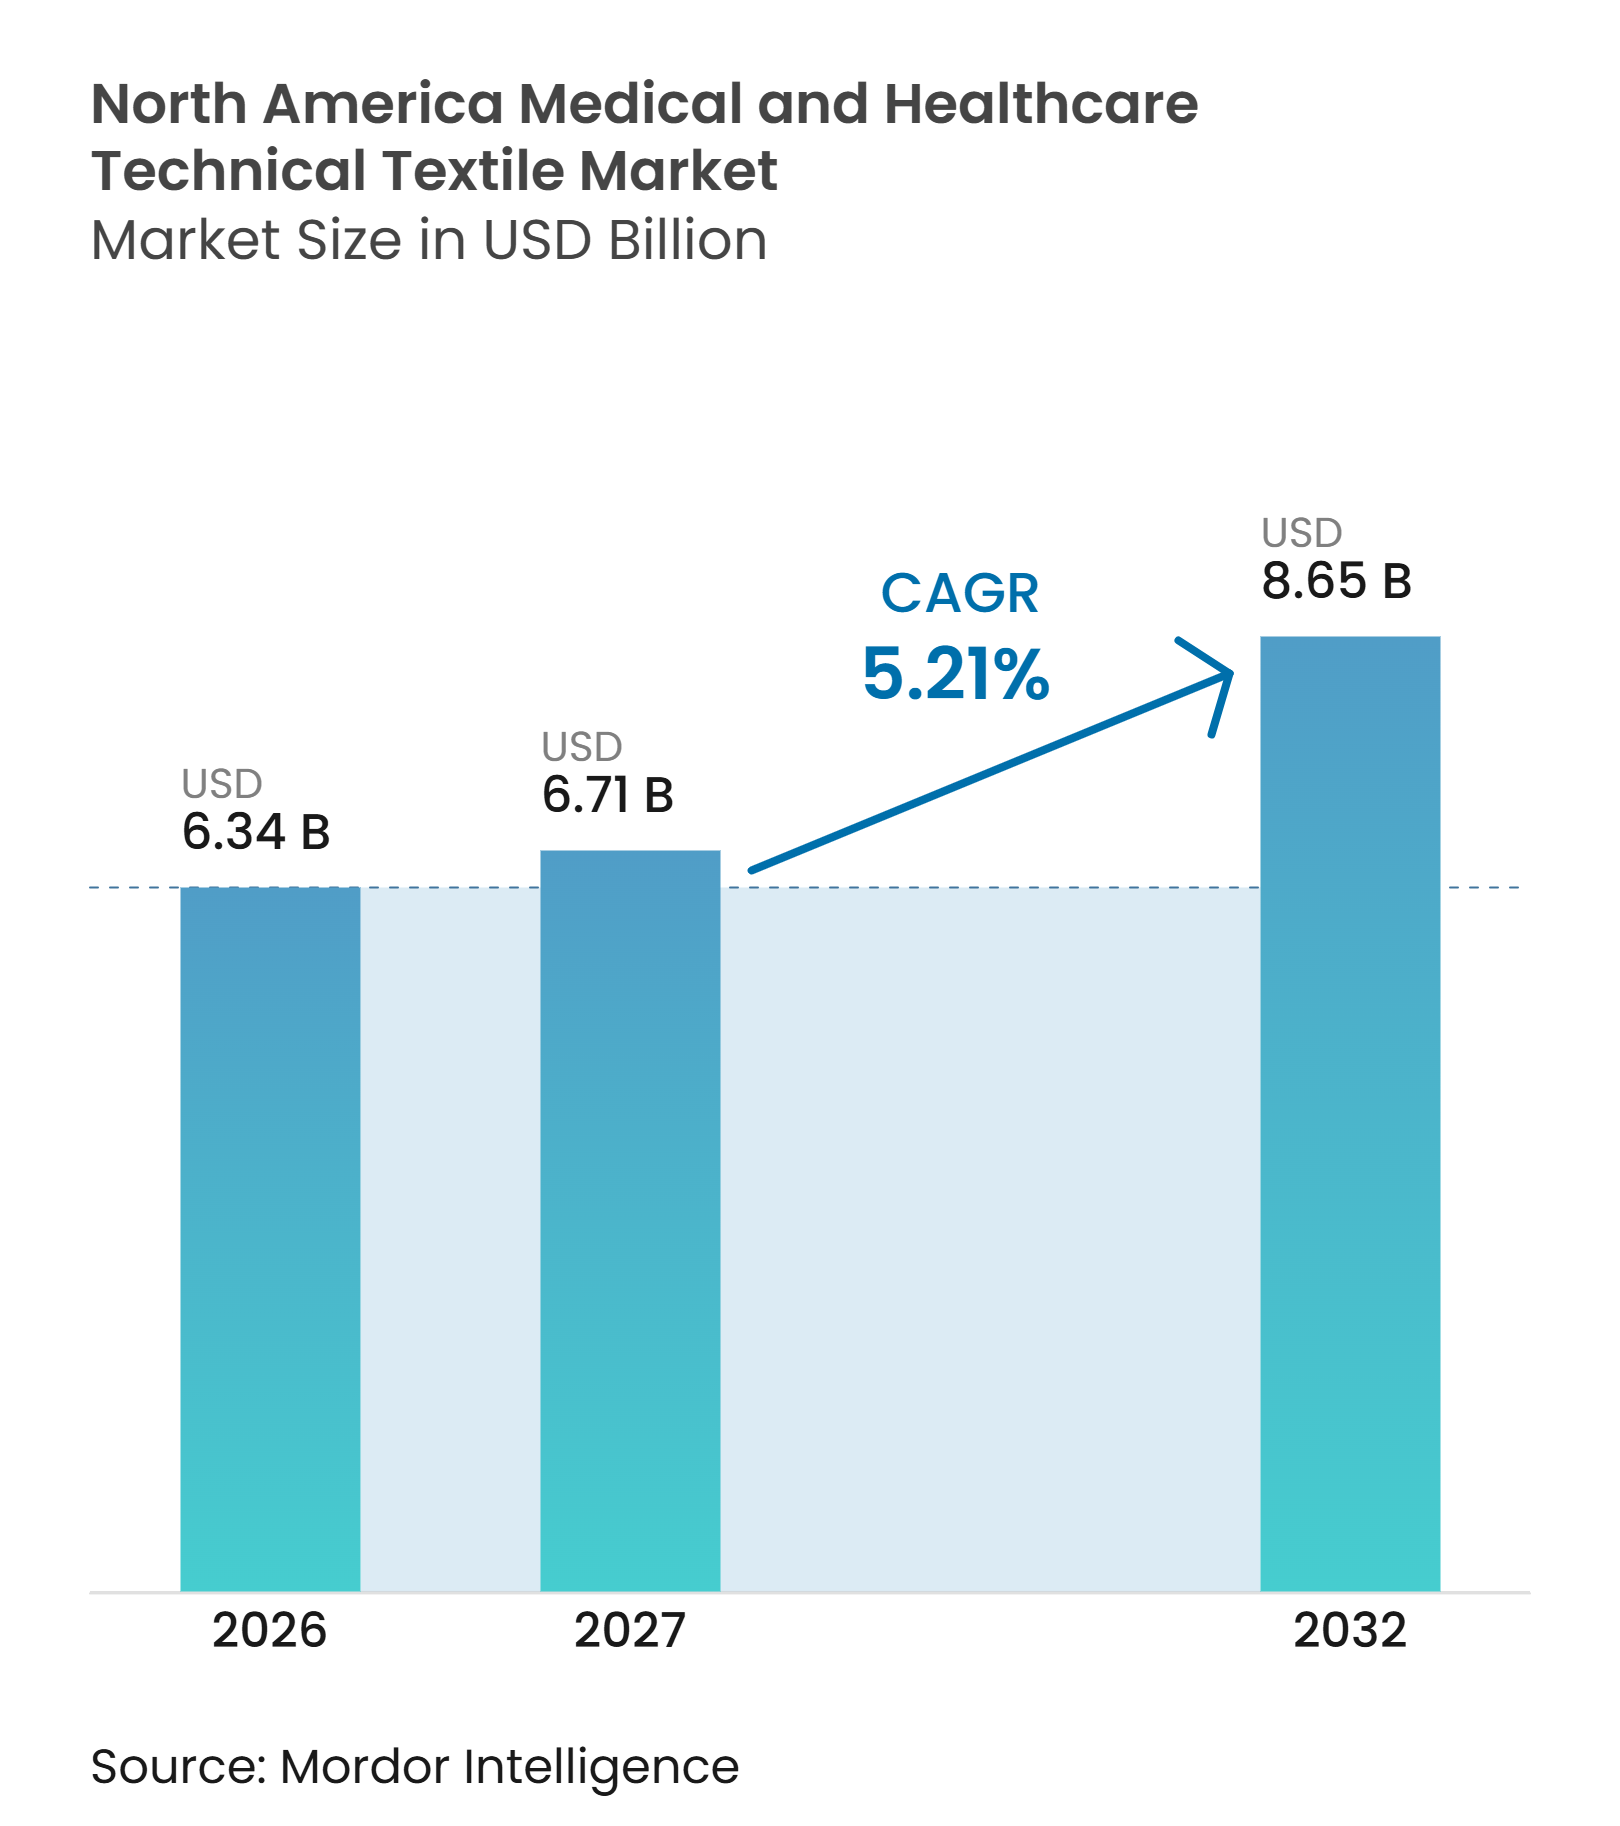
| Tamanho do mercado no ano base (2026) | 6.34 Bilhões de dólares |
| Tamanho do Mercado (2027) | 6.71 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.21 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Têxteis Técnicos Médicos e de Saúde da América do Norte por Mordor Intelligence
O tamanho do Mercado de Têxteis Técnicos Médicos e de Saúde da América do Norte foi avaliado em 6,34 bilhões de USD em 2026 e estima-se que cresça de 6,71 bilhões de USD em 2027 para atingir 8,65 bilhões de USD até 2032, a um CAGR de 5,21% durante o período de previsão (2027-2032).
O mercado de têxteis técnicos médicos e de saúde da América do Norte é sustentado pelo aumento dos volumes de procedimentos fora dos hospitais de internação, pela demanda por gestão avançada de feridas e por um maior volume de cuidados prestados em domicílio. Os requisitos de produto permanecem exigentes, pois os fornecedores devem atender aos requisitos de esterilização, biocompatibilidade, rastreabilidade e sistema de qualidade que favorecem os fabricantes estabelecidos. O Regulamento do Sistema de Gestão da Qualidade da FDA entrou em vigor em fevereiro de 2026 e incorpora os requisitos da ISO 13485:2016 na 21 CFR Parte 820, aumentando a importância dos controles de fornecedores e dos processos de design documentados. A demanda também está se deslocando para formatos reutilizáveis e recicláveis, à medida que os prestadores de serviços de sade buscam menor geração de resíduos sem comprometer o desempenho clínico.
Principais Conclusões do Relatório
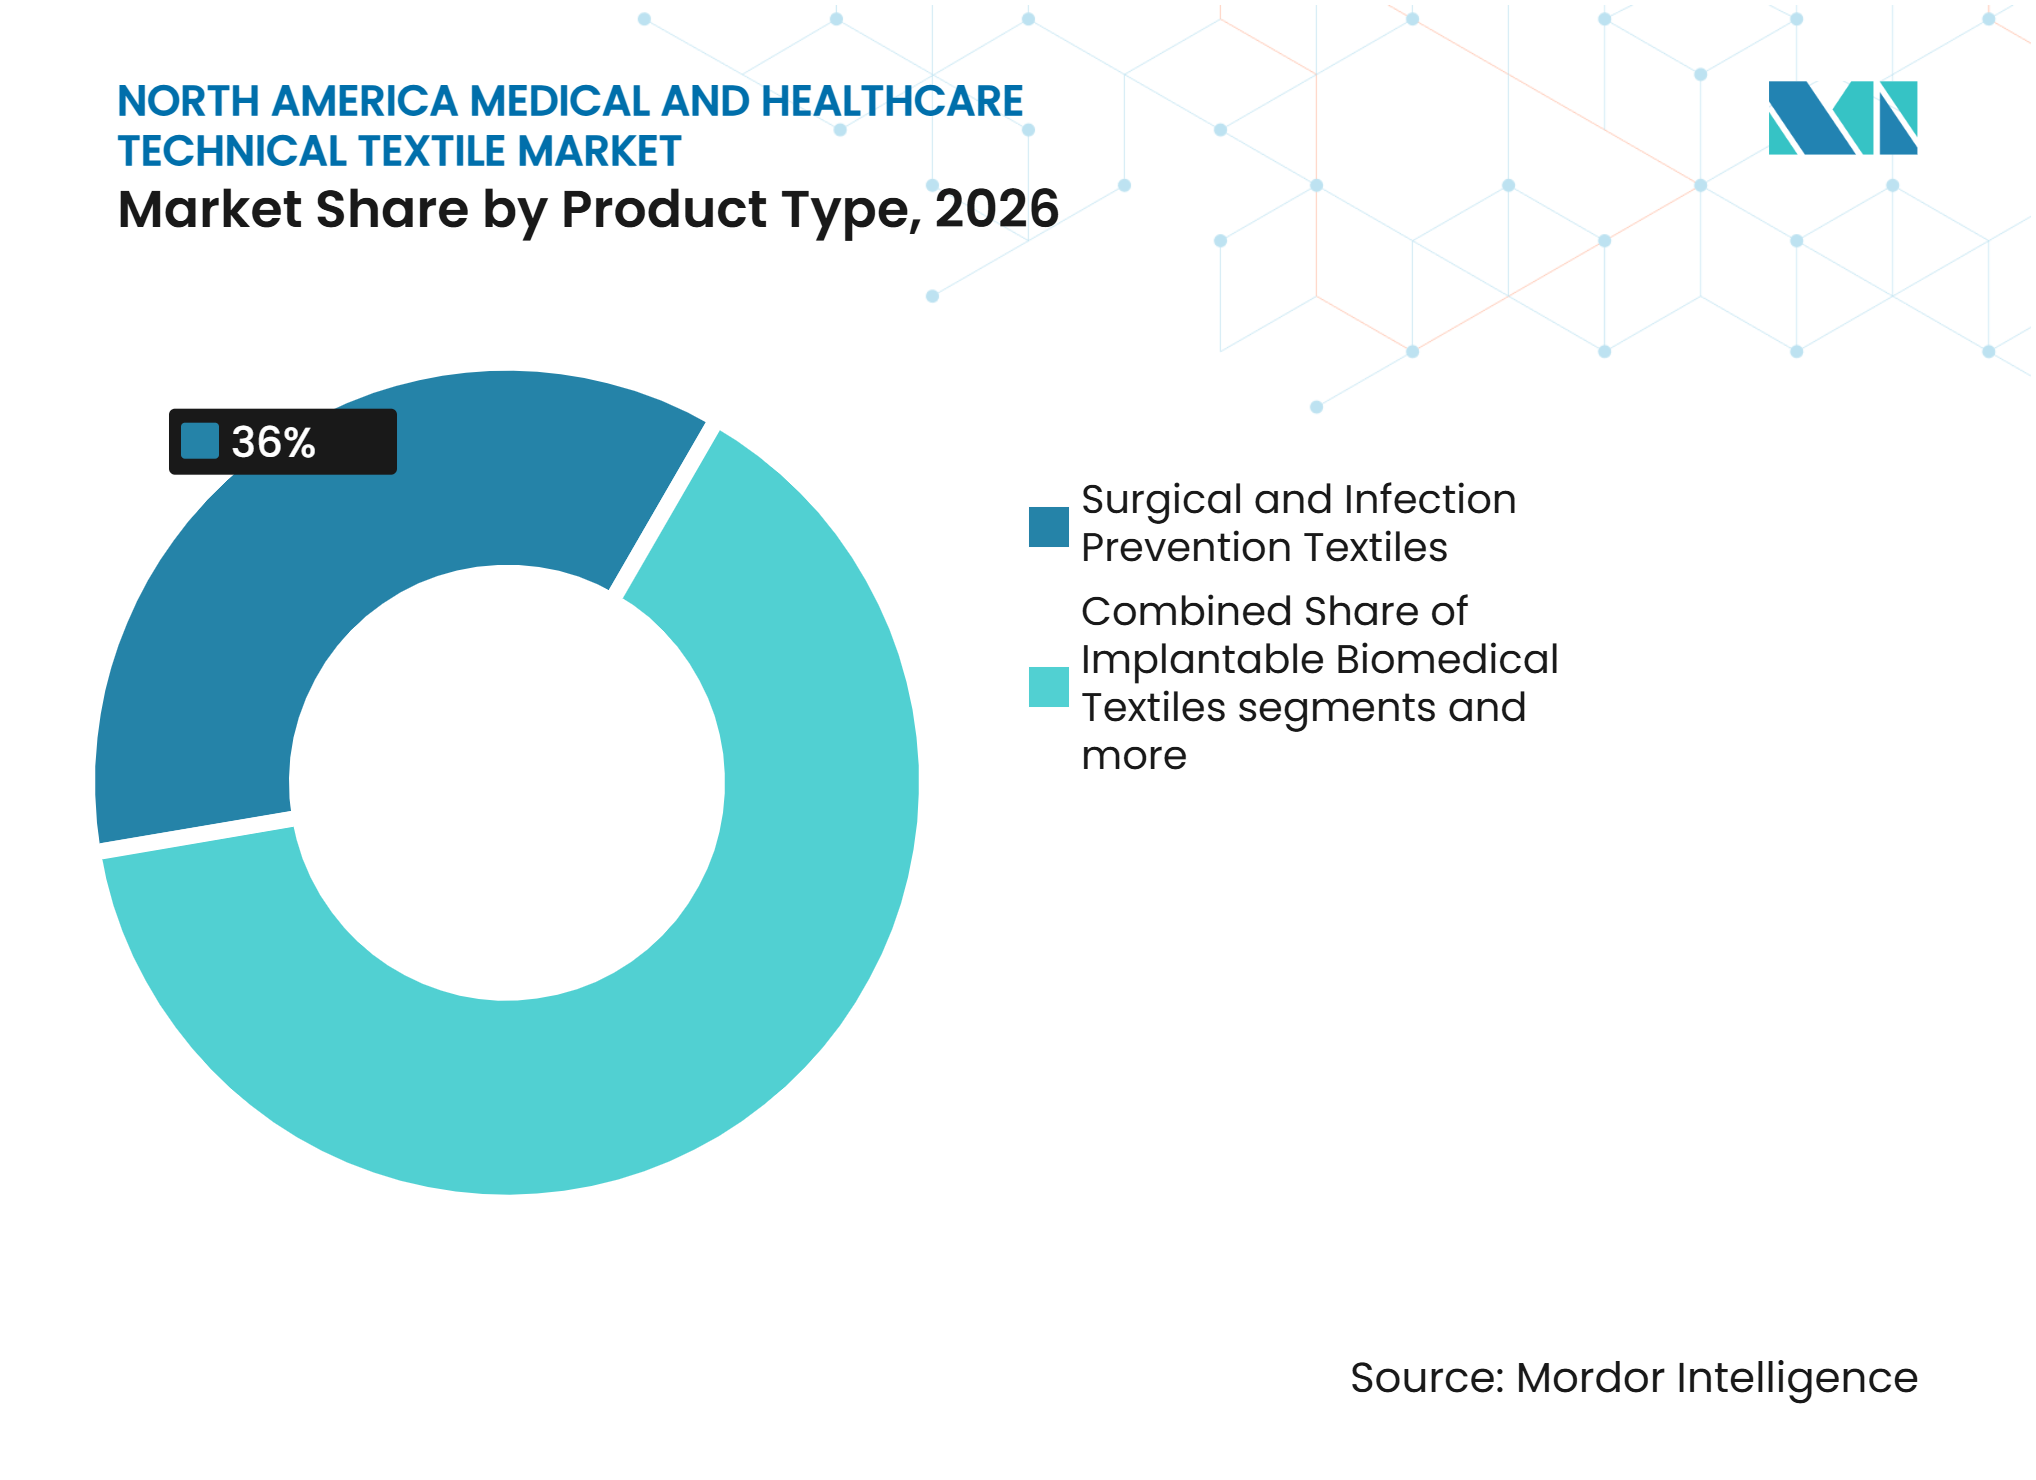
- Por tipo de produto, os têxteis cirúrgicos e de prevenção de infecções detinham 36,0% da participação do mercado de têxteis técnicos médicos e de saúde da América do Norte em 2026, enquanto os têxteis biomédicos implantáveis registraram o maior CAGR projetado de 7,3% até 2032.
- Por tipo de material, o polipropileno detinha 32,0% da participação do mercado de têxteis técnicos médicos e de saúde da América do Norte em 2026, enquanto as fibras sintéticas e polímeros biorreabsorvíveis registraram o maior CAGR projetado de 7,6% até 2032.
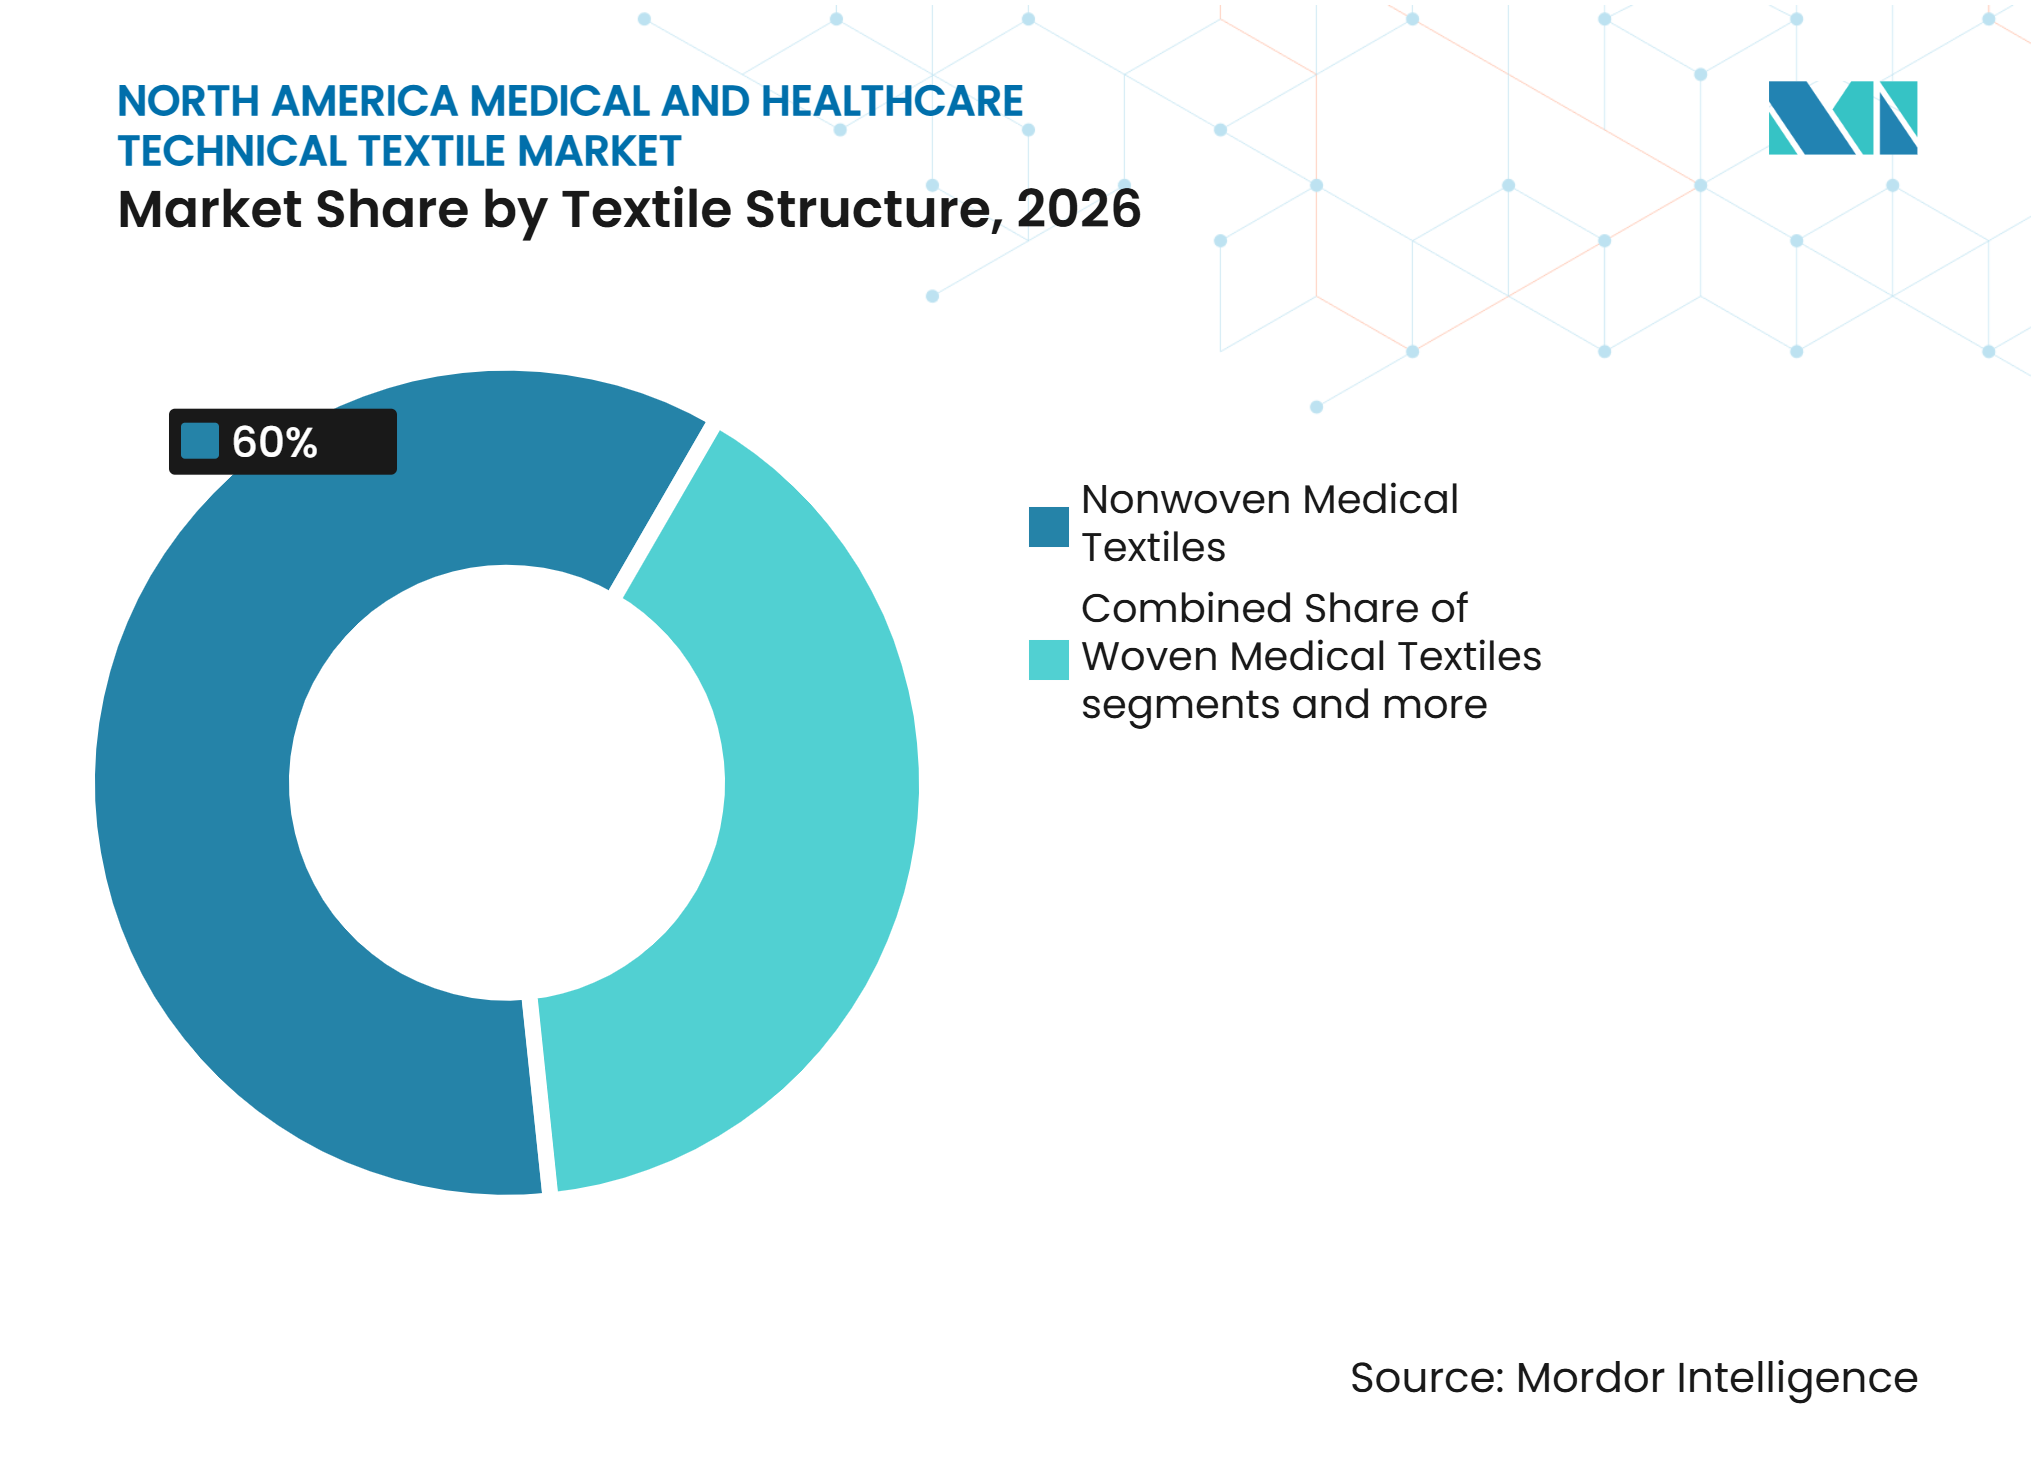
- Por estrutura têxtil, os têxteis médicos não tecidos detinham 60,0% do tamanho do mercado de têxteis técnicos médicos e de saúde da América do Norte em 2026, enquanto os têxteis médicos de malha registraram o maior CAGR projetado de 6,3% até 2032.
- Por geografia, os Estados Unidos detinham uma participação de 78,0% em 2026, enquanto o México registrou o maior CAGR projetado de 6,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento dos Volumes de Procedimentos Cirúrgicos e Ambulatoriais | +1.4% | Estados Unidos como núcleo, Canadá como secundário | Médio prazo (2-4 anos) |
| Aumento da Demanda por Cuidados de Feridas Crônicas e Geriátricos | +1.2% | Estados Unidos como núcleo, Canadá como secundário, México em crescimento | Longo prazo (≥ 4 anos) |
| Requisitos de Controle de Infecções e Desempenho de Barreira | +0.9% | Toda a América do Norte, primazia regulatória dos Estados Unidos | Curto prazo (≤ 2 anos) |
| Expansão do Atendimento Hospitalar para Domiciliar e Remoto | +0.7% | Estados Unidos como primário, Canadá como secundário | Médio prazo (2-4 anos) |
| Transferência de Tecnologia de Tecidos com Sensores Financiada pela Defesa | +0.4% | Estados Unidos como primário | Longo prazo (≥ 4 anos) |
| Capacidade Doméstica de Têxteis Médicos e Resiliência da Cadeia de Suprimentos | +0.3% | Estados Unidos como núcleo, transbordamento da cadeia de suprimentos do México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Procedimentos Cirúrgicos e Ambulatoriais
A migração de procedimentos de hospitais para ambientes ambulatoriais está expandindo o uso de campos cirúrgicos estéreis, aventais e kits de procedimentos no mercado de têxteis técnicos médicos e de saúde da América do Norte. A Pensilvânia relatou que as substituições totais de quadril ambulatoriais aumentaram 148,8% e as substituições totais de joelho ambulatoriais aumentaram 147,0% entre os exercícios fiscais de 2021 e 2025. Esses ambientes geralmente dependem de produtos de barreira padronizados de uso único para cada procedimento. A MedPAC relatou quase 6.300 centros cirúrgicos ambulatoriais atendendo 3,4 milhões de pacientes do Medicare com pagamento por serviço, e projetou que o volume total anual de procedimentos atingirá 44 milhões até 2034.[1] A mudança oferece aos fornecedores uma base de demanda mais estável vinculada a procedimentos do que os programas tradicionais de roupas de cama reutilizáveis. Também aumenta o valor do fornecimento confiável, do desempenho validado e da montagem eficiente de kits para prestadores ambulatoriais.
Aumento da Demanda por Cuidados de Feridas Crônicas e Geriátricos
O cuidado avançado de feridas é uma fonte duradoura de demanda porque as feridas crônicas requerem trocas repetidas de curativos e gestão personalizada da umidade. Uma revisão clínica de 2025 estimou que as feridas crônicas afetam 10,5 milhões de beneficiários do Medicare e custam ao Medicare 22,5 bilhões de USD anualmente. A mesma necessidade está ligada ao envelhecimento, pois quase 85% da população afetada tem 65 anos ou mais. As diretrizes atualizadas de 2025 da ISTAP e da WOCN apoiam a prevenção e o manejo mais estruturados de lacerações cutâneas em pele envelhecida. Esse contexto clínico favorece sistemas têxteis de espuma multicamadas, fibras antimicrobianas e gestão de umidade em detrimento de gazes básicas. O mercado de têxteis técnicos médicos e de saúde da América do Norte se beneficia, portanto, quando os prestadores de cuidados exigem curativos que protejam a pele frágil e permaneçam práticos para uso repetido.
Requisitos de Controle de Infecções e Desempenho de Barreira
A ANSI/AAMI PB70:2022 é uma especificação central de produto para roupas de proteção e campos utilizados em instalações de saúde dos Estados Unidos. O sistema de quatro níveis define os requisitos de compra para o desempenho de barreira contra líquidos e reforça a demanda por construções não tecidas testadas. Em fevereiro de 2025, a Medline recebeu autorização 510(k) da FDA para seu Avental Cirúrgico Nível 4 com Mangas Respiráveis. O produto ilustra como os fornecedores estão abordando simultaneamente a proteção de barreira e o conforto do usuário. O QMSR também coloca maior ênfase nos controles de design, qualificação de fornecedores e sistemas de ação corretiva para fabricantes de dispositivos médicos.[2] Esses requisitos tornam a capacidade de certificação e os controles de produção documentados fatores competitivos importantes no mercado de têxteis técnicos médicos e de saúde da América do Norte.
Expansão do Atendimento Hospitalar para Domiciliar e Remoto
Os programas Hospital em Casa estão criando um novo canal para cuidados de feridas embalados, produtos absorventes e materiais de isolamento projetados para uso residencial. A Associação Americana de Hospitais relatou que 413 hospitais em 146 sistemas de saúde em 39 estados foram autorizados sob a isenção de Cuidados Hospitalares Agudos em Casa em agosto de 2025.[3] A entrega em domicílio muda as expectativas em relação aos produtos, pois pacientes e cuidadores devem aplicar ou gerenciar alguns produtos fora de um ambiente clínico. Isso requer instruções claras, adesivos confiáveis e embalagens que suportem o uso seguro. A Advocate Health relatou que seu programa atendeu mais de 16.500 pacientes com uma taxa de reinternação em 30 dias de 0,93, em comparação com 1,09 para o cuidado hospitalar tradicional. A expansão amplia o ambiente de cuidado endereçável para o mercado de têxteis técnicos médicos e de saúde da América do Norte sem eliminar a necessidade de desempenho em nível institucional.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Biocompatibilidade Complexa e Validação Regulatória | -1.2% | Toda a América do Norte, concentrada nos fabricantes dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Volatilidade de Custos do Polipropileno e Polímeros Especiais | -0.9% | Estados Unidos como primário, Canadá e México como secundários | Curto prazo (≤ 2 anos) |
| Resíduos de Têxteis de Uso Único e Infraestrutura Limitada de Reciclagem | -0.6% | Estados Unidos e Canadá, México em crescimento | Médio prazo (2-4 anos) |
| Lacunas de Integração Clínica e Confiabilidade em Têxteis Inteligentes | -0.4% | Estados Unidos como primário | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Biocompatibilidade Complexa e Validação Regulatória
Os têxteis implantáveis e antimicrobianos inovadores enfrentam longos requisitos de validação antes do uso comercial. O QMSR da FDA entrou em vigor em fevereiro de 2026 e alinha o sistema de qualidade dos Estados Unidos com a ISO 13485:2016. A avaliação da ISO 10993-1 exige avaliação de segurança biológica para dispositivos que entram em contato com a pele ou tecido interno. Os produtos implantáveis podem precisar de testes de citotoxicidade, sensibilização, irritação, toxicidade sistêmica, genotoxicidade e efeitos de implantação antes de uma submissão 510(k). Essas tarefas podem prolongar os cronogramas de desenvolvimento e aumentar as necessidades de capital para malhas biorreabsorvíveis, scaffolds e produtos têxteis revestidos. O mercado de têxteis técnicos médicos e de saúde da América do Norte, consequentemente, favorece empresas com sistemas de qualidade comprovados e evidências regulatórias estabelecidas.
Volatilidade de Custos do Polipropileno e Polímeros Especiais
O polipropileno é central para a produção de não tecidos em alto volume, mas seu custo pode variar com os preços de energia, condições de fornecimento e política comercial. A Associação Americana de Fabricantes Médicos alertou em 2025 que tarifas amplas sobre polímeros e intermediários não tecidos para uso em saúde poderiam aumentar os custos para prestadores e pacientes. Os graus de uso médico também exigem controle de extraíveis e lixiviáveis para muitas aplicações clínicas. Isso pode tornar os insumos qualificados mais caros do que os graus industriais. Os contratos de compra de longo prazo podem limitar a capacidade dos fornecedores de repassar as variações no custo da resina aos clientes. A restrição é mais forte em campos e aventais de alto volume, onde as equipes de compras comparam os preços de perto. Os produtores estão respondendo por meio da diversificação do fornecimento, capacidade doméstica e produtos de maior valor que dependem menos da precificação de commodities.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Têxteis Cirúrgicos Ancoram o Volume e os Implantáveis Aceleram o ValorOs têxteis cirúrgicos e de prevenção de infecções detinham 36,0% da participação do mercado de têxteis técnicos médicos e de saúde da América do Norte em 2026. A categoria é sustentada pelo uso de campos estéreis, aventais e produtos de barreira em salas de cirurgia e centros cirúrgicos ambulatoriais. Os requisitos de desempenho da ANSI/AAMI PB70 significam que cada produto deve oferecer um nível estabelecido de proteção contra fluidos. Os Têxteis para Cuidados de Feridas e Terapêuticos Não Implantáveis formam outra grande área de demanda, pois lesões por pressão e feridas crônicas requerem formatos avançados de curativo. A Smith and Nephew declarou que as lesões por pressão custam ao sistema de saúde dos Estados Unidos mais de 26,8 bilhões de USD anualmente. Os produtos de higiene e cuidados absorventes também são importantes em cuidados de longa duração, enquanto os têxteis hospitalares abrangem roupas de cama, aventais para pacientes e produtos de compressão. Os produtos extracorpóreos e integrados a dispositivos desempenham papéis menores, mas de alto valor, em diálise e cuidados cardiovasculares.
Os têxteis biomédicos implantáveis têm projeção de crescimento a um CAGR de 7,3% até 2032. Seu crescimento acompanha um pipeline de malhas absorvíveis e produtos de scaffold utilizados em reparo de hérnia e tecidos moles. A BD lançou o Phasix ST Umbilical Hernia Patch em abril de 2025 após autorização 510(k) da FDA. A PrintBio recebeu autorização da FDA em maio de 2025 para o 3DMatrix DynaFlex, uma malha cirúrgica reabsorvível para reparo e reconstrução de tecidos moles. Essas introduções apoiam a transição de materiais permanentes para opções absorvíveis em procedimentos selecionados. Elas também reforçam o valor da documentação clínica e regulatória validada neste segmento do setor de têxteis técnicos médicos e de saúde da América do Norte.



Por Tipo de Material:
Polipropileno Lidera o Volume e Polímeros Biorreabsorvíveis Lideram o CrescimentoO polipropileno detinha 32,0% da participação do mercado de têxteis técnicos médicos e de saúde da América do Norte em 2026. Sua liderança reflete o equilíbrio entre custo e desempenho disponível no processamento de não tecidos spunbond-meltblown-spunbond. O material é compatível com métodos comuns de esterilização e é amplamente utilizado em campos cirúrgicos, aventais e produtos de isolamento. O poliéster suporta malhas implantáveis de tricô e enxertos vasculares tecidos, enquanto a poliamida é utilizada em suturas e produtos relacionados a cateteres. O poliuretano e outros materiais elastoméricos são utilizados em fixação de acesso intravenoso e coberturas de monitores contínuos de glicose. A Covestro introduziu o Dureflex MA5000 em 2025 para curativos de fixação de acesso intravenoso e coberturas de monitores contínuos de glicose.
As fibras sintéticas e polímeros biorreabsorvíveis têm projeção de crescimento a um CAGR de 7,6% até 2032. O P4HB, PDO e PLGA estão ganhando uso em produtos de grau implantável projetados para se degradar após suportar o reparo tecidual. As autorizações da FDA para esses produtos constroem a base de referência para o desenvolvimento subsequente de dispositivos. As fibras celulósicas regeneradas também têm um papel nas camadas de contato com feridas porque podem suportar a gestão de umidade e o conforto do paciente. As fibras naturais permanecem relevantes em roupas de cama hospitalares reutilizáveis e alguns usos em cuidados de feridas. Em abril de 2025, o Hospital de Ottawa concluiu uma transição de mais de 500 aventais cirúrgicos descartáveis por dia para um programa reutilizável e projetou uma redução anual de resíduos de quase 33.000 kg. A combinação de materiais no mercado de têxteis técnicos médicos e de saúde da América do Norte está, portanto, se separando em polímeros descartáveis de alto volume, materiais de implante especializados e formatos reutilizáveis.
Por Estrutura Têxtil:
Não Tecidos Lideram o Volume e Estruturas de Malha AceleramOs têxteis médicos não tecidos detinham 60,0% da participação do mercado de têxteis técnicos médicos e de saúde da América do Norte em 2026. Os formatos SMS e spunbond combinam desempenho de barreira contra líquidos, esterilidade e baixo custo unitário para usos clínicos de alto volume. As camadas meltblown são especialmente importantes porque sua estrutura de fibras suporta a classificação de barreira em roupas cirúrgicas. O Departamento de Comércio iniciou uma investigação da Seção 232 cobrindo importações de equipamentos médicos críticos e equipamentos de proteção individual em 2025. Essa ação destacou o valor estratégico da capacidade doméstica de não tecidos.
Os têxteis médicos de malha têm projeção de crescimento a um CAGR de 6,3% até 2032. Sua construção de malha aberta pode suportar o crescimento tecidual e a flexibilidade no reparo de hérnia, reconstrução do assoalho pélvico, reparo do manguito rotador, terapia de compressão e fixação de cateter. As estruturas trançadas permanecem importantes para suturas, enxertos endovasculares e sistemas de stent cobertos que requerem propriedades mecânicas precisas. A DARPA lançou o programa BioElectronics to Sense and Treat em fevereiro de 2025 para desenvolver bandagens inteligentes vestíveis que combinam detecção de infecção com entrega de tratamento em circuito fechado. O programa aponta para um futuro em que as estruturas têxteis funcionam como plataformas ativas de dispositivos médicos em vez de substratos passivos. A confiabilidade, a integração ao fluxo de trabalho clínico e as evidências regulatórias determinarão a rapidez com que esses formatos de têxteis inteligentes entrarão em uso mais amplo.

Análise Geográfica
Estados Unidos
Os Estados Unidos detinham 78,0% da participação do mercado de têxteis técnicos médicos e de saúde da América do Norte em 2026. Sua escala reflete os gastos com saúde, uma ampla rede hospitalar, infraestrutura de cirurgia ambulatorial e a maior base regional de fabricantes regulamentados. A MedPAC estimou que quase 6.300 centros cirúrgicos ambulatoriais realizam 3,4 milhões de procedimentos do Medicare com pagamento por serviço anualmente, enquanto 413 hospitais foram autorizados para serviços de Hospital em Casa em agosto de 2025. A política federal de preferência doméstica, a supervisão da FDA e a conformidade com o QMSR favorecem fornecedores com processos alinhados à ISO 13485, enquanto curativos com sensores e implantes biorreabsorvíveis permanecem áreas importantes de desenvolvimento.
México
O México tem projeção de crescimento a um CAGR de 6,5% até 2032, a maior taxa entre as geografias no mercado de têxteis técnicos médicos e de saúde da América do Norte. O governo mexicano anunciou o investimento de 250 milhões de USD da Medline Industries em uma instalação de fabricação e distribuição de consumíveis médicos em Nuevo Laredo em janeiro de 2025. O investimento apoia uma base de produção integrada ao USMCA para prestadores domésticos e a rede regional mais ampla. A aquisição pública hospitalar sustenta a demanda por roupas cirúrgicas, roupas de cama hospitalares e produtos para cuidados de feridas, enquanto a COFEPRIS é a principal autoridade regulatória para dispositivos médicos e produtos de saúde relacionados. A principal oportunidade combina a demanda local com a fabricação nearshore que oferece aos clientes cadeias de suprimentos mais curtas.
Canadá
O Canadá está reformulando as aquisições em torno de produtos reutilizáveis e programas circulares de gestão de resíduos. O Ministério do Meio Ambiente e Mudanças Climáticas do Canadá forneceu 392.232 CAD (286.471 USD) em 2025 à Coalizão Canadense para Saúde Verde para uma iniciativa nacional de redução de plásticos de uso único. A Island Health está convertendo 850.000 aventais descartáveis por ano para alternativas reutilizáveis e espera economias anuais de 2 milhões de CAD (1,5 milhão de USD) e uma redução de 77.000 kg de emissões equivalentes de dióxido de carbono. De acordo com o Instituto Canadense de Informação em Saúde (ICIS), os gastos com saúde no Canadá têm projeção de atingir 399 bilhões de CAD (291,4 bilhões de USD) em 2025, crescendo 4,2% em comparação com o crescimento projetado do PIB de 2,6%, sustentando a demanda por consumíveis clínicos à medida que os prestadores de saúde priorizam produtos não tecidos duráveis, reutilizáveis e recicláveis. Os fornecedores que documentam o desempenho clínico e as opções de gestão ambiental estão melhor posicionados para atender a essas expectativas.
Cenário Competitivo
Concentração do Mercado
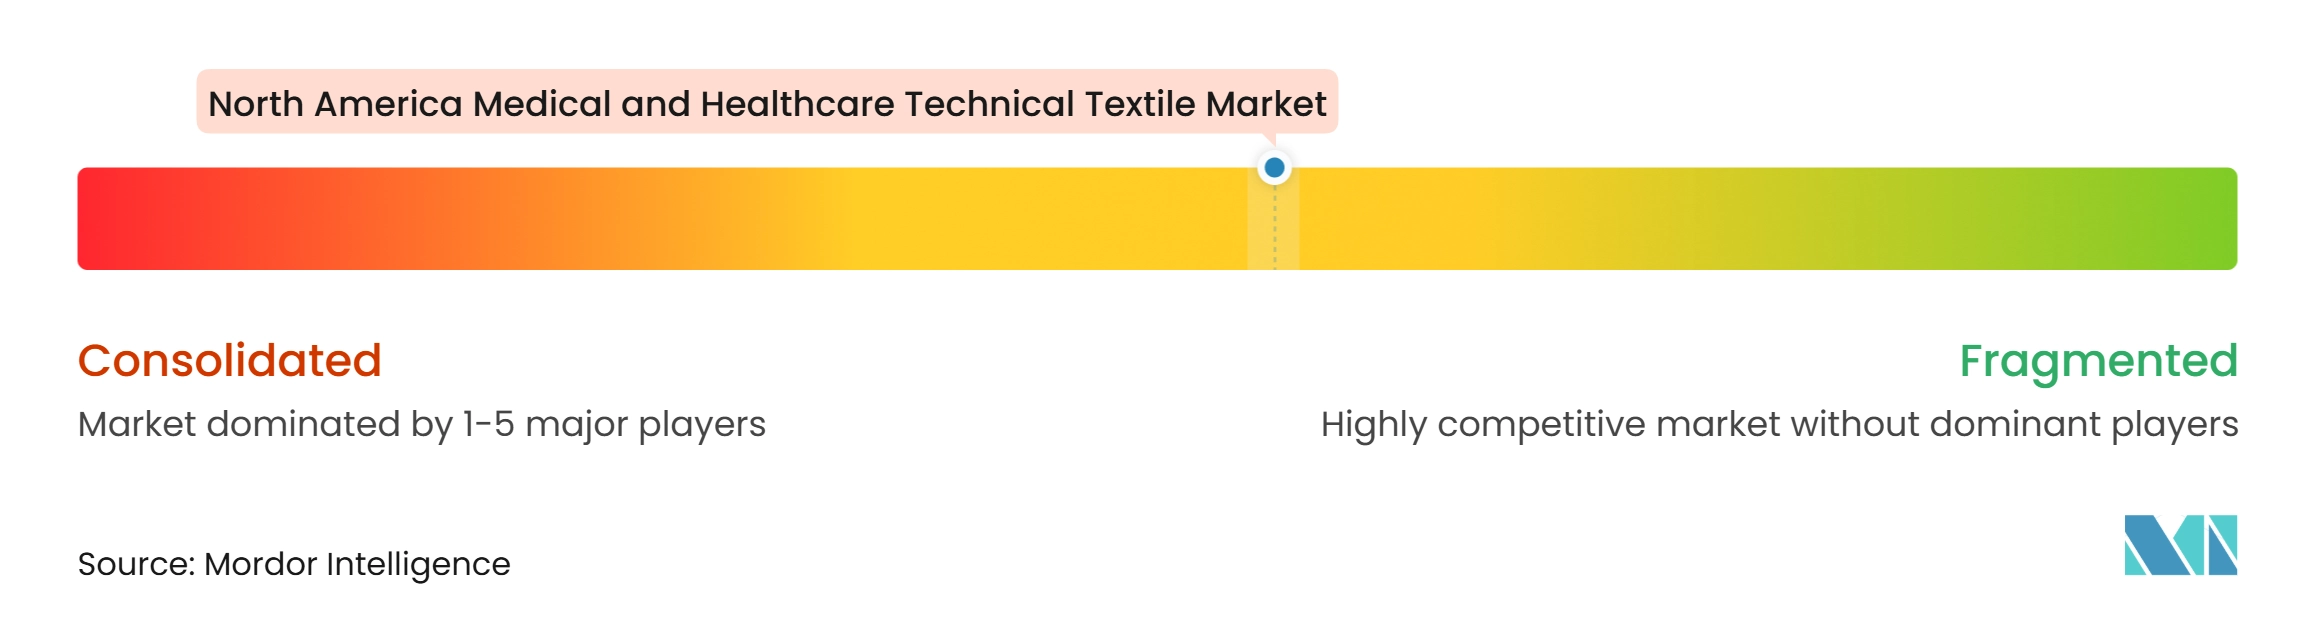
O mercado de têxteis técnicos médicos e de saúde da América do Norte apresenta um nível médio de concentração de mercado. Kimberly-Clark, Berry Global e DuPont têm posições na cadeia de suprimentos de não tecidos cirúrgicos, enquanto Cardinal Health e Owens and Minor competem por meio da distribuição institucional. Mölnlycke Health Care e Medline combinam fornecimento de produtos, montagem de kits e suporte a procedimentos. Os sistemas de qualidade alinhados à ISO 13485 são qualificações importantes em aplicações de saúde regulamentadas.
Em outubro de 2026, a Solventum anunciou a autorização 510(k) da FDA para o uso combinado da Matriz de Fibra Eletrofiada Sintética Restrata e da Terapia V.A.C. Sua aquisição da Acera Surgical em dezembro de 2025 fortaleceu sua posição em matrizes eletrofiadas. A autorização do avental Nível 4 da Medline demonstra atenção contínua ao produto em termos de proteção de barreira e conforto. A BD também ampliou seu portfólio por meio de um patch de hérnia umbilical totalmente absorvível. Essas ações mostram que a autorização regulatória e a adequação clínica continuam sendo centrais para o posicionamento competitivo.
As oportunidades de espaço em branco incluem têxteis cirúrgicos de alta barreira sem PFAS, não tecidos de polipropileno recicláveis e curativos com sensores para cuidados domiciliares. O programa BEST da DARPA apoia bandagens inteligentes que detectam infecção e entregam tratamento. Ao mesmo tempo, as preferências de aquisição doméstica podem beneficiar fornecedores com capacidade nos Estados Unidos. Os produtores estabelecidos de não tecidos estão bem posicionados devido à sua capacidade de materiais e experiência em qualificação. Empresas menores podem competir por meio do valor clínico em matrizes para feridas, designs implantáveis e têxteis ativos. O mercado de têxteis técnicos médicos e de saúde da América do Norte continuará a recompensar a escala em produtos de alto volume e a inovação baseada em evidências em aplicações clínicas.
Líderes do Setor de Têxteis Técnicos Médicos e de Saúde da América do Norte
-
3M Company
-
Ahlstrom Oyj
-
Asahi Kasei Corporation
-
ATEX Technologies, Inc.
-
B. Braun SE
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Têxteis Técnicos Médicos e de Saúde da América do Norte Empresas cobertas neste relatório
- 3M Company
- Ahlstrom Oyj
- Asahi Kasei Corporation
- ATEX Technologies, Inc.
- B. Braun SE
- Bally Ribbon Mills
- Berry Global Group, Inc.
- Cardinal Health, Inc.
- Confluent Medical Technologies
- DuPont de Nemours, Inc.
- Freudenberg SE
- Kimberly-Clark Corporation
- Medline Industries, LP
- Medtronic plc
- Mölnlycke Health Care AB
- Owens & Minor, Inc.
- Precision Fabrics Group, Inc.
- Smith & Nephew plc
- Solventum Corporation
- Trelleborg AB
- Winner Medical Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Têxteis Técnicos Médicos e de Saúde da América do Norte
- Outubro de 2026: A Solventum (EUA) recebeu autorização 510(k) da FDA para o uso combinado da Matriz de Fibra Eletrofiada Sintética Restrata e da Terapia V.A.C., a primeira autorização combinando tecnologia de matriz biorreabsorvível eletrofiada com terapia de feridas por pressão negativa. O marco seguiu a aquisição da Acera Surgical pela Solventum em dezembro de 2025 por 850 milhões de USD, incluindo 725 milhões de USD antecipados e 125 milhões de USD em marcos de desempenho.
- Outubro de 2025: A Smith & Nephew divulgou dados clínicos em apoio ao Curativo de Espuma de 5 Camadas ALLEVYN COMPLETE CARE, relatando 93% de absorção de energia mecânica nos testes de Eficácia do Absorvedor de Energia por Fricção. O curativo foi autorizado para o setor de cuidados avançados de feridas dos Estados Unidos para prevenção de lesões por pressão e gestão de feridas.
- Julho de 2025: A DARPA selecionou a Singletto para sua Iniciativa de Empreendedor Incorporado, com base em seu trabalho no âmbito do programa de Biossistema de Proteção Pessoal da DARPA. A seleção apoia a transição de sua plataforma de Proteção Ativa Oxafence em têxteis responsivos para aplicações médicas e de defesa comerciais.
Escopo do Relatório do Mercado de Têxteis Técnicos Médicos e de Saúde da América do Norte
O Relatório do Mercado de Têxteis Técnicos Médicos e de Saúde da América do Norte é Segmentado por Tipo de Produto (Têxteis para Hospitais e Cuidados ao Paciente, Têxteis Biomédicos Implantáveis e Mais), por Tipo de Material (Polipropileno (PP), Poliéster (PET) e Mais), por Estrutura Têxtil (Têxteis Médicos Não Tecidos, Têxteis Médicos Tecidos e Mais) e por Geografia (China, Japão e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Têxteis Cirúrgicos e de Prevenção de Infecções |
| Têxteis para Cuidados de Feridas e Terapêuticos Não Implantáveis |
| Têxteis de Higiene e Cuidados Absorventes para Saúde |
| Têxteis Biomédicos Implantáveis |
| Têxteis Extracorpóreos e Integrados a Dispositivos Médicos |
| Têxteis para Hospitais e Cuidados ao Paciente |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nylon) |
| Algodão e Outras Fibras Naturais |
| Fibras Celulósicas Regeneradas |
| Poliuretano e Outras Fibras Elastoméricas |
| Fibras Sintéticas e Polímeros Biorreabsorvíveis |
| Outras Fibras e Materiais Especiais |
| Têxteis Médicos Não Tecidos |
| Têxteis Médicos Tecidos |
| Têxteis Médicos de Malha |
| Têxteis Médicos Trançados |
| Outras Estruturas e Produtos Têxteis Médicos Engenheirados |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Têxteis Cirúrgicos e de Prevenção de Infecções |
| Têxteis para Cuidados de Feridas e Terapêuticos Não Implantáveis | |
| Têxteis de Higiene e Cuidados Absorventes para Saúde | |
| Têxteis Biomédicos Implantáveis | |
| Têxteis Extracorpóreos e Integrados a Dispositivos Médicos | |
| Têxteis para Hospitais e Cuidados ao Paciente | |
| Por Tipo de Material | Polipropileno (PP) |
| Poliéster (PET) | |
| Polietileno (PE) | |
| Poliamida (Nylon) | |
| Algodão e Outras Fibras Naturais | |
| Fibras Celulósicas Regeneradas | |
| Poliuretano e Outras Fibras Elastoméricas | |
| Fibras Sintéticas e Polímeros Biorreabsorvíveis | |
| Outras Fibras e Materiais Especiais | |
| Por Estrutura Têxtil | Têxteis Médicos Não Tecidos |
| Têxteis Médicos Tecidos | |
| Têxteis Médicos de Malha | |
| Têxteis Médicos Trançados | |
| Outras Estruturas e Produtos Têxteis Médicos Engenheirados | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por têxteis técnicos médicos e de saúde na América do Norte?
A cirurgia ambulatorial, o manejo de feridas crônicas, os cuidados domiciliares e os requisitos mais rigorosos de controle de infecções sustentam a demanda por produtos têxteis especializados.
Qual é o tamanho do mercado de têxteis técnicos médicos e de saúde da América do Norte?
O setor é avaliado em 6,34 bilhões de USD em 2026 e tem projeção de atingir 8,65 bilhões de USD até 2032 a um CAGR de 5,21%.
Qual categoria de produto tem a maior participação na América do Norte?
Os têxteis cirúrgicos e de prevenção de infecções lideram com uma participação de 36,0% em 2026, pois salas de cirurgia e centros ambulatoriais utilizam rotineiramente produtos de barreira estéreis.
Qual material está crescendo mais rapidamente para aplicações em têxteis médicos?
As fibras sintéticas e polímeros biorreabsorvíveis têm projeção de crescimento a um CAGR de 7,6% até 2032, sustentados por produtos de malha absorvível e scaffold.
Por que os aventais cirúrgicos reutilizáveis estão se tornando mais importantes no Canadá?
Os prestadores de saúde estão buscando a redução de resíduos e economias no ciclo de vida, com a Island Health migrando 850.000 aventais anualmente para alternativas reutilizáveis.
Quais requisitos de conformidade afetam os fornecedores de têxteis médicos?
O QMSR da FDA, as práticas de qualidade alinhadas à ISO 13485, a avaliação biológica da ISO 10993 e os requisitos de barreira da ANSI/AAMI PB70 moldam o desenvolvimento de produtos e as aquisições.