
Marktgröße und Marktanteil für medizinische und gesundheitliche technische Textilien in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
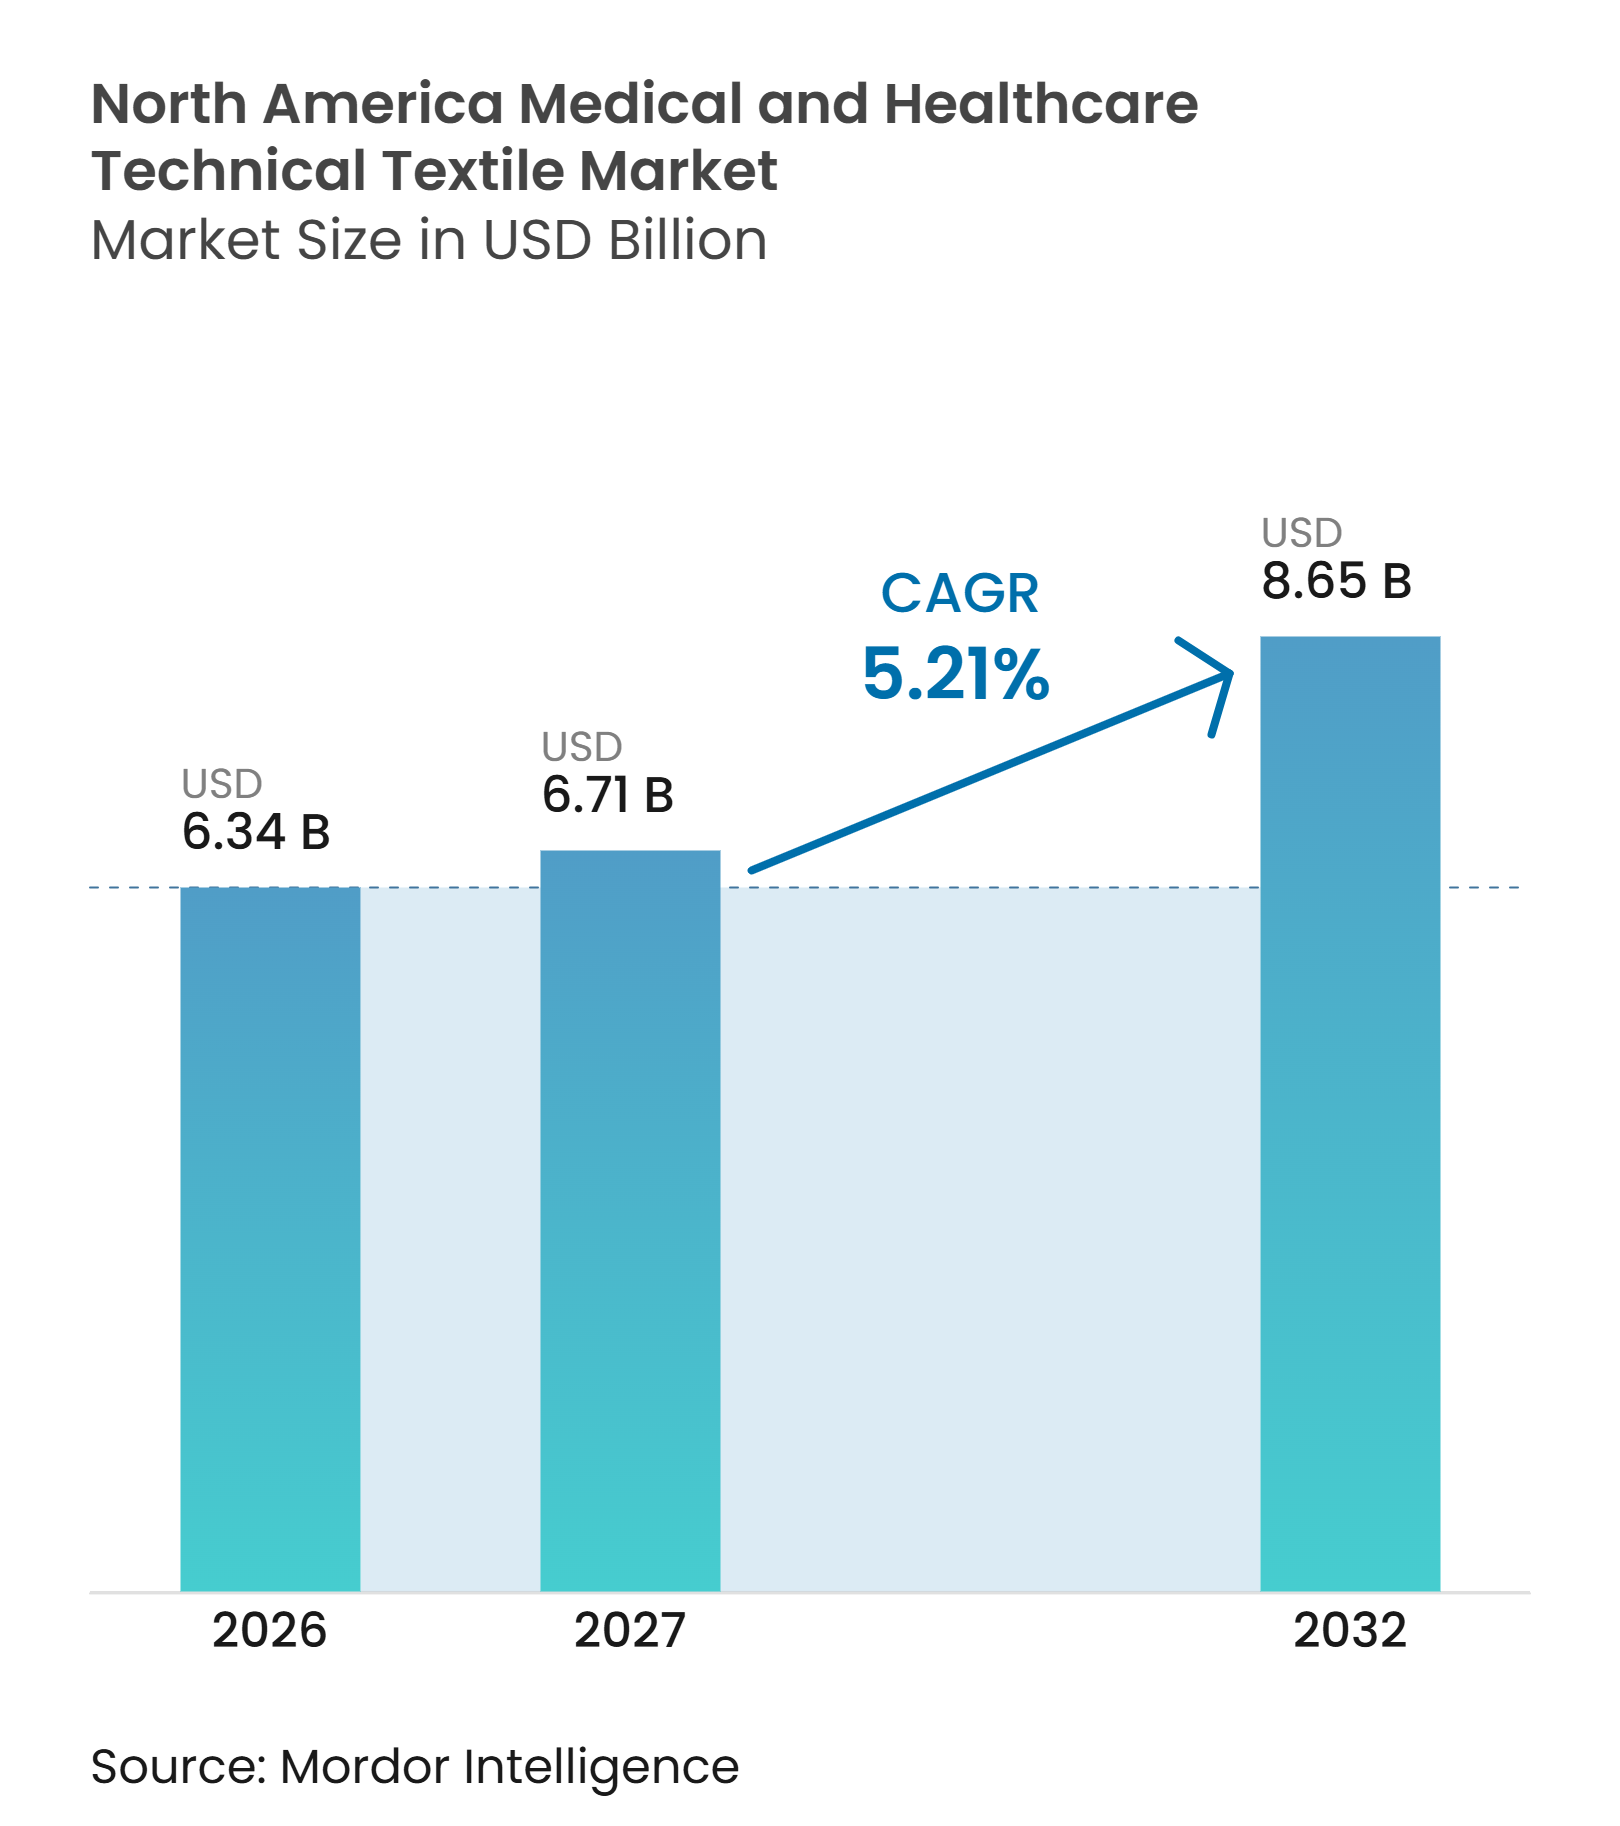
| Marktgröße im Basisjahr (2026) | 6.34 Milliarden US-Dollar |
| Marktgröße (2027) | 6.71 Milliarden US-Dollar |
| Marktgröße (2032) | 8.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.21 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für medizinische und gesundheitliche technische Textilien in Nordamerika von Mordor Intelligence
Die Marktgröße für medizinische und gesundheitliche technische Textilien in Nordamerika wurde im Jahr 2026 auf 6,34 Milliarden USD geschätzt und soll von 6,71 Milliarden USD im Jahr 2027 auf 8,65 Milliarden USD bis 2032 wachsen, bei einem CAGR von 5,21 % während des Prognosezeitraums (2027–2032).
Der Markt für medizinische und gesundheitliche technische Textilien in Nordamerika wird durch steigende Eingriffszahlen außerhalb stationärer Krankenhäuser, die Nachfrage nach fortschrittlichem Wundmanagement und eine zunehmend häusliche Versorgung gestützt. Die Produktanforderungen bleiben anspruchsvoll, da Lieferanten Sterilisations-, Biokompatibilitäts-, Rückverfolgbarkeits- und Qualitätssystemanforderungen erfüllen müssen, die etablierten Herstellern zugutekommen. Die FDA-Verordnung zum Qualitätsmanagementsystem (QMSR) trat im Februar 2026 in Kraft und integriert die Anforderungen der ISO 13485:2016 in 21 CFR Part 820, wodurch die Bedeutung von Lieferantenkontrollen und dokumentierten Designprozessen zunimmt. Die Nachfrage verlagert sich zudem auf wiederverwendbare und recycelbare Formate, da Gesundheitsdienstleister weniger Abfall anstreben, ohne die klinische Leistung zu beeinträchtigen.
Wichtigste Erkenntnisse des Berichts
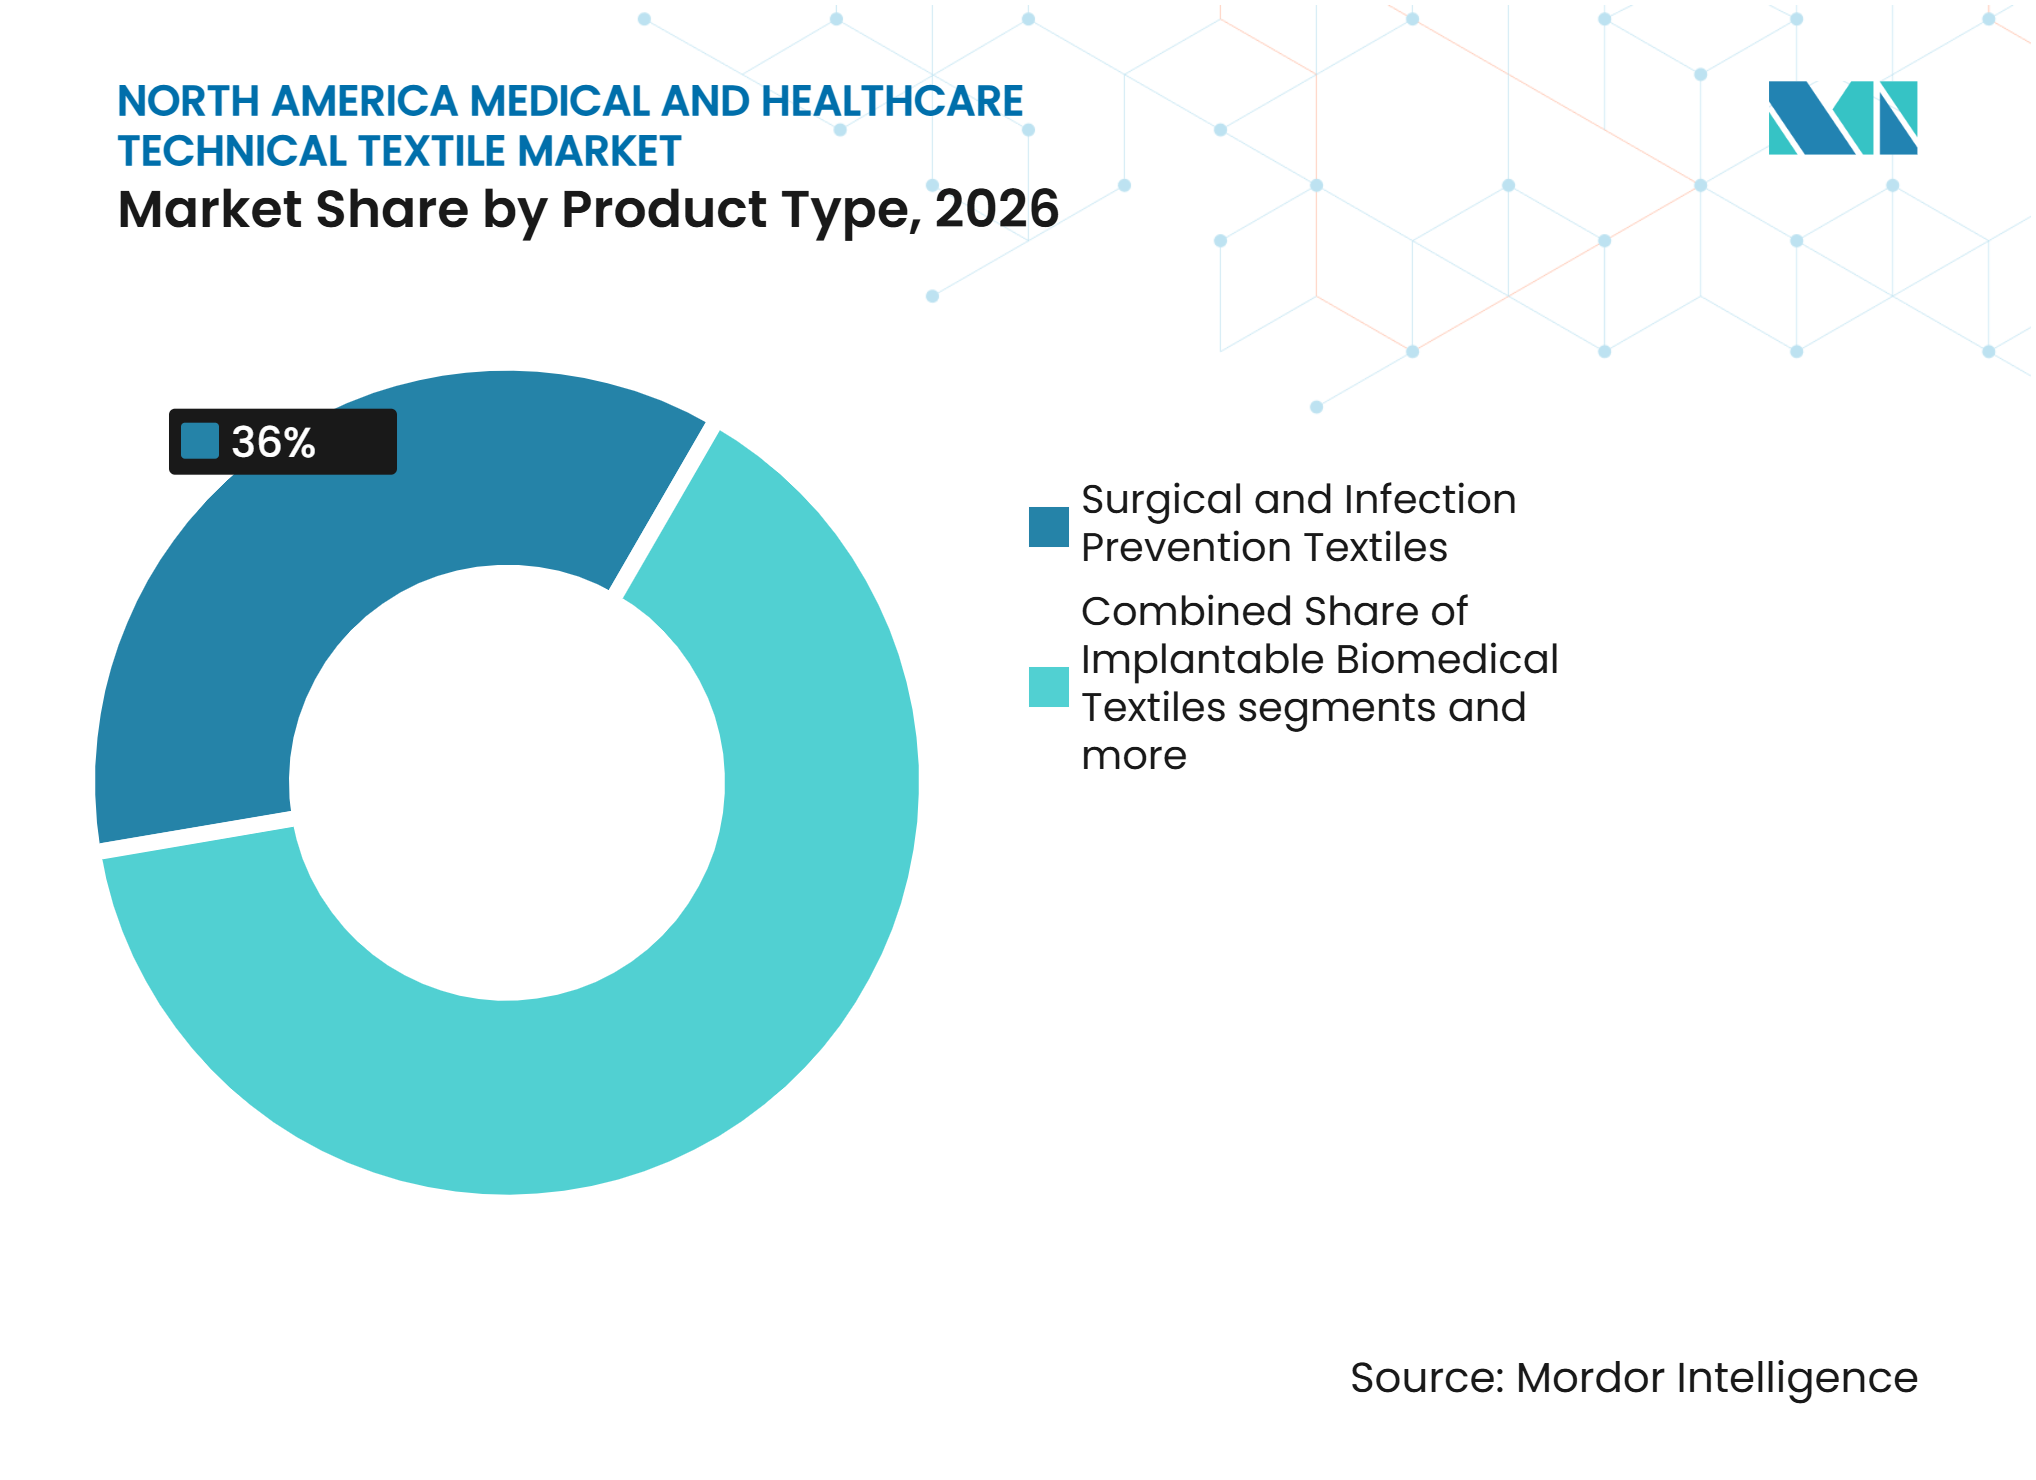
- Nach Produkttyp hielten chirurgische und infektionspräventive Textilien im Jahr 2026 einen Marktanteil von 36,0 % am Markt für medizinische und gesundheitliche technische Textilien in Nordamerika, während implantierbare biomedizinische Textilien mit einem prognostizierten CAGR von 7,3 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Materialtyp hielt Polypropylen im Jahr 2026 einen Marktanteil von 32,0 % am Markt für medizinische und gesundheitliche technische Textilien in Nordamerika, während bioresorbierbare synthetische Fasern und Polymere mit einem prognostizierten CAGR von 7,6 % bis 2032 das höchste Wachstum verzeichneten.
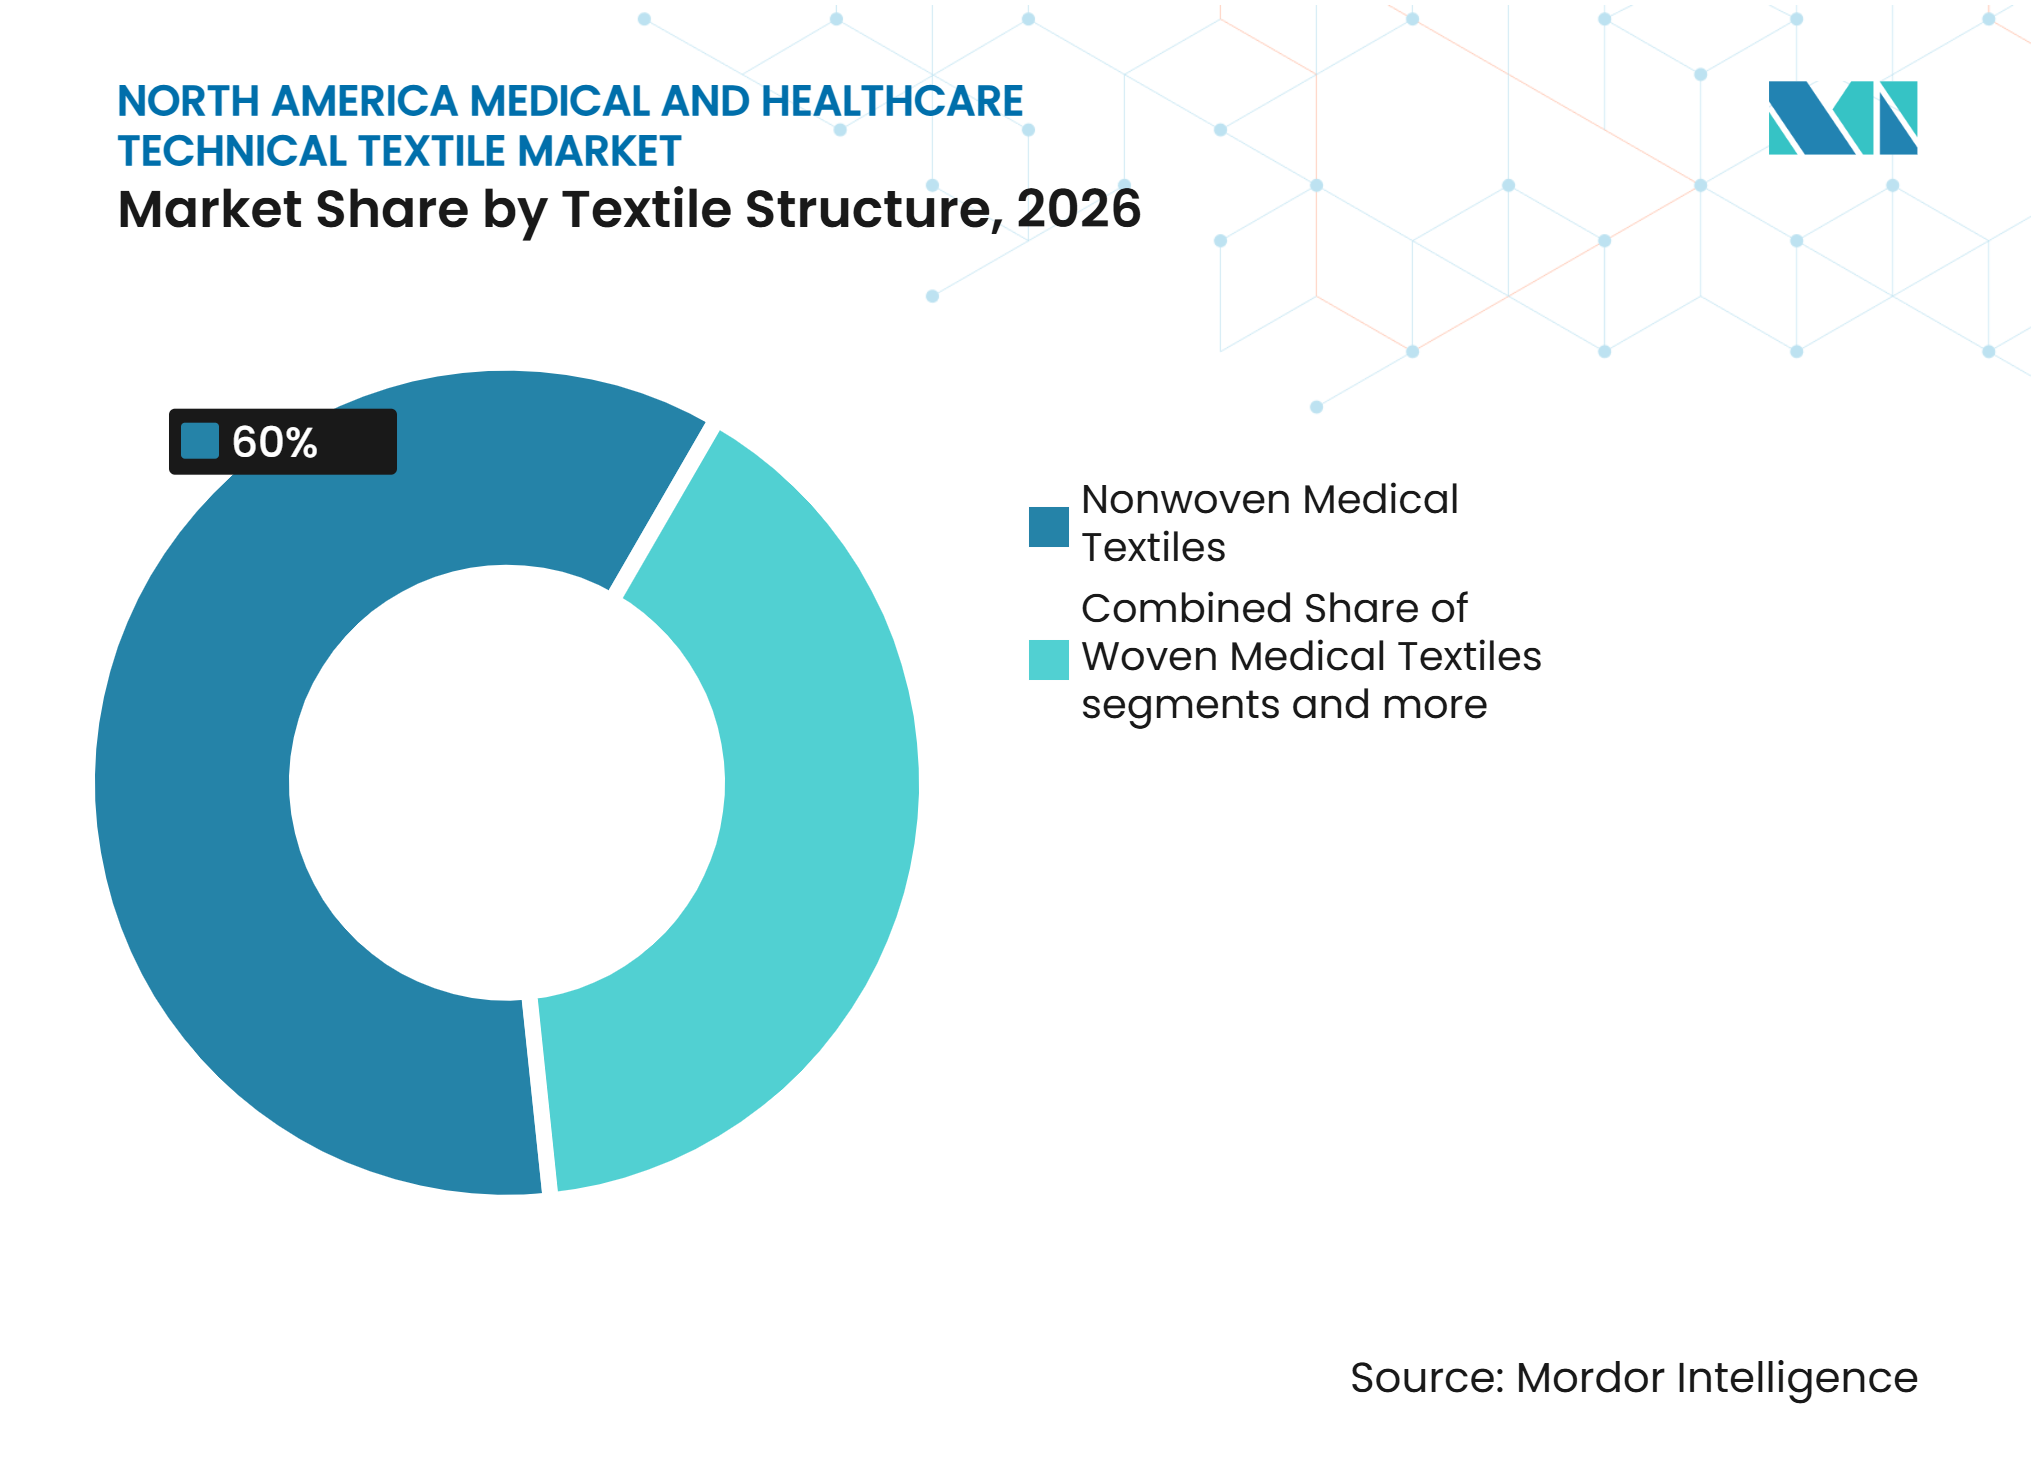
- Nach Textilstruktur hielten Vliesstoff-Medizintextilien im Jahr 2026 einen Anteil von 60,0 % an der Marktgröße für medizinische und gesundheitliche technische Textilien in Nordamerika, während gestrickte Medizintextilien mit einem prognostizierten CAGR von 6,3 % bis 2032 das höchste Wachstum verzeichneten.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 78,0 %, während Mexiko mit einem prognostizierten CAGR von 6,5 % bis 2032 das höchste Wachstum verzeichnete.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Steigende Volumina chirurgischer und ambulanter Eingriffe | +1.4% | Vereinigte Staaten als Kernmarkt, Kanada als Sekundärmarkt | Mittelfristig (2–4 Jahre) |
| Zunehmende Nachfrage nach Versorgung chronischer Wunden und geriatrischer Pflege | +1.2% | Vereinigte Staaten als Kernmarkt, Kanada als Sekundärmarkt, Mexiko als aufstrebender Markt | Langfristig (≥ 4 Jahre) |
| Anforderungen an Infektionskontrolle und Barriereleistung | +0.9% | Gesamtes Nordamerika, regulatorischer Vorrang der Vereinigten Staaten | Kurzfristig (≤ 2 Jahre) |
| Verlagerung von der Krankenhausversorgung zur Heim- und Fernversorgung | +0.7% | Vereinigte Staaten als Primärmarkt, Kanada als Sekundärmarkt | Mittelfristig (2–4 Jahre) |
| Durch Verteidigungsmittel geförderter technologischer Übergang von Sensorstoffen | +0.4% | Vereinigte Staaten als Primärmarkt | Langfristig (≥ 4 Jahre) |
| Kapazität und Resilienz der Lieferkette für inländische Medizintextilien | +0.3% | Vereinigte Staaten als Kernmarkt, Mexiko als Übertragungsmarkt in der Lieferkette | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina chirurgischer und ambulanter Eingriffe
Die Verlagerung von Eingriffen aus Krankenhäusern in ambulante Einrichtungen weitet den Einsatz steriler Abdecktücher, Kittel und Eingriffspakete im Markt für medizinische und gesundheitliche technische Textilien in Nordamerika aus. Pennsylvania meldete, dass ambulante Hüfttotalendoprothesen zwischen dem Haushaltsjahr 2021 und dem Haushaltsjahr 2025 um 148,8 % und ambulante Knietotalendoprothesen um 147,0 % zunahmen. Diese Einrichtungen verlassen sich in der Regel auf standardisierte Einwegbarrierprodukte für jeden Eingriff. MedPAC meldete fast 6.300 ambulante chirurgische Zentren, die 3,4 Millionen Medicare-Leistungsempfänger versorgen, und prognostizierte ein jährliches Gesamteingriffvolumen von 44 Millionen bis 2034.[1] Die Verlagerung verschafft Lieferanten eine stabilere, eingriffsbezogene Nachfragebasis als traditionelle wiederverwendbare Wäscheprogramme. Sie erhöht auch den Wert einer zuverlässigen Versorgung, validierten Leistung und effizienten Kittzusammenstellung für ambulante Anbieter.
Zunehmende Nachfrage nach Versorgung chronischer Wunden und geriatrischer Pflege
Fortschrittliche Wundversorgung ist eine dauerhafte Nachfragequelle, da chronische Wunden wiederholte Verbandwechsel und ein maßgeschneidertes Feuchtigkeitsmanagement erfordern. Eine klinische Übersichtsarbeit aus dem Jahr 2025 schätzte, dass chronische Wunden 10,5 Millionen Medicare-Begünstigte betreffen und Medicare jährlich 22,5 Milliarden USD kosten. Derselbe Bedarf ist mit dem Alterungsprozess verbunden, da fast 85 % der betroffenen Bevölkerung 65 Jahre oder älter sind. Aktualisierte Leitlinien aus dem Jahr 2025 von ISTAP und WOCN unterstützen eine strukturiertere Prävention und Behandlung von Hauteinrissen bei gealterter Haut. Dieses klinische Umfeld begünstigt mehrschichtige Schaumstoffe, antimikrobielle Fasern und feuchtigkeitsregulierende Textiilsysteme gegenüber einfacher Gaze. Der Markt für medizinische und gesundheitliche technische Textilien in Nordamerika profitiert daher, wenn Pflegeanbieter Verbände benötigen, die empfindliche Haut schützen und gleichzeitig für den wiederholten Einsatz praktisch bleiben.
Anforderungen an Infektionskontrolle und Barriereleistung
ANSI/AAMI PB70:2022 ist eine zentrale Produktspezifikation für Schutzkleidung und Abdecktücher, die in US-amerikanischen Gesundheitseinrichtungen verwendet werden. Das vierstufige Rahmenwerk prägt die Einkaufsanforderungen für die Flüssigkeitsbarriereleistung und stärkt die Nachfrage nach geprüften Vliesstoffkonstruktionen. Im Februar 2025 erhielt Medline die FDA-510(k)-Zulassung für seinen chirurgischen Level-4-Kittel mit atmungsaktiven Ärmeln. Das Produkt veranschaulicht, wie Lieferanten Barriereschutz und Tragekomfort gemeinsam adressieren. Das QMSR legt zudem größeren Wert auf Designkontrollen, Lieferantenqualifizierung und Korrekturmaßnahmensysteme für Medizinproduktehersteller.[2] Diese Anforderungen machen Zertifizierungskompetenz und dokumentierte Produktionskontrollen zu wichtigen Wettbewerbsfaktoren im Markt für medizinische und gesundheitliche technische Textilien in Nordamerika.
Verlagerung von der Krankenhausversorgung zur Heim- und Fernversorgung
Krankenhaus-zu-Hause-Programme schaffen einen neuen Kanal für verpackte Wundversorgung, absorbierende Produkte und Isolationsmaterialien, die für den häuslichen Einsatz konzipiert sind. Die American Hospital Association meldete, dass 413 Krankenhäuser in 146 Gesundheitssystemen in 39 Bundesstaaten im August 2025 im Rahmen des Acute Hospital Care at Home-Programms zugelassen waren.[3] Die Heimlieferung verändert die Produktanforderungen, da Patienten und Pflegepersonen einige Produkte außerhalb eines klinischen Umfelds anwenden oder verwalten müssen. Dies erfordert klare Anweisungen, zuverlässige Klebstoffe und Verpackungen, die eine sichere Anwendung unterstützen. Advocate Health meldete, dass sein Programm mehr als 16.500 Patienten mit einer 30-Tage-Wiederaufnahmerate von 0,93 versorgte, verglichen mit 1,09 bei der traditionellen stationären Versorgung. Die Ausweitung verbreitert das adressierbare Versorgungsumfeld für den Markt für medizinische und gesundheitliche technische Textilien in Nordamerika, ohne den Bedarf an institutioneller Leistungsqualität zu beseitigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Komplexe Biokompatibilitäts- und regulatorische Validierung | -1.2% | Gesamtes Nordamerika, konzentriert auf US-amerikanische Hersteller | Langfristig (≥ 4 Jahre) |
| Kostenvolatilität bei Polypropylen und Spezialpolymeren | -0.9% | Vereinigte Staaten als Primärmarkt, Kanada und Mexiko als Sekundärmärkte | Kurzfristig (≤ 2 Jahre) |
| Abfall durch Einwegtextilien und begrenzte Recyclinginfrastruktur | -0.6% | Vereinigte Staaten und Kanada, Mexiko als aufstrebender Markt | Mittelfristig (2–4 Jahre) |
| Lücken bei der klinischen Integration und Zuverlässigkeit intelligenter Textilien | -0.4% | Vereinigte Staaten als Primärmarkt | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexe Biokompatibilitäts- und regulatorische Validierung
Neuartige implantierbare und antimikrobielle Textilien unterliegen vor der kommerziellen Nutzung umfangreichen Validierungsanforderungen. Das FDA-QMSR trat im Februar 2026 in Kraft und gleicht den US-amerikanischen Qualitätsrahmen mit ISO 13485:2016 an. Die ISO-10993-1-Bewertung erfordert eine biologische Sicherheitsbewertung für Geräte, die mit Haut oder inneren Geweben in Kontakt kommen. Implantierbare Produkte müssen möglicherweise vor einer 510(k)-Einreichung auf Zytotoxizität, Sensibilisierung, Reizung, systemische Toxizität, Genotoxizität und Implantationseffekte getestet werden. Diese Aufgaben können Entwicklungszeitpläne verlängern und den Kapitalbedarf für bioresorbierbare Netze, Gerüste und beschichtete Textilprodukte erhöhen. Der Markt für medizinische und gesundheitliche technische Textilien in Nordamerika begünstigt daher Unternehmen mit bewährten Qualitätssystemen und etablierten regulatorischen Nachweisen.
Kostenvolatilität bei Polypropylen und Spezialpolymeren
Polypropylen ist zentral für die Hochvolumen-Vliesstoffproduktion, aber seine Kosten können sich mit Energiepreisen, Versorgungsbedingungen und Handelspolitik verändern. Die American Medical Manufacturers Association warnte 2025, dass umfassende Gesundheitstarife auf Polymere und Vliesstoffzwischenprodukte die Kosten für Anbieter und Patienten erhöhen könnten. Medizinische Qualitätsstufen erfordern zudem die Kontrolle von Extrahierbaren und Auslaugbaren für viele klinische Anwendungen. Dies kann qualifizierte Einsatzstoffe teurer machen als Industriequalitäten. Langfristige Einkaufsverträge können die Fähigkeit der Lieferanten einschränken, Änderungen der Harzkosten an Kunden weiterzugeben. Das Hemmnis ist am stärksten bei Hochvolumen-Abdecktüchern und -Kitteln, wo Einkaufsteams die Preise genau vergleichen. Hersteller reagieren durch Diversifizierung der Versorgung, inländische Kapazitäten und höherwertige Produkte, die weniger von der Rohstoffpreisgestaltung abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Chirurgische Textilien sichern das Volumen, implantierbare Textilien beschleunigen den WertChirurgische und infektionspräventive Textilien hielten im Jahr 2026 einen Marktanteil von 36,0 % am Markt für medizinische und gesundheitliche technische Textilien in Nordamerika. Die Kategorie wird durch den Einsatz steriler Abdecktücher, Kittel und Barrierprodukte in Operationssälen und ambulanten chirurgischen Zentren gestützt. Die Leistungsanforderungen von ANSI/AAMI PB70 bedeuten, dass jedes Produkt ein festgelegtes Niveau an Flüssigkeitsschutz bieten muss. Wundversorgung und nicht-implantierbare therapeutische Textilien bilden einen weiteren großen Nachfragebereich, da Druckgeschwüre und chronische Wunden fortschrittliche Verbandformate erfordern. Smith and Nephew erklärte, dass Druckgeschwüre das US-amerikanische Gesundheitssystem jährlich mehr als 26,8 Milliarden USD kosten. Hygiene- und absorbierende Pflegeprodukte sind auch in der Langzeitpflege wichtig, während Krankenhaustextilien Bettwäsche, Patientenkittel und Kompressionsprodukte umfassen. Extrakorporale und geräteintegrierte Produkte erfüllen kleinere, aber hochwertige Rollen in der Dialyse und kardiovaskulären Versorgung.
Implantierbare biomedizinische Textilien sollen bis 2032 mit einem CAGR von 7,3 % wachsen. Ihr Wachstum folgt einer Pipeline resorbierbarer Netze und Gerüstprodukte, die bei der Hernien- und Weichteilreparatur eingesetzt werden. BD brachte im April 2025 nach FDA-510(k)-Zulassung den Phasix ST Umbilical Hernia Patch auf den Markt. PrintBio erhielt im Mai 2025 die FDA-Zulassung für 3DMatrix DynaFlex, ein resorbierbares chirurgisches Netz für die Weichteilreparatur und -rekonstruktion. Diese Einführungen unterstützen den Übergang von permanenten Materialien zu resorbierbaren Optionen bei ausgewählten Eingriffen. Sie stärken auch den Wert validierter klinischer und regulatorischer Dokumentation innerhalb dieses Segments der Branche für medizinische und gesundheitliche technische Textilien in Nordamerika.



Nach Materialtyp:
Polypropylen führt beim Volumen, bioresorbierbare Polymere führen beim WachstumPolypropylen hielt im Jahr 2026 einen Marktanteil von 32,0 % am Markt für medizinische und gesundheitliche technische Textilien in Nordamerika. Seine Führungsposition spiegelt das Kosten-Leistungs-Gleichgewicht wider, das bei der Spunbond-Meltblown-Spunbond-Vliesstoffverarbeitung verfügbar ist. Das Material ist mit gängigen Sterilisationsmethoden kompatibel und wird häufig in chirurgischen Abdecktüchern, Kitteln und Isolationsprodukten verwendet. Polyester unterstützt gestrickte implantierbare Netze und gewebte Gefäßprothesen, während Polyamid in Nähten und katheterrelevanten Produkten verwendet wird. Polyurethan und andere elastomere Materialien werden bei der IV-Fixierung und Overlays für kontinuierliche Glukosemonitore verwendet. Covestro führte 2025 Dureflex MA5000 für IV-Fixierungsverbände und Overlays für kontinuierliche Glukosemonitore ein.
Bioresorbierbare synthetische Fasern und Polymere sollen bis 2032 mit einem CAGR von 7,6 % wachsen. P4HB, PDO und PLGA gewinnen bei implantatgerechten Produkten an Bedeutung, die so konzipiert sind, dass sie nach der Unterstützung der Gewebereparatur abgebaut werden. FDA-Zulassungen für diese Produkte bauen die Referenzbasis für die nachfolgende Geräteentwicklung auf. Regenerierte Zellulosefasern spielen auch bei Wundkontaktschichten eine Rolle, da sie das Feuchtigkeitsmanagement und den Patientenkomfort unterstützen können. Naturfasern bleiben bei wiederverwendbarer Krankenhauswäsche und einigen Wundversorgungsanwendungen relevant. Im April 2025 schloss das Ottawa Hospital den Übergang von mehr als 500 Einweg-Operationskitteln pro Tag zu einem Wiederverwendungsprogramm ab und prognostizierte eine jährliche Abfallreduzierung von fast 33.000 kg. Der Materialmix im Markt für medizinische und gesundheitliche technische Textilien in Nordamerika trennt sich daher in hochvolumige Einwegpolymere, spezialisierte Implantatmaterialien und wiederverwendbare Formate auf.
Nach Textilstruktur:
Vliesstoffe führen beim Volumen, gestrickte Strukturen beschleunigen das WachstumVliesstoff-Medizintextilien hielten im Jahr 2026 einen Marktanteil von 60,0 % am Markt für medizinische und gesundheitliche technische Textilien in Nordamerika. SMS- und Spunbond-Formate kombinieren Flüssigkeitsbarriereleistung, Sterilität und niedrige Stückkosten für hochvolumige klinische Anwendungen. Meltblown-Schichten sind besonders wichtig, da ihre Faserstruktur die Barriereklassifizierung bei chirurgischer Schutzkleidung unterstützt. Das Handelsministerium leitete 2025 eine Section-232-Untersuchung zu Importen kritischer medizinischer Ausrüstung und persönlicher Schutzausrüstung ein. Diese Maßnahme unterstrich den strategischen Wert inländischer Vliesstoffkapazitäten.
Gestrickte Medizintextilien sollen bis 2032 mit einem CAGR von 6,3 % wachsen. Ihre offene Schlingenkonstruktion kann das Einwachsen von Gewebe und die Flexibilität bei der Hernienreparatur, Beckenbodenrekonstruktion, Rotatorenmanschettenreparatur, Kompressionstherapie und Katheterfixierung unterstützen. Geflochtene Strukturen bleiben für Nähte, endovaskuläre Prothesen und beschichtete Stentsysteme wichtig, die präzise mechanische Eigenschaften erfordern. DARPA startete im Februar 2025 das BioElectronics to Sense and Treat-Programm zur Entwicklung tragbarer intelligenter Verbände, die Infektionserkennung mit einer geschlossenen Behandlungsabgabe kombinieren. Das Programm weist auf eine Zukunft hin, in der Textilstrukturen als aktive Medizinproduktplattformen und nicht als passive Substrate fungieren. Zuverlässigkeit, klinische Workflow-Integration und regulatorische Nachweise werden bestimmen, wie schnell diese intelligenten Textilformate in den breiteren Einsatz gelangen.

Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten hielten im Jahr 2026 einen Marktanteil von 78,0 % am Markt für medizinische und gesundheitliche technische Textilien in Nordamerika. Ihre Größe spiegelt die Gesundheitsausgaben, ein breites Krankenhausnetzwerk, eine ambulante chirurgische Infrastruktur und die größte regionale Basis regulierter Hersteller wider. MedPAC schätzte, dass fast 6.300 ambulante chirurgische Zentren jährlich 3,4 Millionen Medicare-Leistungsempfänger versorgen, während 413 Krankenhäuser im August 2025 für Krankenhaus-zu-Hause-Dienste zugelassen waren. Die föderale Inlandsbeschaffungspolitik, die FDA-Aufsicht und die QMSR-Konformität begünstigen Lieferanten mit ISO-13485-konformen Prozessen, während sensorgestützte Verbände und bioresorbierbare Implantate wichtige Entwicklungsbereiche bleiben.
Mexiko
Mexiko soll bis 2032 mit einem CAGR von 6,5 % wachsen, der höchsten Rate unter den Geografien im Markt für medizinische und gesundheitliche technische Textilien in Nordamerika. Die mexikanische Regierung gab im Januar 2025 die Investition von Medline Industries in Höhe von 250 Millionen USD in eine Produktions- und Vertriebsanlage für medizinische Verbrauchsmaterialien in Nuevo Laredo bekannt. Die Investition unterstützt eine USMCA-integrierte Produktionsbasis für inländische Anbieter und das breitere regionale Netzwerk. Die öffentliche Krankenhausbeschaffung unterstützt die Nachfrage nach chirurgischer Kleidung, Krankenhauswäsche und Wundversorgungsprodukten, während COFEPRIS die zentrale Regulierungsbehörde für Medizinprodukte und verwandte Gesundheitsprodukte ist. Die wichtigste Chance verbindet lokale Nachfrage mit Nearshore-Fertigung, die Kunden kürzere Lieferketten bietet.
Kanada
Kanada gestaltet die Beschaffung rund um wiederverwendbare Produkte und zirkuläre Abfallprogramme um. Environment and Climate Change Canada stellte 2025 der Canadian Coalition for Green Health Care 392.232 CAD (286.471 USD) für eine nationale Initiative zur Reduzierung von Einwegkunststoffen zur Verfügung. Island Health stellt jährlich 850.000 Einwegkittel auf wiederverwendbare Alternativen um und erwartet jährliche Einsparungen von 2 Millionen CAD (1,5 Millionen USD) sowie eine Reduzierung von 77.000 kg Kohlendioxidäquivalent-Emissionen. Laut dem Canadian Institute for Health Information (CIHI) sollen die kanadischen Gesundheitsausgaben im Jahr 2025 399 Milliarden CAD (291,4 Milliarden USD) erreichen, mit einem Wachstum von 4,2 % im Vergleich zum prognostizierten BIP-Wachstum von 2,6 %, was die Nachfrage nach klinischen Verbrauchsmaterialien unterstützt, da Gesundheitsdienstleister langlebige, wiederverwendbare und recycelbare Vliesstoffprodukte priorisieren. Lieferanten, die klinische Leistung und Optionen zur Umwelthandhabung dokumentieren, sind besser positioniert, um diesen Erwartungen gerecht zu werden.
Wettbewerbslandschaft
Marktkonzentration
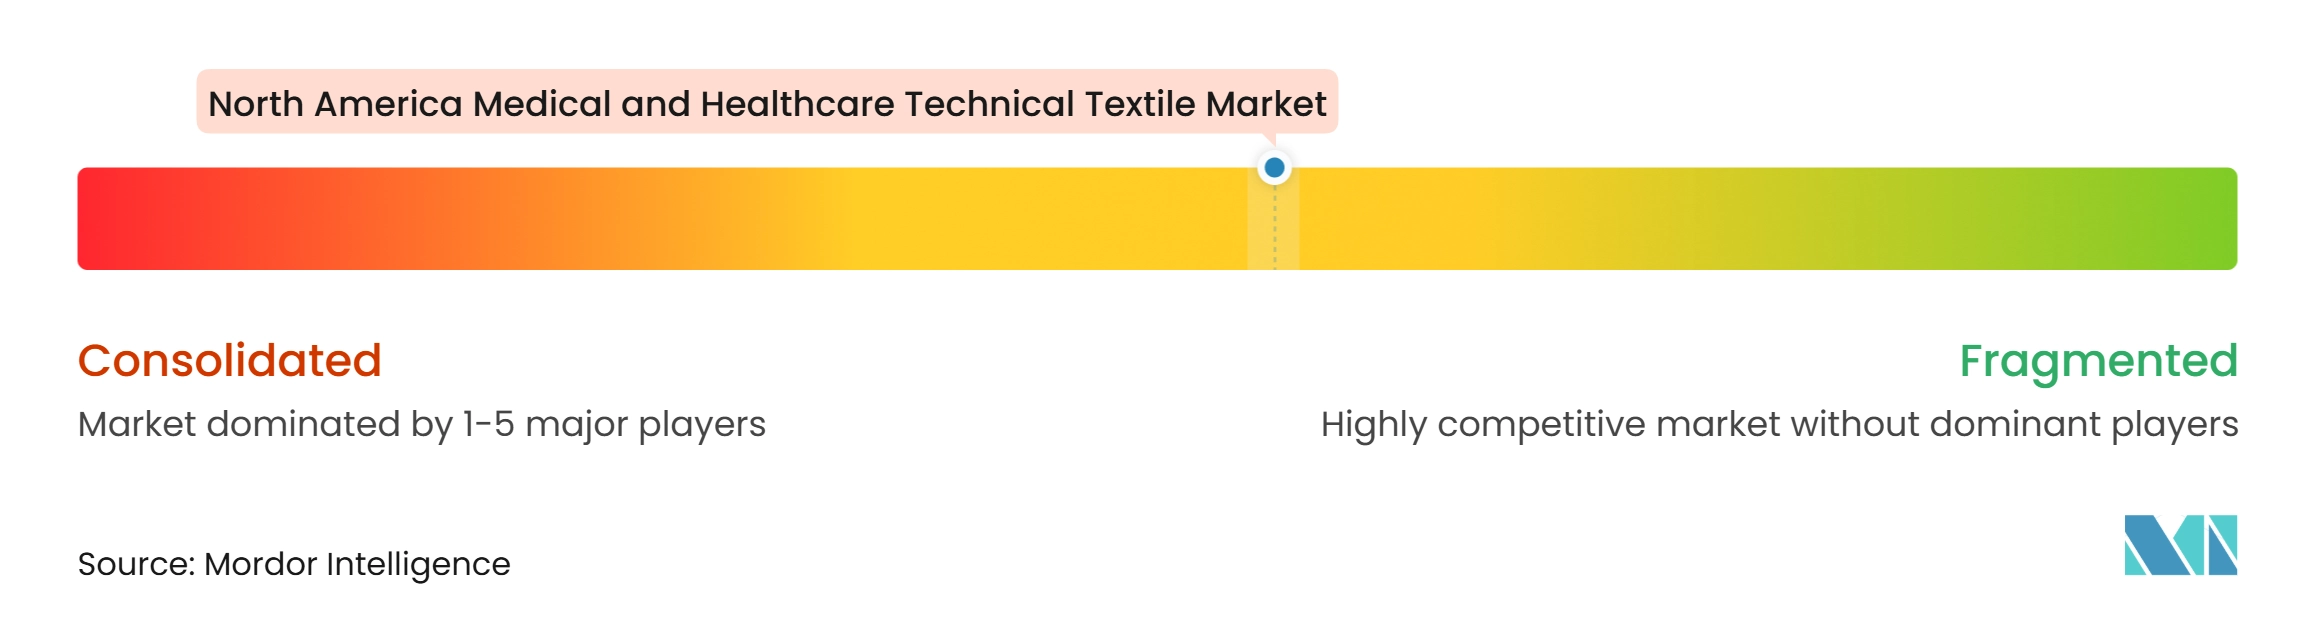
Der Markt für medizinische und gesundheitliche technische Textilien in Nordamerika weist eine mittlere Marktkonzentration auf. Kimberly-Clark, Berry Global und DuPont haben Lieferkettenposition bei chirurgischen Vliesstoffen, während Cardinal Health und Owens and Minor über den institutionellen Vertrieb konkurrieren. Mölnlycke Health Care und Medline kombinieren Produktversorgung, Kittzusammenstellung und Verfahrensunterstützung. ISO-13485-konforme Qualitätssysteme sind wichtige Qualifikationen in regulierten Gesundheitsanwendungen.
Im Oktober 2026 erhielt Solventum die FDA-510(k)-Zulassung für die kombinierte Verwendung von Restrata Synthetic Electrospun Fiber Matrix und V.A.C. Therapy. Die Übernahme von Acera Surgical im Dezember 2025 stärkte seine Position bei elektrospinnbasierten Matrizen. Medlines Level-4-Kittelzulassung zeigt die anhaltende Produktaufmerksamkeit für Barriereschutz und Komfort. BD erweiterte sein Portfolio zudem durch ein vollständig resorbierbares Nabelhernienpflaster. Diese Maßnahmen zeigen, dass regulatorische Zulassung und klinische Eignung weiterhin zentral für die Wettbewerbspositionierung sind.
Zu den Weißflecken-Chancen gehören PFAS-freie Hochbarriere-Chirurgietextilien, recycelbare Polypropylen-Vliesstoffe und sensorgestützte Verbände für die Heimversorgung. DARPAs BEST-Programm unterstützt intelligente Verbände, die Infektionen erkennen und Behandlungen verabreichen. Gleichzeitig können inländische Beschaffungspräferenzen Lieferanten mit US-amerikanischen Kapazitäten begünstigen. Etablierte Vliesstoffhersteller sind aufgrund ihrer Materialkapazitäten und Qualifizierungserfahrung gut positioniert. Kleinere Unternehmen können durch klinischen Mehrwert bei Wundmatrizen, implantierbaren Designs und aktiven Textilien konkurrieren. Der Markt für medizinische und gesundheitliche technische Textilien in Nordamerika wird weiterhin Skalierung bei Hochvolumenprodukten und evidenzbasierte Innovation bei klinischen Anwendungen belohnen.
Marktführer in der Branche für medizinische und gesundheitliche technische Textilien in Nordamerika
-
3M Company
-
Ahlstrom Oyj
-
Asahi Kasei Corporation
-
ATEX Technologies, Inc.
-
B. Braun SE
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für medizinische und gesundheitliche technische Textilien in Nordamerika Unternehmen in diesem Bericht
- 3M Company
- Ahlstrom Oyj
- Asahi Kasei Corporation
- ATEX Technologies, Inc.
- B. Braun SE
- Bally Ribbon Mills
- Berry Global Group, Inc.
- Cardinal Health, Inc.
- Confluent Medical Technologies
- DuPont de Nemours, Inc.
- Freudenberg SE
- Kimberly-Clark Corporation
- Medline Industries, LP
- Medtronic plc
- Mölnlycke Health Care AB
- Owens & Minor, Inc.
- Precision Fabrics Group, Inc.
- Smith & Nephew plc
- Solventum Corporation
- Trelleborg AB
- Winner Medical Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für medizinische und gesundheitliche technische Textilien in Nordamerika
- Oktober 2026: Solventum (USA) erhielt die FDA-510(k)-Zulassung für die kombinierte Verwendung von Restrata Synthetic Electrospun Fiber Matrix und V.A.C. Therapy, die erste Zulassung, die elektrospinnbasierte bioresorbierbare Matrixtechnologie mit Unterdruckwundtherapie kombiniert. Der Meilenstein folgte auf Solventums Übernahme von Acera Surgical im Dezember 2025 für 850 Millionen USD, einschließlich 725 Millionen USD im Voraus und 125 Millionen USD in Leistungsmeilensteinen.
- Oktober 2025: Smith & Nephew veröffentlichte klinische Daten zur Unterstützung des ALLEVYN COMPLETE CARE 5-Lagen-Schaumstoffverbands und berichtete von einer mechanischen Energieabsorption von 93 % beim Frictional Energy Absorber Effectiveness-Test. Der Verband wurde für den US-amerikanischen Sektor der fortschrittlichen Wundversorgung zur Prävention von Druckgeschwüren und zum Wundmanagement zugelassen.
- Juli 2025: DARPA wählte Singletto für seine Embedded Entrepreneur Initiative aus, aufbauend auf seiner Arbeit im Rahmen des DARPA Personal Protective Biosystem-Programms. Die Auswahl unterstützt den Übergang seiner Oxafence Active Protection-Plattform in reaktionsfähigen Textilien zu kommerziellen medizinischen und Verteidigungsanwendungen.
Berichtsumfang für den Markt für medizinische und gesundheitliche technische Textilien in Nordamerika
Der Bericht über den Markt für medizinische und gesundheitliche technische Textilien in Nordamerika ist segmentiert nach Produkttyp (Krankenhaus- und Patientenversorgungstextilien, implantierbare biomedizinische Textilien und weitere), nach Materialtyp (Polypropylen (PP), Polyester (PET) und weitere), nach Textilstruktur (Vliesstoff-Medizintextilien, gewebte Medizintextilien und weitere) sowie nach Geografie (China, Japan und weitere). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Chirurgische und infektionspräventive Textilien |
| Wundversorgung und nicht-implantierbare therapeutische Textilien |
| Hygiene- und absorbierende Pflegetextilien im Gesundheitswesen |
| Implantierbare biomedizinische Textilien |
| Extrakorporale und medizingeräteintegrierte Textilien |
| Krankenhaus- und Patientenversorgungstextilien |
| Polypropylen (PP) |
| Polyester (PET) |
| Polyethylen (PE) |
| Polyamid (Nylon) |
| Baumwolle und andere Naturfasern |
| Regenerierte Zellulosefasern |
| Polyurethan und andere elastomere Fasern |
| Bioresorbierbare synthetische Fasern und Polymere |
| Andere Spezialfasern und Materialien |
| Vliesstoff-Medizintextilien |
| Gewebte Medizintextilien |
| Gestrickte Medizintextilien |
| Geflochtene Medizintextilien |
| Andere technische Medizintextilstrukturen und -produkte |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Chirurgische und infektionspräventive Textilien |
| Wundversorgung und nicht-implantierbare therapeutische Textilien | |
| Hygiene- und absorbierende Pflegetextilien im Gesundheitswesen | |
| Implantierbare biomedizinische Textilien | |
| Extrakorporale und medizingeräteintegrierte Textilien | |
| Krankenhaus- und Patientenversorgungstextilien | |
| Nach Materialtyp | Polypropylen (PP) |
| Polyester (PET) | |
| Polyethylen (PE) | |
| Polyamid (Nylon) | |
| Baumwolle und andere Naturfasern | |
| Regenerierte Zellulosefasern | |
| Polyurethan und andere elastomere Fasern | |
| Bioresorbierbare synthetische Fasern und Polymere | |
| Andere Spezialfasern und Materialien | |
| Nach Textilstruktur | Vliesstoff-Medizintextilien |
| Gewebte Medizintextilien | |
| Gestrickte Medizintextilien | |
| Geflochtene Medizintextilien | |
| Andere technische Medizintextilstrukturen und -produkte | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach medizinischen und gesundheitlichen technischen Textilien in Nordamerika an?
Ambulante Chirurgie, Behandlung chronischer Wunden, häusliche Versorgung und strengere Anforderungen an die Infektionskontrolle unterstützen die Nachfrage nach spezialisierten Textilprodukten.
Wie groß ist der Markt für medizinische und gesundheitliche technische Textilien in Nordamerika?
Der Sektor wird im Jahr 2026 auf 6,34 Milliarden USD geschätzt und soll bis 2032 bei einem CAGR von 5,21 % 8,65 Milliarden USD erreichen.
Welche Produktkategorie hat den größten Anteil in Nordamerika?
Chirurgische und infektionspräventive Textilien führen mit einem Anteil von 36,0 % im Jahr 2026, da Operationssäle und ambulante Zentren routinemäßig sterile Barrierprodukte verwenden.
Welches Material wächst am schnellsten bei medizinischen Textilapplikationen?
Bioresorbierbare synthetische Fasern und Polymere sollen bis 2032 mit einem CAGR von 7,6 % wachsen, unterstützt durch resorbierbare Netz- und Gerüstprodukte.
Warum werden wiederverwendbare Operationskittel in Kanada immer wichtiger?
Gesundheitsdienstleister verfolgen Abfallreduzierung und Lebenszykluseinsparungen, wobei Island Health jährlich 850.000 Kittel auf wiederverwendbare Alternativen umstellt.
Welche Compliance-Anforderungen betreffen Medizintextillieferanten?
FDA-QMSR, ISO-13485-konforme Qualitätspraktiken, biologische Bewertung nach ISO 10993 und Barriereanforderungen nach ANSI/AAMI PB70 prägen die Produktentwicklung und Beschaffung.