
Tamaño y Participación del Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
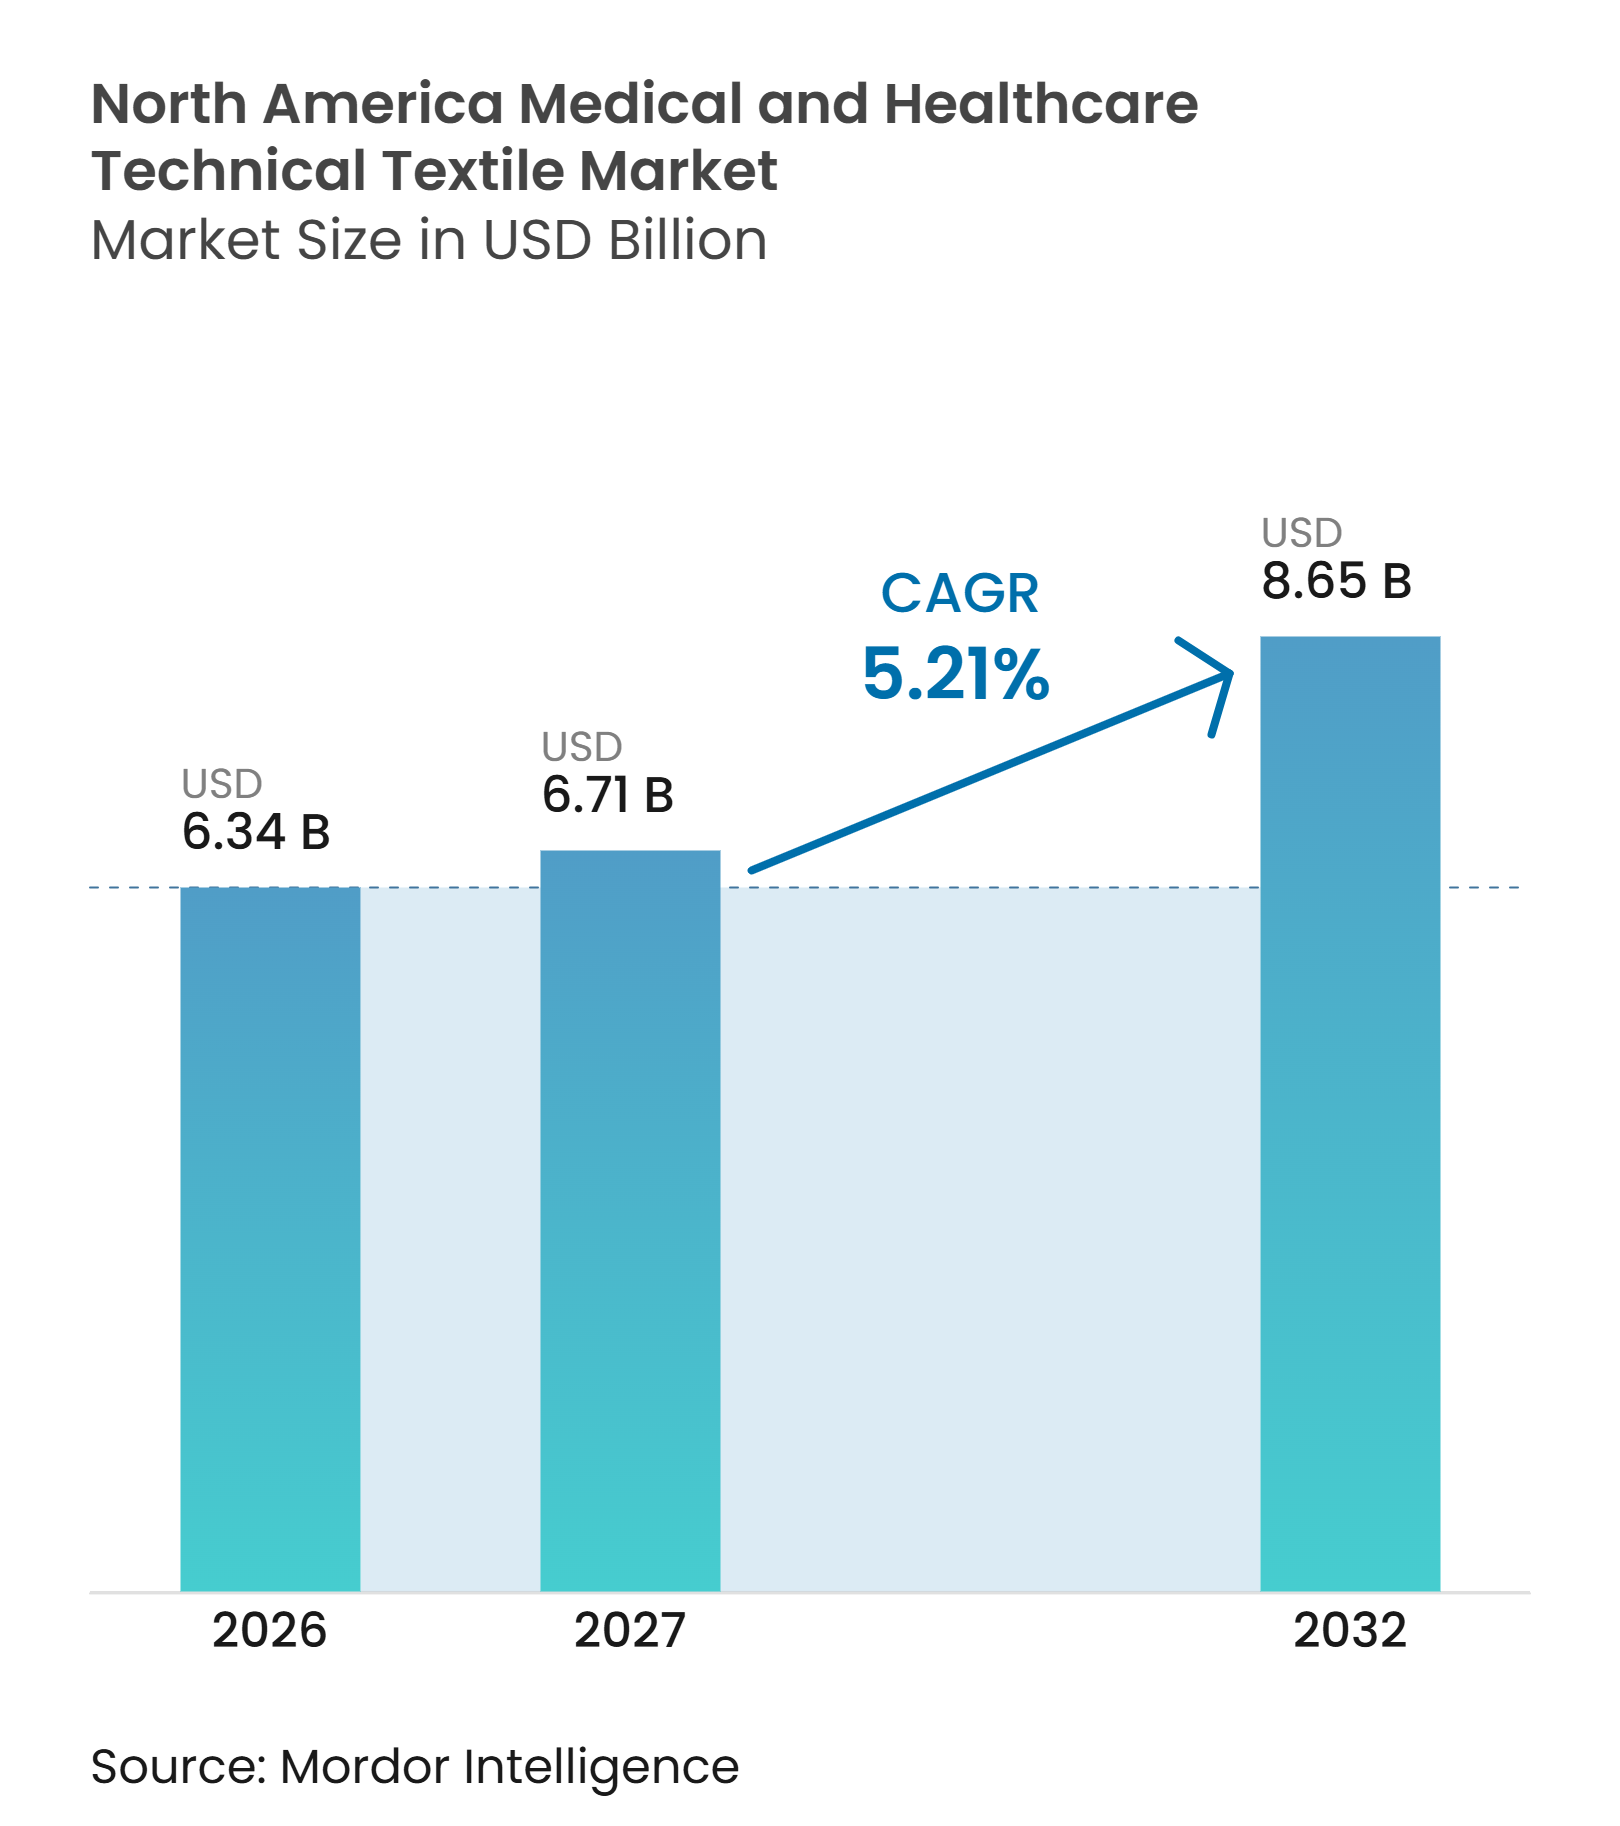
| Tamaño del mercado en el año base (2026) | 6.34 Mil millones de dólares |
| Tamaño del Mercado (2027) | 6.71 Mil millones de dólares |
| Tamaño del Mercado (2032) | 8.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.21 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte por Mordor Intelligence
El tamaño del Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte se valoró en 6,34 mil millones de USD en 2026 y se estima que crecerá desde 6,71 mil millones de USD en 2027 hasta alcanzar 8,65 mil millones de USD en 2032, a una CAGR del 5,21% durante el período de pronóstico (2027-2032).
El mercado de textiles técnicos médicos y de atención sanitaria de América del Norte está respaldado por el aumento de los volúmenes de procedimientos fuera de los hospitales de pacientes internados, la demanda de gestión avanzada de heridas y una mayor atención prestada en el hogar. Los requisitos de los productos siguen siendo exigentes, ya que los proveedores deben cumplir con los requisitos de esterilización, biocompatibilidad, trazabilidad y sistemas de calidad que favorecen a los fabricantes establecidos. El Reglamento del Sistema de Gestión de Calidad de la FDA entró en vigor en febrero de 2026 e incorpora los requisitos de la norma ISO 13485:2016 en el 21 CFR Parte 820, aumentando la importancia de los controles de proveedores y los procesos de diseño documentados. La demanda también está cambiando hacia formatos reutilizables y reciclables, ya que los proveedores de atención médica buscan reducir los residuos sin comprometer el rendimiento clínico.
Conclusiones Clave del Informe
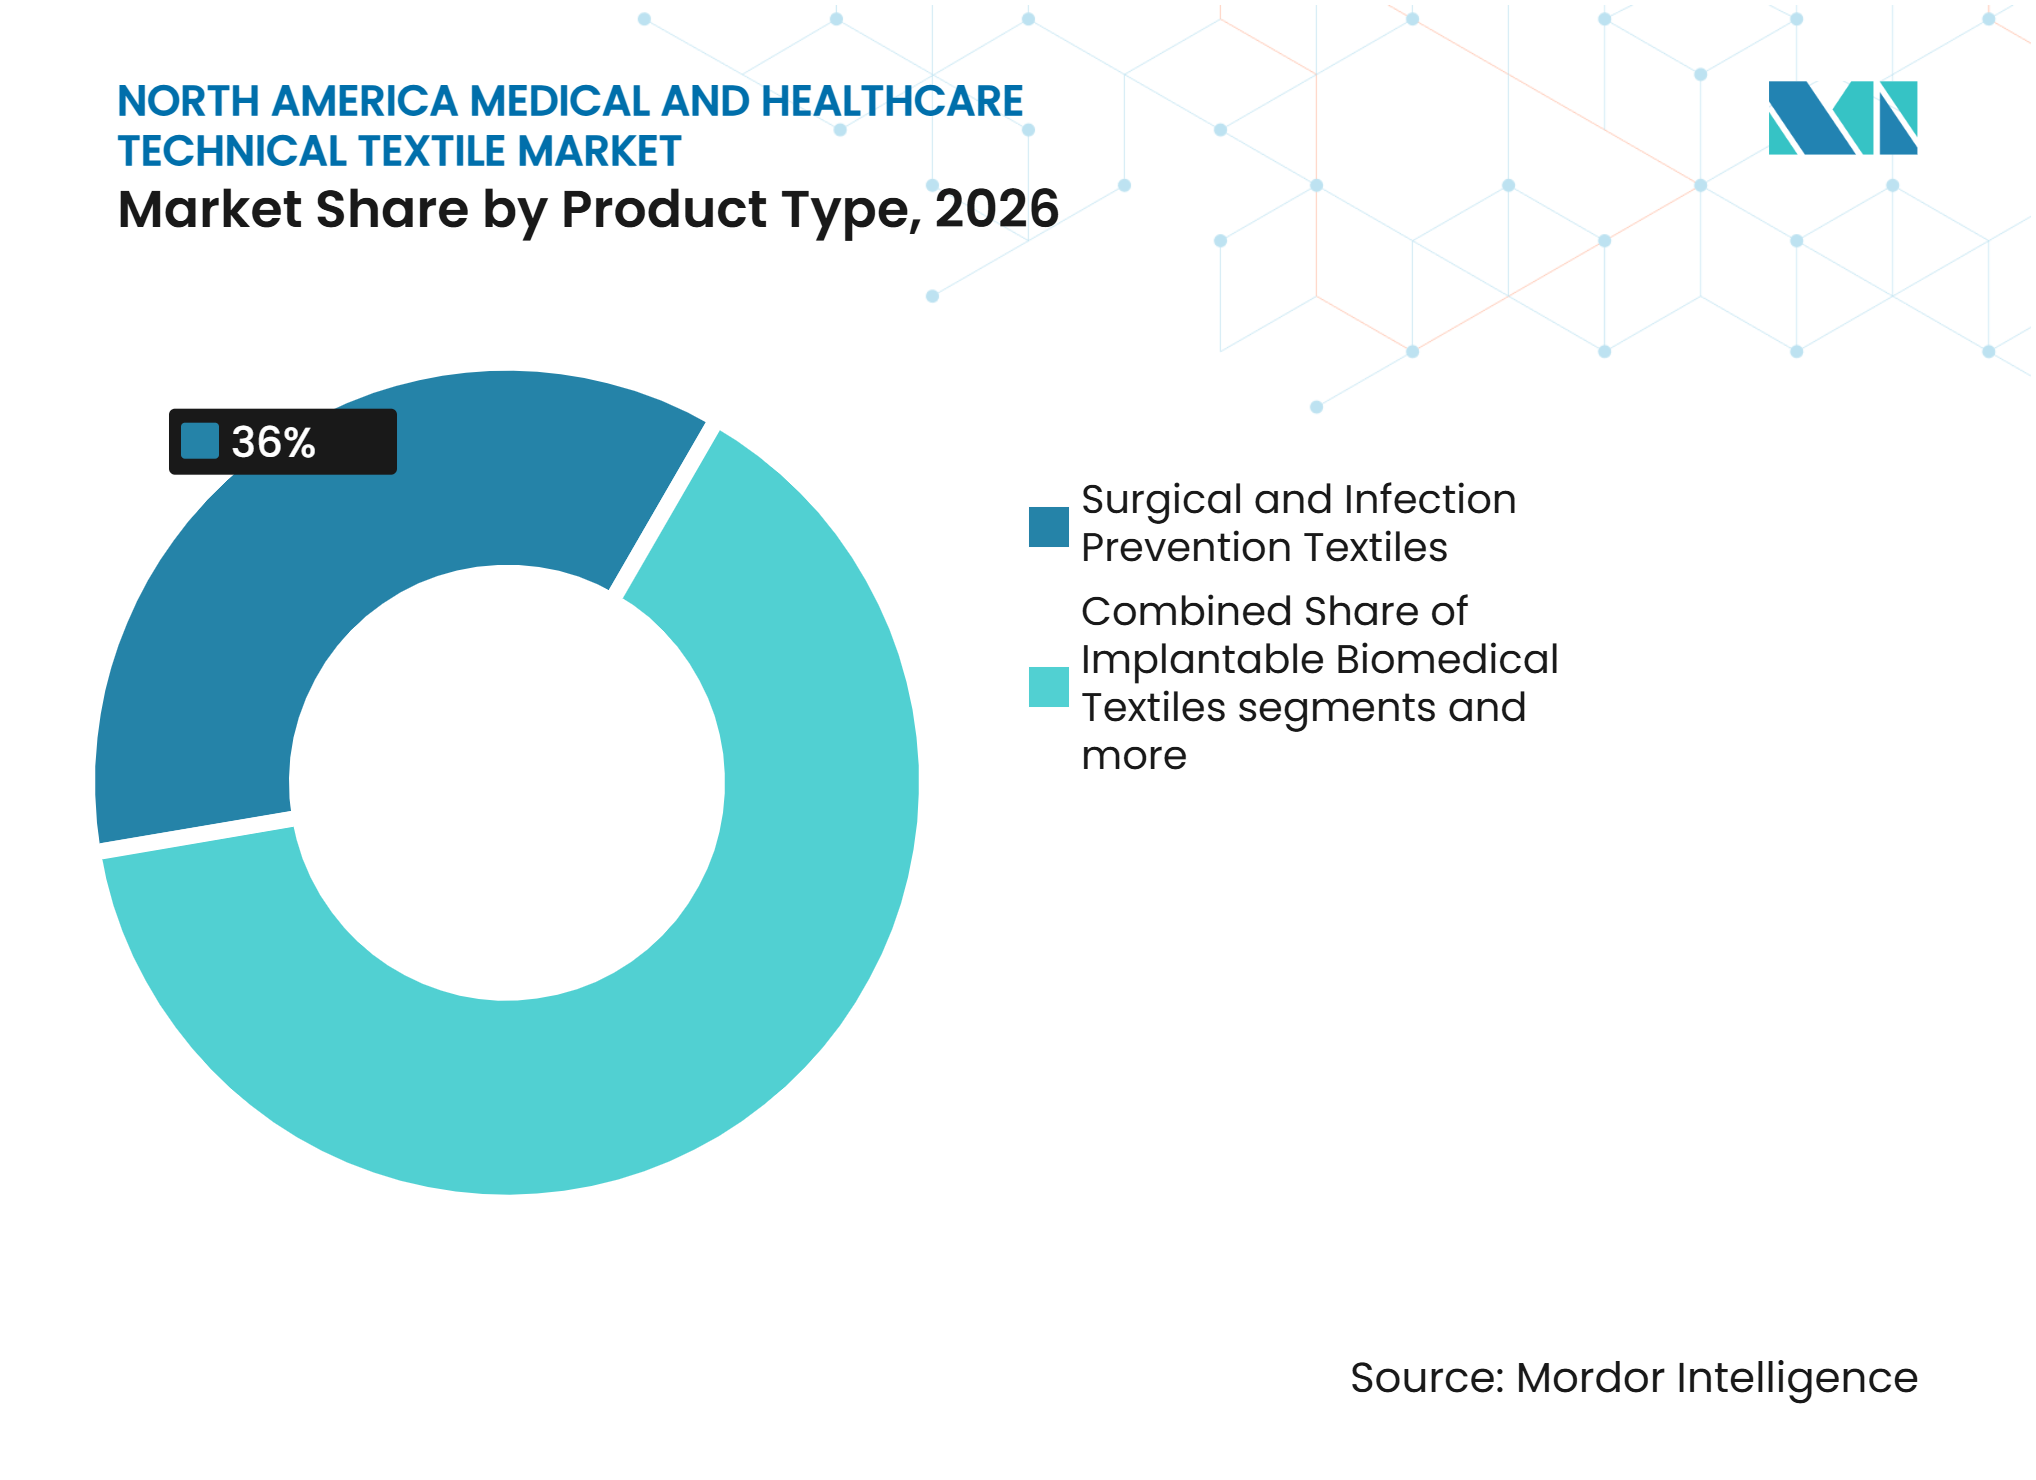
- Por tipo de producto, los textiles quirúrgicos y de prevención de infecciones representaron el 36,0% de la participación del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte en 2026, mientras que los textiles biomédicos implantables registraron la CAGR proyectada más alta del 7,3% hasta 2032.
- Por tipo de material, el polipropileno representó el 32,0% de la participación del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte en 2026, mientras que las fibras sintéticas y polímeros biorreabsorbibles registraron la CAGR proyectada más alta del 7,6% hasta 2032.
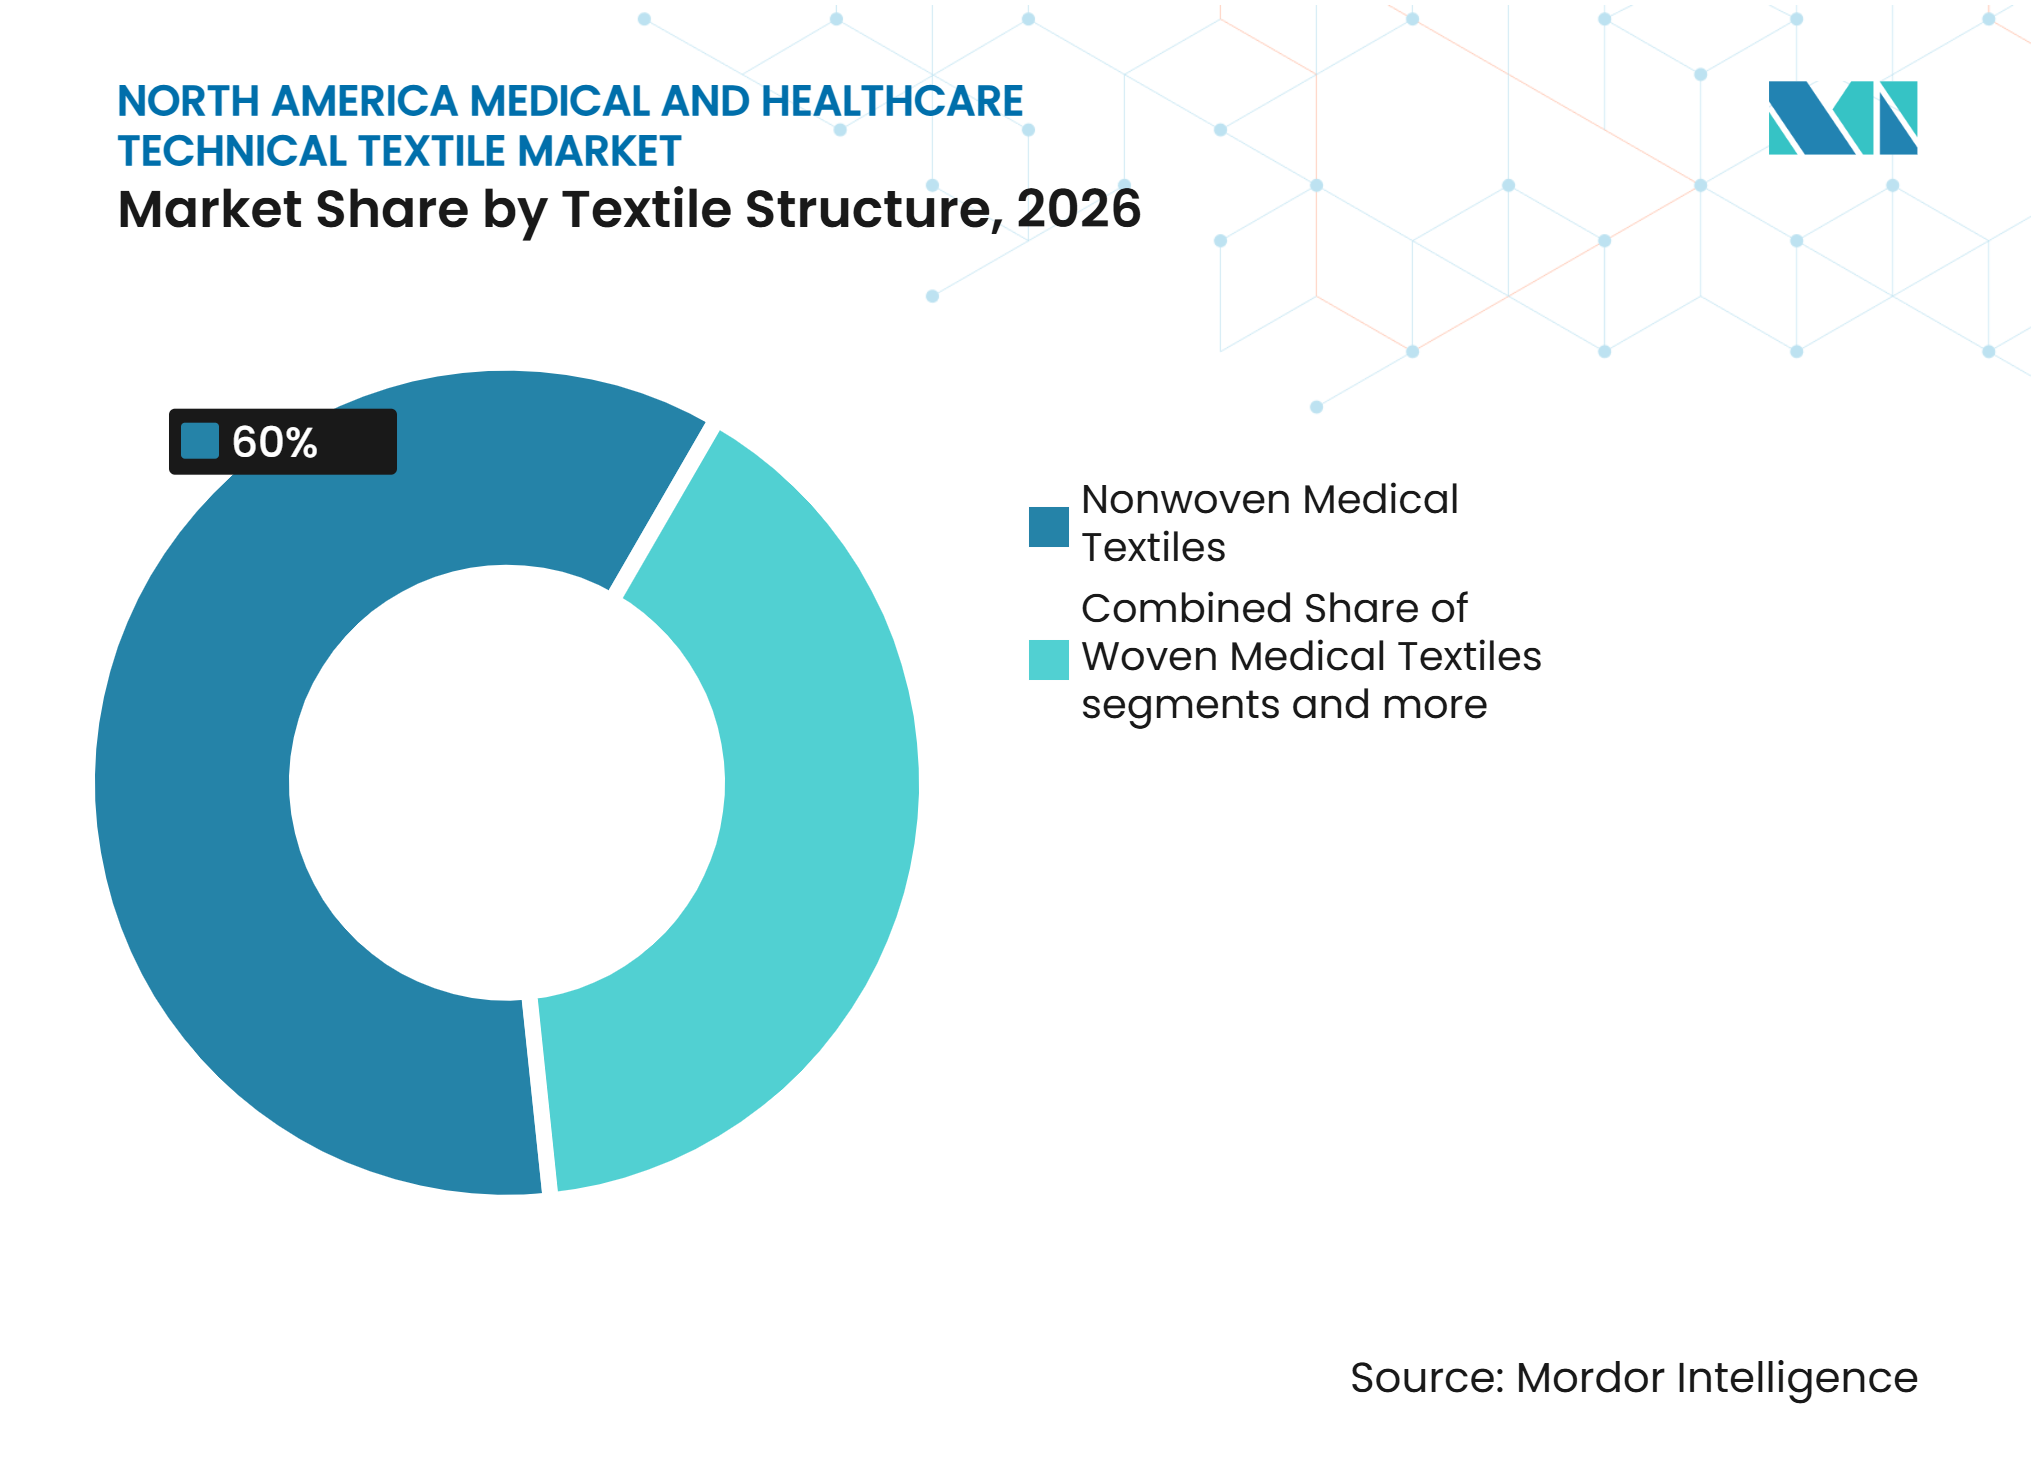
- Por estructura textil, los textiles médicos no tejidos representaron el 60,0% del tamaño del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte en 2026, mientras que los textiles médicos de punto registraron la CAGR proyectada más alta del 6,3% hasta 2032.
- Por geografía, Estados Unidos representó una participación del 78,0% en 2026, mientras que México registró la CAGR proyectada más alta del 6,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de los Volúmenes de Procedimientos Quirúrgicos y Ambulatorios | +1.4% | Estados Unidos como núcleo, Canadá como secundario | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Atención de Heridas Crónicas y Geriatría | +1.2% | Estados Unidos como núcleo, Canadá como secundario, México emergente | Largo plazo (≥ 4 años) |
| Requisitos de Control de Infecciones y Rendimiento de Barrera | +0.9% | América del Norte en general, primacía regulatoria de Estados Unidos | Corto plazo (≤ 2 años) |
| Expansión de la Atención del Hospital al Hogar y la Atención Remota | +0.7% | Estados Unidos como primario, Canadá como secundario | Mediano plazo (2-4 años) |
| Transferencia Tecnológica de Tejidos con Sensores Financiada por la Defensa | +0.4% | Estados Unidos como primario | Largo plazo (≥ 4 años) |
| Capacidad de Textiles Médicos Nacionales y Resiliencia de la Cadena de Suministro | +0.3% | Estados Unidos como núcleo, desbordamiento de la cadena de suministro de México | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Volúmenes de Procedimientos Quirúrgicos y Ambulatorios
El traslado de procedimientos de hospitales a entornos ambulatorios está ampliando el uso de paños estériles, batas y paquetes de procedimientos en el mercado de textiles técnicos médicos y de atención sanitaria de América del Norte. Pensilvania informó que los reemplazos totales de cadera ambulatorios aumentaron un 148,8% y los reemplazos totales de rodilla ambulatorios aumentaron un 147,0% entre el año fiscal 2021 y el año fiscal 2025. Estos entornos generalmente dependen de productos de barrera de un solo uso estandarizados para cada procedimiento. MedPAC informó que casi 6.300 centros de cirugía ambulatoria atienden a 3,4 millones de pacientes de Medicare de pago por servicio, y proyectó que el volumen total anual de procedimientos alcanzaría los 44 millones para 2034.[1] El cambio ofrece a los proveedores una base de demanda vinculada a procedimientos más estable que los programas tradicionales de ropa de cama reutilizable. También aumenta el valor de un suministro confiable, un rendimiento validado y un ensamblaje eficiente de kits para los proveedores ambulatorios.
Aumento de la Demanda de Atención de Heridas Crónicas y Geriatría
La atención avanzada de heridas es una fuente duradera de demanda porque las heridas crónicas requieren cambios repetidos de apósitos y una gestión personalizada de la humedad. Una revisión clínica de 2025 estimó que las heridas crónicas afectan a 10,5 millones de beneficiarios de Medicare y le cuestan a Medicare 22,5 mil millones de USD anuales. La misma necesidad está vinculada al envejecimiento, ya que casi el 85% de la población afectada tiene 65 años o más. La guía actualizada de 2025 de ISTAP y WOCN apoya una prevención y gestión más estructurada de las lesiones cutáneas en la piel envejecida. Este entorno clínico favorece los sistemas textiles de espuma multicapa, fibra antimicrobiana y gestión de la humedad sobre la gasa básica. El mercado de textiles técnicos médicos y de atención sanitaria de América del Norte se beneficia, por tanto, cuando los proveedores de atención requieren apósitos que protejan la piel frágil y sean prácticos para uso repetido.
Requisitos de Control de Infecciones y Rendimiento de Barrera
ANSI/AAMI PB70:2022 es una especificación de producto central para ropa de protección y paños utilizados en instalaciones de atención médica de Estados Unidos. El marco de cuatro niveles define los requisitos de compra para el rendimiento de barrera líquida y refuerza la demanda de construcciones no tejidas probadas. En febrero de 2025, Medline recibió la autorización 510(k) de la FDA para su Bata Quirúrgica de Nivel 4 con Mangas Transpirables. El producto ilustra cómo los proveedores están abordando la protección de barrera y la comodidad del usuario de forma conjunta. El QMSR también pone mayor énfasis en los controles de diseño, la calificación de proveedores y los sistemas de acción correctiva para los fabricantes de dispositivos médicos.[2] Estos requisitos hacen que la capacidad de certificación y los controles de producción documentados sean factores competitivos importantes en el mercado de textiles técnicos médicos y de atención sanitaria de América del Norte.
Expansión de la Atención del Hospital al Hogar y la Atención Remota
Los programas de Hospital en el Hogar están creando un nuevo canal para el cuidado de heridas envasado, productos absorbentes y materiales de aislamiento diseñados para uso residencial. La Asociación Americana de Hospitales informó que 413 hospitales en 146 sistemas de salud en 39 estados estaban autorizados bajo la exención de Atención Hospitalaria Aguda en el Hogar a agosto de 2025.[3] La entrega a domicilio cambia las expectativas del producto porque los pacientes y cuidadores deben aplicar o gestionar algunos productos fuera de un entorno clínico. Esto requiere instrucciones claras, adhesivos confiables y envases que apoyen un uso seguro. Advocate Health informó que su programa atendió a más de 16.500 pacientes con una tasa de readmisión a 30 días del 0,93, en comparación con 1,09 para la atención hospitalaria tradicional. La expansión amplía el entorno de atención accesible para el mercado de textiles técnicos médicos y de atención sanitaria de América del Norte sin eliminar la necesidad de un rendimiento de grado institucional.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Validación Regulatoria y de Biocompatibilidad Compleja | -1.2% | América del Norte en general, concentrada en fabricantes de Estados Unidos | Largo plazo (≥ 4 años) |
| Volatilidad del Costo del Polipropileno y los Polímeros Especiales | -0.9% | Estados Unidos como primario, Canadá y México como secundarios | Corto plazo (≤ 2 años) |
| Residuos de Textiles de Un Solo Uso e Infraestructura de Reciclaje Limitada | -0.6% | Estados Unidos y Canadá, México emergente | Mediano plazo (2-4 años) |
| Brechas de Integración Clínica y Fiabilidad en Textiles Inteligentes | -0.4% | Estados Unidos como primario | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Validación Regulatoria y de Biocompatibilidad Compleja
Los textiles implantables y antimicrobianos novedosos enfrentan extensos requisitos de validación antes de su uso comercial. El QMSR de la FDA entró en vigor en febrero de 2026 y alinea el marco de calidad de Estados Unidos con la norma ISO 13485:2016. La evaluación de la norma ISO 10993-1 requiere una evaluación de seguridad biológica para los dispositivos que entran en contacto con la piel o el tejido interno. Los productos implantables pueden necesitar pruebas de citotoxicidad, sensibilización, irritación, toxicidad sistémica, genotoxicidad y efectos de implantación antes de una presentación 510(k). Estas tareas pueden extender los cronogramas de desarrollo y aumentar las necesidades de capital para mallas biorreabsorbibles, andamios y productos textiles recubiertos. El mercado de textiles técnicos médicos y de atención sanitaria de América del Norte, en consecuencia, otorga una ventaja a las empresas con sistemas de calidad probados y evidencia regulatoria establecida.
Volatilidad del Costo del Polipropileno y los Polímeros Especiales
El polipropileno es fundamental para la producción de no tejidos de alto volumen, pero su costo puede cambiar con los precios de la energía, las condiciones de suministro y la política comercial. La Asociación Americana de Fabricantes Médicos advirtió en 2025 que los aranceles sanitarios generales sobre polímeros e intermedios no tejidos podrían aumentar los costos para los proveedores y los pacientes. Los grados de uso médico también requieren el control de extractables y lixiviables para muchas aplicaciones clínicas. Esto puede hacer que los insumos calificados sean más costosos que los grados industriales. Los contratos de compra a largo plazo pueden limitar la capacidad de los proveedores para trasladar los cambios en el costo de la resina a los clientes. La restricción es más fuerte en paños y batas de alto volumen donde los equipos de compras comparan los precios de cerca. Los productores están respondiendo mediante la diversificación del suministro, la capacidad nacional y productos de mayor valor que dependen menos de los precios de los productos básicos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Textiles Quirúrgicos Anclan el Volumen y los Implantables Aceleran el ValorLos textiles quirúrgicos y de prevención de infecciones representaron el 36,0% de la participación del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte en 2026. La categoría está respaldada por el uso de paños estériles, batas y productos de barrera en quirófanos y centros de cirugía ambulatoria. Los requisitos de rendimiento de ANSI/AAMI PB70 significan que cada producto debe ofrecer un nivel establecido de protección contra fluidos. Los Textiles Terapéuticos para el Cuidado de Heridas y No Implantables forman otra gran área de demanda porque las lesiones por presión y las heridas crónicas requieren formatos de apósito avanzados. Smith and Nephew declaró que las lesiones por presión le cuestan al sistema de atención médica de Estados Unidos más de 26,8 mil millones de USD anuales. Los productos de higiene y cuidado absorbente también son importantes en la atención a largo plazo, mientras que los textiles hospitalarios cubren ropa de cama, batas para pacientes y productos de compresión. Los productos extracorpóreos e integrados en dispositivos desempeñan roles más pequeños pero de alto valor en diálisis y atención cardiovascular.
Se proyecta que los textiles biomédicos implantables crecerán a una CAGR del 7,3% hasta 2032. Su crecimiento sigue a una cartera de mallas absorbibles y productos de andamio utilizados en la reparación de hernias y tejidos blandos. BD lanzó el Parche para Hernia Umbilical Phasix ST en abril de 2025 tras la autorización 510(k) de la FDA. PrintBio recibió la autorización de la FDA en mayo de 2025 para 3DMatrix DynaFlex, una malla quirúrgica reabsorbible para la reparación y reconstrucción de tejidos blandos. Estas introducciones apoyan el cambio de materiales permanentes hacia opciones absorbibles en procedimientos seleccionados. También refuerzan el valor de la documentación clínica y regulatoria validada dentro de este segmento de la industria de textiles técnicos médicos y de atención sanitaria de América del Norte.



Por Tipo de Material:
El Polipropileno Lidera el Volumen y los Polímeros Biorreabsorbibles Lideran el CrecimientoEl polipropileno representó el 32,0% de la participación del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte en 2026. Su liderazgo refleja el equilibrio entre costo y rendimiento disponible en el procesamiento de no tejidos hilado-soplado-hilado. El material es compatible con los métodos de esterilización comunes y se usa ampliamente en paños quirúrgicos, batas y productos de aislamiento. El poliéster soporta mallas implantables de punto e injertos vasculares tejidos, mientras que la poliamida se usa en suturas y productos relacionados con catéteres. El poliuretano y otros materiales elastoméricos se usan en la fijación de vías intravenosas y en coberturas de monitores continuos de glucosa. Covestro introdujo Dureflex MA5000 en 2025 para apósitos de fijación de vías intravenosas y coberturas de monitores continuos de glucosa.
Se proyecta que las fibras sintéticas y polímeros biorreabsorbibles crecerán a una CAGR del 7,6% hasta 2032. P4HB, PDO y PLGA están ganando uso en productos de grado implantable diseñados para degradarse después de apoyar la reparación tisular. Las autorizaciones de la FDA para estos productos construyen la base de referencia para el desarrollo posterior de dispositivos. Las fibras celulósicas regeneradas también tienen un papel en las capas de contacto con heridas porque pueden apoyar la gestión de la humedad y la comodidad del paciente. Las fibras naturales siguen siendo relevantes en la ropa de cama hospitalaria reutilizable y algunos usos de cuidado de heridas. En abril de 2025, el Hospital de Ottawa completó una transición de más de 500 batas quirúrgicas desechables al día a un programa reutilizable y proyectó una reducción anual de residuos de casi 33.000 kg. La combinación de materiales en el mercado de textiles técnicos médicos y de atención sanitaria de América del Norte se está separando, por tanto, en polímeros desechables de alto volumen, materiales de implante especializados y formatos reutilizables.
Por Estructura Textil:
Los No Tejidos Lideran el Volumen y las Estructuras de Punto se AceleranLos textiles médicos no tejidos representaron el 60,0% de la participación del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte en 2026. Los formatos SMS e hilado combinan rendimiento de barrera líquida, esterilidad y bajo costo unitario para usos clínicos de alto volumen. Las capas sopladas son especialmente importantes porque su estructura de fibra apoya la clasificación de barrera en ropa quirúrgica. El Departamento de Comercio inició una investigación de la Sección 232 que cubre las importaciones de equipos médicos críticos y equipos de protección personal en 2025. Esta acción destacó el valor estratégico de la capacidad nacional de no tejidos.
Se proyecta que los textiles médicos de punto crecerán a una CAGR del 6,3% hasta 2032. Su construcción de bucle abierto puede apoyar el crecimiento tisular y la flexibilidad en la reparación de hernias, la reconstrucción del suelo pélvico, la reparación del manguito rotador, la terapia de compresión y la fijación de catéteres. Las estructuras trenzadas siguen siendo importantes para suturas, injertos endovasculares y sistemas de stent cubiertos que requieren propiedades mecánicas precisas. DARPA lanzó el programa BioElectronics to Sense and Treat en febrero de 2025 para desarrollar vendajes inteligentes portátiles que combinan la detección de infecciones con la administración de tratamiento de bucle cerrado. El programa apunta a un futuro en el que las estructuras textiles funcionen como plataformas de dispositivos médicos activos en lugar de sustratos pasivos. La fiabilidad, la integración en el flujo de trabajo clínico y la evidencia regulatoria determinarán la rapidez con que estos formatos de textiles inteligentes entren en un uso más amplio.

Análisis Geográfico
Estados Unidos
Estados Unidos representó el 78,0% de la participación del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte en 2026. Su escala refleja el gasto en atención médica, una amplia red hospitalaria, infraestructura de cirugía ambulatoria y la mayor base regional de fabricantes regulados. MedPAC estimó que casi 6.300 centros de cirugía ambulatoria manejan 3,4 millones de procedimientos de Medicare de pago por servicio anuales, mientras que 413 hospitales estaban autorizados para servicios de Hospital en el Hogar en agosto de 2025. La política federal de preferencia nacional, la supervisión de la FDA y el cumplimiento del QMSR favorecen a los proveedores con procesos alineados con ISO 13485, mientras que los apósitos habilitados con sensores y los implantes biorreabsorbibles siguen siendo áreas de desarrollo importantes.
México
Se proyecta que México crecerá a una CAGR del 6,5% hasta 2032, la tasa más alta entre las geografías del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte. El gobierno mexicano anunció la inversión de 250 millones de USD de Medline Industries en una instalación de fabricación y distribución de consumibles médicos en Nuevo Laredo en enero de 2025. La inversión apoya una base de producción integrada en el T-MEC para los proveedores nacionales y la red regional más amplia. La contratación pública hospitalaria apoya la demanda de ropa quirúrgica, ropa de cama hospitalaria y productos para el cuidado de heridas, mientras que COFEPRIS es la autoridad regulatoria central para dispositivos médicos y productos sanitarios relacionados. La oportunidad clave combina la demanda local con la fabricación cercana que ofrece a los clientes cadenas de suministro más cortas.
Canadá
Canadá está reformando la contratación en torno a productos reutilizables y programas de residuos circulares. Medio Ambiente y Cambio Climático Canadá proporcionó 392.232 CAD (286.471 USD) en 2025 a la Coalición Canadiense para la Atención Médica Verde para una iniciativa nacional de reducción de plásticos de un solo uso. Island Health está convirtiendo 850.000 batas desechables al año en alternativas reutilizables y espera ahorros anuales de 2 millones de CAD (1,5 millones de USD) y una reducción de 77.000 kg de emisiones equivalentes de dióxido de carbono. Según el Instituto Canadiense de Información sobre Salud (ICIS), se proyecta que el gasto en atención médica de Canadá alcance los 399 mil millones de CAD (291,4 mil millones de USD) en 2025, creciendo un 4,2% en comparación con el crecimiento proyectado del PIB del 2,6%, lo que apoya la demanda de consumibles clínicos a medida que los proveedores de atención médica priorizan productos no tejidos duraderos, reutilizables y reciclables. Los proveedores que documentan el rendimiento clínico y las opciones de gestión ambiental están mejor posicionados para cumplir con estas expectativas.
Panorama Competitivo
Concentración del Mercado
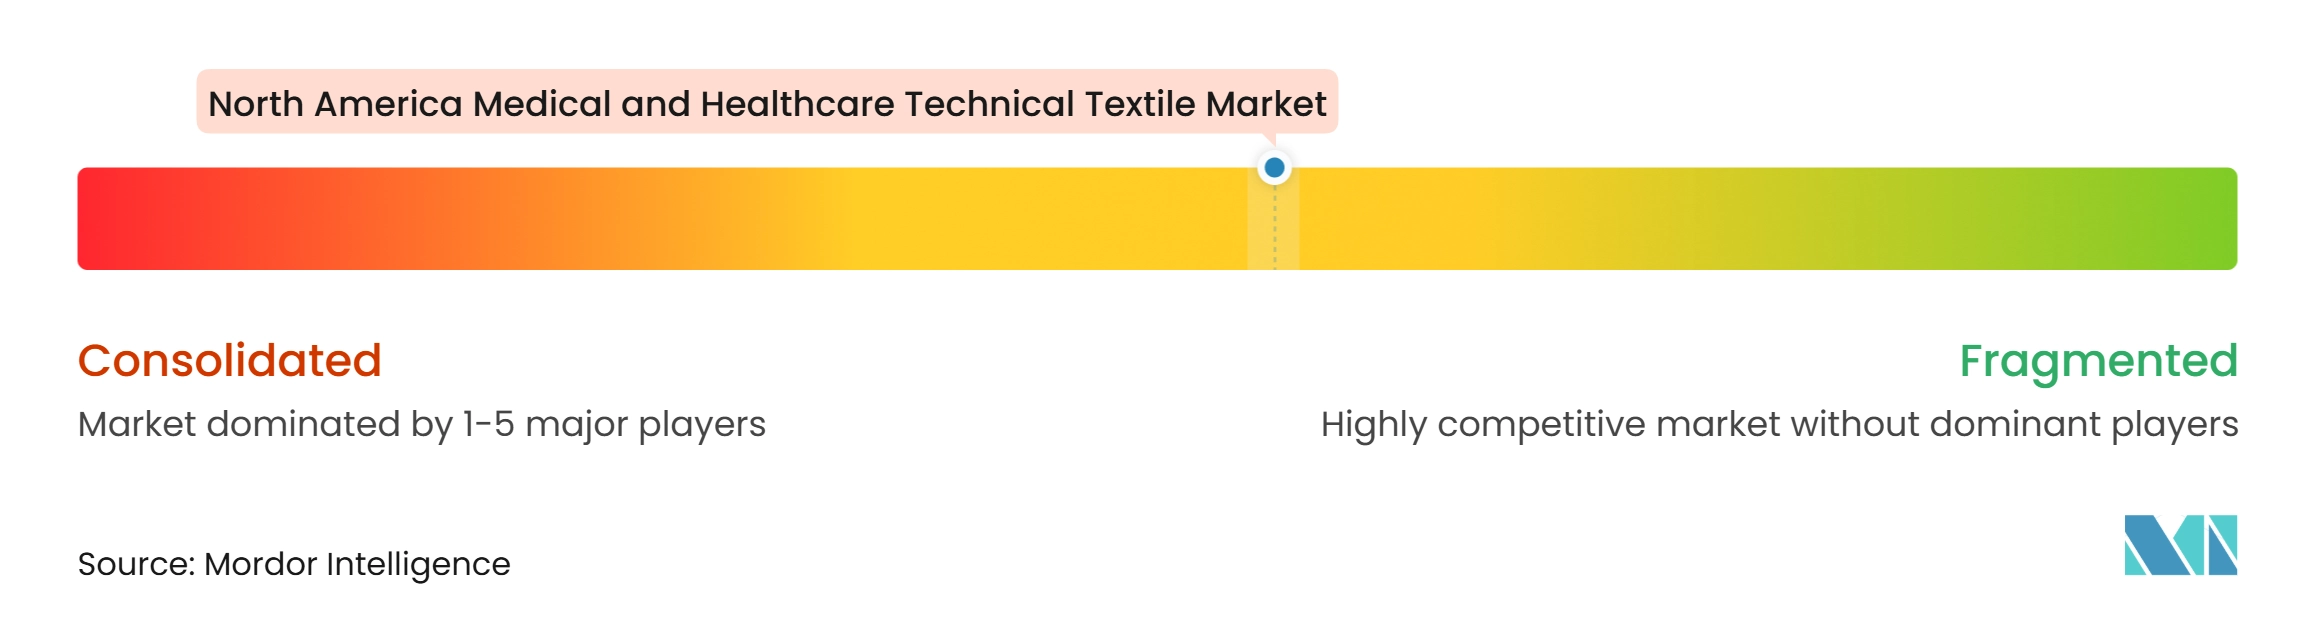
El mercado de textiles técnicos médicos y de atención sanitaria de América del Norte exhibe un nivel medio de concentración de mercado. Kimberly-Clark, Berry Global y DuPont tienen posiciones en la cadena de suministro de no tejidos quirúrgicos, mientras que Cardinal Health y Owens and Minor compiten a través de la distribución institucional. Mölnlycke Health Care y Medline combinan el suministro de productos, el ensamblaje de kits y el soporte de procedimientos. Los sistemas de calidad alineados con ISO 13485 son calificaciones importantes en aplicaciones de atención médica reguladas.
En octubre de 2026, Solventum anunció la autorización 510(k) de la FDA para el uso combinado de la Matriz de Fibra Electrohilada Sintética Restrata y la Terapia V.A.C. Su adquisición de Acera Surgical en diciembre de 2025 fortaleció su posición en matrices electrohiladas. La autorización de la bata de Nivel 4 de Medline muestra la atención continua al producto en materia de protección de barrera y comodidad. BD también amplió su cartera a través de un parche de hernia umbilical totalmente absorbible. Estas acciones muestran que la autorización regulatoria y la adecuación clínica siguen siendo centrales para el posicionamiento competitivo.
Las oportunidades de espacio en blanco incluyen textiles quirúrgicos de alta barrera libres de PFAS, no tejidos de polipropileno reciclables y apósitos habilitados con sensores para la atención domiciliaria. El programa BEST de DARPA apoya vendajes inteligentes que detectan infecciones y administran tratamiento. Al mismo tiempo, las preferencias de contratación nacional pueden beneficiar a los proveedores con capacidad en Estados Unidos. Los productores de no tejidos establecidos están bien posicionados debido a su capacidad de materiales y experiencia en calificación. Las empresas más pequeñas pueden competir a través del valor clínico en matrices de heridas, diseños implantables y textiles activos. El mercado de textiles técnicos médicos y de atención sanitaria de América del Norte seguirá recompensando la escala en productos de alto volumen y la innovación basada en evidencia en aplicaciones clínicas.
Líderes de la Industria de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte
-
3M Company
-
Ahlstrom Oyj
-
Asahi Kasei Corporation
-
ATEX Technologies, Inc.
-
B. Braun SE
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte Empresas cubiertas en este informe
- 3M Company
- Ahlstrom Oyj
- Asahi Kasei Corporation
- ATEX Technologies, Inc.
- B. Braun SE
- Bally Ribbon Mills
- Berry Global Group, Inc.
- Cardinal Health, Inc.
- Confluent Medical Technologies
- DuPont de Nemours, Inc.
- Freudenberg SE
- Kimberly-Clark Corporation
- Medline Industries, LP
- Medtronic plc
- Mölnlycke Health Care AB
- Owens & Minor, Inc.
- Precision Fabrics Group, Inc.
- Smith & Nephew plc
- Solventum Corporation
- Trelleborg AB
- Winner Medical Co., Ltd.
Desarrollos recientes de la industria en Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte
- Octubre de 2026: Solventum (EE. UU.) recibió la autorización 510(k) de la FDA para el uso combinado de la Matriz de Fibra Electrohilada Sintética Restrata y la Terapia V.A.C., la primera autorización que combina la tecnología de matriz biorreabsorbible electrohilada con la terapia de heridas de presión negativa. El hito siguió a la adquisición de Acera Surgical por parte de Solventum en diciembre de 2025 por 850 millones de USD, incluidos 725 millones de USD por adelantado y 125 millones de USD en hitos de rendimiento.
- Octubre de 2025: Smith & Nephew publicó datos clínicos que respaldan el Apósito de Espuma de 5 Capas ALLEVYN COMPLETE CARE, informando una absorción de energía mecánica del 93% en las pruebas de Efectividad del Absorbedor de Energía por Fricción. El apósito fue autorizado para el sector de atención avanzada de heridas de Estados Unidos para la prevención de lesiones por presión y la gestión de heridas.
- Julio de 2025: DARPA seleccionó a Singletto para su Iniciativa de Emprendedor Integrado, basándose en su trabajo bajo el programa de Biosistema de Protección Personal de DARPA. La selección apoya la transición de su plataforma de Protección Activa Oxafence en textiles reactivos hacia aplicaciones médicas y de defensa comerciales.
Alcance del Informe del Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte
El Informe del Mercado de Textiles Técnicos Médicos y de Atención Sanitaria de América del Norte está segmentado por Tipo de Producto (Textiles para Hospitales y Atención al Paciente, Textiles Biomédicos Implantables y Más), por Tipo de Material (Polipropileno (PP), Poliéster (PET) y Más), por Estructura Textil (Textiles Médicos No Tejidos, Textiles Médicos Tejidos y Más) y por Geografía (China, Japón y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Textiles Quirúrgicos y de Prevención de Infecciones |
| Textiles Terapéuticos para el Cuidado de Heridas y No Implantables |
| Textiles de Higiene Sanitaria y Cuidado Absorbente |
| Textiles Biomédicos Implantables |
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos |
| Textiles para Hospitales y Atención al Paciente |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nailon) |
| Algodón y Otras Fibras Naturales |
| Fibras Celulósicas Regeneradas |
| Poliuretano y Otras Fibras Elastoméricas |
| Fibras Sintéticas y Polímeros Biorreabsorbibles |
| Otras Fibras y Materiales Especiales |
| Textiles Médicos No Tejidos |
| Textiles Médicos Tejidos |
| Textiles Médicos de Punto |
| Textiles Médicos Trenzados |
| Otras Estructuras y Productos de Textiles Médicos Técnicos |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Textiles Quirúrgicos y de Prevención de Infecciones |
| Textiles Terapéuticos para el Cuidado de Heridas y No Implantables | |
| Textiles de Higiene Sanitaria y Cuidado Absorbente | |
| Textiles Biomédicos Implantables | |
| Textiles Extracorpóreos e Integrados en Dispositivos Médicos | |
| Textiles para Hospitales y Atención al Paciente | |
| Por Tipo de Material | Polipropileno (PP) |
| Poliéster (PET) | |
| Polietileno (PE) | |
| Poliamida (Nailon) | |
| Algodón y Otras Fibras Naturales | |
| Fibras Celulósicas Regeneradas | |
| Poliuretano y Otras Fibras Elastoméricas | |
| Fibras Sintéticas y Polímeros Biorreabsorbibles | |
| Otras Fibras y Materiales Especiales | |
| Por Estructura Textil | Textiles Médicos No Tejidos |
| Textiles Médicos Tejidos | |
| Textiles Médicos de Punto | |
| Textiles Médicos Trenzados | |
| Otras Estructuras y Productos de Textiles Médicos Técnicos | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de textiles técnicos médicos y de atención sanitaria en América del Norte?
La cirugía ambulatoria, la gestión de heridas crónicas, la atención domiciliaria y los requisitos más estrictos de control de infecciones apoyan la demanda de productos textiles especializados.
¿Cuál es el tamaño del mercado de textiles técnicos médicos y de atención sanitaria de América del Norte?
El sector se valora en 6,34 mil millones de USD en 2026 y se proyecta que alcance los 8,65 mil millones de USD para 2032 a una CAGR del 5,21%.
¿Qué categoría de producto tiene la mayor participación en América del Norte?
Los textiles quirúrgicos y de prevención de infecciones lideran con una participación del 36,0% en 2026 porque los quirófanos y los centros ambulatorios utilizan productos de barrera estéril de forma rutinaria.
¿Qué material está creciendo más rápido para las aplicaciones de textiles médicos?
Se proyecta que las fibras sintéticas y polímeros biorreabsorbibles crecerán a una CAGR del 7,6% hasta 2032, respaldados por productos de malla absorbible y andamio.
¿Por qué las batas quirúrgicas reutilizables son cada vez más importantes en Canadá?
Los proveedores de atención médica están buscando la reducción de residuos y los ahorros del ciclo de vida, con Island Health trasladando 850.000 batas anuales a alternativas reutilizables.
¿Qué requisitos de cumplimiento afectan a los proveedores de textiles médicos?
El QMSR de la FDA, las prácticas de calidad alineadas con ISO 13485, la evaluación biológica ISO 10993 y los requisitos de barrera ANSI/AAMI PB70 dan forma al desarrollo de productos y la contratación.