
Taille et Part du Marché des Textiles Techniques Médicaux et de Santé en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 6.34 Milliards de dollars |
| Taille du Marché (2027) | 6.71 Milliards de dollars |
| Taille du Marché (2032) | 8.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.21 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Textiles Techniques Médicaux et de Santé en Amérique du Nord par Mordor Intelligence
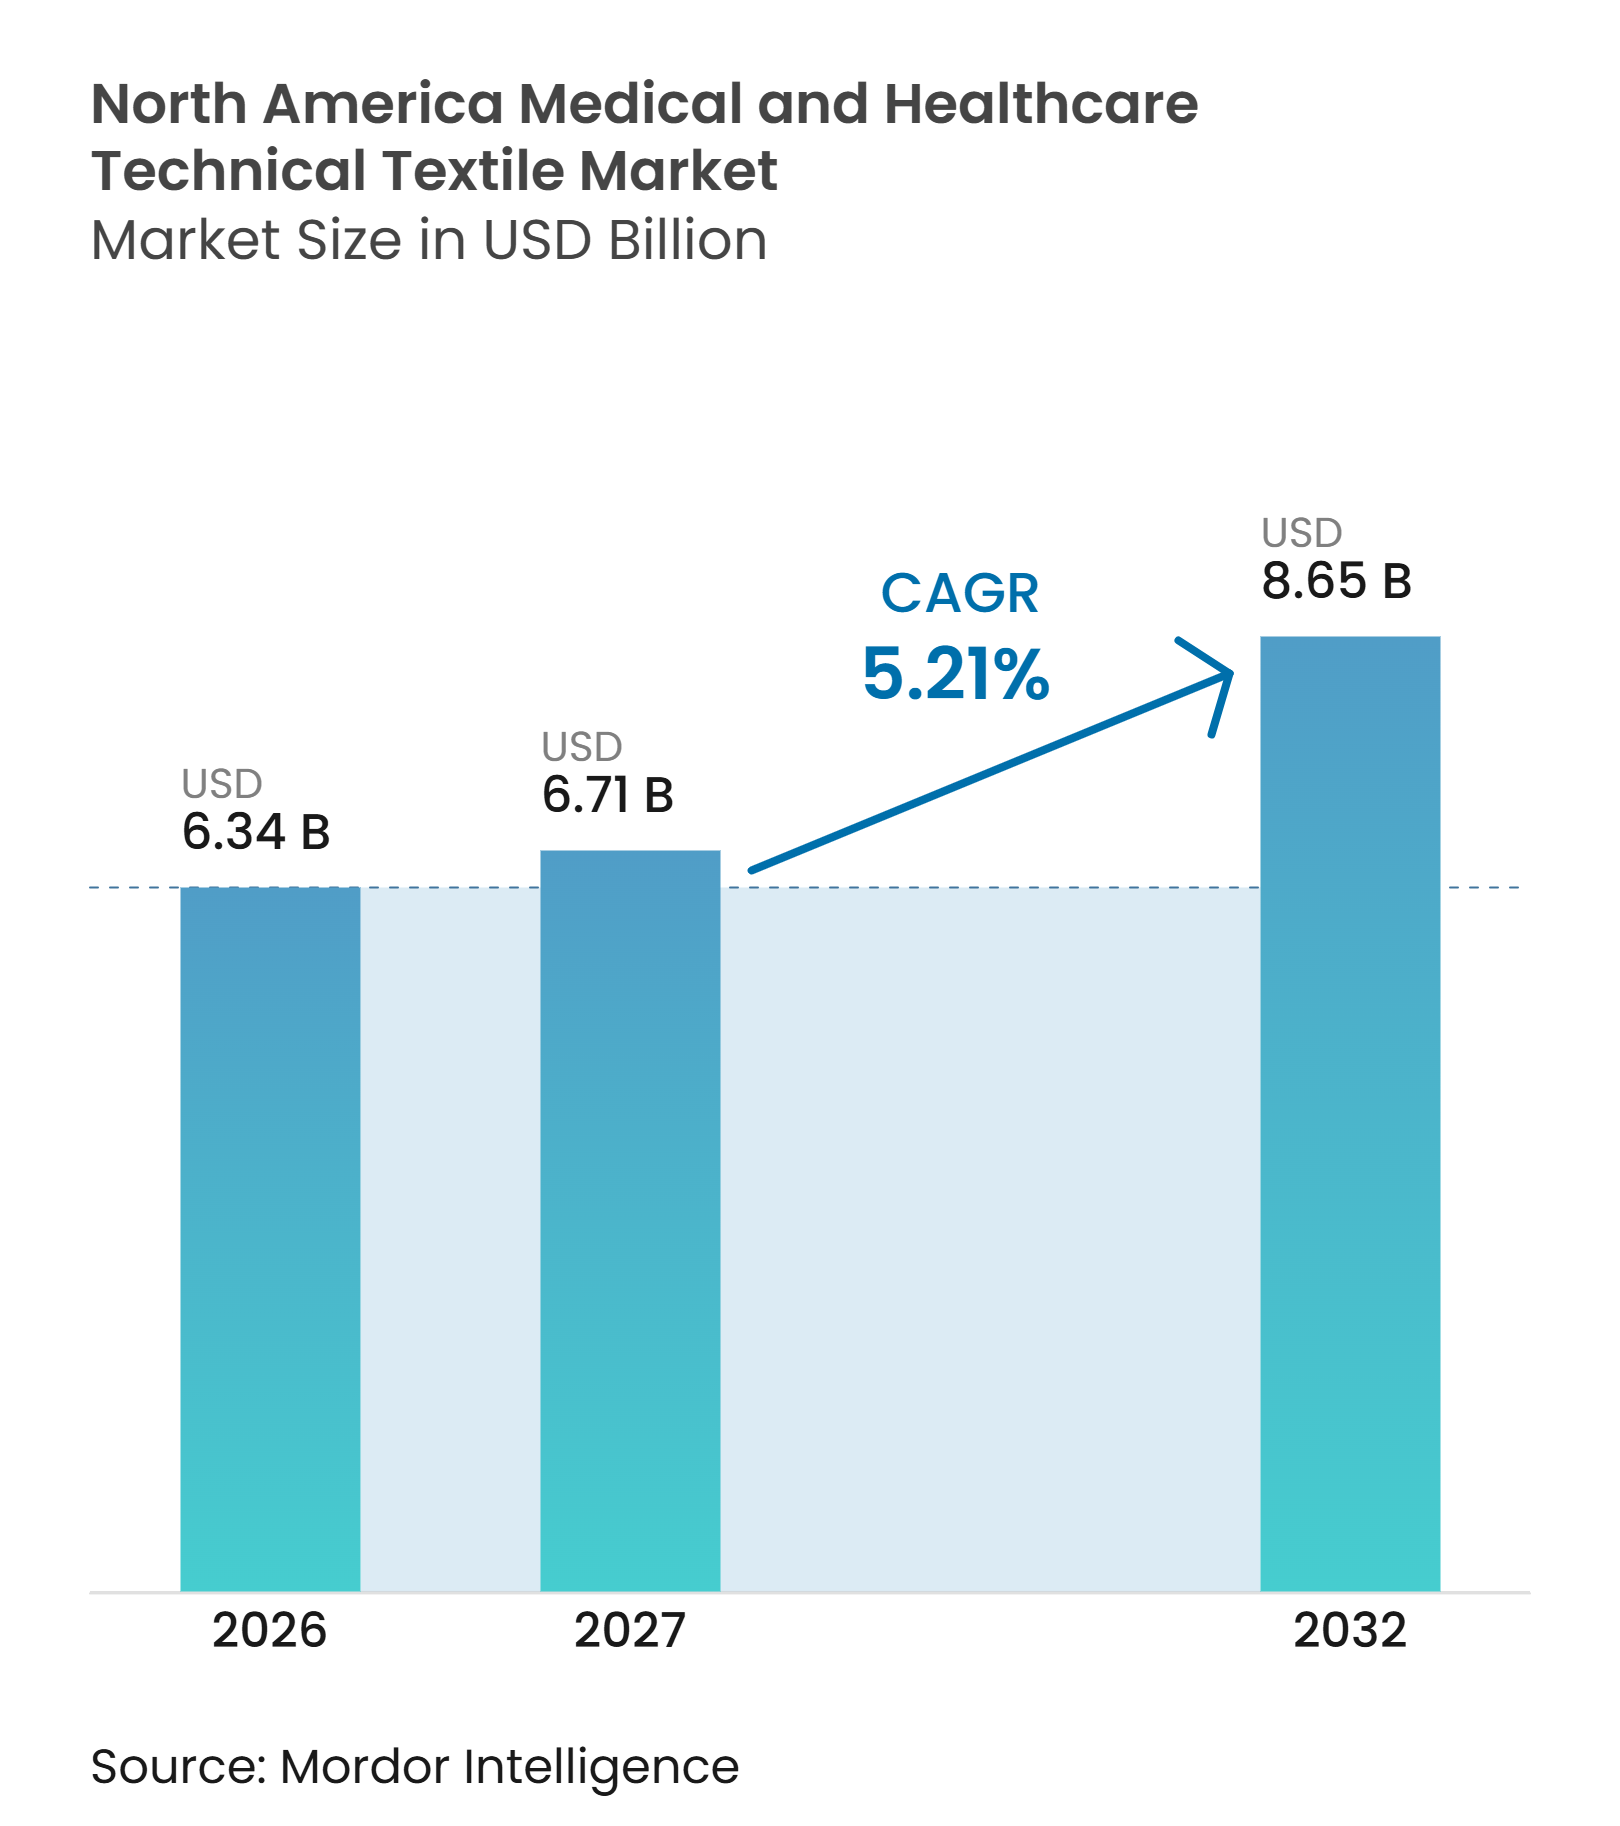
La taille du marché des textiles techniques médicaux et de santé en Amérique du Nord était évaluée à 6,34 milliards USD en 2026 et devrait croître de 6,71 milliards USD en 2027 pour atteindre 8,65 milliards USD d'ici 2032, à un CAGR de 5,21 % pendant la période de prévision (2027-2032).
Le marché des textiles techniques médicaux et de santé en Amérique du Nord est soutenu par la hausse des volumes de procédures en dehors des hôpitaux avec hospitalisation, la demande de gestion avancée des plaies, et davantage de soins dispensés à domicile. Les exigences en matière de produits restent élevées, car les fournisseurs doivent satisfaire aux exigences de stérilisation, de biocompatibilité, de traçabilité et de système qualité qui favorisent les fabricants établis. La réglementation du système de management de la qualité de la FDA est entrée en vigueur en février 2026 et intègre les exigences de la norme ISO 13485:2016 dans le 21 CFR Partie 820, renforçant l'importance des contrôles des fournisseurs et des processus de conception documentés. La demande évolue également vers des formats réutilisables et recyclables, les prestataires de soins cherchant à réduire les déchets sans compromettre les performances cliniques.
Principaux Enseignements du Rapport
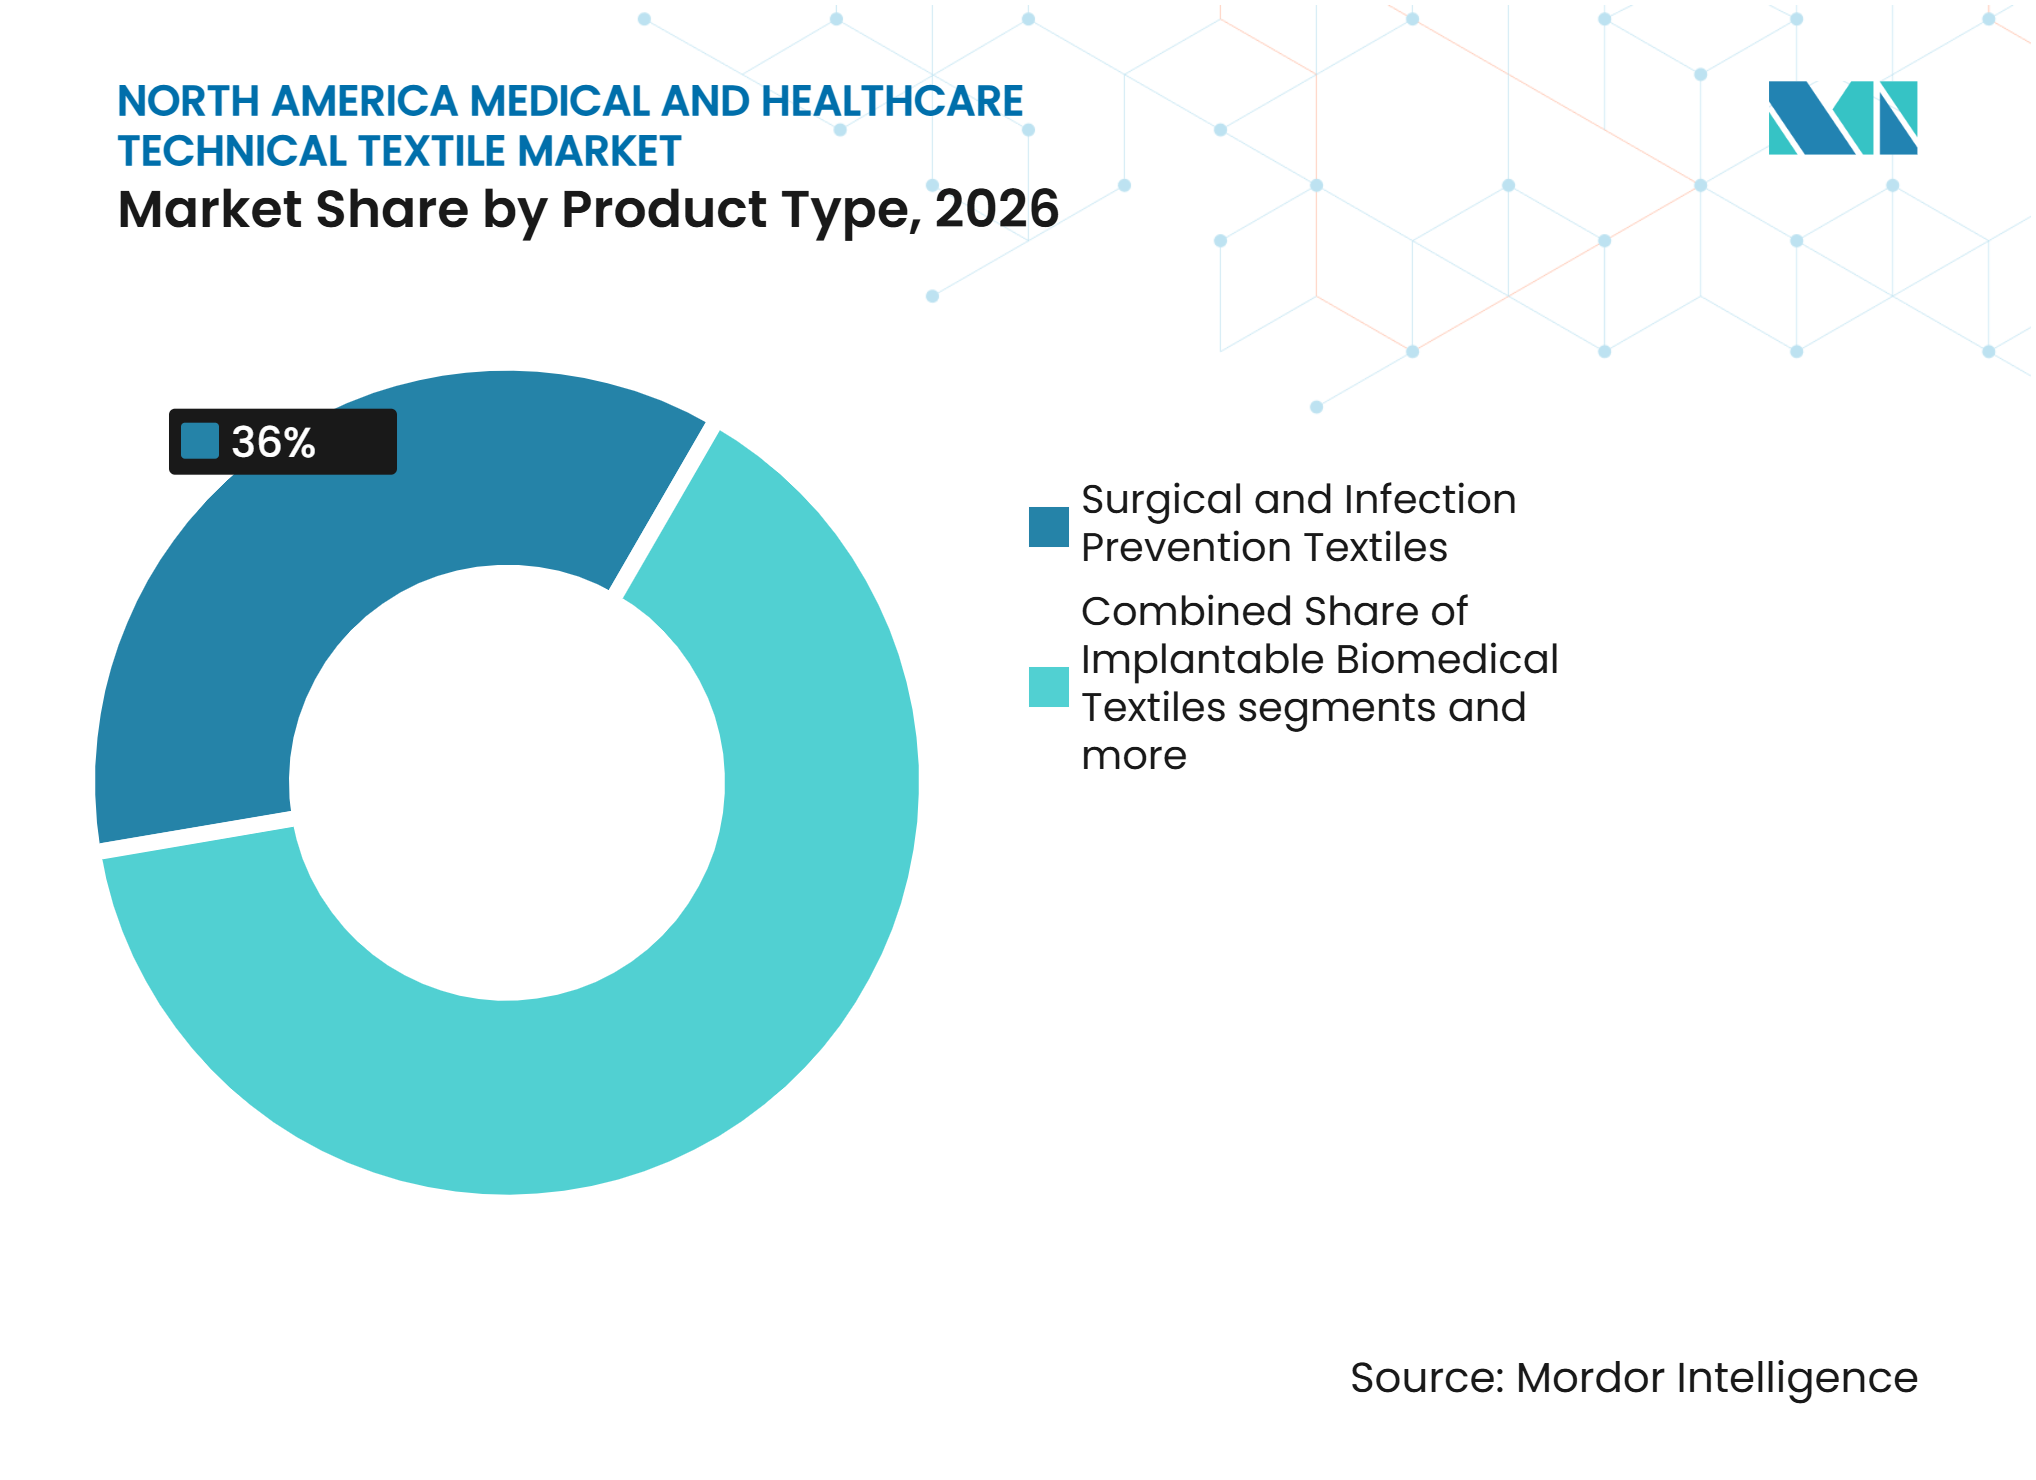
- Par type de produit, les textiles chirurgicaux et de prévention des infections détenaient 36,0 % de la part du marché des textiles techniques médicaux et de santé en Amérique du Nord en 2026, tandis que les textiles biomédicaux implantables enregistraient le CAGR projeté le plus élevé à 7,3 % jusqu'en 2032.
- Par type de matériau, le polypropylène détenait 32,0 % de la part du marché des textiles techniques médicaux et de santé en Amérique du Nord en 2026, tandis que les fibres synthétiques et polymères biorésorbables enregistraient le CAGR projeté le plus élevé à 7,6 % jusqu'en 2032.
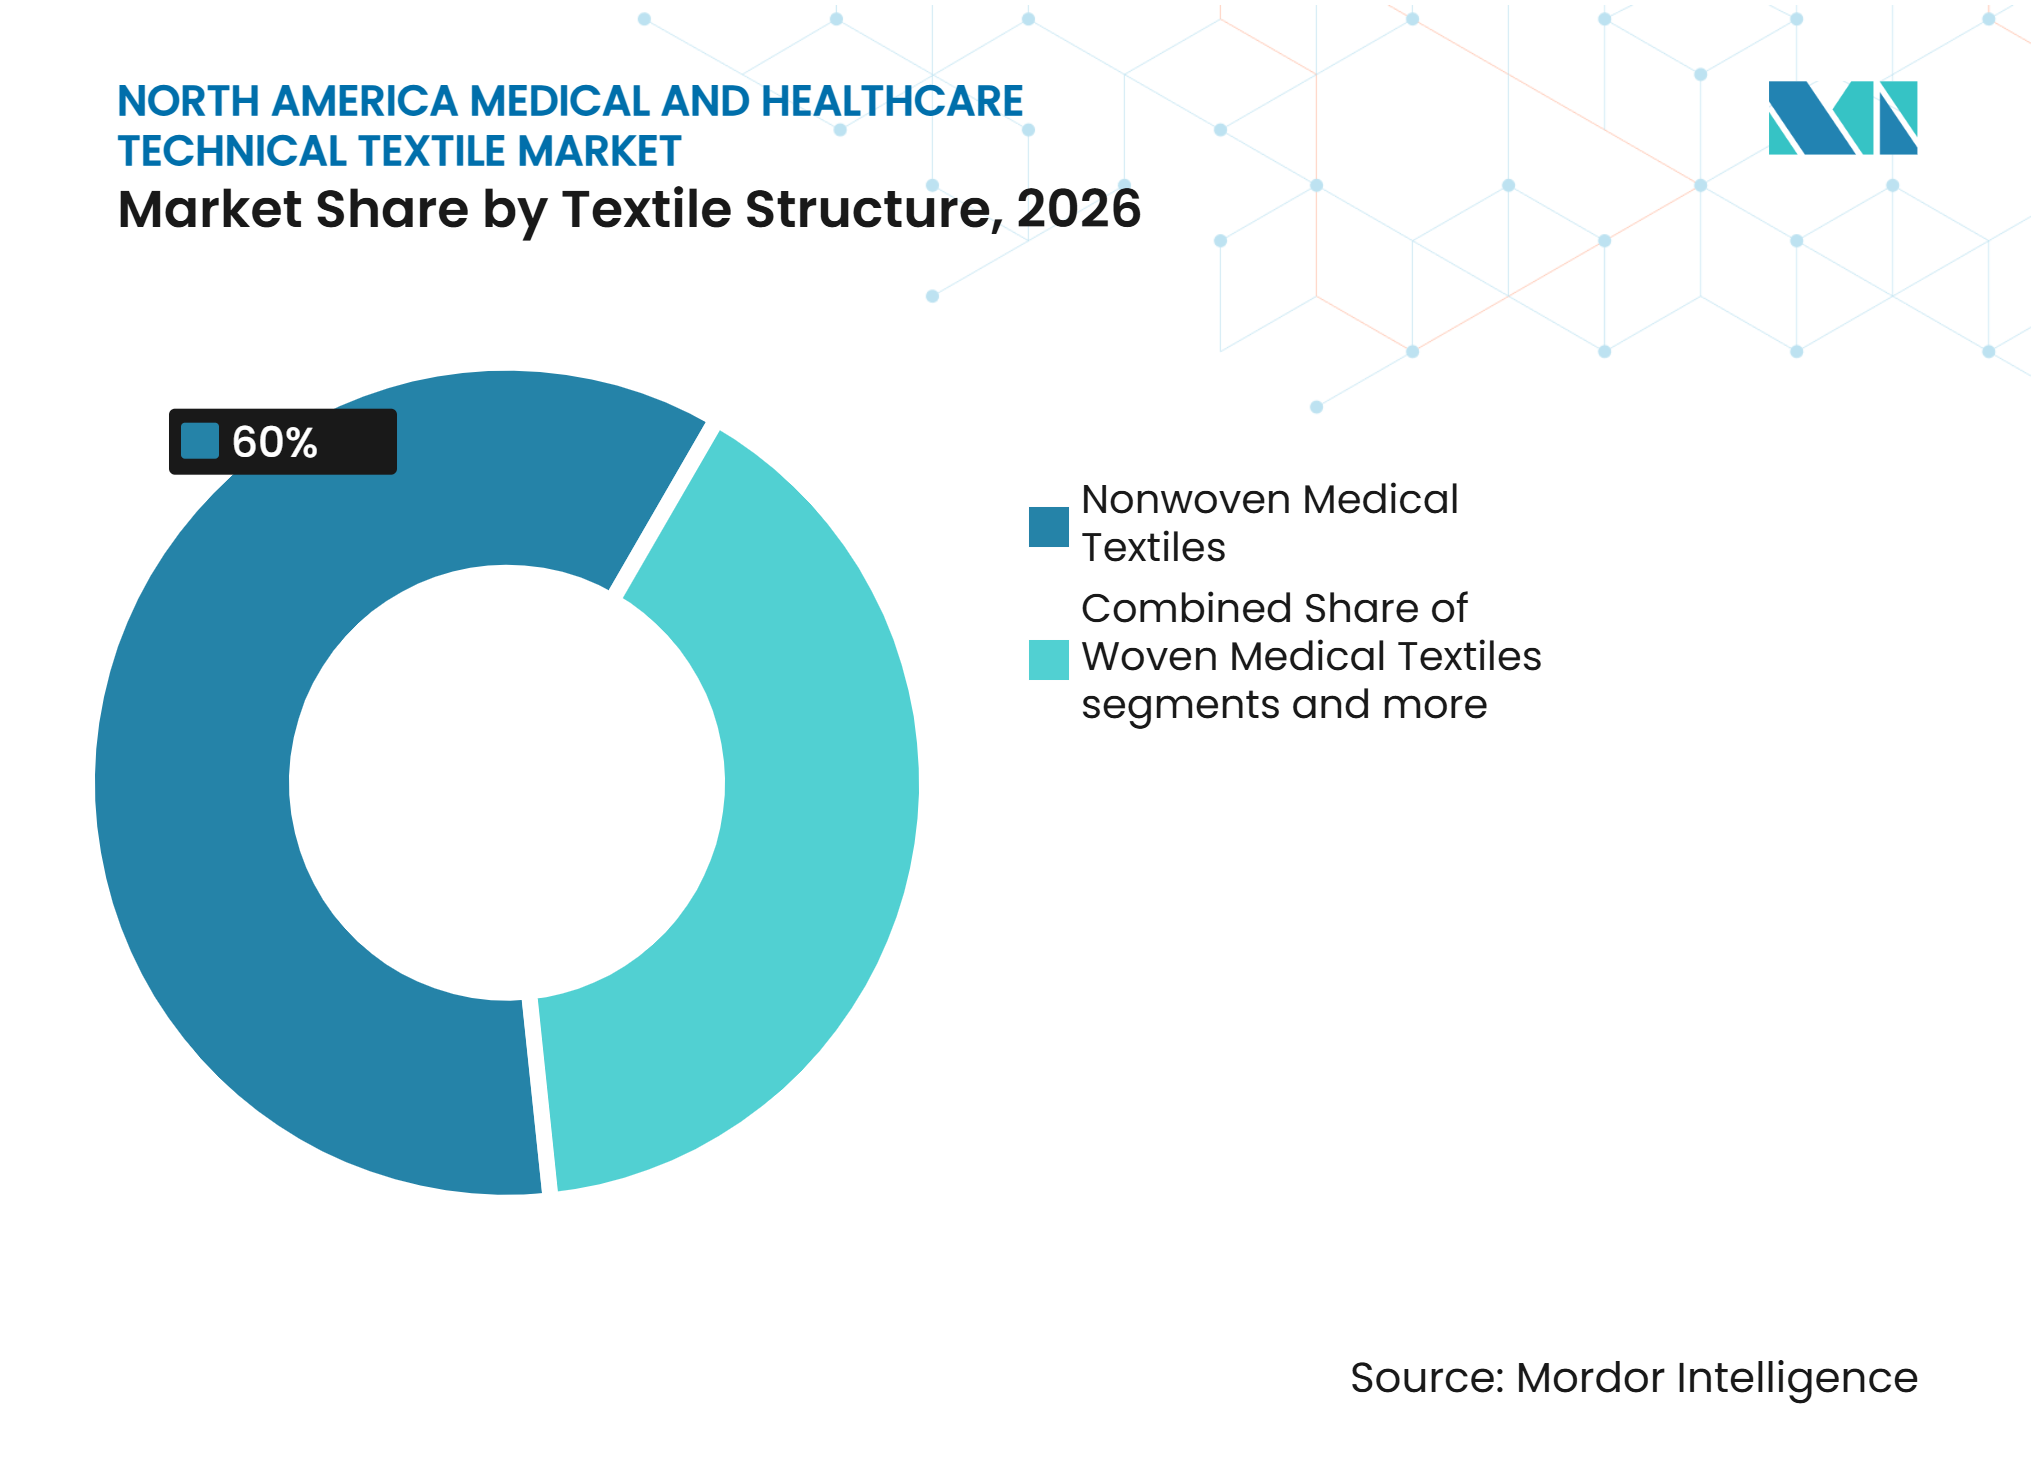
- Par structure textile, les textiles médicaux non tissés détenaient 60,0 % de la taille du marché des textiles techniques médicaux et de santé en Amérique du Nord en 2026, tandis que les textiles médicaux tricotés enregistraient le CAGR projeté le plus levé à 6,3 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 78,0 % en 2026, tandis que le Mexique enregistrait le CAGR projeté le plus élevé à 6,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Hausse des Volumes de Procédures Chirurgicales et Ambulatoires | +1.4% | États-Unis en priorité, Canada en secondaire | Moyen terme (2-4 ans) |
| Demande Croissante en Soins des Plaies Chroniques et Gériatriques | +1.2% | États-Unis en priorité, Canada en secondaire, Mexique émergent | Long terme (≥ 4 ans) |
| Exigences de Contrôle des Infections et de Performance des Barrières | +0.9% | Ensemble de l'Amérique du Nord, primauté réglementaire des États-Unis | Court terme (≤ 2 ans) |
| Expansion des Soins de l'Hôpital au Domicile et des Soins à Distance | +0.7% | États-Unis en priorité, Canada en secondaire | Moyen terme (2-4 ans) |
| Transfert Technologique des Tissus à Capteurs Financé par la Défense | +0.4% | États-Unis en priorité | Long terme (≥ 4 ans) |
| Capacité Nationale en Textiles Médicaux et Résilience de la Chaîne d'Approvisionnement | +0.3% | États-Unis en priorité, débordement de la chaîne d'approvisionnement au Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des Volumes de Procédures Chirurgicales et Ambulatoires
Le transfert des procédures des hôpitaux vers les établissements ambulatoires élargit l'utilisation des champs opératoires stériles, des blouses et des kits de procédure sur le marché des textiles techniques médicaux et de santé en Amérique du Nord. La Pennsylvanie a signalé que les arthroplasties totales de hanche en ambulatoire ont augmenté de 148,8 % et les arthroplasties totales du genou en ambulatoire de 147,0 % entre l'exercice 2021 et l'exercice 2025. Ces établissements s'appuient généralement sur des produits barrières à usage unique standardisés pour chaque procédure. MedPAC a signalé près de 6 300 centres de chirurgie ambulatoire au service de 3,4 millions de patients Medicare à l'acte, et a projeté un volume annuel total de procédures atteignant 44 millions d'ici 2034.[1] Ce transfert offre aux fournisseurs une base de demande liée aux procédures plus stable que les programmes traditionnels de linge réutilisable. Il renforce également la valeur d'un approvisionnement fiable, de performances validées et d'un assemblage efficace des kits pour les prestataires ambulatoires.
Demande Croissante en Soins des Plaies Chroniques et Gériatriques
Les soins avancés des plaies constituent une source durable de demande, car les plaies chroniques nécessitent des changements de pansements répétés et une gestion adaptée de l'humidité. Une revue clinique de 2025 a estimé que les plaies chroniques touchent 10,5 millions de bénéficiaires Medicare et coûtent à Medicare 22,5 milliards USD par an. Ce même besoin est lié au vieillissement, car près de 85 % de la population concernée est âgée de 65 ans ou plus. Les recommandations actualisées de 2025 de l'ISTAP et du WOCN soutiennent une prévention et une gestion plus structurées des déchirures cutanées chez les personnes âgées. Ce contexte clinique favorise les systèmes textiles multicouches en mousse, à fibres antimicrobiennes et à gestion de l'humidité par rapport à la gaze classique. Le marché des textiles techniques médicaux et de santé en Amérique du Nord bénéficie donc de la demande des prestataires de soins pour des pansements qui protègent la peau fragile tout en restant pratiques pour une utilisation répétée.
Exigences de Contrôle des Infections et de Performance des Barrières
La norme ANSI/AAMI PB70:2022 est une spécification de produit centrale pour les vêtements de protection et les champs utilisés dans les établissements de santé aux États-Unis. Le cadre à quatre niveaux définit les exigences d'achat en matière de performance des barrières liquides et renforce la demande pour des constructions non tissées testées. En février 2025, Medline a obtenu l'autorisation FDA 510(k) pour sa blouse chirurgicale de niveau 4 à manches respirantes. Ce produit illustre la manière dont les fournisseurs répondent simultanément à la protection barrière et au confort du porteur. Le QMSR met également davantage l'accent sur les contrôles de conception, la qualification des fournisseurs et les systèmes d'actions correctives pour les fabricants de dispositifs médicaux.[2] Ces exigences font de la capacité de certification et des contrôles de production documentés des facteurs concurrentiels importants sur le marché des textiles techniques médicaux et de santé en Amérique du Nord.
Expansion des Soins de l'Hôpital au Domicile et des Soins à Distance
Les programmes Hôpital à Domicile créent un nouveau canal pour les soins des plaies conditionnés, les produits absorbants et les matériaux d'isolement conçus pour un usage résidentiel. L'Association américaine des hôpitaux a signalé que 413 hôpitaux répartis dans 146 systèmes de santé dans 39 États étaient autorisés dans le cadre de la dérogation Acute Hospital Care at Home en août 2025.[3] La livraison à domicile modifie les attentes en matière de produits, car les patients et les aidants doivent appliquer ou gérer certains produits en dehors d'un environnement clinique. Cela nécessite des instructions claires, des adhésifs fiables et un emballage favorisant une utilisation sûre. Advocate Health a indiqué que son programme a servi plus de 16 500 patients avec un taux de réadmission à 30 jours de 0,93, contre 1,09 pour les soins hospitaliers traditionnels. L'expansion élargit le cadre de soins adressable pour le marché des textiles techniques médicaux et de santé en Amérique du Nord sans supprimer la nécessité de performances de niveau institutionnel.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Biocompatibilité Complexe et Validation Réglementaire | -1.2% | Ensemble de l'Amérique du Nord, concentré sur les fabricants des États-Unis | Long terme (≥ 4 ans) |
| Volatilité des Coûts du Polypropylène et des Polymères Spéciaux | -0.9% | États-Unis en priorité, Canada et Mexique en secondaire | Court terme (≤ 2 ans) |
| Déchets des Textiles à Usage Unique et Infrastructure de Recyclage Limitée | -0.6% | États-Unis et Canada, Mexique émergent | Moyen terme (2-4 ans) |
| Lacunes d'Intégration Clinique et de Fiabilité dans les Textiles Intelligents | -0.4% | États-Unis en priorité | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Biocompatibilité Complexe et Validation Réglementaire
Les nouveaux textiles implantables et antimicrobiens font face à de longues exigences de validation avant leur utilisation commerciale. Le QMSR de la FDA est entré en vigueur en février 2026 et aligne le cadre qualité des États-Unis sur la norme ISO 13485:2016. L'évaluation selon la norme ISO 10993-1 exige une évaluation de la sécurité biologique pour les dispositifs en contact avec la peau ou les tissus internes. Les produits implantables peuvent nécessiter des tests de cytotoxicité, de sensibilisation, d'irritation, de toxicité systémique, de génotoxicité et d'effets d'implantation avant une soumission 510(k). Ces tâches peuvent prolonger les calendriers de développement et augmenter les besoins en capital pour les mailles biorésorbables, les échafaudages et les produits textiles revêtus. Le marché des textiles techniques médicaux et de santé en Amérique du Nord confère par conséquent un avantage aux entreprises disposant de systèmes qualité éprouvés et de preuves réglementaires établies.
Volatilité des Coûts du Polypropylène et des Polymères Spéciaux
Le polypropylène est au cœur de la production non tissée à grand volume, mais son coût peut varier en fonction des prix de l'énergie, des conditions d'approvisionnement et de la politique commerciale. L'Association américaine des fabricants médicaux a averti en 2025 que des droits de douane généraux sur les polymères et les intermédiaires non tissés dans le secteur de la santé pourraient augmenter les coûts pour les prestataires et les patients. Les grades à usage médical nécessitent également un contrôle des extractibles et des substances relargables pour de nombreuses applications cliniques. Cela peut rendre les intrants qualifiés plus coûteux que les grades industriels. Les contrats d'achat à long terme peuvent limiter la capacité des fournisseurs à répercuter les variations du coût de la résine sur les clients. La contrainte est la plus forte pour les champs et blouses à grand volume où les équipes d'achat comparent étroitement les prix. Les producteurs répondent par la diversification de l'approvisionnement, la capacité nationale et des produits à plus haute valeur ajoutée qui dépendent moins des prix des matières premières.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Produit :
Les Textiles Chirurgicaux Ancrent le Volume et les Implantables Accélèrent la ValeurLes textiles chirurgicaux et de prévention des infections détenaient 36,0 % de la part du marché des textiles techniques médicaux et de santé en Amérique du Nord en 2026. Cette catégorie est soutenue par l'utilisation de champs stériles, de blouses et de produits barrières dans les salles d'opération et les centres de chirurgie ambulatoire. Les exigences de performance de la norme ANSI/AAMI PB70 signifient que chaque produit doit offrir un niveau établi de protection contre les fluides. Les textiles de soins des plaies et thérapeutiques non implantables constituent un autre domaine de demande important, car les escarres et les plaies chroniques nécessitent des formats de pansements avancés. Smith and Nephew a déclaré que les escarres coûtent au système de santé des États-Unis plus de 26,8 milliards USD par an. Les produits d'hygiène et de soins absorbants sont également importants dans les soins de longue durée, tandis que les textiles hospitaliers couvrent le linge, les blouses pour patients et les produits de compression. Les produits extracorporels et intégrés aux dispositifs jouent des rôles plus restreints mais à haute valeur ajoutée dans la dialyse et les soins cardiovasculaires.
Les textiles biomédicaux implantables devraient croître à un CAGR de 7,3 % jusqu'en 2032. Leur croissance suit un pipeline de mailles résorbables et de produits d'échafaudage utilisés dans la réparation des hernies et des tissus mous. BD a lancé le patch pour hernie ombilicale Phasix ST en avril 2025 après l'autorisation FDA 510(k). PrintBio a reçu l'autorisation FDA en mai 2025 pour le 3DMatrix DynaFlex, une maille chirurgicale résorbable pour la réparation et la reconstruction des tissus mous. Ces introductions soutiennent le passage des matériaux permanents vers des options résorbables dans certaines procédures. Elles renforcent également la valeur de la documentation clinique et réglementaire validée au sein de ce segment du secteur des textiles techniques médicaux et de santé en Amérique du Nord.



Par Type de Matériau :
Le Polypropylène Domine le Volume et les Polymères Biorésorbables Mènent la CroissanceLe polypropylène détenait 32,0 % de la part du marché des textiles techniques médicaux et de santé en Amérique du Nord en 2026. Son leadership reflète l'équilibre coût-performance disponible dans le traitement non tissé spunbond-meltblown-spunbond. Le matériau est compatible avec les méthodes de stérilisation courantes et est largement utilisé dans les champs chirurgicaux, les blouses et les produits d'isolement. Le polyester soutient les mailles implantables tricotées et les greffes vasculaires tissées, tandis que le polyamide est utilisé dans les sutures et les produits liés aux cathéters. Le polyuréthane et d'autres matériaux élastomères sont utilisés dans la fixation des voies intraveineuses et les patchs de surveillance continue du glucose. Covestro a introduit le Dureflex MA5000 en 2025 pour les pansements de fixation des voies intraveineuses et les patchs de surveillance continue du glucose.
Les fibres synthétiques et polymères biorésorbables devraient croître à un CAGR de 7,6 % jusqu'en 2032. Le P4HB, le PDO et le PLGA gagnent en utilisation dans les produits de grade implantable conçus pour se dégrader après avoir soutenu la réparation tissulaire. Les autorisations FDA pour ces produits constituent la base de référence pour le développement ultérieur de dispositifs. Les fibres cellulosiques régénérées jouent également un rôle dans les couches de contact avec les plaies, car elles peuvent soutenir la gestion de l'humidité et le confort du patient. Les fibres naturelles restent pertinentes dans le linge hospitalier réutilisable et certaines utilisations en soins des plaies. En avril 2025, l'Hôpital d'Ottawa a achevé la transition de plus de 500 blouses chirurgicales jetables par jour vers un programme réutilisable et a projeté une réduction annuelle des déchets de près de 33 000 kg. Le mix de matériaux sur le marché des textiles techniques médicaux et de santé en Amérique du Nord se sépare donc en polymères jetables à grand volume, matériaux d'implants spécialisés et formats réutilisables.
Par Structure Textile :
Les Non Tissés Dominent le Volume et les Structures Tricotées AccélèrentLes textiles médicaux non tissés détenaient 60,0 % de la part du marché des textiles techniques médicaux et de santé en Amérique du Nord en 2026. Les formats SMS et spunbond combinent performance de barrière liquide, stérilité et faible coût unitaire pour les utilisations cliniques à grand volume. Les couches meltblown sont particulièrement importantes car leur structure fibreuse soutient la classification barrière dans les vêtements chirurgicaux. Le Département du Commerce a lancé une enquête au titre de la Section 232 couvrant les importations d'équipements médicaux critiques et d'équipements de protection individuelle en 2025. Cette action a mis en évidence la valeur stratégique de la capacité nationale en non tissés.
Les textiles médicaux tricotés devraient croître à un CAGR de 6,3 % jusqu'en 2032. Leur construction à boucles ouvertes peut favoriser l'ingrowth tissulaire et la flexibilité dans la réparation des hernies, la reconstruction du plancher pelvien, la réparation de la coiffe des rotateurs, la thérapie de compression et la fixation des cathéters. Les structures tressées restent importantes pour les sutures, les greffes endovasculaires et les systèmes de stents couverts qui nécessitent des propriétés mécaniques précises. La DARPA a lancé le programme BioElectronics to Sense and Treat en février 2025 pour développer des bandages intelligents portables combinant la détection des infections avec une administration de traitement en boucle fermée. Ce programme pointe vers un avenir dans lequel les structures textiles fonctionnent comme des plateformes de dispositifs médicaux actifs plutôt que comme des substrats passifs. La fiabilité, l'intégration dans le flux de travail clinique et les preuves réglementaires détermineront la rapidité avec laquelle ces formats de textiles intelligents entreront dans une utilisation plus large.

Analyse Géographique
États-Unis
Les États-Unis détenaient 78,0 % de la part du marché des textiles techniques médicaux et de santé en Amérique du Nord en 2026. Leur poids reflète les dépenses de santé, un vaste réseau hospitalier, une infrastructure de chirurgie ambulatoire et la plus grande base régionale de fabricants réglementés. MedPAC a estimé que près de 6 300 centres de chirurgie ambulatoire traitent 3,4 millions de procédures Medicare à l'acte par an, tandis que 413 hôpitaux étaient autorisés pour les services Hôpital à Domicile en août 2025. La politique fédérale de préférence nationale, la supervision de la FDA et la conformité au QMSR favorisent les fournisseurs disposant de processus alignés sur la norme ISO 13485, tandis que les pansements à capteurs et les implants biorésorbables restent des domaines de développement importants.
Mexique
Le Mexique devrait croître à un CAGR de 6,5 % jusqu'en 2032, le taux le plus élevé parmi les géographies du marché des textiles techniques médicaux et de santé en Amérique du Nord. Le gouvernement mexicain a annoncé en janvier 2025 un investissement de 250 millions USD de Medline Industries dans une installation de fabrication et de distribution de consommables médicaux à Nuevo Laredo. Cet investissement soutient une base de production intégrée à l'ACEUM pour les prestataires nationaux et le réseau régional élargi. Les achats des hôpitaux publics soutiennent la demande de vêtements chirurgicaux, de linge hospitalier et de produits de soins des plaies, tandis que la COFEPRIS est l'autorité réglementaire centrale pour les dispositifs médicaux et les produits de santé connexes. L'opportunité clé combine la demande locale avec une fabrication en proximité qui offre aux clients des chaînes d'approvisionnement plus courtes.
Canada
Le Canada restructure ses achats autour des produits réutilisables et des programmes de déchets circulaires. Environnement et Changement climatique Canada a fourni 392 232 CAD (286 471 USD) en 2025 à la Coalition canadienne pour des soins de santé verts pour une initiative nationale de réduction des plastiques à usage unique. Island Health convertit 850 000 blouses jetables par an en alternatives réutilisables et prévoit des économies annuelles de 2 millions CAD (1,5 million USD) et une réduction de 77 000 kg d'émissions équivalentes de dioxyde de carbone. Selon l'Institut canadien d'information sur la santé (ICIS), les dépenses de santé canadiennes devraient atteindre 399 milliards CAD (291,4 milliards USD) en 2025, en hausse de 4,2 % par rapport à une croissance projetée du PIB de 2,6 %, soutenant la demande de consommables cliniques alors que les prestataires de soins privilégient les produits non tissés durables, réutilisables et recyclables. Les fournisseurs qui documentent les performances cliniques et les options de gestion environnementale sont mieux placés pour répondre à ces attentes.
Paysage Concurrentiel
Concentration du Marché
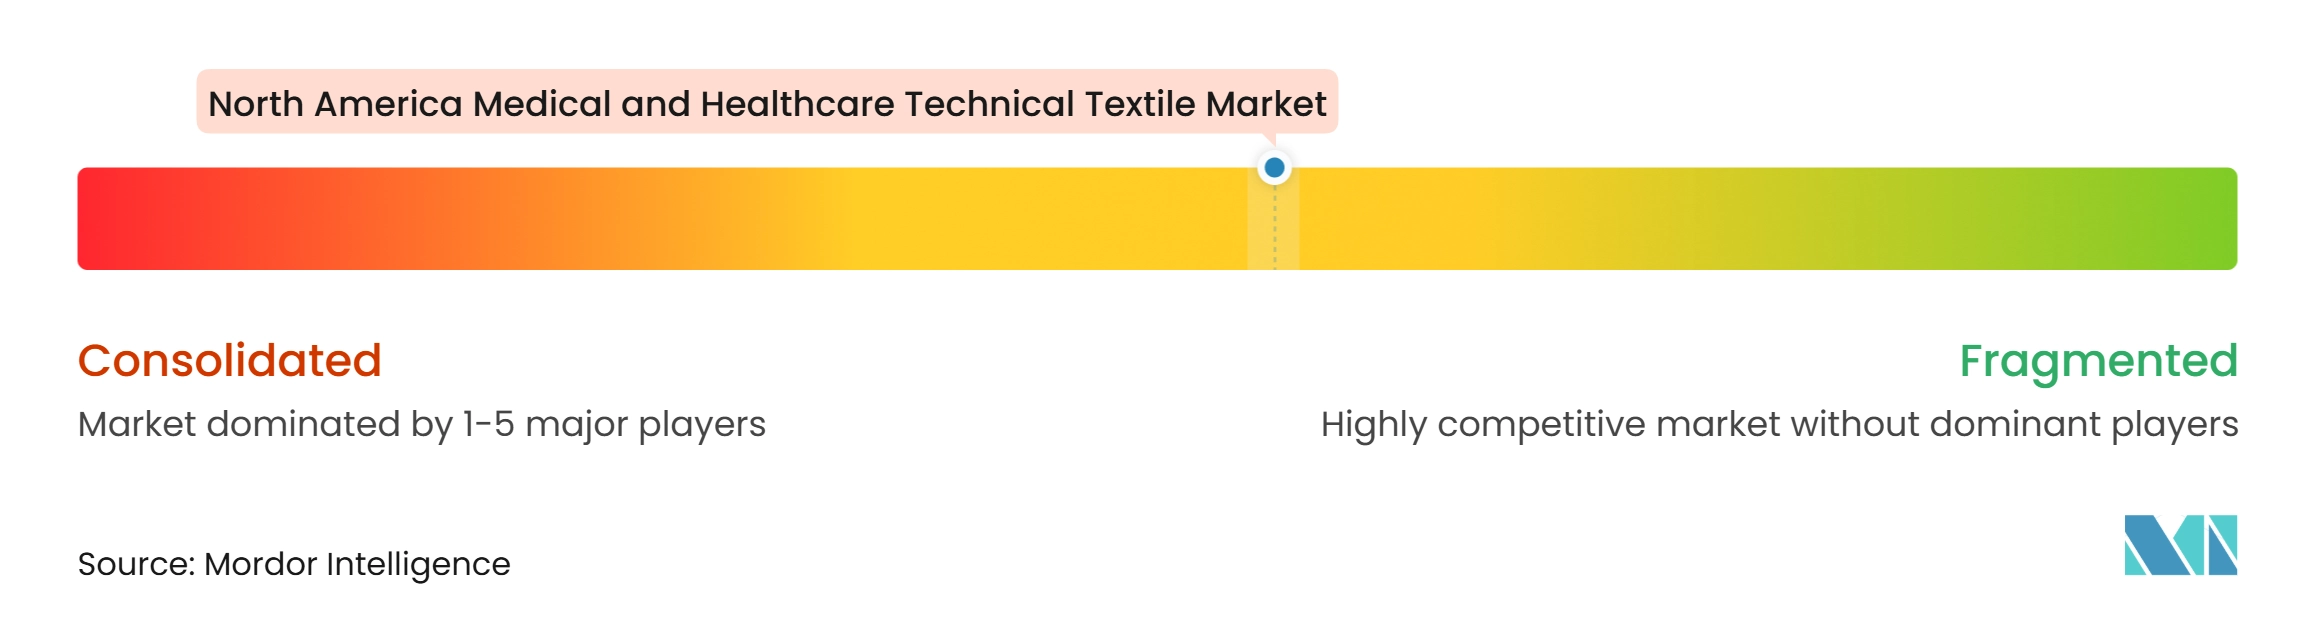
Le marché des textiles techniques médicaux et de santé en Amérique du Nord présente un niveau moyen de concentration du marché. Kimberly-Clark, Berry Global et DuPont occupent des positions dans la chaîne d'approvisionnement des non tissés chirurgicaux, tandis que Cardinal Health et Owens and Minor se font concurrence par la distribution institutionnelle. Mölnlycke Health Care et Medline combinent l'approvisionnement en produits, l'assemblage de kits et le soutien procédural. Les systèmes qualité alignés sur la norme ISO 13485 constituent des qualifications importantes dans les applications de santé réglementées.
En octobre 2026, Solventum a annoncé l'autorisation FDA 510(k) pour l'utilisation combinée de la matrice de fibres électrofilées synthétiques Restrata et de la thérapie V.A.C. Son acquisition d'Acera Surgical en décembre 2025 a renforcé sa position dans les matrices électrofilées. L'autorisation de la blouse de niveau 4 de Medline témoigne d'une attention continue aux produits en matière de protection barrière et de confort. BD a également étendu son portefeuille grâce à un patch pour hernie ombilicale entièrement résorbable. Ces actions montrent que l'autorisation réglementaire et l'adéquation clinique restent au cœur du positionnement concurrentiel.
Les opportunités inexploitées comprennent les textiles chirurgicaux haute barrière sans PFAS, les non tissés en polypropylène recyclables et les pansements à capteurs pour les soins à domicile. Le programme BEST de la DARPA soutient les bandages intelligents qui détectent les infections et administrent le traitement. Dans le même temps, les préférences d'achat nationales peuvent bénéficier aux fournisseurs disposant d'une capacité aux États-Unis. Les producteurs de non tissés établis sont bien positionnés grâce à leur capacité matérielle et leur expérience en qualification. Les entreprises plus petites peuvent se démarquer par la valeur clinique dans les matrices de plaies, les conceptions implantables et les textiles actifs. Le marché des textiles techniques médicaux et de santé en Amérique du Nord continuera de récompenser l'échelle dans les produits à grand volume et l'innovation fondée sur des preuves dans les applications cliniques.
Leaders du Secteur des Textiles Techniques Médicaux et de Santé en Amérique du Nord
-
3M Company
-
Ahlstrom Oyj
-
Asahi Kasei Corporation
-
ATEX Technologies, Inc.
-
B. Braun SE
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Textiles Techniques Médicaux et de Santé en Amérique du Nord Entreprises couvertes dans ce rapport
- 3M Company
- Ahlstrom Oyj
- Asahi Kasei Corporation
- ATEX Technologies, Inc.
- B. Braun SE
- Bally Ribbon Mills
- Berry Global Group, Inc.
- Cardinal Health, Inc.
- Confluent Medical Technologies
- DuPont de Nemours, Inc.
- Freudenberg SE
- Kimberly-Clark Corporation
- Medline Industries, LP
- Medtronic plc
- Mölnlycke Health Care AB
- Owens & Minor, Inc.
- Precision Fabrics Group, Inc.
- Smith & Nephew plc
- Solventum Corporation
- Trelleborg AB
- Winner Medical Co., Ltd.
Développements industriels récents dans Marché des Textiles Techniques Médicaux et de Santé en Amérique du Nord
- Octobre 2026 : Solventum (États-Unis) a reçu l'autorisation FDA 510(k) pour l'utilisation combinée de la matrice de fibres électrofilées synthétiques Restrata et de la thérapie V.A.C., première autorisation combinant la technologie de matrice biorésorbable électrofilée avec la thérapie par pression négative des plaies. Cette étape a suivi l'acquisition d'Acera Surgical par Solventum en décembre 2025 pour 850 millions USD, dont 725 millions USD en paiement initial et 125 millions USD en jalons de performance.
- Octobre 2025 : Smith & Nephew a publié des données cliniques soutenant le pansement en mousse ALLEVYN COMPLETE CARE à 5 couches, rapportant une absorption d'énergie mécanique de 93 % lors des tests d'efficacité d'absorption d'énergie par friction. Le pansement a été autorisé pour le secteur américain des soins avancés des plaies pour la prévention des escarres et la gestion des plaies.
- Juillet 2025 : La DARPA a sélectionné Singletto pour son initiative Embedded Entrepreneur, s'appuyant sur ses travaux dans le cadre du programme Personal Protective Biosystem de la DARPA. Cette sélection soutient la transition de sa plateforme de protection active Oxafence dans les textiles réactifs vers des applications médicales et de défense commerciales.
Périmètre du Rapport sur le Marché des Textiles Techniques Médicaux et de Santé en Amérique du Nord
Le rapport sur le marché des textiles techniques médicaux et de santé en Amérique du Nord est segmenté par type de produit (textiles hospitaliers et de soins aux patients, textiles biomédicaux implantables, et plus), par type de matériau (polypropylène (PP), polyester (PET), et plus), par structure textile (textiles médicaux non tissés, textiles médicaux tissés, et plus), et par géographie (Chine, Japon, et plus). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Textiles Chirurgicaux et de Prévention des Infections |
| Textiles de Soins des Plaies et Thérapeutiques Non Implantables |
| Textiles d'Hygiène et de Soins Absorbants en Santé |
| Textiles Biomédicaux Implantables |
| Textiles Extracorporels et Intégrés aux Dispositifs Médicaux |
| Textiles Hospitaliers et de Soins aux Patients |
| Polypropylène (PP) |
| Polyester (PET) |
| Polyéthylène (PE) |
| Polyamide (Nylon) |
| Coton et Autres Fibres Naturelles |
| Fibres Cellulosiques Régénérées |
| Polyuréthane et Autres Fibres Élastomères |
| Fibres Synthétiques et Polymères Biorésorbables |
| Autres Fibres et Matériaux Spéciaux |
| Textiles Médicaux Non Tissés |
| Textiles Médicaux Tissés |
| Textiles Médicaux Tricotés |
| Textiles Médicaux Tressés |
| Autres Structures et Produits Textiles Médicaux Techniques |
| États-Unis |
| Canada |
| Mexique |
| Par Type de Produit | Textiles Chirurgicaux et de Prévention des Infections |
| Textiles de Soins des Plaies et Thérapeutiques Non Implantables | |
| Textiles d'Hygiène et de Soins Absorbants en Santé | |
| Textiles Biomédicaux Implantables | |
| Textiles Extracorporels et Intégrés aux Dispositifs Médicaux | |
| Textiles Hospitaliers et de Soins aux Patients | |
| Par Type de Matériau | Polypropylène (PP) |
| Polyester (PET) | |
| Polyéthylène (PE) | |
| Polyamide (Nylon) | |
| Coton et Autres Fibres Naturelles | |
| Fibres Cellulosiques Régénérées | |
| Polyuréthane et Autres Fibres Élastomères | |
| Fibres Synthétiques et Polymères Biorésorbables | |
| Autres Fibres et Matériaux Spéciaux | |
| Par Structure Textile | Textiles Médicaux Non Tissés |
| Textiles Médicaux Tissés | |
| Textiles Médicaux Tricotés | |
| Textiles Médicaux Tressés | |
| Autres Structures et Produits Textiles Médicaux Techniques | |
| Par Géographie | États-Unis |
| Canada | |
| Mexique |
Questions Clés Répondues dans le Rapport
Quels sont les facteurs qui stimulent la demande de textiles techniques médicaux et de santé en Amérique du Nord ?
La chirurgie ambulatoire, la gestion des plaies chroniques, les soins à domicile et des exigences plus strictes en matière de contrôle des infections soutiennent la demande de produits textiles spécialisés.
Quelle est la taille du marché des textiles techniques médicaux et de santé en Amérique du Nord ?
Le secteur est évalué à 6,34 milliards USD en 2026 et devrait atteindre 8,65 milliards USD d'ici 2032 à un CAGR de 5,21 %.
Quelle catégorie de produits détient la plus grande part en Amérique du Nord ?
Les textiles chirurgicaux et de prévention des infections sont en tête avec une part de 36,0 % en 2026, car les salles d'opération et les centres ambulatoires utilisent régulièrement des produits barrières stériles.
Quel matériau connaît la croissance la plus rapide pour les applications textiles médicales ?
Les fibres synthétiques et polymères biorésorbables devraient croître à un CAGR de 7,6 % jusqu'en 2032, soutenus par des produits de mailles résorbables et d'échafaudages.
Pourquoi les blouses chirurgicales réutilisables deviennent-elles plus importantes au Canada ?
Les prestataires de soins poursuivent la réduction des déchets et les économies sur le cycle de vie, Island Health convertissant 850 000 blouses par an en alternatives réutilisables.
Quelles exigences de conformité s'appliquent aux fournisseurs de textiles médicaux ?
Le QMSR de la FDA, les pratiques qualité alignées sur la norme ISO 13485, l'évaluation biologique selon la norme ISO 10993 et les exigences de barrière ANSI/AAMI PB70 orientent le développement des produits et les achats.