
北米医療・ヘルスア技術繊維市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
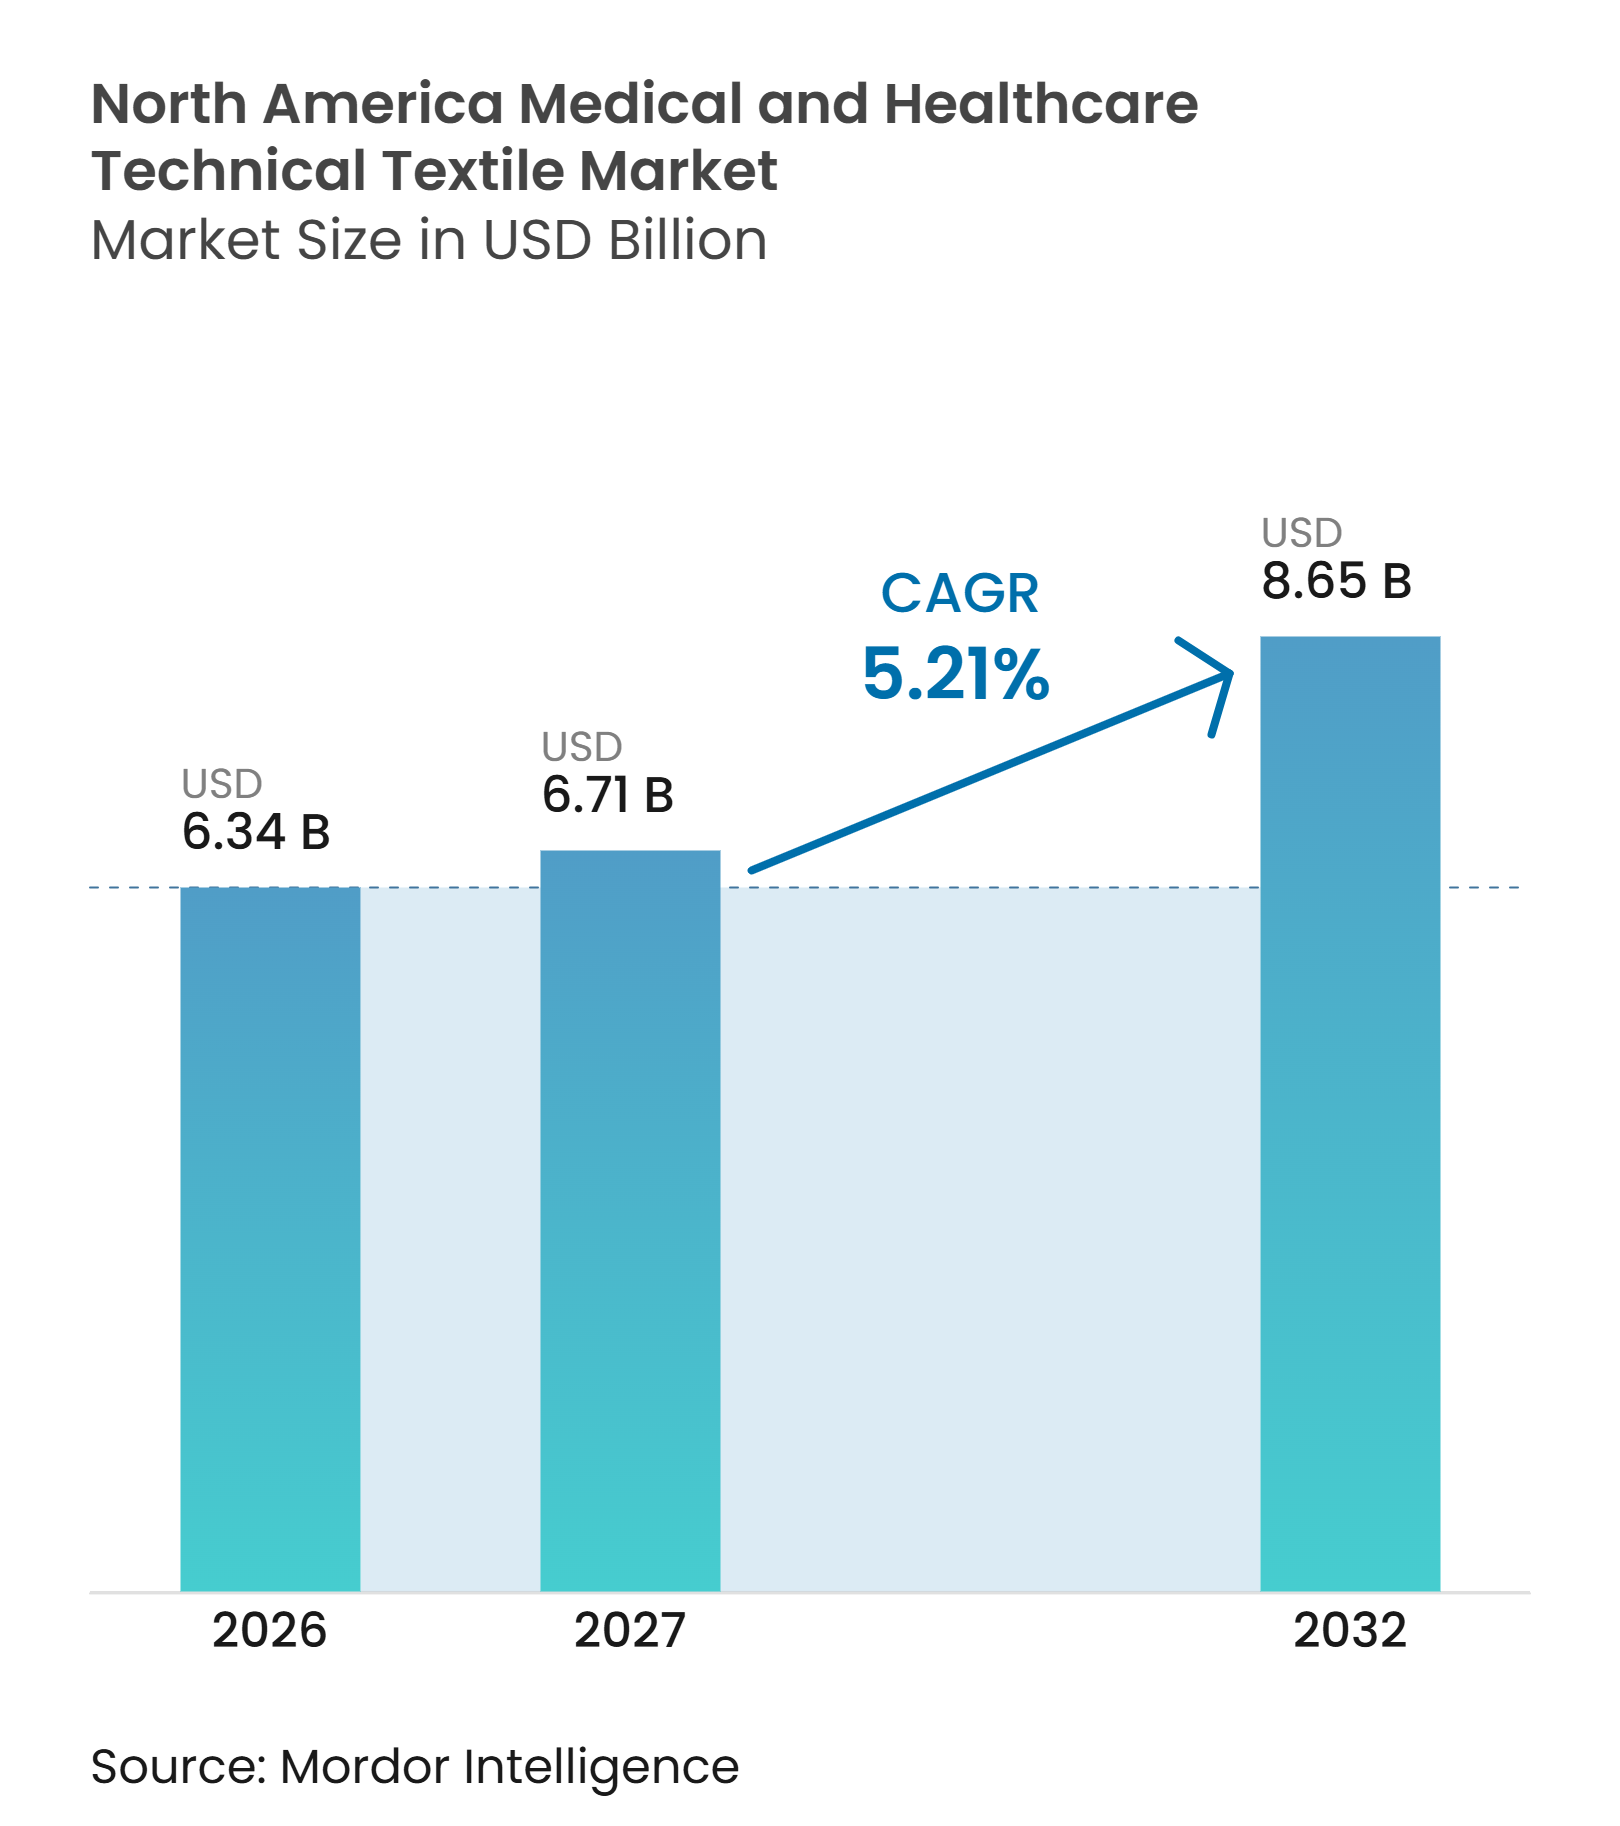
| 基準年の市場規模 (2026) | 6.34 十億米ドル |
| 市場規模 (2027) | 6.71 十億米ドル |
| 市場規模 (2032) | 8.65 十億米ドル |
| 成長率 (2027 - 2032) | 5.21 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米医療・ヘルスケア技術繊維市場分析
北米医療・ヘルスケア技術繊維市場規模は2026年に6.34 ビリオン 米ドルと評価され、2027年の6.71 ビリオン 米ドルから2032年には8.65 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは5.21%となっています。
北米医療・ヘルスケア技術繊維市場は、入院病院以外での処置件数の増加、高度な創傷管理への需要、および在宅でのケア提供の拡大によって支えられています。サプライヤーは滅菌、生体適合性、トレーサビリティ、および品質システムの要件を満たす必要があるため、製品要件は依然として厳しく、確立されたメーカーが有利な立場にあります。FDAの品質マネジメントシステム規制(QMSR)は2026年2月に発効し、ISO 13485:2016の要件を21 CFR Part 820に組み込むことで、サプライヤー管理および文書化された設計プロセスの重要性を高めています。また、医療提供者が臨床パフォーマンスを損なうことなく廃棄物削減を目指す中、再使用可能・リサイクル可能な形態への需要シフトも進んでいます。
主要レポートのポイント
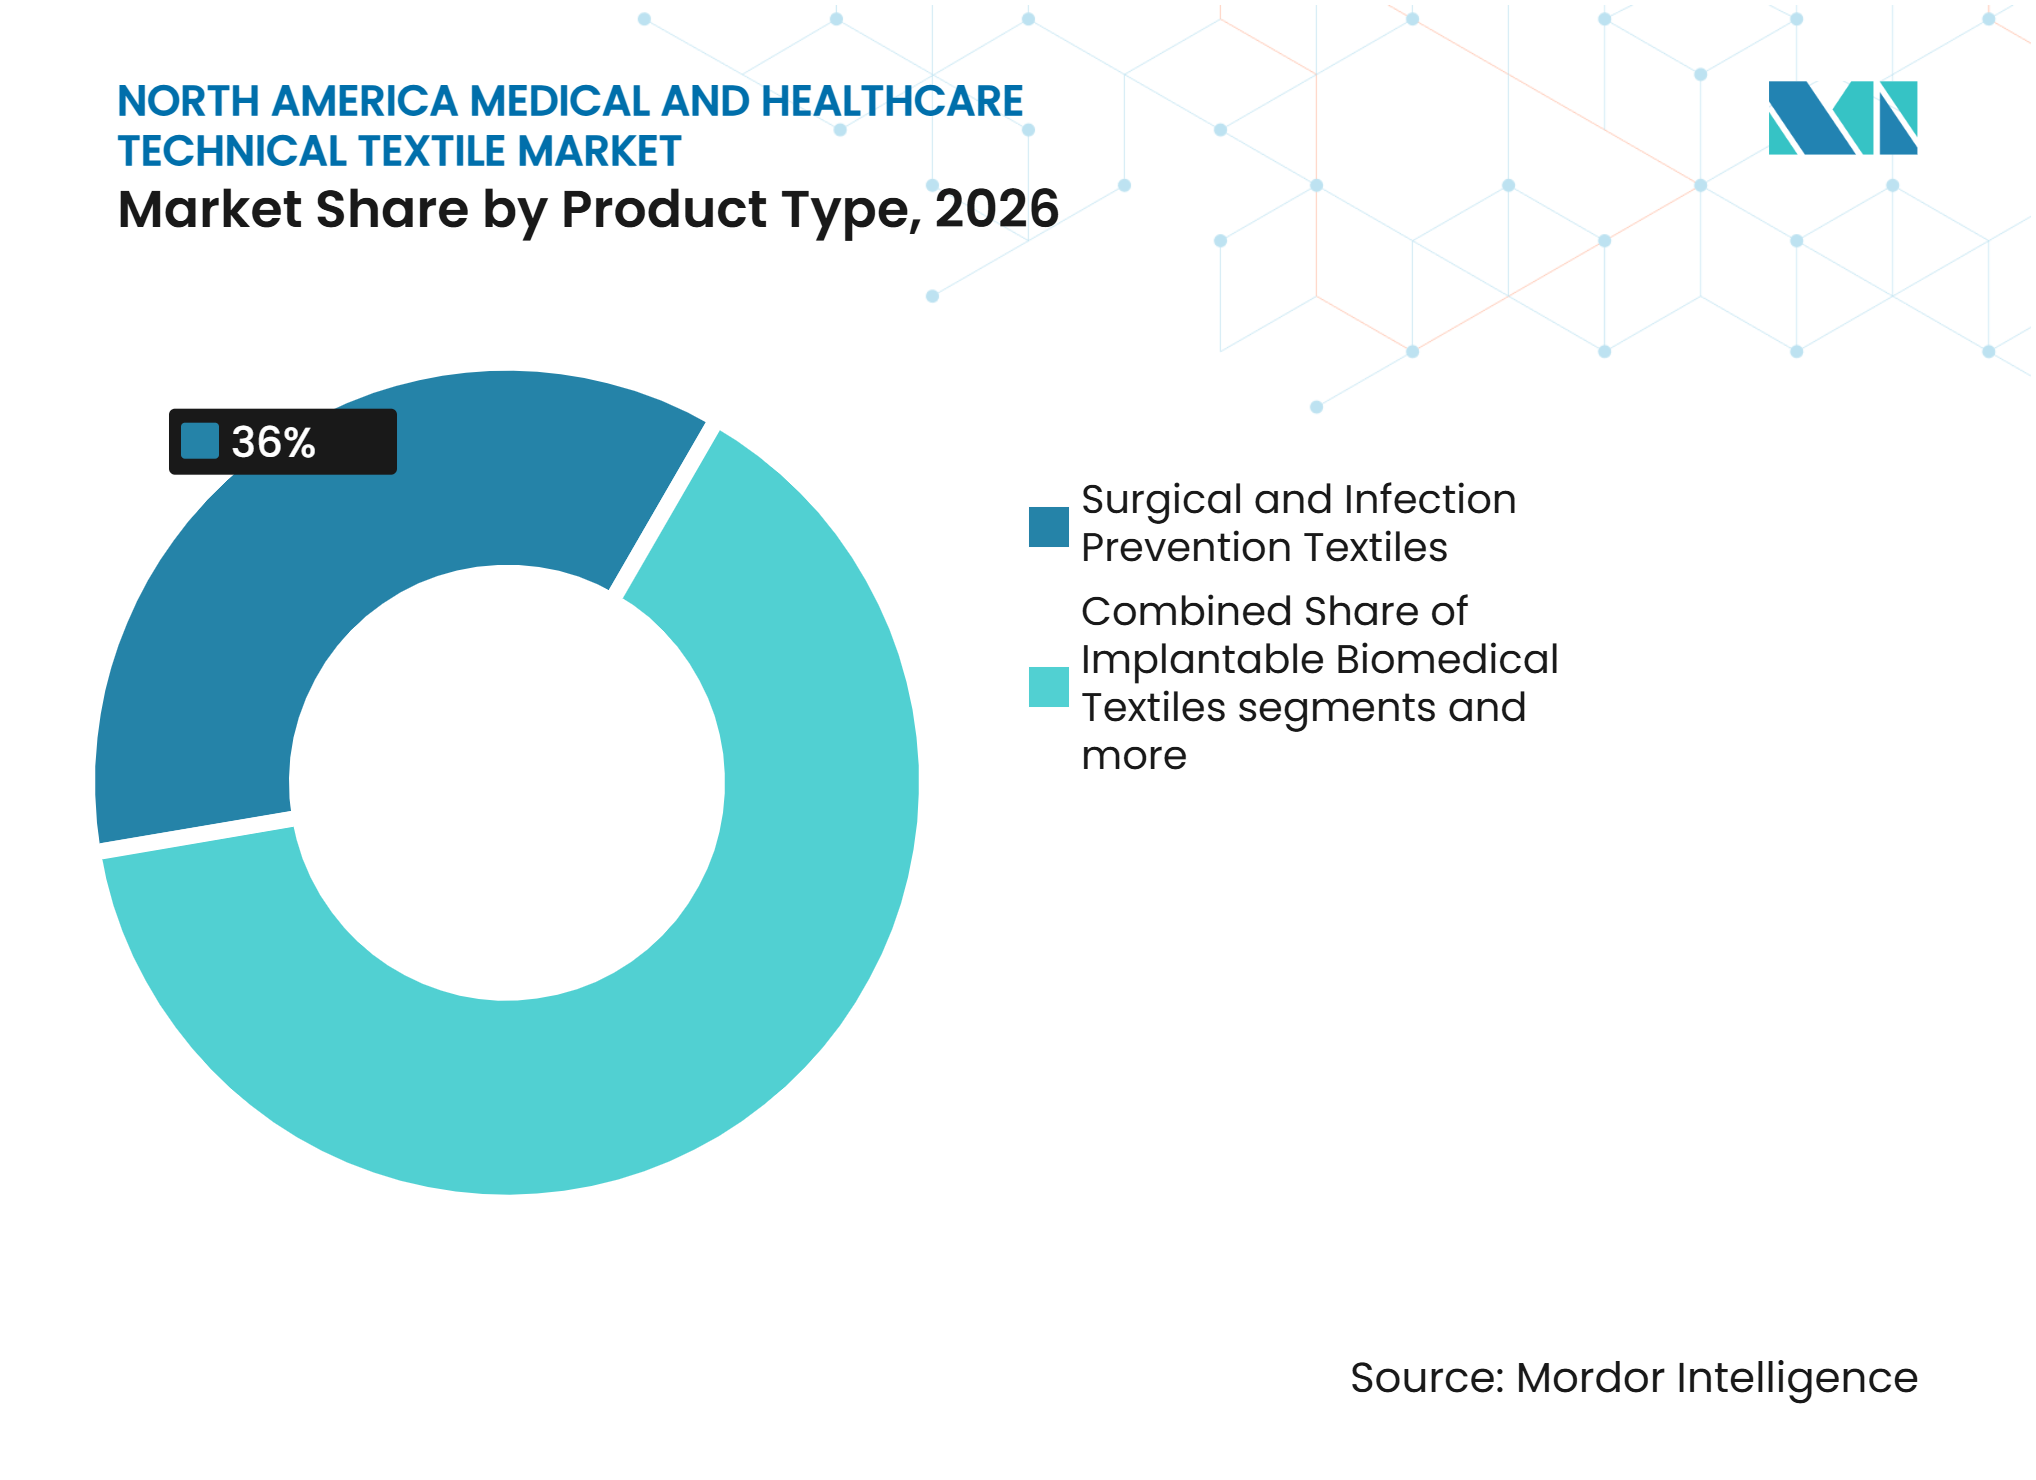
- 製品タイプ別では、外科・感染予防用繊維が2026年の北米医療・ヘルスケア技術繊維市場シェアの36.0%を占め、埋植型生体医療用繊維は2032年までに最も高い予測CAGRである7.3%を記録しました。
- 素材タイプ別では、ポリプロピレンが2026年の北米医療・ヘルスケア技術繊維市場シェアの32.0%を占め、生体吸収性合成繊維およびポリマーは2032年までに最も高い予測CAGRである7.6%を記録しました。
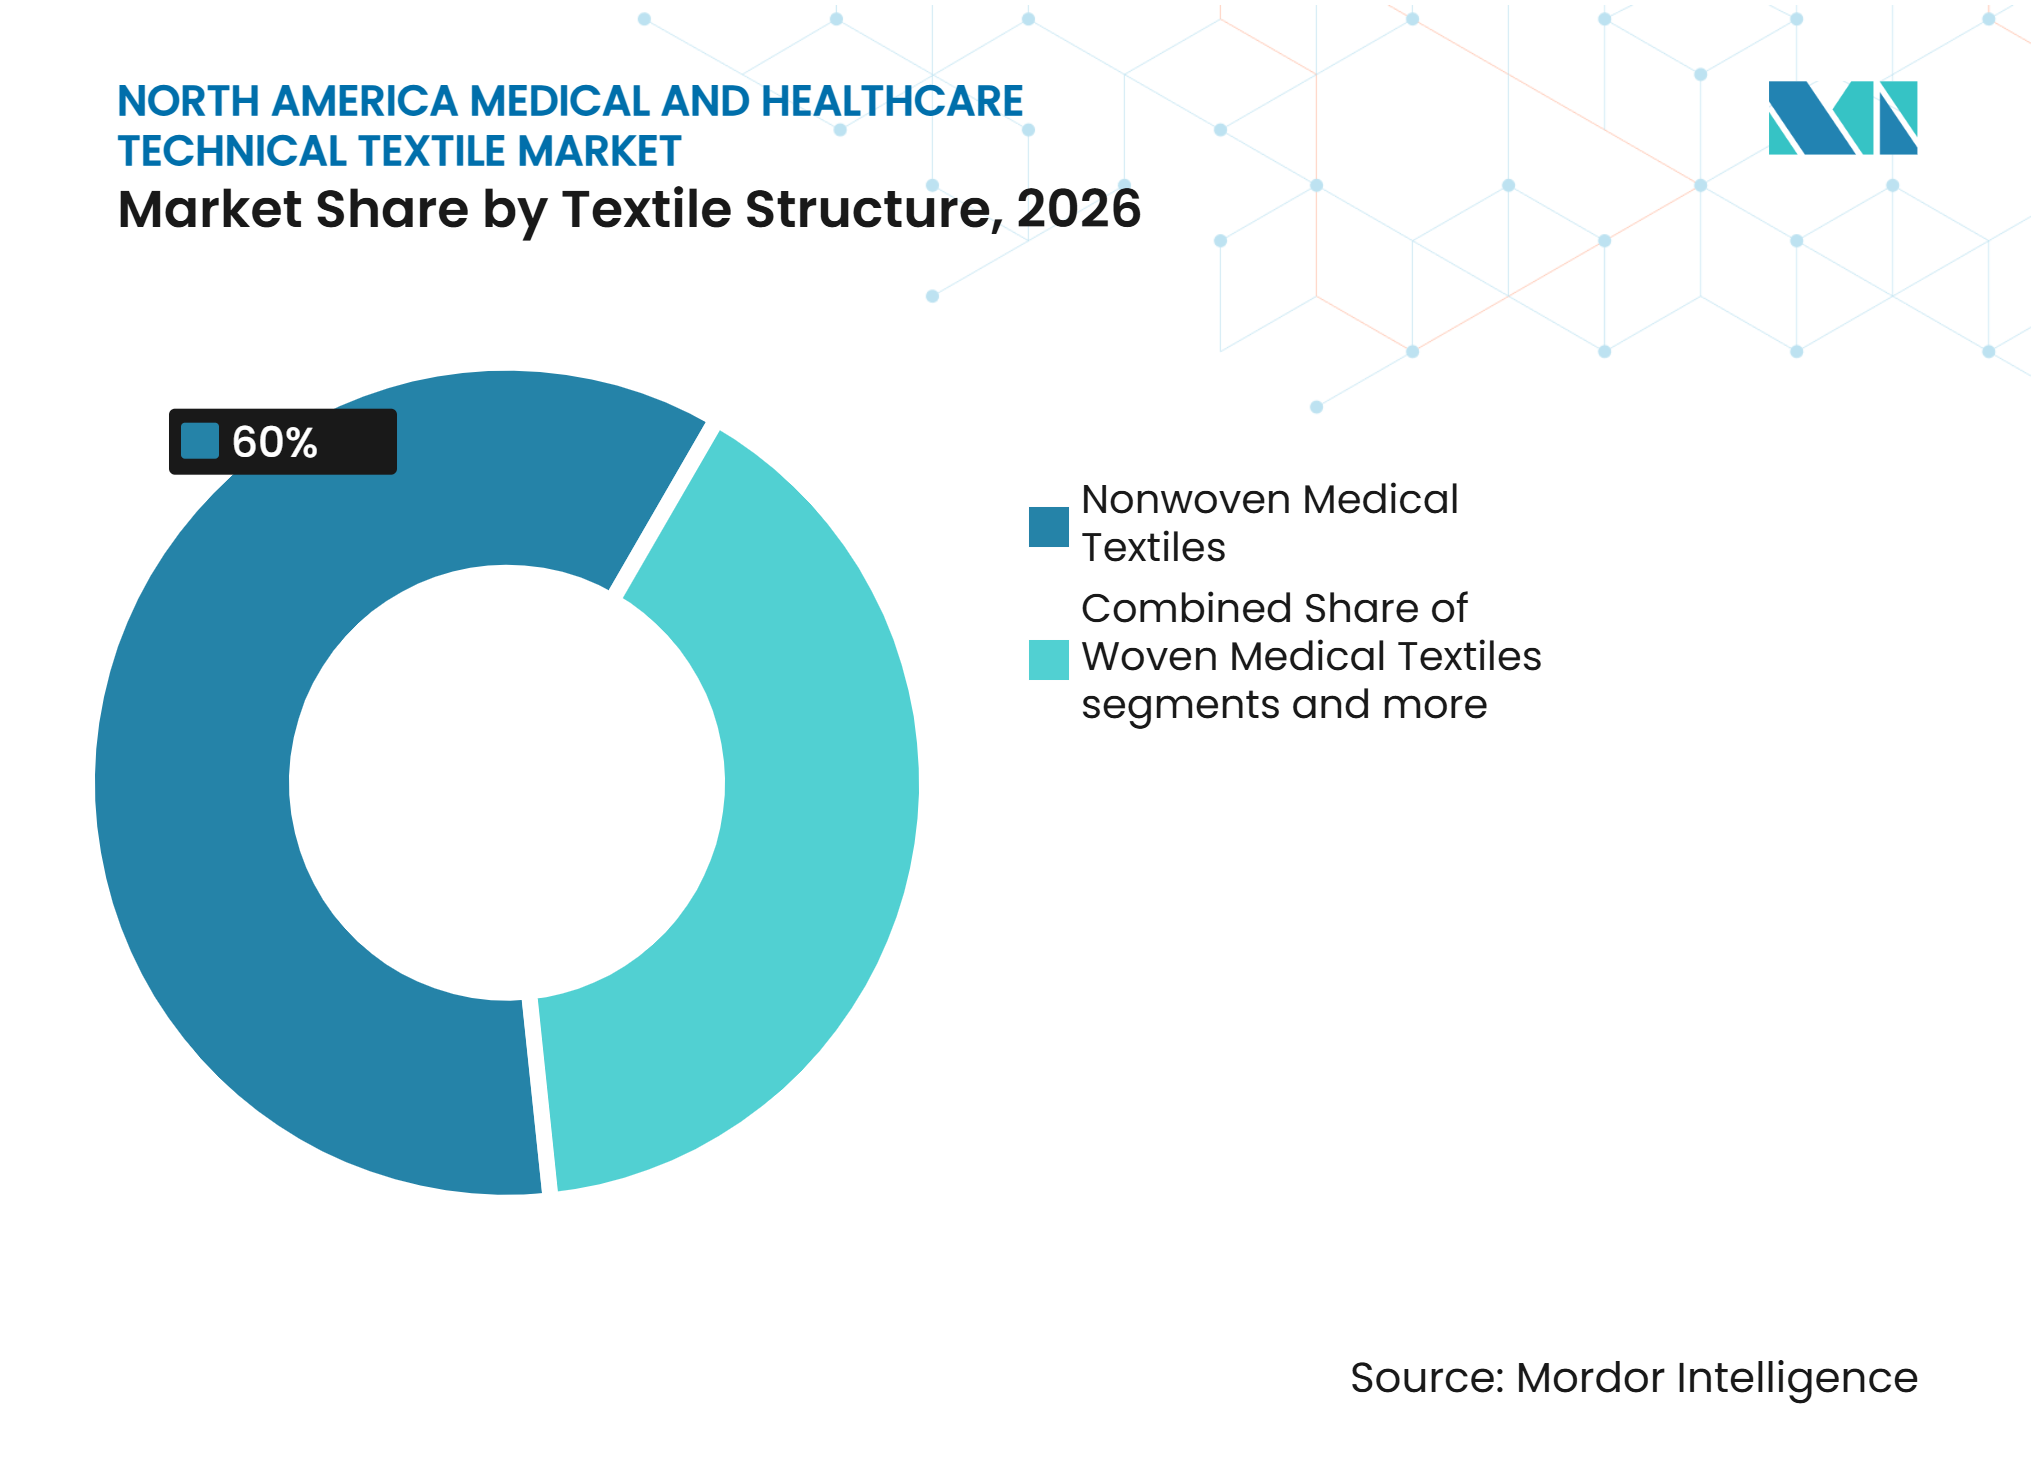
- 繊維構造別では、不織布医療用繊維が2026年の北米医療・ヘルスケア技術繊維市場規模の60.0%を占め、ニット医療用繊維は2032年までに最も高い予測CAGRである6.3%を記録しました。
- 地域別では、米国が2026年に78.0%のシェアを保有し、メキシコは2032年までに最も高い予測CAGRである6.5%を記録しました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 外科手術および外来処置件数の増加 | +1.4% | 米国が中心、カナダが副次的 | 中期(2〜4年) |
| 慢性創傷および高齢者ケア需要の増加 | +1.2% | 米国が中心、カナダが副次的、メキシコが新興 | 長期(4年以上) |
| 感染管理およびバリア性能要件 | +0.9% | 北米全域、米国が規制の主導権 | 短期(2年以内) |
| 病院から在宅・遠隔ケアへの拡大 | +0.7% | 米国が主要、カナダが副次的 | 中期(2〜4年) |
| 国防省が資金提供するセンサーファブリック技術の応用 | +0.4% | 米国が主要 | 長期(4年以上) |
| 国内医療用繊維の生産能力とサプライチェーンの強靭化 | +0.3% | 米国が中心、メキシコのサプライチェーンへの波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
外科手術および外来処置件数の増加
処置が病院から外来手術施設へ移行することで、北米医療・ヘルスケア技術繊維市場における滅菌ドレープ、ガウン、および処置パックの使用が拡大しています。ペンシルベニア州では、2021年度から2025年度にかけて外来での人股関節全置換術が148.8%増加し、外来での人工膝関節全置換術が147.0%増加したと報告されています。これらの施設では一般的に、各処置に標準化された単回使用バリア製品が使用されています。MedPACは、約6,300か所の外来手術センターが340万人のメディケア出来高払い患者にサービスを提供していると報告し、2034年までに年間処置件数が4,400万件に達すると予測しています。[1] この移行により、サプライヤーは従来の再使用可能リネンプログラムよりも安定した処置連動型の需要基盤を得ることができます。また、外来医療提供者にとって、信頼性の高い供給、検証済みのパフォーマンス、および効率的なキット組み立ての価値も高まっています。
慢性創傷および高齢者ケア需要の増加
高度な創傷ケアは、慢性創傷が繰り返しのドレッシング交換と適切な水分管理を必要とするため、持続的な需要源となっています。2025年の臨床レビューでは、慢性創傷が1,050万人のメディケア受給者に影響を与え、メディケアに年間225億米ドルのコストをもたらすと推定されています。同じニーズは高齢化とも関連しており、影響を受ける人口の約85%が65歳以上です。ISTAPおよびWOCNによる2025年の更新ガイダンスは、高齢者の皮膚における皮膚裂傷のより体系的な予防と管理を支持しています。この臨床環境では、基本的なガーゼよりも多層フォーム、抗菌繊維、および水分管理繊維システムが好まれます。したがって、北米医療・ヘルスケア技術繊維市場は、ケア提供者が繰り返し使用に実用的でありながら脆弱な皮膚を保護するドレッシングを必要とする場合に恩恵を受けます。
感染管理およびバリア性能要件
ANSI/AAMI PB70:2022は、米国の医療施設で使用される防護服およびドレープの中心的な製品仕様です。4段階のフレームワークは液体バリア性能の購買要件を形成し、試験済み不織布構造への需要を強化しています。2025年2月、MedlineはFDAの510(k)認可を取得し、通気性スリーブ付きレベル4外科用ガウンを発売しました。この製品は、サプライヤーがバリア保護と着用者の快適性を同時に追求している様子を示しています。QMSRはまた、医療機器メーカーに対する設計管理、サプライヤー適格性確認、および是正措置システムへの重点をより強化しています。[2] これらの要件により、認証能力と文書化された生産管理が北米医療・ヘルスケア技術繊維市場における重要な競争要因となっています。
病院から在宅・遠隔ケアへの拡大
在宅病院プログラムは、居住環境での使用を想定したパッケージ済み創傷ケア、吸収性製品、および隔離材料の新たなチャネルを生み出しています。米国病院協会は、2025年8月時点で39州の146の医療システムにわたる413の病院が急性期在宅ケア免除制度の下で認可されていると報告していす。[3] 在宅配送は製品への期待を変えます。患者や介護者が臨床環境外で一部の製品を使用・管理しなければならないためです。これには明確な使用説明書、信頼性の高い粘着剤、および安全な使用をサポートする包装が必要です。Advocate Healthは、そのプログラムが16,500人以上の患者にサービスを提供し、30日再入院率が0.93であったと報告しており、従来の入院ケアの1.09と比較して低い水準となっています。この拡大は、機関グレードのパフォーマンスの必要性を排除することなく、北米医療・ヘルスケア技術繊維市場の対応可能なケア環境を広げています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生体適合性および規制上の検証の複雑 | -1.2% | 北米全域、米国メーカーに集中 | 長期(4年以上) |
| ポリプロピレンおよび特殊ポリマーのコスト変動 | -0.9% | 米国が主要、カナダおよびメキシコが副次的 | 短期(2年以内) |
| 単回使用繊維廃棄物とリサイクルインフラの不足 | -0.6% | 米国およびカナダ、メキシコが新興 | 中期(2〜4年) |
| スマートテキスタイルにおける臨床統合と信頼性のギャップ | -0.4% | 米国が主要 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生体適合性および規制上の検証の複雑さ
新規の埋植型および抗菌性繊維は、商業的使用前に長期にわたる検証要件に直面します。FDA QMSRは2026年2月に発効し、米国の品質フレームワークをISO 13485:2016に整合させました。ISO 10993-1の評価では、皮膚または内部組織に接触するデバイスに対する生物学的安全性評価が必要です。埋植型製品は、510(k)申請前に細胞毒性、感作性、刺激性、全身毒性、遺伝毒性、および埋植効果の試験が必要になる場合があります。これらの作業は、生体吸収性メッシュ、スキャフォールド、およびコーティング繊維製品の開発スケジュールを延長し、資本ニーズを増大させる可能性があります。しがって、北米医療・ヘルスケア技術繊維市場では、実績のある品質システムと確立された規制上のエビデンスを持つ企業が優位に立ちます。
ポリプロピレンおよび特殊ポリマーのコスト変動
ポリプロピレンは大量生産不織布の中心的素材ですが、そのコストはエネルギー価格、供給状況、および貿易政策によって変動する可能性があります。米国医療機器製造業者協会は2025年に、ポリマーおよび不織布中間材への広範な医療関税が医療提供者と患者のコストを引き上げる可能性があると警告しました。医療用グレードはまた、多くの臨床用途において抽出物および溶出物の管理が必要です。これにより、適格な原材料が工業用グレードよりも高価になる場合があります。長期購買契約は、サプライヤーが樹脂コストの変動を顧客に転嫁する能力を制限する可能性があります。この制約は、購買チームが価格を厳密に比較する大量生産ドレープおよびガウンにおいて最も強く現れます。生産者は、供給の多様化、国内生産能力の強化、およびコモディティ価格への依存度が低い高付加価値製品によって応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
外科用繊維が数量を支え、埋植型が価値を加速外科・感染予防用繊維は2026年の北米医療・ヘルスケア技術繊維市場シェアの36.0%を占めました。このカテゴリーは、手術室および外来手術センターにおける滅菌ドレープ、ガウン、およびバリア製品の使用によって支えられています。ANSI/AAMI PB70の性能要件は、各製品が確立されたレベルの液体防護を提供しなければならないことを意味します。創傷ケアおよび非埋植型治療用繊維は、褥瘡および慢性創傷が高度なドレッシング形態を必要とするため、もう一つの大きな需要領域を形成しています。Smith and Nephewは、褥瘡が米国の医療システムに年間268億米ドル以上のコストをもたらすと述べています。衛生・吸収ケア製品は長期ケアにおいても重要であり、病院用繊維はリネン、患者用ガウン、および圧迫製品をカバーしています。体外循環およびデバイス統合製品は、透析および心血管ケアにおいて規模は小さいながらも高付加価値の役割を担っています。
埋植型生体医療用繊維は2032年までに7.3%のCAGRで成長すると予測されています。その成長は、ヘルニアおよび軟部組織修復に使用される吸収性メッシュおよびスキャフォールド製品のパイプラインに続くものです。BDは2025年4月にFDA 510(k)認可取得後、Phasix ST臍ヘルニアパッチを発売しました。PrintBioは2025年5月に、軟部組織修復および再建のための吸収性外科用メッシュ3DMatrix DynaFlexのFDA認可を取得しました。これらの製品投入は、選択された処置において永久材料から吸収性オプションへの移行を支持しています。また、北米医療・ヘルスケア技術繊維産業のこのセグメントにおける検証済みの臨床・規制文書の価値を強化しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
素材タイプ別:
ポリプロピレンが数量をリードし、生体吸収性ポリマーが成長をリードポリプロピレンは2026年の北米医療・ヘルスケア技術繊維市場シェアの32.0%を占めました。そのリーダーシップは、スパンボンド・メルトブローン・スパンボンド不織布加工において利用可能なコストとパフォーマンスのバランスを反映しています。この素材は一般的な滅菌方法と適合性があり、外科用ドレープ、ガウン、および隔離製品に広く使用されています。ポリエステルはニット埋植型メッシュおよび織物血管グラフトを支え、ポリアミドは縫合糸およびカテーテル関連製品に使用されています。ポリウレタンおよびその他のエラストマー材料は、IV固定および持続血糖モニタリングオーバーレイに使用されています。Covestroは2025年にIV固定ドレッシングおよび持続血糖モニタリングオーバーレイ向けにDureflex MA5000を発売しました。
生体吸収性合成繊維およびポリマーは2032年までに7.6%のCAGRで成長すると予測さています。P4HB、PDO、およびPLGAは、組織修復を支持した後に分解するよう設計された埋植グレード製品での使用が増加しています。これらの製品に対するFDA認可は、その後のデバイス開発のための参照基盤を構築します。再生セルロース繊維は、水分管理と患者の快適性をサポートできるため、創傷接触層においても役割を担っています。天然繊維は再使用可能な病院リネンおよび一部の創傷ケア用途において引き続き関連性を持っています。2025年4月、オタワ病院は1日500枚以上の使い捨て外科用ガウンから再使用可能プログラムへの移行を完了し、年間約33,000kgの廃棄物削減を見込んでいます。したがって、北米医療・ヘルスケア技術繊維市場における素材の組み合わせは、大量生産使い捨てポリマー、特殊埋植材料、および再使用可能形態に分離しつつあります。
繊維構造別:
不織布が数量をリードし、ニット構造が加速不織布医療用繊維は2026年の北米医療・ヘルスケア技術繊維市場シェアの60.0%を占めました。SMSおよびスパンボンド形態は、大量臨床用途向けに液体バリア性能、無菌性、および低単位コストを組み合わせています。メルトブローン層は、その繊維構造が外科用衣料のバリア分類をサポートするため、特に重要です。商務省は2025年に、重要医療機器および個人用防護具の輸入を対象とするSection 232調査を開始しました。この措置は、国内不織布生産能力の戦略的価値を浮き彫りにしました。
ニット医療用繊維は2032年までに6.3%のCAGRで成長すると予測されています。そのオープンループ構造は、ヘルニア修復、骨盤底再建、腱板修復、圧迫療法、およびカテーテル固定における組織内成長と柔軟性をサポートできます。組紐構造は、精密機械的特性を必要とする縫合糸、血管内グラフト、およびカバードステントシステムにおいて引き続き重要です。DARPAは2025年2月に、感染検知と閉ループ治療提供を組み合わせたウェアラブルスマートバンデージを開発するBioElectronics to Sense and Treatプログラムを開始しました。このプログラムは、繊維構造が受動的な基材ではなく能動的な医療機器プラットフォームとして機能する未来を示しています。信頼性、臨床ワークフローへの統合、および規制上のエビデンスが、これらのスマートテキスタイル形態がより広範な使用に参入する速度を決定します。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国
米国は2026年の北米医療・ヘルスケア技術繊維市場シェアの78.0%を占めました。その規模は、医療支出、広範な病院ネットワーク、外来手術インフラ、および規制を受けたメーカーの最大の地域基盤を反映しています。MedPACは、約6,300か所の外来手術センターが年間340万件のメディケア出来高払い処置を処理し、2025年8月時点で413の病院が在宅病院サービスの認可を受けていると推定しています。連邦政府の国内優先調達政策、FDA監督、およびQMSR準拠は、ISO 13485に整合したプロセスを持つサプライヤーを優遇しており、センサー対応ドレッシングおよび生体吸収性インプラントは引き続き重要な開発領域です。
メキシコ
メキシコは2032年までに6.5%のCAGRで成長すると予測されており、北米医療・ヘルスケア技術繊維市場の地域の中で最も高い成長率となっています。メキシコ政府は2025年1月、Medline Industriesがヌエボ・ラレドに医療消耗品の製造・流通施設に2億5,000万米ドルを投資すると発表しました。この投資は、国内医療提供者および広域地域ネットワーク向けのUSMCA統合生産基盤を支援します。公立病院の調達は外科用衣料、病院リネン、および創傷ケア製品への需要を支え、COFEPRISが医療機器および関連ヘルスケア製品の中核的な規制当局となっています。主要な機会は、顧客により短いサプライラインを提供するニアショア製造と地域需要の組み合わせにあります。
カナダ
カナダは再使用可能製品および循環型廃棄物プログラムを中心に調達を再構築しています。カナダ環境・気候変動省は2025年に、国家的な単回使用プラスチック削減イニシアチブのためにカナダグリーンヘルスケア連合に392,232カナダドル(286,471米ドル)を提供しました。Island Healthは年間85万枚の使い捨てガウンを再使用可能な代替品に転換しており、年間200万カナダドル(150万米ドル)の節約と77,000kg相当の二酸化炭素排出量削減を見込んでいます。カナダ保健情報研究所(CIHI)によると、カナダの医療支出は2025年に3,990億カナダドル(2,914億米ドル)に達すると予測されており、予測GDP成長率2.6%と比較して4.2%の成長となっており、医療提供者が耐久性・再使用可能・リサイクル可能な不織布製品を優先する中、臨床消耗品への需要を支えています。臨床パフォーマンスと環境対応オプションを文書化したサプライヤーは、これらの期待に応えるうえでより有利な立場にあります。
競合環境
市場集中度
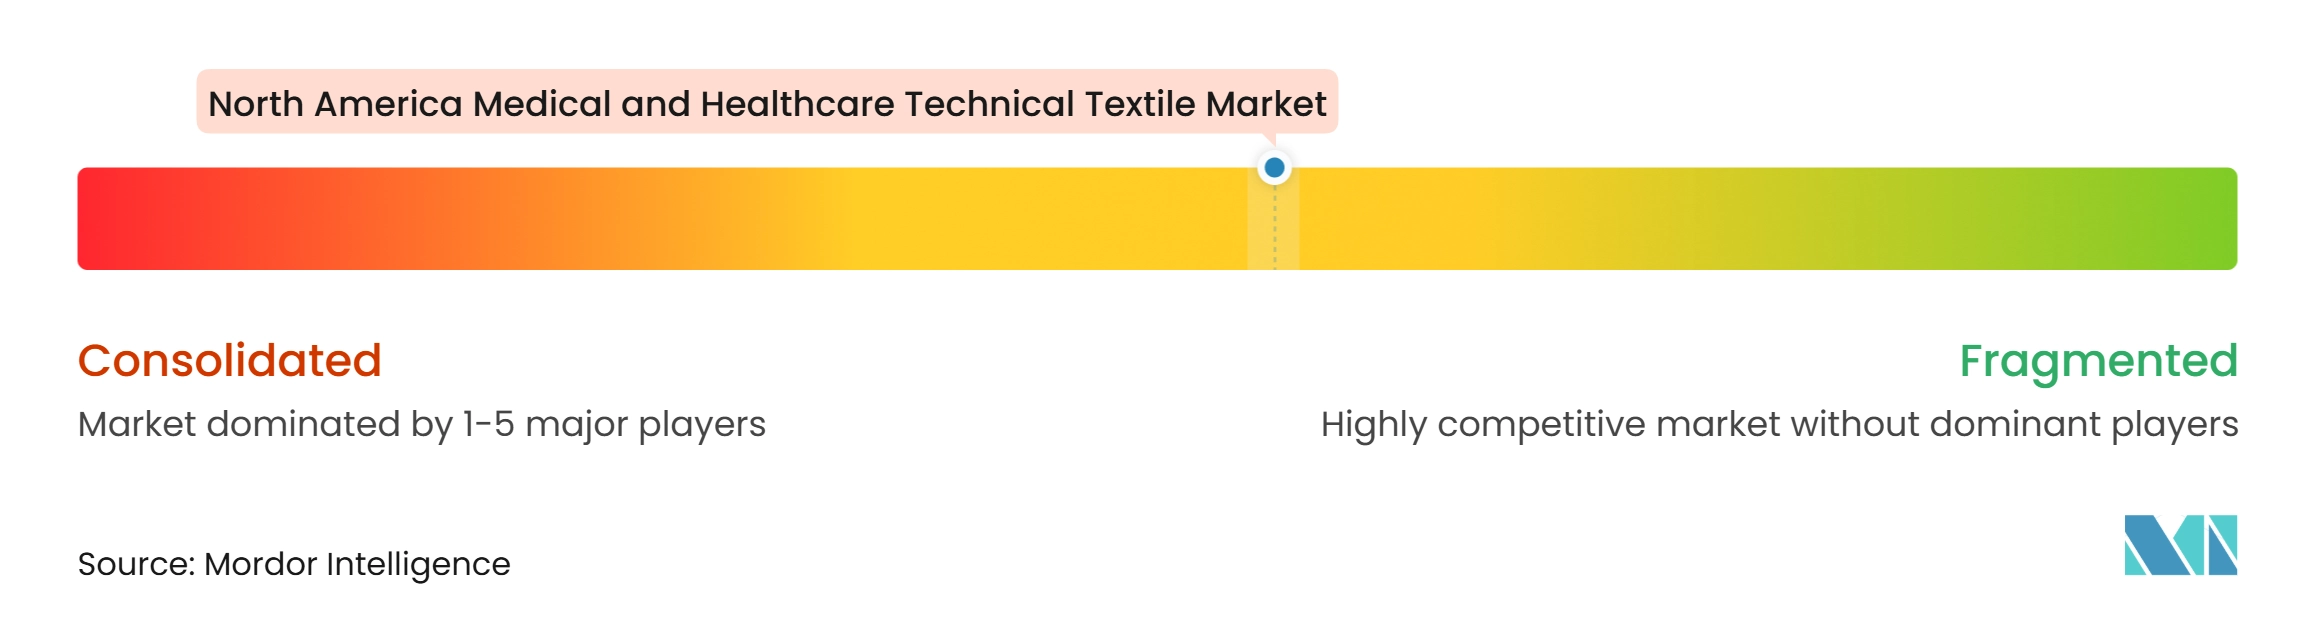
北米医療・ヘルスケア技術繊維市場は中程度の市場集中度を示しています。Kimberly-Clark、Berry Global、およびDuPontは外科用不織布においてサプライチェーン上の地位を持ち、Cardinal HealthおよびOwens and Minorは機関向け流通を通じて競争しています。Mölnlycke Health CareおよびMedlineは製品供給、キット組み立て、および処置サポートを組み合わせています。ISO 13485に整合した品質システムは、規制を受けた医療用途における重要な資格要件です。
2026年10月、SolventumはRestrata合成エレクトロスパン繊維マトリックスとV.A.C.療法の併用に対するFDA 510(k)認可を発表しました。2025年12月のAcera Surgical買収により、エレクトロスパンマトリックスにおける同社の地位が強化されました。Medlineのレベル4ガウン認可は、バリア保護と快適性への継続的な製品への注力を示しています。BDもまた、完全吸収性臍ヘルニアパッチを通じてポートフォリオを拡大しました。これらの動向は、規制認可と臨床適合性が競争上のポジショニングの中心であり続けることを示しています。
ホワイトスペースの機会としては、PFAS不使用の高バリア外科用繊維、リサイクル可能なポリプロピレン不織布、および在宅ケア向けセンサー対応ドレッシングが挙げられます。DARPAのBESTプログラムは、感染を検知して治療を提供するスマートバンデージを支援しています。同時に、国内調達優先政策は米国内に生産能力を持つサプライヤーに恩恵をもたらす可能性があります。確立された不織布メーカーは、その素材生産能力と適格性確認の経験から有利な立場にあります。中小企業は、創傷マトリックス、埋植型設計、および能動的繊維における臨床的価値を通じて競争できます。北米医療・ヘルスケア技術繊維市場は、大量生産品におけるスケールと臨床用途におけるエビデンスに基づくイノベーションを引き続き評価するでしょう。
北米医療・ヘルスケア技術繊維産業リーダー
-
3M Company
-
Ahlstrom Oyj
-
Asahi Kasei Corporation
-
ATEX Technologies, Inc.
-
B. Braun SE
- 注:主要企業の掲載順は順位を示すものではありません。
北米医療・ヘルスケア技術繊維市場 このレポートでカバーされる企業
- 3M Company
- Ahlstrom Oyj
- Asahi Kasei Corporation
- ATEX Technologies, Inc.
- B. Braun SE
- Bally Ribbon Mills
- Berry Global Group, Inc.
- Cardinal Health, Inc.
- Confluent Medical Technologies
- DuPont de Nemours, Inc.
- Freudenberg SE
- Kimberly-Clark Corporation
- Medline Industries, LP
- Medtronic plc
- Mölnlycke Health Care AB
- Owens & Minor, Inc.
- Precision Fabrics Group, Inc.
- Smith & Nephew plc
- Solventum Corporation
- Trelleborg AB
- Winner Medical Co., Ltd.
最近の産業開発事情 北米医療・ヘルスケア技術繊維市場
- 2026年10月:Solventum(米国)は、エレクトロスパン生体吸収性マトリックス技術と陰圧創傷療法を組み合わせた初の認可として、Restrata合成エレクトロスパン繊維マトリックスとV.A.C.療法の併用に対するFDA 510(k)認可を取得しました。このマイルストーンは、Solventumが2025年12月にAcera Surgicalを8億5,000万米ドル(前払い7億2,500万米ドルおよびパフォーマスマイルストーン1億2,500万米ドルを含む)で買収したことに続くものです。
- 2025年10月:Smith & Nephewは、ALLEVYN COMPLETE CARE 5層フォームドレッシングを支持する臨床データを発表し、摩擦エネルギー吸収効果試験において93%の機械的エネルギー吸収を報告しました。このドレッシングは、褥瘡予防および創傷管理のために米国の高度創傷ケアセクター向けに認可されました。
- 2025年7月:DARPAはSinglettoをEmbedded Entrepreneur Initiativeに選定し、DARPAの個人用防護バイオシステムプログラムの下での取り組みを基盤としました。この選定は、応答性繊維におけるOxafence Active Protectionプラットフォームの商業的医療および防衛用途への移行を支援します。
北米医療・ヘルスケア技術繊維市場レポートの範囲
北米医療・ヘルスケア技術繊維市場レポートは、製品タイプ別(病院・患者ケア用繊維、埋植型生体医療用繊維、その他)、素材タイプ別(ポリプロピレン(PP)、ポリエステル(PET)、その他)、繊維構造別(不織布医療用繊維、織物医療用繊維、その他)、地域別(中国、日本、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 外科・感染予防用繊維 |
| 創傷ケアおよび非埋植型治療用繊維 |
| 医療衛生および吸収ケア用繊維 |
| 埋植型生体医療用繊維 |
| 体外循環および医療機器統合繊維 |
| 病院・患者ケア用繊維 |
| ポリプロピレン(PP) |
| ポリエステル(PET) |
| ポリエチレン(PE) |
| ポリアミド(ナイロン) |
| 綿およびそ他の天然繊維 |
| 再生セルロース繊維 |
| ポリウレタンおよびその他のエラストマー繊維 |
| 生体吸収性合成繊維およびポリマー |
| その他の特殊繊維および材料 |
| 不織布医療用繊維 |
| 織物医療用繊維 |
| ニット医療用繊維 |
| 組紐医療用繊維 |
| その他の工学的医療用繊維構造および製品 |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | 外科・感染予防用繊維 |
| 創傷ケアおよび非埋植型治療用繊維 | |
| 医療衛生および吸収ケア用繊維 | |
| 埋植型生体医療用繊維 | |
| 体外循環および医療機器統合繊維 | |
| 病院・患者ケア用繊維 | |
| 素材タイプ別 | ポリプロピレン(PP) |
| ポリエステル(PET) | |
| ポリエチレン(PE) | |
| ポリアミド(ナイロン) | |
| 綿およびそ他の天然繊維 | |
| 再生セルロース繊維 | |
| ポリウレタンおよびその他のエラストマー繊維 | |
| 生体吸収性合成繊維およびポリマー | |
| その他の特殊繊維および材料 | |
| 繊維構造別 | 不織布医療用繊維 |
| 織物医療用繊維 | |
| ニット医療用繊維 | |
| 組紐医療用繊維 | |
| その他の工学的医療用繊維構造および製品 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米における医療・ヘルスケア技術繊維の需要を牽引しているものは何ですか?
外来手術、慢性創傷管理、在宅ケア、および厳格化する感染管理要件が、特殊繊維製品への需要を支えています。
北米医療・ヘルスケア技術繊維市場の規模はどのくらいですか?
このセクターは2026年に6.34 ビリオン 米ドルと評価されており、5.21%のCAGRで2032年までに8.65 ビリオン 米ドルに達すると予測されています。
北米で最大のシェアを持つ製品カテゴリーはどれですか?
外科・感染予防用繊維は、手術室および外来センターが滅菌バリア製品を日常的に使用するため、2026に36.0%のシェアでリードしています。
医療用繊維用途で最も急速に成長している素材はどれですか?
生体吸収性合成繊維およびポリマーは、吸収性メッシュおよびスキャフォールド製品に支えられ、2032年までに7.6%のCAGRで成長すると予測されています。
カナダで再使用可能な外科用ガウンがより重要になっている理由は何ですか?
医療提供者は廃棄物削減とライフサイクルコスト削減を追求しており、Island Healthは年間85万枚のガウンを再使用可能な代替品に移行しています。
医療用繊維サプライヤーに影響を与えるコンプライアンス要件は何ですか?
FDA QMSR、ISO 13485に整合した品質慣行、ISO 10993生物学的評価、およびANSI/AAMI PB70バリア要件が製品開発と調達を形成しています。