
Tamanho e Participação do Mercado de Módulos LCD LTPS para Automotivo na América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
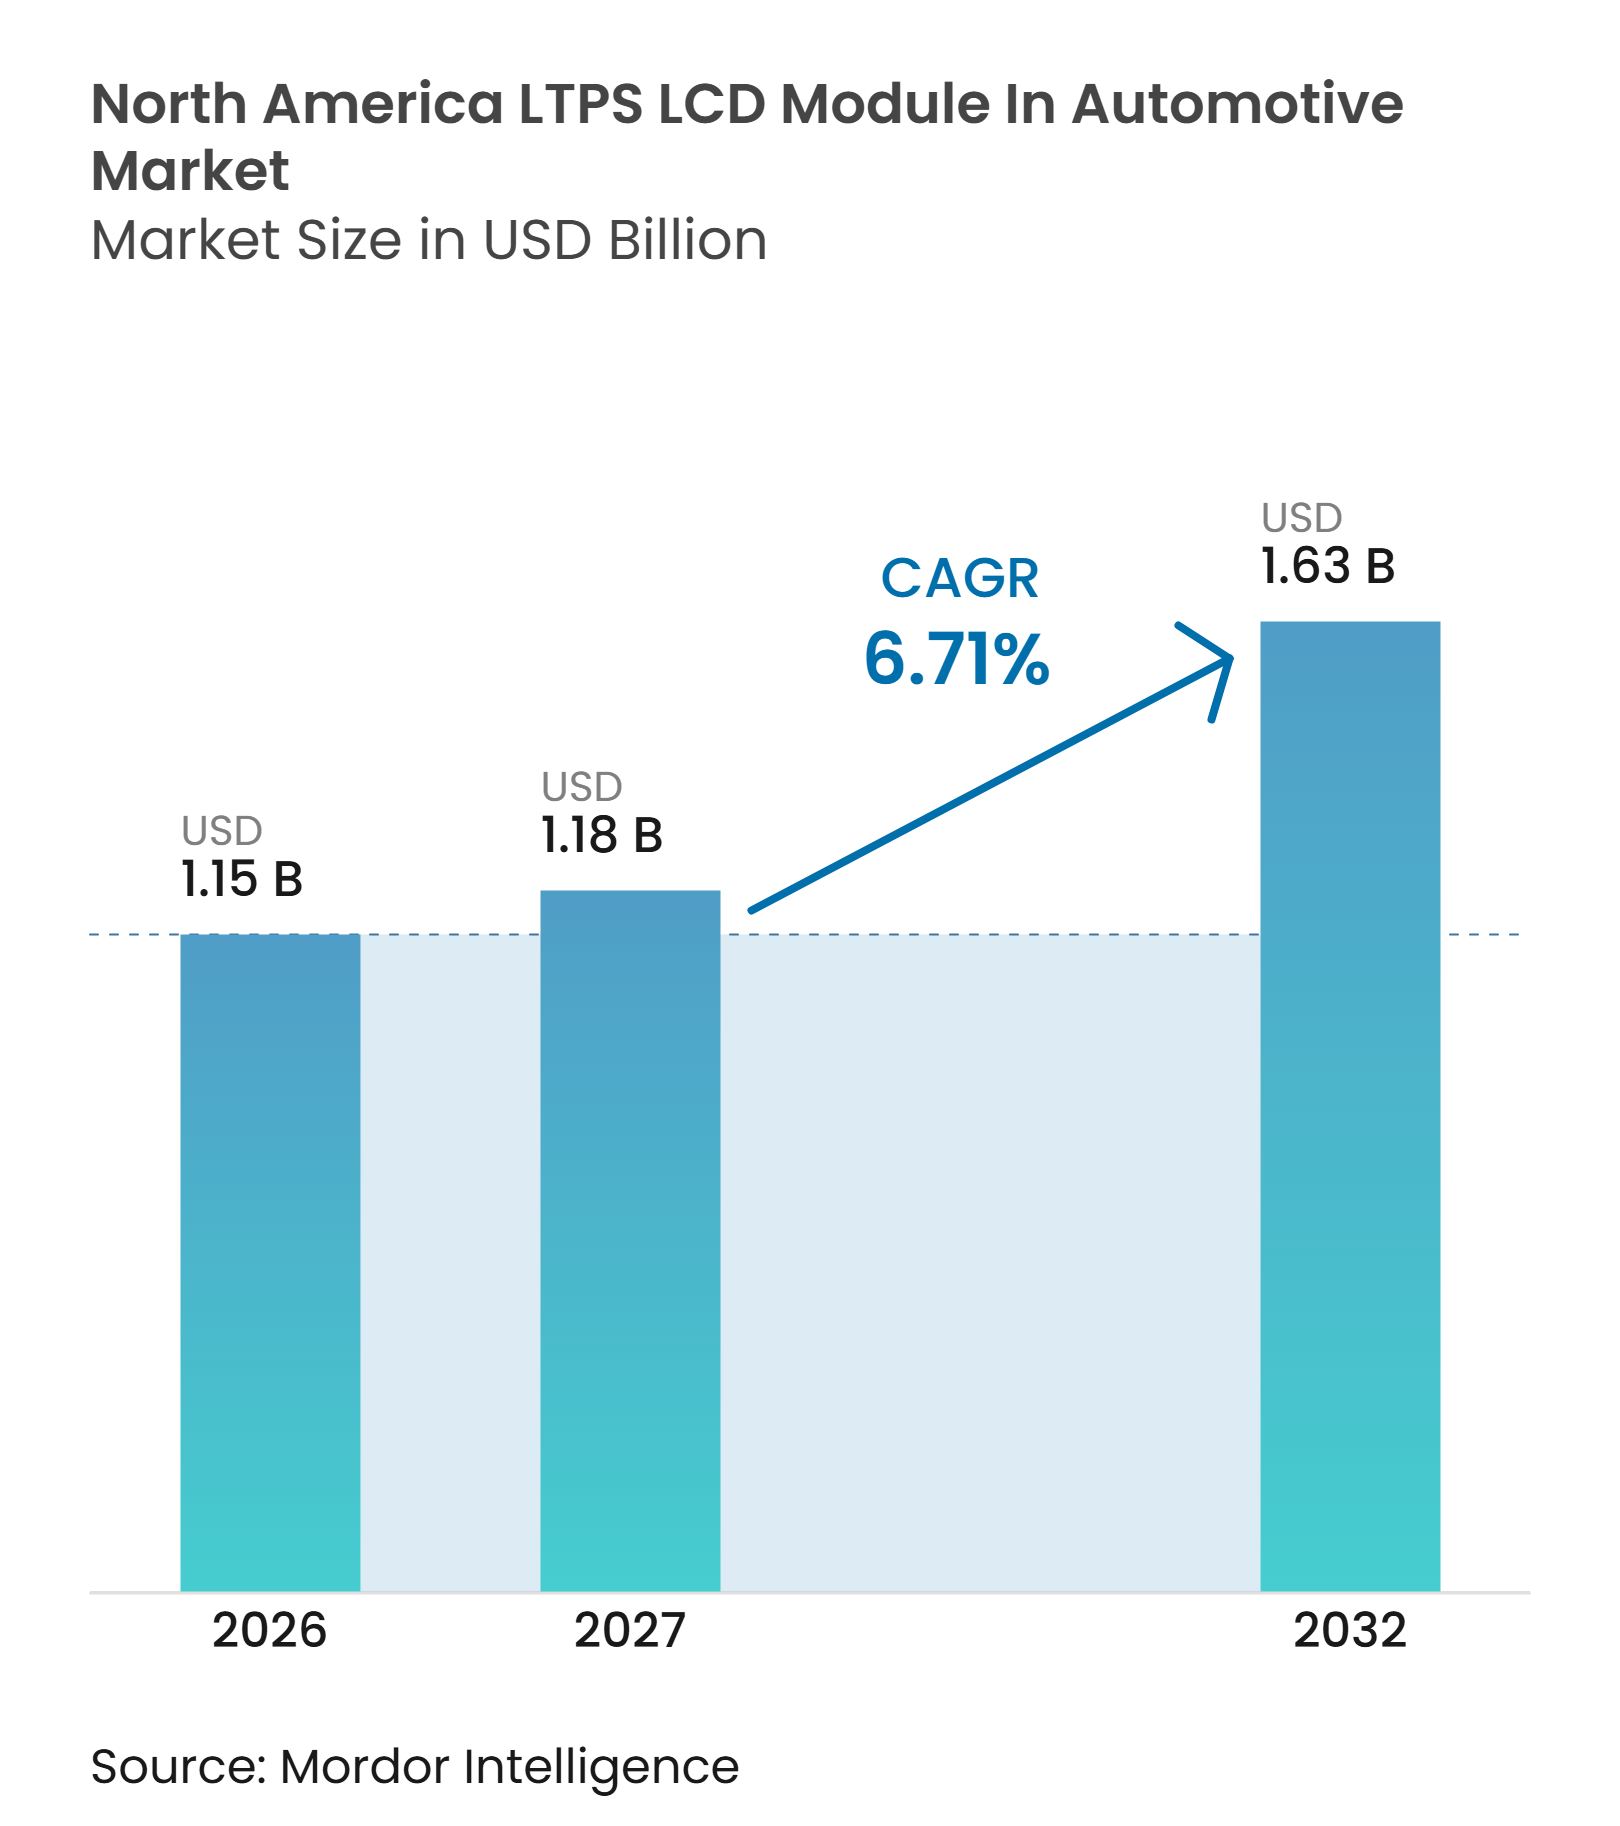
| Tamanho do mercado no ano base (2026) | 1.15 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 1.63 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.71 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos LCD LTPS para Automotivo na América do Norte por Mordor Intelligence
O tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte foi avaliado em 1,15 bilhões de USD em 2026 e estima-se que se expanda para 1,63 bilhões de USD até 2032, a um CAGR de 6,70% durante o período de previsão (2027-2032). O Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte está sendo moldado por uma mudança gradual do LCD de silício amorfo para substratos de polissilício de baixa temperatura em displays veiculares. O LTPS suporta transistores menores, maior densidade de pixels, maior brilho e toque integrado (in-cell) em um design de módulo mais fino. Os fabricantes de automóveis estão aplicando esses atributos em painéis de instrumentos digitais, painéis centrais e layouts de display de painel mais amplos. As decisões de fornecimento também estão se aproximando dos locais de montagem de veículos, à medida que os fabricantes respondem aos requisitos de fornecimento norte-americanos. O ciclo de atualização em veículos de motor de combustão interna e híbridos fornece uma fonte estável de demanda, mesmo que a adoção de veículos elétricos a bateria avance mais lentamente do que o esperado.
Principais Conclusões do Relatório
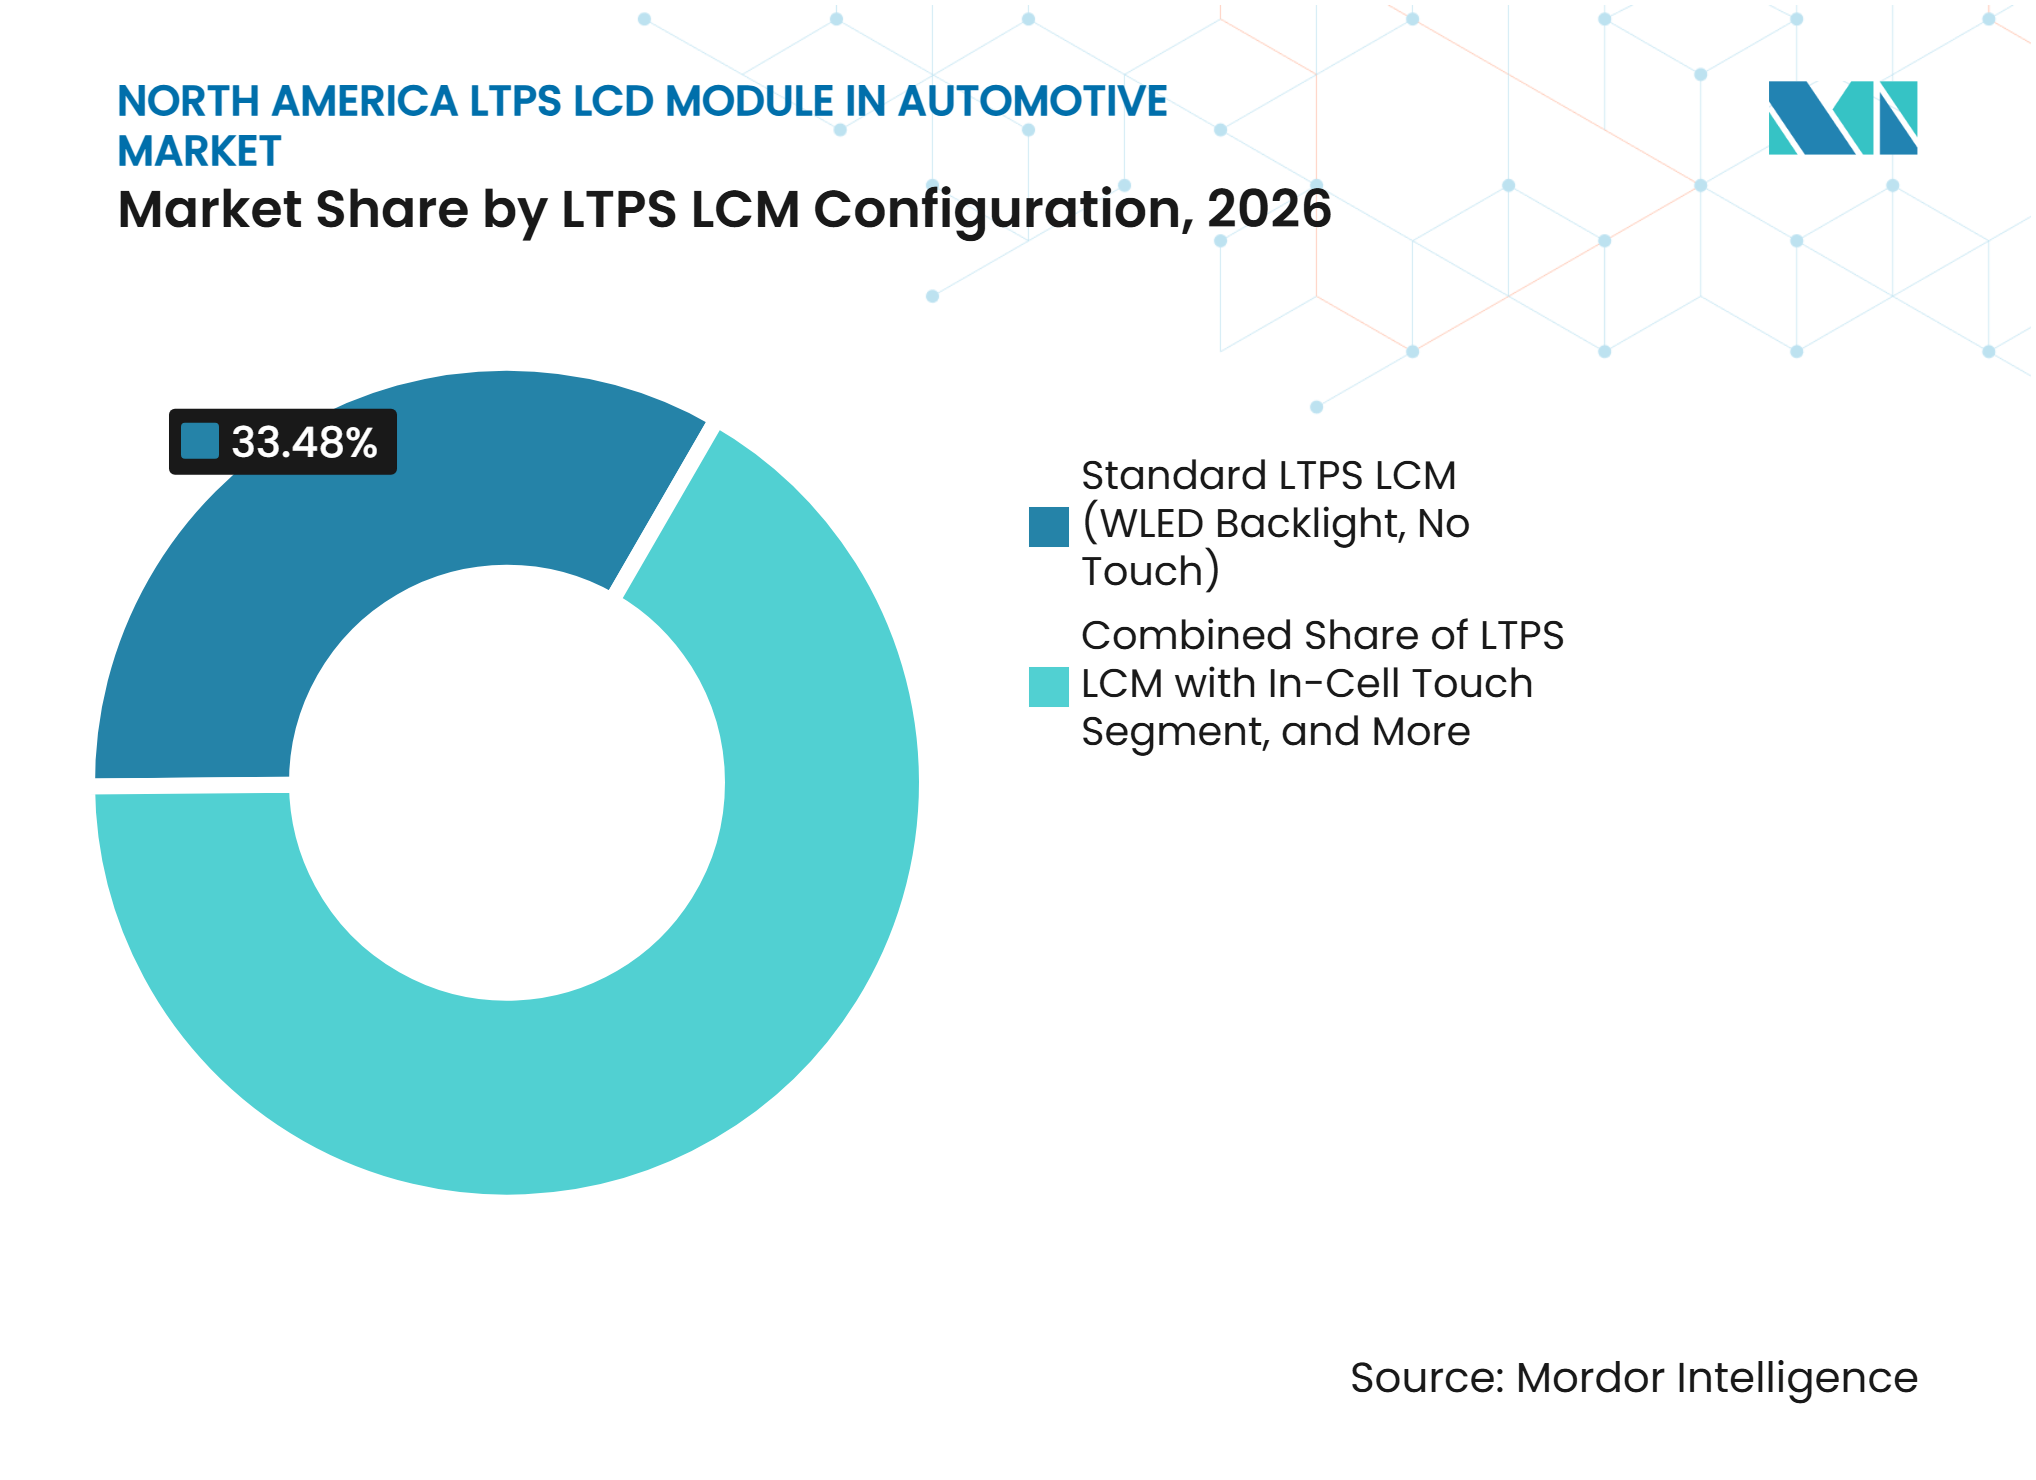
- Por configuração de LCM LTPS, o LCM LTPS Padrão com Retroiluminação WLED e Sem Toque detinha 33,48% da participação do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte em 2026, enquanto o LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell deve se expandir a um CAGR de 7,82% até 2032.
- Por aplicação, o Painel Central e Infotainment representou 43,91% do tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte em 2026, enquanto o Console Central de Pilar a Pilar deve se expandir a um CAGR de 7,56% até 2032.
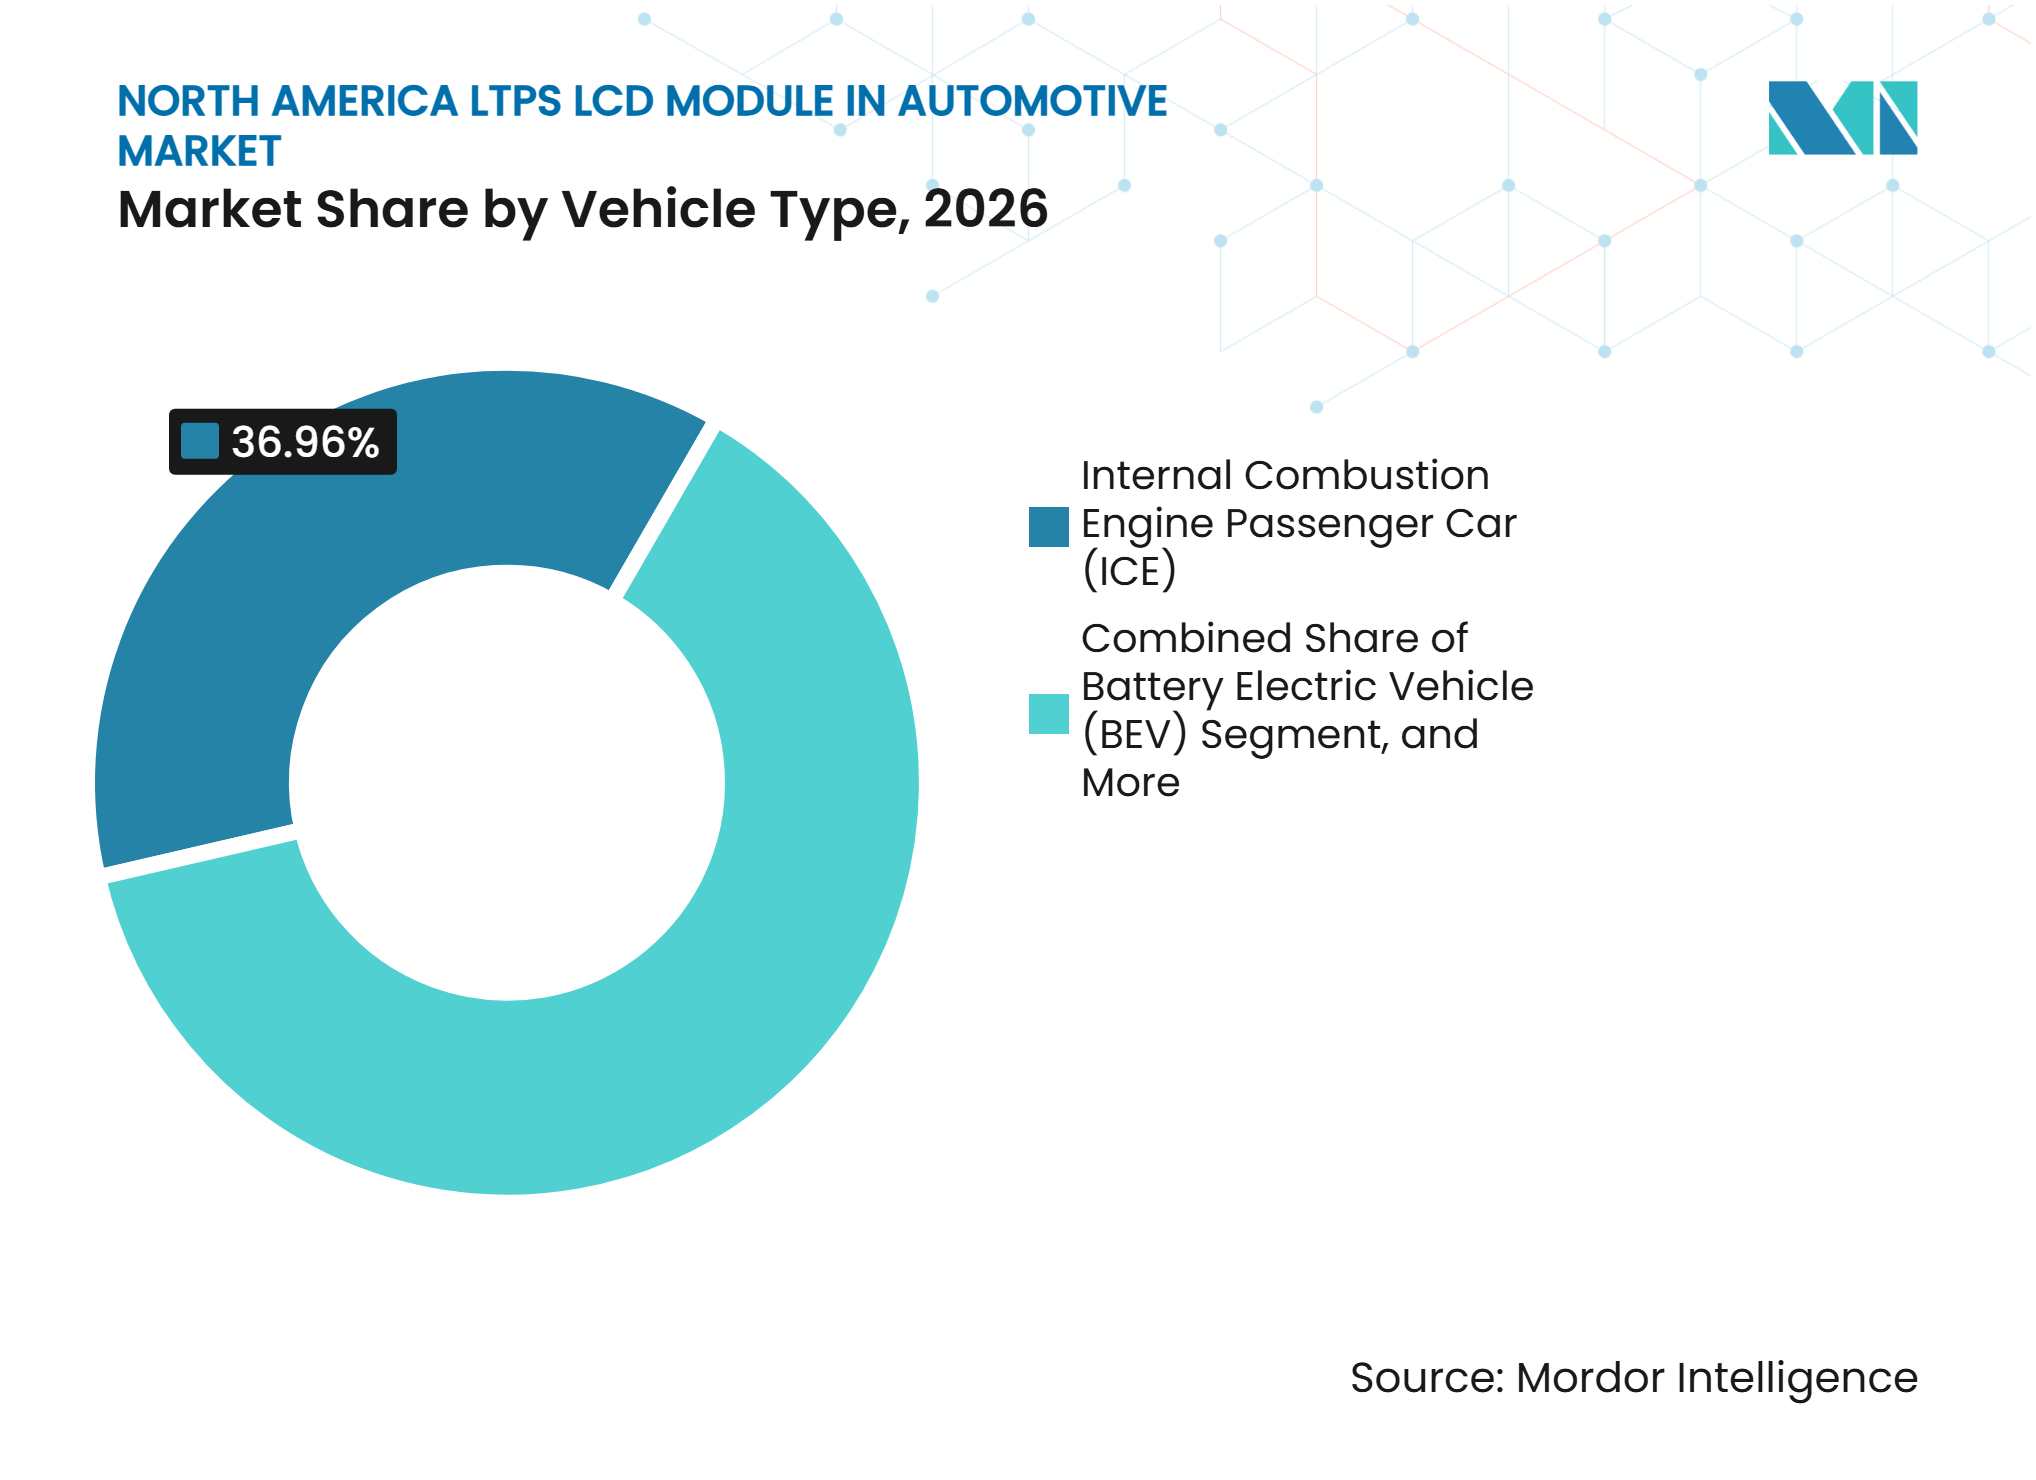
- Por tipo de veículo, os Automóveis de Passageiros com Motor de Combustão Interna detinham 36,96% de participação em 2026, enquanto os Veículos Elétricos a Bateria devem se expandir a um CAGR de 7,75% até 2032.
- Por processo de colagem, o Filme sobre Vidro detinha 60,00% de participação em 2026, enquanto o Chip sobre Vidro deve se expandir a um CAGR de 7,84% até 2032.
- Por geografia, os Estados Unidos detinham 72,61% de participação em 2026, enquanto o México deve se expandir a um CAGR de 7,62% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Eletrificação do Cockpit de Veículos Elétricos e Híbridos | +1.8% | Estados Unidos e México, com repercussão no Canadá | Médio prazo (2 a 4 anos) |
| Aumento do Conteúdo de Displays por Veículo | +1.3% | Estados Unidos, com ganhos iniciais nos corredores de montagem do Centro-Oeste | Curto prazo (≤ 2 anos) |
| Requisitos de Maior Brilho e Resolução para Displays de Segurança Crítica | +0.9% | Estados Unidos e Canadá, influenciados pelos requisitos da FMVSS | Curto prazo (≤ 2 anos) |
| Migração de LTPS a Partir do LCD a-Si Legado | +0.7% | Estados Unidos, com repercussão no México | Médio prazo (2 a 4 anos) |
| Localização de Veículos e Eletrônicos na América do Norte | +0.5% | Estados Unidos e México, vinculados às regras de origem da USMCA | Longo prazo (≥ 4 anos) |
| Padronização de Plataformas Transfronteiriças na Produção da USMCA | +0.3% | Estados Unidos, Canadá e México, centrados no corredor de Michigan, Ontário e Nuevo León | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Eletrificação do Cockpit de Veículos Elétricos e Híbridos
Os programas de veículos eletrificados estão aumentando a importância do display do cockpit no Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte. Os layouts de veículos elétricos a bateria e híbridos eliminam alguns controles convencionais do trem de força do console central. Isso oferece aos designers mais flexibilidade para instalar displays maiores e layouts de tela mais integrados. O alto brilho, o toque in-cell e a resposta rápida tornam o LCD LTPS adequado para sistemas de múltiplas telas que não utilizam painéis OLED. Os Veículos Elétricos a Bateria devem registrar um CAGR de 7,75% até 2032, o que sustenta a demanda por configurações avançadas de display. Os programas híbridos e híbridos plug-in também sustentam a demanda porque suas especificações de cockpit seguem cada vez mais o layout digital utilizado nas plataformas de veículos elétricos a bateria.
Aumento do Conteúdo de Displays por Veículo
O número de telas instaladas em cada veículo está aumentando à medida que painéis de instrumentos digitais, displays para passageiros e sistemas de entretenimento para bancos traseiros alcançam mais categorias de veículos. Essa mudança sustenta a demanda por módulos mesmo quando a produção regional de veículos é irregular. Veículos de preço médio estão incorporando cada vez mais displays que antes eram concentrados em modelos premium. Cada display adicionado cria uma necessidade separada de vidro de display, colagem, eletrônica de acionamento, integração de toque e gerenciamento térmico. A LG Display iniciou a produção em massa de um LCD LTPS de Pilar a Pilar de 40 polegadas em fevereiro de 2025, demonstrando que o LTPS pode suportar designs de display automotivo amplos.[1] O Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte se beneficia, portanto, do aumento do conteúdo de displays por veículo, bem como dos volumes de produção de veículos.
Requisitos de Maior Brilho e Resolução para Displays de Segurança Crítica
Os controles e displays dos veículos devem permanecer legíveis em condições de iluminação variáveis. A FMVSS 571.101 estabelece requisitos relacionados à localização, identificação, cor e iluminação dos controles e displays dos veículos.[2] Esses requisitos reforçam o valor dos displays que oferecem alto brilho, contraste e apresentação visual clara. O LTPS permite maior densidade de pixels do que a tecnologia LCD a-Si legada em uma estrutura de módulo compacta. O Conselho Nacional de Segurança nos Transportes emitiu a Recomendação de Segurança H-25-016 em 2025, solicitando orientações atualizadas sobre distração do motorista para dispositivos eletrônicos no interior do veículo.[3] À medida que os designs de cockpit se tornam mais orientados a displays, os fornecedores devem equilibrar a densidade de recursos com os requisitos de visibilidade e atenção do motorista.
Migração de LTPS a Partir do LCD a-Si Legado
A migração a partir dos substratos LCD a-Si está fornecendo um impulsionador tecnológico direto para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte. O LTPS oferece maior mobilidade de elétrons, o que permite transistores menores e suporta estruturas de pixels mais finas. Esses recursos são úteis à medida que os displays de painel central e de painel de instrumentos se tornam maiores e exigem gráficos mais detalhados. O LTPS também pode suportar módulos finos e designs de toque in-cell que reduzem a perda óptica de camadas adicionais. Os fabricantes de automóveis podem aplicar a tecnologia tanto em novos programas de veículos quanto em atualizações de meio de ciclo de plataformas existentes. O resultado é um caminho de transição que se estende além dos veículos elétricos premium para veículos convencionais de motor de combustão interna e híbridos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade da Produção de Veículos Leves na América do Norte | -1.5% | Estados Unidos, Canadá e México, vinculados à política tarifária | Curto prazo (≤ 2 anos) |
| Custo de Conformidade com Tarifas e Regras de Origem | -1.2% | Estados Unidos e México, com maior exposição para importações de displays não conformes | Médio prazo (2 a 4 anos) |
| Concentração Asiática no Fornecimento de Painéis LTPS e CIs de Acionamento | -0.6% | Estados Unidos, Canadá e México, com exposição a Taiwan, Coreia do Sul e China | Longo prazo (≥ 4 anos) |
| Restrições de Distração do Motorista sobre o Conteúdo e a Interação com Displays | -0.4% | Estados Unidos e Canadá, influenciados pelos requisitos de conformidade | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Produção de Veículos Leves na América do Norte
As mudanças na produção de veículos leves permanecem uma restrição de curto prazo porque os módulos de display são instalados por meio de programas de veículos. Quando os fabricantes de automóveis atrasam lançamentos ou ajustam cronogramas de produção, os pedidos de módulos podem ser adiados. Os custos tarifários podem adicionar pressão às margens dos veículos e podem influenciar as decisões de fornecimento e investimento. Esse problema afeta os Estados Unidos, o Canadá e o México porque os programas de veículos e os fluxos de componentes cruzam essas fronteiras. O Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte está exposto a essas mudanças, apesar do aumento do conteúdo de displays por veículo. Um ciclo de substituição estável em veículos de motor de combustão interna e híbridos pode compensar parcialmente os efeitos de uma adoção mais lenta de veículos elétricos a bateria.
Custo de Conformidade com Tarifas e Regras de Origem
As regras de origem e as tarifas podem aumentar o custo dos eletrônicos automotivos fornecidos de fora da América do Norte. A USMCA exige 75% de conteúdo de valor regional para veículos de passageiros, um requisito que entrou em vigor integralmente em julho de 2023. O Escritório do Representante Comercial dos Estados Unidos identificou a dependência de displays, placas de circuito e semicondutores de terceiros países como uma lacuna na cadeia de suprimentos em seu relatório ao Congresso de 2026. Os painéis LTPS e os circuitos integrados de acionamento permanecem concentrados nas redes de fornecimento do Leste Asiático. Essa estrutura expõe os módulos dependentes de importação a maior trabalho de conformidade e potencial escalada de custos. Os fornecedores que montam módulos dentro da região podem estar em melhor posição para responder a futuros requisitos de localização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Configuração de LCM LTPS:
Mini-LED e Toque In-Cell Elevam o Valor do MóduloO LCM LTPS Padrão com Retroiluminação WLED e Sem Toque detinha 33,48% da participação do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte em 2026. A configuração permanece importante para displays de zona única com iluminação de borda usados em programas convencionais de motor de combustão interna e híbridos de entrada. Esses programas foram frequentemente especificados antes que a retroiluminação Mini-LED e o toque in-cell atingissem uma aceitação de custo automotivo mais ampla. A arquitetura padrão oferece uma opção familiar para aplicações onde uma interface separada é usada para entrada do motorista. Ela também suporta processos estabelecidos de fornecimento e qualificação para plataformas de veículos já em produção.
O LCM LTPS com Toque In-Cell e Retroiluminação WLED permanece uma configuração importante porque elimina uma sobreposição de toque separada. Isso pode reduzir a espessura do módulo e a perda óptica, ao mesmo tempo em que suporta designs de interior finos ou curvos. O LCM LTPS com Retroiluminação Mini-LED e Sem Toque serve a displays do motorista onde a entrada por toque é gerenciada em outro lugar no cockpit. O LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell deve se expandir a um CAGR de 7,82% até 2032. O escurecimento local por Mini-LED pode melhorar o contraste enquanto mantém as características de durabilidade estabelecidas da tecnologia LCD. Uma pesquisa publicada no International Journal of High Speed Electronics and Systems em 2025 descreveu avanços em algoritmos de escurecimento em nível de zona para displays Mini-LED veiculares.



Por Aplicação:
O Volume do Painel Central Suporta Designs de Painel Mais AmplosO Painel Central e Infotainment representou 43,91% do tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte em 2026. A aplicação se beneficia do uso generalizado de telas sensíveis ao toque em todas as categorias de veículos, de carros compactos a caminhonetes de grande porte. O LTPS é bem adequado para sistemas de painel central que exigem um display brilhante e detalhado com um perfil de módulo fino. Os painéis de instrumentos digitais também representam um caso de uso importante à medida que os displays analógicos são substituídos por unidades totalmente digitais. Os sistemas de entretenimento para bancos traseiros adicionam demanda adicional de módulos em programas de SUVs e veículos de família.
O Console Central de Pilar a Pilar deve se expandir a um CAGR de 7,56% até 2032. Superfícies de display contínuas estão sendo usadas para criar um layout de painel mais integrado e distinguir os interiores de novos veículos. A LG Display iniciou a produção em massa de seu display LCD LTPS de Pilar a Pilar de 40 polegadas para o programa AFEELA 1 em fevereiro de 2025. A Tianma apresentou um display automotivo curvo de 49,6 polegadas 8K na CES 2026, mostrando o desenvolvimento contínuo de displays de cockpit maiores. Um artigo de 2025 no SID Symposium Digest of Technical Papers relatou que a multiplexação de sensor de toque pode reduzir os requisitos de chip de acionamento em displays in-cell LTPS de médio e grande porte.
Por Tipo de Veículo:
Os Programas de Motor de Combustão Interna Sustentam a Base InstaladaOs Automóveis de Passageiros com Motor de Combustão Interna detinham 36,96% da participação do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte em 2026. Essa posição mostra que a demanda não se limita a veículos eletrificados. Os veículos de motor de combustão interna que passam por uma atualização de meio de ciclo podem substituir os displays de painel central a-Si por designs LTPS. Essas mudanças podem fornecer um ciclo de atualização confiável, independentemente do ritmo de adoção de veículos elétricos a bateria. Os veículos comerciais leves também estão incorporando painéis de instrumentos digitais e displays maiores para suportar funções de conectividade de frota e informações do veículo.
Os Veículos Elétricos a Bateria devem se expandir a um CAGR de 7,75% até 2032. Esses veículos frequentemente usam displays centrais maiores e painéis de instrumentos digitais mais detalhados como parte de seu design de cabine. Seu conteúdo de display pode permanecer alto mesmo quando os volumes de veículos se movem com mudanças de incentivos ou políticas. A Agência Internacional de Energia relatou que os fabricantes de automóveis coreanos aumentaram a produção de veículos elétricos a bateria nos Estados Unidos em 2025 para reduzir a exposição tarifária. Os interiores de veículos híbridos e híbridos plug-in estão cada vez mais alinhados com as especificações de display de veículos elétricos a bateria. Esse alinhamento posiciona os híbridos como uma ponte entre os programas de veículos tradicionais e o cockpit de veículos elétricos com maior intensidade de displays.

Por Processo de Colagem:
FOG Mantém a Base Instalada Enquanto COG Ganha TerrenoO Filme sobre Vidro detinha 60,00% da participação do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte em 2026. O processo usa um filme flexível para conectar o circuito integrado de acionamento ao vidro do display. É bem adequado para módulos que exigem roteamento em torno de bordas de display curvas ou irregulares. A base de fabricação instalada também se beneficia de menores necessidades de ferramental e flexibilidade estabelecida em diferentes geometrias de display. A troca de um processo de colagem qualificado durante um programa de veículo pode exigir trabalho de requalificação, o que sustenta a posição contínua do FOG.
O Chip sobre Vidro deve se expandir a um CAGR de 7,84% até 2032, a maior taxa entre as categorias de segmentos relatadas. Esse processo conecta o circuito integrado de acionamento diretamente ao substrato de vidro. Ele pode suportar molduras mais estreitas e forte integridade de sinal em painéis LTPS de alta resolução. O SID Symposium Digest of Technical Papers relatou em 2025 que a multiplexação de toque TP-MUX pode reduzir a contagem de chips de acionamento e melhorar a competitividade dos displays in-cell com colagem COG. À medida que os fabricantes de automóveis especificam displays de painel central maiores com bordas visíveis mais estreitas, o COG pode ganhar participação em relação ao processo FOG mais estabelecido.
Análise Geográfica
Estados Unidos: O Conteúdo de Displays Compensa Condições de Produção Mais Fracas
Os Estados Unidos detinham 72,61% da participação do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte em 2026. Sua posição reflete a concentração de atividades de montagem de veículos e fornecimento de cockpit em Michigan, Tennessee, Texas e Alabama. Os integradores de Nível 1 mantêm operações de engenharia e gerenciamento de programas próximas a esses locais de produção. A oportunidade regional é sustentada pelo aumento do conteúdo de displays por veículo, incluindo painéis de instrumentos digitais, painéis centrais e displays para passageiros. A Visteon reportou 3,6 bilhões de USD em novos negócios específicos de display durante 2025, e seus resultados mostraram a importância contínua dos programas de display para sua carteira de pedidos. A FMVSS 571.101 permanece um fator de conformidade importante para controles e displays, com atenção à apresentação visual clara e iluminação. Os Estados Unidos, portanto, permanecem o local principal para decisões de programas regionais, mesmo quando a produção de veículos é irregular.
México: A Montagem Local se Expande sob as Condições da USMCA
O México deve se expandir a um CAGR de 7,62% até 2032. O país está se tornando mais importante para a montagem de módulos porque vincula a fabricação de menor custo ao acesso aos programas de veículos norte-americanos. A AUO aprovou uma segunda fase de expansão para sua instalação de fabricação no México em janeiro de 2026. A capacidade adicional deve entrar em operação entre 2028 e 2029, após uma expansão da Fase 1 prevista para produção em massa no segundo semestre de 2027. A Agência Internacional de Energia relatou que o México forneceu mais de um terço das importações de carros elétricos dos Estados Unidos em 2025. O Escritório do Representante Comercial dos Estados Unidos também identificou displays, semicondutores e placas de circuito como categorias de eletrônicos relevantes para a resiliência da cadeia de suprimentos norte-americana. Esses fatores sustentam a montagem local de módulos e uma coordenação mais estreita com os programas de veículos dos Estados Unidos.
Canadá e Cadeias de Suprimentos Regionais: Plataformas Compartilhadas Moldam o Fornecimento
O Canadá faz parte de um sistema integrado de produção de veículos norte-americano, com Ontário permanecendo central para a atividade de montagem regional. Os programas da Honda, Toyota e Stellantis na província utilizam as mesmas redes de fornecimento de Nível 1 que atendem às plataformas dos Estados Unidos. Essa conexão dá ao Canadá um papel nas decisões compartilhadas de design, qualificação e fornecimento de displays. O Canadá ajustou sua política de importação de veículos elétricos no início de 2026, criando uma consideração adicional para o fornecimento de veículos e componentes de cockpit. A Agência Internacional de Energia documentou mudanças no ambiente de políticas para veículos elétricos e comércio durante 2026. Os Estados Unidos, o Canadá e o México também compartilham uma lacuna estrutural entre as metas de conteúdo de valor regional e a produção atual de eletrônicos automotivos. O quadro da USMCA é, portanto, uma influência regulatória que favorece uma maior atividade regional de módulos de display. Essa estrutura de plataforma compartilhada torna a coordenação de programas transfronteiriços importante para o Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte.
Cenário Competitivo
Concentração do Mercado
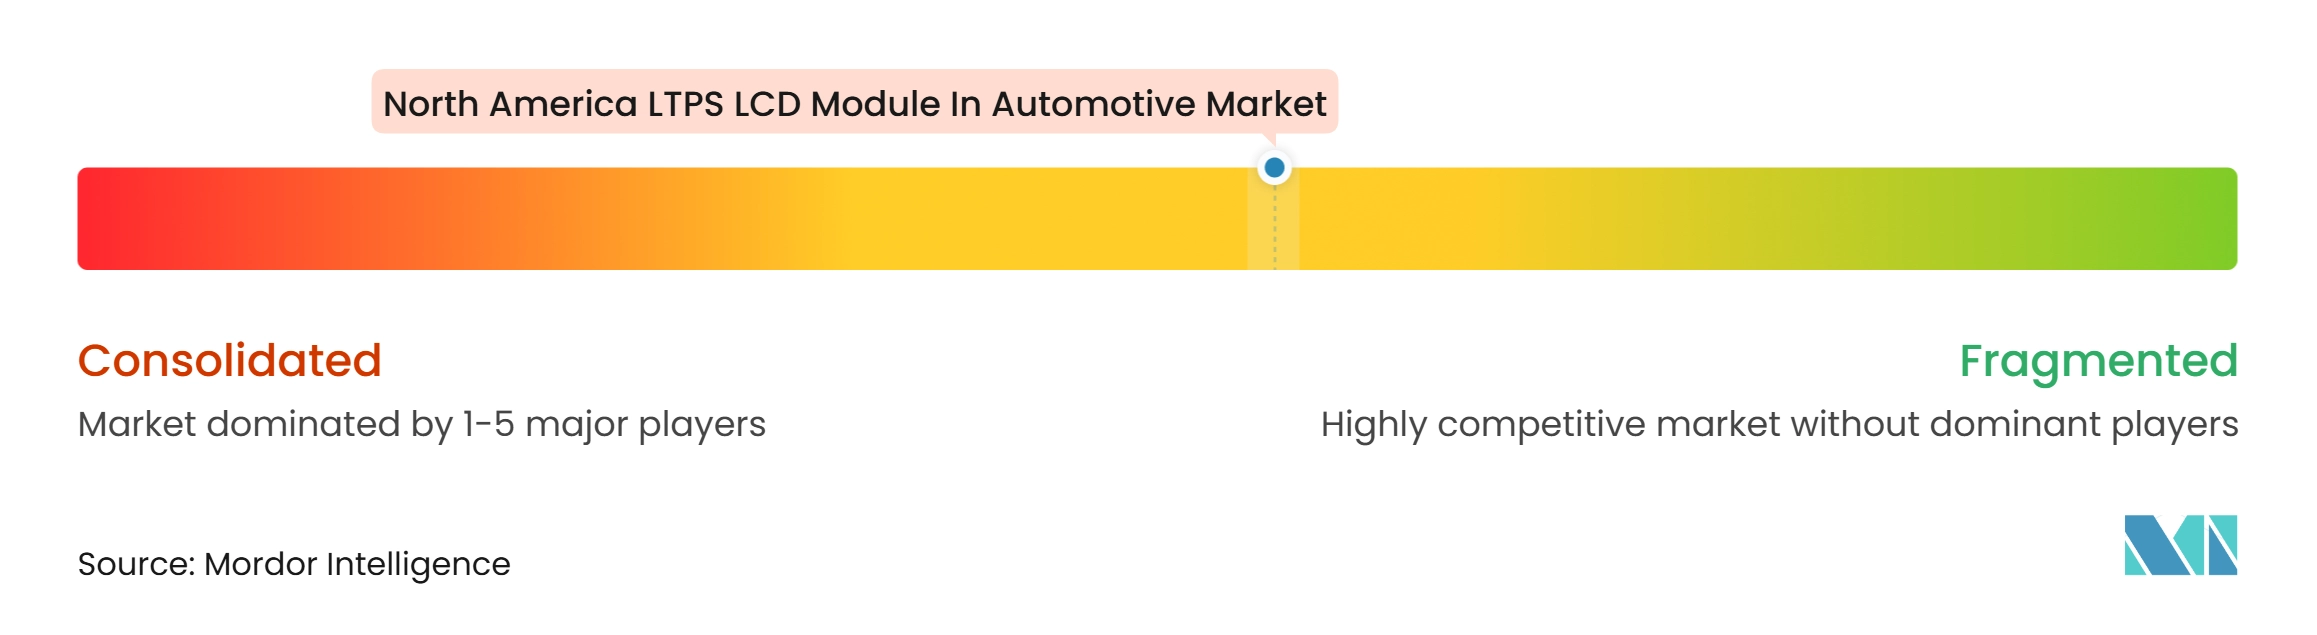
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte inclui fornecedores de painéis, montadores de módulos e integradores de cockpit de Nível 1. BOE Technology Group, Tianma Microelectronics, AUO Corporation, LG Display, Innolux Corporation, CSOT e Japan Display fornecem vidro de display ou módulos montados. Visteon, AUMOVIO, Harman International Industries, Robert Bosch GmbH, DENSO Corporation e Hyundai Mobis competem por meio de integração de cockpit, design de display definido por software, colagem óptica e gerenciamento de programas. A estrutura requer coordenação entre o fabricante do painel e o fornecedor de Nível 1, pois o hardware de display deve atender aos requisitos de durabilidade e interface no nível do veículo. A Japan Display continua a enfatizar a capacidade LTPS em aplicações automotivas e divulgou atividade de programas com clientes dos Estados Unidos em seus resultados do exercício fiscal de 2026. O campo, portanto, está ativo tanto no fornecimento de hardware quanto na integração de cockpit.
As empresas estão respondendo por meio de desenvolvimento de produtos, localização e novos formatos de display. A AUO está expandindo sua instalação no México em fases, o que suporta o atendimento direto a clientes norte-americanos e reduz a distância entre a montagem de módulos e as plantas de veículos. A LG Display iniciou a produção de um LCD LTPS de Pilar a Pilar de 40 polegadas para o AFEELA 1, ilustrando o movimento em direção a displays de cockpit integrados mais amplos. A BOE VX iniciou a produção em massa de um display central QD Mini-LED de 14,6 polegadas para o Hyundai Avante de oitava geração em julho de 2026, com a AUMOVIO responsável pela integração do módulo. Esses exemplos mostram que a posição competitiva de um fornecedor depende da tecnologia de display, da capacidade de integração e da proximidade com os programas dos clientes.
Oportunidades potenciais permanecem em cockpits de veículos comerciais com molduras estreitas e em módulos termicamente robustos que integram funções de câmera sob o painel. A Visteon e a Smart Eye apresentaram um painel de instrumentos LCD com uma câmera de sistema de monitoramento do motorista integrada atrás do painel LCD LTPS em fevereiro de 2026. Esse design usa uma pilha óptica personalizada que suporta transmissão de infravermelho próximo enquanto preserva a superfície do display. A AUMOVIO também está desenvolvendo conceitos de projeção de superfície que poderiam fornecer imagens amplas de cockpit sem um painel de grande formato fixo. Essas alternativas podem competir com alguns futuros designs LTPS de grande formato se atenderem aos requisitos de durabilidade automotiva.
Líderes do Setor de Módulos LCD LTPS para Automotivo na América do Norte
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos LCD LTPS para Automotivo na América do Norte Empresas cobertas neste relatório
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Aptiv PLC
- Marelli Holdings Co., Ltd.
- Harman International Industries, Incorporated
- LG Electronics Inc.
- CarUX Technology Inc.
- Varitronix International Limited
- New Vision Display, Inc.
- Newhaven Display International, Inc.
Desenvolvimentos industriais recentes em Mercado de Módulos LCD LTPS para Automotivo na América do Norte
- Novembro de 2026: A AUMOVIO reportou que os pedidos do terceiro trimestre de 2026 dobraram para 6,4 bilhões de EUR, ancorados por um acordo de fornecimento automotivo de 1,4 bilhões de EUR com a BMW após a resolução de um litígio judicial. A empresa confirmou sua decisão de manter a unidade de negócios de display de Experiência do Usuário, citando liderança global em displays head-up para para-brisas.
- Julho de 2026: A BOE VX, subsidiária de display automotivo da BOE Technology Group, iniciou a produção em massa de um display central de informações QD Mini-LED de 14,6 polegadas para o Hyundai Avante de oitava geração, com a integração do módulo realizada pela AUMOVIO. Isso marcou o primeiro display central QD Mini-LED acima de 10 polegadas da BOE VX para um modelo de automóvel de passageiros da Hyundai.
- Junho de 2026: A Visteon Corporation anunciou que seu Display do Motorista de Borda Estreita de 12,3 polegadas está presente no recém-lançado Lexus ES, o primeiro programa de produção da empresa em sistemas de informação do motorista da Lexus. A construção completa do display e a colagem óptica para este programa foram concluídas na planta da Visteon na Tailândia.
- Abril de 2026: A AUMOVIO e a tesa anunciaram uma parceria para desenvolver uma solução de fita adesiva removível aplicada por robô para integração de módulos de display automotivo. Os parceiros visaram a produção em volume no segundo trimestre de 2026 para permitir que os conjuntos de display sejam substituídos ou reprocessados seletivamente sem substituir o módulo completo.
Escopo do Relatório do Mercado de Módulos LCD LTPS para Automotivo na América do Norte
O Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte abrange o desenvolvimento, a fabricação e o fornecimento de módulos de display de grau automotivo utilizando tecnologia de Silício Policristalino de Baixa Temperatura (LTPS). Esses módulos fornecem visuais de alta resolução, desempenho de display aprimorado e eficiência energética para interfaces avançadas de veículos. O crescimento do mercado é impulsionado pela crescente digitalização dos veículos, pela adoção de sistemas de cockpit sofisticados e pela demanda por displays automotivos de alta qualidade.
O Relatório do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte é Segmentado por Configuração de LCM LTPS (LCM LTPS Padrão (Retroiluminação WLED, Sem Toque), LCM LTPS com Toque In-Cell (Retroiluminação WLED), LCM LTPS com Retroiluminação Mini-LED (Sem Toque) e LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell), Aplicação (Painel Central/Infotainment, Painel de Instrumentos, Console Central de Pilar a Pilar e Entretenimento para Banco Traseiro e Tela para Passageiro), Tipo de Veículo (Veículo Elétrico a Bateria (BEV), Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV), Automóvel de Passageiros com Motor de Combustão Interna (ICE) e Veículo Comercial Leve (LCV)), Processo de Colagem (Filme sobre Vidro (FOG) e Chip sobre Vidro (COG)) e Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| LCM LTPS Padrão (Retroiluminação WLED, Sem Toque) |
| LCM LTPS com Toque In-Cell (Retroiluminação WLED) |
| LCM LTPS com Retroiluminação Mini-LED (Sem Toque) |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell |
| Painel Central / Infotainment |
| Painel de Instrumentos |
| Console Central de Pilar a Pilar |
| Entretenimento para Banco Traseiro e Tela para Passageiro |
| Veículo Elétrico a Bateria (BEV) |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) |
| Automóvel de Passageiros com Motor de Combustão Interna (ICE) |
| Veículo Comercial Leve (LCV) |
| Filme sobre Vidro (FOG) |
| Chip sobre Vidro (COG) |
| Estados Unidos |
| Canadá |
| México |
| Por Configuração de LCM LTPS | LCM LTPS Padrão (Retroiluminação WLED, Sem Toque) |
| LCM LTPS com Toque In-Cell (Retroiluminação WLED) | |
| LCM LTPS com Retroiluminação Mini-LED (Sem Toque) | |
| LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell | |
| Por Aplicação | Painel Central / Infotainment |
| Painel de Instrumentos | |
| Console Central de Pilar a Pilar | |
| Entretenimento para Banco Traseiro e Tela para Passageiro | |
| Por Tipo de Veículo | Veículo Elétrico a Bateria (BEV) |
| Veículo Elétrico Híbrido / Híbrido Plug-in (HEV/PHEV) | |
| Automóvel de Passageiros com Motor de Combustão Interna (ICE) | |
| Veículo Comercial Leve (LCV) | |
| Por Processo de Colagem | Filme sobre Vidro (FOG) |
| Chip sobre Vidro (COG) | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Questões Respondidas no Relatório
Qual é o tamanho do Mercado de Módulos LCD LTPS (LCM) para Automotivo na América do Norte?
O mercado foi avaliado em 1,15 bilhões de USD em 2026 e estima-se que atinja 1,63 bilhões de USD até 2032 a um CAGR de 6,70%.
Qual configuração de LCM LTPS está se expandindo mais rapidamente nos veículos norte-americanos?
O LCM LTPS com Retroiluminação Mini-LED e Toque In-Cell deve se expandir a um CAGR de 7,82% até 2032.
Qual aplicação automotiva representa a maior demanda por módulos LCD LTPS?
O Painel Central e Infotainment representou 43,91% de participação em 2026, sustentado pela ampla adoção de controles veiculares baseados em tela sensível ao toque.
Por que os fabricantes de automóveis estão usando módulos LCD LTPS nos cockpits dos veículos?
O LTPS suporta alta densidade de pixels, forte brilho, estruturas de módulo finas e toque in-cell para painéis de instrumentos digitais e displays de painel central.
Qual país lidera a demanda regional por módulos LCD LTPS para automotivo?
Os Estados Unidos detinham 72,61% de participação em 2026 porque concentram a maior parte da montagem de veículos e das atividades de fornecimento de cockpit da região.
Qual processo de colagem deve se expandir mais rapidamente para módulos LCD LTPS?
O Chip sobre Vidro deve se expandir a um CAGR de 7,84% até 2032 porque suporta molduras estreitas e designs de display de alta resolução.
Qual processo de colagem deve se expandir mais rapidamente para módulos LCD LTPS?
O Chip sobre Vidro deve se expandir a um CAGR de 7,84% até 2032 porque suporta molduras estreitas e designs de display de alta resolução.