
Taille et part du marché des modules LCD LTPS en Amérique du Nord pour l'automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
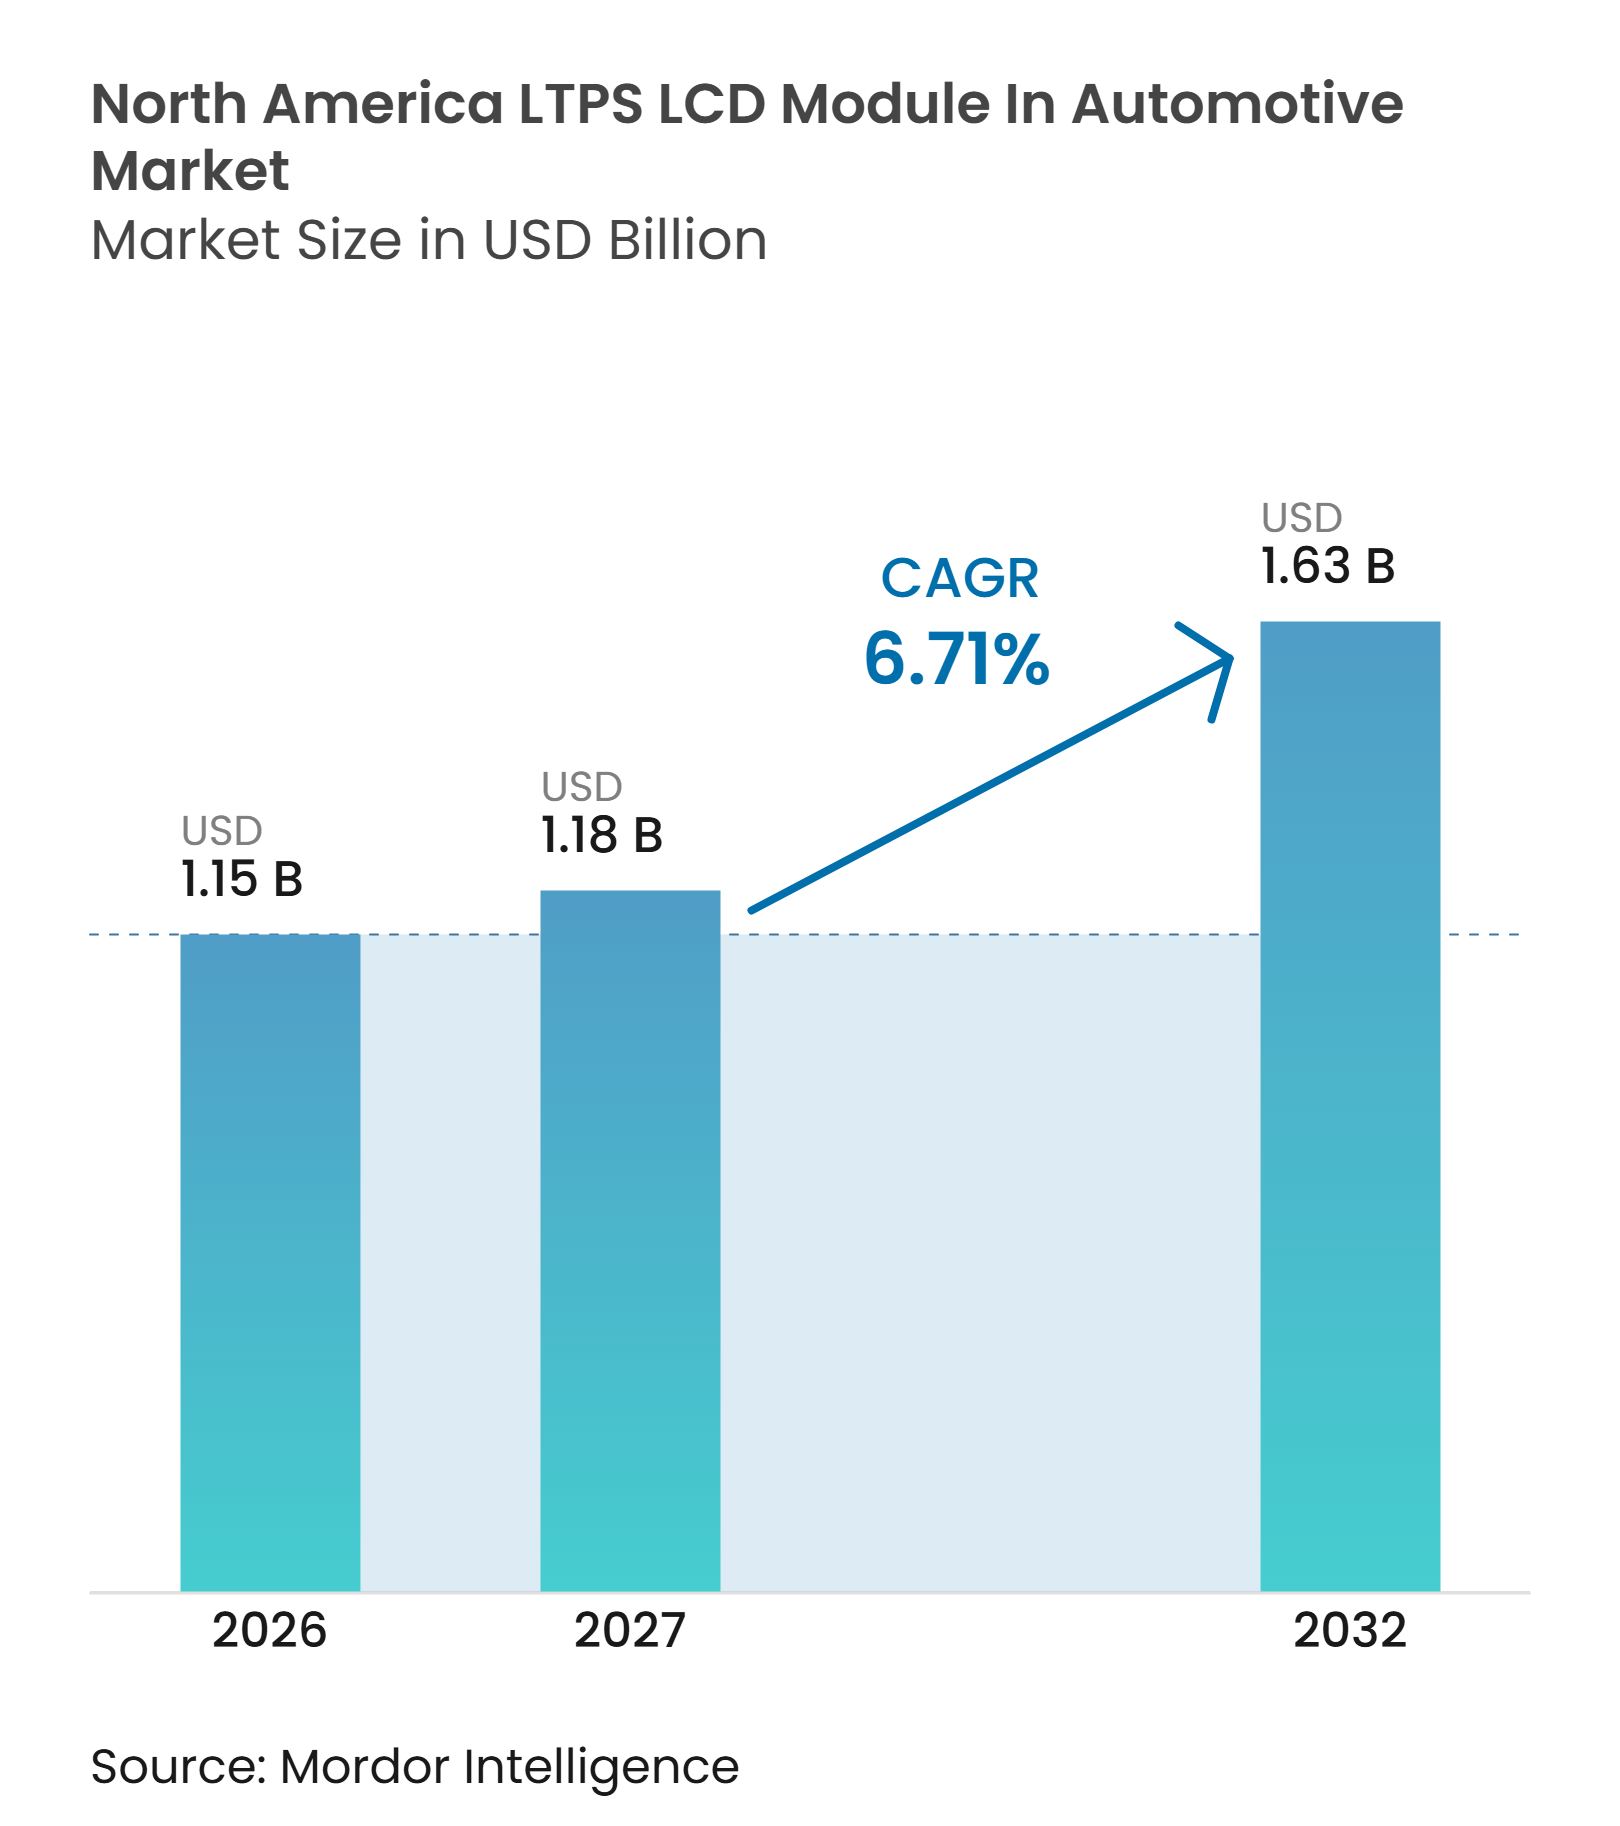
| Taille du marché de l'année de base (2026) | 1.15 Milliards de dollars |
| Taille du Marché (2027) | 1.18 Milliards de dollars |
| Taille du Marché (2032) | 1.63 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.71 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules LCD LTPS en Amérique du Nord pour l'automobile par Mordor Intelligence
La taille du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile était évaluée à 1,15 milliard USD en 2026 et devrait s'étendre à 1,63 milliard USD d'ici 2032, à un CAGR de 6,70 % durant la période de prévision (2027-2032). Le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile est façonné par un glissement progressif du LCD au silicium amorphe vers les rétroéclairages en polysilicium basse température dans les écrans de véhicules. Le LTPS prend en charge des transistors plus petits, une densité de pixels plus élevée, une luminosité accrue et un tactile intégré dans une conception de module plus fine. Les constructeurs automobiles appliquent ces attributs aux tableaux de bord numériques, aux consoles centrales et aux configurations d'affichage de tableau de bord plus larges. Les décisions d'approvisionnement se rapprochent également des sites d'assemblage des véhicules, les fabricants répondant aux exigences d'approvisionnement nord-américaines. Le cycle de mise à niveau des véhicules à moteur à combustion interne et hybrides constitue une source stable de demande, même si l'adoption des véhicules électriques à batterie évolue plus lentement que prévu.
Points clés du rapport
- Par configuration LCM LTPS, le LCM LTPS standard avec rétroéclairage WLED et sans tactile détenait 33,48 % de la part du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile en 2026, tandis que le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait se développer à un CAGR de 7,82 % jusqu'en 2032.
- Par application, la console centrale et l'infodivertissement représentaient 43,91 % de la taille du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile en 2026, tandis que la console centrale pilier à pilier devrait se développer à un CAGR de 7,56 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières à moteur à combustion interne détenaient une part de 36,96 % en 2026, tandis que les véhicules électriques à batterie devraient se développer à un CAGR de 7,75 % jusqu'en 2032.
- Par procédé de liaison, le film sur verre détenait une part de 60,00 % en 2026, tandis que la puce sur verre devrait se développer à un CAGR de 7,84 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 72,61 % en 2026, tandis que le Mexique devrait se développer à un CAGR de 7,62 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Électrification du cockpit des véhicules électriques et hybrides | +1.8% | États-Unis et Mexique, avec des retombées au Canada | Moyen terme (2-4 ans) |
| Augmentation du contenu d'affichage par véhicule | +1.3% | États-Unis, avec des gains précoces dans les corridors d'assemblage du Midwest | Court terme (≤ 2 ans) |
| Exigences de luminosité et de résolution plus élevées pour les écrans critiques pour la sécurité | +0.9% | États-Unis et Canada, influencés par les exigences FMVSS | Court terme (≤ 2 ans) |
| Migration LTPS depuis les LCD a-Si traditionnels | +0.7% | États-Unis, avec des retombées au Mexique | Moyen terme (2-4 ans) |
| Localisation des véhicules et de l'électronique en Amérique du Nord | +0.5% | États-Unis et Mexique, liés aux règles d'origine de l'ACEUM | Long terme (≥ 4 ans) |
| Harmonisation des plateformes transfrontalières dans la production ACEUM | +0.3% | États-Unis, Canada et Mexique, centrés sur le corridor Michigan, Ontario et Nuevo León | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Électrification du cockpit des véhicules électriques et hybrides
Les programmes de véhicules électrifiés accroissent l'importance de l'écran de cockpit sur le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile. Les configurations électriques à batterie et hybrides suppriment certaines commandes de groupe motopropulseur conventionnelles de la console centrale. Cela offre aux concepteurs plus de flexibilité pour installer des écrans plus grands et des configurations d'écran plus intégrées. La haute luminosité, le tactile intégré et la réponse rapide rendent le LCD LTPS adapté aux systèmes multi-écrans qui n'utilisent pas de panneaux OLED. Les véhicules électriques à batterie devraient enregistrer un CAGR de 7,75 % jusqu'en 2032, ce qui soutient la demande de configurations d'affichage avancées. Les programmes hybrides et hybrides rechargeables soutiennent également la demande, car leurs spécifications de cockpit suivent de plus en plus la configuration numérique utilisée sur les plateformes de véhicules électriques à batterie.
Augmentation du contenu d'affichage par véhicule
Le nombre d'écrans installés dans chaque véhicule augmente à mesure que les tableaux de bord numériques, les écrans passagers et les systèmes de siège arrière atteignent davantage de catégories de véhicules. Ce changement soutient la demande de modules même lorsque la production régionale de véhicules est inégale. Les véhicules de milieu de gamme intègrent de plus en plus des écrans qui étaient autrefois concentrés dans les modèles haut de gamme. Chaque écran ajouté crée un besoin distinct en verre d'affichage, liaison, électronique de pilotage, intégration tactile et gestion thermique. LG Display a commencé la production en série d'un LCD LTPS pilier à pilier de 40 pouces en février 2025, démontrant que le LTPS peut prendre en charge des conceptions d'affichage automobile larges.[1] Le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile bénéficie donc de l'augmentation du contenu d'affichage par véhicule ainsi que des volumes de production de véhicules.
Exigences de luminosité et de résolution plus élevées pour les écrans critiques pour la sécurité
Les commandes et les écrans des véhicules doivent rester lisibles dans des conditions d'éclairage variables. La norme FMVSS 571.101 établit des exigences relatives à l'emplacement, à l'identification, à la couleur et à l'éclairage des commandes et des écrans des véhicules.[2] Ces exigences renforcent la valeur des écrans offrant une luminosité élevée, un contraste et une présentation visuelle claire. Le LTPS permet une densité de pixels plus élevée que la technologie LCD a-Si traditionnelle dans une structure de module compacte. Le Conseil national de la sécurité des transports a émis la recommandation de sécurité H-25-016 en 2025, appelant à une mise à jour des directives sur la distraction du conducteur pour les appareils électroniques embarqués.[3] À mesure que les conceptions de cockpit deviennent davantage axées sur l'affichage, les fournisseurs doivent équilibrer la densité des fonctionnalités avec les exigences de visibilité et d'attention du conducteur.
Migration LTPS depuis les LCD a-Si traditionnels
La migration depuis les rétroéclairages LCD a-Si constitue un moteur technologique direct pour le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile. Le LTPS offre une mobilité électronique plus élevée, ce qui permet des transistors plus petits et prend en charge des structures de pixels plus fines. Ces caractéristiques sont utiles à mesure que les écrans de console centrale et de tableau de bord deviennent plus grands et nécessitent des graphiques plus détaillés. Le LTPS peut également prendre en charge des modules fins et des conceptions tactiles intégrées qui réduisent les pertes optiques dues aux couches supplémentaires. Les constructeurs automobiles peuvent appliquer la technologie à la fois aux nouveaux programmes de véhicules et aux mises à jour en milieu de cycle des plateformes existantes. Il en résulte une voie de transition qui s'étend au-delà des véhicules électriques haut de gamme vers les véhicules à moteur à combustion interne et hybrides grand public.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Volatilité de la production de véhicules légers en Amérique du Nord | -1.5% | États-Unis, Canada et Mexique, liés à la politique tarifaire | Court terme (≤ 2 ans) |
| Coût de conformité aux tarifs et aux règles d'origine | -1.2% | États-Unis et Mexique, avec la plus forte exposition pour les importations d'écrans non conformes | Moyen terme (2-4 ans) |
| Concentration asiatique de l'approvisionnement en panneaux LTPS et circuits intégrés de pilotage | -0.6% | États-Unis, Canada et Mexique, avec exposition à Taïwan, à la Corée du Sud et à la Chine | Long terme (≥ 4 ans) |
| Contraintes liées à la distraction du conducteur sur le contenu et l'interaction des écrans | -0.4% | États-Unis et Canada, influencés par les exigences de conformité | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Volatilité de la production de véhicules légers en Amérique du Nord
Les variations de la production de véhicules légers restent un frein à court terme, car les modules d'affichage sont installés dans le cadre de programmes de véhicules. Lorsque les constructeurs automobiles retardent des lancements ou ajustent les calendriers de production, les commandes de modules peuvent être reportées. Les coûts tarifaires peuvent exercer une pression sur les marges des véhicules et peuvent influencer les décisions d'approvisionnement et d'investissement. Ce problème affecte les États-Unis, le Canada et le Mexique, car les programmes de véhicules et les flux de composants traversent ces frontières. Le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile est exposé à ces changements malgré l'augmentation du contenu d'affichage par véhicule. Un cycle de remplacement stable dans les véhicules à moteur à combustion interne et hybrides peut partiellement compenser les effets d'une adoption plus lente des véhicules électriques à batterie.
Coût de conformité aux tarifs et aux règles d'origine
Les règles d'origine et les tarifs peuvent augmenter le coût de l'électronique automobile fournie depuis l'extérieur de l'Amérique du Nord. L'ACEUM exige 75 % de contenu de valeur régionale pour les véhicules de tourisme, une exigence qui est entrée pleinement en vigueur en juillet 2023. Le Bureau du représentant américain au commerce a identifié la dépendance aux écrans, aux circuits imprimés et aux semi-conducteurs de pays tiers comme une lacune dans la chaîne d'approvisionnement dans son rapport 2026 au Congrès. Les panneaux LTPS et les circuits intégrés de pilotage restent concentrés dans les réseaux d'approvisionnement d'Asie de l'Est. Cette structure expose les modules dépendants des importations à des travaux de conformité accrus et à une potentielle escalade des coûts. Les fournisseurs qui assemblent des modules dans la région peuvent être mieux placés pour répondre aux futures exigences de localisation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par configuration LCM LTPS :
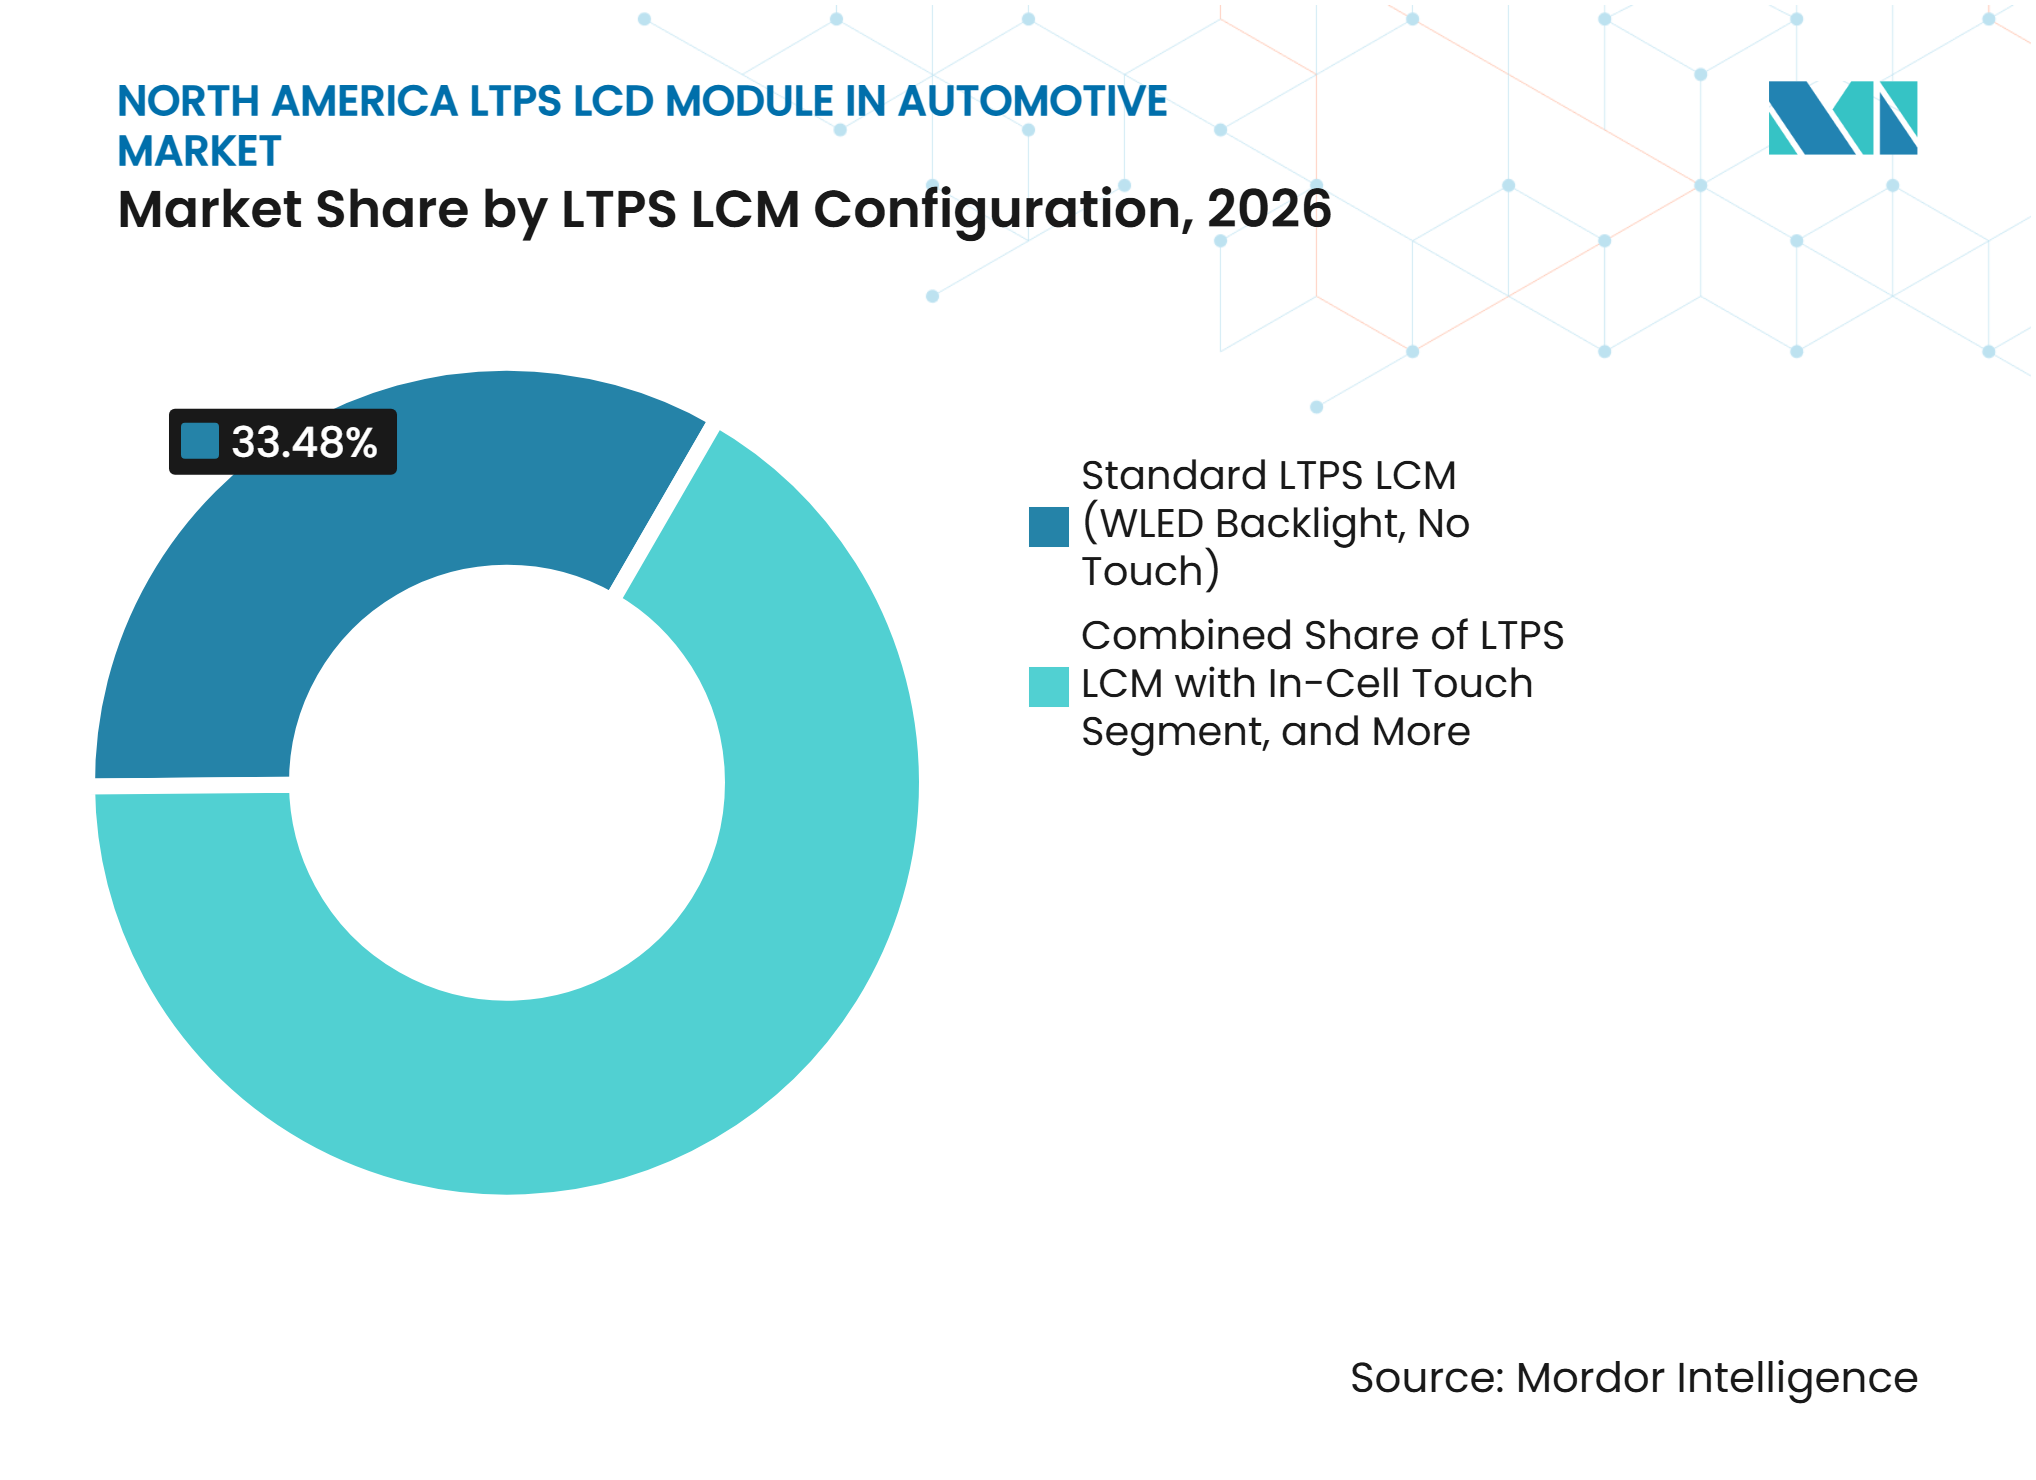
le Mini-LED et le tactile intégré augmentent la valeur du moduleLe LCM LTPS standard avec rétroéclairage WLED et sans tactile détenait 33,48 % de la part du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile en 2026. La configuration reste importante pour les écrans à éclairage latéral à zone unique utilisés dans les programmes à moteur à combustion interne grand public et les programmes hybrides d'entrée de gamme. Ces programmes ont souvent été spécifiés avant que le rétroéclairage Mini-LED et le tactile intégré n'atteignent une acceptation de coût automobile plus large. L'architecture standard offre une option familière pour les applications où une interface séparée est utilisée pour la saisie du conducteur. Elle prend également en charge les processus d'approvisionnement et de qualification établis pour les plateformes de véhicules déjà en production.
Le LCM LTPS avec tactile intégré et rétroéclairage WLED reste une configuration majeure car il supprime une couche tactile séparée. Cela peut réduire l'épaisseur du module et les pertes optiques tout en prenant en charge des designs intérieurs fins ou incurvés. Le LCM LTPS avec rétroéclairage Mini-LED et sans tactile sert les écrans de conduite où la saisie tactile est gérée ailleurs dans le cockpit. Le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait se développer à un CAGR de 7,82 % jusqu'en 2032. Le gradation locale Mini-LED peut améliorer le contraste tout en conservant les caractéristiques de durabilité établies de la technologie LCD. Une recherche publiée dans l'International Journal of High Speed Electronics and Systems en 2025 a décrit les progrès des algorithmes de gradation au niveau des zones pour les écrans Mini-LED automobiles.



Par application :
le volume de la console centrale soutient des conceptions de tableau de bord plus largesLa console centrale et l'infodivertissement représentaient 43,91 % de la taille du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile en 2026. L'application bénéficie de l'utilisation généralisée des écrans tactiles dans toutes les catégories de véhicules, des voitures compactes aux camions pleine grandeur. Le LTPS est bien adapté aux systèmes de console centrale qui nécessitent un écran lumineux et détaillé avec un profil de module fin. Les tableaux de bord numériques représentent également un cas d'utilisation majeur, les affichages analogiques étant remplacés par des unités entièrement numériques. Les systèmes de divertissement pour les sièges arrière ajoutent une demande supplémentaire de modules sur les programmes de SUV et de véhicules familiaux.
La console centrale pilier à pilier devrait se développer à un CAGR de 7,56 % jusqu'en 2032. Les surfaces d'affichage continues sont utilisées pour créer une configuration de tableau de bord plus intégrée et distinguer les nouveaux intérieurs de véhicules. LG Display a commencé la production en série de son écran LCD LTPS pilier à pilier de 40 pouces pour le programme AFEELA 1 en février 2025. Tianma a présenté un écran automobile incurvé 8K de 49,6 pouces au CES 2026, montrant le développement continu d'écrans de cockpit plus grands. Un article de 2025 dans le SID Symposium Digest of Technical Papers a rapporté que le multiplexage de capteurs tactiles peut réduire les besoins en puces de pilotage dans les écrans LTPS à cellule intégrée de taille moyenne et grande.
Par type de véhicule :
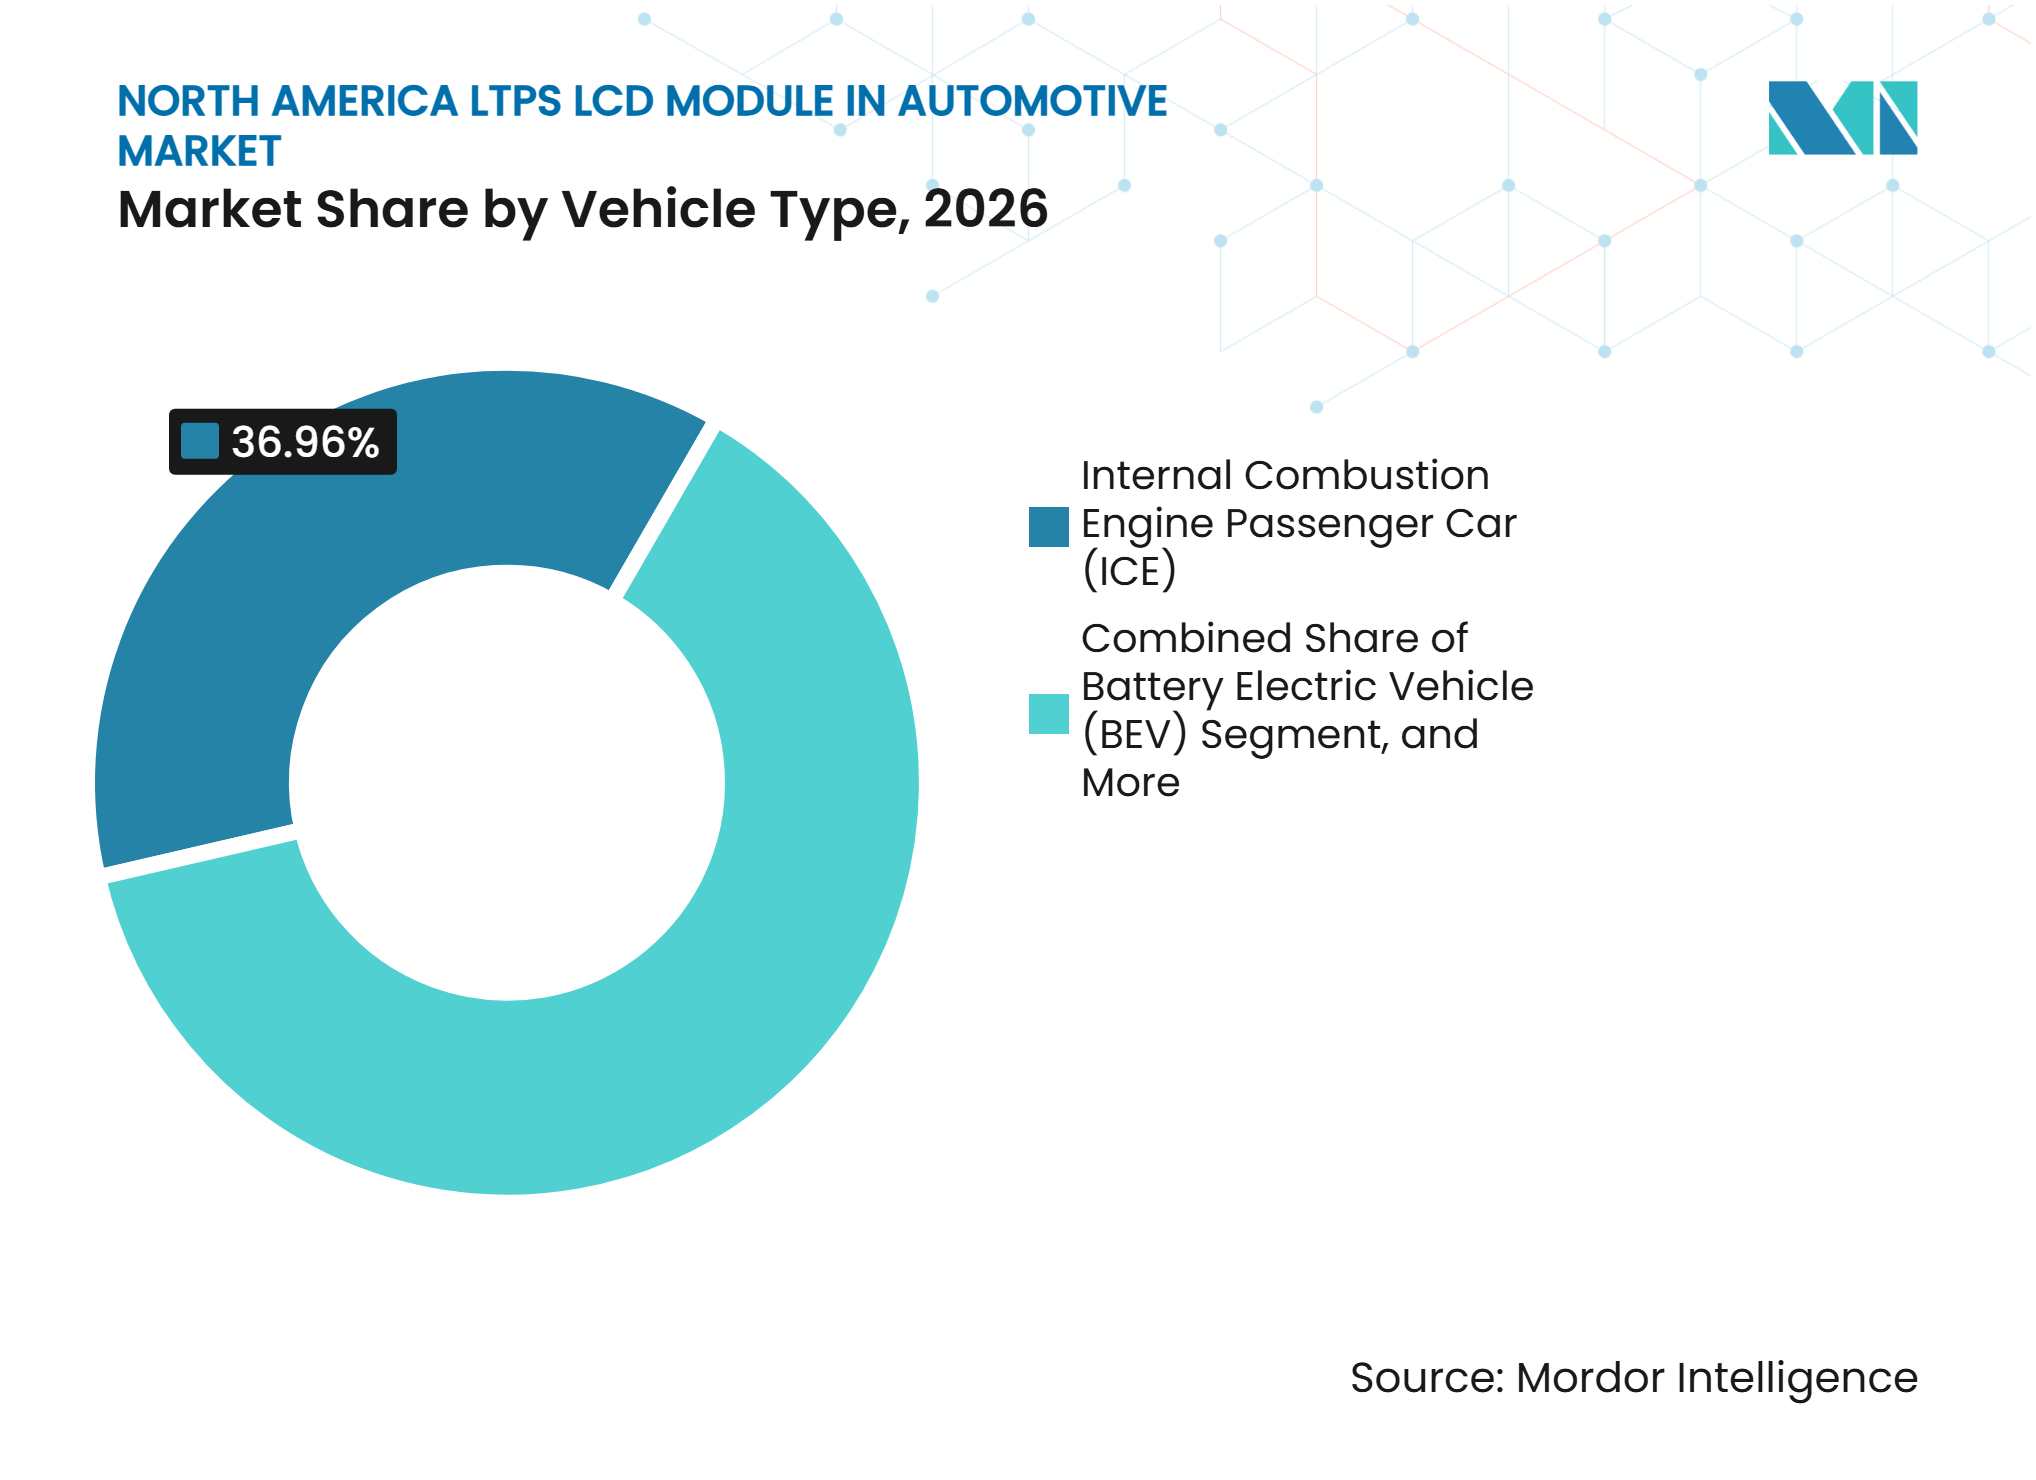
les programmes à moteur à combustion interne soutiennent la base installéeLes voitures particulières à moteur à combustion interne détenaient 36,96 % de la part du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile en 2026. Cette position montre que la demande n'est pas limitée aux véhicules électrifiés. Les véhicules à moteur à combustion interne subissant une mise à jour en milieu de cycle peuvent remplacer les écrans de console centrale a-Si par des conceptions LTPS. Ces changements peuvent fournir un cycle de mise à niveau fiable indépendamment du rythme d'adoption des véhicules électriques à batterie. Les véhicules utilitaires légers intègrent également des tableaux de bord numériques et des écrans plus grands pour prendre en charge la connectivité des flottes et les fonctions d'information des véhicules.
Les véhicules électriques à batterie devraient se développer à un CAGR de 7,75 % jusqu'en 2032. Ces véhicules utilisent souvent des écrans centraux plus grands et des tableaux de bord numériques plus détaillés dans le cadre de leur conception de cabine. Leur contenu d'affichage peut rester élevé même lorsque les volumes de véhicules évoluent avec les changements d'incitations ou de politiques. L'Agence internationale de l'énergie a rapporté que les constructeurs automobiles coréens ont augmenté la production de véhicules électriques à batterie aux États-Unis en 2025 pour réduire l'exposition aux tarifs. Les intérieurs des véhicules hybrides et hybrides rechargeables sont de plus en plus alignés sur les spécifications d'affichage des véhicules électriques à batterie. Cet alignement positionne les hybrides comme un pont entre les programmes de véhicules traditionnels et le cockpit de véhicule électrique plus intensif en affichage.

Par procédé de liaison :
le FOG détient la base installée tandis que le COG gagne du terrainLe film sur verre détenait 60,00 % de la part du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile en 2026. Le procédé utilise un film flexible pour connecter le circuit intégré de pilotage au verre d'affichage. Il est bien adapté aux modules qui nécessitent un acheminement autour de bordures d'affichage courbes ou irrégulières. La base de fabrication installée bénéficie également de besoins d'outillage réduits et d'une flexibilité établie pour différentes géométries d'affichage. Le changement d'un procédé de liaison qualifié au cours d'un programme de véhicule peut nécessiter un travail de requalification, ce qui soutient la position continue du FOG.
La puce sur verre devrait se développer à un CAGR de 7,84 % jusqu'en 2032, le taux le plus élevé parmi les catégories de segments rapportées. Ce procédé fixe le circuit intégré de pilotage directement sur le substrat en verre. Il peut prendre en charge des bordures plus étroites et une intégrité de signal solide dans les panneaux LTPS haute résolution. Le SID Symposium Digest of Technical Papers a rapporté en 2025 que le multiplexage tactile TP-MUX peut réduire le nombre de puces de pilotage et améliorer la compétitivité des écrans à cellule intégrée liés par COG. À mesure que les constructeurs automobiles spécifient des écrans de console centrale plus grands avec des bordures visibles étroites, le COG peut gagner des parts face au procédé FOG plus établi.
Analyse géographique
États-Unis : le contenu d'affichage compense des conditions de production plus faibles
Les États-Unis détenaient 72,61 % de la part du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile en 2026. Leur position reflète la concentration des activités d'assemblage de véhicules et d'approvisionnement en cockpit dans le Michigan, le Tennessee, le Texas et l'Alabama. Les intégrateurs de rang 1 maintiennent des opérations d'ingénierie et de gestion de programmes à proximité de ces sites de production. L'opportunité régionale est soutenue par l'augmentation du contenu d'affichage par véhicule, notamment les tableaux de bord numériques, les consoles centrales et les écrans passagers. Visteon a rapporté 3,6 milliards USD de nouvelles affaires spécifiques aux écrans en 2025, et ses résultats ont montré l'importance continue des programmes d'affichage pour ses prises de commandes. La norme FMVSS 571.101 reste un facteur de conformité important pour les commandes et les écrans, mettant l'accent sur une présentation visuelle claire et un éclairage adéquat. Les États-Unis restent donc le principal lieu de décision pour les programmes régionaux, même lorsque la production de véhicules est inégale.
Mexique : l'assemblage local se développe dans le cadre des conditions de l'ACEUM
Le Mexique devrait se développer à un CAGR de 7,62 % jusqu'en 2032. Le pays devient de plus en plus important pour l'assemblage de modules car il associe une fabrication à moindre coût à l'accès aux programmes de véhicules nord-américains. AUO a approuvé une deuxième phase d'expansion pour son site de fabrication au Mexique en janvier 2026. La capacité supplémentaire devrait être mise en ligne entre 2028 et 2029, à la suite d'une expansion de phase 1 ciblée pour la production en série au second semestre 2027. L'Agence internationale de l'énergie a rapporté que le Mexique fournissait plus d'un tiers des importations américaines de voitures électriques en 2025. Le Bureau du représentant américain au commerce a également identifié les écrans, les semi-conducteurs et les circuits imprimés comme des catégories d'électronique pertinentes pour la résilience de la chaîne d'approvisionnement nord-américaine. Ces facteurs soutiennent l'assemblage local de modules et une coordination plus étroite avec les programmes de véhicules américains.
Canada et chaînes d'approvisionnement régionales : les plateformes partagées façonnent l'approvisionnement
Le Canada fait partie d'un système intégré de production automobile nord-américain, l'Ontario restant central pour l'activité d'assemblage régionale. Les programmes Honda, Toyota et Stellantis dans la province utilisent les mêmes réseaux d'approvisionnement de rang 1 qui desservent les plateformes américaines. Cette connexion donne au Canada un rôle dans les décisions partagées de conception, de qualification et d'approvisionnement des écrans. Le Canada a ajusté sa politique d'importation de véhicules électriques début 2026, créant une considération supplémentaire pour l'approvisionnement en véhicules et en composants de cockpit. L'Agence internationale de l'énergie a documenté les changements dans l'environnement politique pour les véhicules électriques et le commerce en 2026. Les États-Unis, le Canada et le Mexique partagent également un écart structurel entre les objectifs de contenu de valeur régionale et la production actuelle d'électronique automobile. Le cadre de l'ACEUM est donc une influence réglementaire qui favorise davantage d'activité régionale dans les modules d'affichage. Cette structure de plateforme partagée rend la coordination des programmes transfrontaliers importante pour le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile.
Paysage concurrentiel
Concentration du Marché
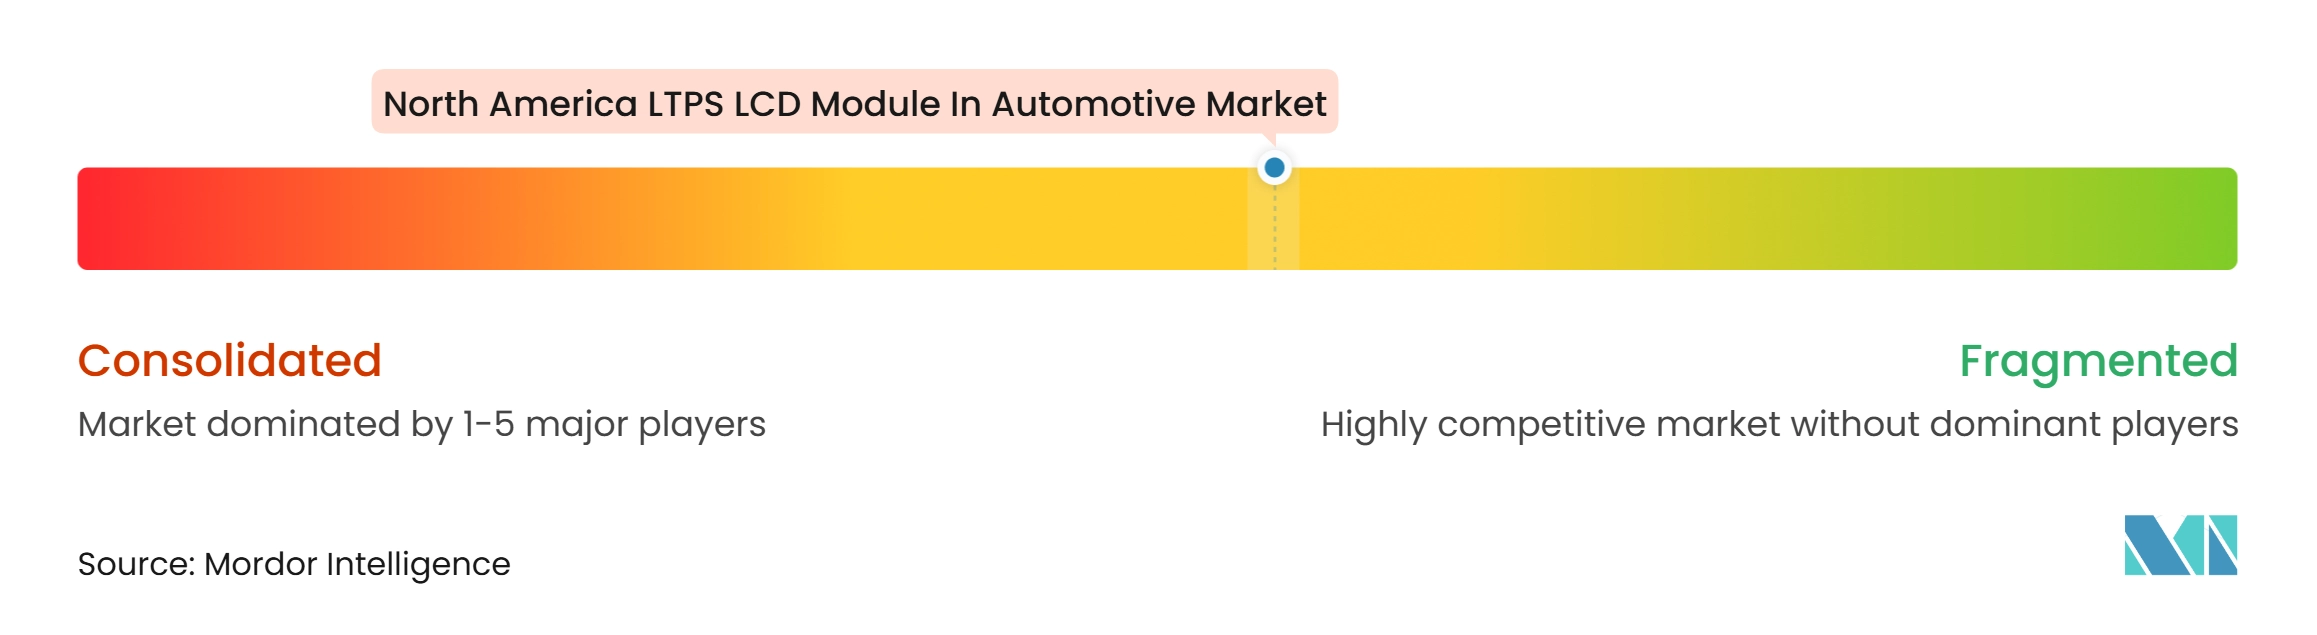
Le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile comprend des fournisseurs de panneaux, des assembleurs de modules et des intégrateurs de cockpit de rang 1. BOE Technology Group, Tianma Microelectronics, AUO Corporation, LG Display, Innolux Corporation, CSOT et Japan Display fournissent du verre d'affichage ou des modules assemblés. Visteon, AUMOVIO, Harman International Industries, Robert Bosch GmbH, DENSO Corporation et Hyundai Mobis se font concurrence par l'intégration de cockpit, la conception d'affichage à définition logicielle, la liaison optique et la gestion de programmes. La structure nécessite une coordination entre le fabricant de panneaux et le fournisseur de rang 1, car le matériel d'affichage doit répondre aux exigences de durabilité et d'interface au niveau du véhicule. Japan Display continue de mettre en avant ses capacités LTPS dans les applications automobiles et a divulgué une activité de programme client aux États-Unis dans ses résultats de l'exercice 2026. Le domaine est donc actif à la fois dans l'approvisionnement en matériel et dans l'intégration de cockpit.
Les entreprises répondent par le développement de produits, la localisation et de nouveaux formats d'affichage. AUO étend son site mexicain par phases, ce qui soutient le service direct aux clients nord-américains et réduit la distance entre l'assemblage de modules et les usines de véhicules. LG Display a démarré la production d'un LCD LTPS pilier à pilier de 40 pouces pour l'AFEELA 1, illustrant le mouvement vers des écrans de cockpit intégrés plus larges. BOE VX a commencé la production en série d'un écran central QD Mini-LED de 14,6 pouces pour la huitième génération de la Hyundai Avante en juillet 2026, AUMOVIO gérant l'intégration du module. Ces exemples montrent que la position concurrentielle d'un fournisseur dépend de la technologie d'affichage, de la capacité d'intégration et de la proximité avec les programmes clients.
Des opportunités potentielles subsistent dans les cockpits de véhicules commerciaux à bordures étroites et dans les modules thermiquement robustes qui intègrent des fonctions de caméra sous le panneau. Visteon et Smart Eye ont présenté un tableau de bord LCD avec une caméra de système de surveillance du conducteur intégrée derrière le panneau LCD LTPS en février 2026. Cette conception utilise une pile optique personnalisée qui prend en charge la transmission proche infrarouge tout en préservant la surface d'affichage. AUMOVIO développe également des concepts de projection de surface qui pourraient fournir des images de cockpit larges sans panneau grand format fixe. Ces alternatives pourraient concurrencer certaines futures conceptions LTPS grand format si elles répondent aux exigences de durabilité automobile.
Leaders du secteur des modules LCD LTPS en Amérique du Nord pour l'automobile
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modules LCD LTPS en Amérique du Nord pour l'automobile Entreprises couvertes dans ce rapport
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Aptiv PLC
- Marelli Holdings Co., Ltd.
- Harman International Industries, Incorporated
- LG Electronics Inc.
- CarUX Technology Inc.
- Varitronix International Limited
- New Vision Display, Inc.
- Newhaven Display International, Inc.
Développements industriels récents dans Marché des modules LCD LTPS en Amérique du Nord pour l'automobile
- Novembre 2026 : AUMOVIO a rapporté un doublement des commandes du troisième trimestre 2026 à 6,4 milliards EUR, ancré par un accord de fourniture automobile de 1,4 milliard EUR avec BMW à la suite d'un règlement judiciaire. La société a confirmé sa décision de conserver l'unité commerciale d'affichage Expérience Utilisateur, citant un leadership mondial dans les affichages tête haute sur pare-brise.
- Juillet 2026 : BOE VX, filiale d'affichage automobile de BOE Technology Group, a commencé la production en série d'un écran central d'information QD Mini-LED de 14,6 pouces pour la huitième génération de la Hyundai Avante, l'intégration du module étant assurée par AUMOVIO. Cela a marqué le premier écran central QD Mini-LED de BOE VX de plus de 10 pouces pour un modèle de voiture particulière Hyundai.
- Juin 2026 : Visteon Corporation a annoncé que son écran de conduite à bordure étroite de 12,3 pouces est intégré dans la nouvelle Lexus ES, premier programme de production de la société dans les systèmes d'information conducteur Lexus. La construction complète de l'écran et la liaison optique pour ce programme ont été réalisées dans l'usine de Visteon en Thaïlande.
- Avril 2026 : AUMOVIO et tesa ont annoncé un partenariat pour développer une solution de ruban adhésif débondable appliqué par robot pour l'intégration de modules d'affichage automobile. Les partenaires ont ciblé la production en volume au deuxième trimestre 2026 pour permettre le remplacement ou la remise en état sélective des assemblages d'affichage sans remplacer le module complet.
Périmètre du rapport sur le marché des modules LCD LTPS en Amérique du Nord pour l'automobile
Le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile englobe le développement, la fabrication et la fourniture de modules d'affichage de qualité automobile utilisant la technologie du silicium polycristallin basse température (LTPS). Ces modules offrent des visuels haute résolution, des performances d'affichage améliorées et une efficacité énergétique pour les interfaces de véhicules avancées. La croissance du marché est portée par la numérisation croissante des véhicules, l'adoption de systèmes de cockpit sophistiqués et la demande d'écrans automobiles de haute qualité.
Le rapport sur le marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile est segmenté par configuration LCM LTPS (LCM LTPS standard (rétroéclairage WLED, sans tactile), LCM LTPS avec tactile intégré (rétroéclairage WLED), LCM LTPS avec rétroéclairage Mini-LED (sans tactile), et LCM LTPS avec rétroéclairage Mini-LED et tactile intégré), application (console centrale/infodivertissement, tableau de bord numérique, console centrale pilier à pilier, et divertissement siège arrière et écran passager), type de véhicule (véhicule électrique à batterie (BEV), véhicule hybride / hybride rechargeable (HEV/PHEV), voiture particulière à moteur à combustion interne (ICE), et véhicule utilitaire léger (LCV)), procédé de liaison (film sur verre (FOG), et puce sur verre (COG)), et géographie (États-Unis, Canada, et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| LCM LTPS standard (rétroéclairage WLED, sans tactile) |
| LCM LTPS avec tactile intégré (rétroéclairage WLED) |
| LCM LTPS avec rétroéclairage Mini-LED (sans tactile) |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré |
| Console centrale / infodivertissement |
| Tableau de bord numérique |
| Console centrale pilier à pilier |
| Divertissement siège arrière et écran passager |
| Véhicule électrique à batterie (BEV) |
| Véhicule hybride / hybride rechargeable (HEV/PHEV) |
| Voiture particulière à moteur à combustion interne (ICE) |
| Véhicule utilitaire léger (LCV) |
| Film sur verre (FOG) |
| Puce sur verre (COG) |
| États-Unis |
| Canada |
| Mexique |
| Par configuration LCM LTPS | LCM LTPS standard (rétroéclairage WLED, sans tactile) |
| LCM LTPS avec tactile intégré (rétroéclairage WLED) | |
| LCM LTPS avec rétroéclairage Mini-LED (sans tactile) | |
| LCM LTPS avec rétroéclairage Mini-LED et tactile intégré | |
| Par application | Console centrale / infodivertissement |
| Tableau de bord numérique | |
| Console centrale pilier à pilier | |
| Divertissement siège arrière et écran passager | |
| Par type de véhicule | Véhicule électrique à batterie (BEV) |
| Véhicule hybride / hybride rechargeable (HEV/PHEV) | |
| Voiture particulière à moteur à combustion interne (ICE) | |
| Véhicule utilitaire léger (LCV) | |
| Par procédé de liaison | Film sur verre (FOG) |
| Puce sur verre (COG) | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des modules LCD LTPS (LCM) en Amérique du Nord pour l'automobile ?
Le marché était évalué à 1,15 milliard USD en 2026 et devrait atteindre 1,63 milliard USD d'ici 2032 à un CAGR de 6,70 %.
Quelle configuration LCM LTPS se développe le plus rapidement dans les véhicules nord-américains ?
Le LCM LTPS avec rétroéclairage Mini-LED et tactile intégré devrait se développer à un CAGR de 7,82 % jusqu'en 2032.
Quelle application automobile représente la plus grande demande de modules LCD LTPS ?
La console centrale et l'infodivertissement représentaient une part de 43,91 % en 2026, soutenue par l'adoption généralisée des commandes de véhicules à écran tactile.
Pourquoi les constructeurs automobiles utilisent-ils des modules LCD LTPS dans les cockpits de véhicules ?
Le LTPS prend en charge une densité de pixels élevée, une forte luminosité, des structures de modules fins et un tactile intégré pour les tableaux de bord numériques et les écrans de console centrale.
Quel pays est en tête de la demande régionale de modules LCD LTPS automobiles ?
Les États-Unis détenaient une part de 72,61 % en 2026 car ils concentrent la plus grande part d'assemblage de véhicules et d'activité d'approvisionnement en cockpit de la région.
Quel procédé de liaison devrait se développer le plus rapidement pour les modules LCD LTPS ?
La puce sur verre devrait se développer à un CAGR de 7,84 % jusqu'en 2032 car elle prend en charge des bordures étroites et des conceptions d'affichage haute résolution.
Quel procédé de liaison devrait se développer le plus rapidement pour les modules LCD LTPS ?
La puce sur verre devrait se développer à un CAGR de 7,84 % jusqu'en 2032 car elle prend en charge des bordures étroites et des conceptions d'affichage haute résolution.