
Nordamerika LTPS LCD Modul im Automobilmarkt – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
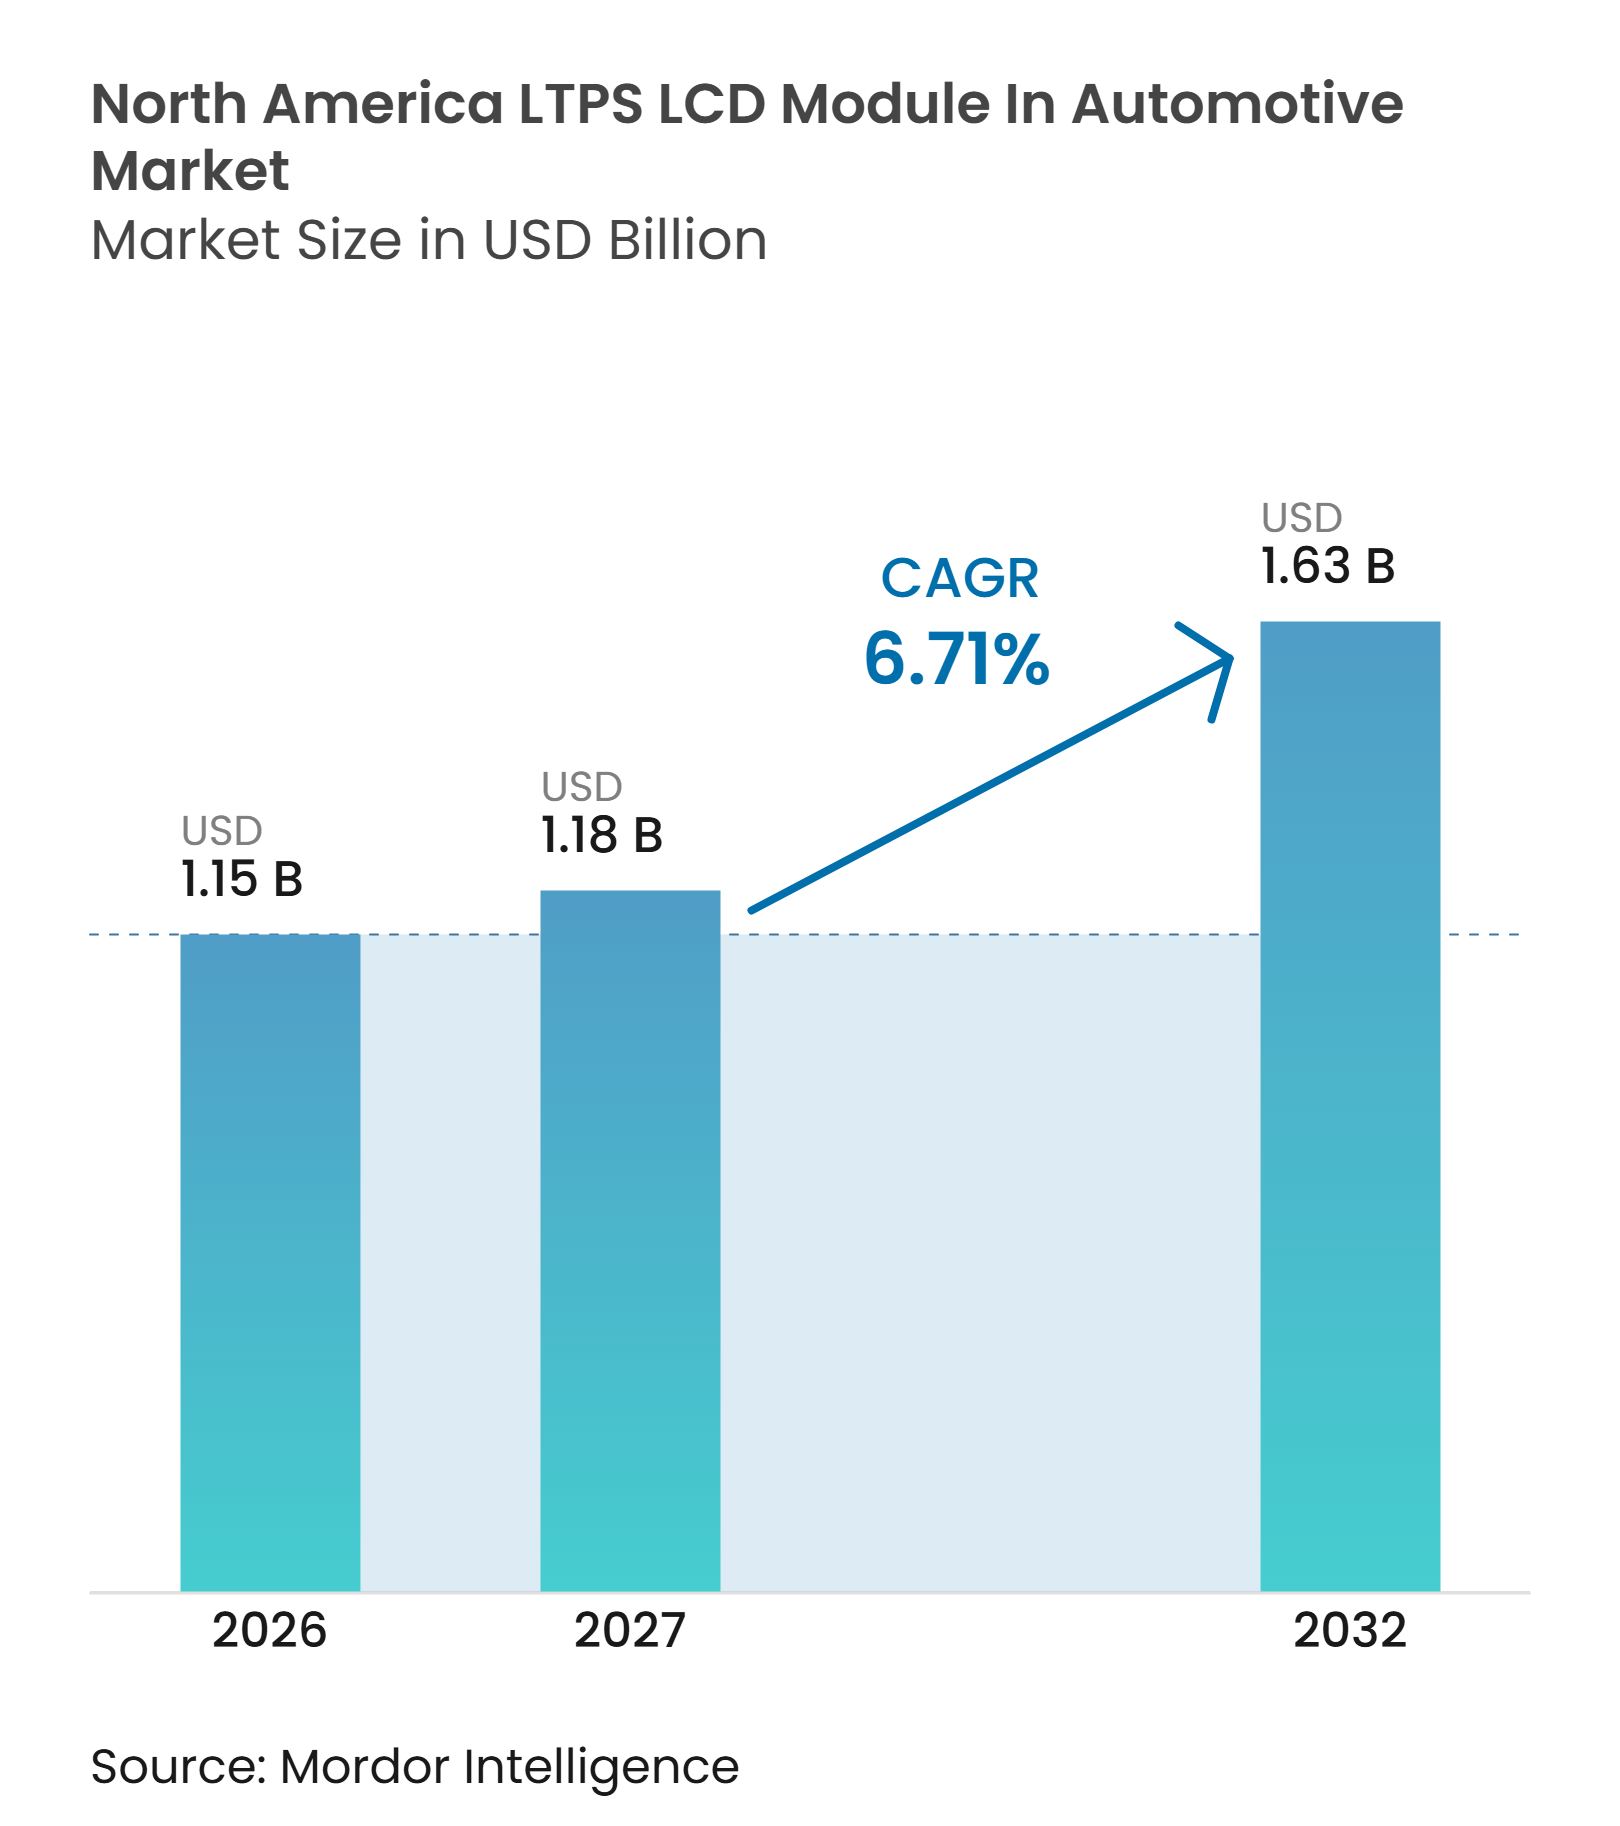
| Marktgröße im Basisjahr (2026) | 1.15 Milliarden US-Dollar |
| Marktgröße (2027) | 1.18 Milliarden US-Dollar |
| Marktgröße (2032) | 1.63 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.71 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika LTPS LCD Modul im Automobilmarkt – Analyse von Mordor Intelligence
Die Marktgröße des nordamerikanischen Marktes für LTPS LCD Module (LCM) im Automobilbereich wurde im Jahr 2026 auf 1,15 Milliarden USD geschätzt und wird voraussichtlich bis 2032 auf 1,63 Milliarden USD anwachsen, bei einem CAGR von 6,70 % während des Prognosezeitraums (2027–2032). Der nordamerikanische Markt für LTPS LCD Module (LCM) im Automobilbereich wird durch einen schrittweisen Übergang von amorphem Silizium-LCD hin zu Niedertemperatur-Polysiliziumbasisplatten in Fahrzeugdisplays geprägt. LTPS unterstützt kleinere Transistoren, höhere Pixeldichte, stärkere Helligkeit und In-Cell-Touch innerhalb eines dünneren Moduldesigns. Automobilhersteller wenden diese Eigenschaften bei digitalen Instrumentenclustern, Center Stacks und breiteren Dashboard-Display-Layouts an. Versorgungsentscheidungen rücken ebenfalls näher an die Fahrzeugmontagestandorte heran, da Hersteller auf nordamerikanische Beschaffungsanforderungen reagieren. Der Upgrade-Zyklus bei Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen bietet eine stabile Nachfragequelle, selbst wenn die Einführung von Batterieelektrofahrzeugen langsamer als erwartet verläuft.
Wichtigste Erkenntnisse des Berichts
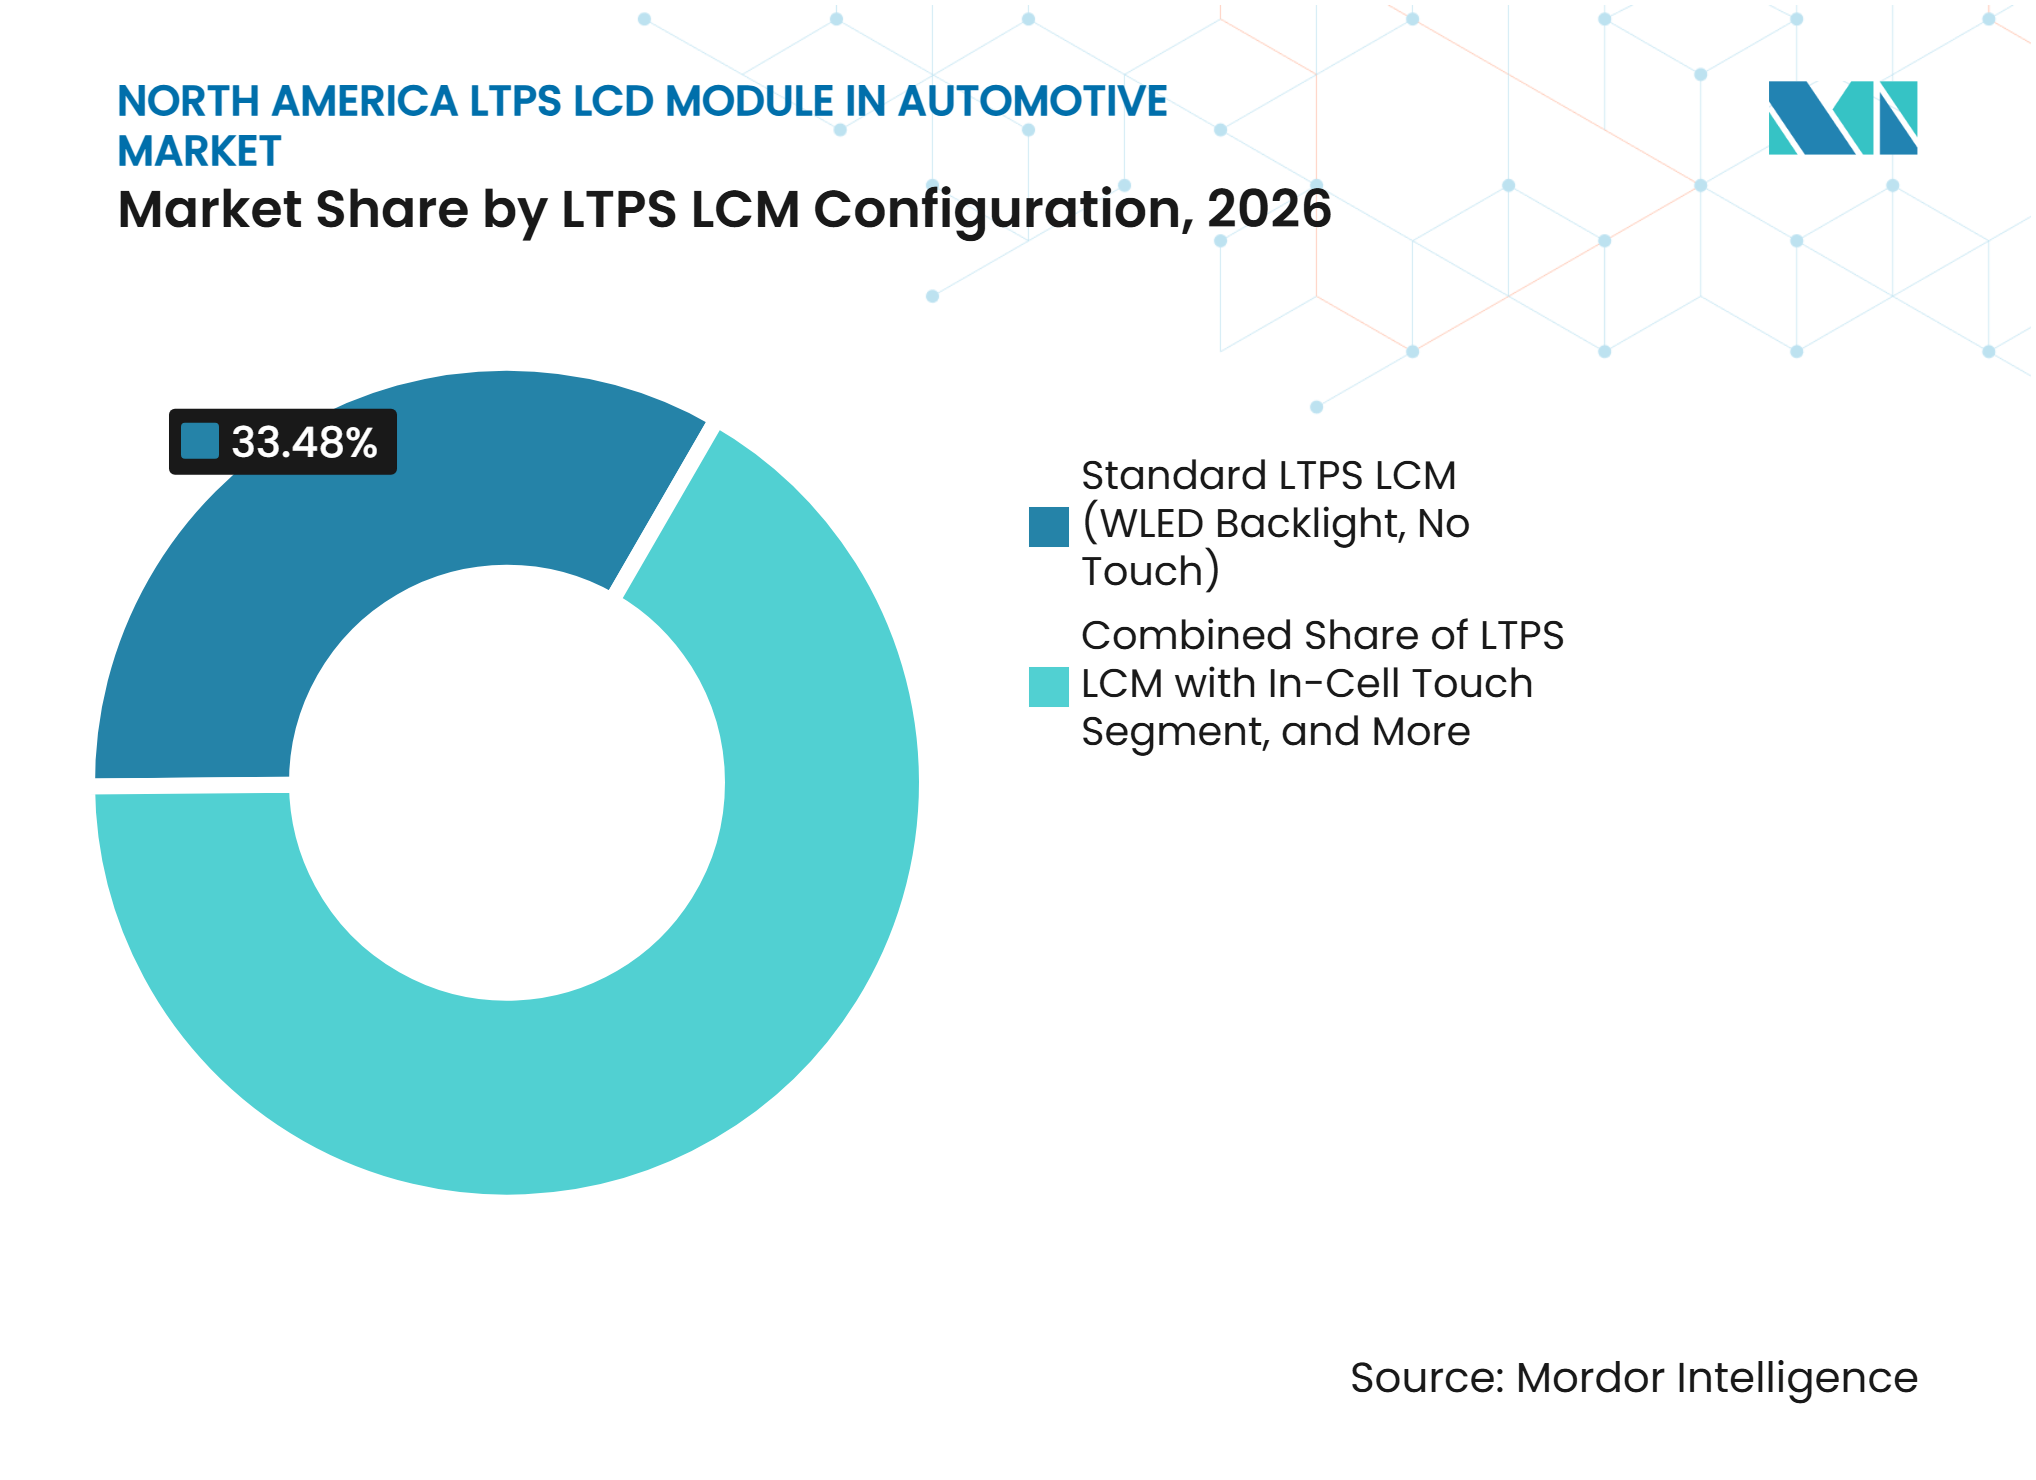
- Nach LTPS LCM Konfiguration hielt Standard LTPS LCM mit WLED Hintergrundbeleuchtung und ohne Touch im Jahr 2026 einen Anteil von 33,48 % am nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich, während LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch bis 2032 voraussichtlich mit einem CAGR von 7,82 % wachsen wird.
- Nach Anwendung entfielen Center Stack und Infotainment im Jahr 2026 auf 43,91 % der Marktgröße des nordamerikanischen Marktes für LTPS LCD Module (LCM) im Automobilbereich, während die Pillar-to-Pillar Mittelkonsole bis 2032 voraussichtlich mit einem CAGR von 7,56 % wachsen wird.
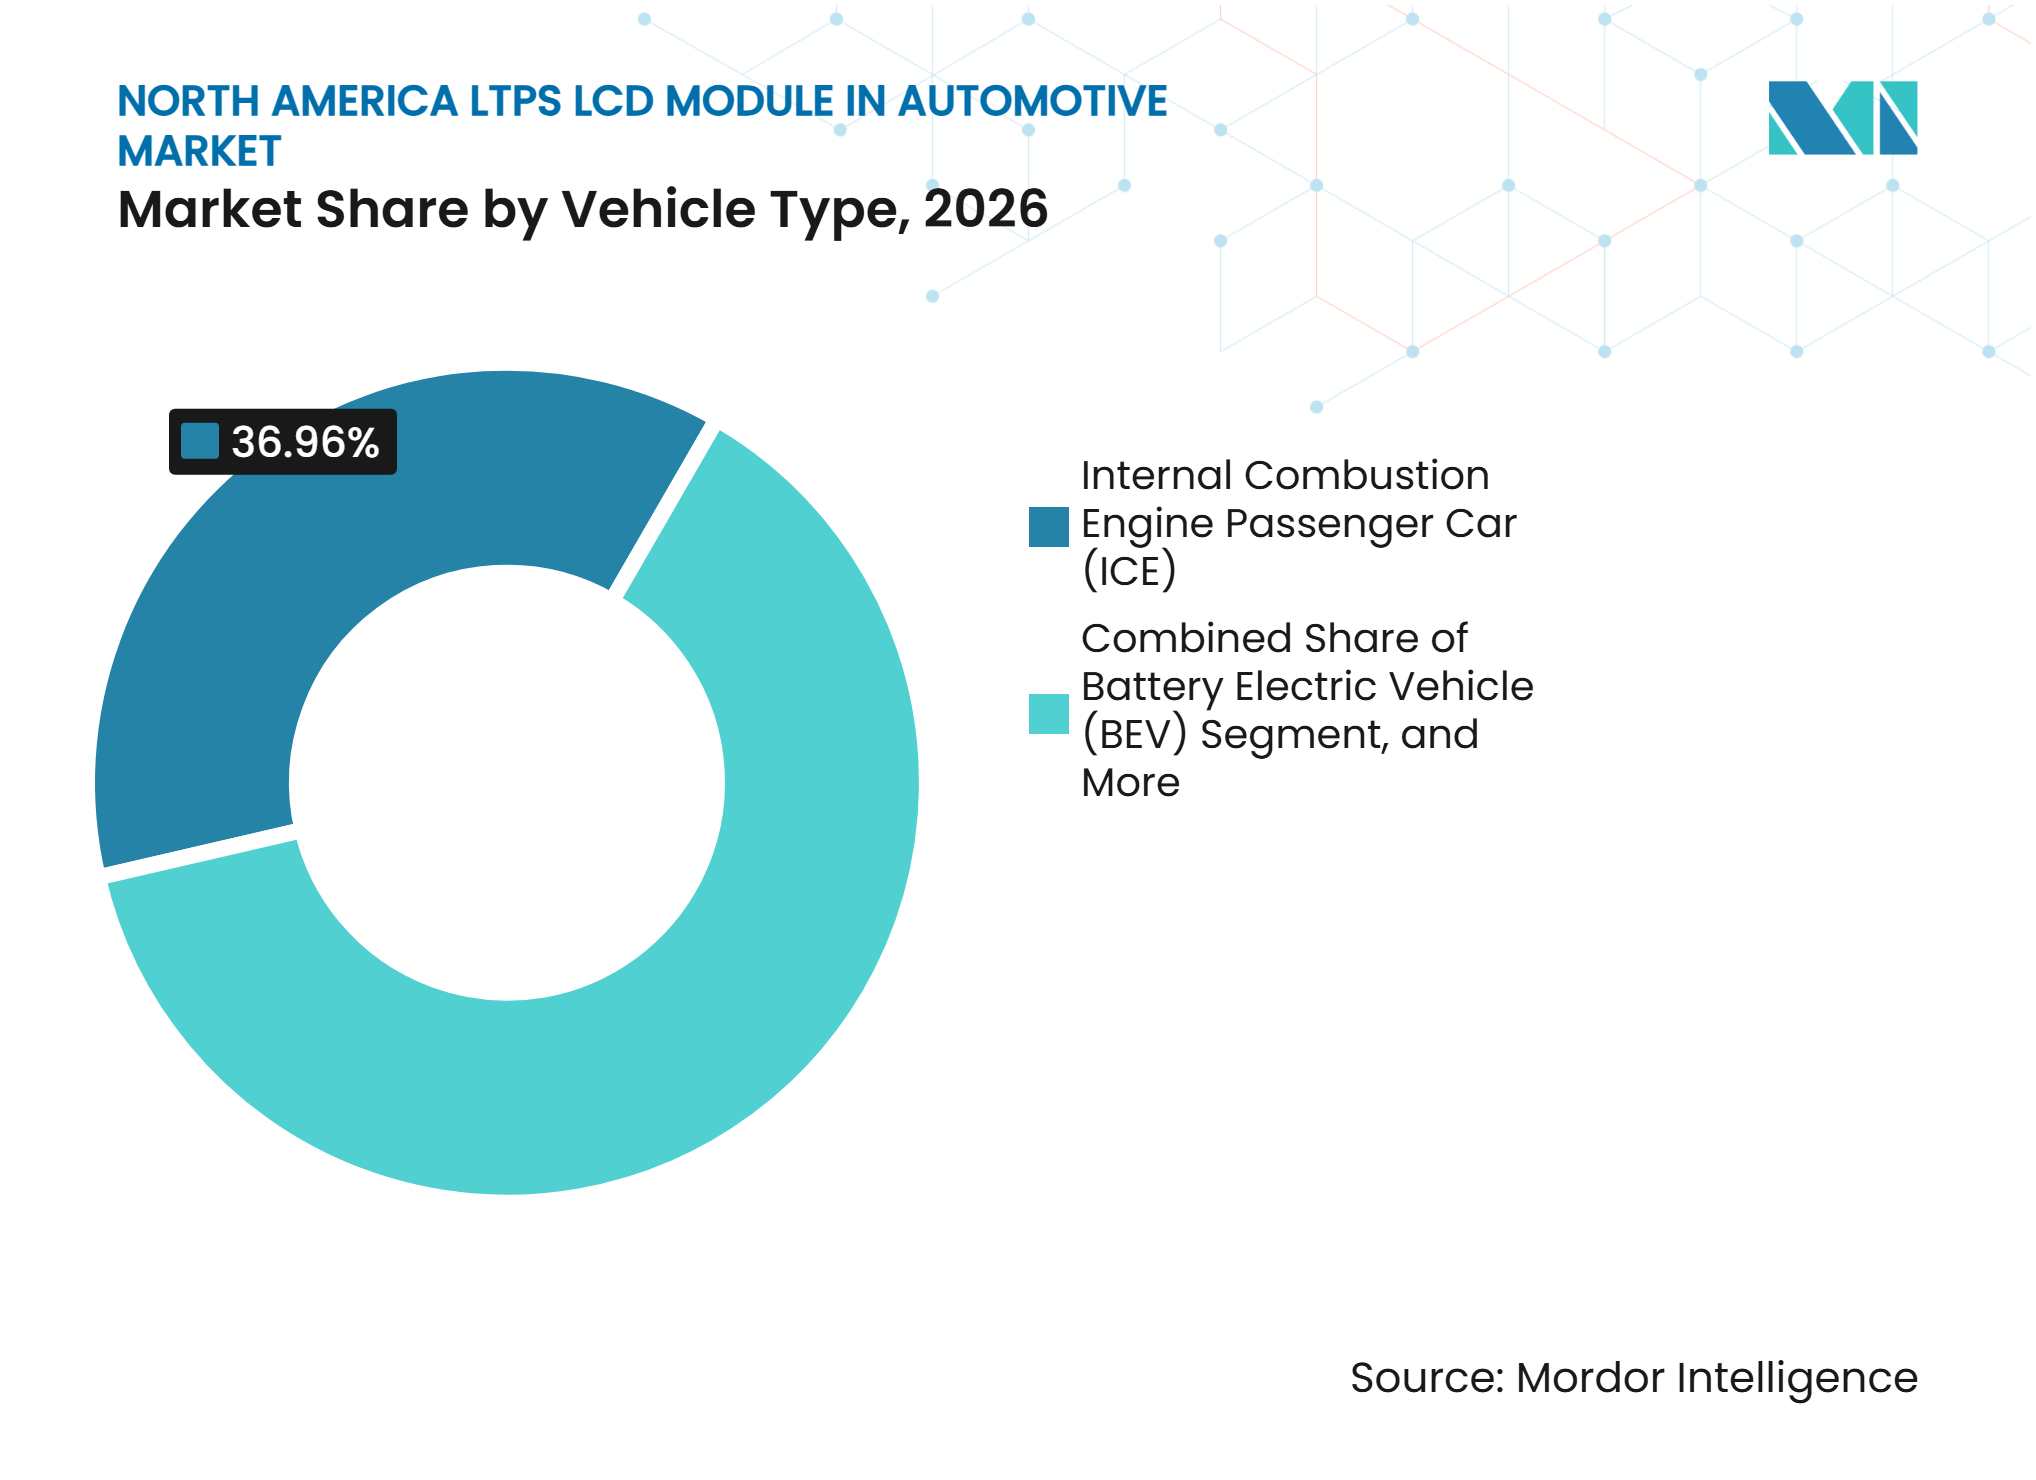
- Nach Fahrzeugtyp hielten Personenkraftwagen mit Verbrennungsmotor im Jahr 2026 einen Anteil von 36,96 %, während Batterieelektrofahrzeuge bis 2032 voraussichtlich mit einem CAGR von 7,75 % wachsen werden.
- Nach Bondingprozess hielt Film on Glass im Jahr 2026 einen Anteil von 60,00 %, während Chip on Glass bis 2032 voraussichtlich mit einem CAGR von 7,84 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 72,61 %, während Mexiko bis 2032 voraussichtlich mit einem CAGR von 7,62 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Elektrifizierung des Cockpits bei Elektro- und Hybridfahrzeugen | +1.8% | Vereinigte Staaten und Mexiko, mit Ausstrahlungseffekten auf Kanada | Mittelfristig (2–4 Jahre) |
| Steigende Displayinhalte pro Fahrzeug | +1.3% | Vereinigte Staaten, mit frühen Gewinnen in den Montagekorridoren des Mittleren Westens | Kurzfristig (≤ 2 Jahre) |
| Höhere Helligkeits- und Auflösungsanforderungen für sicherheitskritische Displays | +0.9% | Vereinigte Staaten und Kanada, beeinflusst durch FMVSS-Anforderungen | Kurzfristig (≤ 2 Jahre) |
| LTPS-Migration vom veralteten a-Si LCD | +0.7% | Vereinigte Staaten, mit Ausstrahlungseffekten auf Mexiko | Mittelfristig (2–4 Jahre) |
| Lokalisierung von Fahrzeugen und Elektronik in Nordamerika | +0.5% | Vereinigte Staaten und Mexiko, verknüpft mit den USMCA-Ursprungsregeln | Langfristig (≥ 4 Jahre) |
| Grenzüberschreitende Plattformvereinheitlichung in der USMCA-Produktion | +0.3% | Vereinigte Staaten, Kanada und Mexiko, zentriert auf den Korridor Michigan, Ontario und Nuevo León | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Elektrifizierung des Cockpits bei Elektro- und Hybridfahrzeugen
Elektrifizierte Fahrzeugprogramme erhöhen die Bedeutung des Cockpit-Displays im nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich. Layouts von Batterieelektro- und Hybridfahrzeugen entfernen einige konventionelle Antriebsstrangsteuerungen aus der Mittelkonsole. Dies gibt Designern mehr Flexibilität bei der Installation größerer Displays und stärker integrierter Bildschirmlayouts. Hohe Helligkeit, In-Cell-Touch und schnelle Reaktionszeit machen LTPS LCD für Mehrbildschirmsysteme geeignet, die keine OLED-Panels verwenden. Batterieelektrofahrzeuge werden voraussichtlich bis 2032 einen CAGR von 7,75 % verzeichnen, was die Nachfrage nach fortschrittlichen Display-Konfigurationen unterstützt. Hybrid- und Plug-in-Hybridprogramme unterstützen die Nachfrage ebenfalls, da ihre Cockpit-Spezifikationen zunehmend dem digitalen Layout folgen, das auf Batterieelektrofahrzeugplattformen verwendet wird.
Steigende Displayinhalte pro Fahrzeug
Die Anzahl der in jedem Fahrzeug installierten Bildschirme steigt, da digitale Instrumentencluster, Passagierdisplays und Rücksitzsysteme mehr Fahrzeugklassen erreichen. Dieser Wandel unterstützt die Modulnachfrage, auch wenn die regionale Fahrzeugproduktion uneinheitlich ist. Mittelpreisige Fahrzeuge fügen zunehmend Displays hinzu, die früher auf Premiummodelle konzentriert waren. Jedes hinzugefügte Display schafft einen separaten Bedarf an Displayglas, Bonding, Treiberelektronik, Touch-Integration und Wärmemanagement. LG Display begann im Februar 2025 mit der Massenproduktion eines 40-Zoll Pillar-to-Pillar LTPS LCD, was zeigt, dass LTPS breite Automotive-Display-Designs unterstützen kann.[1] Der nordamerikanische Markt für LTPS LCD Module (LCM) im Automobilbereich profitiert daher sowohl von steigenden Displayinhalten pro Fahrzeug als auch von den Fahrzeugproduktionsvolumina.
Höhere Helligkeits- und Auflösungsanforderungen für sicherheitskritische Displays
Fahrzeugsteuerungen und Displays müssen bei wechselnden Lichtverhältnissen lesbar bleiben. FMVSS 571.101 legt Anforderungen in Bezug auf Lage, Kennzeichnung, Farbe und Beleuchtung von Fahrzeugsteuerungen und Displays fest.[2] Diese Anforderungen stärken den Wert von Displays, die hohe Helligkeit, Kontrast und klare visuelle Darstellung bieten. LTPS ermöglicht eine höhere Pixeldichte als die veraltete a-Si LCD-Technologie innerhalb einer kompakten Modulstruktur. Das National Transportation Safety Board gab im Jahr 2025 die Sicherheitsempfehlung H-25-016 heraus, in der aktualisierte Leitlinien zur Fahrerablenkung durch elektronische Geräte im Fahrzeug gefordert werden.[3] Da Cockpit-Designs zunehmend displayorientiert werden, müssen Zulieferer die Funktionsdichte mit den Anforderungen an Sichtbarkeit und Fahreraufmerksamkeit in Einklang bringen.
LTPS-Migration vom veralteten a-Si LCD
Die Migration von a-Si LCD-Basisplatten stellt einen direkten Technologietreiber für den nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich dar. LTPS bietet eine höhere Elektronenmobilität, die kleinere Transistoren ermöglicht und feinere Pixelstrukturen unterstützt. Diese Eigenschaften sind nützlich, da Center-Stack- und Instrumentencluster-Displays größer werden und detailliertere Grafiken erfordern. LTPS kann auch dünne Module und In-Cell-Touch-Designs unterstützen, die optische Verluste durch zusätzliche Schichten reduzieren. Automobilhersteller können die Technologie sowohl bei neuen Fahrzeugprogrammen als auch bei Zyklusaktualisierungen bestehender Plattformen einsetzen. Das Ergebnis ist ein Übergangspfad, der über Premium-Elektrofahrzeuge hinaus in Mainstream-Fahrzeuge mit Verbrennungsmotor und Hybridfahrzeuge reicht.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität der nordamerikanischen Pkw-Produktion | -1.5% | Vereinigte Staaten, Kanada und Mexiko, verknüpft mit der Zollpolitik | Kurzfristig (≤ 2 Jahre) |
| Kosten für Zoll- und Ursprungsregelkonformität | -1.2% | Vereinigte Staaten und Mexiko, mit der höchsten Exposition für nicht konforme Display-Importe | Mittelfristig (2–4 Jahre) |
| Asiatische Lieferkonzentration für LTPS-Panels und Treiber-ICs | -0.6% | Vereinigte Staaten, Kanada und Mexiko, mit Exposition gegenüber Taiwan, Südkorea und China | Langfristig (≥ 4 Jahre) |
| Einschränkungen durch Fahrerablenkung bei Display-Inhalten und Interaktion | -0.4% | Vereinigte Staaten und Kanada, beeinflusst durch Compliance-Anforderungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität der nordamerikanischen Pkw-Produktion
Veränderungen in der Pkw-Produktion bleiben ein kurzfristiges Hemmnis, da Display-Module über Fahrzeugprogramme eingebaut werden. Wenn Automobilhersteller Markteinführungen verzögern oder Produktionspläne anpassen, können Modulbestellungen aufgeschoben werden. Zollkosten können den Druck auf die Fahrzeugmargen erhöhen und Beschaffungs- und Investitionsentscheidungen beeinflussen. Dieses Problem betrifft die Vereinigten Staaten, Kanada und Mexiko, da Fahrzeugprogramme und Komponentenflüsse diese Grenzen überschreiten. Der nordamerikanische Markt für LTPS LCD Module (LCM) im Automobilbereich ist diesen Veränderungen ausgesetzt, trotz steigender Displayinhalte pro Fahrzeug. Ein stabiler Ersatzzyklus bei Fahrzeugen mit Verbrennungsmotor und Hybridfahrzeugen kann die Auswirkungen einer langsameren Einführung von Batterieelektrofahrzeugen teilweise ausgleichen.
Kosten für Zoll- und Ursprungsregelkonformität
Ursprungsregeln und Zölle können die Kosten für Automobilelektronik erhöhen, die von außerhalb Nordamerikas geliefert wird. Das USMCA verlangt einen regionalen Wertschöpfungsanteil von 75 % für Personenkraftwagen, eine Anforderung, die im Juli 2023 vollständig eingeführt wurde. Das Büro des Handelsbeauftragten der Vereinigten Staaten identifizierte die Abhängigkeit von Displays, Leiterplatten und Halbleitern aus Drittländern als eine Lücke in der Lieferkette in seinem Bericht an den Kongress von 2026. LTPS-Panels und Treiber-Schaltkreise bleiben in ostasiatischen Liefernetzwerken konzentriert. Diese Struktur setzt importabhängige Module einem höheren Compliance-Aufwand und potenziellen Kostensteigerungen aus. Zulieferer, die Module innerhalb der Region montieren, sind möglicherweise besser positioniert, um auf künftige Lokalisierungsanforderungen zu reagieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach LTPS LCM Konfiguration:
Mini-LED und In-Cell-Touch steigern den ModulwertStandard LTPS LCM mit WLED Hintergrundbeleuchtung und ohne Touch hielt im Jahr 2026 einen Anteil von 33,48 % am nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich. Die Konfiguration bleibt wichtig für einzonige, kantenbeleuchte Displays, die in Mainstream-Fahrzeugen mit Verbrennungsmotor und Einstiegs-Hybridprogrammen verwendet werden. Diese Programme wurden häufig spezifiziert, bevor Mini-LED-Hintergrundbeleuchtung und In-Cell-Touch eine breitere Kostenakzeptanz im Automobilbereich erreichten. Die Standardarchitektur bietet eine vertraute Option für Anwendungen, bei denen eine separate Schnittstelle für die Fahrereingabe verwendet wird. Sie unterstützt auch etablierte Beschaffungs- und Qualifizierungsprozesse für bereits in Produktion befindliche Fahrzeugplattformen.
LTPS LCM mit In-Cell-Touch und WLED Hintergrundbeleuchtung bleibt eine wichtige Konfiguration, da sie eine separate Touch-Überlagerung überflüssig macht. Dies kann die Moduldicke und optische Verluste reduzieren und gleichzeitig dünne oder gebogene Innenraumdesigns unterstützen. LTPS LCM mit Mini-LED Hintergrundbeleuchtung und ohne Touch dient Fahrerdisplays, bei denen die Touch-Eingabe anderswo im Cockpit verwaltet wird. LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch wird voraussichtlich bis 2032 mit einem CAGR von 7,82 % wachsen. Lokales Mini-LED-Dimming kann den Kontrast verbessern und dabei die etablierten Haltbarkeitseigenschaften der LCD-Technologie beibehalten. Eine im International Journal of High Speed Electronics and Systems im Jahr 2025 veröffentlichte Forschungsarbeit beschrieb Fortschritte bei zonenbasierten Dimmalgorithmen für Mini-LED-Displays in Fahrzeugen.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Center Stack Volumen unterstützt breitere Dashboard-DesignsCenter Stack und Infotainment entfielen im Jahr 2026 auf 43,91 % der Marktgröße des nordamerikanischen Marktes für LTPS LCD Module (LCM) im Automobilbereich. Die Anwendung profitiert von der weit verbreiteten Nutzung von Touchscreens in allen Fahrzeugkategorien, von Kompaktwagen bis hin zu Pickups in voller Größe. LTPS eignet sich gut für Center-Stack-Systeme, die ein helles, detailliertes Display und ein schlankes Modulprofil erfordern. Digitale Instrumentencluster stellen ebenfalls einen wichtigen Anwendungsfall dar, da analoge Displays durch vollständig digitale Einheiten ersetzt werden. Rücksitz-Entertainmentsysteme schaffen zusätzliche Modulnachfrage bei SUV- und Familienwagenprogrammen.
Die Pillar-to-Pillar Mittelkonsole wird voraussichtlich bis 2032 mit einem CAGR von 7,56 % wachsen. Durchgehende Displayflächen werden verwendet, um ein stärker integriertes Dashboard-Layout zu schaffen und neue Fahrzeuginnenräume zu differenzieren. LG Display begann im Februar 2025 mit der Massenproduktion seines 40-Zoll Pillar-to-Pillar LTPS LCD Displays für das AFEELA 1 Programm. Tianma präsentierte auf der CES 2026 ein 49,6-Zoll 8K gebogenes Automotive-Display, was die kontinuierliche Entwicklung größerer Cockpit-Displays zeigt. Eine Arbeit aus dem Jahr 2025 im SID Symposium Digest of Technical Papers berichtete, dass Touch-Sensor-Multiplexing die Anforderungen an Treiber-Chips bei mittelgroßen und großen LTPS In-Cell-Displays reduzieren kann.
Nach Fahrzeugtyp:
Fahrzeuge mit Verbrennungsmotor unterstützen die installierte BasisPersonenkraftwagen mit Verbrennungsmotor hielten im Jahr 2026 einen Anteil von 36,96 % am nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich. Diese Position zeigt, dass die Nachfrage nicht auf elektrifizierte Fahrzeuge beschränkt ist. Fahrzeuge mit Verbrennungsmotor, die eine Zyklusaktualisierung durchlaufen, können a-Si Center-Stack-Displays durch LTPS-Designs ersetzen. Diese Änderungen können einen zuverlässigen Upgrade-Zyklus unabhängig vom Tempo der Einführung von Batterieelektrofahrzeugen bieten. Leichte Nutzfahrzeuge integrieren ebenfalls digitale Instrumentencluster und größere Displays zur Unterstützung von Flottenvernetzung und Fahrzeuginformationsfunktionen.
Batterieelektrofahrzeuge werden voraussichtlich bis 2032 mit einem CAGR von 7,75 % wachsen. Diese Fahrzeuge verwenden häufig größere zentrale Displays und detailliertere digitale Instrumentencluster als Teil ihres Kabinendesigns. Ihr Displayinhalt kann auch dann hoch bleiben, wenn sich die Fahrzeugvolumina mit Anreiz- oder Politikänderungen verschieben. Die Internationale Energieagentur berichtete, dass koreanische Automobilhersteller im Jahr 2025 die Produktion von Batterieelektrofahrzeugen in den Vereinigten Staaten erhöhten, um die Zollbelastung zu reduzieren. Hybrid- und Plug-in-Hybridfahrzeuginnenräume werden zunehmend an den Display-Spezifikationen von Batterieelektrofahrzeugen ausgerichtet. Diese Ausrichtung positioniert Hybridfahrzeuge als Brücke zwischen traditionellen Fahrzeugprogrammen und dem displayintensiveren Elektrofahrzeug-Cockpit.

Nach Bondingprozess:
FOG hält die installierte Basis, während COG an Boden gewinntFilm on Glass hielt im Jahr 2026 einen Anteil von 60,00 % am nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich. Das Verfahren verwendet einen flexiblen Film, um den Treiber-Schaltkreis mit dem Displayglas zu verbinden. Es eignet sich gut für Module, die eine Führung um gebogene oder unregelmäßige Displayränder erfordern. Die installierte Fertigungsbasis profitiert auch von geringerem Werkzeugbedarf und etablierter Flexibilität bei verschiedenen Display-Geometrien. Der Wechsel eines qualifizierten Bondingprozesses während eines Fahrzeugprogramms kann Neuqualifizierungsarbeiten erfordern, was die anhaltende Position von FOG unterstützt.
Chip on Glass wird voraussichtlich bis 2032 mit einem CAGR von 7,84 % wachsen, der höchsten Rate unter den berichteten Segmentkategorien. Dieses Verfahren befestigt den Treiber-Schaltkreis direkt auf dem Glassubstrat. Es kann schmalere Rahmen und eine starke Signalintegrität in hochauflösenden LTPS-Panels unterstützen. Das SID Symposium Digest of Technical Papers berichtete im Jahr 2025, dass TP-MUX Touch-Multiplexing die Anzahl der Treiber-Chips reduzieren und die Wettbewerbsfähigkeit von COG-gebondeten In-Cell-Displays verbessern kann. Da Automobilhersteller größere Center-Stack-Displays mit schmalen sichtbaren Rahmen spezifizieren, könnte COG Marktanteile gegenüber dem etablierteren FOG-Verfahren gewinnen.
Geografische Analyse
Vereinigte Staaten: Displayinhalte gleichen schwächere Produktionsbedingungen aus
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 72,61 % am nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich. Ihre Position spiegelt die Konzentration von Fahrzeugmontage- und Cockpit-Beschaffungsaktivitäten in Michigan, Tennessee, Texas und Alabama wider. Tier-1-Integratoren unterhalten Ingenieur- und Programmmanagementbetriebe in der Nähe dieser Produktionsstandorte. Die regionale Chance wird durch steigende Displayinhalte pro Fahrzeug unterstützt, einschließlich digitaler Instrumentencluster, Center Stacks und Passagierdisplays. Visteon meldete im Jahr 2025 neue displayspezifische Aufträge in Höhe von 3,6 Milliarden USD, und seine Ergebnisse zeigten die anhaltende Bedeutung von Display-Programmen für seinen Auftragseingang. FMVSS 571.101 bleibt ein wichtiger Compliance-Faktor für Steuerungen und Displays und legt den Fokus auf klare visuelle Darstellung und Beleuchtung. Die Vereinigten Staaten bleiben daher der primäre Standort für regionale Programmentscheidungen, auch wenn die Fahrzeugproduktion uneinheitlich ist.
Mexiko: Lokale Montage expandiert unter USMCA-Bedingungen
Mexiko wird voraussichtlich bis 2032 mit einem CAGR von 7,62 % wachsen. Das Land gewinnt für die Modulmontage an Bedeutung, da es kostengünstige Fertigung mit dem Zugang zu nordamerikanischen Fahrzeugprogrammen verbindet. AUO genehmigte im Januar 2026 eine zweite Erweiterungsphase für sein Fertigungswerk in Mexiko. Die zusätzliche Kapazität wird voraussichtlich zwischen 2028 und 2029 in Betrieb genommen, nach einer Phase-1-Erweiterung, die für die Massenproduktion in der zweiten Hälfte des Jahres 2027 geplant ist. Die Internationale Energieagentur berichtete, dass Mexiko im Jahr 2025 mehr als ein Drittel der Elektroauto-Importe der Vereinigten Staaten lieferte. Der Handelsbeauftragte der Vereinigten Staaten hat Displays, Halbleiter und Leiterplatten ebenfalls als Elektroniккategorien identifiziert, die für die Widerstandsfähigkeit der nordamerikanischen Lieferkette relevant sind. Diese Faktoren unterstützen die lokale Modulmontage und eine engere Koordination mit Fahrzeugprogrammen in den Vereinigten Staaten.
Kanada und regionale Lieferketten: Gemeinsame Plattformen prägen die Beschaffung
Kanada ist Teil eines integrierten nordamerikanischen Fahrzeugproduktionssystems, wobei Ontario weiterhin zentral für die regionale Montageaktivität ist. Honda-, Toyota- und Stellantis-Programme in der Provinz nutzen dieselben Tier-1-Liefernetzwerke, die US-amerikanische Plattformen bedienen. Diese Verbindung gibt Kanada eine Rolle bei gemeinsamen Display-Design-, Qualifizierungs- und Beschaffungsentscheidungen. Kanada passte seine Importpolitik für Elektrofahrzeuge Anfang 2026 an, was eine zusätzliche Überlegung für die Beschaffung von Fahrzeug- und Cockpit-Komponenten schafft. Die Internationale Energieagentur dokumentierte Änderungen im politischen Umfeld für Elektrofahrzeuge und Handel im Jahr 2026. Die Vereinigten Staaten, Kanada und Mexiko teilen auch eine strukturelle Lücke zwischen den regionalen Wertschöpfungszielen und der aktuellen Produktion von Automobilelektronik. Der USMCA-Rahmen ist daher ein regulatorischer Einfluss, der mehr regionale Display-Modul-Aktivität begünstigt. Diese gemeinsame Plattformstruktur macht die grenzüberschreitende Programmkoordination für den nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich wichtig.
Wettbewerbslandschaft
Marktkonzentration
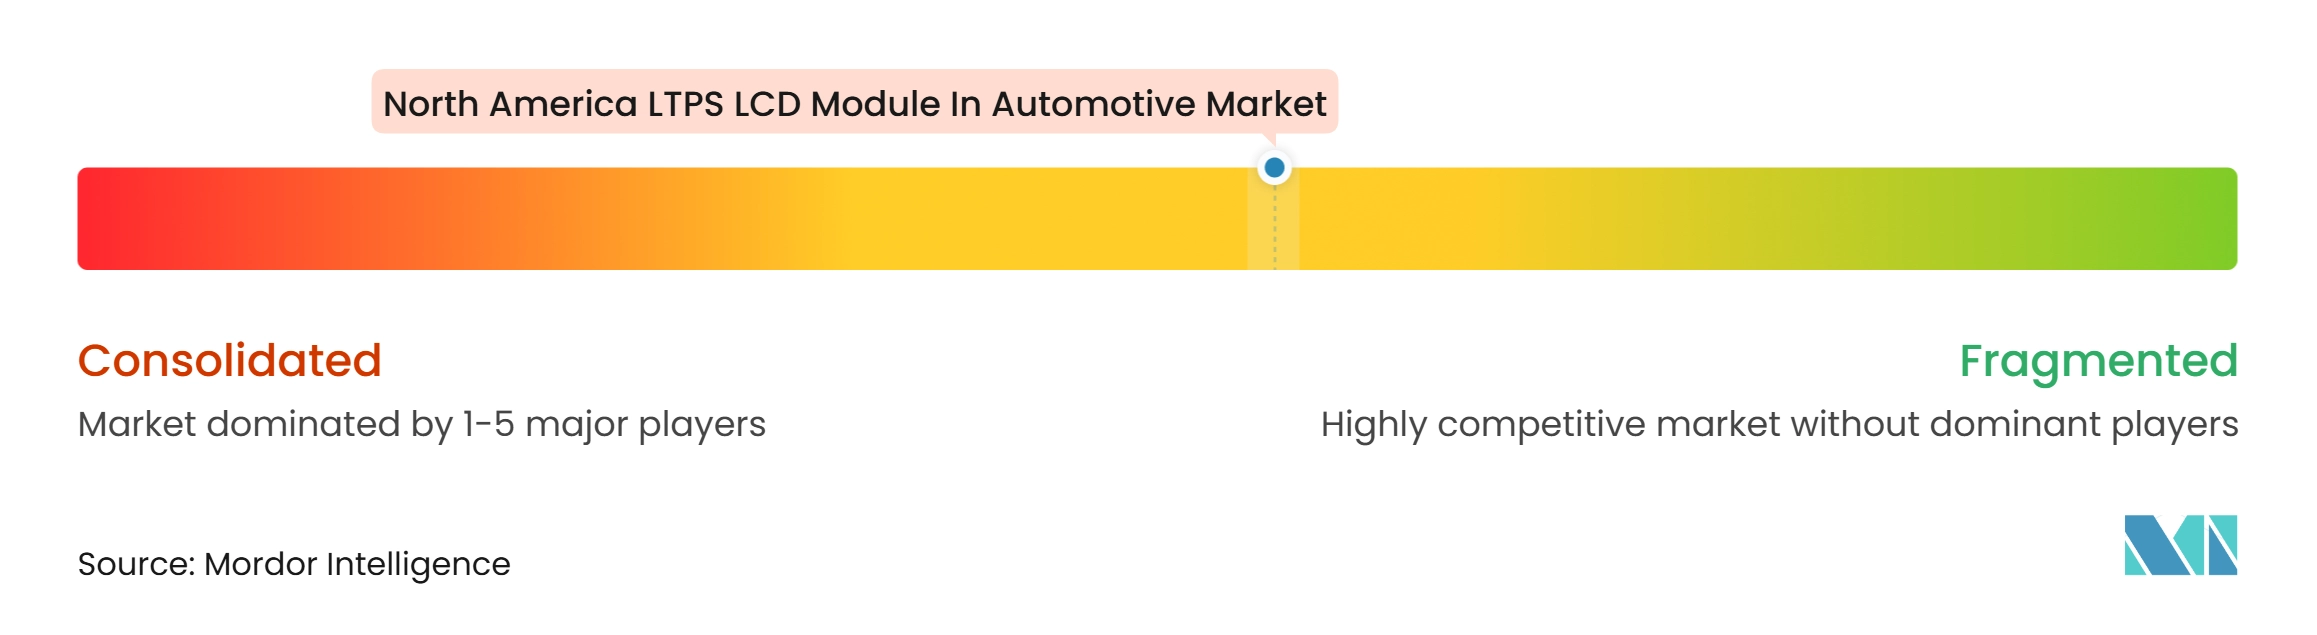
Der nordamerikanische Markt für LTPS LCD Module (LCM) im Automobilbereich umfasst Panel-Zulieferer, Modulmontagebetriebe und Tier-1-Cockpit-Integratoren. BOE Technology Group, Tianma Microelectronics, AUO Corporation, LG Display, Innolux Corporation, CSOT und Japan Display liefern Displayglas oder montierte Module. Visteon, AUMOVIO, Harman International Industries, Robert Bosch GmbH, DENSO Corporation und Hyundai Mobis konkurrieren durch Cockpit-Integration, softwaredefiniertes Display-Design, optisches Bonding und Programmmanagement. Die Struktur erfordert eine Koordination zwischen dem Panel-Hersteller und dem Tier-1-Zulieferer, da Display-Hardware fahrzeugseitige Haltbarkeits- und Schnittstellenanforderungen erfüllen muss. Japan Display betont weiterhin die LTPS-Fähigkeit in Automobilanwendungen und gab in seinen Ergebnissen für das Geschäftsjahr 2026 Aktivitäten bei US-amerikanischen Kundenprogrammen bekannt. Das Feld ist daher sowohl bei der Hardware-Lieferung als auch bei der Cockpit-Integration aktiv.
Unternehmen reagieren durch Produktentwicklung, Lokalisierung und neue Display-Formate. AUO erweitert sein Werk in Mexiko in Phasen, was den direkten Service für nordamerikanische Kunden unterstützt und die Entfernung zwischen Modulmontage und Fahrzeugwerken verringert. LG Display startete die Produktion eines 40-Zoll Pillar-to-Pillar LTPS LCD für das AFEELA 1, was die Bewegung hin zu breiteren integrierten Cockpit-Displays veranschaulicht. BOE VX begann im Juli 2026 mit der Massenproduktion eines 14,6-Zoll QD Mini-LED Center-Displays für den achten Hyundai Avante, wobei AUMOVIO die Modulintegration übernahm. Diese Beispiele zeigen, dass die Wettbewerbsposition eines Zulieferers von Display-Technologie, Integrationsfähigkeit und Nähe zu Kundenprogrammen abhängt.
Potenzielle Chancen bestehen bei Cockpits für Nutzfahrzeuge mit schmalem Rahmen und bei thermisch robusten Modulen, die Unterpanel-Kamerafunktionen integrieren. Visteon und Smart Eye stellten im Februar 2026 einen LCD-Instrumentencluster mit einer integrierten Fahrerüberwachungssystemkamera hinter dem LTPS LCD Panel vor. Dieses Design verwendet einen maßgeschneiderten optischen Aufbau, der die Nahinfrarot-Transmission unterstützt und dabei die Displayoberfläche erhält. AUMOVIO entwickelt auch Oberflächenprojektionskonzepte, die ein breites Cockpit-Bild ohne ein festes Großformat-Panel liefern könnten. Diese Alternativen könnten mit einigen zukünftigen Großformat-LTPS-Designs konkurrieren, wenn sie die Haltbarkeitsanforderungen im Automobilbereich erfüllen.
Nordamerika LTPS LCD Modul im Automobilmarkt – Branchenführer
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika LTPS LCD Modul im Automobilmarkt Unternehmen in diesem Bericht
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Aptiv PLC
- Marelli Holdings Co., Ltd.
- Harman International Industries, Incorporated
- LG Electronics Inc.
- CarUX Technology Inc.
- Varitronix International Limited
- New Vision Display, Inc.
- Newhaven Display International, Inc.
Neueste Industrielle Entwicklungen in Nordamerika LTPS LCD Modul im Automobilmarkt
- November 2026: AUMOVIO meldete eine Verdoppelung der Aufträge im dritten Quartal 2026 auf 6,4 Milliarden EUR, verankert durch einen Automobilliefervertrag mit BMW im Wert von 1,4 Milliarden EUR nach einer Beilegung eines Rechtsstreits. Das Unternehmen bestätigte seine Entscheidung, die Geschäftseinheit für User-Experience-Displays zu behalten, und verwies auf die globale Führungsposition bei Windschutzscheiben-Head-up-Displays.
- Juli 2026: BOE VX, die Automotive-Display-Tochtergesellschaft von BOE Technology Group, begann mit der Massenproduktion eines 14,6-Zoll QD Mini-LED Center-Informationsdisplays für den achten Hyundai Avante, wobei die Modulintegration von AUMOVIO übernommen wurde. Dies markierte das erste QD Mini-LED Center-Display von BOE VX über 10 Zoll für ein Hyundai-Personenkraftwagenmodell.
- Juni 2026: Visteon Corporation gab bekannt, dass sein 12,3-Zoll Narrow Border Fahrerdisplay im neu eingeführten Lexus ES verbaut ist, dem ersten Serienproduktionsprogramm des Unternehmens in Lexus-Fahrerinformationssystemen. Der vollständige Display-Aufbau und das optische Bonding für dieses Programm wurden im Visteon-Werk in Thailand abgeschlossen.
- April 2026: AUMOVIO und tesa gaben eine Partnerschaft zur Entwicklung einer robotergestützten, ablösbaren Klebefolienlösung für die Integration von Automotive-Display-Modulen bekannt. Die Partner zielten auf die Serienproduktion im zweiten Quartal 2026 ab, um zu ermöglichen, dass Display-Baugruppen selektiv ausgetauscht oder nachgearbeitet werden können, ohne das gesamte Modul zu ersetzen.
Nordamerika LTPS LCD Modul im Automobilmarkt – Berichtsumfang
Der nordamerikanische Markt für LTPS LCD Module (LCM) im Automobilbereich umfasst die Entwicklung, Herstellung und Lieferung von Automotive-Display-Modulen in Automobilqualität unter Verwendung der Niedertemperatur-Polysiliziumbasisplatten (LTPS) Technologie. Diese Module liefern hochauflösende Visualisierungen, verbesserte Display-Leistung und Energieeffizienz für fortschrittliche Fahrzeugschnittstellen. Das Marktwachstum wird durch zunehmende Fahrzeugdigitalisierung, die Einführung anspruchsvoller Cockpit-Systeme und die Nachfrage nach hochwertigen Automotive-Displays angetrieben.
Der Bericht über den nordamerikanischen Markt für LTPS LCD Module (LCM) im Automobilbereich ist segmentiert nach LTPS LCM Konfiguration (Standard LTPS LCM (WLED Hintergrundbeleuchtung, ohne Touch), LTPS LCM mit In-Cell-Touch (WLED Hintergrundbeleuchtung), LTPS LCM mit Mini-LED Hintergrundbeleuchtung (ohne Touch) und LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch), Anwendung (Center Stack/Infotainment, Instrumentencluster, Pillar-to-Pillar Mittelkonsole und Rücksitz-Entertainment und Passagierbildschirm), Fahrzeugtyp (Batterieelektrofahrzeug (BEV), Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV), Personenkraftwagen mit Verbrennungsmotor (ICE) und leichtes Nutzfahrzeug (LCV)), Bondingprozess (Film on Glass (FOG) und Chip on Glass (COG)) sowie Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Standard LTPS LCM (WLED Hintergrundbeleuchtung, ohne Touch) |
| LTPS LCM mit In-Cell-Touch (WLED Hintergrundbeleuchtung) |
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung (ohne Touch) |
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch |
| Center Stack / Infotainment |
| Instrumentencluster |
| Pillar-to-Pillar Mittelkonsole |
| Rücksitz-Entertainment und Passagierbildschirm |
| Batterieelektrofahrzeug (BEV) |
| Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV) |
| Personenkraftwagen mit Verbrennungsmotor (ICE) |
| Leichtes Nutzfahrzeug (LCV) |
| Film on Glass (FOG) |
| Chip on Glass (COG) |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach LTPS LCM Konfiguration | Standard LTPS LCM (WLED Hintergrundbeleuchtung, ohne Touch) |
| LTPS LCM mit In-Cell-Touch (WLED Hintergrundbeleuchtung) | |
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung (ohne Touch) | |
| LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch | |
| Nach Anwendung | Center Stack / Infotainment |
| Instrumentencluster | |
| Pillar-to-Pillar Mittelkonsole | |
| Rücksitz-Entertainment und Passagierbildschirm | |
| Nach Fahrzeugtyp | Batterieelektrofahrzeug (BEV) |
| Hybrid-/Plug-in-Hybridfahrzeug (HEV/PHEV) | |
| Personenkraftwagen mit Verbrennungsmotor (ICE) | |
| Leichtes Nutzfahrzeug (LCV) | |
| Nach Bondingprozess | Film on Glass (FOG) |
| Chip on Glass (COG) | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für LTPS LCD Module (LCM) im Automobilbereich?
Der Markt wurde im Jahr 2026 auf 1,15 Milliarden USD geschätzt und wird voraussichtlich bis 2032 bei einem CAGR von 6,70 % einen Wert von 1,63 Milliarden USD erreichen.
Welche LTPS LCM Konfiguration expandiert am schnellsten in nordamerikanischen Fahrzeugen?
LTPS LCM mit Mini-LED Hintergrundbeleuchtung und In-Cell-Touch wird voraussichtlich bis 2032 mit einem CAGR von 7,82 % wachsen.
Welche Automobilanwendung macht die größte LTPS LCD Modulnachfrage aus?
Center Stack und Infotainment entfielen im Jahr 2026 auf einen Anteil von 43,91 %, unterstützt durch die breite Einführung von touchscreenbasierten Fahrzeugsteuerungen.
Warum verwenden Automobilhersteller LTPS LCD Module in Fahrzeugcockpits?
LTPS unterstützt hohe Pixeldichte, starke Helligkeit, dünne Modulstrukturen und In-Cell-Touch für digitale Instrumentencluster und Center-Stack-Displays.
Welches Land führt die regionale Nachfrage nach Automotive LTPS LCD Modulen an?
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 72,61 %, da sie die größte Konzentration von Fahrzeugmontage- und Cockpit-Beschaffungsaktivitäten in der Region aufweisen.
Welcher Bondingprozess wird voraussichtlich am schnellsten für LTPS LCD Module wachsen?
Chip on Glass wird voraussichtlich bis 2032 mit einem CAGR von 7,84 % wachsen, da es schmale Rahmen und hochauflösende Display-Designs unterstützt.
Welcher Bondingprozess wird voraussichtlich am schnellsten für LTPS LCD Module wachsen?
Chip on Glass wird voraussichtlich bis 2032 mit einem CAGR von 7,84 % wachsen, da es schmale Rahmen und hochauflösende Display-Designs unterstützt.