
北米自動車向けLTPS LCDモジュール市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
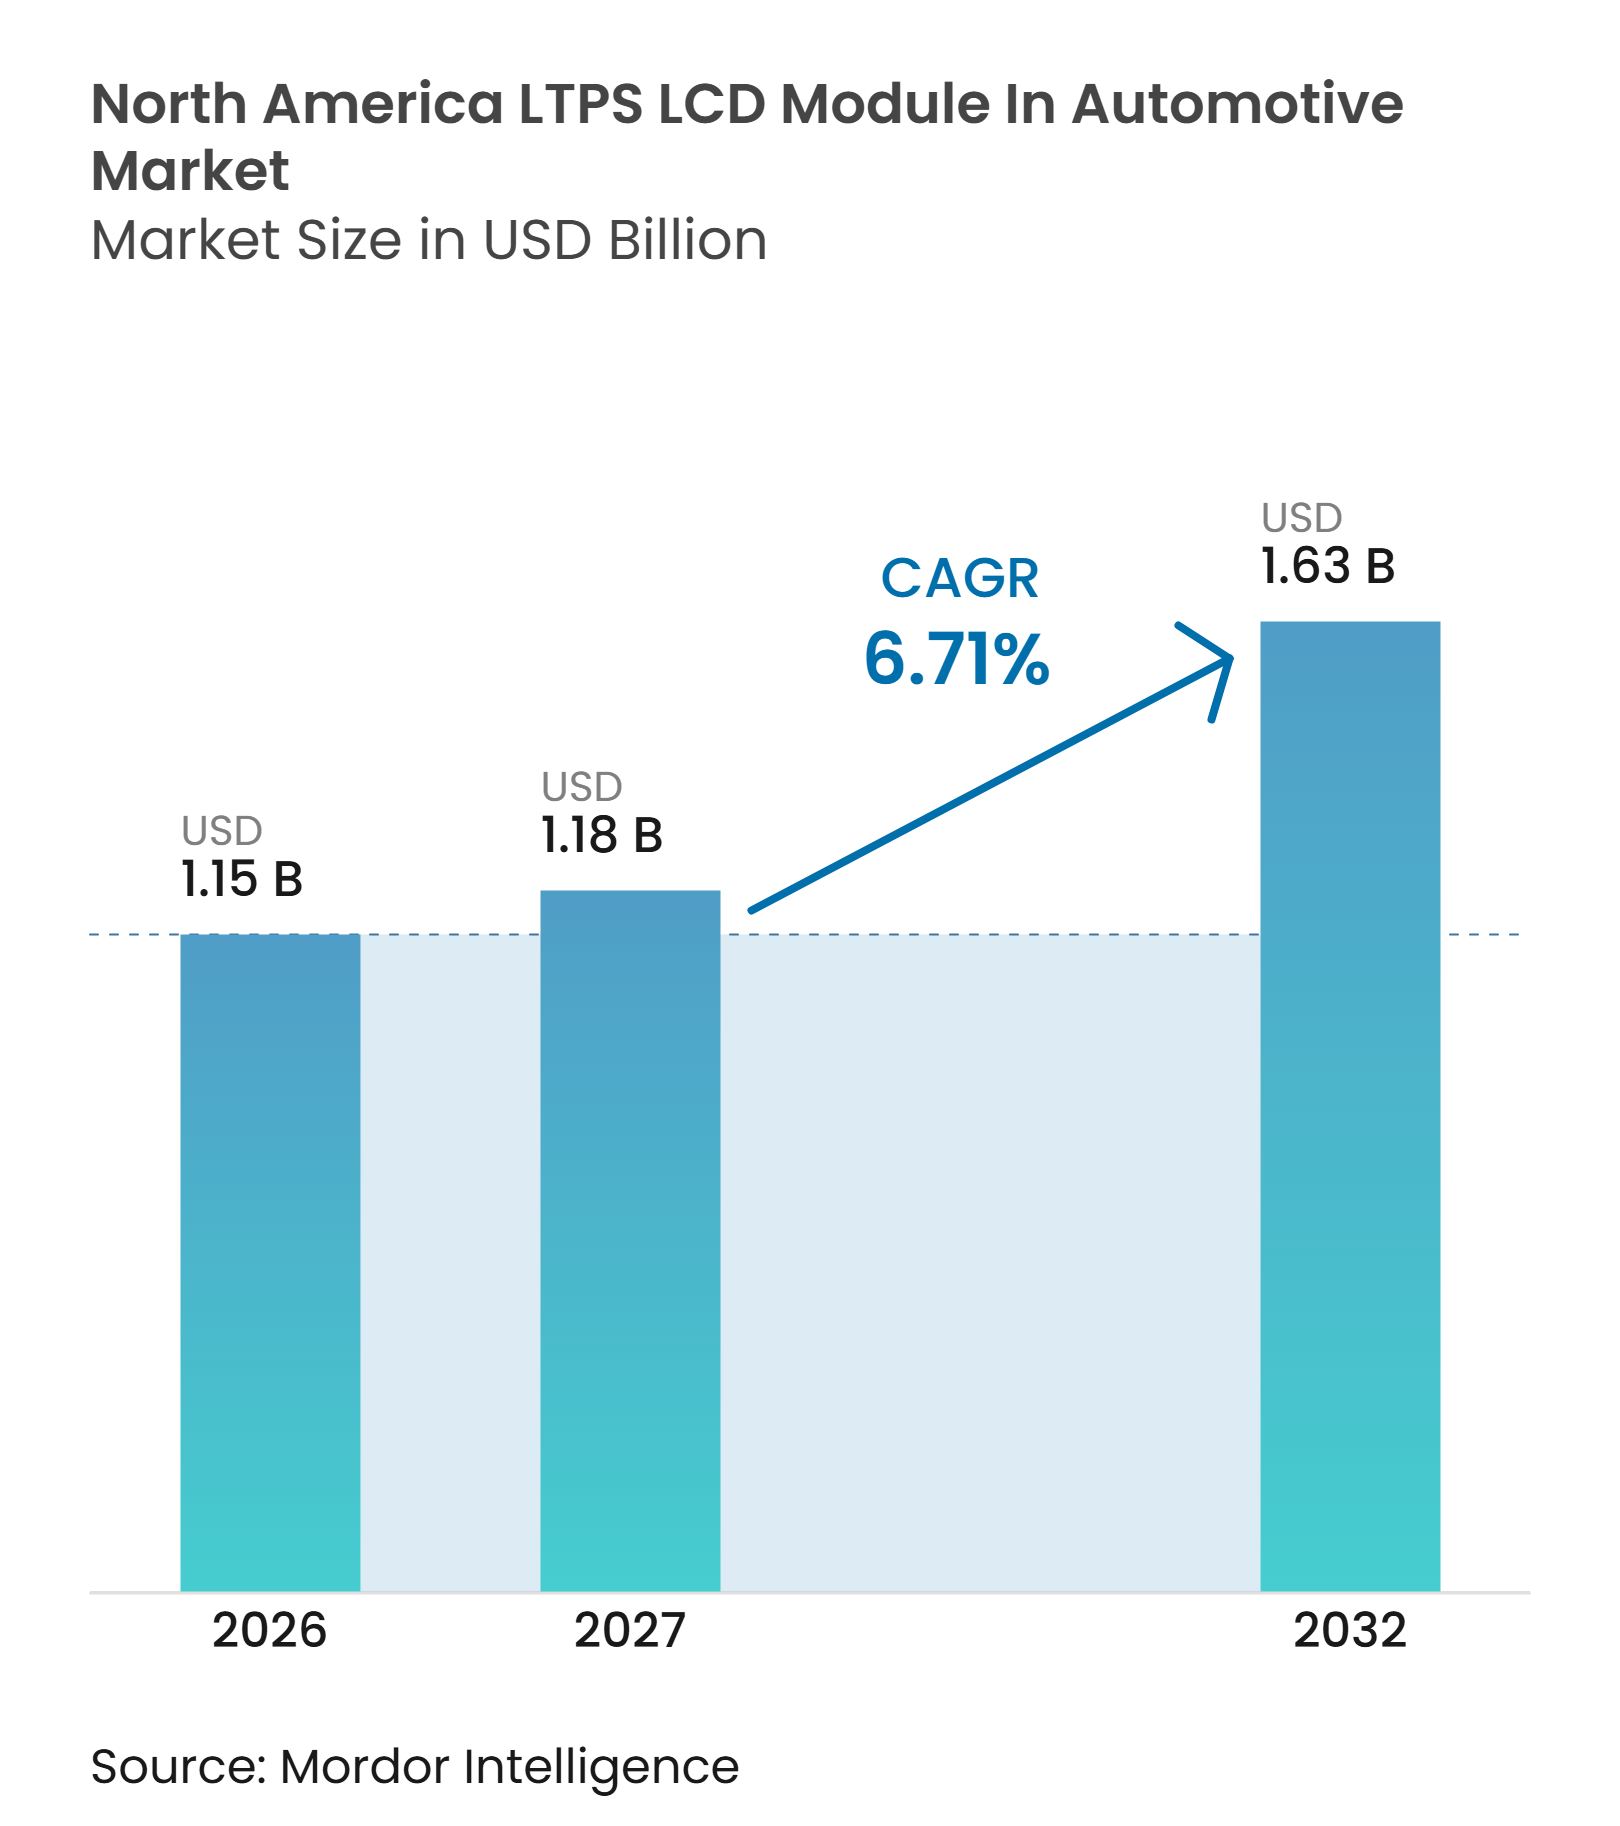
| 基準年の市場規模 (2026) | 1.15 十億米ドル |
| 市場規模 (2027) | 1.18 十億米ドル |
| 市場規模 (2032) | 1.63 十億米ドル |
| 成長率 (2027 - 2032) | 6.71 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米自動車向けLTPS LCDモジュール市場分析
北米自動車向けLTPS LCDモジュール(LCM)市場規模は2026年に1.15 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 6.70%で拡大し、2032年までに1.63 ビリオン 米ドルに達すると推定されます。北米自動車向けLTPS LCDモジュール(LCM)市場は、車両用ディスプレイにおけるアモルファスシリコンLCDから低温ポリシリコンバックプレーンへの段階的な移行によって形成されています。LTPSは、より小型のトランジスタ、高画素密度、高輝度、および薄型モジュール設計内のインセルタッチをサポートします。自動車メーカーはこれらの特性をデジタルクラスター、センタースタック、およびより広いダッシュボードディスプレイレイアウトに適用しています。また、メーカーが北米の調達要件に対応するにつれ、サプライ決定も車両組立拠点に近づいています。内燃機関車およびハイブリッド車のアップグレードサイクルは、バッテリー電気自動車の普及が予想より遅れた場合でも、安定した需要源を提供します。
主要レポートのポイント
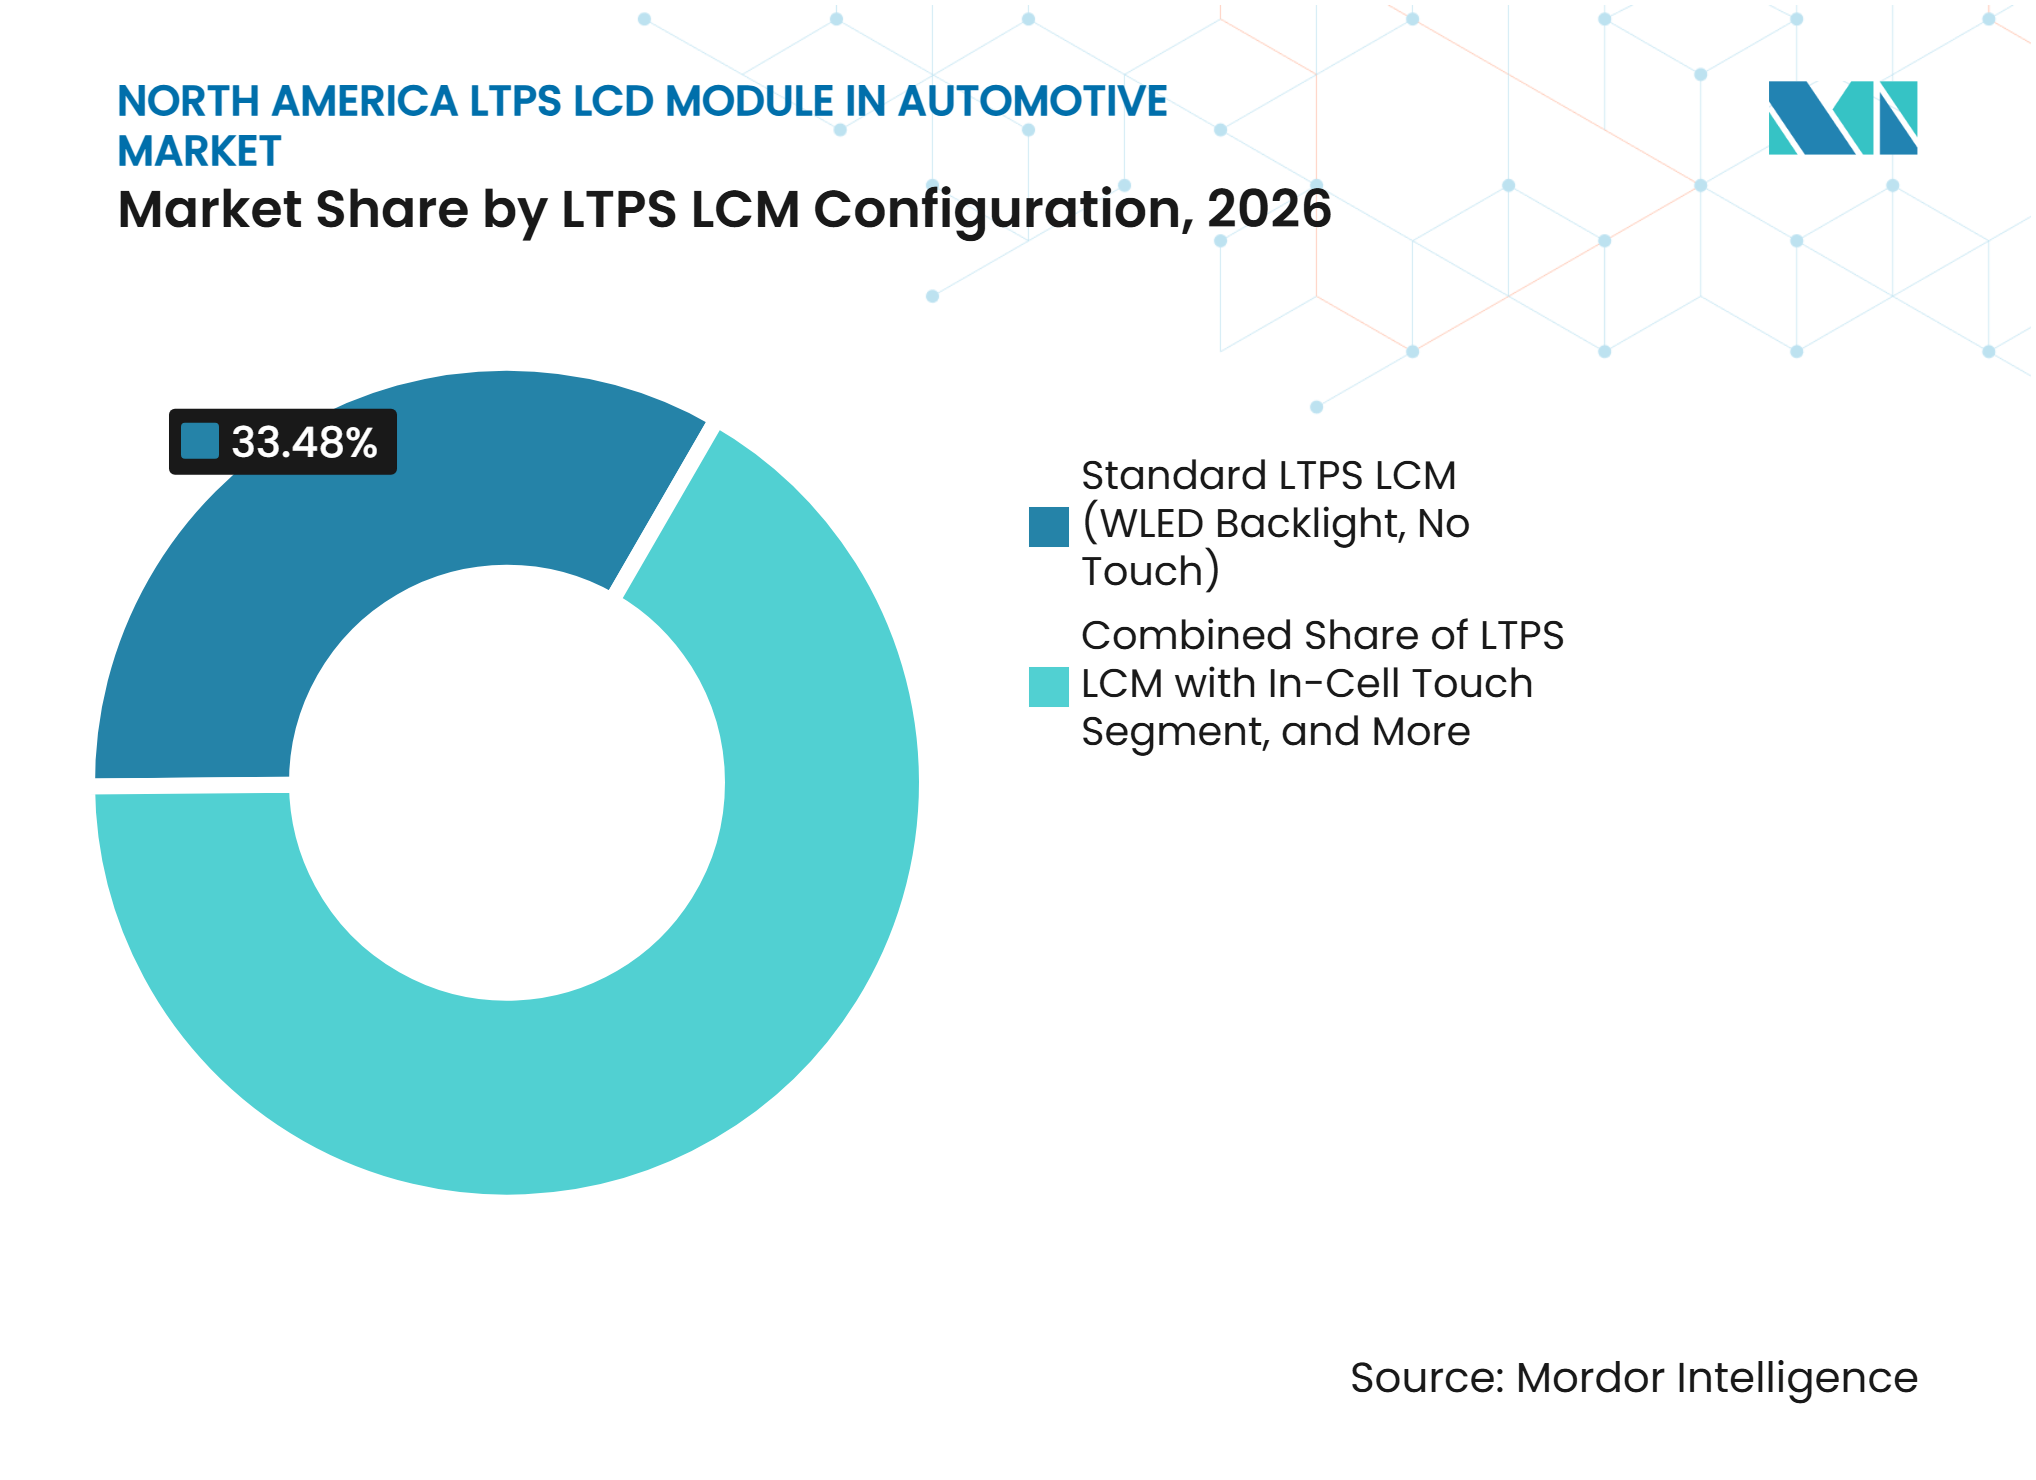
- LTPS LCM構成別では、WLEDバックライト・タッチなしの標準LTPS LCMが2026年の北米自動車向けLTPS LCDモジュール(LCM)市場シェアの33.48%を占め、ミニLEDバックライト・インセルタッチ搭載LTPS LCMは2032年までにCAGR 7.82%で拡大する見込みです。
- 用途別では、センタースタックおよびインフォテインメントが2026年の北米自動車向けLTPS LCDモジュール(LCM)市場規模の43.91%を占め、ピラー・トゥ・ピラーセンターコンソールは2032年までにCAGR 7.56%で拡大する見込みです。
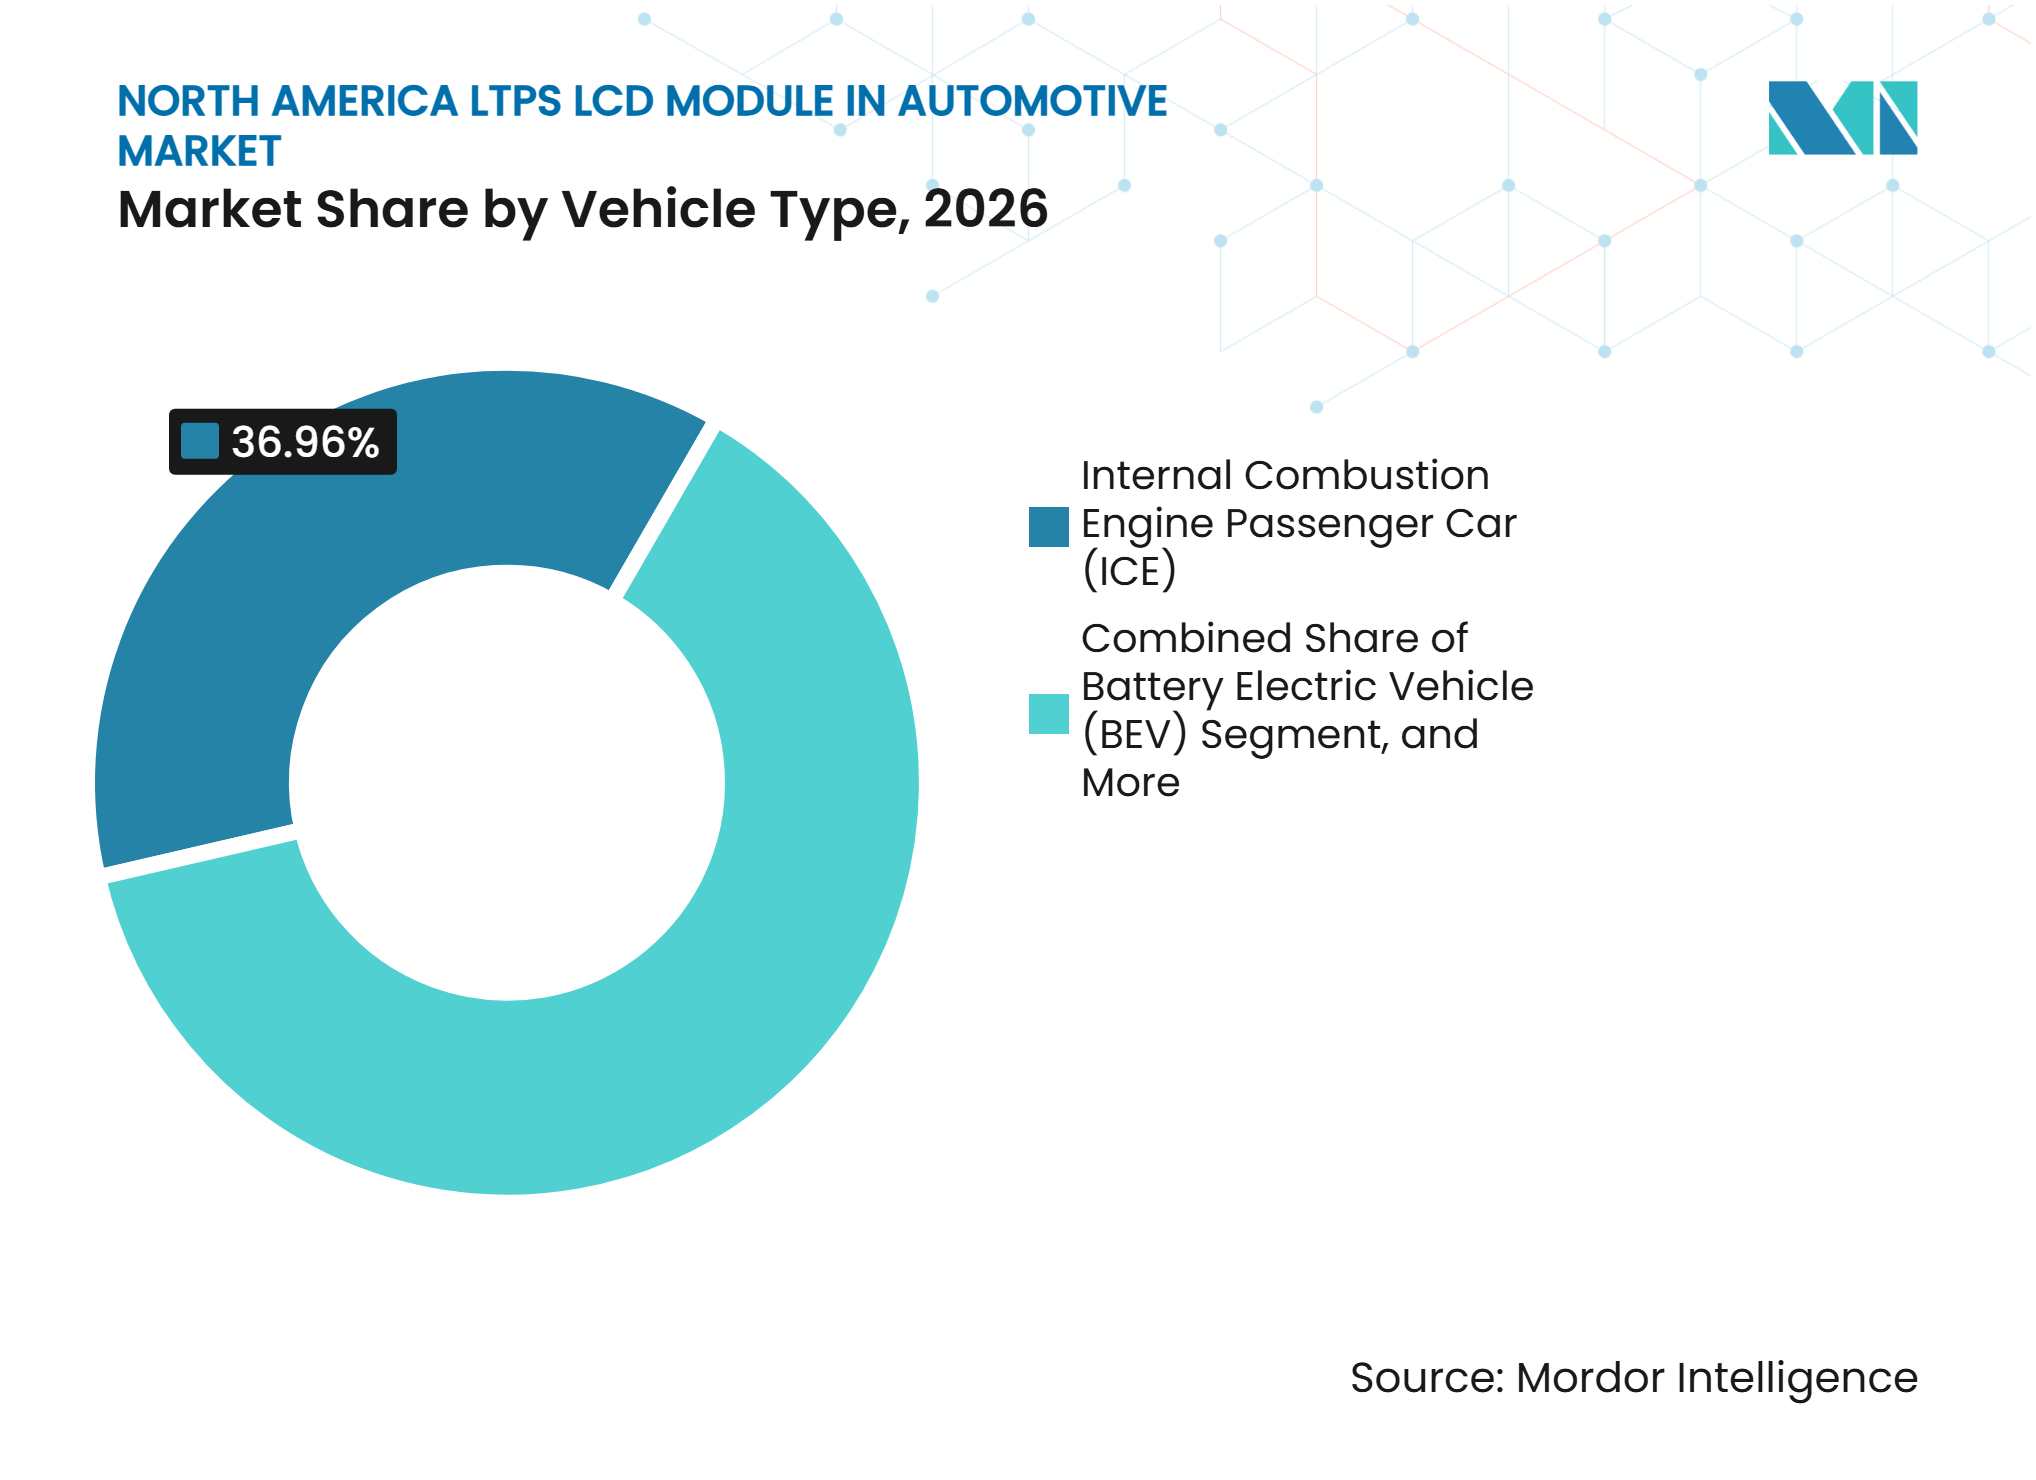
- 車両タイプ別では、内燃機関乗用車が2026年に36.96%のシェアを保持し、バッテリー電気自動車は2032年までにCAGR 7.75%で拡大する見込みです。
- ボンディングプロセス別では、フィルム・オン・グラスが2026年に60.00%のシェアを保持し、チップ・オン・グラスは2032年までにCAGR 7.84%で拡大する見込みです。
- 地域別では、米国が2026年に72.61%のシェアを保持し、メキシコは2032年までにCAGR 7.62%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EVおよびハイブリッドコックピットの電動化 | +1.8% | 米国およびメキシコ、カナダへの波及効果あり | 中期(2~4年) |
| 車両1台あたりのディスプレイ搭載数の増加 | +1.3% | 米国、中西部組立回廊での早期成果 | 短期(2年以内) |
| 安全性重要ディスプレイに対する高輝度・高解像度要件 | +0.9% | 米国およびカナダ、FMVSS要件の影響を受ける | 短期(2年以内) |
| レガシーa-Si LCDからLTPSへの移行 | +0.7% | 米国、メキシコへの波及効果あり | 中期(2~4年) |
| 北米の車両および電子機器のローカライゼーション | +0.5% | 米国およびメキシコ、USMCAの原産地規則に連動 | 長期(4年以上) |
| USMCA生産における国境を越えたプラットフォームの共通化 | +0.3% | 米国、カナダ、メキシコ、ミシガン州・オンタリオ州・ヌエボレオン州回廊を中心とする | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVおよびハイブリッドコックピットの電動化
電動化車両プログラムは、北米自動車向けLTPS LCDモジュール(LCM)市場においてコックピットディスプレイの重要性を高めています。バッテリー電気自動車およびハイブリッドのレイアウトは、センターコンソールから一部の従来型パワートレインコントロールを排除します。これにより、設計者はより大型のディスプレイとより統合されたスクリーンレイアウトを設置する柔軟性を得ます。高輝度、インセルタッチ、および高速応答により、LTPS LCDはOLEDパネルを使用しないマルチスクリーンシステムに適しています。バッテリー電気自動車は2032年までにCAGR 7.75%を記録する見込みであり、これは高度なディスプレイ構成への需要を支えます。ハイブリッドおよびプラグインハイブリッドプログラムも、コックピット仕様がバッテリー電気自動車プラットフォームで使用されるデジタルレイアウトに追随するにつれ、需要を支えます。
車両1台あたりのディスプレイ搭載数の増加
デジタルクラスター、乗客用ディスプレイ、リアシートシステムがより多くの車両クラスに普及するにつれ、各車両に搭載されるスクリーン数が増加しています。この変化は、地域の車両生産量が不均一な場合でもモジュール需要を支えます。中価格帯の車両は、かつてプレミアムモデルに集中していたディスプレイを追加するケースが増えています。追加されたディスプレイごとに、ディスプレイガラス、ボンディング、ドライバーエレクトロニクス、タッチ統合、および熱管理に対する個別の需要が生まれます。LG Displayは2025年2月に40インチのピラー・トゥ・ピラーLTPS LCDの量産を開始し、LTPSが広幅の自動車用ディスプレイ設計をサポートできることを実証しました。[1] 北米自動車向けLTPS LCDモジュール(LCM)市場は、車両生産台数に加え、車両1台あたりのディスプレイ搭載数の増加からも恩恵を受けます。
安全性重要ディスプレイに対する高輝度・高解像度要件
車両のコントロールおよびディスプレイは、変化する光条件下でも視認性を維持する必要があります。FMVSS 571.101は、車両コントロールおよびディスプレイの位置、識別、色、および照明に関する要件を定めています。[2] これらの要件は、高輝度、高コントラスト、および明確な視覚表示を提供するディスプレイの価値を高めます。LTPSは、コンパクトなモジュール構造内でレガシーa-Si LCD技術よりも高い画素密度を実現します。米国国家運輸安全委員会は2025年に安全勧告H-25-016を発し、車載電子機器に関するドライバー注意散漫ガイダンスの更新を求めました。[3] コックピット設計がよりディスプレイ主導になるにつれ、サプライヤーは機能密度と視認性およびドライバーの注意要件のバランスを取る必要があります。
レガシーa-Si LCDからLTPSへの移行
a-Si LCDバックプレーンからの移行は、北米自動車向けLTPS LCDモジュール(LCM)市場に直接的な技術ドライバーを提供しています。LTPSは高い電子移動度を持ち、より小型のトランジスタを実現し、より細かい画素構造をサポートします。これらの特性は、センタースタックおよびクラスターディスプレイが大型化し、より詳細なグラフィックスを必要とするにつれて有用です。LTPSはまた、追加レイヤーによる光学損失を低減する薄型モジュールおよびインセルタッチ設計もサポートできます。自動車メーカーは、新車プログラムと既存プラットフォームのミッドサイクルリフレッシュの両方にこの技術を適用できます。その結果、プレミアム電気自動車を超えて主流の内燃機関車およびハイブリッド車にまで広がる移行パスが生まれます。
抑制要因インパクト分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 北米軽自動車生産の変動性 | -1.5% | 米国、カナダ、メキシコ、関税政策に連動 | 短期(2年以内) |
| 関税および原産地規則の遵守コスト | -1.2% | 米国およびメキシコ、非準拠ディスプレイ輸入への最大エクスポージャー | 中期(2~4年) |
| LTPSパネルおよびドライバーICのアジア供給集中 | -0.6% | 米国、カナダ、メキシコ、台湾・韓国・中国へのエクスポージャー | 長期(4年以上) |
| ディスプレイコンテンツおよびインタラクションに対するドライバー注意散漫規制 | -0.4% | 米国およびカナダ、コンプライアンス要件の影響を受ける | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
北米軽自動車生産の変動性
軽自動車生産の変化は、ディスプレイモジュールが車両プログラムを通じて搭載されるため、近期の抑制要因であり続けます。自動車メーカーが発売を延期したり生産スケジュールを調整したりすると、モジュール注文が延期される可能性があります。関税コストは車両マージンに圧力を加え、調達および投資決定に影響を与える可能性があります。この問題は、車両プログラムおよびコンポーネントフローがこれらの国境を越えるため、米国、カナダ、メキシコに影響します。北米自動車向けLTPS LCDモジュール(LCM)市場は、車両1台あたりのディスプレイ搭載数が増加しているにもかかわらず、これらの変化にさらされています。内燃機関車およびハイブリッド車の安定した代替サイクルは、バッテリー電気自動車普及の鈍化による影響を部分的に相殺できます。
関税および原産地規則の遵守コスト
原産地規則および関税は、北米域外から供給される自動車用電子機器のコストを増加させる可能性があります。USMCAは乗用車に対して75%の地域付加価値含有率を要求しており、この要件は2023年7月に完全に段階的に適用されました。米国通商代表部は2026年の議会報告書において、第三国のディスプレイ、回路基板、および半導体への依存をサライチェーンのギャップとして特定しました。LTPSパネルおよびドライバー集積回路は東アジアのサプライネットワークに集中したままです。この構造は、輸入依存モジュールをより高いコンプライアンス作業および潜在的なコスト上昇にさらします。地域内でモジュールを組み立てるサプライヤーは、将来のローカライゼーション要件への対応においてより有利な立場に置かれる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
LTPS LCM構成別:
ミニLEDおよびインセルタッチがモジュール価値を向上WLEDバックライト・タッチなしの標準LTPS LCMは、2026年の北米自動車向けLTPS LCDモジュール(LCM)市場シェアの33.48%を占めました。この構成は、主流の内燃機関車およびエントリーレベルのハイブリッドプログラムで使用されるシングルゾーン・エッジライトディスプレイにとって引き続き重要です。これらのプログラムは、ミニLEDバックライトおよびインセルタッチが自動車向けコスト受容性を広く達成する前に仕様が決定されたことが多いです。標準アーキテクチャは、ドライバー入力に別のインターフェースが使用されるアプリケーションに対して使い慣れた選択肢を提供します。また、すでに生産中の車両プラットフォームに対して確立された調達および認定プロセスをサポートします。
インセルタッチ・WLEDバックライト搭載LTPS LCMは、別途タッチオーバーレイを不要にするため、引き続き主要な構成です。これにより、薄型または曲面インテリアデザインをサポートしながら、モジュールの厚みと光学損失を低減できます。タッチなし・ミニLEDバックライト搭載LTPS LCMは、コックピットの別の場所でタッチ入力が管理されるドライバーディスプレイに対応します。ミニLEDバックライト・インセルタッチ搭載LTPS LCMは2032年までにCAGR 7.82%で拡大する見込みです。ミニLEDのローカルディミングは、LCD技術の確立された耐久性特性を維持しながらコントラストを向上させることができます。2025年にInternational Journal of High Speed Electronics and Systemsに掲載された研究は、車載ミニLEDディスプレイのゾーンレベルディミングアルゴリズムの進歩を説明しました。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
センタースタックの数量がより広いダッシュボード設計を支えるセンタースタックおよびインフォテインメントは、2026年の北米自動車向けLTPS LCDモジュール(LCM)市場規模の43.91%を占めました。この用途は、コンパクトカーからフルサイズトラックまで幅広い車両カテゴリーにわたるタッチスクリーンの広範な使用から恩恵を受けます。LTPSは、明るく詳細なディスプレイとスリムなモジュールプロファイルを必要とするセンタースタックシステムに適しています。デジタルインストゥルメントクラスターも、アナログディスプレイが完全デジタルユニットに置き換えられるにつれ、主要なユースケースを代表します。リアシートエンターテインメントシステムは、SUVおよびファミリー車プログラムに追加のモジュール需要をもたらします。
ピラー・トゥ・ピラーセンターコンソールは2032年までにCAGR 7.56%で拡大する見込みです。連続したディスプレイ面は、より統合されたダッシュボードレイアウトを作り出し、新しい車両インテリアを差別化するために使用されています。LG Displayは2025年2月にAFEELA 1プログラム向けに40インチのピラー・トゥ・ピラーLTPS LCDディスプレイの量産を開始しました。Tianmaは2026年のCESで49.6インチ8K曲面自動車用ディスプレイを発表し、より大型のコックピットディスプレイの継続的な開発を示しました。2025年のSIDシンポジウム・ダイジェスト・オブ・テクニカルペーパーズに掲載された論文は、タッチセンサーマルチプレクシングが中型および大型LTPSインセルディスプレイのドライバーチップ要件を削減できることを報告しました。
車両タイプ別:
ICEプログラムが設置ベースを支える内燃機関乗用車は、2026年の北米自動車向けLTPS LCDモジュール(LCM)市場シェアの36.96%を占めました。この位置は、需要が電動化車両に限定されないことを示しています。ミッドサイクルアップデートを受ける内燃機関車は、a-Siセンタースタックディスプレイをデザインに置き換えることができます。これらの変更は、バッテリー電気自動車普及のペースに関わらず、信頼性の高いアップグレードサイクルを提供できます。小型商用車も、フリート接続性および車両情報機能をサポートするめにデジタルクラスターおよびより大型のディスプレイを搭載するようになっています。
バッテリー電気自動車は2032年までにCAGR 7.75%で拡大する見込みです。これらの車両は、キャビン設計の一部として、より大型の中央ディスプレイとより詳細なデジタルクラスターを使用することが多いです。そのディスプレイコンテンツは、車両台数がインセンティブや政策変更に伴って変動する場合でも高水準を維持できます。国際エネルギー機関は、韓国の自動車メーカーが関税エクスポージャーを低減するために2025年に米国でのバッテリー電気自動車生産を増加させたと報告しました。ハイブリッドおよびプラグインハイブリッド車のインテリアは、バッテリー電気自動車のディスプレイ仕様にますます合わせられています。このアライメントは、ハイブリッドを従来の車両プログラムとよりディスプレイ集約的な電気自動車コックピットの橋渡し役として位置づけます。

ボンディングプロセス別:
FOGが設置ベースを保持しCOGが台頭フィルム・オン・グラスは、2026年の北米自動車向けLTPS LCDモジュール(LCM)市場シェアの60.00%を占めました。このプロセスは、フレキシブルフィルムを使用してドライバー集積回路をディスプレイガラスに接続します。曲面または不規則なディスプレイ境界周辺のルーティングを必要とするモジュールに適しています。設置済みの製造ベースも、より低いツーリングニーズとディスプレイジオメトリ全体にわたる確立された柔軟性から恩恵を受けます。車両プログラム中に認定済みのボンディングプロセスを切り替えると再認定作業が必要になる可能性があり、これがFOGの継続的な地位を支えます。
チップ・オン・グラスは2032年までにCAGR 7.84%で拡大する見込みであり、報告されたセグメントカテゴリーの中で最高の成長率です。このプロセスはドライバー集積回路をガラス基板に直接取り付けます。高解像度LTPSパネルにおいて、より狭いベゼルと強力な信号完全性をサポートできます。SIDシンポジウム・ダイジェスト・オブ・テクニカルペーパーズは2025年に、TP-MUXタッチマルチプレクシングがドライバーチップ数を削減し、COGボンディングのインセルディスプレイの競争力を向上させることができると報告しました。自動車メーカーが狭い可視ベゼルを持つより大型のセンタースタックディスプレイを仕様化するにつれ、COGはより確立されたFOGプロセスに対してシェアを獲得する可能性があります。
地域分析
米国:ディスプレイコンテンツが軟調な生産環境を相殺
米国は、2026年の北米自動車向けLTPS LCDモジュール(LCM)市場シェアの72.61%を占めました。その地位は、ミシガン州、テネシー州、テキサス州、アラバマ州における車両組立およびコックピット調達活動の集中を反映しています。ティア1インテグレーターはこれらの生産拠点近くにエンジニアリングおよびプログラム管理業務を維持しています。地域の機は、デジタルクラスター、センタースタック、乗客用ディスプレイを含む車両1台あたりのディスプレイ搭載数の増加によって支えられています。Visteonは2025年にディスプレイ特化の新規受注として3.6 ビリオン 米ドルを報告し、その結果はディスプレイプログラムが受注獲得において引き続き重要であることを示しました。FMVSS 571.101は、コントロールおよびディスプレイに対する重要なコンプライアンス要因であり続け、明確な視覚表示と照明に注目が集まっています。したがって、米国は車両生産が不均一な場合でも、地域プログラム決定の主要な拠点であり続けます。
メキシコ:USMCA条件下でのローカル組立の拡大
メキシコは2032年までにCAGR 7.62%で拡大する見込みです。同国は、低コスト製造と北米車両プログラムへのアクセスを結びつけるため、モジュール組立においてより重要になっています。AUO Corporationは2026年1月にメキシコ製造施設の第2フェーズ拡張を承認しました。追加キャパシティは2028年から2029年の間にオンライン化される予定であり、2027年下半期の量産を目標とするフェーズ1拡張に続くものです。国際エネルギー機関は、メキシコが2025年に米国への電気自動車輸入の3分の1以上を供給したと報告しました。米国通商代表部もまた、ディスプレイ、半導体、回路基板を北米サプライチェーンの強靭性に関連する電子機器カテゴリーとして特定しています。これらの要因は、ローカルモジュール組立と米国車両プログラムとのより緊密な連携を支えます。
カナダおよび地域サプライチェーン:共有プラットフォームが調達を形成
カナダは統合された北米車両生産システムの一部であり、オンタリオ州は地域組立活動の中心であり続けています。同州のホンダ、トヨタ、ステランティスのプログラムは、米国プラットフォームにサービスを提供するのと同じティア1サプライネットワークを使用しています。この接続により、カナダはディスプレイ設計、認定、および調達決定において役割を担います。カナダは2026年初頭に電気自動車輸入政策を調整し、車両およびコックピットコンポーネント調達に追加の考慮事項を生み出しました。国際エネルギー機関は2026年における電気自動車と貿易の政策環境の変化を記録しました。米国、カナダ、メキシコはまた、地域付加価値含有率目標と現在の自動車用電子機器生産との間に構造的なギャップを共有しています。したがって、USMCAフレームワークは、より多くの地域ディスプレイモジュール活動を促進する規制上の影響力です。この共有プラットフォーム構造は、北米自動車向けLTPS LCDモジュール(LCM)市場において国境を越えたプログラム調整を重要にします。
競合ランドスケープ
市場集中度
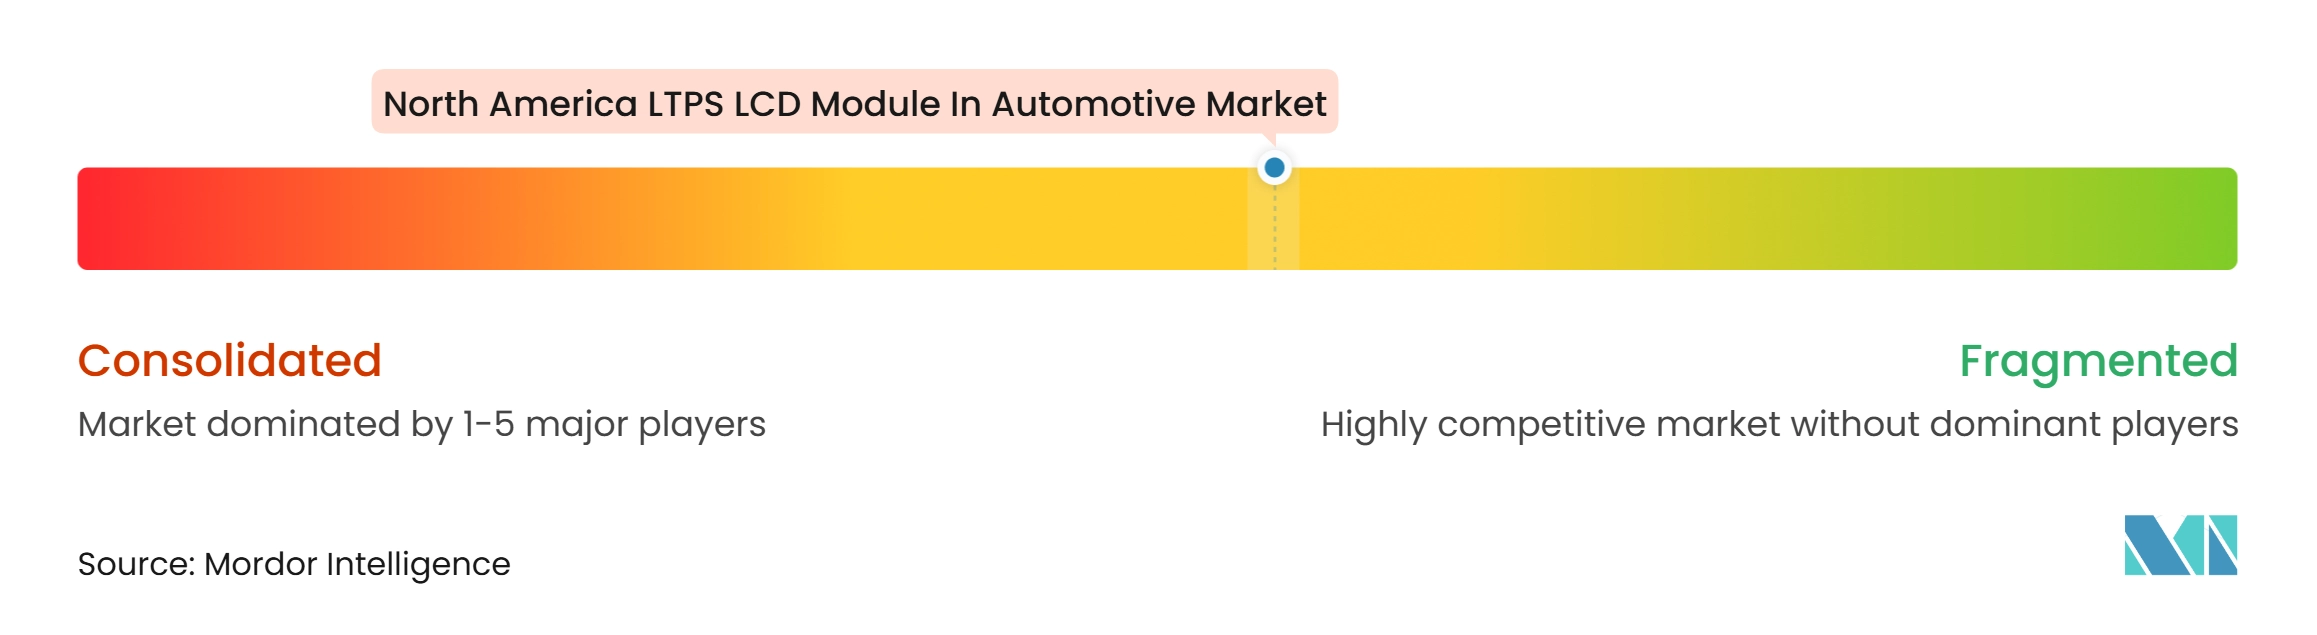
北米自動車向けLTPS LCDモジュール(LCM)市場には、パネルサプライヤー、モジュールアセンブラー、ティア1コックピットインテグレーターが含まれます。BOE Technology Group、Tianma Microelectronics、AUO Corporation、LG Display、Innolux Corporation、CSOT、Japan Display Incがディスプレイガラスまたは組立済みモジュールを供給しています。Visteon、AUMOVIO、Harman International Industries、Robert Bosch GmbH、DENSO Corporation、Hyundai Mobisは、コックピット統合、ソフトウェア定義ディスプレイ設計、光学ボンディング、およびプログラム管理を通じて競合しています。この構造は、ディスプレイハードウェアが車両レベルの耐久性およびンターフェース要件を満たす必要があるため、パネルメーカーとティア1サプライヤー間の調整を必要とします。Japan Display Incは自動車用途におけるLTPS能力を引き続き強調しており、2026年度の業績において米国顧客プログラムの活動を開示しました。この分野は、ハードウェア供給とコックピット統合の両方にわたって活発です。
各社は製品開発、ローカライゼーション、および新しいディスプレイフォーマットを通じて対応しています。AUO Corporationはメキシコ施設を段階的に拡張しており、北米顧客への直接サービスをサポートし、モジュール組立と車両工場間の距離を縮めています。LG DisplayはAFEELA 1向けに40インチのピラー・トゥ・ピラーLTPS LCDの生産を開始し、より広い統合コックピットディスプレイへの動きを示しました。BOE VXは2026年7月に現代自動車の第8世代アバンテ向けに14.6インチQDミニLEDセンターディスプレイの量産を開始し、AUMOVIOがモジュール統合を担当しました。これらの例は、サプライヤーの競争的地位がディスプレイ技術、統合能力、および顧客プログラムへの近接性に依存することを示しています。
潜在的な機会は、狭ベゼルの商用車コックピットおよびパネル下カメラ機能を統合する熱的に堅牢なモジュールに残っています。VisteonとSmart Eyeは2026年2月に、LTPS LCDパネルの背後に統合ドライバーモニタリングシステムカメラを搭載したLCDインストゥルメントクラスターを発表しました。この設計は、ディスプレイ面を維持しながら近赤外線透過をサポートするカスタム光学スタックを使用しています。AUMOVIOはまた、固定された大型フォーマットパネルなしに広いコックピット映像を提供できるサーフェスプロジェクションコンセプトも開発しています。これらの代替手段が自動車耐久性要件を満たす場合、将来の一部の大型フォーマットLTPS設計と競合する可能性があります。
北米自動車向けLTPS LCDモジュール産業リーダー
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
北米自動車向けLTPS LCDモジュール市場 このレポートでカバーされる企業
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Aptiv PLC
- Marelli Holdings Co., Ltd.
- Harman International Industries, Incorporated
- LG Electronics Inc.
- CarUX Technology Inc.
- Varitronix International Limited
- New Vision Display, Inc.
- Newhaven Display International, Inc.
最近の産業開発事情 北米自動車向けLTPS LCDモジュール市場
- 2026年11月:AUMOVIOは2026年第3四半期の受注がEUR 64億に倍増したと報告し、法的和解解決後のBMWとのEUR 14億の自動車供給契約によって支えられました。同社はウィンドシールドヘッドアップディスプレイにおけるグローバルリーダーシップを理由に、ユーザーエクスペリエンスディスプレイ事業部門を維持する決定を確認しました。
- 2026年7月:BOE Technology Groupの自動車用ディスプレイ子会社であるBOE VXは、現代自動車の第8世代アバンテ向けに14.6インチQDミニLEDセンター情報ディスプレイの量産を開始し、モジュール統合はAUMOVIOが担当しました。これはBOE VXにとって現代自動車乗用車モデル向けの10インチ超初のQDミニLEDセンターディスプレイとなりました。
- 2026年6月:Visteon Corporationは、新たに発売されたレクサスESに12.3インチナローボーダードライバーディスプレイが採用されたと発表し、同社にとってレクサスドライバー情報システムへの初の量産プログラムとなりました。このプログラムの完全なディスプレイ構造および光学ボンディングはVisteonのタイ工場で完了しました。
- 2026年4月:AUMOVIOとtesaは、自動車用ディスプレイモジュール統合向けにロボット塗布可能な剥離可能接着テープソリューションを開発するパートナーシップを発表しました。両社は、モジュール全体を交換することなくディスプレイアセンブリを選択的に交換または再加工できるよう、2026年第2四半期の量産を目標としました。
北米自動車向けLTPS LCDモジュール市場レポートスコープ
北米自動車向けLTPS LCDモジュール(LCM)市場は、低温ポリシリコン(LTPS)技術を使用した自動車グレードのディスプレイモジュールの開発、製造、および供給を包含します。これらのモジュールは、高度な車両インターフェース向けに高解像度ビジュアル、強化されたディスプレイ性能、および電力効率を提供します。市場成長は、車両デジタル化の進展、高度なコックピットシステムの採用、および高品質な自動車用ディスプレイへの需要によって推進されています。
北米自動車向けLTPS LCDモジュール(LCM)市場レポートは、LTPS LCM構成(標準LTPS LCM(WLEDバックライト、タッチなし)、インセルタッチ搭載LTPS LCM(WLEDバックライト)、ミニLEDバックライト搭載LTPS LCM(タッチなし)、ミニLEDバックライト・インセルタッチ搭載LTPS LCM)、用途(センタースタック/インフォテインメント、インストゥルメントクラスター、ピラー・トゥ・ピラーセンターコンソール、リアシートエンターテインメントおよび乗客用スクリーン)、車両タイプ(バッテリー電気自動車(BEV)、ハイブリッド/プラグインハイブリッド電気自動車(HEV/PHEV)、内燃機関乗用車(ICE)、小型商用車(LCV))、ボンディングプロセス(フィルム・オン・グラス(FOG)、ップ・オン・グラス(COG))、および地域(米国、カナダ、メキシコ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 標準LTPS LCM(WLEDバックライト、タッチなし) |
| インセルタッチ搭載LTPS LCM(WLEDバックライト) |
| ミニLEDバックライト搭載LTPS LCM(タッチなし) |
| ミニLEDバックライト・インセルタッチ搭載LTPS LCM |
| センタースタック/インフォテインメント |
| インストゥルメントクラスター |
| ピラー・トゥ・ピラーセンターコンソール |
| リアシートエンターテインメントおよび乗客用スクリーン |
| バッテリー電気自動車(BEV) |
| ハイリッド/プラグインハイブリッド電気自動車(HEV/PHEV) |
| 内燃機関乗用車(ICE) |
| 小型商用車(LCV) |
| フィルム・オン・グラス(FOG) |
| チップ・オン・グラス(COG) |
| 米国 |
| カナダ |
| メキシコ |
| LTPS LCM構成別 | 標準LTPS LCM(WLEDバックライト、タッチなし) |
| インセルタッチ搭載LTPS LCM(WLEDバックライト) | |
| ミニLEDバックライト搭載LTPS LCM(タッチなし) | |
| ミニLEDバックライト・インセルタッチ搭載LTPS LCM | |
| 用途別 | センタースタック/インフォテインメント |
| インストゥルメントクラスター | |
| ピラー・トゥ・ピラーセンターコンソール | |
| リアシートエンターテインメントおよび乗客用スクリーン | |
| 車両タイプ別 | バッテリー電気自動車(BEV) |
| ハイリッド/プラグインハイブリッド電気自動車(HEV/PHEV) | |
| 内燃機関乗用車(ICE) | |
| 小型商用車(LCV) | |
| ボンディングプロセス別 | フィルム・オン・グラス(FOG) |
| チップ・オン・グラス(COG) | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米自動車向けLTPS LCDモジュール(LCM)市場の規模はどのくらいですか?
市場は2026年に1.15 ビリオン 米ドルと評価され、CAGR 6.70%で2032年までに1.63 ビリオン 米ドルに達すると推定されます。
北米の車両において最も急速に拡大しているLTPS LCM構成はどれですか?
ミニLEDバックライト・インセルタッチ搭載LTPS LCMは2032年までにCAGR 7.82%で拡大する見込みです。
最大のLTPS LCDモジュール需要を占める自動車用途はどれですか?
センタースタックおよびインフォテインメントは2026年に43.91%のシェアを占め、タッチスクリーンベースの車両コントロールの広範な採用によって支えられています。
自動車メーカーが車両コックピットにLTPS LCDモジュールを使用する理由は何ですか?
LTPSは、デジタルクラスターおよびセンタースタックディスプレイ向けに高画素密度、高輝度、薄型モジュール構造、およびインセルタッチをサポートします。
地域の自動車向けLTPS LCDモジュール需要をリードしている国はどこですか?
米国は2026年に72.61%のシェアを保持しており、地域最大の車両組立およびコックピット調達活動の集中地であるためです。
LTPS LCDモジュールにおいて最も急速に拡大すると予測されるボンディングプロセスはどれですか?
チップ・オン・グラスは2032年までにCAGR 7.84%で拡大する見込みであり、狭ベゼルおよび高解像度ディスプレイ設計をサポートするためです。
LTPS LCDモジュールにおいて最も急速に拡大すると予測されるボンディングプロセスはどれですか?
チップ・オン・グラスは2032年までにCAGR 7.84%で拡大する見込みであり、狭ベゼルおよび高解像度ディスプレイ設計をサポートするためです。