
Tamaño y participación del mercado de módulos LCD LTPS en automoción en América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
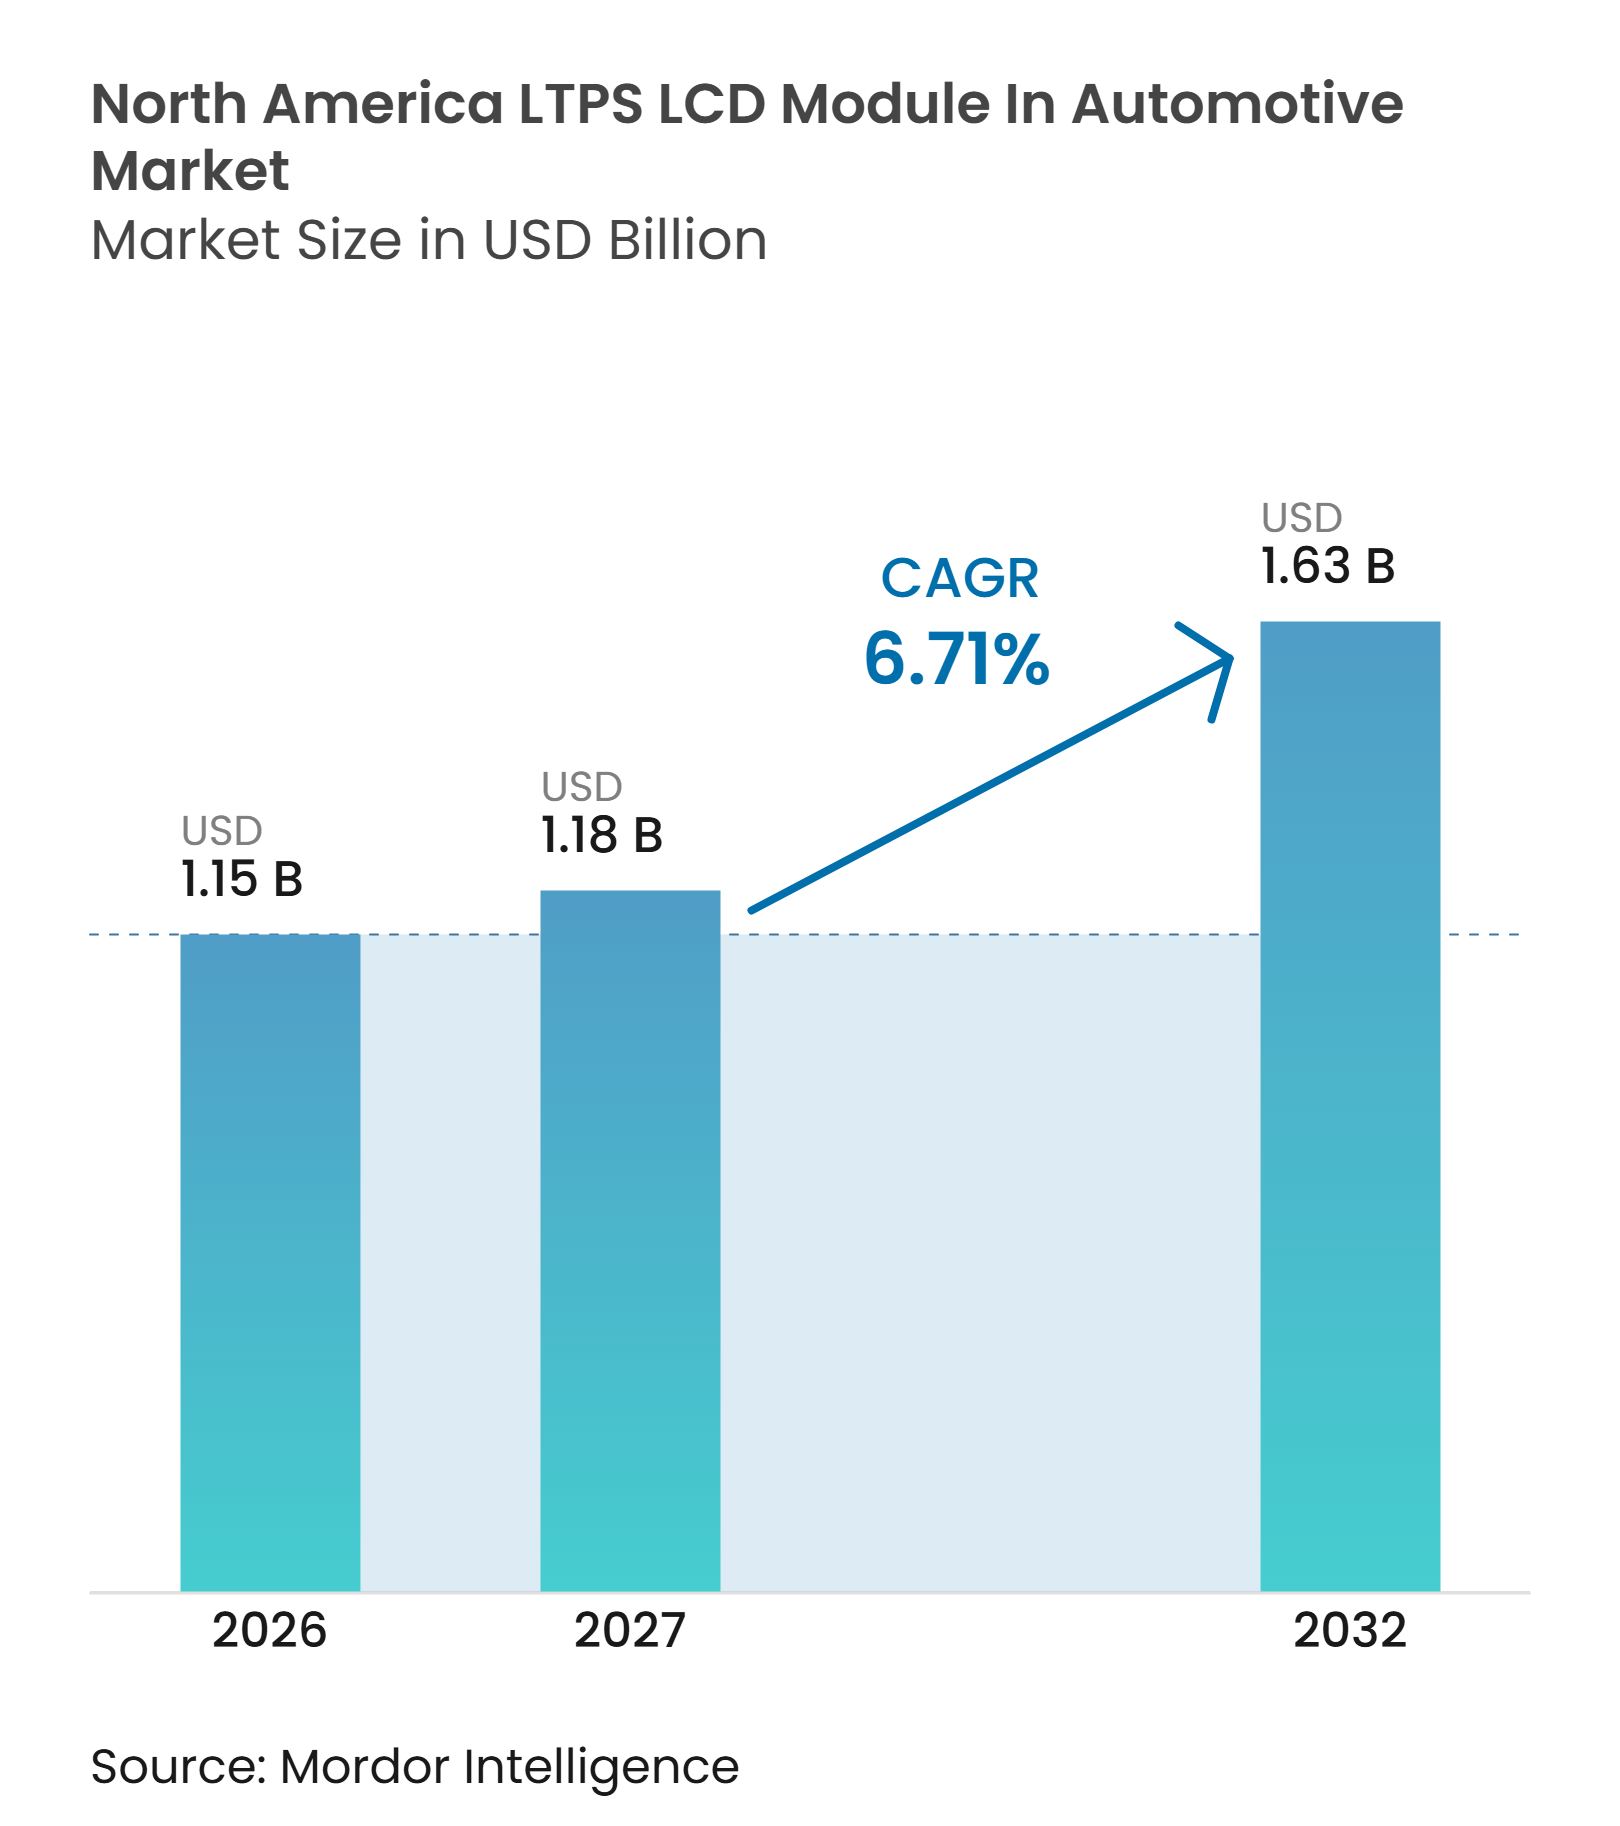
| Tamaño del mercado en el año base (2026) | 1.15 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 1.63 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.71 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de módulos LCD LTPS en automoción en América del Norte por Mordor Intelligence
El tamaño del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte fue valorado en 1,15 mil millones de USD en 2026 y se estima que se expandirá hasta 1,63 mil millones de USD en 2032, a una CAGR del 6,70% durante el período de pronóstico (2027-2032). El mercado de módulos LCD LTPS (LCM) en automoción en América del Norte está siendo moldeado por un cambio gradual del LCD de silicio amorfo hacia sustratos de silicio policristalino de baja temperatura en las pantallas de los vehículos. El LTPS admite transistores más pequeños, mayor densidad de píxeles, mayor brillo y táctil integrado dentro de un diseño de módulo más delgado. Los fabricantes de automóviles están aplicando estas características en paneles de instrumentos digitales, consolas centrales y diseños de pantalla de salpicadero más amplios. Las decisiones de suministro también se están acercando a las ubicaciones de ensamblaje de vehículos a medida que los fabricantes responden a los requisitos de abastecimiento en América del Norte. El ciclo de actualización en vehículos de motor de combustión interna e híbridos proporciona una fuente estable de demanda incluso si la adopción de vehículos eléctricos de batería avanza más lentamente de lo esperado.
Conclusiones clave del informe
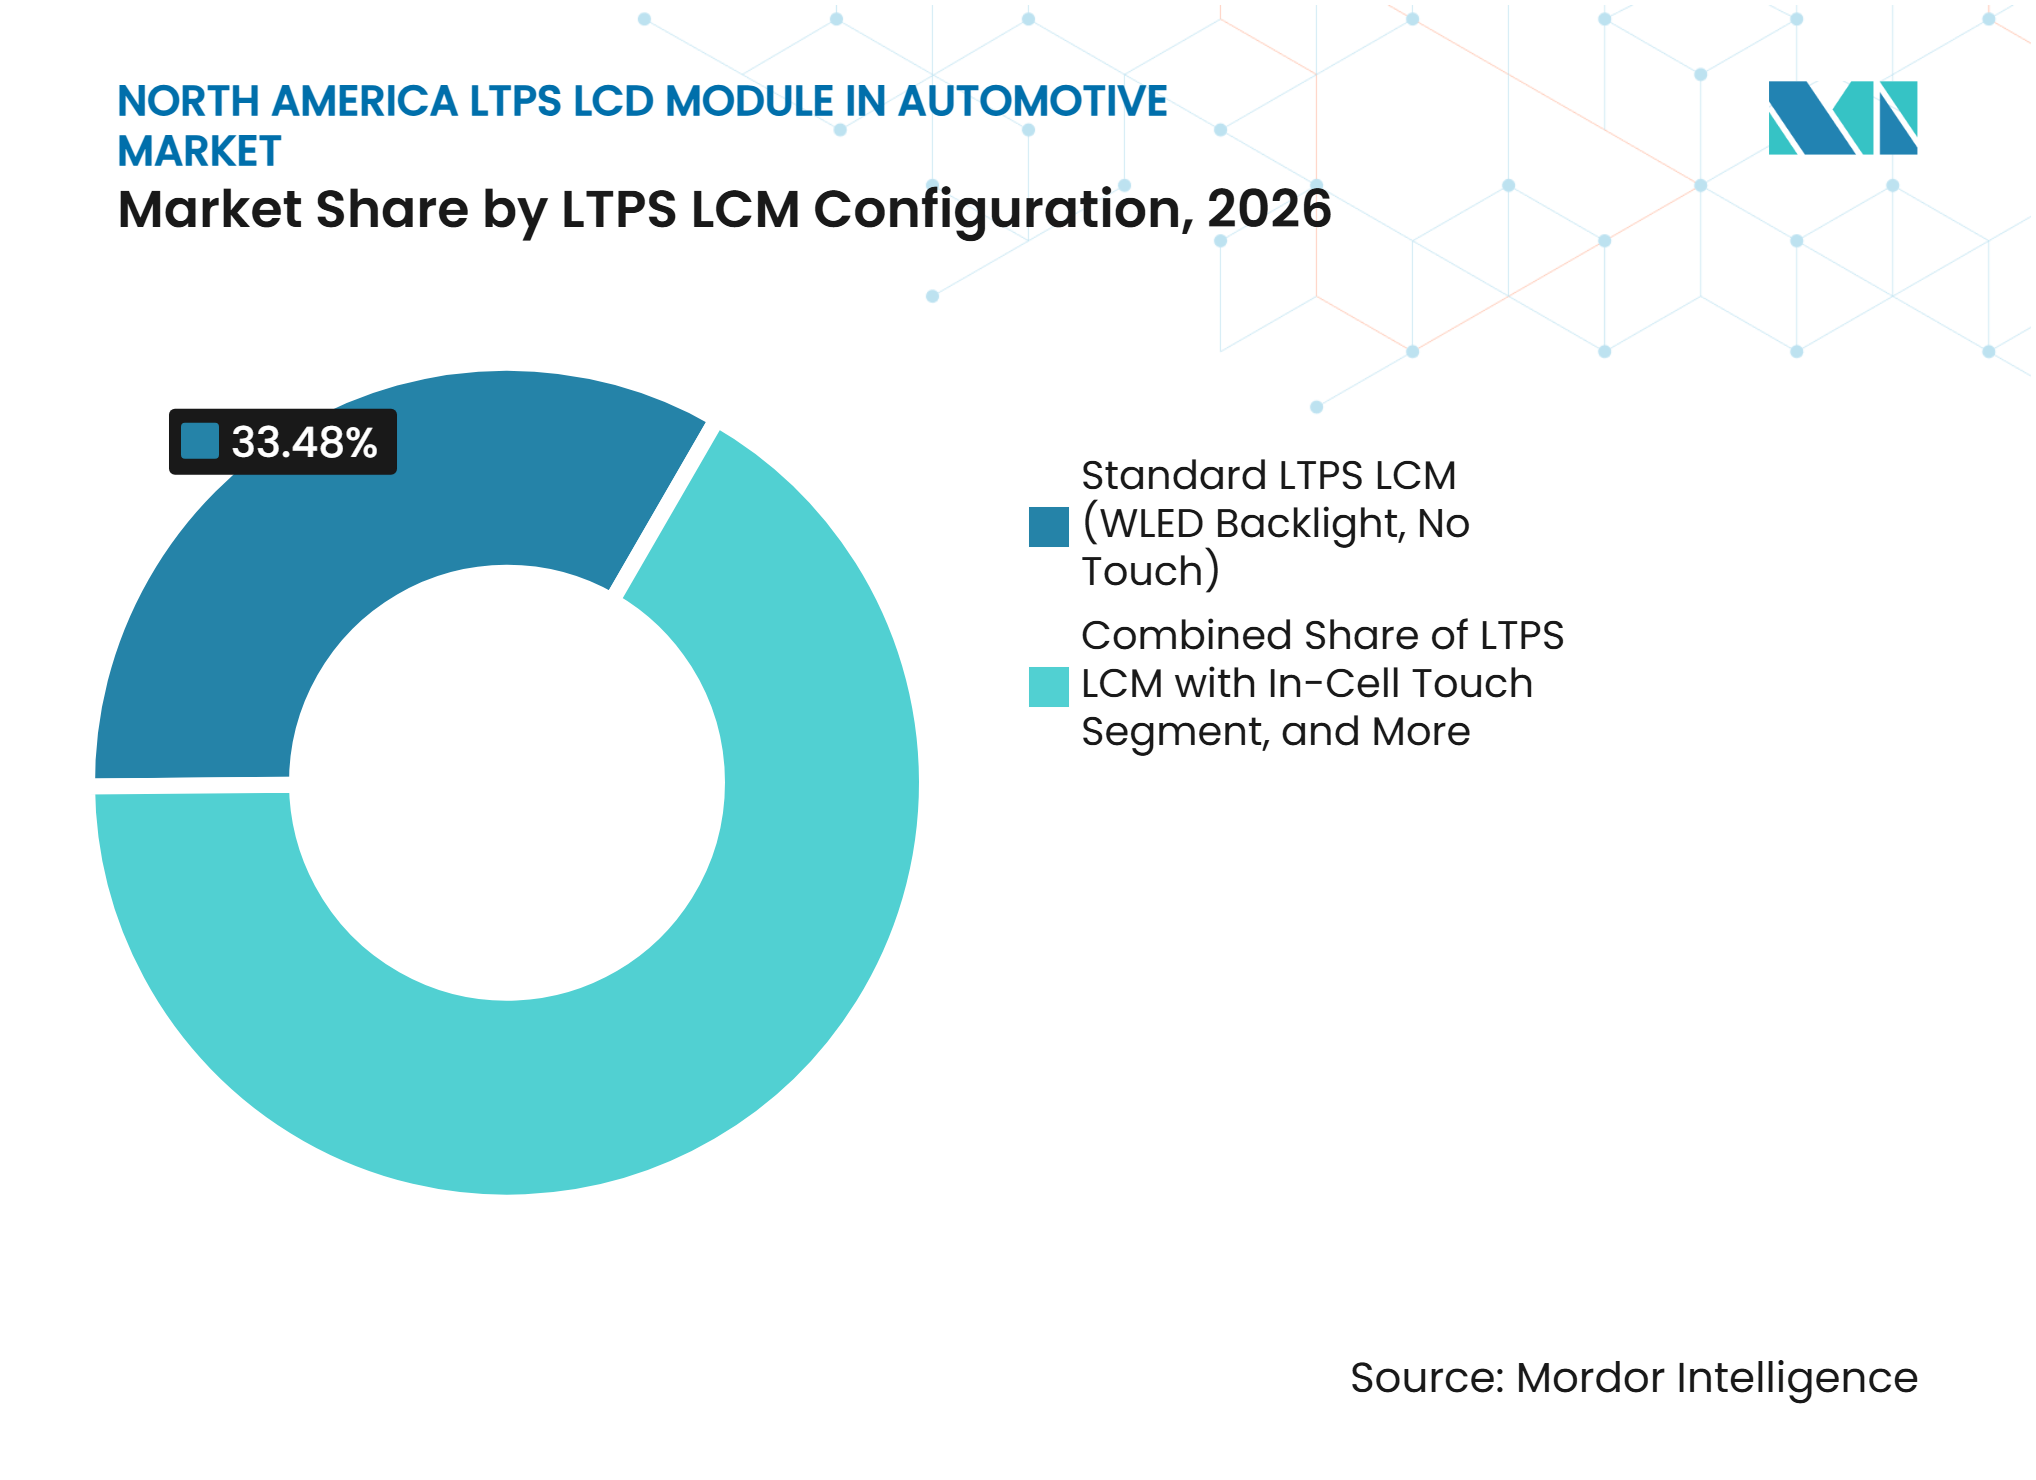
- Por configuración de LCM LTPS, el LCM LTPS estándar con retroiluminación WLED y sin táctil representó el 33,48% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte en 2026, mientras que el LCM LTPS con retroiluminación Mini-LED y táctil integrado se proyecta que se expandirá a una CAGR del 7,82% hasta 2032.
- Por aplicación, la consola central e infoentretenimiento representó el 43,91% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte en 2026, mientras que la consola central de pilar a pilar se proyecta que se expandirá a una CAGR del 7,56% hasta 2032.
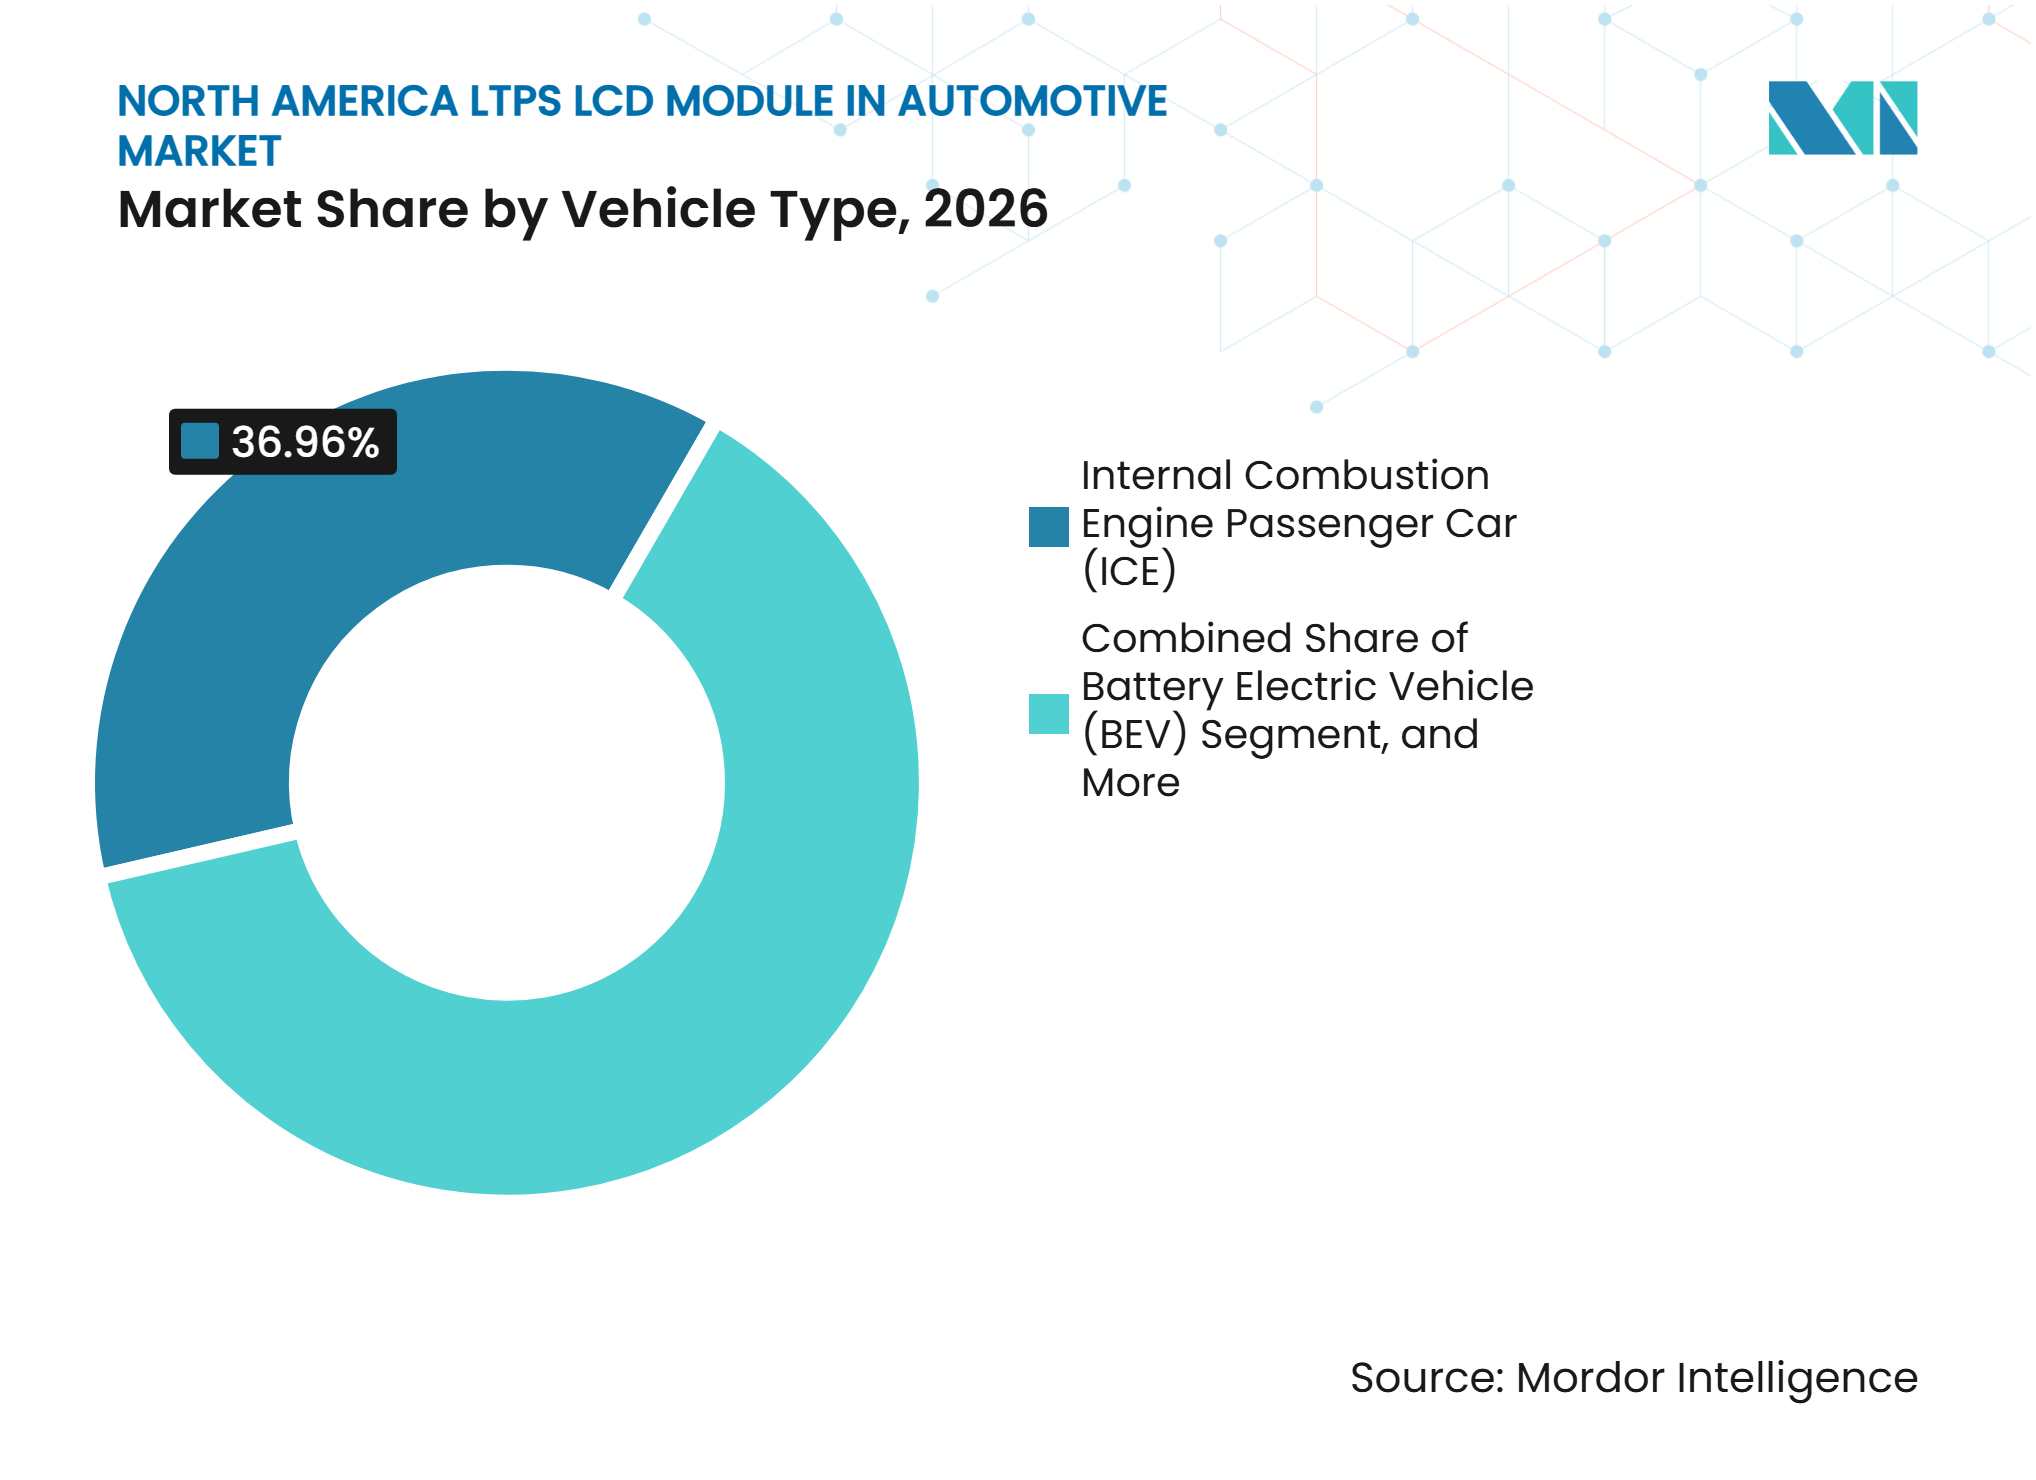
- Por tipo de vehículo, los turismos de motor de combustión interna representaron el 36,96% de la participación en 2026, mientras que los vehículos eléctricos de batería se proyecta que se expandirán a una CAGR del 7,75% hasta 2032.
- Por proceso de unión, la película sobre vidrio representó el 60,00% de la participación en 2026, mientras que el chip sobre vidrio se proyecta que se expandirá a una CAGR del 7,84% hasta 2032.
- Por geografía, Estados Unidos representó el 72,61% de la participación en 2026, mientras que México se proyecta que se expandirá a una CAGR del 7,62% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Electrificación del habitáculo en vehículos eléctricos e híbridos | +1.8% | Estados Unidos y México, con efecto secundario en Canadá | Mediano plazo (2-4 años) |
| Aumento del contenido de pantallas por vehículo | +1.3% | Estados Unidos, con ganancias tempranas en los corredores de ensamblaje del Medio Oeste | Corto plazo (≤ 2 años) |
| Mayores requisitos de brillo y resolución para pantallas críticas para la seguridad | +0.9% | Estados Unidos y Canadá, influenciados por los requisitos de la FMVSS | Corto plazo (≤ 2 años) |
| Migración de LTPS desde el LCD a-Si heredado | +0.7% | Estados Unidos, con efecto secundario en México | Mediano plazo (2-4 años) |
| Localización de vehículos y electrónica en América del Norte | +0.5% | Estados Unidos y México, vinculados a las reglas de origen del USMCA | Largo plazo (≥ 4 años) |
| Estandarización de plataformas transfronterizas en la producción del USMCA | +0.3% | Estados Unidos, Canadá y México, centrado en el corredor de Míchigan, Ontario y Nuevo León | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Electrificación del habitáculo en vehículos eléctricos e híbridos
Los programas de vehículos electrificados están aumentando la importancia de la pantalla del habitáculo en el mercado de módulos LCD LTPS (LCM) en automoción en América del Norte. Los diseños de vehículos eléctricos de batería e híbridos eliminan algunos controles convencionales del tren motriz de la consola central. Esto otorga a los diseñadores mayor flexibilidad para instalar pantallas más grandes y diseños de pantalla más integrados. El alto brillo, el táctil integrado y la respuesta rápida hacen que el LCD LTPS sea adecuado para sistemas multipantalla que no utilizan paneles OLED. Se proyecta que los vehículos eléctricos de batería registrarán una CAGR del 7,75% hasta 2032, lo que respalda la demanda de configuraciones de pantalla avanzadas. Los programas de vehículos híbridos e híbridos enchufables también respaldan la demanda porque sus especificaciones de habitáculo siguen cada vez más el diseño digital utilizado en las plataformas de vehículos eléctricos de batería.
Aumento del contenido de pantallas por vehículo
El número de pantallas instaladas en cada vehículo está aumentando a medida que los paneles de instrumentos digitales, las pantallas para pasajeros y los sistemas de asientos traseros llegan a más categorías de vehículos. Este cambio respalda la demanda de módulos incluso cuando la producción regional de vehículos es desigual. Los vehículos de precio medio están incorporando cada vez más pantallas que antes estaban concentradas en modelos premium. Cada pantalla añadida crea una necesidad independiente de vidrio de pantalla, unión, electrónica de control, integración táctil y gestión térmica. LG Display comenzó la producción en masa de un LCD LTPS de pilar a pilar de 40 pulgadas en febrero de 2025, demostrando que el LTPS puede soportar diseños de pantalla automotriz de gran formato.[1] El mercado de módulos LCD LTPS (LCM) en automoción en América del Norte se beneficia, por tanto, del aumento del contenido de pantallas por vehículo, así como de los volúmenes de producción de vehículos.
Mayores requisitos de brillo y resolución para pantallas críticas para la seguridad
Los controles y pantallas de los vehículos deben permanecer legibles en condiciones de iluminación cambiantes. La FMVSS 571.101 establece requisitos relacionados con la ubicación, identificación, color e iluminación de los controles y pantallas de los vehículos.[2] Estos requisitos refuerzan el valor de las pantallas que ofrecen alto brillo, contraste y una presentación visual clara. El LTPS permite una mayor densidad de píxeles que la tecnología LCD a-Si heredada dentro de una estructura de módulo compacta. La Junta Nacional de Seguridad en el Transporte emitió la Recomendación de Seguridad H-25-016 en 2025, instando a actualizar la orientación sobre distracción del conductor para dispositivos electrónicos en el vehículo.[3] A medida que los diseños del habitáculo se orientan cada vez más hacia las pantallas, los proveedores deben equilibrar la densidad de funciones con los requisitos de visibilidad y atención del conductor.
Migración de LTPS desde el LCD a-Si heredado
La migración desde los sustratos LCD a-Si está proporcionando un impulsor tecnológico directo para el mercado de módulos LCD LTPS (LCM) en automoción en América del Norte. El LTPS ofrece mayor movilidad electrónica, lo que permite transistores más pequeños y admite estructuras de píxeles más finas. Estas características son útiles a medida que las pantallas de consola central y de panel de instrumentos se vuelven más grandes y requieren gráficos más detallados. El LTPS también puede soportar módulos delgados y diseños táctiles integrados que reducen la pérdida óptica de las capas adicionales. Los fabricantes de automóviles pueden aplicar la tecnología tanto en nuevos programas de vehículos como en actualizaciones de mitad de ciclo de las plataformas existentes. El resultado es una ruta de transición que se extiende más allá de los vehículos eléctricos premium hacia los vehículos de motor de combustión interna e híbridos convencionales.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Volatilidad en la producción de vehículos ligeros en América del Norte | -1.5% | Estados Unidos, Canadá y México, vinculados a la política arancelaria | Corto plazo (≤ 2 años) |
| Costo de cumplimiento de aranceles y reglas de origen | -1.2% | Estados Unidos y México, con mayor exposición para las importaciones de pantallas no conformes | Mediano plazo (2-4 años) |
| Concentración del suministro asiático de paneles LTPS y circuitos integrados de control | -0.6% | Estados Unidos, Canadá y México, con exposición a Taiwán, Corea del Sur y China | Largo plazo (≥ 4 años) |
| Restricciones por distracción del conductor sobre el contenido e interacción de las pantallas | -0.4% | Estados Unidos y Canadá, influenciados por los requisitos de cumplimiento | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en la producción de vehículos ligeros en América del Norte
Los cambios en la producción de vehículos ligeros siguen siendo una restricción a corto plazo porque los módulos de pantalla se instalan a través de programas de vehículos. Cuando los fabricantes de automóviles retrasan los lanzamientos o ajustan los calendarios de producción, los pedidos de módulos pueden aplazarse. Los costos arancelarios pueden añadir presión a los márgenes de los vehículos y pueden influir en las decisiones de abastecimiento e inversión. Este problema afecta a Estados Unidos, Canadá y México porque los programas de vehículos y los flujos de componentes cruzan estas fronteras. El mercado de módulos LCD LTPS (LCM) en automoción en América del Norte está expuesto a estos cambios a pesar del aumento del contenido de pantallas por vehículo. Un ciclo de reemplazo estable en vehículos de motor de combustión interna e híbridos puede compensar parcialmente los efectos de una adopción más lenta de los vehículos eléctricos de batería.
Costo de cumplimiento de aranceles y reglas de origen
Las reglas de origen y los aranceles pueden aumentar el costo de la electrónica automotriz suministrada desde fuera de América del Norte. El USMCA requiere un contenido de valor regional del 75% para los vehículos de pasajeros, un requisito que se implementó completamente en julio de 2023. La Oficina del Representante Comercial de Estados Unidos identificó la dependencia de pantallas, placas de circuito y semiconductores de terceros países como una brecha en la cadena de suministro en su informe de 2026 al Congreso. Los paneles LTPS y los circuitos integrados de control siguen concentrados en las redes de suministro del este de Asia. Esta estructura expone a los módulos dependientes de importaciones a mayores trabajos de cumplimiento y posibles escaladas de costos. Los proveedores que ensamblan módulos dentro de la región pueden estar mejor posicionados para responder a futuros requisitos de localización.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por configuración de LCM LTPS:
el Mini-LED y el táctil integrado aumentan el valor del móduloEl LCM LTPS estándar con retroiluminación WLED y sin táctil representó el 33,48% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte en 2026. La configuración sigue siendo importante para las pantallas de una sola zona con iluminación perimetral utilizadas en programas de motor de combustión interna convencionales e híbridos de nivel básico. Estos programas a menudo se especificaron antes de que la retroiluminación Mini-LED y el táctil integrado alcanzaran una aceptación de costos automotrices más amplia. La arquitectura estándar ofrece una opción familiar para aplicaciones donde se utiliza una interfaz separada para la entrada del conductor. También admite procesos de abastecimiento y calificación establecidos para plataformas de vehículos ya en producción.
El LCM LTPS con táctil integrado y retroiluminación WLED sigue siendo una configuración importante porque elimina una capa táctil separada. Esto puede reducir el grosor del módulo y la pérdida óptica al tiempo que admite diseños interiores delgados o curvos. El LCM LTPS con retroiluminación Mini-LED y sin táctil sirve para pantallas del conductor donde la entrada táctil se gestiona en otro lugar del habitáculo. Se proyecta que el LCM LTPS con retroiluminación Mini-LED y táctil integrado se expandirá a una CAGR del 7,82% hasta 2032. La atenuación local Mini-LED puede mejorar el contraste mientras conserva las características de durabilidad establecidas de la tecnología LCD. Una investigación publicada en el International Journal of High Speed Electronics and Systems en 2025 describió avances en algoritmos de atenuación a nivel de zona para pantallas Mini-LED vehiculares.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por aplicación:
el volumen de la consola central respalda diseños de salpicadero más ampliosLa consola central e infoentretenimiento representó el 43,91% del tamaño del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte en 2026. La aplicación se beneficia del uso generalizado de pantallas táctiles en todas las categorías de vehículos, desde automóviles compactos hasta camionetas de tamaño completo. El LTPS es muy adecuado para los sistemas de consola central que requieren una pantalla brillante y detallada con un perfil de módulo delgado. Los paneles de instrumentos digitales también representan un caso de uso importante a medida que las pantallas analógicas son reemplazadas por unidades totalmente digitales. Los sistemas de entretenimiento en asientos traseros añaden demanda adicional de módulos en los programas de SUV y vehículos familiares.
Se proyecta que la consola central de pilar a pilar se expandirá a una CAGR del 7,56% hasta 2032. Las superficies de pantalla continuas se están utilizando para crear un diseño de salpicadero más integrado y distinguir los interiores de los nuevos vehículos. LG Display comenzó la producción en masa de su pantalla LCD LTPS de pilar a pilar de 40 pulgadas para el programa AFEELA 1 en febrero de 2025. Tianma presentó una pantalla automotriz curva de 49,6 pulgadas 8K en el CES 2026, mostrando el desarrollo continuo de pantallas de habitáculo más grandes. Un artículo de 2025 en el SID Symposium Digest of Technical Papers informó que la multiplexación de sensores táctiles puede reducir los requisitos de chips de control en pantallas LTPS integradas de tamaño mediano y grande.
Por tipo de vehículo:
los programas de motor de combustión interna respaldan la base instaladaLos turismos de motor de combustión interna representaron el 36,96% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte en 2026. Esta posición muestra que la demanda no se limita a los vehículos electrificados. Los vehículos de motor de combustión interna que se someten a una actualización de mitad de ciclo pueden reemplazar las pantallas de consola central a-Si con diseños LTPS. Estos cambios pueden proporcionar un ciclo de actualización fiable independientemente del ritmo de adopción de los vehículos eléctricos de batería. Los vehículos comerciales ligeros también están incorporando paneles de instrumentos digitales y pantallas más grandes para respaldar la conectividad de flotas y las funciones de información del vehículo.
Se proyecta que los vehículos eléctricos de batería se expandirán a una CAGR del 7,75% hasta 2032. Estos vehículos a menudo utilizan pantallas centrales más grandes y paneles de instrumentos digitales más detallados como parte de su diseño de cabina. Su contenido de pantalla puede mantenerse alto incluso cuando los volúmenes de vehículos varían con los cambios de incentivos o políticas. La Agencia Internacional de Energía informó que los fabricantes de automóviles coreanos aumentaron la producción de vehículos eléctricos de batería en Estados Unidos en 2025 para reducir la exposición arancelaria. Los interiores de los vehículos híbridos e híbridos enchufables están cada vez más alineados con las especificaciones de pantalla de los vehículos eléctricos de batería. Esta alineación posiciona a los híbridos como un puente entre los programas de vehículos tradicionales y el habitáculo de vehículos eléctricos con mayor contenido de pantallas.

Por proceso de unión:
la película sobre vidrio mantiene la base instalada mientras el chip sobre vidrio gana terrenoLa película sobre vidrio representó el 60,00% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte en 2026. El proceso utiliza una película flexible para conectar el circuito integrado de control al vidrio de la pantalla. Es muy adecuado para módulos que requieren enrutamiento alrededor de bordes de pantalla curvos o irregulares. La base de fabricación instalada también se beneficia de menores necesidades de utillaje y de la flexibilidad establecida en diferentes geometrías de pantalla. Cambiar un proceso de unión calificado durante un programa de vehículo puede requerir trabajo de recalificación, lo que respalda la posición continua de la película sobre vidrio.
Se proyecta que el chip sobre vidrio se expandirá a una CAGR del 7,84% hasta 2032, la tasa más alta entre las categorías de segmentos reportadas. Este proceso fija el circuito integrado de control directamente al sustrato de vidrio. Puede soportar marcos más estrechos e integridad de señal sólida en paneles LTPS de alta resolución. El SID Symposium Digest of Technical Papers informó en 2025 que la multiplexación táctil TP-MUX puede reducir el número de chips de control y mejorar la competitividad de las pantallas integradas con unión de chip sobre vidrio. A medida que los fabricantes de automóviles especifican pantallas de consola central más grandes con bordes visibles más estrechos, el chip sobre vidrio puede ganar participación frente al proceso de película sobre vidrio más establecido.
Análisis geográfico
Estados Unidos: el contenido de pantallas compensa las condiciones de producción más débiles
Estados Unidos representó el 72,61% de la participación del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte en 2026. Su posición refleja la concentración de la actividad de ensamblaje de vehículos y abastecimiento de habitáculos en Míchigan, Tennessee, Texas y Alabama. Los integradores de nivel 1 mantienen operaciones de ingeniería y gestión de programas cerca de estas ubicaciones de producción. La oportunidad regional está respaldada por el aumento del contenido de pantallas por vehículo, incluidos paneles de instrumentos digitales, consolas centrales y pantallas para pasajeros. Visteon reportó 3,6 mil millones de USD en nuevos negocios específicos de pantallas durante 2025, y sus resultados mostraron la continua importancia de los programas de pantallas para su cartera de pedidos. La FMVSS 571.101 sigue siendo un factor de cumplimiento importante para los controles y pantallas, poniendo énfasis en la presentación visual clara y la iluminación. Estados Unidos sigue siendo, por tanto, la ubicación principal para las decisiones de programas regionales incluso cuando la producción de vehículos es desigual.
México: el ensamblaje local se expande bajo las condiciones del USMCA
Se proyecta que México se expandirá a una CAGR del 7,62% hasta 2032. El país se está volviendo más importante para el ensamblaje de módulos porque vincula la fabricación de menor costo con el acceso a los programas de vehículos de América del Norte. AUO aprobó una segunda fase de expansión para su instalación de fabricación en México en enero de 2026. Se espera que la capacidad adicional esté en línea entre 2028 y 2029, tras una expansión de la Fase 1 orientada a la producción en masa en la segunda mitad de 2027. La Agencia Internacional de Energía informó que México suministró más de un tercio de las importaciones de automóviles eléctricos de Estados Unidos en 2025. La Oficina del Representante Comercial de Estados Unidos también ha identificado las pantallas, los semiconductores y las placas de circuito como categorías de electrónica relevantes para la resiliencia de la cadena de suministro de América del Norte. Estos factores respaldan el ensamblaje local de módulos y una coordinación más estrecha con los programas de vehículos de Estados Unidos.
Canadá y las cadenas de suministro regionales: las plataformas compartidas dan forma al abastecimiento
Canadá forma parte de un sistema integrado de producción de vehículos en América del Norte, con Ontario como centro de la actividad de ensamblaje regional. Los programas de Honda, Toyota y Stellantis en la provincia utilizan las mismas redes de suministro de nivel 1 que sirven a las plataformas de Estados Unidos. Esta conexión otorga a Canadá un papel en las decisiones compartidas de diseño, calificación y abastecimiento de pantallas. Canadá ajustó su política de importación de vehículos eléctricos a principios de 2026, creando una consideración adicional para el abastecimiento de vehículos y componentes del habitáculo. La Agencia Internacional de Energía documentó los cambios en el entorno de políticas para los vehículos eléctricos y el comercio durante 2026. Estados Unidos, Canadá y México también comparten una brecha estructural entre los objetivos de contenido de valor regional y la producción actual de electrónica automotriz. El marco del USMCA es, por tanto, una influencia regulatoria que favorece una mayor actividad regional de módulos de pantalla. Esta estructura de plataforma compartida hace que la coordinación de programas transfronterizos sea importante para el mercado de módulos LCD LTPS (LCM) en automoción en América del Norte.
Panorama competitivo
Concentración del Mercado
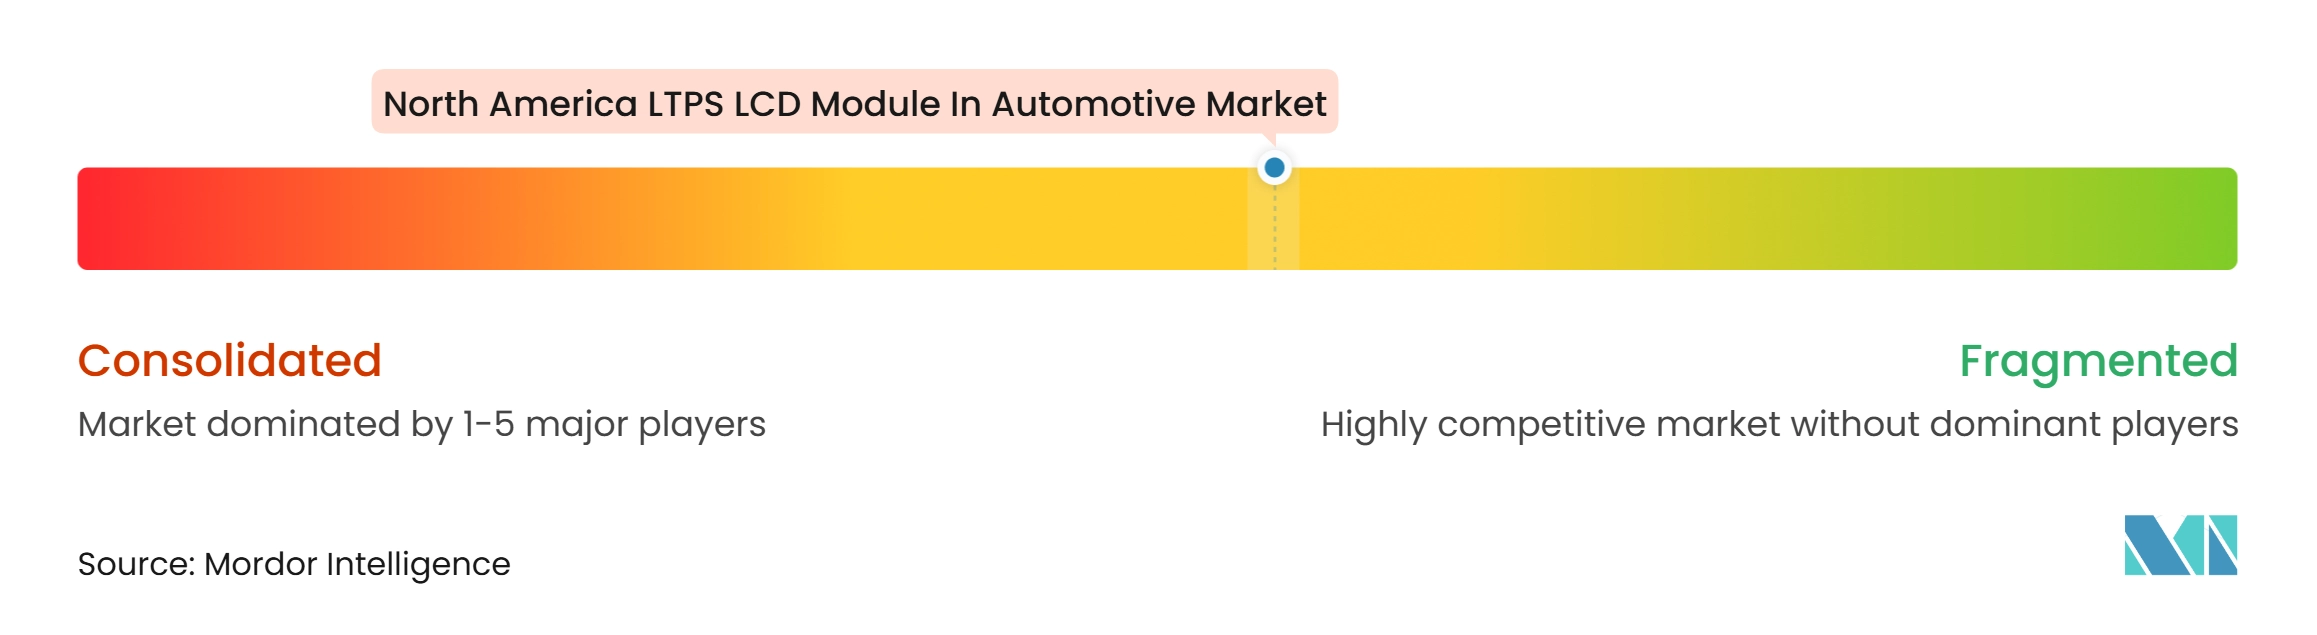
El mercado de módulos LCD LTPS (LCM) en automoción en América del Norte incluye proveedores de paneles, ensambladores de módulos e integradores de habitáculos de nivel 1. BOE Technology Group, Tianma Microelectronics, AUO Corporation, LG Display, Innolux Corporation, CSOT y Japan Display suministran vidrio de pantalla o módulos ensamblados. Visteon, AUMOVIO, Harman International Industries, Robert Bosch GmbH, DENSO Corporation e Hyundai Mobis compiten a través de la integración del habitáculo, el diseño de pantallas definidas por software, la unión óptica y la gestión de programas. La estructura requiere coordinación entre el fabricante del panel y el proveedor de nivel 1 porque el hardware de pantalla debe cumplir con los requisitos de durabilidad e interfaz a nivel de vehículo. Japan Display continúa enfatizando la capacidad LTPS en aplicaciones automotrices y reveló actividad en programas de clientes de Estados Unidos en sus resultados del ejercicio fiscal 2026. El campo es, por tanto, activo tanto en el suministro de hardware como en la integración del habitáculo.
Las empresas están respondiendo a través del desarrollo de productos, la localización y nuevos formatos de pantalla. AUO está expandiendo su instalación en México por fases, lo que respalda el servicio directo a los clientes de América del Norte y reduce la distancia entre el ensamblaje de módulos y las plantas de vehículos. LG Display inició la producción de un LCD LTPS de pilar a pilar de 40 pulgadas para el AFEELA 1, ilustrando el movimiento hacia pantallas de habitáculo integradas más amplias. BOE VX comenzó la producción en masa de una pantalla central de información QD Mini-LED de 14,6 pulgadas para el Hyundai Avante de octava generación en julio de 2026, con AUMOVIO gestionando la integración del módulo. Estos ejemplos muestran que la posición competitiva de un proveedor depende de la tecnología de pantalla, la capacidad de integración y la proximidad a los programas de los clientes.
Las oportunidades potenciales permanecen en los habitáculos de vehículos comerciales con marcos estrechos y en los módulos térmicamente robustos que integran funciones de cámara bajo el panel. Visteon y Smart Eye presentaron un panel de instrumentos LCD con una cámara integrada de monitoreo del conductor detrás del panel LCD LTPS en febrero de 2026. Este diseño utiliza una pila óptica personalizada que admite la transmisión de infrarrojo cercano mientras preserva la superficie de la pantalla. AUMOVIO también está desarrollando conceptos de proyección superficial que podrían proporcionar imágenes amplias del habitáculo sin un panel de gran formato fijo. Estas alternativas pueden competir con algunos futuros diseños LTPS de gran formato si cumplen con los requisitos de durabilidad automotriz.
Líderes de la industria de módulos LCD LTPS en automoción en América del Norte
-
BOE Technology Group Co., Ltd.
-
Tianma Microelectronics Co., Ltd.
-
AUO Corporation
-
Japan Display Inc.
-
LG Display Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de módulos LCD LTPS en automoción en América del Norte Empresas cubiertas en este informe
- BOE Technology Group Co., Ltd.
- Tianma Microelectronics Co., Ltd.
- AUO Corporation
- Japan Display Inc.
- LG Display Co., Ltd.
- Innolux Corporation
- TCL China Star Optoelectronics Technology Co., Ltd.
- Sharp Corporation
- Samsung Display Co., Ltd.
- Truly International Holdings Limited
- Visteon Corporation
- Continental AG
- Robert Bosch GmbH
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- Aptiv PLC
- Marelli Holdings Co., Ltd.
- Harman International Industries, Incorporated
- LG Electronics Inc.
- CarUX Technology Inc.
- Varitronix International Limited
- New Vision Display, Inc.
- Newhaven Display International, Inc.
Desarrollos recientes de la industria en Mercado de módulos LCD LTPS en automoción en América del Norte
- Noviembre de 2026: AUMOVIO reportó que los pedidos del tercer trimestre de 2026 se duplicaron hasta los 6,4 mil millones de EUR, respaldados por un acuerdo de suministro automotriz de 1,4 mil millones de EUR con BMW tras la resolución de un litigio legal. La empresa confirmó su decisión de retener la unidad de negocio de pantallas de experiencia de usuario, citando el liderazgo global en pantallas de visualización frontal para parabrisas.
- Julio de 2026: BOE VX, la filial de pantallas automotrices de BOE Technology Group, comenzó la producción en masa de una pantalla central de información QD Mini-LED de 14,6 pulgadas para el Hyundai Avante de octava generación, con la integración del módulo gestionada por AUMOVIO. Esto marcó la primera pantalla central QD Mini-LED de BOE VX por encima de 10 pulgadas para un modelo de turismo de Hyundai.
- Junio de 2026: Visteon Corporation anunció que su pantalla de información del conductor de borde estrecho de 12,3 pulgadas está incluida en el recién lanzado Lexus ES, el primer programa de producción de la empresa en los sistemas de información del conductor de Lexus. La construcción completa de la pantalla y la unión óptica para este programa se completaron en la planta de Visteon en Tailandia.
- Abril de 2026: AUMOVIO y tesa anunciaron una asociación para desarrollar una solución de cinta adhesiva despegable aplicada por robot para la integración de módulos de pantalla automotriz. Los socios apuntaron a la producción en volumen en el segundo trimestre de 2026 para permitir que los conjuntos de pantalla sean reemplazados o reelaborados de forma selectiva sin reemplazar el módulo completo.
Alcance del informe del mercado de módulos LCD LTPS en automoción en América del Norte
El mercado de módulos LCD LTPS (LCM) en automoción en América del Norte abarca el desarrollo, la fabricación y el suministro de módulos de pantalla de grado automotriz que utilizan tecnología de silicio policristalino de baja temperatura (LTPS). Estos módulos ofrecen imágenes de alta resolución, rendimiento de pantalla mejorado y eficiencia energética para interfaces de vehículos avanzadas. El crecimiento del mercado está impulsado por la creciente digitalización de los vehículos, la adopción de sistemas de habitáculo sofisticados y la demanda de pantallas automotrices de alta calidad.
El informe del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte está segmentado por configuración de LCM LTPS (LCM LTPS estándar con retroiluminación WLED y sin táctil, LCM LTPS con táctil integrado y retroiluminación WLED, LCM LTPS con retroiluminación Mini-LED y sin táctil, y LCM LTPS con retroiluminación Mini-LED y táctil integrado), aplicación (consola central/infoentretenimiento, panel de instrumentos, consola central de pilar a pilar, y entretenimiento en asientos traseros y pantalla para pasajeros), tipo de vehículo (vehículo eléctrico de batería (BEV), vehículo eléctrico híbrido/híbrido enchufable (HEV/PHEV), turismo de motor de combustión interna (ICE), y vehículo comercial ligero (LCV)), proceso de unión (película sobre vidrio (FOG) y chip sobre vidrio (COG)), y geografía (Estados Unidos, Canadá y México). Las previsiones del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| LCM LTPS estándar (retroiluminación WLED, sin táctil) |
| LCM LTPS con táctil integrado (retroiluminación WLED) |
| LCM LTPS con retroiluminación Mini-LED (sin táctil) |
| LCM LTPS con retroiluminación Mini-LED y táctil integrado |
| Consola central / infoentretenimiento |
| Panel de instrumentos |
| Consola central de pilar a pilar |
| Entretenimiento en asientos traseros y pantalla para pasajeros |
| Vehículo eléctrico de batería (BEV) |
| Vehículo eléctrico híbrido / híbrido enchufable (HEV/PHEV) |
| Turismo de motor de combustión interna (ICE) |
| Vehículo comercial ligero (LCV) |
| Película sobre vidrio (FOG) |
| Chip sobre vidrio (COG) |
| Estados Unidos |
| Canadá |
| México |
| Por configuración de LCM LTPS | LCM LTPS estándar (retroiluminación WLED, sin táctil) |
| LCM LTPS con táctil integrado (retroiluminación WLED) | |
| LCM LTPS con retroiluminación Mini-LED (sin táctil) | |
| LCM LTPS con retroiluminación Mini-LED y táctil integrado | |
| Por aplicación | Consola central / infoentretenimiento |
| Panel de instrumentos | |
| Consola central de pilar a pilar | |
| Entretenimiento en asientos traseros y pantalla para pasajeros | |
| Por tipo de vehículo | Vehículo eléctrico de batería (BEV) |
| Vehículo eléctrico híbrido / híbrido enchufable (HEV/PHEV) | |
| Turismo de motor de combustión interna (ICE) | |
| Vehículo comercial ligero (LCV) | |
| Por proceso de unión | Película sobre vidrio (FOG) |
| Chip sobre vidrio (COG) | |
| Por geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas clave respondidas en el informe
¿Cuál es el tamaño del mercado de módulos LCD LTPS (LCM) en automoción en América del Norte?
El mercado fue valorado en 1,15 mil millones de USD en 2026 y se estima que alcanzará los 1,63 mil millones de USD en 2032 a una CAGR del 6,70%.
¿Qué configuración de LCM LTPS se está expandiendo más rápidamente en los vehículos de América del Norte?
Se proyecta que el LCM LTPS con retroiluminación Mini-LED y táctil integrado se expandirá a una CAGR del 7,82% hasta 2032.
¿Qué aplicación automotriz representa la mayor demanda de módulos LCD LTPS?
La consola central e infoentretenimiento representó el 43,91% de la participación en 2026, respaldada por la amplia adopción de controles de vehículos basados en pantallas táctiles.
¿Por qué los fabricantes de automóviles utilizan módulos LCD LTPS en los habitáculos de los vehículos?
El LTPS admite alta densidad de píxeles, alto brillo, estructuras de módulo delgadas y táctil integrado para paneles de instrumentos digitales y pantallas de consola central.
¿Qué país lidera la demanda regional de módulos LCD LTPS automotrices?
Estados Unidos representó el 72,61% de la participación en 2026 porque tiene la mayor concentración regional de actividad de ensamblaje de vehículos y abastecimiento de habitáculos.
¿Qué proceso de unión se proyecta que se expandirá más rápidamente para los módulos LCD LTPS?
Se proyecta que el chip sobre vidrio se expandirá a una CAGR del 7,84% hasta 2032 porque admite marcos estrechos y diseños de pantalla de alta resolución.
¿Qué proceso de unión se proyecta que se expandirá más rápidamente para los módulos LCD LTPS?
Se proyecta que el chip sobre vidrio se expandirá a una CAGR del 7,84% hasta 2032 porque admite marcos estrechos y diseños de pantalla de alta resolución.