
Tamanho e Participação do Mercado de Embalagens Cartonadas Líquidas da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
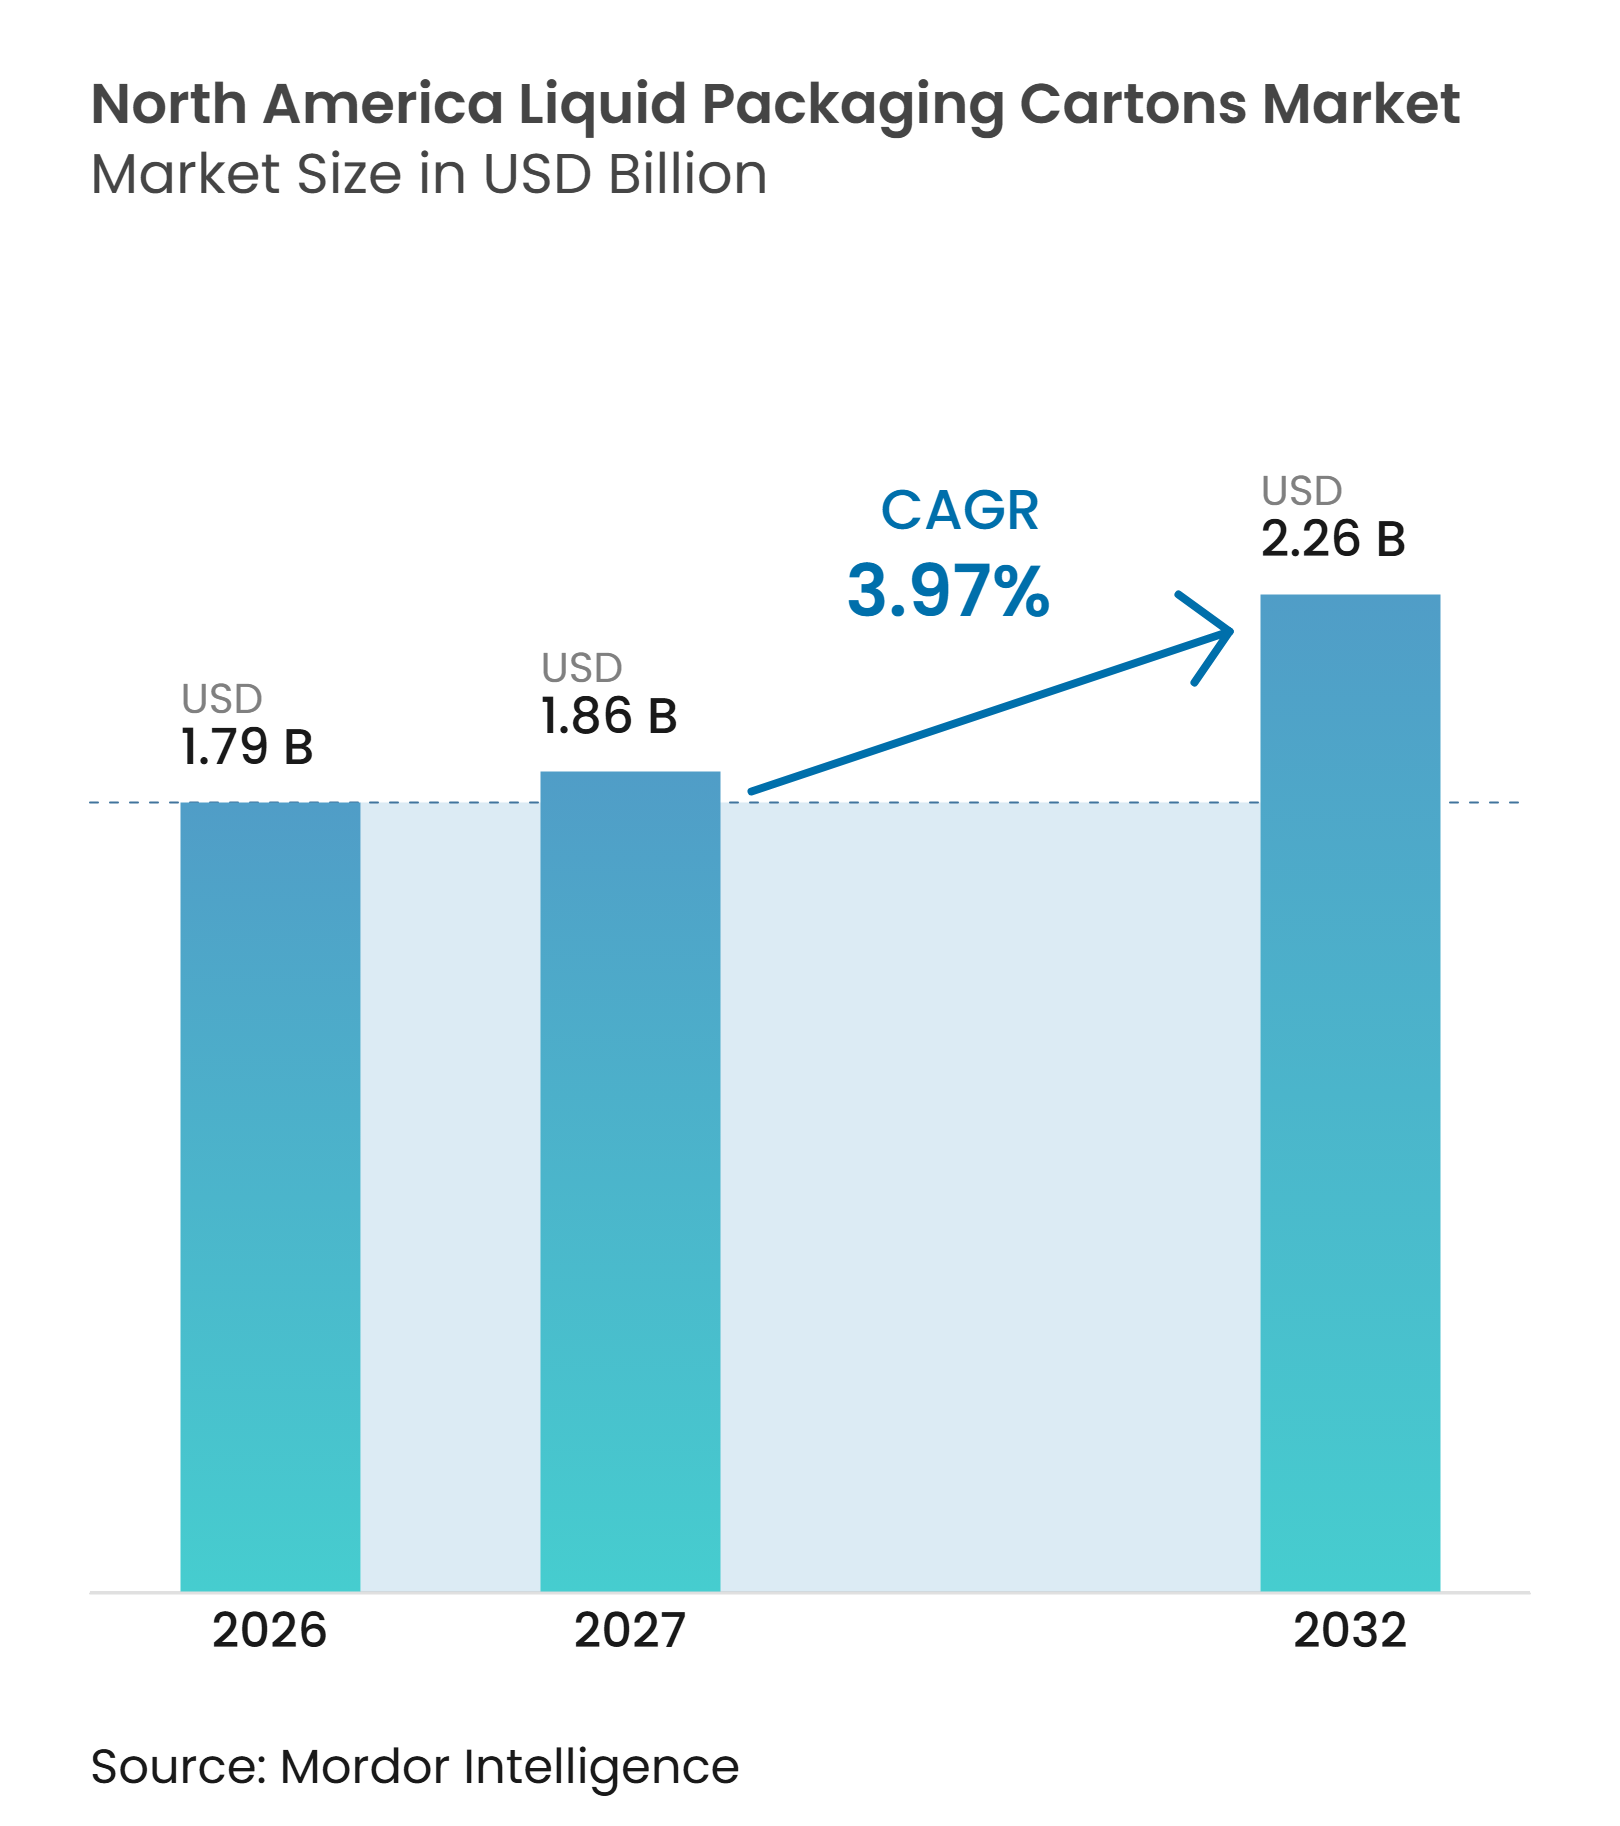
| Tamanho do mercado no ano base (2026) | 1.79 Bilhões de dólares |
| Tamanho do Mercado (2027) | 1.86 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.97 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Cartonadas Líquidas da América do Norte por Mordor Intelligence
O tamanho do mercado de embalagens cartonadas líquidas da América do Norte é de 1,79 bilhões de USD em 2026 e tem previsão de atingir 2,26 bilhões de USD até 2032, crescendo a um CAGR de 3,97% de 2027 a 2032. O mercado de embalagens cartonadas líquidas da América do Norte está se afastando dos formatos de plástico rígido e vidro, à medida que os proprietários de marcas respondem às exigências de sustentabilidade e aos custos logísticos regionais. As embalagens cartonadas de papelão se encaixam nas metas de aquisição de materiais renováveis e nos programas de responsabilidade estendida do produtor, que estão se tornando cada vez mais importantes em toda a região. Sua forma retangular também pode melhorar a eficiência de armazenamento e frete em comparação com recipientes redondos. A distribuição em temperatura ambiente apoia uma disponibilidade mais ampla de alternativas lácteas, sucos e bebidas funcionais sem a mesma dependência da logística refrigerada. O mercado de embalagens cartonadas líquidas da América do Norte também enfrenta pressão das restrições de reciclagem, custos de insumos e do capital necessário para qualificar linhas de envase asséptico.
Principais Conclusões do Relatório
- Por tipo de produto, as embalagens cartonadas assépticas detinham 52,68% da participação do mercado de embalagens cartonadas líquidas da América do Norte em 2026 e têm projeção de expansão a um CAGR de 4,69% até 2032.
- Por aplicação, o leite representou 33,29% do tamanho do mercado de embalagens cartonadas líquidas da América do Norte em 2026, enquanto as bebidas à base de plantas têm projeção de expansão a um CAGR de 4,84% até 2032.
- Por tamanho de embalagem, os formatos acima de 500 ml detinham 54,37% de participação em 2026, enquanto a faixa de 250-500 ml tem projeção de expansão a um CAGR de 4,62% até 2032.
- Por geografia, os Estados Unidos detinham 83,46% de participação em 2026, enquanto o México tem projeção de expansão a um CAGR de 4,73% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Renovação de Bebidas à Base de Plantas e Funcionais | +1.1% | Nacional, com adoção mais rápida no Oeste dos Estados Unidos e nos centros urbanos canadenses | Médio prazo (2-4 anos) |
| Substituição Orientada pela Sustentabilidade de Plástico Rígido e Vidro | +0.9% | Nacional, com maior relevância na Califórnia, no Noroeste do Pacífico e em Quebec | Médio prazo (2-4 anos) |
| Extensão da Vida Útil Asséptica para Varejo Distribuído e Comércio Eletrônico | +0.6% | Nacional, com ganhos iniciais no Texas, no Sudeste dos Estados Unidos e nos corredores de comércio eletrônico da Grande Toronto | Longo prazo (≥ 4 anos) |
| Inovação em Embalagens Cartonadas Refeháveis e de Dose Única | +0.4% | Nacional, com adoção rápida no varejo de conveniência metropolitano dos Estados Unidos e no setor de alimentação fora do lar canadense | Curto prazo (≤ 2 anos) |
| Conversão para Embalagens Cartonadas Retortáveis em Sopas, Molhos e Alimentos para Animais de Estimação | +0.3% | Nacional, concentrado no varejo em massa dos Estados Unidos e emergindo nos canais de alimentos embalados do México | Longo prazo (≥ 4 anos) |
| Acesso à Reciclagem de Embalagens Cartonadas na América do Norte e Alinhamento com a Responsabilidade Estendida do Produtor | +0.3% | Programas nos Estados Unidos em Oregon, Colorado, Califórnia, Minnesota, Maryland e Washington, além de Ontário e Alberta | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Renovação de Bebidas à Base de Plantas e Funcionais
As bebidas à base de plantas são um importante impulsionador da demanda para o mercado de embalagens cartonadas líquidas da América do Norte, pois as marcas de leite de aveia, amêndoa, proteína de ervilha e cânhamo estão expandindo suas ofertas estáveis em temperatura ambiente. Essas formulações precisam de desempenho de barreira que proteja os perfis lipídicos e limite o desenvolvimento de sabores indesejados durante o armazenamento em temperatura ambiente, incluindo períodos em armazéns, depósitos de varejo e redes de atendimento direto ao consumidor. As embalagens cartonadas assépticas podem fornecer essa proteção enquanto apoiam a distribuição ampla no varejo e no comércio eletrônico, o que torna os lançamentos nacionais mais práticos para marcas sem ampla cobertura refrigerada ou infraestrutura de entrega local estabelecida. A PMMI relatou em junho de 2025 que as empresas de bebidas norte-americanas pesquisadas esperavam que o uso de embalagens à base de papel aumentasse 43% nos 2-3 anos seguintes, enquanto o uso de embalagens cartonadas líquidas deveria aumentar 16%.[1] O mercado de embalagens cartonadas líquidas da América do Norte tem, portanto, uma oportunidade de atender marcas que precisam tanto de estabilidade em prateleira quanto de um formato de embalagem à base de fibra. O crescimento tende a ser mais forte onde os produtos podem circular por cadeias de suprimentos em temperatura ambiente em vez de redes refrigeradas, especialmente quando a distribuição alcança pontos de venda menores, clientes online e locais de varejo geograficamente dispersos.
Substituição Orientada pela Sustentabilidade de Plástico Rígido e Vidro
O mercado de embalagens cartonadas líquidas da América do Norte se beneficia quando varejistas e proprietários de marcas avaliam as embalagens sob a ótica de reciclagem, logística e custos de responsabilidade do produtor. As embalagens cartonadas de papelão podem apoiar metas de fornecimento de materiais renováveis e ocupam menos espaço no armazenamento e transporte do que recipientes redondos comparáveis, o que é relevante para redes de distribuição que lidam com grandes volumes de bebidas em rotas longas. Sua geometria retangular pode proporcionar uma densidade de palete 15-20% maior do que garrafas redondas de plástico ou vidro de volume similar, reduzindo os custos de distribuição em redes de temperatura ambiente e melhorando a utilização de carretas. Os requisitos de responsabilidade estendida do produtor estão aumentando o escrutínio sobre as escolhas de embalagem em vários estados dos Estados Unidos e províncias canadenses. A conversão para embalagens cartonadas ainda pode levar tempo, pois marcas menores podem precisar de 8-12 meses para qualificar uma linha de envase, validar a compatibilidade do produto e estabelecer procedimentos operacionais. Esse período de qualificação pode atrasar a adoção entre marcas de médio porte, mesmo quando as embalagens cartonadas atendem aos objetivos de sustentabilidade da marca.
Extensão da Vida Útil Asséptica para Varejo Distribuído e Comércio Eletrônico
A embalagem asséptica oferece ao mercado de embalagens cartonadas líquidas da América do Norte um caminho para áreas onde a distribuição em cadeia fria é custosa ou limitada. O armazenamento em temperatura ambiente pode reduzir as necessidades de refrigeração nas operações de distribuição e varejo, o que é relevante para equipes de compras que avaliam as emissões da cadeia de suprimentos e os custos operacionais ao longo de todo o percurso da produção até a compra. A Elopak inaugurou uma fábrica Pure-Pak de 100 milhões de USD em Little Rock, Arkansas, em abril de 2025, adicionando capacidade regional para laticínios, sucos, bebidas à base de plantas e ovos líquidos.[2] O investimento indica que os conversores veem demanda por fornecimento doméstico resiliente de embalagens cartonadas e rotas de fornecimento mais curtas para clientes norte-americanos. Mercados rurais e semirrurais podem ser atendidos com mais facilidade quando os produtos não requerem refrigeração contínua. As construções multicamadas em conformidade com a FDA continuam sendo importantes porque os requisitos de segurança alimentar ainda se aplicam a essas rotas de distribuição estendidas e períodos de armazenamento mais longos.
Inovação em Embalagens Cartonadas Refeháveis e de Dose Única
Os dispositivos de fechamento reutilizável e os formatos de dose única abordam a lacuna de conveniência que tem favorecido as garrafas PET reseláveis. Embalagens cartonadas menores podem apoiar o uso em movimento, enquanto o refechamento ajuda os domicílios a manter embalagens cartonadas maiores após a abertura e reduz o risco de desperdício durante o uso repetido. A SIG Group anunciou uma expansão de 35 milhões de USD de sua instalação em Querétaro em julho de 2025, com produção planejada a partir do segundo semestre de 2026 para formatos incluindo MiniBloc e XSlimBloc em tamanhos de 80 ml a 250 ml.[3] O projeto oferece ao mercado de embalagens cartonadas líquidas da América do Norte capacidade adicional para porções compactas e trocas de formato mais rápidas, ajudando os fornecedores a atender diferentes necessidades de canais, varejistas e clientes em lojas de conveniência, estabelecimentos de alimentação fora do lar, supermercados e outros canais de bebidas de alto tráfego em toda a América do Norte. Os designs refeháveis também podem reduzir a necessidade de os clientes modificarem os equipamentos de envase asséptico existentes. Essas mudanças permitem que os conversores concorram de forma mais direta em aplicações de varejo de conveniência e alimentação fora do lar, onde a portabilidade e o uso repetido são importantes.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Reciclagem de Múltiplos Materiais e Restrições de Mercado Final | -0.5% | Nacional, com efeito mais forte na Califórnia sob as leis SB 343 e SB 54 | Curto prazo (≤ 2 anos) |
| Alto Investimento em Linhas Assépticas e Atrito no Processo de Integração de Clientes | -0.4% | Nacional, particularmente entre marcas de laticínios e à base de plantas de pequeno e médio porte | Médio prazo (2-4 anos) |
| Volatilidade de Custos de Papelão para Embalagens Líquidas e Polímeros de Barreira | -0.3% | Nacional, com maior exposição nos centros de conversão do Meio-Oeste e Sudeste que utilizam fornecimento offshore | Médio prazo (2-4 anos) |
| Inércia dos Formatos PET e Alumínio Estabelecidos | -0.2% | Nacional, com maior uso de PET em bebidas energéticas e funcionais | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Reciclagem de Múltiplos Materiais e Restrições de Mercado Final
As embalagens cartonadas líquidas combinam papelão, polietileno e, em muitos formatos assépticos, uma fina camada de alumínio. Essa construção requer sistemas de polpação e separação que não estão disponíveis em todas as redes municipais de reciclagem, tornando os resultados de recuperação dependentes da capacidade local de coleta e processamento. O Carton Council of North America declarou que o CalRecycle atualizou seu relatório da SB 343 em julho de 2025 para reconhecer as embalagens cartonadas como amplamente recicláveis na Califórnia. As regras de rotulagem da Califórnia tornam o acesso à reciclagem uma questão de conformidade material para marcas que utilizam alegações ambientais nas embalagens e precisam de uma base consistente para essas alegações. O mercado de embalagens cartonadas líquidas da América do Norte também precisa de mais saídas domésticas para o material recuperado à medida que os volumes aumentam. A ReCB Iowa lançou sua instalação Everboard em Des Moines em agosto de 2025 para utilizar embalagens cartonadas pós-consumo em placas de cobertura para telhados, mostrando um caminho para expandir os mercados finais e reduzir a dependência de destinos de reciclagem limitados.
Alto Investimento em Linhas Assépticas e Atrito no Processo de Integração de Clientes
Uma linha de envase asséptico requer investimento de capital substancial, qualificação da planta, certificação de limpeza no local e suporte técnico. Esses requisitos limitam a adoção por produtores menores de laticínios e bebidas à base de plantas que podem não ter escala para absorver o investimento inicial. O mercado de embalagens cartonadas líquidas da América do Norte é, consequentemente, mais acessível a grandes processadores, compradores institucionais e marcas com acordos de fornecimento de vários anos. A necessidade de suporte de integração torna a expertise em sistemas de envase uma importante vantagem competitiva para os conversores estabelecidos e pode moldar o ritmo de conversão de clientes. Isso também significa que as expansões de capacidade não se traduzem imediatamente em produção para os clientes. As marcas podem precisar de tempo para validar um formato, treinar equipes operacionais, concluir os procedimentos de segurança alimentar e integrar o formato nos cronogramas de produção existentes antes de iniciar a produção comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
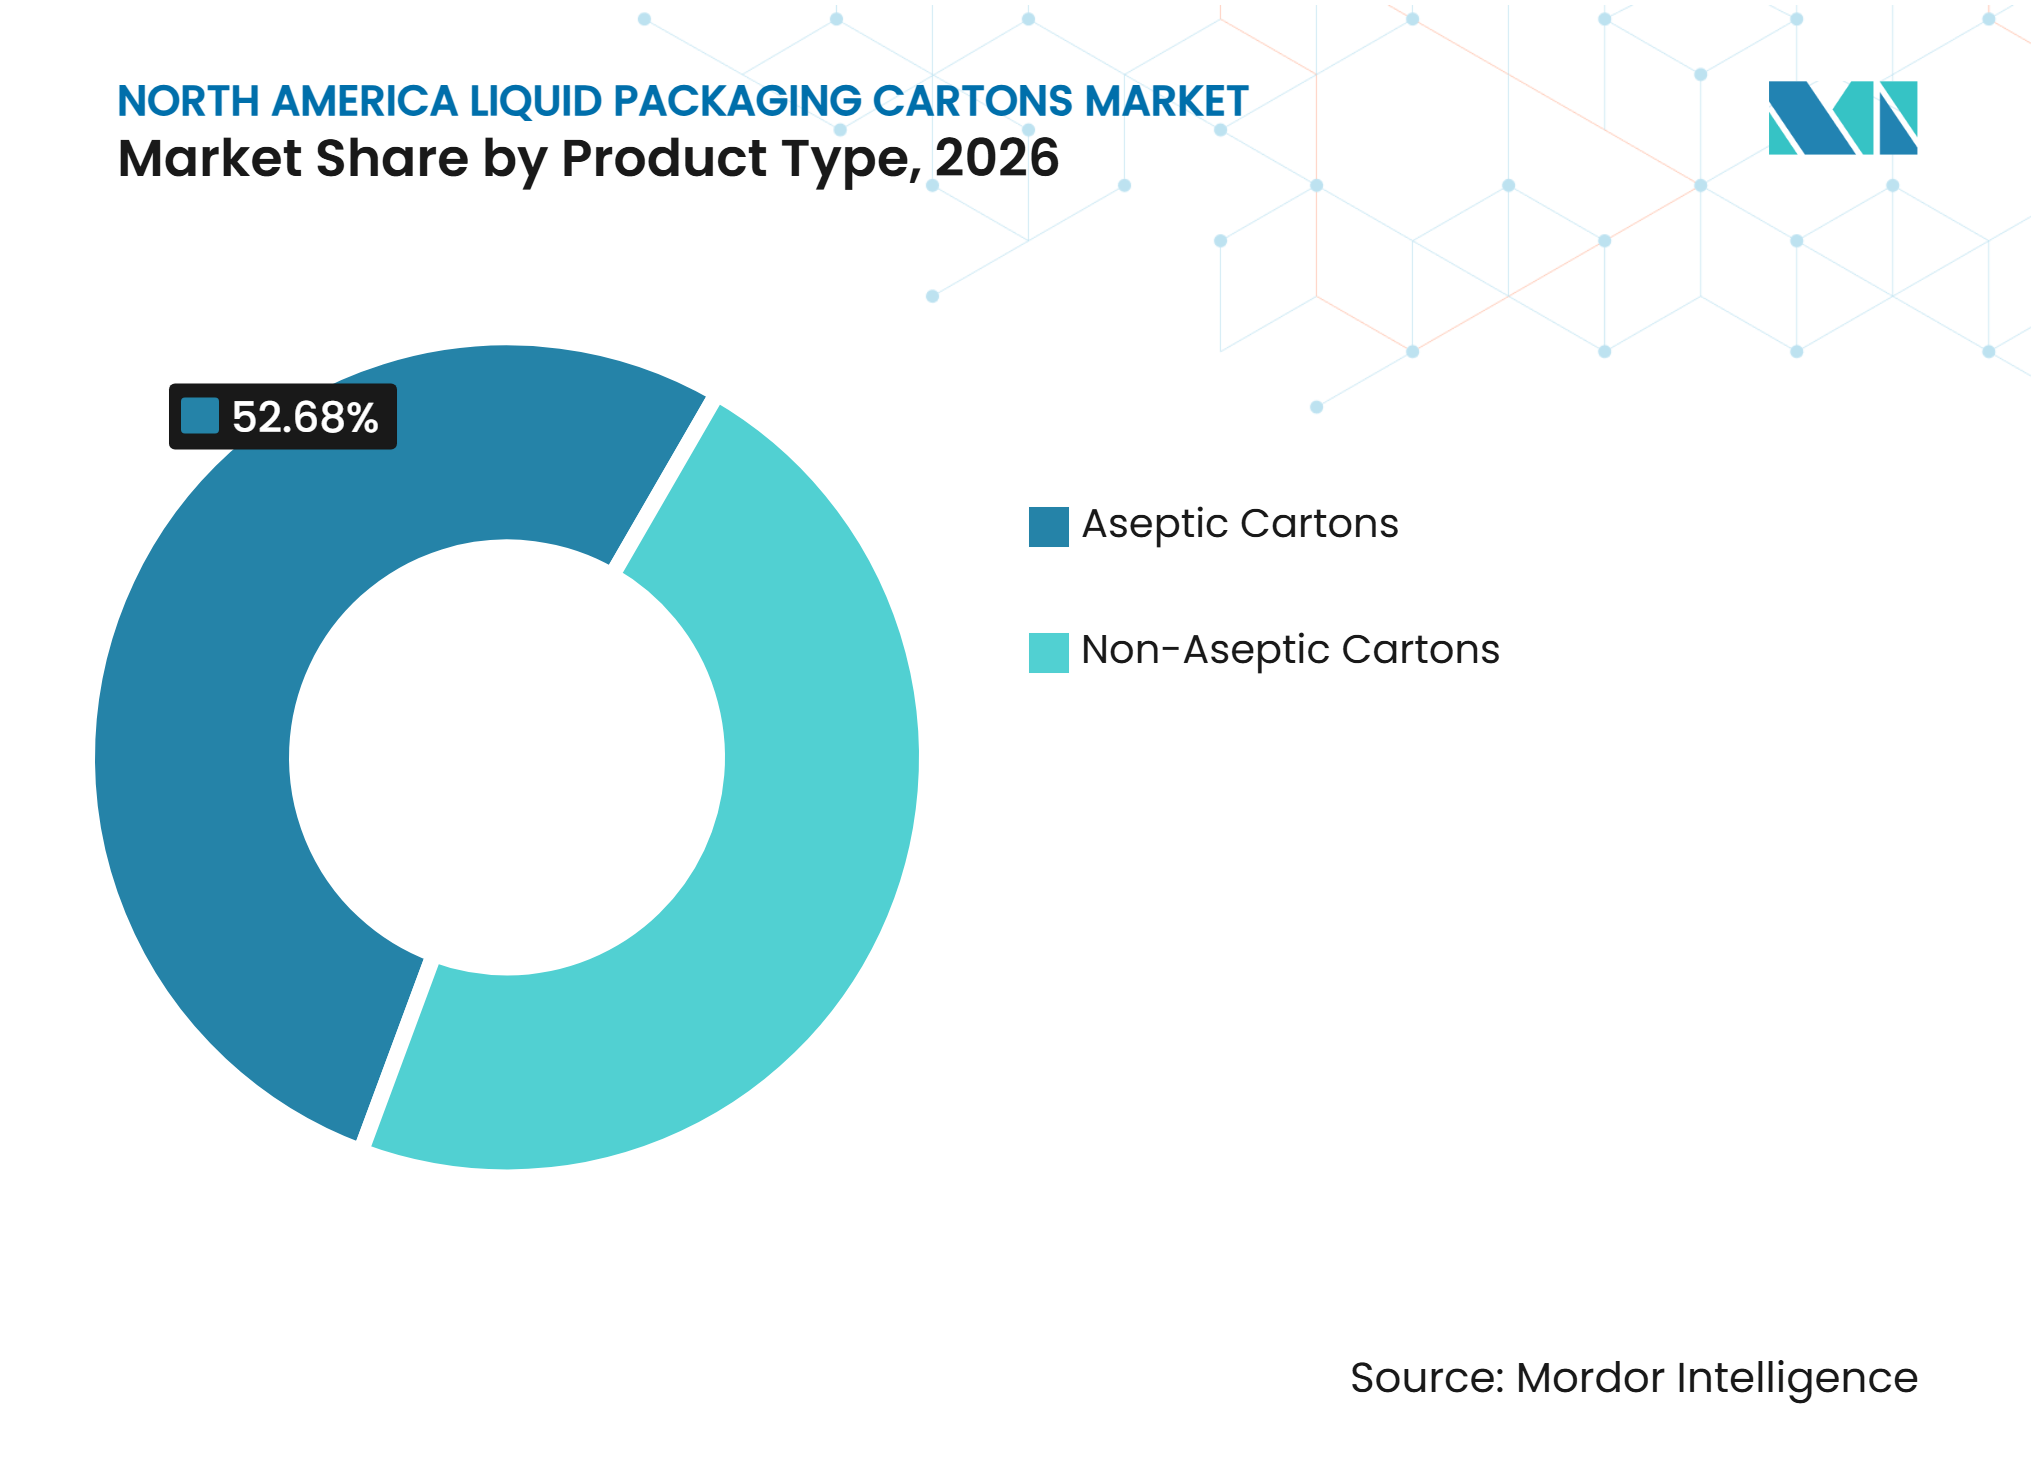
Embalagens Cartonadas Assépticas Combinam Escala e Crescimento Mais RápidoAs embalagens cartonadas assépticas detinham 52,68% da demanda de embalagens cartonadas em 2026 e têm projeção de crescimento a um CAGR de 4,69% até 2032. Sua estrutura multicamadas suporta armazenamento em temperatura ambiente por 6-12 meses sem conservantes, um atributo que ajuda os produtores a manter a qualidade do produto ao longo de ciclos de distribuição estendidos. Essa capacidade ajuda as marcas a vender produtos por meio de sistemas de varejo nacionais sem refrigeração contínua ou janelas de entrega curtas. O formato é especialmente relevante para bebidas à base de plantas, sucos e outros produtos que precisam de uma vida útil mais longa antes da compra. Também apoia modelos de comércio eletrônico que dependem de produtos que permanecem estáveis durante a entrega, armazenamento e manuseio em uma base de clientes dispersa. Esses benefícios permitem que as embalagens cartonadas assépticas apoiem tanto a base de volume estabelecida quanto a nova demanda dentro do mercado de embalagens cartonadas líquidas da América do Norte.
A SIG lançou uma embalagem cartonada asséptica de 1 litro com barreira completa e sem alumínio em escala comercial em julho de 2025. O desenvolvimento aborda as preocupações de reciclagem associadas à camada de alumínio nas embalagens assépticas convencionais, mantendo a função de vida útil valorizada pelos produtores de bebidas em temperatura ambiente. Também mostra como o design de barreira está mudando sem abandonar os benefícios de armazenamento em temperatura ambiente que diferenciam as embalagens cartonadas assépticas das embalagens refrigeradas. As embalagens cartonadas não assépticas continuam sendo importantes para leite refrigerado, sucos e ovos líquidos, onde a distribuição local e o armazenamento frio já estão estabelecidos. Esses formatos de topo gable se adequam à distribuição refrigerada de curta distância e aos sistemas de fornecimento institucional que requerem embalagens familiares e práticas. Os 2 tipos de produtos atendem a diferentes necessidades de distribuição em vez de substituir um ao outro. Juntos, ampliam as aplicações disponíveis para os conversores de embalagens cartonadas e ajudam os fornecedores a responder tanto à demanda refrigerada quanto à demanda em temperatura ambiente.



Por Aplicação:
O Leite Permanece como Base de Volume Enquanto as Bebidas à Base de Plantas se ExpandemO leite representou 33,29% do tamanho do mercado de embalagens cartonadas líquidas da América do Norte em 2026. Os programas de alimentação escolar, a alimentação hospitalar e o varejo em massa continuam a usar embalagens cartonadas para a entrega higiênica de leite em dose única e em tamanho familiar. O Programa de Subsídios para Reciclagem de Embalagens Cartonadas Escolares 2026-27 do Carton Council apoia a infraestrutura de reciclagem e a educação nas escolas de ensino fundamental e médio dos Estados Unidos e do Canadá. Esse programa apoia os sistemas de coleta conectados a uma grande base institucional de embalagens cartonadas e reforça o papel das embalagens cartonadas nas cantinas escolares. Sucos e produtos lácteos que não sejam leite também utilizam formatos assépticos quando a distribuição alcança áreas mais amplas e os produtos precisam de vida útil estável. As aplicações de alimentos líquidos, incluindo sopas e caldos, estão adicionando outro caminho para as embalagens cartonadas entrarem nas prateleiras dos supermercados e atenderem produtos além das bebidas convencionais.
As bebidas à base de plantas têm projeção de registrar o maior CAGR de aplicação, de 4,84%, até 2032. Os produtores usam embalagens cartonadas assépticas para alcançar consumidores que esperam um produto estável em prateleira e examinam de perto os materiais de embalagem durante as decisões de compra. Os resultados da pesquisa da PMMI apontam para o crescente interesse do setor de bebidas em embalagens à base de papel e embalagens cartonadas líquidas. As bebidas energéticas e funcionais ainda dependem fortemente de garrafas PET e latas de alumínio para ocasiões de consumo imediato, o que limita o papel das embalagens cartonadas nessas categorias atualmente. No entanto, a água funcional e as bebidas com eletrólitos estáveis em prateleira criam uma abertura estreita para os fornecedores de embalagens cartonadas que conseguem atender aos requisitos de barreira e conveniência. O mercado de embalagens cartonadas líquidas da América do Norte pode, portanto, crescer em aplicações que combinam estabilidade em temperatura ambiente com um formato baseado em papelão. Os desenvolvedores de produtos precisarão adequar o desempenho de barreira e o tamanho da porção a cada tipo de bebida e canal de vendas.
Por Tamanho de Embalagem:
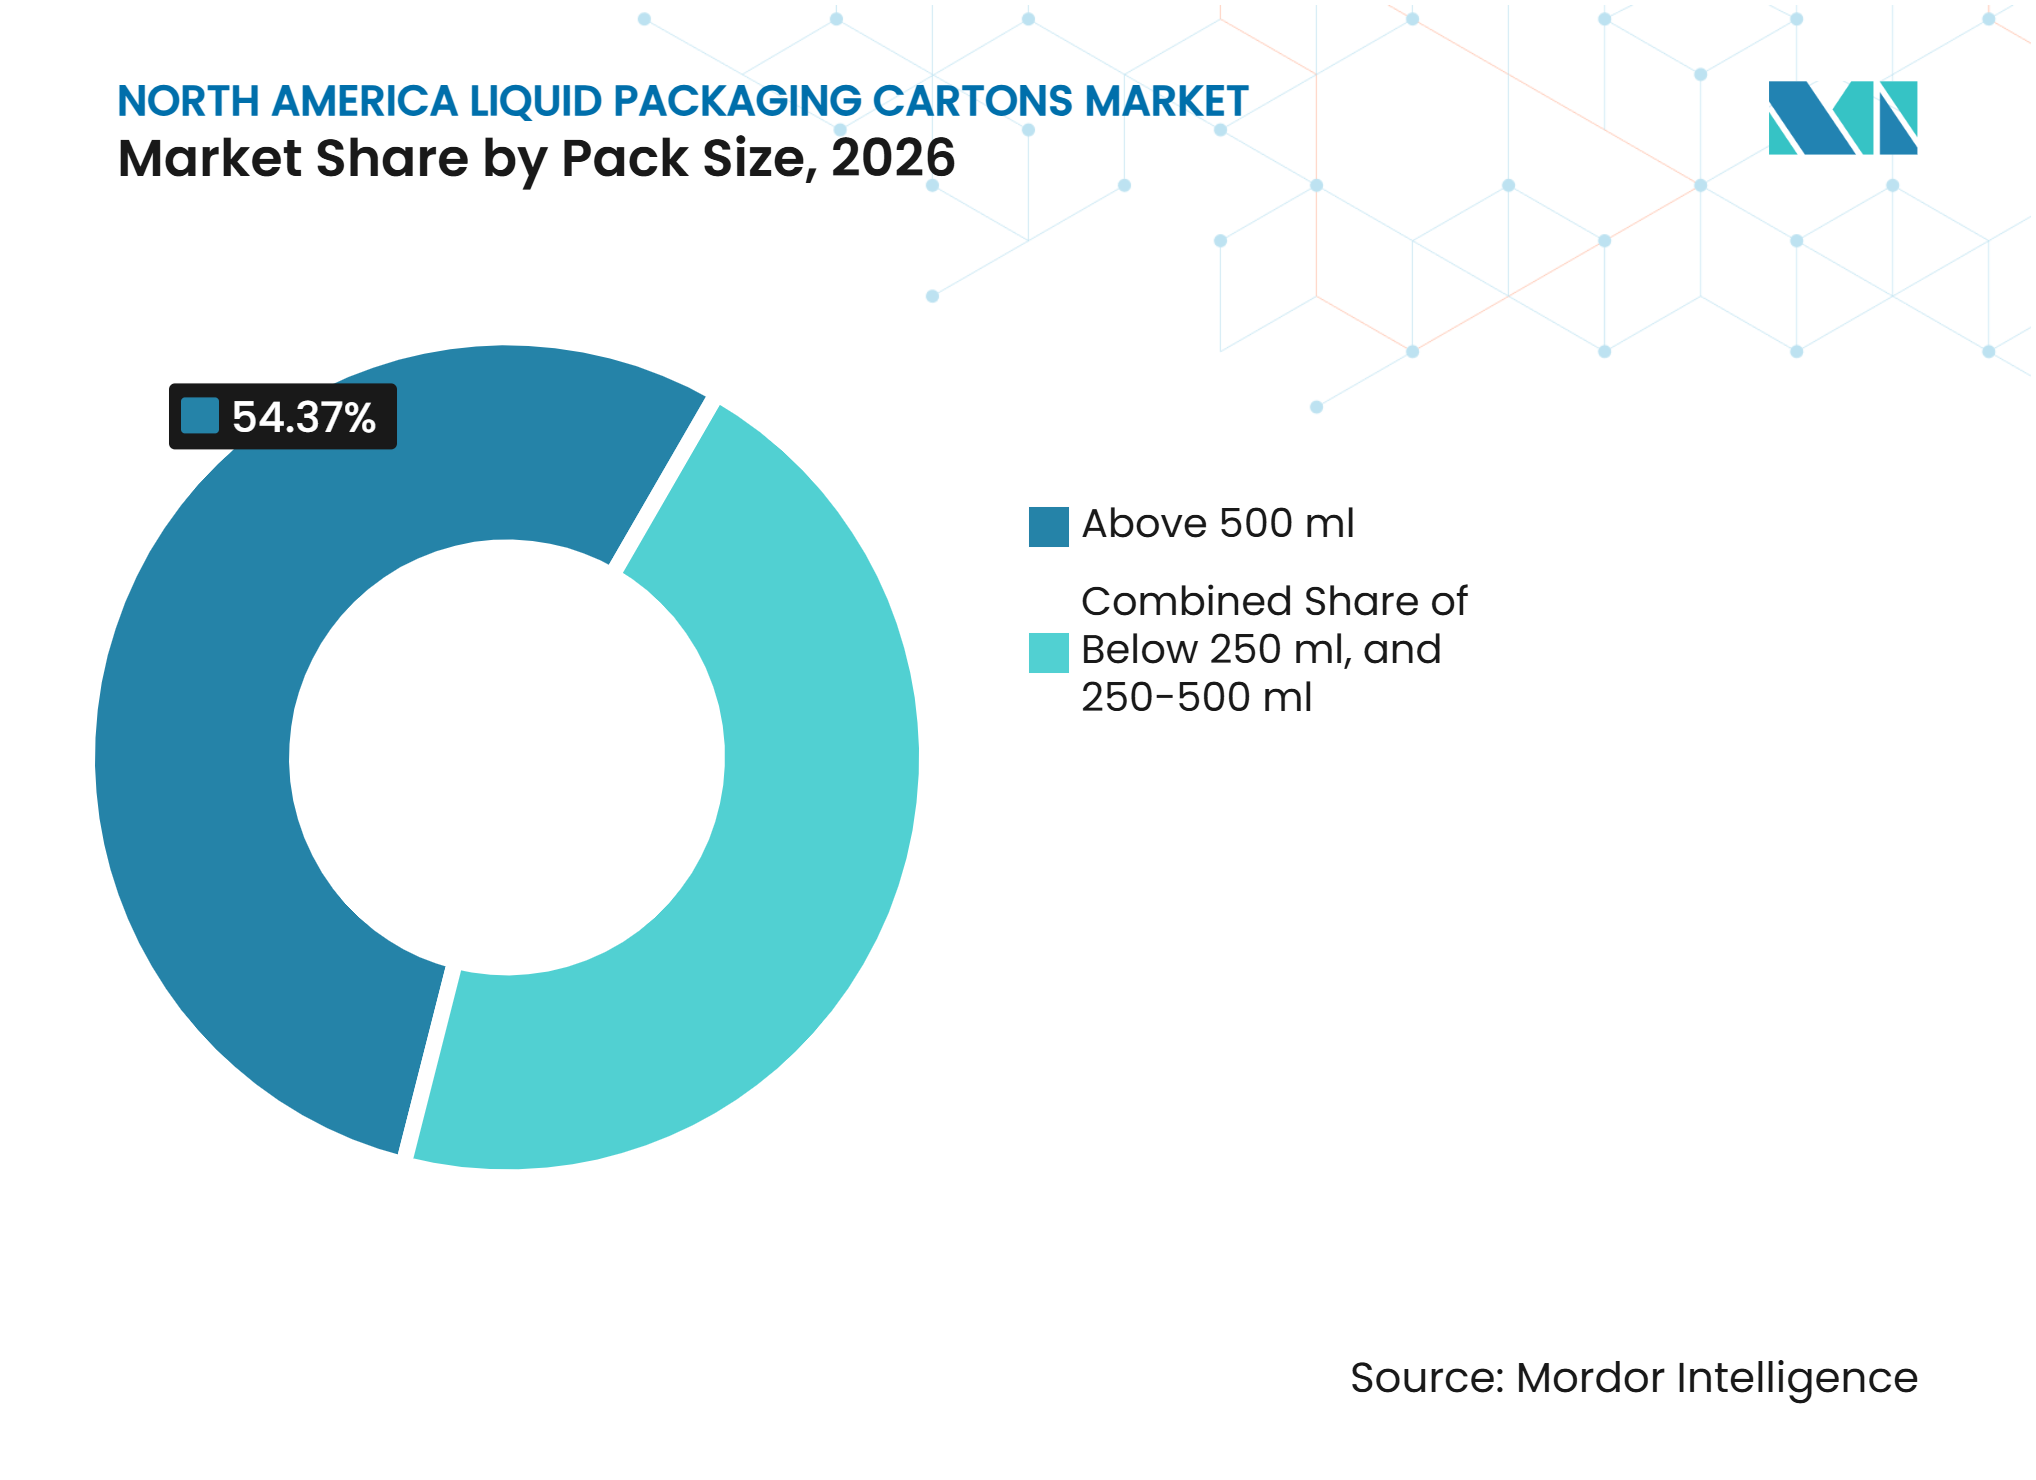
Embalagens Grandes Lideram Enquanto os Formatos de Médio Porte Ganham RelevânciaOs formatos acima de 500 ml detinham 54,37% da demanda de embalagens cartonadas em 2026. Os padrões de compra familiar em leite, bebidas à base de plantas e suco apoiam essa posição de grande formato. A geometria das embalagens cartonadas pode melhorar o uso de paletes e reduzir os custos logísticos unitários para formatos de alto volume, particularmente em redes de distribuição em temperatura ambiente. As embalagens grandes também se adequam às compras de valor doméstico e às necessidades de alimentação fora do lar, onde os compradores frequentemente preferem uma unidade maior para uso repetido. A Tetra Pak lançou uma embalagem cartonada Tetra Brik Aseptic Edge de 48 oz (1.420 ml) nos Estados Unidos e no Canadá em junho de 2026. O formato utiliza papelão certificado pelo FSC e uma tampa tethered LightWing 30, de acordo com o registro de desenvolvimento fornecido.
A faixa de 250-500 ml tem projeção de crescimento a um CAGR de 4,62% até 2032. Essa faixa apoia ocasiões de compra portáteis, de dose única e de dose dupla, posicionando-a entre as porções escolares e as embalagens domésticas grandes. A expansão de Querétaro da SIG foi projetada para suportar formatos menores, incluindo embalagens de 80 ml a 250 ml. A categoria abaixo de 250 ml continua relevante para leite escolar e porções de alimentação fora do lar que precisam de tamanhos de porção controlados. O mercado de embalagens cartonadas líquidas da América do Norte está, consequentemente, se separando em grandes formatos que enfatizam o valor e embalagens cartonadas de médio porte que enfatizam a conveniência. Os conversores podem usar essa divisão para desenvolver estratégias de formato separadas sem depender de um único tamanho de embalagem ou ocasião de consumo.

Análise Geográfica
Estados Unidos
Os Estados Unidos representaram 83,46% da demanda regional de embalagens cartonadas em 2026. Sua grande participação reflete a infraestrutura estabelecida de embalagens cartonadas para laticínios e sucos, juntamente com a demanda por bebidas à base de plantas e funcionais em temperatura ambiente. As cadeias de fornecimento de leite escolar continuam sendo importantes porque dependem fortemente de embalagens cartonadas de topo gable para entrega em porções. A instalação da Elopak em Little Rock, inaugurada em abril de 2025 com um investimento de 100 milhões de USD, fortalece o fornecimento doméstico para laticínios, sucos, bebidas à base de plantas e ovos líquidos. As embalagens cartonadas retortáveis também estão avançando para sopas, componentes de refeições e alimentos úmidos para animais de estimação. As embalagens assépticas de dose única estão criando aberturas em café pronto para beber e bebidas funcionais. Os programas de responsabilidade estendida do produtor e os requisitos de reciclabilidade da Califórnia continuam sendo uma influência regulatória na seleção de embalagens.
México
O México tem projeção de crescimento a um CAGR de 4,73% até 2032, a maior taxa entre as geografias regionais. O aumento do consumo da classe média e a demanda por bebidas lácteas e sucos estáveis em prateleira apoiam essa perspectiva. O nearshoring também torna o país um importante local de fabricação para as cadeias de suprimentos de embalagens cartonadas da América do Norte. A SIG anunciou um investimento de MXN 1.910 milhões em abril de 2026, equivalente a 97,9 milhões de USD com base na taxa de câmbio média de 2026 fornecida, para expandir sua instalação em Querétaro para 3 bilhões de embalagens cartonadas anualmente até 2028. A empresa declarou que a expansão incluiria capacidade de extrusão local e 2 fases de investimento. A Tetra Pak também investiu mais de MXN 1.000 milhões, equivalente a 51,3 milhões de USD com base na taxa de câmbio média de 2025 fornecida, em sua fábrica de Mexicali durante outubro de 2025. O aumento relatado de 60% na capacidade de tampas, o trabalho de digitalização e as melhorias de eficiência energética apoiam a base de produção do país. A proximidade do México com os centros de distribuição dos Estados Unidos apoia a produção orientada para exportação e a resiliência do fornecimento regional.
Canadá e Redes de Fornecimento Regionais
O Canadá ocupa a segunda maior posição regional por volume, apoiado por uma ampla rede de embalagens cartonadas para laticínios e um framework estabelecido de responsabilidade do produtor. Ontário concluiu sua transição para a responsabilidade total do produtor em 1º de janeiro de 2026, cobrindo mais de 5 milhões de domicílios em 383 municípios e aceitando embalagens cartonadas de alimentos e bebidas não alcoólicas. Esse framework oferece aos fornecedores de embalagens cartonadas um cenário de política mais claro para recuperação e coleta. A abordagem de depósito e retorno de Quebec para embalagens cartonadas líquidas multicamadas adiciona complexidade de conformidade, mas pode ajudar a direcionar recursos para a capacidade de reciclagem doméstica. O mercado de embalagens cartonadas líquidas da América do Norte pode se beneficiar quando os sistemas de recuperação canadenses tornam a coleta de embalagens cartonadas mais consistente. O Canadá também fornece um ambiente de teste para formatos de embalagens cartonadas certificados e de menor carbono que podem posteriormente ganhar maior aceitação regional.
Cenário Competitivo
Concentração do Mercado
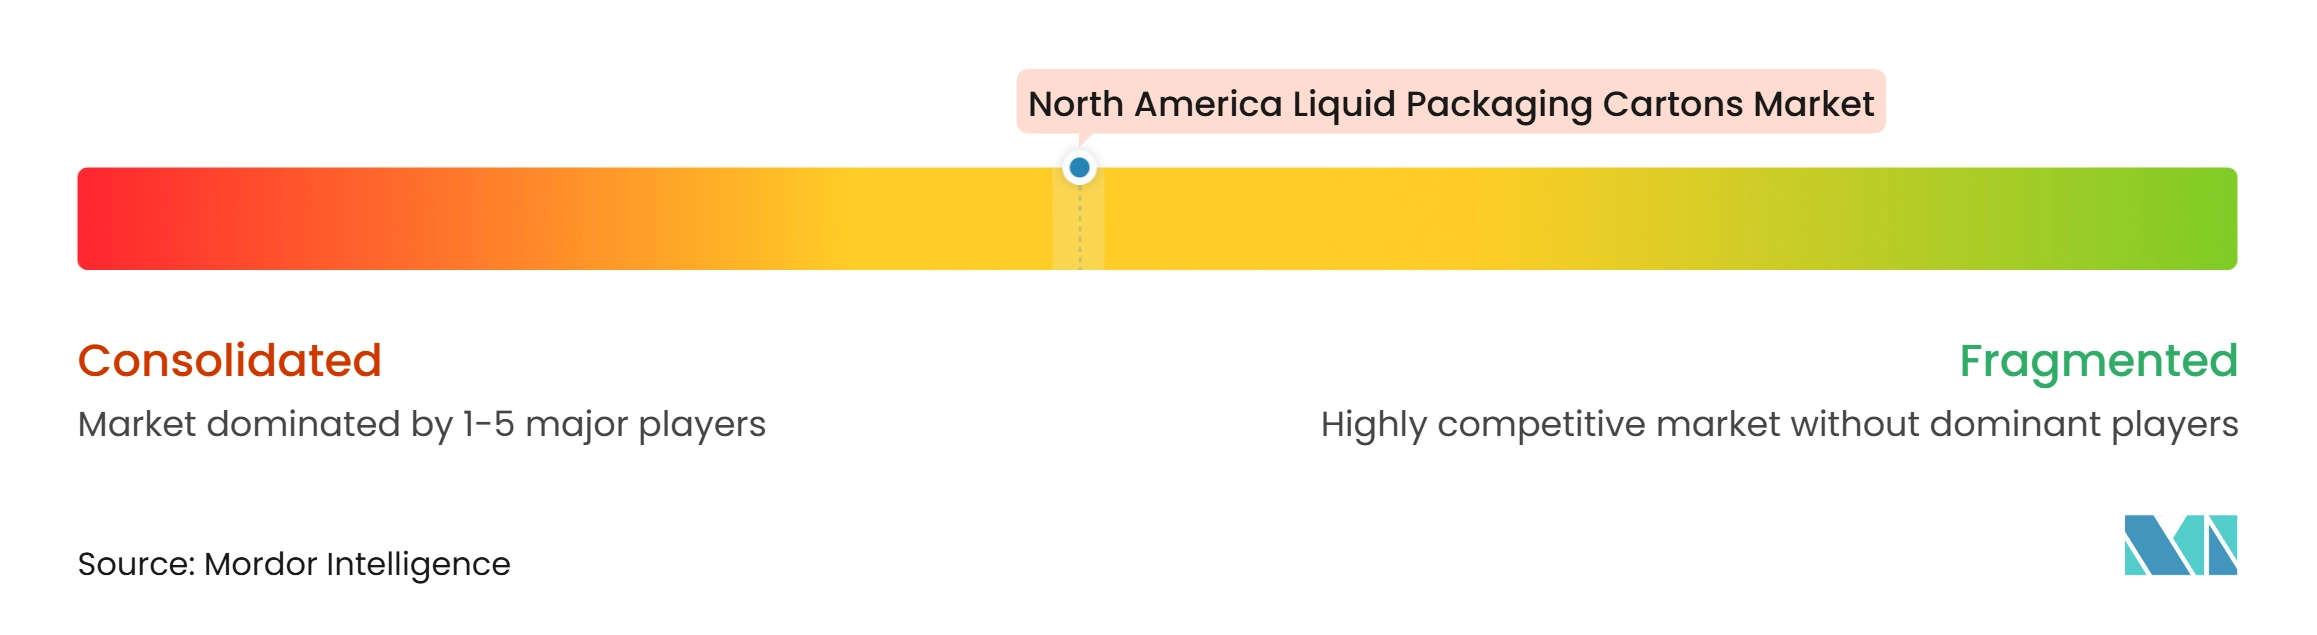
O mercado de embalagens cartonadas líquidas da América do Norte tem concentração moderada, liderado por Tetra Pak International S.A., SIG Group AG e Elopak ASA. Essas empresas fornecem materiais de embalagens cartonadas e equipamentos de envase, o que aumenta os custos de troca após um cliente qualificar uma linha de envase e estabelecer rotinas operacionais. Seu modelo integrado incentiva a concorrência por meio de atualizações de equipamentos, design de barreira e credenciais de sustentabilidade, em vez de apenas pelo preço do material. A qualificação do sistema também apoia relacionamentos contínuos entre conversores e grandes clientes de bebidas, uma vez que equipamentos, material de embalagem, suporte técnico e processos de segurança alimentar estão intimamente conectados.
A embalagem cartonada asséptica sem alumínio e com barreira completa da SIG ilustra como os principais fornecedores estão respondendo ao desafio da reciclagem sem sacrificar o desempenho de armazenamento em temperatura ambiente. Sua colaboração com a PulPac em fechamentos à base de papel mostra atenção contínua ao desenvolvimento de fechamentos à base de fibra e designs de menor complexidade de materiais. O formato Tetra Recart da Tetra Pak é outro movimento estratégico que estende as embalagens cartonadas para sopas e alimentos para animais de estimação, onde os formatos retortáveis são relevantes. O empreendimento de embalagem cartonada monomaterial da ReZorce em Boston, desenvolvido com a Refresco, busca servir a uma rota técnica diferente para embalagens cartonadas. Esses movimentos sugerem que a composição do material, o design do fechamento e os formatos retortáveis são áreas-chave de desenvolvimento de produtos em todo o mercado de embalagens cartonadas líquidas da América do Norte.
Amcor plc, Stora Enso Oyj, Billerud AB e Smurfit Westrock plc participam do ecossistema mais amplo de embalagens e papelão para embalagens líquidas. Os conversores regionais podem competir em aplicações de nicho por meio de quantidades mínimas de pedido menores e condições comerciais mais flexíveis, particularmente quando os clientes precisam de especificações personalizadas, lotes de fornecimento curtos ou suporte comercial responsivo. Os requisitos de certificação ISO 22000 e BRC Global Standards criam um patamar de conformidade para a produção de embalagens cartonadas para uso alimentar e elevam os requisitos para novos fornecedores que buscam atender clientes de bebidas e alimentos. As embalagens cartonadas assépticas de menor formato para bebidas funcionais abaixo de 250 ml continuam sendo uma área potencial para ofertas personalizadas, trocas de formato mais rápidas e novos relacionamentos com clientes em canais orientados para a conveniência.
Líderes do Setor de Embalagens Cartonadas Líquidas da América do Norte
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Embalagens Cartonadas para Líquidos da América do Norte Empresas cobertas neste relatório
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Amcor plc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Mondi plc
- Stora Enso Oyj
- Smurfit Westrock plc
- Oji Holdings Corporation
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Adam Pack S.A.
- Italpack Cartons S.r.l.
- Billerud AB
Desenvolvimentos industriais recentes em Mercado de Embalagens Cartonadas para Líquidos da América do Norte
- Outubro de 2026: O CalRecycle recebeu o plano formal de conformidade da Organização de Responsabilidade do Produtor (PRO) sob a lei SB 54 da Califórnia e abriu comentários públicos até novembro de 2026, antes da aplicação de taxas em 2027. Isso incentiva as marcas de bebidas e laticínios dos EUA a fazerem a transição de garrafas plásticas de uso único para embalagens cartonadas líquidas à base de fibra recicláveis, a fim de reduzir as taxas de Responsabilidade Estendida do Produtor com modulação ecológica.
- Junho de 2026: A Tetra Pak lançou uma embalagem cartonada Tetra Brik Aseptic Edge de 48 oz (1.420 ml) nos Estados Unidos e no Canadá, incorporando a tampa tethered LightWing 30 e papelão certificado pelo FSC. O formato tem como alvo marcas premium de laticínios, à base de plantas e sucos que buscam uma opção de embalagem em temperatura ambiente de tamanho familiar com recurso de refechamento durante o uso, alinhado com as regulamentações em evolução de prevenção de lixo.
- Abril de 2026: A SIG Group AG anunciou um investimento em fases de MXN 1.910 milhões (97,9 milhões de USD) para expandir sua instalação em Querétaro, México, em 2 fases, dobrando em última instância a capacidade de produção de 1,5 bilhão para 3 bilhões de embalagens cartonadas por ano até 2028, com a Fase 2 integrando uma linha de extrusão interna para completar o ciclo completo de produção de embalagens cartonadas localmente.
- Janeiro de 2026: Ontário concluiu a transição de seu programa de reciclagem Blue Box para um framework de Responsabilidade Estendida do Produtor (REP) 100% financiado pelo produtor, enquanto o Colorado se juntou ao Oregon na cobrança de taxas estaduais de REP de embalagens em vigor. Isso transfere a responsabilidade financeira pela coleta de embalagens cartonadas pós-consumo diretamente para os proprietários de marcas e conversores nas principais jurisdições norte-americanas.
Escopo do Relatório do Mercado de Embalagens Cartonadas Líquidas da América do Norte
O Mercado de Embalagens Cartonadas para Líquidos da América do Norte abrange a fabricação e o fornecimento de soluções de embalagem à base de papelão projetadas para o armazenamento seguro, transporte e distribuição de bebidas líquidas e produtos alimentícios. Essas embalagens cartonadas oferecem proteção ao produto, vida útil prolongada e manuseio conveniente, ao mesmo tempo em que apoiam a embalagem e a distribuição eficientes. O mercado inclui soluções de embalagem projetadas para manter a frescura do produto, prevenir a contaminação e atender aos requisitos em evolução de segurança alimentar e sustentabilidade.
O Relatório do Mercado de Embalagens Cartonadas para Líquidos da América do Norte é Segmentado por Tipo de Produto (Embalagens Cartonadas Assépticas e Embalagens Cartonadas Não Assépticas), Aplicações (Leite, Sucos, Bebidas à Base de Plantas, Produtos Lácteos Excluindo Leite, Bebidas Energéticas e Funcionais, Alimentos Líquidos e Outras Aplicações), Tamanho da Embalagem (Abaixo de 250 ml, 250-500 ml e Acima de 500 ml) e Geografia (Estados Unidos, México e Canadá). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas |
| Leite |
| Sucos |
| Bebidas à Base de Plantas |
| Produtos Lácteos (Excluindo Leite) |
| Bebidas Energéticas e Funcionais |
| Alimentos Líquidos |
| Outras Aplicações |
| Abaixo de 250 ml |
| 250-500 ml |
| Acima de 500 ml |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Produto | Embalagens Cartonadas Assépticas |
| Embalagens Cartonadas Não Assépticas | |
| Por Aplicações | Leite |
| Sucos | |
| Bebidas à Base de Plantas | |
| Produtos Lácteos (Excluindo Leite) | |
| Bebidas Energéticas e Funcionais | |
| Alimentos Líquidos | |
| Outras Aplicações | |
| Por Tamanho de Embalagem | Abaixo de 250 ml |
| 250-500 ml | |
| Acima de 500 ml | |
| Por Geografia | Estados Unidos |
| Canadá | |
| México |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de embalagens cartonadas líquidas da América do Norte?
A categoria regional de embalagens cartonadas é de 1,79 bilhões de USD em 2026 e tem previsão de atingir 2,26 bilhões de USD até 2032, a um CAGR de 3,97% de 2027 a 2032.
Qual tipo de produto lidera a demanda de embalagens cartonadas líquidas na América do Norte?
As embalagens cartonadas assépticas lideram com 52,68% de participação em 2026 e têm projeção de expansão a um CAGR de 4,69% até 2032.
Qual aplicação está se expandindo mais rapidamente para embalagens cartonadas líquidas?
As bebidas à base de plantas têm projeção de expansão a um CAGR de 4,84% até 2032, apoiadas pela demanda por distribuição estável em prateleira.
Qual tamanho de embalagem tem a maior participação em 2026?
Os formatos acima de 500 ml detêm 54,37% de participação, apoiados pelas compras domésticas e pela demanda de alimentação fora do lar.
Qual país tem expectativa de crescimento mais rápido até 2032?
O México tem projeção de expansão a um CAGR de 4,73%, apoiado pela demanda doméstica por bebidas estáveis em prateleira e pelo investimento em nearshoring.
O que limita a adoção mais ampla de embalagens cartonadas na América do Norte?
A infraestrutura de reciclagem, os altos requisitos de capital para linhas assépticas, a volatilidade dos custos de matérias-primas e a forte presença estabelecida de PET e alumínio continuam sendo as principais restrições.