
Taille et part du marché des cartons d'emballage liquide en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
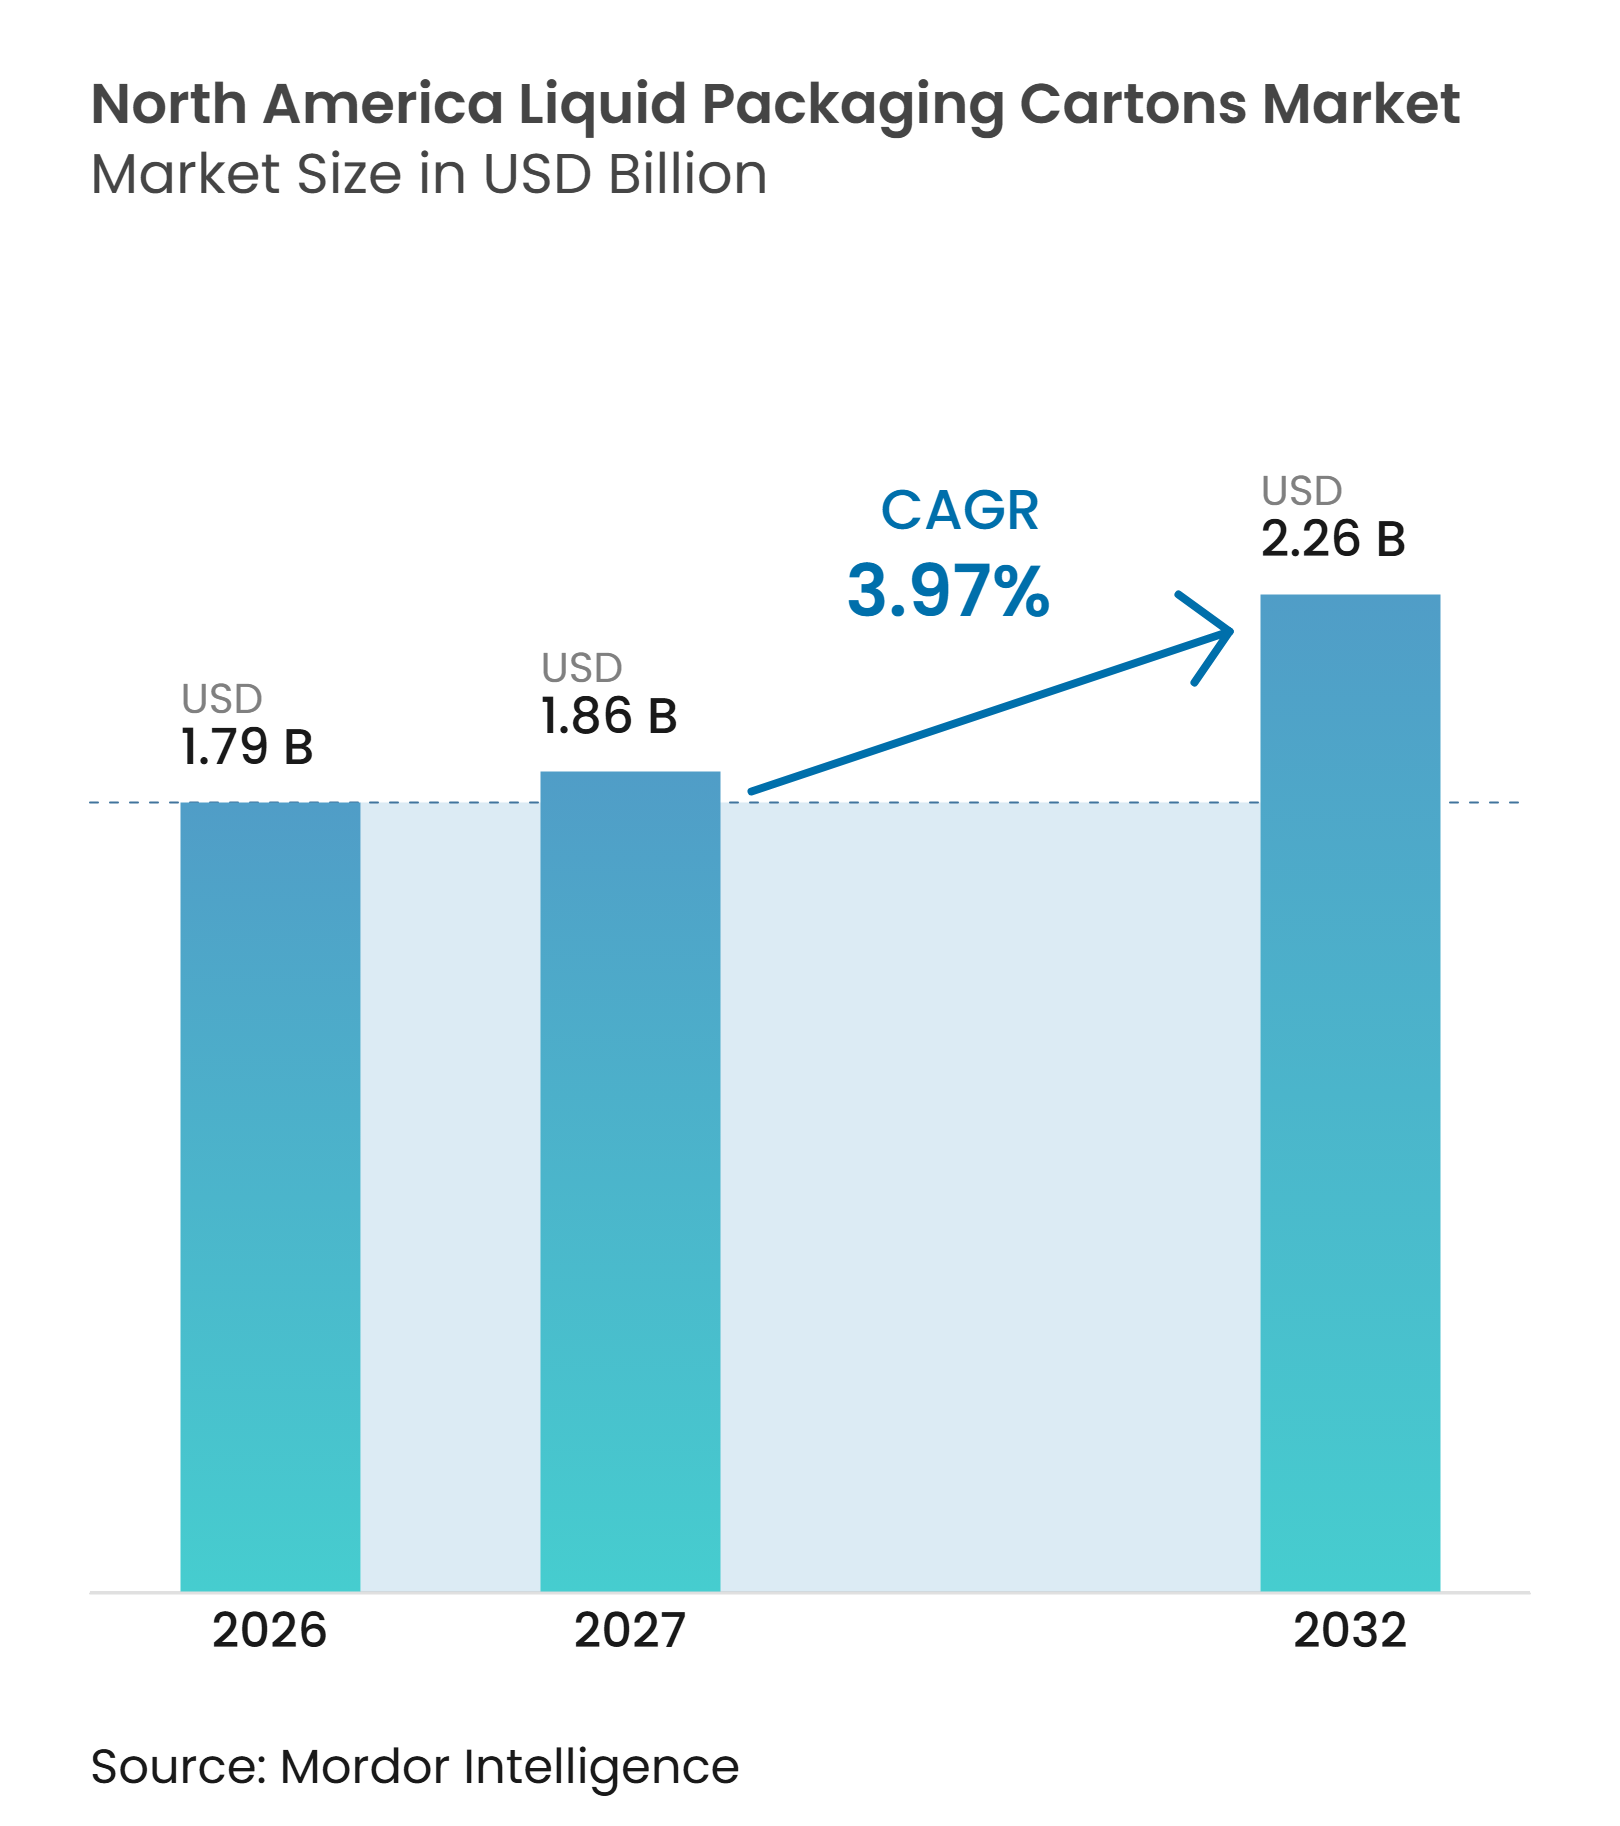
| Taille du marché de l'année de base (2026) | 1.79 Milliards de dollars |
| Taille du Marché (2027) | 1.86 Milliards de dollars |
| Taille du Marché (2032) | 2.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.97 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cartons d'emballage liquide en Amérique du Nord par Mordor Intelligence
La taille du marché des cartons d'emballage liquide en Amérique du Nord s'établit à 1,79 milliard USD en 2026 et devrait atteindre 2,26 milliards USD d'ici 2032, avec un CAGR de 3,97 % de 2027 à 2032. Le marché des cartons d'emballage liquide en Amérique du Nord s'éloigne des formats en plastique rigide et en verre, les propriétaires de marques répondant aux exigences de durabilité et aux coûts logistiques régionaux. Les cartons en carton fibre s'inscrivent dans les objectifs d'approvisionnement en matériaux renouvelables et dans les programmes de responsabilité élargie des producteurs qui prennent une importance croissante dans toute la région. Leur forme rectangulaire peut également améliorer l'efficacité du stockage et du fret par rapport aux contenants ronds. La distribution en température ambiante favorise une disponibilité plus large des alternatives laitières, des jus et des boissons fonctionnelles sans la même dépendance à la logistique réfrigérée. Le marché des cartons d'emballage liquide en Amérique du Nord est également soumis à des pressions liées aux contraintes de recyclage, aux coûts des intrants et aux capitaux nécessaires pour qualifier les lignes de remplissage aseptique.
Points clés du rapport
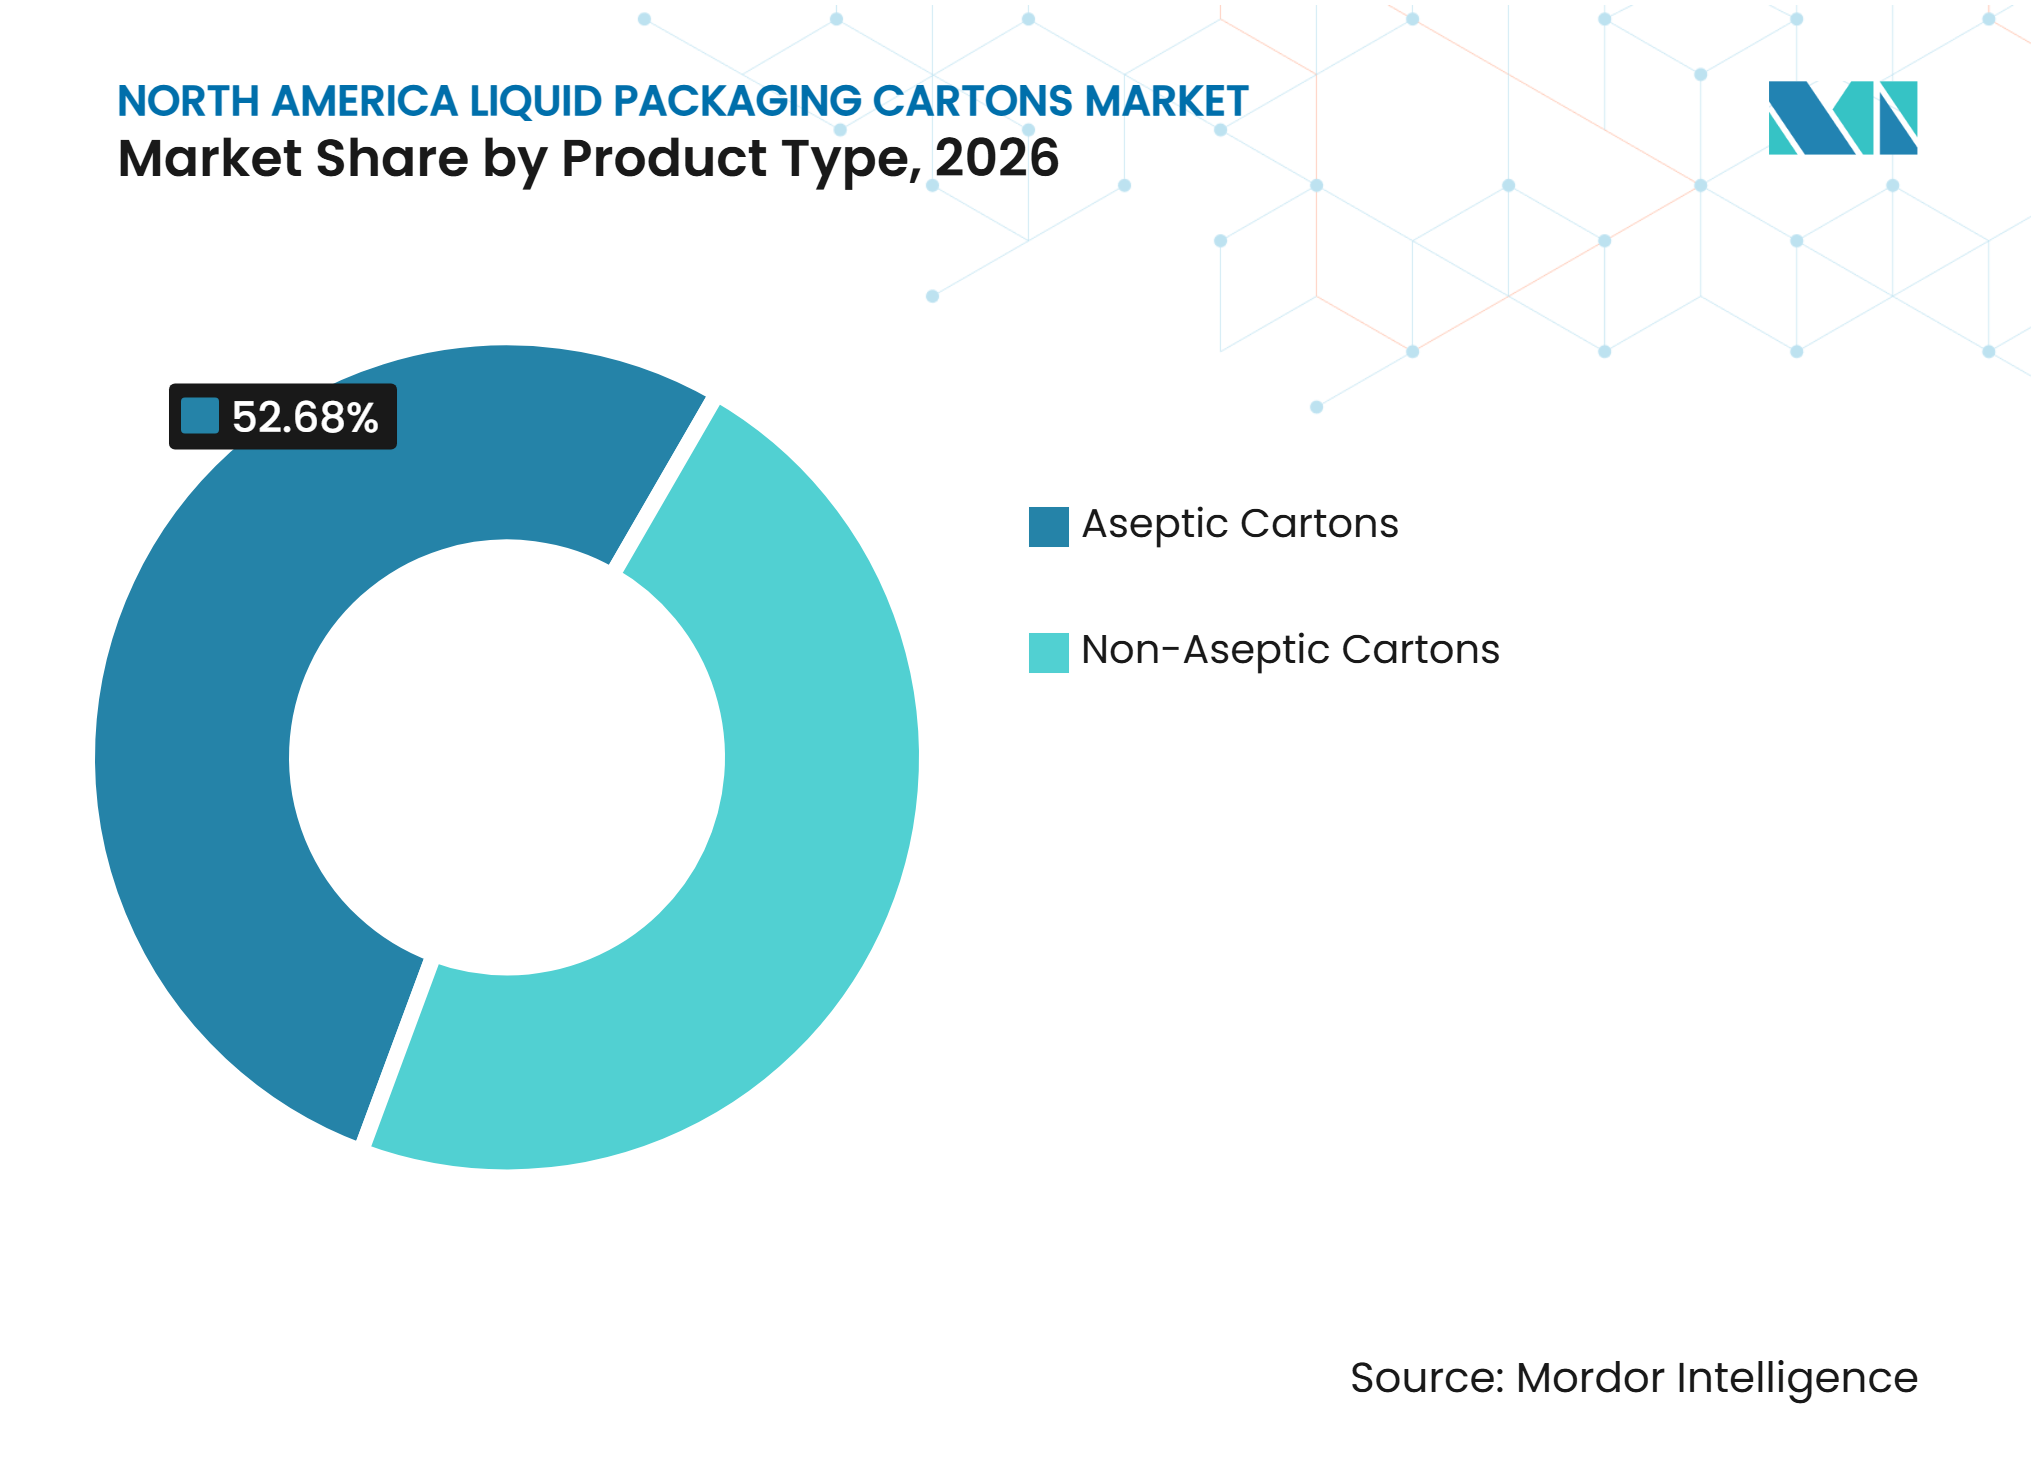
- Par type de produit, les cartons aseptiques détenaient 52,68 % de la part du marché des cartons d'emballage liquide en Amérique du Nord en 2026 et devraient se développer à un CAGR de 4,69 % jusqu'en 2032.
- Par application, le lait représentait 33,29 % de la taille du marché des cartons d'emballage liquide en Amérique du Nord en 2026, tandis que les boissons à base de plantes devraient se développer à un CAGR de 4,84 % jusqu'en 2032.
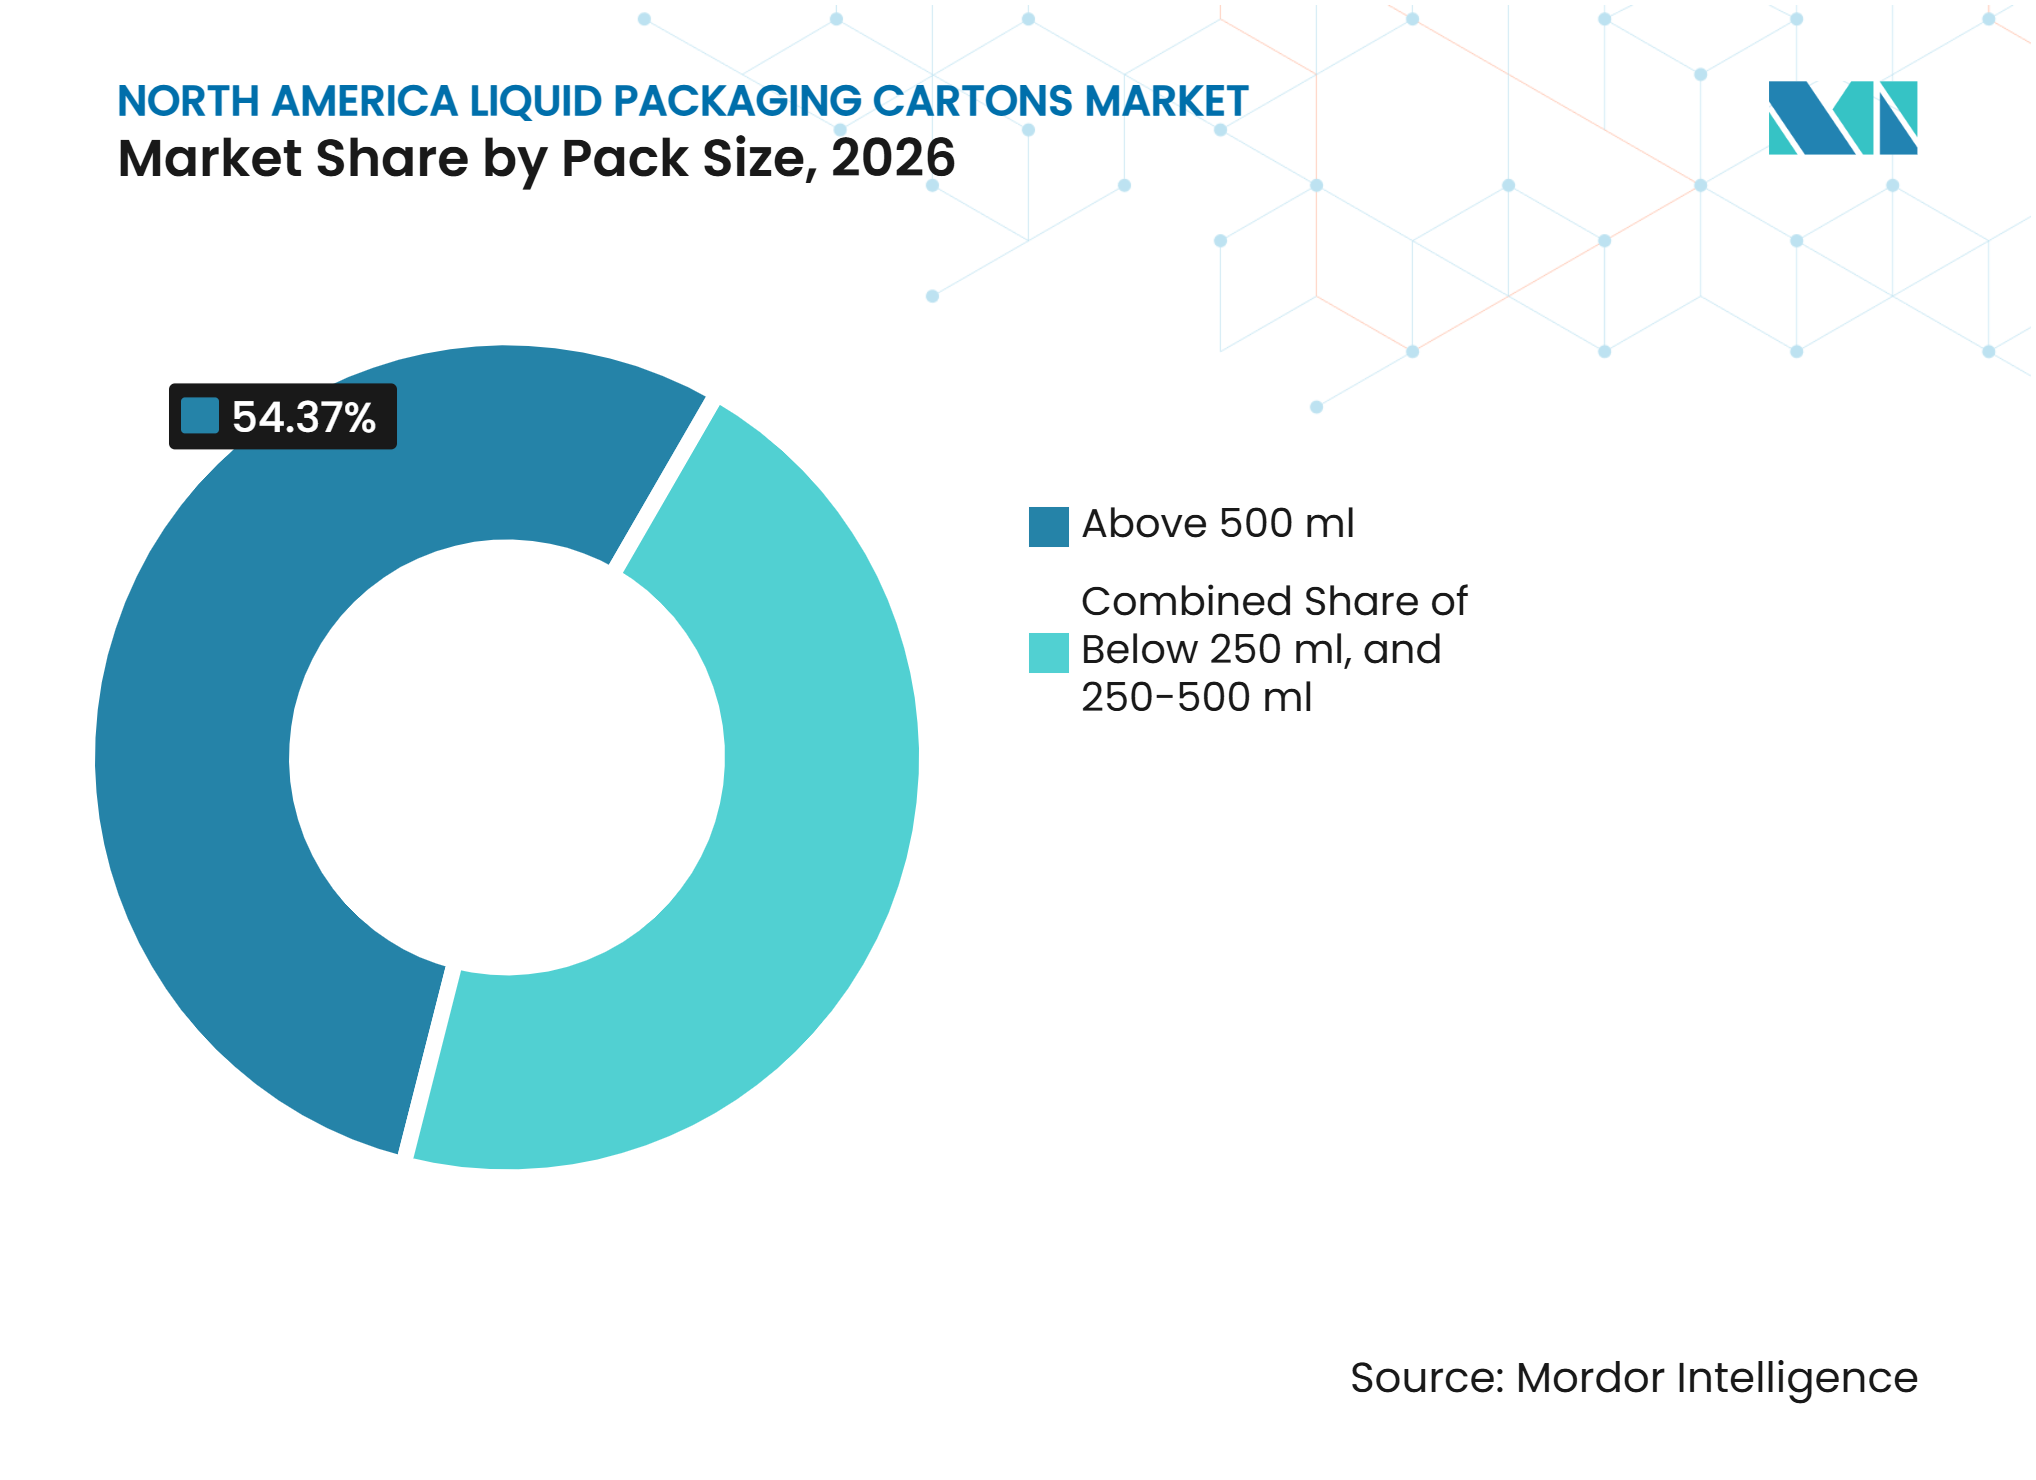
- Par taille d'emballage, les formats de plus de 500 ml détenaient une part de 54,37 % en 2026, tandis que le segment 250-500 ml devrait se développer à un CAGR de 4,62 % jusqu'en 2032.
- Par géographie, les États-Unis détenaient une part de 83,46 % en 2026, tandis que le Mexique devrait se développer à un CAGR de 4,73 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rénovation des boissons à base de plantes et des boissons fonctionnelles | +1.1% | National, avec une adoption plus rapide dans l'ouest des États-Unis et les centres urbains canadiens | Moyen terme (2-4 ans) |
| Substitution axée sur la durabilité au détriment du plastique rigide et du verre | +0.9% | National, avec une plus grande pertinence en Californie, dans le nord-ouest du Pacifique et au Québec | Moyen terme (2-4 ans) |
| Extension de la durée de conservation aseptique pour la distribution au détail et le commerce électronique | +0.6% | National, avec des gains précoces au Texas, dans le sud-est des États-Unis et dans les corridors de commerce électronique du Grand Toronto | Long terme (≥ 4 ans) |
| Innovation en matière de cartons refermables et de portions individuelles | +0.4% | National, avec une adoption rapide dans le commerce de détail de proximité des métropoles américaines et la restauration collective canadienne | Court terme (≤ 2 ans) |
| Conversion aux cartons rétortables pour les soupes, les sauces et les aliments pour animaux | +0.3% | National, concentré dans la grande distribution américaine et en émergence dans les circuits d'aliments emballés au Mexique | Long terme (≥ 4 ans) |
| Accès au recyclage des cartons en Amérique du Nord et alignement sur la responsabilité élargie des producteurs | +0.3% | Programmes américains en Oregon, Colorado, Californie, Minnesota, Maryland et Washington, ainsi qu'en Ontario et en Alberta | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Rénovation des boissons à base de plantes et des boissons fonctionnelles
Les boissons à base de plantes constituent un moteur majeur de la demande pour le marché des cartons d'emballage liquide en Amérique du Nord, car les marques de lait d'avoine, d'amande, de protéines de pois et de chanvre développent leurs offres à conservation ambiante. Ces formulations nécessitent des performances de barrière qui protègent les profils lipidiques et limitent le développement de goûts indésirables lors du stockage en température ambiante, y compris dans les entrepôts, les arrière-boutiques de détail et les réseaux de distribution directe aux consommateurs. Les cartons aseptiques peuvent assurer cette protection tout en favorisant une large distribution en commerce de détail et en ligne, ce qui rend les lancements nationaux plus pratiques pour les marques sans couverture réfrigérée étendue ni infrastructure de livraison locale établie. PMMI a indiqué en juin 2025 que les entreprises nord-américaines de boissons interrogées s'attendaient à une hausse de 43 % de l'utilisation des emballages à base de papier au cours des 2 à 3 années suivantes, tandis que l'utilisation des cartons liquides devrait augmenter de 16 %.[1] Le marché des cartons d'emballage liquide en Amérique du Nord a donc la possibilité de servir les marques qui ont besoin à la fois d'une stabilité en rayon et d'un format d'emballage à base de fibres. La croissance devrait être la plus forte là où les produits peuvent transiter par des chaînes d'approvisionnement en température ambiante plutôt que par des réseaux réfrigérés, notamment lorsque la distribution atteint les petits points de vente, les clients en ligne et les points de vente au détail géographiquement dispersés.
Substitution axée sur la durabilité au détriment du plastique rigide et du verre
Le marché des cartons d'emballage liquide en Amérique du Nord bénéficie lorsque les détaillants et les propriétaires de marques évaluent les emballages sous l'angle du recyclage, de la logistique et des coûts de responsabilité des producteurs. Les cartons en carton fibre peuvent soutenir les objectifs d'approvisionnement en matériaux renouvelables et occupent moins d'espace lors du stockage et du transport que des contenants ronds comparables, ce qui est pertinent pour les réseaux de distribution gérant de grands volumes de boissons sur de longues distances. Leur géométrie rectangulaire peut offrir une densité de palettisation supérieure de 15 à 20 % par rapport aux bouteilles rondes en plastique ou en verre de volume similaire, réduisant les coûts de distribution dans les réseaux en température ambiante et améliorant l'utilisation des remorques. Les exigences de responsabilité élargie des producteurs accroissent le contrôle des choix d'emballage dans plusieurs États américains et provinces canadiennes. La conversion aux cartons peut néanmoins prendre du temps, car les marques plus petites peuvent avoir besoin de 8 à 12 mois pour qualifier une ligne de remplissage, valider la compatibilité des produits et établir des procédures opérationnelles. Cette période de qualification peut retarder l'adoption parmi les marques de taille moyenne, même lorsque les cartons répondent aux objectifs de durabilité de la marque.
Extension de la durée de conservation aseptique pour la distribution au détail et le commerce électronique
L'emballage aseptique offre au marché des cartons d'emballage liquide en Amérique du Nord un accès aux zones où la distribution en chaîne du froid est coûteuse ou limitée. Le stockage en température ambiante peut réduire les besoins en réfrigération dans les opérations de distribution et de vente au détail, ce qui est pertinent pour les équipes d'approvisionnement qui évaluent les émissions de la chaîne d'approvisionnement et les coûts opérationnels sur l'ensemble du parcours de la production à l'achat. Elopak a ouvert une usine Pure-Pak de 100 millions USD à Little Rock, en Arkansas, en avril 2025, ajoutant une capacité régionale pour les produits laitiers, les jus, les boissons à base de plantes et les œufs liquides.[2] Cet investissement indique que les transformateurs voient une demande pour un approvisionnement domestique en cartons résilient et des circuits d'approvisionnement plus courts pour les clients nord-américains. Les marchés ruraux et semi-ruraux peuvent être desservis plus facilement lorsque les produits ne nécessitent pas de réfrigération continue. Les constructions multicouches conformes à la FDA restent importantes car les exigences en matière de sécurité alimentaire s'appliquent toujours sur ces circuits de distribution étendus et ces périodes de stockage prolongées.
Innovation en matière de cartons refermables et de portions individuelles
Les dispositifs de fermeture refermables et les formats individuels comblent l'écart de commodité qui a favorisé les bouteilles PET refermables. Les cartons plus petits peuvent favoriser la consommation nomade, tandis que la refermeture aide les ménages à conserver les grands cartons après ouverture et réduit le risque de gaspillage lors d'utilisations répétées. SIG Group a annoncé une expansion de 35 millions USD de son site de Querétaro en juillet 2025, avec une production prévue à partir du second semestre 2026 pour des formats incluant MiniBloc et XSlimBloc dans des tailles allant de 80 ml à 250 ml.[3] Ce projet offre au marché des cartons d'emballage liquide en Amérique du Nord une capacité supplémentaire pour les portions compactes et des changements de format plus rapides, aidant les fournisseurs à répondre aux différents besoins des circuits, des détaillants et des clients dans les épiceries de proximité, les établissements de restauration collective, les épiceries et d'autres circuits de boissons à fort trafic dans toute l'Amérique du Nord. Les conceptions refermables peuvent également réduire la nécessité pour les clients de modifier les équipements de remplissage aseptique existants. Ces changements permettent aux transformateurs de concurrencer plus directement dans les applications de commerce de proximité et de restauration collective où la portabilité et l'utilisation répétée sont importantes.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Recyclage multi-matériaux et contraintes de débouchés | -0.5% | National, avec l'effet le plus fort en Californie dans le cadre des lois SB 343 et SB 54 | Court terme (≤ 2 ans) |
| Investissement élevé en ligne aseptique et friction lors de l'intégration des clients | -0.4% | National, particulièrement parmi les marques laitières et à base de plantes de petite et moyenne taille | Moyen terme (2-4 ans) |
| Volatilité des coûts du carton d'emballage liquide et des polymères barrières | -0.3% | National, avec une plus grande exposition dans les centres de transformation du Midwest et du Sud-Est qui utilisent des approvisionnements offshore | Moyen terme (2-4 ans) |
| Inertie des formats PET et aluminium en place | -0.2% | National, avec une utilisation plus forte du PET dans les boissons énergétiques et fonctionnelles | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Recyclage multi-matériaux et contraintes de débouchés
Les cartons liquides combinent du carton fibre, du polyéthylène et, dans de nombreux formats aseptiques, une fine couche d'aluminium. Cette construction nécessite des systèmes de défibrage et de séparation qui ne sont pas disponibles dans tous les réseaux municipaux de recyclage, ce qui rend les résultats de récupération dépendants des capacités locales de collecte et de traitement. Le Carton Council of North America a indiqué que CalRecycle a mis à jour son rapport SB 343 en juillet 2025 pour reconnaître les cartons comme largement recyclables en Californie. Les règles d'étiquetage de la Californie font de l'accès au recyclage une question de conformité matérielle pour les marques qui utilisent des allégations environnementales sur leurs emballages et ont besoin d'une base cohérente pour ces allégations. Le marché des cartons d'emballage liquide en Amérique du Nord a également besoin de davantage de débouchés domestiques pour les matériaux récupérés à mesure que les volumes augmentent. ReCB Iowa a lancé son site Everboard à Des Moines en août 2025 pour utiliser les cartons post-consommation dans les panneaux de couverture de toiture, montrant une voie pour développer les débouchés et réduire la dépendance à des destinations de recyclage limitées.
Investissement élevé en ligne aseptique et friction lors de l'intégration des clients
Une ligne de remplissage aseptique nécessite des dépenses en capital substantielles, une qualification de l'usine, une certification de nettoyage en place et un support technique. Ces exigences limitent l'adoption par les petits producteurs de produits laitiers et de boissons à base de plantes qui peuvent ne pas avoir la taille suffisante pour absorber l'investissement initial. Le marché des cartons d'emballage liquide en Amérique du Nord est par conséquent plus accessible aux grands transformateurs, aux acheteurs institutionnels et aux marques disposant d'accords d'approvisionnement pluriannuels. La nécessité d'un support à l'intégration fait de l'expertise en systèmes de remplissage un avantage concurrentiel important pour les transformateurs établis et peut influencer le rythme de conversion des clients. Cela signifie également que les expansions de capacité ne se traduisent pas immédiatement par une production pour les clients. Les marques peuvent avoir besoin de temps pour valider un format, former les équipes opérationnelles, compléter les procédures de sécurité alimentaire et intégrer le format dans les calendriers de production existants avant que la production commerciale ne commence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les cartons aseptiques combinent volume et croissance plus rapideLes cartons aseptiques détenaient 52,68 % de la demande en cartons en 2026 et devraient croître à un CAGR de 4,69 % jusqu'en 2032. Leur structure multicouche favorise le stockage en température ambiante pendant 6 à 12 mois sans conservateurs, un attribut qui aide les producteurs à maintenir la qualité des produits sur des cycles de distribution étendus. Cette capacité aide les marques à vendre leurs produits via les systèmes de distribution nationale sans réfrigération continue ni fenêtres de livraison courtes. Le format est particulièrement pertinent pour les boissons à base de plantes, les jus et d'autres produits nécessitant une durée de conservation plus longue avant l'achat. Il soutient également les modèles de commerce électronique qui dépendent de la stabilité des produits tout au long de la livraison, du stockage et de la manutention auprès d'une clientèle dispersée. Ces avantages permettent aux cartons aseptiques de soutenir à la fois le volume de base établi et la nouvelle demande au sein du marché des cartons d'emballage liquide en Amérique du Nord.
SIG a lancé un carton aseptique d'un litre à barrière complète sans aluminium à l'échelle commerciale en juillet 2025. Ce développement répond aux préoccupations de recyclage associées à la couche d'aluminium dans les emballages aseptiques conventionnels tout en conservant la fonction de durée de conservation appréciée par les producteurs de boissons en température ambiante. Il montre également comment la conception des barrières évolue sans abandonner les avantages du stockage en température ambiante qui différencient les cartons aseptiques des emballages réfrigérés. Les cartons non aseptiques restent importants pour le lait réfrigéré, les jus et les œufs liquides, où la distribution locale et le stockage à froid sont déjà établis. Ces formats à toit en pente conviennent à la distribution réfrigérée sur courte distance et aux systèmes d'approvisionnement institutionnel qui nécessitent des emballages familiers et pratiques. Les 2 types de produits répondent à des besoins de distribution différents plutôt que de se remplacer mutuellement. Ensemble, ils élargissent les applications disponibles pour les transformateurs de cartons et aident les fournisseurs à répondre à la demande réfrigérée et en température ambiante.



Par application :
le lait reste la base volumique tandis que les boissons à base de plantes se développentLe lait représentait 33,29 % de la taille du marché des cartons d'emballage liquide en Amérique du Nord en 2026. Les programmes d'alimentation scolaire, la restauration hospitalière et la grande distribution continuent d'utiliser des cartons pour la livraison hygiénique de lait en portions individuelles et en format familial. Le programme de subventions pour le recyclage des cartons scolaires 2026-27 du Carton Council soutient l'infrastructure de recyclage et l'éducation dans les écoles primaires et secondaires américaines et canadiennes. Ce programme soutient les systèmes de collecte liés à une large base institutionnelle de cartons et renforce le rôle des cartons dans les cantines scolaires. Les jus et les produits laitiers autres que le lait utilisent également des formats aseptiques lorsque la distribution atteint des zones plus larges et que les produits nécessitent une durée de conservation stable. Les applications d'aliments liquides, notamment les soupes et les bouillons, ouvrent une autre voie pour que les cartons entrent dans les rayons des épiceries et servent des produits au-delà des boissons conventionnelles.
Les boissons à base de plantes devraient enregistrer le CAGR d'application le plus élevé à 4,84 % jusqu'en 2032. Les producteurs utilisent des cartons aseptiques pour atteindre les consommateurs qui attendent un produit à conservation ambiante et examinent attentivement les matériaux d'emballage lors de leurs décisions d'achat. Les résultats de l'enquête de PMMI indiquent un intérêt croissant de l'industrie des boissons pour les emballages à base de papier et les cartons liquides. Les boissons énergétiques et fonctionnelles s'appuient encore largement sur les bouteilles PET et les canettes en aluminium pour les occasions de consommation immédiate, ce qui limite aujourd'hui le rôle des cartons dans ces catégories. Cependant, les eaux fonctionnelles et les boissons électrolytiques à conservation ambiante créent une ouverture étroite pour les fournisseurs de cartons capables de répondre aux exigences de barrière et de commodité. Le marché des cartons d'emballage liquide en Amérique du Nord peut donc croître dans des applications qui combinent la stabilité en température ambiante avec un format à base de carton fibre. Les développeurs de produits devront adapter les performances de barrière et la taille des portions à chaque type de boisson et à chaque circuit de vente.
Par taille d'emballage :
les grands formats dominent tandis que les formats intermédiaires gagnent en pertinenceLes formats de plus de 500 ml détenaient 54,37 % de la demande en cartons en 2026. Les habitudes d'achat familial pour le lait, les boissons à base de plantes et les jus soutiennent cette position en grand format. La géométrie des cartons peut améliorer l'utilisation des palettes et réduire les coûts logistiques unitaires pour les formats à grand volume, notamment dans les réseaux de distribution en température ambiante. Les grands emballages correspondent également aux achats de valeur pour les ménages et aux besoins de la restauration collective, où les acheteurs préfèrent souvent une grande unité pour une utilisation répétée. Tetra Pak a lancé un carton Tetra Brik Aseptic Edge de 48 oz (1 420 ml) aux États-Unis et au Canada en juin 2026. Le format utilise du carton certifié FSC et un bouchon LightWing 30 attaché, selon le dossier de développement fourni.
Le segment 250-500 ml devrait croître à un CAGR de 4,62 % jusqu'en 2032. Cette gamme favorise les occasions d'achat nomades, individuelles et pour deux personnes, se situant entre les portions scolaires et les grands emballages ménagers. L'expansion de SIG à Querétaro est conçue pour soutenir les formats plus petits, y compris les emballages de 80 ml à 250 ml. La catégorie des moins de 250 ml reste pertinente pour le lait scolaire et les portions de restauration collective nécessitant des tailles de service contrôlées. Le marché des cartons d'emballage liquide en Amérique du Nord se divise donc entre les grands formats qui mettent l'accent sur la valeur et les cartons de taille intermédiaire qui mettent l'accent sur la commodité. Les transformateurs peuvent utiliser cette division pour développer des stratégies de format distinctes sans dépendre d'une seule taille d'emballage ou d'une seule occasion de consommation.

Analyse géographique
États-Unis
Les États-Unis représentaient 83,46 % de la demande régionale en cartons en 2026. Leur part importante reflète l'infrastructure établie des cartons laitiers et de jus, ainsi que la demande de boissons à base de plantes et de boissons fonctionnelles en température ambiante. Les chaînes d'approvisionnement en lait scolaire restent importantes car elles dépendent fortement des cartons à toit en pente pour la livraison en portions. L'usine d'Elopak à Little Rock, ouverte en avril 2025 avec un investissement de 100 millions USD, renforce l'approvisionnement domestique pour les produits laitiers, les jus, les boissons à base de plantes et les œufs liquides. Les cartons rétortables s'étendent également aux soupes, aux composants de repas et aux aliments humides pour animaux. Les emballages aseptiques individuels créent des opportunités dans le café prêt-à-boire et les boissons fonctionnelles. Les programmes de responsabilité élargie des producteurs et les exigences de recyclabilité de la Californie restent une influence réglementaire sur le choix des emballages.
Mexique
Le Mexique devrait croître à un CAGR de 4,73 % jusqu'en 2032, le taux le plus élevé parmi les géographies régionales. La montée en puissance de la consommation de la classe moyenne et la demande de boissons laitières à conservation ambiante et de jus soutiennent ces perspectives. La délocalisation de proximité fait également du pays un site de fabrication important pour les chaînes d'approvisionnement en cartons nord-américaines. SIG a annoncé un investissement de 1 910 millions MXN en avril 2026, équivalent à 97,9 millions USD sur la base du taux de change moyen 2026 fourni, pour étendre son site de Querétaro à 3 milliards de cartons par an d'ici 2028. La société a indiqué que l'expansion inclurait une capacité d'extrusion locale et 2 phases d'investissement. Tetra Pak a également investi plus de 1 000 millions MXN, équivalent à 51,3 millions USD sur la base du taux de change moyen 2025 fourni, dans son usine de Mexicali en octobre 2025. L'augmentation rapportée de 60 % de la capacité de bouchons, les travaux de numérisation et les améliorations de l'efficacité énergétique soutiennent la base de production du pays. La proximité du Mexique avec les centres de distribution américains favorise la production orientée vers l'exportation et la résilience de l'approvisionnement régional.
Canada et réseaux d'approvisionnement régionaux
Le Canada occupe la deuxième position régionale en volume, soutenu par un large réseau de cartons laitiers et un cadre de responsabilité des producteurs bien établi. L'Ontario a achevé sa transition vers une responsabilité totale des producteurs le 1er janvier 2026, couvrant plus de 5 millions de ménages dans 383 municipalités et acceptant les cartons alimentaires et de boissons non alcoolisées. Ce cadre offre aux fournisseurs de cartons un contexte politique plus clair pour la récupération et la collecte. L'approche de consigne du Québec pour les cartons liquides multicouches ajoute une complexité de conformité mais peut contribuer à orienter les financements vers la capacité de recyclage domestique. Le marché des cartons d'emballage liquide en Amérique du Nord peut bénéficier lorsque les systèmes de récupération canadiens rendent la collecte des cartons plus cohérente. Le Canada offre également un environnement de test pour les formats de cartons certifiés à faible empreinte carbone qui pourraient ultérieurement gagner une acceptation régionale plus large.
Paysage concurrentiel
Concentration du Marché
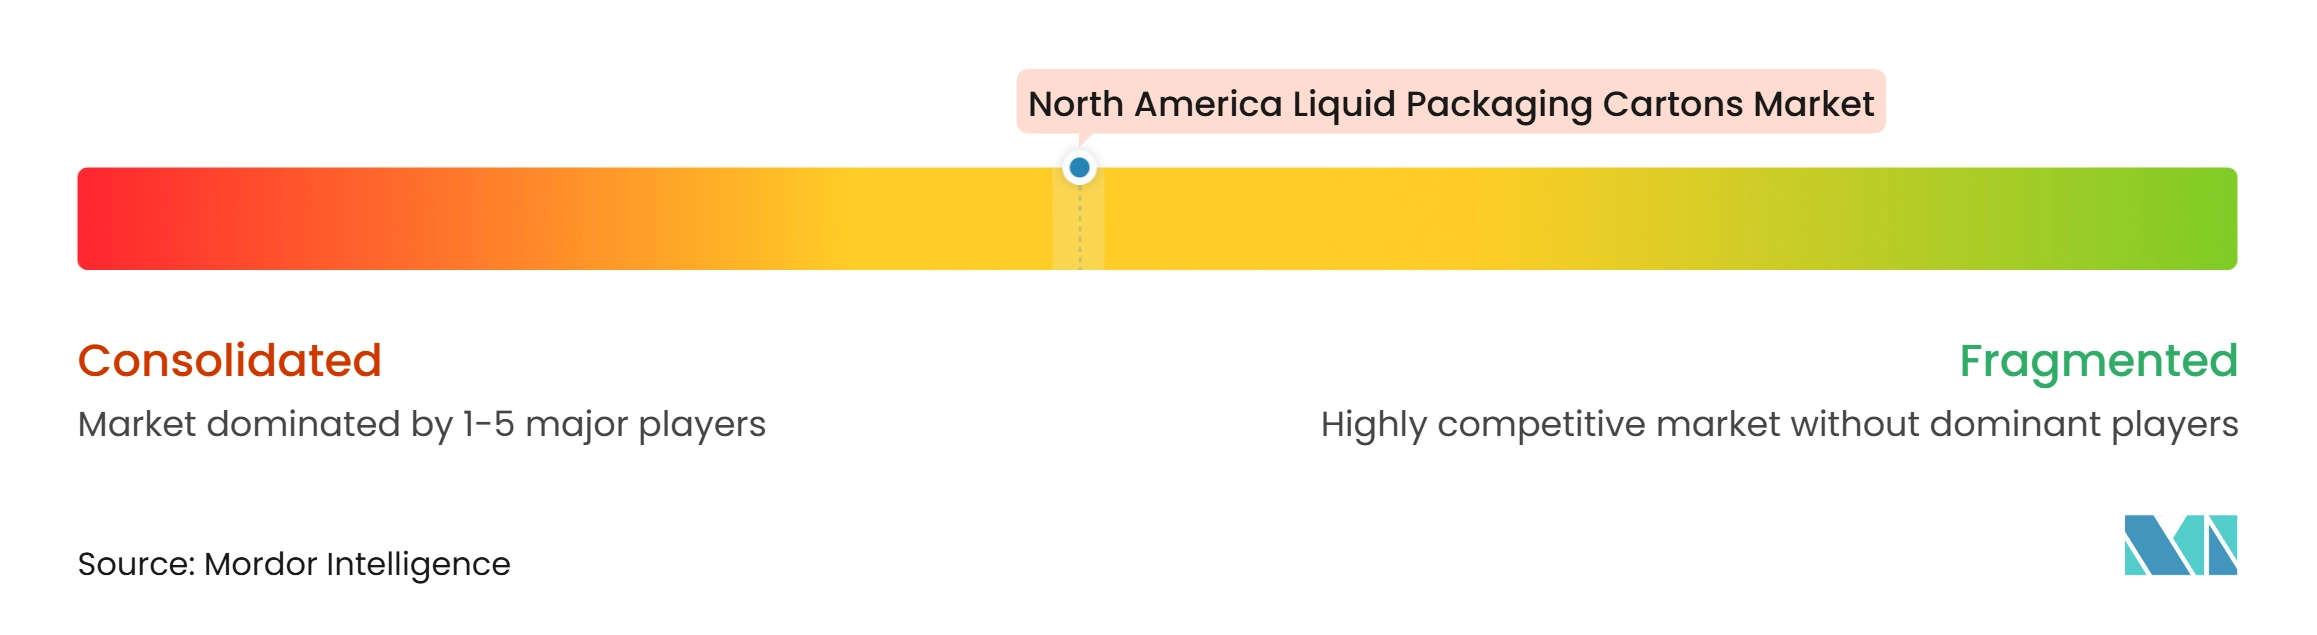
Le marché des cartons d'emballage liquide en Amérique du Nord présente une concentration modérée, dominé par Tetra Pak International S.A., SIG Group AG et Elopak ASA. Ces entreprises fournissent des matériaux de cartons et des équipements de remplissage, ce qui augmente les coûts de changement une fois qu'un client a qualifié une ligne de remplissage et établi des routines opérationnelles. Leur modèle intégré encourage la concurrence par le biais de mises à niveau d'équipements, de conception de barrières et de références en matière de durabilité plutôt que par le seul prix des matériaux. La qualification des systèmes soutient également les relations continues entre les transformateurs et les grands clients du secteur des boissons, car les équipements, les matériaux d'emballage, le support technique et les processus de sécurité alimentaire sont étroitement liés.
Le carton aseptique à barrière complète sans aluminium de SIG illustre la façon dont les principaux fournisseurs répondent au défi du recyclage sans sacrifier les performances de stockage en température ambiante. Sa collaboration avec PulPac sur les fermetures à base de papier témoigne d'une attention continue au développement de fermetures à base de fibres et à des conceptions à moindre complexité de matériaux. Le format Tetra Recart de Tetra Pak est un autre mouvement stratégique qui étend les cartons aux soupes et aux aliments pour animaux, où les formats rétortables sont pertinents. La coentreprise de carton mono-matériau de ReZorce à Boston, développée avec Refresco, cherche à servir une voie technique différente pour l'emballage carton. Ces mouvements suggèrent que la composition des matériaux, la conception des fermetures et les formats rétortables sont des domaines clés de développement de produits sur le marché des cartons d'emballage liquide en Amérique du Nord.
Amcor plc, Stora Enso Oyj, Billerud AB et Smurfit Westrock plc participent à l'écosystème plus large de l'emballage et du carton d'emballage liquide. Les transformateurs régionaux peuvent concurrencer dans des applications de niche grâce à des quantités minimales de commande plus faibles et à des conditions commerciales plus flexibles, notamment lorsque les clients ont besoin de spécifications sur mesure, de courtes séries d'approvisionnement ou d'un support commercial réactif. Les exigences de certification ISO 22000 et BRC Global Standards créent un plancher de conformité pour la production de cartons alimentaires et augmentent les exigences pour les nouveaux fournisseurs cherchant à servir les clients du secteur des boissons et des aliments. Les cartons aseptiques de petit format pour les boissons fonctionnelles de moins de 250 ml restent un domaine potentiel pour des offres personnalisées, des changements de format plus rapides et de nouvelles relations clients dans les circuits orientés vers la commodité.
Leaders du secteur des cartons d'emballage liquide en Amérique du Nord
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Cartons d'Emballage Liquide en Amérique du Nord Entreprises couvertes dans ce rapport
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Amcor plc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Mondi plc
- Stora Enso Oyj
- Smurfit Westrock plc
- Oji Holdings Corporation
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Adam Pack S.A.
- Italpack Cartons S.r.l.
- Billerud AB
Développements industriels récents dans Marché des Cartons d'Emballage Liquide en Amérique du Nord
- Octobre 2026 : CalRecycle a reçu le plan de conformité formel de l'Organisation de responsabilité des producteurs (PRO) dans le cadre de la loi SB 54 de Californie et a ouvert une consultation publique jusqu'en novembre 2026 avant l'application des frais en 2027. Cela incite les marques américaines de boissons et de produits laitiers à passer des bidons en plastique à usage unique aux cartons liquides à base de fibres recyclables afin de réduire les frais de responsabilité élargie des producteurs éco-modulés.
- Juin 2026 : Tetra Pak a lancé un carton Tetra Brik Aseptic Edge de 48 oz (1 420 ml) aux États-Unis et au Canada, intégrant le bouchon attaché LightWing 30 et du carton certifié FSC. Le format cible les marques premium de produits laitiers, à base de plantes et de jus à la recherche d'une option d'emballage en température ambiante de taille familiale avec une fonction de refermeture en cours d'utilisation alignée sur les réglementations anti-littering en évolution.
- Avril 2026 : SIG Group AG a annoncé un investissement par phases de 1 910 millions MXN (97,9 millions USD) pour étendre son site de Querétaro, Mexique, en 2 phases, doublant finalement la capacité de production de 1,5 milliard à 3 milliards de cartons par an d'ici 2028, la phase 2 intégrant une ligne d'extrusion interne pour compléter le cycle de production complet des cartons localement.
- Janvier 2026 : L'Ontario a achevé la transition de son programme de recyclage Boîte bleue vers un cadre de responsabilité élargie des producteurs financé à 100 % par les producteurs, tandis que le Colorado a rejoint l'Oregon dans la facturation des frais de responsabilité élargie des producteurs d'emballages en vigueur. Cela transfère la responsabilité financière de la collecte des cartons post-consommation directement aux propriétaires de marques et aux transformateurs dans les principales juridictions nord-américaines.
Périmètre du rapport sur le marché des cartons d'emballage liquide en Amérique du Nord
Le marché des cartons d'emballage liquide en Amérique du Nord englobe la fabrication et la fourniture de solutions d'emballage à base de carton conçues pour le stockage, le transport et la distribution sécurisés de boissons liquides et de produits alimentaires. Ces cartons assurent la protection des produits, prolongent la durée de conservation et facilitent la manutention, tout en soutenant un conditionnement et une distribution efficaces. Le marché comprend des solutions d'emballage conçues pour maintenir la fraîcheur des produits, prévenir la contamination et répondre aux exigences évolutives en matière de sécurité alimentaire et de durabilité.
Le rapport sur le marché des cartons d'emballage liquide en Amérique du Nord est segmenté par type de produit (cartons aseptiques et cartons non aseptiques), par application (lait, jus, boissons à base de plantes, produits laitiers hors lait, boissons énergisantes et fonctionnelles, aliments liquides et autres applications), par format (moins de 250 ml, 250-500 ml et plus de 500 ml) et par zone géographique (États-Unis, Mexique et Canada). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Cartons aseptiques |
| Cartons non aseptiques |
| Lait |
| Jus |
| Boissons à base de plantes |
| Produits laitiers (hors lait) |
| Boissons énergétiques et fonctionnelles |
| Aliments liquides |
| Autres applications |
| Moins de 250 ml |
| 250-500 ml |
| Plus de 500 ml |
| États-Unis |
| Canada |
| Mexique |
| Par type de produit | Cartons aseptiques |
| Cartons non aseptiques | |
| Par application | Lait |
| Jus | |
| Boissons à base de plantes | |
| Produits laitiers (hors lait) | |
| Boissons énergétiques et fonctionnelles | |
| Aliments liquides | |
| Autres applications | |
| Par taille d'emballage | Moins de 250 ml |
| 250-500 ml | |
| Plus de 500 ml | |
| Par géographie | États-Unis |
| Canada | |
| Mexique |
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des cartons d'emballage liquide en Amérique du Nord ?
La catégorie régionale des cartons s'élève à 1,79 milliard USD en 2026 et devrait atteindre 2,26 milliards USD d'ici 2032, à un CAGR de 3,97 % de 2027 à 2032.
Quel type de produit domine la demande de cartons d'emballage liquide en Amérique du Nord ?
Les cartons aseptiques dominent avec une part de 52,68 % en 2026 et devraient se développer à un CAGR de 4,69 % jusqu'en 2032.
Quelle application connaît la croissance la plus rapide pour les cartons d'emballage liquide ?
Les boissons à base de plantes devraient se développer à un CAGR de 4,84 % jusqu'en 2032, soutenues par la demande de distribution à conservation ambiante.
Quelle taille d'emballage détient la plus grande part en 2026 ?
Les formats de plus de 500 ml détiennent une part de 54,37 %, soutenus par les achats des ménages et la demande de la restauration collective.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Le Mexique devrait se développer à un CAGR de 4,73 %, soutenu par la demande intérieure de boissons à conservation ambiante et les investissements liés à la délocalisation de proximité.
Qu'est-ce qui limite l'adoption plus large des cartons en Amérique du Nord ?
L'infrastructure de recyclage, les exigences élevées en capital pour les lignes aseptiques, la volatilité des coûts des matières premières et la forte présence des formats PET et aluminium restent des contraintes clés.