
Tamaño y Participación del Mercado de Cartones de Envasado Líquido de América del Norte
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
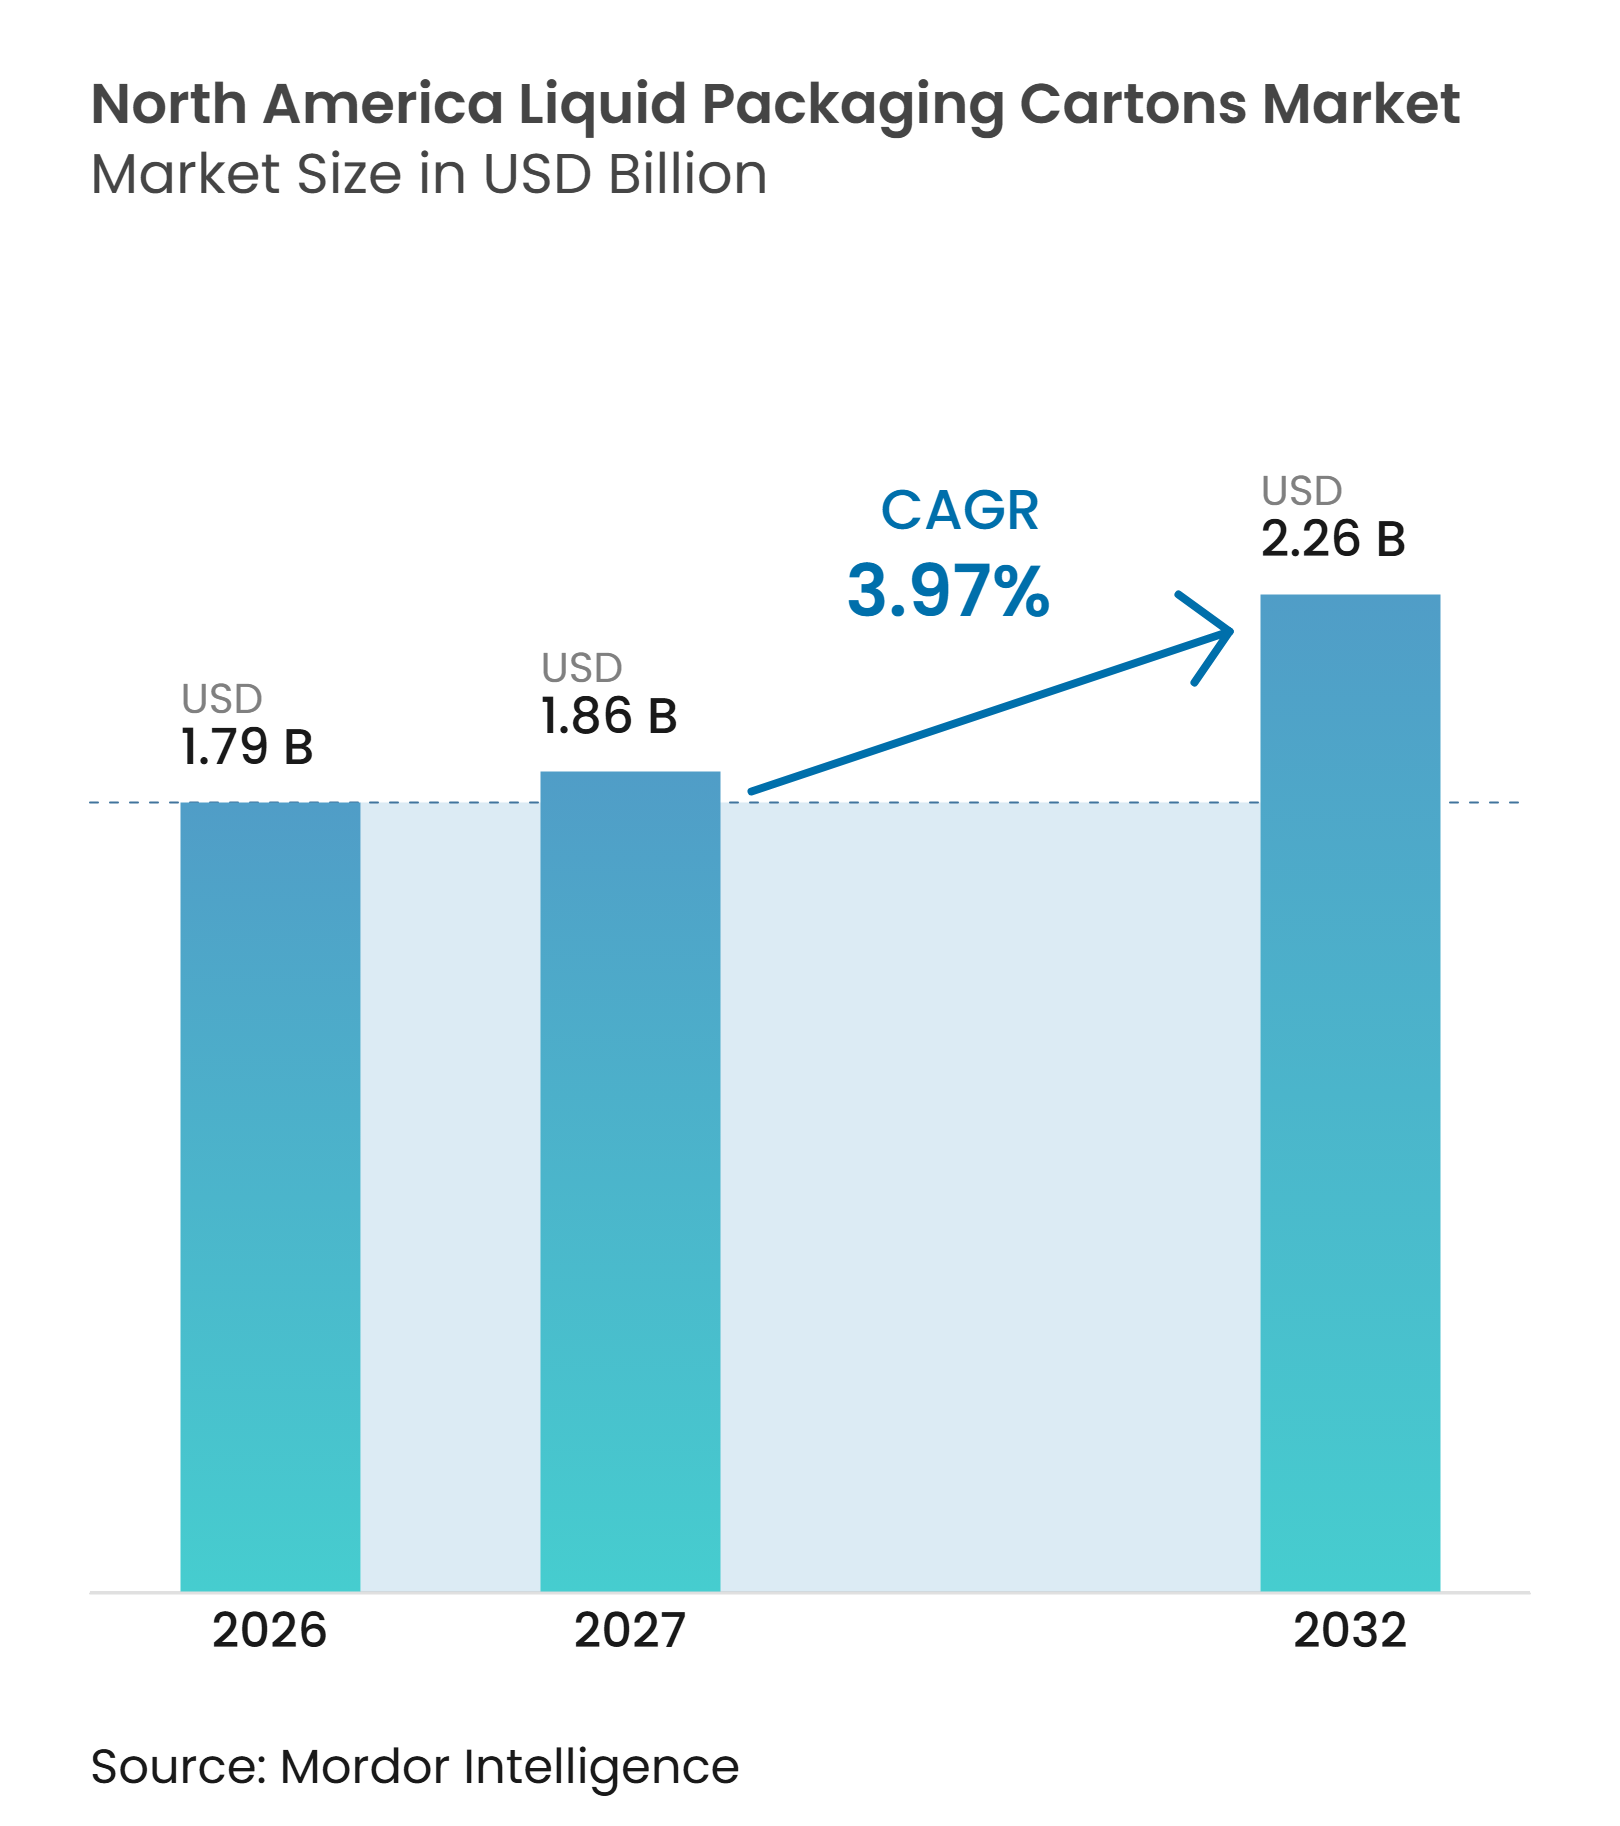
| Tamaño del mercado en el año base (2026) | 1.79 Mil millones de dólares |
| Tamaño del Mercado (2027) | 1.86 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.97 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cartones de Envasado Líquido de América del Norte por Mordor Intelligence
El tamaño del mercado de cartones de envasado líquido de América del Norte se sitúa en 1,79 mil millones de USD en 2026 y se prevé que alcance los 2,26 mil millones de USD en 2032, con un crecimiento a una CAGR del 3,97% entre 2027 y 2032. El mercado de cartones de envasado líquido de América del Norte está alejándose de los formatos de plástico rígido y vidrio a medida que los propietarios de marcas responden a los requisitos de sostenibilidad y los costos logísticos regionales. Los cartones de cartón pueden adaptarse a los objetivos de adquisición de materiales renovables y a los programas de responsabilidad extendida del productor que son cada vez más importantes en toda la región. Su forma rectangular también puede mejorar la eficiencia de almacenamiento y transporte en comparación con los envases redondos. La distribución en temperatura ambiente favorece una mayor disponibilidad de alternativas lácteas, jugos y bebidas funcionales sin la misma dependencia de la logística refrigerada. El mercado de cartones de envasado líquido de América del Norte también enfrenta presión derivada de las limitaciones de reciclaje, los costos de insumos y el capital necesario para calificar las líneas de llenado aséptico.
Conclusiones Clave del Informe
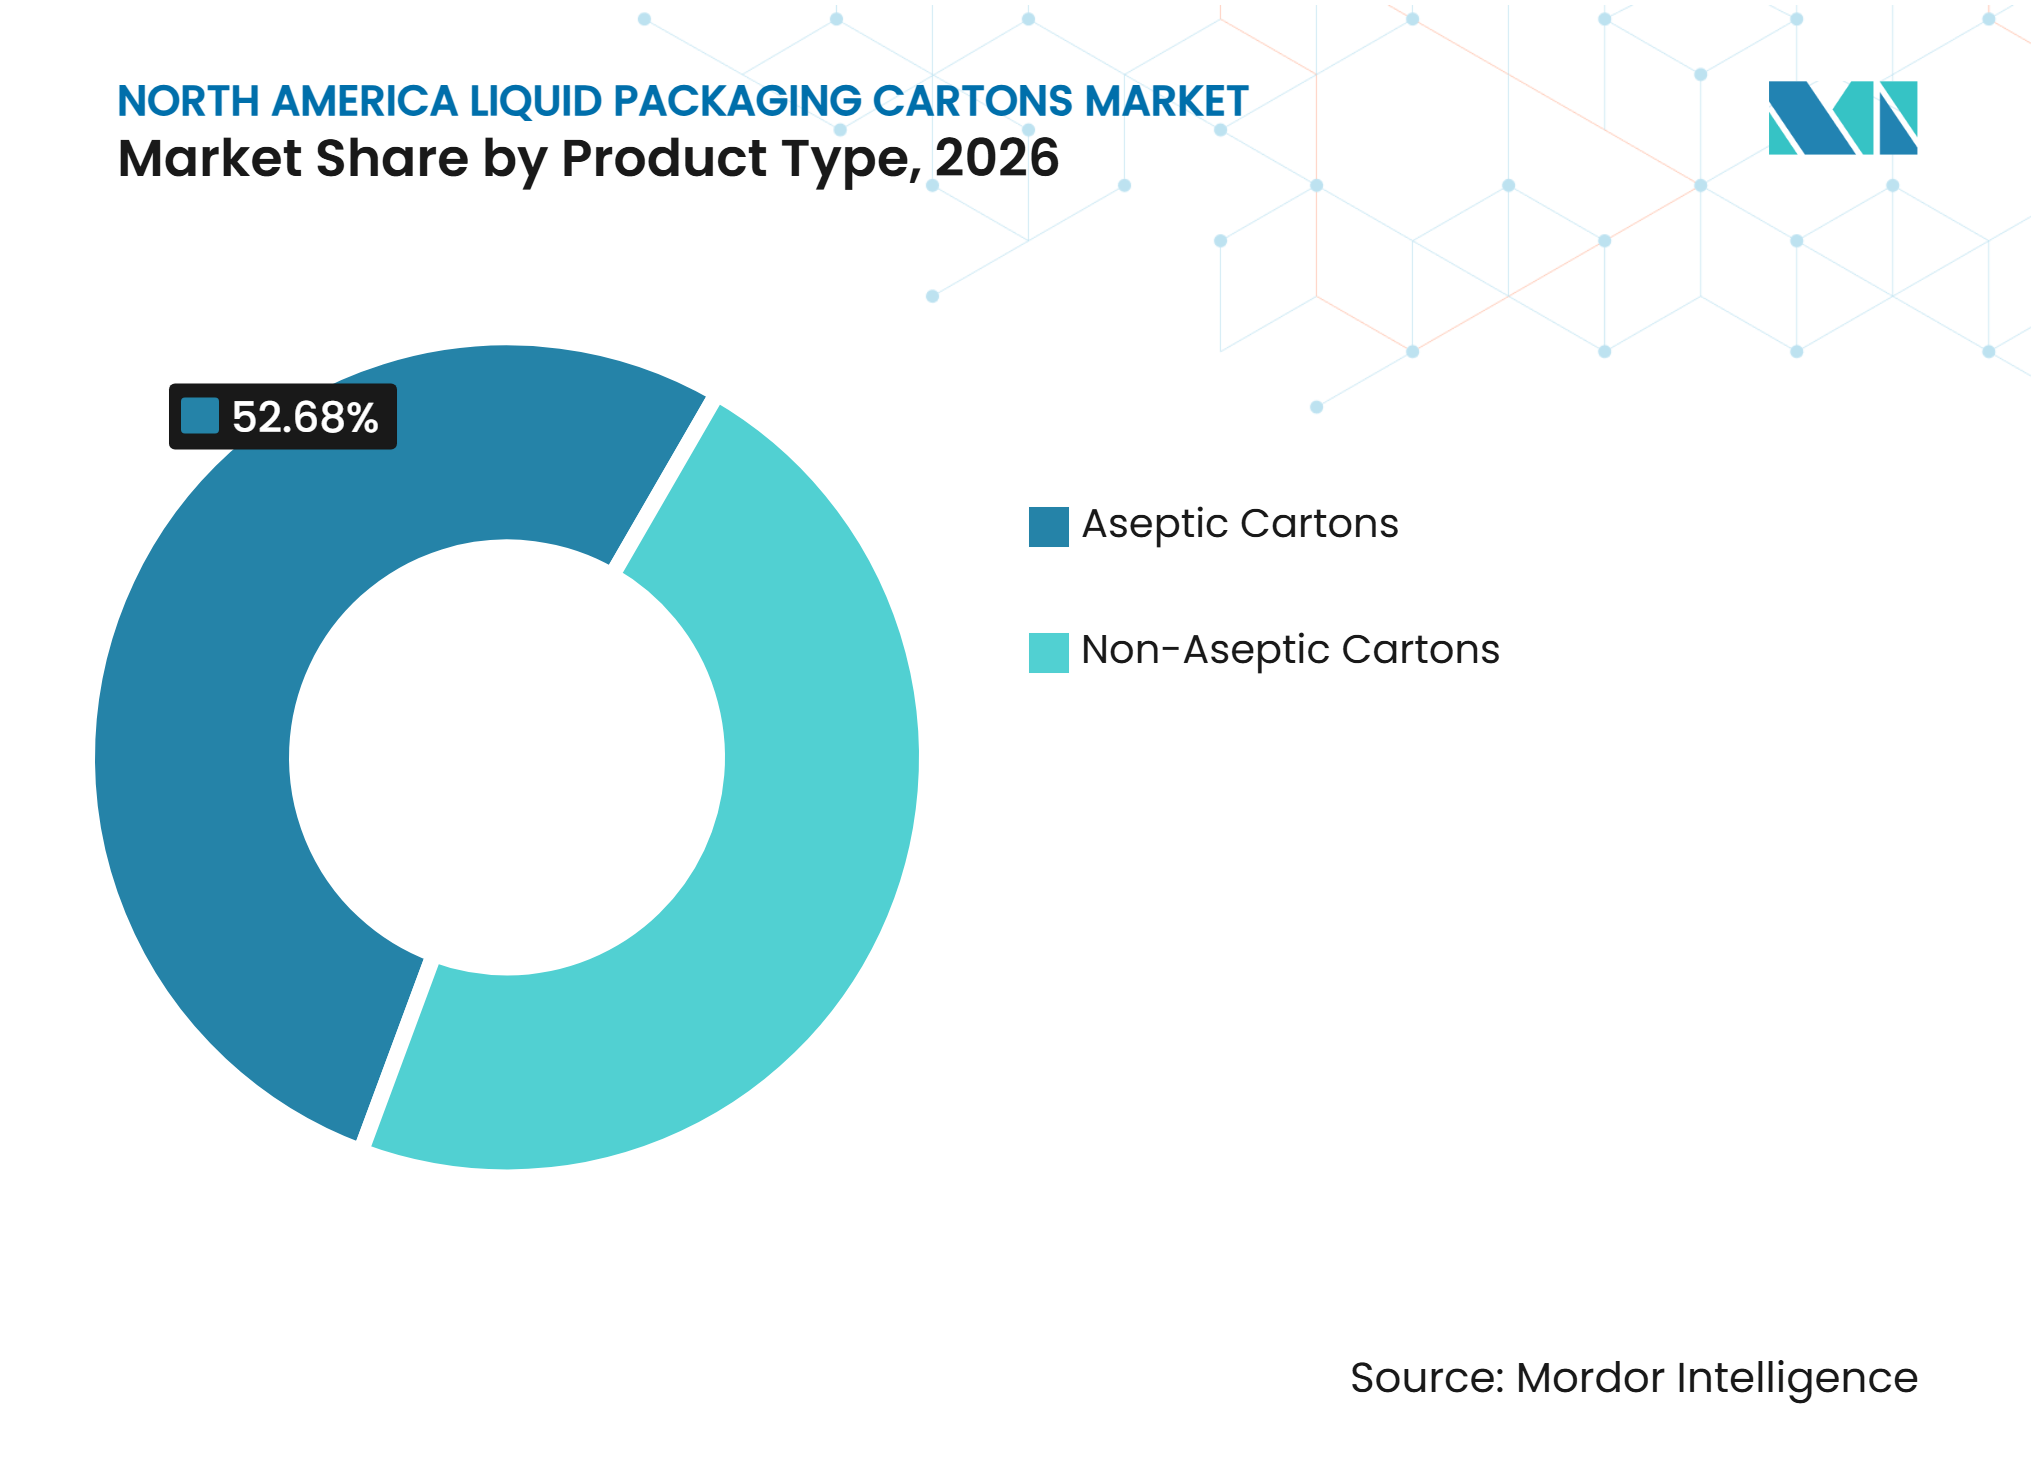
- Por tipo de producto, los cartones asépticos representaron el 52,68% de la participación del mercado de cartones de envasado líquido de América del Norte en 2026 y se proyecta que se expandan a una CAGR del 4,69% hasta 2032.
- Por aplicación, la leche representó el 33,29% del tamaño del mercado de cartones de envasado líquido de América del Norte en 2026, mientras que se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 4,84% hasta 2032.
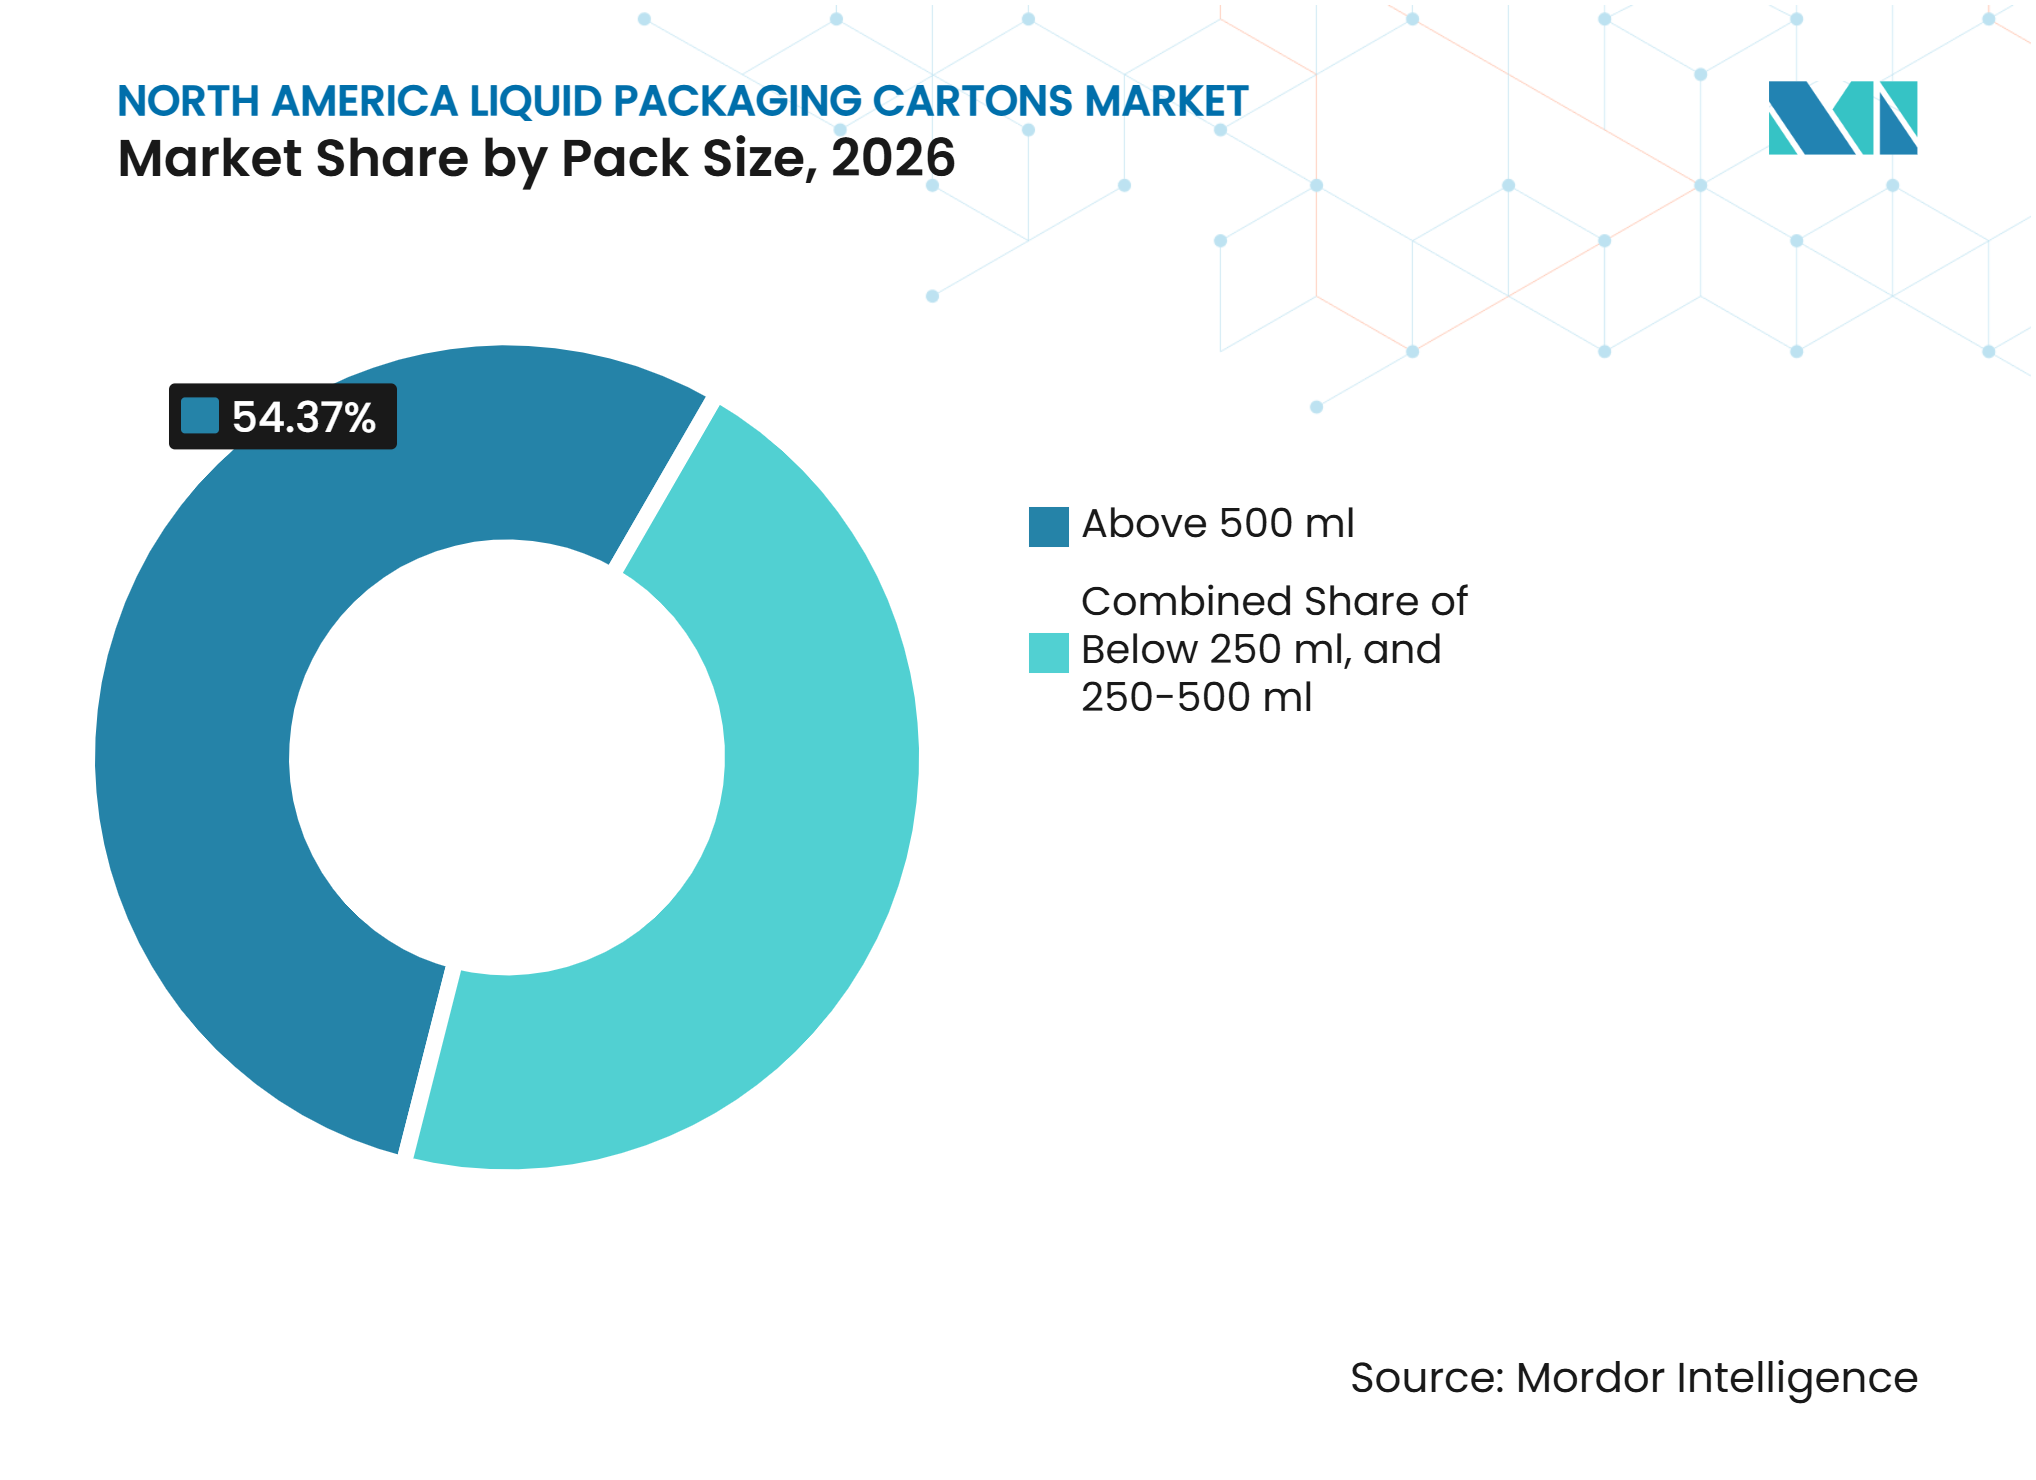
- Por tamaño de envase, los formatos de más de 500 ml representaron el 54,37% de la participación en 2026, mientras que se proyecta que el segmento de 250-500 ml se expanda a una CAGR del 4,62% hasta 2032.
- Por geografía, Estados Unidos representó el 83,46% de la participación en 2026, mientras que se proyecta que México se expanda a una CAGR del 4,73% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Renovación de Bebidas de Origen Vegetal y Funcionales | +1.1% | Nacional, con una adopción más rápida en el oeste de Estados Unidos y los centros urbanos canadienses | Mediano plazo (2-4 años) |
| Sustitución Orientada a la Sostenibilidad del Plástico Rígido y el Vidrio | +0.9% | Nacional, con mayor relevancia en California, el Noroeste del Pacífico y Quebec | Mediano plazo (2-4 años) |
| Extensión de la Vida Útil Aséptica para el Comercio Minorista Distribuido y el Comercio Electrónico | +0.6% | Nacional, con ganancias tempranas en Texas, el sureste de Estados Unidos y los corredores de comercio electrónico del Gran Toronto | Largo plazo (≥ 4 años) |
| Innovación en Cartones Recierrables y de Porción Individual | +0.4% | Nacional, con rápida adopción en el comercio minorista de conveniencia metropolitano de Estados Unidos y el sector de servicios de alimentación canadiense | Corto plazo (≤ 2 años) |
| Conversión a Cartones Retortables en Sopas, Salsas y Alimentos para Mascotas | +0.3% | Nacional, concentrado en el comercio minorista masivo de Estados Unidos y emergente en los canales de alimentos envasados de México | Largo plazo (≥ 4 años) |
| Acceso al Reciclaje de Cartones en América del Norte y Alineación con la Responsabilidad Extendida del Productor | +0.3% | Programas de Estados Unidos en Oregón, Colorado, California, Minnesota, Maryland y Washington, más Ontario y Alberta | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Renovación de Bebidas de Origen Vegetal y Funcionales
Las bebidas de origen vegetal son un importante impulsor de la demanda para el mercado de cartones de envasado líquido de América del Norte, ya que las marcas de leche de avena, almendra, proteína de guisante y cáñamo están ampliando sus ofertas estables en temperatura ambiente. Estas formulaciones necesitan un rendimiento de barrera que proteja los perfiles lipídicos y limite el desarrollo de sabores indeseados durante el almacenamiento en temperatura ambiente, incluidos los períodos en almacenes, trastiendas minoristas y redes de distribución directa al consumidor. Los cartones asépticos pueden proporcionar esta protección al tiempo que apoyan la distribución minorista y de comercio electrónico amplia, lo que hace que los lanzamientos nacionales sean más prácticos para las marcas sin una cobertura refrigerada extensa o una infraestructura de entrega local establecida. PMMI informó en junio de 2025 que las empresas de bebidas norteamericanas encuestadas esperaban que el uso de envases a base de papel aumentara un 43% en los siguientes 2-3 años, mientras que se esperaba que el uso de cartones líquidos aumentara un 16%.[1] El mercado de cartones de envasado líquido de América del Norte tiene, por tanto, la oportunidad de atender a marcas que necesitan tanto estabilidad en estantería como un formato de envase a base de fibra. Es probable que el crecimiento sea más sólido donde los productos puedan moverse a través de cadenas de suministro en temperatura ambiente en lugar de redes refrigeradas, especialmente cuando la distribución llega a puntos de venta más pequeños, clientes en línea y ubicaciones minoristas geográficamente dispersas.
Sustitución Orientada a la Sostenibilidad del Plástico Rígido y el Vidrio
El mercado de cartones de envasado líquido de América del Norte se beneficia cuando los minoristas y los propietarios de marcas evalúan el envasado a través de los costos de reciclaje, logística y responsabilidad del productor. Los cartones de cartón pueden apoyar los objetivos de abastecimiento de materiales renovables y ocupan menos espacio en el almacenamiento y el transporte que los envases redondos comparables, lo que es relevante para las redes de distribución que manejan grandes volúmenes de bebidas en rutas largas. Su geometría rectangular puede proporcionar una densidad de palé entre un 15 y un 20% mayor que las botellas redondas de plástico o vidrio de volumen similar, lo que reduce los costos de distribución en redes de temperatura ambiente y mejora la utilización de los remolques. Los requisitos de responsabilidad extendida del productor están aumentando el escrutinio de las opciones de envasado en varios estados de Estados Unidos y provincias canadienses. La conversión a cartones puede llevar tiempo porque las marcas más pequeñas pueden necesitar entre 8 y 12 meses para calificar una línea de llenado, validar la compatibilidad del producto y establecer procedimientos operativos. Este período de calificación puede retrasar la adopción entre las marcas de tamaño mediano incluso cuando los cartones cumplen los objetivos de sostenibilidad de la marca.
Extensión de la Vida Útil Aséptica para el Comercio Minorista Distribuido y el Comercio Electrónico
El envasado aséptico ofrece al mercado de cartones de envasado líquido de América del Norte una vía de acceso a zonas donde la distribución en cadena de frío es costosa o limitada. El almacenamiento en temperatura ambiente puede reducir las necesidades de refrigeración en las operaciones de distribución y venta minorista, lo que es relevante para los equipos de adquisiciones que evalúan las emisiones de la cadena de suministro y los costos operativos a lo largo de todo el recorrido desde la producción hasta la compra. Elopak inauguró una planta Pure-Pak de 100 millones de USD en Little Rock, Arkansas, en abril de 2025, añadiendo capacidad regional para productos lácteos, jugos, bebidas de origen vegetal y huevos líquidos.[2] La inversión indica que los convertidores ven demanda de un suministro doméstico de cartones resiliente y rutas de suministro más cortas para los clientes norteamericanos. Los mercados rurales y semirrurales pueden atenderse con mayor facilidad cuando los productos no requieren refrigeración continua. Las construcciones multicapa conformes con la FDA siguen siendo importantes porque los requisitos de seguridad alimentaria se aplican en estas rutas de distribución extendidas y períodos de almacenamiento más prolongados.
Innovación en Cartones Recierrables y de Porción Individual
Los accesorios de recierre y los formatos de porción individual abordan la brecha de conveniencia que ha favorecido a las botellas de PET resellables. Los cartones más pequeños pueden favorecer el consumo en movimiento, mientras que el recierre ayuda a los hogares a conservar los cartones más grandes tras su apertura y reduce el riesgo de desperdicio durante el uso repetido. SIG Group anunció una expansión de 35 millones de USD de su instalación de Querétaro en julio de 2025, con producción prevista a partir de la segunda mitad de 2026 para formatos que incluyen MiniBloc y XSlimBloc en tamaños de 80 ml a 250 ml.[3] El proyecto proporciona al mercado de cartones de envasado líquido de América del Norte capacidad adicional para porciones compactas y cambios de formato más rápidos, ayudando a los proveedores a satisfacer las diferentes necesidades de canales, minoristas y clientes en tiendas de conveniencia, establecimientos de servicios de alimentación, supermercados y otros canales de bebidas de alto tráfico en toda América del Norte. Los diseños recierrables también pueden reducir la necesidad de que los clientes modifiquen el equipo de llenado aséptico existente. Estos cambios permiten a los convertidores competir de manera más directa en aplicaciones de comercio minorista de conveniencia y servicios de alimentación donde la portabilidad y el uso repetido son importantes.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Reciclaje de Múltiples Materiales y Limitaciones del Mercado Final | -0.5% | Nacional, con el efecto más fuerte en California bajo SB 343 y SB 54 | Corto plazo (≤ 2 años) |
| Alto Gasto de Capital en Líneas Asépticas y Fricción en la Incorporación de Clientes | -0.4% | Nacional, particularmente entre las marcas lácteas y de origen vegetal de menor y mediano tamaño | Mediano plazo (2-4 años) |
| Volatilidad en los Costos del Cartón para Envasado Líquido y los Polímeros de Barrera | -0.3% | Nacional, con mayor exposición en los centros de conversión del Medio Oeste y el Sureste que utilizan abastecimiento en el extranjero | Mediano plazo (2-4 años) |
| Inercia de los Formatos de PET y Aluminio Establecidos | -0.2% | Nacional, con mayor uso de PET en bebidas energéticas y funcionales | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Reciclaje de Múltiples Materiales y Limitaciones del Mercado Final
Los cartones líquidos combinan cartón, polietileno y, en muchos formatos asépticos, una fina capa de aluminio. Esta construcción requiere sistemas de pulpado y separación que no están disponibles en todas las redes municipales de reciclaje, lo que hace que los resultados de recuperación dependan de la capacidad local de recolección y procesamiento. El Consejo de Cartones de América del Norte declaró que CalRecycle actualizó su informe SB 343 en julio de 2025 para reconocer los cartones como ampliamente reciclables en California. Las normas de etiquetado de California convierten el acceso al reciclaje en una cuestión de cumplimiento normativo importante para las marcas que utilizan declaraciones medioambientales en sus envases y necesitan una base coherente para dichas declaraciones. El mercado de cartones de envasado líquido de América del Norte también necesita más salidas domésticas para el material recuperado a medida que aumentan los volúmenes. ReCB Iowa lanzó su instalación Everboard en Des Moines en agosto de 2025 para utilizar cartones posconsumo en tableros de cubierta para techos, mostrando un camino para ampliar los mercados finales y reducir la dependencia de destinos de reciclaje limitados.
Alto Gasto de Capital en Líneas Asépticas y Fricción en la Incorporación de Clientes
Una línea de llenado aséptico requiere un gasto de capital sustancial, calificación de la planta, certificación de limpieza en el lugar y soporte técnico. Estos requisitos limitan la adopción por parte de los productores más pequeños de productos lácteos y bebidas de origen vegetal que pueden no tener la escala necesaria para absorber la inversión inicial. El mercado de cartones de envasado líquido de América del Norte es, en consecuencia, más accesible para los grandes procesadores, los compradores institucionales y las marcas con acuerdos de suministro plurianuales. La necesidad de soporte en la incorporación convierte la experiencia en sistemas de llenado en una ventaja competitiva importante para los convertidores establecidos y puede determinar el ritmo de conversión de clientes. También significa que las expansiones de capacidad no se traducen inmediatamente en producción para el cliente. Es posible que las marcas necesiten tiempo para validar un formato, capacitar a los equipos de operaciones, completar los procedimientos de seguridad alimentaria e integrar el formato en los programas de producción existentes antes de que comience la producción comercial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Cartones Asépticos Combinan Escala y Mayor CrecimientoLos cartones asépticos representaron el 52,68% de la demanda de cartones en 2026 y se proyecta que crezcan a una CAGR del 4,69% hasta 2032. Su estructura multicapa favorece el almacenamiento en temperatura ambiente durante 6-12 meses sin conservantes, un atributo que ayuda a los productores a mantener la calidad del producto a lo largo de ciclos de distribución extendidos. Esta capacidad ayuda a las marcas a vender productos a través de sistemas minoristas nacionales sin refrigeración continua ni ventanas de entrega cortas. El formato es especialmente relevante para las bebidas de origen vegetal, los jugos y otros productos que necesitan una vida útil más larga antes de la compra. También apoya los modelos de comercio electrónico que dependen de que los productos permanezcan estables durante la entrega, el almacenamiento y la manipulación en una base de clientes dispersa. Estos beneficios permiten a los cartones asépticos apoyar tanto la base de volumen establecida como la nueva demanda dentro del mercado de cartones de envasado líquido de América del Norte.
SIG lanzó un cartón aséptico de 1 litro sin aluminio y con barrera completa a escala comercial en julio de 2025. El desarrollo aborda las preocupaciones de reciclaje asociadas con la capa de aluminio en los envases asépticos convencionales, al tiempo que conserva la función de vida útil valorada por los productores de bebidas en temperatura ambiente. También muestra cómo el diseño de barrera está cambiando sin abandonar los beneficios de almacenamiento en temperatura ambiente que diferencian a los cartones asépticos del envasado refrigerado. Los cartones no asépticos siguen siendo importantes para la leche refrigerada, los jugos y los huevos líquidos, donde la distribución local y el almacenamiento en frío ya están establecidos. Estos formatos de tapa de piñón son adecuados para la distribución refrigerada de corta distancia y los sistemas de suministro institucional que requieren envases familiares y prácticos. Los 2 tipos de productos satisfacen diferentes necesidades de distribución en lugar de reemplazarse mutuamente. Juntos, amplían las aplicaciones disponibles para los convertidores de cartones y ayudan a los proveedores a responder tanto a la demanda refrigerada como a la de temperatura ambiente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Leche Sigue Siendo la Base de Volumen Mientras las Bebidas de Origen Vegetal se ExpandenLa leche representó el 33,29% del tamaño del mercado de cartones de envasado líquido de América del Norte en 2026. Los programas de alimentación escolar, los servicios de alimentación hospitalaria y el comercio minorista masivo continúan utilizando cartones para la distribución higiénica de leche en porciones individuales y tamaños familiares. El Programa de Subvenciones para el Reciclaje de Cartones Escolares 2026-27 del Consejo de Cartones apoya la infraestructura de reciclaje y la educación en las escuelas de educación primaria y secundaria de Estados Unidos y Canadá. Este programa apoya los sistemas de recolección vinculados a una gran base institucional de cartones y refuerza el papel de los cartones en los comedores escolares. Los jugos y los productos lácteos distintos de la leche también utilizan formatos asépticos cuando la distribución alcanza áreas más amplias y los productos necesitan una vida útil estable. Las aplicaciones de alimentos líquidos, incluidas las sopas y los caldos, están añadiendo otra vía para que los cartones entren en los pasillos de los supermercados y sirvan a productos más allá de las bebidas convencionales.
Se proyecta que las bebidas de origen vegetal registren la CAGR de aplicación más alta, del 4,84%, hasta 2032. Los productores utilizan cartones asépticos para llegar a los consumidores que esperan un producto estable en estantería y examinan detenidamente los materiales de envasado durante las decisiones de compra. Los resultados de la encuesta de PMMI apuntan a un creciente interés de la industria de bebidas en el envasado a base de papel y los cartones líquidos. Las bebidas energéticas y funcionales siguen dependiendo en gran medida de las botellas de PET y las latas de aluminio para las ocasiones de consumo inmediato, lo que limita el papel de los cartones en esas categorías hoy en día. Sin embargo, el agua funcional y las bebidas con electrolitos estables en estantería crean una pequeña apertura para los proveedores de cartones que pueden cumplir los requisitos de barrera y conveniencia. El mercado de cartones de envasado líquido de América del Norte puede, por tanto, crecer en aplicaciones que combinen estabilidad en temperatura ambiente con un formato basado en cartón. Los desarrolladores de productos deberán adaptar el rendimiento de barrera y el tamaño de la porción a cada tipo de bebida y canal de ventas.
Por Tamaño de Envase:
Los Envases Grandes Lideran Mientras los Formatos de Rango Medio Ganan RelevanciaLos formatos de más de 500 ml representaron el 54,37% de la demanda de cartones en 2026. Los patrones de compra familiar en leche, bebidas de origen vegetal y jugo apoyan esta posición de gran formato. La geometría de los cartones puede mejorar el uso del palé y reducir los costos logísticos unitarios para los formatos de alto volumen, particularmente en las redes de distribución en temperatura ambiente. Los envases grandes también se adaptan a las compras de valor para el hogar y las necesidades de los servicios de alimentación, donde los compradores suelen preferir una unidad más grande para uso repetido. Tetra Pak lanzó un cartón Tetra Brik Aseptic Edge de 48 oz (1.420 ml) en Estados Unidos y Canadá en junio de 2026. El formato utiliza cartón certificado por el FSC y una tapa tethered LightWing 30, según el registro de desarrollo proporcionado.
Se proyecta que el segmento de 250-500 ml crezca a una CAGR del 4,62% hasta 2032. Este rango favorece las ocasiones de compra portátiles, de porción individual y de doble porción, situándolo entre las porciones escolares y los grandes envases para el hogar. La expansión de Querétaro de SIG está diseñada para apoyar formatos más pequeños, incluidos envases de 80 ml a 250 ml. La categoría de menos de 250 ml sigue siendo relevante para la leche escolar y los envases de porciones para servicios de alimentación que necesitan tamaños de servicio controlados. El mercado de cartones de envasado líquido de América del Norte se está separando, en consecuencia, en grandes formatos que enfatizan el valor y cartones de rango medio que enfatizan la conveniencia. Los convertidores pueden utilizar esta división para desarrollar estrategias de formato separadas sin depender de un único tamaño de envase u ocasión de consumo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Estados Unidos
Estados Unidos representó el 83,46% de la demanda regional de cartones en 2026. Su gran participación refleja la infraestructura establecida de cartones para productos lácteos y jugos, junto con la demanda de bebidas de origen vegetal y funcionales en temperatura ambiente. Las cadenas de suministro de leche escolar siguen siendo importantes porque dependen en gran medida de los cartones de tapa de piñón para la entrega en porciones. La instalación de Elopak en Little Rock, inaugurada en abril de 2025 con una inversión de 100 millones de USD, fortalece el suministro doméstico de productos lácteos, jugos, bebidas de origen vegetal y huevos líquidos. Los cartones retortables también están entrando en sopas, componentes de comidas y alimentos húmedos para mascotas. Los envases asépticos de porción individual están creando oportunidades en café listo para beber y bebidas funcionales. Los programas de responsabilidad extendida del productor y los requisitos de reciclabilidad de California siguen siendo una influencia regulatoria en la selección de envases.
México
Se proyecta que México crezca a una CAGR del 4,73% hasta 2032, la tasa más alta entre las geografías regionales. El aumento del consumo de la clase media y la demanda de bebidas lácteas y jugos estables en estantería apoyan esta perspectiva. El nearshoring también convierte al país en una ubicación de fabricación importante para las cadenas de suministro de cartones de América del Norte. SIG anunció una inversión de MXN 1.910 millones en abril de 2026, equivalente a 97,9 millones de USD según el tipo de cambio promedio de 2026 proporcionado, para expandir su instalación de Querétaro a 3 mil millones de cartones anuales para 2028. La empresa declaró que la expansión incluiría capacidad de extrusión local y 2 fases de inversión. Tetra Pak también invirtió más de MXN 1.000 millones, equivalente a 51,3 millones de USD según el tipo de cambio promedio de 2025 proporcionado, en su planta de Mexicali durante octubre de 2025. Su reportado aumento del 60% en la capacidad de tapas, el trabajo de digitalización y las mejoras en eficiencia energética apoyan la base de producción del país. La proximidad de México a los centros de distribución de Estados Unidos apoya la producción orientada a la exportación y la resiliencia de la cadena de suministro regional.
Canadá y las Redes de Suministro Regionales
Canadá ocupa la segunda posición regional más grande por volumen, respaldada por una amplia red de cartones lácteos y un marco establecido de responsabilidad del productor. Ontario completó su transición a la plena responsabilidad del productor el 1 de enero de 2026, cubriendo más de 5 millones de hogares en 383 municipios y aceptando cartones de alimentos y bebidas no alcohólicas. Este marco ofrece a los proveedores de cartones un entorno de política más claro para la recuperación y la recolección. El enfoque de depósito y retorno de Quebec para los cartones líquidos multicapa añade complejidad de cumplimiento, pero puede ayudar a dirigir fondos hacia la capacidad de reciclaje doméstica. El mercado de cartones de envasado líquido de América del Norte puede beneficiarse cuando los sistemas de recuperación canadienses hagan que la recolección de cartones sea más consistente. Canadá también proporciona un entorno de prueba para formatos de cartones certificados y de menor huella de carbono que posteriormente pueden ganar una aceptación regional más amplia.
Panorama Competitivo
Concentración del Mercado
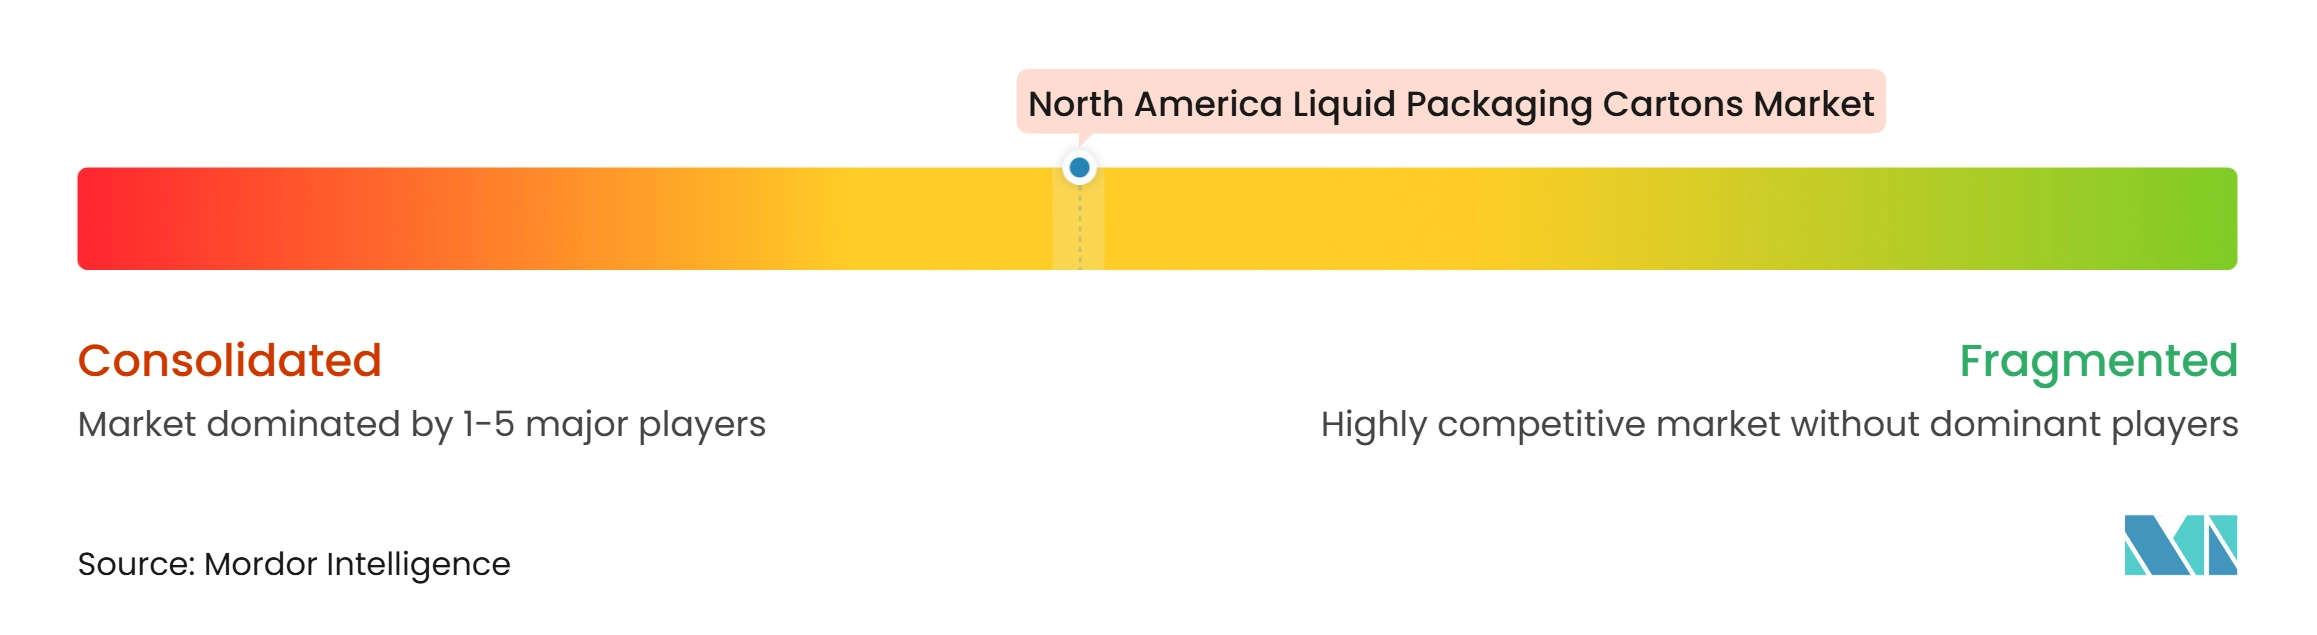
El mercado de cartones de envasado líquido de América del Norte tiene una concentración moderada, liderado por Tetra Pak International S.A., SIG Group AG y Elopak ASA. Estas empresas suministran materiales de cartón y equipos de llenado, lo que aumenta los costos de cambio una vez que un cliente califica una línea de llenado y establece rutinas operativas. Su modelo integrado fomenta la competencia a través de actualizaciones de equipos, diseño de barrera y credenciales de sostenibilidad en lugar de solo el precio del material. La calificación del sistema también apoya las relaciones continuas entre los convertidores y los grandes clientes de bebidas, ya que los equipos, el material de envasado, el soporte técnico y los procesos de seguridad alimentaria están estrechamente vinculados.
El cartón aséptico sin aluminio y con barrera completa de SIG ilustra cómo los principales proveedores están respondiendo al desafío del reciclaje sin sacrificar el rendimiento de almacenamiento en temperatura ambiente. Su colaboración con PulPac en cierres a base de papel muestra una atención continua al desarrollo de cierres a base de fibra y diseños de menor complejidad de materiales. El formato Tetra Recart de Tetra Pak es otro movimiento estratégico que extiende los cartones a sopas y alimentos para mascotas, donde los formatos retortables son relevantes. La empresa de cartones monomaterial ReZorce en Boston, desarrollada con Refresco, busca servir a una ruta técnica diferente para el envasado en cartón. Estos movimientos sugieren que la composición del material, el diseño del cierre y los formatos retortables son áreas clave de desarrollo de productos en el mercado de cartones de envasado líquido de América del Norte.
Amcor plc, Stora Enso Oyj, Billerud AB y Smurfit Westrock plc participan en el ecosistema más amplio de envasado y cartón para envasado líquido. Los convertidores regionales pueden competir en aplicaciones de nicho a través de cantidades mínimas de pedido más bajas y condiciones comerciales más flexibles, particularmente cuando los clientes necesitan especificaciones personalizadas, tiradas de suministro cortas o soporte comercial ágil. Los requisitos de certificación ISO 22000 y BRC Global Standards crean un umbral de cumplimiento para la producción de cartones de grado alimentario y elevan los requisitos para los nuevos proveedores que buscan atender a clientes de bebidas y alimentos. Los cartones asépticos de formato pequeño para bebidas funcionales de menos de 250 ml siguen siendo un área potencial para ofertas personalizadas, cambios de formato más rápidos y nuevas relaciones con clientes en canales orientados a la conveniencia.
Líderes de la Industria de Cartones de Envasado Lquido de América del Norte
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cartones de Envasado de Líquidos de América del Norte Empresas cubiertas en este informe
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Amcor plc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Mondi plc
- Stora Enso Oyj
- Smurfit Westrock plc
- Oji Holdings Corporation
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Adam Pack S.A.
- Italpack Cartons S.r.l.
- Billerud AB
Desarrollos recientes de la industria en Mercado de Cartones de Envasado de Líquidos de América del Norte
- Octubre de 2026: CalRecycle recibió el plan formal de cumplimiento de la Organización de Responsabilidad del Productor bajo la ley SB 54 de California y abrió comentarios públicos hasta noviembre de 2026 antes de la aplicación de tarifas en 2027. Incentiva a las marcas de bebidas y productos lácteos de Estados Unidos a hacer la transición de los envases de plástico de un solo uso hacia cartones líquidos a base de fibra reciclables para reducir las tarifas de responsabilidad extendida del productor con modulación ecológica.
- Junio de 2026: Tetra Pak lanzó un cartón Tetra Brik Aseptic Edge de 48 oz (1.420 ml) en Estados Unidos y Canadá, incorporando la tapa tethered LightWing 30 y cartón certificado por el FSC. El formato está dirigido a marcas premium de productos lácteos, origen vegetal y jugos que buscan una opción de envasado en temperatura ambiente de tamaño familiar con una función de recierre en uso alineada con las regulaciones de prevención de residuos en evolución.
- Abril de 2026: SIG Group AG anunció una inversión por fases de MXN 1.910 millones (97,9 millones de USD) para expandir su instalación de Querétaro, México, en 2 fases, duplicando en última instancia la capacidad de producción de 1.500 millones a 3.000 millones de cartones por año para 2028, con la Fase 2 integrando una línea de extrusión propia para completar el ciclo de producción de cartones completo localmente.
- Enero de 2026: Ontario completó la transición de su programa de reciclaje Blue Box a un marco de Responsabilidad Extendida del Productor financiado al 100% por los productores, mientras que Colorado se unió a Oregón en la facturación de tarifas activas de responsabilidad extendida del productor para envases estatales. Esto traslada la responsabilidad financiera de la recolección de cartones posconsumo directamente a los propietarios de marcas y convertidores en las principales jurisdicciones de América del Norte.
Alcance del Informe del Mercado de Cartones de Envasado Líquido de América del Norte
El Mercado de Cartones de Envasado de Líquidos de América del Norte abarca la fabricación y el suministro de soluciones de envasado a base de cartón diseñadas para el almacenamiento seguro, el transporte y la distribución de bebidas líquidas y productos alimenticios. Estos cartones proporcionan protección del producto, vida útil prolongada y manipulación conveniente, al tiempo que respaldan un envasado y una distribución eficientes. El mercado incluye soluciones de envasado diseñadas para mantener la frescura del producto, prevenir la contaminación y cumplir con los requisitos en constante evolución en materia de seguridad alimentaria y sostenibilidad.
El Informe del Mercado de Cartones de Envasado de Líquidos de América del Norte está segmentado por Tipo de Producto (Cartones Asépticos y Cartones No Asépticos), Aplicaciones (Leche, Jugos, Bebidas de Origen Vegetal, Productos Lácteos Excluyendo Leche, Bebidas Energéticas y Funcionales, Alimentos Líquidos y Otras Aplicaciones), Tamaño de Envase (Por debajo de 250 ml, 250-500 ml y Por encima de 500 ml) y Geografía (Estados Unidos, México y Canadá). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Cartones Asépticos |
| Cartones No Asépticos |
| Leche |
| Jugos |
| Bebidas de Origen Vegetal |
| Productos Lácteos (Excluyendo Leche) |
| Bebidas Energéticas y Funcionales |
| Alimentos Líquidos |
| Otras Aplicaciones |
| Por Debajo de 250 ml |
| 250-500 ml |
| Por Encima de 500 ml |
| Estados Unidos |
| Canadá |
| México |
| Por Tipo de Producto | Cartones Asépticos |
| Cartones No Asépticos | |
| Por Aplicaciones | Leche |
| Jugos | |
| Bebidas de Origen Vegetal | |
| Productos Lácteos (Excluyendo Leche) | |
| Bebidas Energéticas y Funcionales | |
| Alimentos Líquidos | |
| Otras Aplicaciones | |
| Por Tamaño de Envase | Por Debajo de 250 ml |
| 250-500 ml | |
| Por Encima de 500 ml | |
| Por Geografía | Estados Unidos |
| Canadá | |
| México |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cartones de envasado líquido de América del Norte?
La categoría regional de cartones asciende a 1,79 mil millones de USD en 2026 y se prevé que alcance los 2,26 mil millones de USD en 2032, con una CAGR del 3,97% entre 2027 y 2032.
¿Qué tipo de producto lidera la demanda de cartones de envasado líquido en América del Norte?
Los cartones asépticos lideran con una participación del 52,68% en 2026 y se proyecta que se expandan a una CAGR del 4,69% hasta 2032.
¿Qué aplicación se está expandiendo más rápidamente para los cartones de envasado líquido?
Se proyecta que las bebidas de origen vegetal se expandan a una CAGR del 4,84% hasta 2032, respaldadas por la demanda de distribución estable en estantería.
¿Qué tamaño de envase tiene la mayor participación en 2026?
Los formatos de más de 500 ml tienen una participación del 54,37%, respaldados por la compra para el hogar y la demanda de servicios de alimentación.
¿Qué país se espera que crezca más rápido hasta 2032?
Se proyecta que México se expanda a una CAGR del 4,73%, respaldado por la demanda doméstica de bebidas estables en estantería y la inversión en nearshoring.
¿Qué limita una adopción más amplia de cartones en América del Norte?
La infraestructura de reciclaje, los altos requisitos de capital para líneas asépticas, la volatilidad en los costos de materias primas y la fuerte posición establecida del PET y el aluminio siguen siendo las principales restricciones.