
Nordamerika Markt für Flüssigkeitsverpackungskartons – Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
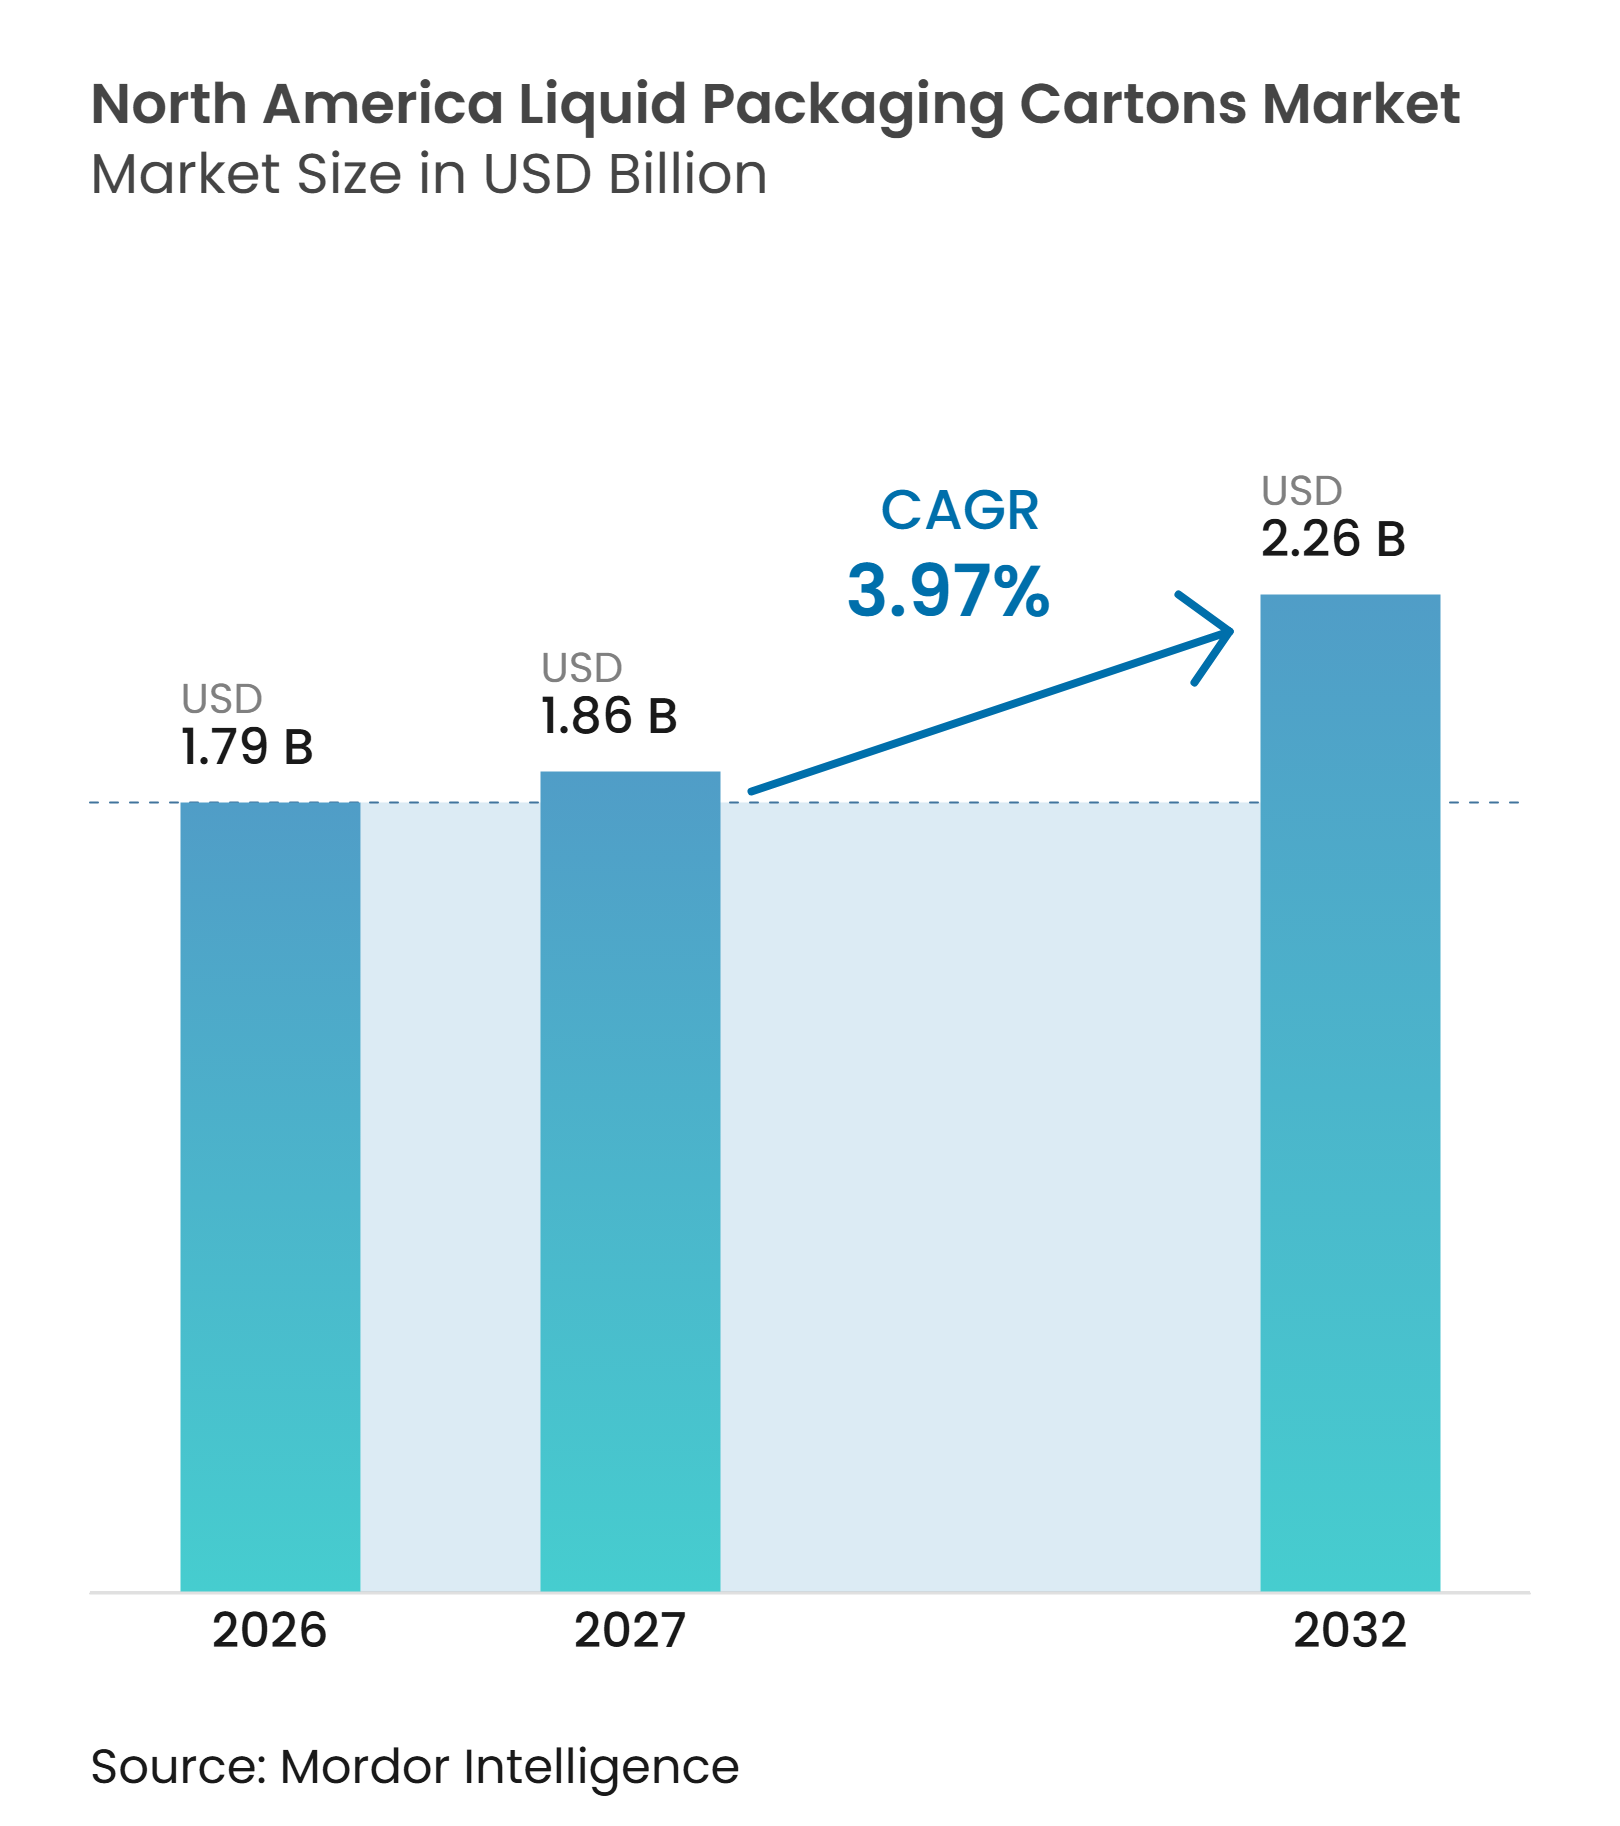
| Marktgröße im Basisjahr (2026) | 1.79 Milliarden US-Dollar |
| Marktgröße (2027) | 1.86 Milliarden US-Dollar |
| Marktgröße (2032) | 2.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.97 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Nordamerika Markt für Flüssigkeitsverpackungskartons – Analyse von Mordor Intelligence
Der nordamerikanische Markt für Flüssigkeitsverpackungskartons hat im Jahr 2026 eine Größe von 1,79 Milliarden USD und wird voraussichtlich bis 2032 auf 2,26 Milliarden USD anwachsen, mit einem CAGR von 3,97 % von 2027 bis 2032. Der nordamerikanische Markt für Flüssigkeitsverpackungskartons wendet sich von starren Kunststoff- und Glasformaten ab, da Markeninhaber auf Nachhaltigkeitsanforderungen und regionale Logistikkosten reagieren. Kartons aus Kartonpapier passen zu den Beschaffungszielen für erneuerbare Materialien und zu Programmen zur erweiterten Herstellerverantwortung, die in der gesamten Region zunehmend an Bedeutung gewinnen. Ihre rechteckige Form kann im Vergleich zu runden Behältern auch die Lager- und Frachteffizienz verbessern. Der Umgebungsvertrieb unterstützt eine breitere Verfügbarkeit von Milchalternativen, Säften und Funktionsgetränken ohne die gleiche Abhängigkeit von Kühllogistik. Der nordamerikanische Markt für Flüssigkeitsverpackungskartons steht auch unter dem Druck von Recyclingbeschränkungen, Inputkosten und dem Kapital, das für die Qualifizierung aseptischer Abfülllinien erforderlich ist.
Wichtigste Erkenntnisse des Berichts
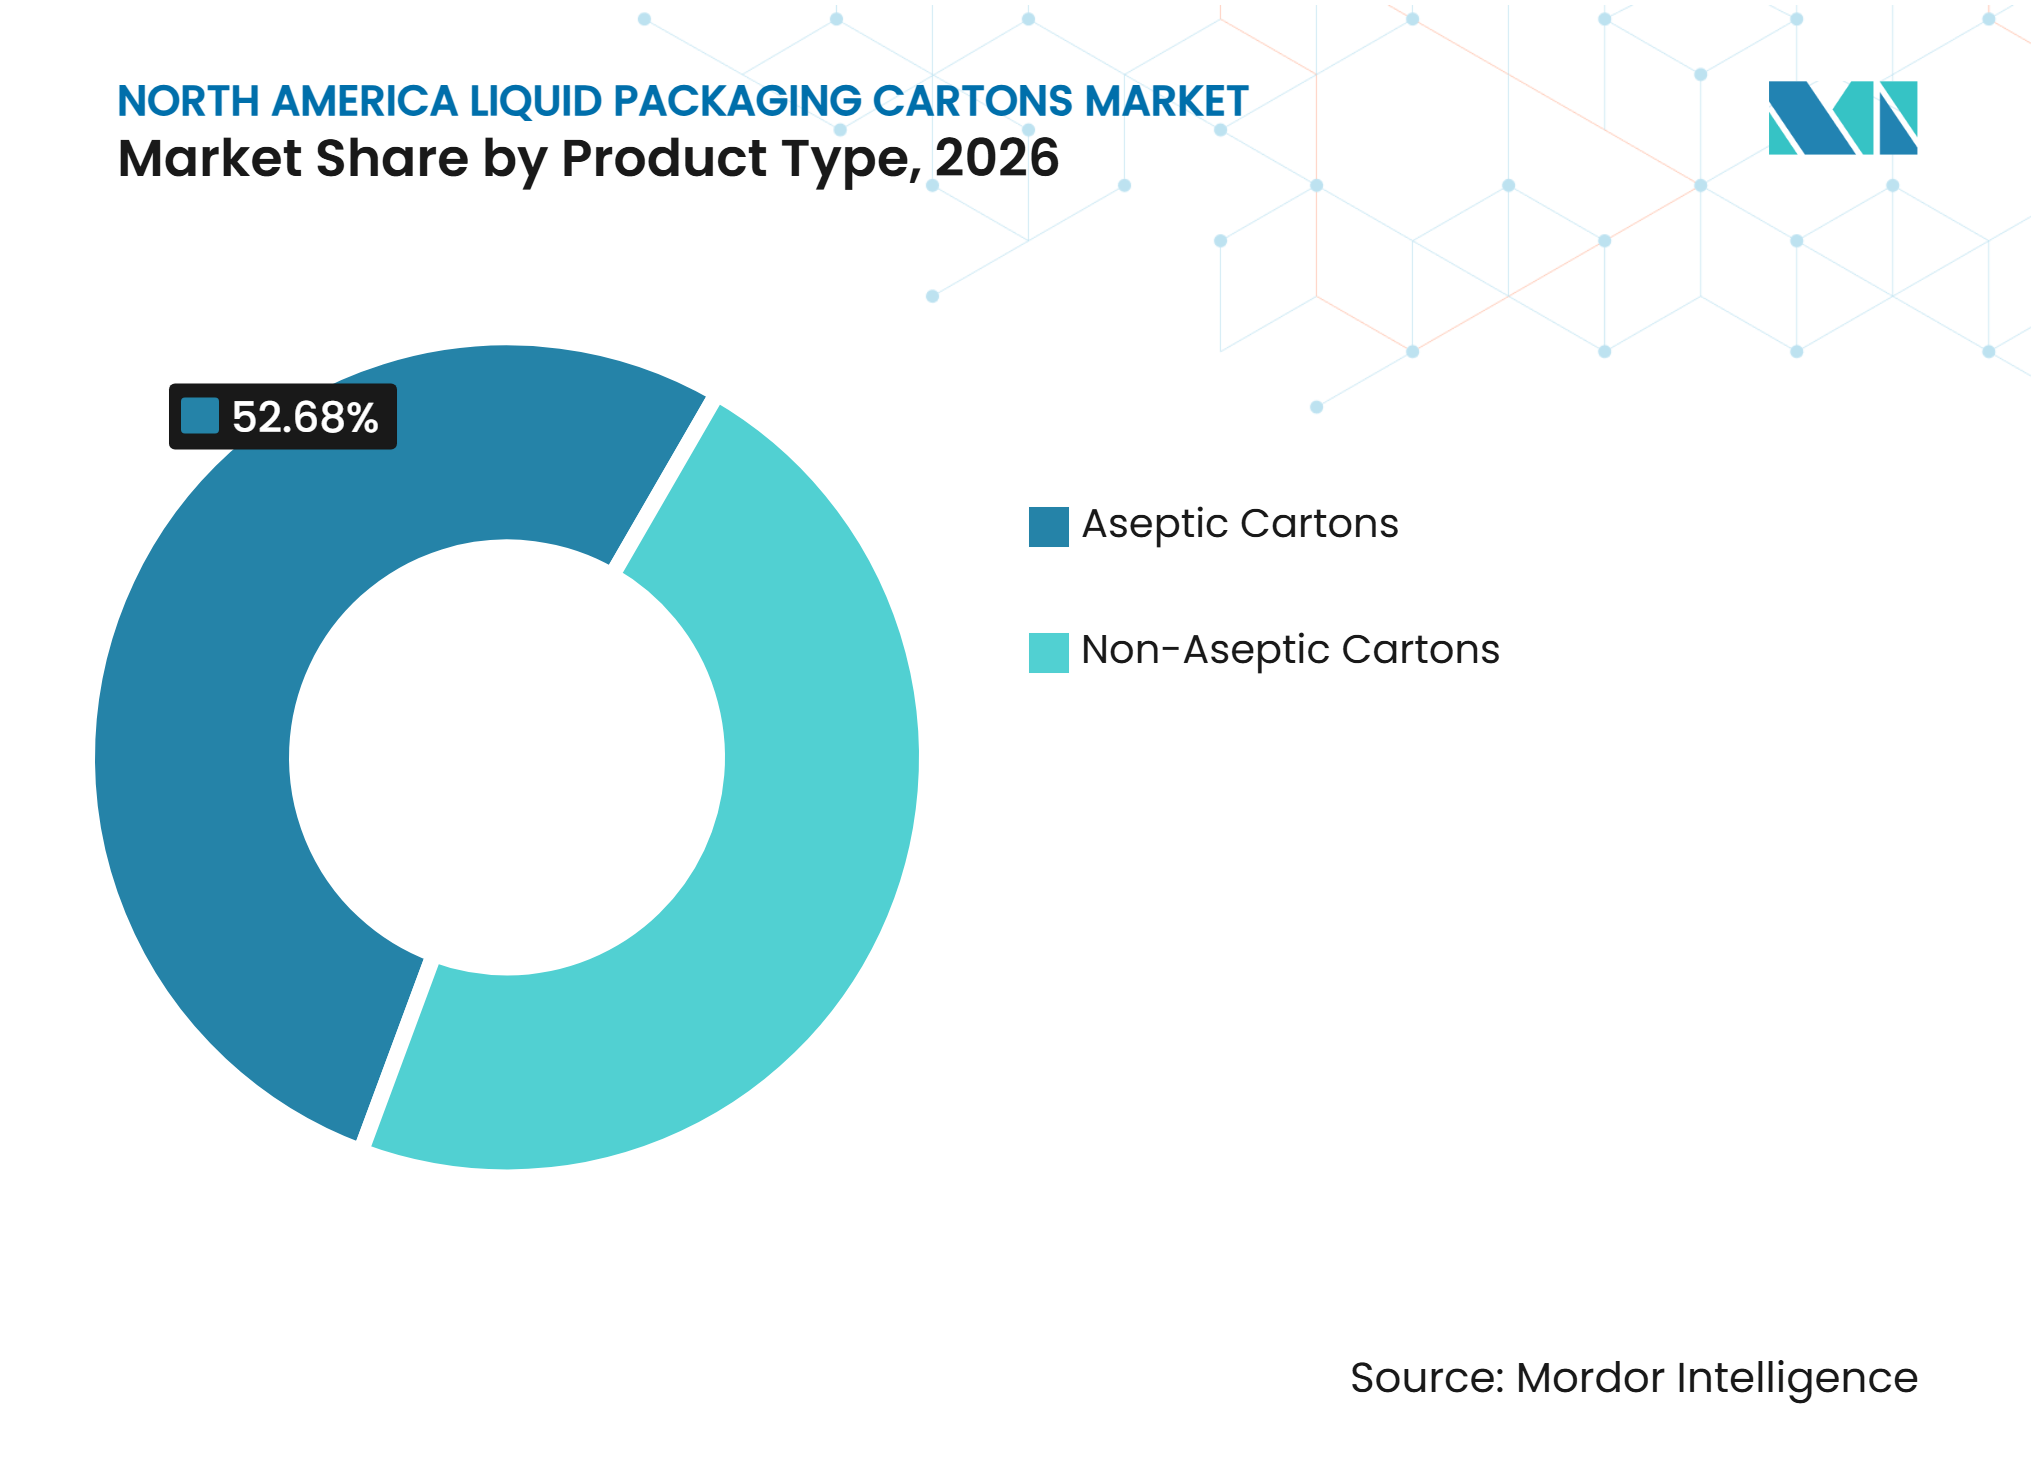
- Nach Produkttyp hielten aseptische Kartons im Jahr 2026 einen Marktanteil von 52,68 % am nordamerikanischen Markt für Flüssigkeitsverpackungskartons und werden voraussichtlich bis 2032 mit einem CAGR von 4,69 % wachsen.
- Nach Anwendung entfiel auf Milch im Jahr 2026 ein Anteil von 33,29 % am nordamerikanischen Markt für Flüssigkeitsverpackungskartons, während pflanzenbasierte Getränke voraussichtlich bis 2032 mit einem CAGR von 4,84 % wachsen werden.
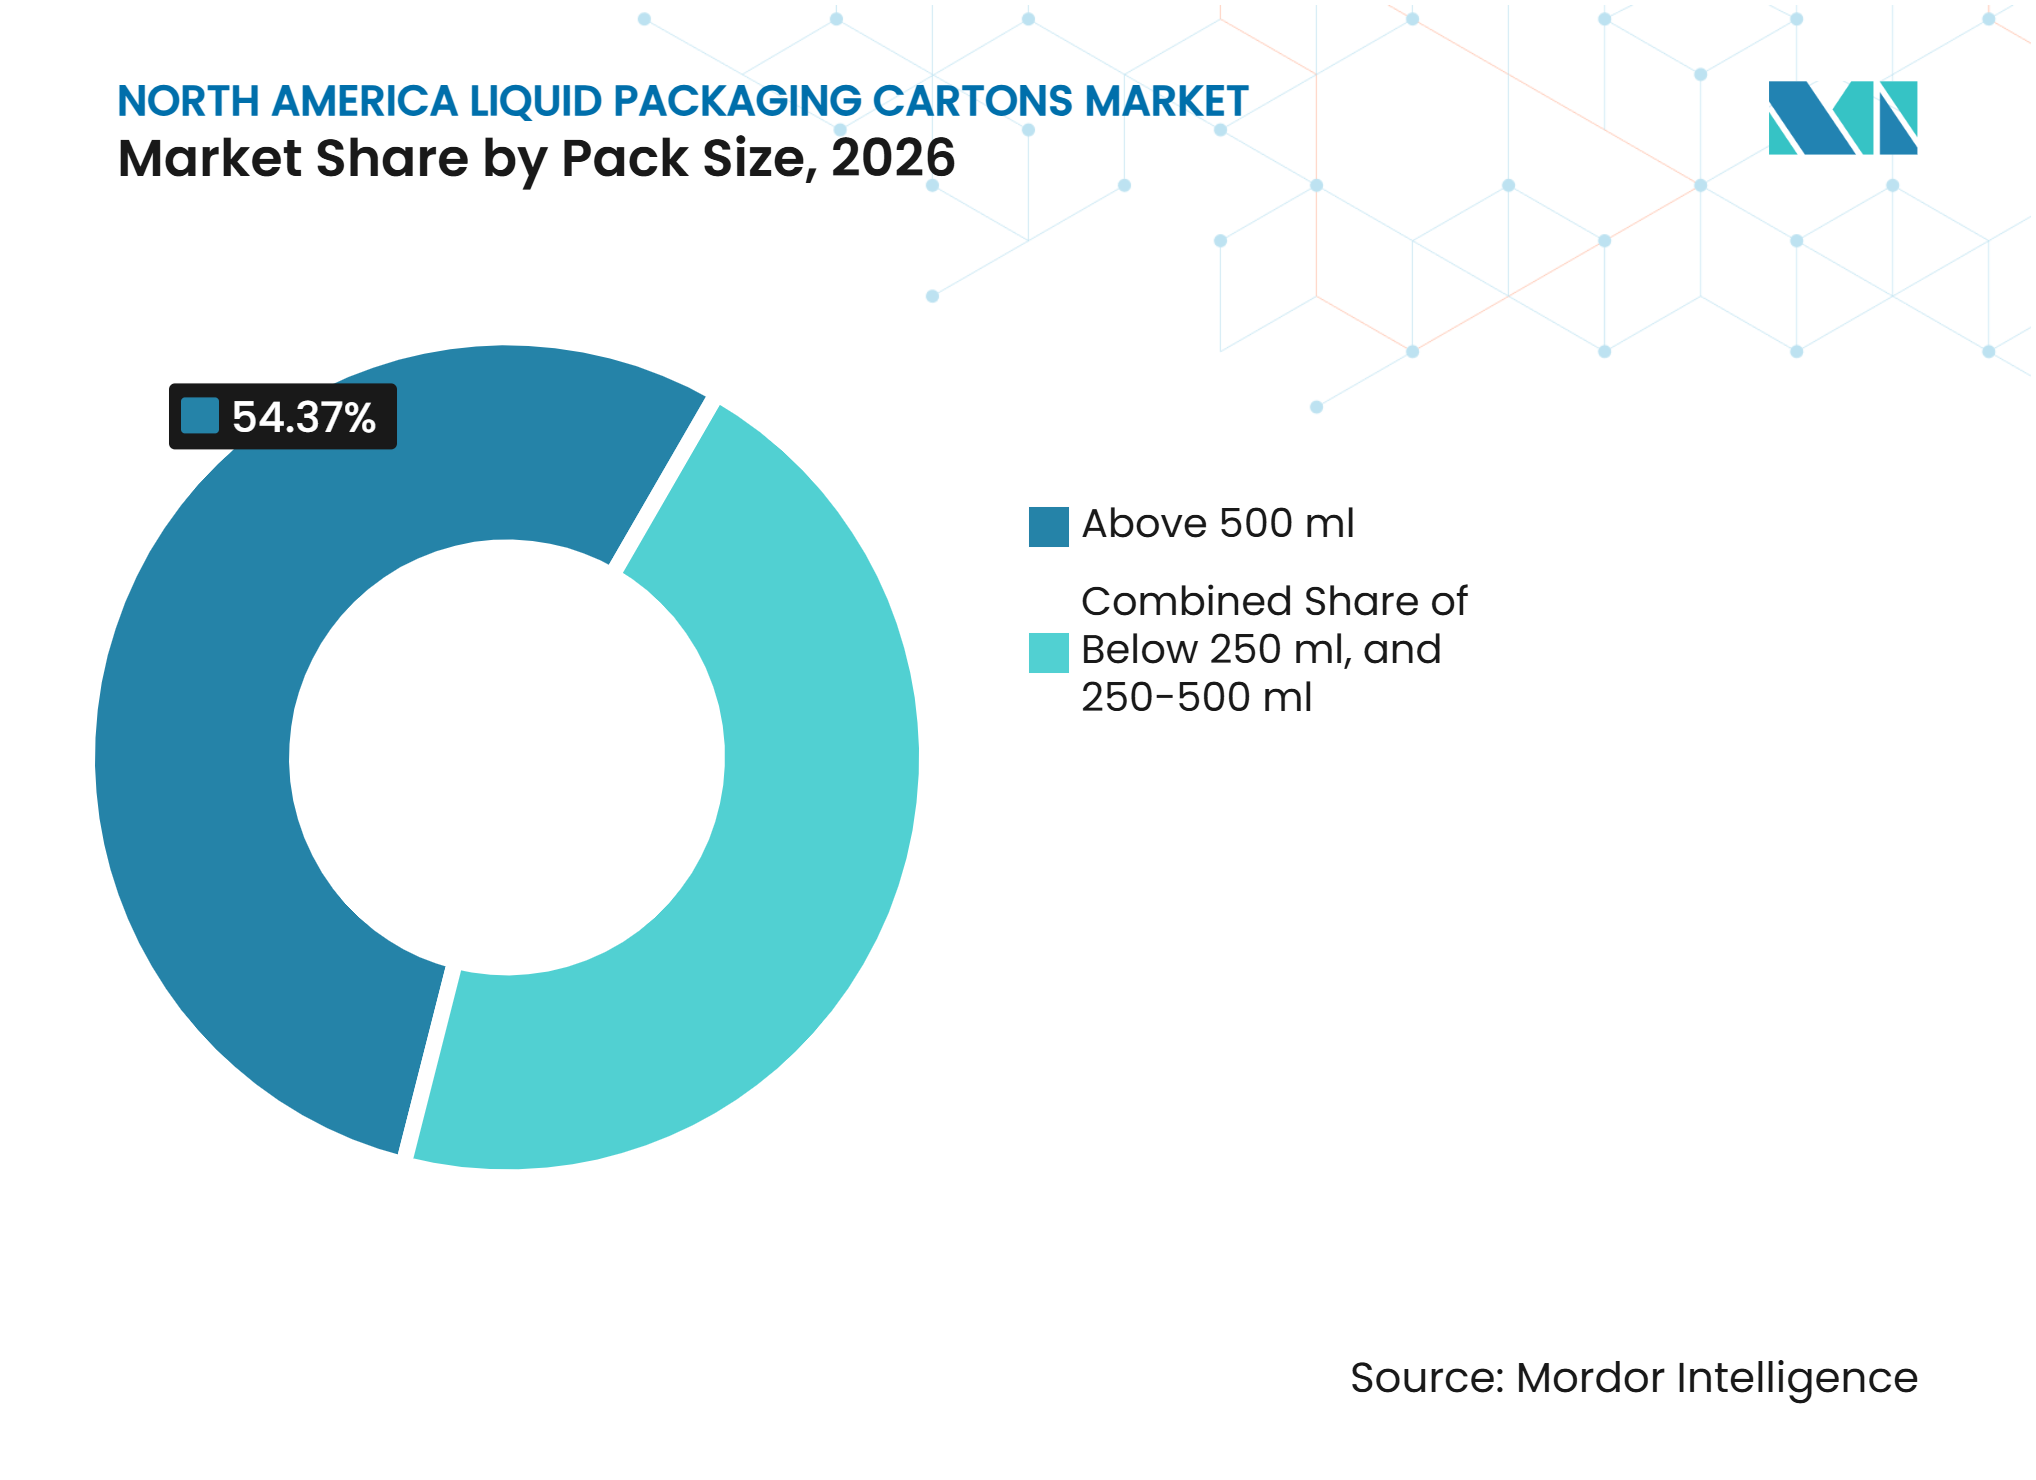
- Nach Packungsgröße hielten Formate über 500 ml im Jahr 2026 einen Anteil von 54,37 %, während das Segment 250–500 ml voraussichtlich bis 2032 mit einem CAGR von 4,62 % wachsen wird.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 83,46 %, während Mexiko voraussichtlich bis 2032 mit einem CAGR von 4,73 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erneuerung pflanzenbasierter und funktionaler Getränke | +1.1% | National, mit schnellerer Akzeptanz im Westen der Vereinigten Staaten und in städtischen kanadischen Zentren | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgetriebene Substitution von starren Kunststoff- und Glasverpackungen | +0.9% | National, mit größerer Relevanz in Kalifornien, dem pazifischen Nordwesten und Quebec | Mittelfristig (2–4 Jahre) |
| Aseptische Verlängerung der Haltbarkeit für den verteilten Einzelhandel und E-Commerce | +0.6% | National, mit frühen Gewinnen in Texas, dem Südosten der Vereinigten Staaten und den E-Commerce-Korridoren von Greater Toronto | Langfristig (≥ 4 Jahre) |
| Innovation bei wiederverschließbaren und Einzelportions-Kartons | +0.4% | National, mit schneller Akzeptanz im US-amerikanischen städtischen Convenience-Einzelhandel und im kanadischen Foodservice | Kurzfristig (≤ 2 Jahre) |
| Umstellung auf retortierbare Kartons bei Suppen, Saucen und Tiernahrung | +0.3% | National, konzentriert im US-amerikanischen Masseneinzelhandel und aufkommend in mexikanischen Kanälen für verpackte Lebensmittel | Langfristig (≥ 4 Jahre) |
| Zugang zum Kartonrecycling in Nordamerika und EPR-Angleichung | +0.3% | Programme in den US-Bundesstaaten Oregon, Colorado, Kalifornien, Minnesota, Maryland und Washington sowie in Ontario und Alberta | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Erneuerung pflanzenbasierter und funktionaler Getränke
Pflanzenbasierte Getränke sind ein wichtiger Nachfragetreiber für den nordamerikanischen Markt für Flüssigkeitsverpackungskartons, da Hafer-, Mandel-, Erbsenprotein- und Hanfmilchmarken ihr Angebot an haltbaren Produkten ausbauen. Diese Formulierungen benötigen Barriereeigenschaften, die Lipidprofile schützen und die Entwicklung von Fehlaromen während der Umgebungslagerung begrenzen, einschließlich Zeiten in Lagerhäusern, Einzelhandels-Lagerräumen und Direktliefernetzwerken für Verbraucher. Aseptische Kartons können diesen Schutz bieten und gleichzeitig eine breite Einzel- und E-Commerce-Distribution unterstützen, was nationale Markteinführungen für Marken ohne umfangreiche Kühlabdeckung oder etablierte lokale Lieferinfrastruktur praktischer macht. PMMI berichtete im Juni 2025, dass befragte nordamerikanische Getränkeunternehmen erwarteten, dass die Nutzung papierbasierter Verpackungen in den folgenden 2–3 Jahren um 43 % steigen würde, während die Nutzung von Flüssigkeitskartons voraussichtlich um 16 % steigen würde.[1] Der nordamerikanische Markt für Flüssigkeitsverpackungskartons hat daher die Möglichkeit, Marken zu bedienen, die sowohl Haltbarkeit als auch ein faserbasiertes Verpackungsformat benötigen. Das Wachstum wird voraussichtlich dort am stärksten sein, wo Produkte über Umgebungslieferketten statt über Kühlnetzwerke transportiert werden können, insbesondere wenn die Distribution kleinere Verkaufsstellen, Online-Kunden und geografisch verstreute Einzelhandelsstandorte erreicht.
Nachhaltigkeitsgetriebene Substitution von starren Kunststoff- und Glasverpackungen
Der nordamerikanische Markt für Flüssigkeitsverpackungskartons profitiert, wenn Einzelhändler und Markeninhaber Verpackungen unter dem Gesichtspunkt von Recycling-, Logistik- und Herstellerverantwortungskosten bewerten. Kartons aus Kartonpapier können Beschaffungsziele für erneuerbare Materialien unterstützen und nehmen im Vergleich zu ähnlichen runden Behältern weniger Platz bei Lagerung und Transport ein, was für Distributionsnetzwerke relevant ist, die große Mengen an Getränken über lange Strecken abwickeln. Ihre rechteckige Geometrie kann eine um 15–20 % höhere Palettendichte als runde Kunststoff- oder Glasflaschen ähnlichen Volumens bieten, was die Distributionskosten in Umgebungsnetzwerken senkt und die Auslastung von Sattelaufliegern verbessert. Anforderungen zur erweiterten Herstellerverantwortung erhöhen die Prüfung von Verpackungsentscheidungen in mehreren US-Bundesstaaten und kanadischen Provinzen. Die Umstellung auf Kartons kann dennoch Zeit in Anspruch nehmen, da kleinere Marken möglicherweise 8–12 Monate benötigen, um eine Abfülllinie zu qualifizieren, die Produktkompatibilität zu validieren und Betriebsverfahren zu etablieren. Dieser Qualifizierungszeitraum kann die Akzeptanz bei mittelgroßen Marken verzögern, selbst wenn Kartons die Nachhaltigkeitsziele der Marke erfüllen.
Aseptische Verlängerung der Haltbarkeit für den verteilten Einzelhandel und E-Commerce
Aseptische Verpackungen eröffnen dem nordamerikanischen Markt für Flüssigkeitsverpackungskartons einen Weg in Bereiche, in denen die Kühlkettenverteilung kostspielig oder begrenzt ist. Die Umgebungslagerung kann den Kühlbedarf in Distributions- und Einzelhandelsbetrieben reduzieren, was für Beschaffungsteams relevant ist, die Lieferkettenemissionen und Betriebskosten über den gesamten Weg von der Produktion bis zum Kauf bewerten. Elopak eröffnete im April 2025 ein Pure-Pak-Werk im Wert von 100 Millionen USD in Little Rock, Arkansas, und schuf damit regionale Kapazitäten für Milchprodukte, Säfte, pflanzenbasierte Getränke und flüssige Eier.[2] Die Investition zeigt, dass Verarbeiter eine Nachfrage nach einer robusten inländischen Kartonversorgung und kürzeren Lieferwegen für nordamerikanische Kunden sehen. Ländliche und halbländliche Märkte können leichter bedient werden, wenn Produkte keine kontinuierliche Kühlung erfordern. FDA-konforme Mehrschichtkonstruktionen bleiben wichtig, da Lebensmittelsicherheitsanforderungen weiterhin für diese erweiterten Distributionswege und längeren Lagerzeiten gelten.
Innovation bei wiederverschließbaren und Einzelportions-Kartons
Wiederverschließbare Ausstattungen und Einzelportionsformate schließen die Lücke bei der Benutzerfreundlichkeit, die wiederverschließbare PET-Flaschen begünstigt hat. Kleinere Kartons können die Nutzung unterwegs unterstützen, während Wiederverschlüsse Haushalten helfen, größere Kartons nach dem Öffnen aufzubewahren, und das Abfallrisiko bei wiederholter Nutzung reduzieren. SIG Group kündigte im Juli 2025 eine Erweiterung seines Werks in Querétaro im Wert von 35 Millionen USD an, mit geplanter Produktion ab der zweiten Hälfte des Jahres 2026 für Formate einschließlich MiniBloc und XSlimBloc in Größen von 80 ml bis 250 ml.[3] Das Projekt gibt dem nordamerikanischen Markt für Flüssigkeitsverpackungskartons zusätzliche Kapazitäten für kompakte Portionen und schnellere Formatwechsel und hilft Lieferanten, unterschiedliche Kanal-, Einzelhändler- und Kundenbedürfnisse in Convenience-Stores, Foodservice-Betrieben, Lebensmittelgeschäften und anderen stark frequentierten Getränkekanälen in ganz Nordamerika zu bedienen. Wiederverschließbare Designs können auch den Bedarf der Kunden reduzieren, bestehende aseptische Abfüllanlagen zu modifizieren. Diese Änderungen ermöglichen es Verarbeitern, im Convenience-Einzelhandel und in Foodservice-Anwendungen direkter zu konkurrieren, wo Portabilität und Wiederverwendung wichtig sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Recycling von Mehrkomponentenmaterialien und Einschränkungen bei Endmärkten | -0.5% | National, mit der stärksten Wirkung in Kalifornien unter SB 343 und SB 54 | Kurzfristig (≤ 2 Jahre) |
| Hohe Investitionskosten für aseptische Linien und Reibungsverluste beim Kunden-Onboarding | -0.4% | National, insbesondere bei kleineren und mittelgroßen Molkerei- und pflanzenbasierten Marken | Mittelfristig (2–4 Jahre) |
| Kostenvolatilität bei Flüssigkeitsverpackungskarton und Barrierpolymeren | -0.3% | National, mit größerer Exposition in Verarbeitungszentren im Mittleren Westen und Südosten, die Offshore-Beschaffung nutzen | Mittelfristig (2–4 Jahre) |
| Trägheit bei etablierten PET- und Aluminiumformaten | -0.2% | National, mit stärkerem PET-Einsatz bei Energie- und Funktionsgetränken | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Recycling von Mehrkomponentenmaterialien und Einschränkungen bei Endmärkten
Flüssigkeitskartons kombinieren Kartonpapier, Polyethylen und in vielen aseptischen Formaten eine dünne Aluminiumschicht. Diese Konstruktion erfordert Aufschluss- und Trennsysteme, die nicht in allen kommunalen Recyclingnetzwerken verfügbar sind, wodurch die Rückgewinnungsergebnisse von den lokalen Sammel- und Verarbeitungskapazitäten abhängen. Der Carton Council of North America erklärte, dass CalRecycle seinen SB-343-Bericht im Juli 2025 aktualisiert hat, um Kartons in Kalifornien als weitgehend recycelbar anzuerkennen. Kaliforniens Kennzeichnungsregeln machen den Recyclingzugang zu einem wesentlichen Compliance-Thema für Marken, die Umweltaussagen auf Verpackungen verwenden und eine konsistente Grundlage für diese Aussagen benötigen. Der nordamerikanische Markt für Flüssigkeitsverpackungskartons benötigt auch mehr inländische Absatzmöglichkeiten für zurückgewonnenes Material, da die Mengen steigen. ReCB Iowa eröffnete im August 2025 seine Everboard-Anlage in Des Moines, um Post-Consumer-Kartons in Dachdeckplatten zu verwenden, und zeigt damit einen Weg zur Erweiterung der Endmärkte und zur Verringerung der Abhängigkeit von begrenzten Recyclingzielen.
Hohe Investitionskosten für aseptische Linien und Reibungsverluste beim Kunden-Onboarding
Eine aseptische Abfülllinie erfordert erhebliche Kapitalausgaben, Werksqualifizierung, Reinigung-in-Place-Zertifizierung und technischen Support. Diese Anforderungen begrenzen die Akzeptanz durch kleinere Molkerei- und pflanzenbasierte Getränkehersteller, die möglicherweise nicht die Größe haben, um die anfängliche Investition zu absorbieren. Der nordamerikanische Markt für Flüssigkeitsverpackungskartons ist daher für große Verarbeiter, institutionelle Käufer und Marken mit mehrjährigen Lieferverträgen zugänglicher. Der Bedarf an Onboarding-Unterstützung macht Abfüllsystem-Expertise zu einem wichtigen Wettbewerbsvorteil für etablierte Verarbeiter und kann das Tempo der Kundenkonversion beeinflussen. Es bedeutet auch, dass Kapazitätserweiterungen nicht sofort in Kundenoutput umgesetzt werden. Marken benötigen möglicherweise Zeit, um ein Format zu validieren, Betriebsteams zu schulen, Lebensmittelsicherheitsverfahren abzuschließen und das Format in bestehende Produktionspläne zu integrieren, bevor die kommerzielle Produktion beginnt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Aseptische Kartons verbinden Volumen und schnelleres WachstumAseptische Kartons hielten im Jahr 2026 einen Anteil von 52,68 % an der Kartonnachfrage und werden voraussichtlich bis 2032 mit einem CAGR von 4,69 % wachsen. Ihre Mehrschichtstruktur unterstützt die Umgebungslagerung für 6–12 Monate ohne Konservierungsstoffe, ein Merkmal, das Herstellern hilft, die Produktqualität über erweiterte Distributionszyklen aufrechtzuerhalten. Diese Fähigkeit hilft Marken, Produkte über nationale Einzelhandelssysteme ohne kontinuierliche Kühlung oder kurze Lieferfenster zu verkaufen. Das Format ist besonders relevant für pflanzenbasierte Getränke, Säfte und andere Produkte, die eine längere Haltbarkeit vor dem Kauf benötigen. Es unterstützt auch E-Commerce-Modelle, die davon abhängen, dass Produkte während der Lieferung, Lagerung und Handhabung über eine verstreute Kundenbasis stabil bleiben. Diese Vorteile ermöglichen es aseptischen Kartons, sowohl die etablierte Volumenbasis als auch neue Nachfrage innerhalb des nordamerikanischen Marktes für Flüssigkeitsverpackungskartons zu unterstützen.
SIG brachte im Juli 2025 einen aluminiumfreien Vollbarriere-Aseptikkarton mit 1 Liter im kommerziellen Maßstab auf den Markt. Die Entwicklung adressiert Recyclingbedenken im Zusammenhang mit der Aluminiumschicht in herkömmlichen aseptischen Verpackungen, während die Haltbarkeitsfunktion beibehalten wird, die von Umgebungsgetränkeherstellern geschätzt wird. Sie zeigt auch, wie sich das Barriere-Design verändert, ohne die Vorteile der Umgebungslagerung aufzugeben, die aseptische Kartons von gekühlten Verpackungen unterscheiden. Nicht-aseptische Kartons bleiben wichtig für gekühlte Milch, Säfte und flüssige Eier, wo lokale Distribution und Kühllagerung bereits etabliert sind. Diese Giebeldach-Formate eignen sich für kurzstreckige Kühlverteilung und institutionelle Versorgungssysteme, die vertraute, praktische Verpackungen benötigen. Die 2 Produkttypen bedienen unterschiedliche Distributionsbedürfnisse, anstatt sich gegenseitig zu ersetzen. Zusammen erweitern sie die für Kartonverarbeiter verfügbaren Anwendungen und helfen Lieferanten, sowohl auf gekühlte als auch auf Umgebungsnachfrage zu reagieren.



Nach Anwendung:
Milch bleibt die Volumenbasis, während pflanzenbasierte Getränke expandierenMilch entfiel im Jahr 2026 auf 33,29 % der Größe des nordamerikanischen Marktes für Flüssigkeitsverpackungskartons. Schulernährungsprogramme, Krankenhaus-Foodservice und Masseneinzelhandel verwenden weiterhin Kartons für hygienische Einzelportions- und Familiengrößen-Milchlieferung. Das Schulkarton-Recycling-Förderprogramm 2026–27 des Carton Council unterstützt Recyclinginfrastruktur und Bildung in US-amerikanischen und kanadischen K-12-Schulen. Dieses Programm unterstützt die Sammelsysteme, die mit einer großen institutionellen Kartonbasis verbunden sind, und stärkt die Rolle von Kartons in Schulkantinen. Säfte und andere Milchprodukte als Milch verwenden ebenfalls aseptische Formate, wenn die Distribution größere Gebiete erreicht und Produkte eine stabile Haltbarkeit benötigen. Flüssige Lebensmittelanwendungen, einschließlich Suppen und Brühen, eröffnen einen weiteren Weg für Kartons, in Lebensmittelregale einzutreten und Produkte jenseits konventioneller Getränke zu bedienen.
Pflanzenbasierte Getränke werden voraussichtlich den höchsten Anwendungs-CAGR von 4,84 % bis 2032 verzeichnen. Hersteller verwenden aseptische Kartons, um Verbraucher zu erreichen, die ein haltbares Produkt erwarten und Verpackungsmaterialien bei Kaufentscheidungen genau prüfen. Die Umfrageergebnisse von PMMI weisen auf ein wachsendes Interesse der Getränkeindustrie an papierbasierten Verpackungen und Flüssigkeitskartons hin. Energie- und Funktionsgetränke verlassen sich bei Sofortkonsumgelegenheiten weiterhin stark auf PET-Flaschen und Aluminiumdosen, was die Rolle von Kartons in diesen Kategorien heute begrenzt. Haltbare Funktionswässer und Elektrolytgetränke schaffen jedoch eine schmale Öffnung für Kartonlieferanten, die Barriere- und Komfortanforderungen erfüllen können. Der nordamerikanische Markt für Flüssigkeitsverpackungskartons kann daher in Anwendungen wachsen, die Umgebungsstabilität mit einem kartonbasierten Format kombinieren. Produktentwickler müssen Barriereleistung und Portionsgröße an jeden Getränketyp und Vertriebskanal anpassen.
Nach Packungsgröße:
Große Verpackungen führen, während mittlere Formate an Relevanz gewinnenFormate über 500 ml hielten im Jahr 2026 einen Anteil von 54,37 % an der Kartonnachfrage. Familieneinkaufsmuster bei Milch, pflanzenbasierten Getränken und Säften unterstützen diese Großformatposition. Die Geometrie von Kartons kann die Palettennutzung verbessern und die Stücklogistikkosten für Hochvolumenformate senken, insbesondere in Umgebungsdistributionsnetzwerken. Große Verpackungen passen auch zum Haushaltswert-Einkauf und zu Foodservice-Bedürfnissen, wo Käufer oft eine größere Einheit für den wiederholten Gebrauch bevorzugen. Tetra Pak brachte im Juni 2026 einen 48-oz- (1.420 ml) Tetra Brik Aseptic Edge-Karton in den Vereinigten Staaten und Kanada auf den Markt. Das Format verwendet FSC-zertifizierten Karton und einen befestigten LightWing-30-Verschluss, gemäß dem bereitgestellten Entwicklungsprotokoll.
Das Segment 250–500 ml wird voraussichtlich bis 2032 mit einem CAGR von 4,62 % wachsen. Dieser Bereich unterstützt portable, Einzelportions- und Doppelportions-Kaufgelegenheiten und positioniert sich zwischen Schulportionen und großen Haushaltspaketen. SIGs Erweiterung in Querétaro ist darauf ausgelegt, kleinere Formate zu unterstützen, einschließlich Verpackungen von 80 ml bis 250 ml. Die Kategorie unter 250 ml bleibt relevant für Schulmilch und Foodservice-Portionsverpackungen, die kontrollierte Portionsgrößen benötigen. Der nordamerikanische Markt für Flüssigkeitsverpackungskartons trennt sich folglich in große Formate, die Wert betonen, und mittlere Kartons, die Komfort betonen. Verarbeiter können diese Aufteilung nutzen, um separate Formatstrategien zu entwickeln, ohne sich auf eine einzige Verpackungsgröße oder Konsumgelegenheit zu verlassen.

Geografische Analyse
Vereinigte Staaten
Die Vereinigten Staaten entfielen im Jahr 2026 auf 83,46 % der regionalen Kartonnachfrage. Ihr großer Anteil spiegelt die etablierte Infrastruktur für Milch- und Saftkartons sowie die Nachfrage nach haltbaren pflanzenbasierten und Funktionsgetränken wider. Schulmilch-Lieferketten bleiben wichtig, da sie stark auf Giebeldach-Kartons für portionierte Lieferung angewiesen sind. Elopaks Little-Rock-Werk, das im April 2025 mit einer Investition von 100 Millionen USD eröffnet wurde, stärkt die inländische Versorgung für Milchprodukte, Säfte, pflanzenbasierte Getränke und flüssige Eier. Retortierbare Kartons dringen auch in Suppen, Mahlzeitenkomponenten und Nasstierfutter vor. Aseptische Einzelportionsverpackungen schaffen Öffnungen bei trinkfertigen Kaffee- und Funktionsgetränken. Programme zur erweiterten Herstellerverantwortung und Recyclingfähigkeitsanforderungen Kaliforniens bleiben ein regulatorischer Einfluss auf die Verpackungsauswahl.
Mexiko
Mexiko wird voraussichtlich bis 2032 mit einem CAGR von 4,73 % wachsen, der höchsten Rate unter den regionalen Geografien. Der steigende Konsum der Mittelschicht und die Nachfrage nach haltbaren Milchgetränken und Säften unterstützen diese Aussicht. Nearshoring macht das Land auch zu einem wichtigen Produktionsstandort für nordamerikanische Karton-Lieferketten. SIG kündigte im April 2026 eine Investition von 1.910 Millionen MXN an, entsprechend 97,9 Millionen USD auf Basis des angegebenen durchschnittlichen Wechselkurses 2026, um sein Werk in Querétaro bis 2028 auf 3 Milliarden Kartons jährlich zu erweitern. Das Unternehmen erklärte, dass die Erweiterung lokale Extrusionskapazitäten und 2 Investitionsphasen umfassen würde. Tetra Pak investierte im Oktober 2025 ebenfalls mehr als 1.000 Millionen MXN, entsprechend 51,3 Millionen USD auf Basis des angegebenen durchschnittlichen Wechselkurses 2025, in sein Werk in Mexicali. Die gemeldete 60-prozentige Steigerung der Verschlusskapazität, Digitalisierungsarbeiten und Energieeffizienz-Upgrades unterstützen die Produktionsbasis des Landes. Mexikos Nähe zu US-amerikanischen Distributionszentren unterstützt exportorientierte Produktion und regionale Versorgungsresilienz.
Kanada und regionale Versorgungsnetzwerke
Kanada hält die zweitgrößte regionale Position nach Volumen, unterstützt durch ein breites Molkerei-Kartonnetzwerk und einen etablierten Rahmen für Herstellerverantwortung. Ontario schloss seinen Übergang zur vollständigen Herstellerverantwortung am 1. Januar 2026 ab, der mehr als 5 Millionen Haushalte in 383 Gemeinden abdeckt und nicht-alkoholische Lebensmittel- und Getränkekartons akzeptiert. Dieser Rahmen gibt Kartonlieferanten eine klarere politische Grundlage für Rückgewinnung und Sammlung. Quebecs Pfandrückgabe-Ansatz für Mehrschicht-Flüssigkeitskartons fügt Compliance-Komplexität hinzu, kann aber dazu beitragen, Mittel für inländische Recyclingkapazitäten zu lenken. Der nordamerikanische Markt für Flüssigkeitsverpackungskartons kann profitieren, wenn kanadische Rückgewinnungssysteme die Kartonsammlung konsistenter machen. Kanada bietet auch eine Testumgebung für zertifizierte, kohlenstoffärmere Kartonformate, die später möglicherweise breitere regionale Akzeptanz gewinnen.
Wettbewerbslandschaft
Marktkonzentration
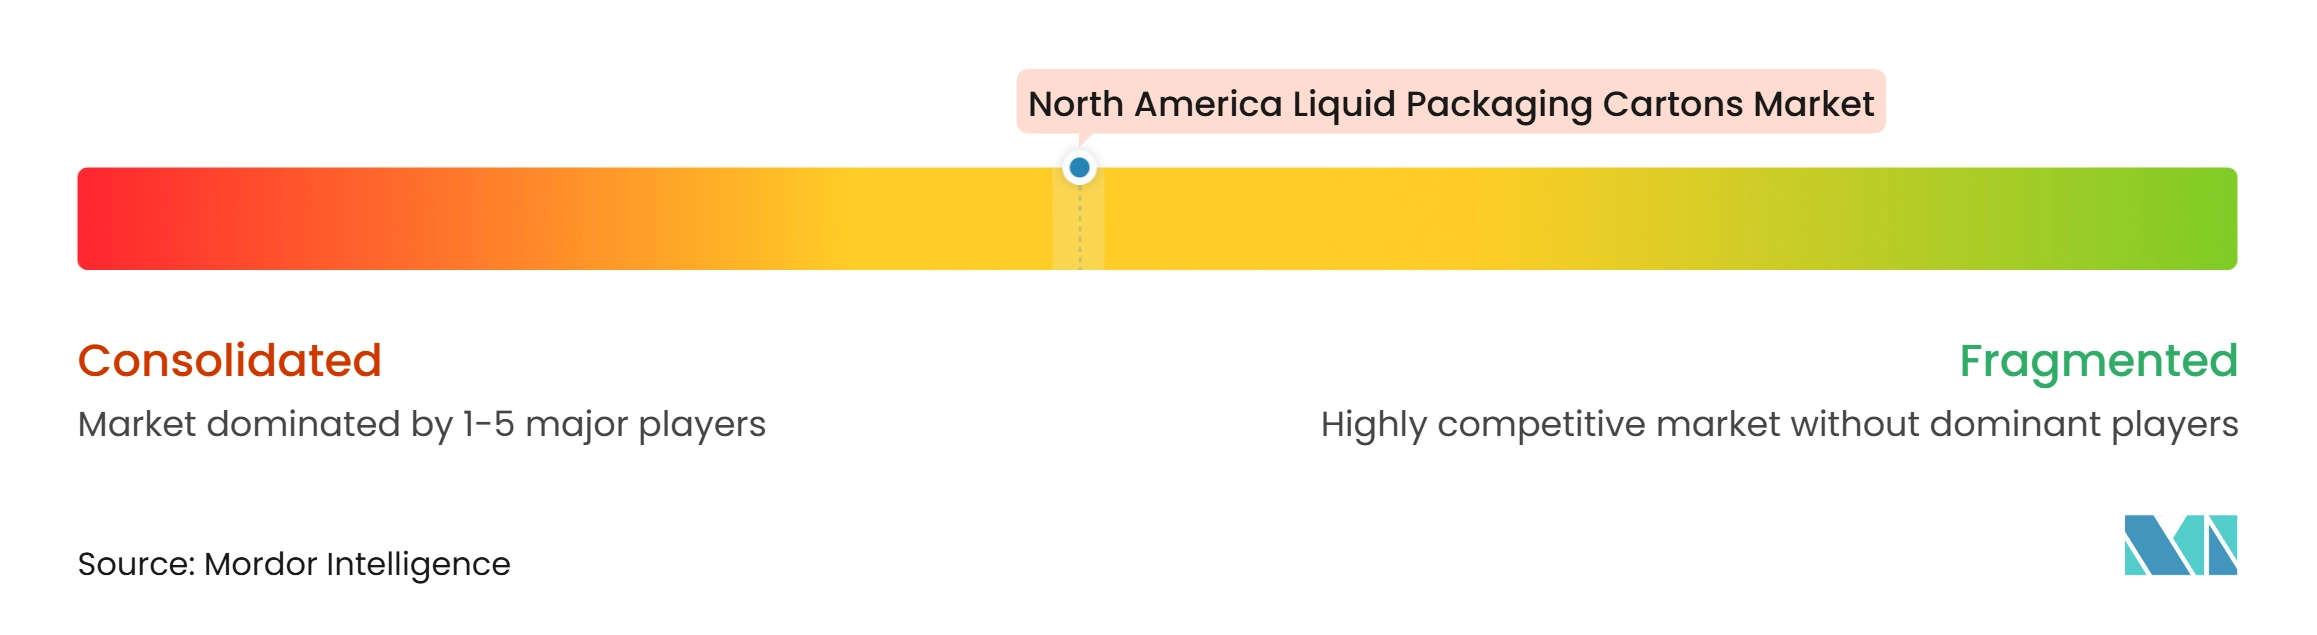
Der nordamerikanische Markt für Flüssigkeitsverpackungskartons weist eine moderate Konzentration auf, angeführt von Tetra Pak International S.A., SIG Group AG und Elopak ASA. Diese Unternehmen liefern Kartonmaterialien und Abfüllanlagen, was die Wechselkosten erhöht, nachdem ein Kunde eine Abfülllinie qualifiziert und Betriebsroutinen etabliert hat. Ihr integriertes Modell fördert den Wettbewerb durch Anlagen-Upgrades, Barriere-Design und Nachhaltigkeitsnachweise statt allein über den Materialpreis. Die Systemqualifizierung unterstützt auch laufende Beziehungen zwischen Verarbeitern und großen Getränkekunden, da Anlagen, Verpackungsmaterial, technischer Support und Lebensmittelsicherheitsprozesse eng miteinander verbunden sind.
SIGs aluminiumfreier Vollbarriere-Karton veranschaulicht, wie führende Lieferanten auf die Recyclingherausforderung reagieren, ohne die Umgebungslagerleistung zu opfern. Die Zusammenarbeit mit PulPac bei papierbasierten Verschlüssen zeigt anhaltende Aufmerksamkeit für die Entwicklung faserbasierter Verschlüsse und Designs mit geringerer Materialkomplexität. Tetra Paks Tetra-Recart-Format ist ein weiterer strategischer Schritt, der Kartons in Suppen und Tiernahrung ausdehnt, wo retortierbare Formate relevant sind. ReZorces Monomaterial-Karton-Vorhaben in Boston, entwickelt mit Refresco, sucht einen anderen technischen Weg für Kartonverpackungen. Diese Schritte deuten darauf hin, dass Materialzusammensetzung, Verschlussdesign und retortierbare Formate wichtige Bereiche der Produktentwicklung im nordamerikanischen Markt für Flüssigkeitsverpackungskartons sind.
Amcor plc, Stora Enso Oyj, Billerud AB und Smurfit Westrock plc nehmen am breiteren Verpackungs- und Flüssigkeitsverpackungskarton-Ökosystem teil. Regionale Verarbeiter können in Nischenanwendungen durch niedrigere Mindestbestellmengen und flexiblere kommerzielle Konditionen konkurrieren, insbesondere wenn Kunden maßgeschneiderte Spezifikationen, kurze Lieferläufe oder reaktionsschnellen kommerziellen Support benötigen. ISO-22000- und BRC-Global-Standards-Zertifizierungsanforderungen schaffen eine Compliance-Grundlage für die Produktion von Kartons in Lebensmittelqualität und erhöhen die Anforderungen für neue Lieferanten, die Getränke- und Lebensmittelkunden bedienen möchten. Kleinformatige aseptische Kartons für Funktionsgetränke unter 250 ml bleiben ein potenzieller Bereich für maßgeschneiderte Angebote, schnellere Umrüstungen und neue Kundenbeziehungen in komfortorientierten Kanälen.
Branchenführer im nordamerikanischen Markt für Flüssigkeitsverpackungskartons
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika-Markt für Flüssigkeitsverpackungskartons Unternehmen in diesem Bericht
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Amcor plc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Mondi plc
- Stora Enso Oyj
- Smurfit Westrock plc
- Oji Holdings Corporation
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Adam Pack S.A.
- Italpack Cartons S.r.l.
- Billerud AB
Neueste Industrielle Entwicklungen in Nordamerika-Markt für Flüssigkeitsverpackungskartons
- Oktober 2026: CalRecycle erhielt den formellen Compliance-Plan der Herstellerverantwortungsorganisation (PRO) gemäß dem kalifornischen Gesetz SB 54 und eröffnete bis November 2026 eine öffentliche Kommentierungsphase vor der Gebührendurchsetzung 2027. Dies schafft Anreize für US-amerikanische Getränke- und Molkereiunternehmen, von Einwegkunststoffkanistern auf recycelbare faserbasierte Flüssigkeitskartons umzusteigen, um ökologisch modulierte EPR-Gebühren zu senken.
- Juni 2026: Tetra Pak brachte einen 48-oz- (1.420 ml) Tetra Brik Aseptic Edge-Karton in den Vereinigten Staaten und Kanada auf den Markt, der den befestigten LightWing-30-Verschluss und FSC-zertifizierten Karton enthält. Das Format richtet sich an Premium-Molkerei-, pflanzenbasierte und Saftmarken, die eine Familiengrößen-Umgebungsverpackungsoption mit einer Wiederverschlussfunktion suchen, die mit sich entwickelnden Vorschriften zur Abfallvermeidung übereinstimmt.
- April 2026: SIG Group AG kündigte eine stufenweise Investition von 1.910 Millionen MXN (97,9 Millionen USD) an, um sein Werk in Querétaro, Mexiko, in 2 Phasen zu erweitern und die Produktionskapazität bis 2028 von 1,5 Milliarden auf 3 Milliarden Kartons pro Jahr zu verdoppeln, wobei Phase 2 eine interne Extrusionslinie integriert, um den vollständigen Kartonproduktionszyklus lokal abzuschließen.
- Januar 2026: Ontario schloss den Übergang seines Blue-Box-Recyclingprogramms zu einem zu 100 % herstellerfinanzierten Rahmen für erweiterte Herstellerverantwortung (EPR) ab, während Colorado Oregon bei der Rechnungsstellung aktiver staatlicher Verpackungs-EPR-Gebühren folgte. Dies verlagert die finanzielle Verantwortung für die Sammlung von Post-Consumer-Kartons direkt auf Markeninhaber und Verarbeiter in wichtigen nordamerikanischen Rechtsgebieten.
Berichtsumfang des nordamerikanischen Marktes für Flüssigkeitsverpackungskartons
Der Nordamerika-Markt für Flüssigkeitsverpackungskartons umfasst die Herstellung und den Vertrieb von Verpackungslösungen auf Kartonbasis, die für die sichere Lagerung, den Transport und die Distribution von flüssigen Getränken und Lebensmitteln konzipiert sind. Diese Kartons bieten Produktschutz, verlängerte Haltbarkeit und komfortable Handhabung und unterstützen gleichzeitig eine effiziente Verpackung und Distribution. Der Markt umfasst Verpackungslösungen, die darauf ausgelegt sind, die Produktfrische zu erhalten, Kontaminationen zu verhindern und den sich wandelnden Anforderungen an Lebensmittelsicherheit und Nachhaltigkeit gerecht zu werden.
Der Bericht zum Nordamerika-Markt für Flüssigkeitsverpackungskartons ist segmentiert nach Produkttyp (Aseptische Kartons und Nicht-Aseptische Kartons), Anwendungen (Milch, Säfte, Pflanzenbasierte Getränke, Milchprodukte ohne Milch, Energie- und Funktionsgetränke, Flüssige Lebensmittel und Sonstige Anwendungen), Packungsgröße (Unter 250 ml, 250–500 ml und Über 500 ml) sowie Geografie (Vereinigte Staaten, Mexiko und Kanada). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Aseptische Kartons |
| Nicht-Aseptische Kartons |
| Milch |
| Säfte |
| Pflanzenbasierte Getränke |
| Milchprodukte (ohne Milch) |
| Energie- und Funktionsgetränke |
| Flüssige Lebensmittel |
| Sonstige Anwendungen |
| Unter 250 ml |
| 250–500 ml |
| Über 500 ml |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Produkttyp | Aseptische Kartons |
| Nicht-Aseptische Kartons | |
| Nach Anwendungen | Milch |
| Säfte | |
| Pflanzenbasierte Getränke | |
| Milchprodukte (ohne Milch) | |
| Energie- und Funktionsgetränke | |
| Flüssige Lebensmittel | |
| Sonstige Anwendungen | |
| Nach Packungsgröße | Unter 250 ml |
| 250–500 ml | |
| Über 500 ml | |
| Nach Geografie | Vereinigte Staaten |
| Kanada | |
| Mexiko |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der nordamerikanische Markt für Flüssigkeitsverpackungskartons?
Die regionale Kartenkategorie beträgt 1,79 Milliarden USD im Jahr 2026 und wird voraussichtlich bis 2032 auf 2,26 Milliarden USD anwachsen, mit einem CAGR von 3,97 % von 2027 bis 2032.
Welcher Produkttyp führt die Nachfrage nach Flüssigkeitsverpackungskartons in Nordamerika an?
Aseptische Kartons führen mit einem Anteil von 52,68 % im Jahr 2026 und werden voraussichtlich bis 2032 mit einem CAGR von 4,69 % wachsen.
Welche Anwendung wächst am schnellsten bei Flüssigkeitsverpackungskartons?
Pflanzenbasierte Getränke werden voraussichtlich bis 2032 mit einem CAGR von 4,84 % wachsen, unterstützt durch die Nachfrage nach haltbarer Distribution.
Welche Packungsgröße hat den größten Anteil im Jahr 2026?
Formate über 500 ml halten einen Anteil von 54,37 %, unterstützt durch Haushaltseinkäufe und Foodservice-Nachfrage.
Welches Land wird voraussichtlich bis 2032 am schnellsten wachsen?
Mexiko wird voraussichtlich mit einem CAGR von 4,73 % wachsen, unterstützt durch inländische Nachfrage nach haltbaren Getränken und Nearshoring-Investitionen.
Was begrenzt die breitere Akzeptanz von Kartons in Nordamerika?
Recyclinginfrastruktur, hohe Kapitalanforderungen für aseptische Linien, Rohstoffkostenvolatilität sowie die starke Marktstellung von PET und Aluminium bleiben wesentliche Hemmnisse.