
北米液体包装カートン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
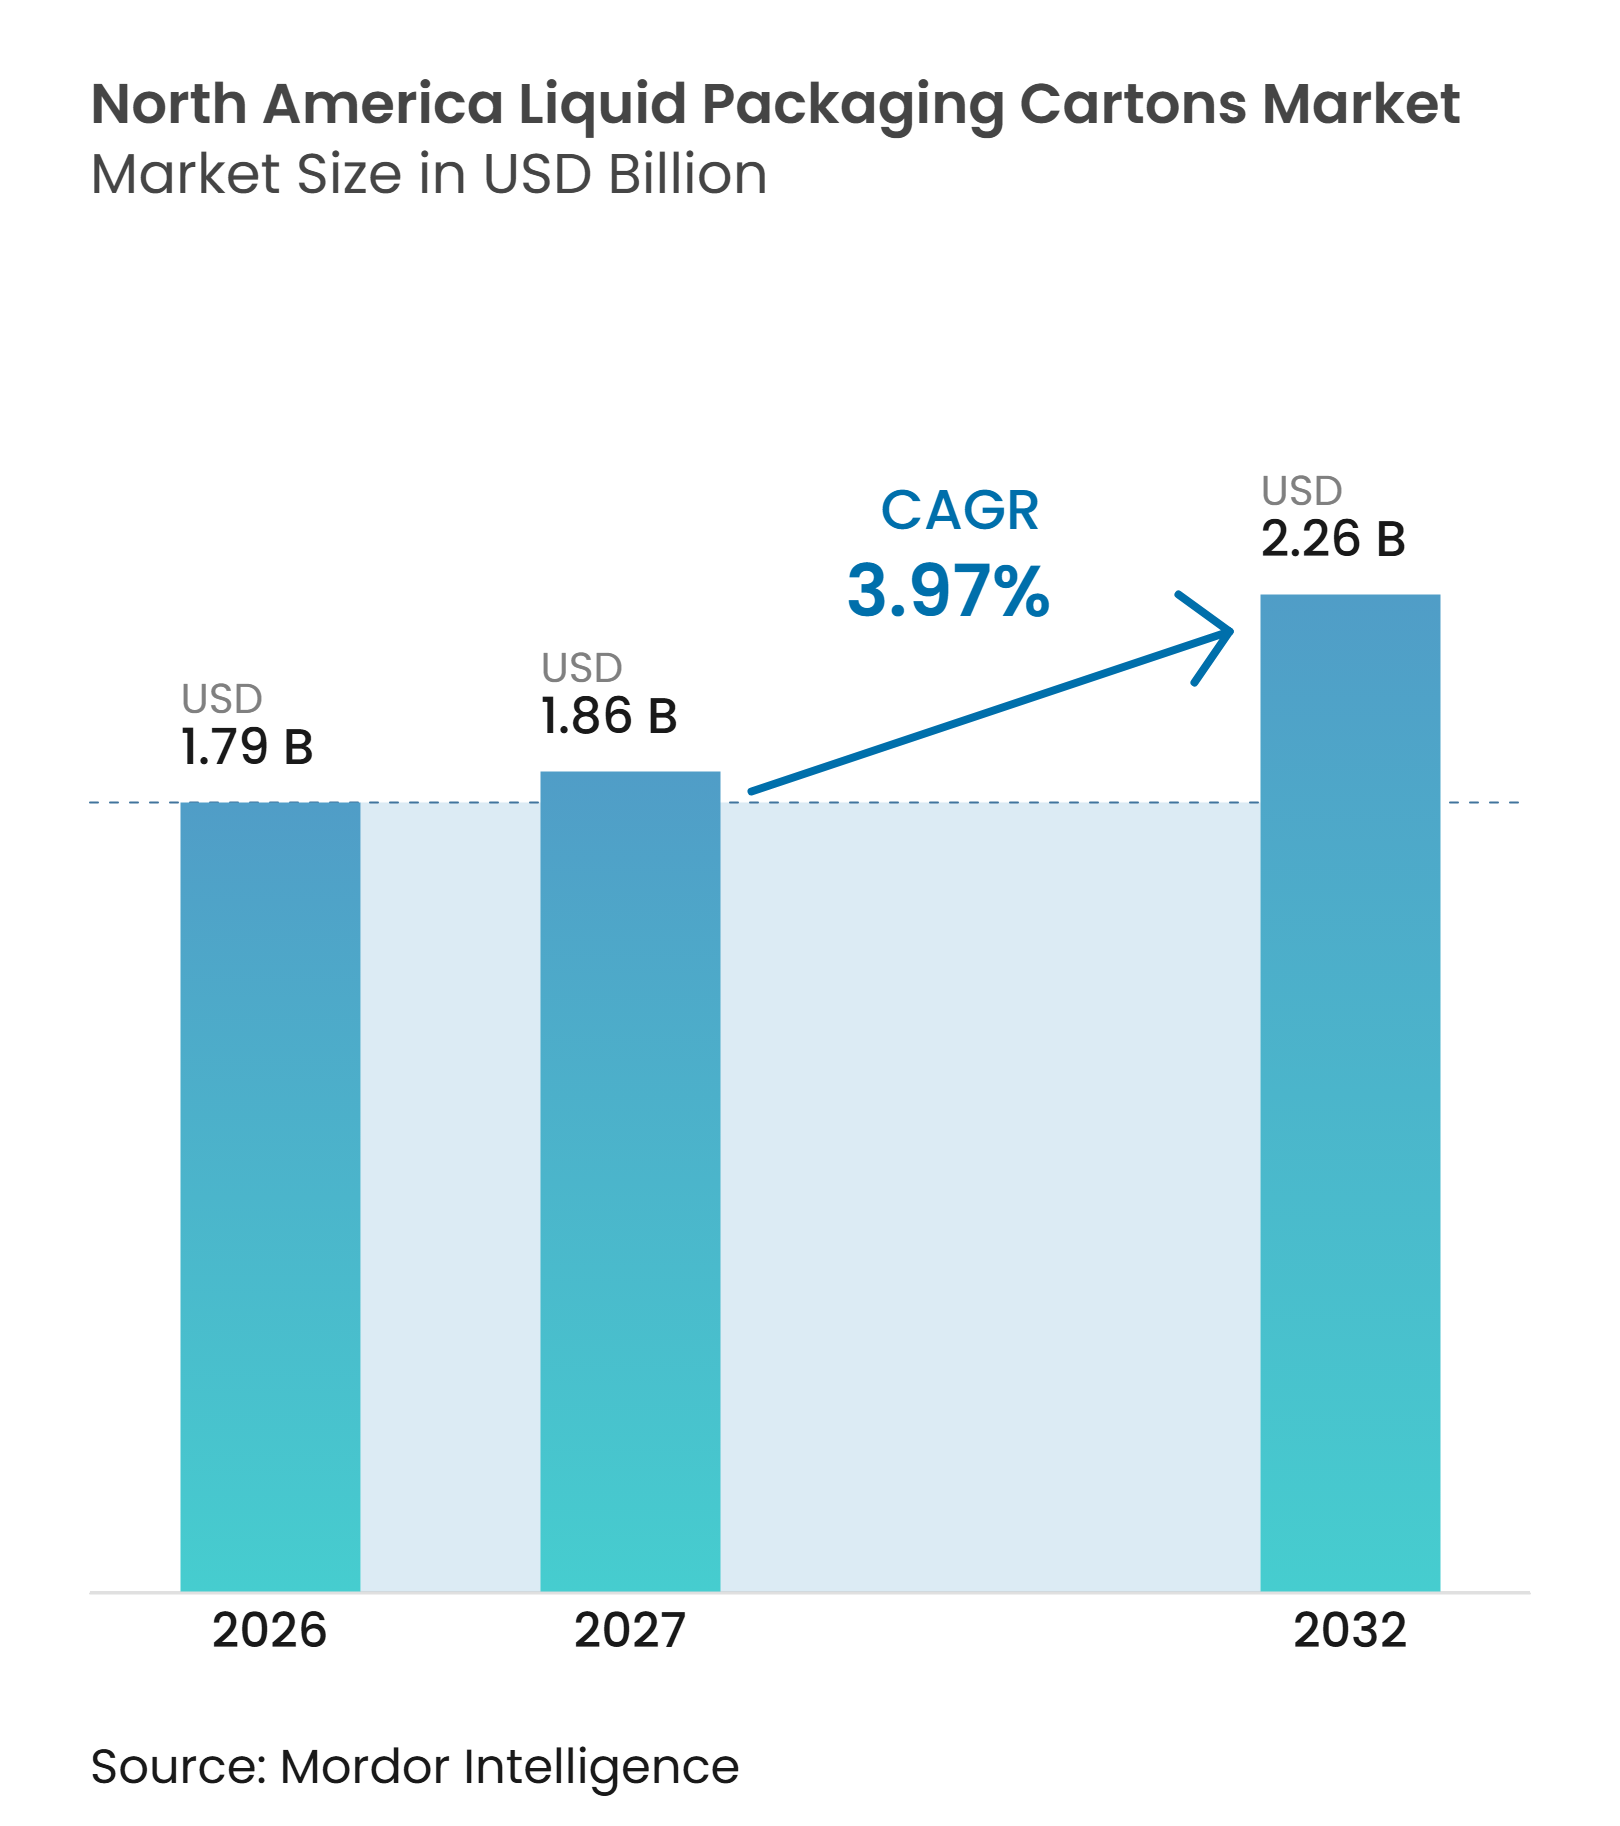
| 基準年の市場規模 (2026) | 1.79 十億米ドル |
| 市場規模 (2027) | 1.86 十億米ドル |
| 市場規模 (2032) | 2.26 十億米ドル |
| 成長率 (2027 - 2032) | 3.97 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米液体包装カートン市場分析
北米液体包装カートン市場規模は2026年に1.79 ビリオン 米ドルとなり、2027年から2032年にかけてCAGR 3.97%で成長し、2032年までに2.26 ビリオン 米ドルに達すると予測されています。北米液体包装カートン市場は、ブランドオーナーが持続可能性要件と地域物流コストに対応するため、硬質プラスチックおよびガラス形態から離れつつあります。板紙カートンは再生可能材料調達目標や、地域全体でますます重要性を増している拡大生産者責任プログラムに適合しています。その長方形の形状は、丸型容器と比較して保管・輸送効率を向上させる可能性もありす。常温流通は、冷蔵物流への依存を低減しながら、乳製品代替品、ジュース、機能性飲料のより広範な流通を支援します。北米液体包装カートン市場はまた、リサイクルの制約、原材料コスト、無菌充填ラインの認定に必要な資本からの圧力にも直面しています。
レポートの主要ポイント
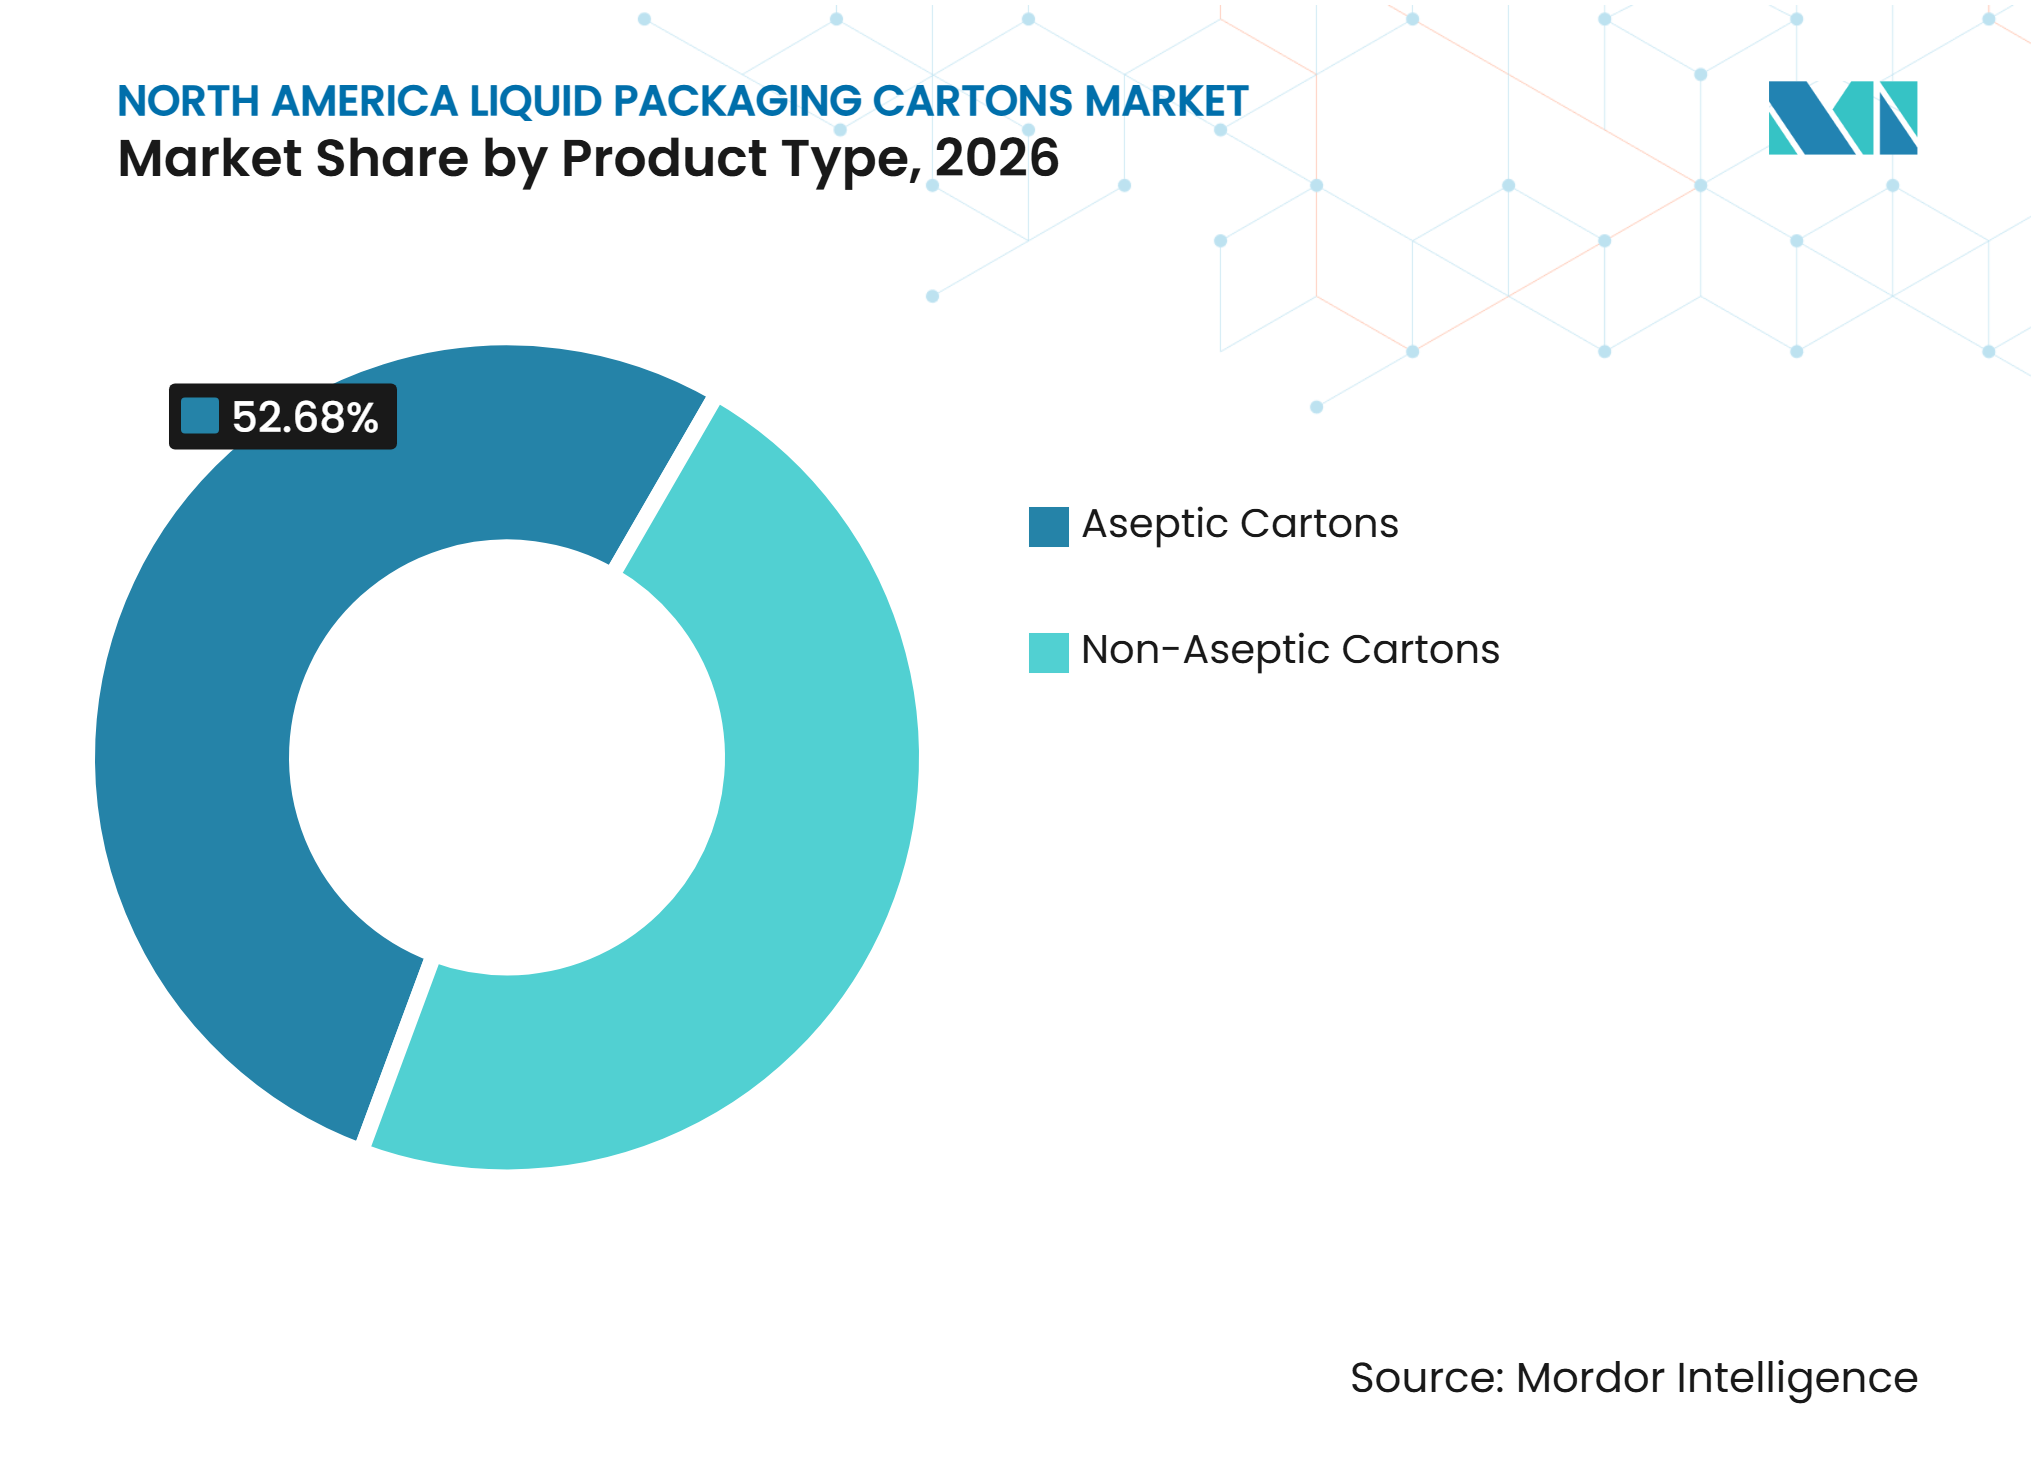
- 製品タイプ別では、無菌カートンが2026年の北米液体包装カートン市場シェアの52.68%を占め、2032年にかけてCAGR 4.69%で拡大すると予測されています。
- 用途別では、牛乳が2026年の北米液体包装カートン市場規模の33.29%を占め、植物性飲料は2032年にかけてCAGR 4.84%で拡大すると予測されています。
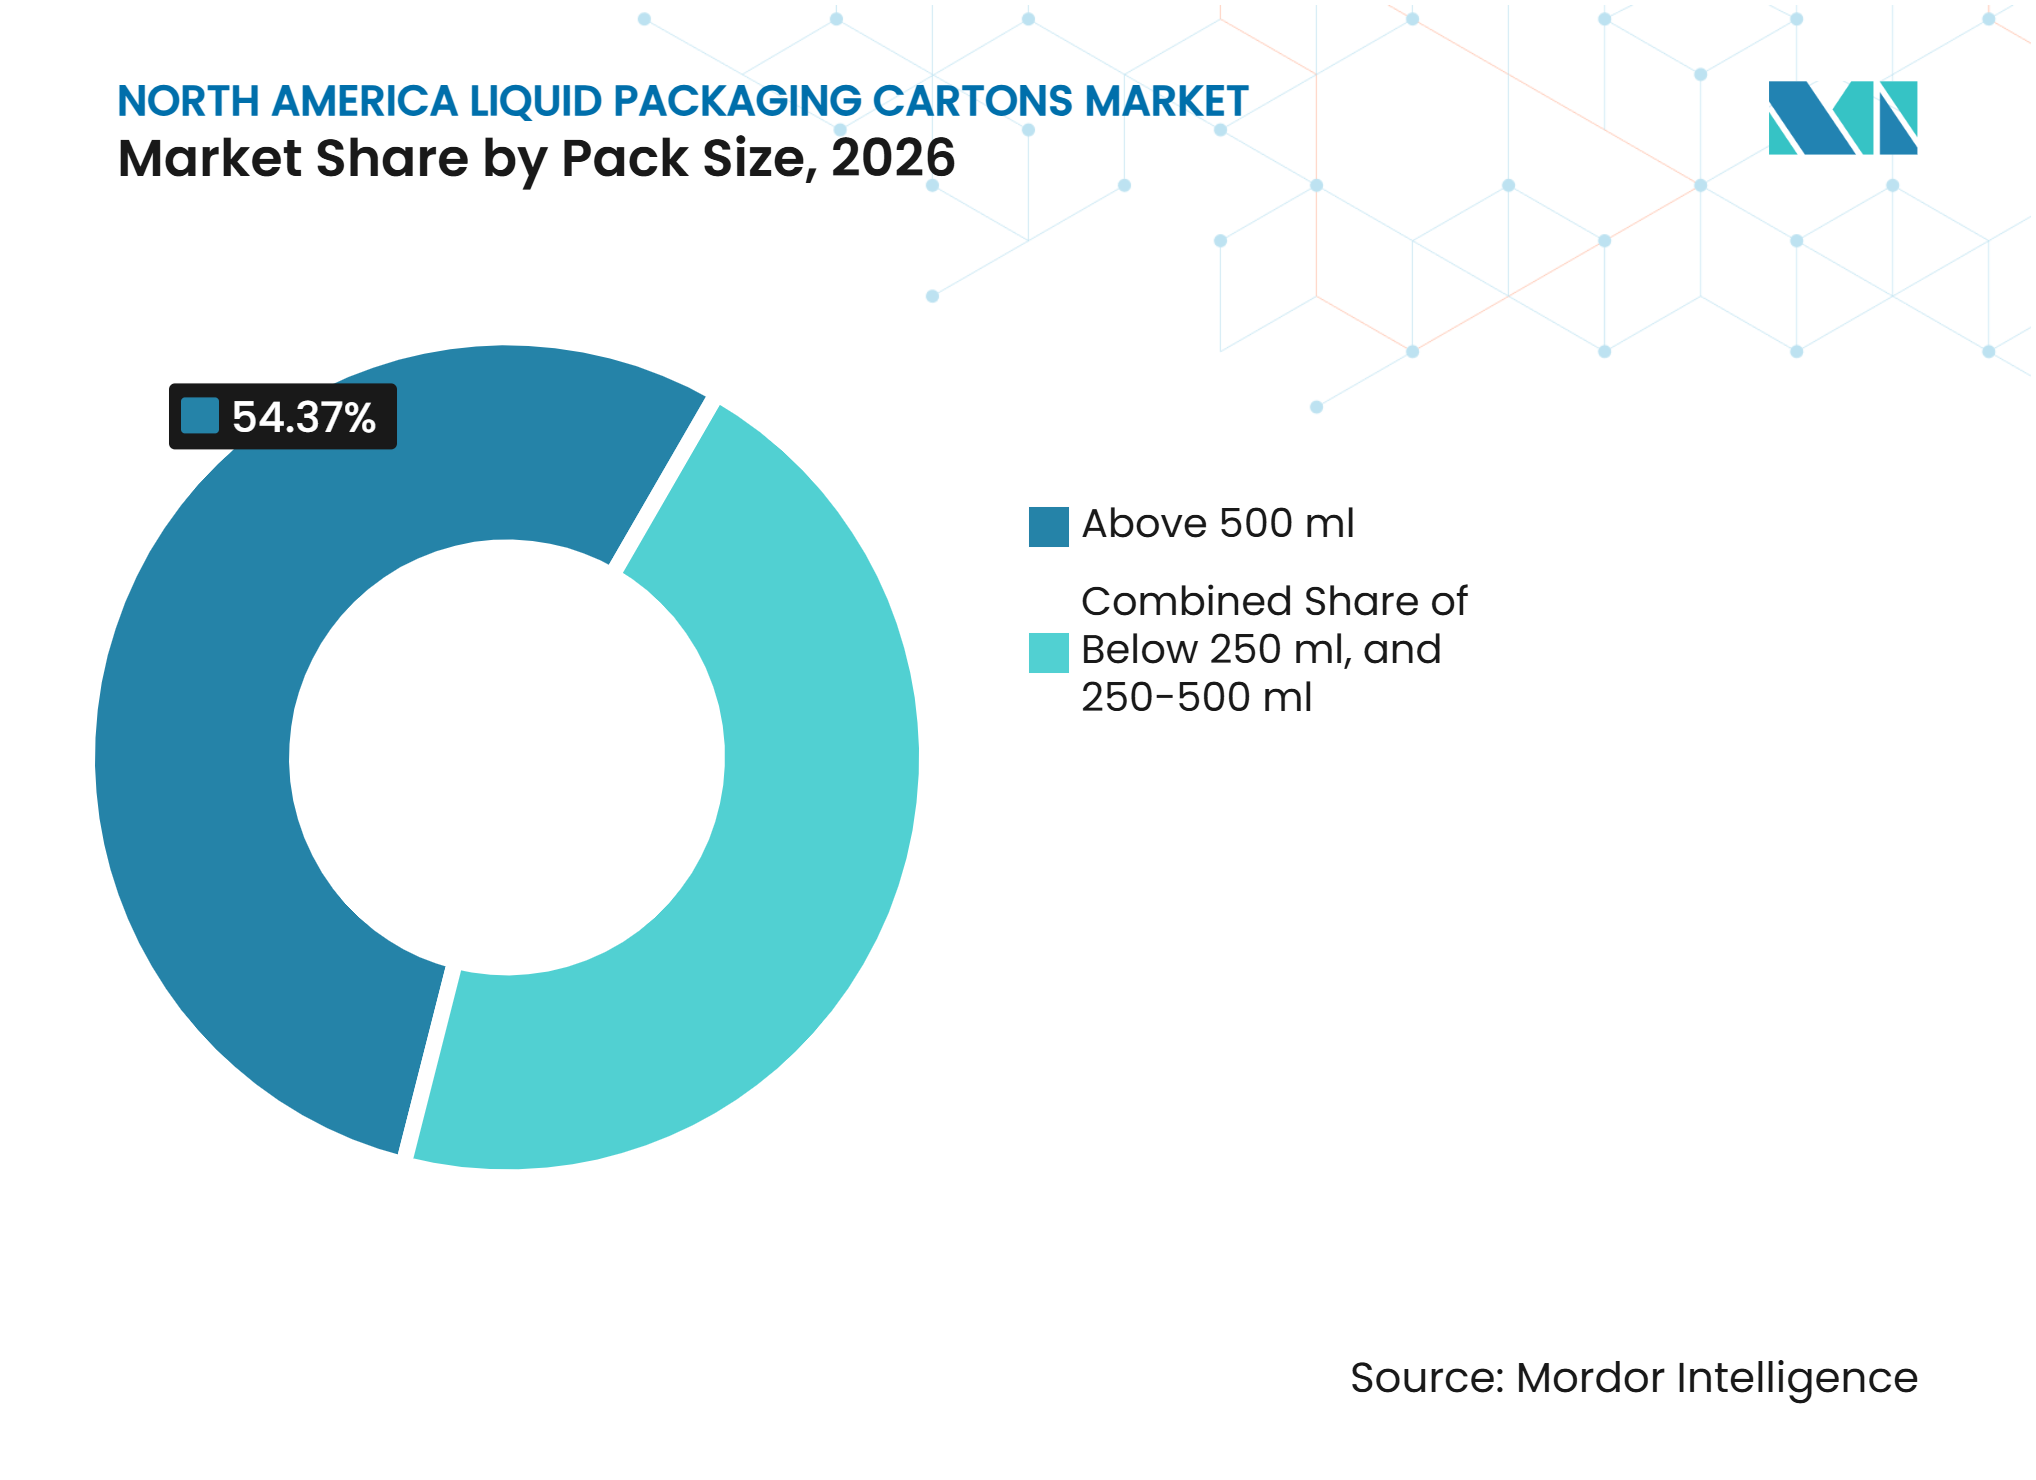
- パックサイズ別では、500ml超の形態が2026年に54.37%のシェアを占め、250~500mlのティアは2032年にかけてCAGR 4.62%で拡大すると予測されています。
- 地域別では、米国が2026年に83.46%のシェアを占め、メキシコは2032年にかけてCAGR 4.73%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 植物性・機能性飲料のリニューアル | +1.1% | 全国規模、米国西部および都市部カナダ中心地でより速い普及 | 中期(2~4年) |
| 硬質プラスチック・ガラスからの持続可能性主導の代替 | +0.9% | 全国規模、カリフォルニア州、太平洋岸北西部、ケベック州でより高い関連性 | 中期(2~4年) |
| 分散型小売・電子商取引向け無菌賞味期限延長 | +0.6% | 全国規模、テキサス州、米国南東部、グレーター・トロント電子商取引回廊での早期成果 | 長期(4年以上) |
| 再封可能・シングルサーブカートンのイノベーション | +0.4% | 全国規模、米国都市部コンビニエンス小売およびカナダフードサービスでの急速な普及 | 短期(2年以内) |
| スープ、ソース、ペットフードにおけるレトルトカートンへの転換 | +0.3% | 全国規模、米国マスリテールに集中し、メキシコの包装食品チャネルで台頭 | 長期(4年以上) |
| 北米カートンリサイクルアクセスとEPRの整合 | +0.3% | 米国のオレゴン州、コロラド州、カリフォルニア州、ミネソタ州、メリーランド州、ワシントン州のプログラム、およびオンタリオ州とアルバータ州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
植物性・機能性飲料のリニューアル
植物性飲料は、オーツ麦、アーモンド、エンドウタンパク、ヘンプミルクブランドが常温保存可能な製品を拡大しているため、北米液体包装カートン市場の主要な需要ドライバーとなっています。これらの製品は、倉庫、小売バックルーム、直接消費者向けフルフィルメントネットワークでの常温保管期間を含む常温保存中の脂質プロファイルを保護し、異臭の発生を抑制するバリア性能を必要とします。無菌カートンはこの保護を提供しながら、広範な小売・電子商取引流通を支援できるため、冷蔵カバレッジが広くなく、確立された地域配送インフラを持たないブランドにとって全国展開がより実用的になります。PMミは2025年6月、調査対象の北米飲料企業が今後2~3年間で紙ベース包装の使用が43%増加し、液体カートンの使用が16%増加すると予想していると報告しました。[1] 北米液体包装カートン市場は、棚安定性とファイバーベースの包装形態の両を必要とするブランドにサービスを提供する機会を持っています。成長は、特に流通が小規模な販売店、オンライン顧客、地理的に分散した小売拠点に到達する場合に、冷蔵ネットワークではなく常温サプライチェーンを通じて製品を移動できる場所で最も強くなる可能性があります。
硬質プラスチック・ガラスからの持続可能性主導の代替
北米液体包装カートン市場は、小売業者とブランドオーナーがリサイクル、物流、生産者責任コストを通じて包装を評価する際に恩恵を受けます。板紙カートンは再生可能材料調達目標を支援し、同等の丸型容器よりも保管・輸送スペースを少なく占めることができ、長距離にわたって大量の飲料を扱う流通ネットワークに関連しています。その長方形の形状は、同等容量の丸型プラスチックまたはガラスボトルと比較してパレット密度を15~20%高め、常温ネットワークでの流通コストを削減し、トレーラーの利用効率を向上させることができます。拡大生産者責任要件は、米国のいくつかの州とカナダの州で包装選択の精査を強化しています。小規模ブランドは充填ラインの認定、製品適合性の検証、操作手順の確立に8~12ヶ月を要する場合があるため、カートンへの転換には依然として時間がかかる可能性があります。この認定期間は、カートンがブランドの持続可能性目標を満たしている場合でも、中規模ブランドの採用を遅らせる可能性があります。
分散型小売・電子商取引向け無菌賞味期限延長
無菌包装は、北米液体包装カートン市場にコールドチェーン流通がコスト高または限定的な地域への参入ルートを提供します。常温保管は流通・小売業務全体の冷蔵ニーズを削減でき、生産から購入までの全経路にわたるサプライチェーン排出量と運営コストを評価する調達チームに関連しています。Elopakは2025年4月、アーカンソー州リトルロックに1億 米ドルのPure-Pak工場を開設し、乳製品、ジュース、植物性飲料、液体卵の地域供給能力を追加しました。[2] この投資は、コンバーターが国内カートン供給の強靭化と北米顧客向けのより短い供給ルートに対する需要を見込んでいることを示しています。製品が継続的な冷蔵を必要としない場合、農村部および半農村部市場はより容易にサービスを受けることができます。FDAに準拠した多層構造は、これらの拡張された流通ルートと長期保管期間全体にわたって食品安全要件が依然として適用されるため、引き続き重要です。
再封可能・シングルサーブカートンのイノベーション
再封可能フィットメントとシングルサーブ形態は、再封可能PETボトルが優位に立ってきた利便性のギャップに対応します。小型カートンは外出先での使用をサポートし、再封機能は家庭が開封後の大型カートンを保管し、繰り返し使用時の廃棄リスクを低減するのに役立ちます。SIG Group AGは2025年7月、メキシコのケレタロ施設の3,500万 米ドルの拡張を発表し、80mlから250mlのサイズのMiniBloc、XSlimBlocを含む形態の生産を2026年下半期から計画してます。[3] このプロジェクトは、北米液体包装カートン市場にコンパクトな分量とより迅速な形態変更のための追加能力を提供し、サプライヤーが北米全体のコンビニエンスストア、フードサービス店舗、食料品店、その他の高トラフィック飲料チャネルにわたるさまざまなチャネル、小売業者、顧客ニーズに対応するのを支援します。再封可能デザインはまた、顧客が既存の無菌充填設備を改造する必要性を低減することができます。これらの変更により、コンバーターは携帯性と繰り返し使用が重要なコンビニエンス小売およびフードサービス用途でより直接的に競争できるようになります。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 多素材リサイクルとエンドマーケットの制約 | -0.5% | 全国規模、SB 343およびSB 54の下でカリフォルニア州で最も強い影響 | 短期(2年以内) |
| 高い無菌ラインの設備投資と顧客オンボーディングの摩擦 | -0.4% | 全国規模、特に中小規模の乳製品・植物性ブランドの間で | 中期(2~4年) |
| 液体包装ボードとバリアポリマーのコスト変動 | -0.3% | 全国規模、オフショア調達を使用する中西部および南東部のコンバーティングハブでより大きなエクスポージャー | 中期(2~4年) |
| 既存のPETおよびアルミニウム形態の慣性 | -0.2% | 全国規模、エネルギー・機能性飲料でより強いPET使用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多素材リサイクルとエンドマーケットの制約
液体カートンは板紙、ポリエチレン、そして多くの無菌形態では薄いアルミニウム層を組み合わせています。この構造は、すべての自治体リサイクルネットワークで利用できるわけではないパルプ化・分離システムを必要とし、回収結果を地域の収集・処理能力に依存させています。北米カートン協議会は、CalRecycleが2025年7月にSB 343レポートを更新し、カリフォルニア州でカートンを広くリサイクル可能として認識したと述べました。カリフォルニア州のラベリング規則は、包装に環境的主張を使用し、それらの主張の一貫した根拠を必要とするブランドにとって、リサイクルアクセスを重要なコンプライアンス問題にしています。北米液体包装カートン市場はまた、量が増加するにつれて回収材料のより多くの国内出口を必要としています。ReCBアイオワは2025年8月にデモインにEverboard施設を立ち上げ、消費後カートンを屋根用カバーボードに使用し、エンドマーケットを拡大し、限られたリサイクル先への依存を低減する一つの道を示しました。
高い無菌ラインの設備投資と顧客オンボーディングの摩擦
無菌充填ラインには、相当な設備投資、工場認定、定置洗浄認証、技術サポートが必要です。これらの要件は、初期投資を吸収するスケールを持たない可能性がある小規模な乳製品・植物性飲料メーカーによる採用を制限します。北米液体包装カートン市場は、その結果、大規模プロセッサー、機関購入者、複数年の供給契約を持つブランドにとってよりアクセスしやすくなっています。オンボーディングサポートの必要性は、充填システムの専門知識を確立されたコンバーターにとって要な競争優位性にし、顧客転換のペースを形成する可能性があります。また、能力拡張が直ちに顧客の生産量に転換されないことも意味します。ブランドは、商業生産が始まる前に、形態を検証し、運営チームをトレーニングし、食品安全手順を完了し、形態を既存の生産スケジュールに統合するための時間を必要とする場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
無菌カートンが規模と高成長を兼備無菌カートンは2026年のカートン需要の52.68%を占め、2032年にかけてCAGR 4.69%で成長すると予測されています。その多層構造は、防腐剤なしで6~12ヶ月の常温保管をサポートし、拡張された流通サイクルにわたって生産者が製品品質を維持するのに役立つ属性です。この能力は、継続的な冷蔵や短い配送ウィンドウなしに全国小売システムを通じて製品を販売するブランドを支援します。この形態は、購入前により長い賞味期限を必要とする植物性飲料、ジュース、その他の製品に特に関連しています。また、分散した顧客ベースにわたる配送、保管、取り扱いを通じて製品が安定したままであることに依存する電子商取引モデルもサポートします。これらの利点により、無菌カートンは北米液体包装カートン市場内の確立された量ベースと新たな需要の両方をサポートできます。
SIGは2025年7月に商業規模でアルミニウムフリーのフルバリア1リットル無菌カートンを発売しました。この開発は、従来の無菌パックのアルミニウム層に関連するリサイクルの懸念に対処しながら、常温飲料メーカーが重視する賞味期限機能を維持しています。また、常温保管の利点を放棄することなくバリア設計がどのように変化しているかも示しています。非無菌カートンは、地域流通と冷蔵保管がすでに確立されている冷蔵牛乳、ジュース、液体卵にとって引き続き重要です。これらのゲーブルトップ形態は、短距離冷蔵流通と、使い慣れた実用的なパックを必要とする機関供給システムに適しています。2つの製品タイプは、互いを置き換えるのではなく、異なる流通ニーズに対応しています。合わせて、カートンコンバーターが利用できる用途を広げ、サプライヤーが冷蔵と常温の両方の需要に対応するのを支援します。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
牛乳が量ベースを維持しながら植物性飲料が拡大牛乳は2026年の北米液体包装カートン市場規模の33.29%を占めました。学校給食プログラム、病院フードサービス、マスリテールは、衛生的なシングルサーブおよびファミリーサイズの牛乳配送にカートンを引き続き使用しています。カートン協議会の2026~27年学校カートンリサイクル助成プログラムは、米国およびカナダのK-12学校でのリサイクルインフラと教育を支援しています。このプログラムは、大規模な機関カートンベースに接続された収集システムを支援し、学校カフェテリアにおけるカートンの役割を強化します。牛乳以外のジュースや乳製品も、流通がよりい地域に到達し、製品が安定した賞味期限を必要とする場合に無菌形態を使用します。スープやブロスを含む液体食品用途は、カートンが食料品の棚に参入し、従来の飲料を超えた製品にサービスを提供する別のルートを追加しています。
植物性飲料は2032年にかけてCAGR 4.84%で最高の用途成長率を記録すると予測されています。生産者は、常温保存可能な製品を期待し、購入決定時に包装材料を詳しく検討する消費者にリーチするために無菌カートンを使用しています。PMミの調査結果は、紙ベース包装と液体カートンへの飲料業界の関心の高まりを示しています。エネルギー・機能性飲料は、即時消費の機会においてPETボトルとアルミニウム缶に大きく依存しており、今日のそれらのカテゴリーにおけるカートンの役割を制限しています。しかし、常温保存可能な機能性水と電解質飲料は、バリアと利便性の要件を満たすことができるカートンサプライヤーにとって狭い開口部を生み出しています。北米液体包装カートン市場は、常温安定性と板紙主導の形態を組み合わせた用途で成長できます。製品開発者は、各飲料タイプと販売チャネルにバリア性能と分量サイズを合わせる必要があります。
パックサイズ別:
大型パックがリードしながら中間サイズ形態が関連性を高める500ml超の形態は2026年のカートン需要の54.37%を占めました。牛乳、植物性飲料、ジュースにおける家族購買パターンがこの大型形態のポジションを支えています。カートンの形状は、特に常温流通ネットワークにおいて、大量形態のパレット使用を改善し、単位物流コストを低減することができます。大型パックはまた、家庭の価値購買とフードサービスのニーズにも適しており、購入者はしばしば繰り返し使用のためにより大きな単位を好みます。Tetra Pakは2026年6月に米国とカナダで48オンス(1,420ml)のTetra Brik Aseptic Edgeカートンを発売しました。この形態は、提供された開発記録によると、FSC認証の板紙とテザード式LightWing 30キャップを使用しています。
250~500mlのティアは2032年にかけてCAGR 4.62%で成長すると予測されています。この範囲は、携帯可能なシングルサーブおよびデュアルサーブの購買機会をサポートし、学校用分量と大型家庭用パックの間に位置します。SIGのケレタロ拡張は、80mlから250mlのパックを含む小型形態をサポートするように設計されています。250ml未満のカテゴリーは、管理された提供サイズを必要とする学校牛乳とフードサービス分量パックに引き続き関連しています。北米液体包装カートン市場は、その結果、価値を重視する大型形態と利便性を重視する中間サイズカートンに分かれています。コンバーターはこの分割を利用して、単一のパッケージサイズや消費機会に依存することなく、別々の形態戦略を開発することができます。

注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国
米国は2026年の地域カートン需要の83.46%占めました。その大きなシェアは、確立された乳製品・ジュースカートンインフラと、常温植物性・機能性飲料への需要を反映しています。学校牛乳サプライチェーンは、分量配送のためにゲーブルトップカートンに大きく依存しているため、引き続き重要です。Elopakのリトルロック施設は、1億 米ドルの投資で2025年4月に開設され、乳製品、ジュース、植物性飲料、液体卵の国内供給を強化しています。レトルトカートンはまた、スープ、食事コンポーネント、ウェットペットフードにも移行しています。シングルサーブ無菌パックは、レディ・トゥ・ドリンクコーヒーと機能性飲料に開口部を生み出しています。拡大生産者責任プログラムとカリフォルニア州のリサイクル可能性要件は、包装選択に対する規制上の影響として残っています。
メキシコ
メキシコは2032年にかけてCAGR 4.73%で成長すると予測されており、地域の地理の中で最高の成長率です。中産階級の消費の増加と常温保存可能な乳飲料・ジュースへの需要がこの見通しを支えています。ニアショアリングもまた、北米カートンサプライチェーンにとって同国を重要な製造拠点にしています。SIG Group AGは2026年4月に19億1,000万 メキシコペソ(提供された2026年平均為替レートに基づき9,790万 米ドル相当)の投資を発表し、ケレタロ施設を2028年までに年間30億カートンに拡大する計画です。同社は、拡張には地域押出能力と2段階の投資が含まれると述べました。Tetra Pakもまた、2025年10月にメキシカリ工場に10億 メキシコペソ超(提供された2025年平均為替レートに基づき5,130万 米ドル相当)を投資しました。報告されたキャップ能力の60%増加、デジタル化作業、エネルギー効率化アップグレードは、同国の生産基盤を支援しています。メキシコの米国流通センターへの近接性は、輸出志向の生産と地域供給の強靭性を支援しています。
カナダと地域サプライネットワーク
カナダは、広範な乳製品カートンネットワークと確立された生産者責任フレームワークに支えられ、量で地域第2位のポジションを保持しています。オンタリオ州は2026年1月1日に完全な生産者責任へのブルーボックスリサイクルプログラムの移行を完了し、383の自治体の500万世帯以上をカバーし、非アルコール性食品・飲料カートンを受け入れています。このフレームワークは、カートンサプライヤーに回収・収集のためのより明確な政策設定を提供します。多層液体カートンに対するケベック州のデポジット返還アプローチはコンプライアンスの複雑さを加えますが、国内リサイクル能力への資金調達を促進するのに役立つ可能性があります。北米液体包装カートン市場は、カナダの回収システムがカートン収集をより一貫したものにする際に恩恵を受けることができます。カナダはまた、後に広域的な受け入れを得る可能性がある認定された低炭素カートン形態のテスト環境も提供しています。
競合環境
市場集中度
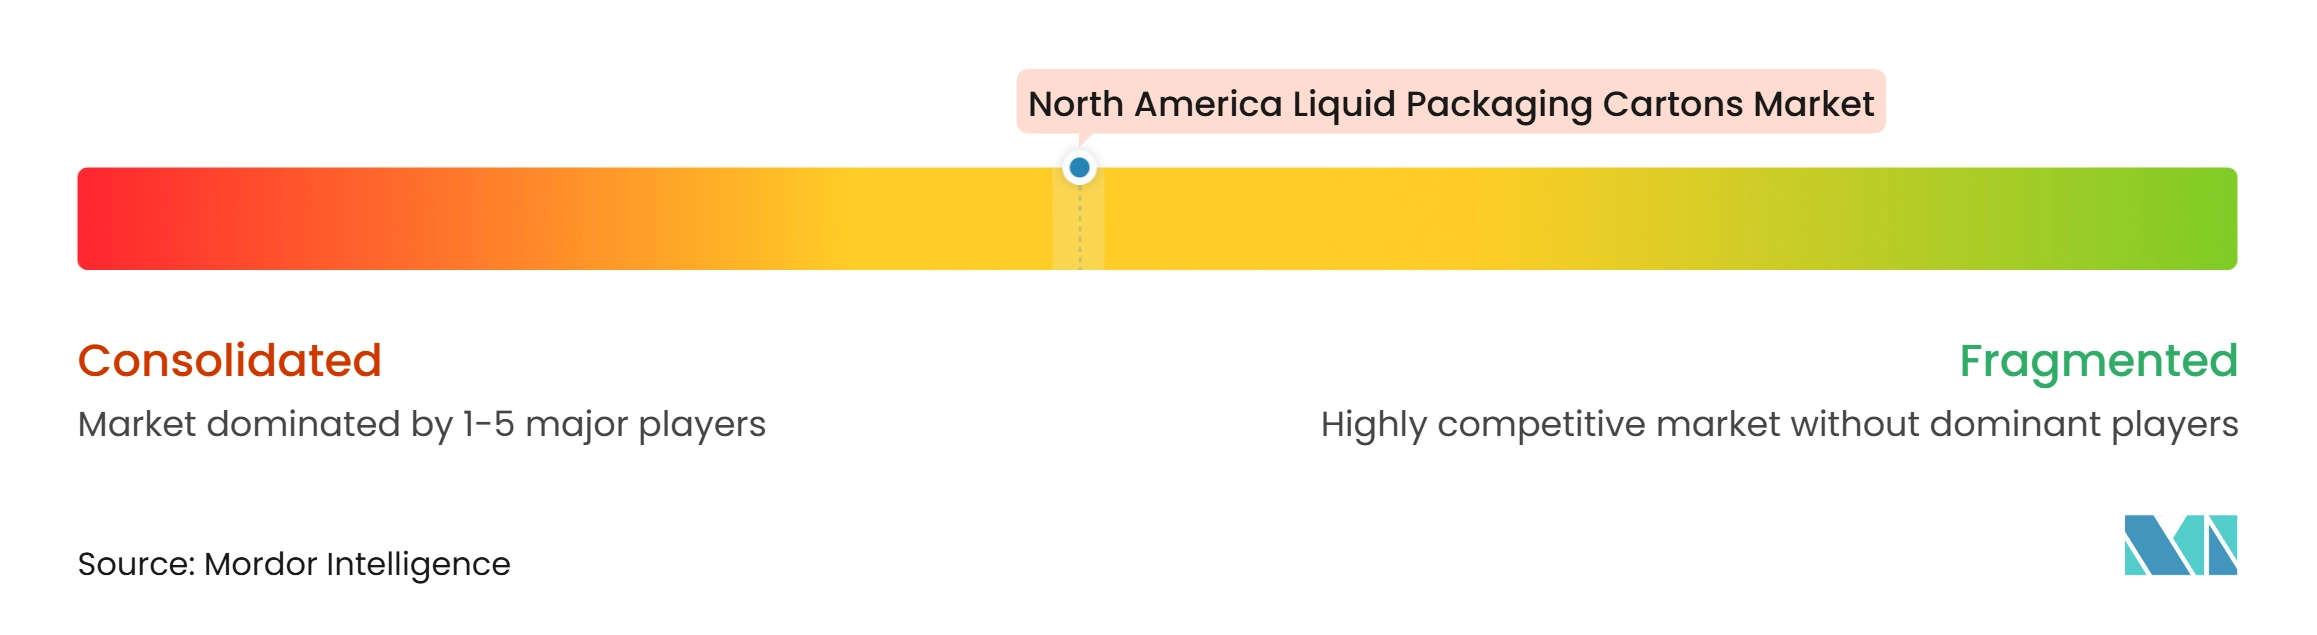
北米液体包装カートン市場は、Tetra Pak International S.A.、SIG Group AG、Elopak ASAが主導する中程度の集中度を持っています。これらの企業はカートン材料と充填設備を供給しており、顧客が充填ラインを認定し操作ルーティンを確立した後の切り替えコストを高めています。その統合モデルは、材料価格だけでなく、設備のアップグレード、バリア設計、持続可能性の資格を通じた競争を促進します。システム認定また、設備、包装材料、技術サポート、食品安全プロセスが密接に関連しているため、コンバーターと大規模飲料顧客との継続的な関係を支援します。
SIGのアルミニウムフリーのフルバリアカートンは、主要サプライヤーが常温保管性能を犠牲にすることなくリサイクルの課題にどのように対応しているかを示しています。PulPacとの紙ベースクロージャーに関するコラボレーションは、ファイバーベースのクロージャー開発と低材料複雑性設計への継続的な注目を示しています。Tetra PakのTetra Recart形態は、レトルト形態が関連するスープとペットフードにカートンを拡張する別の戦略的な動きです。ボストンのReZorceのモノマテリアルカートンベンチャーは、Refresco社と共同開発され、カートン包装の異なる技術ルートに対応しようとしています。これらの動きは、材料組成、クロージャー設計、レトルト形態が北米液体包装カートン市場全体の製品開発の主要分野であることを示唆しています。
Amcor plc、Stora Enso Oyj、Billerud AB、Smurfit Westrock plcは、より広範な包装・液体包装ボードエコシステムに参加しています。地域コンバーターは、特に顧客が特注仕様、短い供給ランン、または迅速な商業サポートを必要とする場合に、より低い最小注文数量とより柔軟な商業条件を通じてニッチな用途で競争することができます。ISO 22000とBRCグローバルスタンダード認証要件は、食品グレードカートン生産のコンプライアンスフロアを作成し、飲料・食品顧客にサービスを提供しようとする新規サプライヤーの要件を高めます。250ml未満の機能性飲料向け小型無菌カートンは、利便性志向のチャネルにおけるカスタマイズされた製品、より迅速な切り替え、新規顧客関係の潜在的な分野として残っています。
北米液体包装カートン業界リーダー
-
Tetra Pak International S.A.
-
SIG Group AG
-
Elopak ASA
-
Pactiv Evergreen Inc.
-
Greatview Aseptic Packaging Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
北米液体包装カートン市場 このレポートでカバーされる企業
- Tetra Pak International S.A.
- SIG Group AG
- Elopak ASA
- Amcor plc
- Greatview Aseptic Packaging Co., Ltd.
- Nippon Paper Industries Co., Ltd.
- Mondi plc
- Stora Enso Oyj
- Smurfit Westrock plc
- Oji Holdings Corporation
- IPI S.r.l.
- Lami Packaging (Kunshan) Co., Ltd.
- TidePak Aseptic Packaging Material Co., Ltd.
- Adam Pack S.A.
- Italpack Cartons S.r.l.
- Billerud AB
最近の産業開発事情 北米液体包装カートン市場
- 2026年10月:CalRecycleは、カリフォルニア州のSB 54法に基づく生産者責任組織(PRO)の正式なコンプライアンス計画を受理し、2027年の手数料執行に先立ち2026年11月まで公開コメント受け付けました。これにより、米国の飲料・乳製品ブランドが使い捨てプラスチックジャグからリサイクル可能なファイバーベースの液体カートンへの移行を促進し、エコモジュレートされたEPR手数料を削減するインセンティブが生まれます。
- 2026年6月:Tetra Pakは、LightWing 30テザードキャップとFSC認証板紙を組み込んだ48オンス(1,420ml)のTetra Brik Aseptic Edgeカートンを米国とカナダで発売しました。この形態は、進化するごみ防止規制に沿った使用中の再封機能を備えたファミリーサイズの常温包装オプションを求めるプレミアム乳製品、植物性、ジュースブランドをターゲットにしています。
- 2026年4月:SIG Group AGは、メキシコのケレタロ施設を2段階で拡張するための19億1,000万 メキシコペソ(9,790万 米ドル)の段階的投資を発表し、最終的に2028年までに生産能力を年間15億カートンから30億カートンに倍増させ、第2フェーズでは社内押出ラインを統合してカートン生産サイクル全体を現地で完結させます。
- 2026年1月:オンタリオ州はブルーボックスリサイクルプログラムを100%生産者負担の拡大生産者責任(EPR)フレームワークへの移行を完了し、コロラド州はオレゴン州に続いて州の包装EPR手数料の請求を開始しました。これにより、消費後カートン収集の財務的責任が、北米の主要な管轄区域全体のブランドオーナーとコンバーターに直接移転されます。
北米液体包装カートン市場レポートの範囲
北米液体包装カートン市場は、液体飲料および食品の安全な保管、輸送、および流通を目的とした紙板ベースの包装ソリューションの製造と供給を包含しています。これらのカートンは、製品保護、賞味期限の延長、および取り扱いの利便性を提供しながら、効率的な包装と流通を支援します。当市場には、製品の鮮度を維持し、汚染を防止し、進化する食品安全および持続可能性要件を満たすために設計された包装ソリューションが含まれます。
北米液体包装カートン市場レポートは、製品タイプ(無菌カートン、および非無菌カートン)、用途(牛乳、ジュース、植物性飲料、牛乳を除く乳製品、エネルギー・機能性飲料、液体食品、およびその他の用途)、パックサイズ(250 ml未満、250〜500 ml、および500 ml超)、ならびに地域(米国、メキシコ、およびカナダ)によってセグメント化されています。市場予測は金額ベース(ドル)で提供されます。
セグメンテーション概要
| 無菌カートン |
| 非無菌カートン |
| 牛乳 |
| ジュース |
| 植物性飲料 |
| 乳製品(牛乳を除く) |
| エネルギー・機能性飲料 |
| 液体食品 |
| その他の用途 |
| 250ml未満 |
| 250~500ml |
| 500ml超 |
| 米国 |
| カナダ |
| メキシコ |
| 製品タイプ別 | 無菌カートン |
| 非無菌カートン | |
| 用途別 | 牛乳 |
| ジュース | |
| 植物性飲料 | |
| 乳製品(牛乳を除く) | |
| エネルギー・機能性飲料 | |
| 液体食品 | |
| その他の用途 | |
| パックサイズ別 | 250ml未満 |
| 250~500ml | |
| 500ml超 | |
| 地域別 | 米国 |
| カナダ | |
| メキシコ |
レポートで回答される主要な質問
北米液体包装カートン市場の規模はどのくらいですか?
地域カートンカテゴリーは2026年に1.79 ビリオン 米ドルであり、2027年から2032年にかけてCAGR 3.97%で2032年までに2.26 ビリオン 米ドルに達すると予測されています。
北米で液体包装カートン需要をリードしている製品タイプはどれですか?
無菌カートンが2026年に52.68%のシェアでリードしており、2032年にかけてCAGR 4.69%で拡大すると予測されています。
液体包装カートンで最も急速に拡大している用途は何ですか?
植物性飲料は、常温流通への需要に支えられ、2032年にかけてCAGR 4.84%で拡大すると予測されています。
2026年に最大のシェアを持つパックサイズはどれですか?
500ml超の形態が54.37%のシェアを保持しており、家庭購買とフードサービス需要に支えられています。
2032年にかけて最も速く成長すると予想される国はどこですか?
メキシコは、国内の常温保存可能な飲料需要とニアショアリング投資に支えられ、CAGR 4.73%で拡大すると予測されています。
北米でのカートン採用をより広げることを制限しているものは何ですか?
リサイクルインフラ、高い無菌ラインの資本要件、原材料コストの変動、強力なPETおよびアルミニウムの既存優位性が主要な制約として残っています。