
Tamanho e Participação do Mercado de Serviços de Inspeção da América do Norte
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 34.82 Bilhões de dólares |
| Tamanho do Mercado (2027) | 36.98 Bilhões de dólares |
| Tamanho do Mercado (2032) | 49.58 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.04 % |
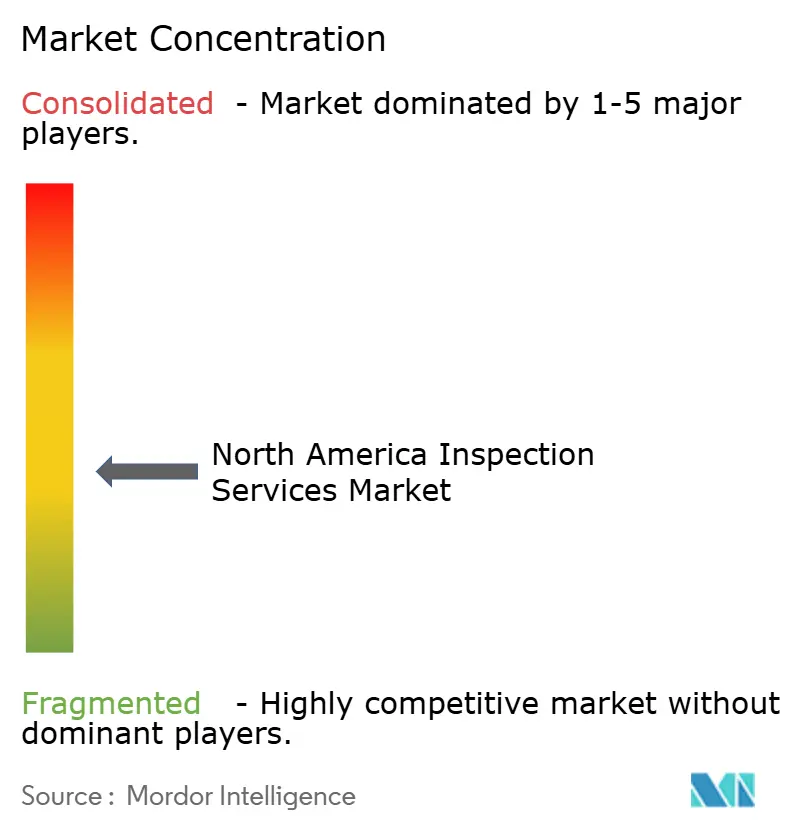
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Inspeção da América do Norte por Mordor Intelligence
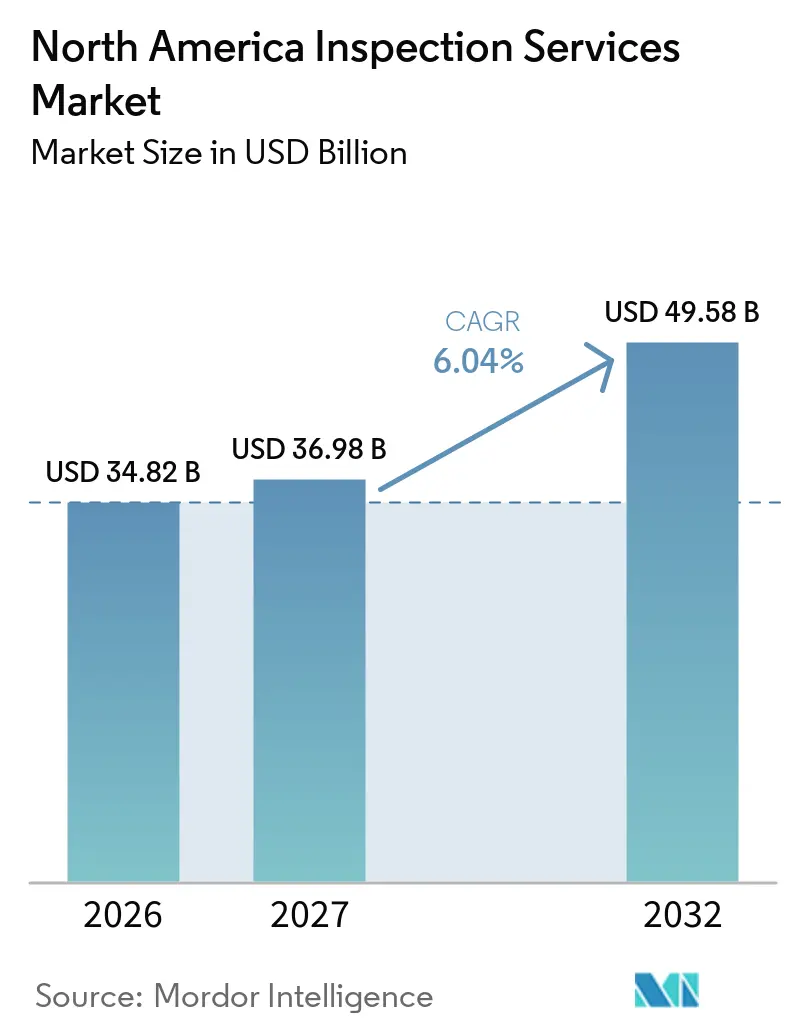
O tamanho do Mercado de Serviços de Inspeção da América do Norte deve crescer de 34,82 bilhões de USD em 2026 para 36,98 bilhões de USD em 2027 e tem previsão de atingir 49,58 bilhões de USD até 2032 a um CAGR de 6,04% no período 2027-2032.
O mercado de serviços de inspeção da América do Norte é sustentado por requisitos legais de inspeção, trabalhos de renovação em ativos envelhecidos e uso mais amplo de ferramentas de verificação contínua. Os trabalhos obrigatórios fornecem uma base de demanda mais estável do que os gastos industriais discricionários, particularmente em operações regulamentadas de energia, transporte, alimentos, produtos farmacêuticos e aviação. Os Estados Unidos permanecem o principal centro de demanda devido à sua concentração de instalações regulamentadas, redes de dutos, infraestrutura pública e projetos de transição energética. O Canadá tem demanda estável proveniente de indústrias de recursos e supervisão de infraestrutura, enquanto o México obtém trabalho de novos locais de fabricação e necessidades de qualificação de fornecedores. Os prestadores de serviços estão respondendo por meio de aquisições, capacidades especializadas, relatórios digitais e relacionamentos recorrentes de conformidade.
Principais Conclusões do Relatório
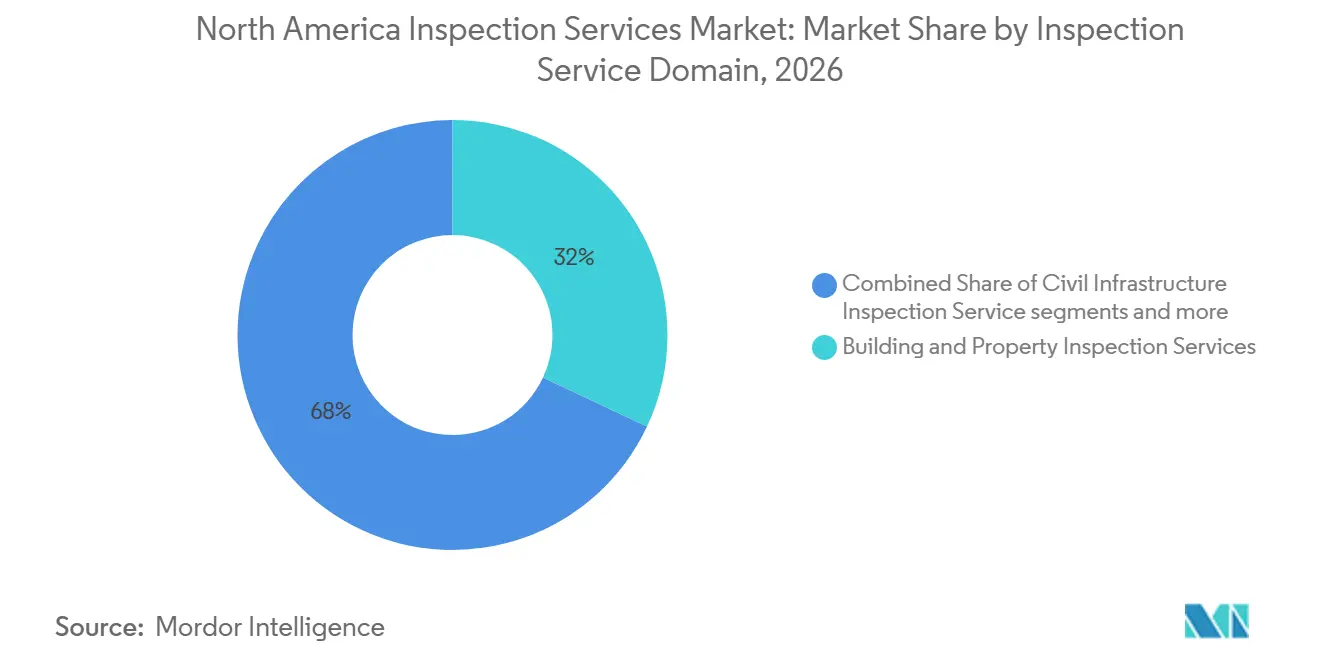
- Por domínio de serviço de inspeção, os serviços de inspeção de edificações e propriedades detinham 32% da participação do mercado de serviços de inspeção da América do Norte em 2026, enquanto os serviços de inspeção de infraestrutura civil registraram o maior CAGR projetado de 7,1% até 2032.
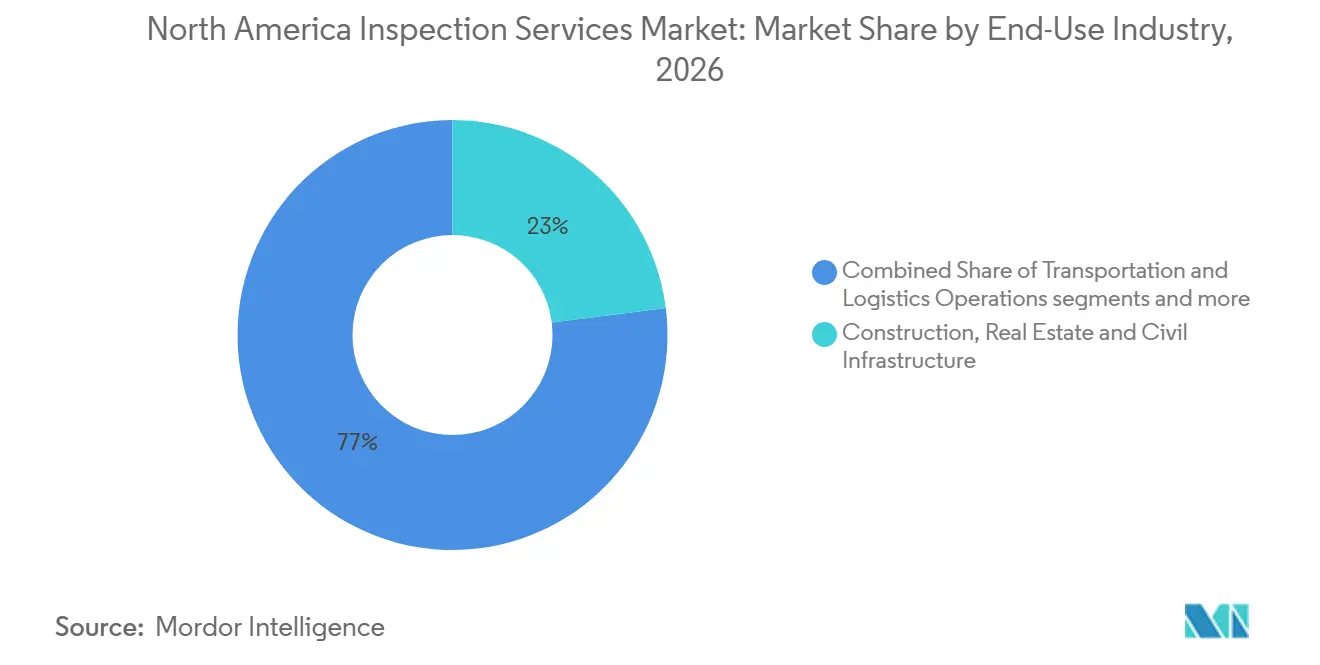
- Por setor de uso final, construção, imóveis e infraestrutura civil responderam por 23% do tamanho do mercado de serviços de inspeção da América do Norte em 2026, enquanto geração de energia, energia renovável e serviços públicos têm previsão de crescimento a um CAGR de 6,5% até 2032.
- Por geografia, os Estados Unidos detinham 78% da receita regional em 2026, enquanto o México deve expandir a um CAGR de 9% até 2032.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Conformidade Regulatória e de Normas Rigorosas | +1.5% | Nacional, com maior efeito nos setores de energia, aviação, alimentos e produtos farmacêuticos regulamentados federalmente | Longo prazo (≥ 4 anos) |
| Envelhecimento da Infraestrutura Industrial e Pública | +1.3% | Nacional, concentrado no Nordeste e Meio-Oeste dos Estados Unidos e nas principais cidades dos corredores canadenses. | Longo prazo (≥ 4 anos) |
| Terceirização de Capacidades Especializadas de Inspeção | +1% | Nacional, com uso crescente na fabricação de médio porte, energia e no corredor USMCA | Médio prazo (2-4 anos) |
| Complexidade de Ativos em Veículos Elétricos, Baterias, Semicondutores e Energia Limpa | +0.9% | Cinturão de gigafábricas do Sudeste e Meio-Oeste dos Estados Unidos e o corredor de semicondutores Estados Unidos-México | Médio prazo (2-4 anos) |
| Adoção de Inspeção Digital, Inteligência Artificial, Robótica e Entrega Remota | +0.7% | Nacional, com uso inicial em petróleo e gás, energia e infraestrutura de centros de dados | Curto prazo (≤ 2 anos) |
| Qualificação de Fornecedores Impulsionada pela Relocalização Industrial no México | +0.5% | Clusters industriais do México em Monterrey, Querétaro e Guadalajara, e o corredor fronteiriço Estados Unidos-México | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Conformidade Regulatória e de Normas Rigorosas
Os requisitos de conformidade criam uma base de demanda duradoura para o mercado de serviços de inspeção da América do Norte. No ano fiscal de 2025, a OSHA realizou 30.273 inspeções por meio de atividades programadas, motivadas por reclamações e relacionadas a fatalidades.[1] Esses programas cobrem riscos que incluem sílica respirável, poeira combustível e processamento químico. A PHMSA exige patrulhamentos de dutos de líquidos perigosos em frequências que podem chegar a 26 vezes por ano.[2] A proposta de maio de 2025 sobre critérios de reparo e a Atualização Periódica de Normas II de agosto de 2025 também reforçam a necessidade de avaliações documentadas de integridade. Essas obrigações regulatórias sustentam a demanda recorrente por inspeções de segurança no local de trabalho, verificação de integridade de dutos, avaliações de condições de equipamentos e monitoramento de ações corretivas. Os operadores devem manter registros de inspeção, demonstrar conformidade com as normas aplicáveis e tratar as deficiências identificadas, criando oportunidades para prestadores que oferecem tanto inspeções de campo quanto suporte à documentação.[3] A necessidade de pessoal qualificado e métodos de avaliação tecnicamente confiáveis favorece ainda mais as empresas de inspeção com expertise especializada em instalações industriais, infraestrutura de energia e ambientes operacionais perigosos.
Envelhecimento da Infraestrutura Industrial e Pública
O mercado de serviços de inspeção da América do Norte também se beneficia das necessidades de manutenção e reabilitação de ativos públicos. A ASCE atribuiu à infraestrutura dos Estados Unidos a nota C em 2025, sua nota mais alta até o momento, mas identificou uma lacuna de 3,7 trilhões de USD entre o investimento planejado e as necessidades para restaurar os ativos a boas condições. A avaliação manteve notas na faixa D para nove categorias, incluindo aviação, barragens, energia e estradas. As normas federais de pontes exigem inspeção de pontes elegíveis de propriedade pública, enquanto estruturas em condições regulares podem posteriormente requerer trabalhos de preservação e reabilitação. O Programa de Fórmula de Pontes havia destinado 21,2 bilhões de USD até o ano fiscal de 2025 para 12.306 projetos. Esses gastos criam demanda por avaliação pré-construção, verificações de conformidade e documentação pós-reabilitação.
Terceirização e Qualificação de Fornecedores Transfronteiriços
As organizações estão transferindo trabalhos especializados de inspeção para prestadores externos quando laboratórios e certificações internas são onerosos de manter. Isso sustenta um papel maior para empresas que combinam serviços de ensaios, inspeção, calibração e perícia. A SGS concluiu sua aquisição da Applied Technical Services em janeiro de 2026, e espera-se que o negócio adquirido contribua com 460 milhões de USD em vendas em 2026. A transação reflete a demanda dos clientes por um único prestador para múltiplas tarefas de conformidade. Os fabricantes também utilizam credenciais de terceiros para apoiar o status de fornecedor junto a fabricantes de equipamentos originais dos setores automotivo e aeroespacial. No México, novos clusters industriais aumentam a necessidade de auditorias de fornecedores, verificações de processos e avaliação de conformidade. Esse trabalho oferece aos prestadores qualificados um caminho para atender cadeias de suprimentos transfronteiriças à medida que se desenvolvem.
Complexidade de Ativos em Veículos Elétricos, Baterias, Semicondutores e Energia Limpa
Novos ativos de baterias, semicondutores, energia renovável e centros de dados requerem métodos de inspeção mais especializados do que as instalações de produção convencionais. As operações com baterias utilizam métodos como tomografia computadorizada, emissão acústica e ensaio por correntes parasitas em arranjo para componentes sensíveis. As plantas de baterias para veículos elétricos no Meio-Oeste e Sudeste estão comissionando sistemas de inspeção em linha que podem suportar contratos de serviço de longo prazo. Os requisitos de segurança e reciclagem adicionam pontos de inspeção ao longo do ciclo de vida da bateria. O mercado de serviços de inspeção da América do Norte também se beneficia de inspeção de pás de turbinas eólicas, imageamento térmico solar e trabalhos de comissionamento de armazenamento de energia em baterias. Ferramentas remotas, robótica, análise de dados e relatórios digitais podem ajudar o pessoal certificado a cobrir mais ativos enquanto mantém trilhas de evidências. Esses métodos são especialmente relevantes onde a disponibilidade de mão de obra limita a capacidade de campo.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Concorrência de Preços e Comoditização de Trabalhos de Inspeção Padronizados | -0.8% | Nacional, com maior pressão em inspeção de edificações e auditorias gerais de fabricação | Longo prazo (≥ 4 anos) |
| Escassez de Inspetores Certificados e Especialistas Avançados em Laboratório | -0.7% | Nacional, mais aguda em petróleo e gás intensivos em END, nuclear, aeroespacial e locais de crescimento acelerado | Longo prazo (≥ 4 anos) |
| Alto Custo de Equipamentos Avançados de Inspeção e Infraestrutura de Dados | -0.5% | Nacional, com maior pressão sobre prestadores independentes de pequeno e médio porte | Médio prazo (2-4 anos) |
| Aceitação Probatória Incerta de Resultados Remotos e Assistidos por Inteligência Artificial | -0.4% | Nacional, com clareza regulatória inicial concentrada em aplicações farmacêuticas e alimentares | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Concorrência de Preços e Pressões de Custo em Trabalhos Padronizados
Inspeções de propriedades de rotina, triagem padrão por Ensaios Não Destrutivos e verificações periódicas de integridade enfrentam concorrência persistente de preços. As barreiras de entrada são menores nessas atribuições, e os clientes podem trocar de prestadores com interrupção limitada. Operadores menores podem competir por volume oferecendo preços mais baixos, mesmo quando os custos de mão de obra aumentam. Os grandes prestadores buscam proteger as margens combinando trabalho de campo com análise de dados, relatórios digitais e assinaturas de monitoramento de condições. Essas ofertas agrupadas são mais difíceis de replicar em escala por empresas regionais. O mercado de serviços de inspeção da América do Norte, portanto, apresenta condições de precificação distintas entre trabalhos padronizados e atribuições de alta complexidade.
Escassez de Inspetores Certificados e Especialistas Avançados em Laboratório
A oferta disponível de pessoal qualificado pode limitar o mercado de serviços de inspeção da América do Norte mesmo quando os proprietários de ativos demandam mais trabalho. A Sociedade Americana para Ensaios Não Destrutivos relatou que quase 30% do pessoal certificado em END tem mais de 55 anos. Métodos avançados como ensaio ultrassônico por arranjo de fases e ensaio por correntes parasitas em arranjo requerem percursos de certificação de vários anos. Os prestadores de serviços de inspeção também enfrentam altos custos para equipamentos avançados, sistemas laboratoriais e infraestrutura de dados. Os resultados de inspeções remotas e assistidas por inteligência artificial podem não receber aceitação probatória consistente em todos os usos regulamentados. As empresas podem responder investindo em treinamento e ferramentas que permitam a especialistas certificados supervisionar equipes mais amplas. O ritmo desse investimento afeta o quanto da demanda pode ser convertida em atribuições concluídas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Os serviços de inspeção de edificações e propriedades detinham 32% da participação do mercado de serviços de inspeção da América do Norte em 2026. O mercado de serviços de inspeção da América do Norte tem uma base recorrente em transações residenciais e comerciais onde os credores exigem avaliações de condições de propriedades. Ele também se beneficia de verificações de envoltória de edificações, código de eficiência energética e segurança contra incêndio para propriedades comerciais. Os proprietários de portfólios maiores exigem cada vez mais documentação contínua para requisitos de resiliência e revisões de seguros. Essas necessidades podem elevar os valores das atribuições acima dos de uma única inspeção pré-venda. A UL Solutions lançou o ULTRUS Records for Buildings na América do Norte em junho de 2026 para centralizar registros de inspeção e gestão de ações corretivas para portfólios com múltiplos locais. O mercado de serviços de inspeção da América do Norte está migrando de eventos de campo isolados para administração contínua de conformidade.
Os serviços de inspeção de infraestrutura civil têm previsão de crescimento a um CAGR de 7,1% até 2032. O tamanho do mercado de serviços de inspeção da América do Norte para este domínio de serviço é sustentado pela atividade de construção e reabilitação de pontes sob programas federais. O Programa de Fórmula de Pontes havia destinado 21,2 bilhões de USD para 12.306 projetos até o ano fiscal de 2025. O setor de serviços de inspeção da América do Norte inclui demanda estável de nível médio proveniente de serviços de inspeção de produtos manufaturados e processos de produção e serviços de inspeção de veículos e ativos móveis sob requisitos de qualidade de fabricantes de equipamentos originais. Os serviços de inspeção de mercadorias, cargas e comércio têm previsão de crescimento a um CAGR de 7,5% até 2032. Sua expansão está vinculada às necessidades de documentação de fornecedores e verificação de origem nos fluxos comerciais norte-americanos. O mercado de serviços de inspeção da América do Norte, portanto, amplia sua base de clientes além das atividades de construção e propriedades.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Por Setor de Uso Final:
A Construção Ancora a Demanda Enquanto os Serviços Públicos Crescem Mais RapidamenteConstrução, imóveis e infraestrutura civil responderam por 23% do tamanho do mercado de serviços de inspeção da América do Norte em 2026. Sua posição reflete verificações obrigatórias ao longo do planejamento, construção, comissionamento e gestão de ativos. Os proprietários institucionais de ativos também solicitam monitoramento periódico de condições para apoiar revisões de seguros e relatórios de sustentabilidade. Este grupo de uso final inclui um amplo conjunto de projetos em vez de um único ciclo de construção. A combinação resultante fornece atribuições recorrentes em ativos de propriedades e infraestrutura civil. Sua escala oferece aos prestadores uma base de volume estabelecida para serviços relacionados de relatórios digitais e conformidade.
Geração de energia, energia renovável e serviços públicos têm previsão de crescimento a um CAGR de 6,5% até 2032. A inspeção de pás de turbinas eólicas, o imageamento térmico fotovoltaico solar e o comissionamento de armazenamento de energia em baterias criaram uma área de serviço especializada. A Sky Climber Renewables oferece inspeção por drones, ensaio ultrassônico e imageamento térmico para ativos eólicos e solares por meio de processos certificados pela ISO. O petróleo e o gás permanecem um uso final intensivo em inspeção porque normas técnicas revisadas podem exigir que os operadores reavalie os programas de integridade. Saúde, produtos farmacêuticos, ciências da vida, agricultura, alimentos e bebidas, mineração e extração de pedras adicionam requisitos distintos de inspeção.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante aquisição do relatório
Análise Geográfica
Mercado de Serviços de Inspeção dos Estados Unidos
Os Estados Unidos detinham 78% da participação no mercado de serviços de inspeção da América do Norte em 2026 e a previsão é de crescimento a uma CAGR de 7,2% até 2032. Sua escala decorre de programas de inspeção supervisionados pela OSHA, FDA, EPA, PHMSA, FAA e pela Comissão Reguladora Nuclear. Os Estados Unidos também possuem o maior estoque regional de infraestrutura regulamentada e ativos de energia. A reabilitação de infraestrutura acrescenta verificação em fase de projeto a essa base orientada por mandatos. Instalações de semicondutores, fábricas de baterias para veículos elétricos, projetos de energia renovável e data centers exigem métodos cada vez mais especializados. Espera-se que as atribuições em geração de energia, energia renovável e data centers desempenhem um papel mais relevante no crescimento do país até 2032.
Mercado de Serviços de Inspeção do Canadá
O Canadá possui uma base de inspeção estável nas atividades de areias betuminosas, extração convencional de hidrocarbonetos, programas de integridade de dutos e avaliação de infraestrutura. O alinhamento realizado pela Health Canada em 2025 dos limites de formaldeído para produtos de madeira composta com os limites da EPA dos Estados Unidos reforça expectativas comuns de conformidade. O marco regulatório de drones Parte IX do Transport Canada apoia atividades de inspeção remota em corredores ferroviários, de pontes e de dutos. Padrões compartilhados podem simplificar a prestação de serviços para empresas que atuam em ambos os lados da fronteira. Prestadores com acreditação bilíngue estão bem posicionados para contratos integrados. Essas condições favorecem a continuidade em vez de uma expansão acelerada da demanda canadense.
Mercado de Serviços de Inspeção do México
Espera-se que o México registre uma CAGR de 9% até 2032, a maior taxa entre as três geografias. Novas instalações automotivas, eletrônicas, aeroespaciais e de dispositivos médicos em Monterrey, Querétaro e Guadalajara necessitam de qualificação de fornecedores, inspeção em processo e avaliação de conformidade. Essas instalações utilizam normas como ISO 9001, IATF 16949 e AS9100. A SGS Mexico reforçou suas operações de Unidade de Inspeção Acreditada em abril de 2026, sob acreditação mexicana, para apoiar a avaliação de conformidade com as NOM. O mercado de serviços de inspeção da América do Norte se beneficia dos requisitos de inspeção de primeira vez à medida que a capacidade de manufatura se expande. O crescimento do México representa uma oportunidade definida para empresas com equipes locais acreditadas e relacionamentos com clientes transfronteiriços.
Cenário Competitivo
O mercado de serviços de inspeção da América do Norte apresenta um nível médio de concentração de mercado. SGS, Bureau Veritas, Intertek, UL Solutions, Acuren e MISTRAS Group competem ao lado de especialistas regionais. A SGS concluiu sua aquisição da Applied Technical Services em janeiro de 2026. Espera-se que o negócio adquirido acrescente 460 milhões de USD em vendas em 2026. A transação amplia a capacidade industrial da SGS em ensaios, inspeção, calibração e perícia. Ela também apoia o objetivo da empresa de aumentar sua presença de vendas na América do Norte.
A Acuren concluiu sua fusão com a NV5 Global em agosto de 2025. A organização combinada reportou mais de 2 bilhões de USD em receita, mais de 11.000 funcionários e mais de 230 locais. Isso cria um concorrente doméstico maior para os prestadores de serviços globais. A MISTRAS ganhou um contrato em dezembro de 2025 para serviços de Ensaios Não Destrutivos no terminal de GNL da Louisiana da Woodside, avaliado em 17,5 bilhões de USD. O escopo inclui radiografia, ensaio por partículas magnéticas, ensaio ultrassônico de espessura e ensaio de estanqueidade.
As estratégias competitivas favorecem cada vez mais relacionamentos de serviço recorrentes e habilitados por tecnologia em detrimento de contratos de inspeção isolados. A UL Solutions lançou seu software de conformidade de edificações para portfólios norte-americanos com múltiplos locais em junho de 2026. A MISTRAS também fez parceria com a Batchelor & Kimball em setembro de 2025 para fornecer serviços de inspeção e garantia de qualidade para a construção de centros de dados. As áreas sem um líder decisivo incluem aceitação de evidências para trabalhos assistidos por inteligência artificial, qualificação de fornecedores para fabricação relocalizada e normas de inspeção remota. O mercado de serviços de inspeção da América do Norte permanece aberto a empresas que combinam pessoal qualificado com métodos digitais aceitos.
Líderes do Setor de Serviços de Inspeção da América do Norte
-
SGS SA
-
Intertek Group plc
-
Bureau Veritas SA
-
UL Solutions Inc.
-
TÜV SÜD AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Serviços de Inspeção da América do Norte Empresas cobertas neste relatório
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- Applus+ Services SA
- Eurofins Scientific SE
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- ALS Limited
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- Baker Hughes Company
- Acuren
- TEAM, Inc.
- Eddyfi Technologies
- FPrimeC Solutions Inc.
- CSA Group Testing and Certification Inc.
- NTS (National Technical Systems)
Desenvolvimentos industriais recentes em Mercado de Serviços de Inspeção da América do Norte
- Abril de 2026: A UL Solutions Inc. celebrou um acordo definitivo para adquirir o negócio de elétrica e eletrônica da Eurofins Scientific SE por um valor empresarial de EUR 575 milhões (USD 676,4 milhões), ampliando as capacidades de inspeção e ensaio da UL Solutions em eletrônica de consumo e industrial na América do Norte.
- Janeiro de 2026: A SGS SA concluiu a aquisição da Applied Technical Services, um prestador norte-americano de ensaios, inspeção, calibração e perícia, com expectativa de contribuir com 460 milhões de USD em vendas em 2026, atingindo 80% da meta da Estratégia 27 da SGS de mais que dobrar as vendas na América do Norte entre 2023 e 2027.
- Agosto de 2025: A Acuren Corporation concluiu sua fusão com a NV5 Global, Inc. por um valor empresarial de 1,7 bilhão de USD, criando uma entidade norte-americana de serviços de ensaios, inspeção, calibração e certificação e engenharia com mais de 2 bilhões de USD em receita combinada e mais de 11.000 funcionários em mais de 230 locais.
Escopo do Relatório do Mercado de Serviços de Inspeção da América do Norte
O Relatório do Mercado de Serviços de Inspeção da América do Norte é Segmentado por Domínio de Serviço de Inspeção (Serviços de Inspeção de Edificações e Propriedades, Serviços de Inspeção de Infraestrutura Civil e Outros), por Setor de Uso Final (Construção, Imóveis e Infraestrutura Civil, Residências e Consumidores Individuais e Outros) e por Geografia (Estados Unidos, Canadá e México). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Serviços de Inspeção de Edificações e Propriedades | Inspeções de Edificações Residenciais, Comerciais e Institucionais |
| Inspeções de Estrutura, Envoltória de Edificações, Instalações Mecânicas, Elétricas e Hidráulicas e Segurança contra Incêndio | |
| Inspeções de Condições de Propriedades, Construção e Entrega | |
| Serviços de Inspeção de Infraestrutura Civil | Infraestrutura de Estradas, Pontes, Túneis e Trilhos Ferroviários |
| Barragens, Infraestrutura Hídrica Civil e Outras Estruturas de Engenharia Civil | |
| Serviços de Inspeção de Instalações Industriais e Ativos Fixos | Plantas Industriais e Equipamentos de Processo Instalados |
| Vasos de Pressão, Dutos e Tanques de Armazenamento | |
| Sistemas de Geração de Energia e Serviços Públicos | |
| Outros Equipamentos Industriais Estacionários | |
| Serviços de Inspeção de Produtos Manufaturados e Processos de Produção | Inspeção de Matérias-Primas e Componentes |
| Inspeção de Fabricação em Processo | |
| Inspeção de Conformidade de Produtos Acabados e Processos de Produção | |
| Serviços de Inspeção de Veículos de Transporte e Ativos Móveis | Veículos Rodoviários e Frotas Comerciais |
| Material Rodante Ferroviário | |
| Aeronaves e Ativos de Aviação | |
| Embarcações e Outros Navios Marítimos | |
| Outros Ativos de Transporte Móveis | |
| Serviços de Inspeção de Mercadorias, Cargas e Comércio | Inspeção de Carga a Granel e Conteinerizada |
| Inspeção de Mercadorias Negociadas | |
| Verificação de Condições, Quantidade e Qualidade de Remessas | |
| Inspeção de Carregamento, Descarregamento e Transferência de Custódia | |
| Outros Serviços de Inspeção de Locais Operacionais e Processos | Inspeção de Higiene Física e Segurança no Local de Trabalho |
| Inspeção de Locais Agrícolas | |
| Outras Inspeções de Conformidade Operacional |
| Petróleo e Gás, Incluindo Refino de Petróleo e Petroquímicos |
| Geração de Energia, Energia Renovável e Serviços Públicos |
| Fabricação e Processamento Industrial (Excluindo Setores Classificados Separadamente) |
| Construção, Imóveis e Infraestrutura Civil |
| Operações de Transporte e Logística |
| Mineração e Extração de Pedras |
| Agricultura, Alimentos e Bebidas |
| Comércio Atacadista, Varejista e de Mercadorias |
| Saúde, Produtos Farmacêuticos e Ciências da Vida |
| Residências e Consumidores Individuais |
| Outros Serviços Comerciais e Instituições Públicas |
| Estados Unidos |
| Canadá |
| México |
| Por Domínio de Serviço de Inspeção | Serviços de Inspeção de Edificações e Propriedades | Inspeções de Edificações Residenciais, Comerciais e Institucionais |
| Inspeções de Estrutura, Envoltória de Edificações, Instalações Mecânicas, Elétricas e Hidráulicas e Segurança contra Incêndio | ||
| Inspeções de Condições de Propriedades, Construção e Entrega | ||
| Serviços de Inspeção de Infraestrutura Civil | Infraestrutura de Estradas, Pontes, Túneis e Trilhos Ferroviários | |
| Barragens, Infraestrutura Hídrica Civil e Outras Estruturas de Engenharia Civil | ||
| Serviços de Inspeção de Instalações Industriais e Ativos Fixos | Plantas Industriais e Equipamentos de Processo Instalados | |
| Vasos de Pressão, Dutos e Tanques de Armazenamento | ||
| Sistemas de Geração de Energia e Serviços Públicos | ||
| Outros Equipamentos Industriais Estacionários | ||
| Serviços de Inspeção de Produtos Manufaturados e Processos de Produção | Inspeção de Matérias-Primas e Componentes | |
| Inspeção de Fabricação em Processo | ||
| Inspeção de Conformidade de Produtos Acabados e Processos de Produção | ||
| Serviços de Inspeção de Veículos de Transporte e Ativos Móveis | Veículos Rodoviários e Frotas Comerciais | |
| Material Rodante Ferroviário | ||
| Aeronaves e Ativos de Aviação | ||
| Embarcações e Outros Navios Marítimos | ||
| Outros Ativos de Transporte Móveis | ||
| Serviços de Inspeção de Mercadorias, Cargas e Comércio | Inspeção de Carga a Granel e Conteinerizada | |
| Inspeção de Mercadorias Negociadas | ||
| Verificação de Condições, Quantidade e Qualidade de Remessas | ||
| Inspeção de Carregamento, Descarregamento e Transferência de Custódia | ||
| Outros Serviços de Inspeção de Locais Operacionais e Processos | Inspeção de Higiene Física e Segurança no Local de Trabalho | |
| Inspeção de Locais Agrícolas | ||
| Outras Inspeções de Conformidade Operacional | ||
| Por Setor de Uso Final | Petróleo e Gás, Incluindo Refino de Petróleo e Petroquímicos | |
| Geração de Energia, Energia Renovável e Serviços Públicos | ||
| Fabricação e Processamento Industrial (Excluindo Setores Classificados Separadamente) | ||
| Construção, Imóveis e Infraestrutura Civil | ||
| Operações de Transporte e Logística | ||
| Mineração e Extração de Pedras | ||
| Agricultura, Alimentos e Bebidas | ||
| Comércio Atacadista, Varejista e de Mercadorias | ||
| Saúde, Produtos Farmacêuticos e Ciências da Vida | ||
| Residências e Consumidores Individuais | ||
| Outros Serviços Comerciais e Instituições Públicas | ||
| Por Geografia | Estados Unidos | |
| Canadá | ||
| México | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado dos serviços de inspeção da América do Norte até 2032?
O setor tem previsão de atingir 49,58 bilhões de USD até 2032, crescendo a partir de 36,98 bilhões de USD em 2027 a um CAGR de 6,04%.
Qual domínio de serviço de inspeção tem a maior base de receita?
Os serviços de inspeção de edificações e propriedades lideraram com 32% de participação em 2026, sustentados por verificações de transações, segurança e conformidade.
Por que a infraestrutura cria demanda para os prestadores de serviços de inspeção?
Os programas de pontes e outros ativos públicos requerem avaliação, verificações de conformidade e documentação pós-reabilitação.
Qual país deve crescer mais rapidamente?
O México tem previsão de crescimento a um CAGR de 9% até 2032, à medida que a expansão da capacidade de fabricação aumenta as necessidades de qualificação de fornecedores e conformidade.
O que restringe a expansão entre os prestadores de serviços?
Uma oferta limitada de pessoal certificado em Ensaios Não Destrutivos, altos custos de equipamentos e aceitação inconsistente de evidências remotas podem restringir os trabalhos concluídos.