
Taille et part du marché des services d'inspection en Amérique du Nord
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 34.82 Milliards de dollars |
| Taille du Marché (2027) | 36.98 Milliards de dollars |
| Taille du Marché (2032) | 49.58 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.04 % |
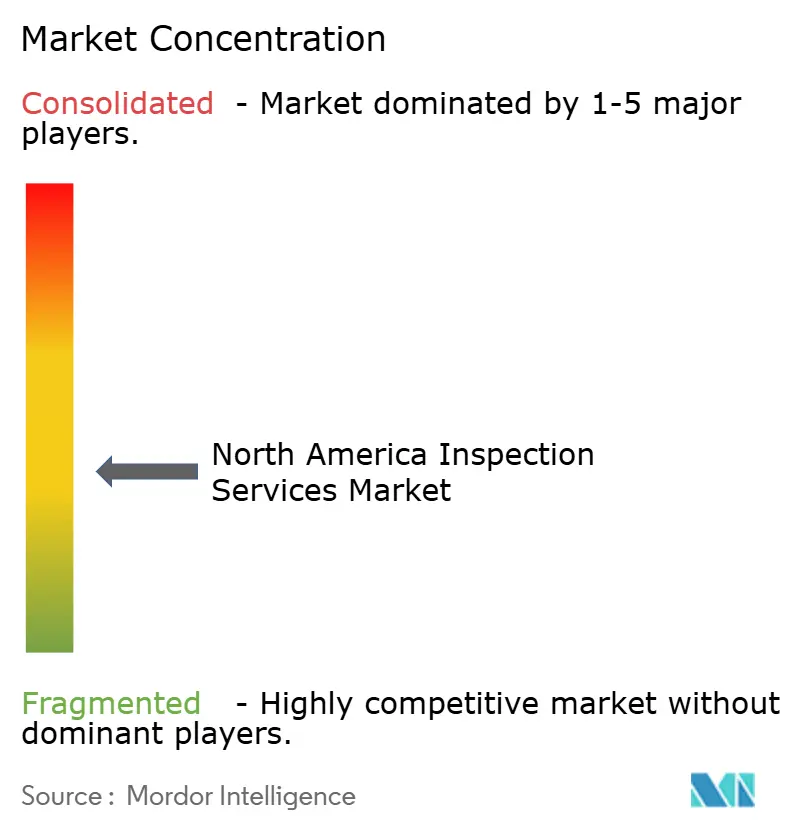
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services d'inspection en Amérique du Nord par Mordor Intelligence
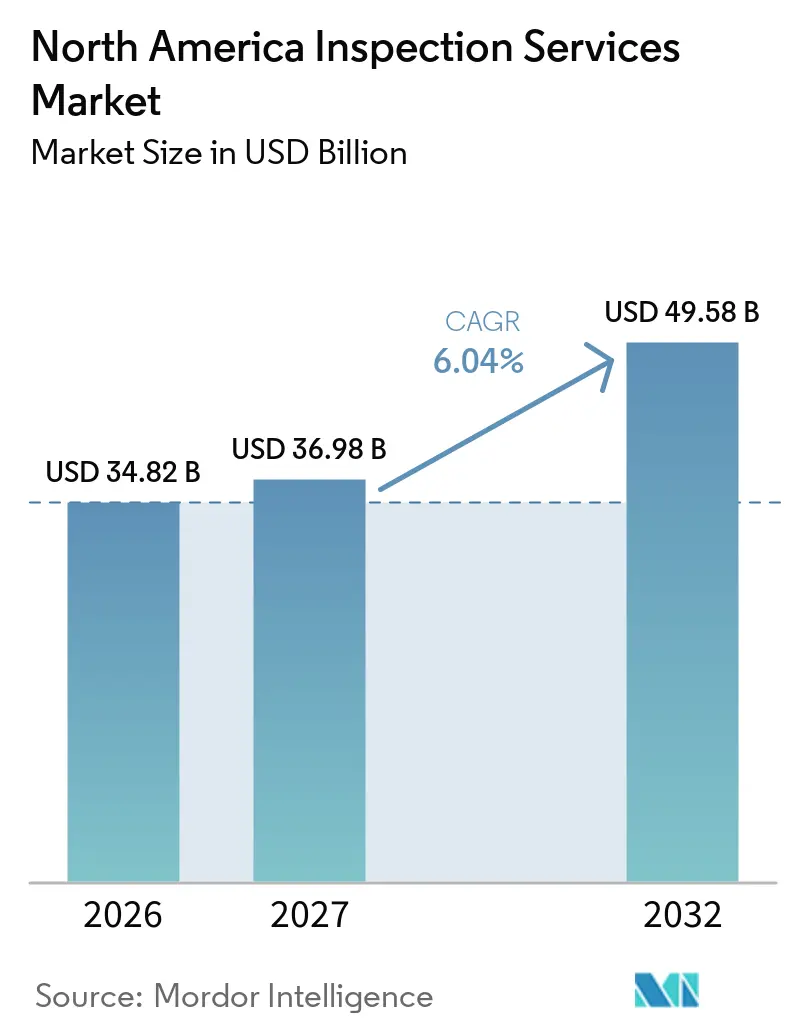
La taille du marché des services d'inspection en Amérique du Nord devrait croître de 34,82 milliards USD en 2026 à 36,98 milliards USD en 2027 et devrait atteindre 49,58 milliards USD d'ici 2032 à un CAGR de 6,04 % sur la période 2027-2032.
Le marché des services d'inspection en Amérique du Nord est soutenu par les exigences d'inspection réglementaires, les travaux de renouvellement sur des actifs vieillissants et le recours plus large aux outils de vérification continue. Les travaux obligatoires fournissent une base de demande plus stable que les dépenses industrielles discrétionnaires, notamment dans les secteurs de l'énergie, des transports, de l'alimentation, de la pharmacie et de l'aviation réglementés. Les États-Unis demeurent le principal centre de demande en raison de la concentration de leurs installations réglementées, de leurs réseaux de pipelines, de leurs infrastructures publiques et de leurs projets de transition énergétique. Le Canada bénéficie d'une demande stable provenant des industries des ressources naturelles et de la surveillance des infrastructures, tandis que le Mexique gagne des marchés grâce aux nouveaux sites de fabrication et aux besoins de qualification des fournisseurs. Les prestataires répondent à ces tendances par des acquisitions, des capacités spécialisées, des rapports numériques et des relations de conformité récurrentes.
Points clés du rapport
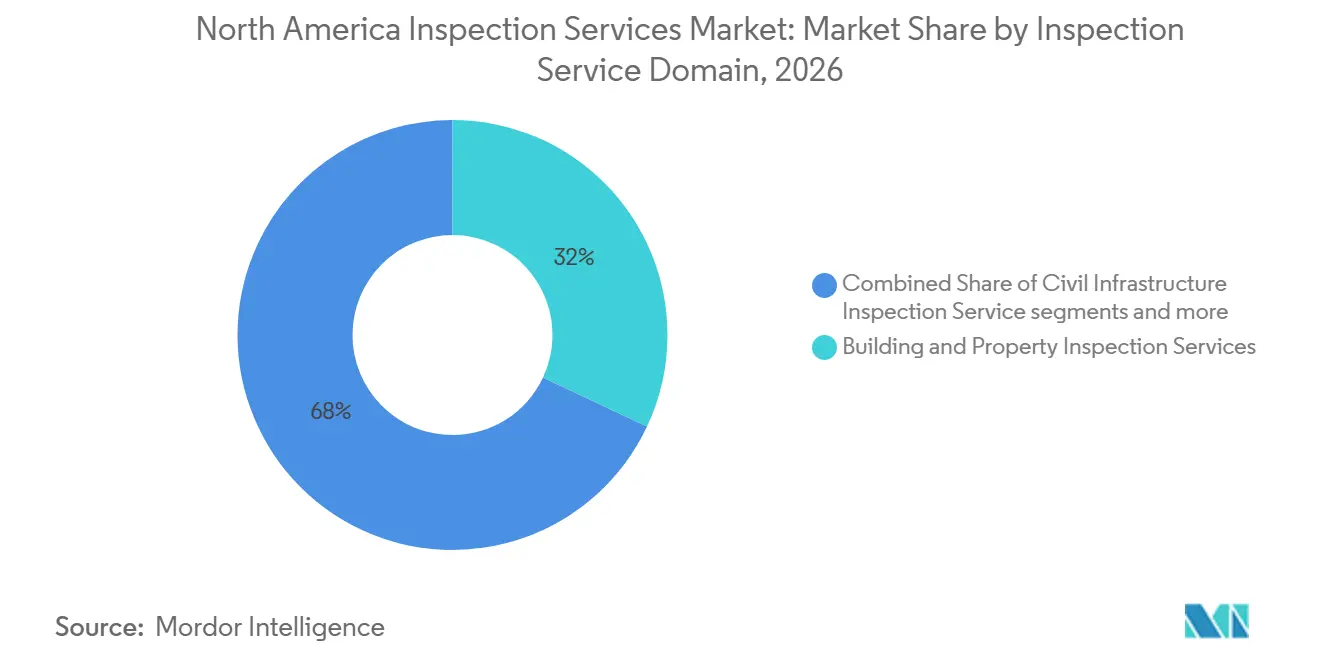
- Par domaine de service d'inspection, les services d'inspection des bâtiments et des propriétés ont représenté 32 % de la part du marché des services d'inspection en Amérique du Nord en 2026, tandis que les services d'inspection des infrastructures civiles ont enregistré le CAGR projeté le plus élevé à 7,1 % jusqu'en 2032.
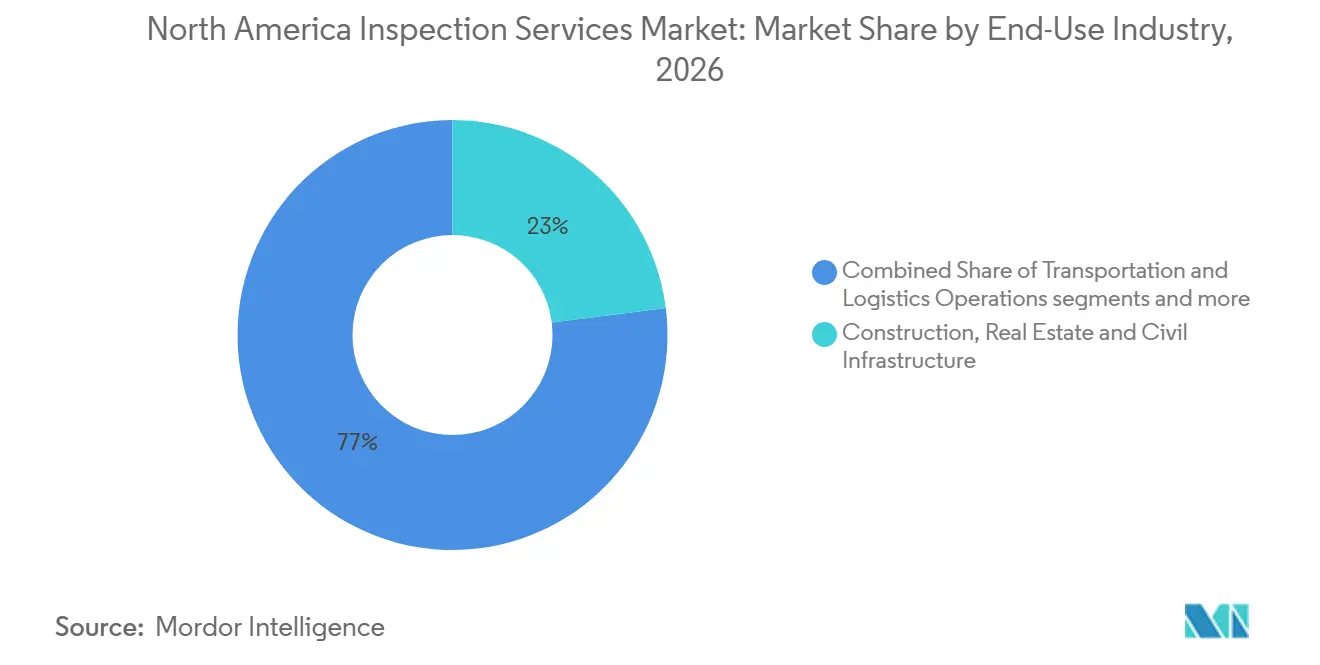
- Par secteur d'utilisation finale, la construction, l'immobilier et les infrastructures civiles ont représenté 23 % de la taille du marché des services d'inspection en Amérique du Nord en 2026, tandis que la production d'énergie, les énergies renouvelables et les services publics devraient croître à un CAGR de 6,5 % jusqu'en 2032.
- Par géographie, les États-Unis ont détenu 78 % des revenus régionaux en 2026, tandis que le Mexique devrait se développer à un CAGR de 9 % jusqu'en 2032.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité réglementaire et aux normes strictes | +1.5% | National, avec le plus grand effet dans les secteurs de l'énergie, de l'aviation, de l'alimentation et de la pharmacie réglementés au niveau fédéral | Long terme (≥ 4 ans) |
| Vieillissement des infrastructures industrielles et publiques | +1.3% | National, concentré dans le Nord-Est et le Midwest des États-Unis, et dans les principales villes des corridors canadiens. | Long terme (≥ 4 ans) |
| Externalisation des capacités d'inspection spécialisées | +1% | National, avec une utilisation croissante dans la fabrication de taille intermédiaire, l'énergie et le corridor USMCA | Moyen terme (2-4 ans) |
| Complexité des actifs liés aux véhicules électriques, aux batteries, aux semi-conducteurs et à l'énergie propre | +0.9% | La ceinture de gigafactories du Sud-Est et du Midwest des États-Unis et le corridor semi-conducteurs États-Unis-Mexique | Moyen terme (2-4 ans) |
| Adoption de l'inspection numérique, de l'IA, de la robotique et de la prestation à distance | +0.7% | National, avec une utilisation précoce dans le pétrole et le gaz, l'énergie et les infrastructures de centres de données | Court terme (≤ 2 ans) |
| Qualification des fournisseurs au Mexique dans le cadre du rapprochement des chaînes d'approvisionnement | +0.5% | Les pôles industriels mexicains de Monterrey, Querétaro et Guadalajara, et le corridor frontalier États-Unis-Mexique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Conformité réglementaire et aux normes strictes
Les exigences de conformité créent un plancher de demande durable pour le marché des services d'inspection en Amérique du Nord. Au cours de l'exercice fiscal 2025, l'OSHA a réalisé 30 273 inspections dans le cadre d'activités programmées, motivées par des plaintes et liées à des accidents mortels.[1] Ces programmes couvrent des risques tels que la silice respirable, les poussières combustibles et le traitement chimique. La PHMSA exige des patrouilles de pipelines de liquides dangereux à des fréquences pouvant atteindre 26 fois par an.[2] La proposition de mai 2025 sur les critères de réparation et la mise à jour périodique des normes II d'août 2025 renforcent également la nécessité d'évaluations documentées de l'intégrité. Ces obligations réglementaires soutiennent une demande récurrente pour les inspections de sécurité au travail, la vérification de l'intégrité des pipelines, les évaluations de l'état des équipements et le suivi des actions correctives. Les exploitants doivent conserver les dossiers d'inspection, démontrer leur conformité aux normes applicables et remédier aux déficiences identifiées, créant ainsi des opportunités pour les prestataires qui offrent à la fois des inspections sur le terrain et un soutien à la documentation.[3] La nécessité de disposer de personnel qualifié et de méthodes d'évaluation techniquement fiables favorise davantage les entreprises d'inspection dotées d'une expertise spécialisée dans les installations industrielles, les infrastructures énergétiques et les environnements d'exploitation dangereux.
Vieillissement des infrastructures industrielles et publiques
Le marché des services d'inspection en Amérique du Nord bénéficie également des besoins de maintenance et de réhabilitation des actifs publics. L'ASCE a attribué aux infrastructures des États-Unis la note C en 2025, sa meilleure note à ce jour, mais a identifié un écart de 3,7 milliards USD entre les investissements planifiés et les besoins nécessaires pour remettre les actifs en bon état. L'évaluation a maintenu des notes dans la plage D pour neuf catégories, notamment l'aviation, les barrages, l'énergie et les routes. Les normes fédérales relatives aux ponts exigent l'inspection des ponts publics éligibles, tandis que les structures en état passable peuvent nécessiter ultérieurement des travaux de préservation et de réhabilitation. Le Programme de formule pour les ponts avait alloué 21,2 milliards USD jusqu'à l'exercice fiscal 2025 pour 12 306 projets. Ces dépenses créent une demande pour l'évaluation préalable à la construction, les vérifications de conformité et la documentation post-réhabilitation.
Externalisation et qualification des fournisseurs transfrontaliers
Les organisations transfèrent les travaux d'inspection spécialisés à des prestataires externes lorsque les laboratoires et certifications internes sont coûteux à maintenir. Cela soutient un rôle plus important pour les entreprises qui combinent des services d'essais, d'inspection, d'étalonnage et d'expertise judiciaire. SGS a finalisé son acquisition d'Applied Technical Services en janvier 2026, et l'activité acquise devrait contribuer à hauteur de 460 millions USD aux ventes de 2026. La transaction reflète la demande des clients pour un prestataire unique couvrant plusieurs tâches de conformité. Les fabricants utilisent également des accréditations tierces pour soutenir leur statut de fournisseur auprès des équipementiers automobiles et aérospatiaux. Au Mexique, les nouveaux pôles industriels accroissent le besoin d'audits fournisseurs, de contrôles de processus et d'évaluation de la conformité. Ces travaux offrent aux prestataires qualifiés une voie pour servir les chaînes d'approvisionnement transfrontalières au fur et à mesure de leur développement.
Complexité des actifs liés aux véhicules électriques, aux batteries, aux semi-conducteurs et à l'énergie propre
Les nouveaux actifs liés aux batteries, aux semi-conducteurs, aux énergies renouvelables et aux centres de données nécessitent des méthodes d'inspection plus spécialisées que les installations de production conventionnelles. Les opérations sur batteries utilisent des méthodes telles que la tomographie par ordinateur, l'émission acoustique et les essais par courants de Foucault en réseau pour les composants sensibles. Les usines de batteries pour véhicules électriques du Midwest et du Sud-Est mettent en service des systèmes d'inspection en ligne pouvant soutenir des contrats de service à long terme. Les exigences en matière de sécurité et de recyclage ajoutent des points d'inspection tout au long du cycle de vie des batteries. Le marché des services d'inspection en Amérique du Nord bénéficie également de l'inspection des pales d'éoliennes, de l'imagerie thermique solaire et des travaux de mise en service du stockage d'énergie par batteries. Les outils à distance, la robotique, l'analyse et les rapports numériques peuvent aider le personnel certifié à couvrir davantage d'actifs tout en maintenant des pistes de preuves. Ces méthodes sont particulièrement pertinentes lorsque la disponibilité de la main-d'œuvre limite la capacité sur le terrain.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence par les prix et banalisation des travaux d'inspection standardisés | -0.8% | National, avec la plus forte pression dans l'inspection des bâtiments et les audits de fabrication générale | Long terme (≥ 4 ans) |
| Pénurie d'inspecteurs certifiés et de spécialistes de laboratoire avancés | -0.7% | National, plus aiguë dans les secteurs du pétrole et du gaz à forte intensité de contrôle non destructif, du nucléaire, de l'aérospatiale et des sites en forte croissance | Long terme (≥ 4 ans) |
| Coût élevé des équipements d'inspection avancés et des infrastructures de données | -0.5% | National, avec une pression plus forte sur les prestataires indépendants de petite et moyenne taille | Moyen terme (2-4 ans) |
| Acceptation probatoire incertaine des résultats d'inspection à distance et assistés par l'IA | -0.4% | National, avec une clarté réglementaire précoce concentrée dans les applications pharmaceutiques et alimentaires | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Concurrence par les prix et pressions sur les coûts dans les travaux standardisés
Les inspections de propriétés de routine, le contrôle non destructif standard et les vérifications périodiques de l'intégrité font face à une concurrence persistante par les prix. Les barrières à l'entrée sont plus faibles pour ces missions, et les clients peuvent changer de prestataire avec peu de perturbations. Les opérateurs de plus petite taille peuvent concourir pour le volume en proposant des prix plus bas, même lorsque les coûts de main-d'œuvre augmentent. Les grands prestataires cherchent à protéger leurs marges en combinant le travail sur le terrain avec l'analyse, les rapports numériques et les abonnements de surveillance des conditions. Ces offres groupées sont plus difficiles à reproduire à grande échelle pour les entreprises régionales. Le marché des services d'inspection en Amérique du Nord présente donc des conditions tarifaires différentes entre les travaux standardisés et les missions à haute complexité.
Pénurie d'inspecteurs certifiés et de spécialistes de laboratoire avancés
L'offre disponible de personnel qualifié peut limiter le marché des services d'inspection en Amérique du Nord même lorsque les propriétaires d'actifs requièrent davantage de travaux. La Société américaine pour les essais non destructifs a rapporté que près de 30 % du personnel certifié en contrôle non destructif est âgé de plus de 55 ans. Les méthodes avancées telles que les essais ultrasoniques en réseau phasé et les essais par courants de Foucault en réseau nécessitent des parcours de certification pluriannuels. Les prestataires d'inspection font également face à des coûts élevés pour les équipements avancés, les systèmes de laboratoire et les infrastructures de données. Les résultats d'inspection à distance et assistés par l'IA peuvent ne pas bénéficier d'une acceptation probatoire cohérente dans toutes les utilisations réglementées. Les entreprises peuvent répondre en investissant dans la formation et les outils permettant aux spécialistes certifiés de superviser des équipes plus larges. Le rythme de cet investissement détermine la part de la demande pouvant être convertie en missions réalisées.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Les services d'inspection des bâtiments et des propriétés ont représenté 32 % de la part du marché des services d'inspection en Amérique du Nord en 2026. Le marché des services d'inspection en Amérique du Nord dispose d'une base récurrente dans les transactions résidentielles et commerciales où les prêteurs exigent des évaluations de l'état des propriétés. Il bénéficie également des contrôles d'enveloppe de bâtiment, de code énergétique et de sécurité incendie pour les propriétés commerciales. Les propriétaires de portefeuilles plus importants exigent de plus en plus une documentation continue pour les exigences de résilience et les révisions d'assurance. Ces besoins peuvent faire monter la valeur des missions au-delà de celle d'une simple inspection préalable à la vente. UL Solutions a lancé ULTRUS Records for Buildings en Amérique du Nord en juin 2026 pour centraliser les dossiers d'inspection et la gestion des actions correctives pour les portefeuilles multi-sites. Le marché des services d'inspection en Amérique du Nord évolue des événements de terrain isolés vers une administration continue de la conformité.
Les services d'inspection des infrastructures civiles devraient croître à un CAGR de 7,1 % jusqu'en 2032. La taille du marché des services d'inspection en Amérique du Nord pour ce domaine de service est soutenue par l'activité de construction et de réhabilitation des ponts dans le cadre des programmes fédéraux. Le Programme de formule pour les ponts avait alloué 21,2 milliards USD pour 12 306 projets jusqu'à l'exercice fiscal 2025. Le secteur des services d'inspection en Amérique du Nord comprend une demande stable de niveau intermédiaire provenant des services d'inspection des produits manufacturés et des processus de production, ainsi que des services d'inspection des véhicules et des actifs mobiles dans le cadre des exigences de qualité des équipementiers. Les services d'inspection des marchandises, des cargaisons et du commerce devraient croître à un CAGR de 7,5 % jusqu'en 2032. Leur expansion est liée aux besoins de documentation des fournisseurs et de vérification de l'origine dans les flux commerciaux nord-américains. Le marché des services d'inspection en Amérique du Nord étend donc sa base de clients au-delà de l'activité de construction et immobilière.

Par secteur d'utilisation finale :
la construction ancre la demande tandis que les services publics croissent plus rapidementLa construction, l'immobilier et les infrastructures civiles ont représenté 23 % de la taille du marché des services d'inspection en Amérique du Nord en 2026. Sa position reflète les contrôles obligatoires à travers la planification, la construction, la mise en service et la gestion des actifs. Les propriétaires institutionnels d'actifs demandent également un suivi périodique des conditions pour soutenir les révisions d'assurance et les rapports de durabilité. Ce groupe d'utilisation finale comprend un large éventail de projets plutôt qu'un seul cycle de construction. Le mix résultant fournit des missions récurrentes sur les actifs immobiliers et civils. Son échelle offre aux prestataires une base de volume établie pour les services connexes de rapports numériques et de conformité.
La production d'énergie, les énergies renouvelables et les services publics devraient croître à un CAGR de 6,5 % jusqu'en 2032. L'inspection des pales d'éoliennes, l'imagerie thermique photovoltaïque solaire et la mise en service du stockage d'énergie par batteries ont créé un domaine de service spécialisé. Sky Climber Renewables propose l'inspection par drone, les essais ultrasoniques et l'imagerie thermique pour les actifs éoliens et solaires via des processus certifiés ISO. Le pétrole et le gaz restent une utilisation finale à forte intensité d'inspection car les normes techniques révisées peuvent obliger les exploitants à réévaluer leurs programmes d'intégrité. Les soins de santé, la pharmacie, les sciences de la vie, l'agriculture, l'alimentation et les boissons, les mines et les carrières ajoutent des exigences d'inspection distinctes.
Analyse géographique
Marché des services d'inspection aux États-Unis
Les États-Unis détenaient 78 % de la part du marché des services d'inspection en Amérique du Nord en 2026 et devraient croître à un CAGR de 7,2 % jusqu'en 2032. Cette envergure est due aux programmes d'inspection supervisés par l'OSHA, la FDA, l'EPA, la PHMSA, la FAA et la Commission de réglementation nucléaire. Les États-Unis possèdent également le plus grand parc régional d'infrastructures réglementées et d'actifs énergétiques. La réhabilitation des infrastructures ajoute une vérification en phase de projet à cette base réglementaire. Les installations de semi-conducteurs, les usines de batteries pour véhicules électriques, les projets d'énergie renouvelable et les centres de données nécessitent des méthodes de plus en plus spécialisées. La production d'énergie, les énergies renouvelables et les missions liées aux centres de données devraient jouer un rôle plus important dans la croissance du pays jusqu'en 2032.
Marché des services d'inspection au Canada
Le Canada dispose d'une base d'inspection stable dans les activités liées aux sables bitumineux, l'extraction conventionnelle d'hydrocarbures, aux programmes d'intégrité des pipelines et à l'évaluation des infrastructures. L'alignement en 2025 de Santé Canada des limites de formaldéhyde pour les produits en bois composite sur les seuils de l'EPA des États-Unis renforce des exigences de conformité communes. Le cadre de drones de la Partie IX de Transports Canada soutient les activités d'inspection à distance pour les corridors ferroviaires, les ponts et les pipelines. Des normes communes peuvent simplifier la prestation de services pour les entreprises opérant de part et d'autre de la frontière. Les prestataires disposant d'une accréditation bilingue sont bien positionnés pour décrocher des contrats intégrés. Ces conditions favorisent la continuité plutôt qu'une expansion rapide de la demande canadienne.
Marché des services d'inspection au Mexique
Le Mexique devrait enregistrer un CAGR de 9 % jusqu'en 2032, le taux le plus élevé parmi les trois zones géographiques. Les nouvelles installations automobiles, électroniques, aérospatiales et de dispositifs médicaux à Monterrey, Querétaro et Guadalajara nécessitent une qualification des fournisseurs, une inspection en cours de fabrication et une évaluation de la conformité. Ces installations utilisent des normes telles que l'ISO 9001, l'IATF 16949 et l'AS9100. SGS Mexico a renforcé ses opérations d'Unité d'inspection accréditée en avril 2026 sous accréditation mexicaine afin de soutenir l'évaluation de la conformité aux NOM. Le marché des services d'inspection en Amérique du Nord bénéficie des premières exigences d'inspection à mesure que les capacités de fabrication se développent. La croissance du Mexique offre une opportunité clairement définie pour les entreprises disposant d'équipes locales accréditées et de relations clients transfrontalières.
Paysage concurrentiel
Le marché des services d'inspection en Amérique du Nord présente un niveau de concentration de marché moyen. SGS, Bureau Veritas, Intertek, UL Solutions, Acuren et MISTRAS Group sont en concurrence aux côtés de spécialistes régionaux. SGS a finalisé son acquisition d'Applied Technical Services en janvier 2026. L'activité acquise devrait ajouter 460 millions USD aux ventes de 2026. La transaction étend les capacités industrielles de SGS dans les domaines des essais, de l'inspection, de l'étalonnage et de l'expertise judiciaire. Elle soutient également l'objectif de l'entreprise d'accroître son empreinte commerciale en Amérique du Nord.
Acuren a finalisé sa fusion avec NV5 Global en août 2025. L'organisation combinée a déclaré plus de 2 milliards USD de chiffre d'affaires, plus de 11 000 employés et plus de 230 sites. Cela crée un concurrent national plus important pour les prestataires de services mondiaux. MISTRAS a remporté un contrat en décembre 2025 pour des services de contrôle non destructif sur le terminal GNL de Louisiane de Woodside, d'une valeur de 17,5 milliards USD. Le périmètre comprend la radiographie, les essais aux particules magnétiques, les essais d'épaisseur par ultrasons et les essais d'étanchéité.
Les stratégies concurrentielles favorisent de plus en plus les relations de service récurrentes et basées sur la technologie plutôt que les contrats d'inspection isolés. UL Solutions a lancé son logiciel de conformité des bâtiments pour les portefeuilles multi-sites nord-américains en juin 2026. MISTRAS s'est également associé à Batchelor & Kimball en septembre 2025 pour fournir des services d'inspection et d'assurance qualité pour la construction de centres de données. Les domaines sans leader décisif comprennent l'acceptation des preuves pour les travaux assistés par l'IA, la qualification des fournisseurs pour la fabrication délocalisée à proximité et les normes d'inspection à distance. Le marché des services d'inspection en Amérique du Nord reste ouvert aux entreprises qui associent du personnel qualifié à des méthodes numériques acceptées.
Leaders du secteur des services d'inspection en Amérique du Nord
-
SGS SA
-
Intertek Group plc
-
Bureau Veritas SA
-
UL Solutions Inc.
-
TÜV SÜD AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des services d'inspection en Amérique du Nord Entreprises couvertes dans ce rapport
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- Applus+ Services SA
- Eurofins Scientific SE
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- ALS Limited
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- Baker Hughes Company
- Acuren
- TEAM, Inc.
- Eddyfi Technologies
- FPrimeC Solutions Inc.
- CSA Group Testing and Certification Inc.
- NTS (National Technical Systems)
Développements industriels récents dans Marché des services d'inspection en Amérique du Nord
- Avril 2026 : UL Solutions Inc. a conclu un accord définitif pour acquérir l'activité électrique et électronique d'Eurofins Scientific SE pour une valeur d'entreprise de 575 millions EUR (676,4 millions USD), élargissant les capacités d'inspection et d'essais d'UL Solutions dans le domaine de l'électronique grand public et industrielle en Amérique du Nord.
- Janvier 2026 : SGS SA a finalisé l'acquisition d'Applied Technical Services, un prestataire nord-américain d'essais, d'inspection, d'étalonnage et d'expertise judiciaire, dont la contribution attendue aux ventes de 2026 est de 460 millions USD, atteignant 80 % de l'objectif de la Stratégie 27 de SGS visant à plus que doubler les ventes nord-américaines entre 2023 et 2027.
- Août 2025 : Acuren Corporation a finalisé sa fusion avec NV5 Global, Inc. pour une valeur d'entreprise de 1,7 milliard USD, créant une entité nord-américaine de services d'essais, d'inspection, d'étalonnage, de certification et d'ingénierie avec plus de 2 milliards USD de chiffre d'affaires combiné et plus de 11 000 employés répartis sur plus de 230 sites.
Périmètre du rapport sur le marché des services d'inspection en Amérique du Nord
Le rapport sur le marché des services d'inspection en Amérique du Nord est segmenté par domaine de service d'inspection (services d'inspection des bâtiments et des propriétés, services d'inspection des infrastructures civiles, et autres), par secteur d'utilisation finale (construction, immobilier et infrastructures civiles, ménages et consommateurs individuels, et autres), et par géographie (États-Unis, Canada et Mexique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, d'enveloppe de bâtiment, de génie climatique et de sécurité incendie | |
| Inspections de l'état des propriétés, de construction et de réception | |
| Services d'inspection des infrastructures civiles | Infrastructures routières, de ponts, de tunnels et de voies ferrées |
| Barrages, infrastructures hydrauliques civiles et autres ouvrages de génie civil | |
| Services d'inspection des installations industrielles et des actifs fixes | Usines industrielles et équipements de processus installés |
| Récipients sous pression, pipelines et réservoirs de stockage | |
| Systèmes de production d'énergie et de services publics | |
| Autres équipements industriels fixes | |
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants |
| Inspection de fabrication en cours de processus | |
| Inspection de conformité des produits finis et des processus de production | |
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales |
| Matériel roulant ferroviaire | |
| Aéronefs et actifs de l'aviation | |
| Navires et autres embarcations maritimes | |
| Autres actifs de transport mobiles | |
| Services d'inspection des marchandises, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées |
| Inspection des marchandises échangées | |
| Vérification de l'état, de la quantité et de la qualité des expéditions | |
| Inspection au chargement, au déchargement et au transfert de garde | |
| Autres services d'inspection des sites opérationnels et des processus | Inspection de l'hygiène physique et de la sécurité au travail |
| Inspection des sites agricoles | |
| Autre inspection de conformité opérationnelle |
| Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie |
| Production d'énergie, énergies renouvelables et services publics |
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) |
| Construction, immobilier et infrastructures civiles |
| Opérations de transport et de logistique |
| Mines et carrières |
| Agriculture, alimentation et boissons |
| Commerce de gros, de détail et de marchandises |
| Soins de santé, pharmacie et sciences de la vie |
| Ménages et consommateurs individuels |
| Autres services commerciaux et institutions publiques |
| États-Unis |
| Canada |
| Mexique |
| Par domaine de service d'inspection | Services d'inspection des bâtiments et des propriétés | Inspections des bâtiments résidentiels, commerciaux et institutionnels |
| Inspections structurelles, d'enveloppe de bâtiment, de génie climatique et de sécurité incendie | ||
| Inspections de l'état des propriétés, de construction et de réception | ||
| Services d'inspection des infrastructures civiles | Infrastructures routières, de ponts, de tunnels et de voies ferrées | |
| Barrages, infrastructures hydrauliques civiles et autres ouvrages de génie civil | ||
| Services d'inspection des installations industrielles et des actifs fixes | Usines industrielles et équipements de processus installés | |
| Récipients sous pression, pipelines et réservoirs de stockage | ||
| Systèmes de production d'énergie et de services publics | ||
| Autres équipements industriels fixes | ||
| Services d'inspection des produits manufacturés et des processus de production | Inspection des matières premières et des composants | |
| Inspection de fabrication en cours de processus | ||
| Inspection de conformité des produits finis et des processus de production | ||
| Services d'inspection des véhicules de transport et des actifs mobiles | Véhicules routiers et flottes commerciales | |
| Matériel roulant ferroviaire | ||
| Aéronefs et actifs de l'aviation | ||
| Navires et autres embarcations maritimes | ||
| Autres actifs de transport mobiles | ||
| Services d'inspection des marchandises, des cargaisons et du commerce | Inspection des cargaisons en vrac et conteneurisées | |
| Inspection des marchandises échangées | ||
| Vérification de l'état, de la quantité et de la qualité des expéditions | ||
| Inspection au chargement, au déchargement et au transfert de garde | ||
| Autres services d'inspection des sites opérationnels et des processus | Inspection de l'hygiène physique et de la sécurité au travail | |
| Inspection des sites agricoles | ||
| Autre inspection de conformité opérationnelle | ||
| Par secteur d'utilisation finale | Pétrole et gaz, y compris le raffinage du pétrole et la pétrochimie | |
| Production d'énergie, énergies renouvelables et services publics | ||
| Fabrication et traitement industriel (à l'exclusion des secteurs classés séparément) | ||
| Construction, immobilier et infrastructures civiles | ||
| Opérations de transport et de logistique | ||
| Mines et carrières | ||
| Agriculture, alimentation et boissons | ||
| Commerce de gros, de détail et de marchandises | ||
| Soins de santé, pharmacie et sciences de la vie | ||
| Ménages et consommateurs individuels | ||
| Autres services commerciaux et institutions publiques | ||
| Par géographie | États-Unis | |
| Canada | ||
| Mexique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée des services d'inspection en Amérique du Nord d'ici 2032 ?
Le secteur devrait atteindre 49,58 milliards USD d'ici 2032, en croissance à partir de 36,98 milliards USD en 2027 à un CAGR de 6,04 %.
Quel domaine de service d'inspection dispose de la plus grande base de revenus ?
Les services d'inspection des bâtiments et des propriétés ont été en tête avec une part de 32 % en 2026, soutenus par les contrôles de transaction, de sécurité et de conformité.
Pourquoi les infrastructures créent-elles une demande pour les prestataires de services d'inspection ?
Les programmes relatifs aux ponts et autres actifs publics nécessitent des évaluations, des vérifications de conformité et une documentation post-réhabilitation.
Quel pays devrait connaître la croissance la plus rapide ?
Le Mexique devrait croître à un CAGR de 9 % jusqu'en 2032, à mesure que la capacité de fabrication accroît les besoins de qualification des fournisseurs et d'évaluation de la conformité.
Qu'est-ce qui freine l'expansion des prestataires de services ?
Une offre limitée de personnel certifié en contrôle non destructif, des coûts d'équipement élevés et une acceptation incohérente des preuves à distance peuvent limiter les travaux réalisés.