
北米検査サービス市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 34.82 十億米ドル |
| 市場規模 (2027) | 36.98 十億米ドル |
| 市場規模 (2032) | 49.58 十億米ドル |
| 成長率 (2027 - 2032) | 6.04 % |
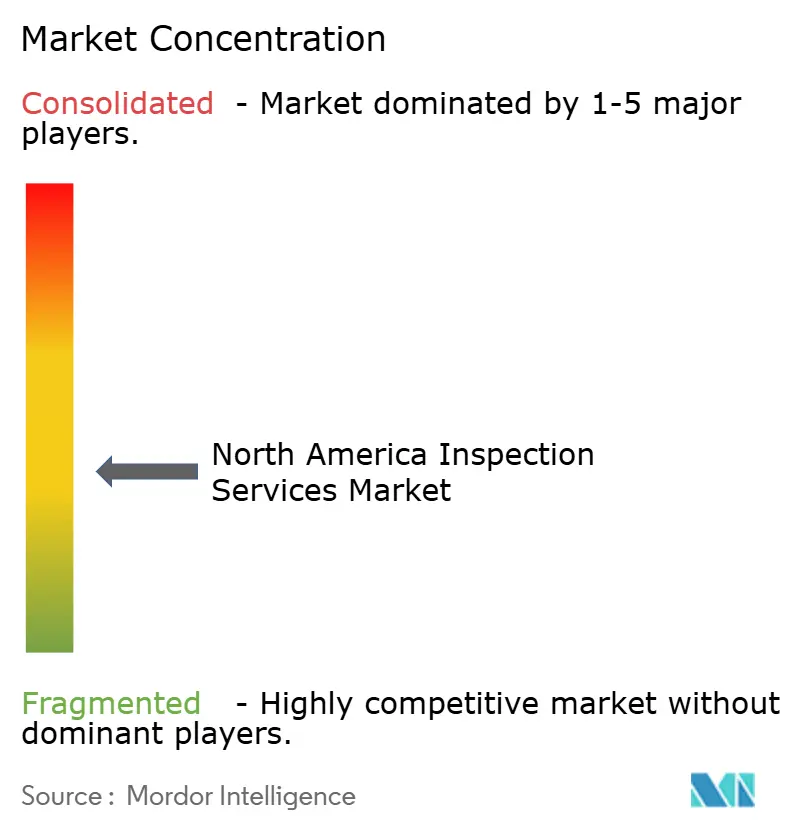
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米検査サービス市場分析
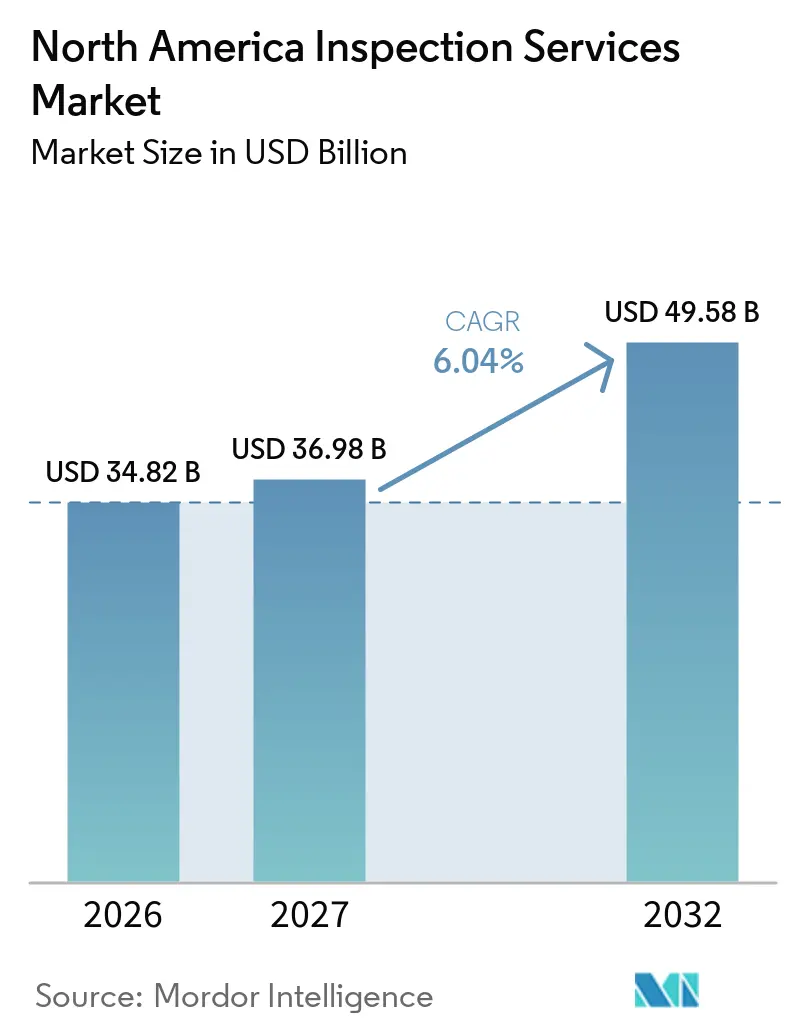
北米検査サービス市場規模は、2026年の348.2億米ドルから2027年には369.8億米ドルに成長し、2027年から2032年にかけて6.04%のCAGRで2032年までに495.8億米ドルに達すると予測されています。
北米検査サービス市場は、法定検査要件、老朽化資産の更新工事、および継続的な検証ツールの幅広い活用によって支えられています。義務的な業務は、規制を受けるエネルギー、輸送、食品、製薬、航空運航などにおいて、任意の産業支出よも安定した需要基盤を提供します。米国は、規制対象施設、パイプラインネットワーク、公共インフラ、エネルギー転換プロジェクトの集積により、中心的な需要拠点であり続けています。カナダは資源産業とインフラ監視から安定した需要を有し、メキシコは新たな製造拠点とサプライヤー資格認定ニーズから業務を獲得しています。プロバイダーは買収、専門的能力、デジタルレポーティング、および継続的なコンプライアンス関係を通じて対応しています。
主要レポートのポイント
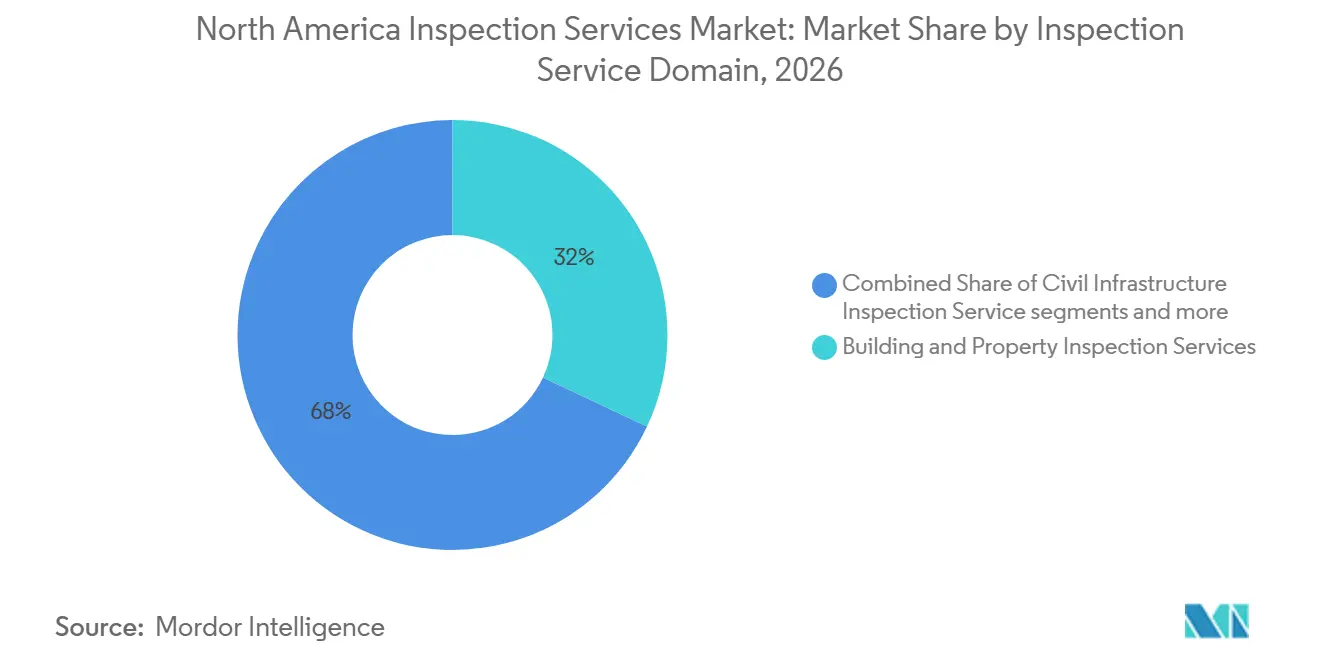
- 検査サービスドメイン別では、建物・不動産検査サービスが2026年の北米検査サービス市場シェアの32%を占め、土木インフラ検査サービスは2032年にかけて最も高い予測CAGRである7.1%を記録しました。
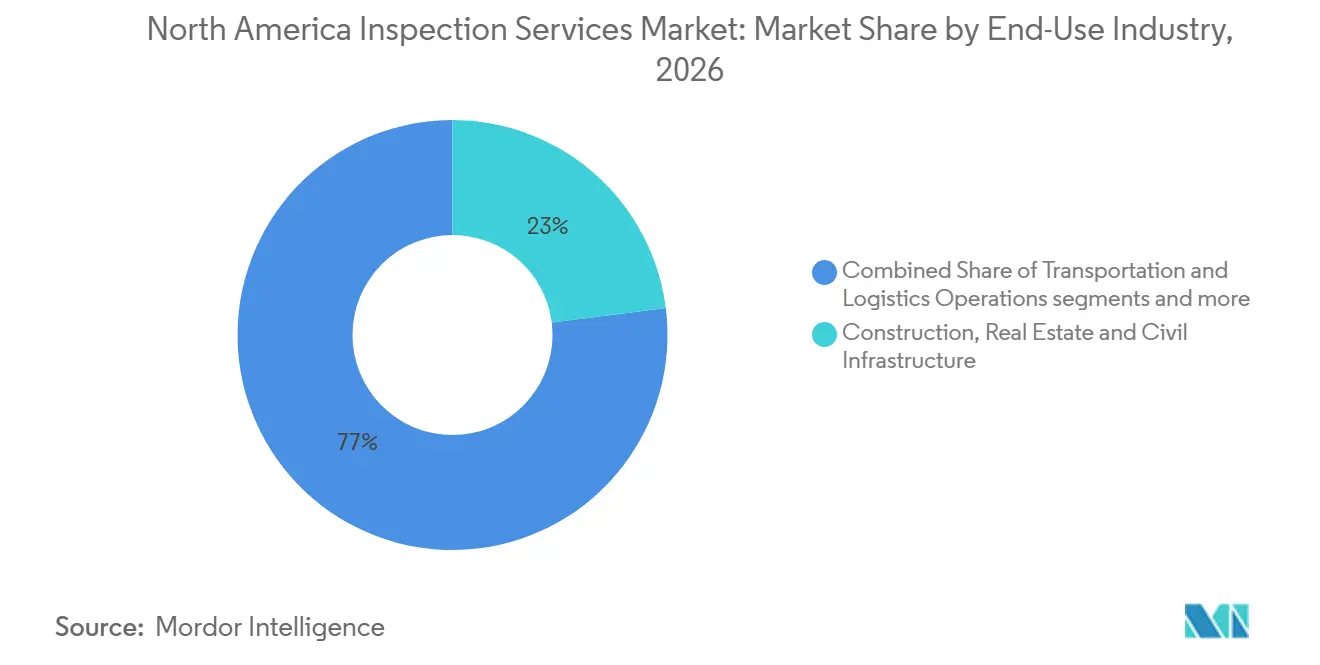
- 最終用途産業別では、建設・不動産・土木インフラが2026年の北米検査サービス市場規模の23%を占め、発電・再生可能エネルギー・公益事業は2032年にかけて6.5%のCAGRで成長すると予測されています。
- 地域別では、米国が2026年の地域収益の78%を占め、メキシコは2032年にかけて9%のCAGRで拡大すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な規制および標準への準拠 | +1.5% | 連邦規制を受けるエネルギー、航空、食品、製薬セクターに最大の影響を与える全国的な要因 | 長期(4年以上) |
| 老朽化した産業・公共インフラ | +1.3% | 全国的な要因であり、米国北東部・中西部および主要なカナダ回廊都市に集中 | 長期(4年以上) |
| 専門的な検査能力のアウトソーシング | +1% | 全国的な要因であり、中堅製造業、エネルギー、USMCAコリドーでの活用が拡大 | 中期(2〜4年) |
| 電気自動車、バッテリー、半導体、クリーンエネルギー資産の複雑性 | +0.9% | 米国南東部・中西部のギガファクトリーベルトおよび米国・メキシコ半導体コリドー | 中期(2〜4年) |
| デジタル検査、人工知能、ロボテクス、リモートデリバリーの採用 | +0.7% | 全国的な要因であり、石油・ガス、電力、データセンターインフラでの早期活用 | 短期(2年以内) |
| メキシコにおけるニアショアリング主導のサプライヤー資格認定 | +0.5% | メキシコのモンテレー、ケレタロ、グアダラハラの産業クラスターおよび米国・メキシコ国境コリドー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格な規制および標準への準拠
コンプライアンス要件は、北米検査サービス市場に対して持続的な需要の底を生み出しています。2025年度において、OSHAはプログラム的、苦情主導的、および死亡関連の活動を通じて30,273件の検査を実施しました。[1] これらのプログラムは、吸入性シリカ、可燃性粉塵、化学処理を含む危険要因を対象としています。PHMSAは、年間最大26回の頻度で危険液体パイプラインのパトロールを義務付けています。[2] 2025年5月の修理基準に関する提案および2025年8月の定期標準更新IIも、文書化された完全性評価の必要性を強化しています。これらの規制上の義務は、職場安全検査、パイプライン完全性検証、設備状態評価、および是正措置監視に対する継続的な需要を支えています。事業者は検査記録を維持し、適用される標準への準拠を実証し、特定された欠陥に対処する必要があり、現場検査と文書化支援の両方を提供するプロバイダーに機会をもたらしています。[3] 資格を持つ人員と技術的に信頼性の高い評価方法の必要性は、産業施設、エネルギーインフラ、および危険な操業環境における専門的な専門知識を持つ検査会社をさらに有利にしています。
老朽化した産業・公共インフラ
北米検査サービス市場は、公共資産の維持管理および改修ニーズからも恩恵を受けています。米国土木学会は2025年に米国インフラにC評価を付与しました。これは過去最高の評価ですが、資産を良好な状態に回復するために必要な計画投資と必要額との間に3.7兆米ドルの差があることを指摘しました。この評価では、航空、ダム、エネルギー、道路を含む9つのカテゴリーでD評価が維持されました。連邦橋梁基準は、適格な公有橋梁の検査を義務付けており、良好な状態にある構造物は後に保全・改修工事を必要とする場合があります。橋梁式プログラムは2025年度までに12,306件のプロジェクトに対して212億米ドルを配分しました。この支出は、着工前評価、適合性確認、および改修後の文書化に対る需要を生み出しています。
アウトソーシングおよび国境を越えたサプライヤー資格認定
組織は、内部の試験室や認証の維持コストが高い場合、専門的な検査業務を外部プロバイダーに移管しています。これにより、試験、検査、校正、法科学サービスを組み合わせる企業の役割が拡大しています。SGSは2026年1月にApplied Technical Servicesの買収を完了し、買収した事業は2026年の売上高に4.6億米ドルを貢献すると見込まれています。この取引は、複数のコンプライアンス業務にわたる単一プロバイダーに対するクライアントの需要を反映しています。製造業者はまた、自動車および航空宇宙の完成品メーカーとのサプライヤー地位を支援するために第三者認証を活用しています。メキシコでは、新たな産業クラスターがサプライヤー監査、プロセス確認、および適合性評価の必要性を高めています。この業務は、資格を持つプロバイダーが国境を越えたサプライチェーンの発展に伴いそれを支援する道を提供しています。
電気自動車、バッテリー、半導体、クリーンエネルギー資産の複雑性
新いバッテリー、半導体、再生可能エネルギー、データセンター資産は、従来の生産施設よりも専門的な検査方法を必要とします。バッテリー操業では、精密部品に対してコンピュータ断層撮影スキャン、音響放射、渦電流アレイ試験などの方法が使用されます。中西部および南東部の電気自動車バッテリー工場では、長期サービス契約を支援できるンライン検査システムが稼働しています。安全性とリサイクル要件により、バッテリーのライフサイクル全体にわたって検査ポイントが追加されます。北米検査サービス市場は、風力ブレード検査、太陽光熱画像、バッテリーエネルギー貯蔵の試運転業務からも恩恵を受けています。リモートツール、ロボティクス、分析、デジタルレポーティングにより、認定された人員がより多くの資産をカバーしながら証拠の記録を維持することができます。これらの方法は、労働力の確保が現場能力を制約する場合に特に有効です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 標準化された検査業務における価格競争とコモディティ化 | -0.8% | 全国的な要因であり、建物検査および一般製造業監査において最大の圧力 | 長期(4年以上) |
| 認定検査員および高度な試験室専門家の不足 | -0.7% | 全国的な要因であり、非破壊試験集約型の石油・ガス、原子力、航空宇宙、および急成長地域で最も深刻 | 長期(4年以上) |
| 高度な検査機器およびデータインフラの高コスト | -0.5% | 全国的な要因であり、中小規模の独立系プロバイダーに対してより大きな圧力 | 中期(2〜4年) |
| リモートおよび人工知能支援による調査結果の証拠としての受容に関する不明確さ | -0.4% | 全国的な要因であり、規制上の明確化は製薬および食品用途に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
標準業務における価格競争とコスト圧力
定期的な不動産検査、標準的な非破壊試験スクリーニング、および定期的な完全性確認は、持続的な価格競争に直面しています。これらの業務では参入障壁が低く、クライアントは混乱を最小限に抑えながらプロバイダーを変更できます。小規模事業者は、労働コストが上昇しても低価格を提供することで量的競争が可能です。大手プロバイダーは、現場業務と分析、デジタルレポーティング、状態監視サブスクリプションを組み合わせることでマージンの保護を図っています。これらのバンドルサービスは、地域企業が規模を拡大して複製することが困難です。したがって、北米検査サービス市場では、標準化された業務と高複雑性業務の間で価格条件が異なっています。
認定検査員および高度な試験室専門家の不足
資格を持つ人員の供給可能量は、資産所有者がより多くの業務を必要とする場合でも、北米検査サービス市場を制限する可能性があります。米国非破壊試験学会は、認定された非破壊試験人員の約30%が55歳以上であると報告しました。フェーズドアレイ超音波試験や渦電流アレイ試験などの高度な方法は、複数年にわたる認定経路を必要とします。検査プロバイダーはまた、高度な機器、試験室システム、データインフラに対して高いコストに直面しています。リモートおよび人工知能支援による調査結果は、すべての規制用途にわたって一貫した証拠としての受容を得られない場合があります。企業は、認定された専門家がより広いチームを監督できるようにするトレーニングとツールへの投資によって対応できます。その投資のペースが、どれだけの需要が完了した業務に転換できるかに影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
建物・不動産検査サービスは2026年の北米検査サービス市場シェアの32%を占めました。北米検査サービス市場は、貸し手が不動産状態評価を要求する住宅および商業取引において継続的な基盤を有しています。また、商業不動産の建外皮、エネルギーコード、防火安全確認からも恩恵を受けています。大規模なポートフォリオの所有者は、レジリエンス要件と保険審査のための継続的な文書化をますます必要としています。これらのニーズにより、業務価値が単一の売却前検査を上回る場合があります。UL Solutions Inc.は2026年6月に北米でULTRUS Records for Buildingsを立ち上げ、複数拠点のポートフォリオの検査記録と是正措置管理を一元化しました。北米検査サービス市場は、孤立した現場イベントから継続的なコンプライアンス管理へと移行しています。
土木インフラ検査サービスは2032年にかけて7.1%のCAGRで成長すると予測されています。このサービスドメインの北米検査サービス市場規模は、連邦プログラムの下での橋梁建設および改修活動によって支えられています。橋梁式プログラムは2025年度までに12,306件のプロジェクトに対して212億米ドルを配分しました。北米検査サービス産業には、完成品メーカーの品質要件の下での製造製品・生産プロセス検査サービスおよび輸送車両・移動資産検査サービスからの安定した中堅需要が含まれています。商品・貨物・貿易検査サービスは2032年にかけて7.5%のCAGRで成長すると予測されています。その拡大は、北米貿易フロー全体にわたるサプライヤー文書化および原産地確認ニーズと連動しています。したがって、北米検査サービス市場は建設・不動産活動を超えて顧客基盤を拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
最終用途産業別:
建設が需要を牽引し、公益事業がより速く成長建設・不動産・土木インフラは2026年の北米検査サービス市場規模の23%を占めました。その地位は、計画、建設、試運転、資産管理にわたる義務的な確認を反映しています。機関投資家の資産所有者はまた、保険審査とサステナビリティ報告を支援するための定期的な状態監視を要求しています。この最終用途グループには、単一の建設サイクルではなく幅広いプロジェクトが含まれています。その結果として生じる組み合わせは、不動産および土木資産にわたる継続的な業務を提供します。その規模は、プロバイダーに関連するデジタルレポーティングおよびコンプライアンスサービスのための確立された量的基盤を与えています。
発電・再生可能エネルギー・公益事業は2032年にかけて6.5%のCAGRで成長すると予測されています。風力ブレード検査、太陽光発電熱画像、バッテリーエネルギー貯蔵の試運転により、専門的なサービス分野が生まれました。Sky Climber Renewablesは、ISO認証プロセスを通じて風力・太陽光資産向けのドローン検査、超音波試験、熱画像を提供しています。石油・ガスは、改訂された技術標準が事業者に完全性プログラムの再評価を求める可能性があるため、検査集約型の最終用途であり続けています。ヘルスケア、製薬、ライフサイエンス、農業、食品・飲料、鉱業、採石業は、それぞれ異なる検査要件を追加しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国検査サービス市場
米国は2026年の北米検査サービス市場シェアの78%を占め、2032年までに7.2%のCAGRで成長すると予測されている。その規模は、OSHA、FDA、EPA、PHMSA、FAA、および原子力規制委員会が監督する検査プログラムに由来する。米国はまた、規制対象インフラおよびエネルギー資産の地最大のストックを有している。インフラ再整備は、この義務主導型の基盤にプロジェクト段階の検証を加えている。半導体施設、電気自動車用バッテリー工場、再生可能エネルギープロジェクト、およびデータセンターは、ますます専門化された手法を必要としている。発電、再生可能エネルギー、およびデータセンター案件は、2032年までの同国の成長においてより大きな役割を果たすと見込まれている。
カナダ検査サービス市場
カナダは、オイルサンド活動、在来型炭化水素採掘、パイプライン完全性プログラム、およびインフラ評価において安定した検査基盤を有している。ヘルスカナダが2025年に複合木材製品のホルムアルデヒド規制値を米国EPAの基準値に合わせたことで、共通のコンプライアンス要件が強化されている。カナダ運輸省のパートIXドローン規制枠組みは、鉄道、橋梁、およびパイプライン回廊における遠隔検査活動を支援している。共通規格は、国境をまたいで業務を行う企業のサービス提供を簡素化できる。バイリンガル認定を持つプロバイダーは、統合契約において有利な立場にある。これらの条件は、カナダの需要における急速な拡大よりも継続性を支えるものである。
メキシコ検査サービス市場
メキシコは2032年までに9%のCAGRを記録すると予測されており、これは3つの地域の中で最も高い成長率である。モンテレー、ケレタロ、およびグアダラハラにおける新たな自動車、電子機器、航空宇宙、および医療機器施設は、サプライヤー資格認定、工程内検査、および適合性評価を必要としている。これらの施設はISO 9001、IATF 16949、およびAS9100などの規格を使用している。SGS Mexicoは2026年4月、NOM適合性評価を支援するためにメキシコの認定機関のもとで認定検査ユニットの業務を強化した。北米検査サービス市場は、製造能力の拡大に伴い初回検査要件から恩恵を受けている。メキシコの成長は、認定された現地チームと国境をまたいだ顧客関係を持つ企業に明確な機会を提供している。
競争環境
北米検査サービス市場は中程度の市場集中度を示しています。SGS、Bureau Veritas、Intertek、UL Solutions Inc.、Acuren、MISTRAS Group, Inc.は地域専門家と競合しています。SGSは2026年1月にApplied Technical Servicesの買収を完了しました。買収した事業は2026年の売上高に4.6億米ドルを追加すると見込まれています。この取引は、試験、検査、校正、法科学にわたるSGSの産業能力を拡大します。また、同社の北米販売フットプリント拡大という目標を支援しています。
Acurenは2025年8月にNV5 Global, Inc.との合併を完了しました。統合された組織は20億米ドル超の収益、11,000人超の従業員、230拠点以上を報告しました。これにより、グローバルサービスプロバイーに対するより大きな国内競合他社が生まれます。MISTRAS Group, Inc.は2025年12月にWoodsideの175億米ドルのルイジアナLNG端末プロジェクトにおける非破壊試験サービスの契約を受注しました。その範囲には放射線検査、磁粉探傷試験、超音波肉厚試験、漏れ試験が含まれています。
競争戦略は、孤立した検査契約よりも継続的でテクノロジーを活用したサービス関係をますます重視しています。UL Solutions Inc.は2026年6月に北米の複数拠点ポートフォリオ向けの建物コンプライアンスソフトウェアを立ち上げました。MISTRAS Group, Inc.はまた2025年9月にBatchelor & Kimballとパートナーシップを結び、データセンター建設の検査および品質保証サービスを提供しています。人工知能支援業務の証拠受容、ニアショアリングされた製造のサプライヤー資格認定、リモート検査標準など、決定的なリーダーが存在しない分野があります。北米検査サービス市場は、資格を持つ人員と受け入れられたデジタル方法を組み合わせる企業に対して引き続き開かれています。
北米検査サービス産業のリーダー
-
SGS SA
-
Intertek Group plc
-
Bureau Veritas SA
-
UL Solutions Inc.
-
TÜV SÜD AG
- 注:主要企業の掲載順は順位を示すものではありません。
北米検査サービス市場 このレポートでカバーされる企業
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- Applus+ Services SA
- Eurofins Scientific SE
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- ALS Limited
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- Baker Hughes Company
- Acuren
- TEAM, Inc.
- Eddyfi Technologies
- FPrimeC Solutions Inc.
- CSA Group Testing and Certification Inc.
- NTS (National Technical Systems)
最近の産業開発事情 北米検査サービス市場
- 2026年4月:UL Solutions Inc.はEurofins Scientific SEの電気・電子事業を企業価値5.75億ユーロ(6.764億米ドル)で買収する最終合意に入り、北米における消費者・産業用電子機器全体の検査・試験能力を拡大しました。
- 2026年1月:SGS SAはApplied Technical Servicesの買収を完了しました。同社は北米の試験、検査、校正、法科学のプロバイダーであり、2026年の売上高に4.6億米ドルを貢献すると見込まれており、2023年から2027年の間に北米売上高を2倍以上にするというSGSのStrategy 27目標の80%を達成しました。
- 2025年8月:Acuren CorporationはNV5 Global, Inc.との合併を企業価値17億米ドルで完了し、20億米ドル超の合算収益と230拠点以上に11,000人超の従業員を擁する北米の試験・検査・校正・認証およびエンジニアリングサービス事業体を創設しました。
北米検査サービス市場レポートの範囲
北米検査サービス市場レポートは、検査サービスドメイン別(建物・不動産検査サービス、土木インフラ検査サービス、その他)、最終用途産業別(建設・不動産・土木インフラ、家庭・個人消費者、その他)、地域別(米国、カナダ、メキシコ)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 建物・不動産検査サービス | 住宅・商業・機関建物検査 |
| 構造、建物外皮、機械・電気・配管、防火安全検査 | |
| 不動産状態、建設、引き渡し検査 | |
| 土木インフラ検査サービス | 道路、橋梁、トンネル、鉄道軌道インフラ |
| ダム、土木水インフラ、その他の土木構造物 | |
| 産業施設および固定資産検査サービス | 産業プラントおよび設置済みプロセス機器 |
| 圧力容器、パイプライン、貯蔵タンク | |
| 発電・公益事業システム | |
| その他の固定産業機器 | |
| 製造製品・生産プロセス検査サービス | 原材料・部品検査 |
| 工程内製造検査 | |
| 完成品・生産プロセス適合性検査 | |
| 輸送車両・移動資産検査サービス | 道路車両・商業フリート |
| 鉄道車両 | |
| 航空機・航空資産 | |
| 船舶・その他の海洋船舶 | |
| その他の移動輸送資産 | |
| 商品・貨物・貿易検査サービス | バルク・コンテナ貨物検査 |
| 取引商品検査 | |
| 委託品の状態・数量・品質確認 | |
| 積み込み・荷降ろし・保管移転検査 | |
| その他の業務サイト・プロセス検査サービス | 物理的衛生・職場安全検査 |
| 農業サイト検査 | |
| その他の業務コンプライアンス検査 |
| 石油・ガス(石油精製・石油化学を含む) |
| 発電・再生可能エネルギー・公益事業 |
| 製造・産業加工(別途分類された産業を除く) |
| 建設・不動産・土木インフラ |
| 輸送・物流業務 |
| 鉱業・採石業 |
| 農業・食品・飲料 |
| 卸売・小売・商品取引 |
| ヘルスケア・製薬・ライフサイエンス |
| 家庭・個人消費者 |
| その他の商業サービスおよび公共機関 |
| 米国 |
| カナダ |
| メキシコ |
| 検査サービスドメイン別 | 建物・不動産検査サービス | 住宅・商業・機関建物検査 |
| 構造、建物外皮、機械・電気・配管、防火安全検査 | ||
| 不動産状態、建設、引き渡し検査 | ||
| 土木インフラ検査サービス | 道路、橋梁、トンネル、鉄道軌道インフラ | |
| ダム、土木水インフラ、その他の土木構造物 | ||
| 産業施設および固定資産検査サービス | 産業プラントおよび設置済みプロセス機器 | |
| 圧力容器、パイプライン、貯蔵タンク | ||
| 発電・公益事業システム | ||
| その他の固定産業機器 | ||
| 製造製品・生産プロセス検査サービス | 原材料・部品検査 | |
| 工程内製造検査 | ||
| 完成品・生産プロセス適合性検査 | ||
| 輸送車両・移動資産検査サービス | 道路車両・商業フリート | |
| 鉄道車両 | ||
| 航空機・航空資産 | ||
| 船舶・その他の海洋船舶 | ||
| その他の移動輸送資産 | ||
| 商品・貨物・貿易検査サービス | バルク・コンテナ貨物検査 | |
| 取引商品検査 | ||
| 委託品の状態・数量・品質確認 | ||
| 積み込み・荷降ろし・保管移転検査 | ||
| その他の業務サイト・プロセス検査サービス | 物理的衛生・職場安全検査 | |
| 農業サイト検査 | ||
| その他の業務コンプライアンス検査 | ||
| 最終用途産業別 | 石油・ガス(石油精製・石油化学を含む) | |
| 発電・再生可能エネルギー・公益事業 | ||
| 製造・産業加工(別途分類された産業を除く) | ||
| 建設・不動産・土木インフラ | ||
| 輸送・物流業務 | ||
| 鉱業・採石業 | ||
| 農業・食品・飲料 | ||
| 卸売・小売・商品取引 | ||
| ヘルスケア・製薬・ライフサイエンス | ||
| 家庭・個人消費者 | ||
| その他の商業サービスおよび公共機関 | ||
| 地域別 | 米国 | |
| カナダ | ||
| メキシコ | ||
レポートで回答される主要な質問
北米の検査サービスの2032年の予測値はいくらですか?
このセクターは2027年の369.8億米ドルから6.04%のCAGRで成長し、2032年までに495.8億米ドルに達すると予測されています。
最大の収益基盤を持つ検査サービスドメインはどれですか?
建物・不動産検査サービスは、取引、安全、コンプライアンス確認に支えられ、2026年に32%のシェアでリードしました。
インフラはなぜ検査プロバイダーの需要を生み出すのですか?
橋梁およびその他の公共資産プログラムは、評価、適合性確認、改修後の文書化を必要とします。
最も急速に成長すると予想される国はどこですか?
メキシコは製造能力の拡大によりサプライヤー資格認定と適合性ニーズが高まり、2032年にかけて9%のCAGRで成長すると予測されています。
サービスプロバイダーの拡大を制約するものは何ですか?
認定された非破壊試験スタッフの供給不足、高い機器コスト、リモート証拠の受容の一貫性のなさが、完了した業務を制限する可能性があります。