
Marktgröße und Marktanteil der Inspektionsdienstleistungen in Nordamerika
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
| Marktgröße im Basisjahr (2026) | 34.82 Milliarden US-Dollar |
| Marktgröße (2027) | 36.98 Milliarden US-Dollar |
| Marktgröße (2032) | 49.58 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.04 % |
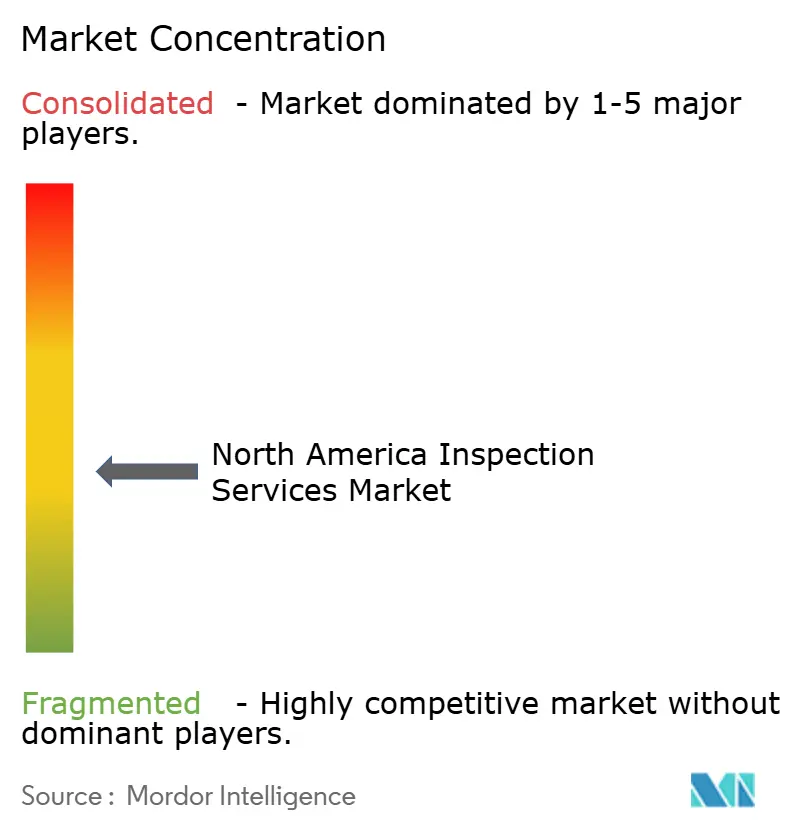
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Inspektionsdienstleistungen in Nordamerika von Mordor Intelligence
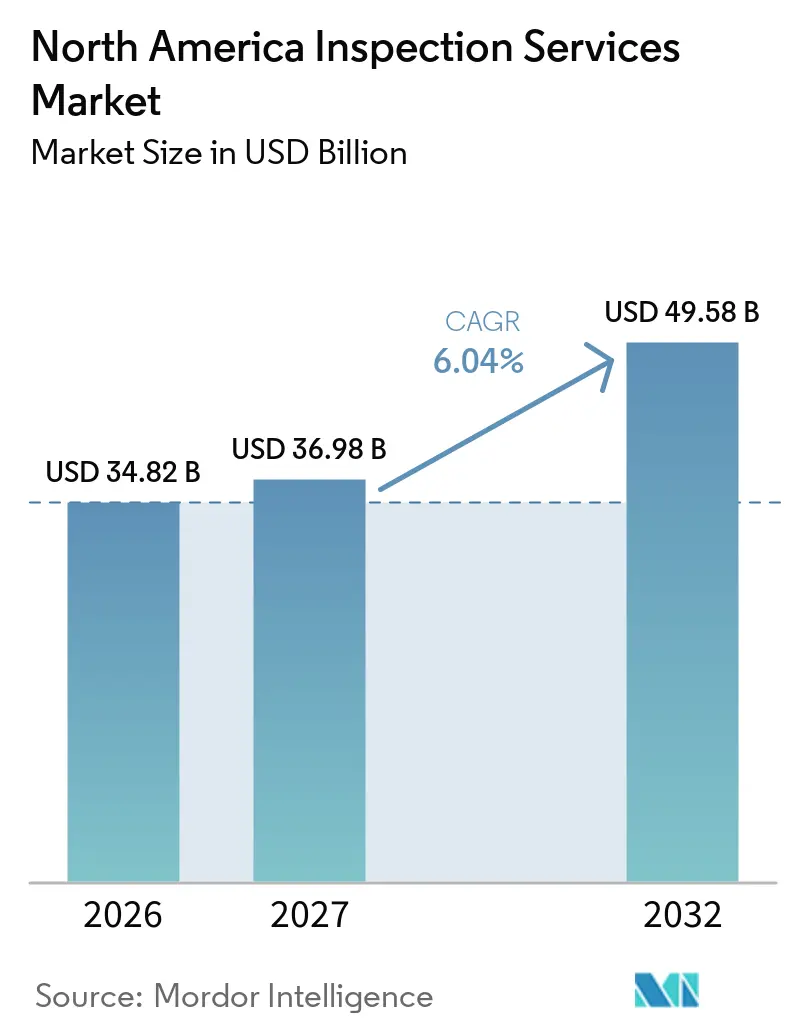
Die Marktgröße der Inspektionsdienstleistungen in Nordamerika wird voraussichtlich von 34,82 Milliarden USD im Jahr 2026 auf 36,98 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,04 % über den Zeitraum 2027–2032 einen Wert von 49,58 Milliarden USD erreichen.
Der Markt für Inspektionsdienstleistungen in Nordamerika wird durch gesetzliche Inspektionsanforderungen, Erneuerungsarbeiten an alternden Anlagen und den breiteren Einsatz kontinuierlicher Verifizierungswerkzeuge gestützt. Pflichtarbeiten bieten eine stabilere Nachfragebasis als diskretionäre Industrieausgaben, insbesondere in regulierten Bereichen wie Energie, Transport, Lebensmittel, Pharmazeutika und Luftfahrt. Die Vereinigten Staaten bleiben das zentrale Nachfragezentrum aufgrund der Konzentration regulierter Einrichtungen, Pipelinenetzwerke, öffentlicher Infrastruktur und Energiewendeprojekte. Kanada verfügt über eine stabile Nachfrage aus der Ressourcenindustrie und der Infrastrukturaufsicht, während Mexiko Aufträge aus neuen Fertigungsstandorten und dem Bedarf an Lieferantenqualifizierung gewinnt. Anbieter reagieren durch Akquisitionen, spezialisierte Fähigkeiten, digitale Berichterstattung und wiederkehrende Compliance-Beziehungen.
Wichtigste Erkenntnisse des Berichts
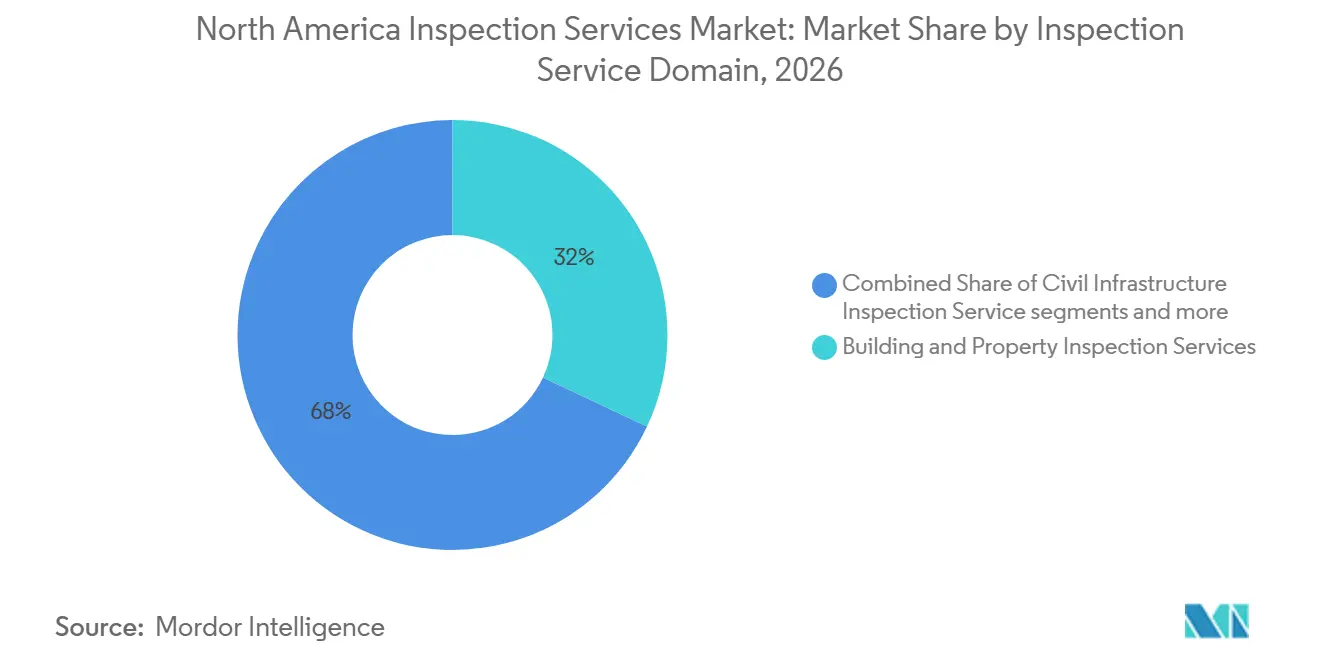
- Nach Inspektionsdienstleistungsbereich hielten Gebäude- und Immobilieninspektionsdienstleistungen im Jahr 2026 einen Anteil von 32 % am Markt für Inspektionsdienstleistungen in Nordamerika, während Inspektionsdienstleistungen für zivile Infrastruktur den höchsten prognostizierten CAGR von 7,1 % bis 2032 verzeichneten.
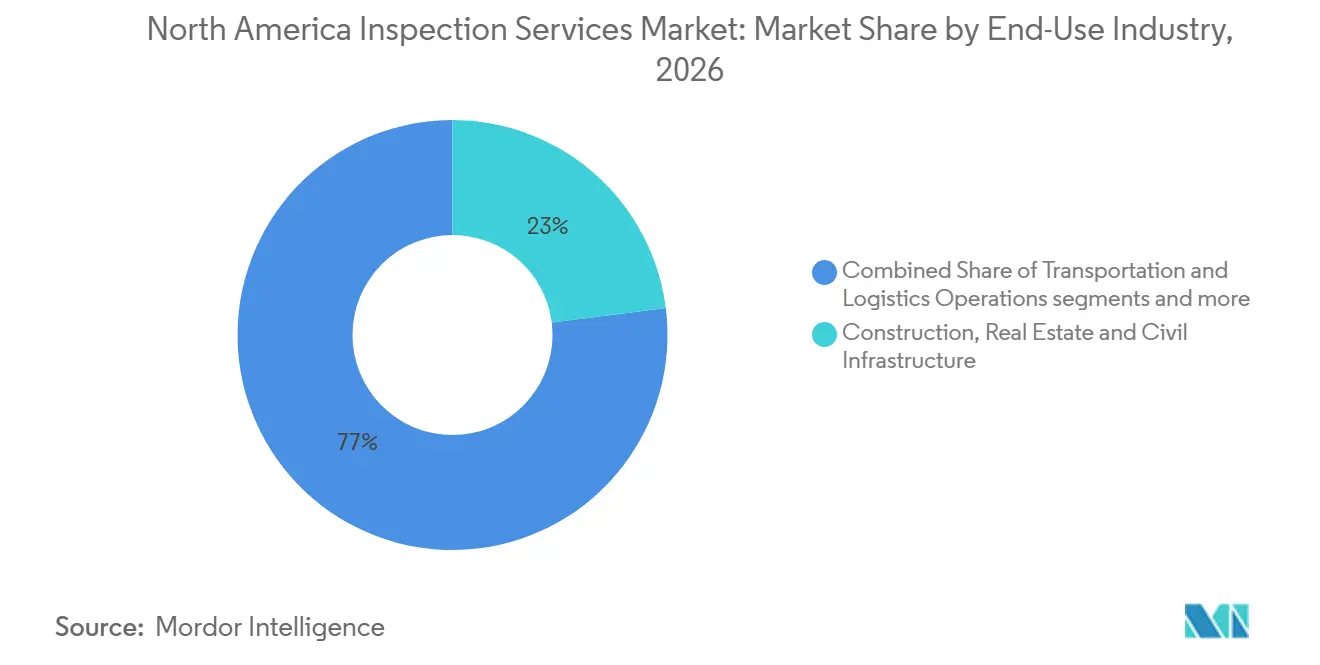
- Nach Endverbrauchsbranche entfielen auf Bauwesen, Immobilien und zivile Infrastruktur im Jahr 2026 23 % der Marktgröße der Inspektionsdienstleistungen in Nordamerika, während Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen voraussichtlich mit einem CAGR von 6,5 % bis 2032 wachsen werden.
- Nach Geografie hielten die Vereinigten Staaten im Jahr 2026 einen Anteil von 78 % am regionalen Umsatz, während Mexiko voraussichtlich mit einem CAGR von 9 % bis 2032 expandieren wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Strenge Einhaltung regulatorischer Vorschriften und Standards | +1.5% | National, mit der größten Wirkung in bundesweit regulierten Bereichen Energie, Luftfahrt, Lebensmittel und Pharmazeutika | Langfristig (≥ 4 Jahre) |
| Alternde Industrie- und öffentliche Infrastruktur | +1.3% | National, konzentriert im Nordosten und Mittleren Westen der Vereinigten Staaten sowie in den wichtigsten kanadischen Korridorstädten | Langfristig (≥ 4 Jahre) |
| Auslagerung spezialisierter Inspektionskapazitäten | +1% | National, mit zunehmendem Einsatz in der mittelständischen Fertigung, im Energiebereich und im USMCA-Korridor | Mittelfristig (2–4 Jahre) |
| Komplexität von Elektrofahrzeug-, Batterie-, Halbleiter- und Saubere-Energie-Anlagen | +0.9% | Der Gigafactory-Gürtel im Südosten und Mittleren Westen der Vereinigten Staaten sowie der Halbleiterkorridor zwischen den Vereinigten Staaten und Mexiko | Mittelfristig (2–4 Jahre) |
| Einführung digitaler Inspektion, künstlicher Intelligenz, Robotik und Fernlieferung | +0.7% | National, mit frühem Einsatz in Öl und Gas, Energie und Rechenzentrumsinfrastruktur | Kurzfristig (≤ 2 Jahre) |
| Nearshoring-getriebene Lieferantenqualifizierung in Mexiko | +0.5% | Industriecluster in Mexiko in Monterrey, Querétaro und Guadalajara sowie der Grenzkorridor zwischen den Vereinigten Staaten und Mexiko | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Strenge Einhaltung regulatorischer Vorschriften und Standards
Compliance-Anforderungen schaffen eine dauerhafte Nachfragebasis für den Markt für Inspektionsdienstleistungen in Nordamerika. Im Haushaltsjahr 2025 führte die OSHA 30.273 Inspektionen durch programmierte, beschwerdegetriebene und todesfallbezogene Aktivitäten durch.[1] Diese Programme decken Gefahren ab, darunter einatembarer Quarzstaub, brennbarer Staub und chemische Verarbeitung. Die PHMSA schreibt Patrouillen für Gefahrgutflüssigkeitspipelines mit Häufigkeiten vor, die bis zu 26 Mal pro Jahr erreichen können.[2] Der Vorschlag vom Mai 2025 zu Reparaturkriterien und das Periodische Normenaktualisierungspaket II vom August 2025 verstärken ebenfalls den Bedarf an dokumentierten Integritätsbewertungen. Diese regulatorischen Verpflichtungen unterstützen die wiederkehrende Nachfrage nach Arbeitssicherheitsinspektionen, Pipeline-Integritätsprüfungen, Zustandsbewertungen von Anlagen und der Überwachung von Korrekturmaßnahmen. Betreiber müssen Inspektionsaufzeichnungen führen, die Einhaltung geltender Standards nachweisen und festgestellte Mängel beheben, was Chancen für Anbieter schafft, die sowohl Feldinspektionen als auch Dokumentationsunterstützung anbieten.[3] Der Bedarf an qualifiziertem Personal und technisch zuverlässigen Bewertungsmethoden begünstigt darüber hinaus Inspektionsunternehmen mit spezialisierter Expertise in Industrieanlagen, Energieinfrastruktur und gefährlichen Betriebsumgebungen.
Alternde Industrie- und öffentliche Infrastruktur
Der Markt für Inspektionsdienstleistungen in Nordamerika profitiert auch vom Wartungs- und Sanierungsbedarf öffentlicher Anlagen. Die American Society of Civil Engineers vergab der US-amerikanischen Infrastruktur im Jahr 2025 die Note C – ihre bisher beste Bewertung –, identifizierte jedoch eine Lücke von 3,7 Billionen USD zwischen geplanten Investitionen und dem Bedarf zur Wiederherstellung der Anlagen in einem guten Zustand. Die Bewertung behielt D-Bereichsnoten für neun Kategorien bei, darunter Luftfahrt, Staudämme, Energie und Straßen. Bundesbrückenstandards schreiben die Inspektion förderfähiger öffentlich zugänglicher Brücken vor, während Bauwerke in einem mittelmäßigen Zustand später Erhaltungs- und Sanierungsarbeiten erfordern können. Das Bridge Formula Program hatte bis zum Haushaltsjahr 2025 21,2 Milliarden USD für 12.306 Projekte zugeteilt. Diese Ausgaben schaffen Nachfrage nach Vorbaubewertungen, Konformitätsprüfungen und Dokumentation nach der Sanierung.
Auslagerung und grenzüberschreitende Lieferantenqualifizierung
Organisationen verlagern spezialisierte Inspektionsarbeiten an externe Anbieter, wenn der Betrieb interner Labore und Zertifizierungen kostspielig ist. Dies unterstützt eine größere Rolle für Unternehmen, die Prüf-, Inspektions-, Kalibrierungs- und forensische Dienstleistungen kombinieren. SGS schloss die Übernahme von Applied Technical Services im Januar 2026 ab, und das übernommene Unternehmen soll im Jahr 2026 einen Umsatz von 460 Millionen USD beitragen. Die Transaktion spiegelt die Kundennachfrage nach einem einzigen Anbieter für mehrere Compliance-Aufgaben wider. Hersteller nutzen auch Drittanbieter-Zertifizierungen, um den Lieferantenstatus bei Erstausrüstern in der Automobil- und Luft- und Raumfahrtbranche zu unterstützen. In Mexiko erhöhen neue Industriecluster den Bedarf an Lieferantenaudits, Prozessprüfungen und Konformitätsbewertungen. Diese Arbeit bietet qualifizierten Anbietern einen Weg, grenzüberschreitende Lieferketten bei ihrer Entwicklung zu bedienen.
Komplexität von Elektrofahrzeug-, Batterie-, Halbleiter- und Saubere-Energie-Anlagen
Neue Batterie-, Halbleiter-, Erneuerbare-Energie- und Rechenzentrumsanlagen erfordern speziellere Inspektionsmethoden als herkömmliche Produktionsanlagen. Batteriebetriebe verwenden Methoden wie Computertomografie-Scanning, akustische Emission und Wirbelstrom-Array-Prüfung für empfindliche Komponenten. Elektrofahrzeug-Batteriewerke im Mittleren Westen und Südosten nehmen In-Line-Inspektionssysteme in Betrieb, die langfristige Serviceverträge unterstützen können. Sicherheits- und Recyclinganforderungen fügen Inspektionspunkte über den gesamten Batterielebenszyklus hinzu. Der Markt für Inspektionsdienstleistungen in Nordamerika profitiert auch von der Inspektion von Windrotorblättern, der solarthermischen Bildgebung und der Inbetriebnahme von Batteriespeichern. Fernwerkzeuge, Robotik, Analytik und digitale Berichterstattung können zertifiziertem Personal helfen, mehr Anlagen abzudecken und dabei Nachweisketten aufrechtzuerhalten. Diese Methoden sind besonders relevant, wenn die Verfügbarkeit von Arbeitskräften die Feldkapazität einschränkt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preiswettbewerb und Kommodifizierung standardisierter Inspektionsarbeiten | -0.8% | National, mit dem größten Druck bei Gebäudeinspektionen und allgemeinen Fertigungsaudits | Langfristig (≥ 4 Jahre) |
| Mangel an zertifizierten Inspektoren und fortgeschrittenen Laborspezialisten | -0.7% | National, am akutesten in NDT-intensiven Bereichen Öl und Gas, Kernkraft, Luft- und Raumfahrt sowie an schnell wachsenden Standorten | Langfristig (≥ 4 Jahre) |
| Hohe Kosten für fortschrittliche Inspektionsausrüstung und Dateninfrastruktur | -0.5% | National, mit größerem Druck auf kleine und mittelgroße unabhängige Anbieter | Mittelfristig (2–4 Jahre) |
| Unklare Beweisrechtliche Akzeptanz von Ferninspektion und KI-gestützten Befunden | -0.4% | National, mit früher regulatorischer Klarheit konzentriert auf pharmazeutische und Lebensmittelanwendungen | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preiswettbewerb und Kostendruck bei Standardarbeiten
Routinemäßige Immobilieninspektionen, Standard-NDT-Screenings und periodische Integritätsprüfungen sind einem anhaltenden Preiswettbewerb ausgesetzt. Die Eintrittsbarrieren sind bei diesen Aufgaben niedriger, und Kunden können Anbieter mit begrenzten Unterbrechungen wechseln. Kleinere Betreiber können durch niedrigere Preise um Volumen konkurrieren, selbst wenn die Arbeitskosten steigen. Große Anbieter versuchen, Margen durch die Kombination von Feldarbeit mit Analytik, digitaler Berichterstattung und Zustandsüberwachungsabonnements zu schützen. Diese gebündelten Angebote sind für regionale Unternehmen schwerer in großem Maßstab zu replizieren. Der Markt für Inspektionsdienstleistungen in Nordamerika weist daher unterschiedliche Preisbedingungen zwischen standardisierten Arbeiten und hochkomplexen Aufgaben auf.
Mangel an zertifizierten Inspektoren und fortgeschrittenen Laborspezialisten
Das verfügbare Angebot an qualifiziertem Personal kann den Markt für Inspektionsdienstleistungen in Nordamerika einschränken, selbst wenn Anlageneigentümer mehr Arbeit benötigen. Die American Society for Nondestructive Testing berichtete, dass fast 30 % des zertifizierten NDT-Personals älter als 55 Jahre ist. Fortgeschrittene Methoden wie phasengesteuerte Ultraschallprüfung und Wirbelstrom-Array-Prüfung erfordern mehrjährige Zertifizierungswege. Inspektionsanbieter sehen sich auch mit hohen Kosten für fortschrittliche Ausrüstung, Laborsysteme und Dateninfrastruktur konfrontiert. Ferninspektion und KI-gestützte Befunde erhalten möglicherweise keine einheitliche beweisrechtliche Akzeptanz in allen regulierten Anwendungsbereichen. Unternehmen können reagieren, indem sie in Schulungen und Werkzeuge investieren, die es zertifizierten Spezialisten ermöglichen, breitere Teams zu beaufsichtigen. Das Tempo dieser Investitionen beeinflusst, wie viel Nachfrage in abgeschlossene Aufgaben umgewandelt werden kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Gebäude- und Immobilieninspektionsdienstleistungen hielten im Jahr 2026 einen Anteil von 32 % am Markt für Inspektionsdienstleistungen in Nordamerika. Der Markt für Inspektionsdienstleistungen in Nordamerika verfügt über eine wiederkehrende Basis bei Wohn- und Gewerbeimmobilientransaktionen, bei denen Kreditgeber Zustandsbewertungen von Immobilien verlangen. Er profitiert auch von Gebäudehüllen-, Energievorschriften- und Brandschutzprüfungen für Gewerbeimmobilien. Eigentümer größerer Portfolios verlangen zunehmend eine laufende Dokumentation für Resilienzanforderungen und Versicherungsüberprüfungen. Diese Anforderungen können die Auftragswerte über die einer einzelnen Vorverkaufsinspektion hinaus steigern. UL Solutions lancierte ULTRUS Records for Buildings in Nordamerika im Juni 2026, um Inspektionsaufzeichnungen und das Management von Korrekturmaßnahmen für Portfolios mit mehreren Standorten zu zentralisieren. Der Markt für Inspektionsdienstleistungen in Nordamerika entwickelt sich von isolierten Feldereignissen hin zu einer laufenden Compliance-Verwaltung.
Inspektionsdienstleistungen für zivile Infrastruktur werden voraussichtlich bis 2032 mit einem CAGR von 7,1 % wachsen. Die Marktgrße der Inspektionsdienstleistungen in Nordamerika für diesen Dienstleistungsbereich wird durch Brückenbau- und Sanierungsaktivitäten im Rahmen von Bundesprogrammen gestützt. Das Bridge Formula Program hatte bis zum Haushaltsjahr 2025 21,2 Milliarden USD für 12.306 Projekte zugeteilt. Die Branche der Inspektionsdienstleistungen in Nordamerika umfasst eine stabile mittlere Nachfrage aus Inspektionsdienstleistungen für hergestellte Produkte und Produktionsprozesse sowie Inspektionsdienstleistungen für Fahrzeuge und mobile Anlagen gemäß den Qualitätsanforderungen der Erstausrüster. Inspektionsdienstleistungen für Waren, Fracht und Handel werden voraussichtlich bis 2032 mit einem CAGR von 7,5 % wachsen. Ihre Expansion ist mit dem Bedarf an Lieferantendokumentation und Ursprungsverifizierung innerhalb der nordamerikanischen Handelsströme verbunden. Der Markt für Inspektionsdienstleistungen in Nordamerika erweitert daher seine Kundenbasis über Bau- und Immobilienaktivitäten hinaus.

Nach Endverbrauchsbranche:
Bauwesen verankert die Nachfrage, während Versorgungsunternehmen schneller wachsenBauwesen, Immobilien und zivile Infrastruktur machten im Jahr 2026 23 % der Marktgröße der Inspektionsdienstleistungen in Nordamerika aus. Ihre Position spiegelt obligatorische Prüfungen in den Bereichen Planung, Bau, Inbetriebnahme und Anlagenmanagement wider. Institutionelle Anlageneigentümer fordern auch periodische Zustandsüberwachung zur Unterstützung von Versicherungsüberprüfungen und Nachhaltigkeitsberichterstattung. Diese Endverbrauchsgruppe umfasst eine breite Palette von Projekten und nicht nur einen einzelnen Bauzyklus. Der daraus resultierende Mix bietet wiederkehrende Aufgaben über Immobilien- und Zivilanlagen hinweg. Sein Umfang gibt Anbietern eine etablierte Volumenbasis für verwandte digitale Berichterstattungs- und Compliance-Dienstleistungen.
Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen werden voraussichtlich bis 2032 mit einem CAGR von 6,5 % wachsen. Die Inspektion von Windrotorblättern, die solarphotovoltaische Thermografie und die Inbetriebnahme von Batteriespeichern haben einen spezialisierten Dienstleistungsbereich geschaffen. Sky Climber Renewables bietet Drohneninspektionen, Ultraschallprüfungen und Thermografie für Wind- und Solaranlagen durch ISO-zertifizierte Prozesse an. Öl und Gas bleiben ein inspektionsintensiver Endverbrauchsbereich, da überarbeitete technische Standards Betreiber dazu veranlassen können, Integritätsprogramme neu zu bewerten. Gesundheitswesen, Pharmazeutika, Biowissenschaften, Landwirtschaft, Lebensmittel und Getränke, Bergbau und Steinbruch fügen spezifische Inspektionsanforderungen hinzu.
Geografische Analyse
Vereinigte Staaten Inspektionsdienstleistungen Markt
Die Vereinigten Staaten hielten im Jahr 2026 einen Anteil von 78 % am Markt für Inspektionsdienstleistungen in Nordamerika und werden voraussichtlich bis 2032 mit einem CAGR von 7,2 % wachsen. Ihre Größe ergibt sich aus Inspektionsprogrammen, die von OSHA, FDA, EPA, PHMSA, FAA und der Nuclear Regulatory Commission überwacht werden. Die Vereinigten Staaten verfügen zudem über den größten Bestand an regulierter Infrastruktur und Energieanlagen in der Region. Die Infrastrukturrehabilitierung ergänzt diese mandatsgetriebene Basis um projektbezogene Überprüfungen. Halbleiterfabriken, Batteriewerke für Elektrofahrzeuge, Projekte im Bereich erneuerbare Energien und Rechenzentren erfordern zunehmend spezialisierte Methoden. Es wird erwartet, dass Aufträge in den Bereichen Stromerzeugung, erneuerbare Energien und Rechenzentren bis 2032 eine größere Rolle beim Wachstum des Landes spielen werden.
Kanada Inspektionsdienstleistungen Markt
Kanada verfügt über eine stabile Inspektionsbasis in der Ölsandförderung, der konventionellen Kohlenwasserstoffgewinnung, Programmen zur Pipeline-Integrität und der Infrastrukturbewertung. Die Angleichung der Formaldehydgrenzwerte für Holzverbundwerkstoffe durch Health Canada im Jahr 2025 an die EPA-Schwellenwerte der Vereinigten Staaten stärkt gemeinsame Compliance-Erwartungen. Das Part-IX-Drohnenrahmenwerk von Transport Canada unterstützt die Ferninspektion von Schienen-, Brücken- und Pipelinekorridoren. Gemeinsame Standards können die Leistungserbringung für Unternehmen vereinfachen, die grenzüberschreitend tätig sind. Anbieter mit zweisprachiger Akkreditierung sind für integrierte Verträge gut positioniert. Diese Bedingungen begünstigen Kontinuität statt einer raschen Expansion der kanadischen Nachfrage.
Mexiko Inspektionsdienstleistungen Markt
Für Mexiko wird bis 2032 ein CAGR von 9 % erwartet – die höchste Rate unter den drei Regionen. Neue Anlagen in den Bereichen Automobil, Elektronik, Luft- und Raumfahrt sowie Medizinprodukte in Monterrey, Querétaro und Guadalajara benötigen Lieferantenqualifizierung, prozessbegleitende Inspektion und Konformitätsbewertung. Diese Anlagen verwenden Standards wie ISO 9001, IATF 16949 und AS9100. SGS Mexico hat im April 2026 seinen Betrieb als akkreditierte Inspektionsstelle unter mexikanischer Akkreditierung zur Unterstützung der NOM-Konformitätsbewertung gestärkt. Der Markt für Inspektionsdienstleistungen in Nordamerika profitiert von erstmaligen Inspektionsanforderungen, da die Fertigungskapazitäten ausgebaut werden. Mexikos Wachstum bietet eine klar definierte Chance für Unternehmen mit akkreditierten lokalen Teams und grenzüberschreitenden Kundenbeziehungen.
Wettbewerbslandschaft
Der Markt für Inspektionsdienstleistungen in Nordamerika weist ein mittleres Maß an Marktkonzentration auf. SGS, Bureau Veritas, Intertek, UL Solutions, Acuren und MISTRAS Group konkurrieren neben regionalen Spezialisten. SGS schloss die Übernahme von Applied Technical Services im Januar 2026 ab. Das übernommene Unternehmen soll im Jahr 2026 einen Umsatz von 460 Millionen USD hinzufügen. Die Transaktion erweitert die industriellen Fähigkeiten von SGS in den Bereichen Prüfung, Inspektion, Kalibrierung und Forensik. Sie unterstützt auch das Ziel des Unternehmens, seinen nordamerikanischen Umsatzfußabdruck zu vergrößern.
Acuren schloss seine Fusion mit NV5 Global im August 2025 ab. Das kombinierte Unternehmen meldete einen Umsatz von mehr als 2 Milliarden USD, mehr als 11.000 Mitarbeiter und über 230 Standorte. Dies schafft einen größeren inländischen Wettbewerber für globale Dienstleistungsanbieter. MISTRAS gewann im Dezember 2025 einen Vertrag für NDT-Dienstleistungen am Louisiana-LNG-Terminal-Projekt von Woodside im Wert von 17,5 Milliarden USD. Der Umfang umfasst Radiografie, Magnetpulverprüfung, Ultraschall-Wanddickenmessung und Dichtheitsprüfung.
Wettbewerbsstrategien bevorzugen zunehmend wiederkehrende, technologiegestützte Dienstleistungsbeziehungen gegenüber isolierten Inspektionsverträgen. UL Solutions lancierte seine Gebäude-Compliance-Software für nordamerikanische Portfolios mit mehreren Standorten im Juni 2026. MISTRAS kooperierte auch mit Batchelor & Kimball im September 2025, um Inspektions- und Qualitätssicherungsdienstleistungen für den Rechenzentrumsbau bereitzustellen. Bereiche ohne einen entscheidenden Marktführer umfassen die beweisrechtliche Akzeptanz KI-gestützter Arbeiten, die Lieferantenqualifizierung für neargeshorte Fertigung und Standards für Ferninspektionen. Der Markt für Inspektionsdienstleistungen in Nordamerika bleibt offen für Unternehmen, die qualifiziertes Personal mit akzeptierten digitalen Methoden verbinden.
Marktführer der Inspektionsdienstleistungen in Nordamerika
-
SGS SA
-
Intertek Group plc
-
Bureau Veritas SA
-
UL Solutions Inc.
-
TÜV SÜD AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Nordamerika Inspektionsdienstleistungen Markt Unternehmen in diesem Bericht
- SGS SA
- Intertek Group plc
- Bureau Veritas SA
- UL Solutions Inc.
- TÜV SÜD AG
- TÜV Rheinland AG
- Applus+ Services SA
- Eurofins Scientific SE
- DEKRA SE
- DNV AS
- TÜV NORD GROUP
- ALS Limited
- Element Materials Technology Group Ltd.
- MISTRAS Group, Inc.
- Baker Hughes Company
- Acuren
- TEAM, Inc.
- Eddyfi Technologies
- FPrimeC Solutions Inc.
- CSA Group Testing and Certification Inc.
- NTS (National Technical Systems)
Neueste Industrielle Entwicklungen in Nordamerika Inspektionsdienstleistungen Markt
- April 2026: UL Solutions Inc. schloss eine endgültige Vereinbarung zum Erwerb des Elektro- und Elektronikgeschäfts von Eurofins Scientific SE zu einem Unternehmenswert von 575 Millionen EUR (676,4 Millionen USD) ab und erweitert damit die Inspektions- und Prüfkapazitäten von UL Solutions im Bereich Verbraucher- und Industrieelektronik in Nordamerika.
- Januar 2026: SGS SA schloss die Übernahme von Applied Technical Services ab, einem nordamerikanischen Anbieter von Prüf-, Inspektions-, Kalibrierungs- und forensischen Dienstleistungen, der voraussichtlich 460 Millionen USD zum Umsatz 2026 beitragen wird, womit 80 % des Ziels der SGS-Strategie 27 erreicht wurden, den nordamerikanischen Umsatz zwischen 2023 und 2027 mehr als zu verdoppeln.
- August 2025: Acuren Corporation schloss ihre Fusion mit NV5 Global, Inc. zu einem Unternehmenswert von 1,7 Milliarden USD ab und schuf damit eine nordamerikanische TICC- und Ingenieurdienstleistungseinheit mit einem kombinierten Umsatz von über 2 Milliarden USD und mehr als 11.000 Mitarbeitern an über 230 Standorten.
Berichtsumfang des Marktes für Inspektionsdienstleistungen in Nordamerika
Der Bericht über den Markt für Inspektionsdienstleistungen in Nordamerika ist segmentiert nach Inspektionsdienstleistungsbereich (Gebäude- und Immobilieninspektionsdienstleistungen, Inspektionsdienstleistungen für zivile Infrastruktur und weitere), nach Endverbrauchsbranche (Bauwesen, Immobilien und zivile Infrastruktur, Privathaushalte und Einzelverbraucher und weitere) sowie nach Geografie (Vereinigte Staaten, Kanada und Mexiko). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Gebäude- und Immobilieninspektionsdienstleistungen | Wohn-, Gewerbe- und institutionelle Gebäudeinspektionen |
| Inspektionen von Gebäudehülle, Tragwerk, Gebäudetechnik und Brandschutz | |
| Zustandsbewertungen von Immobilien, Bau- und Übergabeinspektionen | |
| Inspektionsdienstleistungen für zivile Infrastruktur | Straßen, Brücken, Tunnel und Schieneninfrastruktur |
| Staudämme, zivile Wasserinfrastruktur und andere Tiefbauwerke | |
| Inspektionsdienstleistungen für Industrieanlagen und ortsfeste Anlagen | Industrieanlagen und installierte Prozessausrüstung |
| Druckbehälter, Pipelines und Lagertanks | |
| Stromerzeugung und Versorgungssysteme | |
| Sonstige ortsfeste Industrieausrüstung | |
| Inspektionsdienstleistungen für hergestellte Produkte und Produktionsprozesse | Inspektion von Rohmaterialien und Komponenten |
| Prozessbegleitende Fertigungsinspektion | |
| Konformitätsprüfung von Fertigprodukten und Produktionsprozessen | |
| Inspektionsdienstleistungen für Transportfahrzeuge und mobile Anlagen | Straßenfahrzeuge und gewerbliche Flotten |
| Schienenfahrzeuge | |
| Luftfahrzeuge und Luftfahrtanlagen | |
| Schiffe und sonstige Wasserfahrzeuge | |
| Sonstige mobile Transportanlagen | |
| Inspektionsdienstleistungen für Waren, Fracht und Handel | Inspektion von Schüttgut und Containerfracht |
| Inspektion gehandelter Waren | |
| Überprüfung von Sendungszustand, Menge und Qualität | |
| Be- und Entladungs- sowie Übergabeinspektionen | |
| Sonstige betriebliche Standort- und Prozessinspektionsdienstleistungen | Inspektion von physischer Hygiene und Arbeitssicherheit |
| Inspektion landwirtschaftlicher Standorte | |
| Sonstige betriebliche Compliance-Inspektionen |
| Öl und Gas, einschließlich Erdölraffinierung und Petrochemie |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen |
| Fertigung und industrielle Verarbeitung (ausgenommen gesondert klassifizierte Branchen) |
| Bauwesen, Immobilien und zivile Infrastruktur |
| Transport- und Logistikbetriebe |
| Bergbau und Steinbruch |
| Landwirtschaft, Lebensmittel und Getränke |
| Groß- und Einzelhandel sowie Warenhandel |
| Gesundheitswesen, Pharmazeutika und Biowissenschaften |
| Privathaushalte und Einzelverbraucher |
| Sonstige kommerzielle Dienstleistungen und öffentliche Einrichtungen |
| Vereinigte Staaten |
| Kanada |
| Mexiko |
| Nach Inspektionsdienstleistungsbereich | Gebäude- und Immobilieninspektionsdienstleistungen | Wohn-, Gewerbe- und institutionelle Gebäudeinspektionen |
| Inspektionen von Gebäudehülle, Tragwerk, Gebäudetechnik und Brandschutz | ||
| Zustandsbewertungen von Immobilien, Bau- und Übergabeinspektionen | ||
| Inspektionsdienstleistungen für zivile Infrastruktur | Straßen, Brücken, Tunnel und Schieneninfrastruktur | |
| Staudämme, zivile Wasserinfrastruktur und andere Tiefbauwerke | ||
| Inspektionsdienstleistungen für Industrieanlagen und ortsfeste Anlagen | Industrieanlagen und installierte Prozessausrüstung | |
| Druckbehälter, Pipelines und Lagertanks | ||
| Stromerzeugung und Versorgungssysteme | ||
| Sonstige ortsfeste Industrieausrüstung | ||
| Inspektionsdienstleistungen für hergestellte Produkte und Produktionsprozesse | Inspektion von Rohmaterialien und Komponenten | |
| Prozessbegleitende Fertigungsinspektion | ||
| Konformitätsprüfung von Fertigprodukten und Produktionsprozessen | ||
| Inspektionsdienstleistungen für Transportfahrzeuge und mobile Anlagen | Straßenfahrzeuge und gewerbliche Flotten | |
| Schienenfahrzeuge | ||
| Luftfahrzeuge und Luftfahrtanlagen | ||
| Schiffe und sonstige Wasserfahrzeuge | ||
| Sonstige mobile Transportanlagen | ||
| Inspektionsdienstleistungen für Waren, Fracht und Handel | Inspektion von Schüttgut und Containerfracht | |
| Inspektion gehandelter Waren | ||
| Überprüfung von Sendungszustand, Menge und Qualität | ||
| Be- und Entladungs- sowie Übergabeinspektionen | ||
| Sonstige betriebliche Standort- und Prozessinspektionsdienstleistungen | Inspektion von physischer Hygiene und Arbeitssicherheit | |
| Inspektion landwirtschaftlicher Standorte | ||
| Sonstige betriebliche Compliance-Inspektionen | ||
| Nach Endverbrauchsbranche | Öl und Gas, einschließlich Erdölraffinierung und Petrochemie | |
| Stromerzeugung, erneuerbare Energien und Versorgungsunternehmen | ||
| Fertigung und industrielle Verarbeitung (ausgenommen gesondert klassifizierte Branchen) | ||
| Bauwesen, Immobilien und zivile Infrastruktur | ||
| Transport- und Logistikbetriebe | ||
| Bergbau und Steinbruch | ||
| Landwirtschaft, Lebensmittel und Getränke | ||
| Groß- und Einzelhandel sowie Warenhandel | ||
| Gesundheitswesen, Pharmazeutika und Biowissenschaften | ||
| Privathaushalte und Einzelverbraucher | ||
| Sonstige kommerzielle Dienstleistungen und öffentliche Einrichtungen | ||
| Nach Geografie | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert werden die Inspektionsdienstleistungen in Nordamerika bis 2032 erreichen?
Der Sektor wird voraussichtlich bis 2032 einen Wert von 49,58 Milliarden USD erreichen, ausgehend von 36,98 Milliarden USD im Jahr 2027 bei einem CAGR von 6,04 %.
Welcher Inspektionsdienstleistungsbereich hat die größte Umsatzbasis?
Gebäude- und Immobilieninspektionsdienstleistungen führten im Jahr 2026 mit einem Anteil von 32 %, gestützt durch Transaktions-, Sicherheits- und Compliance-Prüfungen.
Warum schafft Infrastruktur Nachfrage für Inspektionsanbieter?
Brücken- und andere Programme für öffentliche Anlagen erfordern Bewertungen, Konformitätsprüfungen und Dokumentation nach der Sanierung.
Welches Land wird voraussichtlich am schnellsten wachsen?
Mexiko wird voraussichtlich bis 2032 mit einem CAGR von 9 % wachsen, da der Ausbau der Fertigungskapazität den Bedarf an Lieferantenqualifizierung und Konformitätsbewertung erhöht.
Was schränkt die Expansion unter Dienstleistungsanbietern ein?
Ein begrenztes Angebot an zertifiziertem NDT-Personal, hohe Ausrüstungskosten und eine inkonsistente Akzeptanz von Fernnachweisen können abgeschlossene Arbeiten einschränken.